エグゼクティブサマリー
即席麺は、国内の定番ブランドと量産基盤を土台に、海外の売場・価格帯・現地供給力の組合せで利益が分かれる成熟食品産業である。2026年11月時点の論点は、値上げ後の数量、販促負担、地域別の投資回収である。
要点
- 市場・構造:2025年度の国内小売金額推計は7,864.08億円、前年度比1.3%減、生産量も59.05億食で1.3%減である。金額と数量、袋麺とカップ麺を分けて需要を読む。(日本即席食品工業協会「2026年度 定時総会資料」)
- 競争:日清食品グループと東洋水産を軸に、製品・地域で競争が分かれる。サンヨー食品の連結にはエースコック等を含み、上場企業だけでは構造を捉えられない。(サンヨー食品「2026年3月期の事業概況」)
- 海外:東洋水産の海外即席麺利益率25.6%は国内10.0%を上回る。海外比率より地域別の販売基盤と採算を見る。(東洋水産「セグメント情報」)
- 制度:2026年の小麦価格上昇、物流効率化法、EU包装規則が原価と供給条件に影響する。インドネシアでは2026年10月の制度変更により、外国由来食品等のハラール認証義務開始が2028年10月18日となり、旧予定との区別が必要である。(農林水産省「輸入小麦の政府売渡価格の改定について」) (経済産業省「改正物流効率化法について」) (欧州委員会「新たなEU包装規則の適用開始」) (BPJPH「PP40/2026によるハラール認証義務の段階的適用の変更」)
- AI:社内の文書作成・検索や設備制御には導入例があり、米国日清では需給計画の導入構築が進む。品質の出荷承認と設備異常時の責任を明確にし、欠品・残品・水使用量等で効果を測る段階である。(日清食品「NISSIN AI-chat」) (日清食品HD「水資源」) (Highspring「Nissin FoodsとBlue Yonderの需給計画導入」)
経営・企画部門への示唆
- 国内では、数量が横ばいのまま単価が金額を押し上げてきた。価格改定品と据置き品の役割を分け、改定後の再購入、販促控除後の利益、品種切替と包材残の負担を品目別に管理して、単価上昇を利益に変える。
- 海外では、国の需要量や円建ての増収で投資せず、現地通貨と為替影響を除く成長率、主要小売との取引継続、増設後の稼働を確かめる。提携・買収では流通との契約を工場・ブランドと同じ重さで調べる。
- 中堅・中小は製法や地域の味を持つ品種に集中し、業務用OEMへの依存を抑える。新規参入は全国の定番棚より、輸入ブランドの限定売場や包材・認証対応など、大手の課題を解く供給側から入る。
業界データまとめ
国内市場は値上げで拡大し続ける局面から、数量と価格の両方を点検する局面に移っている。以下は2026年11月5日までに確認できた公表資料を基準とし、国内市場は日本即席食品工業協会の年度統計による。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 国内即席麺の小売金額推計7,864.08億円。メーカー出荷額ではなく協会推計 | 2025年度 | 日本即席食品工業協会「2026年度 定時総会資料」 |
| 市場の伸び | 国内小売金額推計の前年度比−1.3%。前年度7,967.91億円と同系列 | 2025年度 | 日本即席食品工業協会「2026年度 定時総会資料」 |
| 事業者数 | 「麺類製造業」の許可に基づく営業施設数:改正法7,462施設、旧法2,067施設。企業数ではなく、生麺等を含む広い範囲。制度別に示し合算しない | 2026年3月31日現在 | 厚生労働省「2025年度衛生行政報告例・食品衛生第3表-1」 厚生労働省「2025年度衛生行政報告例・食品衛生第2表-1」 |
| 従業者数 | 細分類0992「めん類製造業」51,909人(1,561事業所)。即席麺以外を含み、個人経営を含まない製造業集計 | 2025年6月1日現在 | 経済産業省「2025年経済構造実態調査 製造業事業所調査 産業別統計表」 |
| 平均年収 | 中分類「食料品製造業」417.71万円(計算)。一般労働者、男女計、企業規模計10人以上、民営事業所。29.50万円×12+63.71万円。即席麺専業の賃金ではない | 2025年調査(賞与は2024年) | 厚生労働省「令和7年賃金構造基本統計調査・一般労働者 産業中分類第1表」 |
| 上位3社の売上高 | 日清食品HD 国内即席めん2,902億円/東洋水産 国内即席麺1,044.23億円/マルタイ 全社95.52億円。比較可能な主要上場3社であり、非上場を含めた売上順位ではない。日清はカップライス等、マルタイは皿うどん等を含む | 2026年3月期 | 日清食品HD「2025年度 通期決算報告」 東洋水産「セグメント情報」 マルタイ「2026年3月期 決算短信」 |
| 国内生産数量 | 59.05億食(前年度比−1.3%) | 2025年度 | 日本即席食品工業協会「2026年度 定時総会資料」 |
| 袋麺・カップ麺の生産内訳 | 袋麺19.61億食(−3.3%)、カップ麺39.43億食(−0.3%)。カップ麺比率66.8%(計算) | 2025年度 | 日本即席食品工業協会「2026年度 定時総会資料」 |
| JAS格付数量 | 45.64億食(前年度比+3.9%)。格付された数量であり市場総量ではない | 2025年度 | 日本即席食品工業協会「2026年度 定時総会資料」 |
許可施設数、製造業従業者数、食品製造業賃金は範囲が異なるため、割り算による「即席麺企業の平均像」は作れない。生産内訳と総数の小差は元資料の丸めによるものである。
AI・フィジカルAIの影響と経営の打ち手
即席麺で先に経済効果を出しやすい領域は、販促で振れる需給計画、仕様書を扱う間接業務、水・熱を使う工場設備の運転である。高速で規格品を流す製麺ラインでは、従来型自動化が既に担う役割も大きく、ロボット設置台数をそのままAI導入実績とみなすべきではない。以下の普及時期は、2026年11月を起点とする、公開情報からの分析にもとづく見通しであり、企業の導入予定ではない。
工程と影響の全体像
基本工程を下表に示す。商品開発と原料・包材設計は相互に往復する。
| 工程 | 主な投入物・成果物 | 経営上の焦点 |
|---|---|---|
| 原料・包材調達 | 小麦粉、油脂、調味料、具材、容器・フィルム | 配合変更と仕入れ条件、包装仕様の安定性 |
| 商品開発 | 麺質、スープ、量目、栄養設計、表示仕様 | 味の再現性と対象売場に合う原価 |
| 製麺・蒸熱・乾燥 | 麺塊、蒸気、揚げ油、乾燥熱 | 良品歩留まりと設備の連続稼働 |
| 充填・包装・品質保証 | 麺・具材・スープの組合せ、封緘、検査 | 異物・入れ違い防止、ロット追跡 |
| 需給計画・物流 | 生産計画、在庫、出荷、店頭補充 | 特売時の欠品と終売後の残品 |
| 販売・顧客対応 | 棚割り提案、販促、問い合わせ | 継続配荷と購買後の評価 |
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 原料・包材調達 | 包装材料候補の探索、仕様比較 | 生成AI・AIエージェント | 実証中 | 3〜5年 | ネスレ・IBMの包装材料研究。即席麺容器への採用は未確認。(ネスレ「IBMとのAIを活用した持続可能な包装研究」) |
| 商品開発 | 企画関連の資料作成・アイデア整理 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | 日清の社内対話基盤。味や安全性を自動承認する事例ではない。(日清食品「NISSIN AI-chat」) |
| 製麺・蒸熱・乾燥 | 付帯する水処理設備の洗浄頻度・時間の制御 | フィジカルAI | 実用(導入事例あり) | 3〜5年 | 日清食品関西工場のAIによるろ過機洗浄制御。(日清食品HD「水資源」) |
| 充填・包装・品質保証 | 原料・製造履歴を結び、異常ロットを絞り込む | データ・IoT | 実用(導入事例あり) | 2年以内 | 日清の二次元コード等によるトレーサビリティ。検査全体のAI化を意味しない。(日清食品HD「安全・安心」) |
| 需給計画・物流 | 営業予測と在庫・供給制約を統合する | データ・IoT | 実証中 | 2年以内 | Nissin Foods USA向けBlue Yonder導入を2026年7月発表。構築段階として扱い、稼働効果は未確認。(Highspring「Nissin FoodsとBlue Yonderの需給計画導入」) |
| 販売・顧客対応 | 社内資料の検索、提案文書・回答案の作成 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | 日清の社内利用事例。顧客への無人回答まで導入済みとはしない。(Microsoft「日清食品グループのAzure OpenAI Service導入事例」) |
フィジカルAIは状態を認識して設備等を動かす仕組みであり、水処理の制御は限定的な実装例である。需給予測の機械学習は、「データ・IoT」の区分に含む。
業務はどう変わるか
第一は、営業担当の経験に寄った数量見込みから、販促条件を明示した需給判断への移行である。Nissin Foods USAはHighspringとBlue Yonderによる需要・供給計画の導入を発表しており、旧来の計画手法からの転換を掲げている。ただし、予測精度や在庫削減の実績値は公表されておらず、現時点では導入構築中として扱う。(Highspring「Nissin FoodsとBlue Yonderの需給計画導入」)
即席麺では「特売だから売れた数量」と「定番として再購入された数量」を分けなければ、値上げ後の需要を読み違える。導入後の担当者の仕事は、予測値の転記から、販促の開始・終了、欠品、配荷店数の変化を説明する例外管理へ移ると考えられる。工場単位の稼働率だけを最大化すると終売品を作り過ぎるため、営業・生産・物流が同じ品目コードと終売日を使うことが前提になる。
第二は、文章作成の時間短縮から、社内の根拠を参照する業務への展開である。日清食品はNISSIN AI-chatで複数の生成AIを活用しており、社内文書や企画業務を扱う基盤は導入済みである。Microsoftの導入事例も、同社グループでのAzure OpenAI Service活用を確認できる。(日清食品「NISSIN AI-chat」) (Microsoft「日清食品グループのAzure OpenAI Service導入事例」)
次の実装候補は、原材料表示、アレルゲン、栄養成分、輸出先向け表示の照合作業である。これらすべての自動化完了を確認したわけではない。生成結果には参照仕様書の版と承認者を付け、品質保証が最終判断する形が妥当である。
第三は、設備を一定間隔で洗う運用から、状態に応じて洗浄する運用への移行である。日清食品の関西工場では、水処理装置の洗浄頻度・時間をAIで調整する取り組みが公表されている。これは導入済みの工程制御であり、工場全体の無人化を裏付けるものではない。(日清食品HD「水資源」)
蒸気・水・排水の付帯設備へ横展開する余地があると考えられる。ただし、乾燥条件や揚げ油の管理は食感・保存性・安全性に直結する。異常時の停止条件、人への引継ぎ、復旧後の品質確認を導入計画に含める。
第四は、包材探索の試行錯誤を絞り込むことである。ネスレとIBMは、材料科学とAIを用いて包装材料候補を探索する研究を公表している。食品分野の研究実証であり、即席麺メーカーが同じ材料を商品化済みという意味ではない。(ネスレ「IBMとのAIを活用した持続可能な包装研究」)
カップ麺には耐熱性、油・香りの保持、封緘性、強度が同時に求められる。候補探索が速くなっても、現物の保存試験や量産承認を省略できない。
主要プレイヤーと経営上の意味
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| 日清食品HD | 日本 | NISSIN AI-chat、工場の設備制御 | 自社の間接業務・水処理で活用する需要家 | 展開済み。自社利用を確認。(日清食品「NISSIN AI-chat」) (日清食品HD「水資源」) |
| Microsoft | 米国 | Azure OpenAI Service | 日清食品グループの社内生成AI基盤 | 展開済み。国内企業の導入事例あり。(Microsoft「日清食品グループのAzure OpenAI Service導入事例」) |
| 米国 | Gemini | 日清の社内対話基盤で利用するモデルの一つ | 展開済み。日清の利用公表に基づく。(日清食品「NISSIN AI-chat」) | |
| Anthropic | 米国 | Claude | 日清の社内対話基盤で利用するモデルの一つ | 展開済み。日清の利用公表に基づく。(日清食品「NISSIN AI-chat」) |
| Blue Yonder | 米国 | Demand and Supply Planning | 米国日清の需要・供給計画導入案件 | 展開済み。日本拠点・事業展開あり。ただし国内即席麺への当該製品導入は未確認。(Highspring「Nissin FoodsとBlue Yonderの需給計画導入」) (Blue Yonder「拠点一覧」) |
「展開済み」は日本でのサービスまたは自社利用の存在を指し、全社・全工場への導入完了を意味しない。
受注・在庫転記や定型報告の作業時間が減っても、人数が同率で減るとは限らない。品目マスター整備、ロット照合、制御の検証は増える。購買・営業・品質保証は、案の作成から根拠と例外の審査へ比重が移ると考えられる。
収益面では、工場・販売データの接続と継続運用の費用を含めて判断する。削減時間を人件費削減に全額換算せず、欠品、滞留在庫、良品率、水・薬剤使用量を追う。配合・販促条件・設備の判断記録を持つメーカーに価値が残る一方、外部サービスへの全面依存は移行コストを高める。
日清食品HDは2026年9月30日付のAI基本方針を公表した。即席麺では、配合や取引条件の漏えいに加えて、誤った表示案や不適切な設備操作が物理的な製品へ反映される点を管理する。責任分界は、モデル提供者、システム構築者、食品を出荷承認するメーカーの間で明文化する。(日清食品HD「AI基本方針」)
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | 特売・通常販売・欠品を分けた商品別予測を一地域で運用 | 共通 | 2年以内 | 増産後の残品、欠品の削減 | 店舗配荷、販促日、出荷と実売の区別 |
| 高 | 表示原稿と承認済み配合を照合する検索・確認支援 | 共通 | 2年以内 | 転記漏れと確認工数の削減 | 原料規格書の版管理、品質保証の承認手順 |
| 高 | 水処理設備の状態監視・洗浄最適化から着手 | 大手 | 2年以内 | 水・薬剤・停止時間の低減余地 | 既存制御との接続、異常時の手動復帰 |
| 高 | 終売品の最終生産量を営業・工場・物流で共同承認 | 共通 | 2年以内 | 包材と製品の廃棄抑制 | 包材最小ロット、在庫責任の取り決め |
| 中 | 包材候補探索と耐熱・保存・封緘試験を一体で管理 | 大手 | 3〜5年 | 材料変更の探索期間短縮 | 試験データと失敗条件の蓄積 |
| 中 | 定型問い合わせの回答案を承認付きで作る | 中堅・中小 | 2年以内 | 少人数での応対品質維持 | 最新表示、回収時の特別応対ルール |
| 中 | 海外拠点のモデルとデータの持出し範囲を決める | 大手 | 2年以内 | 拠点展開の再利用、情報漏えい防止 | 現地契約・言語・規制の確認 |
失敗例は、従来の自動搬送をAIの成果に数えること、予測精度を追って終売在庫を増やすこと、生成した表示案を未確認で採用することである。商品単位の結果と承認責任を定めて防ぐ。
業界の定義と市場構造
即席麺は、乾燥等によって保存性を持たせ、短時間の調理で食べられる麺を中心とする市場である。日本ではカップ麺と袋麺で購買場面も供給コストも異なり、一つの平均単価で評価すると戦略を誤る。本稿は日本の家庭用即席麺メーカーを中心に、輸出と海外現地事業を扱う。
対象には油揚げ麺・ノンフライ麺のラーメン、うどん、そば、焼そば等を含む。生麺、チルド麺、冷凍麺、外食ラーメン店は隣接市場として扱い、市場規模には含まない。各社の開示区分にはカップライス、皿うどん、スープ等が入り得るため、企業比較ではその境界を注記する。
 タップすると拡大して見られます
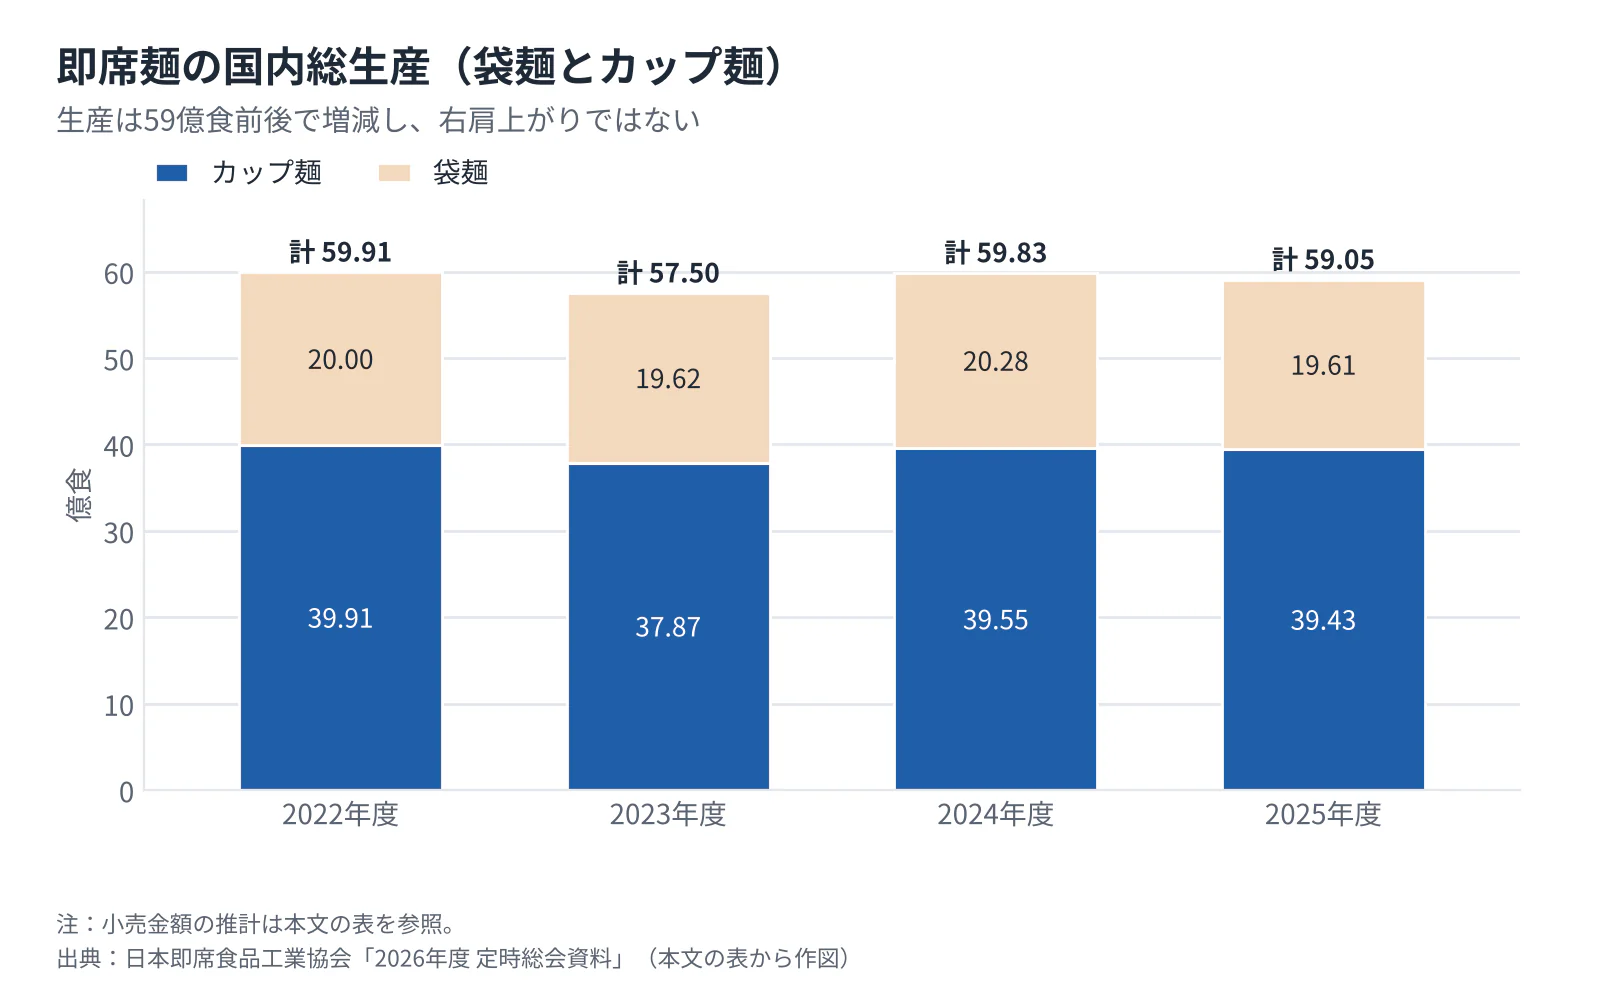
| 区分 | 2022年度 | 2023年度 | 2024年度 | 2025年度 | 読み取れること |
|---|---|---|---|---|---|
| 国内総生産(億食) | 59.91 | 57.50 | 59.83 | 59.05 | 高水準の範囲内で増減し、右肩上がりではない |
| 袋麺(億食) | 20.00 | 19.62 | 20.28 | 19.61 | 家庭での調理需要があっても数量は安定増でない |
| カップ麺(億食) | 39.91 | 37.87 | 39.55 | 39.43 | 総生産の約3分の2を占める |
| 国内小売金額推計(億円) | 7,140.71 | 7,466.03 | 7,967.91 | 7,864.08 | 数量が伸びなくても金額が増える年がある |
上表の全数値は協会の同一系列である。2022年度から2025年度に生産が59.91億食から59.05億食へ減った一方、小売金額推計は増えており、この間の名目拡大を需要量の拡大と同一視できない。(日本即席食品工業協会「2026年度 定時総会資料」)
過去数年の変化は、感染症拡大期の家庭内需要・備蓄需要を背景にした高い数量水準の後、値上げと商品構成の変化が金額を押し上げた局面として読む。ただし、この統計だけでは値上げ、容量変更、高価格品への移行の寄与を分解できない。メーカー希望小売価格と実際の店頭価格にも差があるため、価格弾力性の測定には小売実売データが必要になる。
供給側では、配合を変えても定番品の味を維持する技術、麺・具材・スープ・容器を同時に供給する仕組み、全国流通への継続納品が参入条件になる。販売側には強いブランドが並ぶが、消費者が店頭で比較する相手は他社即席麺だけではない。弁当、惣菜、冷凍麺などとの「一食としての支出と手間」の比較が、実質的な市場境界を広げているというのが、公開情報からの分析である。
このため、日本の市場を「人口減少だから全品縮小」と一括することも適切でない。単身の昼食、家族の補食、夜食、備蓄では必要な量目と価格が違い、容器付きの利便性と袋麺の調理自由度が別々に評価される。経営上は総市場の拡大率より、対象となる食事機会で配荷と再購買を維持できるかを確かめる。
顧客と需要の特性
消費者の乗り換えコストは低いが、メーカーが小売の定番棚を獲得し続けるコストは高い。したがって、消費者向けのブランド施策と、バイヤー向けの売場収益提案を別々に設計する。以下の購買構造は、公開された事業・商品情報をもとにした分析である。
| 顧客・利用場面 | 購買の決め手 | メーカーが確認すべき項目 |
|---|---|---|
| 家庭内の定番・買い置き | 味の安心感、一食当たり支出、保管性 | まとめ買い後の消費速度、値上げ後の再購入 |
| 職場・単身者の昼食、夜食 | 容器・片付けの手間、量、調理時間 | お湯や電子レンジの利用環境、食後の満足 |
| 新味・海外商品を試す層 | 味の刺激、話題性、ブランド体験 | 初回購入と継続購入の差、棚落ち後の需要 |
| 備蓄を購入する家庭・法人 | 保存期限、入替えの容易さ、必要な水・熱源 | 非常時の調理条件と平常時の消費計画 |
| スーパー・ドラッグストア・CVS等 | 売場の粗利益、回転、来店動機、欠品防止 | 販促条件を控除した売場貢献、納品条件 |
法人取引では、本部バイヤーやカテゴリー担当が、卸・メーカー営業から提案を受け、価格、粗利益、棚割り、供給条件を確認するという流れが基本になる。実際の決裁権限や販促費の分担は企業・取引先によって異なり、公開資料からは確定できない。新商品が採用されても、初回配荷で終わるのか定番化するのかで投資回収が大きく変わるため、導入店数だけを営業成果にしないことが重要である。
日清食品HDは2025年度の米国事業の減益要因に「主要量販での棚落ちによる販売数量減」を挙げた。統合報告書のCFOメッセージも、一部の大手流通で棚面積が減少した一方、新たなエリアでの販売が拡大していると説明している。強いブランドと大規模工場を持っていても、売場へのアクセスが変われば販売が落ちるという事例である。国内でも同じ仕組みが働く可能性はあるが、個別小売の条件や国内影響額まで公開されているわけではない。(日清食品HD「2025年度 通期決算報告」) (日清食品HD「統合報告書・CFOメッセージ」)
価格感応度は、生活防衛型の定番需要と、少額の楽しみを求める高付加価値需要とで分けて見る。安い袋麺へ一律に移るとは限らず、調理の手間、追加する卵・野菜、容器の要否まで含めて一食の価値が判断される。これらは検証すべき需要仮説であり、公表統計から所得階層別の移行率を算出することはできない。
季節性では、熱い汁物への需要だけでなく、夏季の猛暑による売れ方の変化や、焼そば等の汁なし商品の構成も重要になる。マルタイの2026年3月期決算短信では、棒ラーメン群の販売金額が前期比8.2%増と順調だった一方、夏場の酷暑や業務用OEM製品の販売減によりカップめん群は5.5%減、皿うどん群は3.2%減となった。売上高は0.5%減、営業利益は13.3%減である。備蓄目的の一時的な購入増も、その後の家庭内在庫の消化を伴うため、恒常需要と分けて評価する。(マルタイ「2026年3月期 決算短信」)
小世帯化や調理負担の軽減は利用機会を支える可能性がある。一方、小容量、塩分に配慮した設計、刺激的な味を同じ商品で満たすことは難しく、食事場面ごとの選択理由を明確にする。
バリューチェーンと収益構造
利益を左右するのは麺を安く製造する能力だけではなく、ブランド、量産稼働、販売地域、商品構成を組み合わせる能力である。東洋水産では海外即席麺と国内即席麺の利益率に大きな差があり、同じ企業・同じ製品群でも収益の条件が異なる。公開情報から、原料、容器、卸、小売それぞれの業界共通の利益配分までは確定できない。
工程別の価値と負担
| 工程 | 役割と主な担い手 | 付加価値・収益上の焦点 |
|---|---|---|
| 原料・包材調達 | 製粉・油脂・調味料・包材企業とメーカー購買部門 | 供給継続、配合適性、容器の耐熱性。単純な最安調達では切替試験を見落とす |
| 商品開発 | 日清食品、東洋水産、サンヨー食品、エースコック等 | 短時間調理で再現できる食感、定番ブランド、新しい食事場面の獲得 |
| 製麺・蒸熱・乾燥 | 自社工場・委託先 | 連続生産の稼働率、良品率、熱・油・水の使用。品種切替が増えるほど損失が生じる |
| 充填・包装・品質保証 | メーカーと具材・包装資材供給者 | 組合せ間違い防止、封緘、保存性、回収範囲の限定 |
| 需給計画・物流 | メーカー、食品卸、運送・倉庫会社 | 荷姿、積載、納品リードタイム、製品・専用包材の残在庫 |
| 販売・顧客対応 | メーカー営業、卸、小売 | 配荷、定番棚、実売、販促費控除後の利益 |
付加価値の所在は企業の事業構造からも確認できる。日清食品HDの2026年3月期国内即席めんは売上収益2,902億円、既存事業コア営業利益360億円で、単純比率は12.4%(計算)である。東洋水産の同年度は国内即席麺の売上高1,044.23億円・利益104.68億円、海外即席麺は売上高2,481.53億円・利益636.07億円で、利益率はそれぞれ10.0%、25.6%である。日清の管理指標と東洋水産のセグメント利益は定義が異なり、厳密な順位付けには使えない。(日清食品HD「2025年度 通期決算報告」) (東洋水産「セグメント情報」)
この差から言えるのは、海外事業を日本の余剰能力の延長として扱えないということである。現地での販売基盤、価格帯、規模、商品数、販促慣行が重なって利益が決まり、「海外市場は国内より必ず儲かる」とは導けない。地域別に設備投資、運転資金、販促費を配分し、現地通貨で収益性を管理する。
原価と価格転嫁
即席麺の原価は、小麦粉だけでなく油脂、スープ、具材、容器・フィルム、燃料・電力、製造人件費、配送費から成る。業界全体を代表するこれらの構成比は確認できない。めん類製造業の公的統計には原材料・燃料・電力等の合計があるが、生麺等を含むため、その比率を即席麺の標準原価として転載することは適切でない。(経済産業省「2025年経済構造実態調査 製造業事業所調査 産業別統計表」)
2026年10月期の輸入小麦政府売渡価格は、主要5銘柄加重平均で税込70,020円/トン、前期比12.0%引上げとなった。これは原料側の変化であり、製粉会社との契約や在庫を経てメーカー原価に反映されるため、即席麺の原価や店頭価格が同率で上がるわけではない。(農林水産省「輸入小麦の政府売渡価格の改定について」)
東洋水産は2026年7月1日納品分から、即席カップ麺・即席ワンタンの希望小売価格を4〜11%改定する方針を決算説明資料で示した。袋麺と一部のカップ麺は改定の対象外であり、同じメーカーでも価格帯の役割に応じて改定範囲を分けている。価格転嫁の検証では、希望小売価格の改定率に加え、出荷数量、販促負担、容量、商品構成を見る。(東洋水産「2026年3月期 決算説明会資料」)
物流では、カップ麺は重量より容積が積載を制約しやすいという製品特性がある。包装の小型化やケース寸法の共通化は、容器強度や店頭陳列との両立が必要であり、工場内だけでは決められない。改正物流効率化法への対応を機に、卸・小売と発注締切、納品頻度、荷待ちの条件を見直すことが、単純な運賃交渉より持続的な改善になるというのが、公開情報からの分析である。(経済産業省「改正物流効率化法について」)
調達リスクは原料の海外依存だけでなく、特定の乾燥具材、印刷済み包材、専用容器金型にも存在する。調達先を増やしても味や封緘の再検証が終わらなければ供給代替にならない。主要商品の代替配合・代替包材について、切替可能な条件と必要日数を把握することが、実務上の事業継続計画になる。
競争環境
日本の競争は日清食品グループと東洋水産を軸とするが、袋麺の定番、カップ麺の用途、地域特化で競争条件が分かれる。さらに、サンヨー食品とエースコックを資本関係のない独立勢力として足し合わせると、競争構造を誤って把握する。公表資料で同一基準の全社シェアを確認できないため、本稿では厳密な上位2社集中度は示さない。
集中度をどう読むか
東洋水産の2026年3月期説明資料には、インテージSRI+の即席麺市場・全国・2025年4月〜2026年3月の推計販売規模(容量)に基づく構成比として、同社シェア20.5%、カップ麺23.3%、袋麺14.8%が掲載されている。これは企業が紹介するPOS調査値であり、協会の国内生産統計と分母が異なる。本稿では同社の相対的な位置を確認する補足として扱い、この値と他社の金額シェアを合算しない。(東洋水産「2026年3月期 決算説明会資料」)
メーカー売上を協会の小売金額推計で割ってシェアを求めることもできない。流通段階や製品範囲が異なるためである。
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存企業間の競争 | 強 | 数量が恒常的に拡大する市場ではなく、定番棚と食事機会を争う。協会生産統計、主要社IRが基礎 | 強まる |
| 新規参入の脅威 | 中 | 委託製造や輸入で商品投入は可能だが、量産・品質・全国配荷の同時構築は難しい | 変わらない |
| 代替品の脅威 | 強 | 冷凍麺、惣菜、弁当等と支出・調理時間を比較されるという商品用途上の競合 | 強まる |
| 買い手の交渉力 | 強 | 消費者は容易に買い替えられ、小売は棚を変更できる。日清の米国事例が売場依存を示す | 強まる |
| 売り手の交渉力 | 中 | 小麦・油脂等の市況に加え、特定具材・包材の切替検証が必要 | 強まる |
強さと方向は、公開情報からの定性的な分析である。少量の高価格商品と全国の低価格定番では、参入障壁が異なる。(日本即席食品工業協会「2026年度 定時総会資料」) (日清食品HD「2025年度 通期決算報告」) (農林水産省「輸入小麦の政府売渡価格の改定について」)
国内主要企業の比較
| 企業・グループ | 公表規模と範囲 | 事業の特徴 | 戦略上の比較点 |
|---|---|---|---|
| 日清食品HD | 国内即席めん2,902億円、2026年3月期 | 日清食品・明星食品、カップ麺から袋麺まで複数ブランド | 国内ブランドの収益性と、海外各地域での売場・価格帯の再構築。(日清食品HD「2025年度 通期決算報告」) |
| 東洋水産 | 国内即席麺1,044.23億円、海外即席麺2,481.53億円、2026年3月期 | 国内の和風カップ麺等と、北米・メキシコの事業基盤 | 国内と海外を分け、数量、現地通貨利益、増設回収を点検。(東洋水産「セグメント情報」) (東洋水産「海外即席麺事業」) |
| サンヨー食品 | 連結1,856.09億円、単体497.24億円、2026年3月期 | サッポロ一番、カップスター。連結にエースコック等を含む | 国内袋麺の定番、海外子会社、持分法適用の康師傅を区別。(サンヨー食品「2026年3月期の事業概況」) |
| エースコック | 国内366億円、海外843億円、2025年12月期 | 国内のカップ麺・スープとベトナム等の海外事業 | 日本で見えるブランド規模だけで企業全体を判断しない。サンヨーとの重複集計に注意。(エースコック「会社概要」) |
| マルタイ | 全社95.52億円、2026年3月期 | 棒ラーメン、地域の味、カップ麺、皿うどん | 全国総合化とは異なる地域・製法の専門性。(マルタイ「2026年3月期 決算短信」) |
サンヨー食品の経常利益には持分法投資利益等が関わり、国内製麺の営業利益とは異なる。エースコックの売上も、サンヨー食品の連結売上と単純合算できない。
再編と勝つための条件
直近3年の動きを見る際は、即席麺の寡占強化と、周辺カテゴリーへの投資を分けて見る。日清食品HDは2025年12月25日、アイスクリーム等を手掛けるセリア・ロイルの株式取得による子会社化を発表し、2026年2月27日付で子会社とした。これは食品事業の範囲を広げる動きであり、国内即席麺メーカー同士の統合ではない。(日清食品HD「株式会社セリア・ロイルの株式取得(子会社化)に関するお知らせ」) (日清食品HD「2027年3月期 第1四半期決算短信」)
確認した資料の範囲では、主要国内メーカー間の直近の大型統合を根拠に、寡占が急速に進んだと結論する材料は見当たらない。新規・異業種の参入余地は、ブランド所有、地域商品、輸入販売、専用具材や包材の供給といった部分領域にあるというのが、公開情報からの分析である。企業名の入れ替わりよりも、誰が定番棚、現地工場、流通との関係を保有するかを見る。
成功条件の第一は、継続して買う理由がある定番を持つことである。日清食品・東洋水産の複数ブランド、サンヨー食品の袋麺、マルタイの棒ラーメンは、比べる商品軸が異なる。新味を増やすだけでは、試作・包材・切替費用が先に膨らむ。
第二は、工場の規模と販売の規模を一致させることである。東洋水産の海外収益は大きい一方、日清食品の米国での主要量販の棚落ちの事例は、設備能力が売上を保証しないことを示す。第三は、地域の食べ方に合った味・量・価格であり、第四は、値上げ後も小売の棚と消費者の再購入を維持する力である。これらを商品別・地域別の利益として検証できる企業ほど、次の投資対象を選びやすい。(東洋水産「セグメント情報」) (日清食品HD「2025年度 通期決算報告」)
海外の動向と主要企業
世界市場を一つの成長市場として扱うことはできない。日本企業に必要なのは国の人口順位ではなく、価格帯、販売網、現地生産の採算を組み合わせた市場選択である。
地域別に異なる成長条件
国・地域別の需要量は世界ラーメン協会(WINA)の需要推計で追える。ただし推計は改訂されることがあり、メーカー出荷の確定実績でもないため、複数年の方向と企業側の現地販売実績を併せて読む。(世界ラーメン協会「世界の即席麺需要」)
海外主要企業
売上は比較対象の範囲を並べて示す。通貨は原通貨のままであり、円換算や異なる事業範囲を使った順位は本稿では示さない。
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| 康師傅〈康師傅控股〉 | 中国(ケイマン諸島で設立) | 2025年即席麺部門 RMB28,421.36 million。内部取引を含む部門値 | 中国の広域流通と即席麺・飲料の事業基盤 | 価格帯別の商品展開と製品構成の改善を推進。(康師傅控股「2025年通期決算公告」) | サンヨー食品の持分法適用会社。日本の自社事業規模は未公表。(サンヨー食品「2026年3月期の事業概況」) |
| 統一企業中国〈統一企業中國〉 | 中国・上海 | 2025年食品事業 RMB10,493.6 million。即席麺以外も含む | 湯達人等のブランドと中国販売網 | 小容量カップ等を展開し、食事場面を拡張。(統一企業中国「2025年年次報告書」) | 日本向け売上高・独立した展開計画は確認できず |
| インドフードCBP〈Indofood CBP〉 | インドネシア・ジャカルタ | 2025年連結 Rp74.85 trillion。乳製品等を含む | Indomie、インドネシアとアフリカ・中東等の生産販売基盤 | 2025年は連結売上高が3%増、原材料費の上昇でコア利益は4%減。(Indofood CBP「2025年通期決算発表」) | 日本向け事業規模は非開示 |
| 農心〈농심〉 | 韓国・ソウル | 2025年連結 KRW3,514.3 billion。菓子・飲料等を含む | 辛ラーメンと海外生産・販売網 | 輸出用工場整備、欧州での販売基盤拡充。(農心「Annual Report 2025」) | 農心ジャパンが商品を展開。(農心ジャパン「公式サイト」) |
| 三養食品〈삼양식품〉 | 韓国・ソウル | 2025年連結 KRW2,351,785 million。麺以外・物流等も含む | ブルダックを軸にした輸出型ブランド | 2025年下期に密陽第2工場が稼働。(三養食品「2025年事業報告書」) | 三養ジャパンがブルダック等を展開。(三養ジャパン「公式サイト」) |
三養食品の2025年連結売上は前年比36.1%増で、うち海外は41.0%増の1,883,911百万ウォンである。同社は輸出数量の増加、価格引上げ、海外法人の現地営業を主な増加要因に挙げている。ただし、韓国市場全体や日本事業の成長率とは異なる。(三養食品「2025年事業報告書」)
日本企業の位置と日本への波及
日清食品HDの2026年3月期海外売上収益は2,884億円、連結7,881億円の36.6%(計算)である。東洋水産では海外即席麺売上2,481.53億円が連結5,366.36億円の46.2%(計算)を占めるが、こちらは海外全事業比率ではなく海外即席麺の構成比である。二つの比率は定義を分けて比較する。(日清食品HD「2025年度 通期決算報告」) (東洋水産「2027年3月期 第1四半期 決算参考資料」)
直近動向では、東洋水産の2026年4〜6月海外即席麺売上は約404百万米ドル、前年同期約385百万米ドルから5%増である。同じ期間の円表示では16%増となり、為替によって見え方が変わる。日清食品HDも2026年4〜6月の連結増収を公表しているが、グループ全体の増収を米国即席麺だけの回復と解釈してはならない。(東洋水産「2027年3月期 第1四半期 決算参考資料」) (日清食品HD「2027年3月期 第1四半期決算短信」)
今後2〜3年の日本への影響として、分析上注目されるのは、韓国型の強い味・用途を持つブランド、少量から試せるサイズ展開、海外人気を小売の専用売場へ持ち込む手法である。対抗策は類似味の投入だけではなく、棚で比較された際の独自性と継続購入率を確かめることである。アジア向け海外展開では、現地の大衆価格市場と都市の高価格市場を別案件として評価し、工場投資より先に販路と受容価格を検証する。
外部環境と制度の変化
2026〜2030年の経営負担は、原料価格だけでなく、物流条件、栄養表示、輸出先の包装・認証要件から生じる。とくに包装や認証は完成品の輸出時だけの問題ではなく、原料、配合、包材の選定段階に影響する。次表の影響度と追い風・向かい風は、公開情報からの分析である。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 経済・原料 | 日本 | 輸入小麦政府売渡価格が主要5銘柄平均70,020円/トン、前期比12.0%上昇 | 2026年10月1日から | 大・向かい風。契約・在庫を通じ原料コストへ波及 | (農林水産省「輸入小麦の政府売渡価格の改定について」) |
| 法制度・物流 | 日本 | 特定荷主等への中長期計画・定期報告、特定荷主の物流統括管理者選任等。荷主の指定基準は取扱貨物重量9万トン以上 | 2026年4月1日施行 | 大・短期は対応負担、条件見直しには追い風 | (経済産業省「改正物流効率化法について」) |
| 表示・社会 | 日本 | 日本版包装前面栄養表示ガイドライン。任意の取組であり一律義務化ではない | 2026年2月26日公表 | 中・比較のしやすさに追い風。量目・栄養設計と訴求の整合が必要 | (消費者庁「日本版包装前面栄養表示ガイドラインの公表」) |
| 環境・包装 | EU | 包装・包装廃棄物規則(PPWR)適用。食品接触包装のPFAS制限等、リサイクル可能性の要件を段階導入 | 原則2026年8月12日適用開始。2030年に向け段階対応 | 大・対応費用は向かい風、適合包材の供給には追い風 | (欧州委員会「新たなEU包装規則の適用開始」) |
| 認証・通商 | インドネシア | PP40/2026で段階的適用を変更。外国由来の食品等はハラール認証義務の開始を2028年10月18日へ変更 | 2026年10月公表、輸入食品等は2028年10月18日開始 | 大・準備期間の延長は追い風。原料・製造・認証管理は引き続き必要 | (BPJPH「PP40/2026によるハラール認証義務の段階的適用の変更」) |
日本の物流制度では、一定規模の対象企業に法的義務が生じることと、中小を含む荷主が取引条件を見直す経営上の必要性を分けて見る。カップ麺のように容積が効く製品は、重量基準を下回っていても輸送制約から自由にはならない。商品別の積載量、納品先の待機時間、特売時の発注偏在を把握することが、制度対応を実際の供給改善につなげる。
包装前面の栄養表示は、即席麺の「一食」の見え方を変える可能性がある。小容量化による一包装当たりの減少と、配合を変えた栄養改善は別物であり、消費者が比較できる説明が必要になる。塩分等への配慮を訴求する場合も、商品単体の表示事実から疾病予防や治療の効果へ飛躍させない。
EU向けでは、日本向けと同じカップ・蓋・フィルムを使えるかを早めに判定する。耐油・耐水の性能、リサイクル適性、供給者から得る適合情報を並行して確認し、規制に合わせた材料変更で保存性を損なわないようにする。2030年関連の要件は項目別の適用条件・例外を精査し、全包装が同じ日に一律変更になると解釈してはならない。(欧州委員会「新たなEU包装規則の適用開始」)
インドネシアでは、2026年10月の制度変更を反映せずに旧予定を転載すると、事業計画の期限設定を誤る。外国由来の食品等の開始時期が変更されても、現地の中・大規模事業者向け食品等について既に適用されている義務とは別である。スープや具材の由来、製造場所、外国認証の承認関係を、販売する商品と取引形態に応じて確かめる。(BPJPH「PP40/2026によるハラール認証義務の段階的適用の変更」)
環境対応では業界団体も省資源・温暖化対策を自主行動計画に位置付けている。即席麺は常温で流通できる一方、製麺時の熱、油脂、容器、輸送の負荷が残る。容器の軽量化だけでなく、破損・返品・食品廃棄を含む全体の負荷を下げることが、原価と環境の両立につながる。(日本即席食品工業協会「環境対策自主行動計画」)
人材と生産性
即席麺専業の雇用・賃金を直接測る全国統計には限界があり、関連分類の値を使う場合は範囲を明示する。経営上の人材課題は採用人数だけでなく、工場の安定運転、品質保証、品種切替、海外での現地運営を支える技能の継承である。職種別の即席麺業界固有の不足人数や求人倍率は確認できない。
2025年経済構造実態調査の製造業集計では、個人経営を除く「めん類製造業」は1,561事業所、51,909人(2025年6月1日現在)である。これは袋麺・カップ麺工場だけの集計ではなく、生麺等を含む。同調査の2024年実績は新しい事業所母集団で集計されており、過去の経済センサスの値と単純に比較できない。2026年3月末の許可施設数とも範囲が異なり、両者の差を廃業や増設の件数として解釈できない。(経済産業省「2025年経済構造実態調査 製造業事業所調査 産業別統計表」)
賃金構造基本統計調査による2025年の食料品製造業・一般労働者は、きまって支給する現金給与額が月29.50万円、年間賞与その他特別給与額が63.71万円であり、年収換算は417.71万円となる。これは税引前の現金給与を年換算した比較指標であって、即席麺大手の正社員給与ではない。短時間労働者も対象外であり、採用予算には勤務形態、地域、交替勤務の条件を別途加える。(厚生労働省「令和7年賃金構造基本統計調査・一般労働者 産業中分類第1表」)
同調査の企業規模別値を同じ式で計算すると、食料品製造業の1,000人以上は474.79万円、10〜99人は356.57万円である。この差は企業規模に加えて職種・年齢等の構成差を含み、そのまま規模による賃金差の因果効果とはいえない。即席麺専業の賃上げ率をこの断面から算出することもできず、賃上げ計画には自社の採用辞退率、定着率、近隣工場の条件を併用する。(厚生労働省「令和7年賃金構造基本統計調査・一般労働者 産業中分類第1表」)
技能面で優先度が高いのは、配合や気候の変動が麺の状態に及ぼす影響を読める製造担当、設備停止を短くする保全担当、表示と製造実態を照合する品質保証担当である。これらは工程特性から分析上抽出した重点職種であり、全国的な欠員統計で順位付けしたものではない。多品種化するほど、熟練者が交替時に引き継ぐ条件も増える。
蒸熱・乾燥・揚げ工程を持つ工場では、暑熱対策が安全と稼働の両方に関わる。2025年6月1日施行の改正労働安全衛生規則は、WBGT28度以上または気温31度以上の場所で連続1時間以上または1日4時間を超えて行われる見込みの作業を対象に、報告体制の整備、悪化防止の措置と手順の作成、関係作業者への周知を求めている。外国人を含め、異常を感じた時に作業を止めて伝えられる手順を、教育記録と現場の訓練で確かめる。(厚生労働省「労働安全衛生規則の一部を改正する省令の施行等について」)
即席麺単独の付加価値生産性や国際比較は確認できない。自社では、良品一食当たりの作業時間、品種切替、停止、廃棄を同じ工程条件で比べ、高価格品への構成変化と工程改善を分けて見る。
2030年に向けたシナリオ
2030年を左右する不確実性は、国内で値上げ後も再購買が維持されるかと、海外の販売網・生産能力が利益に結び付くかである。以下は分析にもとづく条件付きシナリオであり、市場規模の予測値ではない。公開統計から確率を推定できないため、発生確率の数値は本稿では示さない。
| シナリオ | 国内の価格・再購買 | 海外事業の採算 | 2030年の姿と起きる条件 | 可能性の見立て |
|---|---|---|---|---|
| 選別成長 | 値上げ後も定番需要を維持。一部で高付加価値化 | 強い地域で投資回収、弱い地域を修正 | 国内は商品数を抑えて利益を維持。海外は国別・価格帯別に成長。販売契約と能力増強が連動 | 基準に置く。数量の全面拡大を必要としない |
| 利益圧迫 | 低価格品への移行、販促費増で実質単価が伸びない | 棚落ち、増設先行、現地価格競争 | 金額売上を維持しても利益が減少。終売・設備再編・取引条件見直しが進む | 十分に備える。原料高と売場競争の同時発生が条件 |
| 国境を越えるブランド成長 | 特定用途・ブランドの再購買が伸びる | 現地流通とブランドが結び付き高稼働 | 地域の定番と輸出型ブランドが共存。商品開発・流通提携への投資が増える | 条件付きの上振れ。初回の話題化から定番化への移行が必要 |
国内需要が弱く海外だけが伸びる場合も、第一または第三のシナリオに部分的に含まれる。一方の成功を赤字事業の恒久的な補填理由とせず、事業別の投下資本と回収を点検する。
| 先行指標 | 確認する統計・発表 | 判断の使い方 |
|---|---|---|
| 国内の袋麺・カップ麺生産、小売金額推計 | 日本即席食品工業協会の定期統計・総会資料 | 金額と数量の方向がずれたら、値上げ・構成変化・在庫を分けて確認。(日本即席食品工業協会「2026年度 定時総会資料」) |
| 国別の世界需要 | WINA需要表 | インド、米国、中国等を個別に追い、改訂履歴も保存。(世界ラーメン協会「世界の即席麺需要」) |
| 国内・海外セグメント利益、数量、現地通貨売上 | 日清食品HD・東洋水産の四半期資料 | 円換算の増収と現地の実質成長を区別。(日清食品HD「2027年3月期 第1四半期決算短信」) (東洋水産「2027年3月期 第1四半期 決算参考資料」) |
| 原料価格改定と製品価格改定 | 農林水産省、メーカー公式発表 | 原料と売価の反映時差、数量の変化を点検。(農林水産省「輸入小麦の政府売渡価格の改定について」) (東洋水産「2026年3月期 決算説明会資料」) |
| 包装・認証の実施細則と期限 | 欧州委員会、BPJPH | 長納期の包材変更・認証取得を売上計画に先行させる。(欧州委員会「新たなEU包装規則の適用開始」) (BPJPH「PP40/2026によるハラール認証義務の段階的適用の変更」) |
先行指標が悪化した時の対応も事前に決める。国内では値上げ後の継続購入と棚の維持を確認し、海外では現地通貨で販売が伸びないまま在庫や能力が増える状態を警戒する。具体的な停止・追加投資の基準は、公開された業界平均ではなく自社の資金負担と販路の確度に合わせて設定する。
経営・企画部門への示唆
即席麺の国内事業は、数量が横ばいのまま単価で金額を伸ばしてきた。2022年度から2025年度に生産は59.91億食から59.05億食へ減ったが、小売金額推計は7,140.71億円から7,864.08億円へ約10%増え、1食当たりでは約119円から約133円へ上がった(計算)。今後3年の分かれ目は、この単価上昇を利益に変えられるかと、海外で為替を除いた成長を確保できるかである。以下の評価と提言は、本文の統計と決算から導いた分析である。
立場別の戦略の選択肢
| 立場 | 取るべき選択肢 | 結びつく本文のデータ・事例 | 避けるべき打ち手 |
|---|---|---|---|
| 大手 | 国内は価格改定品と据置き品の役割を価格帯ごとに分け、改定後の数量と販促控除後の利益を品目別に追う。海外は現地通貨と為替影響を除く成長率を投資の基準にし、主要小売との取引継続を増設の前提にする | 東洋水産は2026年7月にカップ麺の希望小売価格を4〜11%改定し、袋麺は据え置いた。同社の2026年4〜6月の海外即席麺はドル建てで5%増、円建てで16%増である | 円建ての増収を現地の実力と見て能力を先行増設すること。新商品の追加で定番の棚を自ら削ること |
| 中堅・中小 | 全国の総合品ぞろえで大手と競わず、製法や地域の味を持つ品種に生産と販促を集中する。業務用OEMは稼働の下支えにとどめ、価格改定の条項がない受託を増やさない | マルタイの2026年3月期は棒ラーメンが金額8.2%増の一方、カップ麺は5.5%減で、業務用OEMも減った。協会統計では2025年度の袋麺生産が3.3%減っており、品種の総量と個社の商品軸の動きは一致しない | 2026年10月期の小麦政府売渡価格12.0%上昇を受けた価格判断を、大手の動きを待って先送りすること |
| 新規参入を考える企業 | 完成品で全国の定番棚を狙うより、輸入ブランドの限定売場か、包材・具材・認証対応など大手の課題を解く供給側から入る | 麺類製造業の許可施設は改正法で7,462あり、許可は参入障壁にならない。三養食品は2025年に連結売上を36.1%伸ばした。EUでは2026年8月から食品接触包装のPFAS制限、2030年からリサイクル可能性の要件が適用される | 配荷先が決まる前に量産工場を建て、固定費を抱えること |
3つの立場に共通して、1食当たりの小売単価と販促控除後の粗利益を品目別に同じ表で並べると、値上げの効果が数量減と販促で消えていないかが見える。カップ麺は容積が積載を制約するため、品目を絞ることは工場の切替だけでなく、改正物流効率化法で求められる荷待ち・積載の改善にも効く。インドネシアでは外国由来の食品のハラール認証義務が2028年10月18日に始まるため、同国で輸入品を売る企業は、スープや具材の由来確認と認証取得を2027年度中に終える計画が必要になるというのが、公開情報からの分析である。
通説と異なる見方
第一に、「国内は売上を保てれば利益も保てる」とは限らない。日清食品HDの2026年3月期の国内即席めんは、売上収益が2.1%増えた一方、コア営業利益は2.8%減った。マルタイも売上高0.5%減に対し営業利益は13.3%減であり、売上より利益の落ち方が大きい。規模の異なる2社で同じ形が出ている。分析では、原材料や物流などの費用上昇を価格と商品構成で吸収しきれておらず、利益を戻すには品目数の整理と稼働の改善を価格改定と同時に進める(日清食品HD「2025年度 通期決算報告」)。
第二に、「海外は数量の伸びる国で稼ぐ」とは限らない。最大市場の中国で、康師傅の2025年の即席麺部門の売上は前年並みだったが、売上総利益率は1.1ポイント上がり、同社は少量規格がスナック売場で2桁成長したと説明している。統一企業中国も食品事業の売上を5.0%伸ばし、2025年5月に「湯達人」の小容量カップを発売した。数量が伸びにくい市場でも、価格帯と食事場面の組合せで売上と利益は動く。分析では、海外投資は国別の需要量より、どの売場のどの場面を取るかで判断するのが妥当であり、この点は国内の価格帯の設計とも共通する(康師傅控股「2025年通期決算公告」、統一企業中国「2025年年次報告書」)。
公開情報ではわからないこと
- 値上げ後の需要の行き先。協会の統計は生産量と小売金額の推計であり、購入頻度を減らしたのか、他社品やPBへ移ったのか、冷凍麺や惣菜へ移ったのかは分からない。確認方法:ID-POSや購買パネルで改定品と据置き品の再購入率を追い、離脱した世帯への面談で価格、量目、味のどれが理由かを聞く。
- 販促費と取引条件。小売金額推計とメーカー売上の差に、リベート、販促費、物流費がどれだけ含まれるかは公開されていない。確認方法:小売本部のバイヤーと卸への面談、自社の請求・控除明細の品目別分析。
- 品種切替と終売の損失。工場ごとの切替回数、専用包材の廃棄、短時間停止の時間は開示されない。確認方法:自社工場の生産記録の分析、委託先の現場観察、同じ品種での試験生産。
- 海外の実売と配荷。需要推計と企業の円建て売上からは、国別の店頭価格、配荷店数、競合の価格帯は分からない。確認方法:現地の店頭価格と棚の調査、代理店・小売への面談、現地通貨での月次販売データの入手。
- 提携・買収で確かめる論点。対象企業の売上が特定の小売や業務用OEMにどれだけ依存し、価格改定、最低ロット、棚落ち時の在庫負担が契約にどう定められているか。持分法で出資する関係では、意思決定権と配当方針も開示からは読めない。確認方法:主要取引先への聞き取り、契約書と請求明細の確認、株主間契約と取締役会規程の確認。
出典
統計は官公庁・業界団体、企業情報は各社の公式資料を基本とした。本文中にリンクした資料を以下にまとめる。
- 日本即席食品工業協会「2026年度 定時総会資料」(2026年6月8日)
- サンヨー食品「2026年3月期の事業概況」(2026年6月30日)
- 世界ラーメン協会「世界の即席麺需要」(公表日・改訂日は未確認。2026年11月5日はメンテナンス中で閲覧できず)
- 東洋水産「セグメント情報」(公表日記載なし、2026年11月5日閲覧)
- 農林水産省「輸入小麦の政府売渡価格の改定について」(2026年9月9日)
- 経済産業省「改正物流効率化法について」(2026年11月5日閲覧)
- 欧州委員会「新たなEU包装規則の適用開始」(2026年8月11日)
- BPJPH「PP40/2026によるハラール認証義務の段階的適用の変更」(2026年10月24日)
- 日清食品「NISSIN AI-chat」(公表日記載なし、2026年11月5日閲覧)
- 日清食品HD「水資源」(公表日記載なし、2026年11月5日閲覧)
- Highspring「Nissin FoodsとBlue Yonderの需給計画導入」(2026年7月22日)
- 厚生労働省「2025年度衛生行政報告例・食品衛生第3表-1」(2026年10月27日)
- 厚生労働省「2025年度衛生行政報告例・食品衛生第2表-1」(2026年10月27日)
- 経済産業省「2025年経済構造実態調査 製造業事業所調査 産業別統計表」(2026年7月29日)
- 厚生労働省「令和7年賃金構造基本統計調査・一般労働者 産業中分類第1表」(2026年3月24日)
- 日清食品HD「2025年度 通期決算報告」(2026年5月13日)
- マルタイ「2026年3月期 決算短信」(2026年5月13日)
- ネスレ「IBMとのAIを活用した持続可能な包装研究」(2025年7月3日)
- 日清食品HD「安全・安心」(公表日記載なし、2026年11月5日閲覧)
- Microsoft「日清食品グループのAzure OpenAI Service導入事例」(2024年3月21日)
- Blue Yonder「拠点一覧」(公表日記載なし、2026年11月5日閲覧)
- 日清食品HD「AI基本方針」(2026年9月30日)
- 日清食品HD「統合報告書・CFOメッセージ」(公表日記載なし、2026年11月5日閲覧)
- 東洋水産「2026年3月期 決算説明会資料」(2026年5月15日)
- 東洋水産「海外即席麺事業」(公表日記載なし、2026年11月5日閲覧)
- エースコック「会社概要」(公表日記載なし、2026年11月5日閲覧)
- 日清食品HD「株式会社セリア・ロイルの株式取得(子会社化)に関するお知らせ」(2025年12月25日)
- 康師傅控股「2025年通期決算公告」(2026年3月23日)
- 統一企業中国「2025年年次報告書」(2026年4月27日)
- Indofood CBP「2025年通期決算発表」(2026年3月30日)
- 農心「Annual Report 2025」(2026年公表、2026年11月5日閲覧)
- 農心ジャパン「公式サイト」(2026年11月5日閲覧)
- 三養食品「2025年事業報告書」(2026年3月18日)
- 三養ジャパン「公式サイト」(2026年11月5日閲覧)
- 東洋水産「2027年3月期 第1四半期 決算参考資料」(2026年7月31日)
- 日清食品HD「2027年3月期 第1四半期決算短信」(2026年8月4日)
- 消費者庁「日本版包装前面栄養表示ガイドラインの公表」(2026年2月26日)
- 日本即席食品工業協会「環境対策自主行動計画」(2025年1月23日改正)
- 厚生労働省「労働安全衛生規則の一部を改正する省令の施行等について」(2025年5月20日、基発0520第6号)
- 日清食品HD「IRカレンダー」(2026年11月5日閲覧)
