エグゼクティブサマリー
菓子業界は、値上げで市場金額が拡大する一方、購入数量と原料供給を維持する力が利益を分けるブランド製造業である。2026年11月時点の経営課題は、価格改定を実施することから、その後も顧客に買われ続ける商品・容量・販路をつくることへ移っている。
要点
- 市場の金額成長と数量は分かれている。 2025年の国内小売金額は4兆996億円、前年比5.7%増だが、生産数量は196万8,100トン、0.8%減である。売上の伸びをそのまま需要量の増加とみなした設備投資は適切でない。(全日本菓子協会「2025年菓子統計」)
- 品目別の構造を見なければ競争を読み違える。 チョコレートは小売金額7,105億円、12.6%増に対し、生産数量は9.0%減った。全国ブランドが競うチョコレート・スナックと、地域・店舗の価値が大きい和洋生菓子を分け、名目増収と収益改善を分けて見る。(全日本菓子協会「2025年菓子統計」)
- 海外でも値上げと数量の弱さが併存し、再編が進む。 リンツ、ネスレの決算は価格寄与と数量面の弱さを示す。マースによるKellanova、フェレロによるWK Kelloggの取得は別の取引であり、菓子と隣接食品の販路・ブランドを組み合わせる動きである。(リンツ「2025年決算」/ネスレ「2025年決算」/マース「Kellanova買収完了」/フェレロ「2024/2025年度決算」)
- 制度対応は商品・調達設計の一部になる。 国内ではカシューナッツの表示変更、取適法、物流効率化法への対応、EU向けでは森林減少と包装への対応が必要である。原料仕様、包材、契約、納品条件を部門横断で見直すことが、供給継続に直結する。(消費者庁「2026年4月アレルゲン通知」/公正取引委員会「取適法リーフレット」/農林水産省「物流効率化法」/欧州委員会「EUDR」/欧州委員会「PPWR適用開始」)
- AIは実用例のある工程から投資する段階である。 画像検査、需給・利益計画、焼成制御には公表事例がある。生成AI、画像判定、自律機械を区別し、誤排除、廃棄、切替、欠品の改善で評価する。(YE DIGITAL「ロッテ導入事例」/カルビー「C-BOSS本格稼働」/ユーハイム「THEO公式サイト」)
経営・企画部門への示唆
- 大手は、チョコレートで原料安の局面に来る値下げ・増量・販促の要求に備え、価格帯ごとの改定の戻し方と在庫の消化時期を先に決める。塩味スナックなど隣接領域の取得は、自社の配荷網と工場に載る品目に限る。
- 中堅・中小は、和生菓子・米菓で遅れた価格転嫁を、2026年の店頭価格の上昇を機に根拠を示して進める。30〜99人の工場の1人当たり付加価値は300人以上の6割であり、量販で大手を追うより製法と地域性を絞る。
- 新規参入は、グミのように数量が伸びる品目ほど参入と増産で値上げが通りにくいことを前提に、自社ブランドより受託製造、承継を考える工場の取得、包材・検査・物流など工程の制約を解く側から入る。
業界データまとめ
国内菓子市場は金額で拡大しているが、数量は減少している。以下は2026年11月5日までに確認した公表資料であり、年次市場統計は2025年実績、雇用・賃金はそれぞれの最新公表系列である。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 国内菓子の小売金額4兆996億円。全日本菓子協会による推定値であり、メーカー売上高ではない | 2025年 | 全日本菓子協会「2025年菓子統計」 |
| 市場の伸び | 同じ小売金額系列で前年比+5.7%。前年は3兆8,785億円 | 2025年 | 全日本菓子協会「2025年菓子統計」 |
| 事業者数 | 菓子製造業の許可営業施設:改正食品衛生法による12万5,357施設、旧法による「菓子(パンを含む。)製造業」3万4,875施設。パン・製造小売を含み、企業数ではない。参考として、製造業の統計では菓子4細分類(下の従業者数と同じ範囲)が3,562事業所(2025年6月1日現在、個人経営を除く、計算) | 2026年3月31日現在(2025年度末) | 厚生労働省「2025年度衛生行政報告例・新法」 厚生労働省「2025年度衛生行政報告例・旧法」 経済産業省「2025年経済構造実態調査 製造業事業所調査」 |
| 従業者数 | 16万5,424人(計算)。産業細分類「0972 生菓子製造業」「0973 ビスケット類・干菓子製造業」「0974 米菓製造業」「0979 その他のパン・菓子製造業」の合計。パン製造業と個人経営を含まない | 2025年6月1日現在 | 経済産業省「2025年経済構造実態調査 製造業事業所調査」 |
| 平均年収 | 417.71万円(計算)。中分類「食料品製造業」の一般労働者、男女計、企業規模計10人以上。菓子専業の値ではない | 2025年調査 | 厚生労働省「2025年賃金構造基本統計」 |
| 菓子生産数量 | 196万8,100トン(前年比−0.8%)。国内生産の重量であり、販売個数ではない | 2025年 | 全日本菓子協会「2025年菓子統計」 |
| チョコレート生産数量 | 21万736トン(前年比−9.0%)。同品目の小売金額は7,105億円、+12.6% | 2025年 | 全日本菓子協会「2025年菓子統計」 |
| 菓子輸出額 | 505億円(前年比+6.0%、協会の億円表示)。協会が選定した貿易統計品目の合計であり、国内小売市場と定義が異なる | 2025年 | 全日本菓子協会「2025年菓子統計」 |
年収は月額29万5,000円×12+年間賞与その他特別給与額63万7,100円による計算である。許可施設、産業分類別従業者、協会推定市場は母集団が異なるため、相互に割って企業規模や生産性を算出しない。市場金額の増加率と生産重量の減少率の差は、価格・容量・商品構成・流通構成などの影響を含み、純粋な値上げ率ではない。
AI・フィジカルAIの影響と経営の打ち手
菓子業界では、外観検査や需給計画の高度化が既に実用段階にあり、焼成状態を認識して機械を動かすフィジカルAIも個別工程で導入されている。投資判断では、生成AIによる文章業務、画像判定・最適化、自律機械制御を区別し、歩留まり、欠品、廃棄、工程制約のどれを改善するかを先に決める。
工程別の影響
共通工程は「原料調達→商品設計→製造・加工→検査・包装→需給・物流→販売」である。時期は2026年11月を起点とする、公開情報からの分析にもとづく普及見通しであり、「データ・IoT」には非生成型の画像判定・最適化も含む。
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 原料調達 | ばれいしょ収量・歩留まりを制約として原料配分を比較する | データ・IoT | 実用(導入事例あり) | 2年以内 | カルビーC-BOSS。カルビー「C-BOSS本格稼働」 |
| 商品設計 | 包装材料候補を生成し、実験対象を絞る | 生成AI・AIエージェント | 実証中 | 3〜5年 | ネスレとIBMの材料研究。商用包装への一律採用ではない。ネスレ「IBMとの包装材料研究」 |
| 製造・加工 | 焼き色を認識し、層ごとの焼成を制御する | フィジカルAI | 実用(導入事例あり) | 3〜5年 | ユーハイムのバウムクーヘン焼成機THEO。ユーハイム「THEO公式サイト」 |
| 検査・包装 | 菓子の欠け・割れや大福の形状不良を画像から判定する | データ・IoT | 実用(導入事例あり) | 2年以内 | ロッテ、榮太樓總本鋪の導入例。YE DIGITAL「ロッテ導入事例」/TechSword「榮太樓總本鋪 導入事例」 |
| 検査・包装 | 形状の異なる袋・箱を認識して取り出し、詰め合わせる | フィジカルAI | 構想段階 | 3〜5年 | ABBの一般用途AIピッキングを菓子へ応用する見立て。国内菓子の当該導入は未確認。ABB「Robotic Item Picker」 |
| 需給・物流 | 工場能力・物流費を含め、販売計画ごとの利益を比較する | データ・IoT | 実用(導入事例あり) | 2年以内 | カルビーC-BOSS。カルビー「C-BOSS本格稼働」 |
| 販売 | ブランド方針に沿った広告案・販促素材の作成を支援する | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | モンデリーズとAccenture・Publicisの基盤。モンデリーズ「生成AI基盤」 |
業務はどう変わるか
第一に、販売計画を積み上げて生産を調整する業務が、原料と設備の制約から利益を比較する業務に変わる。 カルビーはC-BOSSを2026年7月に全部門で本格稼働させると公表した。ばれいしょの収量、工場能力、輸送費などを組み合わせるため、原料不足時にどの品種・容量・配送先を優先するかを検討できる。これは導入済みの計画支援であり、販売価格や製造指示を無人で確定するAIエージェントの実現を意味しない。(カルビー「C-BOSS本格稼働」)
第二に、外観検査は「人が全数を見続ける」仕事から「判定基準と例外を管理する」仕事へ移る。 ロッテ狭山工場は2019年12月にYE DIGITALの画像判定を導入し、チョコレート菓子等を生産する同工場で、半製品段階の欠け・割れの判別に用いている。榮太樓總本鋪の黒豆大福では、TechSwordの事例に形状不良を検知してブザーで知らせる仕組みが示されているが、画像で警報を出すことと、機械が自律的に不良品を取り除くことは別である。(YE DIGITAL「ロッテ導入事例」/TechSword「榮太樓總本鋪 導入事例」)
原料や温湿度で見た目が変わる菓子では、良品の誤排除にも注意が必要である。検出率に加え、誤排除量、見逃し、再検査時間を追い、金属検出や微生物管理は別の品質保証工程として維持する。
第三に、熟練者の手加減を、観測可能な状態と制御条件に分解する業務が増える。 ユーハイムのTHEOはバウムクーヘンの焼成状態を画像で捉え、職人の焼き方を学習した制御を行う実用例である。2026年1月には、導入を検討する顧客向けのショールーム兼トレーニング施設を本社に開設すると発表したが、これを全菓子工場の無人化と読み替えることはできない。製品形状と工程が限定され、洗浄・仕込み・原料補給まで含めた省人化効果は別に検証する。(ユーハイム「THEO公式サイト」/ユーハイム「THEOのショールーム兼トレーニング施設の開設発表」)
第四に、生成AIはレシピの最終決定より、情報探索と素材作成の前工程に入りやすい。 カルビーの社内生成AI活用には、文書検索、翻訳、専門情報の調査などの事例がある。モンデリーズは広告制作等を支援する生成AI基盤を公表しており、国内の知識検索と海外のブランドコンテンツ制作はともに実用例として参照できる。両社の取り組みから菓子業界全体の人員削減率を推計することはできない。(ソフトバンク「カルビー導入事例」/モンデリーズ「生成AI基盤」)
ネスレとIBMの包装材料研究は、生成候補を実験で確かめる段階である。菓子の保存に必要な防湿・酸化防止・シール性、食品接触適合性は別途検証が必要であり、材料提案だけで採用を決められない。(ネスレ「IBMとの包装材料研究」)
AI・ロボットの主要プレイヤー
「日本での展開」は記載技術の範囲を指す。「未展開」は当該用途の国内導入を、確認した公表資料で確認できないという意味である。
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| カルビー | 日本 | C-BOSS、社内生成AI | 原料・供給計画、社内知識活用 | 展開済み。自社で活用。カルビー「C-BOSS本格稼働」/ソフトバンク「カルビー導入事例」 |
| ソフトバンク | 日本 | 法人向け生成AI環境 | カルビーの生成AI活用を支援 | 展開済み。国内導入事例。ソフトバンク「カルビー導入事例」 |
| YE DIGITAL | 日本 | MMEye | ロッテの菓子外観検査(欠け・割れ) | 展開済み。国内工場に導入。YE DIGITAL「ロッテ導入事例」 |
| TechSword | 日本 | 画像認識基盤 | 榮太樓總本鋪の大福検査 | 展開済み。国内導入事例。TechSword「榮太樓總本鋪 導入事例」 |
| ユーハイム | 日本 | THEO | バウムクーヘンの認識・焼成制御 | 展開済み。国内で提供・活用。ユーハイム「THEO公式サイト」 |
| ABB | スイス | AIピッキング、食品用ロボット | 包装後の搬送・把持、食品工程へのロボット適用 | 展開済み。国内向け食品事例あり。ただし表の混載AI把持とは区別。日本ロボット工業会「食品分野のロボット導入事例」/ABB「Robotic Item Picker」 |
| ネスレ | スイス | IBMと進める生成AI材料研究 | 包装材料候補の探索 | 未展開。当該研究成果の日本での商用採用は未確認。ネスレ「IBMとの包装材料研究」 |
人材・収益・競争への影響
縮小しやすいのは、同じ外観を見続ける検査、定型資料作成、計画の転記である。一方で、良否データの整備、設備保全、食品衛生と機械安全を両立する工程設計、現場の例外対応は増えると考えられる。職人の仕事も消えるというより、焼成条件の言語化、官能評価、原料変動時の基準更新へ比重が移る。
利益への効果は、高価な原料の誤排除、切替損失、欠品の削減にも現れる。ただし、停止・清掃対応・再学習を含む総費用で評価すれば、少量多品種の工場では採算が合わない場合もある。
競争優位の源泉は汎用モデルの保有より、原料ロット、配合、温湿度、画像、官能評価、返品のデータをつなげられることにある。外部企業を使う場合は、レシピの再利用可否、学習への利用、画像の持ち出し、契約終了時のデータ返還を明確にする。包装表示・アレルゲン・広告表現は生成案を人が承認し、動作する機械には停止条件と人の介入方法を設ける。
経営者が実施すべき対策
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | カカオ・ナッツ等の誤排除損失が大きい品目から画像検査を試す | 共通 | 2年以内 | 良品廃棄と見逃しの抑制 | 季節・ロット別の良否画像、現行検査との並行評価 |
| 高 | 原料制約、ライン能力、販促条件をSKU別損益につなぐ | 大手 | 2年以内 | 増収と利益の乖離を早期に把握 | 配賦ルール、歩留まり、運賃、販売控除の整合 |
| 高 | アレルゲン・表示仕様の検索を承認済み文書に限定する | 共通 | 2年以内 | 旧仕様の参照、転記漏れの低減 | 有効日・改訂履歴、品質部門の最終承認 |
| 中 | 焼成条件の暗黙知を一製品・一工程から記録する | 中堅・中小 | 2年以内 | 技能継承と品質ばらつきの低減 | 撮影位置、照明、温度記録、職人による正解付け |
| 中 | 混載把持は包装済み商品から検証する | 共通 | 3〜5年 | 詰め合わせ・包装工程の負担軽減 | 破損限界、滑り、包装変更時の再試験 |
| 中 | 海外販促素材の生成と現地承認を一つの工程にする | 大手 | 2年以内 | 多言語展開の手戻り削減 | 商標・栄養表示・広告規制の国別管理 |
| 中 | 稼働後の再学習・清掃・保全費を投資審査に入れる | 共通 | 2年以内 | 試験成功後の採算悪化を防ぐ | 現場の保守担当、復旧時間、代替運転手順 |
よくある失敗は、冬の画像だけで夏の製品を判定させること、検査精度だけを評価して良品廃棄を見ないこと、固定動作のロボットを「自律化」と扱うことである。また、生成AIの回答をそのまま原材料表示や海外向け広告へ流す設計は避ける。
業界の定義と市場構造
菓子業界は、チョコレート・スナックの全国ブランド市場と、和洋生菓子・贈答品の地域市場が重なる複合産業である。2025年の市場拡大は全品目で同じ需要増を意味せず、特にチョコレートでは金額と数量が逆方向に動いている。
対象は全日本菓子協会の菓子分類を基本とし、飴、チョコレート、ガム、ビスケット、米菓、スナック、和洋生菓子等を含む。パン、アイスクリーム、飲料、主食用食品は市場規模から除外するが、企業比較では同じ会社が扱う隣接事業として必要な範囲で触れる。協会分類の「せんべい」は小麦粉せんべいであり、米を使うせんべい・あられは「米菓」である。(全日本菓子協会「2025年菓子統計」)
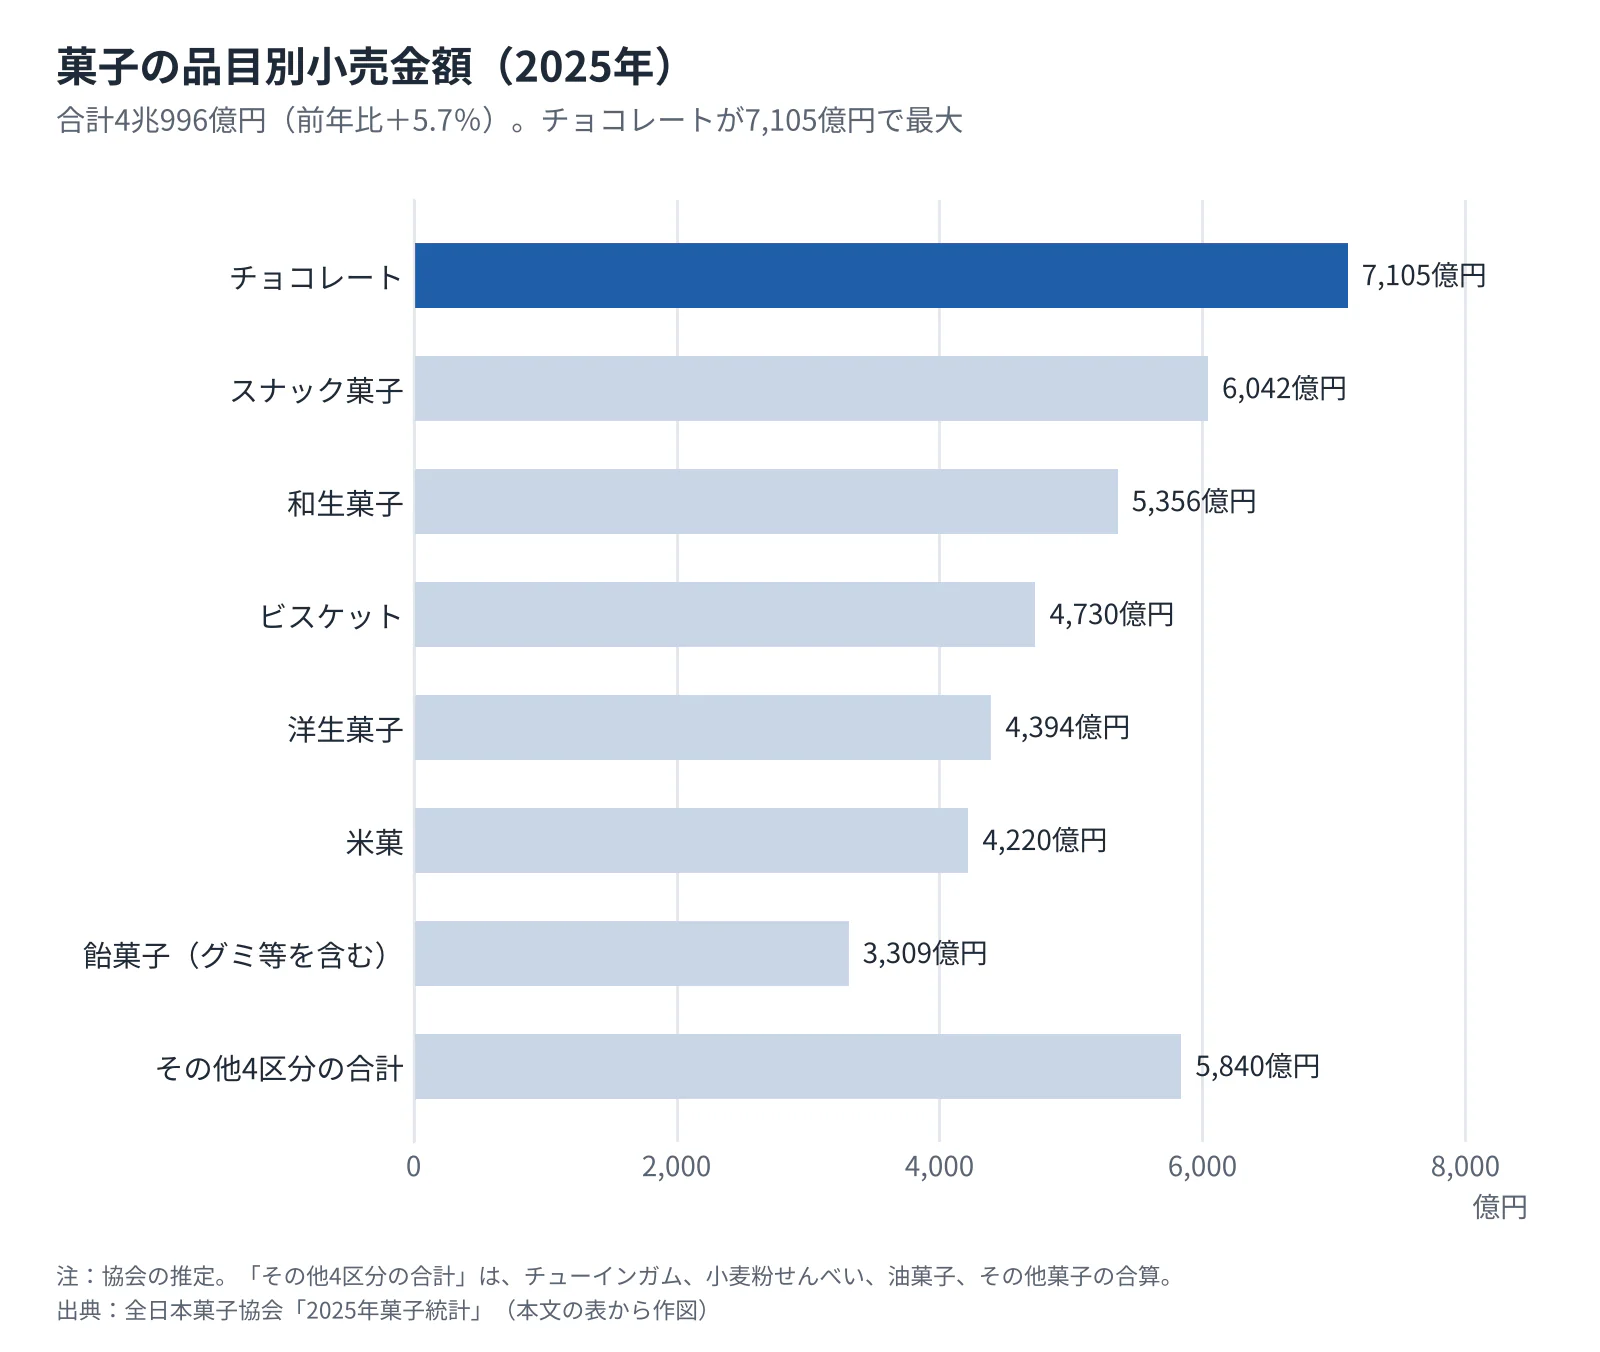 タップすると拡大して見られます
| 品目 | 2024年小売金額 | 2025年小売金額 | 2025年金額前年比 | 2025年生産数量前年比 |
|---|---|---|---|---|
| チョコレート | 6,312億円 | 7,105億円 | +12.6% | −9.0% |
| スナック菓子 | 5,817億円 | 6,042億円 | +3.9% | −0.1% |
| 和生菓子 | 5,150億円 | 5,356億円 | +4.0% | −1.7% |
| ビスケット | 4,410億円 | 4,730億円 | +7.3% | 0.0% |
| 洋生菓子 | 4,332億円 | 4,394億円 | +1.4% | −0.2% |
| 米菓 | 4,165億円 | 4,220億円 | +1.3% | −0.6% |
| 飴菓子(グミ等を含む) | 3,142億円 | 3,309億円 | +5.3% | +1.9% |
| その他4区分の合計 | 5,457億円 | 5,840億円 | +7.0%(計算) | 合算値は掲載しない |
| 合計 | 3兆8,785億円 | 4兆996億円 | +5.7% | −0.8% |
出典は全行とも協会推定である。「その他4区分」はチューインガム、小麦粉せんべい、油菓子、その他菓子の合算であり、元表に別掲された半生菓子は含まない。(全日本菓子協会「2025年菓子統計」)
市場の上流には砂糖、小麦粉、カカオ、油脂、乳原料、米、ばれいしょ等の調達があり、中流には配合・成形・焼成・乾燥・包装、下流には卸・量販店・コンビニ・専門店・通販がある。全国流通品では棚の獲得と安定供給、日持ちの短い生菓子では商圏と製造販売の近さが競争条件になる。したがって、全国メーカーの売上順位だけで業界全体の集中度を表すことは適切でない。
直近5年を読む際は、感染症期に変動した土産・贈答需要の回復と、その後の原材料高・価格改定を分けて見る。確認できる同系列では、小売金額は2023年の3兆6,835億円から2025年に拡大する一方、生産数量は199万6,702トンから196万8,100トンへ減少した。供給側ではカカオ高騰に伴う生産調整、需要側では価格・容量・付加価値による選択の変化が重なっている。(全日本菓子協会「2025年菓子統計」)
品目に日常用・自分への贅沢・贈答・特定食感という利用場面を掛け合わせる整理が有効と考えられる。同じチョコレートでも、大袋と百貨店の贈答品では許容価格、販路費、在庫リスクが異なる。
顧客と需要の特性
菓子の購買では、嗜好品としての手頃さと、気分転換・贈答の価値が同時に問われる。商品を別ブランドへ替える物理的な負担は小さく、値上げを受け入れた顧客でも購入頻度や容量を下げる可能性があるため、売上金額だけでは需要の強さを判定できない。
| 顧客・利用場面 | 購買の決め手 | 経営上の確認点 |
|---|---|---|
| 家庭の常備・分け合い | 総支払額、量、個包装、食べ慣れた味 | 一袋価格と一食当たり価格の両方、購入間隔 |
| 個人の間食・気分転換 | 味、食感、持ち歩きやすさ、新奇性 | 初回購入と反復購入を分け、限定品の定番化を判断 |
| 贈答・観光土産 | ブランド、地域性、外観、日持ち | 包装・接客・売場費を含む採算、繁忙期後の残品 |
| 栄養・成分を重視する層 | 成分表示、量、食べやすさ、信頼性 | 表示根拠と味の両立。疾病予防・治療を安易に訴求しない |
| 小売・卸・法人ギフト | 売場粗利、回転、供給確実性、規格 | 採用時の条件だけでなく返品・販促・納品条件を確認 |
上表は分析上の整理であり、顧客層の市場比率を推計したものではない。カンロは量販向けブランドに加え、「ヒトツブカンロ」とEC専用商品を展開し、日常購買とは異なる接点を設けている。(カンロ「事業内容」)
法人向けでは、通常は小売バイヤー・商品部がカテゴリー内での役割と販売条件を検討し、品質保証・物流部門が規格と納品対応を確認する。プライベートブランドでは、配合・包材・品質基準・供給数量の合意が加わる。採用後も棚替えや販促の結果を通じて継続が判断されるという営業仮説を置き、実際の決裁者と条件は取引先ごとに一次調査で確かめる。
価格感応度は、単純な高価格・低価格の二分では捉えにくい。値上げに対して購入をやめず、袋数を減らす、大袋へ移る、特売時にまとめて買うといった調整があり得る。チョコレートの小売金額増と生産重量減はその点検を促す材料であるが、協会統計だけで容量減、買い控え、原料不足の寄与を分解することはできない。(全日本菓子協会「2025年菓子統計」)
季節性にはバレンタイン、帰省・観光に加え、溶けやすさや配送温度も関係する。少子化への対応では成人の間食、小容量ギフトも調べ、安価な嗜好品だから景気に左右されないと決めつけず、購入者数と頻度を分けて追う。
バリューチェーンと収益構造
収益を左右するのは、調達・配合、設備を使い切る品目構成、売れ残りを抑える納品設計である。共通の工程別利益率は確認できず、企業の部門損益と費用変動から利益の所在を考える。
| 工程 | 役割・主な担い手 | 付加価値の源泉 | 収益を損なう要因 |
|---|---|---|---|
| 原料調達 | 農業者、商社、製粉・製糖・油脂・カカオ加工会社、メーカー調達部門 | 必要品質・数量の確保、原料規格の安定 | 不作、為替、調達集中、過剰在庫 |
| 商品設計 | 明治、森永製菓、カンロ等の開発部門、地域菓子店 | 味・食感・保存性と売価の両立 | 原料代替による味の変化、開発品の短命化 |
| 製造・加工 | カルビー、ブルボン、亀田製菓等、委託工場 | 量産時の再現性、歩留まり、製造速度 | 切替・清掃、停止、少量多品種による稼働低下 |
| 検査・包装 | メーカー、包材・包装機械会社 | 安全、鮮度、破損防止、商品価値の伝達 | 包材費、過剰包装、表示変更に伴う旧資材廃棄 |
| 需給・物流 | メーカー、菓子卸、食品卸、物流会社 | 在庫配置、温度管理、納品精度 | 荷待ち、積載率低下、賞味期限制約 |
| 販売 | 量販店、コンビニ、専門店、メーカー直販 | 接客、品揃え、立地、購買体験 | 販促費、販売控除、店舗費、返品・廃棄 |
表は各社の担当を限定するものではない。2025年生産金額2兆9,403億円と小売金額4兆996億円は評価段階が異なり、差額を「流通の利益」とみなすことはできない。(全日本菓子協会「2025年菓子統計」)
利益の所在を考える実例として、明治の2026年3月期カカオ事業は売上高1,868億円、営業利益152億円で、営業利益率は約8.1%である(公表億円値から計算)。国内は価格改定が原料高を吸収したが、海外では中国のカカオ原料高等が利益を圧迫した。売上増だけで原料高への対応成功とは判定できず、地域別の調達条件まで見る。(明治HD「2025年度決算」)
カルビーも同年度に増収となった一方、営業利益率は7.7%となり、前年度の9.0%から低下した。国内ではばれいしょ収量減、新工場稼働に伴う減価償却等が重なった。新設備が将来の能力を増やしても、立ち上げ期には原料供給と稼働率が利益を制約することを示す事例である。(カルビー「2026年3月期決算」)
ブルボンの2026年3月期は売上高1,203.03億円、営業利益74.96億円、利益率約6.2%である(計算)。製品、国内外比率、投資段階が異なるため、各社利益率をそのまま製法の優劣とみなすべきではない。(ブルボン「2026年3月期決算」)
原料・包材・労務・エネルギー・物流の統一的な費用比率は、確認した資料では確認できない。売上原価には労務費・償却等も含まれるため、原材料比率とは異なる。実務では歩留まり、包装速度、切替時間を商品別に置き、販売控除後の粗利を制約工程の稼働時間当たりで比較するとよい。
調達では、カカオの国際市況だけでなく、必要な品質を予定時期に引き取れるかが問題となる。ICCOの2026年8月公表推計では、2024/25カカオ年度の世界生産は473.3万トン、磨砕量は464.9万トン、需給余剰は3.7万トンである。需給余剰は損耗等を調整した定義であり、生産と磨砕の単純な引き算ではない。(ICCO「2026年8月統計」)
この統計だけで調達危機の終了とはいえない。同機関は2025/26年度の生産・磨砕推計の公表を一時見合わせており、メーカーの実際の購入価格は先行契約、為替、在庫評価にも左右される。分析では、調達先分散とレシピの選択肢を準備しつつ、品質を維持できる範囲で容量・配合・売価を同時に設計することが必要である。(ICCO「2026年8月統計」)
競争環境
菓子は全体を少数社が一様に支配する市場ではなく、品目別の全国ブランド競争と地域・贈答市場が同時に存在する。2026年時点では、単に価格改定を実施できることに加え、改定後の反復購入、原料確保、商品更新の採算を管理できることが競争条件になっている。
品目別の主要企業と戦略
| 品目・競争領域 | 国内の主な企業 | 公開情報から確認できる規模・特徴 | 比較すべき戦略上の違い |
|---|---|---|---|
| チョコレート・グミ | 明治 | 2026年3月期カカオ事業1,868億円。国内1,167億円、海外701億円 | カカオ事業にグミ等を持ち、国内と海外の利益構造も異なる。明治HD「2025年度決算」 |
| チョコレート・ガム・ビスケット | ロッテ | ガム、チョコレート、キャンディ、ビスケットを製造販売。アイス等も持つ | 菓子内の多品目展開。非上場企業で、公表売上高は2025年度3,548億円(海外拠点・グループ会社含む)。事業内容には菓子のほかアイスクリーム、健康食品等がある。ロッテ「会社概要」 |
| キャンディ・チョコレート・焼菓子 | 森永製菓 | 「ハイチュウ」を含むブランド群と米国事業 | 国内の多品目と、海外での特定ブランド拡大を分けて評価。森永製菓「早わかり森永製菓グループ」 |
| チョコレート・ビスケット | 江崎グリコ | 2025年12月期の栄養菓子事業659.50億円。海外事業は別区分 | 国内部門と海外売上を混ぜず、「ポッキー」等の地域展開を検討。江崎グリコ「2025年12月期 決算短信」 |
| スナック | カルビー | 2026年3月期連結3,401.51億円。うち海外886億円。国内売上の内訳はスナック2,342億円、シリアル301億円等(リベート等控除前) | 原料・工場・国内配荷の基盤と海外拡大。カルビー「2026年3月期決算」 |
| スナック | 湖池屋 | 日清食品HDが45.10%保有、2026年3月末時点 | 独自ブランドの展開と食品グループとの関係。完全子会社とは扱わない。湖池屋「株式情報」 |
| ビスケット・チョコレート・米菓等 | ブルボン | 2026年3月期連結1,203.03億円 | 焼菓子を中心とする商品群と製造設備の稼働。ブルボン「2026年3月期決算」 |
| 米菓・ライスクラッカー | 亀田製菓 | 2026年3月期連結1,380.52億円(前期比33.7%増)。海外事業等を含む全社値 | 国内米菓と北米事業の運営、海外事業構成の見直し。亀田製菓「2026年3月期 決算短信」/亀田製菓「北米事業再編に関する発表」 |
| 飴・グミ | カンロ | 「ピュレグミ」「カンデミーナ」、直営店「ヒトツブカンロ」、ECサイト「Kanro POCKeT」とEC専用商品 | 量販店向け反復購入と、直販での独自食感・体験価値。カンロ「事業内容」 |
表は代表企業の配置であり、順位ではない。同一範囲のデータがないため、CR3・CR5や、メーカー売上を小売市場で割ったシェアは本稿では示さない。
五つの競争要因
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存企業間の競争 | 強 | 全国流通品は棚と反復購入を争い、数量が減る中でも販促・新商品投入が続く。2025年の総生産数量は減少 | 強まる |
| 買い手の交渉力 | 強 | 小売・卸の採用と継続が販売量を左右する。贈答専門店や直販は交渉構造が異なる | 変わらない |
| 売り手の交渉力 | 強 | カカオ等の供給条件と原料高が企業利益に波及。明治の海外カカオ事業にも影響 | 変わらない |
| 新規参入の脅威 | 中 | 委託製造・直販で試売できる一方、全国供給には品質・設備・物流・棚獲得が必要 | 強まる |
| 代替品の脅威 | 強 | 消費者は別の菓子、パン、ナッツ、デザート等へ支出を振り替えられる | 強まる |
強さと方向は、公開情報からの分析である。数量・原料影響は公表資料によるが、交渉力は契約情報が乏しく定量化できず、贈答品と量販定番品でも異なる。(全日本菓子協会「2025年菓子統計」/明治HD「2025年度決算」)
直近3年の再編と隣接領域
亀田製菓は2025年、北米TH FOODSの完全子会社化とMary’s Gone Crackersの譲渡を進めた。海外売上の拡大だけでなく、得意な製法・販路への集中と運営体制の再構成を伴う動きである。(亀田製菓「北米事業再編に関する発表」)
カルビーは2025年に相模屋食料と米国Hodoに出資すると公表し、カルビーの出資比率は58%とした。Hodoは豆腐・植物性食品の事業であるため、菓子メーカー同士の統合とは異なる。一方で、競争の境界が袋菓子だけでなく、間食・軽食の選択肢へ広がることを示す。(カルビー「米国Hodoへの出資」)
成長品目への参入にも注意が必要である。ブルボンの2026年10月30日公表の中間決算では、ビスケット等が伸びる一方、グミについて競争激化の影響が示された。カテゴリーの人気が続いても、新規設備の稼働率や販促後の反復購入が伴わなければ、個別企業の利益には結びつかない。(ブルボン「2027年3月期中間決算」)
成功の鍵は四つである。第一は味と食感を量産時にも再現すること、第二は販売店の棚と購買習慣を維持すること、第三は原料変動に耐える配合・調達・売価設計、第四は海外で特定ブランドまたは製法の強みを再現することである。カルビーの原料・製造基盤、明治の国内外カカオ事業、カンロの量販と直販、亀田製菓の北米再編は、それぞれ異なる条件への取り組みとして見ることができる。(カルビー「2026年3月期決算」/明治HD「2025年度決算」/カンロ「事業内容」/亀田製菓「北米事業再編に関する発表」)
海外の動向と主要企業
海外では、チョコレートの値上げと数量の弱さ、菓子と塩味スナックをまたぐ大型再編が同時に進んでいる。日本企業の成長余地はあるが、海外売上の拡大をそのまま利益拡大とみなさず、現地原料、販路費、輸送温度、工場の稼働まで確かめる。
世界共通の範囲で日本の菓子全品目を比較できる市場統計は、確認した資料では確認できない。米国菓子協会は2025年の米国販売額をUSD 55 billionと公表しているが、主にチョコレート、キャンディ、ガム・ミントの市場であり、日本の協会統計に含まれるスナックや和洋生菓子全体とは一致しない。したがって、日本の世界市場比率や地域別市場シェアは本稿では示さない。(米国菓子協会「Confectionery sales climb to $55 billion in 2025」)
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| モンデリーズ・インターナショナル | 米国 | USD 38,537 million、2025年、全社 | ビスケット・チョコレート等の世界ブランド | 2025年は価格寄与の一方、数量・構成比が減少。モンデリーズ「2025年決算」 | オレオ、リッツ等。モンデリーズ・ジャパン「ビスケット」 |
| フェレロ | ルクセンブルク(イタリア発祥) | EUR 19.3 billion、2025年8月期、グループ | チョコレート、スプレッド、菓子ブランド群 | 2025年にPower Crunch、続いてWK Kelloggを取得。フェレロ「2024/2025年度決算」 | ロシェ、ヌテラ等。フェレロ「よくあるご質問」 |
| マース | 米国 | 菓子・スナックの比較可能な直近期売上高は未確認 | チョコレート・キャンディと塩味スナック | 2025年12月、Kellanova買収完了。マース「Kellanova買収完了」 | スニッカーズ等。マースジャパン「スナック」 |
| ハーシー | 米国 | USD 11,692.6 million、2025年、全社 | 北米のチョコレート・菓子、塩味スナック | 2025年にLesserEvilを買収し隣接分野を拡大。ハーシー「2025年決算」 | ブランド商品の販売、ライセンス商品。ハーシージャパン「HERSHEY’S」 |
| リンツ&シュプルングリー | スイス | CHF 5,915.8 million、2025年、全社 | プレミアムチョコレート、直営店 | 2025年は価格効果が成長を牽引。日本も伸長。リンツ「2025年決算」 | リンツの店舗・通販。リンツ&シュプルングリージャパン「公式サイト」 |
| ネスレ | スイス | CHF 8,696 million、2025年、Confectionery | キットカット等。食品全社売上とは区別 | 菓子の既存事業成長率+8.2%、価格寄与+8.8%。ネスレ「2025年決算」 | キットカット等を展開。ネスレ日本「キットカット」 |
リンツの2025年は価格寄与19.0%、数量・構成比−6.6%、既存事業成長率12.4%だった。ネスレの菓子も実質内部成長率は−0.7%であり、指標定義は異なるが値上げ後の数量が共通課題と読み取れる。(リンツ「2025年決算」/ネスレ「2025年決算」)
地域別の需要を示す代わりに企業の地域売上を使う場合も、区別が必要である。リンツの2025年の既存事業成長率は欧州15.3%、北米8.9%、その他地域11.7%だが、これは同社の価格・商品構成・販路の結果であり、各地域の菓子市場全体の伸びではない。日本は世界の量販ブランドだけでなく、プレミアム企業が店舗で顧客接点を築く市場でもある。(リンツ「2025年決算」)
日本企業では、カルビーの2026年3月期海外売上比率は26.0%である(886億円÷3,402億円、計算)。明治のカカオ事業は海外701億円、事業売上の37.5%となる(計算)が、事業全体が増収でも海外利益は減少した。森永製菓の「ハイチュウ」の米国展開、亀田製菓のライスクラッカー事業など、国内の総合品揃えより特定の製品・製法を海外へ移す戦略が確認できる。(カルビー「2026年3月期決算」/明治HD「2025年度決算」/森永製菓「早わかり森永製菓グループ」/亀田製菓「北米事業再編に関する発表」)
大型再編は共同調達、販売網、ブランド投資を通じ日本にも影響する。今後2〜3年、輸入商品の棚競争や国内企業との製造・販売提携が検討課題になるとみられる。ただし、個別の日本進出・買収計画が公表されたという意味ではない。(マース「Kellanova買収完了」/フェレロ「2024/2025年度決算」)
協会系列の輸出額は505億円だが、国内小売額と割って海外依存度とはしない。輸出、海外現地生産、訪日客の国内購買は異なり、海外戦略の成果指標も分けて見る。(全日本菓子協会「2025年菓子統計」)
外部環境と制度の変化
菓子メーカーに大きく効く制度変更は、原料の追跡、食品表示、包装、取引・物流の五つである。2026〜2030年は、対応の遅れが単なる管理費の増加だけでなく、輸出可能な商品や取引条件を制限する局面と考えられる。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 食品表示 | 日本 | カシューナッツを義務表示の特定原材料へ追加。ピスタチオは推奨表示対象へ追加 | 2026年4月1日。カシューナッツは2年間の経過措置 | 大・移行費用は向かい風、安全情報整備は信頼確保に寄与 | 消費者庁「2026年4月アレルゲン通知」 |
| 取引制度 | 日本 | 取適法施行。適用基準の拡充、協議に応じない一方的な代金決定等への対応 | 2026年1月1日 | 中・受託メーカーの交渉には追い風、発注側の実務負担は増加 | 公正取引委員会「取適法リーフレット」 |
| 物流制度 | 日本 | 一定規模以上の特定荷主に中長期計画、定期報告、物流統括管理者等の対応 | 2026年4月1日 | 大・対応費用は向かい風、荷待ち・非効率削減には追い風 | 農林水産省「物流効率化法」 |
| 森林・調達 | EU | EUDRに基づく対象商品の森林減少への対応、デューデリジェンス | 原則2026年12月30日、小規模・零細事業者は原則2027年6月30日 | 大・カカオ等の追跡情報確保は負担、対応供給者には取引機会 | 欧州委員会「EUDR」 |
| 包装・循環 | EU | 包装・包装廃棄物規則PPWR。包装削減・リサイクル設計等の要件を段階導入 | 原則2026年8月12日適用、2030年からの要件を含む | 大・包装改良費用は向かい風、適合包材の開発には追い風 | 欧州委員会「PPWR適用開始」 |
| 広告・健康政策 | 英国 | 対象となる健康面で望ましくない食品のテレビ等広告、オンライン有料広告を制限 | 2026年1月5日 | 中・対象商品の顧客獲得に向かい風。ブランド広告の適用除外等の規定あり | 英国政府「食品広告規制」 |
制度は企業規模、商品、取引形態等で適用が異なる。EUDRもすべての菓子に同じ義務を課すものではなく、対象原料・関税分類とEU域内事業者の役割を確かめる。(欧州委員会「EUDR」)
ナッツの表示変更では、表面の印刷だけを直しても対応は完結しない。複合原料の仕様書、委託工場、共通設備の使用状況、旧包材の残量、海外製品の日本語表示を同時に確かめる。消費者庁は経過措置期間中も可能な限り速やかな表示を求めており、新商品を優先して既存商品を放置する運用は避ける。(消費者庁「2026年4月アレルゲン通知」)
取適法は包材、委託製造、対象となる運送等に関係する。発注側は協議・回答の記録を残し、受託側は原料・労務・エネルギーの変化を説明できるようにする。(公正取引委員会「取適法リーフレット」)
物流効率化法の特定荷主の基準には年間取扱貨物重量9万トン以上という尺度がある。菓子は軽くても容積を使う商品が多いため、自社が指定対象でないことと物流負担が小さいことは同義ではない。納品頻度、ケース寸法、混載、検品・荷待ち時間の見直しを取引先と進め、売場の欠品抑制と配送回数の削減を両立させる。(農林水産省「物流効率化法」)
包装では、個包装を一律に削ればよいわけではない。防湿・酸化防止・配りやすさを失って食品廃棄が増えれば、包材削減だけの評価は不十分になる。EU向けには素材構成とリサイクル設計を確認し、国内では保存試験と消費者の使い方を合わせて、薄肉化、箱サイズ、包装単位を検討するのが実務的である。(欧州委員会「PPWR適用開始」)
英国の広告規制は、規則で定義された「健康面で望ましくない」食品・飲料に対象が限られ、ブランド広告の適用除外も設けられている。菓子の全広告を一律に禁止するものではなく、海外の販促費は対象商品の判定と使える媒体に応じて組む。(英国政府「食品広告規制」)
人材と生産性
菓子の人材課題は、製造作業者の確保と、品質・保全・切替を担う技能の継承を分けて見る。公的統計では菓子専業の賃金・生産性を同じ範囲で把握できないため、近接分類の数値を採用市場の参考とし、工場別・工程別の実績で改善を管理する。
従業者16万5,424人は2025年経済構造実態調査の菓子4細分類の合計であり、パン製造業と個人経営を含まない。製造小売も含む許可施設とは母集団が異なり、両者から平均従業員数は算出できない。(経済産業省「2025年経済構造実態調査 製造業事業所調査」/厚生労働省「2025年度衛生行政報告例・新法」/厚生労働省「2025年度衛生行政報告例・旧法」)
2025年賃金構造基本統計調査の食料品製造業では、一般労働者の月額給与29万5,000円と年間賞与等63万7,100円から、年収417.71万円と計算できる。月額給与には超過労働給与等を含み、賞与等は調査で把握する前年の支給額である。菓子業界の正社員に限定した値でも、短時間労働者を含む平均でもない。(厚生労働省「2025年賃金構造基本統計」)
菓子製造だけの職種別求人倍率は確認できず、不足度は定量化できない。以下は工程特性から見た、確保が必要な職務の整理である。
| 職務 | 菓子特有の難しさ | 生産性を高める管理項目 |
|---|---|---|
| 焼成・成形・調温の担当 | 原料・室温による食感、焼き色、結晶状態の変動 | 標準条件、立上げ時の良品率、技能の代替可能人数 |
| 設備保全・生産技術 | 包装機停止が前工程の仕掛品へ波及 | 故障時間、復旧時間、予備品、切替作業時間 |
| 品質保証・表示管理 | 複合原料、アレルゲン、委託先の仕様更新 | 仕様改訂の反映時間、照合漏れ、変更時の確認手順 |
| 生産管理・現場リーダー | 季節商品と定番品、短納期と段取りの衝突 | 残業、応援要員、計画変更回数、期限切れ廃棄 |
賃上げ余力は単価引上げだけでなく、繁忙期の残業、採用・教育のやり直し、不良・廃棄を減らすことで確保する。包装資材やアレルゲンの切替が多い工場では、売上の小さい品目を維持するための残業が利益を圧迫し得る。人員削減を先に決めず、品目数・製造日・受注締切を見直し、技能者が例外対応に追われない状態をつくることが重要である。
労働生産性の国際比較値は、付加価値と従業者の範囲をそろえた資料が、確認した資料には見当たらないため、本稿では示さない。社内では同じ製品群について、良品重量または良品袋数を実労働時間で割り、段取り・清掃・検査を含めて追う方法が有効である。ただし、重量だけでは高付加価値の小容量品を過小評価するため、付加価値額当たりの労働時間も併用する。
2030年に向けたシナリオ
2030年の不確実性は、原料の調達費・供給量が安定するかと、価格改定後も顧客の購入頻度を維持できるかの二つに集約できる。以下は分析にもとづく条件付きシナリオであり、市場規模の予測や発生確率の数値を提示するものではない。
| シナリオ | 原料費・供給 | 購入頻度・価格受容 | 2030年の業界像 | 成立条件と可能性の見立て |
|---|---|---|---|---|
| 基準:金額成長と数量停滞が併存 | 高水準で変動するが必要量は確保 | 値上げを受け入れつつ量・頻度を調整 | 売上拡大より商品構成・稼働率で利益差が開く。品目整理が進む | 2025年の金額・数量乖離が続く場合。中心に置くシナリオ |
| 上振れ:反復購入と海外展開が両立 | 供給安定、急騰が緩和 | 食感・品質・贈答価値への支払いが継続 | 原料費低下を商品投資・賃金へ回し、数量と利益を両立 | 再購入が確認され、現地供給も立ち上がる場合。企業・品目限定で十分あり得る |
| 下振れ:供給不安と購入減が重なる | 不作・為替・物流で再上昇 | 低価格品・他品目へ移行 | 稼働率低下と固定費負担が増し、委託・統合・撤退が増える | 原料不足と値上げ後の数量減が連続する場合。排除できない |
基準シナリオでは、チョコレートの金額増が数量回復を伴うか、グミの成長が競合間の奪い合いに変わっていないかを確認する。協会統計とブルボンの2026年中間決算はその出発点となる。(全日本菓子協会「2025年菓子統計」/ブルボン「2027年3月期中間決算」)
上振れには、原料価格の下落に加え、値上げ後の顧客回復か高付加価値層の反復購入が必要となる。海外でも輸出先の数より継続注文が成立条件である。
下振れ時は原料の先買いが在庫・資金負担を増やすため、代替用途、保管期限、契約変更余地を確認する。ICCOが2025/26年度推計を見合わせる中、供給回復を既定とする計画は避ける。(ICCO「2026年8月統計」)
| 先行指標 | 確認する統計・発表 | 経営判断への使い方 |
|---|---|---|
| 品目別の小売金額と生産数量 | 全日本菓子協会の年次統計 | 金額増が数量維持を伴うか。両者の乖離が続く品目の増設を再検討 |
| カカオ生産・磨砕・在庫 | ICCO四半期統計 | 供給不足と需要縮小を区別し、契約期間と在庫水準を点検 |
| メーカーの価格・数量・利益要因 | 明治、カルビー、海外主要社の決算 | 値上げ効果、数量減、原料高、固定費増のどれが利益を動かしたか |
| 同一定義の菓子輸出額 | 協会の貿易統計資料 | 為替・価格効果と継続的な海外販売拡大を、数量も併せて点検 |
| 新工場・新ラインの稼働と投資額 | 各社決算・設備投資発表 | 人気カテゴリーで能力増が集中していないか、回収条件を点検 |
公表値では測れない購入者数・間隔・容量選択は、自社や小売のデータで補い、シナリオの変化を判断する。
経営・企画部門への示唆
2025年の菓子市場は小売金額が5.7%増え、生産数量は0.8%減った。2026年には品目ごとに価格の局面が分かれ、9月の消費者物価は菓子類が前年同月比+4.3%の一方、チョコレートは−3.2%、グミは−0.1%だった(総務省「2025年基準消費者物価指数 2026年9月 第5表」)。経営の論点は、値上げを続けられるかではなく、原料と競争の局面が異なる品目ごとに、価格・容量・設備の打ち手を変えられるかである。
立場別の戦略の選択肢
| 立場 | 優先する選択肢 | 根拠となるデータ・事例 | 判断の前提となる条件 |
|---|---|---|---|
| 大手 | チョコレートは、原料安の局面で来る値下げ・増量・販促の要求に備え、大袋・小容量・贈答の価格帯ごとに改定の戻し方を先に決める。塩味スナックなど隣接領域の取得は、自社の配荷網と工場に載る品目に限る | チョコレートは2025年に小売金額+12.6%、生産数量−9.0%。リンツも価格+19.0%に対し数量・構成比−6.6%だった(リンツ「2025年通期決算」)。海外ではマースがKellanovaの買収を完了した(マース「Kellanova買収完了」) | 契約済みカカオの価格と在庫の消化時期。小売の棚替えまでに、価格帯別の数量の戻りを確かめられるか |
| 中堅・中小 | 和生菓子・米菓など転嫁が遅れた品目では、2026年の店頭価格の上昇を機に、原料・労務の根拠を示して価格と容量を見直す。量販の定番棚で大手の改定を追わず、製法と地域性を絞った商品を、直営店・ECで価格と容量を試しながら育てる | 協会は2025年の和生菓子について、価格を引き上げられない小規模事業者が散見され、生産金額の上昇に見合う小売金額になっていないとした。米菓の小売金額も1.3%増にとどまった(全日本菓子協会「2025年菓子統計」)。2026年9月の物価は、まんじゅう+8.8%、だいふく餅+7.2%、せんべい+5.7%。菓子4細分類で従業者29人以下の事業所は67.6%を占めるが出荷額は8.9%で、30〜99人の事業所の1人当たり付加価値額は約909万円と、300人以上(約1,518万円)の6割にとどまる(2024年実績、計算、経産省「2025年経済構造実態調査 製造業事業所調査」) | 直販の集客・決済・配送費を含めても卸経由より利益が残るか。繁忙期後も需要が残るか。品質保証と表示管理の担い手を確保できるか |
| 新規参入を考える企業 | 新ブランドで量販の棚を取りに行くより、受託製造、承継を考える工場の取得、包材・検査・物流など工程の制約を解く側から入る。成長品目の専用設備は、受託で数量を確かめてから持つ | ブルボンはグミについて、新規参入や既存メーカーの増産投資で競争環境が激化し苦戦したと説明する(ブルボン「2026年3月期 決算説明資料」) | 販促終了後の再購入率、委託先の余力、返品・販促費の負担を契約前に確定できるか |
分析では、三つの立場に共通する分岐点は、大手がチョコレートの価格を戻し始める時期である。大手が価格帯の下限を動かせば、同じ棚を争う中堅の商品も値下げ圧力を受ける。中堅・中小はその前に、原料・労務・物流の根拠資料をそろえて取適法の下での価格協議に備えておく。単独で調達・物流の規模を持てない場合は、湖池屋と日清食品HD(保有比率45.10%)のような、完全子会社化に至らない資本関係も選択肢になる(湖池屋「株式情報」)。
通説と異なる見方
第一に、カカオ高が落ち着けば利益が戻るとは限らない。 2025年のチョコレートは小売金額が12.6%増えた一方、生産数量は9.0%減り、ネスレの菓子も価格+8.8%に対し実質内部成長は−0.7%だった(ネスレ「Full-year results 2025 プレスリリース」)。数量が戻らないまま、2026年9月のチョコレートの店頭価格は前年を3.2%下回った。ICCOは2025/26年度の生産・磨砕推計を見合わせており、メーカーの購入価格は契約と在庫を通じて遅れて下がる。分析では、原料安の初年度は原価の低下より先に値下げ・増量・販促の要求が届き、利益率がかえって下がる可能性がある。
第二に、数量が伸びる成長品目ほど、値上げは通りにくい。 本稿の品目表で個別に示した7品目のうち、2025年に生産数量が前年を1%以上上回ったのは、グミを含む飴菓子(+1.9%)だけである。その成長は新規参入と増産投資を呼び、ブルボンは2026年度の中間期もグミの苦戦が続くとした(ブルボン「2027年3月期中間決算」)。9月のグミの物価は前年同月比−0.1%で、菓子類全体の+4.3%と逆に動いた。参入の判断は品目の成長率ではなく、業界全体の能力増と自社の反復購入率で行う(分析)。
第三に、輸出の伸びは数量の伸びではなく、国内では輸入品が数量でも伸びている。 協会選定品目の2025年の輸出額は505億円で前年比6.0%増と過去最高だが、数量は0.6%増にとどまり、伸びの大半は単価の上昇(+5.4%)による。同じ集計の輸入額は1,105億円(+11.6%)と輸出の約2.2倍で、数量も8.0%増えた(全日本菓子協会「2025年菓子統計」)。森永製菓の米国の「HI-CHEW」も、売上構成比の高いコンビニでインフレを背景に販売が低迷し、2026年4〜6月期は前年同期並みだった(森永製菓「2027年3月期 第1四半期決算短信」)。海外展開の成果は輸出額より現地での反復購入と販路の分散で測り、国内では輸入品との棚の競合を前提に価格帯を設計する(分析)。
公開情報ではわからないこと
- 値上げ後に失った数量の行き先:チョコレートの数量減が他の菓子、小容量品、PB、他の間食のどれに向かったかは統計と決算からわからない。ID-POSや購買パネルで改定前後の同一世帯の購入を追い、離れた購入者へのインタビューで理由を確かめる。
- カカオの契約価格と在庫の消化時期:各社の購入価格、契約期間、在庫の評価は開示されない。原料商社・カカオ加工会社への聞き取りと、小売バイヤーへの値下げ・増量要求の有無の確認を組み合わせ、原料安が利益に届く時期を見積もる。
- 成長品目の業界全体の生産能力:グミ等の増産投資の総量と稼働率は公表されない。包装機・成形機メーカーや受託製造会社への聞き取りで受注と空き能力を調べ、自社の増設が過剰能力にならないかを確かめる。
- 提携・買収の対象となる工場の実力:品質保証の担い手、主要取引先の承認、設備更新の先送り、技能の継承状況は開示されない。事業承継の支援機関や地域金融機関を通じた面談、工場監査、主要取引先への照会で確かめる。海外の大型再編が国内の棚に及ぼす影響は、輸入品の売場構成の店頭調査と卸への聞き取りで追う。
- 海外での反復購入:輸出額は単価の上昇を含み、現地で同じ顧客が買い続けているかはわからない。現地の店頭調査と輸入業者・小売への聞き取りで、販促後の再注文と販路別の売れ方を確認する。
出典
統計値は官公庁・業界団体の元表、企業数値は企業の決算資料を用いた。公表日の記載がない更新型ページには確認日を付した。
- 全日本菓子協会「令和7年 菓子生産数量・生産金額及び小売金額(推定)」(2026年4月1日)
- リンツ&シュプルングリー「2025年通期決算」(2026年3月10日)
- ネスレ「Full-year results 2025 プレスリリース」(2026年2月19日)
- 総務省「2025年基準消費者物価指数 2026年9月 第5表 品目別価格指数」(2026年10月公表)
- マース「Kellanova買収完了」(2025年12月11日)
- フェレロ「2024/2025年度連結決算」(公表日記載なし、2026年11月5日確認)
- 消費者庁「アレルゲンを含む食品に関する表示について」(2026年4月1日)
- 公正取引委員会「取適法リーフレット」(公表日記載なし、2026年11月5日確認)
- 農林水産省「物流効率化法に基づく特定荷主の指定等」(ページ更新型、2026年11月5日確認)
- 欧州委員会「EU Deforestation Regulation」(ページ更新型、2026年11月5日確認)
- 欧州委員会「New EU rules on packaging enter into application」(2026年8月11日)
- YE DIGITAL「ロッテ様、AI画像判定サービスを導入」(2020年4月24日)
- カルビー「C-BOSS、2026年7月から本格稼働」(2026年7月16日)
- ユーハイム「THEO公式サイト」(公表日記載なし、2026年11月5日確認)
- 厚生労働省「令和7年度衛生行政報告例 第3表-1」(2026年10月27日)
- 厚生労働省「令和7年度衛生行政報告例 第1表-1」(2026年10月27日)
- 経済産業省「2025年経済構造実態調査 製造業事業所調査」(2026年7月29日)
- 厚生労働省「令和7年賃金構造基本統計調査 一般労働者・産業中分類 第1表 E製造業」(2026年3月24日)
- ネスレ「IBMとAIを活用した持続可能な包装材料研究」(2025年7月3日)
- TechSword「榮太樓總本鋪 導入事例」(公表日記載なし、2026年11月5日確認)
- ABB「Robotic Item Picker」(公表日記載なし、2026年11月5日確認)
- モンデリーズ「Accenture・Publicisとの生成AI基盤構築」(2024年9月26日)
- ユーハイム「THEOのショールーム兼トレーニング施設の開設発表」(2026年1月29日)
- ソフトバンク「カルビー株式会社 導入事例」(2026年6月公表)
- 日本ロボット工業会「食品分野のロボット導入事例」(公表日記載なし、2026年11月5日確認)
- カンロ「事業内容」(公表日記載なし、2026年11月5日確認)
- 明治ホールディングス「2025年度 決算説明資料」(2026年5月14日)
- カルビー「2026年3月期 決算説明資料」(2026年5月14日)
- ブルボン「2026年3月期 決算説明資料」(2026年4月28日)
- 国際ココア機関「August 2026 Quarterly Bulletin of Cocoa Statistics」(2026年8月31日掲載)
- ロッテ「会社概要」(公表日記載なし、2026年11月5日確認)
- 森永製菓「早わかり森永製菓グループ」(公表日記載なし、2026年11月5日確認)
- 森永製菓「2027年3月期 第1四半期決算短信」(2026年8月6日)
- 江崎グリコ「2025年12月期 決算短信」(2026年2月13日)
- 湖池屋「株式情報」(2026年3月31日現在)
- 亀田製菓「2026年3月期 決算短信」(2026年5月13日)
- 亀田製菓「北米事業再編に関する発表」(2025年5月26日)
- カルビー「米国Hodoへの出資」(2025年9月11日)
- ブルボン「2027年3月期 第2四半期(中間期)決算説明資料」(2026年10月30日)
- 米国菓子協会「Confectionery sales climb to $55 billion in 2025」(2026年3月9日)
- モンデリーズ「2025年通期決算」(2026年2月3日)
- モンデリーズ・ジャパン「ビスケット」(公表日記載なし、2026年11月5日確認)
- フェレロ「よくあるご質問」(公表日記載なし、2026年11月5日確認)
- マースジャパン「スナック」(公表日記載なし、2026年11月5日確認)
- ハーシー「2025年通期決算」(2026年2月5日)
- ハーシージャパン「HERSHEY’S」(公表日記載なし、2026年11月5日確認)
- リンツ&シュプルングリージャパン「公式サイト」(公表日記載なし、2026年11月5日確認)
- ネスレ日本「キットカット」(公表日記載なし、2026年11月5日確認)
- 英国政府「Less healthy food or drink advertising and promotions restrictions」(ページ更新型、2026年11月5日確認)
