エグゼクティブサマリー
米の生産・流通は、年1回の収穫を通年の安定供給へ変換しながら、生産継続に必要な価格と消費者の負担を調整する主食インフラである。2026年11月上旬の焦点は、高騰への対応から、増えた在庫と下落する新米価格への対応へ移っている。
要点
- 市場金額の拡大と需要増を分ける。2024年の米の農業産出額は2兆5,524億円、前年比68.0%増(計算)であった。これは生産段階の金額であり、小売市場規模や数量の伸びを意味しない。(農水省「2024年農業産出額」)
- 短期は在庫調整、中期は生産基盤の維持が課題である。2026年9月の相対取引価格は2万1,293円/玄米60kg、前年同月比42%下落。9月末の出荷・販売段階のうるち米在庫は255万玄米t、前年同月差58万t増であり、価格上昇だけを前提とする経営は成立しない。(農水省「2026年9月相対取引価格」)(農水省「2026年9月米穀流通」)
- 競争力は流通機能の組合せにある。JA・全農、民間卸、直販が同時に存在し、保管・精米・配送の費用は取引段階を減らしても残る。神明と木徳神糧の共同精米は、企業全体の合併以外にも効率化の選択肢があることを示す。(神明・木徳神糧「共同精米会社設立」)
- 輸出と政策は数量・時点まで確認する。2026年1〜8月の商業用米輸出は金額16%増、数量11%減であった。国内では2026年4月の取引適正化制度、2026年10月からの新たな届出、2027年度に向けた水田政策の検討を区別して対応する。(農水省「米の輸出入・2026年10月版」)(農水省「食料システム法説明資料」)(農水省「米穀等取扱事業の届出」)(農水省「新たな水田政策」)
- 技術投資は農作業・品質・契約の実務に結び付ける。自動走行、選別、設備データ連携、生成AIによる相談には商用提供がある。一方、遠隔監視機の発売予定や契約・発注の自律化を、導入済みの効果として扱わない。(クボタ「遠隔監視対応トラクタ発売予定」)(クボタ「KSAS AIチャット公開」)
経営・企画部門への示唆
- 民間在庫は2027年6月末も250〜267万tと見込まれ、調整は長引く。在庫を年産・取得原価・売約状況別に分けて損失と資金需要を月次で把握し、値下がりの損失を誰が負担するかを契約で先に決める。
- 水田政策の見直しと定期報告の開始が重なる2027年4月の前に、買い手と品種、数量幅、価格改定の頻度、不作時の代替条件を合意する。業務用は改定の遅れで数量を失っているとみられ、改定の間隔を短くする。
- 提携・買収は、高騰期の利益ではなく、精米・乾燥施設の稼働率と更新時期、保有在庫の年産と評価額、地域の担い手と水利の承継で評価する。共同精米のような機能単位の提携とも比べ、資金負担の小さい形を選ぶ。
バリューチェーンマップ
対象:日本の主食用米を中心とする生産・流通、2026年11月時点。公開情報をもとに概念整理したものであり、一社が複数工程を担う場合を含む。
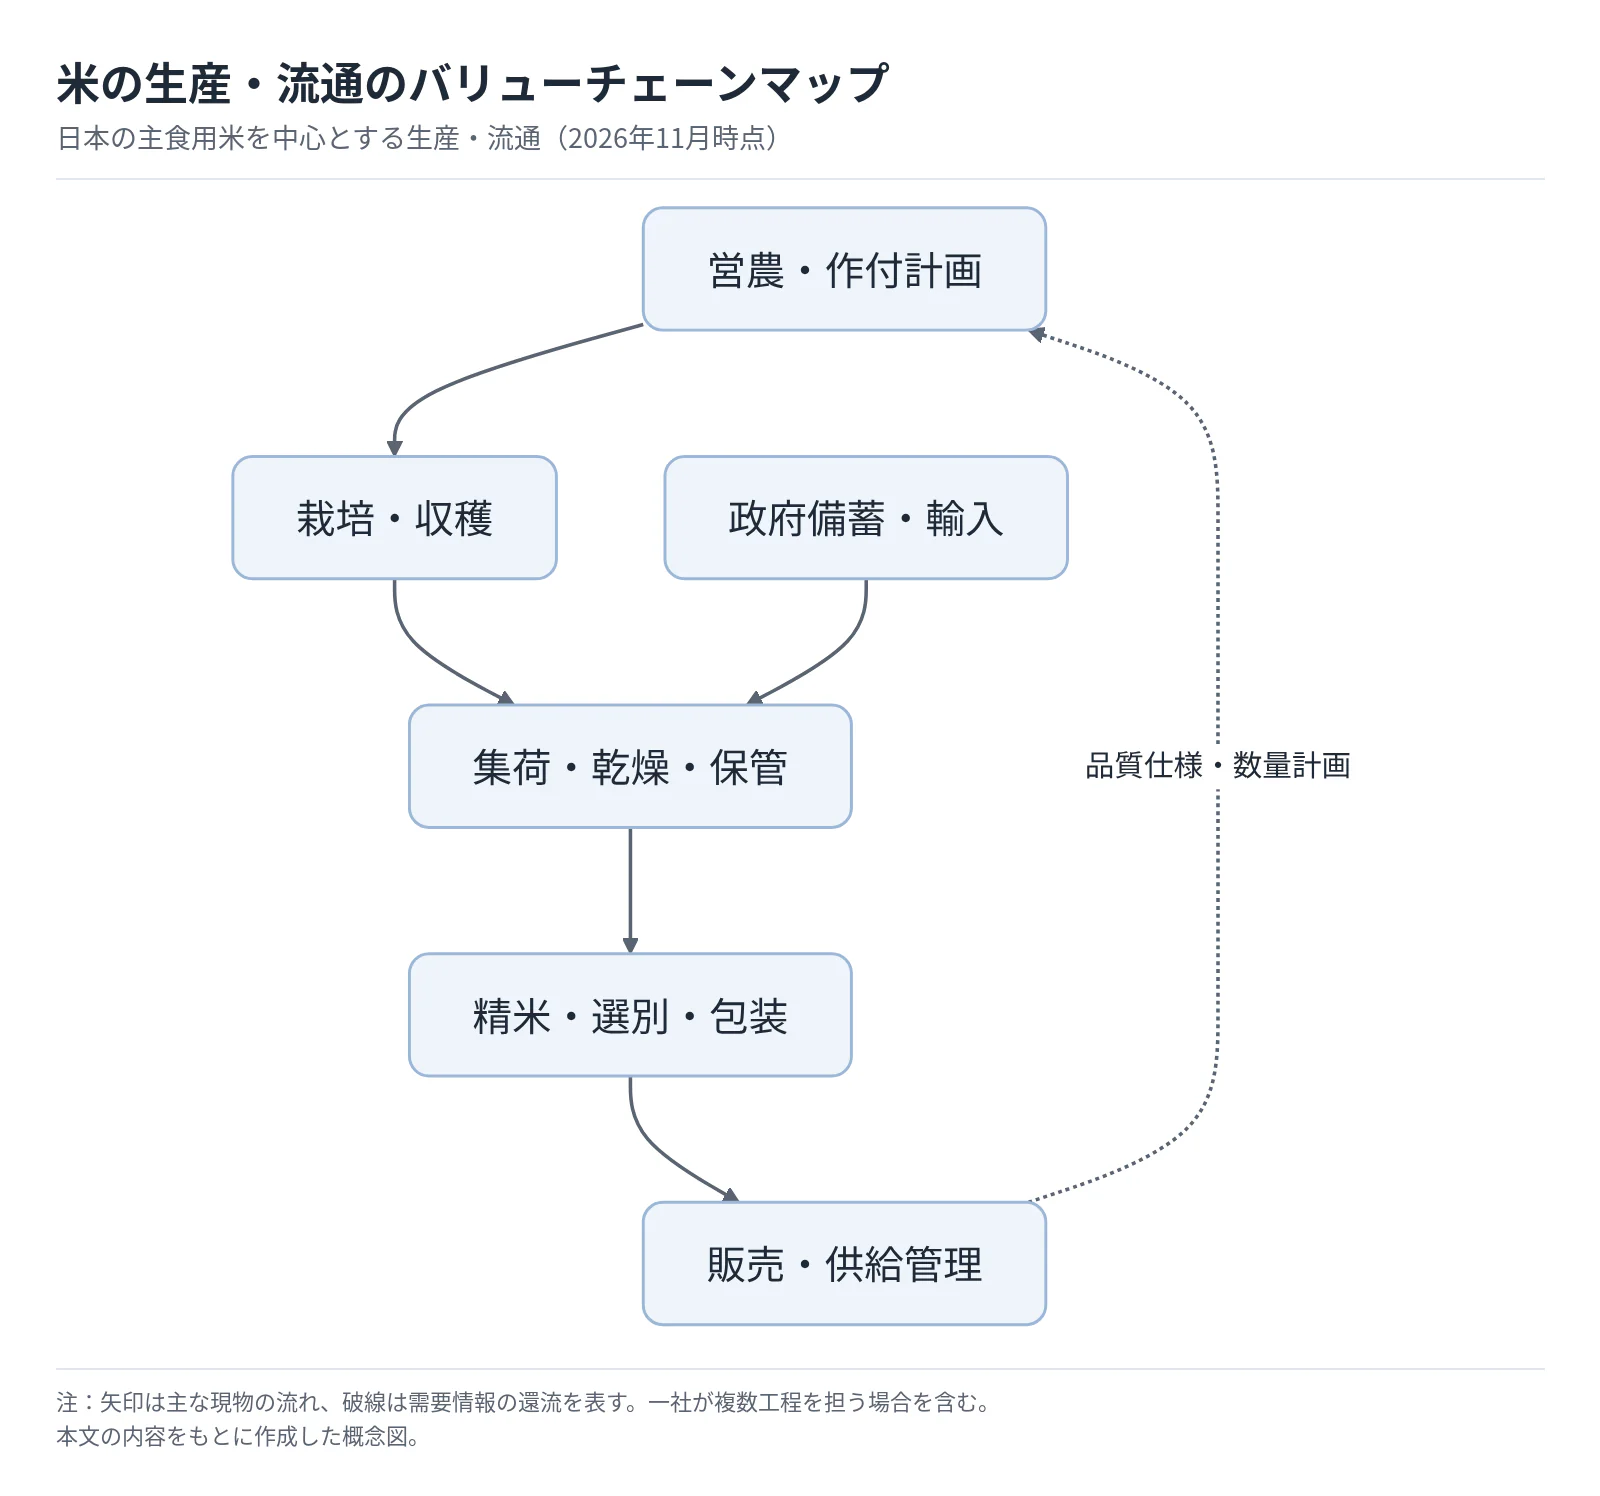 タップすると拡大して見られます
JA・全農経由、民間集荷、直接契約は上記工程をつなぐ異なる取引経路である。矢印は主な現物の流れ、破線は需要情報の還流を表す。
業界データまとめ
米の市場は、価格上昇による金額拡大と、数量・在庫の動きを分けて評価する。以下は2026年11月6日確認時点の公表資料に基づく基準値であり、生産、卸売、雇用の統計範囲は一致しない。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 国内の米の農業産出額 2兆5,524億円。生産段階の金額であり、精米・卸・小売の市場売上高ではない | 2024年 | 農林水産省「令和6年農業総産出額及び生産農業所得」 |
| 市場の伸び | 同産出額の前年比 +68.0%(計算)。2023年1兆5,193億円から2024年2兆5,524億円への増加 | 2024年 | 農林水産省「令和6年農業総産出額及び生産農業所得」 |
| 事業者数 | 細分類「米麦卸売業」に格付けされた法人事業所1,732事業所。麦を含み、生産者・小売店を含まない。個人経営を網羅した米業界全体の企業数ではない | 2021年6月1日 | 総務省・経済産業省「令和3年経済センサス‐活動調査・卸売業,小売業・産業編総括表第1表」 |
| 従業者数 | 同「米麦卸売業」の1万5,815人。上記の法人事業所に対応し、臨時雇用者を除く。稲作の家族従事者等を含まない | 2021年6月1日 | 総務省・経済産業省「令和3年経済センサス‐活動調査・卸売業,小売業・産業編総括表第1表」 |
| 平均年収 | 709万9,100円(計算)。中分類「飲食料品卸売業」、一般労働者・男女計・企業規模計10人以上。42万6,600円×12+197万9,900円。米卸に限定せず、農業所得とも異なる | 2025年調査 | 厚生労働省「令和7年賃金構造基本統計調査・一般労働者・産業別」 |
| 価格の動き | 消費者物価指数「うるち米B(コシヒカリを除く)」前年同月比 −21.1%。米類全体の指数ではない(米類は−20.6%) | 2026年9月 | 総務省「2025年基準 消費者物価指数 全国2026年9月分・第5表」 |
| 世界市場 | 世界の米生産量 5億4,570万t、精米換算、USDA推計。うち日本729.3万t、約1.34%(計算、同一系列)。全用途を含み、国内主食用収穫量とは範囲が異なる | 2025/26年度、2026年10月推計 | USDA ERS「Rice Outlook: October 2026」 USDA ERS「Rice Outlook Monthly Tables・October 2026」 |
| 相対取引価格 | 2026年産米の全銘柄平均 2万1,293円/玄米60kg、前年同月比−42%。運賃・包装代・消費税を含む1等米の契約数量加重平均 | 2026年9月 | 農林水産省「令和8年産米の相対取引価格・数量(令和8年9月)」 |
| 民間在庫量 | 出荷・販売段階のうるち米 255万玄米t、前年同月差+58万t。出荷段階は全農・経済連等と年間仕入500t以上の出荷業者、販売段階は年間仕入4,000t以上の販売事業者が対象 | 2026年9月末 | 農林水産省「令和8年9月の米穀流通の動向」 |
| 主食用米の予想収穫量 | 710万5,000玄米t、前年産比−7万6,000t。生産者の使用ふるい目幅ベース。農林水産省の予想値 | 2026年産、9月25日現在 | 農林水産省「令和8年産水稲の作付面積及び9月25日現在の予想収穫量」 |
| 米の全算入生産費 | 個別経営体 1万6,490円/60kg、前年比+4.3%。組織法人経営体1万2,312円/60kg、同+1.8%。家族労働・自己資本・自作地の評価を含む | 2025年産 | 農林水産省「令和7年産 米生産費」 |
産出額の伸びは(25,524÷15,193−1)×100による。米穀年度は原則7月〜翌6月であり、年産、暦年、企業決算年度を混在させた増減は本稿では示さない。6月末の需給表の民間在庫には生産者段階の推計等が含まれるため、上表の9月末在庫と単純につなげられない。
AI・フィジカルAIの影響と経営の打ち手
米では、文書作成の省力化に加え、農作業、乾燥調製、選別の人手と品質のばらつきに直接作用する技術の重要性が高い。ただし、生成AIによる相談、自動走行、設備データの可視化は別の機能であり、販売済み製品と発売予定品を分けて投資判断する。
工程別の影響
フィジカルAIとは、周囲や対象物を認識して機械を動かす技術である。単なる遠隔監視や定型的なデータ転送は「データ・IoT」の区分に含む。時期は2026年11月から本格普及までの公開情報からの分析であり、企業の販売計画や普及率の予測ではない。
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 営農・作付計画 | 操作方法や営農情報の検索 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | クボタ「KSAS AIチャット公開」、農研機構「農業特化型生成AIを開発」(試験運用、イチゴ対象)。自律的な作付・発注は別段階 |
| 栽培・収穫 | 操舵、障害物検知、散布、刈取りの一部を機械に移す | フィジカルAI | 実用(導入事例あり) | 2年以内 | クボタ「無人自動運転コンバイン」、DJI「Agras国内発売」。監視・運用条件あり |
| 栽培・収穫 | 携帯圏外を含む遠隔操作の通信経路を確保する | データ・IoT | 実証中 | 3〜5年 | NTT等「農機遠隔操作の通信実証」。全国で安定稼働済みという意味ではない |
| 集荷・乾燥・保管 | 乾燥状態、圃場別収量、品質、ロットを記録・共有する | データ・IoT | 実用(導入事例あり) | 2年以内 | サタケ「柳瀬ライスセンター導入事例」。柳瀬ライスセンターの導入事例 |
| 精米・選別・包装 | 米粒の欠陥・異物を認識し、選別条件を調整する | フィジカルAI | 実用(導入事例あり) | 2年以内 | Bühler「SORTEX S UltraVision」。米用の機械学習搭載光学選別機 |
| 販売・供給管理 | 契約条件や在庫明細を読み、更新提案を作る | 生成AI・AIエージェント | 構想段階 | 3〜5年 | クボタ「KSAS AIチャット公開」は農業相談の先行例。米卸の契約・発注を一貫自動化した公開導入例は未確認であり、分析上の適用仮説 |
業務が変わる四つの場面
第一は、運転時間の削減と、監視時間の削減を分けることである。クボタの無人自動運転コンバインなど、周辺での監視を前提とする製品は既に実用段階にある。一方、同社が2026年8月に発表した遠隔監視対応の新型アグリロボトラクタMRシリーズは、2027年4月の国内発売予定である。AIカメラとレーダーによる人・障害物検知を備えるが、発売予定を「既に現場から人が不要になった」と読み替えてはならない。(クボタ「遠隔監視対応トラクタ発売予定」)
導入後は操舵から、圃場登録、設定、監視、異常復旧へ仕事が移る。投資評価では、削減時間から移動・運搬・監視・整備の増分を引く。
第二は、収穫量から「売れる品質の収量」へ管理単位を変えることである。サタケは2025年4月にライスセンター用KOMECTを販売開始し、乾燥機・光選別機・計量機の情報を圃場やロットに結び付ける仕組みを公表した。従来の紙の荷受票や担当者の記憶を、反収、被害粒混入、乾燥水分の記録へ移せる。これにより、収量が多くても選別落ちが多い圃場を識別し、翌年の品種・収穫時期・栽培方法を検討できる。(サタケ「KOMECT発売」)
柳瀬ライスセンターの導入事例では、圃場と調製結果を結び付けて翌年の肥培管理へ利用している。さらに2026年5月には精米工場向けサービスも発表された。ただし、炊飯までを含む全工程統合とは区別する。(サタケ「柳瀬ライスセンター導入事例」)(サタケ「精米工場向けKOMECT開始」)
第三は、選別を熟練者の設定調整だけに依存しなくなることである。ビューラー〈Bühler〉のSORTEX S UltraVisionは、米用の人工知能・機械学習搭載選別機であり、日本語の製品ページにはベトナムのPhung Hoang Riceの経営者のコメントが掲載されている。現在の目視確認や経験に基づく条件設定に、画像認識と自動調整を組み合わせられる。評価する要点は処理能力だけではなく、異物の見逃し率と、良品を不良品として排出する損失の両方である。(Bühler「SORTEX S UltraVision」)(ビューラー「日本向け製品情報」)
機械が選別したという事実は、産地表示、残留農薬、食味、炊飯適性の保証を意味しない。買い手の規格に対する受入試験と、最終的な出荷判定の責任者を残す。
第四は、知識検索と経営判断を分けて生成AIを使うことである。クボタのKSAS AIチャットは2025年7月に正式公開され、農業情報や製品の操作に関する質問に対応する。公的研究機関では、農研機構が農業知識を学習させた生成AIを開発し、2024年10月から三重県の普及指導員向けにイチゴを対象とした試験運用を始め、2025年11月には情報通信研究機構(NICT)と農業特化型の生成AIモデルの構築で連携した。(農研機構「農業特化型生成AIを開発」)(農研機構「NICTと連携し農業特化型生成AIモデルの構築へ」)一方、自社の契約原価、品種別在庫、販売義務を読ませて仕入れまで実行する米卸向けエージェントの普及は、公表情報から確認できない。初期導入は、契約書の価格改定条項の抽出、産地証明の不足確認、問い合わせ文案など、担当者が原本と照合できる範囲が妥当である。(クボタ「KSAS AIチャット公開」)
主要プレイヤー
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| クボタ | 日本 | アグリロボ、KSAS AIチャット | 田植・耕うん・収穫の自動化、営農情報の検索 | 展開済み。遠隔監視対応MRシリーズは2027年4月発売予定。クボタ「遠隔監視対応トラクタ発売予定」/クボタ「KSAS AIチャット公開」 |
| ヤンマーアグリ | 日本 | ロボットトラクター・オートトラクター | 水田での自動走行、作業精度の安定化 | 展開済み。製品ごとの有人・無人条件を確認。ヤンマー「ロボットトラクター」 |
| サタケ | 日本 | KOMECT、乾燥・計量・選別設備 | 収穫後工程と圃場別品質データの接続 | 展開済み。2026年5月に精米工場向けを追加。サタケ「精米工場向けKOMECT開始」 |
| ビューラー | スイス | SORTEX S UltraVision | 米粒・異物の認識と光学選別 | 展開済み。日本向け製品窓口を確認。国内設置台数は非公表。ビューラー「日本向け製品情報」 |
| DJI〈大疆创新〉 | 中国 | Agras T70P・T25P | 水田等での散布・施肥、障害物検知 | 展開済み。日本の正規代理店を通じた発売を公表。DJI「Agras国内発売」 |
| NTT | 日本 | モバイル・衛星連携と映像制御 | 山間部の農機遠隔操作を支える通信 | 提携・実証あり。クボタ・ドコモとの共同実証。NTT等「農機遠隔操作の通信実証」 |
人材・収益・競争への影響
操舵、巡回、転記は減り得る一方、農機保守、圃場・ロット管理、選別条件の評価は重要になる。運転職は複数設備の準備と例外対応へ役割が変わると考えられる。
機械・通信・保守の固定費が増えるため、年間稼働面積と繁忙期の運用能力が採算を左右する。共同利用や作業受託は負担を分散できるが、機種変更時の費用を抑えるため、データ持出し条件も契約する。
人の侵入、通信断、水路、農薬飛散への対応が必要である。農水省「農業機械の自動走行に関する安全性確保ガイドライン」(2026年3月27日一部改正)に沿って、メーカー・受託者・圃場管理者は緊急停止、現地対応、責任分担を合意する。(農水省「農業機械の自動走行に関する安全性確保ガイドライン」)
経営者が実施すべき対策
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | 圃場・玄米・精米のロットIDを対応させる | 共通 | 6か月以内 | 品質事故の追跡、歩留まり差の把握 | 荷受票・計量値・出荷明細の項目統一 |
| 高 | 農機の運転・監視・移動を別々に計時する | 中堅・中小 | 次作期 | 自動化後に残る労務の特定 | 現行作業の時間記録、通信状況の確認 |
| 高 | 選別機を新旧年産・複数品種で受入試験する | 共通 | 導入前 | 過剰排除と見逃しの抑制 | 欠陥粒・異物試料、買い手規格、判定責任者 |
| 高 | 契約読取りは原本リンク付きの下書きに限定する | 共通 | 6か月以内 | 価格条項・履行条件の見落とし低減 | 取引先別アクセス制限、承認者の設定 |
| 中 | 乾燥施設の稼働状況と収穫順序を接続する | 大手 | 1〜2年 | 搬入集中、待機、品質低下の抑制 | 生産者との搬入予約、設備対応状況の調査 |
| 中 | 農機受託を圃場の集積と一体で設計する | 中堅・中小 | 1〜3年 | 稼働面積増加、投資負担の分散 | 圃場境界、作期、運搬経路、事故時の契約 |
| 中 | 遠隔監視機は通信断を含む繁忙期試験後に拡張する | 大手 | 2027年以降 | 停止・復旧を含む実運用の検証 | 代替通信、保守要員、現地駆付け体制 |
よくある失敗は、①走行速度だけで省人効果を算定すること、②異なる年産の米で選別設定を再検証しないこと、③生成AIの回答を産地証明や売買契約の原本として扱うことである。補助金を除いた費用でも、作期・取扱量・品質損失を含めて回収できるかを確かめる。
業界の定義と市場構造
本稿の対象は、日本の米の生産、集荷、乾燥・保管、精米、卸売、小売・業務用への供給である。中心は主食用米であり、米粉、酒造、米菓、飼料、輸出は作付けと販売先の選択に影響する隣接需要として扱う。
対象範囲と統計の境界
農機、肥料、農薬は供給基盤を支える産業として扱うが、それらの売上は米市場に含まない。炊飯米・パックご飯・弁当の製造、外食、清酒、米菓の完成品市場も別市場である。農業産出額、JA取扱高、卸売上高、食品スーパーの米売上を合計すると、同じ米を取引段階ごとに重複計上する。
国内流通は、JA・全農を経由する系統流通と、民間集荷業者・卸・生産法人による流通、生産者から実需者への直接販売が同時に存在する。JAは農産物の販売だけでなく、生産資材、共同乾燥、検査、代金精算等の接点を持つ。共同計算には流通・保管費、販売関係経費、手数料等が含まれ、農家への仮払いである概算金と最終的な精算額は分けて見る。(JA岡山「2026年産共同計算経費目標」)
市場の量・金額・用途を分ける
| 切り口 | 公表値・変化 | 経営上の読み方 |
|---|---|---|
| 生産段階の金額 | 米の産出額は2020年1兆6,431億円、2021年1兆3,699億円、2022年1兆3,946億円、2023年1兆5,193億円、2024年2兆5,524億円。農水省「2024年農業産出額」 | 直近の増加を実需の数量拡大と解釈しない |
| 主食用の国内需要 | 2025年7月〜2026年6月の需要実績は683万玄米t、精米換算607万t。農水省「2026年10月基本指針」 | 生産・備蓄供給・期首期末在庫から算出した需給上の需要であり、家計購入量そのものではない |
| 次年度の需要 | 2026年7月〜2027年6月は695〜712万玄米t、621〜631万精米tの農林水産省見通し。農水省「2026年10月基本指針」 | 単一予測値を前提に全量を仕入れず、上限・下限で在庫と資金を試算する |
| 輸出 | 商業用の米は2025年4万6,573t、138億8,000万円。2026年1〜8月は2万7,418t、前年同期比−11%。農水省「米の輸出入・2026年10月版」 | 数量と金額を別管理し、国内余剰の無条件の受け皿とみなさない |
過去5年の変化は、長期の人口減少だけでは説明できない。2024〜2025年の高騰について政府は、高温に伴う精米歩留まりの悪化、家計購入や訪日客需要等による必要量の増加、在庫の取り崩しを検証している。(農水省「米価高騰の検証・食糧法改正資料」)その後、2025年産の主食用収穫量は生産者ふるい目幅ベースで718万1,000tへ増え、2026年秋には在庫増と新米価格下落が同時に観測されている。(農水省「2026年産・9月25日予想収穫量」)(農水省「2026年10月基本指針」)
供給量を読む際は、2026年産の710万5,000tと、ふるい目幅1.70mmベースの740万6,000tを取り違えない。前者は生産者が通常使用するふるい(1.80〜1.90mm)より上の米、後者は1.70mmまでのふるい下米を含む。農林水産省の基本指針は、ふるい目幅以上の711万玄米tに、主食用に供給が見込まれるふるい下米30万玄米tを加え、2026年産の生産量見通しを741万玄米tとしている。(農水省「2026年産・9月25日予想収穫量」)(農水省「2026年10月基本指針」)
顧客と需要の特性
米の購買基準は、家庭用では店頭価格と銘柄への信頼、業務用では炊飯後の品質と一食当たり原価に分かれる。価格下落局面でも、古い契約や在庫の影響により買い手ごとの負担は同時には軽くならない。
顧客別に異なる採用条件
| 顧客層 | 主な決定者・採用の流れ | 購買の決め手 | 切替時に発生する費用 |
|---|---|---|---|
| 家庭 | 家計の購入者が店頭・通販で比較 | 支出総額、産地・品種、食味、容量、購入の容易さ | 新しい米への食味不安、炊飯の調整。通常は法人より切替容易 |
| 食品スーパー・量販店 | バイヤーが提案・商談、品質部門確認、棚割り・販促へ | 調達価格、欠品回避、販売回転、包装、苦情対応 | 棚替え、商品登録、販促素材、残存在庫 |
| 外食・中食・炊飯工場 | 購買・商品開発・品質保証が試験炊飯し、店舗・工場評価後に採用 | 炊き増え、保温・冷却後の品質、加工適性、年間供給 | 水加減や炊飯条件の変更、メニュー品質の再確認 |
| 給食・施設 | 購買・栄養管理・受託運営部門が仕様と契約を確認 | 予算内の継続供給、規格、衛生、産地情報 | 契約・入札手続、納入仕様や献立運用の変更 |
| 海外の日本食店・販売店 | 輸入商社・現地販売店と調理現場が評価 | 着地原価、現地の水での炊飯、保管耐性、補充頻度 | 輸入手続、現地表示、物流経路、顧客への説明 |
価格への反応と需要のずれ
2026年9月の米穀販売事業者(年間玄米仕入5万t以上の調査対象業者)では、前年同月に対する販売数量は小売向け104.4%、中食・外食向け91.4%、販売価格はそれぞれ81.4%、109.5%であった。同じ月でも、小売向けは数量増・単価低下、業務向けは数量減・単価上昇である。これは報告対象業者の販売動向であり、外食市場全体の米消費が8.6%減ったことを直接示す統計ではない。(農水省「2026年9月米穀流通」)
分析では、需要を予測する際に「国民は主食なので同じ量を買う」と固定することは危険である。家庭にはパン・麺、容量変更、購入頻度の調整という選択肢があり、外食には盛付量、メニュー、品種・産地配合の変更がある。ただし、観測された数量変化のうち価格、所得、天候、在庫調整がそれぞれ何割を説明するかは、公表資料だけでは確定できない。
季節性は、秋の新米供給と、通年の消費の非対称性にある。作付け後に販売量が変化しても生産量を短期には増減できず、販売不振は在庫日数と資金負担に表れる。訪日客需要は重要な追加需要であるが、農林水産省の2025/26年推計は8.2万精米tであり、国内需要607万精米tの全体を説明する規模ではない。(農水省「2026年10月基本指針」)
バリューチェーンと収益構造
米の収益は、売買価格差だけでなく、精米歩留まり、保管期間、契約の価格改定時点によって決まる。2026年秋の経営課題は、値上がり益を前提に持った在庫を、下落する販売価格の下でどう現金化するかである。
工程別の機能と付加価値
| 工程 | 主な担い手 | 提供する価値 | 負担する主なリスク |
|---|---|---|---|
| 営農・作付計画 | 生産者、農業法人、JA、種苗供給者 | 品種、数量、作期、販売先を先に結ぶ | 需要との不一致、種子・資材の不足 |
| 栽培・収穫 | 生産者、農業法人、作業受託者 | 単収と品質の確保、水田の維持 | 天候、高温、水不足、労働力・機械の制約 |
| 集荷・乾燥・保管 | JA、全農、民間集荷、倉庫業者 | 荷口の集約、水分調整、年間供給、代金精算 | 集荷競争、劣化、保管費、資金拘束 |
| 精米・選別・包装 | 神明、木徳神糧、ヤマタネ、地域精米業者等 | 歩留まり、品質均一化、無洗米、用途別配合 | 原料価格、加工損失、異物、表示、設備稼働率 |
| 販売・供給管理 | 卸、米穀店、小売、業務用供給者 | 欠品回避、定時納品、炊飯提案、需要情報の還流 | 価格改定の遅れ、返品・売残り、取引先信用 |
工程表はJAの共同計算と主要卸の事業開示に基づく整理であり、直接取引でも加工・配送は外部委託できる。(JA岡山「2026年産共同計算経費目標」)(神明・木徳神糧「共同精米会社設立」)
JA岡山は2026年産うるち米の共同計算について、経費目標の合計を3,156円/60kg、そのうち流通保管関係を1,890円、手数料を850円と公表した。これは一JAの平均的な経費目標であり、全国共通の実績原価やJAの純利益ではない。しかし、中間段階の費用には運賃、保管、入出庫、概算金の金利、検査等が含まれることを具体的に示している。(JA岡山「2026年産共同計算経費目標」)
利益が出る条件と、利益が消える条件
木徳神糧の2025年12月期は、米穀事業の外部売上高1,513.26億円、セグメント利益87.29億円であった。ヤマタネの2026年3月期は食品セグメント売上高562.82億円、営業利益40.27億円であり、そのうち会社が説明する米関連事業は売上高365億円、営業利益30.8億円である。期間、対象事業、利益の配賦が異なるため、これらを同じ事業の収益順位として比較しない。(木徳神糧「2025年12月期決算短信」)(ヤマタネ「2026年3月期決算説明資料」)
さらに木徳神糧は2026年10月30日、2026年12月期の連結営業損益予想を49億円の赤字へ修正した。会社は高値で調達した2025年産米の在庫消化のための価格対応と、期末保有見込在庫の評価損を説明している。これは通期実績ではなく会社予想であるが、前年の高収益が在庫の価格反転によって継続しない可能性を明確に示す。(木徳神糧「2026年10月業績予想修正」)
工程別の全国統一利益統計は確認できず、「精米が最も儲かる」とは断定できない。分析では、安定収益の条件は、加工・保管・配送の対価と原料価格変動の負担を切り分けることである。
原価と資金の管理
生産段階では、2025年産の個別経営体の10a当たり労働費は3万5,786円、農機具費は2万8,699円である。全算入生産費1万6,490円/60kgは現金支出だけの費用ではなく、家族労働や自己資本等の評価を含む。相対取引価格2万1,293円からこの費用を単純に差し引いて農家利益とすることは、流通費・税・品質・対象年産の相違から不適切である。(農水省「2025年産米生産費」)(農水省「2026年9月相対取引価格」)
卸・精米の管理では、玄米1kgの仕入価格を精米1kgの売価と直接比較せず、精米歩留まり、ぬか等の副産物収入、包装、電力、保管、配送を含める。売上高が増えていても、仕入代金が先に必要となり、販売先の支払期日まで資金が拘束される。未契約在庫、売価固定の契約、価格改定可能な契約を分け、損益と資金の双方を月次で見る。
供給網では、産地と精米工場の両方の集中を点検する。同じ気象リスクの産地だけを増やしても分散効果は限らず、海外米は制度・為替・物流・規格を含む着地原価で比較する。
競争環境
競争の中心は、集荷量の奪い合いから、調達・加工・配送・販売契約を組み合わせる能力へ広がっている。JA・全農、全国卸、地域集荷、直販生産者が異なる機能を担うため、売上高だけで一本の市場順位をつくると競争関係を誤る。
集中度と戦略グループ
2021年経済センサスの細分類「米麦卸売業」には法人事業所1,732、従業者1万5,815人が計上されている。しかし、この分類には麦が入り、農協の事業が別分類となる場合もあるため、国内の米流通全体を完全に覆う母集団ではない。共通の取扱数量で算定された最新の上位3社集中度は確認できず、神明・木徳神糧・ヤマタネの売上を農業産出額で割ってシェアとすることもできない。(経済センサス「2021年・卸小売・総括表1」)
戦略は、全国の産地と販売先を結ぶ広域型、地元の乾燥・検査・保管を担う産地型、外食・中食の仕様に合わせる業務用型、生産と直販を一体化する型に分かれる。一社が複数の型を兼ねることはあるが、必要資産は異なる。広域型は在庫と運転資金、産地型は地域の集荷関係、業務用型は試験炊飯と納品運営、直販型は集客と小口配送が重い。
五つの競争要因
強さと今後の方向は、2026年秋の需給、企業開示、制度変更をもとにした分析であり、統計指標ではない。
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存企業間の競争 | 強 | 在庫255万玄米tと新米相対価格の前年比42%下落が並存。売残りの解消が売価競争を促し得る。農水省「2026年9月米穀流通」/農水省「2026年9月相対取引価格」 | 強まる |
| 売り手の交渉力 | 中 | 2026年秋は在庫増が制約する一方、生産経営体の減少は中期の調達基盤を細らせる。農水省「2025年農林業センサス確定値」 | 強まる |
| 買い手の交渉力 | 強 | 小売向け価格は前年比81.4%。卸は販売先の価格要求と既存仕入原価の間に位置する。農水省「2026年9月米穀流通」 | 変わらない |
| 新規参入の脅威 | 中 | 届出制度に対応すれば参入経路はあるが、通年在庫・精米品質・配送・資金が必要。共同工場は資産の使い方を変える。農水省「米穀等取扱事業の届出」/神明・木徳神糧「共同精米会社設立」 | 強まる |
| 代替品の脅威 | 強 | パン・麺等への選択変更に加え、業務用では産地・品種・輸入米を比較可能。輸出でも数量減と金額増が併存。農水省「米の輸出入・2026年10月版」 | 強まる |
国内の主要事業者比較
| 事業者 | 規模の確認方法 | 公開情報上の特徴 | 戦略上の論点 |
|---|---|---|---|
| JA・全農系統 | 農協・連合会ごとの集荷・販売事業。単一企業の連結米売上とは比較できない | 生産者との接点、共同施設、共同計算、流通・保管機能。JA岡山「2026年産共同計算経費目標」 | 概算金、最終精算、販売実績の関係を明確化し、農家と需要先の双方に説明する |
| 神明・神明グループ | 非上場。今回、同条件で比較可能な最新米穀セグメント売上は未確認 | 精米・販売、加工食品、国内外の食関連事業。木徳神糧と共同精米へ。神明・木徳神糧「共同精米会社設立」 | 大口調達と販売力に加え、工場・配送の共用をどう広げるか |
| 木徳神糧 | 2025年12月期、米穀外部売上1,513.26億円 | 国内調達、用途別供給、輸出入・現地事業。2026年は在庫と価格反転に対応。木徳神糧「2025年12月期決算短信」/木徳神糧「2026年10月業績予想修正」 | 取扱拡大と在庫リスク上限の両立 |
| ヤマタネ | 2026年3月期、米関連事業売上365億円。食品全体は562.82億円 | 精米・供給、業務用食品、生産領域との連携。ヤマタネ「2026年3月期決算説明資料」 | 農業生産の支援・集約と実需側の受注を結び付ける |
再編・参入の具体的な動き
2025年11月、神明と木徳神糧は日本精米センターの設立を発表し、2026年4月設立予定とした。2026年上半期に関する木徳神糧の説明では、設立と九州エリアの工場共同運営が確認できる。共同化の対象は精米工場、在庫機能、配送等であり、二社が企業全体で合併したわけではない。(神明・木徳神糧「共同精米会社設立」)(木徳神糧「2026年上半期トップインタビュー」)
ヤマタネは2024年にブルーシード新潟を設けるなど、生産への関与を広げている。これを単なる仕入先囲い込みとみなすより、地域の生産を継続させ、販売先と結ぶ試みとして評価する方が実態に近い。ただし、農地、農作業者、乾燥施設を引き継いだだけで、希望する品種・品質・原価を直ちに実現できるわけではない。(ヤマタネ「食品事業」)(ヤマタネ「2026年3月期決算説明資料」)
成功条件は四つである。第一に、作付け前に販売仕様と数量を共有する調達力、第二に、異なる年産でも炊飯品質をそろえる加工力、第三に、年産別・契約別に価格リスクを把握する財務管理、第四に、地域の取扱減少にも耐える工場・配送密度である。木徳神糧の産地・海外展開、ヤマタネの生産連携、神明との共同精米は、それぞれ異なる条件を補強する取り組みとして読める。
海外の動向と主要企業
海外競争は、安い外国米が国産米を一律に置き換える構図ではない。長粒種・香り米・ジャポニカでは用途と価格が異なり、日本への影響は輸入調達、海外の日本食市場、加工米飯ブランドの三つの経路で現れる。
世界の規模と地域差
USDAの2026年10月推計では、世界生産は2025/26年度5億4,570万精米t、2026/27年度予測は5億3,310万tである。国別比較も同じUSDA系列にそろえると、日本は世界の約1.34%であり、国内の主食用米統計との単純比較は避ける。(USDA「Rice Outlook・2026年10月」)(USDA「2026年10月月次表」)
| 国・地域 | 2025/26年度生産量・USDA推計 | 2026/27年度予測 | 日本に関わる意味 |
|---|---|---|---|
| インド | 1億5,402.4万精米t | 1億4,700万精米t | 長粒種・バスマティの大供給国。世界の取引条件を左右 |
| 中国 | 1億4,632.9万精米t | 1億4,700万精米t | 大きな国内需要を持ち、品種・地域ごとの需給を見る必要 |
| 日本 | 729.3万精米t | 737.0万精米t | 全用途ベース。国内主食用収穫量とは対象が異なる |
| 豪州 | 12.8万精米t | 10.0万精米t | 生産の変動幅が大きく、ジャポニカ調達でも数量確約が重要 |
国別数値はUSDA月次表11による。世界総量が多くても、日本向け仕様の中短粒種が潤沢とは限らない。(USDA「2026年10月月次表」)
海外の主要企業
売上高は直近通期の原通貨表示である。米以外を含む連結売上と米事業売上を分けて示し、日本の卸売上との順位比較には使用しない。
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| エブロ・フーズ〈Ebro Foods〉 | スペイン | 米部門EUR 2,326.0 million、2025年 | Tilda、米国Riviana等の米ブランドと加工米飯 | 電子レンジ対応・調理済み(RTH・RTS)商品の伸長、米国メンフィスのRTH工場の稼働改善 | 米事業の日本売上・主要顧客は確認できず。Ebro「2025 Results」 |
| サンライス〈SunRice〉 | 豪州 | 連結A$1.80 billion、2026年4月期。飼料等を含む | 豪州産米に加え複数国調達、ブランド食品 | 2030成長戦略で地域・商品を拡張 | Ricegrowers Japanを展開。SunRice「Annual Report 2026」 |
| LTフーズ〈LT Foods〉 | インド | 連結INR 1,094,555.66 lakh、2026年3月期 | DAAWAT、Royal、バスマティ・加工米飯 | 2025年5月22日付でGolden Star Trading Inc.を子会社化 | 日本向け米事業の売上・主要顧客は確認できず。LT Foods「Annual Report 2025–26」/LT Foods「2026年6月期 四半期決算(2026年3月期通期の監査済み数値を併記)」 |
| KRBL | インド | 連結INR 609,786 lakh、2026年3月期 | India Gate、バスマティの精米・熟成・ブランド販売 | カルナータカ州の工場建設等で商品領域を拡大 | 日本事業の規模は確認できず。KRBL「Annual Report 2025–26」 |
| オラム・アグリ〈Olam Agri〉 | シンガポール | 連結US$28.7 billion、2025年。穀物・油糧種子・繊維等を含む | 多国調達、米貿易、加工、アフリカ等の販売網 | 2026年4月にSALICが過半数取得 | 米部門の日本売上・供給先は確認できず。Olam Agri「Annual Report 2025」 |
INRのlakhは10万ルピーの単位である。LTフーズの売上高は、説明資料の「その他収益込み収入」ではなく、連結損益計算書のRevenue from operationsによる。
日本企業の立ち位置と波及
木徳神糧は、ベトナムでジャポニカ米を生産・加工・販売し、タイ等へ日本産米を輸出するほか、米国産米のSBS輸入も手掛ける。海外販売数量は2026年3万4,500t、2028年5万tを会社目標としているが、これは日本産米の輸出だけの数量ではない。同社が国内調達、現地生産、輸出入を組み合わせることは、日本企業の海外戦略が国産高級米の輸出に限られないことを示す。(木徳神糧「2026年上半期トップインタビュー」)
農林水産省の商業用米輸出は、2026年1〜8月に数量2万7,418t、前年同期比11%減に対し、金額102億4,100万円、16%増であった。数量減の原因を価格だけに断定はできないが、輸出金額の伸びだけで販路の拡大を評価できないことは明白である。海外売上高比率については、比較対象企業の米事業にそろえた数値は、確認した資料では確認できない。(農水省「米の輸出入・2026年10月版」)
2027〜2030年に日本へ広がりやすいのは、複数国調達と、精米に加えて調理・用途提案を組み合わせるモデルであると考えられる。国内企業による提携・買収では、現地での反復受注、精米設備、低温保管、食品規格対応を評価する。豪州の輸出制度変更は交渉先を広げ得るが、水・収穫量・物流の制約をなくすものではない。(NSW政府「米輸出制度改革」)
外部環境と制度の変化
2026年11月時点の制度対応は、取引価格の協議、新たな流通把握、備蓄の回復、2027年度以降の水田政策を分けて進める。施行済みの義務と、検討中の支援策を同じ確度で収支計画へ織り込んではならない。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 取引制度 | 日本 | 食料システム法の取引適正化制度。コスト等を示した協議申出への誠実な協議等が努力義務 | 2026年4月1日施行 | 大・価格協議の追い風。買い手・売り手双方に対応負担 | 農水省「食料システム法説明資料」/農水省「食品等の取引適正化」 |
| 流通制度 | 日本 | 改正食糧法(令和8年法律第55号)に伴う新たな届出。年間300玄米t以上の出荷・販売に加え、加工・中食・外食の事業へ対象拡大。従来の届出事業者も再届出が必要 | 受付2026年10月1日〜2027年4月1日 | 大・需給把握の追い風、記録整備には負担 | 農水省「米穀等取扱事業の届出」 |
| 備蓄・需給 | 日本 | 備蓄を100万t程度へ計画的に回復。2025年産米21万tの買戻しを織り込む | 基本指針2026年10月30日。買戻し決定は同年9月 | 大・供給安定には追い風、市場販売への影響は双方向 | 農水省「2026年10月基本指針」 |
| 生産支援 | 日本 | 水田活用支援を見直し、生産性・需要に応じた支援へ。業務用米の単収向上支援等を検討 | 2027年度からの見直しに向け制度設計中 | 大・品種・用途変更に追い風、要件未確定は向かい風 | 農水省「新たな水田政策」 |
| 原産地・追跡 | 日本 | 米・米加工品の取引記録、産地情報伝達を継続 | 取引記録2010年10月1日、産地伝達2011年7月1日施行 | 大・直接販売や輸入でも履行が必要 | 農水省「米トレーサビリティ法」 |
| 輸出競争 | 豪州・NSW州 | 新たに栽培・収穫される米の独占的輸出制度を終了。旧作は経過措置 | 2025年7月1日以降の収穫分から。Rice Marketing Boardは2026年7月1日までに解散 | 中・調達先選択の追い風、供給体制確認の負担 | NSW政府「米輸出制度改革」 |
| 脱炭素 | 日本 | 水稲の中干し期間延長をJ-クレジット方法論の対象とする | 方法論承認2023年3月1日 | 中・環境価値収入の機会、水管理・記録の負担 | 農水省「中干し延長のJ-クレジット化」 |
価格指標は最低価格ではない
2026年4月公表の米のコスト指標では、生産段階が2万535円/玄米60kgとされた。食料システム法に基づき認定された米穀機構が、2024年産の生産費(作付規模1.0〜3.0ha)を基礎に利潤を含めずに積み上げた、取引で参照される指標であり、2025年産米生産費調査の個別経営体1万6,490円とは算定目的・前提が異なる。差額をそのまま農家の赤字額としたり、指標を法定の最低販売価格と表現したりしてはならない。(米穀機構「2026年4月コスト指標」)(農水省「2025年産米生産費」)
食料システム法は、求められた価格を必ず受け入れる仕組みではなく、理由を示した協議申出を誠実に扱うこと等を求める。米卸は、生産者の再生産費用と、精米・配送・保管の費用を分けて示す。相場下落時の高値在庫の負担まで、すべて新規取引先へ転嫁できると想定することは適切でない。(農水省「食品等の取引適正化」)
供給政策と環境対応
2027年度の水田政策は、従来の作物・水田条件だけで支援の継続を予測せず、用途、単収、地域差、販売先との関係を確かめる。公表資料は業務用米への支援を「検討」としており、本稿では補助単価や受給額を確定事項としていない。備蓄買戻しも、対象年産と時期が限定された需給調整であり、売れ残りを無条件に政府が買い取る制度とは異なる。(農水省「新たな水田政策」)(農水省「2026年10月基本指針」)
輸入については、MA米の約76.7万玄米tと、その枠内のSBS輸入の上限10万実tを分けて見る。枠外輸入の高い関税を含め、海外の輸出価格をそのまま日本の国産米価格と比較できない。環境対応では、中干し延長によるクレジット収入だけでなく、地域の水利慣行、作柄、収量への影響、計測・認証費を含めて判断する。(農水省「米の輸出入・2026年10月版」)(農水省「中干し延長のJ-クレジット化」)
人材と生産性
人材の問題は、人数の減少だけでなく、水管理、乾燥、品質判定、繁忙期の工程調整を担う経験者の承継である。米価上昇による売上増は、労働生産性が改善したことを意味しない。
2025年農林業センサスの確定値では、農業経営体は83万6千、5年前比22.3%減である一方、法人経営体は3万4千、10.1%増であった。経営耕地20ha以上の経営体が面積の約5割を占め、集約化は進む。ただし、これは農業全体の構造であり、米だけの事業者数や離職率ではない。(農水省「2025年農林業センサス確定値」)
不足が経営に響きやすいのは、繁忙期に大型機械を扱う人、水利を調整できる人、乾燥・精米設備を保守できる人、米の状態と炊飯結果を結び付けて判断する人である。農地を集めても、圃場が分散し、用水の利用条件が異なると管理工数が増える。人材承継では「何haを引き継ぐか」と同時に「誰がいつ水と設備を見るか」を決める。
賃金統計から計算した709万9,100円は、飲食料品卸売業の一般労働者の値であり、米穀店従業員や稲作従事者の平均年収ではない。同分類の平均年齢は47.2歳、勤続年数18.6年であり、賞与と人員構成の影響を含む。米の業界だけの賃上げ率は、確認した資料では確認できず、農家所得や企業の有価証券報告書の給与で代用することは本稿では対象外とする。(厚労省「2025年賃金構造基本統計」)
物量に近い生産性指標として、2025年産米の10a当たり労働時間は、個別経営体21.20時間、組織法人経営体12.36時間である。法人の全算入生産費は1万2,312円/60kgと個別経営体より低いが、規模、立地、作業方式、地代条件が違うため、法人化だけの効果とはいえない。付加価値額と従業者数を同一範囲で対応させた米の生産・流通全体の国際比較値は、確認した資料では確認できない。(農水省「2025年産米生産費」)
実務では、生産者は規格を満たす玄米量/労働時間、精米業者は販売可能な精米量/投入玄米量、配送は納品重量/走行時間を追う方が、売上高/人数より改善点が見えやすい。人材確保の条件には賃金だけでなく、繁忙期の勤務見通し、休憩・代替要員、設備保全の当番設計が含まれる。資格対応は、公道走行、荷役、農薬散布等の作業別に確認し、「農業従事者」という一括区分で扱わない。
2030年に向けたシナリオ
2030年の米産業を左右するのは、需要量が何万tになるかだけではなく、必要な品質の米を継続供給できるかと、買い手がその供給を契約で支えるかである。以下は外部機関の予測ではなく、2026年秋の在庫増と生産基盤の縮小を出発点にした、分析にもとづく条件付きシナリオである。
不確実性の二軸は、①高温・担い手減少に対応した有効な供給能力の維持、②価格受容・輸出・業務用を含む需要の確保と事前契約の進展である。供給能力は単なる作付面積でなく、品質、精米歩留まり、乾燥・保管能力を含む。
| シナリオ | 2030年の姿 | 起きる条件 | 可能性の見立て |
|---|---|---|---|
| 契約と共同設備で安定化 | 産地と実需者が用途別契約を結び、共同精米・配送が拡大。価格変動は残るが、未契約在庫が抑制される | 生産能力維持と、数量・価格改定条件の事前合意がともに進む | 中心に据えるべき経営計画。自然に実現する予測ではなく、企業の行動が条件 |
| 余剰調整が再編を促す | 数量回復が鈍いまま在庫が残り、販売競争、設備集約、撤退・承継が進む | 供給は維持されるが、価格受容や新規需要が追い付かない | 2026年秋の在庫・価格はこの方向の兆候。短期の備えを優先 |
| 不足と高騰が再発する | 地域・品種別に欠品し、緊急調達や規格変更が増える。買い手は価格と供給の不安定さを負担 | 担い手、気象、施設の制約で有効供給が低下。契約で確保した数量も収穫できない | 在庫が多い時期にも排除できない。低頻度と決め付けず代替仕様を準備 |
| 先行指標 | 確認する統計・発表 | 判断につなげる点 |
|---|---|---|
| 年産・段階別在庫 | 農林水産省「米穀流通の動向」 | 販売の遅れと新米への切替速度。農水省「2026年9月米穀流通」 |
| 相対価格と契約数量 | 農林水産省「相対取引価格・数量」 | 少量の成約価格を市場全体へ一般化しない。農水省「2026年9月相対取引価格」 |
| 作付・収量とふるい別数量 | 農林水産省「作物統計」 | 面積維持と販売可能量の乖離。農水省「2026年産・9月25日予想収穫量」 |
| 小売・業務向けの数量と価格 | 農林水産省「米穀流通の動向」 | 販路別の需要回復、転嫁の時差。農水省「2026年9月米穀流通」 |
| 輸出数量・金額・仕向地 | 農林水産省「米の輸出入」 | 単価上昇による金額増と、実際の販路拡大の区別。農水省「米の輸出入・2026年10月版」 |
経営・企画部門への示唆
2026年秋の在庫増は、一時的な調整で終わる見通しではない。農林水産省の基本指針は2027年6月末の民間在庫を250〜267万玄米tと見込み、2025年6月末の155万tを大きく上回る水準が続く。(農水省「2026年10月基本指針」)経営の論点は、値下がり局面の損失を誰がどの契約で負担するかを先に決めつつ、担い手の減少による将来の不足にも備えることである。
立場別の戦略の選択肢
| 立場 | 優先する選択肢 | 本稿の根拠 | 判断の前提となる条件 |
|---|---|---|---|
| 大手(全国卸、全農・経済連等) | 年産・取得原価別に在庫上限を置き、価格改定条項付きの用途別・複数年契約へ移す。精米・保管・配送は他社と共同化し、取扱量が減っても稼働率を保つ | 大手卸2社は九州の精米工場を共同運営する日本精米センターを2026年4月1日設立予定とし、原料サイロによる在庫機能と共同配送を掲げた(合弁会社「日本精米センター」設立の発表) | 2027年4月1日に始まる定期報告(年間300玄米t以上)の在庫・出荷データを、年産別の損益管理と同じ仕組みで作れるか(農水省「新たな届出・定期報告の対象」) |
| 中堅・中小(地域卸、米穀店、JA単協、地域精米) | 業務用の炊飯提案、小口配送、地域の集荷・乾燥のうち、取引先が代わりを見つけにくい機能に絞る。更新負担の重い工程は委託・共同化と比べる | 米麦卸売業の法人事業所は2016年の1,854から2021年の1,732へ減った(経済センサス「2021年・卸小売・総括表1」)。JA岡山の共同計算では流通保管関係の経費が60kg当たり1,890円を占める(JA岡山「2026年産共同計算経費目標」) | 自前設備の更新費が委託費を上回らないか。特定の大口顧客への依存度と売掛金の回収条件を管理できるか |
| 新規参入を考える企業(異業種、物流・金融、外食の川上進出) | 在庫を自ら抱える卸売より、圃場集積と乾燥施設の承継、共同保管・配送、在庫金融など、機能単位で既存の集荷・卸と組む | 農業経営体は5年で22.3%減る一方、法人経営体は10.1%増え、経営耕地20ha以上の経営体が面積の約5割を占める(農水省「2025年農林業センサス確定値」)。組織法人経営体の全算入生産費は60kg当たり1万2,312円で、個別経営体の1万6,490円より低い(農水省「2025年産米生産費」) | 水利・作業者・乾燥施設を一体で引き継げるか。2027年度からの水田政策の要件が確定する前でも収支が成り立つか |
分析では、三つの立場に共通する期限は2027年1〜3月である。水田政策は2027年度から根本的に見直され、同じ2027年4月1日に新たな届出の受付期限と定期報告の開始が重なる。(農水省「新たな水田政策」)(農水省「米穀等取扱事業の届出」)2027年産の作付けもこの時期に決まるため、品種・数量幅・価格改定の頻度を買い手と合意する交渉と、制度対応のデータ整備を同じ3か月に集中させる。
通説と異なる見方
第一に、米価高騰で増えた利益は、流通業者の稼ぐ力が高まったことを意味しなかった。木徳神糧は2026年12月期の連結営業損益予想を49億円の赤字へ修正し(前期は80億円の黒字)、高値で調達した2025年産米の在庫消化と期末在庫の評価損を理由に挙げた。(木徳神糧「2026年10月業績予想修正」)ヤマタネも2027年3月期の食品の営業利益を19.2億円、前期比52.3%減と予想する。(ヤマタネ「2026年3月期決算説明資料」)高騰期の利益の多くは在庫の値上がり益に近く、提携・買収で高騰期の利益を基準にすると対象を過大に評価する(分析)。
第二に、価格が下がっても、販路ごとの需要は同じ方向には戻らない。2026年9月の米穀販売事業者では、小売向けの価格が前年同月比81.4%に下がり数量は104.4%に増えた一方、中食・外食向けは価格が109.5%と上がり、数量は91.4%に減った。(農水省「2026年9月米穀流通」)業務用は契約価格の改定が相場より遅れ、下落局面で割高な価格が残って数量を失っている(分析)。業務用を持つ卸にとっては、値下げ幅の競争より、改定の間隔を四半期ごとなどへ短くする提案の方が数量の維持に効くと考えられる。
第三に、在庫の重みは卸よりも出荷段階にかかっている。9月末の民間在庫255万tのうち、出荷段階は206万t(前年同月差+61万t)、販売段階は50万t(同▲3万t)であった。出荷業者による2026年産米の契約数量も、9月末で66.9万t(同▲57.3万t)にとどまる。(農水省「2026年9月米穀流通」)共同計算で精算するJA系統では、販売の遅れと値下がりが最終精算を通じて生産者の手取りへ遅れて及び、2027年産の作付け判断を左右し得る(分析)。産地と直接契約する企業は、この時期の産地の資金繰りを交渉の前提として把握する。
公開情報ではわからないこと
- 出荷段階の在庫の中身と精算の見通し:206万tのうち未契約の量、取得価格、概算金と最終精算の差は公表されない。全農・経済連・JAの販売担当への聞取りと、生産者への精算額のアンケートで確かめる。
- 業務用の数量減の行き先:中食・外食向けの減少が、輸入米、他の産地・品種、盛付量の削減、パン・麺への置換のどれによるのかはわからない。外食・中食の購買責任者へのインタビューと、主要チェーンのメニュー・盛付量の定点観察で確認する。
- 提携・買収の対象が持つ設備と在庫の実態:精米・乾燥施設の稼働率と更新時期、保有在庫の年産と評価額、取引先との価格改定条項は開示されない。工場の現地監査、在庫の実地棚卸、主要取引先への照会で確かめ、承継する圃場は土地改良区への照会で水利条件を確認する。
- 輸出数量が減った理由と現地での定着度:2026年1〜8月の数量減が、国内価格の高さ、供給余力、現地の競合米のどれによるかは統計からわからない。輸入商社と日本食店への聞取り、現地の店頭価格調査、競合米との試食比較で確かめる。
出典
以下は本文で使用した一次資料である。公表日を確認できない更新型ページは、その旨と確認日を記した。
- 農林水産省「令和6年農業総産出額及び生産農業所得」(2025年12月23日)
- 農林水産省「令和8年産米の相対取引価格・数量(令和8年9月)」(2026年10月16日)
- 農林水産省「令和8年9月の米穀流通の動向」(2026年10月30日)
- 木徳神糧・神明「合弁会社『日本精米センター』設立について」(2025年11月10日)
- 農林水産省「米をめぐる関係資料・米の輸出入」(2026年10月掲載版、2026年11月6日確認)
- 農林水産省「食料システム法に関する取引関係者向け資料」(2026年公表、2026年11月6日確認)
- 農林水産省「米穀等取扱事業の届出について」(2026年10月1日受付開始、2026年11月6日確認)
- 農林水産省「(参考)新たな届出・定期報告の対象について」(定期報告は2027年4月1日施行、2026年11月6日確認)
- 農林水産省「新たな水田政策の基本的考え方・仕組み」(2026年10月掲載版、2026年11月6日確認)
- Kubota「Unmanned Autonomous Tractors with Remote Monitoring Capabilities」(2026年8月6日)
- クボタ「農業生産者の質問に答える『KSAS AIチャット』を公開」(2025年7月3日)
- 農研機構「国内初の農業特化型生成AIを開発」(2024年10月18日)
- 農研機構「NICTと連携し、農業特化型生成AIモデルの構築へ」(2025年11月7日)
- 総務省・経済産業省「令和3年経済センサス‐活動調査・卸売業,小売業・産業編総括表第1表」(2023年3月28日)
- 厚生労働省「令和7年賃金構造基本統計調査・一般労働者・産業別」(2026年3月24日)
- 総務省「2025年基準 消費者物価指数 全国2026年9月分・第5表 品目別価格指数」(2026年10月23日)
- USDA ERS「Rice Outlook: October 2026」(2026年10月14日)
- USDA ERS「Rice Outlook Monthly Tables・October 2026」(2026年10月14日)
- 農林水産省「令和8年産水稲の作付面積及び9月25日現在の予想収穫量」(2026年10月13日)
- 農林水産省「令和7年産 米生産費」(2026年10月30日)
- クボタ「世界初!無人自動運転でコメ・麦の収穫が可能なコンバインを発売」(2023年6月14日発表、2024年1月発売)
- DJI「Agras T70PおよびT25Pを日本で発売」(2025年11月11日掲載、発表は11月10日)
- NTT・クボタ・ドコモ「山間部でのロボット農機遠隔操作の通信技術を実証」(2026年5月25日)
- サタケ「柳瀬ライスセンター・KOMECT導入事例」(公表日記載なし、2026年11月6日確認)
- Bühler「SORTEX S UltraVision」(公表日記載なし、2026年11月6日確認)
- サタケ「生産支援システムKOMECTを開発」(2025年4月1日)
- サタケ「KOMECT第2弾『精米工場向け』サービス開始」(2026年5月13日発表、5月18日サービス開始)
- ヤンマー「ロボット・オートトラクター」製品カタログ(2025年10月作成、2026年11月6日確認)
- ビューラー「Sortex S UltraVision・日本向け製品情報」(公表日記載なし、2026年11月6日確認)
- 農林水産省「農業機械の自動走行に関する安全性確保ガイドライン」(2026年3月27日一部改正)
- JA岡山「令和8年産米の共同計算にかかる経費目標について」(2026年11月2日)
- 農林水産省「米穀の需給及び価格の安定に関する基本指針」(2026年10月30日)
- 農林水産省「米をめぐる関係資料・食糧法改正について」(2026年10月掲載版、検証資料は2025年8月5日)
- 木徳神糧「2025年12月期 決算短信」(2026年2月13日)
- ヤマタネ「2026年3月期 決算説明会資料」(2026年5月26日)
- 木徳神糧「業績予想の修正に関するお知らせ」(2026年10月30日)
- 農林水産省「2025年農林業センサス結果の概要・確定値」(2026年3月31日)
- 木徳神糧「トップインタビュー・2026年上半期」(2026年9月掲載)
- ヤマタネ「食品事業」(公表日記載なし、2026年11月6日確認)
- Ebro Foods「2025 Results」(2026年2月25日)
- SunRice「Annual Report 2026」(2026年6月25日)
- LT Foods「Annual Report 2025–26」(2026年公表、2026年11月6日確認)
- LT Foods「Financial Results for the quarter ended June 30, 2026」(2026年7月30日、2026年3月期通期の監査済み数値を併記)
- KRBL「Annual Report 2025–26」(2026年公表、2026年11月6日確認)
- Olam Agri「Annual Report 2025」(2026年公表、2026年11月6日確認)
- NSW政府「Reforms to the NSW Rice Marketing Act」(施行2025年7月1日、2026年11月6日確認)
- 農林水産省「食品等の取引適正化」(2026年施行制度、2026年11月6日確認)
- 農林水産省「米トレーサビリティ法の概要」(随時更新、2026年11月6日確認)
- 農林水産省「水稲栽培における中干し期間の延長がJ-クレジット制度の対象に」(2023年4月5日)
- 米穀安定供給確保支援機構「米のコスト指標」(2026年4月7日)
