エグゼクティブサマリー
通信制高校は、少子化の中で選ばれる割合を高めながら、拠点拡大と教育の質を両立する運営能力が問われる業界である。2026年11月時点では、全国の生徒数増加を各校の成長と同一視せず、募集・支援・管理に必要な費用まで含めて事業性を判断する。
要点
- 市場は拡大するが、直近の伸びは見極めが必要である。 2026年度の生徒数は31万1,792人、前年比2.16%増(計算)で、高校本科生徒の9.9%を占める。2020〜2025年度の47.5%増(計算)を、そのまま将来に延長すべきではない(文部科学省「令和8年度学校基本調査の公表について(速報)」、文部科学省「通信制高等学校に関する基礎資料」)。
- 競争は私立中心で、供給の増加が先行する。 私立の生徒構成比は80.25%(計算)、学校数は358校、前年比7.51%増(計算)である。学校本体とサポート校を区別し、全国ブランドと地域の支援能力を合わせて評価する(文部科学省「令和8年度学校基本調査・高等学校(通信制)の学校数・生徒数及び教職員数」、文部科学省「令和8年度学校基本調査の公表について(速報)」)。
- 2026年成立の改正法は、2027年の運営を変える。 定通振興法改正の主要規定は2027年1月23日施行である。基本指針の具体化を待つだけでなく、本校と連携施設の役割、教育活動、記録、自治体間の連携を整理すべき局面である(衆議院「高等学校の定時制教育及び通信教育振興法の一部を改正する法律案・本文」、文部科学省「通信教育の適正な実施・運営の確保のための基本的な指針等に関する検討会議」)。
- 海外では、学校運営契約と国際進学の二つのモデルが参考になる。 米国の公費型オンライン学校と、国際資格を提供する私費型の学校は、日本の通信制課程とは制度・対象が異なる。日本への影響は、教材・進路支援等の提携を中心に見る(ストライド「2026年6月期通期決算」、クリムゾン・グローバル・アカデミー「日本向け学校案内」)。
- AIは学習・教務支援に導入され始めている。 価値は質問対応や課題作成の補助にあり、本人の理解の確認と単位認定の責任は学校に残る。費用削減だけでなく、教員の確認負担と支援の改善を合わせて評価する(角川ドワンゴ学園「N高・S高に専用AIチャットシステムを導入」、ピアソン「2025年通期決算」)。
経営・企画部門への示唆
- 大手は2027年1月の改正法施行までに、県外の施設を本校が点検できる数と密度に見直す。新設は学校別の定員充足率と募集費の回収で判断し、卒業後の進学・就職への接続を在籍の価値の中心に置く。
- 中堅・中小は狭域で対象生徒と支援内容を絞り、教材・システムは外部から調達して教員を面接指導と相談に充てる。定員充足率50%未満の学校が4割を超えるため、提携・承継先として選ばれる記録と契約の整備も進める。
- 新規参入はサポート校、買収、新設で時間とリスクが異なり、サポート校型では提携校の管理体制が自社の評判リスクになる。投資グループによる運営会社の集約も始まっており、学校設置者・運営会社・施設の契約と収入を分けて確かめる。
業界データまとめ
通信制高校の成長は続いているが、2026年度は生徒数より学校数の増加率が高い。国内の統一的な売上高統計は確認できないため、市場規模は学校基本調査の在籍生徒数で捉え、サポート校の売上高や利用者数を足し合わせない。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 国内の高等学校通信制課程の生徒数31万1,792人。公立6万1,572人、私立25万220人。金額市場ではない | 2026年5月1日現在(速報) | 文部科学省「令和8年度学校基本調査・高等学校(通信制)の学校数・生徒数及び教職員数」 |
| 市場の伸び | 生徒数前年比+2.16%、6,595人増(計算)。前年30万5,197人との比較 | 2026年度(速報)/2025年度 | 文部科学省「令和8年度学校基本調査の公表について(速報)」 |
| 事業者数 | 通信制課程を置く学校358校、公立83校・私立275校。設置者数や企業数ではなく学校数。独立校153校・併置校205校 | 2026年5月1日現在(速報) | 文部科学省「令和8年度学校基本調査・高等学校(通信制)の学校数・生徒数及び教職員数」 |
| 従業者数 | 本務教職員9,639人(本務教員7,773人+本務職員1,866人、計算)。兼務教員1万4,537人、サポート校・学習等支援施設の従業者は含まない | 2026年5月1日現在(速報) | 文部科学省「令和8年度学校基本調査・高等学校(通信制)の学校数・生徒数及び教職員数」 |
| 平均年収 | 627万7,100円(計算)。中分類「学校教育」の民営事業所、一般労働者・男女計・企業規模計10人以上。40万8,300円×12+137万7,500円。通信制高校だけの給与ではない | 2025年調査 | 厚生労働省「令和7年賃金構造基本統計調査・一般労働者・産業中分類第1表」 |
| 私立の生徒構成比 | 80.25%(25万220人÷31万1,792人、計算) | 2026年5月1日現在(速報) | 文部科学省「令和8年度学校基本調査・高等学校(通信制)の学校数・生徒数及び教職員数」 |
| 高校生全体に占める通信制の割合 | 9.9%。全日制・定時制・通信制の本科生徒数合計314万9,030人に対する割合。専攻科・別科を除く | 2026年5月1日現在(速報) | 文部科学省「通信制高等学校に関する基礎資料」 |
| 通信教育連携協力施設数 | 4,584施設。公立143施設・私立4,441施設。学校側から報告された施設数で、独立した事業者数ではない | 2026年5月1日現在(速報) | 文部科学省「令和8年度学校基本調査・高等学校(通信制)の学校数・生徒数及び教職員数」 |
| 本務教員数 | 7,773人、前年比266人増。兼務教員1万4,537人と本務職員1,866人は含まない | 2026年5月1日現在(速報) | 文部科学省「令和8年度学校基本調査・高等学校(通信制)の学校数・生徒数及び教職員数」 文部科学省「令和8年度学校基本調査の公表について(速報)」 |
従業者数は、学校基本調査の通信制課程の本務教職員数である。経済センサス等で使う産業分類の「高等学校」(細分類8141)は学校教育法による通信教育を行う事業所を含むが、全日制・定時制と区別されないため用いていない(総務省「日本標準産業分類(令和5年6月改定)大分類O 説明及び内容例示」)。2026年度は速報値であり、確定値は12月公表予定である。賃金は調査月の月額給与を年換算し、調査で把握する年間賞与を加えた参考値で、同一暦年の実受取年収ではない(文部科学省「令和8年度学校基本調査の公表について(速報)」、厚生労働省「令和7年賃金構造基本統計調査・一般労働者・産業中分類第1表」)。
AI・フィジカルAIの影響と経営の打ち手
通信制高校でのAIの経営価値は、教材を増やすことより、自宅学習で生じるつまずきの発見と、教員が介入するまでの時間短縮にある。一方、提出物が本人の理解を示すかという問題が強まり、学習支援の自動化と単位認定の責任を分ける設計が必要になる。以下の普及時期は、2026年11月を起点とする、公開情報からの分析である。
工程別の影響
本稿のバリューチェーンは「募集・入学」「履修設計・学習」「添削・面接指導・評価」「継続・進路支援」「学籍・運営管理」の五工程で統一する。分析型の学習推薦は生成AIではないため、表の指定区分では「データ・IoT」に含めるが、センサーを使うことを意味しない。
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 募集・入学 | 学校生活の質問への一次回答、相談内容の整理。入学可否の自動判定は対象外 | 生成AI・AIエージェント | 構想段階 | 3〜5年 | 専用チャット導入は確認できるが、募集から出願までの自律処理は確認できない(角川ドワンゴ学園「N高・S高に専用AIチャットシステムを導入」) |
| 履修設計・学習 | 理解度に応じた復習範囲の選定、学年をまたぐ基礎学習 | データ・IoT | 実用(導入事例あり) | 2年以内 | 通信制高校のatama+利用、通信制向けすらら(ヒューマンキャンパス高校・のぞみ高校「AI大学進学専攻」、すららネット「通信制高校向けソリューション」) |
| 添削・面接指導・評価 | 問題案・評価課題の作成、説明や反例の生成。単位認定は教員が行う | 生成AI・AIエージェント | 実用(導入事例あり) | 3〜5年 | ピアソンのオンライン学校網で教員向け評価課題作成機能を展開。日本の法定添削の全面代替を示す事例ではない(ピアソン「2025年通期決算」) |
| 継続・進路支援 | 学習履歴・アンケートをもとに支援が必要な生徒を把握 | データ・IoT | 実用(導入事例あり) | 2年以内 | ベネッセ高等学院が学習履歴、アセスメント等を用いる。生成AIによる自動進路決定ではない(ベネッセ教育総合研究所「学習の遅れと将来の進路に対する支援で不登校生徒の自立を後押しする」) |
| 学籍・運営管理 | 校務文書案、校内資料の検索、点検資料の整理 | 生成AI・AIエージェント | 構想段階 | 3〜5年 | 徳島中央高校通信制で校務活用の研修を実施。学籍処理の本格自動化は未確認(徳島中央高等学校「通信制・令和8年度前期ICT研修」) |
フィジカルAIの直接的影響は小さい。主要業務が学習・相談・評価であり、ロボットによる物理作業の代替余地が限られるためである。VR教材や遠隔会議は、それ自体ではフィジカルAIに分類しない。
業務はどう変わるか
第一に、自宅で質問を抱えたまま待つ学習から、一次応答と教員確認を組み合わせた学習に変わる。 N高・S高は2024年4月から、普通科の生徒向けにAzure OpenAI Serviceを利用した専用チャットシステムを導入すると発表しており、導入済みの取り組みである。当時の公表資料はGPT-4系とDALL·E 3の利用を示すが、2026年時点の稼働モデルが同じであるとは断定しない(角川ドワンゴ学園「N高・S高に専用AIチャットシステムを導入」)。
第二に、一斉に高校範囲を進める学習から、未定着の単元を補う運営へ変わる。 ヒューマンキャンパス高校・のぞみ高校はatama+を利用する大学進学専攻を設け、すららネットも通信制高校向けに無学年式教材を提供している。いずれも導入事例のある領域であり、生成AIの自由回答とは異なる、学習履歴と教材体系に基づく支援として理解する(ヒューマンキャンパス高校・のぞみ高校「AI大学進学専攻」、すららネット「通信制高校向けソリューション」)。
学校は復習対象を特定し、学習計画と面談を調整できる。ただし、教材の進度と高校の修得単位は別であり、基礎学習だけで法定の添削・面接指導・試験を満たすわけではない。
第三に、評価課題の作成時間を減らす一方、本人の理解を確認する作業は重要になる。 ピアソンはオンライン学校網で教員向け課題作成機能を展開し、個別評価課題の作成時間を半減したと公表した。これは提供企業の公表値であり、日本の通信制高校の教員総労働時間や採点工数が半減することを意味しない(ピアソン「2025年通期決算」)。
分析にもとづく提案は、提出レポートだけでなく、下書き、修正理由、短い口頭説明、試験結果を組み合わせる方法である。AI検出ツールの判定のみで不正を認定せず、学校が許容する利用範囲と申告方法を先に示す。文部科学省のガイドラインも、出力を無批判に用いることを避け、学習目的に応じた利用と人による判断を重視している(文部科学省「初等中等教育段階における生成AIの利活用に関するガイドラインVer.2.0」)。
第四に、相談情報の蓄積から、支援担当者への引継ぎを改善する運営へ変わる。 ベネッセ高等学院の公表事例は、学習履歴などを支援に使う導入済みの運営であり、心理状態を自動診断する事例ではない。学校は未提出、連絡の途絶、本人の相談を合わせて確認し、担任・メンター・専門職のどこへつなぐかを定める(ベネッセ教育総合研究所「学習の遅れと将来の進路に対する支援で不登校生徒の自立を後押しする」)。
主要プレイヤー
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| マイクロソフト〈Microsoft〉 | 米国 | Azure OpenAI Service | N高・S高の専用チャットの基盤。開発はドワンゴ | 展開済み。学校法人の導入発表で確認(角川ドワンゴ学園「N高・S高に専用AIチャットシステムを導入」) |
| グーグル〈Google〉 | 米国 | Gemini | N高グループの生徒会によるプロンプト活用コンテスト。徳島中央高校通信制の校務研修でも利用 | 展開済み。2026年の学校活動・研修で確認(N高グループ「Gemini-1グランプリの開催報告」、徳島中央高等学校「通信制・令和8年度前期ICT研修」) |
| atama plus | 日本 | atama+ | 通信制高校の大学進学向け個別学習 | 展開済み。ヒューマンキャンパス高校・のぞみ高校の案内で確認(ヒューマンキャンパス高校・のぞみ高校「AI大学進学専攻」) |
| すららネット | 日本 | すらら | 学年をまたぐ基礎学習、学習進捗の把握 | 展開済み。通信制高校向けサービスを提供(すららネット「通信制高校向けソリューション」) |
人材・収益・競争への影響
定型説明や課題の初稿作成は減り得る一方、評価設計、誤回答の検証、相談の引継ぎは重要になる。これは公開情報からの分析であり、国内通信制高校の雇用削減効果を示す公的データは確認できない。費用は利用料と教員の確認時間を合わせて評価し、相談記録のアクセス権・保存期間・二次利用条件も定めておく。
競争上は、基盤モデルを提供する海外企業と、生徒の学習・生活を継続して把握する学校側で役割が分かれる。学校の優位性は専有的なモデル保有より、教育課程、教員の判断、支援履歴を結び付ける運営にある。契約を変更した際に教材や学習記録を移せない構成は、長期の調達費用と教育継続性の両方を損ない得る。
経営者が実施すべき対策
以下は、分析にもとづく実施順序の提案であり、効果の数値保証ではない。
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | レポートごとに利用可・不可・申告必須の範囲を定める | 共通 | 2026年度内 | 課題の目的と評価の一貫性を確保 | 教科別の課題点検、保護者・生徒への説明 |
| 高 | 自動回答に教員への引継ぎ導線を設ける | 共通 | 2027年度募集前 | 誤回答の放置と相談の取りこぼしを抑える | 担当者、応答期限、緊急時の連絡手順 |
| 高 | 支援記録と成績・単位認定の権限を分ける | 共通 | 導入前 | サポート担当による権限外処理を防ぐ | 本校・施設間の権限表、操作記録 |
| 高 | 基礎学習教材を少数の教科・拠点で検証する | 中堅・中小 | 2027年度 | 教員確認負担を含め導入可否を判断 | 導入前後の確認テスト、未提出状況 |
| 中 | 本校の承認済み教材・規程に検索対象を限定する | 大手 | 2027〜2028年度 | 古い学則や誤った費用説明の混入を抑制 | 版管理、回答根拠の表示、更新責任者 |
| 中 | 利用履歴を持ち出せる契約・設計にする | 共通 | 契約更新時 | ベンダー変更時も学習支援を継続 | データ形式、返却・削除条件、移行確認 |
よくある失敗は、自由回答の便利さを理由に教務判断まで任せること、利用率を成果指標にすること、先行校の実績を自校にもそのまま適用することである。検証では「何時間削れたか」と同時に「生徒への確認が増減したか」「理解を確認できたか」を見る。
業界の定義と市場構造
通信制高校は、通学日数の少ない学校というより、添削指導・面接指導・試験を組み合わせて高校教育を実施する制度上の課程である。市場は、卒業資格を授与する高校本体と、通学・学習・生活支援を提供する周辺サービスの二層で捉える。
範囲と隣接領域
本稿の中核は、公立・私立の高等学校通信制課程と、その教育活動に関わる通信教育連携協力施設である。通信制サポート校は競争・収益構造の分析に含めるが、高校そのものとは限らず、単独で日本の高校卒業資格を授与する主体ではない。全日制高校、定時制高校、一般の学習塾、フリースクール、高卒認定試験対策、大学通信教育は隣接市場とする(文部科学省「高等学校通信教育の質の確保・向上のためのガイドライン」)。
本校は教育課程・単位認定・卒業認定の責任を担い、面接指導等実施施設と学習等支援施設では行える活動が異なる。「キャンパス」「高等学院」という名称だけで法的位置付けは判断できない。B2B取引では、契約先が学校設置者、本校、施設運営会社のどれであるかをまず確定する(文部科学省「通信制課程に係る私立高等学校の認可基準(標準例)」)。
公立・私立の構成と推移
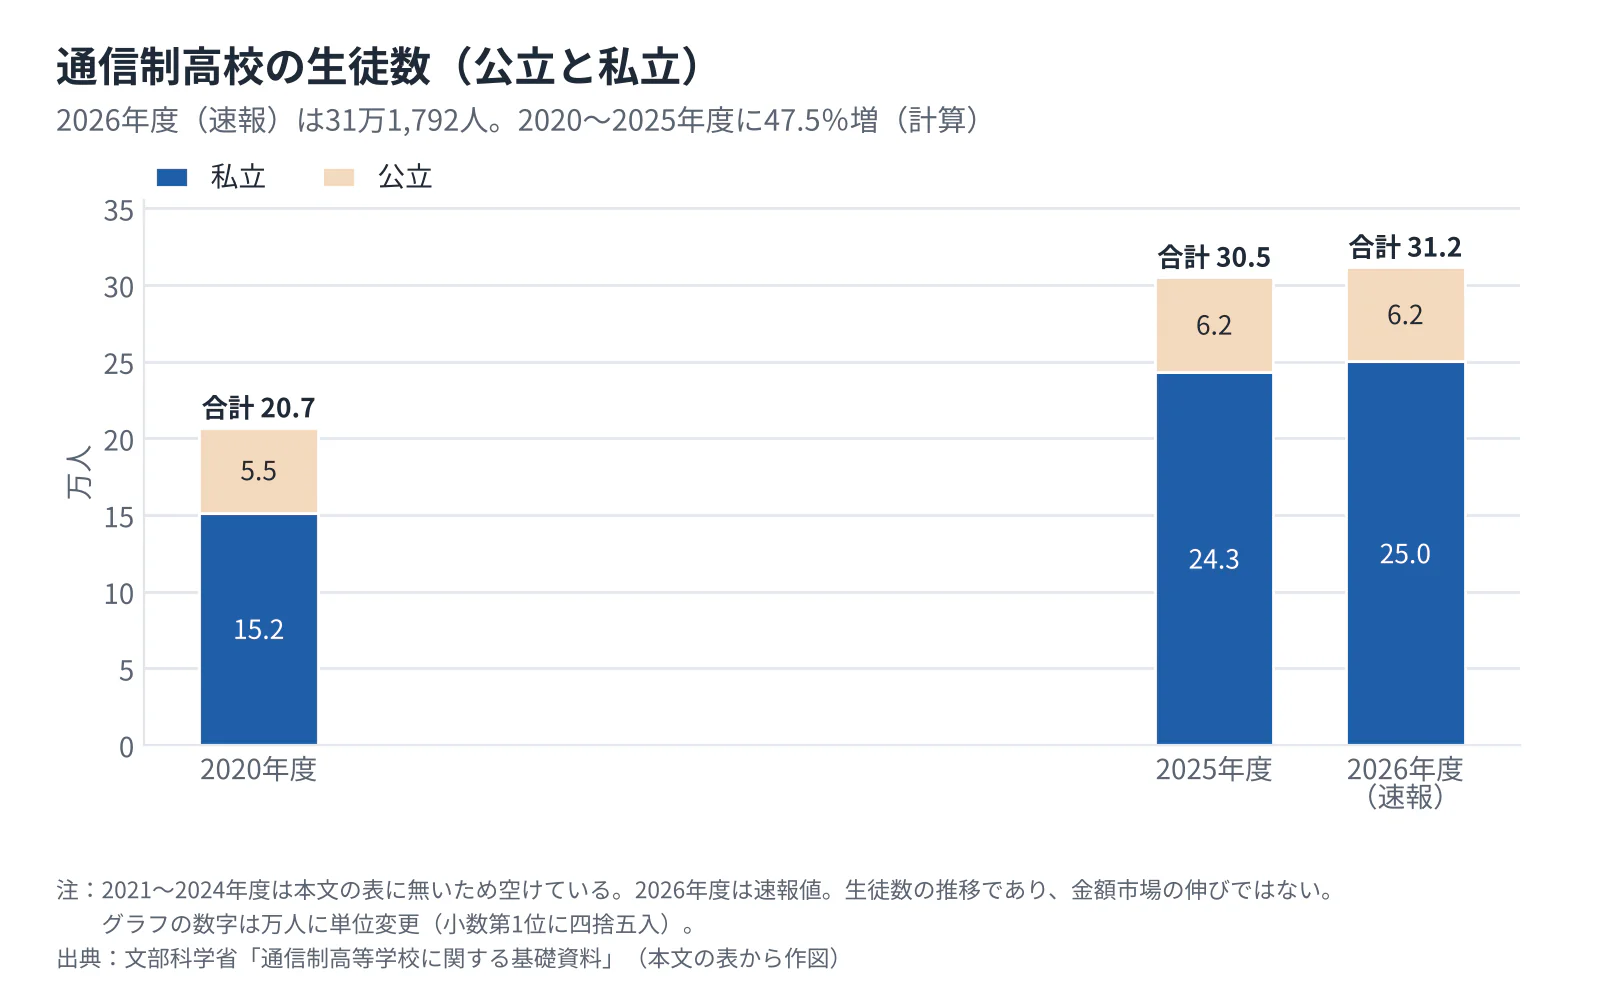 タップすると拡大して見られます
| 区分 | 2020年度 | 2025年度 | 2026年度(速報) | 経営上の読み方 |
|---|---|---|---|---|
| 公立の生徒数 | 5万5,427人 | 6万2,008人 | 6万1,572人 | 直近は減少。低負担の教育機会としての役割を持つ |
| 私立の生徒数 | 15万1,521人 | 24万3,189人 | 25万220人 | 中期の増加の中心で、直近の純増も私立が担う |
| 生徒数合計 | 20万6,948人 | 30万5,197人 | 31万1,792人 | 2020〜2025年度は47.5%増(計算)、2026年度は2.16%増 |
| 通信制課程を置く学校数 | 257校 | 333校 | 358校 | 新設と既存校の課程併置の両方を含む |
数値は文部科学省の学校基本調査に基づく同省公表表による。2020〜2025年度の増加率は30万5,197人÷20万6,948人−1で計算した値であり、金額市場の伸びではない(文部科学省「通信制高等学校に関する基礎資料」)。
拡大の背景には、全国から履修する仕組みに通学拠点や専門学習を組み合わせた供給の多様化がある。実態調査でも週5通学から集中スクーリングまで異なるコースが確認できるが、各要因が生徒増加に寄与した人数は分解できない(文部科学省「令和7年度通信制高等学校実態調査に関する調査結果」)。
なお、本校所在地別の生徒数を、その都道府県の居住者需要とみなしてはならない。全国募集校では本校所在地と生徒居住地が異なり得るため、出店判断には居住地、通学先、必要なスクーリング先の三つを分けた調査が必要である(全国通信制高等学校評価機構「第2回検討会議提出資料」)。
顧客と需要の特性
生徒と保護者では、重視する条件が必ずしも一致しない。募集では入学の決め手だけでなく、学習を継続できる支援と費用を説明する。
| 主な顧客層 | 選択時に確かめたい条件 | 提供側に必要な設計 |
|---|---|---|
| 不登校経験や学校生活への不安がある生徒 | 登校頻度、相談相手、集団活動への参加方法 | 最初から高頻度通学を前提にせず、状態に応じた参加経路を示す |
| 全日制等からの転入・退学後の編入希望者 | 既修得単位、卒業見込み時期、追加費用 | 前籍校の記録を確認して履修計画を個別に説明する |
| 大学・専門分野への進学希望者 | 必修学習と受験・専門学習の両立 | 指導内容、担当者、合格実績の集計範囲を明らかにする |
| 芸術・競技・就労等と両立する生徒 | 日程の柔軟性、スクーリング移動、欠席時対応 | 年間予定と代替可能な範囲を入学前に共有する |
| 海外在住等で日本の教育との接続を求める生徒 | 入学条件、国内で必要な活動、帰国後の進路 | 居住国・教育区域・履修条件を個別確認する |
この分類は、分析上の需要整理であり、各層の構成比ではない。文部科学省は多様な生徒の受入れを制度改正の背景に挙げ、N高グループも海外在住者向けの入学案内を設けている(文部科学省「定通振興法改正の背景及び概要」、N高グループ「海外からの入学について」)。
価格比較では、授業料の補助後負担と、通学・支援・教材・端末・交通宿泊費を分ける。2026年度の私立通信制の就学支援金の上限は月額2万8,100円(年額に換算すると33万7,200円、計算)だが、授業料額や単位制の算定条件によって支給額は変わり、すべての生徒が同額を受け取る制度ではない。授業料以外の支援費まで一律に無料になると受け取れる説明は適切ではない(文部科学省「高等学校等就学支援金制度に関するQ&A」、文部科学省「就学支援金法改正の施行等について」)。
転校先の選択肢があっても、乗換え費用は小さくない。既修得単位の確認、履修時期、スクーリング参加、既払い費用の精算、友人や支援者との関係が関わるためである。したがって、価格に敏感な家庭にも「月額」だけで訴求せず、卒業までの総費用と中途変更時の条件を示す。
法人営業では、教務部門が教育課程、事務部門が費用・契約、校長や設置者が責任分担を確認する流れを仮説として、各校の決裁を確かめる。新年度入学に向けた募集と年度途中の転編入では需要の時期が異なり、家計の影響も授業料と任意サービスで分けて見る。
バリューチェーンと収益構造
通信制高校の収益構造は、共通教材や教務基盤を多数の生徒で利用する規模の経済と、個別支援・拠点運営にかかる人件費の組合せである。高校本体とサポート校の収入が別契約となる場合もあり、授業料単価だけでは家庭の負担も事業の採算も判断できない。
| 工程 | 主な担い手・事例 | 付加価値の源泉 | 収益・費用を確認する単位 |
|---|---|---|---|
| 募集・入学 | 各高校、通学拠点、ベネッセ・学研等の相談窓口 | 生徒の希望と支援条件の適合、転編入時の履修説明 | 募集経路別の相談費用、入学後の継続状況 |
| 履修設計・学習 | 本校教務、教材制作部門、教材事業者 | 共通教材と個別履修計画の組合せ | 教材制作・更新費、受講者数、利用料 |
| 添削・面接指導・評価 | 本校の教員、適切に位置付けられた実施施設 | 単位修得に必要な指導と評価の確実な実施 | 教科別教員配置、指導日程、会場費 |
| 継続・進路支援 | 担任、支援施設、相談専門職、進路担当 | 学習再開、継続的な相談、次の進路への接続 | 生徒の支援必要度別の対応時間、通学コース収支 |
| 学籍・運営管理 | 校長、設置者、事務部門 | 学籍・成績・施設・契約の一貫した管理 | 本部費、監査・研修費、記録管理費 |
表は、分析上の工程整理である。法定の教育活動と施設の役割は文部科学省のガイドライン・認可基準、サービスの組合せは各事業者の公表内容に基づく(文部科学省「高等学校通信教育の質の確保・向上のためのガイドライン」、文部科学省「通信制課程に係る私立高等学校の認可基準(標準例)」、ベネッセコーポレーション「ベネッセ高等学院として2025年4月に開校」、学研教育ホールディングス「Gakken高等学院・2027年4月に4キャンパスを新規開校」)。
公開決算から見える採算の条件
ブロードメディアの2026年3月期「教育」セグメントは売上高55.07億円、営業利益9.66億円で、売上高営業利益率は約17.5%となる(計算)。ただし、通信制高校以外の教育事業を含み、全社費用等の調整前であるため、通信制高校単独の利益率や業界平均ではない。同社は教育セグメント全体の増収増益に対し、通信制高校事業については減収減益と説明している(ブロードメディア「2025年度決算概況」)。
同社は人件費や広告宣伝費の増加も影響したと説明する。全国の生徒数が増えても、学校別の募集、拠点固定費、支援配置によって採算は異なる(ブロードメディア「2025年度決算概況」)。
工程別の業界共通の利益率は公開されていない。定性的には、教材・教務基盤は共通利用できる一方、通学支援は担当者と場所を必要とし、支援の密度を上げれば費用も増える。追加料金のあるコースでも、人数の少ない拠点に常勤者を配置すると採算が成立しにくいとみられる。
価格、供給能力、継続性
主要費用は教職員・支援者の人件費、募集費、拠点賃料、教材・システム費、スクーリングの実施費である。ただし、業界横断の費目別構成比は確認できず、特定校の比率を全体に当てはめることはできない。値上げの判断では、就学支援金の対象となる授業料と、それ以外の費用を分け、保護者が比較できる形で改定理由を示す。
供給網の制約は、原材料より教科担当者と教育活動を実施できる場所にある。面接指導日が集中する時期には、教員、教室、移動・宿泊の確保が同時に必要となる。教育区域が広い学校ほど、地域施設の休止や契約終了時に、誰が履修機会と記録の引継ぎを保証するかを先に決める(文部科学省「高等学校通信教育の質の確保・向上のためのガイドライン」)。
競争環境
市場は大規模な全国募集グループと、多数の小規模校・地域拠点が同時に存在する構造である。全国ブランドの認知度だけでなく、生徒が通える範囲に適切な支援を持つこと、本校が拠点を管理できることが競争力を決める。
集中度と規模の分布
N・S・R高の2026年5月の生徒数は、それぞれ1万9,073人、1万3,213人、2,704人で、合計3万4,990人である。同時点の全国31万1,792人に対し約11.2%となる(計算)。一方、2025年度実態調査の対象323校のうち、生徒500人未満は192校であり、大手の存在と学校数ベースの分散が両立している(角川ドワンゴ学園「N高等学校・基本情報」、角川ドワンゴ学園「S高等学校・基本情報」、角川ドワンゴ学園「R高等学校・基本情報」、文部科学省「令和7年度通信制高等学校実態調査に関する調査結果」)。
設置者を横断するグループ別集計がないため、上位3社集中度は示せない。次表は学校法人、株式会社立、支援事業者の構造の比較であり、規模順ではない。
| 国内の主要グループ | 公開情報で確認できる規模・位置付け | 主な戦略・比較軸 |
|---|---|---|
| 角川ドワンゴ学園/N・S・R高 | 3校合計3万4,990人、2026年5月。R高は2025年4月開校。教材・システムを提供するKADOKAWAの教育・EdTechセグメント売上高は171.66億円(2026年3月期、前年比13.5%増。専門校の運営や大学向けを含み、学校法人の収入ではない) | 共通の学習基盤と複数校・通学拠点の組合せ。学校ごとの教育責任と横断運営の両立(KADOKAWA「2026年3月期決算短信」、角川ドワンゴ学園「N高等学校・基本情報」、角川ドワンゴ学園「S高等学校・基本情報」、角川ドワンゴ学園「R高等学校・基本情報」) |
| 三幸学園/飛鳥未来高校グループ | 2025年5月時点で約2万2,000人。2026年の公式紹介で45キャンパス | 通学方法の選択と、専門学校等を含む教育グループとの進路接続(三幸学園「飛鳥未来高校グループ・体育祭に向けた取り組み」) |
| ウィザス/第一学院 | 第一学院を中心に教育事業を展開。2025年9月に非上場化 | 高校段階の学習・生活支援と、その前後の教育サービスの接続(ウィザス「経営方針・経営計画」) |
| ブロードメディア/ルネサンス高校グループ | 通信制高校3校。教育セグメント売上55.07億円、2026年3月期 | 高校教育と周辺の教育事業。学校事業とセグメント全体の採算を分けて評価(ブロードメディア「2025年度決算概況」) |
| ベネッセ/ベネッセ高等学院 | 2025年4月開校の通信制高校サポート校 | 既存の教育サービス・拠点を活用し、提携高校と学習・進路支援を組み合わせる(ベネッセコーポレーション「ベネッセ高等学院として2025年4月に開校」) |
| 学研/Gakken高等学院 | クラーク記念国際高校との連携で生まれた通信制高校サポート校。2027年4月の4キャンパス新設を発表 | 地域での通学支援を拡大。新設計画と既存稼働拠点を区別して見る(学研教育ホールディングス「Gakken高等学院・2027年4月に4キャンパスを新規開校」) |
五つの競争要因
強さと今後の方向は、以下の根拠をもとにした分析である。
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存事業者間の競争 | 強 | 2026年度は学校数が前年比7.51%増、生徒数は2.16%増(計算)。募集地域が重複する(文部科学省「令和8年度学校基本調査の公表について(速報)」) | 強まる |
| 新規参入の脅威 | 中 | 高校本体の設置・管理には制度上の条件があるが、教育大手がサポート校として参入(文部科学省「通信制課程に係る私立高等学校の認可基準(標準例)」、ベネッセコーポレーション「ベネッセ高等学院として2025年4月に開校」) | 強まる |
| 代替サービスの脅威 | 中 | 全日制・定時制への進学や転校も選択肢。ただしサポート校単独では高校卒業資格を提供できない(文部科学省「高等学校通信教育の質の確保・向上のためのガイドライン」) | 変わらない |
| 買い手の交渉力 | 中 | 家庭の選択肢は増えるが、転校には履修調整が必要。補助対象外の費用が比較の焦点となる(文部科学省「高等学校等就学支援金制度に関するQ&A」) | 強まる |
| 供給者の交渉力 | 中 | 教科指導と相談支援の人材を確保し、連携施設を適切に管理する必要がある(文部科学省「通信制課程に係る私立高等学校の認可基準(標準例)」、文部科学省「令和7年度通信制高等学校実態調査に関する調査結果」) | 強まる |
再編と異業種参入
直近3年では、学校の新設だけでなく、教育事業をまとめる資本の動きが進んだ。ウィザスは日本産業推進機構のグループ入りを経て2025年9月4日に上場廃止となり、2026年10月29日には同機構のグループ会社がブロードメディアへの公開買付け(非公開化が目的、1株2,500円、買付期間は12月14日まで)の開始を公表した。後者は11月14日時点で完了した買収として扱えず、両グループの教育事業が統合済みであるとも言えない(ウィザス「経営方針・経営計画」、日本産業推進機構「ブロードメディアへの公開買付け開始に関するお知らせ」、日本産業推進機構「公開買付けの開始に関するお知らせ」)。
参入形態の面では、ベネッセや学研が高校本体の新設だけに依存せず、既存高校との提携と通学・学習支援を組み合わせている。これは教育内容、募集、拠点運営を分担するモデルだが、責任分担が不明確なまま全国展開すると管理上の負担も増える。取得対象が運営会社の株式なのか、学校設置者との契約なのか、施設資産なのかを区別することが重要である(ベネッセコーポレーション「ベネッセ高等学院として2025年4月に開校」、学研教育ホールディングス「Gakken高等学院・2027年4月に4キャンパスを新規開校」)。
成功条件は、①本校と拠点の責任の一貫性、②生徒に応じた支援、③卒業後への接続、④募集・拠点費を含む採算管理である。N高の共通基盤、三幸学園の教育ネットワーク、教育大手の地域支援は異なる充足方法を示すが、公開情報だけで優劣は判定できない。
海外の動向と主要企業
海外では、公費を主財源とするオンライン公立学校の運営支援と、家庭が授業料を負担する国際オンライン校が分かれて発展している。日本の通信制課程と同じ定義の世界統計は確認できず、一般的なオンライン教育市場の金額を世界市場として採用することはできない。
米国の規模と国際オンライン校
米国のストライド〈Stride〉は、2026年6月期の平均フルサービス在籍者数を24万3,900人、前年比4.2%増と公表した。ただし、小中学校段階等を含む同社の運営指標であり、米国のオンライン高校市場全体でも、日本の通信制高校と比較可能な高校生数でもない。中高段階のキャリア学習部門は売上高USD 1,043.7 million、前年比19.1%増で、進路・職業との接続が同社の成長分野となっている(ストライド「2026年6月期通期決算」)。
英国のピアソン〈Pearson〉は、主に米国で展開するVirtual Learning部門の2025年売上高をGBP 511 millionと公表した。Connections Academy等の網は31州41校で、2025/26学年度の秋の生徒数が13%増加したとする。契約更新、募集経路、職業分野の学習を組み合わせる点は、日本の学校・地域施設の提携事業にも参考になる(ピアソン「2025年通期決算」)。
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| ストライド〈Stride〉 | 米国 | USD 2,518.1 million、2026年6月期・全社。小中学校・成人教育等を含む | K12オンライン教育の運営・教材・教員支援 | キャリア学習部門が成長。全社規模と高校部門を区別する必要(ストライド「2026年6月期通期決算」) | 日本の認可高校運営は参照資料で確認できない |
| ピアソン〈Pearson〉 | 英国 | GBP 511 million、2025年12月期・Virtual Learning | Connections Academy等を通じた学校運営支援 | 2025/26学年度の生徒増、学校との契約更新・進路接続を推進(ピアソン「2025年通期決算」) | 当該オンライン高校事業の国内運営は確認できない |
| インスパイアード・エデュケーション〈Inspired Education〉 | 英国 | 当該学校事業の売上高は非公表 | King’s InterHighで英国型のオンライン学校教育 | 2026年1月に英国OEAS認証取得。複数時間帯で海外生徒に対応(インスパイアード・エデュケーション「King’s InterHighのOEAS認証取得」、King’s InterHigh「国際生のオンライン学習」) | 日本の認可高校としての運営は確認できない |
| クリムゾン・グローバル・アカデミー〈Crimson Global Academy〉 | ニュージーランド | 学校単独の売上高は非公表 | 国際資格・海外進学に向けたオンライン授業 | 2026年の募集でAレベル、AP等の履修を案内(クリムゾン・グローバル・アカデミー「日本向け学校案内」) | 日本語で学校案内・募集を展開。日本の高校卒業資格とは別制度 |
| エドメンタム〈Edmentum〉 | 米国 | 当該学校事業の売上高は非公表 | EdOptions Academyで学校・学区向けにオンライン履修を提供 | 2025/26年度の学校概要で学区等との提携型提供を案内(エドメンタム「EdOptions Academy・2025–26 School Profile」) | 当該学校事業の国内展開は確認できない |
日本との違いと波及
米国では学区・州の制度と結び付いた学校運営契約が重要であるのに対し、日本は高校の設置者、本校、連携施設の役割に即して教育を実施する。海外企業が教材や運営方式を持ち込んでも、それだけで日本の卒業資格を授与できるわけではない。このため、今後2〜3年の影響は、国内校の全面置換より、海外進学コース、教員研修、教材・進路支援の提携が中心になるとみられる。
ニュージーランドの公的遠隔教育機関テ・クラ〈Te Aho o Te Kura Pounamu〉は、2026年計画で年間3万人超への提供を掲げ、学習参加と成果を重視する。人数は年間の在籍者数で、他校の在籍者に二重履修(dual tuition)も提供しているため、日本の高校在籍数とは比較できない。示唆は遠隔教育でも関係形成と支援を運営目標に置く点である(テ・クラ「2026 Annual Implementation Plan」)。
日本の主要校の海外売上高比率は確認できない。N高グループは海外在住者向けの案内を設けるが、現地市場の獲得実績とは区別して見る。展開前に現地資格、指導日程、卒業後の出願条件を確認する(N高グループ「海外からの入学について」)。
外部環境と制度の変化
2026年の最大の制度変化は、通信教育の拡大を前提に、教育の質と管理運営を支える国・自治体・設置者の役割を明確にした法改正である。ただし、成立・公布・施行は別であり、主要規定の施行日は2027年1月23日となる。2026年11月時点では、既存の義務を履行しながら新しい基本指針の具体化に備える段階である(衆議院「高等学校の定時制教育及び通信教育振興法改正案・審議経過」、衆議院「高等学校の定時制教育及び通信教育振興法の一部を改正する法律案・本文」)。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 法規制 | 日本 | 定通振興法改正。国・地方公共団体・設置者の責務、適正な管理運営、基本指針等を整備 | 2026年7月23日公布。主要規定は2027年1月23日施行、準備規定は公布日施行 | 大・品質管理には追い風、管理体制の整備負担には向かい風 | 衆議院「高等学校の定時制教育及び通信教育振興法改正案・審議経過」、衆議院「高等学校の定時制教育及び通信教育振興法の一部を改正する法律案・本文」 |
| 法規制・行政 | 日本 | 通信教育の適正な実施・運営のための基本指針等を検討 | 2026年8月31日・9月29日に会議を開催 | 大・自治体間、本校・施設間の管理の明確化。詳細は検討中 | 文部科学省「通信教育の適正な実施・運営の確保のための基本的な指針等に関する検討会議」 |
| 経済・教育政策 | 日本 | 高校就学支援金の所得制限撤廃等。私立通信制の支給限度額を拡充 | 2026年4月1日施行 | 大・授業料負担の軽減は追い風。対象外費用を含む説明が必要 | 文部科学省「就学支援金法改正の施行等について」、文部科学省「高等学校等就学支援金制度に関するQ&A」 |
| 法規制・人材 | 日本 | こども性暴力防止法の施行。学校等に性暴力防止の取組と対象者の確認等を求める | 2026年12月25日施行 | 大・安全確保には追い風、採用・委託管理の追加対応 | こども家庭庁「こども性暴力防止法」 |
| 教育品質 | 英国 | オンライン教育事業者を対象とする任意のOEAS認証。外部の審査を通じ運営・安全等を確認 | 2023年3月に申請案内を公表。King’s InterHighは2026年1月30日認証、2029年1月30日期限 | 中・国際比較では外部確認を競争力として説明しやすくなる | 英国教育省「Apply for online education accreditation」、英国教育省「Kings Interhigh・学校登録情報」 |
| 社会・人口 | 日本 | 少子化の中で、通信制の構成比が高校本科生徒の9.9%へ上昇 | 2026年5月1日現在。2030年までの獲得競争に継続的に影響 | 大・選択の拡大は追い風、対象人口の縮小は向かい風 | 文部科学省「通信制高等学校に関する基礎資料」 |
改正法が変える管理の焦点
令和8年法律第63号は、施行後の法律名を「高等学校の定時制教育及び通信教育の振興等に関する法律」に改め、施設の整備、情報通信技術を用いた教育、教員研修、適正な教育活動・管理運営などを位置付ける。基本指針の策定準備を公布日から可能とし、主要部分は公布から6か月後に施行する構成である。既存の権限行使や関係自治体の連携が論点であり、全サポート校に新たな全国一律免許を設けた法律と説明してはならない(衆議院「高等学校の定時制教育及び通信教育振興法の一部を改正する法律案・本文」、文部科学省「定通振興法改正の背景及び概要」)。
広域の通信制高校では、本校を所管する自治体と、生徒が通う施設の所在自治体が異なる。文部科学省が2026年7〜8月に私立通信制高校を所轄する10程度の都道府県に行ったヒアリングの概要は、他県が所轄する連携協力施設の状況把握が制度上困難であることや、認可基準の記載の曖昧さによる認識の差を課題に挙げている。ただし、これは聞き取り対象の状況であり、すべての自治体や学校に同じ不備があるという調査結果ではない(文部科学省「ガイドライン・認可基準に係る運用状況のヒアリング」)。
支援拡充と安全対策を分けて管理する
2026年度の就学支援金拡充は授業料の負担を軽くするが、対象者の要件、履修単位数等による限度、授業料以外の費用は残る。国籍・在留資格等の要件もあるため、「所得制限撤廃=誰でもすべて無料」と説明するのは不正確である。学校とサポート校が別契約である場合ほど、請求と補助の対応関係を入学前に示す(文部科学省「高等学校等就学支援金制度に関するQ&A」、文部科学省「就学支援金法改正の施行等について」)。
こども性暴力防止法への対応では、学校に適用される義務と、民間教育事業者の認定制度を分けて確認する。学校に関わる施設がすべて同じ制度区分となるとは限らず、雇用・委託関係、実際の業務、法令上の対象範囲を個別に整理する。通信制であっても、面接指導や個別相談、オンラインでの連絡を含め、生徒と関わる経路の管理が重要になる(こども家庭庁「こども性暴力防止法」)。
在宅学習でも集中スクーリングの移動は生じるため、一律に環境負荷が下がるとは断定できない。排出量の比較データは確認できず、拠点配置は移動負担と施設利用を合わせて評価する。
人材と生産性
人材上の制約は、教材を説明する人数だけでなく、教科指導、相談、進路支援、拠点管理を適切に分担できるかにある。通信制高校に限定した求人倍率や従業者数が公表されていないため、業界全体の不足率や労働生産性を数値で断定することはできない。
2026年度の本務教員は7,773人で、前年より266人増加した。これとは別に兼務教員1万4,537人が報告されるが、人数を単純に足して常勤換算の指導能力とみなすことはできない。学校教育全般の平均年収627万7,100円も、通信制の教員、サポート校の支援者、相談専門職を一括して代表する給与ではない(文部科学省「令和8年度学校基本調査・高等学校(通信制)の学校数・生徒数及び教職員数」、厚生労働省「令和7年賃金構造基本統計調査・一般労働者・産業中分類第1表」)。
賃上げの業界統一系列は確認できないが、ブロードメディアは通信制高校事業で人件費等の増加が利益に影響したと説明している。人件費増を一律に非効率と判断せず、対象生徒、支援内容、教科構成、拠点の広がりに応じて配置を検証する。反対に、生徒数が増えたことだけを理由に、教員一人当たりの担当を継続的に増やすのも危うい(ブロードメディア「2025年度決算概況」)。
2025年度実態調査では、スクールカウンセラーに相談できる体制がある学校は323校中273校である。これは常勤配置数でも、生徒が希望時に相談できた割合でもなく、学校の回答による体制の有無を示す。学校選びや提携審査では、相談可能という表示の次に、予約方法、対応までの時間、継続支援、外部機関との連携を確認する(文部科学省「令和7年度通信制高等学校実態調査に関する調査結果」)。
生産性を「生徒数÷教職員数」だけで測る方法は、勧められないと考えられる。学年、転編入、既修得単位、必要な支援が異なり、人数が同じでも業務負荷が変わるためである。学校内の改善では、添削の返却期間、未提出への初回連絡、面談から支援につながるまでの時間、記録の再入力工数を測り、教育上の必要性と事務負担を分ける方が有効である。
資格と配置についても、本校の教員と支援施設の職員の役割を混同してはならない。研修は接遇だけでなく、単位認定に関わる判断を誰に戻すか、本人と保護者の相談内容をどこまで共有するか、欠席・未提出をどう記録するかに重点を置く。法改正が教員研修等を位置付けたことを、拠点横断の実務を揃える機会として活用できる(文部科学省「高等学校通信教育の質の確保・向上のためのガイドライン」、衆議院「高等学校の定時制教育及び通信教育振興法の一部を改正する法律案・本文」)。
2030年に向けたシナリオ
2030年を左右する軸は、「高校進学者の中で通信制を選ぶ比率がどこまで上がるか」と「支援と管理の能力が供給拡大に追い付くか」である。少子化の中でも構成比は上昇し得るが、生徒数、学校数、採算が同じ方向に動くとは限らない。
以下は、分析にもとづく条件付きシナリオであり、外部機関による市場規模予測ではない。公表データだけでは選択率や規制対応費用の将来値を確定できないため、2030年の生徒数・売上高の点予測は置かない。
| シナリオ | 2030年の姿 | 起きる条件 | 可能性の見立て |
|---|---|---|---|
| 質を伴う選択肢拡大 | 通信制を選ぶ割合が上がり、地域支援を持つ学校が成長。専門性による棲み分けが進む | 指針の具体化、本校と施設の管理改善、入学後の支援・進路の説明が定着 | 中心シナリオ。既存需要と制度整備の両方が進む場合 |
| 過剰出店からの再編 | 生徒数が増えても学校・拠点の増加が先行し、低充足校の募集停止、拠点統合、提携見直しが進む | 募集費・人件費の上昇、地域の需要重複、管理投資の遅れ | 十分にあり得る。全国の成長率だけで出店を決めると近づく |
| 信頼形成の停滞 | 選択率の上昇が鈍り、保護者が実績・運営情報の確認できる学校に集中 | 支援の実態と募集説明のずれ、施設管理への不信、進路情報の不透明さ | 条件付きの下振れ。特定企業の問題発生を予測するものではない |
供給の余裕は、すでに確認すべき論点である。2025年度実態調査で収容定員を定めている309校のうち、充足率50%未満は131校、42.4%である(計算)。これは全校の施設稼働率でも赤字校比率でもなく、認可定員の設定によっても変わるが、全国の需要増を各校の満員状態と読み替えられないことを示す(文部科学省「令和7年度通信制高等学校実態調査に関する調査結果」)。
| 先行指標 | 確認する統計・発表 | 経営判断とのつながり |
|---|---|---|
| 生徒数、私立比率、学校数の増減 | 毎年の学校基本調査(文部科学省「令和8年度学校基本調査・高等学校(通信制)の学校数・生徒数及び教職員数」) | 生徒の増加より学校の増加が速い状態が続くか |
| 定員充足と学校規模の分布 | 通信制高等学校実態調査(文部科学省「令和7年度通信制高等学校実態調査に関する調査結果」) | 平均値では見えない低充足校・大規模校の併存を確認 |
| 基本指針・自治体の認可基準の具体化 | 文部科学省の検討会議、各所轄庁の公表(文部科学省「通信教育の適正な実施・運営の確保のための基本的な指針等に関する検討会議」) | 出店・連携施設管理に必要な費用と期間を見直す |
| 相談体制・教育活動・学校評価 | 実態調査、各校の情報公開(文部科学省「令和7年度通信制高等学校実態調査に関する調査結果」、文部科学省「通信制高等学校情報発信サイト・学校検索」) | 募集拡大に対して支援能力が追い付いているか |
| 教育部門の利益と再編の進捗 | 企業決算・公開買付け等の公式開示(ブロードメディア「2025年度決算概況」、日本産業推進機構「ブロードメディアへの公開買付け開始に関するお知らせ」) | 市場成長と企業採算、発表と取引完了を区別する |
経営・企画部門への示唆
通信制高校の事業性は、全国の生徒数の伸びではなく、本校が管理できる範囲の拠点で定員を埋め、卒業と進路まで支援できるかで決まる。2027年1月23日施行の改正法は、その管理能力を設置者の責務として問う転換点になるとみられる。
立場別の戦略の選択肢
大手(全国から募集する広域校のグループ):選択肢は三つある。第一に、県外の施設を本校が自ら点検できる数と密度に見直し、点検・研修・記録の仕組みを施行前にそろえる。第二に、拠点の新設は全国の生徒数ではなく、学校別の定員充足率と募集費の回収期間で判断する。第三に、専門学校・大学への進学や就職への接続を在籍の価値の中心に置く。米国のストライドでは、中高段階のキャリア学習部門の売上高が前年比19.1%増と、全社の4.7%増を大きく上回った(ストライド「2026年6月期通期決算」)。国内でも、N・S・R高に教材・システムを提供するKADOKAWAの教育・EdTechセグメントは、専門校の運営や大学向けを含めて13.5%増収だった(KADOKAWA「2026年3月期決算短信」)。高校の後の進路まで一つのグループで担う設計が収益の柱になり得るとみられる。
中堅・中小(生徒500人未満が323校中192校):全国ブランドと拠点数で競うより、狭域で対象生徒と支援内容を絞る方が勝ち筋になる(分析)。2025年度の入学者のうち中学3年時に不登校だった生徒は57%を占め、相談と登校再開の支援は学校の規模に関係なく選ばれる理由になる(文部科学省「定通振興法改正の背景及び概要」)。教材と学習システムは外部から調達し、教員の時間は面接指導と相談に回す。あわせて、収容定員を定める学校の42.4%が充足率50%未満である以上、単独での拠点拡大より、提携先や事業承継先として選ばれるよう学籍・契約・施設の記録を整えておくことも現実的な選択肢である。
新規参入を考える企業:入り方はサポート校、既存の学校・運営会社の買収、学校の新設の三つで、時間とリスクの配分が異なる。サポート校は認可が不要で早く始められるが、単位認定と卒業資格は提携する高校が担う。ベネッセは創志学園高校など2校、学研はクラーク記念国際高校と組んでおり、提携校の管理体制がそのまま自社の評判リスクになる(ベネッセコーポレーション「ベネッセ高等学院として2025年4月に開校」、学研教育ホールディングス「Gakken高等学院・2027年4月に4キャンパスを新規開校」)。買収では、日本産業推進機構がウィザスの非上場化に続いてブロードメディアへの公開買付けを始めており、成立すれば一つの投資グループが二つの通信制高校グループの運営会社を持つ(日本産業推進機構「公開買付けの開始に関するお知らせ」)。新設では、所轄庁によって認可基準の受け止め方に差があることを計画期間に織り込む(文部科学省「ガイドライン・認可基準に係る運用状況のヒアリング」)。
通説と異なる見方
第一に、「生徒が増える市場では各校も伸びる」とは限らない。 2026年度は学校数の伸び(7.51%)が生徒数の伸び(2.16%)を上回り、1校当たりの平均生徒数は約917人から約871人へ約5.0%減った(計算)。教育セグメントが増益でも通信制高校事業は減収減益だったブロードメディアの開示は、全国の成長と学校別の採算がずれ始めた兆しと読める(分析)(文部科学省「令和8年度学校基本調査の公表について(速報)」、ブロードメディア「2025年度決算概況」)。
第二に、授業料の支援拡充で価格競争が終わるわけではない。 私立通信制の就学支援金の上限は月額2万8,100円で、私立全日制の3万8,100円より低く、単位制では1単位1万3,668円で算定される。授業料以外のサポート校の費用や通学コースの費用は対象外である。授業料の差が縮むほど家庭の比較は総額に移り、価格競争の場は本校の授業料からサポート校・通学コースの料金へ移るとみられる(文部科学省「高等学校等就学支援金制度に関するQ&A」、文部科学省「就学支援金法改正の施行等について」)。
第三に、改正法の負担は小規模校より、県外に多くの施設を持つ大手に重くかかり得る。 改正法は設置者の責務に連携協力施設での適正な教育の確保を加え、基本指針には広域の課程に関わる自治体間の連携を含めた。所轄庁へのヒアリングでは、他県が所轄する施設の状況把握が制度上困難とされた。拠点網は募集上の強みだが、施行後は点検と記録の対象の多さでもある(分析)(衆議院「高等学校の定時制教育及び通信教育振興法の一部を改正する法律案・本文」)。
公開情報ではわからないこと
- 本校とサポート校の収入配分と、家庭の総負担。 授業料は公表されても、サポート費、紹介に伴う手数料、中途退学時の返金条件は契約ごとに異なる。確かめ方:入学検討者として複数校から見積書と契約書を集める覆面調査と、学校法人・運営会社の財務担当者へのインタビュー。
- 県外の施設に対する本校の管理の実態。 確かめ方:所轄庁(都道府県)の担当者へのインタビュー、施設への訪問調査、教員の出張・点検記録の提供を受けた分析。
- 入学後の継続と卒業後の進路。 N高は基本情報で前年度の退学者数(388人)を公表しているが、学校を横断して比べられる統計はない(角川ドワンゴ学園「N高等学校・基本情報」)。確かめ方:卒業生・中途退学者・転校者への追跡アンケートで、在籍者だけの満足度に偏らせない。
- 提携・買収で確かめる論点。 学校法人は株式で取得できないため、取得の対象は株式会社立の学校、運営会社、施設、提携契約に分かれる。教育区域と認可の承継、教職員の雇用、学籍記録の移管、提携校との契約の解除条件を、契約書の精査と所轄庁への事前相談で確かめる。
- 定員充足率の低い学校の財務と存続の意向。 確かめ方:学校法人が公開する財務書類の分析と、理事長・設置者へのインタビュー。
出典
統計・制度は官公庁の原資料、学校・企業の事例と決算は公式発表を用いた。公表日の記載がないページは、確認日または資料の対象年度を付記した。
- 文部科学省「令和8年度学校基本調査の公表について(速報)」(2026年8月26日)
- 文部科学省「通信制高等学校に関する基礎資料」(2026年9月29日)
- 文部科学省「令和8年度学校基本調査・高等学校(通信制)の学校数・生徒数及び教職員数」(2026年8月26日)
- 衆議院「高等学校の定時制教育及び通信教育振興法の一部を改正する法律案・本文」(2026年6月24日提出、7月15日成立)
- 文部科学省「通信教育の適正な実施・運営の確保のための基本的な指針等に関する検討会議」(2026年11月14日確認)
- ストライド「2026年6月期通期決算」(2026年8月4日)
- クリムゾン・グローバル・アカデミー「日本向け学校案内」(2026年11月14日確認)
- 角川ドワンゴ学園「N高・S高に専用AIチャットシステムを導入」(2024年4月4日)
- ピアソン「2025年通期決算」(2026年2月27日)
- 厚生労働省「令和7年賃金構造基本統計調査・一般労働者・産業中分類第1表」(2026年3月24日(e-Stat掲載))
- 総務省「日本標準産業分類(令和5年6月改定)大分類O 説明及び内容例示」(公表日記載なし、2026年11月14日確認)
- ヒューマンキャンパス高校・のぞみ高校「AI大学進学専攻」(2026年11月14日確認)
- すららネット「通信制高校向けソリューション」(2026年11月14日確認)
- ベネッセ教育総合研究所「学習の遅れと将来の進路に対する支援で不登校生徒の自立を後押しする」(2026年10月15日)
- 徳島中央高等学校「通信制・令和8年度前期ICT研修」(2026年7月16日)
- 文部科学省「初等中等教育段階における生成AIの利活用に関するガイドラインVer.2.0」(2024年12月26日)
- N高グループ「Gemini-1グランプリの開催報告」(2026年9月18日)
- 文部科学省「高等学校通信教育の質の確保・向上のためのガイドライン」(2023年2月改訂、2026年8月31日会議資料)
- 文部科学省「通信制課程に係る私立高等学校の認可基準(標準例)」(2023年11月策定、2026年8月31日会議資料)
- 文部科学省「令和7年度通信制高等学校実態調査に関する調査結果」(2026年8月31日)
- 全国通信制高等学校評価機構「第2回検討会議提出資料」(2026年9月29日)
- 文部科学省「定通振興法改正の背景及び概要」(2026年8月31日)
- N高グループ「海外からの入学について」(2026年11月14日確認)
- 文部科学省「就学支援金法改正の施行等について」(2026年3月31日)
- ベネッセコーポレーション「ベネッセ高等学院として2025年4月に開校」(2025年2月18日)
- 学研教育ホールディングス「Gakken高等学院・2027年4月に4キャンパスを新規開校」(2026年10月1日)
- ブロードメディア「2025年度決算概況」(2026年5月12日)
- 角川ドワンゴ学園「N高等学校・基本情報」(2026年5月現在)
- 角川ドワンゴ学園「S高等学校・基本情報」(2026年5月現在)
- 角川ドワンゴ学園「R高等学校・基本情報」(2026年5月現在)
- 三幸学園「飛鳥未来高校グループ・体育祭に向けた取り組み」(2026年8月24日)
- ウィザス「経営方針・経営計画」(2026年11月14日確認)
- 文部科学省「高等学校等就学支援金制度に関するQ&A」(2026年11月14日確認)
- 日本産業推進機構「ブロードメディアへの公開買付け開始に関するお知らせ」(2026年10月29日)
- 日本産業推進機構「公開買付けの開始に関するお知らせ」(2026年10月29日)
- KADOKAWA「2026年3月期決算短信」(2026年5月14日)
- インスパイアード・エデュケーション「King’s InterHighのOEAS認証取得」(2026年2月2日)
- King’s InterHigh「国際生のオンライン学習」(2026年11月14日確認)
- エドメンタム「EdOptions Academy・2025–26 School Profile」(2025–26年度版、公表日記載なし)
- テ・クラ「2026 Annual Implementation Plan」(2026年版、公表日記載なし)
- 衆議院「高等学校の定時制教育及び通信教育振興法改正案・審議経過」(2026年7月23日公布情報)
- こども家庭庁「こども性暴力防止法」(2026年11月12日掲載資料更新)
- 英国教育省「Apply for online education accreditation」(2023年3月20日公表、2025年9月25日更新)
- 英国教育省「Kings Interhigh・学校登録情報」(2026年7月17日更新)
- 文部科学省「ガイドライン・認可基準に係る運用状況のヒアリング」(2026年9月29日)
- 文部科学省「通信制高等学校情報発信サイト・学校検索」(2026年11月14日確認)
