エグゼクティブサマリー
この業界をひと言で表すと、教材を届ける事業から、家庭と学校で学習を続けられる環境と運用を提供する事業へ重心を移す市場である。個人向けの伸びは限定的である一方、学校では端末更新と制度変更が進んでおり、成長機会は一様ではない。
要点
- 市場:国内個人向けeラーニング市場は2024年度2,585億円(前年度比0.2%減)の後、2025年度見込で2,630億円(同1.7%増)、2026年度予測で2,640億円(同0.4%増)と横ばい圏で推移する。いずれも調査機関の見込・予測値であり、学校端末や紙主体の通信教育を含む業界全体の規模でもない。市場拡大に依存する参入計画には慎重さが必要である。(矢野経済研究所「eラーニング市場2026」)
- 構造:公立学校の学習者用コンピュータは2026年3月に1,188万1,981台、1人当たり1.1台となった。一方、必要なネットワーク速度の達成率は2025年12月時点で63.9%であり、教材を授業で安定して使うための接続・認証・支援に事業機会がある。(文科省「学校ICT調査・2025年度速報」、文科省「学校ネットワーク状況」)
- 競争・海外:国内では通信教育、資格特化、学校教材、機器・運用で競争条件が異なる。海外ではコーセラ〈Coursera〉とユーデミー〈Udemy〉が2026年5月に統合を完了し、講座流通の集約が進んだ。国内企業には販路拡大の機会と販売条件への依存という両面がある。(Coursera「Udemyとの統合完了」)
- 制度:デジタルな形態を含む教科書を制度上位置付ける法改正が2026年に成立し、2027年度の全国学力調査ではオンライン化が進む。2030年度以降の新教科書導入工程は条件付きの想定であり、紙の全面廃止や教材需要の一律増加を意味しない。(参議院「学校教育法等改正」、文科省「2027年度全国学力調査」、文科省「新たな教科書FAQ」)
経営・企画部門への示唆
- 大手は、端末更新の山が過ぎた後の学校向け売上の減少を前提に、全国学力調査のオンライン実施や教科書制度の移行に向けた接続・認証・当日支援の複数年契約へ収益源を移し、家庭向けはAIの一次対応を前提に人員を再配置する。
- 中堅・中小は、補助金や無償実証で増えた利用IDを成果とみなさず、日本語指導、不登校支援、特定資格など支払者と目的が明確な用途に絞る。学習eポータルとの名簿・認証連携で学校の作業を減らし、大手の基盤に乗る。
- 新規参入では、汎用の生成AIが学校に追加費用なしで提供され始め、AI機能だけでは差別化しにくい。運用代行や資格と転職支援など既存能力が生きる工程から入り、買収では教材の権利、学習履歴の扱い、有料更新の実績を確かめる。
業界データまとめ
市場を一括して測れる公的統計はなく、個人向け学習サービスの売上と、学校に整備された端末・ネットワークを分けて把握する。以下は2026年11月14日までに確認できた公表資料であり、売上の対象年度と資料の公表年は分けて示す。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 国内個人向け(BtoC)eラーニング市場2,630億円。提供事業者売上高ベースの矢野経済研究所による見込値。ネットワークを利用した学習が対象で、紙主体の通信教育、学校端末などを網羅する業界全体の金額ではない | 2025年度(見込) | 矢野経済研究所「eラーニング市場2026」 |
| 市場の伸び | 上記と同じ系列で前年度比+1.7%(見込)。前年の2024年度は2,585億円で前年度比−0.2%(計算)、2026年度は2,640億円で同+0.4%の予測 | 2025年度(見込) | 矢野経済研究所「eラーニング市場2026」 |
| 事業者数 | 参考値:8万7,740事業所。平均年収と同じ中分類「その他の教育,学習支援業」の民営事業所(雇用者のいない個人経営を除く)。学習塾3万8,290、教養・技能教授業3万2,336を含み、細分類「社会通信教育」は72。情報通信業などに分類されるアプリ・教材配信企業や端末販売企業を含まず、業界総数ではない | 2024年6月1日 | 総務省・経済産業省「令和6年経済センサス‐基礎調査」第4-2表 |
| 従業者数 | 参考値:75万3,520人。上記中分類の民営事業所の従業者数。うち細分類「社会通信教育」は1,246人 | 2024年6月1日 | 総務省・経済産業省「令和6年経済センサス‐基礎調査」第4-2表 |
| 平均年収 | 491.17万円(計算)。産業中分類「その他の教育,学習支援業」の一般労働者、男女計、企業規模計10人以上。月額34.17万円×12+年間賞与等81.13万円。学習塾等を含み、ソフトウェア企業等は別分類となるため、本業界専用の平均ではない | 2025年調査 | 厚労省「賃金構造基本統計2025・O82」 |
| 学習者用コンピュータ整備台数 | 全国公立学校1,188万1,981台、児童生徒1人当たり1.1台。小・中・高・特別支援学校等を含む。販売台数や有料教材契約数とは異なる | 2026年3月1日現在・速報 | 文科省「学校ICT調査・2025年度速報」 |
| 必要なネットワーク速度の達成率 | 調査対象校3万1,818校の63.9%、2万318校。固定回線とモバイル回線では判定基準が異なる | 2025年12月1日現在 | 文科省「学校ネットワーク状況」 |
| 文部科学省認定社会通信教育の課程数 | 93課程。認定制度の対象課程のみであり、民間通信教育全体の講座数ではない | 2026年4月現在 | 文科省「社会通信教育の振興」 |
| 文部科学省認定社会通信教育の受講者数 | 年間約4.1万人。上記認定制度の対象に限定 | 2025年 | 文科省「社会通信教育の振興」 |
市場規模・伸びは最新調査の2025年度見込値であり、実績ではない。2023・2024年度の値は「業界の定義と市場構造」の表に示す。事業者数・従業者数は、平均年収と同じ中分類の経済センサスの参考値である。この中分類は学習塾や教養・技能教授業が大半を占める一方、本稿の対象である学習アプリ・教材配信企業や端末販売企業の多くは別分類となるため、業界の規模や人数としては扱わない。世界市場、価格指数、上位3社売上高・求人倍率は比較可能性を確保できないため、本稿では示さない。
AI・フィジカルAIの影響と経営の打ち手
生成AIは教材制作の省力化に加え、質問対応、会話練習、学習計画、講座を探す行動まで変え始めている。経営上の焦点は、回答を大量に生成する能力より、誤答を抑えながら学習者が自力で解ける状態へ導く設計と、利用量に応じて増える費用の管理である。フィジカルAIは現実空間で認識・判断して動く機械を指すが、本業界の主要価値は画面・音声・教材を介して提供できるため、ロボット本体を必要とする領域は限定的である。
工程別の影響
本稿の工程は「教材企画・制作→集客・契約→配信・学習→評価・伴走→更新・運用」とする。下表の段階は公表事例の状態であり、普及時期はそれをもとにした分析である。「データ・IoT」には、学習履歴の分析や従来型の適応学習を含め、生成AIとは分けて示す。
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 教材企画・制作 | 字幕、解説案、復習素材の作成と編集者による確認 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | KIYOラーニング「2025年短信」、ジャストシステム「復習機能拡充」 |
| 集客・契約 | 学習者による講座比較、検索からの流入、講座情報の提示方法 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | 情報収集行動の変化と集客施策を開示するKIYOラーニング「2026年Q3短信」 |
| 配信・学習 | 質問の画像入力、対話型解説、繰り返しの発話練習 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | ベネッセ「高校講座刷新」、Duolingo「会話練習機能」 |
| 評価・伴走 | 解答履歴に応じた出題と学習進度の確認 | データ・IoT | 実用(導入事例あり) | 2年以内 | COMPASS「Qubena共同研究」 |
| 評価・伴走 | 公教育での対話支援、授業への組み込み、教師による利用管理 | 生成AI・AIエージェント | 実証中 | 3〜5年 | 文科省「学校現場における生成AIの利用について」(生成AIパイロット校の一覧・成果報告) |
| 更新・運用 | 学習ログに基づく復習内容の更新と個別配信 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | ジャストシステム「復習機能拡充」 |
業務はどう変わるか
第一に、質問対応は「講師が順番に解説する」方式から、「機械が一次対応し、人が難しい誤解を引き取る」方式へ移る。 ベネッセは2026年3月の高校講座刷新で、画像を使った質問や学習支援を組み込んだ。KIYOラーニングも資格講座で、AIの学習コーチが伴走する機能を導入している。いずれもサービスへの導入事例であり、講師の全面代替や合格率向上の実証ではない。(ベネッセ「高校講座刷新」、KIYOラーニング「2025年短信」)
運営側は正誤だけでなく、答えの先出しや、学習者が途中式を説明できるかを測る。複雑な条件、図形の読み違い、学校独自の採点基準は人による確認対象となり、質問件数の増加だけでは成功といえない。
第二に、語学では「録画視聴と予約制会話」から、「短い発話練習を何度も挟む」構成への変更が進む。 デュオリンゴは日本語の公式案内で会話練習機能を紹介し、ジャストシステムも2026年にスマイルゼミ ENGLISHと復習機能を公表している。いずれも商用提供の事例であり、利用可能なコース・端末・契約条件を確認して比較する。(Duolingo「会話練習機能」、ジャストシステム「スマイルゼミ ENGLISH」、ジャストシステム「復習機能拡充」)
講師は反復練習への同席から、発音や会話の組み立てを修正する役割へ変わり得る。音声認識が苦手な年齢・発音・雑音を検証し、会話回数と伝達能力の改善は別に評価する。
第三に、学習計画は「全員共通の予定表」から、「遅れや誤答を踏まえて修正する計画」へ変わる。 KIYOラーニングは学習計画の作成支援、ベネッセは高校講座でテスト範囲から学習計画を導く機能の導入を公表しているが、計画の自動作成だけで受講完了が保証されるわけではない。(KIYOラーニング「2025年短信」、ベネッセ「高校講座刷新」)学習時間を確保できない社会人、保護者の支援を必要とする児童など、計画を実行できない理由まで見分け、必要な場合に人へつなぐ設計が重要になる。
適応学習の評価では、相関と因果を分けて見る。COMPASSが2026年11月に公表した共同研究は、Qubenaの活用と学力の関連を分析したものであり、当該サービスだけが成績を引き上げたと断定する材料ではない。提供企業が関与する研究については、その関与、比較対象、事前学力、教師の指導差を確認し、効果の数値を営業資料へ転記する際にも条件を残す。(COMPASS「Qubena共同研究」)
第四に、集客は「検索広告で比較検討者を獲得する」前提を見直す局面にある。 KIYOラーニングは2026年第3四半期資料で、生成AIの普及に伴う情報収集行動の変化、広告・検索経由の流入減、新規有料会員数と現金ベース売上高の前年割れを説明した。これは同社による要因分析であり、業界全体の因果関係を示す統計ではない。(KIYOラーニング「2026年Q3短信」)
経営は講師の発信、説明会、既存受講者への次講座案内など、直接接点の採算を測る。質問対応、教材改訂日、受講期限を明示し、価格以外の比較軸も具体化する。
主要プレイヤー
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| ベネッセコーポレーション | 日本 | 進研ゼミ高校講座の対話・質問支援 | 教材と組み合わせた個人学習支援 | 展開済み。ベネッセ「高校講座刷新」 |
| ジャストシステム | 日本 | スマイルゼミ ENGLISH | 会話練習と個別の復習素材 | 展開済み。ジャストシステム「復習機能拡充」 |
| KIYOラーニング | 日本 | スタディングの学習計画・字幕等 | 個人向け資格学習の計画・教材提供 | 展開済み。KIYOラーニング「2025年短信」 |
| COMPASS | 日本 | Qubena | 解答履歴を用いる適応学習。生成AIとは区別 | 展開済み。COMPASS「Qubena共同研究」 |
| デュオリンゴ〈Duolingo〉 | 米国 | Duolingoの対話型会話練習 | 個人向け語学の反復練習 | 展開済み。日本語公式案内あり、提供条件はプラン・端末・コースで異なる。同社は2026年11月に最上位プランの終了と、同機能を別の有料プランへ移す方針を示した。Duolingo「会話練習機能」、Duolingo「2026年Q3株主書簡」 |
| グーグル〈Google〉 | 米国 | Gemini for Education | 教育機関向けの教材作成・対話支援基盤 | 展開済み。日本向け公式案内で、Google Workspace for Educationの全エディションに追加費用なしで含まれると記載。Google「Gemini for Education」 |
| マイクロソフト〈Microsoft〉 | 米国 | Microsoft 365 Copilot Chat | 教育機関向けの教材作成・対話支援基盤 | 展開済み。日本向け公式案内で、教師・職員・13歳以上の学生が追加費用なしで利用できると記載。Microsoft「教育におけるAI」 |
人材・収益・競争への影響
定型の字幕起こし、解説の初稿、一次質問対応は作業量が減る一方、教科別の回答評価、著作権確認、学習履歴の管理は増えるとの見立てである。講師・編集者は制作量だけでなく、誤りの発見と学習設計の品質で評価する。
費用は教材制作の固定費から、会話時間や質問回数で増える処理費用へ一部移る。定額無制限プランでは利用時間、人への引き継ぎ率、音声処理費用を検証し、汎用機能との差は出題範囲への対応や添削基準で説明する。
リスク管理では、個人向け汎用サービスと学校管理下のサービスの利用条件を同一視しないことが重要である。未成年の利用、個人情報の入力、出力の確認、教師の役割について、文部科学省のガイドラインに沿った運用が必要になる。進路や成績に関わる判断を出力だけで確定せず、責任を負う教員・運営者の確認経路を明示する。(文科省「生成AIガイドライン2.0」)
経営者が実施すべき対策
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | 教科・学年別に誤答、答えの先出し、不適切表現を点検する評価問題集を作る | 共通 | 直ちに | 更新時の品質低下を早期発見 | 教科監修者、正答・許容表現、再評価手順 |
| 高 | 成績評価・進路相談・難しい質問を人へ引き継ぐ条件を決める | 共通 | 6か月以内 | 誤判断と対応漏れの抑制 | 責任者、対応時間、履歴保存方針 |
| 高 | 受講者別の処理費用と質問対応費用を粗利益に反映する | 共通 | 次の料金改定前 | 無制限プランの赤字化を防ぐ | 会話時間・質問回数別の原価計測 |
| 高 | 検索以外の集客経路を受講開始・継続まで追跡する | 共通 | 6か月以内 | 流入構造の変化への対応 | 紹介、講師発信、説明会の成果計測 |
| 高 | 学校契約に入力データの利用目的・保存・削除条件を明記する | 共通 | 新規契約・更新時 | 学校側の審査と事故対応を明確化 | 委託先一覧、権限設計、保護者への説明 |
| 中 | 音声・対話機能を少数学年で検証し、理解度と継続率を比較する | 大手 | 1年以内 | 利用回数だけの投資判断を避ける | 比較群、同意・説明、教員による観察 |
| 中 | 独自教材の範囲に回答を限定し、汎用モデルは外部調達する | 中堅・中小 | 1年以内 | 開発範囲と品質管理負荷を絞る | 利用権限のある教材、回答根拠、障害時の代替 |
よくある失敗は、対話回数の増加を学力向上とみなすこと、機能追加後の処理費用を料金に織り込まないこと、学校契約で得た学習履歴を別目的へ流用することである。実証では学習時間をそろえた比較と離脱者の把握を行い、商用化の判断には教育面と採算面の両方の基準を設ける。
業界の定義と市場構造
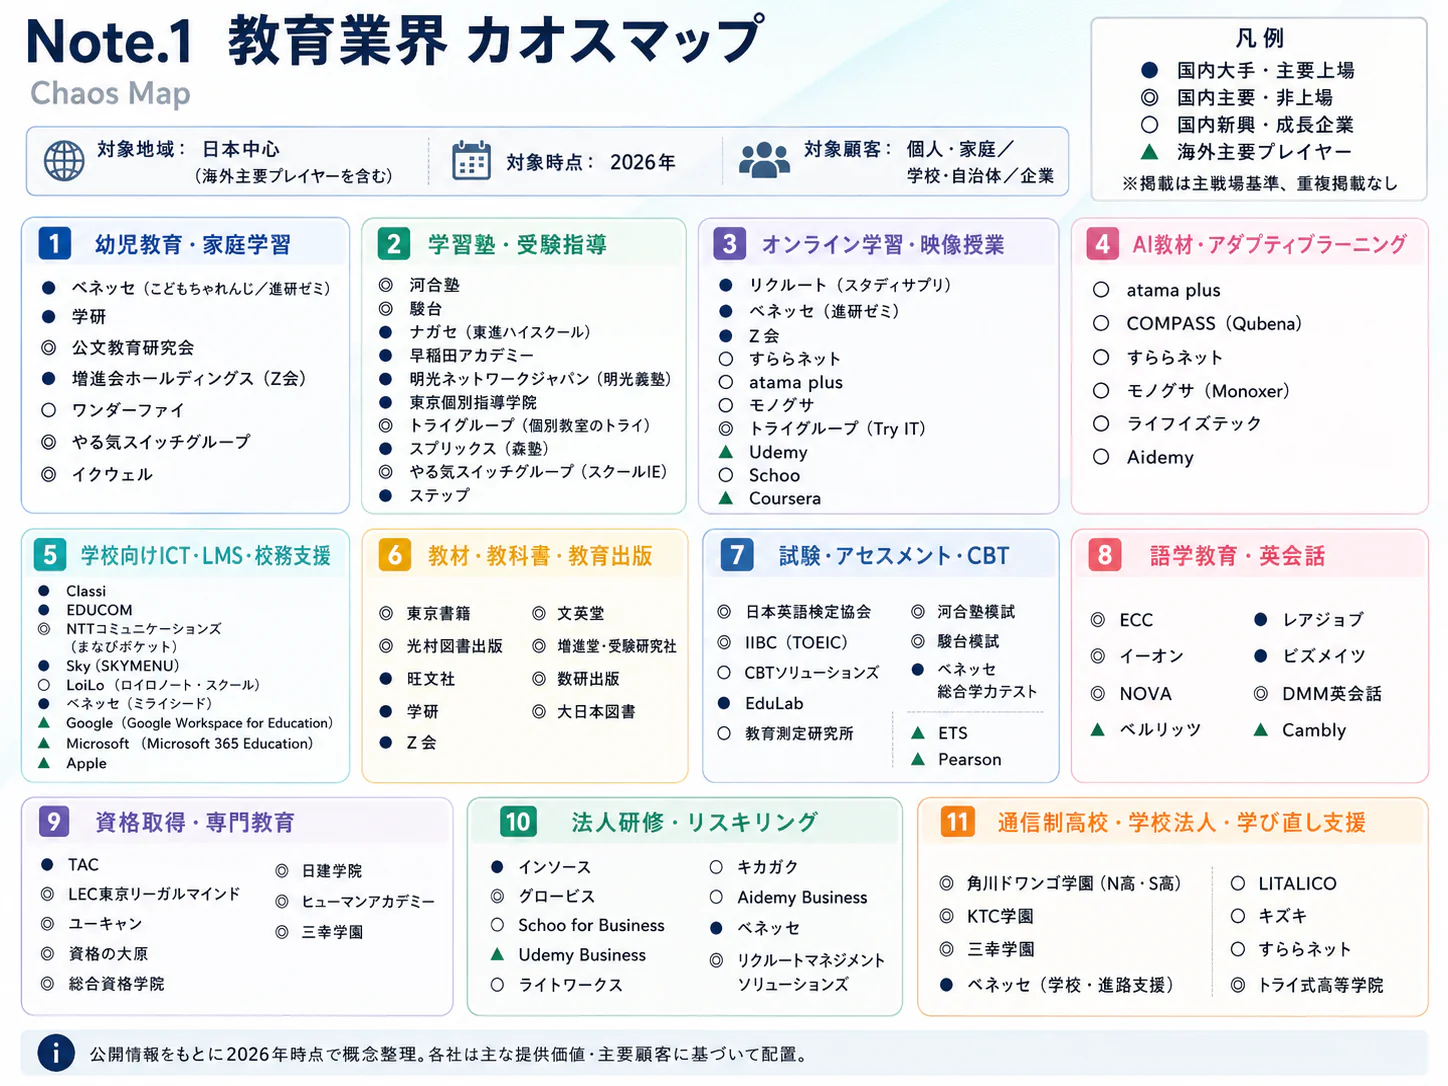
EdTech・通信教育は、一つの産業というより、学習内容、配信、学習管理、端末、導入支援が重なる市場である。個人が支払う受講料と、学校・自治体が支払う機器費・利用料では、需要の決まり方も売上の計上時期も異なるため、同じ成長率で評価すべきではない。
本稿は、幼児から社会人までの個人向け通信教育、学習アプリ、オンライン資格・語学・趣味講座、および学校向けデジタル教材・学習管理・GIGA端末と関連運用を対象とする。企業が従業員研修として購入するサービス、学校法人そのものの授業料、通学塾の教室運営売上は対象外とする。塾への教材供給は流通経路として扱い、教材会社と塾の売上を合算しない。
統計分類にも境界がある。「社会通信教育」は通信教育全般の総称と一致せず、日本標準産業分類では学校教育法による通信教育や、学校教育の補習としての通信教育(細分類8299)が除外される。さらにアプリ開発企業、教育コンテンツ企業、端末販売企業は別産業に分類されるため、一つの経済センサス分類から本業界の事業者数を取り出すことはできない。(総務省「産業分類8216」)
| 分野 | 支払者・主な収入 | 公開データで把握できる規模・推移 | 市場を見る際の境界 |
|---|---|---|---|
| 個人向けeラーニング | 家庭・個人の受講料、月額課金 | 2023年度2,590億円、2024年度2,585億円、2025年度2,630億円見込、2026年度2,640億円予測 | 矢野経済研究所の同一系列。後二者は実績ではない。矢野経済研究所「eラーニング市場2026」 |
| 紙・添削を含む通信教育 | 会費、講座受講料、教材代 | 認定社会通信教育93課程・受講者約4.1万人 | 認定制度だけの数値であり、民間市場全体に拡大解釈できない。文科省「社会通信教育の振興」 |
| 学校向け端末・基盤 | 自治体等の機器購入、設定・保守費 | 公立学校の学習者用コンピュータ1,188万1,981台 | 保有・整備台数であり、当年出荷やソフト販売額ではない。文科省「学校ICT調査・2025年度速報」 |
| 学校向け教材・学習支援 | 自治体、学校、場合によって保護者の利用料 | 全国統一の売上統計は確認できず | 無償配布ID、課金ID、実際の利用者を区別する |
| 資格・趣味のオンライン講座 | 講座単位の購入、月会費、キット代 | 個人向けeラーニングとの重複があり、独立した合算は不可 | 法人研修を除外し、教材・配送費を切り分ける |
過去5年の構造変化は、学校では端末を新たに配る段階から、更新しながら授業に定着させる段階への移行として捉えられる。GIGAスクール第2期は基金による端末更新を進める枠組みであるが、端末調達額の増加が家庭の受講料や学校教材の継続課金に直接つながるわけではない。(文科省「GIGAスクール構想」)
個人向けの実績市場が横ばいである以上、参入計画は市場全体の拡大に依存させず、既存教材からの切替、未受講層の獲得、継続期間の延長を分けて積み上げる。全国の地域別売上内訳は確認できず、自治体の調達計画や自社実績で補う。
顧客と需要の特性
個人向けの購買では、支払う人と学ぶ人が異なる児童・生徒市場と、本人が成果を求めて支払う成人市場を分けることが重要である。学校向けは教育効果だけでなく、教師が授業内で運用できるか、翌年度も予算を確保できるかが継続を左右する。
| 顧客層 | 購買の決め手 | 決定者・導入経路 | 解約・切替につながる要因 |
|---|---|---|---|
| 幼児・小中高生と保護者 | 教科書・入試との適合、学習習慣、保護者の負担、添削・質問対応 | 保護者が支払い、本人が試用。進級・進学時に再検討 | 子どもが使わない、課題が難しすぎる、塾との重複 |
| 資格取得を目指す社会人 | 試験範囲、改訂頻度、受講期限、質問できる範囲 | 本人が比較。給付制度対象かも確認 | 時間不足、試験終了、転職等による目的変更 |
| 語学・趣味の個人 | 続けやすさ、講師との相性、作品や会話の達成感 | 本人が体験し契約。家族契約も存在 | 内容の反復、生活時間の変化、材料の準備負担 |
| 公立学校・自治体 | 授業適合、接続・ログインの安定、個人情報、運用費 | 教育委員会と財政・調達部門が関与し、学校で検証 | 予算終了、利用低迷、年度更新の負担 |
| 私立学校 | 教育方針への適合、課題配信、保護者への説明 | 学校法人、管理職、教科担当、情報担当 | 教員交代、他システムとの重複、費用負担への反対 |
表は購買構造の整理であり、選好の全国調査値ではない。公立学校向けでは教材評価、情報管理、予算承認の担当者が異なり得るため、それぞれに説明資料を用意する。
乗り換え費用には、受講料だけでなく、専用端末、保存した学習履歴、教師が作成した課題、保護者の操作習熟が含まれる。Z会のように専用タブレットの費用が受講条件に関係するサービスでは、短期間の解約に伴う負担を比較から落としてはならない。学校では名簿の移行、年度切替、卒業生データの扱いまでが切替作業となる。(Z会「受講環境・タブレット」、文科省「教育データ留意事項・第4版」)
需要には進級・新学期・入試・資格試験の日程による季節性がある。資格講座は契約時の入金と受講期間にわたる会計上の売上に時間差が生じ、KIYOラーニングも受講期限が集中する下期に売上が積み上がる性質を説明している。(KIYOラーニング「2026年Q3短信」)景気への感応度を一括して数量化できる統計はなく、家計の余暇支出に近い趣味と、試験日が定まる資格では需要の変動要因を分けて見る。
少子化を単価上昇だけで補う計画には慎重さが必要である。一方、すららネットが公表する日本語指導や不登校支援での導入は、学年一律の商品だけでは拾えない需要を示している。(すららネット「2026年Q3短信」)
バリューチェーンと収益構造
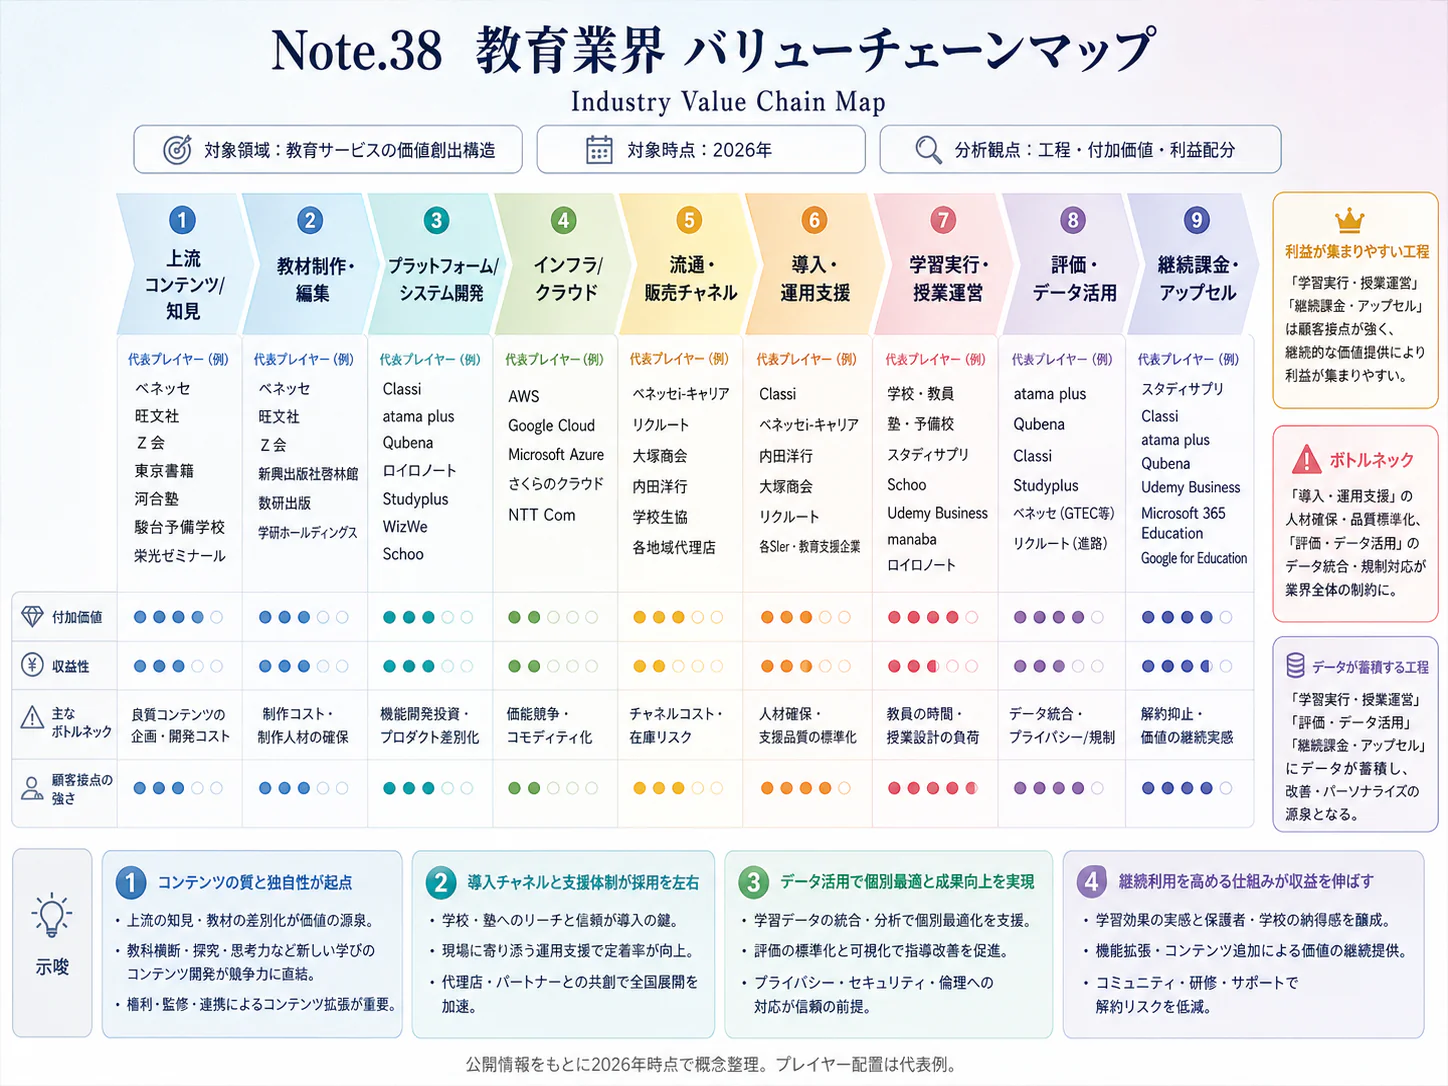
利益の源泉は、教材を何本制作したかではなく、継続利用できる教材資産を持ち、集客・伴走・運用の費用を回収できるかにある。学校端末は大きな売上を生む一方、機器調達と設置を伴うため、教材配信と同じ粗利率を期待してはならない。
| 工程 | 主な役割・企業例 | 付加価値の源泉 | 主な収益・費用 |
|---|---|---|---|
| 教材企画・制作 | ベネッセ、Z会、資格講座会社、専門講師 | 出題範囲への対応、問題の質、解説・添削基準 | 教材・講座売上。監修、撮影、編集、権利処理、改訂費 |
| 集客・契約 | 教育ブランド、講師、学校営業、販売代理店 | 保護者・学校の信頼、体験から契約への転換 | 広告、販売手数料、無料体験、営業人件費 |
| 配信・学習 | ジャストシステム、リクルート、KIYOラーニング等 | 操作性、科目の網羅性、端末を含む学習環境 | 月額・年額、講座販売。配信、開発、端末・教材配送費 |
| 評価・伴走 | 添削者、学習コーチ、学校担当者 | 誤解の発見、学習の再開、保護者・教師への説明 | 添削・支援を含む会費。対応人件費と繁閑差 |
| 更新・運用 | 内田洋行、システム事業者、教材会社 | 年度更新、端末交換、学校現場での障害解決 | 保守・運用契約。現地対応、保証、予備機、データ移行費 |
教材の固定費は利用者が増えれば分散できるが、すべてが限界費用の小さい配信ビジネスではない。答案の個別添削、保護者相談、学習の遅れへの介入、習い事の材料配送は利用に応じて費用が発生する。ミルームのように講座に関連したキットを扱うサービスでは、動画の魅力だけでなく、材料の調達、在庫、欠品、配送を含む体験の一貫性が重要になる。(ミルーム「キットについて」)
公開決算から収益性を見る場合も範囲をそろえる。内田洋行の2026年7月期公共関連事業は売上高1,610.38億円、営業利益89.74億円で、利益率は5.6%となる(計算)。同事業には学校以外も含まれ、同社はNEXT GIGAの進展を増収要因として説明しているため、この利益率を端末単品や学校教材の利益率とみなすことはできない。(内田洋行「2026年7月期決算説明」)
KIYOラーニングの2026年1〜9月のキャリア支援プラットフォーム事業は、外部顧客売上34.49億円、セグメント利益4.32億円である。事業間取引を含むセグメント売上は34.94億円であり、利益は全社費用の配賦前となるため、全社営業利益率との単純比較には適さない。個人向け講座に加えて転職支援等も含むことから、講座だけの利益でもない。(KIYOラーニング「2026年Q3短信」)
一方、すららネットの2026年1〜9月は売上高13.31億円、営業損失0.67億円であった。売上原価が増加する中で売上が減少しており、デジタル教材であっても固定費と継続契約の関係が損益を左右することが分かる。(すららネット「2026年Q3短信」)工程別の利益を業界全体で比較できる統計はなく、「コンテンツを持てば高利益」という一般化は避ける。
個人向けの採算管理では、受講者1人の累積粗利益から獲得費用を差し引き、初月・半年・次年度で回収を確認する。年払いの入金を利益と取り違えず、残存受講期間のサービス提供、返金、端末保証に必要な費用を残しておく。学校向けは、実証期間の無償支援と有償契約後の問い合わせ工数を分け、契約更新のたびに採算を再点検する。
供給網では端末・OS・クラウドへの依存、納入集中、サポート期限がリスクとなる。価格改定では添削・保守・改訂の提供範囲を明示し、学校との複数年契約では故障、為替、現地対応を契約期間全体の見積りに反映する。
競争環境
競争は、通信教育ブランド、学習アプリ、資格特化企業、学校教材、機器・運用事業者という異なる集団の間で進む。業界全体の集中度を算出できる統計はないが、教材単体の機能競争に加えて、家庭・教師との接点を誰が持つかが重要になっている。
全国共通教材は制作費を分散できる規模が有利になる一方、特定資格、日本語支援、作品制作には専門企業の余地がある。学校基盤では調達・導入・保守の実行能力が必要であり、同じ企業が全領域で優位とは限らない。
五つの競争要因
以下の強さと方向は、公表資料をもとにした分析である。個人向けと学校向けで要因が異なる場合は並べて示す。
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存企業間の競争 | 強 | 個人向け市場は2024年度に横ばい圏。学校では既存大型契約終了や競合への切替が実際に発生。矢野経済研究所「eラーニング市場2026」、すららネット「2026年Q3短信」 | 強まる |
| 新規参入の脅威 | 中 | 限定講座は参入しやすいが、全教科の制作、添削、学校への導入・保守は負担が大きい | 変わらない |
| 代替サービスの脅威 | 強 | 紙教材、学校授業、通学講座、無料動画と同じ学習時間を競う。Z会も紙・タブレット・教室を併用して提供。Z会「講座案内」、Z会「小学生向け講座」 | 強まる |
| 買い手の交渉力 | 強 | 自治体は契約更新・調達時に比較でき、家庭は新学期や試験終了時に見直す。補助金終了後の継続は自動ではない。文科省「GIGAスクール構想」、すららネット「2026年Q3短信」 | 強まる |
| 売り手の交渉力 | 中 | 機器・基盤への依存と専門講師の代替困難性がある一方、教材供給者には複数の選択肢がある | 変わらない |
国内主要企業の比較
金額は各社の開示範囲を示す参考値であり、シェア順位ではない。通期と9か月累計、教育専業と他事業を含む部門を並べているため、金額の大小だけで競争力を判定できない。
| 企業 | 規模・開示範囲 | 主な基盤・戦略の違い | 経営上の注目点・出典 |
|---|---|---|---|
| ベネッセ | 対象事業に限定した最新比較値は本稿では未確認 | 幼児から高校までの通信教育と家庭接点 | 2024年5月17日に上場廃止。非公開化後の事業別採算は追加確認が必要。ベネッセ「株式FAQ」 |
| ジャストシステム | 個人向け売上331.73億円、2026年3月期。教育以外も含む | スマイルゼミの専用端末と教材を一体提供 | 全社売上515.15億円を教育売上に置き換えない。ジャストシステム「2026年3月期短信」 |
| Z会 | 対象事業の最新売上は確認できず | 通信添削、受験教材、紙とタブレットの組合せ | コースごとの教材形態と支援内容が比較軸。Z会「講座案内」、Z会「小学生向け講座」 |
| リクルート | 対象事業単独の比較値は本稿では未確認 | スタディサプリの動画・演習と学校向け指導支援 | 個人と学校の双方に学習・進路の接点を持つ。リクルート「学校向けスタディサプリ」 |
| KIYOラーニング | キャリア支援の外部売上34.49億円、2026年1〜9月 | 個人向け資格講座と資格取得後の支援 | 企業研修を含む別セグメントを除外。転職支援等は含む。KIYOラーニング「2026年Q3短信」 |
| COMPASS | Qubenaは全国220以上の自治体、小中学校約3,300校で100万人以上が利用と公表(時点の記載なし) | 学校の授業・家庭学習に組み込む教材 | 導入数は提供企業公表値。課金ID数とは同義ではない。COMPASS「Qubena共同研究」 |
| すららネット | 連結売上13.31億円、2026年1〜9月 | 学校・塾・家庭への教材と運用支援 | 補助金終了、年度更新、新用途の獲得を分けて確認。すららネット「2026年Q3短信」 |
| 内田洋行 | 公共関連売上1,610.38億円、2026年7月期 | 学校端末・ネットワークから授業・校務環境まで | 大学・公共施設等も含む。調達増加後の継続収益が焦点。内田洋行「2026年7月期決算説明」 |
再編・提携と成功条件
直近3年の動きとして、ベネッセの非公開化と、塾・予備校向けAI教材のatama plusをめぐる資本関係の変化が挙げられる。同社は2024年4月5日に駿台と、既存株主との株式取引による資本業務提携を結んだ(出資金額は非公表)後、2026年7月5日付で公文教育研究会に全株式を取得された。教室売上そのものは本稿の範囲外だが、教材事業者の販売・利用接点と供給条件が資本関係によって変わり得る事例として重要である。(ベネッセ「株式FAQ」、atama plus「駿台との資本業務提携」、atama plus「KUMONグループへの参画」)
大手だけが顧客を囲い込む方向に進んでいるわけでもない。COMPASSは2026年11月、QubenaとコニカミノルタのtomoLinksについて名簿・シングルサインオン連携を今年度から順次開始する予定と公表した。発表時点で全校の連携完了を意味しないが、教材の独立性を保ちながら学校側の操作負担を下げる提携である。(COMPASS「tomoLinks連携」)
成功条件は四つである。Z会等が持つ教材・添削資産の継続改訂、リクルート等が提供する学校向け支援による利用定着、名簿・認証連携による教師の作業削減、初期費用を回収できる継続粗利益である。提携・買収では導入件数だけでなく、これらを裏付ける実利用と更新実績を確認する。(Z会「講座案内」、リクルート「学校向けスタディサプリ」)
海外の動向と主要企業
世界市場は、米国の個人課金・講座流通、英国などの評価・教育コンテンツ、中国の教育サービスと学習機器という異なる構造で動いている。定義がそろった国際機関・業界団体の世界市場統計を確認できないため、世界総額や日本のシェアは示さず、企業開示と事業モデルを比較する。
主要企業
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| デュオリンゴ〈Duolingo〉 | 米国 | US$1,037.6 million、2025年通期 | 語学を中心に無料利用から有料契約へ移行する個人向けモデル | 2026年第3四半期の1日当たり利用者6,490万人、有料契約者1,310万人。いずれも会社公表値 | 日本語のサービス提供。Duolingo「2025年10-K」、Duolingo「2026年Q3株主書簡」 |
| コーセラ〈Coursera〉 | 米国 | US$757.5 million、2025年通期・統合前単独 | 大学・企業の講座と修了証。個人と法人を含む | 2026年5月11日にユーデミー〈Udemy〉との経営統合完了 | 日本からの受講対象。統合後の契約・販売条件は個別確認が必要。Coursera「2025年決算」、Coursera「Udemyとの統合完了」 |
| ピアソン〈Pearson〉 | 英国 | £3,577 million、2025年通期 | 教材、語学、試験・資格評価。学校・法人向けも含む | 2025年通期の基礎的成長率は4%。為替等を調整した会社指標であり、報告売上の前年比とは異なる | 日本向け語学・評価サービスを提供。Pearson「2025年決算」、Pearson「日本向けサービス」 |
| TALエデュケーション〈好未来〉 | 中国 | US$3,008.9 million、2026年2月期 | 同社の説明では「スマートラーニング・ソリューション」の提供企業で、中国内外で教養・課外学習(enrichment)プログラムと一部の教科を扱う | 通期売上は前年比33.7%増 | 対象サービスの日本での本格展開は今回の確認資料では確認できず。TAL「2026年2月期決算」 |
| ユーダオ〈网易有道〉 | 中国 | RMB5.9 billion、2025年通期 | 学習サービス、学習端末、オンライン広告を併営 | 学習端末売上はRMB739.6 million、前年比18.2%減 | 対象サービスの日本での本格展開は今回の確認資料では確認できず。Youdao「2025年決算」 |
金額は、円に換算する前の各社の開示通貨の値である。コーセラとユーデミーは統合済みであり、独立した競合2社として数えない。
米国企業から読み取れるのは、大きな無料利用者基盤を持つ企業と、講座・資格の流通を集約する企業が同時に存在する構造である。デュオリンゴの2025年通期売上は前年比39%増だった一方、中国のユーダオは全社売上が増えても学習端末売上は減少している。海外の一社が成長したことを、日本の学校端末や通信教育全体の成長根拠に置き換えることはできない。(Duolingo「2025年10-K」、Youdao「2025年決算」)
コーセラの2026年第3四半期売上はUS$376.7 millionであり、ユーデミーを含む統合後の四半期となる。統合前の前年実績と単純に比べると買収効果と既存事業の成長が混ざるため、利用者・講座・販路の統合がどこまで継続購入に結び付くかを別に見る。日本の個人向け講座会社にとっては、海外販路の候補になると同時に、専門講師や受講者を奪い合う相手でもある。(Coursera「2026年Q3決算」)
日本企業の海外での立ち位置と波及
ジャストシステムは米国向けSMILE ZEMIの機能拡充を2026年8月に公表している。すららネットも、インドネシアやカンボジア等で現地パートナーを通じた活動を開示しているが、両社について本稿の範囲と一致する海外売上比率は確認できない。日本式の教材設計を展開する事例は存在するものの、日本企業全体が世界で一定シェアを持つと判断する材料はない。(ジャストシステム「米国教材拡充」、すららネット「2026年Q3短信」)
海外では翻訳に加え、現地の教科配列、支払い能力、通信環境、教師の使い方への適応が必要になる。添削・算数学習の設計を活用する場合も、代理店売上だけでなく実利用と代金回収を確認する。
日本への影響は、今後2〜3年では講座の流通統合、語学の個人課金、学習と修了証の組合せが中心になるとみられる。学校市場は学習指導要領、日本語教材、自治体調達の条件があるため、海外の成功モデルがそのまま移る可能性は相対的に低い。国内企業は販路提携と教材・顧客データの権利をセットで交渉し、独占契約や価格変更の影響を確認する。
外部環境と制度の変化
制度面の中心は、端末整備から、教科書・全国調査・学習データを日常の教育基盤として扱う段階への移行である。海外では未成年者の情報保護と製品のセキュリティ責任が事業条件になっており、海外販売の計画には教材翻訳以外の費用も必要となる。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 教育制度 | 日本 | 電磁的記録を含む教科書の使用・発行・無償措置を整備する学校教育法等改正 | 2026年6月17日公布、原則2027年4月1日施行 | 大・追い風。ただし検定・採択への対応が条件 | 参議院「学校教育法等改正」 |
| 教育制度 | 日本 | 新たな教科書の段階的導入を想定 | 2030年度小学校、2031年度中学校、2032年度高校という仮定の工程を提示。確定日程ではない | 大・追い風。制作・権利処理を先行する必要 | 文科省「新たな教科書FAQ」 |
| 教育評価 | 日本 | 全国学力調査の本体調査等を全面オンライン方式へ | 2027年度。教科調査の通常実施は中学校4月13〜16日、小学校4月20〜23日の予定 | 大・追い風。通信・認証・操作支援需要。抽出調査や点字等は別扱い | 文科省「2027年度全国学力調査」 |
| データ保護 | 日本 | 教育データ利用の留意事項を第4版へ更新 | 2026年4月23日公表 | 大・両面。適正な利用と学校・委託先の管理負担 | 文科省「教育データ留意事項・第4版」 |
| 個人の学習支援 | 日本 | 教育訓練給付の拡充。専門実践は要件を満たすと最大80% | 2024年10月1日以降の受講開始等が対象 | 中・追い風。指定講座・個人の要件確認が必要 | 厚労省「教育訓練給付制度」、厚労省「専門実践教育訓練給付金の拡充」 |
| 児童のプライバシー | 米国 | COPPA改正。第三者への情報開示等に関する同意、保存・安全管理を強化 | 改正規則2025年6月23日発効、主要な遵守期限2026年4月22日 | 大・向かい風。子ども向けサービスの対応費増 | FTC「COPPA改正最終規則」 |
| 製品セキュリティ | EU | サイバーレジリエンス法。対象となるデジタル要素を持つ製品の義務 | 報告義務2026年9月11日、主な規定2027年12月11日適用 | 中・両面。対応費増と製品の信頼性向上 | 欧州委員会「CRA」 |
| 未成年保護 | 中国 | 未成年者のオンライン保護、個人情報等の管理 | 2024年1月1日施行、継続適用 | 大・向かい風。現地提供条件を制約 | 中国政府「未成年人网络保护条例」 |
改正は紙の教科書の全面廃止を意味しない。2030年度以降の工程も条件付きの想定であり、教材会社は検定対象と周辺教材を分け、著作権と更新責任を整理する。(文科省「新たな教科書FAQ」)
個人向けでは、オンラインであることだけで契約規制の扱いが決まるわけではない。語学教室等の特定継続的役務に該当するかはサービス内容、金額、期間等によって判断されるため、通信販売一般と同じ解約条件を一律に適用するのは適切ではない。料金画面では更新、解約期限、教材・端末費用を区別して説明する。(消費者庁「特定継続的役務提供」)
人口減少下では既存端末の活用と教員交代への対応が重要になる。資源循環では回収、データ消去、電池交換、サポート期間を評価し、紙の削減だけで環境負荷が下がると断定しないことが必要である。海外規制は提供形態ごとに適用が異なり、EUの製品規制もすべてのオンライン講座に一律に適用されるわけではない。(欧州委員会「CRA」)
人材と生産性
この業界の人材課題は、講師の人数だけでなく、教材監修、システム開発、学校での導入支援を同時に確保することである。業界全体の求人倍率や労働生産性を正確に示す統計はなく、教育サービスの賃金を開発者や機器保守担当者まで代表する数字として使うべきではない。
データ表の年収491.17万円は、厚生労働省の「その他の教育,学習支援業」の一般労働者について、月額給与34.17万円と年間賞与等81.13万円から計算した値である。この区分には学習塾や各種の学習支援が含まれ、短時間労働者や個人事業主の講師報酬も直接表さない。採用計画では教材編集、教科監修、開発、導入支援の職種別に募集条件を確認し、平均値だけで必要人件費を置かないことが重要である。(厚労省「賃金構造基本統計2025・O82」)
学校向けの導入支援では、通信・認証の技術知識に加え、授業時間割、年度切替、学年・クラス編成を理解する担当者が必要となる。全国学力調査のオンライン化では、通常授業と異なる同時接続や試験開始時のログイン対応が発生する。学校側の担当者が代わっても再現できる手順書と研修を用意することは、販売後のコストを抑える具体策である。(文科省「2027年度全国学力調査」)
資格講座では、法令や試験範囲の改訂時に監修が集中し、趣味講座では講師本人の技能や表現が商品の中心になる。外部講師を増やす際には、撮影後の修正、販売期間、再編集、二次利用の権利を契約に含める。個人講師等への業務委託では、2024年11月1日施行のフリーランス法の対象となる取引について、取引条件の明示や報酬の支払い等の義務を確認しておく。(公取委「フリーランス法」)
生産性は、教材本数や担当校数だけで測ると品質と継続利用を犠牲にしやすい。学校向けは「年度更新1校当たりの作業時間」「問い合わせ解決までの時間」、個人向けは「受講継続1人当たりの支援時間」「改訂後の訂正件数」を合わせて管理する。これらは、分析にもとづく提案としての管理指標であり、業界平均値ではない。
付加価値額を従業者数で割った比較は、外注、機器販売、開発費の資産計上の差を調整できないため、本稿では示さない。賃上げの業界共通系列も確認できず、外注化による従業者当たり売上の上昇を、そのまま生産性向上と判断すべきではない。
2030年に向けたシナリオ
2030年までを左右する不確実性は、学校が端末更新後の継続運用予算を確保できるかと、個人が学習サービスへの有料契約を続けるかの二つである。端末の普及台数だけではどちらも判断できないため、予算・実利用・更新契約を追う。以下は、分析にもとづく条件付きシナリオであり、市場規模の予測ではない。
| シナリオ | 二つの軸の状態 | 2030年の市場像 | 起きる条件・可能性の見立て |
|---|---|---|---|
| 運用定着・選択的成長 | 学校の継続予算が確保され、個人の有料継続も改善 | 学校では教材・保守・活用支援が一体化。個人では目的が明確な講座が成長 | 利用実績と成果の説明が予算・更新に結び付く。中期的な基本シナリオとするが、分野を問わない高成長は想定しない |
| 学校主導・個人向け淘汰 | 学校予算は確保されるが、個人の有料継続は低調 | 学校営業・運用基盤を持つ企業が優位。家庭向けは講座統廃合と販路集約 | 家計が無料・低価格の代替へ移る一方、学校のオンライン評価対応は進む。十分にあり得る |
| 更新後の縮小均衡 | 学校の継続予算も個人の有料継続も弱い | 端末納入後に教材・支援契約が縮小。高固定費の事業から再編 | 利用定着の不足、予算制約、価格に見合う効果の説明不足が重なる。下振れとして備える |
第一のシナリオでも、教科書の検定・採択には時間を要するため、教材の先行制作費と販売開始が遅れた場合の資金余力を考慮する。(文科省「新たな教科書FAQ」)第二と第三を見分けるには機器調達後の有償利用が重要であり、個別企業の補助金終了後の契約継続を確認する。
| 先行指標 | 確認先・頻度の目安 | 見るべき変化 |
|---|---|---|
| 個人向け市場の実績売上 | 矢野経済研究所の同系列調査・年次 | 見込から実績への更新。予測値の上昇だけで成長としない。矢野経済研究所「eラーニング市場2026」 |
| 学校ネットワークの必要速度達成率 | 文部科学省の状況調査 | 同一定義で改善しているか。回線方式の差も確認。文科省「学校ネットワーク状況」 |
| 自治体の更新後の運用・教材予算 | 各自治体の当初予算、補正予算、入札公告・年度ごと | 端末購入費と継続利用料が別に確保されているか |
| 課金対象校・IDと契約更新 | 教材企業の四半期決算、自治体の契約結果 | 無償IDの増加ではなく有料継続が伸びているか |
| 教科書の検定・採択・供給工程 | 文部科学省の教科書制度資料・随時 | 仮定の工程が正式な制度運用へ移っているか。文科省「新たな教科書FAQ」 |
機器企業は調達の山が終わった後、教材企業は無償実証の終了後の売上をそれぞれ試算し、更新が確認できた顧客群から支援体制を増やす。
経営・企画部門への示唆
本業界では、「教育のデジタル化」という広い市場観より、誰が費用を負担し、何が継続利用を止め、どの費用が更新のたびに発生するかを具体化する方が戦略に役立つ。以下は、本稿の事実をもとにした分析である。
立場別の戦略の選択肢
| 立場 | 優先する選択肢 | 根拠となる本稿のデータと見直しの目安 |
|---|---|---|
| 大手 | 学校向けは、端末更新で得た自治体との接点を、全国学力調査のオンライン実施(2027年4月)と教科書制度の移行に向けた接続・認証・当日支援の複数年契約に切り替える。家庭向けは、AIの一次対応を前提に、添削・相談の人手を退会が起きやすい学年・時期へ集中させる | 公立学校の端末更新は、当面2025年度までの更新分(約7割)の経費を計上した基金で進んだ(文科省「令和5年度補正予算案への対応」)。必要なネットワーク速度の達成は63.9%にとどまる(文科省「学校ネットワーク状況」)。更新を終えた自治体の翌年度予算に運用・教材の継続費用が載らなければ、学校向け体制を縮小する |
| 中堅・中小 | 補助金や無償実証で増えたIDを成果とみなさず、日本語指導、不登校支援、特定資格など支払者と目的が明確な用途に絞る。学習eポータルとの名簿・認証連携を整え、学校の年度更新作業を減らして大手の基盤に乗る | 公立学校の課金校が補助金終了等で前年同期比536校減った一方、日本語指導向けの引き合いが増えた教材会社がある(すららネット「2026年Q3短信」)。学習eポータルとの名簿・認証連携を追加料金なしで順次始める教材もある(COMPASS「tomoLinks連携」)。無償期間後の有料転換が計画を下回る用途からは撤退する |
| 新規参入を考える企業 | 全学年・全教科の教材で正面から参入しない。ネットワーク・認証の運用代行、資格取得と転職支援の組合せ、海外講座基盤への日本語講座の供給など、既存の能力が生きる工程から入る | 個人向け市場は2026年度予測で前年度比0.4%増にとどまる(矢野経済研究所「eラーニング市場2026」)。専門実践教育訓練給付は最大80%に拡充された(厚労省「専門実践教育訓練給付金の拡充」)。資格講座と資格取得者の転職支援を同じ事業区分で運営する例もある(KIYOラーニング「2026年Q3短信」)。獲得費用を初年度の粗利益で回収できなければ撤退する |
どの立場でも、判断の軸は売上の伸びではなく、次年度に誰の予算で更新されるかである。学校向けは自治体の当初予算に継続利用料が計上されたか、家庭向けは年払いの更新率を獲得経路別に、四半期ごとに確かめる。
通説と異なる見方
第一に、GIGA端末の更新は教材・EdTech市場の追い風とは言い切れない。 公立学校の端末更新は、令和5年度補正予算案で公立学校分2,643億円を計上した基金で進み、補助基準額は1台5.5万円である(文科省「令和5年度補正予算案への対応」)。内田洋行は2026年7月期に端末の更新需要がピークを迎えたと説明し、2027年7月期の公共関連事業の売上を28.5%減と計画する(内田洋行「2026年7月期決算説明」)。教材側でも、すららネットは補助金終了や競合教材への切替で公立学校の利用IDを減らした。端末が1人1台を超えても、教材の有料継続は自治体が毎年判断する別の予算である。分析では、更新後の数年は端末・教材とも学校向け売上が伸び悩む企業が多く、成長は接続・認証・試験運用など「使える状態を保つ」支出へ移る。
第二に、生成AI機能そのものは差別化要因になりにくい。 グーグルはGemini for EducationをGoogle Workspace for Educationの全エディションに追加費用なしで含め、マイクロソフトもCopilot Chatを教師・職員と13歳以上の学生に追加費用なしで提供している(Google「Gemini for Education」、Microsoft「教育におけるAI」)。汎用の対話AIが学校の標準装備になるほど、AIを付けただけの有料教材は価格を維持しにくい。差別化の源泉は、出題範囲に沿った正答・許容解の設計、答えの先出しを抑える指導手順、人へ引き継ぐ基準に移るとみられる(分析)。集客面でも、KIYOラーニングは生成AIの普及で検索経由の流入が減ったと説明しており、AIは提供機能より先に購買経路を変えている可能性がある。
第三に、デジタルな教科書の制度化は早期の売上機会ではなく、先行投資の期間を生む。 改正法は2027年4月1日に原則施行されるが、文部科学省が示す工程は、2027年度に著作・編集、2028年度に検定、2029年度に採択・供給を経て、2030〜2032年度に小・中・高で使用を始めるという仮定である(文科省「新たな教科書FAQ」)。紙の教科書も廃止されない。教材会社には2027〜2029年度に制作・権利処理の費用が先に発生し、売上は早くても2030年度以降となる。分析では、この間の資金負担が中堅教材会社の提携・再編を促す要因になり得る。
公開情報ではわからないこと
- 補助・無償期間の後の有料更新率:端末更新後に教材・支援の契約を有料で続けた自治体の割合と、その判断理由は開示されていない。複数の教育委員会と情報担当へのインタビューと、入札結果・予算書の年次の定点比較で確かめる。
- AIの一次対応による人件費と継続率の変化:AI質問を導入した講座で、添削・相談の対応件数と退会率がどう変わったかは公表されていない。保護者と本人を分けた退会者アンケートと、利用ログを持つ事業者と比較群を設けた共同分析で確かめる。
- 生成AIの回答経由の集客力:受講希望者が生成AIの回答で講座を知り、申込に至る割合は分からない。申込者への認知経路アンケートと、主要な生成AIに試験名・講座名を定点で質問して自社講座の表示を記録する調査で確かめる。
- 提携・買収後の供給条件と権利:atama plusが2026年7月に公文教育研究会の傘下に入ったように教材会社の資本関係は変わり得るが、他社への供給条件、価格改定、学習履歴の返還の扱いは開示されない。取引先の塾・学校へのインタビュー、買収前の契約書と教材・映像の権利の精査で確かめる。コーセラ〈Coursera〉とユーデミー〈Udemy〉の統合後の講師への配分条件も、出講する講師への聞き取りで確かめる。
- 海外での有料継続と代金回収:日本型教材の東南アジア等での導入事例はあるが、現地の有料継続率と回収状況は分からない。現地パートナー、導入校、保護者への現地調査で、価格、支払手段、利用休止の理由を確かめる。
出典
数値は官公庁の原資料と企業の開示資料を優先し、市場規模のみ定義を確認できる国内調査機関の公表推計を用いた。以下は本文で使用した資料であり、随時更新ページは確認日を併記した。
- 矢野経済研究所「eラーニング市場に関する調査を実施(2026年)」(2026年4月22日)
- 文部科学省「令和7年度 学校における教育の情報化の実態等に関する調査結果・概要(速報値)」(2026年8月28日)
- 文部科学省「学校のネットワークの状況について」(2026年3月)
- Coursera「Udemyとの経営統合完了」(2026年5月11日)
- 参議院「学校教育法等の一部を改正する法律・議案情報」(2026年6月17日公布)
- 文部科学省「令和9年度全国学力・学習状況調査について・資料2」(2026年10月)
- 文部科学省「デジタルな形態も含む新たな教科書・よくある質問」(2025年12月24日、2026年更新)
- 総務省・経済産業省「令和6年経済センサス‐基礎調査」甲調査 第4-2表(2024年6月1日現在)
- 厚生労働省「令和7年賃金構造基本統計調査・一般労働者・産業中分類第1表 O81~O82」(2026年3月24日)
- 文部科学省「社会通信教育の振興」(2026年4月28日更新)
- KIYOラーニング「2025年12月期 決算短信」(2026年2月13日)
- ジャストシステム「スマイルゼミ ENGLISH・復習機能拡充」(2026年9月25日)
- KIYOラーニング「2026年12月期 第3四半期決算短信」(2026年11月13日)
- ベネッセコーポレーション「進研ゼミ高校講座リニューアル」(2026年3月24日)
- Duolingo「新ビデオ通話機能でスピーキングを磨こう」(2026-03-05)
- COMPASS「Qubena活用と学力の関連に関する共同研究」(2026年11月10日)
- 文部科学省「学校現場における生成AIの利用について」(生成AIパイロット校の一覧・成果報告を掲載、2026年11月14日確認)
- ジャストシステム「スマイルゼミ ENGLISH」(2026年2月16日)
- Google for Education「Gemini for Education」(公表日記載なし、2026年11月14日確認)
- Microsoft「教育におけるAI」(公表日記載なし、2026年11月14日確認)
- 文部科学省「初等中等教育段階における生成AIの利活用に関するガイドライン Ver.2.0」(2024年12月26日)
- 総務省「日本標準産業分類・社会通信教育(8216)」(令和5年7月改定分類)
- 文部科学省「GIGAスクール構想について」(随時更新、2026年11月14日確認)
- 文部科学省「令和5年度補正予算案への対応について(事務連絡)」(2023年11月10日)
- Z会「高校生向け講座・受講環境と専用タブレット」(随時更新、2026年11月14日確認)
- 文部科学省「教育データの利活用に係る留意事項・第4版」(2026年4月23日)
- すららネット「2026年12月期 第3四半期決算短信」(2026年11月6日)
- ミルーム「キットについて」(公表日記載なし、2026年11月14日確認)
- 内田洋行「2026年7月期 決算説明会資料」(2026年9月11日)
- Z会「通信教育・講座案内」(随時更新、2026年11月14日確認)
- Z会「小学生向け講座」(随時更新、2026年11月14日確認)
- ベネッセ「株式に関するよくあるご質問」(随時更新、2026年11月14日確認)
- ジャストシステム「2026年3月期 決算短信」(2026年5月14日)
- リクルート「スタディサプリ学校向けサービス」(随時更新、2026年11月14日確認)
- atama plus「駿台との資本業務提携」(2024年4月8日)
- atama plus「KUMONグループへの参画」(2026年7月6日)
- COMPASS「QubenaとtomoLinksの名簿・SSO連携」(2026年11月12日)
- Duolingo「2025 Annual Report(Form 10-K)」(2026年2月)
- Duolingo「Q3 2026 Shareholder Letter」(2026年11月3日)
- Coursera「2025年通期決算・株主向け資料」(2026年2月5日)
- Pearson「2025 Full Year Results」(2026年2月27日)
- Pearson「語学学習・評価サービス 日本語版」(公表日記載なし、2026年11月14日確認)
- TAL Education Group「2026年2月期 通期決算」(2026年4月)
- Youdao「2025年通期決算」(2026年2月11日)
- Coursera「2026年第3四半期決算」(2026年10月29日)
- ジャストシステム「米国向けSMILE ZEMI・Word Study拡充」(2026年8月20日)
- 厚生労働省「教育訓練給付制度」(随時更新、2026年11月14日確認)
- 厚生労働省「専門実践教育訓練給付金の拡充(リーフレット)」(2024年10月1日以降の受講開始分、2026年11月14日確認)
- 米国FTC「Children’s Online Privacy Protection Rule・改正最終規則」(2025年4月22日)
- 欧州委員会「Cyber Resilience Act」(随時更新、2026年11月14日確認)
- 中国国家インターネット情報弁公室「未成年人网络保护条例」(2023年10月24日)
- 消費者庁「特定継続的役務提供」(公表日記載なし、2026年11月14日確認)
- 公正取引委員会「フリーランス法特設サイト」(随時更新、2026年11月14日確認)
この業界の図解【194種類で分析】を、note の有料記事で公開しています。
