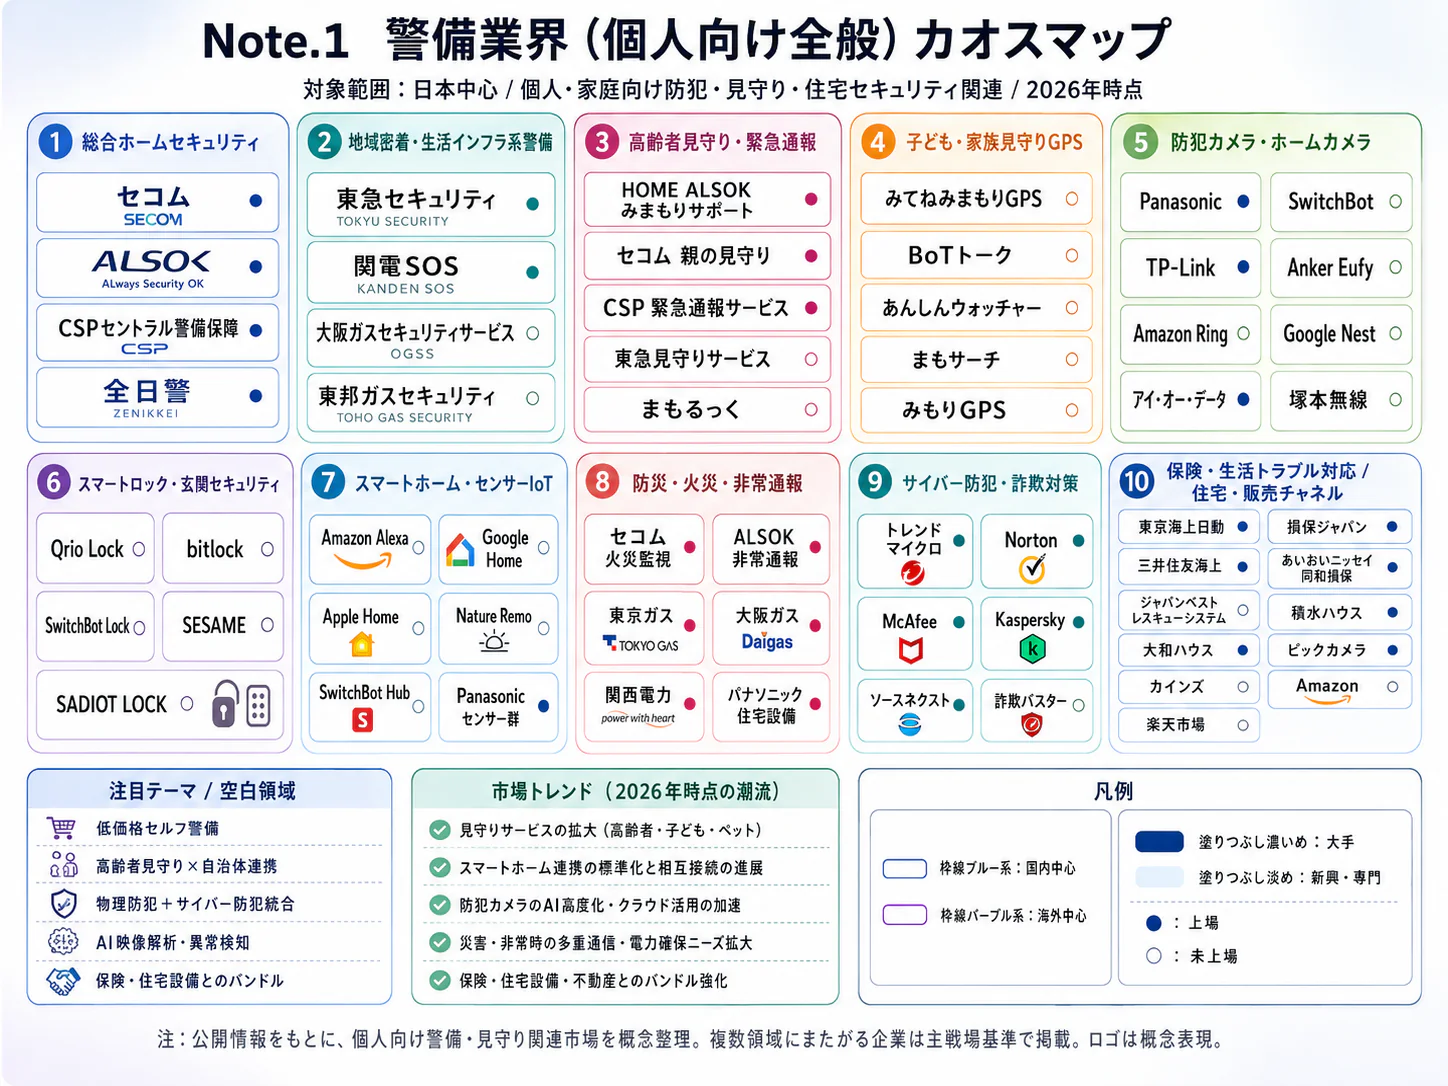
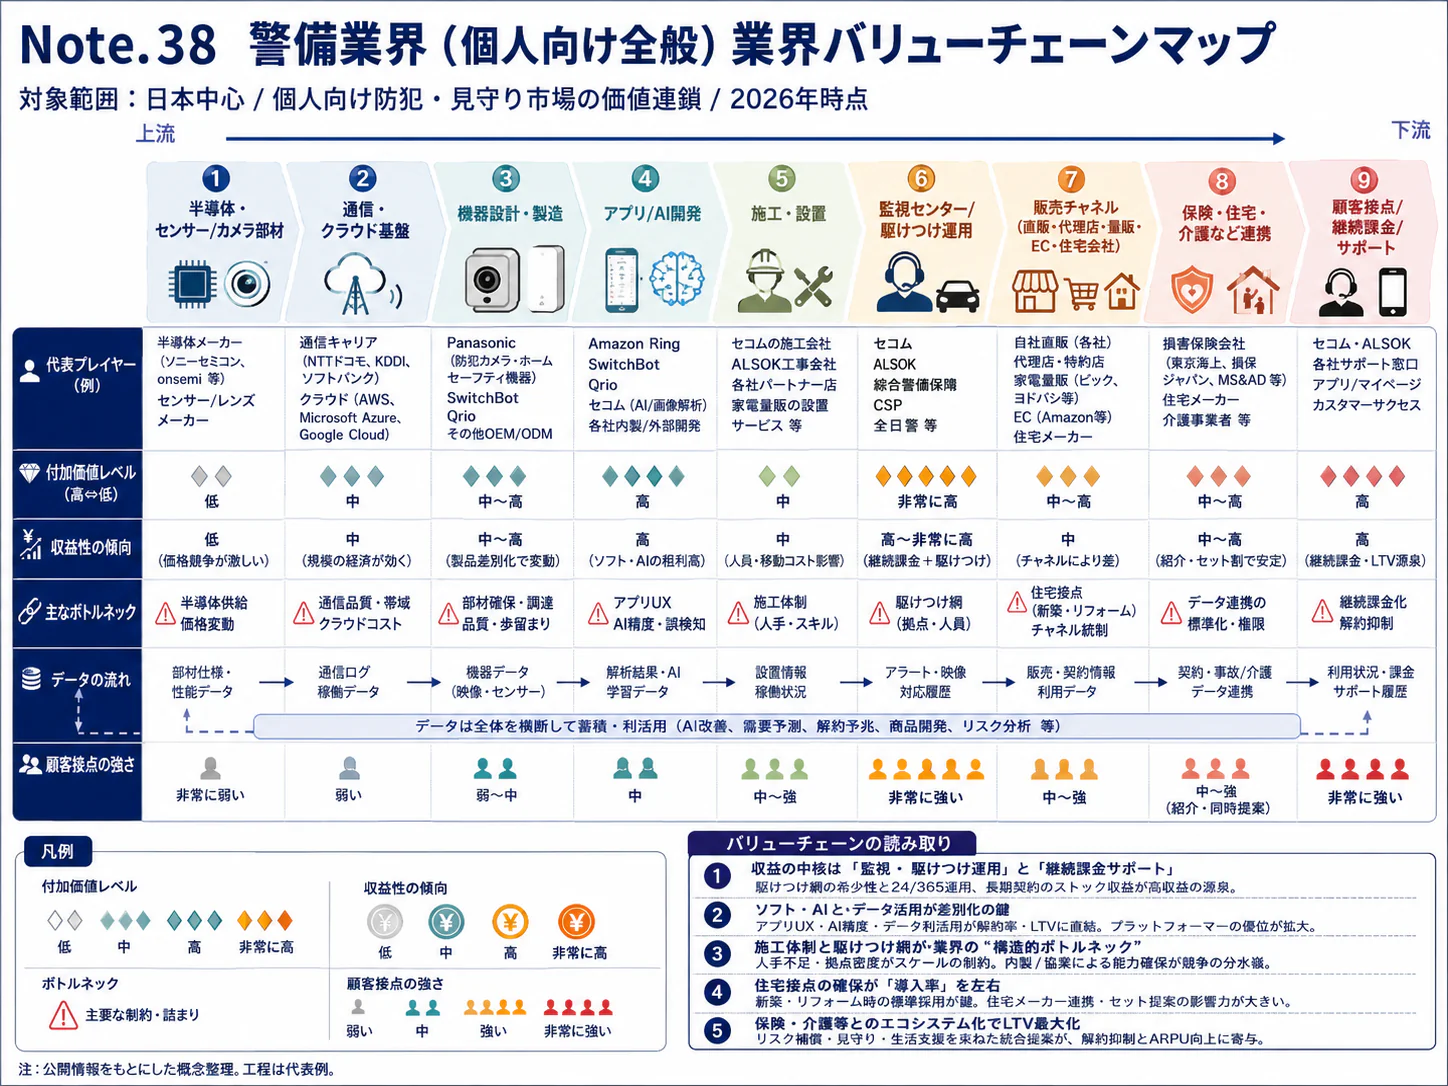
エグゼクティブサマリー
この業界をひと言で表せば、「人と拠点を必要な場所に確実に配置し、その継続性を契約収益に変える社会インフラ」である。2026年11月時点の経営課題は、需要獲得だけでなく、賃金・採用費の上昇を料金と警備仕様に反映し、履行できる範囲を維持することである。
要点
- 市場の総額と成長率を混同しない。 警察庁掲載の2025年末調査では、回答5,210業者で3兆5,056億6,206万7千円である。回答母集団等が年ごとに異なるため、単純な前年差を業界の成長率にはできない。伸びは、官庁統計の機械警備・常駐警備・警備輸送サービスの売上合計(2024年に前年比2.7%増、計算)で読む。(警察庁「令和7年における警備業の概況」、総務省・経済産業省「2025年経済構造実態調査・第4表」、総務省・経済産業省「2024年経済構造実態調査・改定値」)
- 競争構造は二層である。 認定1万949業者の90.3%が警備員100人未満である一方、機械警備は512業者で352万5,422施設を担当する。地域の人員配置と、広域の監視・出動網では競争条件が異なる。(警察庁「令和7年における警備業の概況」)
- 人手不足は総人数だけでは解けない。 警備員は59万6,985人へ前年比1.5%増えたが、保安職業従事者の求人倍率は2026年9月に6.93倍である。外国人材の新たな受入れは検討段階であり、供給増を確定事項として事業計画に織り込めない。(警察庁「令和7年における警備業の概況」、厚生労働省「一般職業紹介状況(令和8年9月分)参考統計表」、警察庁「第2回警備業への外国人材の受入れに関する検討会」資料)
- 海外では設備と現場対応の組合せが競争軸となる。 セコムのAVTEL買収は多国籍顧客の拠点支援を広げる動きである。海外大手との競争・提携は、日本の交通誘導市場への一斉参入より、施設仕様や設備保守の統合を通じて進むとみられる。(セコム「Overseas Operations」)
- AIは工程単位で評価する。 屋内巡回やアバター対応には導入事例があるが、混雑する屋外の複合運用には実証中のものもある。機器費・通信費を加えた総費用と、人が引き継ぐ体制まで評価する。(アイリスオーヤマ「経済産業省総合庁舎別館でSQ-2の本格稼働を開始」、ALSOK「第61期 中間株主通信」、セコム「TOKYO ATLASにおけるセキュリティ実証実験」)
経営・企画部門への示唆
- 大手は、1待機所当たり485施設まで高まった出動網の余力を拠点別に測り、上限に近い地域では新規受注より料金・仕様の改定を優先する。常駐は万博等の期限付き案件の要員を継続契約へ移す。
- 中堅・中小は、交通誘導など資格者を要する現場に人員を集め、キャンセル・待機を含む実投入時間を価格協議の記録に残す。法定教育のeラーニングの共同導入や、中堅への承継も選択肢となる。
- 新規参入は、認定・責任者・即応体制を自前でそろえる前に、認定警備会社との請負提携か買収で現場対応を確保する。外国人材は2028年度からの受入れを仮定した議論の段階で、前提にしない。
業界データまとめ
認定業者数と警備員数が増えても、必要な場所・時間への配置が制約となっている。本稿は2026年11月8日までの公表情報に基づき、施設・機械警備と交通誘導警備を分析する。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 国内警備業:全国警備業協会調査の回答5,210業者の売上高合計3兆5,056億6,206万7千円。対象3分野以外も含み、全認定業者の悉皆値ではない | 2025年末調査 | 警察庁「令和7年における警備業の概況」 |
| 市場の伸び | 機械警備・常駐警備・警備輸送サービスの売上合計、前年比+2.7%(計算)。2023年の改定値2兆9,843億7,200万円と2024年の3兆636億2,600万円を比較。内訳は機械警備+1.3%、常駐警備+3.6%、警備輸送-2.3%(いずれも計算)。上の警察庁掲載の回答業者集計とは範囲が異なる | 2024年/2023年(前年値は2026年7月改定) | 総務省・経済産業省「2025年経済構造実態調査・第4表」 総務省・経済産業省「2024年経済構造実態調査・改定値」 |
| 事業者数 | 警備業法に基づく認定業者1万949業者(前年比138業者増、1.3%増) | 2025年12月末 | 警察庁「令和7年における警備業の概況」 |
| 従業者数 | 59万6,985人(警察庁の警備員数、前年比1.5%増)。経済センサスの代替指標であり、本社事務職等を含む従業者総数とは異なる | 2025年12月末 | 警察庁「令和7年における警備業の概況」 |
| 平均年収 | 421.64万円(計算)。産業中分類「その他の事業サービス業」、一般労働者・男女計・企業規模計10人以上。月額30.74万円×12+年間賞与等52.76万円。警備業以外を含む | 2025年調査(給与は2025年6月、賞与等は2024年) | 厚生労働省「令和7年賃金構造基本統計調査」一般労働者・産業別第1表(R) |
| 上位3社の売上高 | 主要上場3社の外部売上高:セコム「セキュリティサービス」6,606.02億円/ALSOK「セキュリティ」4,208.14億円/CSP「セキュリティ」767.81億円。事業範囲が異なり厳密な国内順位ではない | セコム・ALSOK:2026年3月期、セントラル警備保障:2026年2月期 | セコム「2026年3月期 決算説明資料」 ALSOK「2026年3月期決算短信」 セントラル警備保障「2026年2月期決算短信」 |
| 関連職種の有効求人倍率 | 「保安職業従事者」6.93倍(パートタイムを含む常用、全国、原数値)。警備員以外も含む職業区分 | 2026年9月 | 厚生労働省「一般職業紹介状況(令和8年9月分)参考統計表」 |
| 機械警備対象施設数 | 352万5,422施設(前年より10万1,952施設増)。契約数とは異なる | 2025年12月末 | 警察庁「令和7年における警備業の概況」 |
| 機械警備業者数 | 512業者(前年542業者から30業者減) | 2025年12月末 | 警察庁「令和7年における警備業の概況」 |
| 待機所数・対応密度 | 待機所7,275か所(前年7,439か所)。1待機所当たり対象施設485施設(前年460施設) | 2025年12月末 | 警察庁「令和7年における警備業の概況」 |
| 警備員100人未満の業者割合 | 90.3%(9,885業者)。認定業者に占める割合であり、売上高構成比ではない | 2025年12月末 | 警察庁「令和7年における警備業の概況」 |
警察庁掲載の売上高は年ごとに回答業者・調査方法が異なるため、その前年比を市場成長率として示さず、市場の伸びは経済構造実態調査の生産物別売上による。同調査は非調査対象の企業等を官庁が推計して補った値である。年収は近接産業の参考値であり、警備員の平均年収ではない。企業売上と全国統計も範囲が異なり、単純な合算・除算による集中度は本稿では示さない。(警察庁「令和7年における警備業の概況」、総務省・経済産業省「2025年経済構造実態調査・第4表」、総務省・経済産業省「2024年経済構造実態調査・改定値」、厚生労働省「令和7年賃金構造基本統計調査」一般労働者・産業別第1表(R))
AI・フィジカルAIの影響と経営の打ち手
巡回・監視・案内の一部を機械へ移し、警備員を現場確認と判断に集中させる使い方が先行する。効果は警備計画、監視、出動を一体で組み直せるかに左右される。普及時期は、2026年11月を起点とする、公開情報からの分析である。
工程別に見た変化
本稿のバリューチェーンは「受注・警備設計→設備導入・接続→監視・受付→巡回・出動・現場対応→報告・教育→更新・改善」の6工程である。フィジカルAIは現実空間を認識して動くロボット等を指し、文書作成や応答を担う生成AIと区別する。画像認識、センサー、遠隔監視など移動を伴わない技術は、表では「データ・IoT」に含む。
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 受注・警備設計 | 事故報告・仕様書を参照した警備計画案の作成、見積条件の抽出 | 生成AI・AIエージェント | 構想段階 | 3〜5年 | ALSOK「中期経営計画 ALSOK STAGE 2028」。AI活用による業務の可視化・標準化を掲げるが、警備計画の作成へのAI適用は明記されておらず、標準業務になった事実は未確認 |
| 設備導入・接続 | 火災などの検知情報を施設側の防災センター等へ通知する接続 | データ・IoT | 実用(導入事例あり) | 2年以内 | ALSOK「REBORG-Z」。赤外線カメラや炎センサーで火災を検知し、防災センターへ通知。空港や商業施設で導入 |
| 監視・受付 | 定型案内を自動応答し、回答困難な内容を人へ引き継ぐ | データ・IoT | 実用(導入事例あり) | 2年以内 | ALSOK「第61期 中間株主通信」。万博会場で導入。応答部分が生成AIであるかは本資料では未確認。セコム「『バーチャル警備システム』を発売」(2022年1月)も、AIを活用したキャラクターが警戒・受付を担い、対処は警備員が行う |
| 巡回・出動・現場対応 | 屋内定期巡回、立哨の一部、異常の遠隔確認 | フィジカルAI | 実用(導入事例あり) | 3〜5年 | アイリスオーヤマ「経済産業省総合庁舎別館でSQ-2の本格稼働を開始」。官庁施設で運用開始 |
| 巡回・出動・現場対応 | 人流の多い屋外で移動しながら異常の兆候を検知 | フィジカルAI | 実証中 | 3〜5年 | セコム「TOKYO ATLASにおけるセキュリティ実証実験」。2026年10〜12月の実証 |
| 報告・教育 | 会話・事案記録の要約、応答漏れの分析、報告書作成支援 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | ALSOK「第61期 中間株主通信」。会話ログ分析は実施済み。警備報告書全般への適用効果は別途検証が必要 |
| 更新・改善 | 応答ログを分析し、回答できない質問への案内を改善 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | ALSOK「第61期 中間株主通信」。生成AIによるログ分析を追加学習に利用 |
業務はどう変わるか
第一に、屋内の「決まった経路を回る仕事」が、ロボットの巡回と人の例外対応に分かれる。SEQSENSEのSQ-2は、テイケイによる経済産業省別館の警備に2026年4月から導入され、巡回・立哨を担う。これは導入済みの事例であるが、削減人数、契約料金の低下、事故抑止効果は公表資料だけでは確定できない。(アイリスオーヤマ「経済産業省総合庁舎別館でSQ-2の本格稼働を開始」)
階段、閉鎖扉、混雑、来館者対応が運用を制約する。人が常時付き添えば機械費と人件費が重なるため、自動巡回の範囲と停止時の引継ぎを契約で確定する。
第二に、受付・案内では、定型質問の処理と警備上の判断を分離できる。ALSOKは2025年の大阪・関西万博でアバターを活用し、会話の99%をAIが対応したと公表している。これは提供企業の公表値であり、対象は当該接客運用の会話である。「警備業務の99%を代替した」「警備員を99%減らせる」という意味ではない。セコムも2022年1月、AIを活用したバーチャルキャラクターが警戒・受付を担い、対処は警備員が行う「バーチャル警備システム」を発売している。(ALSOK「第61期 中間株主通信」、セコム「『バーチャル警備システム』を発売」)
案内情報は承認済みの資料に基づかせ、避難・入館許可・危険物に関する規定外の判断は人へ渡す。応答率よりも引継ぎの確実性が重要である。
第三に、広い屋外の巡回は、屋内とは別の難しさを持つ。セコム、NTTドコモビジネス、アジラは、cocoboと通信・画像解析を組み合わせ、TOKYO ATLASで2026年10月10日から12月20日まで実証を行うと発表した。本稿の時点では実証期間中であり、混雑する屋外での普及や採算が実証済みとは評価できない。(セコム「TOKYO ATLASにおけるセキュリティ実証実験」)
交通誘導では道路状況や通行者が刻々と変わる。施設の巡回事例から広範な無人化を予測せず、現場連絡・配置計画・記録作成から導入するのが妥当である。
第四に、技術提供企業も現場対応能力を取り込もうとしている。米国のナイトスコープは自律走行型セキュリティロボット等を展開し、2026年2月27日にEvent Risk LLCを買収した。同社は買収を含む免許制警備(licensed guarding)の能力拡大を方針に掲げ、従業員は買収後に400人を超えた。技術の販売だけでなく、人による現場対応まで含む事業への拡張であり、日本企業が提携先を選ぶ際も、機器性能と運用責任の両方を評価すべきことを示す。(Knightscope「2025 Form 10-K」)
AI・ロボットの主要プレイヤー
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| セコム | 日本 | cocobo、バーチャル警備システム、遠隔監視との連携 | 巡回、警戒・受付、異常確認、屋外の複合実証 | 展開済み(セコム「『バーチャル警備システム』を発売」)。屋外混雑環境への拡張は実証中(セコム「TOKYO ATLASにおけるセキュリティ実証実験」) |
| ALSOK | 日本 | REBORG-Z、アバター接客 | 屋内巡回・監視、案内の自動化と人への引継ぎ | 展開済み(ALSOK「REBORG-Z」、ALSOK「第61期 中間株主通信」) |
| SEQSENSE | 日本 | SQ-2 | 自律巡回・立哨を施設警備会社の業務に組み込む | 展開済み。経済産業省別館で運用(アイリスオーヤマ「経済産業省総合庁舎別館でSQ-2の本格稼働を開始」) |
| アジラ | 日本 | 行動認識を用いた映像解析 | ロボット映像等から異常の兆候を検知 | 提携・実証あり。セコム等との屋外実証(セコム「TOKYO ATLASにおけるセキュリティ実証実験」) |
| ナイトスコープ | 米国 | 自律型セキュリティロボット、遠隔監視 | 巡回・監視機器と人的警備の組合せ | 未展開(確認した公式資料に日本導入の記載なし。全販売先を確認したものではない)(Knightscope「2025 Form 10-K」) |
人材・収益・競争への影響
分析では、定時巡回・定型受付・報告整形の工数は減り、遠隔監視、設備連携、例外時の出動要員の重要性が増す。高齢者を含む現場担当者が扱える画面と手順が移行の条件となる。
賃金の一部は機器償却、保守、通信費へ置き換わる。人数固定の契約では配置を減らせず、追加費用だけが発生し得るため、監視範囲・巡回頻度・対応条件を合意して配置変更を認める契約が必要である。
競争の焦点は、画像や機器の単品性能に加え、監視拠点と出動網、顧客設備への接続、証跡の管理へ広がる。映像の保存場所、アクセス権、目的外利用、学習への再利用条件を契約段階で明確にし、国外のクラウドや技術提供会社を使う場合も責任を曖昧にしない。誤検知・見逃し・通信断を前提とする設計が必要であり、警備員に特別な権限を与えない警備業法の基本は変わらない。(e-Gov法令検索「警備業法」)
経営者が実施すべき対策
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | 施設ごとに巡回・受付・緊急対応を分解し、機械に任せる区間を確定する | 共通 | 直ちに | 追加機器と既存配置の二重コストを防ぐ | 現行仕様書、動線、事案記録、顧客の承認 |
| 高 | 人数固定の仕様を、監視範囲・巡回頻度・対応手順に基づく契約へ見直す | 共通 | 次回更新時 | 投資効果を価格と利益へ反映する | 達成確認の方法、事故時の責任、変更手続 |
| 高 | ロボット停止・通信断時の代替巡回と遠隔介入を訓練する | 共通 | 導入前 | 監視の空白を減らす | 出動担当、予備手段、訓練時間の確保 |
| 高 | 機械警備の拠点別に誤報、出動負荷、対応遅延を計測する | 大手 | 1年以内 | 拠点統合の過剰な効率化を防ぐ | 同時多発時を含む負荷データと監視体制 |
| 中 | 自社開発に先行して、既存顧客1施設で共同運用を試す | 中堅・中小 | 1年以内 | 初期投資と運用負荷の見極め | 警備会社・施設側・機器会社の役割合意 |
| 高 | 生成AIの案内・報告に参照資料と人の承認工程を設ける | 共通 | 利用開始前 | 誤案内と未確認報告の流通を抑える | 回答禁止事項、アクセス権、保存方針 |
| 中 | 保守・通信・更新・撤去まで含む契約期間総費用で機器を比較する | 共通 | 調達時 | 導入後の費用増と乗換え困難を抑える | データ持出し条件、障害履歴、終了条件 |
失敗しやすいのは、実証時だけの支援を通常費用から外すこと、配置変更の合意前に機器を買うこと、応答率を警備全体の代替率と誤認することである。停止時の追加人員、事故・苦情、更新費用まで検証する。
業界の定義と市場構造
警備業は、同じ法律の下に、地域の人員配置を売る事業と、設備・監視・出動網を組み合わせて継続契約を積み上げる事業が同時に存在する。機械警備の大手が目立つ一方、業者数では交通誘導を行う企業が多い。法人単位の数とサービスごとの規模を分けて理解する。
本稿は、施設の盗難・事故を防ぐ常駐警備、センサー等を用いた機械警備、工事現場等の交通誘導を中心とする。法律上は施設・機械警備が主として1号、交通誘導・雑踏警備が2号に位置付けられる。現金等の輸送警備である3号、身辺警備である4号は隣接領域とし、企業比較で警備部門に含まれる場合のみ範囲を明示する。(e-Gov法令検索「警備業法」)
防犯カメラの販売・設置だけを行う事業、清掃・設備管理、サイバーセキュリティ、消防設備工事は、それ自体は本稿の警備サービス市場に含まない。施設所有者が自ら雇う職員による管理と、他者の需要に応じて業務を行う警備会社も区別する。大手の連結売上高には防災、介護、保険、施設管理等が含まれるため、全社売上高を警備の売上高として扱うと市場規模を過大に捉える。
| 分野 | 主な用途・顧客 | 公開統計で確認できる供給構造 | 事業上の特徴 |
|---|---|---|---|
| 施設警備 | オフィス、商業施設、工場、官公庁等 | 6,690業者が取扱い | 建物ごとの配置・勤務条件に収益が左右される |
| 機械警備 | 法人施設・店舗・住宅等 | 512業者、352万5,422対象施設 | 継続課金と監視・出動網の規模・密度が重要 |
| 交通誘導警備 | 建設・道路工事、駐車場等 | 8,241業者が取扱い | 工事計画、天候、資格者の配置と日々の受注が連動 |
| 雑踏警備 | 祭り、催事、スポーツ等 | 5,164業者が取扱い | 開催日時に人員需要が集中し、継続性は案件による |
数値は2025年末であり、同一業者が複数分野を扱うため合算できない。また、業者数を売上高の構成比に読み替えることもできない。(警察庁「令和7年における警備業の概況」)
機械警備の対象施設は2021年末の326万2,011施設から2025年末の352万5,422施設へ増え、待機所は8,007か所から7,275か所へ減った。既存網で受け持つ対象が増えたことは分かるが、買収の寄与や対応品質の変化までは特定できない。(警察庁「令和7年における警備業の概況」)
過去5年の需要は、感染症流行時の催事制約、その後の人流回復、大型イベント、建物・道路の維持管理などで分野別に異なる動きをした。2025年の万博など期限のある案件は、次年度の恒常需要と切り分ける。供給側では、賃金・採用費の上昇に対して料金改定や契約の選別が必要となり、大手決算にも価格改定や案件構成の変化が現れている。(ALSOK「2026年3月期決算参考資料」、セコム「2026年3月期 決算説明資料」)
分析では、今後は「警備需要が増えるか」だけでなく、「既存契約をどの条件なら維持できるか」が市場を動かす。地方での少数施設への広域対応、資格者を必要とする工事、深夜の小規模施設では、需要が存在しても採算と人員の両面から供給できない場合がある。全国一律の成長率より、商圏・時間帯・資格区分ごとの供給余力を読むことが重要である。
顧客と需要の特性
警備の購買は、平時には費用として比較され、事故時には対応能力と説明責任が問われる。顧客が買うものは配置人数だけでなく、現場の継続性、緊急時の連絡と出動、管理者への報告である。価格への敏感さは強いが、すべての警備を同じ単価で比較できるわけではない。
| 顧客 | 主な購買関与者 | 購買の決め手 | 乗換え・需要変動の特徴 |
|---|---|---|---|
| オフィス・商業施設・工場 | 総務、施設管理、購買、物件所有者・管理会社 | 事故対応、欠員補充、施設への習熟、管理報告 | 人員・鍵・設備・手順の引継ぎが必要 |
| 全国展開の店舗・物流施設 | 本部の施設部門、リスク管理、情報システム | 複数拠点の統一管理、監視・出動範囲、標準料金 | 店舗増減・営業時間変更に連動 |
| 建設会社・道路工事会社 | 現場代理人、安全管理、購買 | 必要日時の確実な手配、配置資格、現場経験 | 天候、工程変更、工事地域により変動 |
| 官公庁・公共施設 | 契約担当、施設担当、利用部門 | 入札条件、資格・実績、継続履行 | 更新・入札時に価格比較が集中 |
| 一般家庭・小規模事業者 | 世帯主、経営者 | 信頼感、月額負担、緊急時の対応、操作の容易さ | 機器交換・工事と解約条件が乗換えに影響 |
上表は、購買構造についての、公開情報からの分析である。法人では通常、現場課題の確認、仕様作成、見積・入札、警備計画の調整、引継ぎを経て運用を始める。警備業法が契約締結前後の書面交付を求めることも、業務範囲と責任を曖昧にしない契約実務の基盤となる。(e-Gov法令検索「警備業法」)
施設警備では、安い見積が採用されても、欠員を他現場からの応援や長時間勤務で埋め続ければ継続性が損なわれる。発注者は責任者の配置、引継ぎ期間、休憩・欠勤時の代替要員まで確かめる。警備会社にとっても、複雑な入館手順やクレーム対応が見積に含まれないまま追加される契約は、時間当たり採算を悪化させる。
機械警備では、契約設備と監視拠点、出動体制が結び付くため、機器を買い換えるだけでは事業者を変更できない。一方、顧客から見れば、日常的に使わない緊急対応の価値は比較しにくい。提案では、防犯機器の台数だけでなく、どの信号を受け、誰に連絡し、どこまで現場で対応するかを示す。
交通誘導は、建設投資の総額だけでなく、工区数、作業時間、必要資格、工期の集中によって需要が変わる。キャンセルや日程変更の条件を曖昧にすると、確保した人員の費用を警備会社が抱え込む。工事会社との継続取引では、単価交渉に加えて、早期発注、翌週の配置確定、悪天候時の精算条件を協議する余地がある。
人口減少は需要を一方向に減らすとは限らない。無人時間が増える施設や、高齢者のいる世帯には対応需要が残る一方、地方では対象施設の分散によって出動効率が低下し得る。今後の需要分析では、人口総数よりも、稼働施設の分布、営業時間、常駐管理者の有無、近隣拠点からの到達可能性を重視すべきと考えられる。
バリューチェーンと収益構造
収益構造の違いは、継続課金の有無だけでなく、契約を増やしたときに追加で必要となる人員・拠点・設備に表れる。機械警備では既存の監視・出動網を活用できる密度が重要であり、常駐・交通誘導では稼働時間に対する適正な料金と配置管理が中心となる。セグメント利益は事業構成の差を示す参考材料であり、個別工程の利益率ではない。
| 工程 | 主な役割と企業・担い手 | 付加価値の源泉 | 主な費用・収益管理点 |
|---|---|---|---|
| 受注・警備設計 | セコム、ALSOK、CSP、地域警備会社 | 現場のリスクと必要業務を料金・配置へ変換 | 営業費、現地調査、見積漏れ、受注後の仕様追加 |
| 設備導入・接続 | 大手警備会社、機器メーカー、施工会社 | 建物・通信・入退室設備への確実な接続 | 機器、工事、更新、調達納期 |
| 監視・受付 | 監視センター、常駐警備隊 | 継続監視、信号の判別、利用者への対応 | 交代勤務、通信、拠点運営、誤報対応 |
| 巡回・出動・現場対応 | 地域拠点、機動隊、現場警備隊 | 必要時に現場へ到着して所定の措置を実施 | 人件費、車両、移動、待機、応援配置 |
| 報告・教育 | 現場責任者、指導教育責任者 | 証跡、顧客説明、業務品質の再現性 | 法定教育、記録、訓練、管理者工数 |
| 更新・改善 | 営業・運用・設備保守の合同チーム | 解約抑止、条件見直し、設備更新 | 再工事、撤去、契約更新交渉 |
2026年3月期のセコムのセキュリティサービス事業は外部売上高6,606.02億円、営業利益1,238.26億円であった。ALSOKのセキュリティ事業は外部売上高4,208.14億円、セグメント利益454.16億円、CSPの2026年2月期セキュリティ事業は外部売上高767.81億円、セグメント利益約41.67億円である。ただし、内部売上高、全社費用の配賦、機械・常駐・輸送等の構成が異なるため、この差をそのまま現場の生産性順位にはしない。(セコム「2026年3月期 決算説明資料」、ALSOK「2026年3月期決算短信」、セントラル警備保障「2026年2月期決算短信」)
機械警備では、導入時の工事・機器負担と、月々の監視・緊急対応収入の時間差を管理する。新規契約の獲得費と設置費を継続収益で回収するため、解約、設備故障、出動頻度が採算を左右する。公表資料だけでは顧客別の獲得費、投資回収期間、誤報率を共通定義で比較できず、買収や提携の検討では契約群ごとの実績確認が欠かせない。
また、対象施設が近ければ一つの拠点から効率よく対応できるが、広域化し過ぎると移動と同時発報への備えが必要になる。2025年末の1待機所当たり対象施設数485施設は運用密度の上昇を表すが、対応可能件数の上限や品質を示す指標ではない。利益を増やすために拠点を減らす判断には、平常時の平均だけでなく、大雨、停電、通信障害等で信号が集中する場合の余力を組み込む。(警察庁「令和7年における警備業の概況」)
常駐・交通誘導では、売上を生む配置時間の裏側に、法定教育、移動、待機、採用、欠員補充の費用がある。国内警備業に共通する最新の人件費比率は、確認した資料では確認できないため、一定割合を推計することは本稿では対象外とする。全国警備業協会の自主行動計画が価格転嫁・取引適正化を掲げることは、賃金上昇を企業努力だけで吸収する運営の限界を示す政策・業界側の対応である。(全国警備業協会「警備業における適正取引推進等に向けた自主行動計画」)
調達リスクは、半導体や通信機器の納期だけではない。既設機器の部品供給終了、通信方式の変更、特定メーカーの保守契約への依存が、長期契約の途中に更新費用を生む。人員供給では、協力会社への再委託が増えるほど、教育、資格、責任者、勤怠情報を把握する負担が増える。顧客に約束した品質と、実際に現場を担う事業者への契約条件を一致させることが利益と継続性の前提である。
個別工程の利益率は公開されていない。分析では、見積外の追加業務を把握し、教育・待機を含む投入費用を更新料金へ戻す管理が収益を左右する。
競争環境
全国対応の機械警備では拠点網・ブランド・既存契約が参入障壁となる一方、地域の常駐・交通誘導では多数の企業が人員と顧客を奪い合う。警備員100人未満の業者が90.3%を占めることと、大手の全国展開は矛盾しない。競争の単位は「警備業全体」より、地域、警備区分、契約形態に分解して捉える。(警察庁「令和7年における警備業の概況」)
競争要因
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存企業間の競争 | 強 | 認定1万949業者。地域の人員配置型では代替先がある一方、機械警備は512業者に限られる(警察庁「令和7年における警備業の概況」) | 強まる。価格だけでなく、欠員を出さず履行する能力を争う |
| 新規参入の圧力 | 中 | 認定・教育・責任者の体制が必要。全国の監視・出動網の構築負担は大きい(e-Gov法令検索「警備業法」) | 変わらない。地域参入と全国機械警備で障壁が異なる |
| 買い手の交渉力 | 強 | 入札・相見積もりが機能し、取引適正化・価格転嫁が業界課題となっている(全国警備業協会「警備業における適正取引推進等に向けた自主行動計画」) | 弱まる。人員確保が難しい地域・時間帯では供給者の条件が通りやすくなるとの分析 |
| 供給者の交渉力 | 強 | 保安職業従事者の有効求人倍率6.93倍。人員、資格者、協力会社の確保が制約(厚生労働省「一般職業紹介状況(令和8年9月分)参考統計表」) | 強まる。採用・定着のための費用が増える方向 |
| 代替サービスの圧力 | 中 | 自主管理や防犯設備は一部業務を代替するが、契約上の現場対応まで当然に提供するものではない | 強まる。小規模施設ではサービス範囲ごとの比較が進むとの分析 |
強弱と今後の方向は、公開情報からの分析である。値上げは、顧客の内製化や仕様削減との比較になる。
国内主要企業の比較
| 企業・グループ | 規模・対象範囲 | 公開資料から見た事業基盤 | 戦略を評価する際の着眼点 |
|---|---|---|---|
| セコム | セキュリティサービス外部売上高6,606.02億円、2026年3月期 | 機械警備を軸に、常駐、防災、海外等を展開 | 警備既存顧客への追加提案と、設備・対応網の維持投資(セコム「2026年3月期 決算説明資料」) |
| ALSOK | セキュリティ外部売上高4,208.14億円、2026年3月期 | 法人・家庭向け機械警備、常駐、輸送を持ち、施設管理・介護・海外にも展開 | 分野ごとの採算と、隣接事業の買収後の運営(ALSOK「2026年3月期決算短信」、ALSOK「2026年3月期決算参考資料」) |
| セントラル警備保障(CSP) | セキュリティ外部売上高767.81億円、2026年2月期 | 常駐・機械・運輸警備を展開。子会社化や提携も活用 | 常駐の配置効率、契約条件、地域拠点と顧客の組合せ(セントラル警備保障「2026年2月期決算短信」) |
| テイケイ | 本表では比較可能な最新監査済み警備セグメント売上高を採用せず | 施設警備等を運営し、官庁施設で新しい運用を実施 | 現場運営力と外部企業との共同実装。非上場のため上場3社と情報量が異なる(アイリスオーヤマ「経済産業省総合庁舎別館でSQ-2の本格稼働を開始」) |
ALSOKの2026年3月期は、機械警備1,840.87億円、HOME ALSOK248.88億円、常駐警備1,387.56億円、警備輸送730.82億円という内訳であった。常駐警備の増収率12.6%は機械警備の6.0%を上回るが、同社は大阪・関西万博や東京2025世界陸上の警備への対応を挙げており、常駐市場全体の恒常成長率とは扱わない。金額は決算短信のセキュリティ事業の内訳であり、端数の関係から合計がセグメント外部売上高と1百万円異なる。(ALSOK「2026年3月期決算短信」、ALSOK「2026年3月期決算参考資料」)
再編と隣接領域への拡張
直近の再編は、地域警備会社をまとめる動きと、施設の安全管理を広げる動きに分かれる。CSPは2025年4月に山梨県の日本連合警備を取得し、同年11月にセーフィーセキュリティへ資本参加・業務提携した。前者は現場・顧客基盤、後者は設備と警備運用の接点を広げる動きとして捉えられる。(セントラル警備保障「2026年2月期決算短信」)
ALSOKは2026年10月、日本ドライケミカルをめぐる再編を公表した。計画では2027年1月1日に吸収合併等を行い、ALSOKが新会社の議決権51.2%を保有する構成となる。2026年11月時点では予定であり、2026年3月期の警備売上高に加算してはならない。警備と防災の接点を広げる案件であって、交通誘導の供給力を直接増やす再編とは性格が異なる。(ALSOK「TCG2511株式会社の日本ドライケミカル株式会社との吸収合併による連結子会社化に関するお知らせ」)
成功条件は四つある。第一は、欠員を出さず履行できる採用・教育・代替配置である。第二は、機械警備で対象施設と出動拠点の密度を保つことであり、セコム・ALSOKのような広域事業者にも拠点別の採算管理が必要となる。第三は、追加業務と賃金上昇を更新料金へ反映する契約管理、第四は、顧客の設備・防災・現場運用をまとめて調整する能力である。
買収では警備員数の単純な合算を避ける。買収先の主要顧客が契約を更新するか、指導教育責任者と現場責任者が残るか、既存拠点が買い手の空白地域を補えるかで効果が変わる。低単価契約、採用費、未消化休暇、勤怠管理、協力会社への依存を確認せずに規模だけを追うと、統合後に必要な費用を過小評価する。
海外の動向と主要企業
海外では、大手による人的警備の集約と、機械警備の継続課金モデルが別々の軸で発達している。日本への影響は、海外大手が全国の交通誘導を置き換えるというより、外資系顧客の仕様、設備統合、買収・提携の選択肢を通じて現れる。比較可能な公的統計による世界市場総額は確認できず、日本の世界シェアは本稿では示さない。
海外主要企業
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| セキュリタス | スウェーデン | SEK155,113百万、2025年 | 人的警備と技術・ソリューションを組み合わせる | 2026年2月、脅威情報サービスLiferaft取得の合意を発表 | 日本単独の警備売上高・人員規模は公式資料で確認できず(Securitas「Full-year report 2025」) |
| プロセグル | スペイン | €4,930百万、2025年連結。うちSecurity €2,604百万 | 欧州・中南米を軸に警備、現金関連、アラーム等 | 2025年はSecurity売上高が前年比4%増 | 日本の対象警備事業の規模は公式資料で確認できず(Prosegur「2025年通期業績発表」) |
| ADT | 米国 | US$5,128.607百万、2025年 | 米国の家庭・小規模事業者向け監視サービス | ADT+を軸とするサービス・機器の統合を推進 | 同社による日本向け家庭警備の商用展開は確認できず(ADT「2025 Form 10-K」) |
| ヴェリシュア | 英国(法人登記)。主要な技術拠点はスイス・ジュネーブ | €3,745百万、2025年 | 欧州・中南米の家庭・小規模事業者向け監視サービス | 2025年にメキシコへ進出、18か国で展開 | 公表する事業地域に日本は含まれない(Verisure「Annual Report 2025」、Verisure「Annual Report 2025・CEOコメント」) |
| アライド・ユニバーサル/G4S | 米国 | 約US$23,000百万。会社概要の年商表示で対象決算期は非開示 | 大規模な人的警備網と法人顧客基盤 | G4Sを含む体制で世界の顧客にサービスを提供 | G4Sが日本で警備等を提供。グループとG4Sの売上を重複計上しない(Allied Universal「About Us」、G4S「G4S Japan」) |
各社の連結範囲は異なり、世界シェア表ではない。日本事業の未確認は、非公表の販売・提携まで否定するものではない。
米国のSecurity Guardsの雇用は2025年5月に128万3,470人である。ただし職業ベースの統計であり、警備会社所属を数える日本の警察庁統計と範囲が異なるため、人数比を市場規模比にはできない。(米国労働統計局「May 2025 Occupational Employment and Wage Estimates」)
セキュリタスの2025年10〜12月期では、技術・ソリューションの営業利益率が12.7%、人的警備サービスが6.6%であった(同社の償却前営業利益ベース)。同社内の定義で比較した数値であり、日本企業の年度セグメント利益率と直接比較はできないが、契約の技術・運用構成を変える経営上の動機を示している。機器販売だけを増やすのではなく、顧客に継続して提供するサービスの構成が論点となる。(Securitas「Full-year report 2025」)
日本企業の立ち位置と国内への波及
セコムは2025年10月、セキュリティシステムの統合を国際的に手がけるAVTEL Holdingsを完全子会社化した。同社の海外セキュリティサービス事業は15の国・地域で展開している。海外では現地の警備会社だけでなく、セキュリティシステムの統合を担う企業も取り込んでいる。国内の出動網をそのまま輸出するより、多国籍顧客の拠点を継続して支える能力を取得する戦略として理解できる。(セコム「Overseas Operations」、セコム「2026年3月期 決算説明資料」)
ALSOKの2026年3月期海外売上高は279.83億円で連結売上高の4.7%であったが、海外セグメントは11.10億円の損失であった。同社はインドネシアのShield-On Serviceを連結化しており、海外の人員基盤拡大と収益改善は別の課題である。海外売上の増加率だけで買収の成果を判断せず、現地賃金、管理者の配置、契約条件、統合費用を確かめる。(ALSOK「2026年3月期決算短信」、ALSOK「2026年3月期決算参考資料」)
分析では、2026〜2030年に日本へ広がりやすいのは、多拠点の統一仕様、設備更新と保守の一括提供、人的警備との組合せである。G4Sの日本事業は海外顧客と日本の現場を結ぶ既存の接点であり、日本企業には海外の本部購買が求める報告・監査・入館管理に対応する機会がある。一方、交通誘導は道路条件、日本語による連絡、地域の人員配置に依存するため、海外の規模の経済がそのまま競争優位になるとは限らない。(G4S「G4S Japan」)
外部環境と制度の変化
制度上の要点は、警備が認定と教育を前提とする民間業務であり、警察権限を代替するものではないことである。今後の経営に効く変化は、労務費の取引価格への反映、外国人材受入れの検討、施設所有者側の安全管理責任の強化である。決定済みの義務、政策目標、検討中の事項を分けて読む。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 取引制度 | 日本 | 取適法の施行。対象取引では価格協議・支払条件等への対応が必要 | 2026年1月1日施行 | 大。価格転嫁に追い風、発注・受注双方の管理負担 | 公正取引委員会「取適法施行に当たり事業者の皆様に御留意いただきたい事項」 |
| 人材政策 | 日本 | 警備分野で外国人材受入れを検討。対象業務、能力・教育等が論点 | 2026年9月16日に第1回、10月27日に第2回会議。導入日は未定 | 大。供給拡大の可能性はあるが、制度設計・準備費用は未確定 | 警察庁「第1回警備業への外国人材の受入れに関する検討会」議事次第、警察庁「第2回警備業への外国人材の受入れに関する検討会」資料 |
| 生産性政策 | 日本 | 省力化投資促進プランで2024年度比の労働生産性向上を目標化 | 2025年12月策定、2029年度までに25%向上を目標 | 中。業務見直しに追い風。実績・確定予測ではない | 警察庁「警備業の省力化投資促進プラン」 |
| 労働安全 | 日本 | 一定の暑熱作業について、報告体制、対応手順、周知が必要 | 2025年6月1日施行 | 大。屋外警備の配置・休憩・代替要員に費用増 | 厚生労働省「労働安全衛生規則の一部を改正する省令の施行等について」(熱中症対策) |
| テロ対策 | 英国 | 施設・イベントの運営側に準備・対応等を求めるMartyn’s Law | 2025年4月3日成立。準備期間は少なくとも24か月とされ、2026年7月24日更新の政府資料の時点で義務は未施行 | 中。現地の警備設計・教育需要に追い風、運営側の対応負担 | 英国政府「Terrorism (Protection of Premises) Act 2025: overarching factsheet」 |
取適法については、「警備契約だから必ず対象」とは判断できない。委託の種類、取引当事者の規模等を確認する必要があり、最終利用者が自社施設の警備を直接委託する取引と、元請が受託業務を再委託する取引は分けて確認する。適用対象外でも、業界の自主行動計画に基づく価格協議、適切な発注条件、労務費の把握は経営上の課題である。(公正取引委員会「取適法施行に当たり事業者の皆様に御留意いただきたい事項」、全国警備業協会「警備業における適正取引推進等に向けた自主行動計画」)
警備業法では、都道府県公安委員会の認定、警備員教育、営業所ごとの指導教育責任者等が事業運営の基盤となる。警備員は特別な権限を与えられるものではなく、他者の権利・自由を侵害してはならない。交通誘導も警察官の交通規制と同一の権限を持つ行為ではなく、発注者や現場の利用者に誤解を与えない説明が必要である。(e-Gov法令検索「警備業法」)
機械警備には、基地局等の届出、機械警備業務管理者、事故発生時の速やかな措置を可能にする体制など固有の規律がある。現場到着に関する基準は所在地の関係規定と個別契約を確認すべきであり、「全国一律で何分以内の到着が保証される」と説明してはならない。遠隔地の受注や待機所の統廃合は、この体制を維持できることが前提となる。(e-Gov法令検索「警備業法」)
英国の制度は、施設側に安全管理の準備を求める点で日本企業の海外施設運営や提案に参考となる。ただし、法律がすべての対象施設に専門警備会社の雇用を義務付けるという理解は誤りである。将来の警備受注額を算出できる制度でもなく、対象施設の分類、義務内容、施行時期を個別に確かめる。(英国政府「Terrorism (Protection of Premises) Act 2025: overarching factsheet」)
気候面では、車両・拠点の省エネルギー化以上に、猛暑や豪雨の中で安全に配置を維持する問題が直近の収益に効く。熱中症対策を現場の自己管理に任せず、連絡手順、休憩場所、交代要員を受注条件に組み込む。設備の長期利用についても、保守可能期間と交換・撤去時の費用を把握し、環境対応を理由に必要な安全更新を先送りしない運営が求められる。
人材と生産性
人手不足は、警備員総数が減っていることと同義ではない。2025年末の警備員数は前年比1.5%増であったが、保安職業従事者の有効求人倍率は2026年9月に6.93倍であり、必要な場所・時間・資格への適合が依然として難しい。採用人数だけでなく、定着、勤務可能時間、資格者の配置を管理する。(警察庁「令和7年における警備業の概況」、厚生労働省「一般職業紹介状況(令和8年9月分)参考統計表」)
警察庁の年齢別人数から計算すると、60歳以上は28万2,509人、全警備員の47.3%である。女性警備員は4万5,304人、7.6%であり、採用対象の拡大と働き続けられる現場設計の余地がある。ただし、年齢や性別だけで業務能力を判断せず、夜間・屋外勤務、移動、休憩、トイレ、更衣等の条件を具体的に整える。(警察庁「令和7年における警備業の概況」)
平均年収421.64万円は「その他の事業サービス業」の一般労働者から計算した参考値であり、警備業だけの値ではない。建物サービス業等を含むため、これを用いて「警備員の給与がこの水準へ上がった」とは言えない。個社の動きとして、CSPは2025年4月にベースアップと手当の見直しを実施した。産業平均と個社の賃上げは分けて評価する。(厚生労働省「令和7年賃金構造基本統計調査」一般労働者・産業別第1表(R)、セントラル警備保障「2026年2月期決算短信」)
新任教育は原則20時間以上、現任教育は原則年間10時間以上であり、資格や経験等による免除・短縮がある。営業所には業務区分に応じた指導教育責任者が必要となり、業務や場所によって検定合格者の配置が求められる。教育時間は採用直後から顧客へ請求できる時間とは限らず、欠員時の代替配置にも資格条件が影響する。(警視庁「警備員教育時間数」、e-Gov法令検索「警備業法」)
また、警備業務は労働者派遣が禁止される業務に含まれる。人員不足を一般的な派遣活用と同じ発想で埋めることはできず、請負としての指揮命令、責任者、雇用関係を整理する必要がある。協力会社を使う場合も、発注者が個々の警備員へ直接細かな労務指示を出す運用を当然視しないことが重要である。(厚生労働省「労働者派遣事業を行うことができない業務」)
外国人材の新たな制度は検討段階である。一方、外国籍の就業が一律禁止されるわけではなく、在留資格と警備業法の要件を確かめる。将来の受入れには、緊急連絡、教育理解、現場指揮、生活支援の費用を見積もる。(警察庁「第2回警備業への外国人材の受入れに関する検討会」資料、e-Gov法令検索「警備業法」)
業界全体の付加価値額と従業者数を同一定義で組み合わせた最新の比較値は確認できないため、売上高調査の回答総額を全国警備員数で割った「生産性」は示さない。実務では、売上高/人だけでなく、契約粗利益/実投入時間、欠員率、離職率、資格者充足率、教育の実施率を併用する。警察庁の2029年度までの生産性25%向上は政策目標であり、業界が既に達成した改善率ではない。(警察庁「警備業の省力化投資促進プラン」)
2030年に向けたシナリオ
2030年の競争を左右する不確実性は、顧客が料金と警備仕様の見直しを受け入れるか、資格者・責任者を含む人員供給を安定させられるかである。市場売上高が増えても、賃金と採用費の上昇による名目増収だけなら収益性は改善しない。以下は、この二軸による、分析にもとづく条件付きシナリオであり、市場規模の数値予測や発生確率は置かない。
| シナリオ | 二つの軸の状態 | 2030年の業界像 | 起きる条件・可能性の見立て |
|---|---|---|---|
| 条件改定を伴う安定供給 | 料金・仕様の見直しが進む/人員供給が安定 | 契約当たり単価と履行品質が改善。継続顧客・近接現場を持つ企業が利益を確保 | 定着率改善、教育の計画化、適切な価格協議が必要。基本シナリオとするが、地域差が大きい |
| 値上がりと供給不足の併存 | 見直しが進む/人員供給が不足 | 高単価の契約へ人員が移り、小規模・遠隔・不規則な現場で受注制限。売上増と提供範囲縮小が同時に起こる | 採用難や資格者不足が続く場合に有力。単価上昇だけでは解消しない |
| 改定停滞と選別・再編 | 見直しが進まない/人員は不安定 | 採算の悪い契約からの撤退、顧客の仕様縮小、地域会社の再編が進む | 入札・既存契約が費用増を反映しない場合。予算制約の強い顧客群では現実的 |
第一では、余裕人員と教育体制を持つ企業が近接案件を選ぶ。第二では、警備開始や工事の延期も生じ得るため、受注残だけでなく受注辞退の理由を追う。
第三では、安い買収価格でも契約採算と責任者の定着を確認する。なお、人員供給だけ改善する場合には、価格競争が再び強まる可能性もある。
| 先行指標 | 確認する統計・発表 | 判断への使い方 |
|---|---|---|
| 警備員数・年齢・業者規模 | 警察庁「警備業の概況」 | 増員が高齢化や小規模企業の維持問題を補えているかを見る(警察庁「令和7年における警備業の概況」) |
| 保安職業従事者の求人倍率 | 厚生労働省「一般職業紹介状況」月次 | 同じ職業区分を継続観測し、地域・勤務条件別の自社採用と照合する(厚生労働省「一般職業紹介状況(令和8年9月分)参考統計表」) |
| 機械警備の施設数・待機所数 | 警察庁「警備業の概況」 | 担当施設の密度上昇と即応体制の負荷を確認する(警察庁「令和7年における警備業の概況」) |
| 料金改定と利益の動き | セコム・ALSOK・CSPの決算説明 | 増収が賃金・採用費を吸収したかを確認する(セコム「2026年3月期 決算説明資料」、ALSOK「2026年3月期決算短信」、セントラル警備保障「2026年2月期決算短信」) |
| 外国人材制度と生産性目標の実施状況 | 警察庁の会議・政策資料 | 方針発表と制度開始、目標と実績を区別する(警察庁「第2回警備業への外国人材の受入れに関する検討会」資料、警察庁「警備業の省力化投資促進プラン」) |
経営・企画部門への示唆
警備の需要は伸びているが、売上を増やす制約は受注よりも出動要員・資格者・責任者という供給側にある。以下は、限られた供給力をどの契約に配分するかについての分析である。
立場別の戦略の選択肢
大手は、機械警備の契約数より出動網の余力を経営指標に置く。2025年末の1待機所当たり対象施設数は485施設で、2021年末の407施設から約19%増えた(計算)。専従警備員1人当たりの対象施設も130施設に達する。(警察庁「令和7年における警備業の概況」)選択肢は、①拠点別に同時発報時の到着余力を測り、上限に近い地域では新規受注より料金と仕様の改定を優先する、②常駐では期限付きの大型案件の要員を、更新の続く施設警備へ移す、の二つである。料金では、セコムが2026年9月から既存の家庭向けオンライン・セキュリティシステムの契約料金を8%引き上げた。(セコム「2026年3月期 決算説明資料」)ALSOKも価格改定を顧客に求めてきたが、常駐警備の12.6%増収には大阪・関西万博や東京2025世界陸上の警備が含まれる。(ALSOK「2026年3月期決算短信」)両イベントは2025年度中に終わっており、その要員を継続契約へ移せるかが2027年3月期の常駐の採算を左右する。
中堅・中小は、すべての依頼に応じるより、資格者を要する現場に人員を集める方が単価を守りやすい。交通誘導を扱う業者は8,241業者と施設警備の6,690業者より多く、2025年に交付された2級検定合格証明書1万4,013件のうち交通誘導警備が6,282件と最も多い。(警察庁「令和7年における警備業の概況」)資格者の配置が求められる現場ほど担える会社は限られるため、その配置を見積に明示し、キャンセル・待機・移動を含む実投入時間を、取適法と業界の自主行動計画に沿った価格協議の記録に残す。(全国警備業協会「警備業における適正取引推進等に向けた自主行動計画」)教育では、法定教育にeラーニングを導入した業者は2025年11月末で約313業者にとどまり、警察庁は2029年度に約1,000業者を目標とする。(警察庁「警備業の省力化投資促進プラン」)共同導入で新任・現任教育の負担を下げる余地がある。後継者のいない会社には、セントラル警備保障が2025年4月に甲府市の日本連合警備を取得したような、中堅への承継も現実的な選択肢となる。(セントラル警備保障「2026年2月期決算短信」)
新規参入を考える企業(設備・施設管理、映像・IT、ロボット企業など)は、認定、指導教育責任者、機械警備の即応体制を自前でそろえる前に、現場対応の担い手を決める。警備業務は派遣が禁止されているため、機器と監視は自社、現場対応は認定警備会社という請負の分担を契約で詰めるのが第一の型である。第二の型は買収で、米国のナイトスコープは2026年2月にEvent Risk LLCを買収し、免許制警備の能力拡大を掲げた。(Knightscope「2025 Form 10-K」)外国人材を前提にした参入計画は早い。第2回検討会の資料は2028年度からの受入れを仮定して受入れ見込数や日本語能力を論点にとどめている。(警察庁「第2回警備業への外国人材の受入れに関する検討会」資料)
通説と異なる見方
第一に、人手不足は警備員の減少ではなく、増えた人員と必要な配置のずれとして進んでいる。 警備員は2025年末に59万6,985人と前年比1.5%増えたが、70歳以上が12万9,012人で21.6%を占める。(警察庁「令和7年における警備業の概況」)保安職業従事者の有効求人倍率は2026年9月に6.93倍で、前年同月より0.23ポイント上がった。(厚生労働省「一般職業紹介状況(令和8年9月分)参考統計表」)夜間・屋外・有資格の配置と、担い手の増えた配置とで需給が分かれているとみられ、供給力は採用人数ではなく勤務可能時間と資格の構成で測る(分析)。
第二に、機械化が進むほど人的警備の比重が下がるとは限らない。 2024年の売上の伸びは、機械警備サービスの1.3%増に対し、常駐警備サービスは3.6%増だった(計算)。(総務省・経済産業省「2025年経済構造実態調査・第4表」、総務省・経済産業省「2024年経済構造実態調査・改定値」)機械警備自体も、発報後に警備員が現場で事実を確認する体制を法律で求められる。(e-Gov法令検索「警備業法」)ロボットやAIが担うのは巡回・受付の一部であり、収益の源泉は今後も人の到着と判断に残る(分析)。
公開情報ではわからないこと
- 出動網の余力と到着時間:公表されるのは待機所や要員当たりの平均施設数で、拠点別の到着時間の分布や同時発報時の遅れは分からない。機械警備会社の協力を得て発報から到着までの記録を拠点別に分析し、待機所の管理者に大雨・停電時の運用を面談で確かめる。
- 料金改定後の解約と仕様縮小:値上げを受けた顧客のうち、解約、人数削減、巡回頻度の縮小を選んだ割合は開示されていない。発注側の総務・施設管理部門へのアンケートで改定を受け入れる条件を聞き、更新時の契約変更の記録と突き合わせる。
- 交通誘導の実投入時間:キャンセル、雨天中止、移動・待機に費やす時間の比率は統計にない。中小警備会社の勤怠・配置記録を数か月分集めて分析し、工事会社の現場代理人への面談で発注の確定時期を確かめる。
- 外国人材の受入れ費用:日本語能力の水準、教育時間、現場での指揮の方法が決まっておらず、費用を推計できない。特定技能で外国人を受け入れている建物清掃などの企業への面談と、送出し国の教育機関での現地調査で、日本語教育と定着にかかる費用を確かめる。
- 買収・提携で引き継げるもの:買収先の契約別採算、指導教育責任者・現場責任者の残留意思、未払い残業などの労務債務、協力会社への依存度は開示されない。買収監査で契約台帳・勤怠・資格者名簿の開示を受け、主要顧客と責任者への面談で継続の見込みを確かめる。
出典
統計は官公庁の原表、企業数値は企業の決算原本を優先した。公表日のない更新型ページは確認日を記し、本文で使った資料を以下にまとめる。
- 警察庁「令和7年における警備業の概況」(2026年公表)
- 厚生労働省「一般職業紹介状況(令和8年9月分)参考統計表」(2026年10月30日)
- 総務省・経済産業省「2025年経済構造実態調査・第4表」(2026年7月)
- 総務省・経済産業省「2024年経済構造実態調査・改定値」(2026年7月)
- セコム「『バーチャル警備システム』を発売」(2022年1月13日)
- 警察庁「第1回警備業への外国人材の受入れに関する検討会」議事次第(2026年9月16日)
- 警察庁「第2回警備業への外国人材の受入れに関する検討会」資料(2026年10月27日)
- セコム「Overseas Operations」(公表日記載なし、2026年11月8日確認)
- アイリスオーヤマ「経済産業省総合庁舎別館でSQ-2の本格稼働を開始」(2026年4月9日)
- ALSOK「第61期 中間株主通信」(2025年4〜9月期、発行日の記載なし)
- セコム「TOKYO ATLASにおけるセキュリティ実証実験」(2026年10月8日)
- 厚生労働省「令和7年賃金構造基本統計調査」一般労働者・産業別第1表(R)(2026年3月24日)
- セコム「2026年3月期 決算説明資料」(2026年5月12日)
- ALSOK「2026年3月期決算短信」(2026年5月12日)
- セントラル警備保障「2026年2月期決算短信」(2026年4月13日)
- ALSOK「中期経営計画 ALSOK STAGE 2028」(2026年公表)
- ALSOK「REBORG-Z」(公表日記載なし、2026年11月8日確認)
- Knightscope「2025 Form 10-K」(2026年3月公表)
- e-Gov法令検索「警備業法」(現行法、2026年11月8日確認)
- ALSOK「2026年3月期決算参考資料」(2026年5月12日)
- 全国警備業協会「警備業における適正取引推進等に向けた自主行動計画」(2026年9月改訂)
- ALSOK「TCG2511株式会社の日本ドライケミカル株式会社との吸収合併による連結子会社化に関するお知らせ」(2026年10月1日)
- Securitas「Full-year report 2025」(2026年2月4日)
- Prosegur「2025年通期業績発表」(2026年2月27日)
- ADT「2025 Form 10-K」(2026年公表)
- Verisure「Annual Report 2025」(2026年3月27日)
- Verisure「Annual Report 2025・CEOコメント」(2026年3月27日)
- Allied Universal「About Us」(公表日記載なし、2026年11月8日確認)
- G4S「G4S Japan」(公表日記載なし、2026年11月8日確認)
- 米国労働統計局「May 2025 Occupational Employment and Wage Estimates」(2026年公表)
- 公正取引委員会「取適法施行に当たり事業者の皆様に御留意いただきたい事項」(2026年制度施行、2026年11月8日確認)
- 警察庁「警備業の省力化投資促進プラン」(2025年12月22日)
- 厚生労働省「労働安全衛生規則の一部を改正する省令の施行等について」(熱中症対策)(2025年5月20日)
- 英国政府「Terrorism (Protection of Premises) Act 2025: overarching factsheet」(2026年7月24日更新)
- 警視庁「警備員教育時間数」(公表日記載なし、2026年11月8日確認)
- 厚生労働省「労働者派遣事業を行うことができない業務」(公表日記載なし、2026年11月8日確認)
この業界の図解【194種類で分析】を、note の有料記事で公開しています。
