エグゼクティブサマリー
この業界をひと言で表すなら、施術の魅力に加え、「支払った分を安心して受けられる信頼」を競う対面サービス業である。2026年11月時点では、エステの契約・事業継続への不安と、リラクゼーションを含む支出の選別が重なり、新規契約の獲得だけでは成長を測れなくなっている。
要点
- 市場は回復の延長線上にない。 リクルートの2026年上期調査による国内市場推計は、エステ3,116億円、前年調査比7.3%減、リラクゼーション3,423億円、9.9%減である。男性の一部メニューに支出増があっても、業界全体の拡大とは区別する。(リクルート「美容センサス2026年上期・エステサロン編」)(リクルート「美容センサス2026年上期・リラクゼーションサロン編」)
- 小規模分散の供給と、大手のブランド・教育機能が併存する。 ネイル等を含む参考分類の経済センサスは26,729事業所、1事業所当たり従業者3.64人である。全国シェアよりも、商圏内の予約枠と担当者を確保できるかが競争を左右する。(総務省・経済産業省「令和3年経済センサス‐活動調査・産業横断的集計、表9-2」)
- 契約管理が経営の中心課題になった。 2025年度のエステ相談は14,691件、前年度比49.8%増である。特定商取引法の解約対応に加え、医療脱毛・HIFU・資格が必要な手技との境界を守り、前受金と未消化施術を別々に管理する。(国民生活センター「2025年度 全国の消費生活相談の状況」)(消費者庁「特定継続的役務提供」)
- 海外から学ぶ対象は事業の組み立て方である。 米国の会員制・専門FC、中国の美容と医療の分業、観光施設内運営には参考になる点がある。一方、海外にも店舗減少や事業撤退があり、日本への単純移植はできない。
- AIは受付・販促から、ロボットは限定メニューから影響する。 国内では売上・予約を使う経営相談が限定提供され、海外では身体に接触するロボットが商用化している。導入の評価は予約件数や機器価格だけでなく、返金、清掃、監督、保守を含む採算で行う。(リクルートHD「MMT事業説明会・書き起こし」)(Aescape「Create Your Aescape」)
経営・企画部門への示唆
- 大手は、店長を契約獲得額ではなく未消化の施術時間の消化率で評価し、返金に必要な現金を店舗別に把握する。相談の急増と行政処分を踏まえ、関連商品を含む解約説明を本部で統一する。
- 中堅・中小は、得意メニューを絞って都度払いと短期の回数券を主力にし、予約媒体は2回目の来店までの粗利で選び直す。月額表示でも総額と期間で特定商取引法の対象になる点を契約書面で確認する。
- 新規参入は、ホテルや温浴施設等で都度払いの限定メニューから始め、撤退できる契約にする。サロン買収は会員数ではなく残回数の承継範囲と担当者の定着で値付けし、機器メニューは作用で適法性を確かめる。
業界データまとめ
2026年11月時点で、対象業界全体を過不足なく集計した官公庁の市場統計は確認できない。市場は消費者調査、事業所・雇用は経済センサス、賃金はより広い産業分類による。異なる母集団の数値を割り算して市場シェアや生産性を作らない。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 国内エステサロン3,116億円/国内リラクゼーションサロン3,423億円。リクルートによる利用実績ベースの年間市場推計。両分野を別掲し、暦年の確定売上高とは扱わない | 2026年上期調査 | リクルート「美容センサス2026年上期・エステサロン編」 リクルート「美容センサス2026年上期・リラクゼーションサロン編」 |
| 市場の伸び | 同じ美容センサス系列の前年調査比:エステ−7.3%、リラクゼーション−9.9%。予測値ではない | 2026年上期調査 | リクルート「美容センサス2026年上期解説」 |
| 事業者数 | 26,729事業所。集計区分78D「他に分類されない洗濯・理容・美容・浴場業」。エステ・リラクゼーションに加えネイル等を含む広い参考範囲 | 2021年6月1日現在 | 総務省・経済産業省「令和3年経済センサス‐活動調査・産業横断的集計、表9-2」 |
| 従業者数 | 97,256人。上記78Dの従業者。対象業界だけの人数ではない | 2021年6月1日現在 | 総務省・経済産業省「令和3年経済センサス‐活動調査・産業横断的集計、表9-2」 |
| 平均年収 | 386.42万円(計算)。中分類78「洗濯・理容・美容・浴場業」、一般労働者・男女計・企業規模計10人以上。月額29.39万円×12+年間賞与その他特別給与額33.74万円。洗濯・理美容・浴場も含む | 2025年調査(賞与は前年1年間) | 厚生労働省「令和7年賃金構造基本統計調査・一般労働者、産業中分類」 |
| エステティックサービスの消費生活相談 | 14,691件。前年度9,807件、前年比+49.8%(計算)。相談件数であり、被害者数・事故率ではない | 2025年度、2026年5月31日までの登録分 | 国民生活センター「2025年度 全国の消費生活相談の状況」 |
| 個人経営の事業所割合 | 51.6%(計算:13,782÷26,729)。経済センサス78Dの参考値。企業数の割合ではない | 2021年6月1日現在 | 総務省・経済産業省「令和3年経済センサス‐活動調査・産業横断的集計、表9-2」 |
| 1事業所当たり従業者数 | 3.64人(計算:97,256÷26,729)。経済センサス78Dの参考値 | 2021年6月1日現在 | 総務省・経済産業省「令和3年経済センサス‐活動調査・産業横断的集計、表9-2」 |
美容センサスの市場推計は、対象年齢人口、利用率、1回当たり利用金額、年間利用回数を組み合わせたもので、企業の決算集計とは異なる。相談増加は個別事業者の事業継続問題などにも左右されるため、利用件数に対するトラブル発生率とは解釈できない。以下は2026年11月7日までに確認した公表情報による。
AI・フィジカルAIの影響と経営の打ち手
近い将来の収益改善余地は、予約の取りこぼし、販促の作成時間、顧客説明のばらつきを減らす業務に大きい。一方、身体に直接触れるロボットは海外で商用導入が始まったものの、日本での適法性、安全管理、稼働採算を別々に検証する必要があり、施術者全体の代替を前提にする段階ではない。
工程別の影響
本稿のバリューチェーンは「集客・予約 → 事前確認・契約 → 施術 → 決済・返金 → 再来・店販 → 人材・店舗管理」で整理する。下表の段階は公表時点の実装状況、時期は日本の対象業界で広がるまでの、公開情報からの分析であり、企業の導入計画ではない。
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 集客・予約 | 電話での空き枠照会、予約変更、営業時間外の受付 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | 米国のスパ向け音声受付。Zenoti「AI Receptionist」 |
| 事前確認・契約 | 肌画像の特徴整理、説明内容の記録。疾病診断・契約適法性判断は人が担う | データ・IoT | 実用(導入事例あり) | 2年以内 | サロン導入を提供企業が公表。パーフェクト「スキンケアプロ」 |
| 施術 | 身体形状の把握と接触動作・強度の制御 | フィジカルAI | 実用(導入事例あり) | 3〜5年 | 海外で商用稼働。日本への普及は条件付き。Aescape「Create Your Aescape」 |
| 決済・返金 | 予約・会計・売上の突合、返金判断に必要な取引履歴の参照 | データ・IoT | 実用(導入事例あり) | 2年以内 | 会計・売上の一元管理は実用。法定解約の自動判定を実装済みとはしない。リクルートHD「2026年3月期第3四半期決算説明会」 |
| 再来・店販 | 客単価、利用履歴に応じた販促案の作成 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | SALON BOARDのAI経営相談β版。リクルートHD「MMT事業説明会・書き起こし」 |
| 人材・店舗管理 | 売上・予約データから価格、キャンペーンの改善案を作成 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | 一部顧客による利用を公表。全店舗導入を意味しない。リクルートHD「MMT事業説明会・書き起こし」 |
画像認識や予約・会計連携は「データ・IoT」に分類される。光脱毛器や自動コース付き機器だけではフィジカルAIに含めず、身体を認識して動作を変えるかで区別する。
業務はどう変わるか
第一に、受付は「電話に出る仕事」から「例外を処理する仕事」へ変わる。 現在は施術中の着信が予約機会の逸失や施術の中断につながる。Zenotiはスパ等向けに会話から空き枠の照会・予約を行うAI Receptionistを提供し、利用事例を掲載している。導入済みの海外事例を考え合わせると、日本でもメニュー、担当者、ベッド、機器の同時確保まで連携できる店から有効になる。(Zenoti「AI Receptionist」)
ただし、60分コースを60分枠に詰めればよいわけではない。着替え、消毒、説明、清掃を含む所要時間と、担当者ごとの対応可能メニューを登録しなければ、予約の増加が遅延と苦情を増やす。初回相談、妊娠中、施術後の異常、返金要求などは、受付完了の前に人へ引き継ぐ条件を決める。
第二に、肌の相談は「担当者の印象」から「同条件で記録した変化の説明」へ移る。 パーフェクト〈玩美移動〉のスキンケアプロは肌画像の分析やカウンセリングを支援し、日本語の製品提供がある。美容目的の特徴把握に利用する製品であり、表示されたスコアを疾病診断や治療必要性の判定に読み替えてはならない。(パーフェクト「スキンケアプロ」)
実装時は撮影照明、角度、化粧の有無をそろえ、同じ顧客の比較条件を管理する。販売担当者がスコアの悪化を不安喚起に使えば、説明を標準化する投資が高額契約の圧力へ転化する。医療への相談が必要な状態を見つけても、サロン側が治療方法を決定せず、所定の案内にとどめる設計が必要である。(厚生労働省「美容医療に関する取扱いについて」)
第三に、店長の販促は「全顧客へ同じ割引」から「空き時間と来店履歴に基づく提案」へ移る。 リクルートは2026年2月、売上・予約データを連携するAI経営相談について、一部顧客が価格調整やキャンペーン設計に利用していると説明した。公表時はβ版の限定提供であり、エステ全店への導入や利益改善率は確認されていない。(リクルートHD「MMT事業説明会・書き起こし」)
経営側は、既存顧客の予約枠を守り、未消化契約を増やさず閑散時間の粗利を増やす条件を設定する。実施店と未実施店で、返金・値引き・媒体費控除後の利益と再来を比較する。
第四に、ロボットは手技の全面置換より、選択可能な別メニューとして導入される。 Aescapeは利用者の身体をリアルタイムで計測しながらロボットが施術する仕組みで、2026年8月には利用者が目的、部位、強さを選ぶ機能を発表した。Massage Envyも一部加盟拠点への導入を発表しており、研究室だけの構想ではない。(Aescape「Create Your Aescape」)(Massage Envy「Aescape導入発表」)
日本での判断材料は施術時間の短縮率より、準備・清掃・誘導を含む担当者時間、停止頻度、保守費、保険、顧客の受容度である。ロボットを操作する従業者がそばに必要なら、カタログ上の無人運転と店舗の省人化は一致しない。また、海外で「massage」として提供されることは、日本の資格・医行為規制に適合する根拠にならない。
主要プレイヤー
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| リクルート | 日本 | SALON BOARD、AI経営相談β版 | 予約・売上に基づく経営相談、販促案 | 展開済み。限定提供の公表段階。リクルートHD「MMT事業説明会・書き起こし」 |
| パーフェクト〈玩美移動〉 | 台湾 | スキンケアプロ、AI肌分析 | エステ等の美容カウンセリング支援 | 展開済み。日本語製品・国内向け提供。パーフェクト「スキンケアプロ」 |
| ゼノティ(Zenoti) | 米国 | AI Receptionist | スパ、ワックス脱毛等の電話予約・顧客対応 | 未展開。日本の導入事例は本調査で未確認。Zenoti「AI Receptionist」 |
| エースケープ(Aescape) | 米国 | 身体認識・接触制御ロボット | スパ、フィットネス施設等のボディケア | 未展開。日本の商用導入公表は本調査で未確認。Aescape「Create Your Aescape」 |
「未展開」は、国内公表事例が確認した資料では確認できないという区分である。製品説明は提供企業の公表内容であり、出典のない効果率は付与しない。
人材・収益・競争への影響と対策
定型受付、転記、原稿作成は減り、予約条件の保守、記録点検、身体データ管理、機器運用が増える。施術者には説明の妥当性を判断する役割が残る。小規模店では経営者の営業時間外の事務を減らす効果が先に出ると考えられる。
競争上の変化は、顧客接点だけでなく、再予約や価格提案の根拠となるデータを持つ事業者の影響が強まることである。サロンは顧客情報の取得目的、閲覧権限、外部送信、モデル学習への利用、契約終了後の持ち出し条件を確認する。顔画像、身体形状、健康状態の申告を一律に販促へ回す運用は避け、用途別に保存と利用を設計する。
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | メニューごとの着替え・清掃込み時間と担当可能者を登録 | 共通 | 直ちに | 二重予約・施術遅延の抑制 | 予約台帳と機器・ベッドの対応表 |
| 高 | 契約・残回数・返金記録を顧客単位で接続 | 共通 | 6か月以内 | 誤勧誘、残回数誤認の防止 | 契約原本、会計区分、権限設定 |
| 高 | 電話受付を定型予約に限定して試行 | 中堅・中小 | 1年以内 | 取りこぼしと施術中断の削減 | 人へ引き継ぐ条件と通話点検 |
| 高 | 肌分析結果の禁止表現・医療案内基準を整備 | 共通 | 導入前 | 誤診と不安を使う販売の防止 | 撮影条件、説明文、同意手順 |
| 中 | 販促提案を閑散枠の増分利益で検証 | 大手 | 1年以内 | 値引き依存の抑制 | 比較対象店、媒体費・返金のデータ |
| 中 | 店舗間で機器停止・苦情・手動介入を共有 | 大手 | 1〜2年 | 不具合の早期把握 | 障害記録と供給元との責任分担 |
| 低 | 接触ロボットを限定施設で検証 | 大手 | 3〜5年 | 新メニューの採算・受容性の確認 | 国内適法性、保険、保守・停止手順 |
よくある失敗は、予約件数だけを増やして既存契約の消化を妨げること、肌分析スコアを医学的な証明として販売に使うこと、ロボット代金だけで投資回収を計算することである。導入の可否は、顧客への説明と返金対応を含めて店舗が運用できるかで判断する。
業界の定義と市場構造
対象地域は日本を中心とし、海外は競争・制度の比較対象とする。本稿の対象は、非医療のエステティック、脱毛、リラクゼーションの店舗サービスである。商品販売は店舗の収益構造として扱うが、化粧品市場全体、家庭用美容機器市場、美容医療、保険診療の施術所は市場規模に含まない。
同じ美容・身体ケアでも市場は分かれる
| 分野 | 本稿に含むサービス | 隣接市場との境界 | 公開情報からみる動き |
|---|---|---|---|
| フェイシャル | 美容目的の肌の手入れ、化粧品を用いるケア | 疾病診断・治療、医療機器による医療行為は除外 | 男女の利用・支出の方向が異なる |
| ボディ | 美容目的の手入れ、非医療の体型ケア | 医療痩身、注射、脂肪除去等は除外 | 高額・長時間メニューの継続性が課題 |
| 非医療脱毛 | 医行為に該当しない方法による脱毛サービス | 毛根組織等を破壊する脱毛などは医療の領域 | 事業継続への信頼と契約設計が重要 |
| リラクゼーション | 着衣のボディケア、リフレクソロジー、オイル等を用いるくつろぎ目的のサービス | 資格が必要なあん摩マッサージ指圧、治療は区別 | 2025年の市場拡大から2026年調査では縮小へ |
市場額は消費者側の利用区分で、企業・店舗の分類とは一致しない。複合店の出店余地を検討するとき、エステ人口とリラクゼーション人口を重複のない顧客として足し合わせない。(リクルート「美容センサス2026年上期解説」)
別の物差しとして、矢野経済研究所は2025年度の店舗型エステ市場を2,797億円、前年度比7.9%減の見込みとした。対象はサービスと関連する物販売上で、セルフ型等の除外範囲があり、美容センサスの推計と同じ系列ではない。数値差を調査の誤りや市場の急増減と解釈せず、サービス売上と物販、対象店舗、調査時点の差として扱う。(矢野経済研究所「エステティックサロン市場に関する調査を実施(2026年)」)
回復局面と構造変化を分ける
過去5年は、対面接触の制約からの回復と、来店行動の変化を分けて読む。リラクゼーションは2025年上期調査では3,798億円、前年調査比3.4%増であったが、2026年は3,423億円、9.9%減へ転じた。回復期の伸びをそのまま中期出店計画へ延長できない。(リクルート「美容センサス2025年上期・リラクゼーションサロン編」)(リクルート「美容センサス2026年上期解説」)
供給側では、少人数でも開業できる事業と、ブランド・教育・機器を必要とする多店舗事業が同時に存在する。参考分類78Dの1事業所当たり従業者数は3.64人であり、大手チェーンだけでは供給の全体像を説明できない。もっとも、2021年の構造統計から2026年の店舗総数や倒産後の受け皿店舗数を推計することは避ける。(総務省・経済産業省「令和3年経済センサス‐活動調査・産業横断的集計、表9-2」)
需要側では、高額コースを契約する心理的な負担と、日常の支出を削る動きが同時に起きている。エステの相談件数増加とリラクゼーションの市場縮小は別の現象であり、一つの原因で説明してはならない。分析では、前者には契約・返金の信頼回復、後者には来店頻度と時間当たり価値の再設計が必要である。
顧客と需要の特性
顧客は美容やくつろぎへの関心だけでなく、「安心して支払えるか」「希望日に通えるか」「この時間を使う価値があるか」で店舗を選ぶ。利用者数の拡大と既存客の支出増加は異なるため、男女別・目的別に獲得費と再来を分けて管理する。
| 顧客・利用場面 | 購買の決め手 | 価格・乗り換えの特徴 | 店舗が確認すべきこと |
|---|---|---|---|
| 日常的なボディケア利用 | 場所、当日枠、担当者との相性、説明の安心感 | 都度払いでは比較・乗り換えが容易 | 次回予約までの日数、担当者不在時の離脱 |
| フェイシャル・ボディの継続利用 | ケア内容への納得、接客、総支払額 | 商品・回数券を含むため比較が複雑 | 施術料と物販、残回数、解約条件 |
| 非医療脱毛の利用 | 方法、通いやすさ、期間、事業継続への信頼 | 医療・家庭用機器との比較が起きる | 広告価格と総額の差、予約供給能力 |
| 男性の美容利用 | 入りやすさ、プライバシー、目的に合うメニュー | 未経験者と既存利用者で価格感度が違う | 初回利用率と既存客単価を分離 |
| 観光・宿泊、ギフト利用 | 立地、予約の確実性、言語、体験 | 日常利用とは予算・頻度が異なる | ホテル送客費、キャンセル、再来に頼らない採算 |
2026年上期調査では、女性の1回当たり利用金額がエステのボディ/痩身で15.1%減、フェイシャルで4.6%減、脱毛で4.3%減となった。他方、男性のフェイシャル市場は24.8%増である。男性の伸びた分野で利用率の変化は小さく、利用金額と回数の寄与が大きいとリクルートは説明している。(リクルート「美容センサス2026年上期解説・利用行動」)
季節性は分野と立地で異なり、脱毛の露出機会、ブライダルの予定、観光・宿泊の繁閑などに左右される。対象業界全体の同一定義の月次統計は確認できず、夏場などの特定月を一律の繁忙期とみなすべきではない。自店では、天候、連休、値引きイベントを分けて来店推移を追う。
法人需要はホテル内運営、温浴施設への出店、福利厚生の利用補助などで生じる。営業先は施設運営・購買・人事等であり、集客力だけでなく、事故時の窓口、予約連携、従業者教育、精算方法を確認して契約する。事業者間の調達に時間がかかっても、出店後に広告だけで個人客を集めるモデルと比べ、送客経路を共有できる利点があるとみられる。
バリューチェーンと収益構造
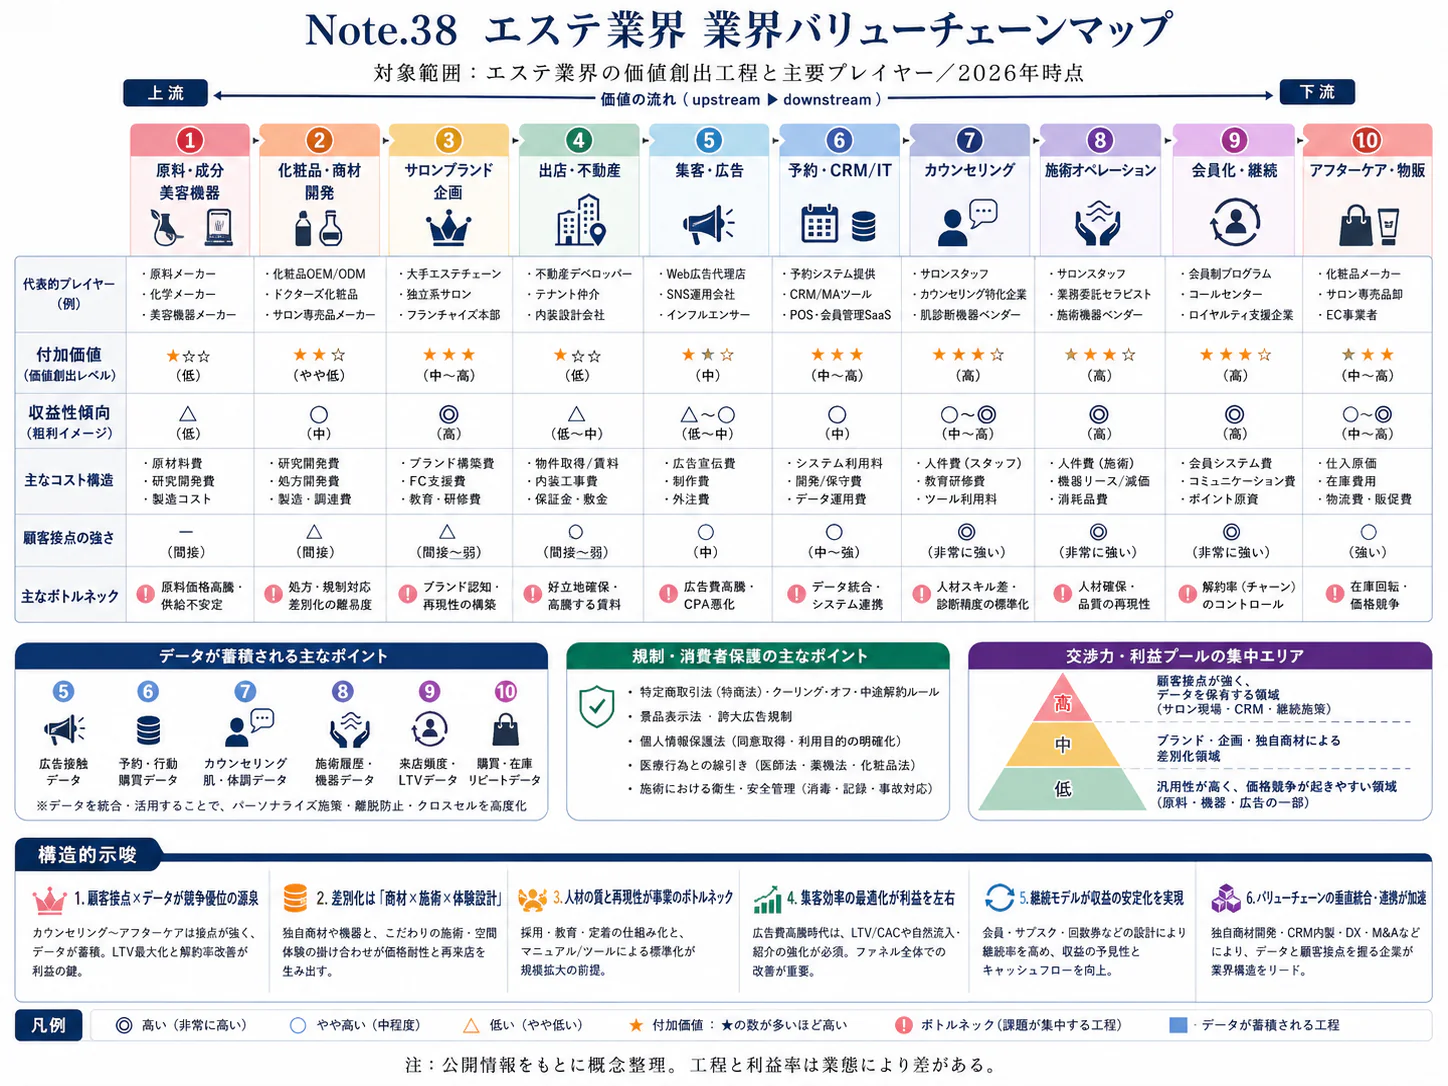
この業界の経営資源は、顧客から集めた資金と、将来提供できる施術時間の二つである。高額コースの契約によって資金が入っても、施術提供・返金に必要な人員と現金が不足すれば、売上拡大が事業の安定につながらない。
| 工程 | 主な担い手・企業例 | 付加価値の源泉 | 収益・管理上の焦点 |
|---|---|---|---|
| 集客・予約 | 店舗、リクルート等の予約媒体、ホテル・商業施設 | 比較しやすい情報と実際に取れる予約枠 | 媒体別の獲得費、初回来店後の粗利 |
| 事前確認・契約 | TBC、ミス・パリ等の運営企業、店舗責任者 | 希望・制約の確認、内容と支払条件の納得 | 返金率、契約残高、適切な説明 |
| 施術 | エステティシャン、セラピスト、機器供給会社 | 安全管理、手技、再現可能な接客 | 担当者時間、機器停止、キャンセル |
| 決済・返金 | 運営会社、決済・信販事業者 | 正確な履歴、返金の迅速性 | 入金と売上の区別、手数料・保留条件 |
| 再来・店販 | 担当者、化粧品メーカー・卸 | 継続する理由と使用方法の説明 | 再来頻度、商品在庫、過剰販売の防止 |
| 人材・店舗管理 | 本部、スクール、施設運営会社 | 教育、配員、立地、保守 | 稼働率、定着、店舗別の投下資本 |
契約売上、施術売上、現金収支を分ける
都度払いは提供と回収の時期が近いが、長期コースは入金が先行する。管理会計では、契約時の受取額、施術済み部分の収益、残る提供義務、解約時の返金額を分けて把握する。実際の会計処理は適用基準と契約内容によるが、契約獲得額だけで店舗長の業績を評価すると、未来の予約枠を過剰に販売する誘因が生じる。
前受金は、店舗にとって無条件に使える利益ではない。中国のBeauty Farmも年次報告書でサービス・商品販売に係る契約負債を開示しており、海外の会員制でも売上と前受けの区別は基本となる。日本企業の買収・融資では、会員数だけでなく、残回数を施術時間へ換算し、退職・閉店後も提供可能かを点検する。(Beauty Farm「Annual Report 2025」)
利益が残る工程は運営形態によって違う
直接施術では、スタッフを確保した時間のうち販売できた時間の割合が重要である。メディロムの2026年第3四半期資料では、施術単価7,546円、施術時間を休憩除外のセラピスト勤務時間で割った稼働率46.8%を公表している。これは同社の集計対象の指標であり、業界標準の稼働率や物理的なベッド稼働率ではない。(MEDIROM「Q3 2026 Results」)
本部収益には別の構造がある。European Wax Centerの2025年度売上は加盟店への商品供給、ロイヤルティ等を含み、連結の営業利益率は20.8%(計算:営業利益US$43.0 million÷売上高US$206.6 million)であった。加盟店の施術売上・人件費をそのまま連結する会社ではないため、この利益率を日本の直営サロンの目標値に流用できない。(European Wax Center「2025年度第4四半期・通期決算」(米SEC提出))
主要な費用は、雇用の場合の給与・社会保険、業務委託報酬、賃借料、予約媒体・広告、機器の償却・リース・保守、化粧品等の消耗品、決済手数料である。本稿の対象業界だけの信頼できる費用構成比は確認できず、人件費率等を一律に置かない。雇用中心の店舗は閑散時間の固定費、委託中心の店舗は繁忙時間の人材確保と品質維持がそれぞれ課題になる。
2026年1月からリクルートが美容分野で始めた、既存プランにGMVの1%の従量課金を加えるモデルは、媒体費の捉え方にも影響する。個別契約の適用条件を確認したうえで、集客媒体別に決済・ポイント等も含む総負担を追う。媒体利用自体を避けるのではなく、その媒体で獲得した顧客が何回の来店で獲得費を回収できるかを測る。(リクルートHD「2026年3月期第3四半期決算説明会」)
調達では、脱毛機器の消耗部品、専用化粧品、修理技術が一社に依存すると、停止中の予約変更が収益を損なう。海外製機器は価格だけでなく、日本語の使用条件、国内修理拠点、交換品の供給期間、事故時の連絡体制を比較する。代替機を置く費用と、予約を取り消す損失を店舗単位で比較することが調達判断の核心である。
競争環境
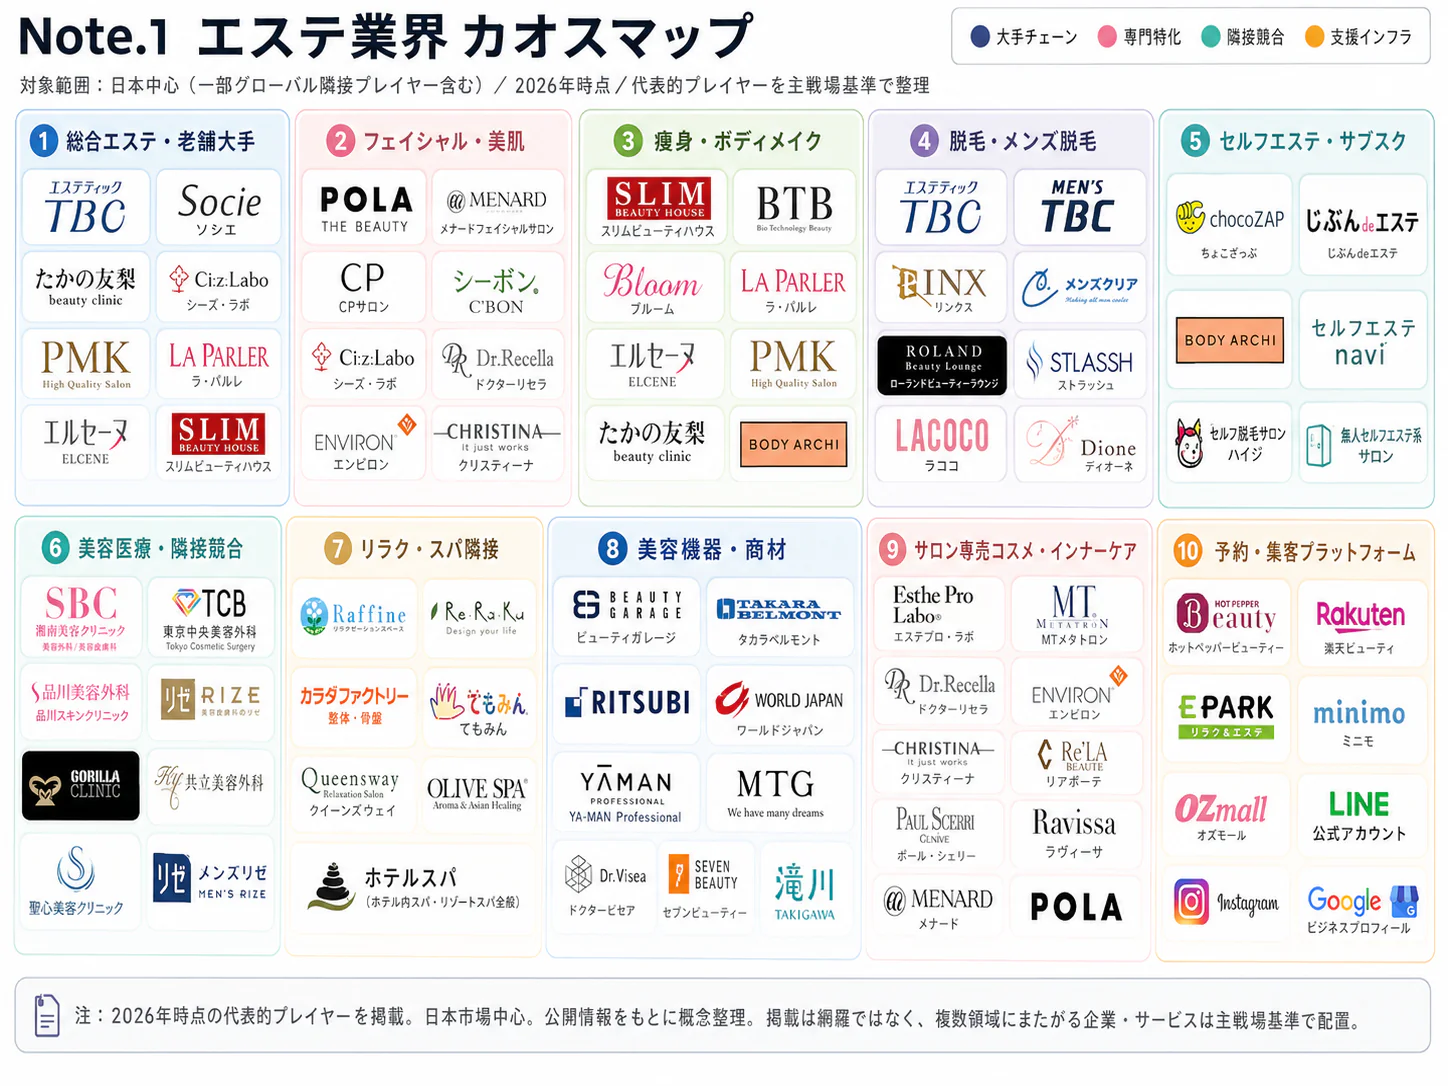
全国広告を展開するチェーンと、少人数で運営する地域店が同時に存在し、全国シェアだけでは競争を説明できない。実際の競争単位は、顧客が通える範囲の「目的に合う施術、空き時間、担当者、支払条件」の組み合わせである。
分散市場でも競争の条件は共通しない
経済センサスの参考分類では個人経営が事業所数の51.6%を占める。ただし、ネイル等を含むため、エステだけの個人店比率や上位3社集中度は、本稿では示さない。主要なエステ運営会社の多くは非上場で、売上の開示範囲も異なり、正確な全国売上ランキングは確認できない。(総務省・経済産業省「令和3年経済センサス‐活動調査・産業横断的集計、表9-2」)
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存企業間の競争 | 強 | 二つの市場区分が前年調査比で縮小し、空き枠の価格比較が容易 | 強まる |
| 新規参入の脅威 | 中 | 少人数開業が可能な一方、安全・教育・返金対応を持続できる体制は必要 | 変わらない |
| 代替サービスの脅威 | 強 | 美容医療、家庭用機器、セルフ型、運動・入浴等へ予算が移り得る | 強まる |
| 顧客の交渉力 | 強 | 都度払いでは乗り換えやすく、長期契約への不安が支払条件の比較を促す | 強まる |
| 供給者の交渉力 | 中 | 人材、立地、予約媒体、特定機器への依存度が店舗ごとに異なる | 強まる |
強さと方向は、市場統計、企業開示、契約制度をもとにした分析である。特に「供給者」は商材メーカーだけを指さず、実際にサービスを提供する人材や集客経路を含む。
国内主要企業の比較
| 企業・ブランド | 公開情報で確認できる規模 | 主な事業・強みの根拠 | 戦略上の違い |
|---|---|---|---|
| TBCグループ/TBC、MEN’S TBC | 全国展開。対象事業売上の統一開示なし | 脱毛・フェイシャル・ボディ・ブライダルのエステ(男女)と化粧品の通信販売等を組み合わせる | サロンと商品、海外高級業態の展開。TBCグループ「企業情報」 |
| ミス・パリ・グループ | 約100店舗、2025年4月時点の会社公表 | 女性向けとダンディハウス、教育事業 | 男女別ブランドと人材教育を組み合わせる。ミス・パリ・グループ「会社を知る」 |
| スリムビューティハウス | 55店舗、2025年12月時点の会社公表 | ボディ・フェイシャル、商品、教育 | ボディ分野を軸とする運営。行政処分は次章に事実を記載。スリムビューティハウス「会社概要」 |
| りらく/りらくる | 602店舗、2025年1月1日時点 | 全国のボディケア店舗網 | 多店舗網とセラピストの稼働を組み合わせる。店舗数は最新現存数ではない。りらく「会社概要」 |
| メディロム/Re.Ra.Ku等 | 281店舗、直営・FC計、2026年9月末 | 店舗運営、研修、温浴施設内等の展開 | 単価・再来・稼働を開示し、雇用と委託を併用。MEDIROM「Q3 2026 Results」 |
基準日とFCの含み方が違うため、店舗数で順位を付けない。法人比較では、契約主体、運営主体、施術者の所属を確認する。
直近3年の再編・提携・異業種参入
メディロムは2024年11月、グループ内の人材・店舗運営機能を統合し、2025年1月1日付で吸収合併・吸収分割を行うと公表した。これは外部企業の買収ではなく、既存店舗群の運営をまとめる組織再編である。同社は2024年7月にルナドクターとの事業提携も発表しており、隣接医療との接続が進む一方、診療とサロンの責任分担の明確化が欠かせない。(メディロム「グループ子会社経営統合のお知らせ」)(メディロム「ルナドクター株式会社と事業提携」)
異業種ではRIZAPグループのchocoZAPが、運動に加えてセルフエステやセルフ脱毛等を店舗により提供している。セルフ型の会費に美容機能を含めるモデルは、施術者付きサロンと同じサービスではないが、顧客の予算配分と価格の見え方を変える。本稿では、セルフ型は有人エステ市場に含まず、代替サービスとして扱う。(chocoZAP「公式サイト」)
閉店店舗の取得と未消化契約の承継は別である。会員基盤の取得が将来の施術負担を増やす場合もあり、条件が非公表の取引を顧客救済と評価することは避ける。
成功の条件は、①予約履行と資金の管理、②担当者が替わっても維持できる接客品質、③再来後の利益まで測る集客、④施術と物販の適切な説明、の四つである。TBC等の総合型、りらくるの多店舗型、メディロムの教育・運営型は異なる資源を持つが、公開情報だけで各社が四条件をどの水準で達成しているかまでは評価できない。営業先・提携先の選定では、この四条件を現場資料で検証する。
海外の動向と主要企業
海外の先行事例は、米国の会員制・専門FC、中国の多業態統合、タイの観光需要、クルーズの施設内運営に分かれる。日本への影響は外資チェーンの一斉上陸より、契約・教育・送客・商品供給の仕組みを国内事業者が取り入れる形で表れやすいと考えられる。
比較できる地域データと比較できない数字
国際スパ協会(ISPA)による米国の2025年スパ売上はUS$23.5 billion、前年比4.2%増であった。利用回数は191 million回、1.8%増、1回当たり売上はUS$123.10、2.3%増であり、数量と単価の双方が寄与している。店舗数は22,060拠点である。(国際スパ協会(ISPA)「2026 Big Five Statistics」)
米国の統計はホテル等を含み、日本の区分と一致しない。中国、欧州、タイを同一定義でつなぐ最新統計は確認できず、世界市場や日本シェアは本稿では示さない。企業がどの需要から売上を得るかで比較する。
主要企業
売上は最新の確認できた通期決算の値であり、2026年の動向は中間報告等で補足する。原通貨で記載し、連結売上、事業別売上、チェーン全体売上を区別する。
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| ワンスパワールド(OneSpaWorld) | バハマ | US$961.0 million、2025年12月期・連結 | クルーズ船・リゾート内でサービスと商品を提供 | 2025年末までにクルーズ206隻へ展開。アジア陸上施設事業からの撤退を説明。OneSpaWorld「2025年度通期決算」 | 日本単独の売上・現存拠点は当該開示で特定できず |
| ヨーロピアン・ワックス・センター(European Wax Center) | 米国 | US$206.6 million、2025年度・本部連結。チェーン全体売上はUS$947.3 million | ワックス脱毛の専門FC、商品供給・ロイヤルティ | 2026年1月3日時点1,047拠点。5月にGeneral Atlanticによる非公開化が完了。European Wax Center「2025年度第4四半期・通期決算」(米SEC提出) European Wax Center「General Atlanticによる非公開化完了」(米SEC提出) | 国内店舗展開の公式公表は本調査で未確認 |
| ビューティーファーム〈美麗田園〉(Beauty Farm) | 中国 | RMB1,658.002 million、2025年12月期・美容/ウェルネス。医療等を含む連結はRMB3,000.539 million | 非医療の美容と医療を区別して複数ブランドを展開 | ナチュラード〈奈瑞兒〉の買収後統合。非医療区分の売上は14.9%増。Beauty Farm「Annual Report 2025」 | 日本国内店舗は本調査で未確認。中国で日本企業との提携を開示 |
| サイアム・ウェルネス・グループ(Siam Wellness Group) | タイ | THB1,474 million、2025年12月期・スパ&ウェルネス事業 | Let’s Relax等、観光地・商業施設でのサービス | 2025年の事業と店舗網を年次報告。観光需要への依存が重要。Siam Wellness Group「Annual Report 2025」 | 日本への店舗展開は本調査で未確認 |
| マッサージ・エンヴィ(Massage Envy) | 米国 | 対象事業の通期売上高は公開資料で未確認 | 月次会員制、FC、ボディケアとフェイシャル | 2026年4月、Midtown West店の改装とサービス拡充を公表。Massage Envy「Midtown West店のサービス拡充」 | 国内店舗展開の公式公表は本調査で未確認 |
米国で学ぶべきは、来店頻度を組み込む会員設計と、特定サービスの標準化である。ただし、European Wax Centerでは店舗純減と連結減収が生じており、専門化やFC化そのものが成長を保証しない。日本で導入する場合は、利用権の繰越、未利用月、退会、返金の扱いまで整え、毎月の会費収入だけで採算を評価しない。
中国のBeauty Farmは美容と医療を組み合わせる一方、報告上は売上を分けている。2026年上期決算発表では資生堂中国の研究拠点との協力等を記載しており、日本企業にはサロンの買収に限らず、商品・教育・顧客体験を提供する接点がある。ただし、中国の医療連携モデルを日本の非医療サロンへそのまま持ち込むことはできない。(Beauty Farm「2026年上期決算発表」)
日本企業ではTBCが2026年4月、台湾・台中の商業施設に高級業態「TBC Senang TOKYO」の台湾2号店を開設すると公表した。これは日本式の接客・手技・商品を組み合わせる展開であるが、同社の海外売上比率は当該資料にない。日本企業全体が海外成長で国内縮小を補っているとは判断できない。(TBCグループ「TBC Senang TOKYO 台湾台中市に2号店オープン」)
2026〜2028年には、ホテル送客や商品・教育提携が導入しやすいとみられる。ただし、OneSpaWorldのアジア陸上事業の見直しは、観光回復だけで採算が保証されないことを示唆する。提携では、利益配分、人員供給、撤退条件を比較する。(OneSpaWorld「2025年度通期決算」)
外部環境と制度の変化
医療との境界と特定商取引法は、広告文の確認にとどまらず、提供メニュー、契約、教育、資金管理を決める経営条件である。2026年11月時点で確認できる施行済みの制度と行政解釈を基礎とし、公表されていない2027年以降の規制強化を既定路線として記述しない。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 医療・安全 | 日本 | HIFUの一定の施術が医行為に該当することを明示 | 2024年6月7日通知 | 大・該当サービスを非医療で提供する事業者に向かい風 | 厚生労働省「医師免許を有しない者が行った高密度焦点式超音波を用いた施術について」 |
| 医療・運営 | 日本 | 無資格カウンセラーの診断、医行為等の解釈を整理 | 2025年8月15日通知 | 大・適法な役割分担には追い風、境界逸脱には向かい風 | 厚生労働省「美容医療に関する取扱いについて」 |
| 取引・執行 | 日本 | スリムビューティハウスの勧誘等に業務停止命令 | 2026年1月30日〜4月29日 | 大・契約説明と関連商品管理の見直し要因 | 消費者庁「株式会社スリムビューティハウスに対する行政処分」 |
| 雇用・取引 | 日本 | フリーランス法による取引条件明示等 | 2024年11月1日施行 | 中・適正取引に追い風、委託管理負担は増加 | 公正取引委員会「フリーランス法特設サイト」 |
| 広告 | 日本 | 広告と判別困難な表示を景品表示法の規制対象に指定 | 2023年10月1日施行、継続適用 | 中・口コミ・SNSの委託管理に影響 | 消費者庁「ステルスマーケティングに関するQ&A」 |
| 消費者保護 | 中国 | 美容等の前払式消費の民事紛争について司法解釈 | 2025年5月1日施行 | 大・現地展開時の返金・閉店対応に影響 | 中国最高人民法院「前払式消費民事紛争に関する司法解釈」 |
| 機器規制 | EU | 非医療目的の高強度光機器等をリスクに応じて分類 | 2022年12月22日発効 | 中・機器の供給・現地導入に適合確認の負担 | 欧州委員会「実施規則(EU)2022/2347」 |
医療と非医療は名称では分けられない
2001年の厚生労働省通知は、機器が医療用か否かにかかわらず、強い光線等で毛乳頭等を破壊する脱毛行為を医師法上の医行為として整理している。したがって「美容用機器」「エステ脱毛」という販売名称だけでは適法性を判断できない。出力の表示や機器業者の説明だけに依存せず、作用、施術方法、実際の使用条件を確認する。(厚生労働省「医師免許を有しない者による脱毛行為等の取扱いについて」)
2024年6月の通知は、熱凝固を起こさせ得る一定のHIFU照射を医行為と整理した。2025年8月には無資格者の診断・治療方法の選択等も整理された。医療機関との提携でサロン従業者に医行為の権限が移るわけではない。(厚生労働省「医師免許を有しない者が行った高密度焦点式超音波を用いた施術について」)(厚生労働省「美容医療に関する取扱いについて」)
あん摩マッサージ指圧を業として行うには国家資格が必要である。リラクゼーションの民間資格はこれを代替せず、「治療ではない」と掲示すればどの手技でも提供できるという理解も適切ではない。店名より実際の行為と表示を点検し、医療を求める利用者への案内経路を用意する。(厚生労働省「あん摩マッサージ指圧師、はり師及びきゅう師と無資格者との判別に係るリーフレットの配布等について」)
特定商取引法を契約設計へ落とす
エステティックの特定継続的役務提供は、期間が1か月を超え、かつ金額が5万円を超える契約が対象となる。入会金や購入が必要な関連商品等も総額判断に関わり、店頭契約も対象である。「月額」という広告表示でも長期コースの分割払いであれば、契約全体の実態を確認する。(消費者庁「特定継続的役務提供」)
対象契約は法定書面を受け取った日から数えて8日以内のクーリング・オフが可能であり、その後も法定の中途解約制度がある。エステの中途解約で事業者が請求できる損害賠償等の上限は、開始前が2万円、開始後が提供済み役務の対価に加え「2万円又は契約残額の10%の低い方」である。美容医療の別の上限額と混同しない。(消費者庁「特定継続的役務提供」)
単なるくつろぎ目的のリラクゼーションが名称だけで一律に指定役務になるわけではないが、美化・体型等の目的と施術内容がエステの定義に該当するなら適用を検討する。「商品を買えば施術無料」と分けても実態によって対象になり得る。2026年1月のスリムビューティハウスへの命令は、関連商品の解約に関する不実告知等を理由とする勧誘・申込受付・契約締結の一部停止であり、全施術の停止や11月時点で続く停止命令と書き換えてはならない。(消費者庁「特定継続的役務提供Q&A」)(消費者庁「株式会社スリムビューティハウスに対する行政処分」)
人口減少下の出店では、来店時間と施術者確保を優先する。環境面はリネン、給湯、空調、使い捨て資材を施術1回当たりで管理する。前受金保全等の経営上の推奨と法的義務は区別し、保全措置の説明義務を全額返金保証と誤認させない。
人材と生産性
人材面の課題は採用人数だけでなく、繁忙時間に適切な技術を持つ人が働けるか、その人が継続して働ける報酬を得られるかである。業界全体の不足率を示す統一データは確認できず、求人倍率や賃金の広い職業・産業分類をエステティシャン固有の数値として扱わない。
賃金と委託報酬を同じ数字で比較しない
公的統計から計算した年収386.42万円は「洗濯・理容・美容・浴場業」の一般労働者の値である。月額29.39万円はきまって支給する現金給与であり、所定内給与だけの値ではない。個人事業主の所得、歩合制セラピストの売上、短時間労働者の年収を表す値ではなく、エステだけの賃上げ率もここからは判断できない。(厚生労働省「令和7年賃金構造基本統計調査・一般労働者、産業中分類」)
雇用と業務委託の混在は、現実の経営課題になっている。メディロムは2026年9月時点で、対象2社の稼働セラピストに占める業務委託の割合が51.8%、前年同月は35.4%だったと公表した。これは同社の人員制度の変化であり、業界全体の委託比率や、変更による定着改善を実証する数字ではない。(MEDIROM「Q3 2026 Results」)
業務委託への変更で固定費を小さくしても、予約の少ない時間帯の受注が減り、顧客が希望する予約を取れなくなれば収益は失われる。委託報酬を給与と比較する場合は、待機・研修・清掃時間、経費、社会保険の負担まで含めて考える。契約書の名称だけで労働者性は決まらず、実際の指揮命令や拘束などの実態を点検することが前提である。
生産性は施術者の負担と同時に管理する
生産性管理では、施術売上を施術時間だけで割ると、説明や清掃を減らす誘因が生まれる。人員配置を判断するためには、返金・値引き控除後の施術収入と店販粗利から直接費を引き、準備・片付けを含む投入時間で見る指標が有効である。これは経営管理上の提案であり、国の付加価値生産性統計と同じ指標ではない。
日本エステティック協会は教育・資格認定等を担い、日本リラクゼーション業協会はリラクゼーションセラピスト認定試験を実施している。これらの民間制度は、採用・教育で技術や説明の共通基準を作る役割がある一方、医師やあん摩マッサージ指圧師の国家資格とは別である。教育投資は販売成約率だけでなく、安全確認、施術記録、異常時対応、解約説明を含めて評価する。(日本エステティック協会「協会について」)(日本リラクゼーション業協会「協会について」)
2030年に向けたシナリオ
2030年の姿を分ける軸は、「都度・短期の支払いでも十分な再来を得られるか」と「適正な報酬で施術供給を維持できるか」である。以下は、分析にもとづく条件付きシナリオであり、市場金額や発生確率を推計したものではない。
| シナリオ | 顧客の継続利用・信頼 | 施術供給・採算 | 2030年の姿 | 起きる条件・可能性の見立て |
|---|---|---|---|---|
| 信頼回復と選別成長 | 短期契約でも再来が安定 | 教育・価格・配員が両立 | 高額前払いへの依存が下がり、目的別の継続サービスが残る | 返金対応、予約の取りやすさ、単価と報酬の改善が進む場合。政策・運営面で実現を目指す上方シナリオ |
| 需要の二極化と地域再編 | 一部目的・所得層で継続 | 人材確保できる店に供給が集中 | 都度払いの地域店と、特定顧客に深く対応するチェーンが併存 | 物価負担と既存顧客の選別消費が続く場合。現時点で計画の基準に置きやすいシナリオ |
| 契約縮小と供給流出 | 信頼回復が遅れ再来も低下 | 単価・報酬が採用に追いつかない | 閉店・縮小が続き、医療、セルフ型、家庭内消費へ予算が移る | 追加の事業継続問題、返金遅延、施術者流出が重なる場合の下方シナリオ |
基準シナリオを「二極化」とする理由は、2026年調査で市場全体が縮小する一方、男性の一部メニューでは支出の伸びがあるためである。ただし、利用率が大きく伸びていないことから、未経験者の大量流入を前提にしない。高価格化できる店舗と、利用頻度の低下で苦しくなる店舗の差を重視する。(リクルート「美容センサス2026年上期解説・利用行動」)
下方シナリオでも、予約履行に必要な人員、機器保守、返金対応は維持する。広告と新規出店を縮小しても既存契約を完了できる資金計画を用意する。
| 先行指標 | 確認する統計・発表 | 読み方 |
|---|---|---|
| 利用率・1回利用金額・年間回数 | リクルート「美容センサス」 | 市場金額だけでなく、人数・価格・頻度のどこが変化したかを見る |
| エステの相談件数・内容 | 国民生活センターの年度相談統計 | 契約、解約、事業継続の問題を分類。単年度増減を事故率に置き換えない |
| 賃金と採用条件 | 厚労省「賃金構造基本統計調査」、自社採用実績 | 広い産業の賃金と自社の応募・定着を併せて確認 |
| 店舗数、施術単価、稼働 | メディロム等の公式定期開示 | 定義変更、集計対象、店舗売却等の影響を確認 |
| 行政処分・医行為の解釈 | 消費者庁、厚労省の公表 | 販売手法やメニューの修正を先送りしない |
外部指標に「未消化施術時間÷今後提供できる施術時間」と返金所要日数を重ねる。適切な水準は契約期間等で異なり、共通の安全基準は置かない。新規契約が伸びた月ほど既存契約の消化を確認する。
経営・企画部門への示唆
この業界で問われているのは、新規契約を増やす力より、受け取った代金に見合う施術を最後まで提供できる力である。以下では、本文のデータと事例を立場ごとの判断に結びつける。
立場別の戦略の選択肢
| 立場 | 優先する打ち手 | 根拠となるデータ・事例 | 見直しの基準 |
|---|---|---|---|
| 大手 | 店舗別に「未消化の施術時間」と「返金に必要な現金」を毎月算出し、店長を契約獲得額ではなく消化率で評価する。関連商品を含む解約説明は本部で文面と手順を統一する | エステの相談は2025年度14,691件(前年度比49.8%増)で、契約したサロンが破産した後も請求が続くという相談が目立った(国民生活センター「2025年度 全国の消費生活相談の状況」)。スリムビューティハウスへの業務停止命令は、関連商品の解約に関する不実告知等が理由である(消費者庁「株式会社スリムビューティハウスに対する行政処分」) | 未消化時間が今後の提供可能時間を上回る店舗では、長期コースの新規販売を止める |
| 中堅・中小 | 得意メニューを絞り、都度払いと短期の回数券を主力にする。予約媒体は、媒体別に2回目の来店までの粗利で獲得費を回収できるかで選び直す | 参考分類78Dでは事業所の51.6%が個人経営で、1事業所当たり従業者は3.64人である。リクルートは2026年1月から美容分野で、既存プランにGMVの1%の従量課金を加えた(リクルートHD「2026年3月期第3四半期決算説明会」) | 月額表示や商品とのセット販売でも、総額5万円超・1か月超なら特定商取引法の対象になる。短期化は契約書面の点検と同時に進める |
| 新規参入を考える企業 | ホテル、温浴、フィットネス等の既存施設に、都度払いの限定メニューで入る。サロンの買収は会員数ではなく、残回数の承継範囲と担当者の定着で値付けする | OneSpaWorldはアジアの陸上施設から撤退し、同事業の2025年度売上はUS$23.0 millionであった(OneSpaWorld「2025年度通期決算」)。施設内の運営でも採算は自動的には保証されない | 送客数と再来率が計画を下回った場合に、人員と内装を残さず撤退できる契約にしておく |
三つの立場に共通する前提として、メニューの適法性は機器の名称ではなく作用で判断する。厚生労働省は2024年、機器が医療用か否かを問わず、HIFUを照射して細胞に熱凝固を生じさせる施術を医行為と整理した。新規事業や買収対象の機器メニューは、出力と施術手順まで確認してから事業計画に入れる。(厚生労働省「医師免許を有しない者が行った高密度焦点式超音波を用いた施術について」)
通説と異なる見方
第一に、前受金の厚さは集客力の証拠ではなく、閉店や人材流出の局面で表面化する負債である。 中国の大手Beauty Farmでも、2025年末の契約負債はRMB2,094.288 millionで、同年の売上高RMB3,000.539 millionの約7割に当たる(計算)(Beauty Farm「2025年度年次業績発表」)。増収が続く企業でも、前受けの残高は年商の大半に及ぶ。日本では関東弁護士会連合会が2025年12月、エステと美容医療の前受金保全措置の義務化を求める意見書を出したが、2026年11月時点で法改正は確認できない(消費者委員会「消費者委員会に寄せられた要望書・意見書等一覧(12月分)」)。分析では、制度を待たずに前受けの短期化や自主的な保全を進めた企業が、信頼を価格以外の競争力に変えられる。
第二に、リラクゼーションは「節約局面でも削られにくい日常需要」とは限らない。 2026年上期調査の市場は9.9%減であったが、内訳は着衣施術が2,392億円で14.5%減、脱衣施術が1,032億円で3.1%増と逆方向に動いた(リクルート「美容センサス2026年上期・リラクゼーションサロン編」)。比較しやすい着衣の都度利用ほど、節約の対象になったとみられる。着衣中心の多店舗網は、店舗数の維持より、時間帯別の価格と担当者の配置を先に見直すべきと考えられる。
第三に、本部の高い利益率は、チェーンの成長を意味しない。 European Wax Centerの2025年度の営業利益率は20.8%(計算)であったが、本部売上はUS$206.6 millionで4.7%減、チェーン全体売上もUS$947.3 millionで0.4%減、加盟店の開店11に対し閉店31で拠点は1,047に減った(European Wax Center「2025年度第4四半期・通期決算」(米SEC提出))。日本でFCを組む際は、加盟店の未消化契約と人材確保を本部がどこまで支えるかを、ロイヤルティ率より先に決める。
公開情報ではわからないこと
- 未消化契約の残高と返金余力:主要なエステ運営会社の多くは非上場で、契約残高を開示していない。提携・買収の検討では、契約台帳から抽出した顧客の残回数を施術時間に換算し、その店舗の人員で何か月で消化できるかを試算する。退会者と継続者への聞き取りで、残回数の認識に差がないかも確かめる。
- 破産したサロンの顧客を引き継いだ場合の採算:承継の条件や、その後の来店率・追加契約率は公表されていない。承継に関わった事業者と消費生活相談員へのインタビューで、無償で提供した施術の回数、追加契約に至った割合、苦情の内容を確かめる。
- 機器メニューの実際の作用:広告やメニュー表からは、照射の出力や条件が医行為の範囲に入るかを判断できない。機器メーカーの仕様書と施術手順を店舗で確認し、判断に迷う場合は所管の保健所や医師に照会する。
- 業務委託の施術者の働き方:メディロムは対象2社で施術者に占める業務委託の割合が51.8%(前年同月35.4%)に上がったと開示しているが、委託の施術者がどの時間帯を選び、品質や定着がどう変わるかは公表資料からわからない。施術者へのアンケートと、雇用・委託別のシフト、指名率、再来率のデータを突き合わせて確かめる。
- 海外提携先の前払残高と医療への送客:台湾や中国では日本企業の出店や商品・研究の提携が進むが、現地顧客の前払残高や、美容と医療の間の送客の実態は開示されない。現地の店舗訪問と利用者調査、提携先の契約台帳の確認で評価する。
出典
官公庁・業界団体の統計を優先し、企業比較は公式資料、国内市場の補完は調査主体の公表資料を用いた。公表日が明示されない継続更新ページは閲覧日を記し、異なる定義のデータを合算しない。
- リクルート「美容センサス2026年上期・エステサロン編」(2026年6月25日)
- リクルート「美容センサス2026年上期・リラクゼーションサロン編」(2026年6月25日)
- リクルート「美容センサス2026年上期解説」(2026年7月7日)
- 総務省・経済産業省「令和3年経済センサス‐活動調査・産業横断的集計、表9-2」(2023年6月27日)
- 国民生活センター「2025年度 全国の消費生活相談の状況」(2026年8月5日)
- 消費者庁「特定継続的役務提供」(更新日記載なし、2026年11月7日閲覧)
- リクルートHD「MMT事業説明会・書き起こし」(2026年2月9日)
- Aescape「Create Your Aescape」(発表本文2026年8月6日、ページ表記8月8日)
- 厚生労働省「令和7年賃金構造基本統計調査・一般労働者、産業中分類」(2026年3月24日)
- Zenoti「AI Receptionist」(掲載日記載なし、2026年11月7日閲覧)
- パーフェクト「スキンケアプロ」(掲載日記載なし、2026年11月7日閲覧)
- リクルートHD「2026年3月期第3四半期決算説明会」(2026年2月9日)
- 厚生労働省「美容医療に関する取扱いについて」(2025年8月15日)
- Massage Envy「Aescape導入発表」(2025年公表、2026年11月7日閲覧)
- 矢野経済研究所「エステティックサロン市場に関する調査を実施(2026年)」(2026年5月8日)
- リクルート「美容センサス2025年上期・リラクゼーションサロン編」(2025年6月公表)
- リクルート「美容センサス2026年上期解説・利用行動」(2026年7月7日)
- Beauty Farm「Annual Report 2025」(2026年4月27日)
- MEDIROM「Q3 2026 Results」(2026年11月5日)
- TBCグループ「企業情報」(随時更新、2026年11月7日閲覧)
- ミス・パリ・グループ「会社を知る」(2025年4月時点の会社データ、2026年11月7日閲覧)
- スリムビューティハウス「会社概要」(2025年12月時点の会社データ、2026年11月7日閲覧)
- りらく「会社概要」(2025年1月1日時点の会社データ、2026年11月7日閲覧)
- メディロム「グループ子会社経営統合のお知らせ」(2024年11月26日)
- メディロム「ルナドクター株式会社と事業提携」(2024年7月25日)
- chocoZAP「公式サイト」(掲載日記載なし、2026年11月7日閲覧)
- 国際スパ協会(ISPA)「2026 Big Five Statistics」(2026年3月31日)
- OneSpaWorld「2025年度通期決算」(2026年2月18日)
- European Wax Center「2025年度第4四半期・通期決算」(米SEC提出)(2026年3月4日)
- European Wax Center「General Atlanticによる非公開化完了」(米SEC提出)(2026年5月8日)
- Siam Wellness Group「Annual Report 2025」(2026年3月公表)
- Massage Envy「Midtown West店のサービス拡充」(2026年4月27日)
- Beauty Farm「2026年上期決算発表」(2026年8月28日)
- TBCグループ「TBC Senang TOKYO 台湾台中市に2号店オープン」(2026年4月10日)
- 厚生労働省「医師免許を有しない者が行った高密度焦点式超音波を用いた施術について」(2024年6月7日)
- 消費者庁「株式会社スリムビューティハウスに対する行政処分」(2026年1月30日)
- 公正取引委員会「フリーランス法特設サイト」(随時更新、2026年11月7日閲覧)
- 消費者庁「ステルスマーケティングに関するQ&A」(更新日記載なし、2026年11月7日閲覧)
- 中国最高人民法院「前払式消費民事紛争に関する司法解釈」(2025年3月14日)
- 欧州委員会「実施規則(EU)2022/2347」(2022年12月2日官報掲載)
- 厚生労働省「医師免許を有しない者による脱毛行為等の取扱いについて」(2001年11月8日)
- 厚生労働省「あん摩マッサージ指圧師、はり師及びきゅう師と無資格者との判別に係るリーフレットの配布等について」(2016年3月28日事務連絡)
- 消費者庁「特定継続的役務提供Q&A」(更新日記載なし、2026年11月7日閲覧)
- 日本エステティック協会「協会について」(更新日記載なし、2026年11月7日閲覧)
- 日本リラクゼーション業協会「協会について」(更新日記載なし、2026年11月7日閲覧)
- Beauty Farm「2025年度年次業績発表」(2026年3月27日)
- 消費者委員会「消費者委員会に寄せられた要望書・意見書等一覧(12月分)」(2025年12月31日現在)
この業界の図解【194種類で分析】を、note の有料記事で公開しています。
