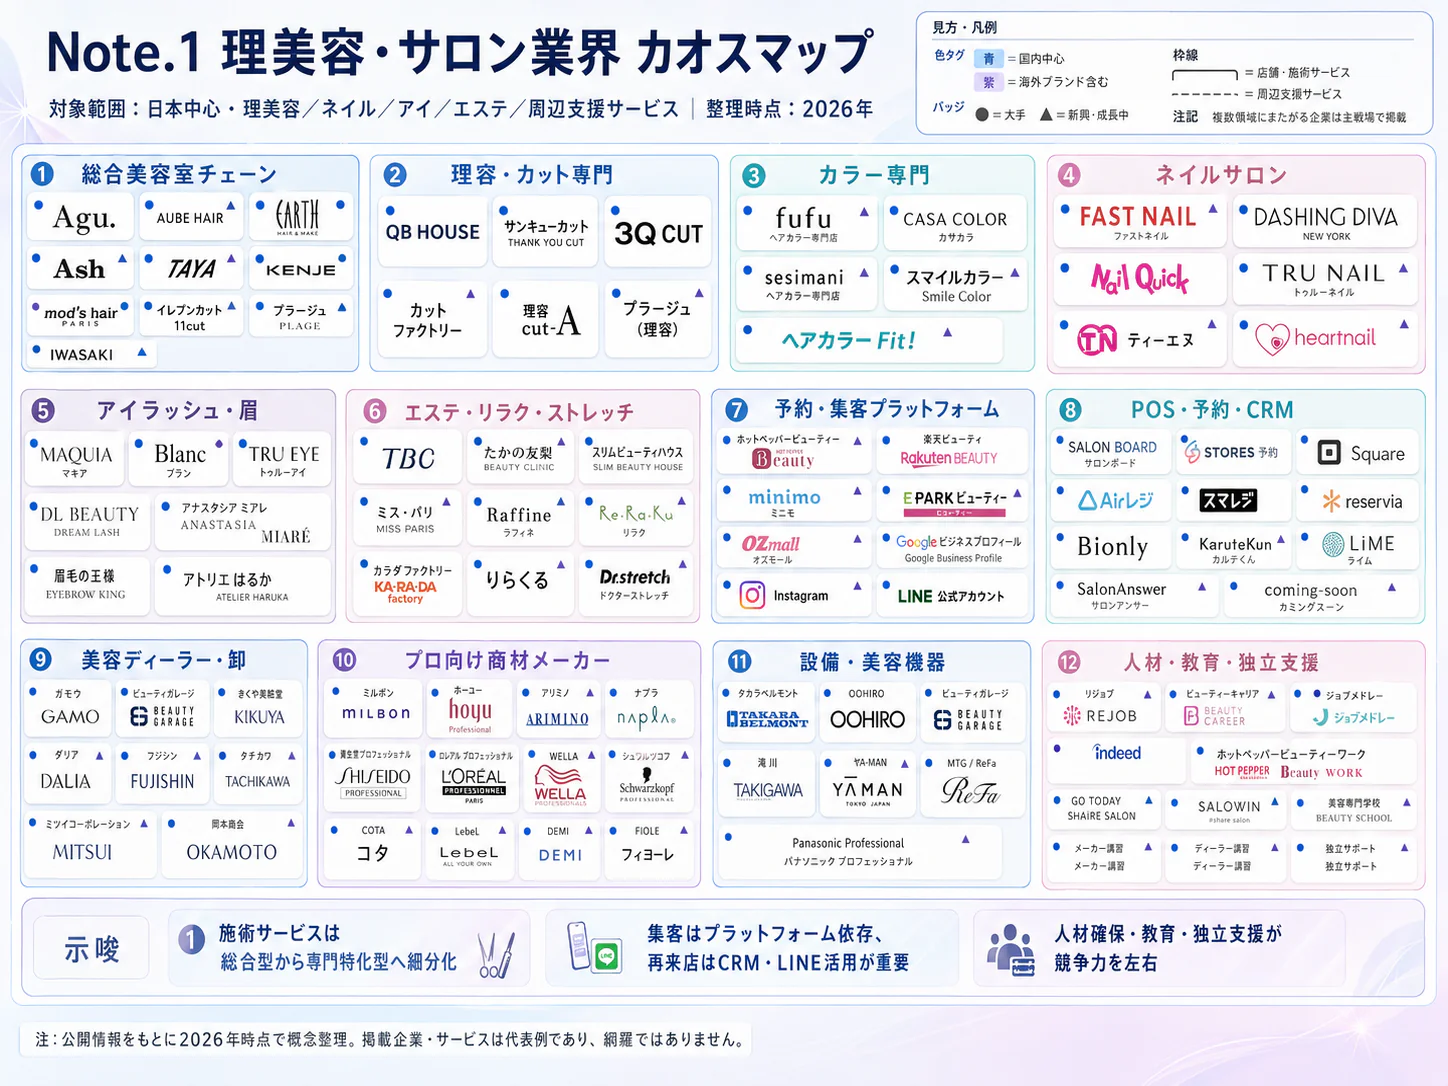
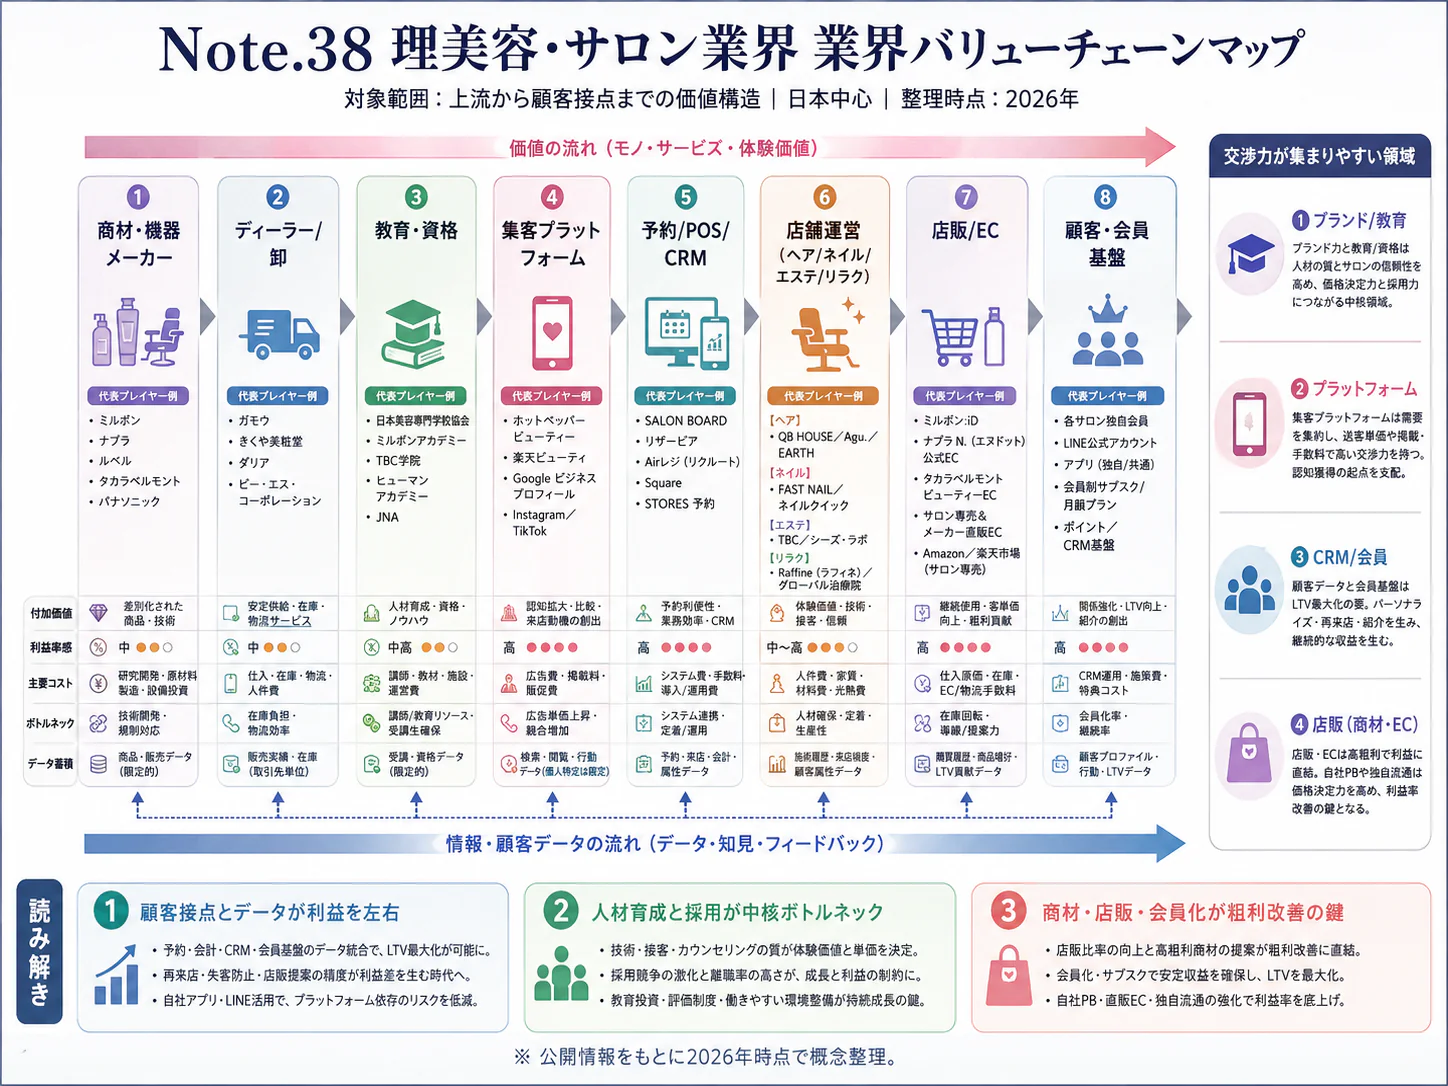
エグゼクティブサマリー
理美容は、分散する小規模店が、限られた技能者の時間と顧客の来店頻度を取り合う生活サービス業界である。
2026年11月時点の経営課題は、美容所の増加を需要成長と読み替えず、値上げ後も来店が続くかを確かめることである。店舗の取得、FC化、海外展開は、会計上の売上増加と現場の需要増加を分けて判断する。
要点
- 市場・構造:2025年度の国内理美容サロン市場は2兆1,030億円、前年度比1.0%減という矢野経済研究所推計である。一方、美容所は2026年3月末に281,687施設へ増加しており、出店数と市場の方向が一致しない。(矢野経済研究所「理美容サロン市場に関する調査を実施(2026年)」、厚生労働省「令和7年度衛生行政報告例・生活衛生関係」)
- 競争・人材:2021年の従業者4人以下の事業所比率は理容95.7%、美容87.5%(計算)である。関連職種の求人倍率は2026年9月に3.06倍であり、小店の多さと採用難が同時にみられる。(総務省・経済産業省「令和3年経済センサス‐活動調査・事業所に関する集計 第5-1表」、厚生労働省「一般職業紹介状況(令和8年9月分)参考統計表」)
- 海外:FC本部と加盟店の役割分担、独立店向けの予約・決済・顧客管理が参考となる。QBの海外売上は連結の20.2%(2026年6月期、計算)に達するが、国別の需要と立上げ費用で採算は異なる。(キュービーネットHD「2026年6月期 決算短信」)
- 制度:2026年3月に訪問理美容の対象解釈が明確化された。インボイスは同年10月以降の経過措置が見直されており、旧予定を用いた委託原価計画は更新が必要である。(厚生労働省「出張理容・出張美容の対象について(改定)Q&A」、国税庁「令和8年度税制改正特集」)
- AI:予約対応、画像による相談、店舗データ分析は商用・限定導入の段階にある。身体接触を伴うロボット施術は研究例と区別し、当面は施術者を支える業務から効果を検証する。(フレッシャ「Fresha AI Concierge」発表、リクルートHD「マーケティング・マッチング・テクノロジー事業について」、MIT「A robot that can help you untangle your hair」)
経営・企画部門への示唆
- 大手は、低価格カットでも値上げより来店頻度の維持が利益を左右する。出店・買収・FC化は店舗数ではなく、担当者と顧客記録の継続、育成した人材の定着、既存店の客数で評価し、海外は国別の客数回復を見て出店する。
- 中堅・中小は、理美容サービスの物価上昇が総合を下回る中、値上げだけで賃上げ原資を賄いにくい。空き枠と予約の断りを減らして施術数を増やし、改装・閉店・業務委託への転換を店舗ごとに選ぶ。
- 新規参入は、美容業の事業所の半数が従業者1人である点を前提に、訪問理美容の運営や、予約・決済・顧客管理の一体提供など、少人数の店に残る利益を増やす領域から、価格と移行のしやすさを検証する。
業界データまとめ
国内の理美容は、美容所の増加と市場の縮小が同時に進む業界である。以下は2026年11月7日までの公表資料であり、売上高、届出施設、事業所従業者、資格を持つ従業理美容師を分けて示す。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 国内理美容サロン市場2兆1,030億円。事業者売上高ベース、矢野経済研究所推計。施術、店販・EC、訪問理美容を含み、アイラッシュ市場を除く | 2025年度 | 矢野経済研究所「理美容サロン市場に関する調査を実施(2026年)」 |
| 市場の伸び | 前年度比−1.0%。上記と同じ理美容サロン市場の実績推計 | 2025年度 | 矢野経済研究所「理美容サロン市場に関する調査を実施(2026年)」 |
| 事業者数 | 美容所281,687施設(前年度比+1.4%)、理容所106,083施設(同−1.8%)。届出施設数であり企業数ではない。重複開設420施設は双方に含まれる | 2026年3月31日現在 | 厚生労働省「令和7年度衛生行政報告例・生活衛生関係」 |
| 従業者数 | 理容業168,442人、美容業408,707人、合計577,149人(計算)。経済センサスの小分類782・783、民営事業所、事業主等を含む従業者数 | 2021年6月1日現在 | 総務省・経済産業省「令和3年経済センサス‐活動調査・事業所に関する集計 第5-1表」 |
| 平均年収 | 386万4,200円(計算)。産業中分類「洗濯・理容・美容・浴場業」、一般労働者、男女計、企業規模計10人以上。月額29万3,900円×12+年間賞与等33万7,400円。ヘアサロン以外も含む | 2025年調査。月例給与は2025年6月、賞与等は2024年の額 | 厚生労働省「令和7年賃金構造基本統計調査・一般労働者・産業中分類 第1表」 |
| 上位3社の売上高 | キュービーネットHD 国内事業216.59億円/AB&Company 直営美容室157.46億円・FC18.31億円、計175.77億円(計算)/田谷 全社50.75億円。前2社は外部顧客売上高。主要上場3社の比較であり、非上場企業を含む順位ではない | 順に2026年6月期、2025年10月期、2026年3月期 | キュービーネットHD「2026年6月期 決算短信」 AB&Company「2025年10月期 決算短信」 田谷「2026年3月期 決算短信」 |
| 関連職種の有効求人倍率 | 「生活衛生サービス職業従事者」3.06倍。常用・パートタイムを含む、原数値。理美容以外の関連職種も含む | 2026年9月 | 厚生労働省「一般職業紹介状況(令和8年9月分)参考統計表」 |
| 従業美容師数 | 596,942人(前年比8,651人増)。美容所で従業する美容師であり、免許保有者の総数ではない | 2026年3月31日現在 | 厚生労働省「美容業の概要」 |
| 従業理容師数 | 190,964人(前年比3,567人減)。理容所で従業する理容師であり、免許保有者の総数ではない | 2026年3月31日現在 | 厚生労働省「理容業の概要」 |
経済センサスと衛生行政報告例は、調査時点・把握方法・職種範囲が違うため、人数の差をそのまま雇用の増減と読んではならない。市場規模は業界全体に近い公表推計によるもので、公的統計による確定売上高ではない。主要上場3社には決算期と直営・FCの売上計上方法の差がある。
AI・フィジカルAIの影響と経営の打ち手
当面の経営効果は、カットの無人化よりも、電話対応、事前相談、再来店案内、店長の分析作業に現れる。頭部に刃物や薬剤を近づける施術は、安全性と個人差への対応が必要であり、実験用ウィッグでの成功を営業店舗での自律施術と同一視できない。
影響の全体像
本稿のバリューチェーンは「集客・予約→相談・施術設計→調達・準備→施術→会計・再来店」であり、「教育・経営管理」が全工程を支える。次表の時期は、2026年11月を起点とする、公開情報からの分析にもとづく普及見通しであり、提供企業の販売計画ではない。データ連携だけで成立する機能を、生成AIやフィジカルAIと呼び替えない。
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 集客・予約 | 電話・メッセージへの応答、予約変更、空き枠との照合 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | 海外提供例:フレッシャ「Fresha AI Concierge」発表 |
| 相談・施術設計 | 希望する髪形・色を画像で比較し、相談材料を作る | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | 商用提供:パーフェクト「バーチャルヘアスタイル」 |
| 調達・準備 | 店販商品の体験、購買と顧客接点の連動 | データ・IoT | 実用(導入事例あり) | 2年以内 | 国内店舗モデル:ミルボン「Smart Salon」 |
| 施術 | カメラで毛髪の絡まり具合を見て、ブラッシングの動きを調整する | フィジカルAI | 実証中 | 5年超 | ウィッグによる研究例。営業店舗への普及時期は不明:MIT「A robot that can help you untangle your hair」 |
| 会計・再来店 | 美容師の知識を用いた来店前後の相談支援 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | fifth・ミルボンとの連携事例:デジタルサロン協会「fifth×ミルボンと人気美容師5名の知見をAIで拡張」 |
| 教育・経営管理 | 予約・売上データを読み、客単価等の課題と対策を提示 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | SALON BOARDへの搭載例。提供範囲は公表資料で未確認:リクルートHD「マーケティング・マッチング・テクノロジー事業について」 |
フィジカルAIは環境を認識して動作を調整する機械である。自動洗髪装置や受付端末が、すべて該当するわけではない。
業務はどう変わるか
第一に、施術中の電話中断を減らす。 従来は美容師が手を止め、メニューや担当者に合う空き枠を探していた。フレッシャ(Fresha)が2026年5月に発表したAI Conciergeは、予約台帳と電話・メッセージを連動させる商用例である。日本導入は、確認した資料では確認できないため、海外事例として扱う。(フレッシャ「Fresha AI Concierge」発表)
ブリーチ履歴が不明な施術や担当者の技術範囲外のメニューは、人による確認が必要である。複雑なカラーを短い枠に入れれば後続客まで遅延するため、評価指標は応答件数より、誤予約と中断時間である。
第二に、相談を画像で共有する。 パーフェクト〈玩美移動〉は生成AIによるバーチャルヘアスタイルを商用提供する。国内のタカラベルモントECILAは顔画像分析等による相談支援を提供し、導入店も公開している。画像認識・分析と画像生成の役割は異なる。(パーフェクト「バーチャルヘアスタイル」、タカラベルモント「ECILA」)
雑誌の写真で希望を聞く業務に、複数案の比較と実現性の説明が加わる。生成画像は毛量、くせ、施術履歴、家庭での手入れを完全には再現しないため、仕上がりの保証として扱わない。美容師は日常の扱いやすさまで説明し、合意を取る。
第三に、店長の集計作業が対策の検討へ移る。 リクルートは2026年2月の公表資料で、SALON BOARDに組み込んだAIが客単価の現状と課題を分析し、推奨する対策を示す画面例を公表している。これは店舗データを使う機能の公表例であり、提供範囲や全店舗での効果は同資料からは分からない。(リクルートHD「マーケティング・マッチング・テクノロジー事業について」)
店長の仕事は、集計表作成から、提案された値上げ等が自店の顧客・施術時間に合うかの判断へ移る。客単価が上がっても来店周期が延びれば年次売上は減るため、来なくなった顧客も評価に含める。
第四に、施術者の知識を来店前後にも届ける。 デジタルサロン協会は2026年4月、fifth・ミルボンと連携し、美容師の知見を生かした接客支援の提供開始を公表した。生成AIの活用が販促文の作成から継続相談へ進む国内事例である。(デジタルサロン協会「fifth×ミルボンと人気美容師5名の知見をAIで拡張」)
頭皮の疾患の判断や刺激・異常への対応を自動化せず、責任者等へ引き継ぐ。商品説明は適切な効能表現・使用方法に限定する。相談履歴を次回担当者に渡せれば、顧客が説明を繰り返す負担を減らせると考えられる。
AI・ロボットの主要プレイヤー
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| リクルート | 日本 | SALON BOARDに組み込んだAI機能 | 予約・売上データに基づく客単価の分析と対策の提示 | SALON BOARDは展開済み。AI機能は公表資料の画面例の範囲で評価(リクルートHD「マーケティング・マッチング・テクノロジー事業について」) |
| タカラベルモント | 日本 | ECILA、画像分析・カウンセリング支援 | 顔画像を利用した提案、顧客との認識共有 | 展開済み。国内サロン事例を公開(タカラベルモント「ECILA」) |
| ミルボン | 日本 | fifth・デジタルサロン協会と連携するAI活用 | 美容師の知見を用いる来店前後の相談 | 提携・実証あり。連携事例であり、全取引店導入ではない(デジタルサロン協会「fifth×ミルボンと人気美容師5名の知見をAIで拡張」) |
| パーフェクト | 台湾 | 生成AIバーチャルヘアスタイル | 髪形等の試着画像、施術前の相談材料 | 展開済み。日本語の法人向け製品提供を確認。国内普及率は不明(パーフェクト「バーチャルヘアスタイル」) |
| フレッシャ | 英国 | AI Concierge | 電話・メッセージと予約台帳の連動 | 未展開。当該機能の日本での提供・導入は公表確認できず(フレッシャ「Fresha AI Concierge」発表) |
「未展開」は、国内事例を確認した資料では確認できないという意味であり、利用不能との断定ではない。自律的な商用ヘアカットの確認事例はない。
人材・収益・競争への影響
減り得るのは問い合わせ転記、予約調整、販促文初稿、集計の時間であり、美容師の削減に直結するとは限らない。相談・施術・指導の配分が変わり、メニュー整備、提案確認、同意管理、障害時の引継ぎが増える。
収益改善には、削減時間を有料施術に使えるという条件が付く。閉店後の集計短縮と営業時間中の施術増加は別の効果である。月額料、設定・確認時間、誤予約の失注まで含めて採算を評価する。
予約・顧客履歴・決済を持つ企業は提案の入口を握りやすい。サロンは同意を得た施術履歴や配合を移行できるようにし、システム変更後も接客を維持する。顔写真の目的・保存期間・送信先を定め、販促と相談の同意を分ける。
経営者が実施すべき対策
以下は、分析にもとづく提案であり、数値効果を保証するものではない。
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | メニューごとに必要時間、同時施術の可否、担当資格を台帳化 | 共通 | 導入前 | 誤予約と遅延の抑制 | 実際の施術時間、薬剤履歴の確認ルール |
| 高 | 電話代行は予約変更等から始め、複雑な施術相談を人へ戻す | 中堅・中小 | 6か月以内 | 施術中の中断を減らす | 引継ぎ先、営業時間外対応、履歴保存 |
| 高 | 生成画像には実現性を担当者が確認する説明手順を付ける | 共通 | 直ちに | 期待と仕上がりのずれを減らす | 写真同意、説明記録、削除方法 |
| 高 | 値上げ提案を客単価だけでなく来店周期・離反で検証 | 共通 | 6か月以内 | 年間顧客価値の悪化を防ぐ | 顧客群別の追跡、比較期間の設定 |
| 中 | 配合・相談履歴を予約媒体とは別にも引き出せる契約にする | 大手 | 更新時 | 媒体変更や買収後の接客継続 | データ項目、出力形式、権限の確認 |
| 中 | 店販相談の回答に承認済み製品情報を参照させる | 共通 | 1年以内 | 誤説明、過剰な効能表現を抑える | メーカー情報の更新担当、異常時の引継ぎ |
| 低 | 身体接触ロボットは安全性・責任分担を確認して限定検証 | 大手 | 3〜5年 | 技術の適用限界の把握 | 停止機構、保険、資格・衛生の整理 |
よくある失敗は、第一にメニュー名が同じなら必要時間も同じと扱うことである。第二に、生成画像の魅力を優先し、髪質や履歴の制約を説明しないことである。第三に、提供企業の事例を自店でも得られる効果とみなし、月額費用と確認作業を回収できるかを測らないことである。
業界の定義と市場構造
本稿は「16 消費財・ファッション・生活サービス > 生活サービス」に属する国内理美容を対象とする。ヘアサロンは、地域ごとの小さな顧客基盤と理美容師の技能で成り立つ。全国市場は大きいが、一つのブランドが全国の需要を支配する構造ではなく、施術、雇用・業務委託、FC、集客媒体の各市場を分けて把握する。
対象はカット、カラー、パーマ、洗髪等、低価格カット、関連店販、訪問理美容である。予約サイト、薬剤・設備メーカーは周辺プレイヤーとして扱い、独立したエステ、ネイル、アイラッシュ、育毛医療、一般小売の市場は含まない。
理容と美容は法律上の業務と資格で区分され、客の性別による単純な分類ではない。また、美容所の行政施設数はヘア専門店だけを抽出した値ではないため、281,687施設のすべてをカット・カラーの競合店とみなすこともできない。(厚生労働省「美容業の概要」、厚生労働省「理容業の概要」)
供給構造と需要規模を別々に読む
| 切り口 | 公開データが示す内訳・推移 | 経営上の読み方 |
|---|---|---|
| 行政施設数 | 美容所は2021年度264,223→2025年度281,687、6.6%増(計算) | 出店余地は全国店舗数ではなく、商圏内の供給技能・時間で評価する |
| 行政施設数 | 理容所は同114,403→106,083、7.3%減(計算) | 地域によって生活サービスの担い手が減る可能性がある |
| 消費者ベース推計 | リクルートの2026年推計は美容室1兆3,063億円、前年比−5.9%、理容室2,958億円、同+0.7% | 美容と理容を一括して同じ減少率で予測しない |
| 事業所の規模 | 従業者4人以下の事業所の比率は理容業95.7%、美容業87.5%(2021年、計算) | 店舗の多くは少人数であり、店主の労働と経営判断が不可分である |
施設数は衛生行政報告例、消費者ベース推計は美容センサス、規模分布は経済センサスの原表による。従業者には個人事業主と無給の家族従業者も含む。(厚生労働省「令和7年度衛生行政報告例・生活衛生関係」、リクルート「美容センサス2026年上期」、リクルート「美容センサス2026年上期 理容室編」、総務省・経済産業省「令和3年経済センサス‐活動調査・事業所に関する集計 第5-1表」)
矢野経済研究所の2025年度2兆1,030億円と、リクルートの美容室・理容室推計は、母集団と算出方法が異なる。後者は人口20万人以上の都市に住む15〜69歳の調査をもとに、利用率・単価・頻度と人口から算出する。70歳以上を含む全事業者売上と同じ値になるものではなく、差額を「未捕捉市場」として足すことはできない。(矢野経済研究所「理美容サロン市場に関する調査を実施(2026年)」、リクルート「美容センサス2026年上期」)
需要側では美容センサス2026年上期が、美容室の利用率・年間利用回数の減少を示す。「店舗増=市場成長」「値上げ=売上増」とはいえない。(リクルート「美容センサス2026年上期」)
分析では、小規模化を大手集約までの過渡現象とはみない。担当者との関係を重視する需要がある以上、所有は分散したまま、予約・購買・教育が共通化する構造も持続し得る。
顧客と需要の特性
顧客は「安いか高いか」だけでなく、仕上がりの不確実性と、来店に必要な時間を比較している。価格改定への反応も、他店への乗り換えだけでなく、来店間隔の延長やメニュー削減として現れるため、来店客の客単価だけでは需要を見誤る。
| 顧客・利用場面 | 主な購買の決め手 | 店舗が追うべき変化 |
|---|---|---|
| 日常の整髪・短時間利用 | 料金の明確さ、待ち時間、動線上の立地 | 来店頻度、混雑時の離脱、曜日別の待ち時間 |
| カラー・パーマ等の継続利用 | 担当者への信頼、髪の履歴、仕上がりの再現性 | 全体施術から部分施術への変更、再来店間隔 |
| デザイン・専門技術の利用 | 作例、得意分野、相談への納得 | 指名継続、紹介、修正対応、価格変更後の再来店 |
| 高齢者・外出が難しい人 | 移動負担、体調に応じた対応、衛生、安全な姿勢 | 来店継続の困難化、訪問への移行、家族の関与 |
| 家族・子ども連れ | 予約の確実性、所要時間、複数人の調整 | 休日への集中、予定変更、家計支出との調整 |
表は、公開情報からの需要分析であり、市場構成比ではない。QB HOUSEの予約・洗髪・顔そり等を行わないモデルは、「整髪と時間」に購入価値を絞った例である。(QB HOUSE「サービスのご案内」)
美容センサス2026年上期では、サロン利用減少の主要理由に節約や料金改定が挙がる。ただしヘアだけの設問ではないため、自店の失客理由も同じとみなして値引きせず、聞き取りで確かめる。(リクルート「美容センサス2026年上期」)
乗り換えに金銭的な違約金がない場合でも、髪の履歴を説明し直す負担や、仕上がりへの不安は残る。このため担当者への信頼が高い顧客と、場所・時間を優先する顧客では、媒体や割引への反応が違う。店舗の顧客名簿が残っていても、担当者退職後に来店が続くとは限らない点が、買収時の重要な検証事項となる。
訪問理美容では、利用者本人と、施設・家族・費用負担者が別になることがある。法人営業では、施設責任者への提案、実施場所と衛生手順の確認、利用者・家族の意向確認、日程と料金の合意という流れを設計する。対象者の判断は2026年3月の厚生労働省の解釈と自治体の運用に沿って行い、施設との契約だけで全利用者が対象になるとは考えない。(厚生労働省「出張理容・出張美容の対象について(改定)Q&A」)
卒入学や年末の集中は、客層やカラー比率で異なるため全国共通の季節係数は置かず、自店の営業日数・曜日を調整して比べる。整髪には必需性があっても、利用頻度や付加メニューは調整でき、売上が安定するとは限らない。
バリューチェーンと収益構造
収益の中心は、設備の保有量ではなく、資格と技能を持つ人の時間を顧客に販売することである。店販、FC、予約サービスはこの時間の前後に収益機会を作るが、それぞれ売上高の定義が違うため、利益率をそのまま横並びにしてはいけない。
工程ごとの価値と利益の帰属
| 工程 | 主な役割・企業例 | 付加価値の源泉 | 収益・費用上の論点 |
|---|---|---|---|
| 集客・予約 | HOT PEPPER Beauty、店舗の自社予約 | 新規客との接点、空き時間の販売、比較のしやすさ | 広告費や予約関連費用は、初回来店だけでなく再来店まで含めて評価 |
| 相談・施術設計 | 各サロン、担当理美容師 | 希望と髪の履歴を踏まえた施術の選択 | 相談時間は必要投資。説明不足による修正や返金を含めて採算管理 |
| 調達・準備 | ミルボン等のメーカー、卸、タカラベルモント等の設備企業 | 薬剤の品質、技術教育、衛生・作業性 | 材料価格だけでなく、使用量、廃棄、習熟時間、保守費用が効く |
| 施術 | QB HOUSE、Agu、TAYA、地域サロン | 技能、接客、時間の確実性、再現性 | 人件費・委託報酬、賃料、空き時間、手直しが収益を左右 |
| 会計・再来店 | 各サロン、決済・顧客管理、店販 | 次回の相談・予約、家庭での手入れとの接続 | 決済手数料、在庫資金、継続購入の帰属を確認 |
| 教育・経営管理 | チェーン本部、FC本部、養成・研修機関 | 人材育成、出店支援、標準化、労務管理 | 本部費は店舗密度と支援能力が見合わなければ固定負担になる |
予約と販売分析を一体提供するSALON BOARD、店舗体験と物販を結び付けるミルボンのSmart Salonは、施術以外の工程を広げる事例である。ただし、予約サイトの取扱額は店舗の売上と重複し、業界市場規模に加えることはできない。(リクルートHD「マーケティング・マッチング・テクノロジー事業について」、ミルボン「Smart Salon」)
公開利益から読み取れること
QBの2026年6月期は連結売上高271.54億円、営業利益14.93億円、営業利益率5.5%である。国内事業のセグメント利益は14.37億円に対し、海外事業は0.56億円であった。海外売上の伸びと利益の積上がりは一致しておらず、新規拠点、採用・教育、価格改定後の客数まで確かめる。(キュービーネットHD「2026年6月期 決算短信」)
AB&Companyの2025年10月期は、直営美容室のセグメント損失0.20億円に対し、FC事業のセグメント利益は11.90億円であった。ただし、FCの収入にはロイヤルティー等が含まれ、内部取引や全社費用の配賦もある。これを「加盟店は高収益、直営は不採算」という結論に置き換えることはできず、本部と店舗の損益を分けて読む。(AB&Company「2025年10月期 決算短信」)
田谷は2026年3月期に営業利益0.37億円を計上したが、閉店関連費用・減損が最終損益に影響した。店舗営業と過去の出店投資の回収は別々に検証する。(田谷「2026年3月期 決算短信」)
同社の2027年3月期中間期(2026年4〜9月)は、売上高24.76億円(前年同期比2.7%減)、営業損失1.06億円(前年同期は営業損失0.27億円)であった。この間に他社の5店舗を事業譲受で取得しており、同社は決算短信の「継続企業の前提に関する重要事象等」で、安定的に利益を計上できる状況には至っていないと記載している(重要な不確実性は認められないと判断)。(田谷「2027年3月期 第2四半期(中間期)決算短信」)
店舗の原価は「薬剤代」より広い
「施術客数×実収単価+店販粗利−変動費−固定費」を基本に、直営の給与・社会保険、委託報酬、店主自身の労働を比較可能なコストへ調整する。店主報酬を引かない利益と雇用型チェーンの営業利益は比較できない。
全業態に共通する最新の公的人件費率・材料費率は、確認した資料では確認できない。カット専業と、薬剤・洗髪・放置時間を伴うカラー中心店では原価が違う。長いメニューは単価と同時に人・席の占有時間も増やすため、売上だけで構成を決めない。
調達では、特定薬剤への技術依存、欠品、給排水・給湯の停止もリスクとなる。代替品の施術結果を確認し、卸との条件には掛率だけでなく教育、小口供給、設備復旧を含める。
競争環境
理美容は店舗所有が分散する一方、集客や人材の獲得では広域の競争が起きる。店舗が増えたことだけを過当競争の証拠にするのではなく、商圏の来店需要、提供できる施術、稼働する理美容師の時間まで見る。
小規模多数の市場で、何が集中するのか
従業者4人以下の事業所比率は理容95.7%、美容87.5%であるが、企業単位の集中度ではない。非上場大手もあり、同じ範囲・年度の全国上位3社シェアは確認できない。(総務省・経済産業省「令和3年経済センサス‐活動調査・事業所に関する集計 第5-1表」)
リクルートはHOT PEPPER BeautyとSALON BOARDで、集客から業務管理まで小店を横断する接点を持つ。ただし、美容関連の取扱額はヘア以外も含み、ヘアサロンの独占率には換算できない。(リクルートHD「マーケティング・マッチング・テクノロジー事業について」)
五つの競争要因
以下の強さと方向は、2026年11月時点の資料をもとにした分析である。
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存企業間の競争 | 強 | 美容所が増加する一方、市場実績推計は縮小。立地・専門性で差はある(厚生労働省「令和7年度衛生行政報告例・生活衛生関係」、矢野経済研究所「理美容サロン市場に関する調査を実施(2026年)」) | 強まる |
| 新規参入の脅威 | 中 | 資格・衛生・設備は必要だが、小規模事業所が多く、独立型の参入余地がある(総務省・経済産業省「令和3年経済センサス‐活動調査・事業所に関する集計 第5-1表」、厚生労働省「美容業の概要」) | 変わらない |
| 買い手の交渉力 | 強 | 予約媒体で比較でき、利用頻度を下げる選択も可能。担当者への信頼は抑制要因(リクルートHD「マーケティング・マッチング・テクノロジー事業について」、リクルート「美容センサス2026年上期」) | 強まる |
| 供給者の交渉力 | 強 | 特に熟練者の時間の調達が制約。関連職種の求人倍率は3.06倍。薬剤供給者と人材は分けて評価(厚生労働省「一般職業紹介状況(令和8年9月分)参考統計表」) | 強まる |
| 代替サービスの脅威 | 中 | セルフケアやメニュー省略に加え、来店間隔の延長が実質的な代替となる(リクルート「美容センサス2026年上期」) | 強まる |
国内主要企業の戦略比較
| 企業・グループ | 公開情報上の規模 | 強み・事業設計 | 経営課題として確認する点 |
|---|---|---|---|
| キュービーネットHD | 2026年6月期連結271.54億円 | カットへの工程限定、標準化、教育、海外展開 | 価格改定後の客数、教育費、国別採算(キュービーネットHD「2026年6月期 決算短信」) |
| AB&Company | 2025年10月期連結193.78億円 | Aguの直営・FC、業務委託と買収 | 買収と既存店の寄与、加盟店採算(AB&Company「2025年10月期 決算短信」) |
| 田谷 | 2026年3月期50.75億円、期末61店(2026年9月末65店) | TAYAの改装、フリーランス業態ano | 顧客・スタッフ維持、改装回収、本部費(田谷「2026年3月期 決算短信」、田谷「2027年3月期 第2四半期(中間期)決算短信」) |
| リクルート | 施術企業と順位比較しない | HOT PEPPER BeautyとSALON BOARD | 獲得費、再来店効果、データ移行(リクルートHD「マーケティング・マッチング・テクノロジー事業について」) |
| 地域の独立店・小規模チェーン | 多数の小規模事業所 | 担当者との関係、地域・専門分野 | 店主依存、承継、採用(総務省・経済産業省「令和3年経済センサス‐活動調査・事業所に関する集計 第5-1表」) |
AB&Companyの2026年10月期第3四半期累計は、売上収益165.77億円、営業利益20.82億円である。買収効果に加え、耐用年数の見積り変更による減価償却費2.17億円の減少等が利益に影響しているため、増益をすべて既存店の生産性改善とみなすことはできない。(AB&Company「2026年10月期 第3四半期決算説明資料」)
再編は店舗数の獲得から、技能と運営基盤の獲得へ
直近3年では、AB&Companyが2025年10月期にest、Arose、SENSEを取得した。田谷は2026年3月期にフリーランス業態の出店、既存店の改装・閉鎖を進め、2026年4〜9月には他社の美容室5店舗を事業譲受で取得した。ブランド・人材・運営方式を組み替える動きである。(AB&Company「2025年10月期 決算短信」、田谷「2026年3月期 決算短信」、田谷「2027年3月期 第2四半期(中間期)決算短信」)
予約プラットフォームは店舗を買収せず接点を広げられるため、競争相手には採用・顧客管理・設備利用・決済の提供者も含まれる。ただし、広告契約単価や媒体依存率の全国標準値は確認できない。
成功条件は、①客単価と来店周期の同時管理、②教育時間と育成後の定着、③FC・委託でも品質と責任を明確にすること、④継続する顧客接点、の四つである。QBは工程限定と教育、ABは直営・FCの組合せ、田谷はブランドと改装を軸に取り組むが、各条件の達成を保証するものではない。買収後は経理・購買から共通化し、顧客が評価する担当関係の変更は慎重に判断する。
海外の動向と主要企業
海外で参考になるのは市場規模の大きさより、FC本部と店舗の役割分担、独立事業者向けの運営基盤である。施術そのものは地域で提供されるため、日本への影響は、店舗ブランドの大量進出だけでなく、予約・決済・顧客管理、事業承継の仕組みを通じて起きる。
世界を一つの市場数値にまとめない
定義をそろえた世界のヘアサロン市場規模と日本の構成比は、確認した公的・業界団体資料では確認できない。米国BLSは2025年の理容師・ヘアスタイリスト等の雇用を約67万800人とし、2025〜2035年の増加率を7%と予測している。これは職業別雇用と政府の見通しであり、売上高の市場成長率ではない。(米国労働統計局「Barbers, Hairstylists, and Cosmetologists」)
フランスUNECが示す2024年の理美容事業所数11万1,177は、定義と集計方法が日本の衛生行政報告例と異なるため、日本の行政店舗数と直接比較できない。小規模事業者の重要性は共通するが、制度・働き方の差を無視した店舗密度の順位付けは避ける。(フランス全国理美容企業連合UNEC「Chiffres clés 2024」)
海外主要企業
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| リージス(Regis) | 米国 | US$224.5 million、2026年6月期連結 | Supercuts等、FCと直営。全店売上と本部売上が大きく異なる | 直営売上増加とFC店舗減少が並存(リージス「2026年度第4四半期・通期決算発表(SEC提出8-K添付資料)」) | 国内サロン展開を今回確認できず |
| グレートクリップス(Great Clips) | 米国 | 直近売上高は確認できず | 米国・カナダで4,400店超、FC型。オンライン順番受付、カットの希望を記録するClip Notes | 店舗網とデジタル接点を運営(グレートクリップス「Company Overview」) | 国内展開を今回確認できず |
| プロヴァリアンス(Provalliance) | フランス | 直近年次未確認。参考:2023年€500 million超、製品流通を含む | 複数ブランド、FC、プロ向け製品流通 | 2024年にインドで10年間に約200店の計画を公表。達成実績ではない(プロヴァリアンス「2023年業績とインド展開計画」) | 傘下ブランドの国内契約・運営形態は今回未確認 |
| フォレスト(Phorest) | アイルランド | 直近売上高は確認できず | サロンの自社アプリ、予約、在庫、EC、決済を統合 | 顧客維持と店舗経営を支える機能群を展開(フォレスト「About Phorest」) | 日本での導入・提供体制を今回確認できず |
| デイスマート(DaySmart) | 米国 | 直近売上高は確認できず | 美容・生活サービス向け業務ソフト | 2026年3月、英国のサロン向けSlickを買収(パルテノン・キャピタル「DaySmart Acquires UK Salon Platform Slick」) | 当該サロン製品の国内展開を今回確認できず |
リージスの2026年6月期の全店売上はUS$1,066.3 millionであり、連結売上US$224.5 millionとは別の指標である。全店売上は前年度のUS$1,104.9 millionを下回る一方、連結売上は増えた。直営・FCの構成が変わる企業を会計売上だけで市場シェア評価すると、需要の実態を読み違える。(リージス「2026年度第4四半期・通期決算発表(SEC提出8-K添付資料)」)
2026年7〜9月期(2027年6月期第1四半期)は、連結売上がUS$54.3 million(前年同期US$59.0 million)、全店売上がUS$265.6 million(同US$273.7 million)と、ともに前年同期を下回った。(リージス「2027年度第1四半期決算発表(SEC提出8-K添付資料)」)
日本企業の立ち位置と波及
QBの2026年6月期海外売上は54.94億円で、連結売上の20.2%に相当する(計算)。台湾やシンガポールの動きと、香港・米国の価格改定後の客数、新規展開国の立上げ費用では状況が異なる。日本式の工程設計は持ち出せても、採用、賃料、現地の価格許容度は国別に作り直す。(キュービーネットHD「2026年6月期 決算短信」、キュービーネットHD「2026年6月期 決算説明資料」)
今後2〜3年、独立店の自社顧客接点と予約・決済・会計をまとめるモデルが日本にも広がるとみられる。店舗運営の移植には資格、雇用、物件、接客期待の調整が必要であり、提携では日本語の履歴管理・データ移行・問い合わせ対応も検証する。
外部環境と制度の変化
2026年の重要な制度論点は、業務委託先との取引、インボイスの移行措置、訪問理美容の対象の明確化である。いずれも店舗数を直接増やす政策というより、誰に・どこで施術できるか、手取りと支払額がどう変わるかを左右する。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 税制 | 日本 | 免税事業者等からの仕入れに係る経過措置を見直し。控除割合70%へ | 2026年10月1日から2028年9月30日 | 大・向かい風を一部緩和。旧予定の50%を前提とした委託原価計画は再確認 | 国税庁「令和8年度税制改正特集」 |
| 税制 | 日本 | 上記割合は50%、その後30%へ段階移行 | 2028年10月1日、2030年10月1日 | 大・向かい風。一般課税の発注者は対象取引の負担変化を把握 | 国税庁「令和8年度税制改正特集」 |
| 税制 | 日本 | 条件を満たす個人事業者に3割特例 | 2027年分・2028年分の消費税申告 | 中・追い風。登録を契機に課税となった個人等が対象で、法人に一律適用されない | 国税庁「令和8年度税制改正特集」 |
| 取引・就業 | 日本 | フリーランス法に基づく取引条件明示、支払等の義務 | 2024年11月1日施行、2026年も適用継続 | 大・適正化は追い風、運用整備は負担 | 公正取引委員会「フリーランス法特設サイト」 |
| 提供場所 | 日本 | 出張理美容の対象に関する解釈・Q&Aを改定 | 2026年3月26日 | 大・追い風。個別判断と衛生管理を伴う訪問需要への対応 | 厚生労働省「出張理容・出張美容の対象について(改定)Q&A」 |
| 教育制度 | 日本 | 理容師・美容師の養成のあり方を中間取りまとめ | 2025年5月28日公表、個別の実施時期は別途確認 | 中・追い風。養成・実務との接続を改善する方向 | 厚生労働省「理容師及び美容師の養成のあり方等の見直しに係る中間とりまとめ」 |
| 税務デジタル化 | 英国 | 対象となる自営業・不動産収入が年£50,000超の個人等に電子記録・定期報告 | 2026年4月6日開始 | 中・ソフト提供者に追い風、独立店には対応負担 | 英国HMRC「Making Tax Digital for Income Tax」 |
業務委託モデルは契約名ではなく実態を見る
委託では報酬・業務内容・支払期日等の明示と、発注者に応じた義務を確認する。フリーランス法の適用と労働者性の判断は別問題であり、設備利用、施術受託、雇用を区別し、指揮命令等の実態に沿って整理する。(公正取引委員会「フリーランス法特設サイト」)
インボイスは「2026年10月から50%」という旧予定ではなく改正後の制度を使う。影響は課税方式・登録状況等で異なり、報酬の機械的な減額理由にはならない。売上税額の3割特例と仕入税額の70%控除も別制度である。(国税庁「令和8年度税制改正特集」)
訪問を広げるには、対象と実施条件を一緒に整える
2026年3月のQ&Aは、施設入所、疾病・障害、心理的な外出困難、一定の業務・勤務環境などについて対象の考え方を示している。仕事をしながら育児・介護を行い外出時間を確保しにくい場合も、個別事情によって対象となり得る。一方、通知の対象に含まれない場合は条例による規定が必要であり、誰でも自由に出張施術を受けられる全面解禁ではない。(厚生労働省「出張理容・出張美容の対象について(改定)Q&A」)
訪問は対象確認、衛生、移動、介助者との調整、体調による中止まで設計する。通えなくなった既存顧客への対応となるが、移動時間を無償扱いすると採算は悪化する。
環境対応は湯水・給湯電力・薬剤廃棄を施術数当たりで測り、衛生と仕上がりへの影響も確認する。節水設備や詰替えは保守・清掃・準備時間まで含む回収計画で選ぶ。
人材と生産性
美容師の従業者数が増えていても、各店が必要な技能・曜日・時間に働ける人を採れるとは限らない。人材不足の解決策は人数の確保に加え、育成した人が働き続けられる予約と勤務の設計にある。
2026年3月末の従業美容師は596,942人、従業理容師は190,964人である。美容所1施設当たりの従業美容師は2.12人、理容所1施設当たりの従業理容師は1.80人となる(計算)。これは常勤換算でも勤務時間でもなく、少人数運営の大きさを把握する参考値である。(厚生労働省「美容業の概要」、厚生労働省「理容業の概要」、厚生労働省「令和7年度衛生行政報告例・生活衛生関係」)
関連職種の求人倍率3.06倍は理美容師だけの値ではないが、人数の存在と採用の容易さが別であることを示す。独り立ちしたスタイリスト、専門技能、店長・教育担当のどこが不足するかを分けて見る。(厚生労働省「一般職業紹介状況(令和8年9月分)参考統計表」)
賃金は雇用者と独立事業者を混ぜない
平均年収386万4,200円は、2025年賃金構造基本統計調査の中分類「洗濯・理容・美容・浴場業」に基づく計算である。ヘアサロン専業の平均ではなく、企業規模10人以上の一般労働者を対象とするため、個人店の店主所得や業務委託美容師の手取りを表さない。委託報酬と比較する場合は、社会保険、材料・場所代、有給休暇、非施術時間等の負担を調整する。(厚生労働省「令和7年賃金構造基本統計調査・一般労働者・産業中分類 第1表」)
QBでは2026年6月期に人材投資等が利益に影響した。採用・教育費の成果は採用数だけでなく、育成後の定着と、賃金支払時間当たりの粗利で検証する。(キュービーネットHD「2026年6月期 決算説明資料」)
比較可能な生産性指標を選ぶ
日本の理美容全体について、同一範囲・同一年の付加価値額と従業者数による最新の国際比較値は、確認した資料では確認できない。2025年度の市場推計を2021年の経済センサス人数で割り、最新の労働生産性と表示することはしない。フランスのUNEC・HAIRNETは2025年に稼働者1人1日当たり税込売上€277、前年比6.5%増というパネル指標を示すが、これは付加価値生産性ではなく、日本の年収とも比較できない。(UNEC・HAIRNET「Baromètre、2025年総括」)
予約を詰めすぎれば教育・休息が失われるため、稼働率と定着率を同時に評価する。養成の中間取りまとめにも沿って、学校で学ぶ領域と入社後の実務教育の接続を見直す。(厚生労働省「理容師及び美容師の養成のあり方等の見直しに係る中間とりまとめ」)
2030年に向けたシナリオ
2030年を左右する不確実性は、「顧客が年間の来店頻度を維持できるか」と「技能を持つ人の稼働時間を確保できるか」である。以下は、分析にもとづく条件付きシナリオであり、市場規模の数値予測や発生確率ではない。
| シナリオ | 二つの軸の状態 | 2030年の業界像 | 起きる条件・可能性の見立て |
|---|---|---|---|
| 継続利用を軸にした安定化 | 頻度は維持・回復、技能時間も確保 | 単価を上げる専門店と、短時間・明瞭価格の業態が共存。既存店の改善が利益に結び付く | 家計負担の緩和と定着改善が条件。両方の実現が必要であり楽観を置かない |
| 人材制約を伴う再編 | 頻度は維持、技能時間は不足 | 良い人材を保持する事業者に需要が集中。店の譲渡やFC化、地域内の店舗集約が進む | 顧客はいるが予約を受けられない店が増える場合。現在の求人状況から有力な管理上の想定 |
| 頻度低下と地域の供給縮小 | 頻度は低下、技能時間の配置も悪化 | 値引きによる奪い合いと閉店が並存。一部地域では利用可能な店が遠くなる | 家計の節約が長期化し、後継者・人材が確保できない場合。下振れ対応として備える |
安定化でも店舗が一律に増えるとは限らず、得意な施術と予約を合わせる企業が利益を得ると考えられる。人材制約下では、顧客基盤に加え教育・勤務設計を備える運営主体に価値が生じる。
下振れ時に新規割引だけで客数を埋めると、既存客への値上げと販促費増が同時に起こり得る。空き時間のメニュー、配置、店舗統合を見直す。供給不足地域と店舗密集地域に、同じ減少率を適用してはならない。
先行指標と確認先
| 指標 | 確認する統計・発表 | 何の兆候を見るか |
|---|---|---|
| 利用率・年間利用回数 | リクルート「美容センサス」の同一定義系列 | 値上げ後に頻度が落ちているか。単価上昇だけで回復と判定しない(リクルート「美容センサス2026年上期」) |
| 美容所・理容所、従業理美容師 | 厚生労働省「衛生行政報告例」 | 施設と人材が同じ方向に動くか。地域別にも確認(厚生労働省「令和7年度衛生行政報告例・生活衛生関係」、厚生労働省「美容業の概要」、厚生労働省「理容業の概要」) |
| 関連職種の求人倍率 | 厚生労働省「一般職業紹介状況」 | 採用需給の方向。ただし理美容以外を含む(厚生労働省「一般職業紹介状況(令和8年9月分)参考統計表」) |
| 既存店売上・客数・単価、採用・教育費 | 各上場企業の月次・決算資料 | 成長が価格・数量・買収のどれによるか(キュービーネットHD「2026年6月期 決算説明資料」、AB&Company「2026年10月期 第3四半期決算説明資料」) |
| 委託取引の税負担と登録状況 | 国税庁の制度更新と自社取引先台帳 | 2028年・2030年の段階移行が委託原価にどう影響するか(国税庁「令和8年度税制改正特集」) |
来店周期と予約を断った件数を毎月確認し、売上減が需要不足か人員不足かを判別する。この二つで打ち手は逆になる。
経営・企画部門への示唆
理美容の経営判断の単位は、店の数ではなく「技能者1人の稼働時間×顧客の来店周期」である。2021年の経済センサスでは、従業者4人以下の事業所が理容の95.7%、美容の87.5%を占め、美容業の事業所の50.1%は従業者1人であった(計算)。施設数の増加は、主に少人数の店が増えたことを示すにすぎない。(総務省・経済産業省「令和3年経済センサス‐活動調査・事業所に関する集計 第5-1表」)
立場別の戦略の選択肢
| 立場 | 戦略の選択肢 | 判断の目安 |
|---|---|---|
| 大手 | ①低価格カットは、価格改定より来店頻度の維持に投資する。QBは割引制度を全年齢に広げて国内の来店客数を前年より増やしたが、採用拡大と新店の費用で国内セグメント利益は15.29億円から14.37億円に減った ②海外は、価格改定後の客数回復を国別に確かめてから出店を積み増す ③買収は、店舗と一緒に担当者と顧客記録を引き継げる契約にする(キュービーネットHD「2026年6月期 決算短信」、同「決算説明資料」) | 割引で短くなった来店間隔の効果が、人件費・教育費の増加を上回るか。香港・米国のように価格改定後の失客から回復しにくい国で、出店を止める基準を先に決めているか |
| 中堅・中小 | ①改装・閉店・業務委託型への転換を、店舗ごとに選ぶ。田谷は2026年3月期にフリーランス美容室を1店出し、直営6店を改装、3店を閉鎖し、減損損失1.65億円を計上した。2026年4〜9月には他社の5店を譲り受けたが、中間期は営業損失1.06億円であった ②値上げはメニュー単価だけでなく、来店周期と予約枠の設計と一体で行う(田谷「2026年3月期 決算短信」、田谷「2027年3月期 第2四半期(中間期)決算短信」) | 店主・店長の報酬を引いた後の店舗利益。譲り受けた店の担当者と顧客が1年後も残っているか。業務委託先のインボイス登録状況を確かめ、未登録先からの仕入れの控除割合が2028年9月まで70%、その後50%に下がる影響を委託原価に織り込んでいるか |
| 新規参入を考える企業 | ①訪問理美容の運営:2026年3月のQ&Aで対象の考え方が示された施設・在宅向けに、対象確認、衛生手順、日程調整を担う ②1〜2人の店向けに、予約・決済・顧客管理を一体で提供する。海外ではPhorestが自社アプリ、予約、在庫、EC、決済を統合し、DaySmartは2026年3月に英国のサロン向けSlickを買収した(フォレスト「About Phorest」、パルテノン・キャピタル「DaySmart Acquires UK Salon Platform Slick」) | 従業者1人の店が、月額費と設定作業を負担できる価格か。予約サイトに蓄積した顧客履歴を移せるか。訪問の移動時間を料金に含めても採算が合うか |
通説と異なる見方
「美容は伸び、理容は縮む」は施設数の話であり、2026年の消費の動きは逆である。 2021〜2025年度に美容所は6.6%増え、理容所は7.3%減った。一方、2026年の消費者調査による推計では、美容室市場は5.9%減り、理容室市場は0.7%増えた。理容室の男性利用率は2.2ポイント下がったが、年間利用回数は1.4%、1回当たり利用金額は4.1%増えた。調査対象は人口20万人以上の都市に住む15〜69歳であり全国の売上ではないが、分析では、理容は店が減って残る店に需要が集まり、美容は店が増えて需要を分け合っている。理容では閉店する店の顧客の受け皿づくり、美容では新規出店より既存店の稼働率が投資判断の軸になる。(厚生労働省「令和7年度衛生行政報告例・生活衛生関係」、リクルート「美容センサス2026年上期」、同「理容室編」)
「人手不足の業種では値上げが通る」とは限らない。 関連職種の有効求人倍率は3.06倍だが、2026年9月の消費者物価指数では、理美容サービスは前年同月比1.2%の上昇にとどまり、総合の2.1%、一般外食の4.9%を下回った。分析では、賃上げの原資は価格よりも、空き枠、予約の断り、施術時間の見込み違いを減らし、1人当たりの施術数を増やすことから作る方が確実である。(総務省「2025年基準消費者物価指数 2026年9月 第5表」、厚生労働省「一般職業紹介状況(令和8年9月分)参考統計表」)
「本部の増益は店舗の需要回復を示す」とは限らない。 AB&Companyの2026年10月期第3四半期累計は営業利益が57.7%増えたが、既存店売上高は前年並みで推移した。増益の主因は前期の美容室運営会社3社の買収と、店舗資産の耐用年数見直しによる減価償却費2.17億円の減少である。リージスも2026年6月期は直営サロン事業の取得で連結売上が6.8%増えた一方、加盟店を含む全店売上は前年を下回った。買収・FC化の評価は、本部の損益ではなく既存店の客数と担当者の定着で行う。(AB&Company「2026年10月期 第3四半期決算説明資料」、リージス「2026年度第4四半期・通期決算発表(SEC提出8-K添付資料)」)
公開情報ではわからないこと
- 予約サイト経由の新規客が利益になるか。 HOT PEPPER Beauty経由の2024年度取扱額は1.1兆円で、運営会社が推計する国内美容業界の総売上2.7兆円の約4割にあたる(計算、ヘア以外を含む)。しかし店舗別の媒体費、クーポン値引き、2回目以降の来店率は公表されていない。複数店舗の予約台帳と会計データで初回客を媒体別に追い、6か月後・12か月後の再来店率と、値引き・媒体費を引いた粗利を測る。(リクルートHD「マーケティング・マッチング・テクノロジー事業について」)
- 1人の店や業務委託で働く理美容師の実態。 面貸し・業務委託で働く人の数、報酬率、インボイス登録の有無は、衛生行政報告例にも経済センサスにもない。業務委託型サロンの運営会社と委託美容師への聞き取り・アンケートで、報酬率、材料・場所代、登録の有無、社会保険の加入を確かめる。
- 来店が途絶えた理由。 値上げ、予約の取りにくさ、担当者の退職、家庭の事情のどれが原因かは、来店中の顧客への満足度調査では分からない。来店が途絶えた顧客への電話・メッセージ調査と、予約を断った件数の記録を突き合わせる。
- 提携・買収で引き継げるもの。 担当者別の売上集中、顧客記録を買収後も使える同意の有無、予約サイト上の顧客データの移行可否、業務委託契約と賃貸借の承継条件は、決算資料では分からない。買収前に担当者との面談、予約・会計データの抽出テスト、契約書の確認を現地で行う。
- 訪問理美容の需要量。 対象の考え方は示されたが、自治体ごとの条例・運用と対象者数は公表されていない。都道府県等の生活衛生担当と介護施設への聞き取りで、対象の確認方法と施術の頻度を確かめる。
出典
本稿は官公庁の原表・公表資料、企業の原開示、調査主体自身の発表を中心に作成した。日付のないページは確認日を示し、資料の対象期間と公表日を区別している。
- 矢野経済研究所「理美容サロン市場に関する調査を実施(2026年)」(2026年8月6日)
- 厚生労働省「令和7年度衛生行政報告例・生活衛生関係」(2026年10月27日)
- 総務省・経済産業省「令和3年経済センサス‐活動調査・事業所に関する集計 第5-1表」(2023年6月27日)
- 厚生労働省「一般職業紹介状況(令和8年9月分)参考統計表」(2026年10月30日)
- キュービーネットHD「2026年6月期 決算短信」(2026年8月13日)
- 厚生労働省「出張理容・出張美容の対象について(改定)Q&A」(2026年3月26日)
- 国税庁「令和8年度税制改正特集」(2026年、2026年11月7日確認)
- フレッシャ「Fresha AI Concierge」発表(2026年5月18日、5月19日更新)
- リクルートHD「マーケティング・マッチング・テクノロジー事業について」(2026年2月9日)
- MIT「A robot that can help you untangle your hair」(2021年5月5日)
- 厚生労働省「令和7年賃金構造基本統計調査・一般労働者・産業中分類 第1表」(2026年3月24日)
- AB&Company「2025年10月期 決算短信」(2025年12月15日)
- 田谷「2026年3月期 決算短信」(2026年4月30日)
- 田谷「2027年3月期 第2四半期(中間期)決算短信」(2026年10月30日)
- 厚生労働省「美容業の概要」(公表日記載なし、2026年11月7日確認)
- 厚生労働省「理容業の概要」(公表日記載なし、2026年11月7日確認)
- パーフェクト「バーチャルヘアスタイル」(公表日記載なし、2026年11月7日確認)
- ミルボン「Smart Salon」(公表日記載なし、2026年11月7日確認)
- デジタルサロン協会「fifth×ミルボンと人気美容師5名の知見をAIで拡張」(2026年4月17日)
- タカラベルモント「ECILA」(公表日記載なし、2026年11月7日確認)
- リクルート「美容センサス2026年上期」(2026年6月25日)
- リクルート「美容センサス2026年上期 理容室編」(2026年6月25日)
- QB HOUSE「サービスのご案内」(公表日記載なし、2026年11月7日確認)
- AB&Company「2026年10月期 第3四半期決算説明資料」(2026年9月14日)
- 米国労働統計局「Barbers, Hairstylists, and Cosmetologists」(2026年版、2026年11月7日確認)
- フランス全国理美容企業連合UNEC「Chiffres clés 2024」(2025年11月19日)
- リージス「2026年度第4四半期・通期決算発表(SEC提出8-K添付資料)」(2026年9月1日)
- リージス「2027年度第1四半期決算発表(SEC提出8-K添付資料)」(2026年11月5日)
- グレートクリップス「Company Overview」(公表日記載なし、2026年11月7日確認)
- プロヴァリアンス「2023年業績とインド展開計画」(2024年2月19日)
- フォレスト「About Phorest」(公表日記載なし、2026年11月7日確認)
- パルテノン・キャピタル「DaySmart Acquires UK Salon Platform Slick」(2026年3月31日)
- キュービーネットHD「2026年6月期 決算説明資料」(2026年8月13日)
- 公正取引委員会「フリーランス法特設サイト」(公表日記載なし、2026年11月7日確認)
- 厚生労働省「理容師及び美容師の養成のあり方等の見直しに係る中間とりまとめ」(2025年5月28日)
- 英国HMRC「Making Tax Digital for Income Tax」(2020年2月10日、2026年8月24日更新)
- UNEC・HAIRNET「Baromètre、2025年総括」(2026年1月30日)
- 総務省「2025年基準消費者物価指数 2026年9月 第5表」(2026年9月分、2026年11月7日確認)
この業界の図解【194種類で分析】を、note の有料記事で公開しています。
