エグゼクティブサマリー
この業界をひと言で表すと、視力補正という必需需要を、用途別の商品と継続支援によって収益化する産業である。2026年11月時点では、JINS・Zoff・眼鏡市場の競争に、コンタクトの継続購入、近視管理製品、海外の垂直統合企業の動きが重なっている。
要点
- 市場は一つの総額で扱えない。 国内コンタクトレンズ出荷額は2025年3,160億円、前年比0.22%増(計算)であるが、調査対象は40社から35社へ減少している。眼鏡の小売市場とは取引段階が異なり、単純合算も同じ企業群の成長率としての解釈もできない。(日本コンタクトレンズ協会「マーケットサイズ」)
- 規模拡大と利益成長は別である。 JINSの2026年8月期売上は1,112.20億円であるが、粗利益率78.4%に対し営業利益率は10.3%である。インターメスティックの2026年上期増収には買収先の連結開始が含まれ、各社比較には国内・海外、商品範囲、連結時期の調整が必要となる。(ジンズホールディングス「2026年8月期 決算短信」/インターメスティック「2026年12月期 第2四半期決算短信」)
- 海外企業との競争は販売網と承認製品の組み合わせで進む。 フレーム・レンズ・小売を束ねるエシロールルックスオティカと、コンタクト専業領域を持つ医療機器企業では競争力の源泉が違う。日本企業には店舗運営の海外展開と、製品・医療連携の国際提携という異なる選択肢がある。(エシロールルックスオティカ「Q4/FY 2025 Results」/CooperCompanies「Fourth Quarter and Full Year 2025 Results」)
- 制度が新しい需要の取り込み方を決める。 2026年2月には「近視の視力補正及び進行抑制」を使用目的とし、小児から使えるコンタクトレンズが国内発売された。売場での一般的な商品提案と、承認範囲に沿った医師の判断・使用指導を区別することが前提である。(クーパービジョン「マイサイト ワンデー国内発売」/PMDA「マイサイト ワンデー審査報告書・審議結果報告書」)
- AIは接客、加工、商品で分けて評価する。 生成AI接客と加工ロボットには国内事例があるが、自動化装置の導入だけで自律的なフィジカルAIや人員削減の実現とは言えない。AIグラスも設定・修理対応を含めた採算が必要となる。(ジンズ「『JINS AI』新機能『レンズ診断』」/インターメスティック「Zoff SHIBUHARA店・レンズ自動加工機ロボット導入」/Meta「Meta Glassesを8月26日より日本で販売開始」)
経営・企画部門への示唆
- 値下げより総額設計を優先する。粗利益率が8割近くても営業利益率は1割前後で、累進レンズ・調整・作り直しまで含む顧客単位の利益を測らないと、値下げが店舗サービスを削る結果になる。
- 買収は店舗数でなく顧客の引き継ぎで評価する。累進・コンタクト顧客を得ても粗利益率は下がり得るため、統合後にコンタクト顧客がメガネも買うか、販売管理者や技能士が残るかを事前に確かめる。
- 近視管理製品や度付き対応のAIグラスは店舗単独では取り込めない。眼科の処方・指導やメーカー保証との役割分担を先に決め、測定・加工・調整を有料サービスとして設計した企業が継続需要を得る。
業界データまとめ
メガネの小売額とコンタクトレンズの出荷額を分けて把握することが、戦略判断の出発点である。以下は2026年11月7日時点で確認できた実績であり、統計の対象範囲が異なる値の足し算や、過去の予測の実績扱いは避ける。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 国内コンタクトレンズ出荷額 3,160億円(協会正会員の製造販売・卸売出荷、ケア用品除外)。別系列の国内アイウエア小売市場 4,918億円(矢野経済研究所推計、メガネ・サングラス等、コンタクトレンズ除外) | コンタクト:2025年/アイウエア:2022年 | 日本コンタクトレンズ協会「マーケットサイズ」 矢野経済研究所「国内アイウエア小売市場に関する調査を実施(2023年)」 |
| 市場の伸び | コンタクトレンズ出荷額:前年比 +0.22%(計算:3,160÷3,153−1)。ただし調査対象が40社から35社へ減少。アイウエア小売:前年比 +3.1%(公表推計) | コンタクト:2025年/アイウエア:2022年 | 日本コンタクトレンズ協会「マーケットサイズ」 矢野経済研究所「国内アイウエア小売市場に関する調査を実施(2023年)」 |
| 事業者数 | 18,142事業所。小分類608「写真機・時計・眼鏡小売業」の事業所数。写真機・時計を含み、製造業や別分類の販売店は含まないため、対象業界の総事業者数ではない | 2021年6月1日現在 | 総務省・経済産業省「令和3年経済センサス‐活動調査 結果の概要〈卸売業、小売業〉」 |
| 従業者数 | 70,952人。小分類608「写真機・時計・眼鏡小売業」。個人業主・無給家族従業者・有給役員・常用雇用者の合計、臨時雇用者を除く | 2021年6月1日現在 | 総務省・経済産業省「令和3年経済センサス‐活動調査 結果の概要〈卸売業、小売業〉」 |
| 平均年収 | 424.23万円(計算)。中分類60「その他の小売業」、一般労働者・男女計・企業規模計10人以上。月額30.20万円×12+年間賞与等61.83万円。眼鏡小売以外を広く含む代理指標 | 2025年調査 | 厚生労働省「令和7年賃金構造基本統計調査 一般労働者・産業中分類 第1表」 |
| 上位3社の売上高 | メニコン 1,165.23億円(ビジョンケア事業)/ジンズHD 1,112.20億円(連結、国内847.07億円・海外265.12億円)/インターメスティック 501.51億円(連結)。本稿の主要上場3社であり、市場占有率順位ではない | メニコン:2026年3月期/ジンズHD:2026年8月期/インターメスティック:2025年12月期 | メニコン「2026年3月期 決算短信」 ジンズホールディングス「2026年8月期 決算短信」 インターメスティック「2025年12月期 決算短信」 |
| コンタクトレンズ用ケア用品出荷額 | 323億円(前年比+0.62%、計算)。コンタクトレンズ本体と合わせた協会調査額は3,483億円。調査対象社数の変更あり | 2025年 | 日本コンタクトレンズ協会「マーケットサイズ」 |
| 裸眼視力1.0未満の児童生徒割合 | 小学校 36.07%/中学校 59.35%/高等学校 71.51%。近視の診断率や矯正具の購入率とは異なる | 2025年度 | 文部科学省「令和7年度学校保健統計」 |
| 眼鏡作製技能士の年度合格者数 | 1,042人(1級173人・2級869人)。資格保有者の累計や現役就業者数ではない | 2026年度、2026年10月15日発表 | 日本眼鏡技術者協会「2026年度 国家検定資格『眼鏡作製技能士』合格発表」 |
市場規模の2系列は取引段階も年次も異なり、合計を「国内市場」と呼ぶことはできない。コンタクトレンズ専業の販売許可件数を分離した全国値は確認できないため、事業所数は、他の医療機器を含む許可総数ではなく、範囲を明示した経済センサスによる。2026年9月の消費者物価指数は前年同月比で眼鏡4.1%、コンタクトレンズ1.5%上昇した(総務省「2025年基準消費者物価指数 2026年9月分 第5表」)。眼鏡小売の2025〜2026年総額と業界に限定した有効求人倍率は、確認した資料では確定できない。
AI・フィジカルAIの影響と経営の打ち手
短期の収益効果は、フレーム・レンズ選びの説明と加工待ちの削減にあり、医療判断を機械へ移すことではない。2026年には生成AI接客、店頭加工ロボット、AIグラスの国内販売が並行して進み、販売員の支援、現場の自動化、取扱商品の変化を別々に評価する。
影響の全体像
本稿のバリューチェーンは、①企画・設計、②部材調達・製造・品質保証、③受発注・物流、④集客・商品選択、⑤測定・加工・フィッティング、⑥継続購入・アフターケア、の6工程で整理する。コンタクトレンズでは⑤に眼科での検査・処方という独立した医療行為が接続し、小売店の加工工程とは区別される。以下の普及時期は、2026年11月を起点とする公開情報からの分析であり、企業の導入計画ではない。
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| ①企画・設計 | 対話・画像から用途や選好を把握し商品企画へ戻す | 生成AI・AIエージェント | 構想段階 | 3〜5年 | ジンズ「『JINS AI』新機能『レンズ診断』」。接客実用化を起点とする企画連携は分析上の想定 |
| ②部材調達・製造・品質保証 | レンズ表面の異常検出と判定を自動化 | データ・IoT | 実用(導入事例あり) | 2年以内 | SCHNEIDER「Measuring/CSI modulo ONE」。機械学習による検査を含む。自律的な再加工制御までは確認していない |
| ③受発注・物流 | 加工機へのレンズ自動搬送で機械間の手渡しを減らす | データ・IoT | 実用(導入事例あり) | 2年以内 | ニデック「オートエッジングシステム AES-1500」。既存の自動搬送・加工連携 |
| ④集客・商品選択 | 顔画像・使用目的に合わせ、フレームやレンズ候補を説明 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | ジンズ「『JINS AI』新機能『レンズ診断』」。銀座店への本格導入 |
| ⑤測定・加工・フィッティング | 形状・加工状態を認識して動作を補正する加工ロボット | フィジカルAI | 構想段階 | 3〜5年 | インターメスティック「Zoff SHIBUHARA店・レンズ自動加工機ロボット導入」/ニデック「オートエッジングシステム AES-1500」。加工ロボットは実用、AIによる自律補正は未確認 |
| ⑥継続購入・アフターケア | 問い合わせの一次応答と説明文生成を支援 | 生成AI・AIエージェント | 構想段階 | 2年以内 | ジンズ「自社開発生成AI『JINS AI』実証実験を本格化」。商品選択支援の実証を根拠とする応用見通し |
この表の「構想段階」は、関連技術が存在しないという意味ではなく、記載した一連の業務で導入を確認できないという意味である。自動加工機を搭載しただけでフィジカルAI導入と呼ぶことは避ける。眼鏡は個人ごとに形状や度数が異なり、顔に接触する最終調整には安全性と装用感の確認が必要なため、店舗全体の自律化より限定工程の自動化が先行する。
業務はどう変わるか
第一に、商品説明が「店員への質問待ち」から「候補を絞ってからの専門相談」へ変わる。 JINSは2025年6月に画像入力・多言語対応の対話型接客を10店舗で実証していたが、2026年3月には「レンズ診断」を追加し、銀座店で本格導入すると公表した。顧客の目的と商品仕様を結び付ける部分は導入済みであり、スタッフは装用条件の聞き取りや候補間の違いの確認へ時間を振り向けられる。ただし商品選択上の「診断」は医学的診断ではなく、処方度数や眼疾患の判断まで任せられることを意味しない。(ジンズ「自社開発生成AI『JINS AI』実証実験を本格化」/ジンズ「『JINS AI』新機能『レンズ診断』」)
同社が公表した「疑問解消率98%超」は提供企業の公表値であり、第三者による医学的正確性の評価や、人員削減率ではない。導入企業が確認すべき成果は、利用件数だけでなく、購入完了率、接客時間、再説明率、作り直し率を同時に見た店舗収益である。高額レンズの提案が増えても返品や説明不足が増えれば、粗利益の改善にはつながらない。(ジンズ「『JINS AI』新機能『レンズ診断』」)
第二に、レンズ加工は「作業者が機械間を移動する業務」から「例外処理と品質確認」へ寄る。 Zoffは2026年5月29日開業のSHIBUHARA店に自動レンズ加工機ロボットを導入すると公表している。ニデックもレンズ集中加工向けの自動搬送・加工システムを提供しているが、両者の公表資料からAIによる動作学習の有無は確認できない。現時点で確実に言えるのはロボット化・自動化の進展であり、メーカー横断の自律補正や人へのフィッティングは将来仮説である。(インターメスティック「Zoff SHIBUHARA店・レンズ自動加工機ロボット導入」/ニデック「オートエッジングシステム AES-1500」)
加工装置の投資回収は、削減した作業時間から、段取り替え、保守、停止時対応、再加工を差し引いて評価する。低稼働店舗では集中加工の方が合理的な場合があり、即日受け渡しを武器にする店舗では店内加工の価値が高まる。まず繁忙店で加工待ちとスタッフ拘束時間を実測し、店舗単位と地域共同ラボ単位の両案を比較すべきと考えられる。
第三に、検品は「熟練者が全数を目視する業務」から「機械の判定根拠と例外を管理する業務」へ変わる。 ドイツのSCHNEIDERはレンズ表面を走査し、人工知能で欠陥を特徴付け・評価する全自動外観検査装置を公表している。実用化された画像検査であるが、日本での個別採用先、歩留まり改善率、作業削減率は確認できない。コンタクトレンズに転用する場合も、滅菌、異物、寸法、封止状態など製品ごとの品質要件を満たす検証が別途必要である。(SCHNEIDER「Measuring/CSI modulo ONE」)
第四に、眼鏡店の取扱商品が、光学部材から電子機器を含む製品へ広がる。 Metaとエシロールルックスオティカは2026年5月21日にRay-Ban Meta・Oakley Metaを日本で発売し、同年8月にはMeta Glassesも投入した。後者は税込50,600円から、度付きレンズにも対応すると公表している。これはAIを利用した商品の実用化であり、装着して情報を取得するだけでは、自律的に機械が動作するフィジカルAIには該当しない。(Meta「Ray-Ban Meta (Gen 2) and Oakley Meta Launch in Japan」/Meta「Meta Glassesを8月26日より日本で販売開始」)
小売側には、レンズ加工の適合条件に加え、初期設定、電池・故障、ソフトウェア更新、撮影や録音の説明が発生する。売り切りの粗利益が増えてもサポート時間を価格へ織り込めなければ、従来品より採算が悪化する可能性がある。メーカーが利用者アカウントを握る商品では、小売の顧客関係を修理・調整・買い替え支援にどう残すかが課題となる。
AI・ロボットの主要プレイヤー
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| ジンズ | 日本 | JINS AI | 画像・対話によるフレーム選択、レンズ提案 | 展開済み。2026年銀座店本格導入(ジンズ「『JINS AI』新機能『レンズ診断』」) |
| インターメスティック/Zoff | 日本 | 店内自動レンズ加工ロボット | 加工の自動化と工程の可視化。AI自律制御の公表確認なし | 展開済み。SHIBUHARA店(インターメスティック「Zoff SHIBUHARA店・レンズ自動加工機ロボット導入」) |
| ニデック | 日本 | AES-1500 | 集中加工ラボでの自動搬送・加工。従来型自動化も含む比較対象 | 展開済み。国内向け製品提供(ニデック「オートエッジングシステム AES-1500」) |
| Meta | 米国 | Meta AI搭載グラス | 音声対話等を備える眼鏡型端末 | 展開済み。2026年5月国内発売(Meta「Ray-Ban Meta (Gen 2) and Oakley Meta Launch in Japan」) |
| エシロールルックスオティカ | フランス | Ray-Ban Meta、Oakley Meta | フレーム・レンズ・ブランド・販売網を電子機器と組み合わせる | 展開済み。Metaとの共同発売(Meta「Ray-Ban Meta (Gen 2) and Oakley Meta Launch in Japan」) |
人材・収益・競争への影響
減少しやすいのは定型的な商品説明、注文転記、機械間の搬送である。一方、加工条件の例外判定、説明内容の監修、品質記録の管理、電子機器のアフターサービスは増えると考えられる。視力測定やフィッティングの仕事は、測定値を入力する作業から、生活上の見え方を確認して調整する仕事へ重点が移る。
競争上の焦点は、顔画像だけでなく、商品仕様、在庫、装用履歴、作り直し理由を結び付けられるかである。受診情報を扱う場合は、単なる購買履歴と同じアクセス権で共有せず、利用目的・必要範囲・保存期間を設計する。臨床適用を判断する医師、製品品質を担う製造販売業者、販売時説明を担う販売店の責任は、システム導入後も区分する。(厚生労働省「コンタクトレンズの販売時における取扱いについて」/PMDA「マイサイト ワンデー審査報告書・審議結果報告書」)
経営者が実施すべき対策
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | 度数決定・受診案内・商品提案の回答範囲を分離する | 共通 | 直ちに | 不適切な医療判断の防止 | 承認内容・説明文・有人移管条件の台帳 |
| 高 | 接客支援を遠近両用・調光等の説明に限定して試行する | 共通 | 6か月以内 | 説明待ちの短縮と適合する商品の選択 | レンズ仕様、価格、保証条件の更新責任者 |
| 高 | 加工待ち時間と再加工理由を機械別に記録する | 大手 | 6か月以内 | ロボット投資対象店の選別 | 時刻記録、保守費、代替加工先の把握 |
| 高 | コンタクトの処方・製品コード・左右度数の照合を優先する | 共通 | 1年以内 | 誤発送や問い合わせの抑制 | 販売管理者の確認手順、例外処理 |
| 中 | AIグラスの設定・修理・度付き交換の工数を価格へ織り込む | 共通 | 1年以内 | サポート込み採算の確保 | メーカー保証境界、研修、受付記録 |
| 中 | 地域共同ラボと店内加工の費用を比較する | 中堅・中小 | 1〜2年 | 低稼働設備の回避 | 配送時間、緊急対応、品質基準の共通化 |
| 中 | 良品・不良品の教師データと判定変更履歴を管理する | 大手 | 1〜2年 | 検査の再現性と監査対応 | 品種別評価、誤判定検証、工程変更手順 |
よくある失敗は、回答率を安全性の保証と読み替えること、ロボット設置をそのまま人員削減効果と数えること、電子機器の返品・設定支援を既存メガネと同じ原価で扱うことである。いずれも、売上だけでなく例外対応まで含めた顧客単位・店舗単位の採算を記録すれば、早期に発見しやすい。
業界の定義と市場構造
この業界は、同じ「見る」を支える製品を扱いながら、買い替え型のメガネと、反復購入型のコンタクトレンズで収益の作り方が異なる。日本では製造小売がメガネの価格と購入体験を変え、コンタクトでは製造販売承認・品質保証・医療機関との接点が参入条件を形成している。
対象範囲と市場の分け方
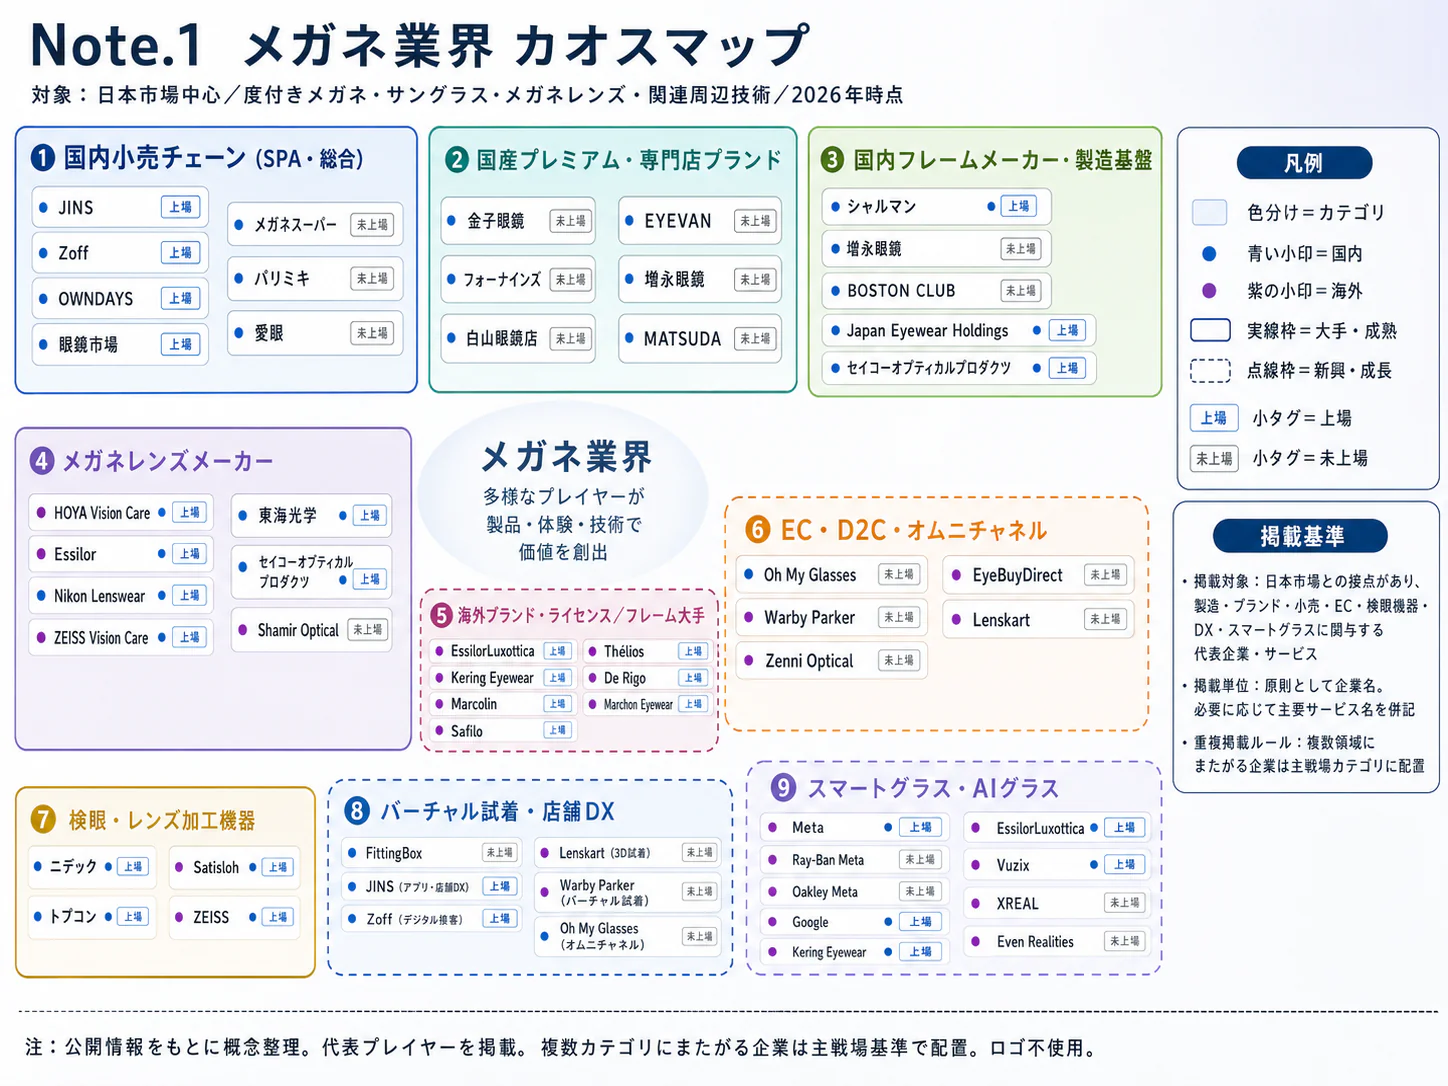
対象は、視力補正用メガネ、フレーム、眼鏡レンズ、サングラス、既製老眼鏡、および視力補正用・非視力補正用コンタクトレンズ、関連ケア用品の製造・卸売・小売である。JINS、Zoff、眼鏡市場を小売比較の中心に据える。眼内レンズ、眼科手術、眼科診療報酬、点眼薬、補聴器は主市場から除外し、企業開示に混在する場合は区別する。
コンタクトレンズは高度管理医療機器であり、度の入っていないカラーコンタクトも同じ規制対象である。販売許可と管理者配置を必要とする点で、フレームやサングラスだけの販売とは事業設計が違う。眼科と販売店が近接していても診療と物販の事業は別であり、店舗数を眼科医療の供給量として数えることはできない。(厚生労働省「薬機法 第39条」/厚生労働省「おしゃれ用カラーコンタクトレンズについて」)
| 市場・製品 | 確認できる規模・推移 | 取引構造と注意点 |
|---|---|---|
| 国内アイウエア小売 | 2021年4,768億円、2022年4,918億円。矢野経済研究所推計 | フレーム・レンズ・サングラス等の小売段階。2026年の実績ではない(矢野経済研究所「国内アイウエア小売市場に関する調査を実施(2023年)」) |
| 国内コンタクトレンズ | 2021年2,570億円、2023年3,018億円、2025年3,160億円 | 協会会員の出荷額。対象社数が変動し、同一企業群の成長率ではない(日本コンタクトレンズ協会「マーケットサイズ」) |
| 国内ケア用品 | 2021年309億円、2023年322億円、2025年323億円 | レンズ本体とは別集計。ケア不要の1日使い捨てと、ケアを伴う再使用型で需要が異なる(日本コンタクトレンズ協会「マーケットサイズ」/日本コンタクトレンズ協会「コンタクトレンズについて」) |
メガネの小売総額は、発表元が直接公開した資料で確認できた実績推計による。2023年の5,048億円は同資料での「見込み」であり、本稿の実績表には含まない。日本全体の2025〜2026年市場規模を、主要企業の増収率を掛けて延長することも、本稿では対象外とする。(矢野経済研究所「国内アイウエア小売市場に関する調査を実施(2023年)」)
過去5年の構造変化
需要面では、外出再開がサングラス等の用途需要を戻し、遠近両用や調光などの選択肢が客単価を変える方向に働いている。供給面では、標準化した商品と広い店舗網を持つ企業が、価格だけでなく選択肢のわかりやすさ、納期、保証を競う。矢野経済研究所の2023年調査は外出回復や複数保有を市場回復の要因として挙げ、Zoffの2025年決算説明では有料レンズ購買率の上昇が粗利益率改善の一因とされている。(矢野経済研究所「国内アイウエア小売市場に関する調査を実施(2023年)」/インターメスティック「2025年12月期 通期決算説明資料・訂正版」)
コンタクトでは、装用者数の増加だけでなく、交換頻度、乱視・遠近両用等の商品構成、販売経路が売上を左右する。メニコンの2026年3月期は1DAY売上高が338.09億円、前期比9.3%増である一方、オルソケラトロジー関連は145.39億円、同2.4%減であった。需要を「近視増加」という一つの説明で捉えると、製品ごとの成長差と設備投資の回収条件を見誤る。(メニコン「2026年3月期 決算説明資料」)
顧客と需要の特性
購買の決め手は、メガネでは用途と装用後の納得感、コンタクトでは適合性を前提とした継続費用と購入の利便性である。同じ顧客が両方を使うため、カテゴリー間の取り合いだけでなく、生活場面ごとの併用需要を捉える。
| 顧客層 | 購買の決め手 | 経営上の確認事項 |
|---|---|---|
| 子どもと保護者 | 適切な矯正、掛け心地、破損時対応、受診との連携 | 利用者と支払者が違う。成長に伴う調整・買い替えを支援できるか |
| 若年・就業層 | デザイン、総支払額、購入時間、仕事・運動等の使い分け | コラボ商品等の初回購入を継続利用へつなげられるか |
| 中高年層 | 遠近・中近等の使用目的、見え方、調整・保証 | 初回説明だけでなく、生活で使った後の相談時間を確保できるか |
| コンタクト常用者 | 装用条件に合う製品、毎月の費用、欠品の少なさ | 左右・度数・乱視軸等の多品種を誤りなく供給できるか |
| 訪日旅行者 | 滞在中の受け取り、言語対応、総額と返金手順 | 滞在日程と製作納期、帰国後の保証対応が整合するか |
子どもの需要は人数の減少だけでは判断できない。2025年度の裸眼視力1.0未満は小学校36.07%、中学校59.35%、高校71.51%であるが、これは眼鏡・コンタクトの利用率でも、近視の診断率でもない。学校検診から受診、矯正具の選択、継続調整までの過程で、どこに未充足の需要があるかを確認する。(文部科学省「令和7年度学校保健統計」)
メガネは一度購入すると一定期間使用でき、追加購入や買い替えを先延ばししやすい。他方、合わない度数や破損への対応は緊急性を持つため、景気への反応は一律ではない。サングラスの季節販売と通年の視力補正を同じ在庫回転基準で管理すると、季節終了後の値引きが定番商品の利益を損ないやすい。
コンタクトは同一製品の購入先を比較しやすい一方、別製品への変更には医療機関での確認や装用感の再評価が伴う。したがって販売店の乗り換えと製品の乗り換えを分けて捉える。定期配送は購入の手間を減らすが、受診状況確認や適正使用の説明を省く理由にはならない。(厚生労働省「コンタクトレンズの販売時における取扱いについて」)
法人取引では、フレーム・レンズの採用を商品部門やバイヤーが検討し、品質保証、薬事、店舗運営、物流がそれぞれ条件を確認する。医療機器メーカーとの取引は価格だけで決まらず、採用可能な製品範囲、欠品時の対応、返品、販売後の苦情連絡が重要である。これは購買プロセスについての、公開情報からの分析であり、企業ごとの決裁権限と卸条件は一次調査で確認する。
バリューチェーンと収益構造
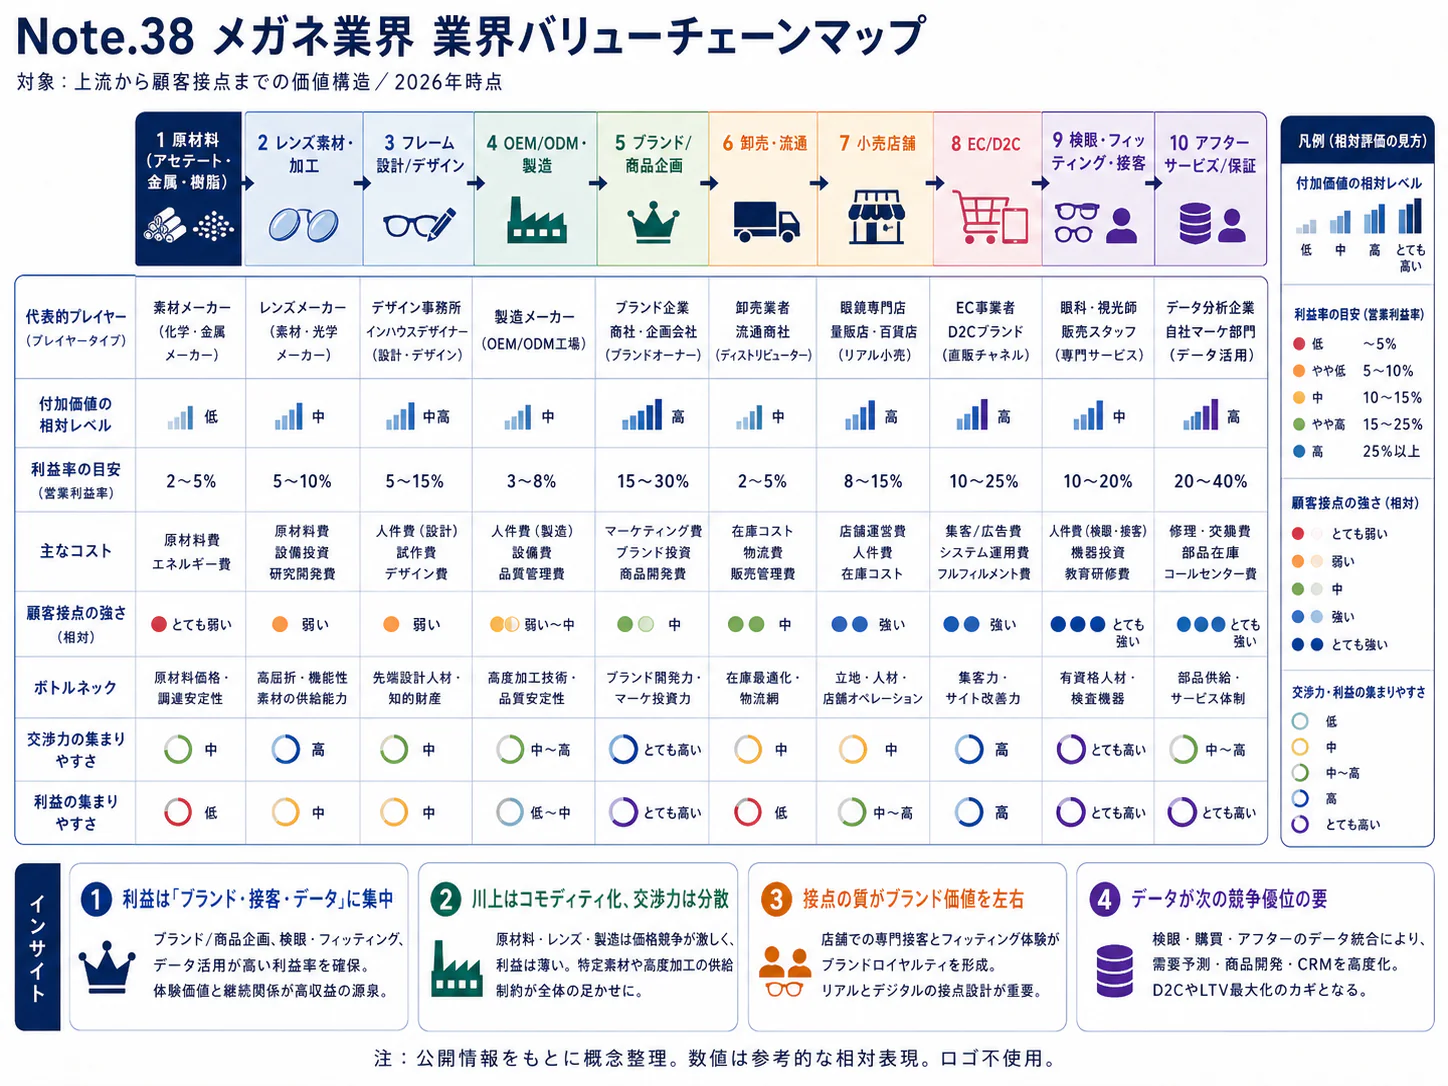
メガネ小売の高い粗利益率は、そのまま高い最終利益を意味しない。店舗、販売員、加工、調整、保証まで含めたサービスの費用を粗利益から賄う一方、コンタクト製造では品質保証と量産設備の稼働率が採算を大きく左右する。
| 工程 | 役割・主要企業例 | 付加価値と収益管理の焦点 |
|---|---|---|
| ①企画・設計 | JINS・Zoffの製造小売、ブランド企業、レンズ・コンタクトメーカー | 外観、素材、レンズ設計、承認された使用目的。売れ筋継続率と新商品の残在庫 |
| ②部材調達・製造・品質保証 | 福井・鯖江のフレーム企業、HOYA・エシロール系、メニコン・シード等 | 精密加工、コーティング、成形、滅菌、品質保証。歩留まりと設備負荷 |
| ③受発注・物流 | メーカー・卸、チェーン物流・加工センター | 度数別在庫、個別注文と製品の照合、欠品時の補完 |
| ④集客・商品選択 | JINS、Zoff、眼鏡市場、アイシティ等のコンタクト専門店・EC | ブランド、立地、選択の説明。集客費と購入完了率 |
| ⑤測定・加工・フィッティング | 店舗技術者、加工ラボ。コンタクトは眼科の検査・処方と接続 | 適合する見え方と装用。初回適合率、作り直し、受け渡し納期 |
| ⑥継続購入・アフターケア | 各チェーン、メニコンのメルスプラン等 | 調整、保証、継続供給。継続率、対応費、顧客単位の利益 |
製造小売は商品企画から販売までの情報を接続し、卸段階を短くする。ただし、企画・調達を自社管理することと、全製品を自社工場で製造することは同義ではない。産地側では、福井県眼鏡協会が日本製フレームの約95%を福井で生産すると説明しており、これは国内で販売されるメガネの95%が福井製という意味ではない。(ジンズホールディングス「2026年8月期 決算短信」/福井県眼鏡協会「めがね産地『福井・鯖江』の歴史」)
公開決算から読み取れる利益の所在
| 対象 | 売上・利益の関係 | 解釈 |
|---|---|---|
| ジンズHD、2026年8月期 | 売上高1,112.20億円、売上総利益871.82億円、販管費757.28億円、営業利益114.54億円 | 粗利益率78.4%、販管費率68.1%、営業利益率10.3%(前2つは計算)。小売サービス費用が大きい(ジンズホールディングス「2026年8月期 決算短信」) |
| インターメスティック、2025年12月期 | 売上高501.51億円、営業利益59.90億円。粗利益率76.7%、営業利益率11.9% | 商品価格改定・有料レンズ購買率改善が寄与。買収先の損益本格連結前(インターメスティック「2025年12月期 決算短信」/インターメスティック「2025年12月期 通期決算説明資料・訂正版」) |
| メニコン、2026年3月期 | ビジョンケア売上高1,165.23億円、セグメント利益174.68億円 | 比率15.0%(計算)。全社費用等の調整前であり、小売各社の連結営業利益率と直結比較しない(メニコン「2026年3月期 決算短信」) |
眼鏡フレームの仕入原価と小売価格の差だけを「中間マージン」と考えるのは不十分である。メガネは販売後も調整や修理のための人的能力を保持しなければならず、安い仕入価格を実現しても店舗の固定費が吸収できなければ利益は出ない。工程別利益を統一基準で開示する企業は限られ、原材料・電力・物流・人件費を業界共通の比率に分解できる公開データは確認できない。
コンタクトでは交換頻度の高い商品が継続的な出荷を生む反面、多数の度数・形状を管理する製造設備と在庫が必要になる。メニコンは2026年3月期の説明で、1DAY設備投資に伴う減価償却費の増加に言及している。数量が伸びても新工場の固定費負担が先行するため、売上成長と投資回収を別々に管理する。(メニコン「2026年3月期 決算説明資料」)
調達リスクは、海外製造の比率だけでなく、代替可能な仕様を誰が保有しているかで変わる。レンズの特殊コーティング、フレームの金型、滅菌・包装工程は、同じ外観の商品を別工場へ発注すれば即時に置換できるものではない。取引先調査では主材料の調達国に加え、金型の所有権、承認変更の要否、加工ラボ停止時の代替能力を確認する。
なお、薬事工業生産動態統計の「輸入」は、輸入品を製造販売業者が国内向けに出荷した金額であり、通関統計の輸入金額とは異なる。これをそのまま海外原価や輸入依存率に使ってはならない。協会の出荷額、メーカー売上、小売売上を並べる際も、流通段階と在庫増減を確認することが欠かせない。(厚生労働省「令和6年薬事工業生産動態統計年報の公表」)
競争環境
JINS・Zoff・眼鏡市場の競争は、最低価格の比較から、レンズを含む総額、接客の使い分け、継続購入との接続へ広がっている。とくにZoff運営会社のメガネスーパー買収は、同業の店舗を増やすだけでなく、異なる客層とコンタクト販売機能を取り込む動きである。
主要企業と戦略の違い
| 企業・ブランド | 規模と対象期間 | 公表事実から確認できる特徴 | 比較上の焦点 |
|---|---|---|---|
| ジンズHD/JINS | 連結1,112.20億円、国内847.07億円。国内591店・海外287店(2026年8月期末) | 製造小売、国内出店と海外展開。国内既存店と高単価商品が売上に寄与 | 国内小売との比較は国内売上を使用。旗艦店・システム投資と利益の関係(ジンズホールディングス「2026年8月期 決算短信」/ジンズホールディングス「2026年8月期 通期決算説明資料」) |
| インターメスティック/Zoff | 2025年12月期501.51億円。2026年6月末は国内Zoff345店、メガネスーパー302店、海外20店 | 2026年上期から買収先損益を連結。サングラス・有料レンズの販売を強化 | 既存ブランドの成長と買収効果を分離する(インターメスティック「2025年12月期 決算短信」/インターメスティック「2026年12月期 第2四半期決算短信」) |
| メガネトップ/眼鏡市場 | 会社公表売上993.04億円、1,071店(2026年3月末) | フレームとレンズのセット販売。遠近・中近等も標準範囲では追加料金なし | 補聴器等を含む会社値で、眼鏡単独の数字ではない。公式ページの集計範囲にも留意(メガネトップ「会社概要・業績ハイライト」/眼鏡市場「価格のご案内」) |
| メニコン | ビジョンケア売上1,165.23億円(2026年3月期) | メーカー機能とメルスプランの継続サービスを併有 | メガネ小売と利益率の定義が異なる。製造能力と継続契約を一体で評価(メニコン「2026年3月期 決算短信」) |
| HOYA/アイシティ | アイシティ国内384店(2026年11月1日) | 眼鏡レンズの世界展開と、国内コンタクト小売。小売運営はHOYAアイケアリテイリング | ライフケア部門には対象外の医療機器も含むため、部門全額を眼鏡・コンタクトの売上としない(HOYA「統合報告書2026・ライフケア事業」/HOYAアイケアリテイリング「会社情報」) |
| シード | 連結339.42億円(2026年3月期) | コンタクトレンズの国内メーカー | 製造能力と販路、設備投資後の稼働を確認(シード「2026年3月期 決算短信」) |
3ブランドの価格を比べるときは、同じフレーム価格ではなく、同じ度数・屈折率・レンズ設計・保証条件で見積もる。JINSの公式価格ページでは追加料金0円の標準レンズ(非球面)と、種類により価格が異なるオプションレンズを示している。Zoffも追加料金なしのセットレンズと、有料の薄型非球面レンズ等を区分し、眼鏡市場は13,200円(税込)からのセットに標準の遠近両用等を含めると説明している。(ジンズ「メガネの値段・価格について」/ゾフ「メガネ用レンズガイド」/眼鏡市場「価格のご案内」)
このため「若者向け低価格店」と「中高年向け高価格店」という区分だけでは、実際の競争を捉えきれない。追加仕様を含む総額が逆転する場合や、購入後の調整が選択を左右する場合がある。分析では、競合調査は価格帯ごとに行うより、単焦点、強度数、初めての遠近両用、サングラスという利用条件ごとに行う方が有効である。
5つの競争要因
以下の強さと方向は、本稿の資料をもとにした分析である。
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存企業間の競争 | 強 | 全国チェーンが価格・納期・レンズ条件を比較可能にし、買収で事業領域も重なる(インターメスティック「2026年12月期 第2四半期決算短信」) | 強まる |
| 新規参入の脅威 | 中 | ブランド企画は可能だが、店舗技能と継続調整が必要。コンタクトは販売許可・品質保証も必要(厚生労働省「薬機法 第39条」/日本眼鏡技術者協会「眼鏡作製技能検定とは」) | 変わらない |
| 買い手の交渉力 | 強 | 同一コンタクト製品は購入先比較が容易。メガネは各社が総額を公開(ジンズ「メガネの値段・価格について」/眼鏡市場「価格のご案内」) | 強まる |
| 売り手の交渉力 | 中 | 標準フレームと、独自の光学設計・承認製品で代替性が違う。近視管理製品は承認と供給能力が障壁(PMDA「マイサイト ワンデー審査報告書・審議結果報告書」) | 強まる |
| 代替品・代替手段の脅威 | 中 | メガネとコンタクトの併用・代替がある。手術は費用・適応等が異なり一律に置換しない(WHO「Blindness and vision impairment」) | 変わらない |
再編の意味と成功条件
インターメスティックは2025年10月1日にHorus HD等を取得し、みなし取得日を同年12月31日としている。したがって2025年の501.51億円には買収先の年間損益は含まれず、2026年上期売上433.05億円・前年同期比80.7%増を、既存Zoffの自然成長率と解釈してはならない。買収の狙いとして、若年層のコンタクト需要やサングラスとの親和性が公表されている。(インターメスティック「2026年12月期 第2四半期決算短信」/インターメスティック「Horus HD・ビジョナリーホールディングス株式取得」)
JINSの2026年のフィリピン事業直営化は、国内再編とは違う統制範囲の拡大である。同社は海外事業で地域ごとの店舗運営を調整しており、買収・直営化の評価には店舗数増加だけでなく、現地の収益・人材・在庫を管理できるかという視点が必要になる。(ジンズホールディングス「2026年8月期 決算短信」)
成功条件は四つある。第一は、JINSやZoffが取り組む用途別の商品提案を、売れ残りと作り直しの少ない品揃えへ結び付けること、第二は、眼鏡市場のようにレンズを含む条件を明確にし、購入後の不満を抑えることである。第三は、コンタクトの欠品対応と受診案内を含めて継続顧客を維持すること、第四は、メーカー・加工拠点・店舗のいずれに障害が起きても受け渡しを継続することである。
統一した対象年・国内売上・商品範囲による上位3社集中度は、本稿では示さない。JINSの海外売上、メガネトップの補聴器等、インターメスティックの買収時期を調整せずに市場推計で割れば、精密に見えても意味の違う比率になる。業界が集中しているという定性的な見方と、検証可能な市場シェアは分けて扱う。
海外の動向と主要企業
世界の競争は、フレーム・レンズ・小売を束ねる垂直統合型と、コンタクトレンズの研究開発・承認・大量生産を軸にする医療機器型に分かれる。日本企業の海外展開では、売上成長だけでなく、現地で店舗サービスを再現できるか、製品承認と供給能力を確保できるかが問われる。
世界市場の見方と主要企業
官公庁・国際機関・業界団体の資料から、本稿の全製品範囲に一致する世界市場総額は確定できない。WHOは少なくとも22億人に近見または遠見の視覚障害があるとするが、白内障等を含むため眼鏡・コンタクトの購入人口ではない。日本の市場額をこの人数や、海外企業の合計売上で割った「世界シェア」は本稿では示さない。(WHO「Blindness and vision impairment」)
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| エシロールルックスオティカ〈EssilorLuxottica〉 | フランス | EUR 28,491 million、2025年、連結全社 | レンズ・フレーム・ブランド・小売を垂直統合 | 2026年第3四半期業績にタイのTop Charoen連結が寄与。アジアの販売接点を拡大 | Ray-Ban、Oakley、眼鏡レンズ等(エシロールルックスオティカ「Q4/FY 2025 Results」/エシロールルックスオティカ「Q3 2026 Revenue」) |
| ジョンソン・エンド・ジョンソン〈Johnson & Johnson〉 | 米国 | USD 3,910 million、2025年、Contact Lenses/Other | ACUVUEを核とするコンタクト事業 | 2025年の当該売上は前年比4.8%増。日本でも遠近両用等を展開 | アキュビューの製造販売(Johnson & Johnson「2025 Form 10-K」/ジョンソン・エンド・ジョンソン「アキュビュー公式サイト・製品情報」) |
| アルコン〈Alcon〉 | スイス | USD 4,568 million、2025年、Vision Care | コンタクトに加え眼表面関連製品を含む | 当該売上は前年比6%増。新製品と価格がコンタクトの増収に寄与 | コンタクト、ケア用品等。手術関連事業は本稿対象外(Alcon「Q4 and Full Year 2025 Results」/日本アルコン「公式サイト」) |
| クーパー・カンパニーズ〈CooperCompanies〉 | 米国 | USD 2,743.8 million、2025年10月期、CooperVision | ソフトコンタクト、乱視・遠近両用、小児近視管理 | マイサイト ワンデーを2026年2月に日本発売 | クーパービジョン・ジャパンを通じて展開(CooperCompanies「Fourth Quarter and Full Year 2025 Results」/クーパービジョン「マイサイト ワンデー国内発売」) |
| ボシュロム〈Bausch + Lomb〉 | カナダ | USD 2,923 million、2025年、Vision Care | コンタクト・ケア用品に点眼製品等も含む | 当該売上は前年比7%増。日本でも乱視用・遠近両用を展開 | アクアロックス等のコンタクトとケア用品(Bausch + Lomb「Fourth-Quarter and Full-Year 2025 Results」/ボシュロム・ジャパン「製品情報」) |
各社の売上範囲は異なり、この表をコンタクトレンズ市場の順位表にしてはならない。地域需要の参考として、エシロールルックスオティカの2026年第3四半期売上は北米EUR 3,201 million、EMEA EUR 2,890 million、アジア太平洋EUR 979 millionで、固定為替の前年同期比はそれぞれ4.7%、7.5%、15.7%増であった。アジアの伸びは大きいが、買収を含む一社の実績であり地域市場全体の成長率ではない。(エシロールルックスオティカ「Q3 2026 Revenue」)
日本企業の立ち位置と波及
JINSの2026年8月期海外売上は265.12億円、連結の23.8%(計算)で、海外287店舗のうち中国161店、台湾103店と東アジアが中心である。メニコンの2026年3月期海外売上は387.29億円、連結の30.8%(ともに国内売上との差額から計算)であり、製品輸出・現地販売・生産設備を含む構造である。両社の「海外比率」は店舗事業とメーカー事業という違いを考慮して読む。(ジンズホールディングス「2026年8月期 決算短信」/メニコン「2026年3月期 決算短信」)
日本への影響として、今後2〜3年に分析上注視するのは、海外の承認製品と国内の眼科・販売網を組み合わせる提携である。2026年のマイサイト発売は、その接続がすでに始まった例である。小売は取扱い店舗を増やすだけでなく、適切な受診、使用指導、継続購入をつなぐ運営能力を持つかで、メーカーから選ばれる条件が変わる。(クーパービジョン「マイサイト ワンデー国内発売」/PMDA「マイサイト ワンデー審査報告書・審議結果報告書」)
外部環境と制度の変化
制度面で最も大きい境界は、ファッション商品の販売と、高度管理医療機器の販売・適正使用支援の違いである。2026年は国内のコンタクト基準、米国の品質管理制度、訪日客向け免税方式が変わっており、販売拡大と並行して業務手順を更新する。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 医療機器制度 | 日本 | 従来の「視力補正用コンタクトレンズ基準」を廃止。承認済み製品の取扱いを通知 | 2026年2月4日 | 大・対応負担。承認・品質管理の撤廃ではない | 厚生労働省「視力補正用コンタクトレンズ基準を廃止する告示の施行等について」 |
| 製品承認 | 日本 | マイサイト ワンデー承認・国内発売 | 承認2025年8月19日、発売2026年2月10日 | 大・条件付きの追い風。承認範囲と医師の指導が前提 | クーパービジョン「マイサイト ワンデー国内発売」/PMDA「マイサイト ワンデー審査報告書・審議結果報告書」 |
| 製品承認 | 米国 | FDAが小児近視進行を遅らせる眼鏡レンズStellestの販売を初めて許可 | 2025年9月25日 | 中・開発上の追い風。日本の承認を意味しない | FDA「小児近視の進行を遅らせる眼鏡レンズの初の販売許可」 |
| 品質管理 | 米国 | QMSR施行、ISO 13485:2016を参照して品質管理要求を再編 | 2026年2月2日 | 大・米国向け医療機器の監査・文書対応負担 | FDA「Quality Management System Regulation」 |
| 包装・資源循環 | EU | 包装・包装廃棄物規則の一般適用開始 | 2026年8月12日、2030年に向け段階対応 | 中・包装設計・調達に対応負担 | EU理事会「Packaging」 |
| 消費税・観光 | 日本 | 外国人旅行者向け免税を、出国時の持出し確認後に返金する方式へ移行 | 2026年11月1日 | 中・店舗システムと購入時説明に対応負担 | 国税庁「輸出物品販売場制度(リファンド方式)について」/財務省「令和7年度税制改正・消費課税」 |
コンタクトレンズ販売では、販売業の許可・管理者の要件と、受診状況確認・受診勧奨等の行政通知を区別して整理する。「処方箋がなければ、あらゆるコンタクト購入が一律に違法」といった説明はしない。カラーコンタクトも規制対象であり、見た目や価格を訴求する販売経路であっても適正使用の情報提供が必要である。(厚生労働省「薬機法 第39条」/厚生労働省「コンタクトレンズの販売時における取扱いについて」/厚生労働省「おしゃれ用カラーコンタクトレンズについて」)
2026年の旧基準廃止は品質要件の消滅ではない。通知では、旧基準を引用する既承認品について、廃止だけを理由に直ちに一部変更承認等を求めるのではなく、別の変更時に性能・安全性の規格を記載する扱いが示されている。承認書、品質管理文書、仕入先仕様のどこで旧基準を参照しているかを把握することが実務の起点となる。(厚生労働省「視力補正用コンタクトレンズ基準を廃止する告示の施行等について」)
近視管理製品は、通常の視力補正と同じ広告表現では扱えない。マイサイトについては承認された対象・使用目的と、必要な知識を持つ医師による指導を前提とし、すべての子どもの近視を予防できるという表現を避ける。海外で認められた眼鏡レンズの効果を、未承認の国内商品へそのまま転用することもできない。(PMDA「マイサイト ワンデー審査報告書・審議結果報告書」/FDA「小児近視の進行を遅らせる眼鏡レンズの初の販売許可」)
資源循環では、フレーム回収とコンタクト包装回収を同じ成果指標にしない方がよい。医療機器の一次包装は無菌性・保存性能を担い、EU向けでも包装区分と適用除外を確認してから仕様を変える。免税方式はすでに施行されているが、本稿時点は施行後1週間であり、売上への効果を実績として判断するには早い。(EU理事会「Packaging」/国税庁「輸出物品販売場制度(リファンド方式)について」)
人材と生産性
眼鏡小売の人材課題は、人数の確保と同時に、測定・加工・調整の技能を店舗内にどう配置するかである。業界固有の求人倍率や賃金を確認できないため、広い小売分類の統計を用いて人手不足の程度を断定することは避ける。
2025年の中分類「その他の小売業」の平均年収は、算式で424.23万円となる。月額30.20万円と年間賞与等61.83万円は一般労働者の値で、短時間労働者や個人事業主を含む全就業者の平均ではない。2021年の関連小売分類の従業者70,952人とは対象・年次が異なり、両者を掛けて業界の総人件費を計算することはできない。(厚生労働省「令和7年賃金構造基本統計調査 一般労働者・産業中分類 第1表」/総務省・経済産業省「令和3年経済センサス‐活動調査 結果の概要〈卸売業、小売業〉」)
眼鏡作製技能士は2022年度に検定が始まった国家検定資格であり、2026年度の合格者は1,042人である。ただし医師の診断に代わる資格ではなく、合格者累計と勤務店舗の技能配置も別の問題である。採用・育成では、資格の有無に加えて、遠近両用の説明、調整、作り直し判断、眼科へ相談をつなぐ場面を確認する。(日本眼鏡技術者協会「眼鏡作製技能検定とは」/日本眼鏡技術者協会「2026年度 国家検定資格『眼鏡作製技能士』合格発表」)
生産性は一人当たり売上だけでは評価しにくい。眼鏡は「再加工を含む総作業時間当たりの受け渡し完了本数」と「作り直し・保証対応費を控除した粗利益」、コンタクトは「継続顧客当たりの年間粗利益から配送・問い合わせ費を控除した額」を併用する。これらは分析にもとづく管理指標の提案であり、公表された業界平均ではない。
人件費を抑えるために熟練者の相談時間まで短縮すると、再来店や再加工が増える可能性がある。接客・測定・加工・受け渡しの繁閑を別々に把握し、技能者を高難度の相談へ配分することが先決である。業界全体の付加価値額と同じ範囲の従業者数を揃えられず、他産業・海外との労働生産性比較は本稿では示さない。
2030年に向けたシナリオ
2030年を左右する不確実性は、顧客が機能・調整・継続支援へ追加支払いするかと、継続顧客との接点がどの程度大手へ集まるかである。以下は市場規模の予測ではなく、この二軸を用いた、分析にもとづく事業環境シナリオである。
| シナリオ | 二軸の状態・起きる条件 | 2030年の姿 | 可能性の見立て |
|---|---|---|---|
| 継続支援を備えた大手が伸びる | 機能・支援への支払意欲が高まり、買収や定期購入で接点が集約 | 眼鏡、コンタクト、用途別レンズを顧客の生活変化に合わせて提案。大手と医療機関・メーカーの関係が深まる | 主シナリオ。再編・定額サービスという実例があるが、統合後の採算改善は未確定 |
| 規模拡大と価格競争が同時に進む | 実質購買力が伸びず、同一商品の価格比較が進む一方、接点は集約 | 売上規模は大きくなるが、値引き・広告・店舗費用が利益を圧迫。製造設備の稼働率も重荷になる | 十分にあり得る下方シナリオ。増収だけで判断しない |
| 専門店と地域の提携網が残る | 調整・相談への支払意欲が高まり、地域店が共同調達・加工と医療連携を確保 | 難しい見え方の相談、修理、地域での継続支援に専門店の役割が残る | 条件付きで成立。技能承継と顧客当たり利益の可視化が必要 |
第一のシナリオを基本とする根拠は、インターメスティックによる買収と、メニコンのメルスプラン売上506.87億円という継続サービスの実績である。ただし後者の2026年3月期増収率は1.8%で、1DAY売上の9.3%増より小さい。継続課金であれば自動的に高成長になるわけではない。(インターメスティック「2026年12月期 第2四半期決算短信」/メニコン「2026年3月期 決算説明資料」)
| 先行指標 | 確認資料 | 経営判断への使い方 |
|---|---|---|
| コンタクト・ケア用品の出荷推移と対象社数 | 日本コンタクトレンズ協会「マーケットサイズ」 | 製品間の構成変化と、標本変更による見かけの変化を分離 |
| 既存店売上と客数・単価の分解 | JINS、インターメスティックの月次・決算資料 | 値上げと利用者増を区別。買収分は別管理 |
| 継続サービス・1DAYの売上と設備負担 | メニコン決算説明資料 | 継続収益の伸びと、新規設備の固定費回収を照合 |
| 新しい使用目的の承認と国内発売 | PMDA審査報告書、各社公式発表 | 海外の話題が日本の販売機会へ変わった時点を捉える |
| 子どもの視力状況と店舗の相談件数 | 学校保健統計、自社の受診案内・相談記録 | 人口減少と支援ニーズの変化を分ける |
先行指標は一つの数字で判断しない。例えば出荷額が増えても継続率が下がり、販促費が増えていれば、値上げによる名目成長の可能性がある。各シナリオへの移行判断は、四半期ごとの商品構成、顧客維持、店舗利益の組み合わせで行う。
経営・企画部門への示唆
この業界で差を生むのは、フレームの価格より、レンズ・調整・コンタクトの継続購入を含めて顧客1人から利益を残す設計である。
立場別の戦略の選択肢
| 立場 | 優先する選択肢 | 本稿の根拠 | 判断の条件 |
|---|---|---|---|
| 大手 | 累進レンズの顧客を、一式込みの価格とオプション課金のどちらで取るかを決める。買収は累進・コンタクト顧客の獲得に目的を絞る | 眼鏡市場は遠近両用も追加料金なし。Zoffは有料レンズ購買率が2025年に62.1%(前年47.7%)へ上がり、買収したメガネスーパー側の粗利益率は59.7%(2025年4月期)でZoffより低い(眼鏡市場「価格のご案内」/インターメスティック「2025年12月期 通期決算説明資料・訂正版」) | 累進レンズ購入者の作り直し率と顧客当たり粗利益。統合後、コンタクト顧客がメガネも買う比率 |
| 中堅・中小 | 累進レンズの相談・調整と修理に特化し、加工は集中加工ラボへ委ねる。コンタクトは受診確認を徹底し、眼科との紹介関係を作る | 眼鏡作製技能士の2026年度合格者は1,042人。集中加工向けの自動搬送装置は国内で提供済み。受診状況の確認と受診勧奨は行政通知が求める | 技能士1人当たりの相談件数、加工待ち時間、眼科からの紹介数 |
| 新規参入を考える企業 | 眼鏡型端末や近視管理など新しい商品から入り、測定・加工・処方は既存店や眼科と提携する。コンタクト製造での参入は避ける | Meta Glassesは度付きレンズに対応。マイサイト ワンデーは医師の指導下での使用が承認条件。シードは最大生産能力を月産6,500万枚から2027年3月期に7,900万枚へ増やす計画(シード「2026年3月期 決算短信」) | 販売業許可と管理者の確保、提携先の加工能力、承認製品の調達条件 |
分析では、三つの立場に共通する分岐点は、眼科・販売店・メーカーの間で受診状況と購買履歴をどこまで結び付けられるかである。承認条件と販売時の確認義務を満たしながら継続需要を取り込むには、この結び付きが欠かせない。近視管理であれば、眼科の処方・指導と販売店での継続供給を一つの顧客記録でつなげた事業者が、子どもの継続顧客を得る。
通説と異なる見方
1. 粗利益率が高くても、値下げの余地は小さい。 ジンズHDは粗利益率78.4%に対し営業利益率10.3%で、国内事業は10.5%増収でも営業利益が18.6%減った。インターメスティックの2025年12月期も粗利益率76.7%に対し営業利益率11.9%である。粗利益は測定・加工・調整を担う人と店舗の費用に充てられており、フレームの値下げはサービスを削る形でしか賄えない。(ジンズホールディングス「2026年8月期 決算短信」/インターメスティック「2025年12月期 決算短信」)
2. 国内コンタクトの伸びは、装用者の増加より単価と構成の変化から生まれている。 協会調査の出荷額は2025年に0.22%増にとどまる(対象社数は40社から35社へ減少)。一方、メニコンは1日使い捨ての売上高を9.3%伸ばし、要因に価格改定効果を挙げる。分析では、子どもの視力低下を数量の成長と読むより、1日使い捨てへの移行と医師が関与する近視管理で単価が上がる市場と見る方が実態に合う。(日本コンタクトレンズ協会「マーケットサイズ」/メニコン「2026年3月期 決算説明資料」)
3. AIグラスは、眼鏡店を素通りする商品とは限らない。 Meta Glassesは度付きレンズに対応し、エシロールルックスオティカはAIグラス等のウェアラブル売上が2026年第3四半期に20%伸びたとする。度数測定と加工・調整は店舗でしか完結しないため、設定・修理を有料サービスにできる店には新しい来店理由になる(分析)。(Meta「Meta Glassesを8月26日より日本で販売開始」/エシロールルックスオティカ「Q3 2026 Revenue」)
公開情報ではわからないこと
- 同一条件での3ブランドの総額と作り直し率:価格表は公開されているが、累進レンズ購入者の作り直し率や満足度は開示されない。確認方法:同一処方で単焦点・強度数・初めての遠近両用を覆面購買し、3か月後の調整回数を比べる。
- 買収で引き継げる継続顧客と人材:コンタクト購入者がメガネも買う比率や、販売管理者・技能士の定着は開示されない。確認方法:買収前に匿名化した顧客IDの購買履歴を突き合わせ、店長・販売管理者に在籍意向を面談で確かめる。
- コンタクトの販路別構成と受診確認の運用:協会統計は出荷額のみで、眼科併設店・専門店・ECの比率は不明である。確認方法:購入者アンケートで受診の有無と購入先を同時に聞き、販売管理者と眼科医に聞き取る。
- 近視管理製品の処方体制と保護者の負担意向:処方する医療機関の数や費用の受け止め方は公表されていない。確認方法:小児を診る眼科医へのインタビューと、保護者への価格受容度調査を行う。
出典
本文の数値・事実に用いた公開資料を以下に示す。日付を記載しない更新型ページは、確認日または掲載データの時点を付した。
- 日本コンタクトレンズ協会「マーケットサイズ」(公表日記載なし、2026年11月7日確認)
- ジンズホールディングス「2026年8月期 決算短信」(2026年10月9日)
- インターメスティック「2026年12月期 第2四半期決算短信」(2026年8月7日)
- エシロールルックスオティカ「Q4/FY 2025 Results」(2026年2月11日)
- CooperCompanies「Fourth Quarter and Full Year 2025 Results」(2025年12月4日)
- クーパービジョン「マイサイト ワンデー国内発売」(2026年2月10日)
- PMDA「マイサイト ワンデー審査報告書・審議結果報告書」(2025年7月18日付審議結果)
- ジンズ「『JINS AI』新機能『レンズ診断』」(2026年3月26日)
- インターメスティック「Zoff SHIBUHARA店・レンズ自動加工機ロボット導入」(2026年5月29日)
- Meta「Meta Glassesを8月26日より日本で販売開始」(2026年8月25日、9月3日更新)
- 矢野経済研究所「国内アイウエア小売市場に関する調査を実施(2023年)」(2023年7月20日)
- 総務省・経済産業省「令和3年経済センサス‐活動調査 結果の概要〈卸売業、小売業〉」(2023年3月28日)
- 厚生労働省「令和7年賃金構造基本統計調査 一般労働者・産業中分類 第1表」(2026年3月24日)
- 総務省「2025年基準消費者物価指数 2026年9月分 第5表」(2026年9月分、全国)
- メニコン「2026年3月期 決算短信」(2026年5月13日)
- インターメスティック「2025年12月期 決算短信」(2026年2月13日)
- 文部科学省「令和7年度学校保健統計」(2026年2月13日)
- 日本眼鏡技術者協会「2026年度 国家検定資格『眼鏡作製技能士』合格発表」(2026年10月15日)
- SCHNEIDER「Measuring/CSI modulo ONE」(公表日記載なし、2026年11月7日確認)
- ニデック「オートエッジングシステム AES-1500」(公表日記載なし、2026年11月7日確認)
- ジンズ「自社開発生成AI『JINS AI』実証実験を本格化」(2025年6月25日)
- Meta「Ray-Ban Meta (Gen 2) and Oakley Meta Launch in Japan」(2026年5月21日、6月24日更新)
- 厚生労働省「コンタクトレンズの販売時における取扱いについて」(2012年7月18日)
- 厚生労働省「薬機法 第39条」(現行条文、2026年11月7日確認)
- 厚生労働省「おしゃれ用カラーコンタクトレンズについて」(公表日記載なし、2026年11月7日確認)
- 日本コンタクトレンズ協会「コンタクトレンズについて」(公表日記載なし、2026年11月7日確認)
- インターメスティック「2025年12月期 通期決算説明資料・訂正版」(2026年2月13日、3月23日訂正)
- メニコン「2026年3月期 決算説明資料」(2026年5月13日)
- 福井県眼鏡協会「めがね産地『福井・鯖江』の歴史」(公表日記載なし、2026年11月7日確認)
- 厚生労働省「令和6年薬事工業生産動態統計年報の公表」(2025年12月24日)
- ジンズホールディングス「2026年8月期 通期決算説明資料」(2026年10月9日)
- メガネトップ「会社概要・業績ハイライト」(公表日記載なし、2026年3月末の値、11月7日確認)
- 眼鏡市場「価格のご案内」(公表日記載なし、2026年11月7日確認)
- HOYA「統合報告書2026・ライフケア事業」(2026年公表、11月7日確認)
- HOYAアイケアリテイリング「会社情報」(公表日記載なし、2026年11月1日時点)
- シード「2026年3月期 決算短信」(2026年5月11日)
- ジンズ「メガネの値段・価格について」(公表日記載なし、2026年11月7日確認)
- ゾフ「メガネ用レンズガイド」(公表日記載なし、2026年11月7日確認)
- 日本眼鏡技術者協会「眼鏡作製技能検定とは」(公表日記載なし、2026年11月7日確認)
- WHO「Blindness and vision impairment」(2026年2月10日)
- インターメスティック「Horus HD・ビジョナリーホールディングス株式取得」(2025年9月公表)
- エシロールルックスオティカ「Q3 2026 Revenue」(2026年10月20日)
- Johnson & Johnson「2025 Form 10-K」(2026年2月公表)
- ジョンソン・エンド・ジョンソン「アキュビュー公式サイト・製品情報」(公表日記載なし、2026年11月7日確認)
- Alcon「Q4 and Full Year 2025 Results」(2026年2月公表)
- 日本アルコン「公式サイト」(公表日記載なし、2026年11月7日確認)
- Bausch + Lomb「Fourth-Quarter and Full-Year 2025 Results」(2026年2月18日)
- ボシュロム・ジャパン「製品情報」(公表日記載なし、2026年11月7日確認)
- 厚生労働省「視力補正用コンタクトレンズ基準を廃止する告示の施行等について」(2026年2月4日)
- FDA「小児近視の進行を遅らせる眼鏡レンズの初の販売許可」(2025年9月25日)
- FDA「Quality Management System Regulation」(2026年2月2日更新)
- EU理事会「Packaging」(公表日記載なし、2026年11月7日確認)
- 国税庁「輸出物品販売場制度(リファンド方式)について」(2026年11月改正対応、11月7日確認)
- 財務省「令和7年度税制改正・消費課税」(2025年3月)
この業界の図解【194種類で分析】を、note の有料記事で公開しています。
