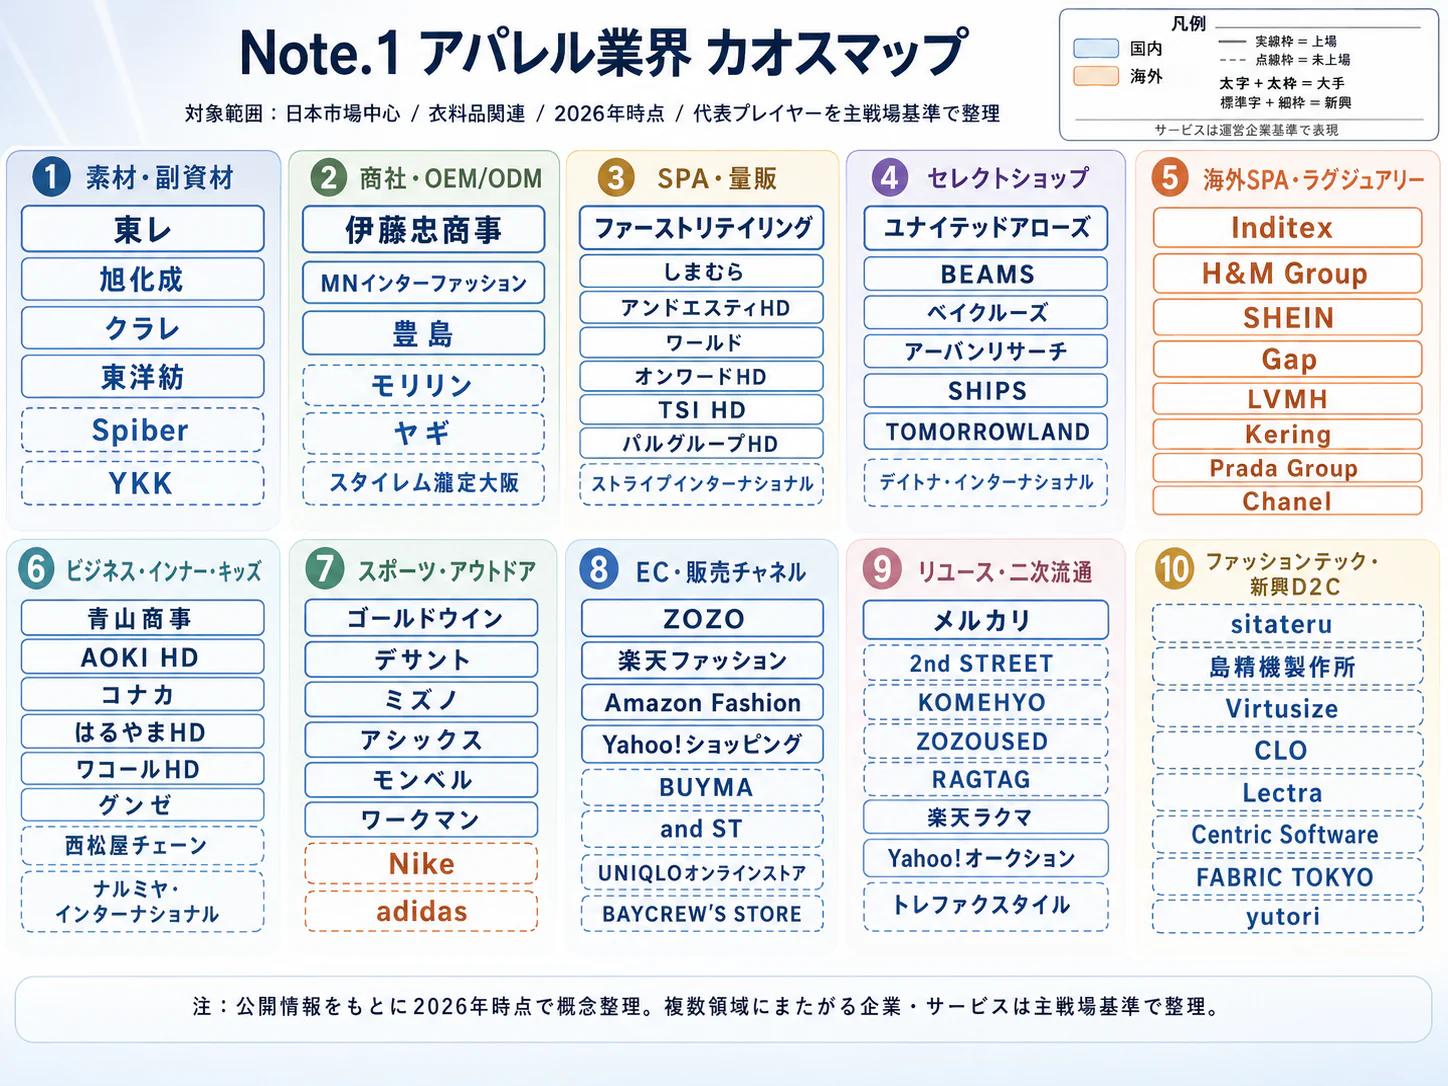
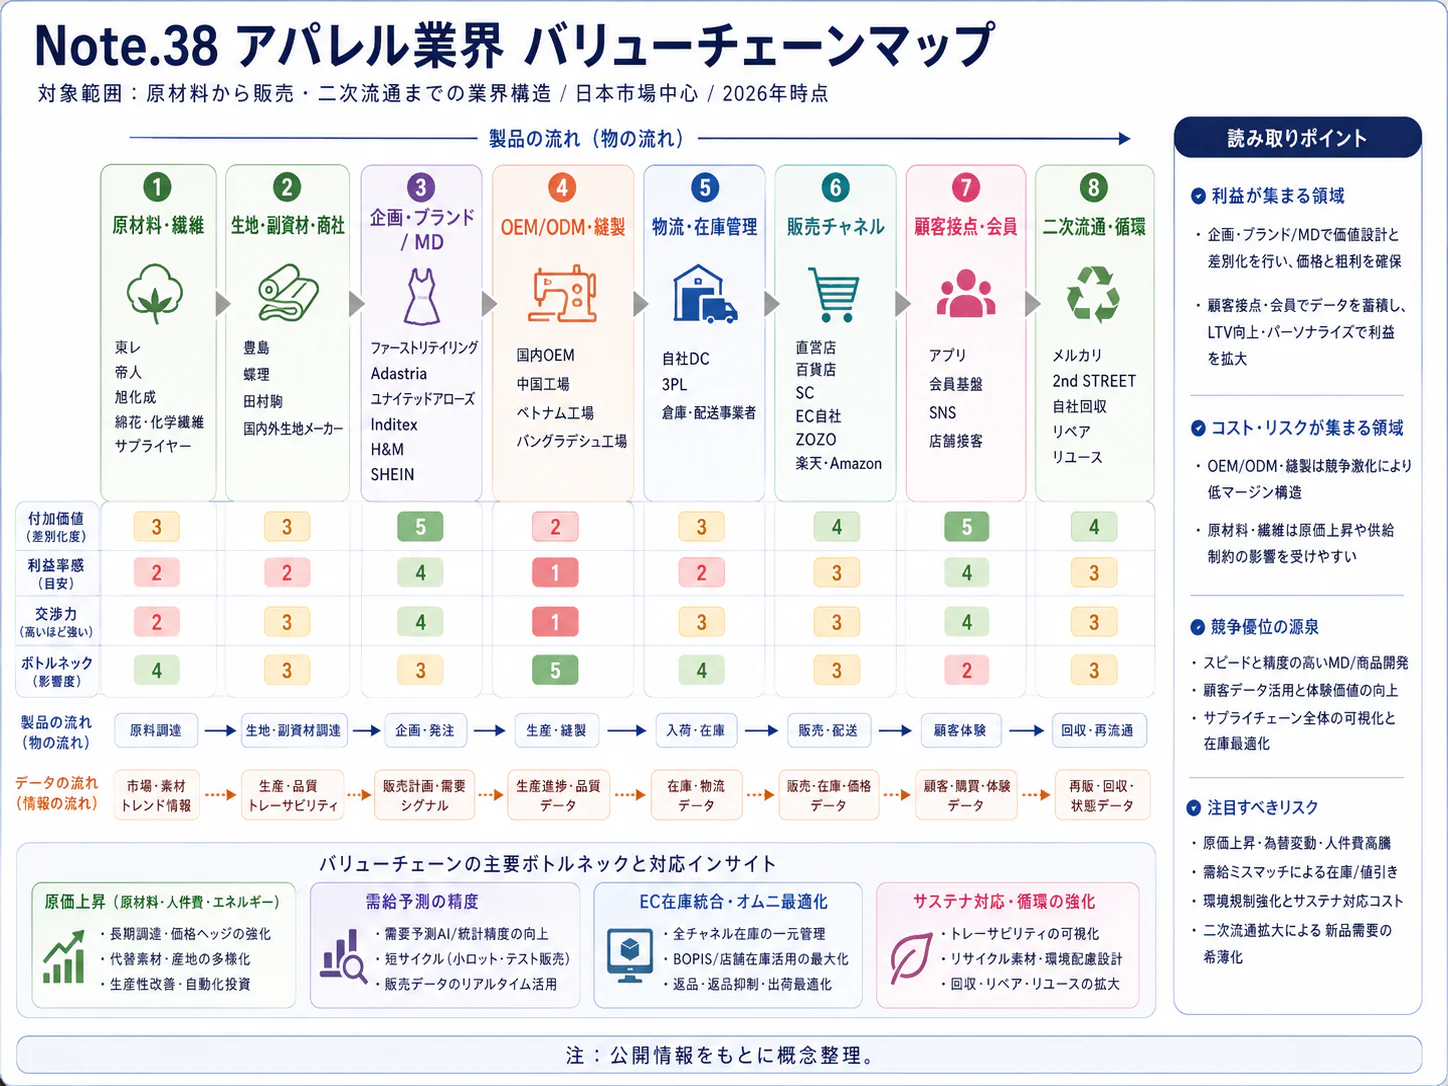
エグゼクティブサマリー
この業界をひと言で表すと、衣服を多く売る力に加え、売れ残りと販売費を制御し、顧客が選ぶ理由を維持する力が収益を決める産業である。
国内市場は名目では回復したものの、拡大の勢いは弱い。大規模SPA、しまむら型の低コスト運営、百貨店系を含む複数ブランド企業では利益を生む仕組みが異なり、同じ粗利率や店舗数だけでは戦略を評価できない。
要点
- 市場:2025年の国内アパレル小売市場は8兆5,574億円、前年比0.7%増である。 値上げを含む名目回復であり、購入点数の増加と同義ではない。成熟市場では、売上増の内訳を数量・価格・連結範囲に分けて見る。(矢野経済研究所「2026年アパレル市場調査」)
- 構造・競争:主要企業の規模と採算は、事業範囲を揃えて読む。 しまむらの売上高は7,000.34億円、営業利益率は8.8%である。百貨店系ブランドとは粗利と販管費の組合せが異なる。ワールド・TSIHDの統合は2027年3月予定であり、11月7日時点では条件付きの計画である。(しまむら「2026年2月期 決算短信」、ワールド・TSIHD「経営統合発表」)
- 海外:世界規模の定番供給と、用途を絞ったブランド価値が競争軸となる。 海外ユニクロだけでファーストリテイリングの連結売上収益の60.8%を占める(計算)。日本企業の海外展開では、現地のサイズ・商習慣・返品対応まで移植できるかが問われる。(ファーストリテイリング「2026年8月期決算」)
- 制度:売れ残りと販売後の衣服への責任が拡大する。 EUでは大企業の売れ残り衣料等の廃棄禁止が2026年7月19日に適用された。回収量ではなく、再使用・再生の行先まで把握する。(欧州委員会「売れ残り衣料等の廃棄禁止」)
- AI:画像・接客支援と倉庫内作業には実装事例がある。 一方、汎用的な縫製の無人化とは分けて評価する。制作費や人時だけでなく、返品後利益と設備稼働で効果を測る。(ZOZO「似合うルーム提供開始」、Exotec「パル物流拠点の稼働」)
経営・企画部門への示唆
- 量販型は低い粗利を低い販管費で利益に変え、百貨店系は高い粗利の大半を売場の費用に使う。百貨店系は粗利率の維持より、売場を閉じる前に顧客を自社EC・路面店へ引き継ぐ仕組みづくりを優先する。
- 百貨店系の再編による増収には、ブランドの成長ではなく連結範囲の拡大と基盤事業の外販が含まれる。統合・買収の成果は共通基盤の外部売上と稼働で測り、共有できない業務と契約を事前に特定する。
- 紳士服チェーンはスーツの値上げで数量減を補えていない。採寸・補正の接客を、セットアップや単品パンツなど着用頻度の高い仕事着の継続購入につなげられるかで店舗網を評価する。
業界データまとめ
国内アパレル市場は名目金額では回復したが、2025年の伸びは小さい。以下は2026年11月7日までに原資料を確認した値であり、市場、企業決算、衣料品小売の統計を区別する。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 国内アパレル小売市場8兆5,574億円。矢野経済研究所推計。紳士・婦人・ベビー/子供服と洋品類、中古品を除く | 2025年 | 矢野経済研究所「2026年アパレル市場調査」 |
| 市場の伸び | 国内アパレル小売市場 前年比+0.7%。同調査の公表前年比100.7%から表記変更 | 2025年 | 矢野経済研究所「2026年アパレル市場調査」 |
| 事業者数 | 衣料関連小売5分類の合計11万2,560事業所(計算)。呉服・服地・寝具、男子服、婦人・子供服、靴・履物、その他の織物・衣服・身の回り品小売業。企業数ではなく、靴・寝具等を含む | 2021年6月1日現在 | 総務省・経産省「2021年経済センサス・卸売小売概要」 |
| 従業者数 | 上記5分類の合計57万2,250人(計算)。衣料品を扱う百貨店・総合スーパーや製造・卸売等は含まない | 2021年6月1日現在 | 総務省・経産省「2021年経済センサス・卸売小売概要」 |
| 平均年収 | 473.72万円(計算)。中分類「織物・衣服・身の回り品小売業」、一般労働者、男女計、企業規模計10人以上。きまって支給する現金給与額34.34万円×12+年間賞与その他特別給与額61.64万円 | 2025年調査 | 厚労省「2025年賃金構造基本統計・産業中分類第1表」 |
| 価格の動き | 消費者物価指数「被服及び履物」前年比+1.2%。衣服以外の履物等も含む | 2026年9月 | 総務省「2025年基準消費者物価指数 全国 2026年9月分」第5表 |
| 上位3社の売上高 | 主要上場3社:ファーストリテイリング3兆9,633億円(連結・海外込み)/しまむら7,000.34億円(連結・雑貨等込み)/アンドエスティHD(旧アダストリア)2,896.61億円(アパレル・雑貨関連事業の外部顧客売上高)。国内衣料品売上高の順位を示すものではない | 順に2026年8月期/2026年2月期/2026年2月期 | ファーストリテイリング「2026年8月期決算」 しまむら「2026年2月期 決算短信」 アンドエスティHD「2026年2月期 決算短信」 |
| 衣類・服装雑貨等のEC化率 | 24.08%。同カテゴリーのBtoC-EC市場2兆8,941億円、前年比+3.43%。靴・鞄・宝飾品等を含み、上記アパレル市場とは範囲が異なる | 2025年実績 | 経産省「令和7年度電子商取引に関する市場調査 報告書」 |
| 衣類の国内新規供給量 | 82.1万t。環境省マテリアルフローの推計値 | 2025年版。複数年の統計等を組み合わせた推計 | 環境省「衣類マテリアルフロー2025年版」 |
| 家庭から手放された衣類の焼却等による処理量 | 46.1万t。家庭由来のみ。事業所から手放された分を含めて焼却等で廃棄される量49.9万tとは区別する | 2025年版。複数年の統計等を組み合わせた推計 | 環境省「衣類マテリアルフロー2025年版」 |
市場規模は、対象に合う官公庁の単一系列を確認できないため、調査会社が自ら公表した国内小売市場推計による。売上高の海外・雑貨部分、EC統計の対象範囲、マテリアルフローの推計方法が異なるため、これらを足し合わせたり、同じ分母でシェアを算出したりしてはならない。
AI・フィジカルAIの影響と経営の打ち手
最も近い収益機会は、商品画像・接客情報の作成と、倉庫内の搬送・ピッキングにある。衣服をつかみ、広げ、縫い合わせる工程には形状変化への対応が必要であり、倉庫自動化と縫製の無人化を同じ時間軸で評価すべきではない。
工程別にみた実装段階
本稿の共通工程は「企画」「素材・調達」「生産」「物流」「販売」「回収・再資源化」である。生成AIは文章・画像等を生成し、フィジカルAIは現実を認識して機械を動かすものとする。RFID、3D設計、通常の自動機械は、それだけで生成AIやフィジカルAIには該当しない。
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 企画 | モデル画像・販促案の制作、商品表現の試作 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | H&Mがデジタルツインを使った画像を公開。H&M「AIによるクリエイティブ」 |
| 素材・調達 | 生地柄の検索、既存設計資産の再利用 | データ・IoT | 実用(導入事例あり) | 2年以内 | 島精機の設計ソフトに類似柄検索等を実装。島精機「APEXFiz V-09新機能」 |
| 生産 | 柄作成・配色を3Dで確認し、現物の試作を減らす | データ・IoT | 実用(導入事例あり) | 2年以内 | APEXFizの設計機能。任意の衣服を自律縫製する技術とは区別。島精機「APEXFiz 製品ページ」 |
| 物流 | 棚・容器の搬送、商品取り出しの自動化 | フィジカルAI | 実用(導入事例あり) | 2年以内 | パルのロボット倉庫、ファーストリテイリングの自動倉庫。Exotec「パル物流拠点の稼働」、ファーストリテイリング「有明プロジェクト」 |
| 販売 | 好みの診断、提案理由の説明、試着画像の生成 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | WEARの「似合うルーム」。ZOZO「似合うルーム提供開始」 |
| 回収・再資源化 | 繊維組成・色を認識した機械選別 | フィジカルAI | 構想段階 | 3〜5年 | Valvanの製品化を踏まえ、日本の回収衣料での適用検証を想定。Valvan「繊維選別ソリューション」 |
「時期」は、2026年11月を起点とする、公開情報からの分析にもとづく普及見通しであり、企業の導入計画ではない。回収工程の段階は、日本の回収網への一体導入という、分析にもとづく構想に対する評価であり、国内実証の公表を確認したものではない。物流も設備全体が学習型AIで動くと断定せず、自律搬送、認識・動作計画、倉庫管理を組み合わせたシステムとして扱う。
業務はどう変わるか
第一に、撮影の中心が全商品の撮り直しから、権利処理した素材の再利用と品質確認へ移る。 H&Mは2025年7月、実在モデルのデジタルツインを使った画像を公開した。既に外部に出した事例であるが、全撮影の置換を意味しない。今後は色・丈・素材感が実物と一致するか、モデルとの契約が生成画像の利用地域・期間を含むかを確認する仕事が増える。(H&M「AIによるクリエイティブ」)
実物と生成画像の差は、返品・問い合わせ費の増加につながりうる、というのが公開情報からの分析である。採用の判断は、制作単価だけでなく、返品理由と購入後評価まで照合して行う。
第二に、接客は候補の列挙から、選ぶ理由の説明へ変わる。 ZOZOは2026年9月、診断・提案・説明・バーチャル試着をつないだ機能をWEARで提供開始した。導入済みの消費者向けサービスであり、店舗販売員が担ってきた「似合う理由の言語化」の一部がオンラインへ広がった事例である。(ZOZO「似合うルーム提供開始」)
画像上の試着は、実寸・着圧・動きやすさを保証しない。このため、実測値や素材の伸縮性を商品データに持たせる。また、導入の純効果は、利用者の購買率から、元の購入意欲の違いを除いて測る。
第三に、物流作業は人が棚へ歩く方式から、商品が作業者の前へ来る方式へ移る。 パルの物流拠点ではExotecのSkypodが稼働している。注文処理能力・保管効率の向上は提供企業が公表しているが、拠点集約やシステム更新も含むため、ロボットだけの効果として他社へ転用できない。(Exotec「パル物流拠点の稼働」)
ファーストリテイリングはMujin、Exotecとの提携を2019年に公表し、2021年には日本・米国・豪州での自動倉庫立ち上げ完了を説明した。したがって物流自動化は将来構想にとどまらない。ただし、袋入り衣料の取り出しと、開封した薄手生地の縫製は別の難易度であり、「アパレル作業を一括して無人化できる」と判断してはならない。(ファーストリテイリング「物流提携発表」、ファーストリテイリング「有明プロジェクト」)
第四に、回収後の衣類は重量だけでなく、再利用可能な素材として分類される。 Valvanは近赤外線と画像を使い、組成や色を認識して選別する装置を提供している。現在の人手による外観・表示確認を補完する技術であるが、国内の回収衣料に対する識別精度や経済性は個別検証が必要である。(Valvan「繊維選別ソリューション」)
選別後の組成や付属品が再生処理の仕様に合わなければ、販売可能な原料にはならない。国内導入では、識別性能だけでなく、再生メーカーとの異物基準の合意と買い手の確保が必要と考えられる。
主要プレイヤーと日本での展開
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| ZOZO | 日本 | WEAR、似合うルーム | 診断・推薦・説明・試着の接続 | 展開済み。国内サービスとして提供。ZOZO「似合うルーム提供開始」 |
| ファーストリテイリング | 日本 | 有明プロジェクト、自動倉庫 | 商品情報・需要・補充と物流の連動 | 展開済み。国内倉庫の立ち上げを公表。ファーストリテイリング「有明プロジェクト」 |
| Mujin | 日本 | 知能ロボット制御、動作計画 | 衣料品のピッキング自動化 | 提携・実証あり。ファーストリテイリングとの開発・導入提携を確認。ファーストリテイリング「物流提携発表」 |
| Exotec | フランス | Skypod | 衣料・雑貨倉庫の自律搬送 | 展開済み。パルの拠点で稼働。Exotec「パル物流拠点の稼働」 |
| 島精機製作所 | 日本 | APEXFiz Design | 素材・柄の検索、3D設計支援 | 展開済み。国内向け製品資料を公表。島精機「APEXFiz V-09新機能」 |
人材・収益・競争への影響
減る可能性が高いのは、商品説明の下書き、画像の単純な展開、定型照会、倉庫内の歩行・探索である。一方、実物とデータの照合、返品原因の分析、ロボットの例外処理、画像・肖像の権利管理は増える。販売員は人数だけでなく、試着の補助、素材の説明、修理・買い替え相談へ時間を再配分できるかが問われる。
収益面では、画像制作費の圧縮は変動費に効き、倉庫設備は人件費を減らす代わりに減価償却・保守費を増やす。繁忙期の処理量だけで設備規模を決めると閑散期に負担が残るため、複数ブランドの共同物流との相性がよい。これらは導入事例をもとにした分析であり、業界一律の削減率は公開情報から算定できない。
競争力は、商品属性、実寸、在庫、返品理由をSKU単位で接続できるかに依存する。顧客の顔・体形画像は、利用目的、保存期間、再学習の可否を明確にする。倉庫では、人と機械の動線、停止時の出荷責任を定める。
経営者が実施すべき対策
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | 品番・色・サイズごとに実寸、素材、返品理由を統一 | 共通 | 直ちに〜1年 | 誤案内・サイズ不一致の原因把握 | 店舗、EC、仕入先の商品コード対応表 |
| 高 | 生成画像を実物と照合し、返品率込みで評価 | 共通 | 1年以内 | 制作費削減と説明品質の両立 | 色・丈・質感の検査基準、肖像契約 |
| 高 | 試着提案を一部品番で比較試験 | 共通 | 1〜2年 | 購入支援の純効果を測定 | 対照群、返品後の利益、同意管理 |
| 高 | 物流の例外品を分類してからロボット投資 | 大手 | 1〜2年 | 再処理と出荷遅延を抑制 | 袋材、付属品、潰れやすさの台帳 |
| 中 | 複数ブランド共同倉庫で設備稼働を平準化 | 中堅・中小 | 2〜3年 | 単独投資の固定費負担を軽減 | 波動別物量、出荷優先順位の合意 |
| 中 | 回収衣料の選別試験と再生原料の購入契約を同時設計 | 大手 | 3〜5年 | 回収費だけが残る事態を防ぐ | 組成別歩留まり、異物基準、需要先 |
よくある失敗は、返品を除外した売上増だけで採算を見ること、RFIDや自動機械の効果をすべてAIの成果に数えること、生成画像の権利処理を従来の撮影契約で済ませることである。導入前に「何が改善すれば継続するか」を品番・拠点単位で決め、同じ条件で比較する。
業界の定義と市場構造
対象は、自社のブランド・商品企画を持つアパレル企業、製造小売型のSPA、衣料専門店チェーンである。製造機能の保有そのものより、商品企画、仕入れ数量、在庫、最終販売価格を誰が決めるかで事業構造を捉える。
対象範囲と事業モデル
紳士・婦人・子供服、肌着、日常衣料、服飾雑貨を扱い、紳士服チェーンは競争環境の独立節で検討する。素材メーカー、縫製受託、百貨店そのもの、ECモール、古着・リユース専業は隣接産業とし、本稿では取引構造や競争への影響に限って扱う。スポーツ衣料はファッション・日常着との競合部分を対象とする。
| 構造 | 代表的な企業・業態 | 商品・在庫の決定権 | 経営で比較すべき点 |
|---|---|---|---|
| 大規模SPA | ユニクロ、ジーユー等 | 自社企画と生産委託を統合し販売まで管理 | 定番の反復販売、調達規模、国別運営 |
| 仕入れ・売り切り型 | しまむら | 仕入先の商品力を使い、仕入れ後は自社が在庫を負担 | 品揃え変更、店舗間移動、低い運営費 |
| 複数ブランド運営 | アンドエスティHD、ワールド等 | ブランド別企画と共通インフラを組み合わせる | ブランドの独自性と共通費の両立 |
| 百貨店系ブランド | オンワード、三陽商会等 | ブランド側の商品企画・接客と百貨店の売場を組み合わせる | 顧客継承、販売員配置、店舗・ECの連携 |
| 紳士服専門チェーン | 青山商事、AOKI等 | 衣料企画・仕入れと店舗での採寸・補正を組み合わせる | スーツ依存度、用途転換、接客当たり利益 |
この分類は排他的ではない。しまむらは一括納品、完全買取、全店の在庫調整を説明しており、仕入先の商品開発力を使う点でユニクロ型と異なる。(しまむら「ビジネスモデル」)
公開統計から確認できる構成
| 小売分類 | 事業所数 | 従業者数 | 読み取れる構造 |
|---|---|---|---|
| 呉服・服地・寝具 | 11,454 | 40,573人 | 本稿外の寝具等を含む |
| 男子服 | 14,982 | 72,080人 | スーツ専業に限定されない |
| 婦人・子供服 | 49,948 | 262,096人 | 対象5分類で最も大きい雇用・店舗基盤 |
| 靴・履物 | 8,465 | 36,364人 | 衣料本体とは隣接領域 |
| その他の織物・衣服・身の回り品 | 27,711 | 161,137人 | 雑貨等を含む複合的な分類 |
すべて2021年6月1日時点であり、現在の店舗数ではない。調査分類とブランド連結決算は対応せず、同表からSPAの企業数や市場集中度は求められない。(総務省・経産省「2021年経済センサス・卸売小売概要」)
過去5年の方向は、外出機会の回復による戻りと、値上げによる名目拡大が重なったものである。矢野経済研究所によれば2024年市場は8兆5,010億円で前年比1.7%増、2025年は8兆5,574億円で0.7%増となった。回復の継続を、そのまま購入点数の増加や高成長市場への転換と解釈すべきではない。(矢野経済研究所「2025年アパレル市場調査」、矢野経済研究所「2026年アパレル市場調査」)
顧客と需要の特性
衣料需要は、所得階層だけでなく「何のために着るか」で分かれる。同じ人が日常着では低価格を選び、仕事や行事では接客とサイズの確実性に支払うため、低価格帯と高価格帯の二極化だけでは説明できない。
| 顧客・利用場面 | 購買の決め手 | 需要を逃す原因 | 経営上の対応 |
|---|---|---|---|
| 家族の日常衣料 | 総支出、耐久性、近さ、買い足しやすさ | サイズ欠品、買い回りの不便 | 定番のサイズ在庫、まとめ買いの利便性 |
| 若年層のファッション | 着用イメージ、流行、手頃な価格 | 発売の遅れ、画像と実物の差 | 少量投入と早期追加、実物情報の充実 |
| 仕事・式典 | 清潔感、体形への適合、補正、納期 | 用途の説明不足、来店負担 | ジャケット・パンツの組合せ提案 |
| 百貨店ブランドの固定客 | 素材、仕立て、担当者、慣れたサイズ | 売場撤退、担当者変更 | 店舗をまたぐ顧客継承、試着機会の確保 |
| 機能・スポーツ用途 | 動きやすさ、洗濯・手入れ、用途適合 | 性能説明の不足、価格への納得不足 | 機能の検証と日常用途への接続 |
上表は業態をもとにした需要仮説であり、全国調査の構成比ではない。価格比較と乗り換えは容易だが、合うサイズ、補正情報、信頼する販売員、買い足せる定番は再探索の負担を減らす。
百貨店売場を閉じても顧客が自社ECへ移るとは限らない。担当者へ相談できなくなれば、他社店舗に移る可能性もある。閉店の判断では、売場損益と顧客の移行先を併せて追う。
気象庁によると、2026年夏の日本の平均気温は基準値(1991〜2020年の30年平均)より1.02℃高く、1898年の統計開始以降で5番目の高さだった。気温だけで販売は説明できないが、地域別の実売と結び、厚手品を全国へ一斉投入する前提を見直すことが合理的である。(気象庁「日本の季節平均気温偏差(夏)」)
2025年の衣類・服装雑貨等のEC化率は24.08%である。オンライン比較と店頭試着を跨ぐ購買を前提に、店舗とECが売上を取り合わない評価制度が必要となる。(経産省「令和7年度電子商取引に関する市場調査 報告書」)
法人向け制服・仕事着では、購買担当と着用者の判断基準を別々に確かめる。価格に加え、追加発注時の同一仕様、洗濯耐性、サイズ交換、補修まで含めた運用費を提示することがB2B営業の焦点となる。
バリューチェーンと収益構造
利益は企画や販売のいずれか一工程に自動的に集まるものではなく、売れ残りを含めて価格・数量・費用を統制できる企業に残る。高い売上総利益率を持つブランドでも、販売費・固定費が重ければ営業利益は薄い。
工程と付加価値
| 工程 | 役割・主な担い手 | 付加価値の源泉 | 損失が生じる場面 |
|---|---|---|---|
| 企画 | ブランド、商品部、デザイナー | 顧客用途、サイズ、素材、価格の組合せ | 品番を増やし過ぎ、需要を分散させる |
| 素材・調達 | 素材企業、商社、仕入先、SPA調達部門 | 品質の再現性、納期、調達条件 | 最低発注量と追加発注の不整合 |
| 生産 | 国内外の縫製・編立・染色工場 | 縫製品質、短納期、小ロット対応 | 工程遅延、検品不良、再加工 |
| 物流 | 自社・受託倉庫、配送会社 | 店舗・ECへの在庫配分、補充 | 店舗間偏在、返品滞留、繁忙期遅延 |
| 販売 | 直営店、百貨店売場、EC | 接客、試着、用途提案、ブランド信頼 | 値下げ、販売員・賃料の固定負担 |
| 回収・再資源化 | ブランド、回収・選別・再生事業者 | 再販可能性、素材分別、処理証明 | 回収後の行先不足、輸送・選別費 |
ブランドや商社は複数工程を跨ぎ、同一定義の工程別利益は公表されていない。調達価格に加工・検品・物流等が含まれる場合もあり、原材料費と人件費の業界共通比率も確認できない。
高粗利と高収益は同義ではない
| 企業・対象 | 売上総利益率 | 販管費率 | 最終的な利益指標 | 時点・注意 |
|---|---|---|---|---|
| しまむら・連結 | 34.84%(計算) | 26.25%(計算) | 営業利益614.83億円、利益率8.8% | 2026年2月期。営業収入が別途あるため両率の差と営業利益率は一致しない。しまむら「2026年2月期 決算短信」 |
| 三陽商会・連結 | 60.9% | 58.7% | 営業利益13.0億円、利益率2.2% | 2026年2月期。会社公表値。三陽商会「2026年2月期 決算説明資料」 |
この比較は価格帯の優劣ではなく、利益を生む設計の違いを示す。しまむらは仕入れ先の機能を使い、店舗運営・配送・在庫移動を標準化する一方、ブランド企業は商品表現、接客、販売拠点に費用をかける。同じ粗利率目標を全社に当てはめると、それぞれの強みを壊しかねない。(しまむら「ビジネスモデル」)
値上げは数量、値下げ、返品、在庫評価と合わせて判断する。期初価格を上げても期末に大幅値下げすれば利益は残らない。商品部の評価では、予定粗利だけでなく、販売終了までの実現利益と資金拘束を追う。
定番インナーと行事用の流行商品では、同じ在庫月数でもリスクが異なる。補充する定番と季節内に売り切る商品を分け、持越し基準を設定することが有効である。
海外調達では、為替、海上輸送、加工拠点の集中、品質管理が連動する。ファーストリテイリングの国内ユニクロ事業でも、2026年8月期に円安による原価への影響が説明されている。打ち手は、販売通貨と仕入通貨の違いを、価格改定の頻度や為替予約だけでなく、素材の共通化と追加生産の選択肢で吸収することである。(ファーストリテイリング「2026年8月期決算」)
小ロット化は在庫リスクを下げる一方、加工・検品・配送の単価を上げうる。需要の読める定番では規模を生かし、不確実な商品の初回投入を抑える配分が重要である。
競争環境
競争は、世界規模で定番を供給する企業、低コストで多様な商品を売り切る企業、複数ブランドの共通基盤を持つ企業の間で展開している。2026年10月のワールド・TSIHDによる経営統合の発表は、ブランド単位の競争に加え、生産・物流・販売基盤の規模が問われる局面を示している。(ワールド・TSIHD「経営統合発表」)
集中度と競争圧力
大手の連結売上高には海外・雑貨が含まれるため、国内アパレル市場の上位3社集中度は、本稿では示さない。店舗数の分散と売上高の分散も別であり、事業モデル別シェアには追加調査が必要である。
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存企業間の競争 | 強 | 国内市場の2025年成長率は0.7%。成長にはシェア移動が必要。矢野経済研究所「2026年アパレル市場調査」 | 強まる |
| 買い手の交渉力 | 強 | ECの価格・商品比較が普及し、購入先を変えやすい。経産省「令和7年度電子商取引に関する市場調査 報告書」 | 強まる |
| 供給者の交渉力 | 中 | 多様な委託先がある一方、小ロット・品質・納期を同時に満たす能力は代替しにくいという分析 | 強まる |
| 新規参入の脅威 | 中 | ECで接点を作れても、継続的な集客と返品・在庫処理が必要。SHEIN等の国際展開が競争を広げる。SHEIN「2026 Interim Report」 | 強まる |
| 代替品・代替行動 | 中 | 古着、手持ち服の継続利用、購入延期が選択肢。環境省は再使用を含む衣類の流れを把握。環境省「衣類マテリアルフロー2025年版」 | 強まる |
強さと方向は、公開情報からの分析である。調達先の代替可能性は、単価だけでなく、品質・追加発注への対応力で評価する。
国内主要企業の比較
| 企業 | 直近通期の規模 | 事業上の特徴 | 戦略を評価する焦点 |
|---|---|---|---|
| ファーストリテイリング | 売上収益3兆9,633億円、2026年8月期 | 世界展開するLifeWearと複数事業 | 国内の効率と海外成長を分けて評価。ファーストリテイリング「2026年8月期決算」 |
| しまむら | 売上高7,000.34億円、2026年2月期 | 調達先の商品力、店舗・物流の標準化 | 値下げ抑制、在庫移動、店舗運営費。しまむら「2026年2月期 決算短信」、しまむら「ビジネスモデル」 |
| アンドエスティHD | アパレル・雑貨関連事業2,896.61億円、2026年2月期 | 複数のカジュアル・生活雑貨ブランド | ブランド間送客と共通EC・物流。アンドエスティHD「2026年2月期 決算短信」 |
| ワールド | 売上収益2,840.14億円、2026年2月期 | ブランド運営に加え生産等の基盤事業 | 買収効果と既存事業の改善を区別。ワールド「2026年2月期 決算短信」 |
| オンワードHD | 売上高2,368.04億円、2026年2月期 | 百貨店系ブランドと事業領域の拡張 | 既存顧客の維持と若年顧客への接点。オンワードHD「2026年2月期 決算短信」 |
| TSIHD | 売上高1,670.85億円、2026年2月期 | 多様なファッション・ライフスタイルブランド | 統合後もブランドの個性を維持できるか。ワールド・TSIHD「経営統合発表」 |
| 三陽商会 | 売上高584.5億円、2026年2月期 | 百貨店を主要接点とするブランド群 | 粗利の維持に加え売場・販管費の採算。三陽商会「2026年2月期 決算説明資料」 |
アンドエスティHD以外は原則連結値で、衣料以外も含む。同表は厳密な国内衣料売上順位ではない。
再編はブランド取得から共通基盤の統合へ
オンワードは2024年にWEGOを子会社化し、従来の百貨店系とは異なる顧客層へ接点を拡張した。ワールドも2025年にライトオンやMCファッションをグループに加えている。買収後の増収には連結範囲の変化が含まれるため、ブランドの自然成長と区別して見る。(オンワードHD「沿革」、ワールド「沿革」)
ワールドとTSIHDは2026年10月14日、共同持株会社「インフィニティ・ユナイテッド」の設立による統合を発表した。予定日は2027年3月1日であり、株主総会の承認や必要な手続き等を条件とする。11月7日時点で統合済みとは扱えず、相乗効果も実績ではなく計画である。(ワールド・TSIHD「経営統合発表」)
分析上、重視されるのは、ブランド名称の集約より、物流・調達・システムの共有である。ただし、共通化で商品・売場が画一化すれば、ブランドの価値を損なう。削減費用と、定価販売・顧客継続は、併せて評価する。
紳士服チェーン:スーツの縮小と仕事着の再設計
| 企業・対象 | 売上高 | 利益 | 需要の変化 |
|---|---|---|---|
| 青山商事・ビジネスウェア事業 | 1,242.99億円、前年比−6.6% | セグメント利益51.83億円 | スーツ数量の減少と単価上昇。青山商事「2026年3月期 決算短信」 |
| AOKI HD・ファッション事業 | 1,028.94億円、前年比+0.3% | 営業利益85.08億円 | ビジネス衣料減をカジュアルが補完。AOKI HD「2026年3月期 決算説明会資料」 |
いずれも2026年3月期。青山商事のセグメント利益は調整前であり、AOKIの複合カフェ等を含む全社売上高とは比較しない。青山商事のメンズスーツ(セットアップスーツを含まない)の販売着数は95.5万着で前年比8.9%減、平均販売単価は3万4,917円で2.5%上昇した。数量減を単価上昇だけでは補い切れないことが示される。(青山商事「2026年3月期 決算短信」)
AOKIのビジネス衣料売上は前年比97.7%、カジュアルは114.0%である。両社を「スーツ需要に連動する同じ業態」と見るだけでは不十分で、仕事着の構成をどれだけ変えられるかが分岐点となる。採寸・補正・用途相談を生かしながら、セットアップや単品パンツの継続購入へつなぐ余地がある。(AOKI HD「2026年3月期 決算説明会資料」)
2026年11月6日公表の2027年3月期中間期(4〜9月)では、AOKIのファッション事業の売上高が376.56億円で前年同期比2.6%減、営業損失は20.74億円で前年同期の8.34億円から拡大した。商品区分別の売上はビジネスが前年同期比94.0%、カジュアルが105.2%であり、カジュアルの伸びだけではビジネス衣料の減少を補えていない。(AOKI HD「2027年3月期 第2四半期(中間期)決算補足説明資料」)
成功の条件は、①定番の欠品を減らす商品管理、②値下げまで含めた在庫規律、③接客・店舗の費用に見合う顧客価値、④共通化しても個性を失わないブランド運営である。ユニクロの反復可能な商品、しまむらの売り切り運営、複数ブランド企業の共通基盤は、それぞれ異なる条件を満たす方法と評価できる。
海外の動向と主要企業
海外競争は、低価格品の流入だけでなく、調達規模、商品投入の速度、店舗とECの運営、機能性商品の価格形成に及ぶ。日本企業が国内で生き残る方法と、海外で拡大する方法は一致しない。
世界市場は比較可能な範囲を限定する
本稿の対象に一致する世界アパレル小売市場の、採用条件を満たす統一公表値は、確認した資料では確認できない。このため、日本市場の世界シェアや、異なる民間推計を組み合わせた地域構成比は、本稿では示さない。中国国家統計局では2025年の一定規模以上事業者による服装・靴帽・針紡織品類の小売額が1兆5,215億元、前年比3.2%増だが、寝具等や対象事業者の範囲が日本の市場推計と異なる。(中国国家統計局「2025年12月份社会消费品零售总额增长0.9%」)
以下は企業実績の比較であり、地域別市場全体の伸びを代替するものではない。
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| インディテックス | スペイン | 398.64億ユーロ、2025年度 | ZARA等。店舗・オンラインを統合して商品を展開 | 店舗網・物流への投資を継続。売上は前年比3.2%増。インディテックス「FY2025 Results」 | ZARA等の店舗・EC |
| H&M | スウェーデン | 2,282.85億スウェーデンクローナ、2025年度 | 幅広い価格帯・ブランドと世界調達 | 現地通貨ベース売上は2%増。店舗・供給網を改善。H&M「Full-year report 2025」 | H&M等の店舗・EC |
| ギャップ | 米国 | 154億米ドル、2025年度 | Gap、Old Navy、Banana Republic等 | ブランド別の立て直しと商品訴求を進める。ギャップ「Fourth Quarter and Fiscal 2025 Results」 | Gap、Banana Republicの店舗・EC。ギャップ「日本の企業情報」 |
| ルルレモン | カナダ | 111億米ドル、2025年度 | 高機能アスレチック衣料とブランドコミュニティ | 米州売上−1%に対し国際事業+22%。ルルレモン「Fourth Quarter and Full Year 2025 Results」 | 原宿等の店舗・EC。ルルレモン「Harajuku Flagship」 |
| SHEIN(シーイン)〈希音国际控股有限公司〉 | 主たる事業所:中国・広州/香港。登記地はケイマン諸島 | 201.34億米ドル、2026年1〜6月、未監査 | 少量のテスト販売・追加発注、直販とマーケットプレイス | 2026年9月に香港上場。SHEIN「2026 Interim Report」、SHEIN「Hong Kong Stock Exchange Listing」 | 日本向けEC。SHEIN JAPAN「利用規約」 |
SHEINだけは確認できた最新の半期実績であり、他社の通期と単純に順位比較できない。直販売上とマーケットプレイスのサービス収入は会計処理が異なり、流通総額とも区別する。為替換算による見かけの順位は、本稿では示さない。
日本企業の海外での立ち位置
ファーストリテイリングの2026年8月期の海外ユニクロ売上収益は2兆4,111億円で、連結売上収益3兆9,633億円の60.8%に相当する(計算)。これは海外ユニクロだけの比率であり、他事業の海外部分を含む「全社海外売上比率」ではない。国内の市場拡大に依存せず、世界で同じ商品基盤を使う戦略の規模を示す。(ファーストリテイリング「2026年8月期決算」)
百貨店系・複数ブランド型の国内での強みは、そのまま海外へ移せるとは限らない。体形、季節、商業施設との契約、返品対応を整え、越境ECでの検証と常設店への固定費投資を分ける。
日本への波及
インディテックスは過去3年間に店舗数を減らしながら売上と売場面積を拡大している。これは店舗数そのものより、立地・面積・オンラインとの役割分担が重要であることを示す。日本でも閉店を衰退、出店を成長と一律に解釈せず、店舗当たりの顧客接点と全チャネルの利益を評価する。(インディテックス「FY2025 Results」)
機能性衣料では、ルルレモンの国際事業成長が、用途を明確にした商品と体験への支払い余地を示している。ただし同社の成長率から日本市場全体の成長を推計することはできない。今後2〜3年は、日常着・仕事着・スポーツ着の境界を跨ぐ商品競争が日本でも強まるとみられる。(ルルレモン「Fourth Quarter and Full Year 2025 Results」)
越境型企業には、補正、実物確認、配送・返品の確実性も競争軸となる。海外提携では販売権だけでなく、在庫所有、顧客データ、返品費、商標利用終了時の処理を確かめる。
外部環境と制度の変化
2026〜2030年は、衣服を販売した後の責任と、売れ残った衣服の扱いが経営課題となる。EU向け事業では既に適用された制度と今後の製品別ルールを分け、日本国内では調達条件と資源循環の準備を進める。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 法規制・環境 | EU | 大企業による売れ残り衣類・服飾品・靴の廃棄禁止。例外は限定される | 2026年7月19日適用開始 | 大・向かい風。売れ残り処理の変更が必要。再使用事業には追い風 | 欧州委員会「売れ残り衣料等の廃棄禁止」 |
| 法規制・環境 | EU | 同禁止を中規模企業へ拡大 | 2030年7月19日 | 大・向かい風。中堅の欧州展開にも対応費 | 欧州委員会「Textiles Strategy:Timeline」 |
| 法規制・環境 | EU | 繊維・繊維関連製品・履物の拡大生産者責任制度を加盟国が整備 | 2028年4月17日まで | 大・向かい風。回収・選別・再生等の費用負担。回収基盤には追い風 | 欧州議会「改正廃棄物枠組指令」 |
| 法規制・情報 | EU | エコデザイン作業計画で繊維・衣料を優先。製品パスポートを含む詳細要件の具体化 | 2027年に製品別措置の採択予定。適用開始日は別途 | 大・向かい風。材料・製造履歴等の情報管理が必要 | 欧州委員会「エコデザイン作業計画2025–2030」 |
| 取引制度 | 日本 | 取適法の施行。対象範囲の拡張、価格協議・支払方法等の見直し | 2026年1月1日 | 中・双方。発注側の管理負担、供給側の取引適正化 | 公正取引委員会「取適法 特設サイト」 |
| 環境政策 | 日本 | サステナブルファッションのアクションプラン。家庭から廃棄される衣類を2020年度比25%減とする目標 | 2026年3月策定、2030年度目標 | 中・追い風。長期利用・回収・再使用の事業機会 | 環境省「サステナブルファッションの推進に向けたアクションプラン」 |
| 気候 | 日本 | 高温による季節商品の販売期間・投入時期の変化 | 2026年夏の観測値。今後の気温は未確定 | 大・双方。厚手品にはリスク、長期着用商品には機会 | 気象庁「日本の季節平均気温偏差(夏)」 |
EUの売れ残り対策では生産量の調整と再販売・修理等の行先を設計し、処理理由を記録する必要がある。企業規模による適用時期と例外を確かめ、値下げ一辺倒で利益を失う運用を避ける。(欧州委員会「売れ残り衣料等の廃棄禁止」)
「2027年から全衣料に製品パスポートが必須」とするのは不正確である。作業計画は措置の採択予定であり、対象・情報項目・移行期間は別途確認が必要となる。(欧州委員会「エコデザイン作業計画2025–2030」)
拡大生産者責任は欧州市場で販売する日本企業にも関係する。自社現地法人、輸入者、代理店、オンライン販売者のどこが登録・費用負担を担うかを決めないと、販売開始後に責任が宙に浮く。加盟国ごとの実装を確認し、販売契約に義務の分担を明記することが必要となる。(欧州議会「改正廃棄物枠組指令」)
取適法への対応では、短納期注文、仕様変更、返品、再検品が単価・支払条件へどう反映されるかを、商品部も把握する。適用は取引類型や事業者要件によるため、全衣料仕入れが一律の対象ではない。(公正取引委員会「取適法 特設サイト」)
環境省のフロー推計では、家庭から手放された衣類のうち46.1万tが焼却等により処理される。一方、回収した衣服がすべて新しい衣服の原料に戻るわけではなく、再使用には海外向けも、再生利用には衣料以外への利用も含まれる。回収量をそのまま循環実績と表示せず、行先と実際の用途を分けて示す。(環境省「衣類マテリアルフロー2025年版」)
人材と生産性
人材課題は、売場の人数不足だけでなく、採寸・補正、商品配分、生産管理など、衣服と顧客を理解する技能の継承にある。販売員を一律の費用として削減すると、サイズ不安の解消や固定客の継続という店舗の役割を失うおそれがある。
2021年の衣料関連小売5分類の従業者数は57万2,250人であるが、短時間労働の構成や店舗外の業務を揃えた指標ではない。厚生労働省の2025年調査による一般労働者の年換算給与は473.72万円であり、こちらは企業規模10人以上の一般労働者を対象とする。両者は対象が異なるため、この年収を全従業者へ掛けて業界の総人件費を求めることはできない。(総務省・経産省「2021年経済センサス・卸売小売概要」、厚労省「2025年賃金構造基本統計・産業中分類第1表」)
年換算給与は月額と賞与の対象期間が一致せず、個人の暦年所得や販売員だけの平均ではない。本部・管理職等の構成も含むため、地域の採用提示額とは区別する。(厚労省「2025年賃金構造基本統計・産業中分類第1表」)
ファーストリテイリングは2025年12月、国内新卒社員の初任給引き上げを公表した。業界一律の上昇率ではないが、人材獲得競争の一例である。中堅企業の打ち手も、報酬と技能評価・昇進・勤務時間の予測可能性を組み合わせることである。(ファーストリテイリング「新卒報酬改定」)
| 不足・継承を確認すべき業務 | 事業への影響 | 生産性を測る指標 |
|---|---|---|
| 採寸・補正・素材説明 | 返品、再補正、固定客離脱 | 再補正率、相談後の継続購入、返品後利益 |
| 商品配分・店舗間移動 | 欠品と滞留在庫の同時発生 | サイズ別欠品、移動後消化、輸送費 |
| 縫製・品質・生産管理 | 納期遅延、検品不良 | 初回合格率、再加工時間、納期遵守 |
| 多店舗の運営管理 | 人員配置の偏り、接客時間不足 | 人時粗利、繁忙時の待ち時間、離職 |
上表は、企業が不足状況を確かめる職務である。アパレル固有の有効求人倍率と、対象範囲・労働時間を揃えた国際生産性比較は確認できず、他の分類の値を転用していない。
実務では、返品・配送費控除後の粗利を実労働時間で見る。EC購入を支援した販売員は、店舗売上だけで評価せず、顧客の継続購入を評価へ還元する。
外部デザイナー・撮影スタッフ等との取引では、2024年11月施行のフリーランス法の条件明示等も関わる。仕様変更時の追加作業、納期、権利利用を事前に整理する。(政府広報「フリーランス法」)
2030年に向けたシナリオ
将来を左右する軸は「購入点数の減少を上回る価値・単価の向上が起きるか」と「調達・在庫・販売基盤の共同化が進むか」である。市場規模の一点予測より、この二軸が自社の粗利、固定費、資金回収へどう効くかを考える方が意思決定に役立つ。
矢野経済研究所は、2030年の国内市場が2025年を下回ると見通している。ただし、公開発表で確認できる範囲を超える金額は、本稿では示さない。以下は、その方向も考え合わせた、分析にもとづくシナリオであり、発生確率や市場規模を推計したものではない。(矢野経済研究所「2026年アパレル市場調査」)
| シナリオ | 二つの軸の状態 | 2030年の姿 | 起きる条件 | 可能性の見立て |
|---|---|---|---|---|
| 基準:選別と共同化 | 価値・単価向上は限定的、共同化は進展 | 市場は伸び悩むが、生産・物流・ECを共有する企業群が残る | 統合後の費用削減とブランド維持が両立 | 最も整合的な基準シナリオ |
| 上振れ:少量でも高付加価値 | 用途・機能・接客への支払いが増え、共同化も進展 | 販売点数を追わず、定価販売と継続購入で収益を確保 | 品質への納得、返品抑制、海外展開の定着 | 条件付きで成立。全企業一律には広がらない |
| 下振れ:値下げと固定費の圧迫 | 価値向上が進まず、共同化も停滞 | 在庫処分と店舗閉鎖が続き、資金力の差が拡大 | 消費の弱さ、気候のずれ、統合の遅延 | 常に備えるべき下振れリスク |
基準シナリオでは、小規模ブランドが共通基盤上で存続する形がありうる。統合発表はその可能性を示すが、費用削減と商品競争力の両立は今後の検証事項である。(ワールド・TSIHD「経営統合発表」)
上振れには手入れの容易さ、兼用、体形への適合など、着用回数を増やせる価値が必要となる。買い替え間隔が延びても顧客関係を維持できる収益設計が問われる。
下振れでは、発注量だけでなく最低発注条件や店舗・物流の固定費も見直す。交渉に時間がかかるため、先行指標で早めに対応する。
| 先行指標 | 確認する公表資料 | 読み方 |
|---|---|---|
| 市場成長と価格上昇の差 | 矢野経済研究所の年次調査、総務省CPI「被服及び履物」 | 対象範囲・期間を揃えて方向を比較。厳密な数量指数にはしない |
| 既存店の客数・客単価 | 主要企業の月次営業情報 | 客単価だけの増収か、顧客支持が広がったか |
| 在庫と利益の組合せ | 各社四半期決算・説明資料 | 売上より在庫が増える状態、粗利悪化の継続を確認 |
| 再編の実行と成果 | ワールド・TSIHD等の適時開示 | 統合成立、共通化の費用、ブランド別の維持を追う |
| 循環制度と処理実態 | EU製品別法令、環境省マテリアルフロー | 義務の具体化と、回収後の実際の用途を確認 |
数値基準は企業の定番比率・商圏・資金余力に依存するため、一律の警戒水準は、本稿では示さない。自社の過去の値下げ・欠品発生時点から、対応が間に合う閾値を決めることが現実的である。
経営・企画部門への示唆
国内市場は2025年に前年比0.7%増にとどまり、2030年には2025年の水準を下回るとの予測もある。この市場で企業の差を生むのは、価格帯の選択より、誰が在庫を負い、どこで販売費を払うかという利益の設計である。本文で比べた量販型(大規模SPAと低コスト運営の専門店)、百貨店系ブランド、紳士服チェーンはこの設計が異なるため、同じ打ち手が同じ効果を生まない。
立場別の戦略の選択肢
| 立場 | 本稿の前提 | 優先する選択肢 | 実行・中止を判断する条件 |
|---|---|---|---|
| 大手 | 本文で比べた量販型の1社は売上総利益率35%弱・販管費率26%で営業利益率8.8%、百貨店系の1社は売上総利益率61%・販管費率59%で営業利益率2.2%だった。量販型の最大手は売上収益の約6割を海外の主力ブランド事業で得ている | 量販型は、値上げで単価を追うより、定番のサイズ欠品を減らす在庫配分と、海外と共通の商品基盤の拡大に投資する。百貨店系は、百貨店売場を閉じる前に顧客台帳を自社EC・路面店へ引き継ぐ仕組みを作る。統合・提携での共通化は物流・調達・システムに限り、商品と接客には及ぼさない | 量販型:値上げ後も客数と販売数量が前年を割らないか。百貨店系:閉鎖した売場の顧客のうち12か月以内に自社の他の売場・ECで購入した人の粗利が、削減した販売員費・賃料を上回るか |
| 中堅・中小 | 国内市場の伸びは0.7%で、成長は他社からのシェア移動に頼るほかない。衣類・服装雑貨等のEC化率は24.08%で、残る約4分の3は店舗等で売れている | 得意な用途・体形・素材に品番を絞り、初回投入を抑えて追加生産で調整する。物流・EC運営は複数ブランドの共同基盤や外部倉庫に委ね、自社の人員は企画と固定客への接客に残す | 品番別に、値下げ・返品を差し引いた実現粗利が、共同基盤の利用料と最低取扱量の負担を上回るか。追加生産の納期が販売期間内に収まるか |
| 新規参入を考える企業 | EUでは大企業による売れ残り衣料等の廃棄が2026年7月から禁止され、2030年に中規模企業へ広がる。国内では家庭から手放された衣類のうち46.1万tが焼却等で処理されている | 新ブランドで店舗やECを始めるより、補正・修理、返品・売れ残りの再販売、回収衣料の選別など、既存企業が単独では整えにくい工程を受託する | ブランドが払う委託費と、受託で減らせる値下げ・廃棄・再加工の損失を同じ品番単位で示せるか。EU向けに販売する企業が求める処理記録を残せるか |
分析では、紳士服チェーンは大手の中でも別の判断軸を持つべきである。スーツ需要の縮小は単価の引き上げで補い切れておらず(通説と異なる見方の3)、強みである採寸・補正の接客を、セットアップや単品パンツ、カジュアルのような着用頻度の高い仕事着に広げられるかが店舗網の存続を左右する。判断の目安は、スーツ以外の購入客のうち採寸・補正を利用した顧客の再購入率と、接客時間当たりの粗利である。
通説と異なる見方
1. 市場が横ばいでも、量販型と百貨店系の差は広がっている。 国内市場の伸びは2025年に0.7%だったが、国内ユニクロ事業の2026年8月期の売上収益は5.7%増、しまむらの2026年2月期の売上高は5.2%増(計算)だった。一方、三陽商会の2026年2月期の売上高は3.4%減(計算)で、売上の61.8%を占める百貨店での売上は前年比92%にとどまった(ファーストリテイリング「2026年8月期決算」、しまむら「2026年2月期 決算短信」、三陽商会「2026年2月期 決算説明資料」)。対象期間がずれるため厳密な比較ではないが、分析では、日常着の需要は量販型へ移っており、百貨店系が守るべきは粗利率より売場当たりの売上と、売場の外へ顧客を連れ出す力である。
2. 百貨店系の増収は、ブランドの回復を意味しない。 ワールドの2026年2月期の売上収益は25.9%増えたが、ブランド事業の外部収益は1.7%増にとどまり、B2B外販を担うプラットフォーム事業の外部収益が281.9%増えた(ワールド「2026年2月期 決算短信」)。この増加には、本文で見たMCファッションの連結子会社化が含まれる。分析では、百貨店系の再編で規模を生むのはブランドの合算より、生産・物流の基盤を他社にも売る事業である。2027年3月に予定される経営統合も、ブランド別の売上ではなく、基盤事業の外部売上と稼働率で評価する。
3. スーツの値上げは、紳士服チェーンの収益回復を意味しない。 青山商事のビジネスウェア事業は、2026年3月期にメンズスーツの平均販売単価が2.5%上がった一方で販売着数が8.9%減り、セグメント利益は前期比38.1%減の51.83億円となった(青山商事「2026年3月期 決算短信」)。カジュアル衣料で補うAOKIも、2026年4〜9月はファッション事業の営業損失が前年同期より広がった。分析では、来店頻度の低いスーツで単価を上げるほど、数量の減少で店舗当たりの固定費負担は重くなる。値上げを成功指標とせず、着用頻度の高い仕事着の販売数量で店舗網を評価する。
公開情報ではわからないこと
- 値上げ後に離れた顧客の行き先:各社は既存店の客数・客単価を開示するが、値上げで離れた顧客が他社へ移ったのか、購入を延期したのか、中古品へ移ったのかはわからない。確認方法:休眠顧客へのアンケートを購買履歴と照合し、競合店やリユース店の来店客にも出口調査を行う。
- 百貨店売場の閉鎖後に顧客がどこへ移るか:撤退後に顧客が同じブランドの他店・ECへ移るのか、担当販売員や百貨店に付いて他社へ移るのかは開示されない。確認方法:閉鎖売場の顧客台帳を12か月追跡し、販売員と百貨店の売場担当者へのインタビューで離反の理由を確かめる。
- 経営統合・買収で共有できない業務と契約:2027年3月予定の経営統合では相乗効果が定性的な説明にとどまり、ブランド別の商品部、百貨店との取引条件、基幹システムのどれを共通化できないかは公表されていない。確認方法:統合・買収を検討する際は、商品部・店舗運営・情報システム・法務への面談に加え、主要契約の支配権移転時の解約条項と、在庫の年齢別残高を実査する。
- 共同基盤の実際の稼働と料金:B2B外販や共同物流の稼働率、利用料、繁忙期の出荷優先順位は開示されない。確認方法:基盤を利用している中堅ブランドへのヒアリングと、複数の基盤事業者からの見積りの比較で確かめる。
- EU向け販売の追加費用:廃棄禁止と拡大生産者責任の費用は加盟国の制度設計に左右され、日本企業の負担額は公表されていない。確認方法:現地の輸入者・代理店へのヒアリングと、主要販売国で運用中または整備中の制度の料金・登録要件の確認を、欧州での現地調査で行う。
出典
数値は公的統計・企業原資料を優先し、市場規模のみ調査会社の直接発表を用いた。以下は本文で使用した資料であり、本文中にも該当箇所へのリンクを付した。
- 矢野経済研究所「アパレル市場に関する調査(2026年)」(2026年10月30日)
- しまむら「2026年2月期 決算短信」(2026年3月30日)
- ワールド・TSIHD「経営統合に関するお知らせ」(2026年10月14日)
- ファーストリテイリング「2026年8月期決算サマリー」(2026年10月8日)
- 欧州委員会「Ban on destruction of unsold clothes and shoes enters into application」(2026年7月17日)
- ZOZO「独自データ×AIで“似合う”が見つかる新機能をWEARで提供開始」(2026年9月15日)
- Exotec「PAL CLOSET Robotics Solution Center稼働開始」(2024年4月3日)
- 総務省・経済産業省「令和3年経済センサス‐活動調査 産業別集計(卸売業、小売業)結果の概要」(2023年3月28日)
- 厚生労働省「令和7年賃金構造基本統計調査 一般労働者・産業中分類 第1表」(2026年3月24日)
- 総務省「2025年基準消費者物価指数 全国 2026年9月分」第5表(2026年10月23日)
- アンドエスティHD「2026年2月期 決算短信」(2026年4月6日)
- 経済産業省「令和7年度電子商取引に関する市場調査 報告書」(2026年10月)
- 環境省「令和7年度 循環型ファッションの推進方策に関する調査業務 報告書概要版(マテリアルフロー)」(2026年公開、日付記載なし)
- H&M「H&M continues its exploration of creativity with AI」(2025年7月2日)
- 島精機製作所「APEXFiz Design V-09 新機能」(2026年1月19日)
- 島精機製作所「APEXFiz 製品ページ」(最新版V-10の公開は2026年9月14日、2026年11月7日確認)
- ファーストリテイリング「有明プロジェクトについて」(2021年10月14日)
- Valvan「Textile sorting solutions for the recycling industry」(公表日記載なし、2026年11月7日確認)
- ファーストリテイリング「サプライチェーン改革実現に向け、戦略的グローバルパートナーシップを拡大」(2019年11月13日)
- しまむら「ビジネスモデル」(公表日記載なし、2026年11月7日確認)
- 矢野経済研究所「アパレル市場に関する調査(2025年)」(2025年12月4日)
- 気象庁「日本の季節平均気温偏差(夏)」(2026年夏までの公表値、2026年11月7日確認)
- 三陽商会「2026年2月期 決算説明資料」(2026年4月14日)
- SHEIN「2026 Interim Report」(2026年9月28日)
- ワールド「2026年2月期 決算短信」(2026年4月3日)
- オンワードHD「2026年2月期 決算短信」(2026年4月9日)
- オンワードHD「沿革」(公表日記載なし、2026年11月7日確認)
- ワールド「沿革」(公表日記載なし、2026年11月7日確認)
- 青山商事「2026年3月期 決算短信」(2026年5月12日)
- AOKI HD「2026年3月期 決算説明会資料」(2026年5月22日)
- AOKI HD「2027年3月期 第2四半期(中間期)決算補足説明資料」(2026年11月6日)
- 中国国家統計局「2025年12月份社会消费品零售总额增长0.9%」(2026年1月19日)
- インディテックス「FY2025 Results」(2026年3月11日)
- H&M「Full-year report 2025」(2026年1月29日)
- ギャップ「Fourth Quarter and Fiscal 2025 Results」(2026年3月5日)
- ギャップ「日本の企業情報」(公表日記載なし、2026年11月7日確認)
- ルルレモン「Fourth Quarter and Full Year 2025 Results」(2026年3月17日)
- ルルレモン「Harajuku Flagship」(公表日記載なし、2026年11月7日確認)
- SHEIN「Hong Kong Stock Exchange Listing」(2026年9月1日)
- SHEIN JAPAN「利用規約」(公表日記載なし、2026年11月7日確認)
- 欧州委員会「Textiles Strategy:Timeline」(公表日記載なし、2026年11月7日確認)
- 欧州議会「Waste Framework Directive: textiles and food waste」(2025年9月26日)
- 欧州委員会「Ecodesign for Sustainable Products and Energy Labelling Working Plan 2025–2030」(2025年4月16日)
- 公正取引委員会「取適法 特設サイト」(公表日記載なし、2026年11月7日確認)
- 環境省「サステナブルファッションの推進に向けたアクションプラン」(2026年3月)
- ファーストリテイリング「報酬をさらに強化―日本の新卒社員の初任給を引き上げ」(2025年12月22日)
- 政府広報オンライン「フリーランス・事業者間取引適正化等法」(2024年8月公開、2026年11月7日確認)
この業界の図解【194種類で分析】を、note の有料記事で公開しています。
