エグゼクティブサマリー
中古車業界は、一台ごとに異なる品質と価格を持つ車両を、国内外の買い手へ回し、在庫資金を回収する流通業である。2026年10月時点の経営課題は、国内の販売台数拡大だけでなく、仕入れ、商品化、販路選択、保証を通じた回収額と回収期間の管理にある。
要点
- 市場:金額の拡大と台数の停滞を分ける。 環境省による2024年の中古自動車小売業の市場規模推計は2兆4,337億円、前年比2.8%増(計算)である。一方、登録車の中古車登録は2026年1〜9月に272万3,534台、前年同期比0.8%減となった。対象範囲・時点が異なり、単価上昇率は算出できない。(環境省・環境産業報告書)、(自販連・2026年9月中古車登録)
- 構造:売上規模より、どの取引機能を担うかが重要である。 オークション中心のUSSの2026年3月期営業利益率は52.6%、車両小売中心のネクステージの2025年11月期は3.0%である。手数料と車両代金という売上計上の違いがあり、利益率だけの比較は適切でない。(USS・2026年3月期業績)、(ネクステージ・2025年11月期決算)
- 競争・海外:国内需要が横ばいでも仕入れは容易にならない。 2026年1〜9月の輸出抹消登録は130万3,712台、前年同期比5.7%増である。海外向けの購入力も国内の車両確保に影響し、国内店の成長は在庫・販路で分かれる(分析)。(自販連・2026年9月中古車登録)
- 制度:比較可能な価格と、履行できる品質が競争条件となる。 支払総額表示、対象車へのOBD検査、輸出先の制度変更を、掲載や通関の直前ではなく仕入判断に織り込む。海外提携でも修理・代金回収の責任分担が重要である。(自動車公取協・支払総額表示)、(国交省・OBD検査)、(中国商務部等・中古車輸出管理通知)
- AI:文章処理、状態診断、自律搬送を別々に評価する。 生成AIによるレビュー要約は海外で導入済みだが、国内のEV診断書や車両搬送ロボットには実証段階の取り組みがある。効果は作業時間だけでなく、返品・保証費と在庫回転への寄与で測る。(Microsoft・CarMax導入事例)、(パナソニックHD等・EV共同実証)、(三菱重工・車両搬送ロボット実証)
経営・企画部門への示唆
- 大手は、売上の伸びより、売り切れなかった車を卸売へ回す判断の速さを管理指標にする。相場下落で卸売の採算が崩れた事例をもとに、在庫日数別の転送基準を相場の変化に連動させ、新店在庫が滞留車の受け皿になっていないかも確かめる。
- 中堅・中小は、支払総額表示で価格比較が容易になった中で、全国チェーンと価格で競うより、点検・修理・車検の接点を保ち、次の下取りを仕入れにする。OBD検査に対応できる整備体制か提携先を先に確保する。
- 新規参入は、在庫を持って売るか取引を仲介するかを先に決め、在庫金融・輸出時の代金回収・EV診断など既存事業者が持ちにくい機能から入る。承継・買収では引き継ぐ保証債務と苦情を車両台帳まで確かめる。
業界データまとめ
中古車市場を読むには、小売業の売上推計、車両の登録、輸出の手続を区別する。金額は環境省の小売業推計により、足元の方向は2026年9月までの登録統計で補う。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 国内「中古自動車小売業」2兆4,337億円(環境省推計。買取・オークション・輸出を合算した市場全体ではない。2014年値は商業統計の5912年間商品販売額と一致し、以後は推計で延長した系列) | 2024年 | 環境省「令和7年度 環境産業の市場規模・雇用規模等に関する報告書」p.256 |
| 市場の伸び | 前年比+2.8%(計算:24,337÷23,676−1)。上記と同じ政府公表の過去年次推計系列であり、将来予測ではない | 2024年 | 環境省「令和7年度 環境産業の市場規模・雇用規模等に関する報告書」p.256 |
| 事業者数 | 1万1,168事業所。産業細分類5912「中古自動車小売業」、法人のみ(2021年の個人経営は細分類に含まれない)。企業数・古物商許可件数ではない | 2021年6月1日現在 | 総務省・経済産業省「令和3年経済センサス‐活動調査・卸売業、小売業に関する集計・産業編(総括表)第1表」 経済産業省「令和3年経済センサス・卸売業、小売業に関する集計 利用上の注意」 |
| 従業者数 | 7万2,493人。上記の産業細分類5912の従業者数(有給役員と常用雇用者の計)、個人経営を含まない。新車販売店等の中古車担当者を網羅しない | 2021年6月1日現在 | 総務省・経済産業省「令和3年経済センサス‐活動調査・卸売業、小売業に関する集計・産業編(総括表)第1表」 経済産業省「令和3年経済センサス・卸売業、小売業に関する集計 利用上の注意」 |
| 平均年収 | 536.0万円(計算)。中分類「機械器具小売業」、一般労働者・男女計・企業規模計10人以上。35万6,600円×12+108万600円=535万9,800円。中古車専業以外を含む | 2025年調査 | 厚生労働省「令和7年賃金構造基本統計調査・一般労働者・産業中分類」 |
| 上位3社の売上高 | ネクステージ6,520.72億円/IDOM5,627.74億円/USS897.02億円。前2社は連結全社で新車・付帯事業等を含む(ネクステージは単一セグメント)。USSはオートオークション部門の外部売上高。業界全体の売上順位ではない。IDOMは決算短信の公表値で、2027年2月期の会計方針変更後の説明資料では5,593億円と表示 | 順に2025年11月期、2026年2月期、2026年3月期 | ネクステージ「2025年11月期 決算短信」 IDOM「2026年2月期 決算短信」 IDOM「2027年2月期Q2 決算説明会資料・説明付き」 USS「2025年度(2026年3月期)決算説明資料・スクリプト付き」 |
| 中古車登録台数 | 国内登録車272万3,534台(前年同期比−0.8%)。軽自動車を除く。中古車新規登録・移転登録・使用者変更の合計 | 2026年1〜9月 | 日本自動車販売協会連合会「2026年9月 中古車登録台数」 |
| 輸出抹消登録台数 | 登録車130万3,712台(前年同期比+5.7%)。税関通過ベースの中古車輸出台数とは異なる | 2026年1〜9月 | 日本自動車販売協会連合会「2026年9月 中古車登録台数」 |
| 乗用車の平均車齢 | 9.59年(前年より+0.15年)。保有されている乗用車、軽自動車を除く | 2026年3月末 | 自動車検査登録情報協会「令和8年3月末の平均車齢」 |
| 乗用車の平均使用年数 | 13.13年(前年より−0.22年)。軽自動車を除く登録統計に基づく指標で、一時抹消を含む減少台数から算出 | 2026年3月末 | 自動車検査登録情報協会「令和8年3月末の平均使用年数」 |
各行は対象範囲が異なり、売上高・登録台数・従業者数を組み合わせた単価や生産性は算出できない。経済センサスの個人経営は2021年調査で産業小分類までの格付けであるため、細分類の事業所数を過去調査と単純比較して「業界の店舗が半減した」と解釈してはならない。賃金の年収換算は調査月の給与と前年の賞与等を用いた指標である。(経産省・経済センサス利用上の注意)、(厚労省・2025年賃金構造基本統計)
AI・フィジカルAIの影響と経営の打ち手
中古車で先に価値が生じるのは、車両状態の情報をそろえ、説明・査定・販売のやり直しを減らす用途である。自律搬送は大規模ヤードで検討が進むが、一般店舗への普及とは条件が異なる。生成AIによる文章処理、画像・電池データの解析、物理的に車を動かす機械を分けて投資を判断する。
影響の全体像
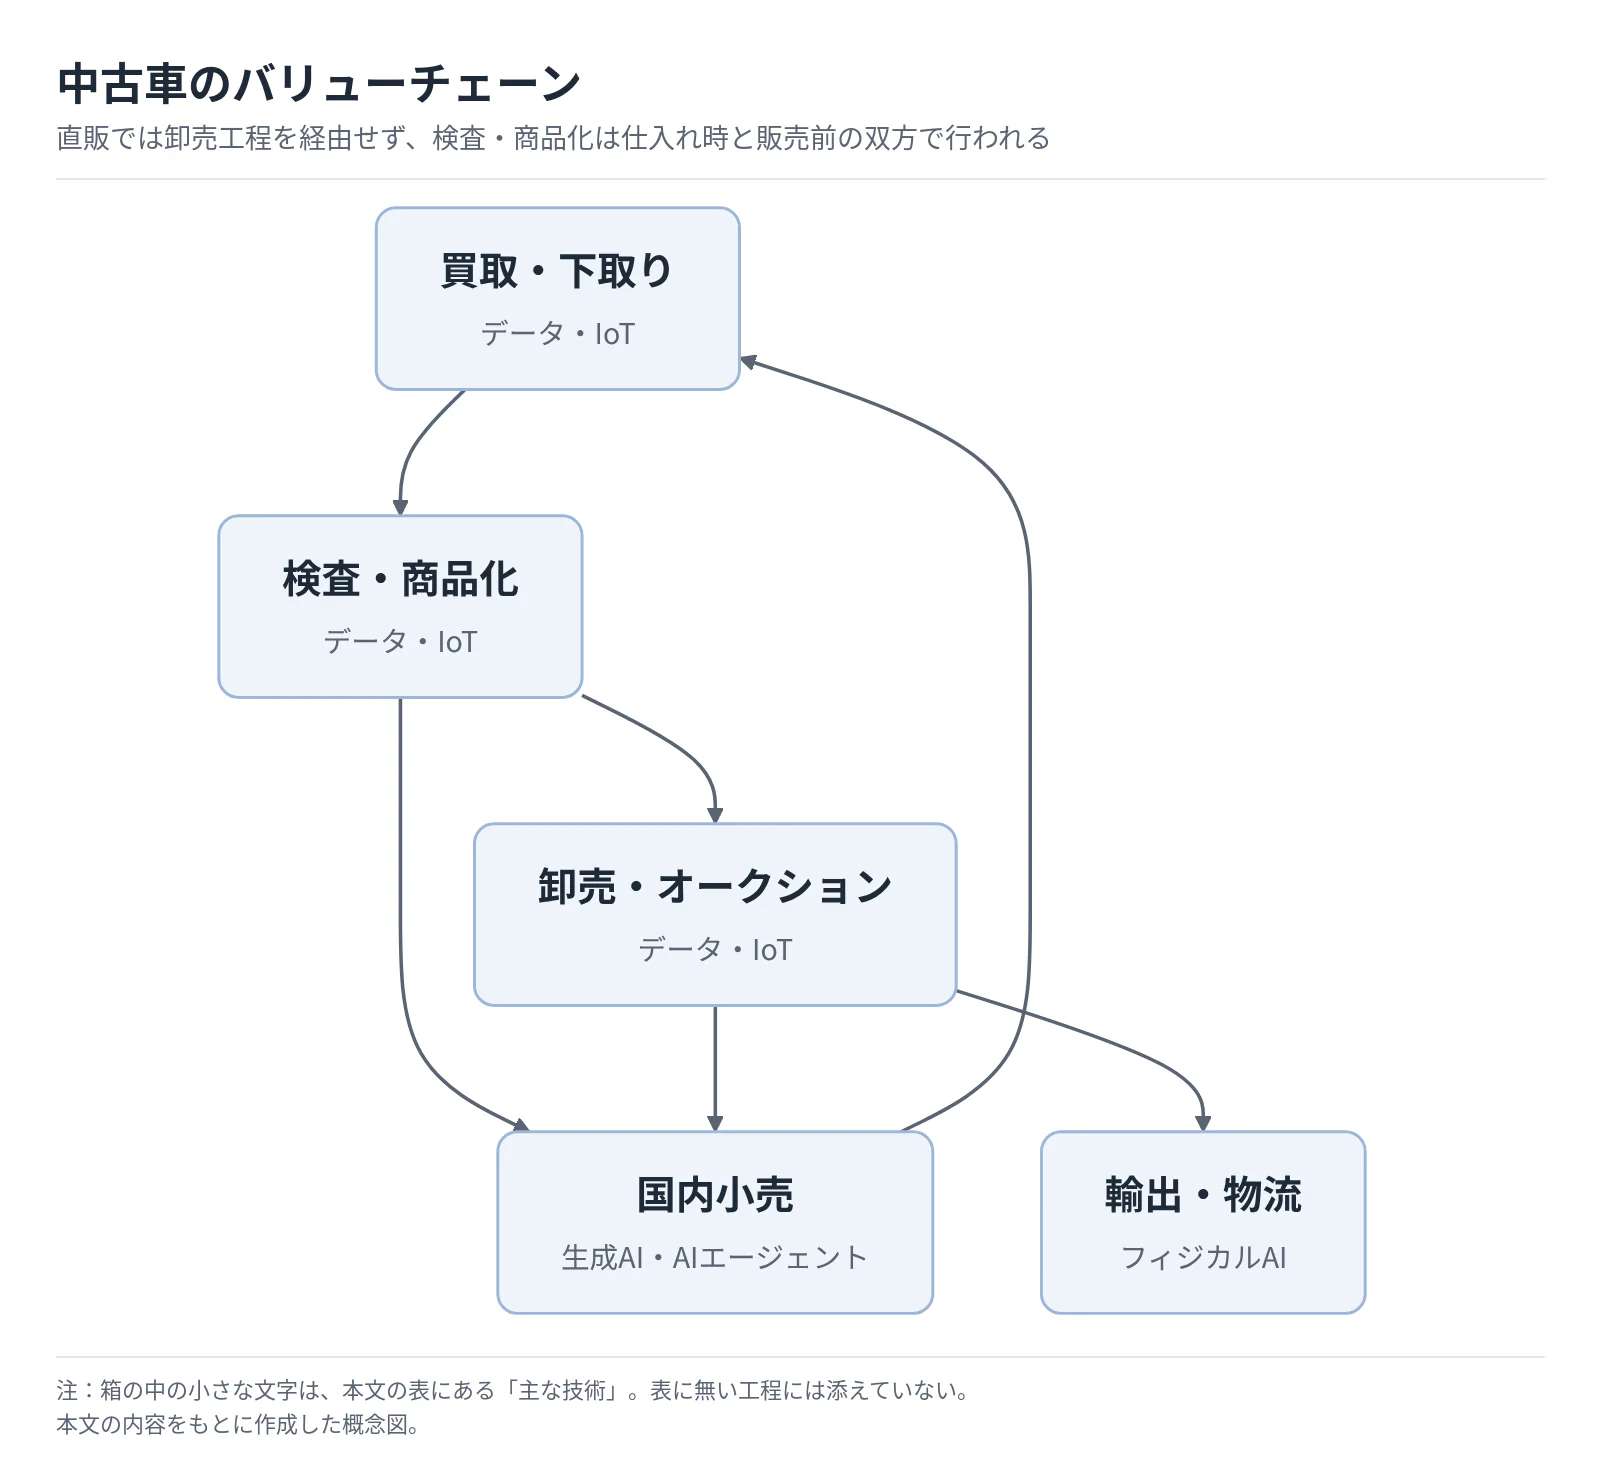
バリューチェーンは以下である。直販では卸売工程を経由せず、検査・商品化は仕入れ時と販売前の双方で行われる。輸出先でも再販売が続く。
 タップすると拡大して見られます
表の「時期」は、2026年10月から見た、公開情報からの分析にもとづく普及の見立てであり、企業の導入計画ではない。「実証中」は公表資料から確認できる到達段階を示し、予定期間終了後の商用化や成果を確認できない場合も、その旨を記す。
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 買取・下取り | EVの残価判断に電池状態の診断情報を加える | データ・IoT | 実証中 | 3〜5年 | リース・レンタカー返却EVの残価検証。買取査定への横展開は分析による。パナソニックHD等・EV共同実証 |
| 検査・商品化 | 下回り・タイヤ画像を取得し、遠隔で状態を確認する | データ・IoT | 実用(導入事例あり) | 2年以内 | USS名古屋・東京の画像提供は導入済み。同発表時点のAI画像判定は評価・検討対象。豊田通商・UVeye導入発表 |
| 卸売・オークション | EV診断書を出品情報に付け、入札価格への影響を測る | データ・IoT | 実証中 | 3〜5年 | オリックス自動車の入札会で実証を公表。全車種での価格上昇効果は未確認。パナソニックHD等・EV共同実証 |
| 国内小売 | 車種レビューや比較情報を要約し、商談前の情報探索を支援する | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | 米CarMaxの生成AI活用。日本への普及時期は分析による。Microsoft・CarMax導入事例 |
| 輸出・物流 | 保管ヤード内で車両を持ち上げ、自律搬送する | フィジカルAI | 実証中 | 3〜5年 | 三菱重工機械システムが中城湾港での実証計画を公表。完了・商用化は本調査で未確認。三菱重工・車両搬送ロボット実証 |
固定撮影設備は自律的に動くフィジカルAIには含めず、電池診断も生成AIと区別する。
業務はどう変わるか
第一は、車種の一般的な説明と、その在庫車だけの事実を分けることである。CarMaxはMicrosoftのサービスを用い、車種研究ページのレビュー要約を作成しているという導入済み事例がある。ただし、レビュー要約は個別車両の無事故・無故障を証明しないため、日本の販売店では装備情報、現車検査結果、保証条件を別々の確定データとして参照させる設計にする。(Microsoft・CarMax導入事例) 米Cox Automotiveも2026年1月、販売店向け顧客管理システムVinSolutionsで、販売・買取の問い合わせに自律的に応答し、人への引継ぎ時に顧客の要望を要約するAIアシスタントを発表しており、用途は文章作成から問い合わせ対応へ広がっている。(Cox Automotive・2026年1月発表)
分析にもとづく提案は、検査済みの台帳から掲載文、返信、外国語説明を作る運用である。承認者を決め、修復歴、走行距離、整備内容、保証除外事項を原票と照合し、根拠のない項目は「不明」とする。
第二は、検査員が「車を見て説明する」仕事から、「画像を共有し、見落としや判断の相違を処理する」仕事へ比重を移すことである。豊田通商の公表によれば、USS名古屋では2020年10月、東京では2021年2月にUVeyeの画像提供が始まった。下部やタイヤの状態を遠隔参加者も確認できることが導入の意味であり、同資料だけを根拠に国内の自動判定が全面実用化したとはいえない。(豊田通商・UVeye導入発表) 海外ではUVeyeが2023年にCarMaxの卸売網で展開を開始し、2025年にはvAutoとの連携を公表しており、画像と在庫業務の接続が進んでいる。(UVeye・事業展開の沿革) 米国の業者間オンライン取引を運営するACV Auctionsも、車両を持ち上げずに下回りを高精細に確認できる撮影機器「Virtual Lift」を年次報告書で説明しており、下回り画像の共有は特定の1社に限らない。(ACV Auctions・2025年12月期年次報告書)
検査時間だけでなく、落札後の再査定や返品も評価指標となる。異音やにおいなど画像で判断できない状態は人が確認し、傷の見逃しと過剰判定を車齢・汚れ・照明条件別に検証する。
第三は、中古EVの査定を年式・距離だけで完結させないことである。オリックス自動車、EVolity、パナソニックHDは、2025年7月〜2026年3月を予定期間として、電池診断書を付けた車両の入札価格への影響を検証する実証を発表した。分析開始から出力まで約10秒という診断時間は提供企業の公表値であり、受付、機器接続、車両移動を含む総作業時間でも、残価上昇の実績でもない。(パナソニックHD等・EV共同実証)
診断費用、売却期間、保証引当を同時に測り、診断書の採算を検証する。SOHは電池容量の状態を示し、無故障の保証ではないため、測定条件・対象車種・判定不能時の扱いを統一する。
第四は、物流の省人化を車両自体の自動運転から切り離せることである。三菱重工機械システムは、自動運転機能を備えない車も搬送するロボットについて、沖縄・中城湾港で2025年12月1日に実証を始める計画を公表した。確認した資料で確認できたのは実証計画までであり、中古車輸出ヤードでの常設稼働や投資回収実績ではない。(三菱重工・車両搬送ロボット実証)
人と車の動線を分離できる大規模ヤードに、採用余地があるとみられる。狭い展示場や段差の多い敷地では配置変更が先であり、試行は区画・車種・時間帯を限定して安全性と稼働率を確かめる。
AI・ロボットの主要プレイヤー
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| UVeye(ユーブイアイ) | イスラエル・テルアビブ(2021年発表。現在は米国等にも拠点)UVeye・拠点所在地 | 高精細3D撮影、車両画像解析 | オークションの状態確認。画像提供とAI判定の段階は別 | 展開済み。USSへの検査画像システム導入を確認。豊田通商・UVeye導入発表 |
| ACV Auctions(エーシーブイ・オークションズ) | 米国 | 下回り撮影機器Virtual Lift、車両状態データ | 業者間オンライン取引の状態確認 | 未展開。本調査で日本での展開は確認できず。ACV Auctions・2025年12月期年次報告書 |
| CarMax(カーマックス) | 米国 | Microsoft Azure OpenAI Serviceの活用 | 車種レビューの要約、購入前の情報提供 | 未展開。本調査で日本の中古車小売への同社導入事例は確認できず。事例は米国。Microsoft・CarMax導入事例 |
| パナソニックHD | 日本・大阪 | 電池劣化診断技術 | EVolityを通じた診断書と、中古EVの入札価格への影響検証 | 提携・実証あり。オリックス自動車、EVolityとの実証。パナソニックHD等・EV共同実証 |
| 三菱重工機械システム | 日本・神戸 | 自律走行する車両搬送ロボット | モータープール等での完成車搬送 | 提携・実証あり。沖縄県の実証支援事業採択。完了状況は未確認。三菱重工・車両搬送ロボット実証 |
人材・収益・競争への影響
以下は、公表事例をもとにした分析である。減らせるのは定型説明文の作成、媒体間の転記、検査画像の整理、車両移動待ちの一部である一方、例外車両の判定、保証条件の設計、診断結果の説明、搬送設備の保守・安全管理は重くなる。営業・査定・検査という職種が一括で消えるのではなく、証拠を確認して取引責任を引き受ける仕事への再配分が起こる。
競争上の価値は、汎用モデルそのものより、車台番号にひも付いた仕入条件、検査履歴、成約価格、返品・保証修理履歴に集まりやすい。取引価格だけを学習しても、売れ残り車や返品車が除かれれば判断が偏る。外部事業者にデータを提供する場合は、利用目的、再利用、持ち出し、契約終了後の削除を決め、車両画像に写る人や書類の情報も管理する。
費用には台帳整備、例外処理、設備停止、再検査も含める。成果は在庫回転、保証支払後の粗利、苦情解決期間で判断し、自動入札や値下げには車両別・日次の上限と停止条件を設ける。
経営者が実施すべき対策
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | 車台番号を軸に査定票・原画像・整備・保証履歴を接続する | 共通 | 直ちに | 二重入力と説明の不一致の削減 | 車両ID、必須項目、訂正履歴を統一 |
| 高 | 掲載文・返信文の生成を確定情報だけに限定する | 中堅・中小 | 2年以内 | 作成時間短縮と表示内容の統一 | 修復歴・保証・支払総額の承認手順 |
| 高 | 画像検査を返品率・再検査率と組み合わせて評価する | 大手 | 2年以内 | 検査品質と取引後損失の改善 | 導入前の比較群と検査員の最終判定 |
| 高 | EV診断付き・なしの同条件車で残価と保証費を検証する | 共通 | 2年以内 | 診断費用を回収できる車種の特定 | 車種・年式・距離・測定条件の統一 |
| 中 | 入札支援に最大仕入額と滞留日数別の売却条件を設定する | 共通 | 2年以内 | 仕入過多と相場下落時の損失抑制 | 陸送・商品化・保証費込みの損益台帳 |
| 中 | 搬送ロボットを閉鎖区画で限定試行する | 大手 | 3〜5年 | 移動負荷と待ち時間の軽減 | 路面、車両適合、安全停止、保険・責任分担 |
よくある失敗は、車種の一般情報を個別車両の事実として掲載すること、検査の高速化だけを追って誤判定後の損失を見落とすこと、実証の所要時間を店舗全体の省人効果に置き換えることである。投資の継続条件は導入前に決め、事故・苦情・保証費が悪化した場合には運用範囲を縮小できるようにする。
業界の定義と市場構造
中古車業界は、使用済み車両を買い取り、状態を評価し、国内外の次の利用者へ再配分する流通業である。国内の最終購入需要だけでなく、新車販売による下取り供給、法人車両の更新、輸出先の購入力が同時に市場を動かす。したがって「国内人口の減少=直ちに流通全工程の縮小」という見方では不十分である。
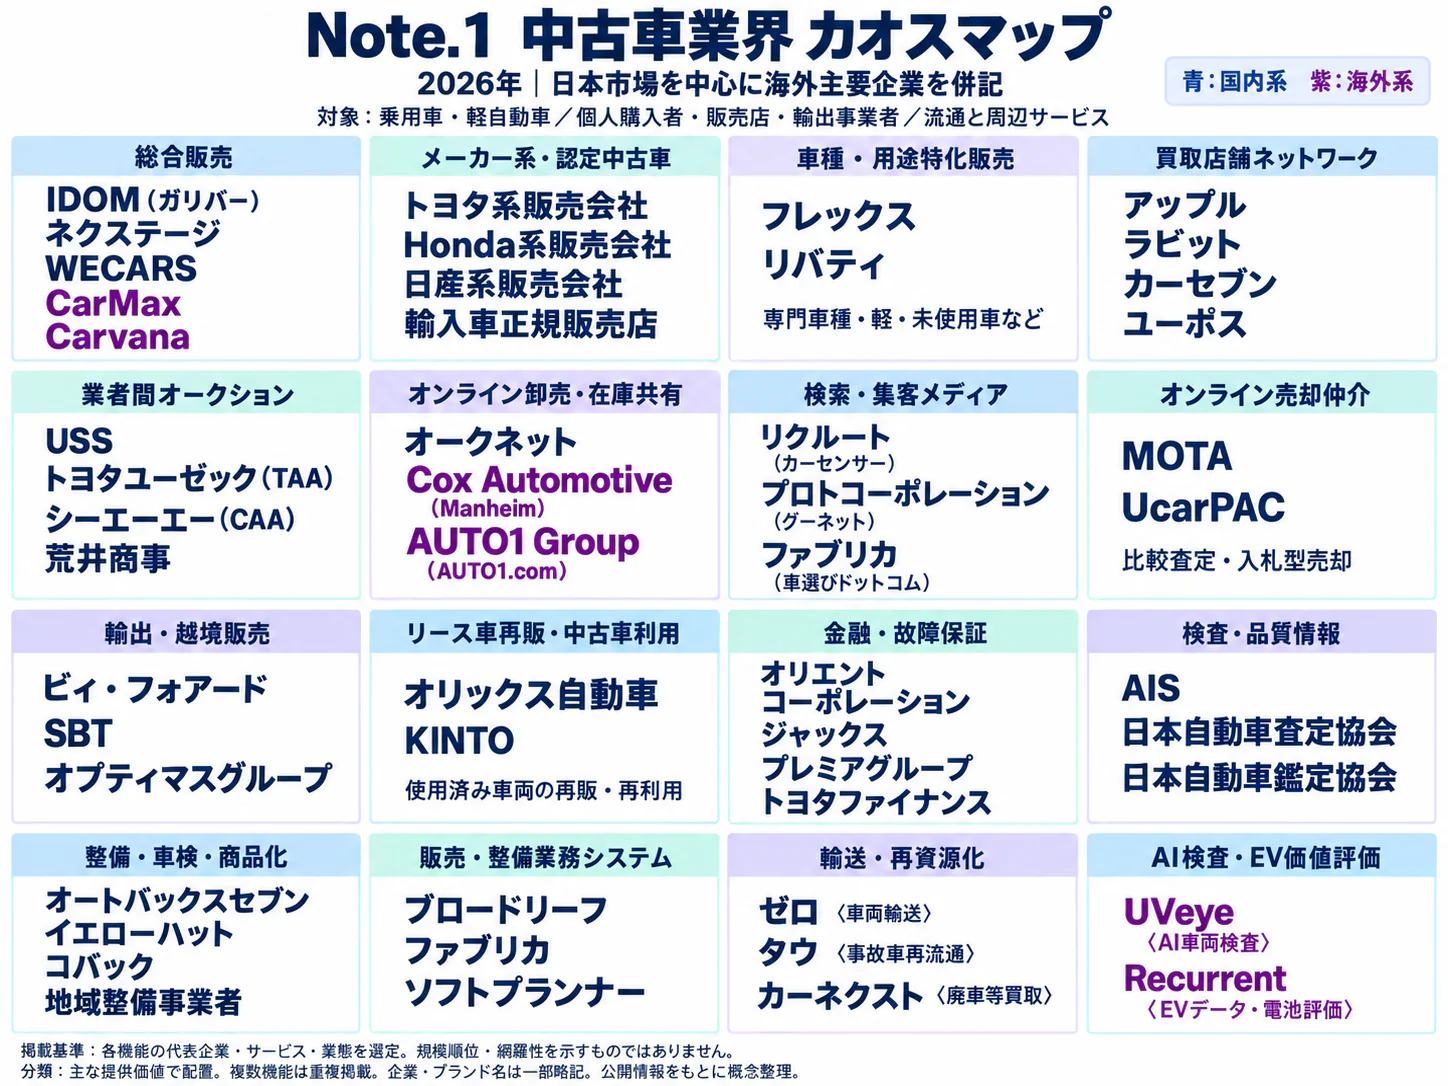
対象には、買取専門店、メーカー系販売店の下取り・中古車販売、独立系小売、業者間オークション、仲介、輸出事業を含む。車両広告・検索、保証、販売金融、商品化整備、陸送は取引を成立させる隣接機能として扱う。一方、新車の製造・販売そのもの、整備専業、解体・素材回収、レンタカーの貸出売上は本市場に合算しない。
| 市場の切り口 | 公開データで確認できる内訳・変化 | 経営上の読み方 |
|---|---|---|
| 国内中古車・軽自動車を含む | 2025年648万8,000台、前年比−0.2%。うち乗用車544万7,000台(軽四輪車228万7,000台を含む)。自工会・四輪車統計 | 地域の生活用車両を含む広い需要がある。最終小売のユニーク購入者数ではない |
| 国内中古車・登録車のみ | 2025年363万2,179台、前年比−0.8%。乗用車315万9,563台、貨物車37万8,672台。自販連・2025年中古車登録 | 軽自動車を含む市場と混同せず、商用車は別の需要条件で見る |
| 過去5年の登録車 | 2021年372万8,751台、2022年349万5,305台、2023年356万2,068台、2024年366万1,625台、2025年363万2,179台。自販連・2025年中古車登録 | 供給制約後に回復しても、2021年の水準を安定して上回る成長には至っていない |
| 足元の国内・海外向け | 2026年1〜9月の中古車登録は−0.8%、輸出抹消登録は+5.7%。自販連・2026年9月中古車登録 | 国内需要と海外向け車両確保の動きが一致するとは限らない |
小売・オークション・輸出の台数の合算は、同じ車両の重複計上になる。また、メーカー系販売店の中古車売上は別分類にも含まれるため、環境省の推計を分母に主要企業の売上シェアを計算できない。(経産省・経済センサス利用上の注意)
過去5年の供給側の変化は、新車の納車遅延に伴う下取り時期の後ずれと、その後の供給正常化という流れで捉えられる。日本自動車工業会の公表では2025年の新車販売は456万6,000台、前年比3.3%増であり、新車市場の回復は中古車供給を増やす経路にもなる。もっとも、車種や年式によって下取りまでの期間が異なるため、新車の増加が翌月の良質中古車供給にそのまま移るわけではない。(自工会・四輪車統計)
需要側では、初期負担を抑えたい購入者と、一定の品質を持つ日本車を求める海外購入者が同じ在庫を競う。為替、船積み、輸入規制の変化は国内仕入れに伝わる一方、国内で売れにくい仕様が特定の海外市場で売れる場合もある。重要なのは全国平均価格だけでなく、車種・年式・仕向地ごとの売却可能額を把握することである。
顧客と需要の特性
中古車の購入判断は「安いか」だけではなく、支払総額、故障時の負担、納車までの期間を含む使用可能性で決まる。消費者が比較する単位は一台の車であるが、法人は稼働停止や再売却まで含めた費用で判断する。以下の購買整理は、公開された価格表示・取引サービスをもとにした分析であり、顧客アンケートの構成比ではない。
| 顧客 | 購買の決め手 | 売り手が提供すべき情報 |
|---|---|---|
| 通勤・通学・買物用の個人 | 支払総額、維持費、近隣整備、すぐ使えること | 納車日、車検残、消耗品交換、保証の対象と免責 |
| 子育て世帯・複数台保有世帯 | 座席・荷室、安全装備、用途に合う車格 | 実車装備と作動確認、家族利用時の条件 |
| 輸入車・趣味性の高い車の購入者 | 希望仕様、履歴、整備品質、希少性 | 整備記録、改造箇所、部品調達と修理拠点 |
| 中小企業・営業車・配送事業者 | 調達費、休車期間、必要台数、将来の処分価格 | 稼働条件、代車、保守契約、台数更新計画 |
| 海外の小売業者・最終利用者 | 現地到着総費用、輸入適合、状態、決済・物流 | 車両情報、船積条件、検査書類、到着後の連絡体制 |
支払総額表示は、表示車両価格だけで集客し、商談時に必要費用を追加する売り方を制約する。自動車公正取引協議会の規約では、購入に最低限必要な費用を含め、登録地域・時期等の条件も表示する仕組みである。このため営業は、月額負担だけでなく現金総額、金利を含む支払条件、任意の保証・整備を分けて説明する。(自動車公取協・支払総額表示)
法人では、車両管理・現場部門が仕様と納期を定め、購買部門が候補と条件を比較し、経理・財務や経営者が資金と更新計画を承認する流れが基本となる。ただし小規模企業では経営者が兼ねるため、部門数だけで商談期間を見積もれない。個別在庫は一台物であり、承認待ちの間に売却される可能性を踏まえ、同等条件車の許容範囲を事前に合意しておくことが有効である。
購入前の店舗間比較は容易だが、購入後は保証修理の受け先や整備履歴が継続関係をつくる。次回の下取りを得られれば、顧客維持が仕入れにもなる。
季節性は登録車統計にも現れ、2026年3月は41万4,457台、2月は28万7,925台であった。年度末需要への準備は必要だが、繁忙期前の仕入増と登録業務の集中が資金・人員の負荷を同時に高める。景気悪化時にも生活上の移動需要は残る一方、購入延期、低価格車への変更、修理継続という代替行動が起こり得るため、「中古車は不況に強い」と一括りにはできない。(自販連・2026年9月中古車登録)
バリューチェーンと収益構造
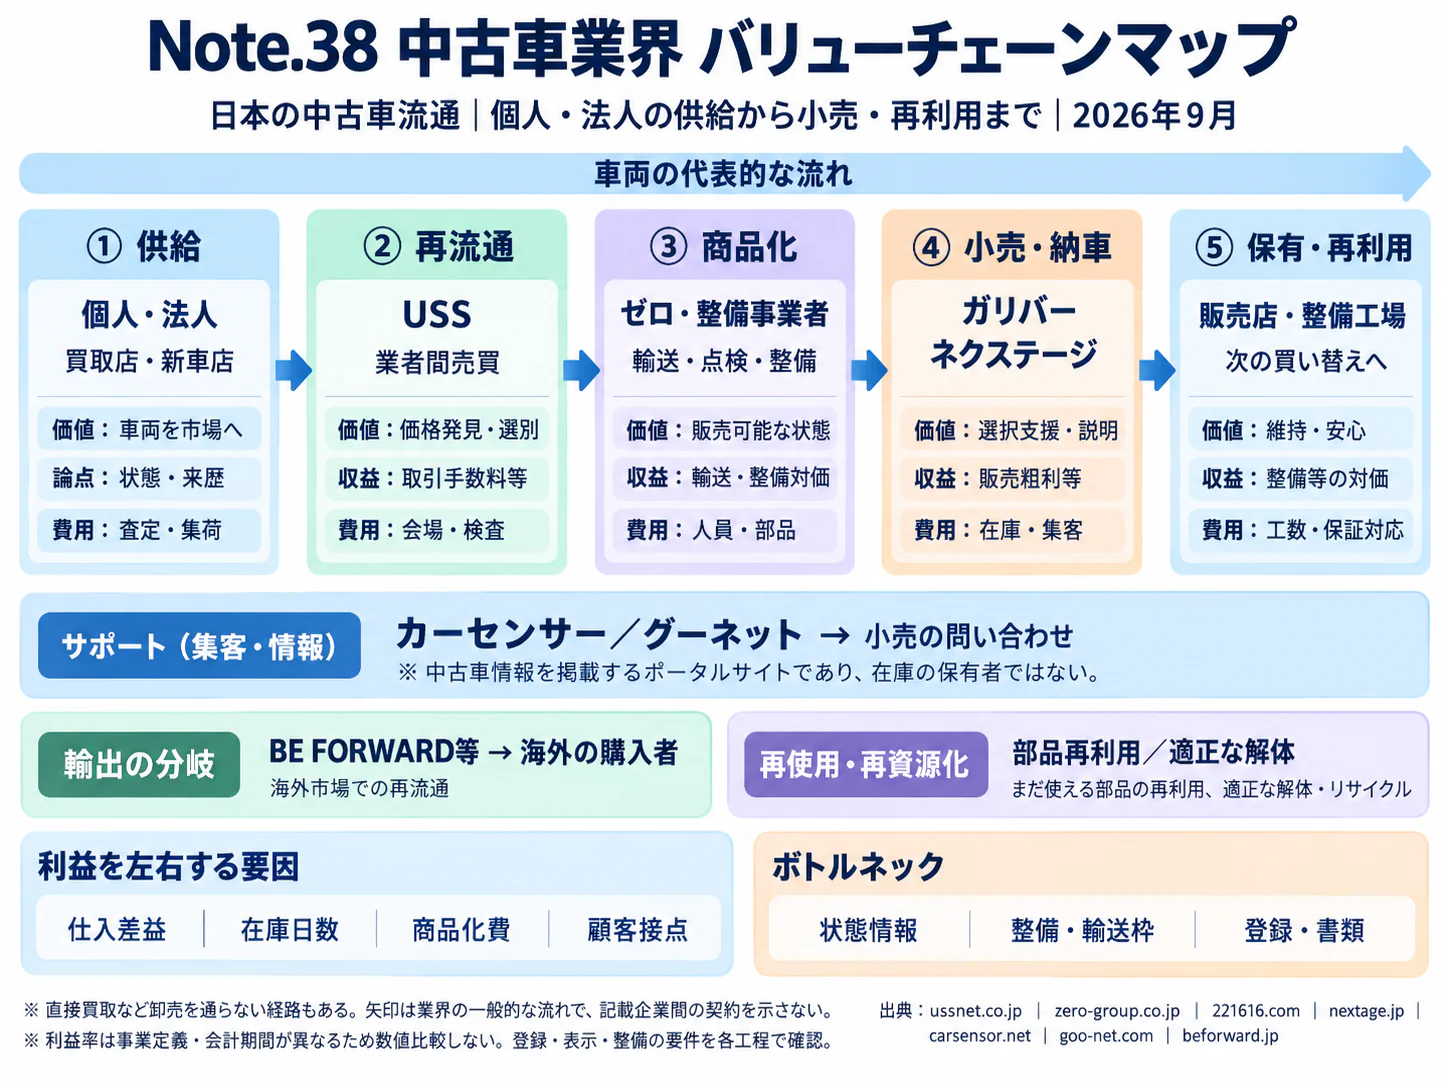
収益を左右するのは、安く買う力だけでなく、その車を最も適した販売先へ短期間で回す力である。買取・小売は車両価格と在庫を引き受け、オークションは参加者と取引手続を組織し、輸出は国外まで代金回収と履行をつなぐ。同じ一台でも、引き受けるリスクと会計上の売上は大きく違う。
| 工程 | 役割・代表的な担い手 | 付加価値と主な収入 | 管理すべき損失 |
|---|---|---|---|
| 買取・下取り | IDOM、ネクステージ、メーカー系販売店、地域店 | 売却希望者の獲得、状態と売却先の判断。再販売差益 | 査定誤り、集客費、所有権解除の遅れ |
| 検査・商品化 | 販売店の工場、外注整備、検査事業者 | 不具合の把握、整備、品質情報の整備 | 再作業、部品待ち、説明漏れ |
| 卸売・オークション | USS、メーカー系会場、オンライン流通 | 出品・成約・落札手数料、決済とクレーム処理 | 出品不足、取引トラブル、会場固定費 |
| 国内小売 | 大手専業、認定中古車店、地域店 | 車両粗利、整備・保証・金融等の付帯収入 | 滞留値下げ、広告費、保証修理、人員・店舗費 |
| 輸出・物流 | ビィ・フォアード等の輸出業者、陸送・海運 | 国際集客、検査・通関・物流調整、販売差益・手数料 | 為替、入金遅れ、船積み待ち、輸入不適合 |
オークションでは車両代金全体が売上となる小売と異なり、手数料が中核である。USSの2026年3月期は連結売上高1,138.54億円、営業利益598.47億円、営業利益率52.6%であった。ネクステージの2025年11月期は売上高6,520.72億円、営業利益195.97億円、営業利益率3.0%であり、利益率の差を単純な経営優劣と読むべきではない。(USS・2026年3月期業績)、(ネクステージ・2025年11月期決算)
USSの同年度セグメント利益は、オートオークション585.84億円に対し、中古自動車等買取販売3.80億円であり、利益の源泉は流通基盤に集中する。ただし、整備・保証・輸出を含む業界共通の工程別利益率は確認できない。(USS・2026年3月期決算説明)
小売の原価構造は、車両の仕入れを中心とする売上原価が支配的である。ネクステージの同年度は売上原価5,399.07億円で売上高の82.8%、販売費及び一般管理費925.67億円で14.2%である(比率は計算)。ただし売上原価は仕入額だけではなく、輸送・商品化等の費用区分も企業ごとに異なるため、人件費や陸送費の業界共通構成比は示せない。(ネクステージ・2025年11月期決算)
競合在庫との比較で仕入価格の上昇を転嫁できなければ粗利が縮む。相場下落時に値下げを遅らせれば、保管・資金費用と追加下落によって最終回収額が悪化する。
IDOMは2026年10月の説明資料で、上期に低収益車両の入替えを進めたこと、相場下落や在庫の影響で当初計画を下回ったことを説明している。これは販売台数だけで店舗を評価する限界を示す事例である。実務では車両別に「販売額−仕入額−陸送−商品化−販売獲得費−見込保証費」を管理し、さらに保有期間と投入資金を並べる。(IDOM・2026年10月決算説明)
供給網のリスクは、特定のオークション会場や集客媒体への依存、整備工場の処理能力、輸出港・船便への集中にある。直買取を増やす施策も、集客費や査定員の工数を含めて有利かを判断する。輸出では仕向国別の販売利益に、キャンセル時の国内転売可能額を併記し、ひとつの販路が閉じても回収できる仕入上限を設けることが重要である。
競争環境
競争は全国チェーン対地域店だけではなく、仕入れ、消費者との接点、業者間流通という異なる層で起きている。小売は多くの事業所に分散する一方、会場・媒体・決済の基盤には規模の効果が働く。成長を評価する際は、市場全体の増加と、既存顧客・在庫の他社からの移動を分けて見る。
経済センサスには個人経営を除いても1万1,168事業所が存在し、小売の裾野は広い。ただし新車ディーラー等を網羅しないため、主要チェーンの市場集中度はこの数字から算出できない。(総務省・経産省・2021年経済センサス第1表)
五つの競争要因
強さと方向は、引用した事実をもとにした分析である。
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存企業間の競争 | 強 | 登録車市場は2026年1〜9月−0.8%の一方、ネクステージの直近累計売上は拡大。個社成長と市場成長は異なる。自販連・2026年9月中古車登録、ネクステージ・2026年11月期3Q決算 | 強まる |
| 売り手・供給者の交渉力 | 強 | 輸出抹消登録が+5.7%で、国内向け仕入れだけが車両の出口ではない。自販連・2026年9月中古車登録 | 変わらない |
| 買い手の交渉力 | 強 | 支払総額を比較する制度と全国の在庫検索により、同条件車の比較がしやすい。自動車公取協・支払総額表示 | 強まる |
| 新規参入の脅威 | 中 | 小規模小売への参入余地はあるが、全国の在庫・整備・資金回収機能の構築は別課題。大型店と工場への投資例がある。IDOM・2026年10月決算説明 | 変わらない |
| 代替品・代替手段の脅威 | 中 | 新車、保有車の修理継続が代替となる。2025年新車販売は増加し、保有乗用車の平均車齢も上昇している。自工会・四輪車統計、自検協・2026年平均車齢 | 強まる |
国内主要企業の比較
| 企業・グループ | 規模・位置づけ | 公表資料から確認できる特徴 | 戦略を読む際の焦点 |
|---|---|---|---|
| ネクステージ | 2025年11月期売上6,520.72億円。自動車販売と付帯事業を中心とし、新車事業も含む | 店舗展開と買取・販売の拡大。2026年11月期第3四半期累計売上6,004.22億円、前年同期比26.0%増。ネクステージ・2025年11月期決算、ネクステージ・2026年11月期3Q決算 | 出店効果、既存店、在庫と人員の増加を分ける |
| IDOM | 2026年2月期売上5,627.74億円(決算短信)。会計方針変更後の説明資料では5,593億円 | ガリバー大型店と整備工場を展開。2026年8月末の大型店89店、整備工場50、うち指定工場33。IDOM・2026年10月決算説明 | 小売粗利と卸売粗利、在庫処分、工場稼働の関係 |
| USS | 2026年3月期売上1,138.54億円。手数料収入を中核とする流通基盤 | 同年度の出品350万4,437台、成約234万7,566台、成約率67.0%。USS・2026年3月期業績、USS・2026年3月期決算説明 | 出品の質、成約率、会員利便性と設備投資 |
| WECARS | 非上場。横比較できる直近の中古車事業売上は本調査で確認できず | 2024年5月に伊藤忠商事、伊藤忠エネクス、JWPによる新会社として事業承継。伊藤忠商事・WECARS発足 | 発表された統治体制と現場運用の定着を分けて評価 |
| ビィ・フォアード | 中古車・部品等の輸出を軸とする非上場企業 | 越境EC、海外販売・輸送・送金支援。韓国拠点、モンゴルの金融会社等を公表。ビィ・フォアード・会社概要 | 仕向地分散、現地配送と回収、他国仕入れの活用 |
ネクステージの同累計営業利益は216.24億円、前年同期比66.7%増である。一方、IDOMは2027年2月期上期に増収増益を確保しながら通期計画を修正しており、個社の在庫構成や費用発生を見分ける。(ネクステージ・2026年11月期3Q決算)、(IDOM・2026年10月決算説明)
再編の意味と成功の条件
直近3年の重要な再編は、単なる店舗数の足し算にとどまらない。2024年5月のWECARSへの事業承継では、事業を運営する新会社と、旧会社に残る損害賠償対応等の役割が分けて公表された。2025年には、グーネットを展開するプロトコーポレーションがフォーサイトによる公開買付けを経て、6月16日に上場廃止となった。(伊藤忠商事・WECARS発足)、(プロト・株式併合関連資料)
前者は営業網の再建と統治、後者は顧客接点を持つ企業の所有構造変更である。買収効果は店舗数だけで判断せず、在庫、保証債務、顧客苦情、従業員定着まで確かめる。
成功条件は四つに整理できる。第一は、IDOMやネクステージが取り組む買取と小売の接続による車両確保、第二はUSSのように取引を集めて売買を成立させる力、第三は販売後の整備・保証を履行する能力、第四はビィ・フォアードのように国外まで販路と履行手段を持つことである。これらはすべて大きく持つ必要はなく、地域店なら特定車種と近隣整備、大手なら在庫配分と共通基盤という形で組み合わせる余地がある。(ネクステージ・2025年11月期決算)、(IDOM・2026年10月決算説明)、(USS・2026年3月期決算説明)、(ビィ・フォアード・会社概要)
海外の動向と主要企業
海外から日本に広がるのは、大手小売の直接出店だけではなく、再商品化、販売金融、車両情報、越境販売を一体で運営する事業モデルである。地域間では統計の定義や自動車の使用条件が異なる。日本の位置づけは、国内再流通に加え、国外へ供給できる車両・検査・物流基盤を持つ点にある。
| 地域 | 最新の比較可能な通年データ | 日本との比較上の注意 |
|---|---|---|
| 日本 | 2025年中古車648万8,000台、前年比−0.2%、軽自動車を含む。自工会・四輪車統計 | 登録・届出に基づく系列で、全てを最終小売成約とみなせない |
| 英国 | 2025年中古車780万7,872台、前年比+2.2%。中古BEVは27万4,815台、+45.7%、構成比3.5%。SMMT・2025年中古車市場 | 乗用車の取引。BEV成長率が大きくても、全体の多数を占めるわけではない |
| 中国 | 2025年中古車2,010.80万台、前年比+2.52%、取引金額1兆2,897.90億元(人民元)。中国自動車流通協会・2025年市場統計 | 業界団体の中古車取引統計。日本の小売業売上推計との金額比較はできない |
同一定義の世界集計は確認できず、日本の世界シェアは本稿では示さない。以下は小売・卸売・事故車流通など、異なる機能を担う企業の比較である。
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| CarMax(カーマックス) | 米国 | USD 25,881.1 million、2026年2月期 | 買取、小売、業者向け卸売と自動車金融 | 2026年4月に価格施策と費用削減方針を公表。CarMax・2026年2月期決算 | 国内の直営中古車小売は本調査で確認できず |
| Carvana(カーバナ) | 米国 | USD 20.3 billion、2025年12月期(発表の丸め値) | ECを入口に、再商品化・配送・金融を接続 | 2025年小売59万6,641台、前年比43%増。Carvana・2025年通期決算 | 国内の直営中古車小売は本調査で確認できず |
| AUTO1グループ(オートワン) | ドイツ | EUR 8.2 billion、2025年12月期 | 消費者買取、業者向けAUTO1.com、小売Autohero | 2025年販売84万2,000台。卸売と小売を併営。AUTO1・2025年通期決算 | 国内での同モデルの展開は本調査で確認できず |
| Copart(コパート) | 米国 | USD 4.7 billion、2026年7月期(発表の丸め値) | 事故車等を含むオンライン車両オークション | 2026年7月期売上は前年比0.4%増。一般中古車小売とは異なる再流通を担う。Copart・2026年7月期決算 | 国内直営会場の有無・範囲は確認できず。海外会場への参加と国内事業は区別 |
| Cox Automotive(コックス・オートモーティブ) | 米国 | 自動車事業単独の直近期売上は確認できず | Manheim、vAuto、Dealertrack、NextGear Capital等を通じ、卸売・業務ソフト・金融を提供 | EVの再流通を支える運営能力の増強を表明。Cox Automotive・事業紹介 | 各製品の国内導入範囲は確認できず |
CarMaxでは2026年2月期の中古車小売が78万684台、前年比1.1%減となった一方、Carvanaは上表のとおり大幅に増えた。この差は「米国市場が一律に拡大した」ことを意味せず、顧客の獲得方法、品ぞろえ、価格、履行能力の違いを検証する材料である。CarMaxの同年度第4四半期はデジタル機能が小売の83%を支えたが、オンライン小売は13%であり、デジタル利用と店舗不要は同義ではない。(CarMax・2026年2月期決算)、(Carvana・2025年通期決算)
ビィ・フォアードは販売、輸送、送金、現地配送を支援し、他の販売店が在庫を掲載するマーケットプレイスも提供する。海外展開は店舗の複製に限られないが、同社の海外売上高比率を確定できる資料は確認できない。(ビィ・フォアード・会社概要)、(ビィ・フォアード・マーケットプレイス)
今後2〜5年で日本に広がりやすいのは、海外小売ブランドの大量出店より、商品化センター、在庫金融、保証、輸出先での整備を組み合わせる提携だとみられる。右左ハンドル、部品供給、登録制度、地域の資金調達条件が違うため、海外モデルを店舗数だけで移植しても成立しにくい。海外企業と組む場合は、どちらが車両を持ち、返品・残価・与信損失を負担するかまで契約で具体化する。
外部環境と制度の変化
中古車経営に効く制度変化は、売り方の透明性、電子制御車の整備、輸出適合、資源循環に集中している。規制対応は販売後の付随業務ではなく、仕入れ可能な車種、商品化費、売却先を決める条件である。以下の影響の大小と追い風・向かい風は、公開情報からの分析である。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 消費者保護 | 日本 | 自動車公正競争規約の中古車価格表示を「支払総額」へ変更。条件付きの整備・保証も表示ルールに従う | 2023年10月1日施行、継続適用 | 大・透明な比較への追い風、費用の後出しに依存する販売への向かい風 | 自動車公取協・支払総額表示 |
| 車両検査 | 日本 | 対象型式の電子的な故障を確認するOBD検査。全中古車に一律適用する制度ではない | 国産車2024年10月1日、輸入車2025年10月1日開始 | 大・診断・整備能力への追い風、未対応事業者の費用増 | 国交省・OBD検査 |
| 雇用 | 日本 | カスタマーハラスメント等への防止措置が事業主の義務に | 2026年10月1日施行 | 中・従業員保護への追い風、対応体制整備の負担 | 厚労省・2026年10月ハラスメント対策 |
| 輸出管理 | 中国 | 登録から180日以内の車両の輸出申請に、メーカー発行のアフターサービス確認書等を要求 | 2026年1月1日開始 | 中・日本との輸出競争条件を変える。中国車輸出全体の禁止ではない | 中国商務部等・中古車輸出管理通知 |
| 資源循環 | EU | 車両の循環性・使用済自動車管理の新規則。記録・処理・再利用の枠組みを強化 | 2026年8月13日発効、2028年9月1日適用開始、処理要件は2029年9月から | 中・再使用・履歴管理への追い風、EU事業の対応費増 | 欧州委員会・使用済自動車規則 |
| 購入支援 | 米国 | 中古クリーン車税額控除は2025年9月30日までに取得した車両に限定 | 2025年10月1日以降の取得は対象外 | 中・米国中古EV需要への向かい風。日本向け残価予測の前提を見直す材料 | 米IRS・中古クリーン車控除 |
| 国際物流 | 中東・欧州 | ホルムズ海峡の通航制約と紅海航路のリスク。迂回・代替港の検討が進む | 2026年3月以降の混乱をJETROが5月13日に報告 | 大・輸出への向かい風。船積み待ち、保管料、回収遅延を仕入上限へ反映 | JETRO・2026年5月物流動向 |
| 経済安全保障 | 日本・ロシア | ロシア向けの一定の自動車輸出禁止を拡大。排気量1,900cc超や電動車等の対象を確認する必要 | 2023年8月9日施行 | 大・対象取引への向かい風、仕向地分散の必要性 | 経産省・対ロシア輸出禁止措置 |
OBD検査の対象は、国産車では2021年10月1日以降、輸入車では2022年10月1日以降の新型車である。該当する中古車が流通に増えるほど、仕入れ時点で故障情報と整備見積りを確認する意義が高まる。検査機器の購入に加え、対象判定、システム登録、故障修理と再検査の手順を商品化工程に組み込む。(国交省・OBD検査)
不正問題については、公表された行政処分と会社の事業承継を区別する。金融庁は2023年11月24日、ビッグモーター、ビーエムホールディングス、ビーエムハナテンについて、同月30日をもって損害保険代理店登録を取り消す命令が発出されたと公表した。この事実を現在の別法人や業界全体の不正の認定に拡張せず、経営上は販売・整備・保険請求の記録と承認の独立性を点検する材料とする。(金融庁・2023年11月24日行政処分)
資源循環では、使える車を長く使うことと、輸出先で安全・環境要件を満たすことの両方が必要になる。EUの中古車輸出に係る走行適合性の要件は2031年9月の予定であり、2028年の一般適用と混同してはならない。日本からの輸出にEU規則が一律直接適用されるわけではないが、欧州で事業を持つ企業や国際的な品質証明を扱う企業には準備すべき基準となる。(欧州委員会・使用済自動車規則)
人口減少・保有車の高齢化に対しては、販売と整備の拠点配置を一緒に考える。車両を販売できても近隣で修理を受けられなければ、購入後の不安が需要を抑える。
人材と生産性
人材の制約は、営業人数だけでなく、検査、商品化整備、登録、車両移動のどこで納車を止めているかで把握する。整備要員の人数が微増でも高齢化は進み、販売拡大に必要な熟練技能を確保できるとは限らない。賃金統計も、中古車販売の従業者と整備士を同じ集団として扱わないことが重要である。
日整連の2025年6月末の抽出調査に基づく推計では、自動車整備業全体の整備要員は40万2,367人、前年比0.09%増であった。一方、自家整備を除く平均年齢は47.7歳、前年から0.3歳上がっている。これは中古車販売店だけの数字ではないが、商品化整備を内製・外注する双方に関係する技能供給の状況である。(日整連・2025年度実態調査)
「業界データまとめ」の年収536.0万円は、機械器具小売業全体の一般労働者の計算値であり、中古車営業職や整備士の給与相場としてそのまま使えない。日整連では、自家を除く整備要員の平均年収が442.89万円、前年比4.0%増と公表されている。対象・調査方法が違う二つの数字の差をもって、中古車販売と整備の賃金格差を算定することはできない。(厚労省・2025年賃金構造基本統計)、(日整連・2025年度実態調査)
同調査の整備要員一人当たり年間整備売上高は1,659.5万円、前年比6.2%増である。ただしこれは付加価値額ではなく、部品価格や工賃、作業構成の変化も含む売上指標である。中古車業界全体について同じ範囲の付加価値額と従業者数を確認できないため、他産業・海外との厳密な労働生産性比較は行わない。(日整連・2025年度実態調査)
現場では入庫から掲載、契約から納車、書類の再処理、整備一回での完了率を測る。営業人員を増やす前に、部品待ちや登録不備が納車を止めていないかを確かめる。
制度面では、自動車整備分野の特定技能2号評価試験が2024年7月16日に国内で開始され、長期就業につながる経路が整った。採用計画には、実務経験、資格取得、指導者、日本語での安全・故障説明を組み込む。外国人材を単に不足人数の補充と考えず、熟練担当者が育成に使う時間も工場の能力計画へ織り込む。(国交省・特定技能2号試験開始)
また、2026年10月からのハラスメント対策では、車両不具合への正当な申し出と、従業員の就業環境を害する言動を分けて対応する体制が必要である。販売担当者個人に返金・保証判断を抱え込ませず、記録と管理者への引継ぎを整えることが、顧客対応と人材定着を両立させる条件となる。(厚労省・2026年10月ハラスメント対策)
2030年に向けたシナリオ
2030年の方向を左右するのは、国内に供給される中古車の量・質と、海外向けの売却条件である。全市場が一様に拡大・縮小する予測より、どの年式・仕様を、どの出口に回せるかを考える方が経営判断に役立つ。以下は、分析にもとづく条件付きシナリオであり、市場規模の予測値や確率の推計ではない。
二つの軸は、第一が「下取り・リース返却等からの商品供給が正常化するか、良質車不足が続くか」、第二が「輸出先の購入力・輸入適合・物流条件が維持されるか、厳しくなるか」である。前者は新車の供給と保有期間、後者は為替だけでなく現地制度やアフターサービス条件で変わる。
| シナリオ | 起きる条件 | 2030年の業界像 | 可能性の見立て・備え |
|---|---|---|---|
| 供給正常化と販路分化 | 国内への供給が改善し、輸出の出口も維持 | 台数の急増より、国内小売・卸売・輸出への配分で収益差。商品化と納車の速さが優位性 | 基準ケース。ただし供給改善が低い仕入価格を保証するわけではない |
| 良質車不足と調達競争 | 国内の買替えが遅れ、海外の購入力は強い | 人気車種の調達競争が続き、在庫資金と直買取の獲得費が増える。低価格需要との不一致が拡大 | 現状の登録と輸出抹消の方向差を踏まえ、十分に備えるべきケース |
| 輸出条件悪化と国内還流 | 海外の輸入条件・決済・物流等が悪化 | 海外向け車両の国内転売が増え、仕様によって値下がり。仕向地集中企業で資金回収が遅れる | 時期は予測困難。常時の損失耐性確認が必要な下振れケース |
基準ケースを置く理由は、国内中古車登録が急成長しているとはいえない一方、保有車が一斉に消失する状況でもないためである。2026年3月末の平均車齢9.59年は保有車の高齢化を示すが、平均使用年数は13.13年へ低下した。両者は違う指標であり、「すべての車が前年より長く使われた」とは読めない。(自検協・2026年平均車齢)、(自検協・2026年平均使用年数)
| 先行指標 | 確認する統計・公表 | 経営判断へのつなぎ方 |
|---|---|---|
| 中古車登録と輸出抹消の方向差 | 自販連の月次中古車登録資料。自販連・2026年9月中古車登録 | 国内の成約鈍化と海外向け調達増を分け、仕入上限を見直す |
| 新車販売と車種構成 | 日本自動車工業会の自動車統計。自工会・四輪車統計 | 将来の下取り候補を年式・車種別に更新する |
| 保有車の平均車齢・使用年数 | 自動車検査登録情報協会の年次資料。自検協・2026年平均車齢、自検協・2026年平均使用年数 | 商品化負担と補修需要の変化を確認する |
| 自社在庫日数・小売と卸売の粗利 | 自社台帳と、比較可能な上場企業の開示。IDOM・2026年10月決算説明 | 売上増に先行する資金固定化を検出する |
| 輸出条件・購入支援の変更 | 中国商務部、EU、米IRS等の原文。中国商務部等・中古車輸出管理通知、欧州委員会・使用済自動車規則、米IRS・中古クリーン車控除 | 仕向国・動力別の採算と代替販路を再点検する |
各ケースで仕入、値下げ、出店を変える条件を決め、輸出停止や船積み遅延は回収期間と現金残高への影響で評価する。
経営・企画部門への示唆
戦略の中心は、車両を集めることと売り切ることを一体で設計し、売れ残った車の出口と売却後の保証・苦情まで採算に入れることである。以下は、本文の公表事実から導いた、分析にもとづく提案である。
立場別の戦略の選択肢
大手(全国チェーン):成長率より、売り切れなかった車の出口で生じる損失を管理指標にする。ネクステージは2026年11月期第3四半期累計で売上高26.0%増、営業利益66.7%増と拡大したが、同じ時期に相場下落で卸売の採算が崩れ、計画を下げた大手もある(通説と異なる見方の第二を参照)。分析では、相場下落局面で差が出るのは小売の販売力より、滞留車を卸売に回す判断の速さである。出店計画と同じ重さで、在庫日数別の卸売転送基準を相場の週次の変化に連動させる仕組みを作り、新店の在庫が既存店の滞留車の受け皿になっていないかを店舗別に確かめる。(ネクステージ・2026年11月期3Q決算)
中堅・中小:価格ではなく、販売後の接点で競う。経済センサスの中古自動車小売業では、従業者の50.9%(計算)が従業者9人以下の事業所に属し、1事業所当たりの従業者は約6.5人(計算)である。同じ表で従業者5〜9人の事業所をみると、修理料収入は商品販売額の7.1%(計算)に当たる。支払総額表示で車両価格の比較が容易になった以上、全国チェーンと価格で競うより、点検・修理・車検で顧客との接点を持ち続け、次の下取りを仕入れにする方が合理的である(分析)。OBD検査の対象車は今後の流通で増えるため、自社で対応できない場合は指定工場などの提携先を先に確保する。(総務省・経産省・2021年経済センサス第1表)、(同第13-3表)
新規参入を考える企業:車両を保有して売るか、取引を成立させて対価を得るかを最初に決める。本文で示した車両小売中心の大手の営業利益率は3.0%にとどまる。一方、USSはオートオークション部門のセグメント利益率が65.1%と高いが、成約率は67.0%で、出品のうち約115万7,000台(計算)は成約しなかった。仲介型でも、下回り画像やEV診断書など、遠隔の入札者が判断できる情報を誰が用意するかが収益を決める。輸出では、ビィ・フォアードが1,200を超える外部の仕入先の在庫を掲載するマーケットプレイスを運営しており、在庫を持たずに国内の在庫と海外の買い手をつなぐ形もある。商社・金融・物流からの参入は、在庫金融、輸出時の代金回収、EV電池診断など、既存事業者が自前で持ちにくい機能から入る方が、店舗網を作るより損失を限定しやすい(分析)。既存事業の承継では、WECARSのように新会社が事業を引き継ぎ、旧会社に損害賠償対応を残す分離の形が公表されている。引き継ぐ債務の範囲を契約で確定することが前提となる。(USS・2026年3月期決算説明)、(ビィ・フォアード・マーケットプレイス)、(伊藤忠商事・WECARS発足)
通説と異なる見方
第一に、国内の台数が伸びないから仕入れは楽になる、という見方は当たらない。2026年1〜9月の中古車登録は前年同期比0.8%減だったが、輸出抹消登録は5.7%増の130万3,712台で、同期間の中古車登録272万3,534台の約48%(計算。定義の異なる統計の比較)に当たる。平均車齢が9.59年へ延びる一方、平均使用年数は13.13年へ0.22年短くなった。国内で長く使われる車と、早めに国内の保有から外れる車への分化が進んでいるとみられる。仕入れで競う相手は、国内の小売店だけでなく輸出業者である。(自販連・2026年9月中古車登録)、(自検協・2026年平均使用年数)
第二に、中古車相場の下落は買い手である販売店に有利、という見方も一面的である。IDOMは、第2四半期に相場が例年以上に下落したことと第1四半期の在庫処分を、卸売の台粗利が想定を下回った理由に挙げた。在庫を持つ事業者にとって、相場下落は仕入れの好機である前に、手元在庫の値下がりである。IDOMはこの結果、上期に増収増益でも通期営業利益計画を240億円から185億円へ引き下げた。下落局面では仕入れを増やす前に、保有在庫の回転を確かめる順序が必要である。(IDOM・2026年10月決算説明)
第三に、デジタル化が進めば店舗はいらない、という見方も当てはまらない。CarMaxの2026年2月期第4四半期は、デジタル機能が小売の83%を支えた一方、オンラインで完結した小売は13%にとどまった。オンラインを入口とするCarvanaの小売台数は2025年に43%増えたが、日本で同じ形が成り立つかは、現車確認、登録手続き、近隣の整備拠点をどう組み合わせるかで決まる。(CarMax・2026年2月期決算)、(Carvana・2025年通期決算)
公開情報ではわからないこと
- 輸出抹消が増えた車の中身:仕向地別・車齢別の内訳と、業者間オークションの落札者に占める輸出業者の比率は公表されていない。会場運営者、輸出業者、国内小売の仕入担当への面談と、自社の落札履歴の分析で確かめる。
- EV電池診断書が落札価格を動かすか:オリックス自動車などの実証は2026年3月までの予定だったが、結果の公表は、確認した資料では確認できない。会場運営者の協力を得て、診断書付き・なしの同条件車の落札価格と流札率を比較する。
- 支払総額表示の後、利益がどこへ移ったか:保証や整備パックなど任意商品の加入率と粗利の内訳は、上場企業も十分に開示していない。覆面調査で見積の構成を店舗間で比べ、購入者アンケートで加入率と満足度を測る。
- 海外の販路と、中国からの中古車輸出との競合:中国の180日規則の後、仕向国で中国車と日本車の競合がどう変わったかは公開情報では判別できない。主要仕向国の輸入業者・販売店への現地面談と、現地の通関・登録データの入手で確かめる。
- 提携・買収で引き継ぐ損失:在庫の評価、保証債務、未解決の苦情、整備記録と保険請求の承認の独立性は、買収前の開示資料ではわからない。車両台帳の抜き取り照合、整備記録と保険請求の突合、取引先と元従業員への面談で確かめる。
出典
数値は官公庁・業界団体の原資料、企業情報は各社の公式公表を優先した。以下は本文で使用した出典であり、対象期間と公表日は区別している。
- 環境省「令和7年度 環境産業の市場規模・雇用規模等に関する報告書」(2026年3月、p.256「推計項目別市場規模推移(C分野)4/6」)
- 日本自動車販売協会連合会「2026年9月 中古車登録台数」(2026年10月13日)
- USS「業績ハイライト・2026年3月期」(公表日表示なし、2026年10月30日確認)
- ネクステージ「2025年11月期 決算短信」(2026年1月5日)
- IDOM「2027年2月期Q2 決算説明会資料・説明付き」(2026年10月15日)
- IDOM「2026年2月期 決算短信」(2026年4月13日)
- 自動車公正取引協議会「中古車の販売価格の支払総額表示」(公表日表示なし、改正規約2023年10月1日施行)
- 国土交通省「自動車の電子的な検査・OBD検査」(公表日表示なし、2026年10月30日確認)
- 中国商務部ほか「二手車輸出管理の一層の強化に関する通知」(2025年11月11日)
- Microsoft「CarMax puts customers first with car research tools」(2022年5月24日)
- オリックス自動車・EVolity・パナソニックHD「EV二次流通価値向上に向けた共同実証」(2025年7月11日)
- 三菱重工「車両搬送ロボットの実証試験を沖縄・中城湾港で実施」(2025年10月30日)
- 総務省・経済産業省「令和3年経済センサス‐活動調査・卸売業、小売業に関する集計・産業編(総括表)第1表」(2023年3月28日)
- 総務省・経済産業省「令和3年経済センサス‐活動調査・卸売業、小売業に関する集計・産業編(総括表)第13-3表」(2023年3月28日)
- 経済産業省「令和3年経済センサス・卸売業、小売業に関する集計 利用上の注意」(2023年3月28日)
- 厚生労働省「令和7年賃金構造基本統計調査・一般労働者・産業中分類」(2026年3月24日)
- USS「2025年度(2026年3月期)決算説明資料・スクリプト付き」(2026年5月)
- 自動車検査登録情報協会「令和8年3月末の平均車齢」(2026年、月日表示なし)
- 自動車検査登録情報協会「令和8年3月末の平均使用年数」(2026年、月日表示なし)
- 豊田通商「USS東京会場にUVeye車両検査システムを導入」(2021年2月4日)
- UVeye「About・事業展開の沿革」(公表日表示なし、2026年10月30日確認)
- UVeye「Contact・拠点所在地」(公表日表示なし、2026年10月30日確認)
- 日本自動車工業会「日本の自動車工業・四輪車」(公表日表示なし、2026年10月30日確認)
- 日本自動車販売協会連合会「2025年 中古車登録台数年報」(2026年1月15日)
- ネクステージ「2026年11月期 第3四半期決算短信」(2026年10月5日)
- 伊藤忠商事「新会社WECARS発足に関するお知らせ」(2024年5月1日)
- ビィ・フォアード「Company Profile」(公表日表示なし、2026年10月30日確認)
- プロトコーポレーション「株式併合に関して」(2025年7月25日)
- SMMT「EVs power up used car market in three-year growth run」(2026年2月10日)
- 中国自動車流通協会「2025年12月二手車市場簡析」(2026年1月27日)
- CarMax「Fourth Quarter and Fiscal Year 2026 Results」(2026年4月14日)
- Carvana「Fourth Quarter and Full Year 2025 Results」(2026年2月18日)
- AUTO1 Group「2025年通期決算発表」(2026年2月25日)
- Copart「Fourth Quarter Fiscal 2026 Financial Results」(2026年9月10日)
- Cox Automotive「About Us」(公表日表示なし、2026年10月30日確認)
- Cox Automotive「Cox Automotive Advances Dealer Workflows with Unified Inventory Sourcing and AI Automation」(2026年1月28日)
- ACV Auctions「Form 10-K(2025年12月期)」(2026年2月)
- ビィ・フォアード「BE FORWARD Marketplace」(公表日表示なし、2026年10月30日確認)
- 厚生労働省「令和8年10月1日からハラスメント対策が強化されます」(公表日表示なし、2026年10月1日施行対応資料)
- 欧州委員会「End-of-Life Vehicles」(2026年8月12日関連発表、10月30日確認)
- 米国内国歳入庁「Used Clean Vehicle Credit」(2026年7月13日更新)
- JETRO「紅海およびスエズ運河に関する物流動向」(2026年5月13日)
- 経済産業省「ロシアを仕向地とする輸出禁止措置の追加」(2023年7月28日)
- 金融庁「ビッグモーター等3社に対する行政処分」(2023年11月24日)
- 日本自動車整備振興会連合会「令和7年度 自動車特定整備業実態調査結果の概要」(2026年1月30日、ウェブ公開2月6日)
- 国土交通省「自動車整備分野特定技能2号評価試験の開始」(2024年7月9日)
この業界の図解【194種類で分析】を、note の有料記事で公開しています。
