エグゼクティブサマリー
この業界をひと言で表すと、移動の予約窓口を起点に、限られた輸送供給と地域の費用負担を組み直すプラットフォーム産業である。 2026年10月時点では、都市部の配車成立を高める事業と、地方で運行を継続させる事業を分けて評価する。成長の判断軸はアプリの普及だけでなく、実際に完了した移動と継続契約である。
要点
- 市場: プラットフォーム全体の独立した公的市場統計は確認できない。日本版ライドシェアは2025年8月17日までの累計運行95万8,898回であるが、通常のタクシー配車を含まない部分数量であり、年間市場規模として扱えない(国交省「ライドシェア取組状況等」)。
- 構造: 同時点で許可済み141地域、登録ドライバー累計9,518人である。登録数が増えても必要な時間に稼働するとは限らず、運送事業者の管理体制と地域別の供給確保が収益の前提となる(国交省「ライドシェア取組状況等」)。
- 競争: 配車アプリは主要企業への集中が進む一方、事業者向け基盤や地域交通設計には異なる買い手が存在する。最大手GOの2026年6〜8月は実車数が前年同期比9.8%増、1実車当たり平均売上高が29.1%増で、成長の源泉は回数より単価に移っている。公正取引委員会が示した配車基準の透明性や他アプリの利用制限への考え方も、提携条件を左右する(GO「2027年5月期第1四半期決算説明資料」、公取委「配車アプリ実態調査・ポイント」)。
- 海外・制度: 海外では、中国で配車注文の約3分の1が集約型の予約接点を経由し、LyftがFreenowを買収して欧州の9か国に入るなど、利用者接点と配車の分業や買収による接続先の拡大が進んでおり、日本でも接続先を増やす提携が重要になる。国内では2026年10月16日施行の改正地域交通法により、学校の送迎車など既存の輸送資源を共同活用する機会が拡大した(中国交通運輸部「2026年8月配車統計」、Lyft「2025年10-K」、国交省「改正地域交通法・初認定」)。
- AI: 会話型予約と無人運行は投資条件が異なる。Waymo・日本交通・GOの2027年開始計画や、日産・Wayve・Uberの2026年後半の試験計画は承認・検証を前提とするものであり、現時点の商用実績と混同せず、運行支援まで含む一乗車原価で評価する(Waymo「東京での2027年開始計画」、Uber「日の丸交通との提携」)。
経営・企画部門への示唆
- 大手は、最大手GOでも実車数(前年同期比9.8%増)より1実車当たり売上高(同29.1%増)の伸びが大きい点を前提に、予約・指定配車・法人精算で単価を上げる。配車基準の変更は事前通知と事業者の手取りの説明を徹底する。
- 中堅・中小は、どのアプリが勝っても必要な複数アプリの接続、点呼・運行管理、不足時間帯のデータ作成で稼ぐ。日本版ライドシェアの供給枠は配車依頼・承諾件数で決まるため、データ整備自体が営業材料になる。
- 新規参入は消費者アプリではなく、学校・施設の送迎車の共同利用や「交通空白」地区の運営から入る。提携・買収では接続契約の排他条項、運送事業者の運行受託範囲、補助終了後の支払者を確かめる。
業界データまとめ
業界全体を独立して集計する公的統計は確認できず、配車アプリ経由のタクシー運賃総額を市場規模として示すことはできない。以下では金額の代わりに日本版ライドシェアの公表数量を掲げるが、これは対象業界の一部分である。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 国内・日本版ライドシェアの累計運行回数95万8,898回。配車アプリ市場全体ではなく、自家用車活用事業のみの数量 | 制度創設後~2025年8月17日 | 国土交通省「日本版ライドシェア、公共ライドシェアの取組状況等」 |
| 市場の伸び | 公開データなし | — | — |
| 事業者数 | 7,270企業等(参考値)。平均年収と同じ近接分類、中分類「40 インターネット附随サービス業」の国内企業等数。配車以外のネットサービスを含み、タクシー事業者(道路旅客運送業)は含まないため、本業界の事業者数ではない | 2021年6月1日現在 | 総務省・経済産業省「令和3年経済センサス‐活動調査・企業等に関する集計 第1表」 |
| 従業者数 | 19万6,611人(参考値)。同分類の国内従業者数。日本版ライドシェアの登録ドライバーやタクシー運転者は含まない | 2021年6月1日現在 | 総務省・経済産業省「令和3年経済センサス‐活動調査・企業等に関する集計 第1表」 |
| 平均年収 | 707.06万円(計算)。一般労働者・男女計・学歴計・企業規模計10人以上、中分類「40 インターネット附随サービス業」。月額50.60万円×12+年間賞与等99.86万円。配車専業ではない代理分類 | 2025年調査。月額は2025年6月、年間賞与等は2024年 | 厚生労働省「令和7年賃金構造基本統計調査・一般労働者・産業中分類・第1表、G40」 |
| 日本版ライドシェア導入地域数 | 許可済み141地域。市区町村数や営業中の拠点数ではない | 2025年8月17日現在 | 国土交通省「日本版ライドシェア、公共ライドシェアの取組状況等」 |
| 日本版ライドシェア登録ドライバー数 | 累計9,518人。常時稼働者数・プラットフォーム従業者数ではない | 2025年8月17日現在 | 国土交通省「日本版ライドシェア、公共ライドシェアの取組状況等」 |
全国数値は、確認できた同一定義の公表資料によるもので、2026年10月の現況値ではない。2026年10月時点で、これより新しい全国集計の公表は、確認した資料では確認できない。累計運行回数から年間成長率は計算していない。事業者数・従業者数は平均年収と同じ近接分類の参考値であり、運送事業者の許可件数・運転者数で置き換えていない。
AI・フィジカルAIの影響と経営の打ち手
この業界では、予約を受ける知的業務と、実際に人を運ぶ物理的業務の双方が変わる。ただし、会話型予約の導入と無人運行の商用化では、必要な認可、投資、事故責任が大きく異なる。経営上は「予約処理の費用削減」と「輸送供給の再編」を別の投資案件として評価する。
影響の全体像
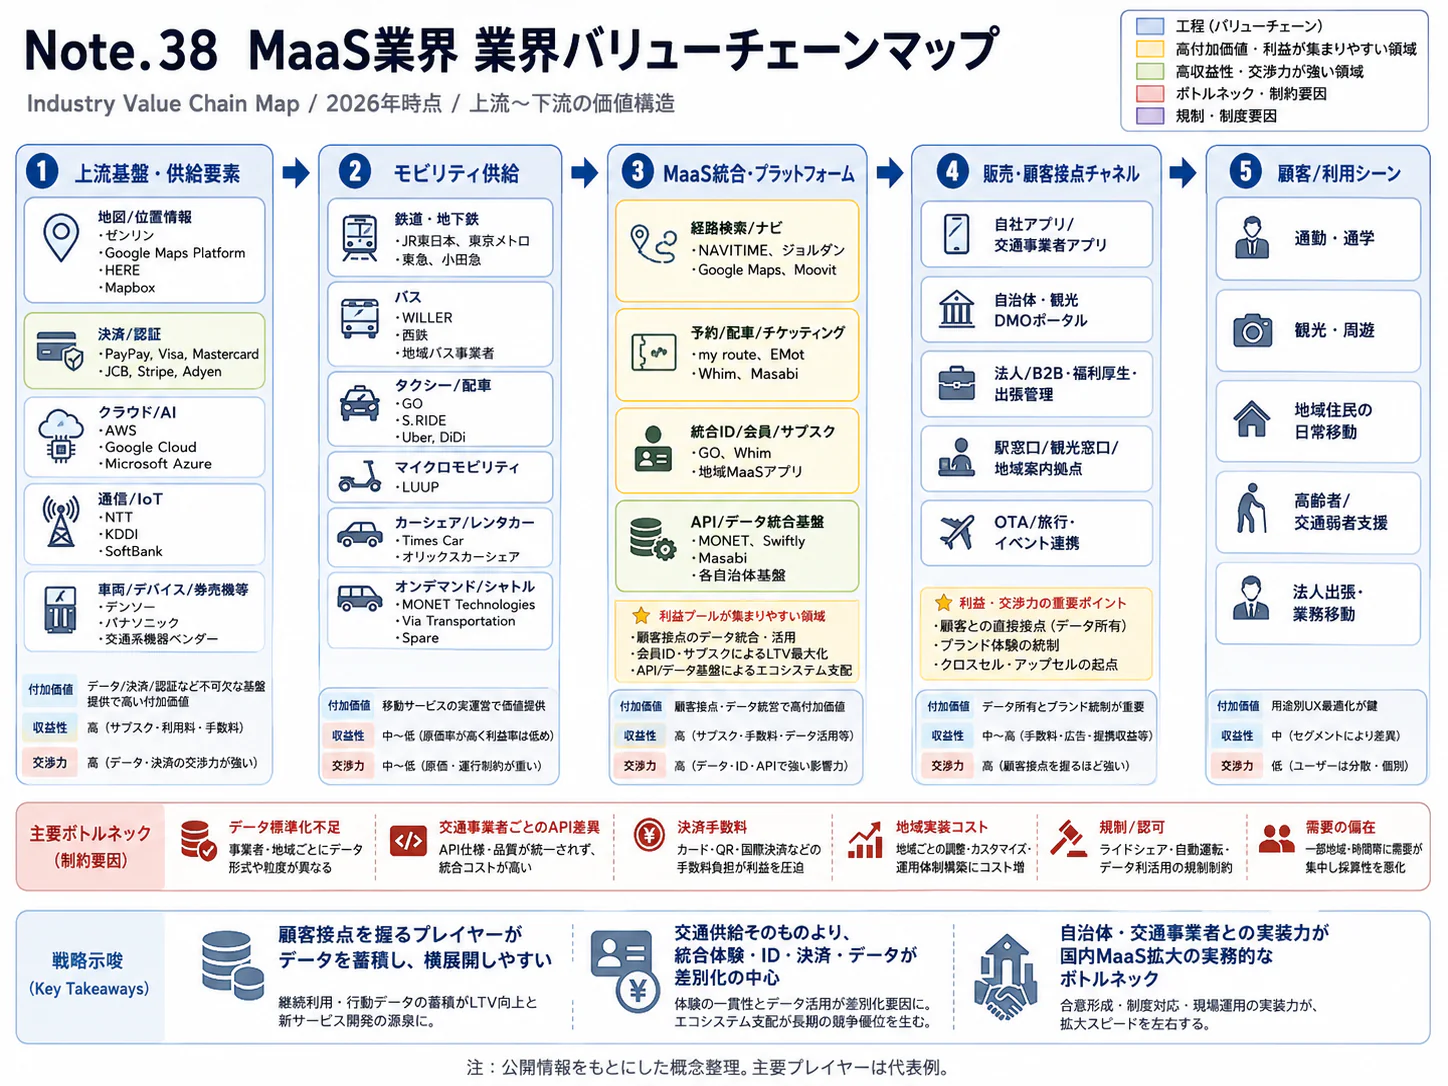
本稿のバリューチェーンは、需要獲得・予約 → 需給調整・配車 → 運行・安全管理 → 決済・精算 → 分析・交通再設計である。分析を次の車両配置や予約条件へ戻す循環までを対象とする。「時期」は、日本で利用が広がる時期についての、公開情報からの分析である。
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 需要獲得・予約 | 電話での目的地聞き取り、条件確認、予約入力 | 生成AI・AIエージェント | 実証中 | 2年以内 | Grabの高齢者向け音声予約公開試験 Grab「音声予約の試験」 |
| 需給調整・配車 | 予約を束ね、乗降地点と経路を更新 | データ・IoT | 実用(導入事例あり) | 2年以内 | MONETのオンデマンド交通 MONET「オンデマンドサービス」 |
| 運行・安全管理 | 運転、車両状態監視、例外時の運行支援 | フィジカルAI | 実証中 | 3〜5年 | Waymo・日本交通・GOの東京での準備 Waymo「東京での2027年開始計画」 |
| 決済・精算 | 予約条件の確認から料金照合への連携 | 生成AI・AIエージェント | 構想段階 | 3〜5年 | DiMAの予約処理を起点とする、分析にもとづく拡張見通し。精算実装は未確認 DiDi研究者ら「DiMA」 |
| 分析・交通再設計 | 予約・運行データによる区域、停留所、供給量の見直し | データ・IoT | 実用(導入事例あり) | 2年以内 | MONETの運行後分析・改善支援 MONET「オンデマンドサービス」 |
「データ・IoT」には位置情報処理や数理最適化を含め、生成AIと区別する。フィジカルAIは一般道路の乗用車サービスを対象とし、限定路線の実績を全国での普及とみなさない。
業務はどう変わるか
第一に、予約は画面操作から会話と確認へ広がる。 従来は利用者がアプリの地図から乗降地を指定するか、オペレーターが住所を聞き取って入力する。Grabは2026年8月、シンガポールで高齢者向けに、通常の電話から音声で車を予約する公開試験を開始した。これは実証中の事例であり、日本語での地名識別や国内の電話予約にそのまま適用できることを示すものではない(Grab「音声予約の試験」)。
国内では、同名施設、病院の入口、駅の乗り場、車椅子対応を確実に照合する。代理予約では依頼者、乗客、支払者が異なるため、確認先と取消権限も設計する。評価には、音声認識率だけでなく、予約完了率、誤配車、有人転送率を使う。
第二に、配車の提案と取引の確定を分離する。 DiDi〈滴滴〉の研究者らが公表したDiMAは、自然言語の依頼を既存の配車機能につなぐ導入事例である。ユーザーの意図を読み取る部分と、場所・時間・利用可能なサービスを検証する機能を組み合わせており、会話だけで無制約に注文を成立させる設計ではない(DiDi研究者ら「DiMA」)。日本向けには、許可された区域・時間帯、料金条件、利用者の承諾を既存システムで検証する構成が適するというのが、公開情報からの分析である。
第三に、デマンド交通の担当者は個別配車から運行条件の設計へ比重を移す。 MONETは予約に応じた経路設定に加え、導入前の交通設計、住民説明、運行後のデータ分析を提供している。これは導入済みの業務支援であるが、対象地域すべてで同じ削減効果が得られたという公表ではない(MONET「オンデマンドサービス」)。乗合率だけを上げると迂回や予約制限が増え得るため、到着時刻の信頼性、予約拒否率、住民の利用継続を一緒に見て判断する。
第四に、自動運転は運転者の手配を、車両と運行支援の調達へ変える。 Waymoは2026年9月、日本交通、GOと東京で2027年のサービス開始を目指す計画を公表した。必要な承認と技術検証を前提とする計画であり、2026年10月時点で東京の無人商用サービスが開始済みとはいえない(Waymo「東京での2027年開始計画」)。Uberも、Wayveの運転技術を載せた日産リーフを使い、日の丸交通を運行会社とする東京での試験を2026年後半に始める計画を公表した。当初は日の丸交通の乗務員が乗車し、完全無人化は規制当局の承認後としている(Uber「日の丸交通との提携」)。一方、兼松、NEC、電脳交通等が参加した2026年の鳴門市実証は、運転者が乗車するレベル2であり、こちらも無人運行の実績には数えられない(兼松「鳴門市での実証」)。
無人化後も、清掃、充電、点検、遠隔支援、故障車回収は残る。営業可能な区域・時間帯で完了した一乗車当たりの総費用で導入を判断すべきと考えられる。低稼働地域では車両償却と支援拠点の固定費が重くなる。
AI・ロボットの主要プレイヤー
日本での展開は、企業全体の進出状況ではなく、表に記載した技術・製品の状況を示す。
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| GO | 日本 | 配車・車両連携基盤 | 需要と複数の輸送供給を接続 | 展開済み。自動運転との連携は提携・準備段階 GO「事業計画・成長可能性」 |
| MONET Technologies | 日本 | オンデマンド交通システム | 予約、経路設定、運行分析 | 展開済み MONET「オンデマンドサービス」 |
| NEC | 日本 | 自動運転サービスの運行管理基盤 | 配車システムと車両側システムの連携 | 提携・実証あり。鳴門市のレベル2実証 兼松「鳴門市での実証」 |
| Waymo | 米国 | Waymo Driver | 運転業務の自動化 | 提携・実証あり。東京の商用開始は将来計画 Waymo「東京での2027年開始計画」 |
| Uber | 米国 | 配車アプリと運行支援ツール(運転技術はWayve、車両は日産) | 自動運転車の配車と運行会社の支援 | 提携・実証計画。日の丸交通と2026年後半に東京で試験予定、当初は乗務員同乗 Uber「日の丸交通との提携」 |
| Grab | シンガポール | 音声予約サービス | 電話による高齢者の予約支援 | 未展開。日本での当該機能提供の公表を確認できず Grab「音声予約の試験」 |
| DiDi〈滴滴〉 | 中国 | DiMA | 自然言語での配車依頼・条件整理 | 未展開。当該機能の日本提供は確認できず。通常のDiDi配車とは区別 DiDi研究者ら「DiMA」 |
人材・収益・競争への影響
前述の事例から、定型予約入力が減る一方、予約条件の不一致処理、運行支援、乗降地点データ管理が増えるとみられる。運行管理者の仕事は例外処理と安全判断へ寄るが、雇用人数の増減を定量予測できる段階ではない。
収益面では、安い受付機能だけでは差別化しにくくなる一方、受付から運行完了までを確実につなぐデータと接続先が重要になる。自動運転車の供給者が自社アプリも持てば、需要を集める配車プラットフォームと交渉する立場になる。Waymoが東京でGOとWaymoの両方からの予約を想定している点は、利用者との接点を一社が独占するとは限らないことを示す(Waymo「東京での2027年開始計画」)。
誤案内には予約前の照合と取消機能、運転判断には走行条件・停止時対応・事故記録を用意する。位置情報や会話履歴については、アクセス権限、保存期間、委託先への提供範囲を契約で定める。
経営者が実施すべき対策
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | 駅・病院・商業施設の乗降地点を共通台帳化 | 共通 | 今後1年 | 誤配車と電話での再確認を削減 | 施設管理者との確認、更新責任者 |
| 高 | 会話予約を既存の料金・区域・承諾確認機能に接続 | 共通 | 今後1年 | 受付省力化と取引条件の一貫性 | 予約API、検証用の実例、有人引継ぎ |
| 高 | 自動運転の一乗車原価を区域別に試算 | 大手 | 2026〜2027年 | 運転者費用だけに基づく過大投資を防ぐ | 清掃・充電・支援・保険を含む見積り |
| 高 | 乗合の迂回時間と予約拒否を契約KPIに追加 | 中堅・中小 | 次回契約更新 | 効率化による利用者離脱を抑制 | 予約不成立を含むデータ取得 |
| 中 | 複数の車両供給者を接続できる仕様を維持 | 大手 | 今後2年 | 調達先集中と交渉力低下を緩和 | 接続費、責任分界、データ持出し条件 |
| 中 | 音声予約を一地域・一用途で段階導入 | 中堅・中小 | 今後2年 | 地名や方言の誤認識を早期発見 | 対照期間、誤配車記録、利用者確認 |
失敗しやすいのは、応答率を予約完了率と取り違えること、同乗実証から無人運行の採算を判断すること、削減した受付費を運行支援費で使い切ることである。提供企業の効果は、対象地域・比較期間・費用範囲まで確認する。
業界の定義と市場構造
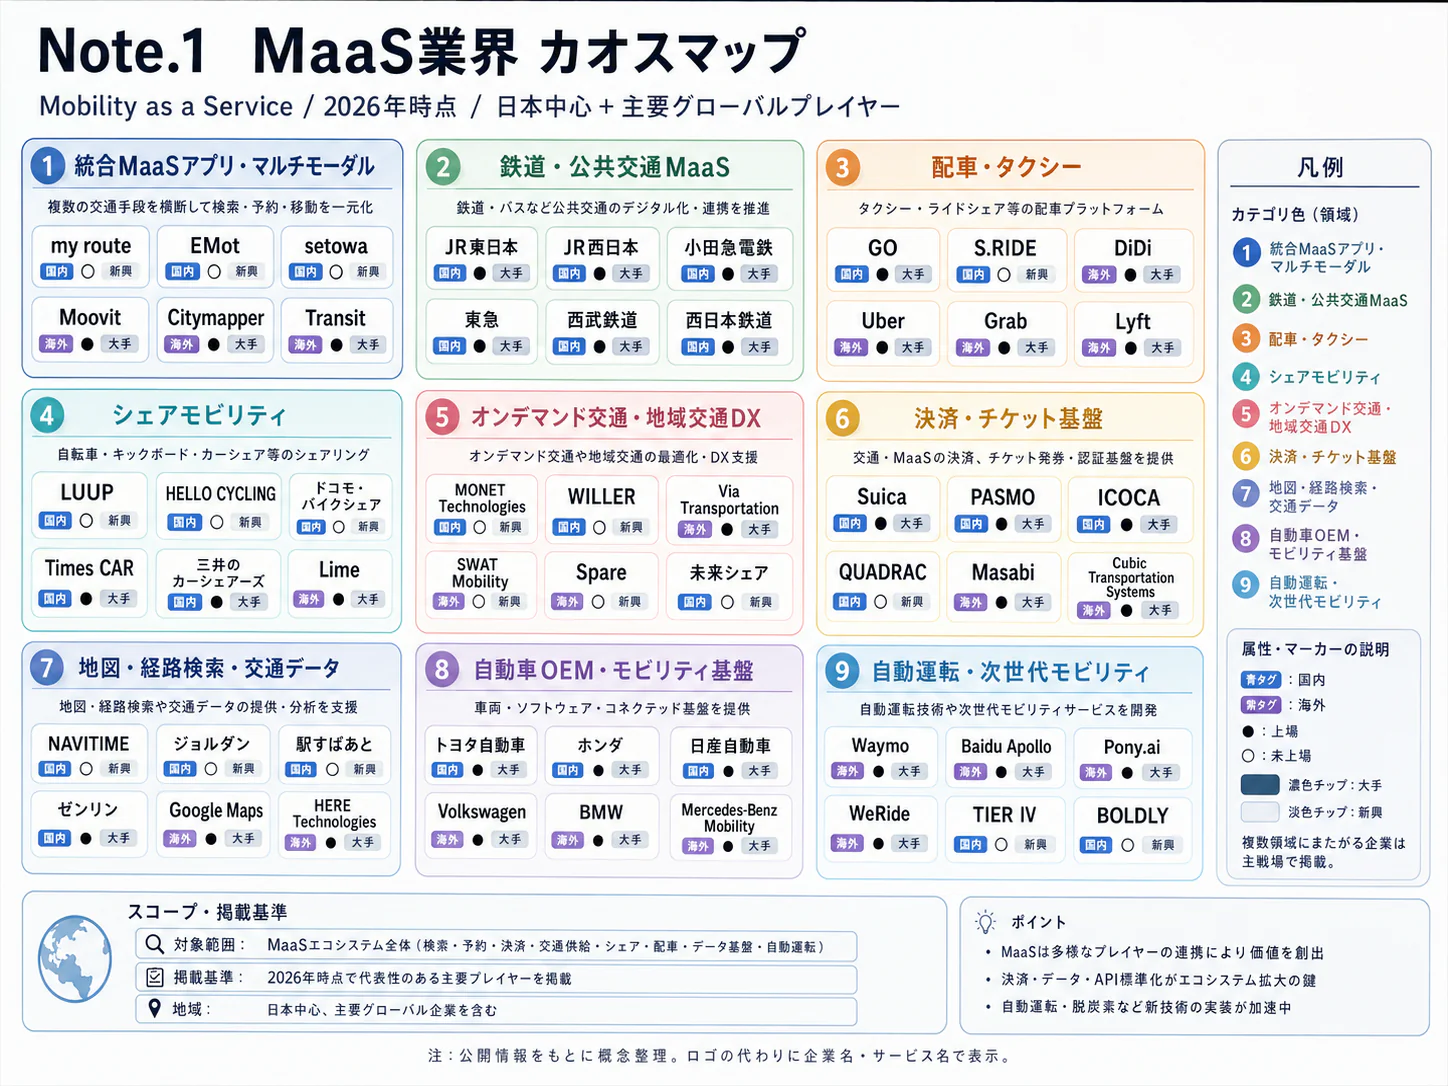
本業界の販売対象は、車両で人を運ぶ行為そのものではなく、移動需要と輸送供給をつなぐ機能である。日本では、消費者向け配車、交通事業者向け業務基盤、自治体向け地域交通設計の三市場を分けると、売上の性質と競争相手が理解しやすい。
対象に含めるのは、タクシー・日本版ライドシェアの予約と配車、決済・法人精算、交通事業者向け配車システム、複数交通手段の検索・予約・乗車券販売、デマンド交通の運行支援である。タクシー会社の運送収入、バス・鉄道の旅客収入、レンタカー・カーシェアの車両貸渡し売上は原則として別業界に置く。同じグループ内でも、運送とプラットフォームを連結売上だけで合算して市場を描かない。
日本版ライドシェアは道路運送法第78条第3号に基づく自家用車活用事業であり、法人タクシー事業者の管理下で不足を補うのが基本枠組みである。配車アプリ会社による無制限の直接参入制度ではなく、運送責任は運送事業者に帰属する(国交省「自家用車活用事業の許可」)。バス事業者等の参画トライアルも進むが、地域住民を支える公共ライドシェアとは制度を区別する。
| 市場の内訳 | 買い手・支払者 | 確認できる規模・推移 | 読み方 |
|---|---|---|---|
| 消費者向け配車 | 乗客、交通事業者 | GOは2026年8月に累計4,000万ダウンロード。DiDiは同年7月に1,200万、S.RIDEは同年2月に500万 GO「4,000万ダウンロード」、DiDiモビリティジャパン「サービス開始8周年記念キャンペーン」、S.RIDE「会社概要・沿革」 | 累計インストールであり、利用者数・乗車シェアではない |
| 法人向け配車・精算 | 企業の総務、経理、事業部門 | S.RIDE Bizは2026年6月に法人契約2,500社突破 S.RIDE「会社概要・沿革」 | 契約社数であり、月間利用企業数ではない |
| 事業者向け配車基盤 | タクシー事業者 | 電脳交通は2025年4月公表で約600社・約2万1,000台 三菱商事「電脳交通への出資」 | システム接続規模。複数アプリの利用と両立し得る |
| 地域MaaS・デマンド交通 | 自治体、交通事業者等 | MONETは2026年10月時点で累計60以上の自治体に導入・実証 MONET「オンデマンドサービス」 | 実証を含み、継続契約数とは異なる |
指標の異なる上表は合算できない。配車を入口に広がる事業は乗車頻度、地域の交通計画を起点とする事業は継続運営の受託範囲が収益の焦点になる。
アプリの浸透には地域差が大きい。公取委の報告書が引く国土交通省資料では、東京特別区・武蔵野市・三鷹市のアプリ配車は23.40%であり、秋田市の乗客のアプリ利用は5.00%にとどまる(公取委「配車アプリ実態調査」)。GOは主要10都市のアプリ配車率を2026年6〜8月に30.0%(前年同期比2.0ポイント上昇)と示している(GO「2027年5月期第1四半期決算説明資料」)。ただし、電話・流しからアプリへの移行と、断念されていた移動の実現は別であり、予約増をそのまま移動総量の成長とみなせない。
供給側の転換点は、2024年の自家用車活用事業の創設と、2026年10月施行の地域交通法改正である。後者では、相模原市のスクールバスの空き時間を公共ライドシェアに活用する計画が初めて認定された(国交省「改正地域交通法・初認定」)。市場の拡大は新しいアプリの追加だけでなく、既存車両、管理者、予約窓口を別用途でも使えるようにする制度と運営設計から生じる。
MaaSではアプリ間の分断も課題となる。国土交通省のCOMmmmONSは、業務・データ・システムの標準化と共同利用を進める施策である(国交省「COMmmmONS進捗」)。予約画面の追加より、交通事業者をまたぐ接続・精算・データ移行に商機が移るというのが、公開情報からの分析である。
顧客と需要の特性
顧客が買っているのは「検索結果」よりも、必要な時間に移動できる確実性である。個人のアプリ選択は乗り換えやすい一方、交通事業者や法人が導入した業務基盤は、端末、精算、教育との結び付きが強く、同じ乗り換えの容易さでは説明できない。
| 顧客層 | 購買の決め手 | 予算・意思決定 | 需要の特徴 |
|---|---|---|---|
| 都市生活者・出張者 | 到着までの時間、確実性、総支払額 | 本人。業務利用は会社規程も影響 | 雨天、終電後、イベント終了時に集中 |
| 観光客 | 言語、支払方法、乗り場の分かりやすさ | 本人、旅行手配者 | 空港・駅・宿泊施設と観光地の間に偏在 |
| 高齢者・通院利用者 | 予約のしやすさ、戸口との距離、帰路確保 | 本人・家族、場合により自治体 | 定期的な需要でも到着時刻の制約が強い |
| 法人 | 精算統合、不正利用抑止、従業員の移動確保 | 総務・経理が主導し、購買・情報システム部門が確認 | 部署・用途ごとに利用上限と時間帯が異なる |
| 交通事業者・自治体 | 運行継続、予約不成立の削減、管理負担 | 経営者・運行部門、交通政策部門・財政部門 | 既存設備、年度予算、運行契約に左右される |
上表はサービス機能と契約目的からの分析である。S.RIDEの法人利用、MONETの電話・アプリ・LINE対応が示すように、必要な接点は顧客ごとに異なる(S.RIDE「会社概要・沿革」、MONET「オンデマンドサービス」)。営業では誰の作業と費用を減らすかまで明確にする。
一般的な法人導入では、対象となる移動と現状費用の把握、少数部署での試行、利用規程・請求データの確認、全社展開という順序が合理的である。自治体案件ではこれに、交通事業者との役割分担、住民への説明、補助終了後の費用負担の確認が加わる。システム担当者の賛同だけでは契約継続は決まらず、運行と財政の双方に責任を持つ部門を提案段階から含める。
価格への敏感さは一様ではない。通勤・日常利用では継続可能な支払額が重要である一方、航空便や診療予約に間に合わせる移動では、待ち時間や予約不成立の損失が判断を左右するとみられる。比較すべき価格は、運賃だけでなく迎車・予約等の料金を含む総額であり、期間限定クーポンを通常の価格競争力とみなさない。
季節性の強さは、雨天・酷暑・イベント時の供給拡充が制度上の運用対象になっていることからも分かる(国交省「自家用車活用事業の運用改善」)。人口減少地域では、利用者数が減っても、一人当たりの移動支援の必要性が減るとは限らない。したがって需要開拓は「利用回数の成長」だけでなく、病院、学校、商業施設など移動の便益を受ける主体を費用負担に参加させる設計まで含む。
バリューチェーンと収益構造
利益の源泉は、運賃の総額そのものではなく、成立した移動から得る手数料と、継続利用される業務基盤である。車両を持たないプラットフォームでも、事業者接続、現場支援、決済、販促の費用は残るため、「ソフトウェアだから乗車が増えるほど自動的に高収益になる」とは限らない。
| 工程 | 主な役割・企業例 | 付加価値の源泉 | 主な収益・費用 |
|---|---|---|---|
| 需要獲得・予約 | GO、S.RIDE、Uber、DiDi | 利用者接点、法人契約、使いやすい予約窓口 | 利用関連料金、広告等/販促、顧客対応 |
| 需給調整・配車 | 配車各社、電脳交通、MONET | 事業者への接続、配車成立、運行条件への対応 | 配車関連収入、システム利用料/開発・接続費 |
| 運行・安全管理 | 運送事業者と支援システム企業 | 安全に実行できる輸送供給 | 支援サービス収入/現場導入・保守費。運賃は原則運送側 |
| 決済・精算 | 配車各社、決済事業者 | 支払い完了、請求統合、利用統制 | 契約に応じた手数料等/決済費、不正・返金対応 |
| 分析・交通再設計 | MONET、地域交通支援企業 | 運行データを次の契約・配置に反映 | 計画策定、運用支援/地域調整、分析担当者 |
GOは配車と関連サービス、電脳交通は配車基盤、MONETは導入前後の支援を提供する(GO「事業計画・成長可能性」、三菱商事「電脳交通への出資」、MONET「オンデマンドサービス」)。提携・買収では、担当工程、従量・固定課金、運行責任の有無を契約単位で確認する。
GOの2026年5月期は連結売上高414億4,600万円、営業利益70億4,100万円、営業利益率17.0%である。配車・決済・広告等を含む「GO事業」は売上高377億8,200万円、セグメント利益148億3,500万円だが、全社費用の配賦前である(GO「2026年5月期決算短信」)。2027年5月期第1四半期(2026年6〜8月)は売上高122億4,300万円、営業利益30億4,200万円であり、GO事業の売上高114億1,300万円はアプリ配車事業61億5,600万円(前年同期比41.8%増)とタクシー関連サービス事業52億5,700万円(同34.0%増)からなる。同期の実車数は3,216万回(同9.8%増)、1実車当たり平均売上高は191円(同29.1%増)で、売上の伸びは乗車回数より単価によるところが大きい(GO「2027年5月期第1四半期決算短信」、GO「2027年5月期第1四半期決算説明資料」)。前年同期比は会社資料の値である。アプリ配車だけの利益率や、国内工程別の収益順位までは確認できない。
海外では、Uberの2025年Mobility部門の調整後EBITDAはUS$78.99億であるが、全社の共通費やプラットフォーム開発費の一部は部門外にある(Uber「2025年10-K」)。Grabの同年Mobility部門の調整後EBITDAマージン8.7%はGMVを分母とするため、GOの売上高営業利益率と並べて優劣を決められない(Grab「2025年通期決算」)。名称の似た利益指標でも、分母と費用配賦を確認することが欠かせない。
費用を動かすのは、利用者と運転者・事業者への販促、システム開発・保守、決済、問い合わせ、保険などである。Uberの2025年Mobility部門では、売上高が前年比18%増だった一方、運転者等のプラットフォーム参加者に関わる直接取引費用はUS$8,683 million(前年US$6,884 million)と26%増えた(増減率は計算、Uber「2025年10-K」セグメント情報)。国内各社について同一基準の費用構成比は公開されておらず、海外の費用比率を日本の標準原価として転用しない。
価格転嫁にも二つの層がある。運送事業者の運賃設定と、アプリのサービス料金や事業者向け利用料の設定は同じ意思決定ではない。手数料を上げても、配車不成立や提携事業者の離脱が増えれば収入は減るため、料金改定は成立率、乗車継続、事業者の手取りと組み合わせて検証する。
供給網では、車載端末・通信・地図・決済サービスへの依存に加え、特定地域の提携運送事業者への集中が重要である。全国で契約社数が多くても、深夜の一地域を少数事業者に依存していれば、利用者にとって供給は脆弱である。地図や決済の切替可能性、端末の保守、事業者離脱時の代替供給を、調達・事業継続の共通課題として管理する。
競争環境
競争は全国のダウンロード数だけでは決まらず、地域・時間帯ごとの供給密度と、交通事業者の業務への入り込み方で決まる。消費者向けアプリでは規模の効果が働く一方、地方や事業者向けには、既存の大手と接続しながら収益を得る余地がある。公開情報だけで国内上位3社の乗車シェアや市場集中度を確定することはできない。
公正取引委員会は2025年の実態調査で、運送事業者以外が提供する配車サービスのほとんどをGO、S.RIDE、Uber、DiDiが担うと整理した(公取委「配車アプリ実態調査」)。ただし数値のシェアは示していない。GOの累計4,000万ダウンロード等も、実際の乗車シェアとは別の指標である(GO「4,000万ダウンロード」)。
戦略は、消費者向け広域配車、事業者向け業務基盤、自治体向け交通設計の三群に分かれる。業務基盤が大手アプリへ接続する場合、両者は補完関係にもなるため、会社単位より契約と担当工程を揃えて比較する。
五つの競争要因
次表の強さと方向は、制度と企業の公表事実をもとにした分析である。
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存企業間の競争 | 強 | 広域アプリに加え、法人・事業者向けでサービスが重なる。法人精算も拡大 S.RIDE「会社概要・沿革」 | 強まる |
| 新規参入の脅威 | 中 | アプリ開発だけでは供給を確保できず、日本版ライドシェアは運送事業者の管理が必要 国交省「自家用車活用事業の許可」 | 変わらない |
| 買い手の交渉力 | 中 | 個人は複数アプリを使える一方、法人・自治体は精算・運行設計との結合がある S.RIDE「会社概要・沿革」、MONET「オンデマンドサービス」 | 強まる |
| 売り手の交渉力 | 強 | 特定時間帯の輸送力を確保できる事業者が不可欠。制度も不足量を基に供給を設定 国交省「曜日・時間帯等の設定」 | 変わらない |
| 代替サービスの脅威 | 中 | 鉄道・バス・自家用車に加え、地域内の既存送迎車両の共同活用が進む 国交省「改正地域交通法・初認定」 | 強まる |
国内の主要企業
| 企業 | 公表された規模 | 強み・事業の特徴 | 戦略を読むポイント |
|---|---|---|---|
| GO | GO事業売上高377億8,200万円(2026年5月期。連結414億4,600万円の91%、計算)。2026年6〜8月のGO事業は114億1,300万円 GO「2026年5月期決算短信」、GO「2027年5月期第1四半期決算短信」 | 広域の消費者接点と交通事業者への接続。周辺サービスも展開 GO「事業計画・成長可能性」 | 取扱量の拡大が、販促・開発費を上回る収益増につながるか |
| S.RIDE | 売上高非公表。S.RIDE Biz法人契約2,500社超、2026年6月 S.RIDE「会社概要・沿革」 | ソニーグループ、タクシー事業者等が出資。配車と法人利用 | 法人の継続利用と参加事業者の実車機会を増やせるか |
| 電脳交通 | 売上高非公表。約600社・約2万1,000台、2025年4月公表 三菱商事「電脳交通への出資」 | 事業者向けクラウド配車基盤 | アプリブランドに依存せず、現場業務の標準化で広がるか |
| MONET Technologies | 売上高非公表。累計60以上の自治体に導入・実証、2026年10月確認 MONET「オンデマンドサービス」 | デマンド交通の設計から運行後改善まで支援 | 実証件数が複数年の運営契約に転換するか |
規模指標の異なる上表は順位表ではない。海外企業の日本事業は次章で扱う。
直近3年の資本面の動きとして、三菱商事は2025年4月、電脳交通への出資と持分法適用関連会社化を公表した(三菱商事「電脳交通への出資」)。GOは2026年6月16日に東証グロース市場へ上場した(GO「新規上場のお知らせ」)。これらは配車プラットフォームが外部資本と結び付く事例であるが、出資・上場だけから将来の買収や業界統合を断定することはできない。
競争政策も取引条件を左右する。公正取引委員会は、配車基準の透明性や変更時の事前説明を求め、他アプリの利用制限等が独占禁止法上問題となり得ると整理した。タクシー事業者が採用したアプリをソフトメーターに接続でき、複数アプリも接続できるようにすることも求めている(公取委「配車アプリ実態調査・ポイント」)。特定企業の違反認定とは区別しつつ、買収・提携では排他条件と接続契約の継続性を確かめる。
成功の鍵は四つである。第一は利用者が必要とする地点と時間に車があることであり、GOやS.RIDEの交通事業者ネットワークはこの基盤となる。第二は現場が使い続けられることであり、電脳交通のような配車基盤では既存業務との接続と導入後支援が価値になる(GO「事業計画・成長可能性」、S.RIDE「会社概要・沿革」、三菱商事「電脳交通への出資」)。
第三は利用者以外の費用負担者も設計することであり、MONETの地域交通支援では自治体や施設との役割分担が重要になる(MONET「オンデマンドサービス」)。第四は運行条件の変更への追随であり、雨天・イベント・区域の特例を反映して初めて供給拡大が配車成立につながる(国交省「自家用車活用事業の運用改善」)。
海外の動向と主要企業
海外では、地域ごとに異なる制度と交通習慣の下で、広域配車企業と生活サービスを束ねる企業が競争している。日本への波及は、海外モデルをそのまま持ち込むことより、訪日客の利用接点、法人需要、国内運送事業者との接続を通じて進む。各国の数量定義が異なるため、信頼できる統一的な世界市場額と日本の比率は示せない。
中国交通運輸部によると、2026年8月末のオンライン配車プラットフォーム許可取得企業は402社、同月に受信した注文情報は10億6,900万件である。うち集約型プラットフォーム経由は3億4,700万件であり、総数へ追加してはならない(中国交通運輸部「2026年8月配車統計」)。これは日本の自家用車活用事業の累計運行回数とは、対象、期間、注文と運行の別が異なる。
企業開示で見ると、Uberの2025年Mobility売上高は前年比18%増、Grabの同部門は16%増、GoToの同部門純売上高は15%増であった(Uber「2025年10-K」、Grab「2025年通期決算」、GoTo「2025年通期決算」)。ただし、これらは企業の伸びであって北米、東南アジア等の市場成長率そのものではない。買収、サービス構成、会計上の総額・純額表示も影響するため、国別の市場成長率として代用しない。
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| Uber | 米国 | 2025年Mobility:US$29,670 million Uber「2025年10-K」セグメント情報 | 多地域の配車、法人・旅行者の接点 | Uber Taxiを全47都道府県で提供(2026年10月更新)。日の丸交通と東京で自動運転の試験を計画 Uber「提供エリア」、Uber「日の丸交通との提携」 | Uber Taxi。日本版ライドシェアの提供も国内制度に従う |
| Lyft | 米国 | 2025年連結:US$6,316 million(法務・税務等の引当変更等の影響US$168 millionを含む) Lyft「2025年通期決算」 | 北米を中心とする配車 | 2025年7月にFreenow買収完了、欧州へ基盤拡大 Lyft「2025年10-K」 | 国内配車サービスの公表を確認できず |
| DiDi〈滴滴〉 | 中国 | 2025年 中国モビリティ:RMB201,915 million、国際:RMB14,947 million(連結RMB226,701 million) DiDi「2025年通期決算」 | 中国の配車基盤と海外事業。連結値は周辺事業を含むため部門値を記載 | 2025年の国際事業拡大を決算で報告 DiDi「2025年通期決算」 | DiDiモビリティジャパンが38都道府県で配車。2026年7月に累計1,200万ダウンロード DiDiモビリティジャパン「サービス開始8周年記念キャンペーン」 |
| Grab | シンガポール | 2025年Mobility:US$1,219 million Grab「2025年通期決算」 | 東南アジアの配車・配送・金融の複合基盤 | 低価格帯サービスを拡充し、利用頻度を高める方針 Grab「2025年通期決算」 | 国内での一般向け配車運営の公表を確認できず |
| GoTo/Gojek | インドネシア | 2025年Mobility純売上高:Rp3,133 billion GoTo「2025年通期決算」 | 二輪・四輪の移動と生活サービス | オンデマンド事業全体で、富裕層と大衆層の双方に向けた商品主導の成長方針 GoTo「2025年通期決算」 | 国内での配車運営の公表を確認できず |
売上高は各社の表示のままである。Uberは市場によって総額・純額表示が異なり、企業間比較には収益認識の調整が必要である(Uber「2025年10-K」)。外貨は円換算前の値である。
欧州へ進んだLyftのFreenow買収は、地域の交通事業者との接続や利用基盤を企業買収で得る事例である(Lyft「2025年10-K」)。中国の集約型プラットフォームは、利用者接点を持つ企業と実際の配車を担う企業が分かれる市場構造を示す(中国交通運輸部「2026年8月配車統計」)。今後2〜3年の日本でも、すべてを自社アプリに囲い込む方法に加え、旅行・法人・施設の既存接点から予約を受ける提携が重要になるとみられる。
国内主要4社を比較できる海外売上高比率は確認できない。海外展開では、消費者アプリを新設する方法と、現地企業へ配車・精算基盤を提供する方法を別の採算で比較する。
外部環境と制度の変化
2026年10月時点の制度変化は、日本版ライドシェアの運用改善と、地域の既存輸送資源の活用拡大が中心である。海外では、プラットフォーム労働者の保護と走行時の環境負担への対応が、費用と契約の設計を変えている。制度の方向性だけで市場を見積もらず、施行日、対象区域、運行主体、費用負担まで確かめる。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 法規制 | 日本 | 日本版ライドシェアの曜日・時間帯・不足車両数の設定手続を整理 | 2026年2月26日通知 | 大・追い風。地域の不足状況に合わせる運用が重要 | 国交省「曜日・時間帯等の設定」 |
| 社会・制度 | 日本 | 雨天・酷暑、イベント等に関する運用改善を統合・整理 | 2026年2月26日通知 | 大・追い風。平常時と繁忙時の供給を分けて管理 | 国交省「自家用車活用事業の運用改善」 |
| 制度 | 日本 | 種子島・屋久島交通による日本版ライドシェアのトライアル | 2026年2月14日・16日開始 | 中・追い風。バス事業者の参画を検証する段階 | 国交省「バス会社の参画トライアル」 |
| 競争政策 | 日本 | 配車基準、他アプリの利用制限、乗り場への接続について考え方を公表 | 2025年4月23日公表 | 大・取引透明化は追い風、排他的な拡大には制約 | 公取委「配車アプリ実態調査」 |
| 法規制 | 日本 | 改正地域交通法施行。自動車地域旅客運送サービス再構築事業等を創設 | 2026年6月10日公布(令和8年法律第35号)、10月16日施行 | 大・追い風。学校等の輸送資源を地域交通に活用 | 国交省「改正地域交通法・初認定」 |
| 労働・法規制 | EU | プラットフォーム労働の雇用関係判定を改善する指令の国内法化 | 2026年12月2日が国内法化期限 | 大・向かい風となる費用増と保護向上。現地の具体化を要確認 | 欧州議会「プラットフォーム労働指令」、EU理事会「プラットフォーム労働指令採択」、EU「指令(EU)2024/2831」第29条 |
| 労働・社会保障 | シンガポール | Platform Workers Actにより拠出、業務中の負傷補償、代表制度を整備 | 2025年1月1日施行 | 中・向かい風となる負担増と継続就業の支援 | シンガポール人材省「労働者保護法施行」 |
| 環境 | 米国・カリフォルニア州 | Clean Miles Standard。2030年に対象配車事業の走行距離の90%をゼロエミッション車へ | 2024年3月7日実施枠組み決定、2030年目標 | 中・向かい風と充電・車両支援の事業機会 | CPUC「Clean Miles Standard」 |
日本版ライドシェアは運送事業者の管理と利用者の事前承諾等を前提とし、時間帯や台数の運用拡大もこの役割分担の上にある(国交省「自家用車活用事業の許可」)。供給量の設定も、札幌、東京特別区、大阪など12区域では配車アプリのデータから不足する曜日・時間帯と台数を示し、それ以外の地域は金・土曜の16時〜翌5時、営業区域のタクシー台数の5%を標準とする。拡大する場合も10%が上限で、時間帯別の配車依頼件数・承諾件数などの根拠を添えて申し出る(国交省「曜日・時間帯等の設定」)。事業者が責任を果たせる情報と手順まで提案に含める。
2026年10月の改正地域交通法は、地域交通の不足を、専業の交通事業者だけで補うことから一歩進めた。相模原市では教育委員会が管理するスクールバスの空き時間を利用する公共ライドシェアの計画が認定され、事業許可等の特例が設けられている(国交省「改正地域交通法・初認定」)。経営上は新車調達の提案より、既存資産の利用可能時間と管理責任を整理する提案が受注機会になり得る。
共同利用には、車両だけでなく運転者・保険・点検・受付の確保が必要である。学校、医療、福祉等の部門間で、利用者の範囲と費用を合意する作業が受注の前提となる。
EUの指令は、実態に即した雇用関係の判定を容易にするもので、全員を自動的に被雇用者とするものではない(EU理事会「プラットフォーム労働指令採択」)。海外買収では、社会保障・保険の負担が変わった場合の手取り、供給量、価格への影響を試算する。
脱炭素も、保有車両の台数だけでは評価できない。カリフォルニア州の目標は対象の走行距離を基準としており、営業中の電動化と充電待ち時間を一緒に管理する(CPUC「Clean Miles Standard」)。日本向けの事業提案でも、乗客を乗せていない回送や充電のための移動を含めると、電動車の導入数とは異なる改善課題が見えてくる。
人材と生産性
プラットフォーム企業の成長を制約する人材は、開発者だけでなく、交通事業者とシステムを接続する導入・運用担当である。運転者不足は輸送側の問題であるが、配車の成立率と契約継続を通じてプラットフォームにも直接影響する。両者の人員を混ぜると、賃金水準も生産性も誤って評価する。
業界データまとめの平均年収707.06万円は、2025年賃金構造基本統計調査の「インターネット附随サービス業」を代理分類として計算した値である。きまって支給する現金給与額50.60万円を12倍し、年間賞与その他特別給与額99.86万円を加えたもので、配車会社の給与実績やタクシー運転者の年収ではない(厚労省「令和7年賃金構造基本統計調査・産業中分類・第1表、G40」)。この分類には他のインターネット関連事業も含まれるため、配車専業の賃上げ率までは読み取れない。
不足を検証すべき職種は、位置・決済・予約処理を扱う開発担当、事業者向け導入支援、運行管理経験者、自治体や施設との調整担当である。MONETの提供範囲に交通設計、住民説明、運行後改善が含まれることは、地域案件がソフトウェア納品だけでは完結しないことを示す(MONET「オンデマンドサービス」)。全国共通の職業別求人倍率から、この業界だけの不足度を切り出すことはできないため、関連性の薄い求人倍率は本稿では示さない。
日本版ライドシェアの登録ドライバー9,518人という公表数は、同時に働ける人数ではない(国交省「ライドシェア取組状況等」)。副業を含む場合には、出勤可能時間、他業での労働時間、研修、点呼に制約がある。国土交通省の許可基準も、他業での勤務時間の把握や研修・運行管理体制を求めている(国交省「自家用車活用事業の許可」)。
したがって人材確保の効果は、登録者の増加ではなく、不足する時間帯にどれだけ供給が増えたかで測る。運送事業者への提案では、短時間勤務者の管理を増やした結果、運行管理者や受付の負荷が過大になっていないかまで確認する。プラットフォームが現場の負担を減らせれば、手数料以外の継続理由になる。
労働生産性について、対象業界の付加価値額と従業者数を同じ範囲で取得できないため、全国平均や海外との一人当たり比較は示せない。分析にもとづく提案は、その代わりに、配車成立一件当たりの対応時間、一担当者が支援する稼働車両数、導入から通常運用までの日数、契約更新率を経営管理に使うことである。運転者一人当たりの運送売上を、アプリ開発会社の生産性指標に置き換えないことが重要である。
海外の労働者保護制度も踏まえ、採用人数に加えて、管理者の負荷と参加者の継続率を確かめる。供給者の負担軽減と、安全のため欠かせない管理業務は分けて設計する。
2030年に向けたシナリオ
2030年を左右する不確実性は、第一に「既存の輸送資源を柔軟に使える制度・運用がどこまで広がるか」、第二に「補助終了後も利用者以外の負担を含む継続財源を作れるか」である。市場額を一点で予測するより、この二軸で投資回収の条件を分ける方が実務的である。以下は、分析にもとづくシナリオであり、外部機関の市場予測や確率推計ではない。
| シナリオ | 2030年の姿 | 起きる条件 | 可能性の見立て・経営上の対応 |
|---|---|---|---|
| 都市深化・地域選別 | 都市では配車と法人利用が浸透。地方は継続財源を確保した案件に集中 | 運用改善は続くが、部門横断の費用負担は限定的 | 基準シナリオ。都市の利用頻度と地域案件の更新率を別々に管理 |
| 輸送資源の共同利用が定着 | 学校・医療・商業等の車両と予約基盤が連携し、複数年契約が増える | 特例制度の運用が定着し、自治体・施設・利用者の負担合意が進む | 条件付きの上振れ。事業者接続と運営設計への投資が有効 |
| 実証停滞・供給不足が残存 | アプリや実証は増えても、稼働車両と継続運行が増えない | 管理者不足、財源調整の失敗、契約終了後の運営主体不在 | 下振れとして無視できない。初期受託売上と継続収益を分離 |
基準シナリオを最も現実的とみる理由は、制度の運用改善が進む一方、予約が増えても運行管理と費用負担が自動的に増えないためである。2026年10月に再構築実施計画が初認定されたことは、共同利用の方向性を示すが、全国で運営が定着した証拠ではない(国交省「改正地域交通法・初認定」)。導入件数をそのまま将来の継続売上へ換算する前に、実証終了後の契約を確かめる。
両シナリオを分けるのは、運行責任者、予約不成立時の代替手段、年度をまたぐ支払主体の合意である。既存資産の稼働改善と複数施設の負担が、少ない需要でも運行を続ける条件になる。
| 先行指標 | 確認する統計・発表 | 判断のポイント |
|---|---|---|
| 日本版ライドシェアの運行回数・登録者・導入地域 | 国土交通省の取組状況資料、地方運輸局の許可・運用資料 国交省「ライドシェア取組状況等」、国交省「曜日・時間帯等の設定」 | 累計登録より、同一期間の実際の稼働増を重視 |
| 再構築実施計画の認定と運行継続 | 国土交通省の認定公表、自治体の事業評価 国交省「改正地域交通法・初認定」 | 認定だけでなく、翌年度の運行・負担契約を確認 |
| 配車基盤・交通データの共同利用 | 国土交通省COMmmmONSの進捗資料 国交省「COMmmmONS進捗」 | 実証の接続数より、継続利用とデータ移行条件を確認 |
| プラットフォーム収益と投資負担 | GO等の決算短信、海外企業の年次報告書 GO「2026年5月期決算短信」、Uber「2025年10-K」 | 売上増が販促・保険・開発費を上回るかを確認 |
| 法人契約・地域サービスの継続 | 企業の契約開示、自治体の決算・契約更新公表 S.RIDE「会社概要・沿革」、MONET「オンデマンドサービス」 | 契約累計と稼働契約、実証と通常運営を区別 |
観測は地域・時間帯・サービス別に条件を固定し、制度変更で対象が変わった場合は注記する。累計数だけでシナリオを更新しない。
経営・企画部門への示唆
この業界の収益は、乗車回数を増やす段階から、1回の配車でどれだけの付加価値を取れるかを競う段階に入った。GOの2027年5月期第1四半期は、実車数が前年同期比9.8%増にとどまる一方、1実車当たり平均売上高は191円で29.1%増えた(GO「2027年5月期第1四半期決算説明資料」)。他方で供給は、日本版ライドシェアの枠も無人運行の運行主体も、タクシー事業者を通じて制度的に配分される。戦略は「単価をどう取るか」と「供給の配分にどう関わるか」の二軸で立てる。
立場別の戦略の選択肢
| 立場 | 戦略の選択肢 | 判断に使う本稿のデータ・事例 |
|---|---|---|
| 大手(全国の配車アプリ) | 予約、指定配車、法人精算など、時間の価値が高い用途で単価を上げる。無人運行は、車両基地・清掃・充電を担う運行会社との契約を先に固める | S.RIDE Bizの法人契約は2024年12月の1,000社から2026年6月に2,500社超へ増えた。東京の無人運行の計画は、いずれも運転技術の提供企業とは別にタクシー事業者が運行を担う形をとる |
| 中堅・中小(配車基盤、地域交通支援、地域のタクシー事業者) | 特定アプリに依存せず、複数アプリの接続、点呼・運行管理、不足時間帯のデータ作成を請け負う。自治体案件は、実証から複数年の運営受託へ移る条件を契約に入れる | 公取委は、採用したアプリをソフトメーターに接続でき、複数アプリも接続できるよう求めた。電脳交通は約600社・約2万1,000台、MONETは実証を含め60以上の自治体 |
| 新規参入(施設運営、自動車・保険、隣接IT) | 消費者アプリではなく、学校・医療・福祉施設の送迎車の共同利用や「交通空白」地区の運営設計から入る。運行責任を持つ交通事業者との組み合わせを前提にする | 相模原市のスクールバスの空き時間活用が全国初の再構築実施計画に認定された。COMmmmONSの共同送迎は10地域で実証し、笠岡市では6施設で開始予定 |
大手にとっての落とし穴は、単価の上昇が利用者と運送事業者のどちらの負担から生じているかを、外部に説明しにくいことである。公取委は配車基準の一方的な変更を優越的地位の濫用につながる論点として挙げている(公取委「配車アプリ実態調査・ポイント」)。分析では、料金や基準を改定するたびに事業者の手取りと配車成立率を示せる管理体制が、規制対応と事業者の離脱防止を兼ねる。
中堅・中小は、日本版ライドシェアの地方の標準枠が金・土曜の16時〜翌5時、タクシー台数の5%に限られる点を商機にできる。枠の拡大には時間帯別の配車依頼件数と承諾件数の根拠が要るため(国交省「曜日・時間帯等の設定」)、地域の配車データを整え、事業者団体や自治体の申出を支援できる企業が供給拡大の窓口になる。
新規参入では、国が2025年度に把握した「交通空白」2,057地区を2027年度までにゼロにする目標が需要の根拠になる(国交省「取組状況と今後の対応」)。ただし、集中対策の期間と運営が続く期間は一致しない。参入時点で、施設側の送迎費の削減分を誰の予算から運行費へ回すかを合意しておく。
通説と異なる見方
第一に、日本版ライドシェアは配車市場の量をほとんど変えていない。 制度創設から2025年8月17日までの累計運行は95万8,898回で、GO1社の2026年5月期の年間実車数1億1,544万回の1%に満たない(計算、国交省「ライドシェア取組状況等」、GO「事業計画及び成長可能性」)。市場拡大の主因は、流しからアプリへの移行と1回当たりの収益化である。ライドシェアは、繁忙時間帯の不足を埋める補完として評価する。
第二に、ライドシェアの供給量は自由な参入で決まらず、配車データで割り当てられる。 札幌、東京特別区、大阪など12区域では、地方運輸局が配車アプリのデータから不足する曜日・時間帯と台数を示し、希望する事業者に配分する(国交省「曜日・時間帯等の設定」)。分析では、配車データは営業資産であると同時に行政の判断材料になるため、算定方法の中立性が今後の論点になる。
第三に、無人運行になってもタクシー事業者の役割は残る。 Waymoの東京計画では日本交通の乗務員が試験走行を監督し、Uberの試験では日の丸交通が車両の維持を担う。日本の法令上、旅客運送は許可を受けたタクシー事業者が担う必要があると同社も説明している(Waymo「東京での2027年開始計画」、Uber「日の丸交通との提携」)。運転者の人件費が減っても、運行会社との取り分の交渉は残る。
公開情報ではわからないこと
- 1実車当たり売上高の内訳:利用者からの手数料、事業者からの手数料、予約・指定料金の比率は開示されていない。3地域のタクシー事業者10社程度に聞き取り、アプリ別の手数料、端末費、入金までの期間を比べる。利用者調査では領収書の提供を受け、支払総額の構成を確かめる。
- ライドシェアの実際の稼働:登録ドライバー9,518人のうち、不足時間帯に実際に乗務した人数は公表されていない。運輸支局への行政文書の開示請求と参入事業者へのヒアリングで、時間帯別の配分台数と稼働台数の差を把握する。
- 自治体案件の継続率:「60以上の自治体」は実証を含み、何件が本格運行へ移り、更新されたかは分からない。自治体の予算書と議会会議録を調べ、交通政策担当課へのアンケートで実証終了後の支払主体と契約期間を確認する。
- 提携・買収先の接続契約:他アプリの利用制限や優先配車の条件は、本稿の競争環境の章で触れたとおり問題となり得る論点だが、個社の契約は非公開である。買収前の調査で接続契約、ソフトメーター連携の条項、解約時のデータ移行条件を読み、主要な取引先の事業者に継続意向を聞く。
- 無人運行の1台当たり維持費:車両基地、清掃、充電、遠隔支援の費用は、国内で開示された例がない。米国で無人サービスが続く都市での現地調査と、国内の運行会社への見積り依頼により、1台・1日当たりの維持費を比べる。
出典
官公庁・企業の原資料を優先し、本文のリンクから該当資料へ直接参照できるようにした。数値の対象期間は本文に、公表日は以下に示す。
- 国土交通省「日本版ライドシェア、公共ライドシェアの取組状況等」(公表日記載なし。数値は2025年8月17日現在)
- 厚生労働省「令和7年賃金構造基本統計調査・一般労働者・産業中分類・第1表、G40」(2026年3月24日)
- 国土交通省「地域の自家用車・一般ドライバーを活用した有償運送の許可に関する取扱い」(2024年3月29日)
- 国土交通省「自家用車活用事業における曜日・時間帯及び不足車両数の設定等について」(2026年2月26日)
- 国土交通省「自家用車活用事業の運用改善等について」(2026年2月26日)
- 国土交通省「改正地域交通法施行・全国初の再構築実施計画認定」(2026年10月16日)
- 国土交通省「地域交通DX推進プロジェクトCOMmmmONS進捗状況」(公表日記載なし、2026年の資料)
- 国土交通省「「地域の足」「観光の足」確保に向けた取組状況と今後の対応」(「交通空白」解消本部第5回 資料1)(2025年12月19日会議)
- 中国交通運輸部「2026年8月份网约车行业运行基本情况」(2026年9月15日)
- GO「2026年5月期 決算短信」(2026年7月14日)
- GO「事業計画及び成長可能性に関する事項」(2026年7月14日)
- GO「2027年5月期 第1四半期決算短信」(2026年10月15日)
- GO「2027年5月期 第1四半期決算説明資料」(2026年10月15日)
- GO「タクシーアプリ『GO』4,000万ダウンロード突破」(2026年8月17日)
- GO「東京証券取引所グロース市場への新規上場に関するお知らせ」(2026年6月16日)
- S.RIDE「会社概要・沿革」(公表日記載なし、2026年10月30日確認)
- 三菱商事「Mitsubishi Corporation makes DennoKotsu an equity-method affiliate company」(2025年4月10日)
- MONET Technologies「オンデマンドサービス」(2026年10月時点、公表日記載なし)
- Uber Technologies「2025 Form 10-K」(2026年2月13日)
- Uber Technologies「2025 Form 10-K」Segment Information - Summary (Details)(同上)
- Uber「Uber Partners with Hinomaru Kotsu for Robotaxi Pilot Deployment in Tokyo」(2026年8月13日)
- Lyft「Fourth Quarter and Full-Year 2025 Financial Results」(2026年2月10日)
- Lyft「2025 Form 10-K」(2026年2月11日)
- DiDi Global「Fourth Quarter and Full Year 2025 Financial Results」(2026年3月13日)
- Grab「Fourth Quarter and 2025 Results」(2026年2月12日)
- GoTo「2025 Fourth Quarter and Full Year Earnings」(2026年3月11日)
- Uber「Uber Taxiサービス提供エリア」(公表日記載なし、2026年10月30日確認)
- DiDiモビリティジャパン「サービス開始8周年記念キャンペーンを開催」(2026年9月1日)
- Waymo「Opening Tokyo in 2027 with Nihon Kotsu and GO」(2026年9月14日)
- Grab「AI-powered call service for seniors」(2026年8月5日)
- DiDi研究者ら「DiMA: An LLM-Powered Ride-Hailing Assistant at DiDi」(2025年2月12日初稿、2025年10月9日改訂)
- 兼松「鳴門市における自動運転サービス実証」(2026年2月6日)
- 欧州議会「Improving the working conditions of platform workers」(更新日未確認、2026年10月30日確認)
- EU理事会「Platform workers: Council adopts new rules」(2024年10月14日)
- EU「Directive (EU) 2024/2831」(2024年11月11日官報掲載)
- シンガポール人材省「Commencement of Platform Workers Act」(2024年12月17日)
- カリフォルニア州CPUC「Clean Miles Standard Program」(2024年3月7日)
- 公正取引委員会「タクシー等配車アプリに関する実態調査報告書」(2025年4月23日)
- 公正取引委員会「タクシー等配車アプリに関する実態調査について(ポイント)」(2025年4月23日)
- 総務省・経済産業省「令和3年経済センサス‐活動調査・企業等に関する集計 第1表」(2023年6月27日)
- 国土交通省「バス会社による日本版ライドシェアのトライアル運行を行います」(2026年2月10日)
この業界の図解【194種類で分析】を、note の有料記事で公開しています。
