エグゼクティブサマリー
旅行会社・OTAは、拡大する旅行消費を背景に、予約の入口と旅行を実際に成立させる機能の価値が再配分されている業界である。2026年10月時点の経営上の焦点は取扱高の回復から、顧客獲得・仕入・変更対応を差し引いて利益が残る事業構成への転換に移っている。
要点
- 市場は回復しても、すべての販売形態が伸びるわけではない。 2025年度の主要旅行業者総取扱額は3,975,049,556千円、前年度比+5.3%である一方、国内募集型企画旅行の人数は21,943,773人、同-8.8%であった。対象は主要44社・グループであり、国内外OTAを含む総市場ではない(観光庁「2025年度・主要旅行業者の旅行取扱状況」)。
- 消費市場と仲介収入を分けて見る。 2025年の日本人国内旅行消費額は26兆7,845億円、訪日外国人旅行消費額は9兆4,549億円である。これには直接予約や飲食・買物等も含まれ、旅行会社が獲得できる売上高とは一致しない(観光庁「2025年旅行・観光消費動向調査(確報)」/観光庁「2025年インバウンド消費動向調査(確報)」)。
- 競争は店舗とネットの二分法では捉えられない。 国内大手は団体・法人・現地運営、国内OTAは会員接点、海外勢は世界の在庫と販売網を持つ。海外では法人出張管理の統合や他社への在庫供給も進み、競争は販売画面の裏側にも及ぶ(JTB「2026年3月期決算」/エクスペディア・グループ「2025年決算」/アメリカン・エキスプレスGBT「2025年決算」)。
- 成長目標と足元の需要・制度は切り分ける。 2026年上半期の世界の国際観光客到着数は前年同期比+0.4%へ減速した。総額表示、税、プラットフォームと施設の契約条件への対応も採算を左右する(UN Tourism「2026年上半期の国際観光動向」/米連邦取引委員会「不公正・欺瞞的手数料規則の施行」/欧州委員会「Bookingのデジタル市場法遵守義務」)。
- AIは予約との接続が実用化し、現地支援では実証も続く。 楽天の宿泊予約機能、JTB・松山市の案内実証、WHILLの空港内自動走行は、導入段階と対象業務が異なる。効果は、旅行完了後の対応費用まで含めて測る(楽天グループ「Rakuten AIの宿泊予約機能」/JTB「松山市で生成AI観光案内の実証」/WHILL「ヒースロー空港で自動運転の実証」)。
経営・企画部門への示唆
- 大手は、主要44社・グループの取扱額の過半を上位3グループが占める規模を仕入交渉力に換える。標準的な宿泊・航空の販売は外部の販売網やAI相談サービスへの在庫供給で稼ぎ、相談・運営には対価を設定する。
- 中堅・中小は、地域の体験・移動・食事を組み合わせた着地型商品を自社販売・大手への卸・海外OTAで併売する。2026年7〜9月期に中国と台湾で逆方向に動いた訪日需要に備え、送客元を分散する。
- 新規参入は、法人の出張精算や行事など既存の顧客接点を起点に送客から需要を検証する。買収では売上規模より、前受金・返金義務、仕入先の集中、旅行業務取扱管理者の在籍、繁忙時の対応体制を確かめる。
業界データまとめ
旅行会社・OTAを一括して捉える公的な総取扱額は確認できず、本稿は観光庁の主要旅行業者統計を中核に置く。旅行消費額、旅行代金の取扱額、会計上の売上高を区別し、対象外のOTAまで含む市場シェアには読み替えない。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 日本の主要旅行業者44社・グループの総取扱額3,975,049,556千円。国内・海外・外国人旅行の合計で、業界全体ではない | 2025年度 | 観光庁「2025年度・主要旅行業者の旅行取扱状況」 |
| 市場の伸び | 同じ公表資料の総取扱額の前年度比+5.3%(公表前年比105.3%から計算) | 2025年度 | 観光庁「2025年度・主要旅行業者の旅行取扱状況」 |
| 事業者数 | 旅行業の登録9,774者。旅行業者代理業450者、旅行サービス手配業3,901者は含めない | 2026年4月1日現在 | 観光庁「旅行業者等の登録状況」 |
| 従業者数 | 80,294人(事業所数7,261)。国内事業所の産業小分類「791 旅行業」、男女計。企業グループの全従業員数とは異なる | 2021年6月1日現在 | 総務省・経済産業省「令和3年経済センサス‐活動調査・第9-2表」 |
| 平均年収 | 475.67万円(計算)。民営事業所の一般労働者、男女計、企業規模計10人以上。中分類「79 その他の生活関連サービス業」で、旅行業以外も含む。338.4千円×12+695.9千円 | 2025年調査 | 厚生労働省「2025年賃金構造基本統計調査・一般労働者・産業中分類第1表」 |
| 上位3社の売上高 | JTB 1兆1,333億円(連結。MICE・商事・決済等の旅行以外を含み、旅行のみの売上高は本文で非開示)/HIS 3,079.76億円(旅行事業・外部顧客売上高)/KNT-CTホールディングス2,970.65億円(連結、旅行業の単一セグメント)。阪急阪神ホールディングスの旅行セグメント営業収益2,965.46億円が続く。売上高を開示しないOTAは含まない | JTB・KNT-CT:2026年3月期、HIS:2025年10月期 | JTB「2026年3月期決算」 HIS「2025年10月期決算短信」 KNT-CTホールディングス「2026年3月期決算短信」 阪急阪神ホールディングス「2026年3月期決算補足説明資料」 |
| 取扱額の上位3社 | JTB(7社計)1,378,431,516千円/エイチ・アイ・エス(6社計)381,985,907千円/阪急交通社(2社計)370,931,885千円。主要44社・グループの総取扱額に占める割合はJTB 34.7%、3社計53.6%(計算)。速報値で、OTAを含む業界全体のシェアではない | 2025年度 | 観光庁「2025年度・主要旅行業者の旅行取扱状況」 |
| 日本人国内旅行消費額 | 26兆7,845億円(前年比+6.5%)。交通・宿泊・飲食・買物等を含む消費額で、仲介企業の売上高ではない | 2025年(確報) | 観光庁「2025年旅行・観光消費動向調査(確報)」 |
| 訪日外国人旅行消費額 | 9兆4,549億円(前年比+16.4%)。観光庁の調査推計値で、日本国内での旅行消費 | 2025年(確報) | 観光庁「2025年インバウンド消費動向調査(確報)」 |
| 国内募集型企画旅行の取扱人数 | 21,943,773人(前年度比-8.8%)。主要旅行業者の旅行商品ブランドに係る取扱人数 | 2025年度 | 観光庁「2025年度・主要旅行業者の旅行取扱状況」 |
3社は決算期と収益認識が異なり、JTBの連結売上高、HISの外部顧客売上高、阪急阪神のセグメント営業収益は集計範囲も異なる。平均年収は月額の「きまって支給する現金給与額」に12を掛け、年間賞与その他特別給与額を加えた参考値であり、旅行会社だけの平均年収ではない。
AI・フィジカルAIの影響と経営の打ち手
AIによる競争変化の中心は、旅行の提案から予約・変更処理までをつなぎ、顧客接点と手数料収入を確保することである。フィジカルAIの直接的な影響は比較的小さい。旅行会社は航空機・宿泊施設等の運営主体ではない場合が多く、自律機械の効果は主として空港・観光地の移動支援を通じて間接的に及ぶ。
影響の全体像
工程を「仕入・商品造成、集客・比較、相談・予約・決済、旅中支援、変更・取消・精算、顧客・供給者支援」と整理する。以下の「段階」は公表事例の状態、「時期」は2026年10月から同種業務に広がるまでの、公開情報からの分析であり、企業の導入計画ではない。
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 仕入・商品造成 | 体験商品の空き枠・予約情報を販売先と連携 | データ・IoT | 実用(導入事例あり) | 2年以内 | JTBのBÓKUN等による事業者支援(JTB「2026年3月期決算」) |
| 集客・比較 | 日程・同行者・好みから旅程と商品候補を提示 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | TripGenieの旅程・予約導線(Trip.com「TripGenieの旅行計画機能拡張」) |
| 相談・予約・決済 | 会員情報や条件を使った宿泊検索から予約へ接続 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | Rakuten AIの宿泊予約機能(楽天グループ「Rakuten AIの宿泊予約機能」) |
| 旅中支援 | 観光・交通案内を多言語で応答 | 生成AI・AIエージェント | 実証中 | 3〜5年 | JTB・松山市の音声アバター実証(JTB「松山市で生成AI観光案内の実証」) |
| 旅中支援 | 空港内の移動と機体の返却を自動化 | フィジカルAI | 実用(導入事例あり) | 3〜5年 | WHILLの国内空港導入、英国では実証(WHILL「ヒースロー空港で自動運転の実証」) |
| 変更・取消・精算 | 問い合わせを分類し、定型案件を処理 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | Airbnbの北米向けサポート。精算全体の無人化を意味しない(Airbnb「2025年第4四半期株主向けレター」) |
| 顧客・供給者支援 | 宿泊施設との商談内容の記録・分析を支援 | データ・IoT | 実用(導入事例あり) | 2年以内 | 楽天トラベルのMiiTel導入(楽天グループ「楽天トラベル、MiiTelを導入」) |
業務はどう変わるか
第一に、検索条件を何度も入れ直す作業が、相談内容から条件を整理する作業へ移る。楽天は2026年4月30日、Rakuten AIに宿泊予約機能を搭載し、会員情報やポイント等を利用する予約導線を設けた。これは導入済みであるが、利用者による確認を伴う仕組みであり、予算や取消条件を問わず自律購入するサービスと解釈してはならない(楽天グループ「Rakuten AIの宿泊予約機能」)。
幼児の寝具・食事、部屋の定員、宿泊税、取消期限を照合できる商品データが必要である。分析にもとづく提案は、「希望条件を満たして完了した旅行一件当たりの限界利益」を成果指標とすることである。
第二に、予約後の定型問い合わせを処理し、人が例外を引き受ける分業が進む。Airbnbは2025年第4四半期の株主向け資料で、北米の対象市場・言語に展開したAIサポートについて、人の担当者なしに解決した問い合わせが約3分の1と説明した。これは提供企業の公表値であり、日本市場での実績でも、問い合わせ全体の人件費が3分の1減ったという測定でもない。他の旅行仲介企業の同種の解決率は一次資料で確認できず、業界の標準値として扱わない(Airbnb「2025年第4四半期株主向けレター」)。
欠航に伴うホテル取消や複数社をまたぐ返金では、契約と手配状況の把握が必要である。返金規則・実行権限を確認できる案件から自動化し、処理の成功と実際の着金を分けて追跡する。
第三に、宿泊施設向け営業では、面談記録の作成から提案の検証へ担当者の時間配分が移る。楽天トラベルは2026年2月にMiiTelの導入を公表しており、電話・商談データを使った支援は実用段階にある。営業の記録を施設ごとの販売改善に生かす余地がある一方、同社の発表から旅行業全体に共通する生産性改善率を算出することはできない(楽天グループ「楽天トラベル、MiiTelを導入」)。
第四に、現地案内と移動補助は、異なる技術として扱う。JTBと松山市は2026年9月30日、JR松山駅でKotoznaの技術を用いる多言語観光案内の実証を開始したが、画面上のアバターは物理的に動くロボットではない。一方、WHILLは周囲を検知して走行し、降車後に無人で戻る仕組みを国内主要空港で運用し、2026年6月にはヒースロー空港で実証開始を公表している(JTB「松山市で生成AI観光案内の実証」/WHILL「ヒースロー空港で自動運転の実証」)。
旅行会社には移動支援の利用場所・時間・条件を旅程へ組み込む能力が求められる。空港からホテル、観光地への接続部分も確認し、必要な有人支援を手配する。
主要プレイヤー
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| 楽天グループ | 日本・東京 | Rakuten AI | 宿泊検索・比較・予約 | 展開済み。2026年4月の予約機能追加(楽天グループ「Rakuten AIの宿泊予約機能」) |
| トリップドットコム・グループ〈携程集团〉 | 中国・上海 | TripGenie | 旅程作成、予約への誘導、旅行中の通知 | 展開済み。日本語を含む対応言語で提供(Trip.com「TripGenieの旅行計画機能拡張」) |
| RevComm | 日本・東京 | MiiTel | 宿泊施設向け営業の会話記録・分析 | 展開済み。楽天トラベルが導入(楽天グループ「楽天トラベル、MiiTelを導入」) |
| Kotozna | 日本・東京 | Kotozna ConcierGAI | 多言語での観光案内 | 提携・実証あり。JTB・松山市の実証に採用(JTB「松山市で生成AI観光案内の実証」) |
| WHILL | 日本・東京 | WHILL自動運転サービス | 空港内の移動支援 | 展開済み。羽田・成田・関西等で導入(WHILL「ヒースロー空港で自動運転の実証」) |
人材・収益・競争への影響
分析では、定型的な情報転記、同一条件の見積作成、一般的な問い合わせの一次応答は必要工数が減る。増える仕事は、料金・取消条件の整備、誤回答の監査、複数の予約をまたぐ例外処理、同意と権限の管理である。接客担当者は提案書を手作業で作る役割から、顧客の制約を確認して履行可能性を判断する役割へ比重が移る。
コストには、推論料金だけでなく、商品データの更新、予約システム接続、監査、人への引継ぎが加わる。検索件数が増えても成約や継続利用が増えなければ、処理費用だけが膨らむ。安価な旅行商品ほど自動化の効果がある半面、少額の誤返金や補償が利益を消すため、料金の一律引下げに結び付けるのは早計である。
競争上は、相談の入口を持つIT企業と、在庫・決済・取消権限を持つ旅行企業の交渉が重要になる。旅程提案だけなら新規参入しやすいが、予約の履行責任と障害時対応まで含めると参入条件は重い。個人情報や旅券情報を外部モデルへ渡す範囲、障害・食事制限等の情報管理、誤手配時の責任を契約と運用の双方で定める。
経営者が実施すべき対策
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | 子供料金・定員・食事・税・取消期限を商品単位で構造化 | 共通 | 直ちに着手 | 誤見積・予約離脱の抑制 | 施設との項目定義、更新責任の合意 |
| 高 | 予約・取消・返金の実行前に条件と金額を確定表示 | 共通 | 1年以内 | 無権限操作・誤返金の防止 | 本人確認、操作履歴、権限分離 |
| 高 | 欠航・災害・団体変更を有人窓口へ確実に引き継ぐ | 共通 | 1年以内 | 事故時の対応品質を維持 | 予約横断の状況表示、時間外体制 |
| 高 | 完了旅行一件の粗利と対応時間を導入前後で測定 | 共通 | 試行開始時 | 効果のない機能への投資抑制 | 取消・補償費まで含めた集計 |
| 中 | 外部の相談サービス向けに在庫・料金接続と送客契約を整備 | 大手 | 2年以内 | 新しい販売入口を獲得 | 顧客帰属、手数料、再利用条件 |
| 中 | 特定地域・旅行目的の確認済み情報を共同整備 | 中堅・中小 | 2年以内 | 回答精度と専門性の両立 | 交通・施設との更新窓口 |
| 中 | 移動支援の利用条件を旅程・手配票に組み込む | 共通 | 3〜5年 | 利用可能な顧客層の拡大 | 空港等との連携、代替支援・保険 |
よくある失敗は、対話の自然さだけを評価して実在しない部屋や誤った取消条件を案内すること、予約件数だけで成果を測って返金・補償を除くこと、案内用アバターを自律移動ロボットと混同することである。小規模な対象商品から始め、旅行終了後の費用まで含めて検証することが重要である。
業界の定義と市場構造
この業界は、交通・宿泊・体験等を組み合わせ、販売・手配・旅行中の支援を担う流通サービス業である。店舗型とOTAの境界より、旅行契約上の役割、顧客の獲得方法、商品供給を支配する範囲の違いが収益構造を左右する。
対象範囲と統計の境界
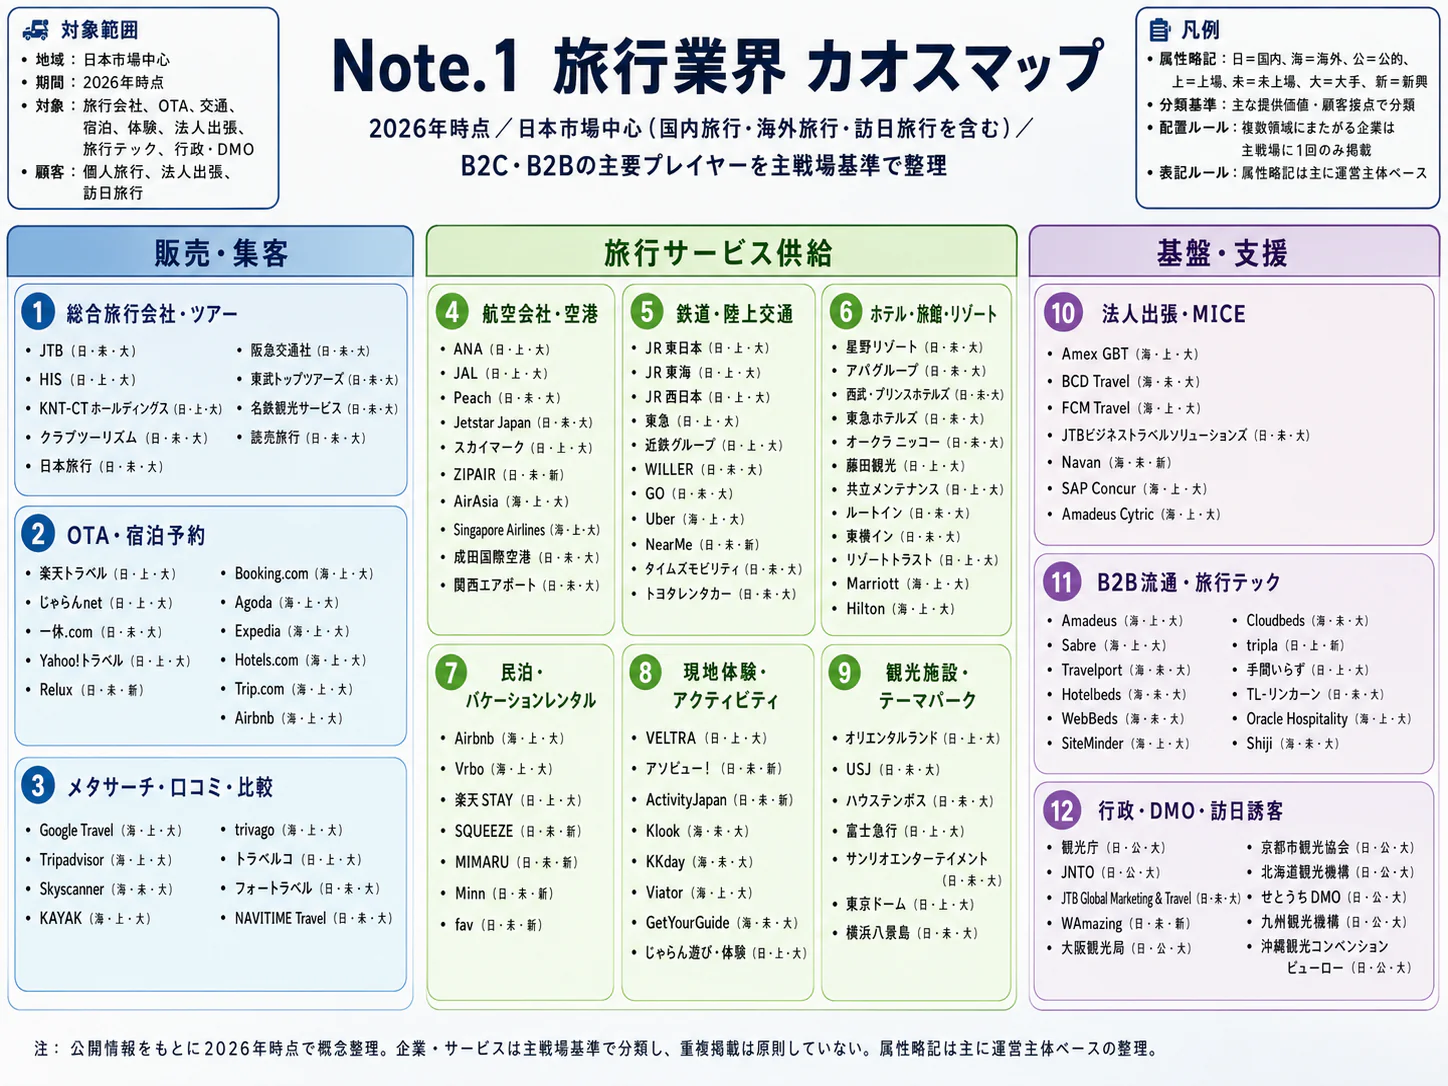
対象はJTB、HIS等の総合旅行会社、楽天トラベル・じゃらん等の国内OTA、海外OTA、法人出張管理、現地手配・体験商品の流通である。航空会社・鉄道・ホテルの運営、観光施設の入場料収入そのものは隣接業界として扱う。旅行会社がこれらを子会社で営む場合も、仲介・企画機能と資産保有・運営機能を分けて評価する。
旅行業法は旅行業、旅行業者代理業、旅行サービス手配業等の登録と業務範囲を定めており、ウェブ販売というだけで別の登録区分になるわけではない。企画旅行か手配旅行かによっても責任の範囲が異なるため、画面のブランド名だけで契約主体や保護内容を判断できない(観光庁「旅行業法の概要」)。
観光庁の主要旅行業者統計は、楽天トラベル、じゃらん、海外OTAを網羅しないため、日本のOTA市場の伸び率やオンライン化率は算出できない(観光庁「2025年度・主要旅行業者の旅行取扱状況」)。
需要の内訳と変化
| 系列・区分 | 2025年または2025年度の金額 | 前年・前年度比 | 経営上の読み方 |
|---|---|---|---|
| 主要旅行業者・国内旅行 | 2,293,950,702千円 | +3.5% | 店舗系大手等の国内手配・企画旅行の動向 |
| 主要旅行業者・海外旅行 | 1,430,911,597千円 | +7.1% | 日本発海外旅行の取扱回復 |
| 主要旅行業者・外国人旅行 | 250,187,254千円 | +12.9% | 当該業者が取り扱った外国人旅行に限定 |
| 日本人の国内宿泊旅行消費 | 21兆7,211億円 | +6.8% | 旅行会社を経由しない支出も含む |
| 日本人の国内日帰り旅行消費 | 5兆634億円 | +5.0% | 宿泊予約だけでは捕捉できない需要 |
出典:主要旅行業者は2025年度(観光庁「2025年度・主要旅行業者の旅行取扱状況」)、日本人旅行消費は2025年確報(観光庁「2025年旅行・観光消費動向調査(確報)」)。
過去5年の変化は、移動制約下の需要減少、再開後の回復、金額と人数の伸びの乖離に分けられる。日本人国内旅行消費額は2021年の9兆1,783億円から2025年の26兆7,845億円へ回復したが、2025年の国内延べ旅行者数は前年比+2.4%、1人1回当たり支出は+3.9%である。金額成長だけから予約処理件数の同率拡大を前提に店舗や人員を増やすべきではない(観光庁「2025年旅行・観光消費動向調査(確報)」)。
2026年8月の主要旅行業者(43社・グループ)の総取扱額は350,844,894千円、前年同月比+1.1%である一方、国内旅行は同-1.6%、外国人旅行は同-9.6%であった。年度の回復と直近月の方向は、分けて確かめる(観光庁「主要旅行業者の旅行取扱状況・2026年8月」)。
供給側では、旅行会社が販売できる客室・座席・現地スタッフの組合せが制約になる。人気日の宿泊費が上昇すれば取扱額は増えても、仕入条件や販売手数料によっては利益が増えない。市場拡大への対応は、単純な取扱量の確保から、繁忙日の調達力と閑散日の需要創出を分けた管理へ変える必要があると考えられる。
顧客と需要の特性
顧客が購入しているのは、客室や座席だけでなく、比較の手間を減らし旅行を成立させる機能である。単純な宿泊予約では価格と利便性が選択を左右する一方、団体・法人・複雑な周遊旅行では変更対応と履行の確実性が重要となる。
| 顧客層 | 購買の決め手 | 乗り換えを左右する要素 | 営業・商品設計への示唆 |
|---|---|---|---|
| 個人の国内宿泊・短期旅行 | 総支払額、立地、部屋条件、口コミ、ポイント | 同一施設を比較しやすく、予約前の乗り換えは容易 | 税・食事・子供料金まで揃えた比較が必要 |
| 海外周遊・家族旅行 | 乗継ぎ、言語対応、複数人の条件、安全面 | 旅程調整の手間が大きいほど相談価値が上がる | 見積の安さと緊急時対応を分けて説明 |
| シニア・特別な配慮を要する旅行 | 移動負担、食事、同行者、現地支援 | 要望を理解した担当者との関係が継続理由となる | 支援の提供範囲と追加費用を明示 |
| 法人出張 | 出張規程、請求・精算、危機管理、全社価格 | 会計・承認フローとの接続が切替コスト | 一件の運賃より総管理費用を提案 |
| 学校・団体・MICE | 行程の確実性、貸切枠、運営体制、予算 | 年間行事や参加者管理が契約に組み込まれる | 代替輸送・欠員・取消条件まで設計 |
上表は、契約形態をもとにした分析である。法人では、実際に出張する社員と契約を決める購買・総務・財務部門が一致しない。通常は要求事項の整理、提案比較、規程・精算への接続確認、試行、全社展開という順で検討し、海外渡航では危機管理、個人情報の連携では情報システム部門も関与する。
アメリカン・エキスプレスGBTの日本事業も出張管理を提供する。法人向け提案では、運賃に加えて、承認・請求照合・変更対応の工数を把握する(日本旅行・グローバルビジネストラベル「公式サイト」)。
需要の量と単価は分けて読む。2025年の日本人国内旅行の1人1回当たり支出は48,424円であるが、旅行全体の支出であり旅行会社への手数料ではない。家計が旅行回数を減らし一回の支出を維持する場合と、回数を増やす場合では、旅行会社の獲得費用と対応件数が異なる(観光庁「2025年旅行・観光消費動向調査(確報)」)。
訪日需要も単一市場ではない。2025年の旅行消費額は中国・台湾・米国・韓国・香港の上位5市場で62.2%を占めるため、国・地域別の変動を相殺できる販売網が重要である。中国市場に強い販売先だけ、欧米の長期滞在だけといった集中は、専門性と同時に変動リスクを生む(観光庁「2025年インバウンド消費動向調査(確報)」)。
季節性は祝日・学校休暇・法人行事と供給能力の重なりから生じる。繁忙期に一律の送客拡大を図るより、平日や閑散期に動ける層と、日程を動かせない層を分けて料金・販促を設計する。人口減少下の国内需要では、人数拡大だけでなく、旅行を妨げる移動負担を減らし参加可能な層を広げることが経営課題となる。
バリューチェーンと収益構造
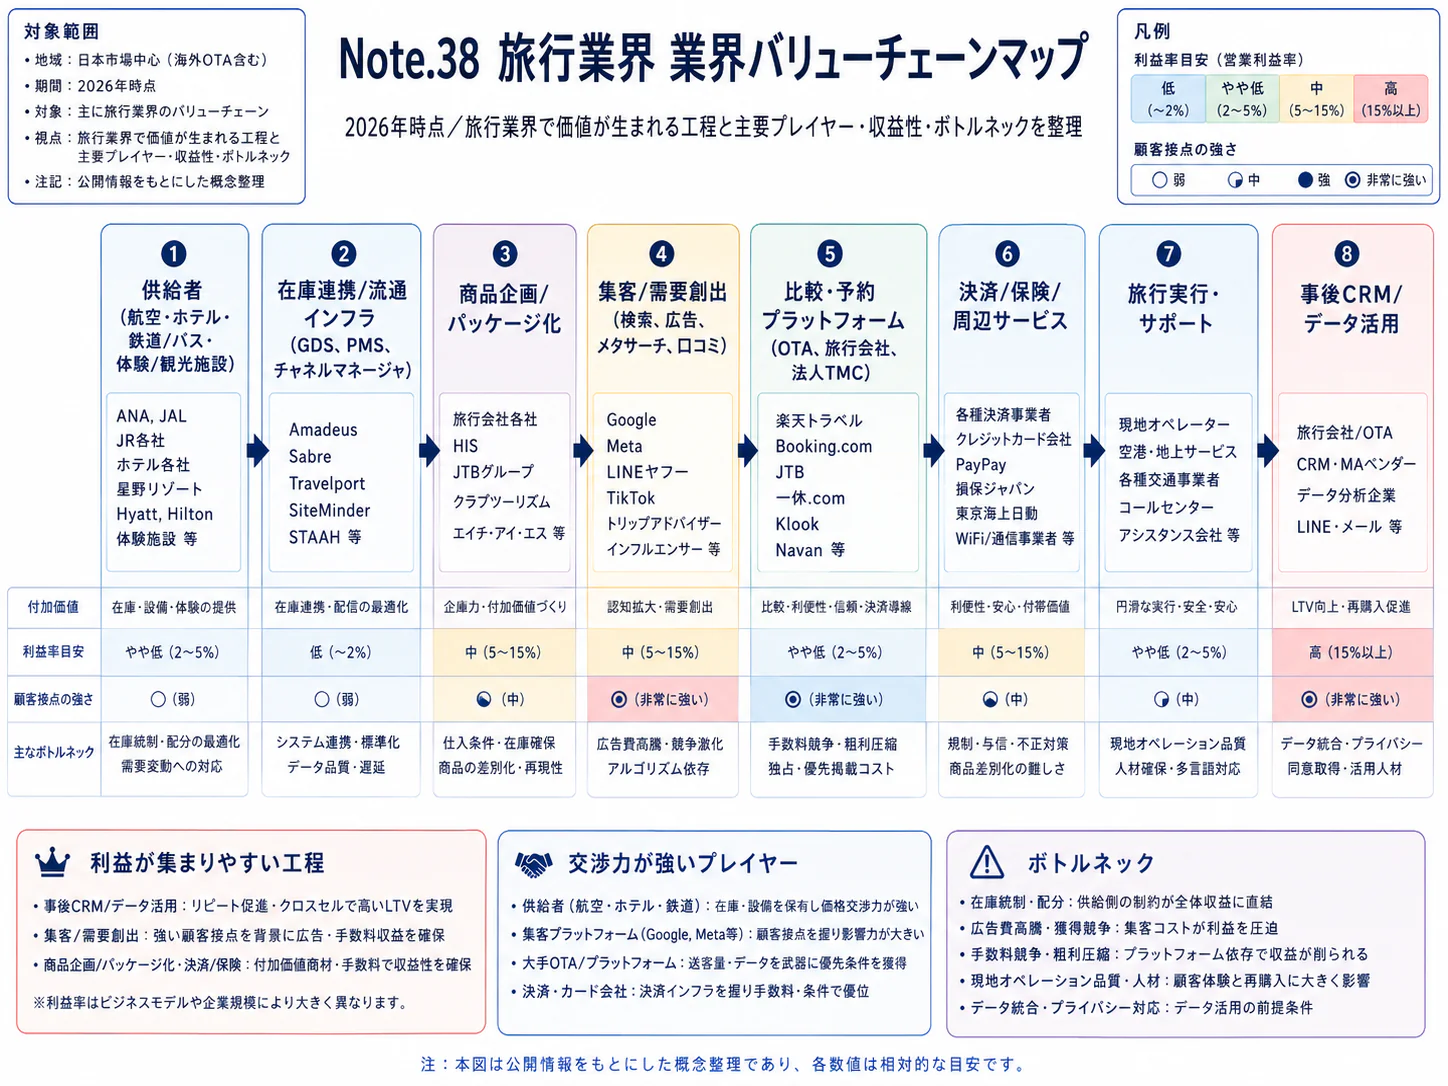
利益を左右するのは、旅行代金の大きさより、顧客を獲得する費用、供給者との契約条件、変更・取消への対応負担である。同じ宿泊を販売していても、企画旅行、手配、オンライン仲介では会計上の売上高と責任の範囲が異なる。
| 工程 | 役割・主要プレイヤー | 付加価値の源泉 | 主な収益・負担 |
|---|---|---|---|
| 仕入・商品造成 | JTB、HIS、阪急交通社、現地手配会社 | 客室・座席の確保、行程設計、独自体験 | 商品の販売差益。枠の買切りには売れ残りリスク |
| 集客・比較 | 楽天トラベル、じゃらん、海外OTA、比較サイト | 会員基盤、検索・比較、口コミ | 送客手数料・広告収入。広告・ポイント費用 |
| 相談・予約・決済 | 旅行会社店舗、OTA、法人出張管理会社 | 条件調整、決済・請求、契約の確定 | 取扱料金、販売手数料。決済・不正対策費 |
| 旅中支援 | 添乗員、現地支店、DMC(現地手配・運営会社) | 現場運営、緊急対応、参加者管理 | 運営料。時間外対応・代替手配費 |
| 変更・取消・精算 | 旅行会社、航空・宿泊事業者、決済事業者 | 変更条件の調整、返金・債権管理 | 変更手数料。返金差損・対応工数 |
| 顧客・供給者支援 | OTA営業、旅行会社法人営業、予約システム企業 | 継続利用、販売改善、管理業務の接続 | 継続契約・システム利用料。営業・開発費 |
売上高より粗利と対応原価を見る
KNT-CTの2026年3月期は売上高2,970.65億円に対し、売上総利益562.04億円、販売費及び一般管理費501.32億円、営業利益60.71億円である。売上総利益率は18.9%、営業利益率は2.0%であり、前者は公表値からの計算、後者は決算短信の公表値である。旅行代金の多くが供給者への支払いに回り、残った粗利から営業・運営費を賄う構造が表れる(KNT-CTホールディングス「2026年3月期決算短信」)。
一方、ブッキング・ホールディングスの2025年の総予約額はUS$186.1 billion、売上高はUS$26,917 millionである。両者は概念が異なり、その比率を日本の旅行会社の粗利率や宿泊施設に適用される手数料率と同一視できない。取引構成、計上時期、決済等の収入が影響するためである(ブッキング・ホールディングス「2025年決算」)。
同社の2025年マーケティング費はUS$8,186 millionで、売上高比30.4%(計算)である。店舗が少ないオンライン事業でも集客は無償ではなく、検索広告、ブランド投資、会員の再利用促進に費用がかかる。店舗系との比較は、店舗賃料だけでなく、広告・ポイント・相談・変更対応を含む一件当たり費用で行う(ブッキング・ホールディングス「2025年決算」)。
工程別の利益を横断比較できる国内開示はない。独自仕入、反復利用する会員、法人の継続契約には収益を保持する余地があるが、連結利益率から店舗相談や体験販売の利益率を逆算できない。
供給網と資金繰り
旅行会社にとって原材料に相当するのは、客室・座席・地上輸送・現地運営である。供給制約下では販売価格を上げても仕入単価が先に上がり、粗利額が改善しない場合がある。HISの2026年10月期第3四半期累計の開示も、海外旅行に対する円安・燃油費等の影響を示しており、価格上昇と収益改善を分けて管理する(HIS「2026年10月期第3四半期決算短信」)。
実務上の重点は、仕入先の集中、外貨建て契約と入金の時差、予約者への返金条件と仕入先からの回収条件のずれである。顧客からの前受金は利益ではなく、旅行の履行や返金に備える負債的な性格を持つ。M&Aや新規事業の審査では、平常時の利益に加え、大規模取消時の現金流出と代替供給の確保まで確かめる。
競争環境
競争は、店舗型旅行会社がOTAに置き換わる単線的な構図ではない。標準化された宿泊・航空券では大規模な販売基盤が有利になる一方、団体、法人、現地運営では調整能力と契約責任が差別化要因となる。
市場の集中度と戦略グループ
2026年4月1日の旅行業登録9,774者の内訳は、第1種599者、第2種3,224者、第3種5,081者、地域限定870者である。これは業務範囲の違いであり、従業員数別の企業規模分布ではない。全国のOTAを含む取扱額の分母がないため、本稿では業界全体の上位3社集中度は示さない。主要44社・グループの中での比率は「業界データまとめ」に示した(観光庁「旅行業者等の登録状況」)。
戦略は総合旅行・法人運営、テーマ型企画、国内会員型OTA、世界規模のOTA、地域専門会社に分かれる。競合は、全国順位に加えて、目的地・顧客層・契約種別で特定する。
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存企業間の競争 | 強 | 国内大手、国内OTA、世界規模のOTAが同じ宿泊在庫を販売。各社の事業範囲は下表・海外企業表参照 | 強まる |
| 新規参入の脅威 | 中 | 販売サイト開設だけでなく登録、供給契約、返金・顧客対応が必要(観光庁「旅行業法の概要」) | 変わらない |
| 供給者の交渉力 | 強 | 差別化された施設や繁忙日には代替が限られる。直接販売を制限する契約にも制度上の制約(欧州委員会「Bookingのデジタル市場法遵守義務」) | 強まる |
| 買い手の交渉力 | 強 | 個人は同条件比較、法人は複数社提案が可能。総額表示の制度整備も比較を後押し(米連邦取引委員会「不公正・欺瞞的手数料規則の施行」) | 強まる |
| 代替サービスの脅威 | 強 | 宿泊・交通の直接予約、個人による旅程作成。国内募集型企画旅行の人数は減少(観光庁「2025年度・主要旅行業者の旅行取扱状況」) | 強まる |
強さと方向は、引用事実をもとにした分析である。国内企画旅行の人数減少だけで直接予約への移行率を特定することはできない。
国内主要企業の比較
| 企業・サービス | 公表規模 | 事業上の特徴 | 戦略を読むポイント |
|---|---|---|---|
| JTB | 2026年3月期連結売上高1兆1,333億円 | 個人・法人・訪日・海外現地事業、地域・法人向けサービス | 旅行以外の収入源と海外B2B事業を拡張(JTB「2026年3月期決算」) |
| HIS | 2025年10月期旅行事業の外部顧客売上高3,079.76億円 | 海外旅行、海外拠点、国内・訪日手配 | 海外旅行の回復に加え、地域別採算の管理が重要(HIS「2025年10月期決算短信」) |
| KNT-CTホールディングス | 2026年3月期連結売上高2,970.65億円 | 近畿日本ツーリストの団体・法人、クラブツーリズムのテーマ旅行 | 顧客・旅行目的別の企画と運営力(KNT-CTホールディングス「2026年3月期決算短信」) |
| 阪急阪神ホールディングス・旅行 | 2026年3月期営業収益2,965.46億円 | 阪急交通社等による募集型企画旅行 | 商品造成と販売量、海外旅行回復の取り込み(阪急阪神ホールディングス「2026年3月期決算補足説明資料」) |
| 楽天トラベル | 旅行事業単独の比較可能な売上高は非開示 | 楽天会員・ポイントと宿泊施設ネットワーク | グループのインターネットサービス売上を旅行売上としない(楽天グループ「2025年度通期及び第4四半期決算」) |
| じゃらん | 旅行事業単独の比較可能な売上高は非開示 | 国内宿泊情報・予約、施設向け支援 | リクルートのライフスタイル領域には美容・飲食等も含む(リクルートホールディングス「2026年3月期通期決算」) |
需要回復期でも増収増益が揃うとは限らない。HISの2026年10月期第3四半期累計では、旅行事業の外部顧客売上高が2,276.70億円、セグメント利益が28.35億円であった。前年同期の2,182.92億円、47.31億円と比べ、売上高は+4.3%、利益は-40.1%となる(計算)ため、回復の評価には利益と費用の検証が必要である(HIS「2026年10月期第3四半期決算短信」)。
再編と成功の条件
直近3年の代表的な動きは、顧客・運営基盤の取得である。JTBは2025年8月に米Northstar Travel Groupの株式取得を発表し、旅行関連メディア・イベント等のB2B接点を取り込む方針を示した。単なる旅行店舗の追加ではなく、商談機会や業界顧客との接点を広げる案件と捉えられる(JTB「Northstar Travel Groupの株式取得」)。
販売媒体の再配置も進む。リクルートは2024年10月、旅行情報誌「じゃらん」各誌とムックシリーズを、2025年3月発行分までに順次休刊すると発表した。これは「じゃらんnet」の終了ではなく、紙媒体とオンラインサービスを分けて扱う必要がある変化である(リクルート「旅行情報誌じゃらんの休刊」)。
成功条件は四つある。第一は楽天・じゃらん型の反復利用を生む顧客接点、第二はJTB・HIS等の供給調達と現地対応、第三はクラブツーリズム等の目的別企画、第四は法人管理や地域支援の継続収入である。各社が保有する事業資源を示す整理であり、それぞれの投資効率や顧客満足度が優れていると断定するものではない。
海外の動向と主要企業
海外では、世界規模の宿泊仲介、航空・宿泊等を束ねる総合旅行、法人出張管理が異なる収益構造で競争している。日本企業への影響は訪日客の獲得競争に加え、国内の販売サイトの裏側に海外企業の在庫・決済・法人サービスが入ることにも表れる。
世界需要と日本の位置
UN Tourismによる2025年の国際観光客到着数は15.2億人、前年比+4%である。地域別では欧州7.93億人・+4%、アジア太平洋3.31億人・+6%、米州2.18億人・+1%、アフリカ0.81億人・+8%、中東約1億人・+3%であった。これは宿泊を伴う国際旅行の到着数であり、旅行会社・OTAの売上規模ではない(UN Tourism「2025年国際観光客到着数」)。
2026年上半期は6.90億人、前年同期比+0.4%へ減速した。UN Tourismは2026年9月公表時点で、中東情勢と費用上昇を背景に通年の増加率見通しを+1〜2%としている。日本の訪日旅行消費も2026年7〜9月期(1次速報)は2兆2,076億円、前年同期比+3.2%にとどまり、中国は3,583億円・同-39.8%、台湾は3,818億円・同+26.2%と市場別の差が大きい。2025年の高成長をそのまま延長できない(UN Tourism「2026年上半期の国際観光動向」/観光庁「2026年7〜9月期インバウンド消費動向調査(1次速報)」)。
日本の旅行消費、世界の到着数、OTAの総予約額は集計対象が異なり、日本の世界OTA市場シェアは算出できない。
海外主要企業の比較
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| ブッキング・ホールディングス | 米国 | US$26,917 million(2025年12月期) | Booking.com、アゴダ等による世界の宿泊仲介 | 決済と複数旅行商品の接続を推進 | 両ブランドで日本の宿泊を販売(ブッキング・ホールディングス「2025年決算」/ブッキング・ホールディングス「2025年10-K」) |
| エクスペディア・グループ | 米国 | US$14,733 million(2025年12月期) | Expedia、Hotels.com、Vrbo、他社向け在庫供給 | B2B部門の拡大。2025年第4四半期売上高は前年同期比+24% | 日本向け予約と旅行販売事業者への供給(エクスペディア・グループ「2025年決算」) |
| トリップドットコム・グループ | 中国 | RMB62.4 billion(2025年12月期) | Trip.com、Ctrip、Skyscanner。航空と宿泊の販売網 | 2025年第4四半期・通期の決算発表で、国際OTAプラットフォームの予約が前年比約60%増と説明(対象期間の明示なし) | Trip.comによる日本発・訪日旅行の販売(トリップドットコム・グループ「2025年通期決算発表」) |
| Airbnb | 米国 | US$12,241 million(2025年12月期) | 個人・事業者の宿泊供給と利用者を仲介 | 2025年にサービス・体験を拡充、ホテル掲載の試行も実施 | 日本の宿泊・体験を掲載(Airbnb「2025年Form 10-K」/Airbnb「2025年第4四半期株主向けレター」) |
| TUI | ドイツ | EUR24,178.7 million(2025年9月期) | ツアーに加え航空・ホテル等を持つ垂直統合型 | 体験流通のTUI Musementを展開 | Musementで日本の体験等を販売(TUI「Annual Report 2025・連結損益計算書」/TUI Musement「Japan」) |
| アメリカン・エキスプレスGBT | 米国 | US$2,718 million(2025年12月期) | 法人出張管理、会議・イベント支援 | 2025年9月2日にCWT買収完了(アメリカン・エキスプレスGBT「2025年第3四半期決算発表」) | 日本旅行との合弁事業で法人向けサービス(アメリカン・エキスプレスGBT「2025年決算」/日本旅行・グローバルビジネストラベル「公式サイト」) |
日本企業の海外展開と国内への波及
HISの連結売上高にはホテル事業等も含まれるため、連結ベースの地域別売上高を旅行事業だけの海外売上比率や日本人の海外旅行販売比率として読むことはできない。JTBについても、日本発海外旅行、訪日旅行、海外現地発の第三国旅行を分けて読む(HIS「2025年10月期決算短信」/JTB「2026年3月期決算」)。
日本企業の強みとして活用しやすいのは、国内供給者との関係、団体・法人運営、日本の地域商品の造成である。海外の個人向け総合予約市場で集客量だけを競うより、海外OTAへの日本商品供給、現地の法人顧客基盤の取得、MICE等の運営で役割を確保する選択肢がある。JTBのNorthstar取得とGBTのCWT統合は、異なる形でB2B接点を広げる動きである。
今後2〜3年で、海外企業との競争は、販売画面から在庫・決済・顧客管理の接続条件へ一層広がるとみられる。国内ブランドで販売していても、商品供給を海外企業に依存すれば、手数料や取得できる顧客データの条件が採算を左右する。提携は競争回避ではなく、獲得した顧客を再利用につなげる権利と、障害時の対応責任を決める経営判断となる。
外部環境と制度の変化
制度対応の重点は、旅行契約の履行責任に加え、税込み総額の表示、宿泊供給の適法性、販売先との契約条件へ広がっている。海外制度は日本国内に自動的に適用されるものではないが、海外旅行販売や現地提携の仕様・コストに影響する。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 政策 | 日本 | 新たな観光立国推進基本計画。2030年の訪日客6,000万人・消費額15兆円を目標とする | 2026年3月27日閣議決定、計画期間2026〜2030年度 | 大・需要開拓への追い風。目標は需要保証ではない | 観光庁「観光立国推進基本計画の閣議決定」 |
| 税制 | 日本 | 国際観光旅客税が原則1,000円から3,000円へ。一定の旧契約等に経過措置 | 2026年7月1日以後の出国 | 中・旅行者負担への向かい風。徴収・表示の更新が必要 | 国税庁「国際観光旅客税の税率」 |
| 税制 | 日本・京都市 | 宿泊税の税率改正。宿泊料金帯に応じ1人1泊200〜10,000円 | 2026年3月1日以後の宿泊 | 中・負担増は向かい風。地域の受入環境整備は追い風 | 京都市「宿泊税の税率改正」 |
| 競争法 | EU | Bookingにデジタル市場法上の義務。対象範囲で価格同等性条項を禁止 | 2024年11月14日から遵守義務 | 大・宿泊施設の直接販売に追い風、OTAの契約自由度には向かい風 | 欧州委員会「Bookingのデジタル市場法遵守義務」 |
| 消費者保護 | 米国 | 短期宿泊等で必須手数料を含む総額表示を要求。規則上の除外項目あり | 2025年5月12日施行 | 中・価格の透明性に追い風、表示改修の負担 | 米連邦取引委員会「不公正・欺瞞的手数料規則の施行」 |
| 住宅・データ | EU | 短期宿泊賃貸の登録・データ収集とプラットフォームからの共有を整備 | 2026年5月20日適用開始 | 中・適法な供給の把握に追い風、確認・報告負担は向かい風 | EU「短期宿泊賃貸サービスのデータ収集・共有規則2024/1028」 |
| 脱炭素 | EU | 航空燃料のSAF最低混合比率を2%、2030年には6%へ | 2025年1月1日開始、2030年1月1日引上げ | 中・低炭素旅行への追い風、調達コストには向かい風 | EU理事会「ReFuelEU Aviationの採択」 |
税制改正は予約日と実際の利用日を区別する必要がある。京都市の宿泊税は対象となる宿泊日で判断するため、先に受け付けた予約にも改正後の税額が関係する。事前決済、現地徴収、販売者と宿泊施設の表示が食い違うと苦情につながるため、予約確認書にも徴収主体と追加支払額を示す(京都市「宿泊税の税率改正」)。
EUの価格同等性条項への規制は、ホテルが直接販売で別条件を提示しやすくする。一方、日本では公正取引委員会が2022年にBooking.comの確約計画を認定しており、これは独占禁止法違反の認定そのものではない。日本とEUの制度を同一視せず、対象契約・地域ごとに価格、掲載順位、販売条件を確かめる(欧州委員会「Bookingのデジタル市場法遵守義務」/公正取引委員会「Booking.com B.V.から申請があった確約計画の認定」)。
人口減少下の地域への送客は、移動・宿泊・案内の能力や住民との関係に制約される。地域との提携は、時期・場所の分散、地域に残る消費、運営負担で評価する(観光庁「観光立国推進基本計画の閣議決定」)。
法人出張の脱炭素提案では、交通手段の価格・所要時間と排出量の算定範囲を示す。SAF義務化から日本発運賃の上昇率を一律に推計する根拠はなく、転嫁は路線・航空会社ごとに確認する。
人材と生産性
人材面の課題は、業界全体の人数だけでなく、繁忙時に複雑な手配と例外対応を担える人材を確保できるかである。統計の対象範囲と調査時点の制約が大きく、旅行業単独の最新賃金や生産性を精密に比較することは難しい。
経済センサスの旅行業従業者80,294人は2021年時点の国内事業所の値であり、移動制約期の結果を2026年の人員として使ってはならない。確認した資料では、旅行会社・OTA全体に対応する最新の職種別有効求人倍率や欠員率は確定できない。空港・ホテルの人手不足も旅行商品の供給制約となるが、旅行会社自体の不足率と混同するべきではない(総務省・経済産業省「令和3年経済センサス‐活動調査・第9-2表」)。
必要技能は法人精算、海外仕入交渉、団体の現地運営で異なる。欠航・災害時の問い合わせ急増に備え、平時の予約件数に加え、時間外の対応人数と代替手配の権限で配置を決める。
賃金構造基本統計調査による参考年収475.67万円は、「その他の生活関連サービス業」の値であり、冠婚葬祭等も含む。OTAの開発職や海外拠点勤務者、旅行会社の営業職を代表する値ではなく、企業別の給与水準との単純比較には使えない。月例給与と賞与の対象期間が同一ではない点も含め、採用単価の決定には職種・地域別の追加調査が必要である(厚生労働省「2025年賃金構造基本統計調査・一般労働者・産業中分類第1表」)。
個社の対応として、JTBは2024年4月の人事制度・処遇改定を公表し、初任給や若手層等の処遇を見直した。こうした施策の存在は確認できるが、同社の改定を業界全体の賃上げ率として扱うことはできない。会社側は基本給、繁忙期の残業、専門性に対する処遇を分けて、定着率と採算への影響を検証する(JTB「2024年4月の人事制度・処遇改定」)。
旅行業務取扱管理者については、2018年1月4日から選任者を対象に原則5年ごとの定期研修が義務化されている。資格取得者が在籍するだけでなく、営業所での選任、研修、実務の責任範囲まで管理する。店舗再編・拠点統合では、資格者の配置と顧客対応の継続を同時に設計する(観光庁「旅行業務取扱管理者の定期研修」)。
付加価値額と従業者数を同じ対象範囲で揃えた最新の国内外比較は、本稿では提示できない。代わりに経営管理では、粗利額から案件に直接かかる変更・取消・補償費を引き、対応時間で割る指標を商品別に確かめる。取扱高を従業員数で割るだけでは、高額な航空券を多く扱う企業を過大に評価しやすい。
2030年に向けたシナリオ
2030年の業界像は、旅行需要が持続して増えるかと、その支出から国内の仲介企業が利益を保持できるかの二つに左右される。以下は、分析にもとづく条件付きシナリオであり、市場規模の数値予測や発生確率の推計ではない。
第一の軸は、旅行需要と供給能力の拡大が続くか、地政学・費用・現地供給の制約に抑えられるかである。第二の軸は、国内旅行会社が顧客接点・独自商品・運営契約を確保するか、海外プラットフォームや直接販売へ仲介収入が移るかである。政府の訪日客6,000万人・消費額15兆円は政策目標であり、企業の売上計画にそのまま置くべき確定需要ではない(観光庁「観光立国推進基本計画の閣議決定」)。
| シナリオ | 2030年の姿 | 起きる条件 | 可能性の見立て・経営対応 |
|---|---|---|---|
| 需要と国内の付加価値がともに拡大 | 訪日・法人・地域体験が伸び、旅行会社が企画・運営料を確保 | 供給能力の改善、顧客接点の継続、独自商品の販売 | 十分に成立し得るが、送客件数だけでは実現しない。供給開発と再利用を優先 |
| 旅行消費は増えるが仲介採算は圧迫 | 高額化で取扱額は伸びても、広告・仕入・対応費が利益を吸収 | 類似商品の価格競争、海外在庫への依存、直接販売の拡大 | 基準シナリオとして備える妥当性が高い。顧客・商品別に撤退条件を設定 |
| 需要・供給の制約が長期化 | 海外旅行や特定市場が低迷し、繁忙地と地方の差が拡大 | 地政学的混乱、費用負担増、輸送・人員制約 | 下方シナリオとして常時点検。返金資金と代替供給を確保 |
中間シナリオを重視する根拠は、消費増と企画旅行人数減、個社の増収と利益減が、それぞれ同時に起きていることである。ただし、対象・期間が異なり、チャネル移行量や因果関係は特定できない(観光庁「2025年旅行・観光消費動向調査(確報)」/観光庁「2025年度・主要旅行業者の旅行取扱状況」/HIS「2026年10月期第3四半期決算短信」)。
先行指標は次の五つを継続して見るとよい。
| 指標 | 確認する統計・発表 | 判断に使う変化 |
|---|---|---|
| 国内・海外・外国人旅行の取扱額 | 観光庁「主要旅行業者の旅行取扱状況」月次 | どの需要が伸び、どの分野が鈍化するか(観光庁「主要旅行業者の旅行取扱状況・2026年8月」) |
| 国内企画旅行の人数と金額 | 同統計の募集型企画旅行系列 | 単価上昇が人数減を隠していないか(観光庁「2025年度・主要旅行業者の旅行取扱状況」) |
| 国内旅行の人数と1人1回当たり支出 | 観光庁「旅行・観光消費動向調査」 | 量の拡大か、単価上昇中心か(観光庁「2025年旅行・観光消費動向調査(確報)」) |
| 訪日消費の市場別構成・単価 | 観光庁「インバウンド消費動向調査」 | 送客元の集中、客単価と量の変化(観光庁「2026年7〜9月期インバウンド消費動向調査(1次速報)」) |
| 世界の国際旅行と仲介企業の採算 | UN Tourism、主要企業の四半期決算 | 需要減速と集客・運営費の先行上昇(UN Tourism「2026年上半期の国際観光動向」/ブッキング・ホールディングス「2025年10-K」) |
経営・企画部門への示唆
旅行会社・OTAの戦略の分かれ目は、旅行代金の取扱規模を、仕入条件・単価・顧客の再利用のどれに換えられるかにある。以下は本文の統計と事例をもとにした分析を含み、投資判断や企業価値の評価ではない。
立場別の戦略の選択肢
| 立場 | 本稿のデータが示す出発点 | 戦略の選択肢 | 判断の目安 |
|---|---|---|---|
| 大手 | 主要44社・グループの総取扱額のうちJTBが34.7%、上位3グループで53.6%を占める(計算、観光庁「2025年度・主要旅行業者の旅行取扱状況」)。一方、HISの旅行事業は2026年10月期第3四半期累計で外部顧客売上高+4.3%、セグメント利益-40.1%(計算、HIS「2026年10月期第3四半期決算短信」)だった | 取扱規模を仕入交渉力に換え、標準的な宿泊・航空の販売は自社サイトの集客競争より、海外OTAや外部のAI相談サービスへの在庫・料金供給で稼ぐ。エクスペディアのB2B売上高が2025年第4四半期に前年同期比+24%だったことは、在庫供給が独立した収益源になり得ることを示す(エクスペディア・グループ「2025年決算」)。団体・法人・現地運営は相談・運営料を明示する | 為替・燃油・地政学で催行中止が出やすい海外商品は、販売前に価格改定と催行判断の基準を決める。商品別に「完了旅行一件の粗利-変更・補償費」が赤字の分野は取扱縮小の候補とする |
| 中堅・中小 | 旅行業登録9,774者のうち第3種と地域限定が5,951者(60.9%、計算、観光庁「旅行業者等の登録状況」)。2021年の旅行業は1事業所当たり約11人(計算、令和3年経済センサス‐活動調査・第9-2表)。訪日消費は2026年7〜9月期に中国が前年同期比-39.8%、台湾が+26.2%と逆方向へ動いた(観光庁「2026年7〜9月期インバウンド消費動向調査(1次速報)」) | 登録区分の業務範囲内で、地域の体験・移動・食事を組み合わせた着地型商品を、自社販売、大手への卸、海外OTA経由の三つで併売する。送客元の国・地域を三つ以上に分ける | 一つの販売先・送客元からの取扱が半分を超えたら依存度が高いとみる(分析)。宿泊税や出国税の改定を予約確認書に反映できる体制を販売拡大の前提にする |
| 新規参入を考える企業 | 旅行契約を結ぶには登録と営業保証金(観光庁「旅行業法の概要」)、旅行業務取扱管理者の選任と5年ごとの研修(観光庁「旅行業務取扱管理者の定期研修」)が要る。国内募集型企画旅行の人数は2025年度に-8.8%で、既存商品の延長では顧客を得にくい | 法人の出張精算、学校行事、イベント来場者など既存の顧客接点を起点に、登録を持つ旅行会社と組んで送客から始める。予約の履行と返金まで担うのは、獲得単価と粗利が見えてからにする。地域旅行会社の買収で参入する場合は登録と人材を一度に得られる | 送客段階で一件当たり獲得費用が粗利を下回るかを確かめる。買収では売上規模より、前受金・返金義務、仕入先の集中、管理者の在籍と研修状況を確認する |
三つの立場に共通する落とし穴は、需要の回復を自社の取扱件数の増加と同一視することである。2026年8月の主要旅行業者は総取扱額が前年同月比+1.1%でも、国内旅行は-1.6%、外国人旅行は-9.6%であり、伸びている分野は限られる(観光庁「主要旅行業者の旅行取扱状況・2026年8月」)。分析では、月次の分野別動向を四半期ごとの人員・販促配分に反映する仕組みが、規模の大小を問わず先に必要である。
通説と異なる見方
第一に、「パッケージ離れ」は量の縮小であって、価格の受容が失われたことを意味しない。2025年度の国内募集型企画旅行は人数が前年度比-8.8%だった一方、取扱額は-1.5%にとどまり、1人当たり取扱額は約3万7,600円から約4万600円へ約8.0%上昇した(計算)。分析では、企画旅行は人数の回復を追うより、催行率と1人当たり粗利で管理するほうが実態に合う(観光庁「2025年度・主要旅行業者の旅行取扱状況」)。
第二に、訪日需要の拡大は旅行会社全体への均等な追い風ではない。主要旅行業者の外国人旅行取扱額は2025年度に+12.9%だったが、その49.3%(計算)をJTB(7社計)が占め、2026年8月には業界計で前年同月比-9.6%へ転じた。訪日消費の大半は旅行会社を通らない買物・飲食等でもあるため、訪日を成長の柱に置くなら、送客元と手配経路を自社で把握できる分野に絞る(観光庁「主要旅行業者の旅行取扱状況・2026年8月」)。
第三に、オンライン販売は店舗より費用が軽いとは限らない。KNT-CTホールディングスは販売費及び一般管理費が売上総利益の89.2%(計算)を占め、ブッキング・ホールディングスはマーケティング費だけで売上高の30.4%を使う。売上高の定義が異なるため率の優劣は比べられないが、どちらも粗利に近い収入の大半を顧客獲得と運営に使う点は共通する。店舗削減の効果は、広告・ポイント・予約後対応の増加分と同じ期間で相殺して評価する(KNT-CTホールディングス「2026年3月期決算短信」/ブッキング・ホールディングス「2025年決算」)。
公開情報ではわからないこと
- 国内OTAの取扱額と実効的な販売費率:楽天トラベルとじゃらんは旅行単独の売上高・取扱額を開示していない。地域・規模別に宿泊施設30〜50軒へ面談し、精算書から手数料、広告、ポイント原資、取消時の負担を合計して把握する。
- AIによる予約導線の成約率と予約後費用:提供企業の発表は機能の存在を示すが、成約率や誤案内の補償費は示さない。自社で対象商品を絞った比較試行を行い、利用者への事後インタビューと問い合わせ記録の分析で、完了旅行一件当たりの費用を測る。
- 販売チャネル別の粗利:上場各社の開示はセグメント単位で、店舗・ウェブ・法人別の採算はわからない。取引のある宿泊施設・交通事業者や元社員への聞き取り、決算説明会での質疑で、チャネル別の手数料と変更対応の負担を推定する。
- 海外販売網との提携・買収の条件:在庫供給や合弁で、顧客データの帰属、再接触の可否、手数料、障害時の責任がどう決まっているかは公表されない。台湾・韓国など送客元の現地旅行会社や海外OTAの販売担当への現地調査と、買収時の契約・前受金・返金データの精査で確かめる。
出典
統計は官公庁・国際機関の原資料、企業情報は公式開示を用いた。各リンクは本文の該当箇所にも付し、公表日を以下に記載する。
- 観光庁「2025年度・主要旅行業者の旅行取扱状況」(2026年6月15日)
- 観光庁「2025年旅行・観光消費動向調査(確報)」(2026年4月30日)
- 観光庁「2025年インバウンド消費動向調査(確報)」(2026年3月31日)
- JTB「2026年3月期決算」(2026年5月29日)
- エクスペディア・グループ「2025年決算」(2026年2月12日)
- アメリカン・エキスプレスGBT「2025年決算」(2026年3月9日)
- UN Tourism「2026年上半期の国際観光動向」(2026年9月17日)
- 米連邦取引委員会「不公正・欺瞞的手数料規則の施行」(2025年5月(規則施行日:5月12日))
- 欧州委員会「Bookingのデジタル市場法遵守義務」(2024年11月14日)
- 楽天グループ「Rakuten AIの宿泊予約機能」(2026年4月30日)
- JTB「松山市で生成AI観光案内の実証」(2026年9月30日)
- WHILL「ヒースロー空港で自動運転の実証」(2026年6月4日)
- 観光庁「旅行業者等の登録状況」(2026年4月1日現在、掲載ページ更新2026年6月29日)
- 総務省・経済産業省「令和3年経済センサス‐活動調査・第9-2表」(2023年6月27日)
- 厚生労働省「2025年賃金構造基本統計調査・一般労働者・産業中分類第1表」(2026年3月24日)
- HIS「2025年10月期決算短信」(2025年12月12日)
- KNT-CTホールディングス「2026年3月期決算短信」(2026年5月13日)
- 阪急阪神ホールディングス「2026年3月期決算補足説明資料」(2026年5月15日)
- Trip.com「TripGenieの旅行計画機能拡張」(2024年6月6日)
- Airbnb「2025年第4四半期株主向けレター」(2026年2月12日)
- 楽天グループ「楽天トラベル、MiiTelを導入」(2026年2月26日)
- 観光庁「旅行業法の概要」(2026年4月30日更新)
- 観光庁「主要旅行業者の旅行取扱状況・2026年8月」(2026年10月23日)
- 日本旅行・グローバルビジネストラベル「公式サイト」(公表日記載なし、2026年10月21日確認)
- ブッキング・ホールディングス「2025年決算」(2026年2月18日)
- ブッキング・ホールディングス「2025年10-K」(2026年2月18日)
- HIS「2026年10月期第3四半期決算短信」(2026年9月11日)
- 楽天グループ「2025年度通期及び第4四半期決算」(2026年2月12日)
- リクルートホールディングス「2026年3月期通期決算」(2026年5月)
- JTB「Northstar Travel Groupの株式取得」(2025年8月29日)
- リクルート「旅行情報誌じゃらんの休刊」(2024年10月8日)
- UN Tourism「2025年国際観光客到着数」(2026年1月20日)
- 観光庁「2026年7〜9月期インバウンド消費動向調査(1次速報)」(2026年10月21日)
- トリップドットコム・グループ「2025年通期決算発表」(2026年2月25日)
- Airbnb「2025年Form 10-K」(2026年2月12日)
- TUI「Annual Report 2025・連結損益計算書」(2025年12月)
- TUI Musement「Japan」(公表日記載なし、2026年10月21日確認)
- アメリカン・エキスプレスGBT「2025年第3四半期決算発表」(2025年11月10日)
- 観光庁「観光立国推進基本計画の閣議決定」(2026年3月27日)
- 国税庁「国際観光旅客税の税率」(2026年7月1日以後の税率を掲載、2026年10月21日確認)
- 京都市「宿泊税の税率改正」(2026年3月1日施行に関する案内、2026年10月21日確認)
- EU「短期宿泊賃貸サービスのデータ収集・共有規則2024/1028」(2024年4月29日官報掲載)
- EU理事会「ReFuelEU Aviationの採択」(2023年10月9日)
- 公正取引委員会「Booking.com B.V.から申請があった確約計画の認定」(2022年3月16日)
- JTB「2024年4月の人事制度・処遇改定」(2024年1月11日)
- 観光庁「旅行業務取扱管理者の定期研修」(2018年制度開始に関する案内、資料公表日記載なし)
この業界の図解【194種類で分析】を、note の有料記事で公開しています。
