エグゼクティブサマリー
ホテル業界は、客室を増やす産業から、限られた客室を「誰に、いくらの手取りで、安定して売れるか」を競う産業へ移っている。訪日需要の拡大だけでは全体像を説明できず、国内需要、実現単価、運営能力、所有と運営の契約を一体で見る。
要点
- 市場:売上と宿泊数量の伸びが分かれた。 2025年の宿泊業売上は月額年平均6,027.29億円、前年比+6.4%である一方、全国延べ宿泊者数は6億6,111万人泊、+0.3%にとどまる。対象範囲が異なるため、この差をそのまま値上げ率とは解釈しない(総務省統計局「サービス産業動態統計調査・2026年8月分(速報)」、観光庁「宿泊旅行統計調査・2025年年間値(確定値)」)。
- 構造:全国平均より地域・形態を見る。 2026年8月のビジネスホテル稼働率は75.7%。一方、京都市主要ホテルのADRは17,272円、前年比−0.3%であり、回復の延長を全施設へ当てはめられない(観光庁「宿泊旅行統計調査・2026年7月第2次速報、8月第1次速報」、京都市観光協会「データ月報・2026年8月」)。
- 競争・海外:外資の競争は中価格帯へ広がる。 IHGの2026年8月の京都14ホテル契約は、既存施設の転換による拡大である。海外大手と国内運営会社の売上は費用精算や契約形態が違い、単純な規模比較は適切でない(IHG「日本の14ホテルに関するポートフォリオ契約」、マリオット「2025年第4四半期・通期決算」)。
- 制度:総支払額と供給条件が変わる。 京都の宿泊税改定、省エネ基準引上げ、2027年の育成就労開始は、価格表示、設備投資、採用計画へ織り込む(京都市「宿泊税について」、国土交通省「建築物省エネ法に基づく適合義務制度(中規模非住宅建築物の省エネ基準引上げ)」、出入国在留管理庁「育成就労制度の関係省令等について」)。
- AI:情報処理と限定された現場作業から変わる。 対話型検索・案内、価格分析、床清掃・搬送に実例がある。省力時間を直ちに人員削減額とせず、接客品質と販売可能客室の増加で評価する(IHG「Conversational AI Search Capabilities」、ソフトバンクロボティクス「横浜ベイシェラトン・Whiz i導入事例」)。
経営・企画部門への示唆
- 京都の2026年8月は外国人宿泊が12.4%減っても日本人が15.6%増え、ADRは0.3%減にとどまった。訪日の増減に左右されにくい国内個人・法人向けの商品と、販売経路別の手取り管理を施設単位で整える。
- 外資は既存施設の一括転換で中価格帯へ入っている。大手は自社ブランドの運営受託・FC条件を所有者に示し、中堅・中小は転換加盟と独立維持を、送客の増分と手数料・会員特典費の差し引きで比べる。
- 許可施設は2025年度に7.2%増えたが、延べ宿泊者数は2025年に0.3%増にとどまる。新規参入は新築より既存施設の転換や、清掃・人材・価格管理など販売停止室を減らす機能から検討する。
業界データまとめ
ホテル市場は、宿泊数量の回復から、単価・客層・販売経路の組み合わせで売上を伸ばす局面へ移行している。ただし、ホテルだけを切り出した全国売上・賃金の連続統計は限られるため、以下では「宿泊業全体」「旅館・ホテル営業」「特定地域のホテル」を明確に区別する。情報の基準日は2026年10月28日である。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 国内・産業中分類「宿泊業」の売上高:月額年平均6,027.29億円。年換算7兆2,327.48億円(月額年平均×12、計算)。旅館・簡易宿所等を含み、ホテル専業の市場規模ではない | 2025年 | 総務省統計局「サービス産業動態統計調査・2026年8月分(速報)」 |
| 市場の伸び | 同じ「宿泊業」売上高系列の前年比+6.4%。名目値。直近月の2026年8月(速報)は7,188.54億円、前年同月比+2.3% | 2025年(直近月:2026年8月速報) | 総務省統計局「サービス産業動態統計調査・2026年8月分(速報)」 |
| 事業者数 | 旅館業法の「旅館・ホテル営業」の許可施設数56,773施設(前年度比+7.2%)。企業数ではなく、旅館を含む | 2025年度末 | 厚生労働省「令和7年度衛生行政報告例の概況」 |
| 従業者数 | 産業中分類「宿泊業」の民営事業所の従業者625,912人(うち小分類「旅館,ホテル」559,100人)。ホテル以外を含み、雇用者だけでなく個人業主等も含む | 2021年6月1日現在 | 総務省・経済産業省「令和3年経済センサス‐活動調査・事業所に関する集計・第9-2表」 |
| 平均年収 | 中分類「宿泊業」、一般労働者・男女計・企業規模計10人以上:412万6,500円(計算)。きまって支給する現金給与額30万5,300円×12+年間賞与その他特別給与額46万2,900円 | 2025年調査 | 厚生労働省「令和7年賃金構造基本統計調査・一般労働者・産業中分類(M75宿泊業)」 |
| 価格の動き | 企業向けサービス価格指数「宿泊サービス」前年比+9.7%(8月は+1.6%)。販売済み客室の平均単価そのものではない | 2026年9月(速報) | 日本銀行「企業向けサービス価格指数・2026年9月速報」 |
| 上位3社の売上高 | 西武ホールディングス2,466.60億円(ホテル・レジャー事業。海外ホテル、ゴルフ場・スキー場、遊園地等を含む)/共立メンテナンス1,489.57億円(ホテル事業)/リゾートトラスト1,109.35億円(ホテルレストラン等事業)。いずれもセグメントの外部顧客売上。ホテル関連セグメントを開示する上場企業の比較であり、非上場のアパグループ・東横イン等を含む国内市場の売上順位ではない | 2026年3月期 | 西武ホールディングス「2026年3月期決算短信」 共立メンテナンス「2026年3月期決算短信」 リゾートトラスト「2026年3月期決算短信」 |
| 延べ宿泊者数 | 全国全宿泊施設6億6,111万人泊(前年比+0.3%)。うち日本人4億8,118万人泊(−2.7%)、外国人1億7,992万人泊(+9.4%) | 2025年(確定) | 観光庁「宿泊旅行統計調査・2025年年間値(確定値)」 |
| 客室稼働率 | 全国全宿泊施設64.4%。ビジネスホテル75.7%、シティホテル72.3%、リゾートホテル66.9%、旅館47.4% | 2026年8月(第1次速報) | 観光庁「宿泊旅行統計調査・2026年7月第2次速報、8月第1次速報」 |
| 平均客室単価(ADR) | 京都市内主要ホテル116施設:17,272円/販売客室(前年同月比−0.3%)。消費税・宿泊税を含まない。全国値ではない | 2026年8月 | 京都市観光協会「データ月報・2026年8月」 |
| 販売可能客室当たり客室売上(RevPAR) | 同じ京都市内主要ホテル:12,937円/販売可能客室(前年同月比−1.6%)。客室稼働率×ADR | 2026年8月 | 京都市観光協会「データ月報・2026年8月」 |
売上統計は2025年の調査再編、宿泊旅行統計は2026年1月の標本設計変更に注意する。年収は月例給与の年換算であり、実際の年間受取額の平均ではない。対象・時点の異なる人数、施設数、売上を割り算した生産性等は、本稿では対象外とする。
AI・フィジカルAIの影響と経営の打ち手
ホテルで先に変わるのは、問い合わせ、検索、価格分析と、床清掃・館内搬送の限定された工程である。生成AI・AIエージェントは情報処理を、フィジカルAIは現場の移動・作業を担うが、客室を丸ごと無人で仕上げる運営が標準化したと判断できる公開根拠は確認できない。経営課題は導入台数ではなく、販売可能な客室と接客に使える時間をどこまで増やせるかである。
影響の全体像
工程は後述のバリューチェーンに合わせた。「段階」は公表された事例の状態、「時期」は2026年10月を起点とする、公開情報からの分析にもとづく普及見通しであり、提供企業による市場予測ではない。従来型の需要予測、在庫連携、セルフチェックインを一律に生成AIと呼ばない。
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 集客・予約 | 自然文によるホテル探索、条件比較、予約サイトへの誘導 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | IHGのChatGPT内アプリ(予約確定は自社経路に接続)、OTAのエクスペディアの同種アプリ(IHG「Conversational AI Search Capabilities」、エクスペディア「Expedia app in ChatGPT」) |
| 価格・在庫管理 | 需要情報収集、価格推奨、分析資料の作成 | データ・IoT | 実用(導入事例あり) | 2年以内 | ミドルウッドでのメトロエンジン導入。従来型予測と生成AIの分析支援は分ける(メトロエンジン「ミドルウッド導入事例」) |
| 滞在サービス | レストランの食器の下膳、閑散時の料理運搬 | フィジカルAI | 実用(導入事例あり) | 2年以内 | 名古屋プリンスホテルのDelivery X1(ソフトバンクロボティクス「名古屋プリンスホテル・Delivery X1導入事例」) |
| 滞在サービス | エレベーターを使うフロア間配送 | フィジカルAI | 実証中 | 3〜5年 | Pudu Roboticsと日本オーチスの連携実証(Pudu Robotics「日本オーチスとの配送ロボット・エレベーター連携実証」) |
| 清掃・設備管理 | 共用部・客室廊下の床清掃 | フィジカルAI | 実用(導入事例あり) | 2年以内 | 横浜ベイシェラトンのWhiz i(ソフトバンクロボティクス「横浜ベイシェラトン・Whiz i導入事例」) |
企画・開発と精算・再来訪は、ホテル固有の導入成果まで確認できないため、表では対象外とする。返金や本人確認を自律処理する機能と、回答案を作る機能は分けて見る。
業務はどう変わるか
第一に、予約前の接客が「検索条件の入力」から「旅行目的を解釈する対話」に変わる。 IHGは2026年6月、ChatGPT内でホテルを検索・比較できるアプリを公表しており、空室・料金・設備を提示し、自社予約経路で予約を完了させる設計である。これは導入済みの検索接点であり、発表時点で今後追加するとした自社サイト内の対話型検索とは分けて見る(IHG「Conversational AI Search Capabilities」)。OTAでもエクスペディアが2025年10月にChatGPT内アプリを公開し、会話の中でホテルの料金と空室を示しており、対話型の探索接点はホテル会社と予約サイトの双方が押さえにいっている(エクスペディア「Expedia app in ChatGPT」)。ホテル側には、客室の広さ、添い寝、段差、送迎などを予約システムから一貫して提供できる情報整備が求められる。
第二に、予約係の定型回答は、例外案件を人へ渡す業務へ移る。 triplaは2026年9月、既存FAQを参照するLLM型への更新を発表した。従来サービスは導入済みだが、LLM更新の個館別導入・効果は未確認であり、会話からの直接予約等の拡張は今後の展望である(tripla「tripla Botが生成AI搭載で進化」)。従って「多言語で回答できる」を「予約変更や返金まで自律処理できる」と読み替えてはならない。成果は、自動回答率に加えて、誤回答による補償額、有人引継ぎ後の解決率、営業時間外の予約獲得で測る。
第三に、レベニューマネジャーは価格を入力する担当から、条件を設計し結果を検証する担当へ変わる。 ミドルウッドへの価格管理システム導入事例があり、メトロエンジンは自然文でADRやRevPAR等を分析するMetro AIも提供しているが、後者の個館別収益改善を検証できる数値は確認できない(メトロエンジン「ミドルウッド導入事例」、メトロエンジン「Metro AI」)。現場は推奨価格を受け取るだけでなく、販売停止客室、団体枠、連泊条件、法人契約、取消可能期間を入力し、取り逃した需要を確認する。競合価格への追随だけでは、地域イベントの終了後に一斉値下げを誘発する可能性があるという点は、分析上のリスク評価である。
第四に、清掃・料飲は作業全体の置換より、歩行と反復動作の分離が進む。 横浜ベイシェラトンの事例では、床清掃で1日1時間×2人分の作業を代替したとされるが、これは提供企業の公表値であり、給与費が同額減ったことを示さない(ソフトバンクロボティクス「横浜ベイシェラトン・Whiz i導入事例」)。ロボットが床を清掃する間に人が水回り、忘れ物、破損、仕上がりを確認する分担が現実的である。名古屋プリンスホテルでも搬送用途の導入が確認でき、フロア間配送については日本オーチスとのエレベーター連携実証という段階の違いがある(ソフトバンクロボティクス「名古屋プリンスホテル・Delivery X1導入事例」、Pudu Robotics「日本オーチスとの配送ロボット・エレベーター連携実証」)。
主要プレイヤーと日本での展開
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| tripla | 日本 | tripla Bot、予約エンジン | 多言語案内と自社予約への接続 | 展開済み。LLM更新は2026年9月発表(tripla「tripla Botが生成AI搭載で進化」) |
| メトロエンジン | 日本 | レベニューマネジメント、Metro AI | 料金推奨、客室収益の分析支援 | 展開済み。ミドルウッド導入事例あり(メトロエンジン「ミドルウッド導入事例」) |
| ソフトバンクロボティクス | 日本 | Whiz i、Delivery X1 | ホテル床清掃、料飲搬送 | 展開済み。国内ホテルの公表事例あり(ソフトバンクロボティクス「横浜ベイシェラトン・Whiz i導入事例」、ソフトバンクロボティクス「名古屋プリンスホテル・Delivery X1導入事例」) |
| Pudu Robotics〈普渡机器人〉 | 中国 | FlashBot、エレベーター連携 | 館内の自律配送 | 提携・実証あり。日本オーチスとの連携を確認(Pudu Robotics「日本オーチスとの配送ロボット・エレベーター連携実証」) |
機器供給、国内販売、保守、建物設備との接続は異なる企業が担いうる。清掃受託会社やエレベーター管理会社を初期から含め、夜間故障と事故の対応主体を契約で定める。
人材・収益・競争への影響
減りやすいのは定型回答、集計、搬送に使う時間であり、職種の消滅を意味しない。施設情報の更新、価格判断、機器運行、品質点検の仕事が増えるというのが、公開情報からの分析である。清掃が集中する時間帯に、客室の再販売を前倒しできるかが重要になる。
判断は、システム接続、無線、設備改修、保守、教育、停止時の要員を含む総費用で行う。予約接点を持つ企業の影響力が増す一方、ホテルが条件・在庫・顧客同意を整備すれば、対話から自社予約へ接続する余地もある。
固有のリスクは子供料金・取消条件の誤案内、旅券情報等の不要な外部送信、廊下での接触や熱い料理の搬送事故である。料金確定・返金の権限を分け、機器停止・介入・賠償の担当を決める。
経営者が実施すべき対策
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | 子供料金、食事、取消、浴場、送迎の正本を施設単位で一本化する | 共通 | 直ちに | 誤案内・補償の抑制 | 更新責任者と改定履歴 |
| 高 | 予約変更・返金・医療的判断を有人対応へ渡す条件を決める | 共通 | 導入前 | 重大な誤処理の回避 | 権限設定と夜間引継ぎ先 |
| 高 | 販売停止室・清掃完了時刻を価格管理へ接続する | 大手 | 1年以内 | 売れる在庫の正確化 | PMS、清掃受託者とのデータ連携 |
| 高 | 廊下1区画、朝食1会場で省力時間と介入回数を実測する | 共通 | 半年以内 | 適する用途の選別 | 動線図、無線確認、安全責任者 |
| 中 | 複数施設の価格分析を本部に集約し、例外判断を支配人に残す | 大手 | 1〜2年 | 専門人材の配置効率向上 | 客室区分と利益指標の統一 |
| 中 | 多言語FAQから予約エンジンまでの離脱率を測定する | 中堅・中小 | 1年以内 | 夜間・海外問い合わせの予約化 | 計測設定と有人連絡手段 |
| 中 | 契約終了時のデータ持出し、停止時の手運用を事前確認する | 共通 | 契約前 | 特定事業者への過度な依存低減 | 出力形式、保守条件、復旧手順 |
よくある失敗は、①削減した歩行時間をそのまま人員削減額にすること、②段差や狭いエレベーターを確認せず機器を買うこと、③古い宿泊条件をそのまま学習・参照させることである。いずれも、接客品質と販売可能客室を損なえば導入目的を逆転させる。
業界の定義と市場構造
ホテルは、宿泊施設の運営と不動産の保有、ブランドの提供が重なる産業である。「外資」「国内チェーン」は資本・ブランドの区分であり、「ビジネスホテル」はサービス形態なので、三つを排他的な市場区分として合計してはならない。本稿はホテル運営を中心に、宿泊需要と競合する旅館・簡易宿所を補助的に扱う。
範囲と三層の見方
外資系は国際ブランド・予約網を用いるホテル、国内チェーンは国内企業の複数施設展開、ビジネスホテルは宿泊中心に機能を絞った形態として整理する。国内所有・外資ブランド・国内運営という組合せもあり、ブランド数を外国資本の保有比率には置き換えられない。民泊やサービスアパートメントは代替市場とし、旅行会社・OTAの取扱高を宿泊売上に加算しない。
許可統計の56,773施設は旅館を含む施設数であり、企業集中度の分母にはできない(厚生労働省「令和7年度衛生行政報告例の概況」)。営業形態の違いは、宿泊旅行統計の施設タイプ別稼働率で比較する。
| 市場の切り口 | 2021年 | 2023年 | 2025年 | 構造上の読み方 |
|---|---|---|---|---|
| 全施設の客室稼働率 | 34.3% | 57.0% | 61.6% | 施設構成の影響を受ける全国平均 |
| ビジネスホテル | 44.3% | 69.2% | 75.3% | 出張と観光の両需要を取り込む |
| シティホテル | 33.6% | 68.8% | 74.1% | 都市観光・法人・宴会を組み合わせる |
| リゾートホテル | 27.3% | 51.9% | 56.9% | 季節とアクセス条件の影響が大きい |
出典は観光庁の2025年確定資料に掲載された同系列である(観光庁「宿泊旅行統計調査・2025年年間値(確定値)」)。外資・国内資本別のADRや稼働率を全国同一定義で比較する公開統計は確認できないため、上表を資本別シェアと解釈しない。
過去5年の変化は、移動制約下の低稼働から国内旅行・訪日旅行の再開を経て、地域と商品による伸びの差が拡大した過程である。2025年は外国人宿泊が増えた一方、日本人宿泊は減少しており、需要源を分けない全国合計では変化を見落とす。2026年8月の総宿泊数は6,268万人泊、前年同月比−6.7%であり、回復が一方向に続く状況ではないが、統計方式変更も含むため減少率すべてを実需の変化とは断定しない(観光庁「宿泊旅行統計調査・2026年7月第2次速報、8月第1次速報」)。
供給は新築だけでなく、改装休業、ブランド転換、人員不足の販売停止でも変わる。地域の建物総数より、対象顧客が選べる「実際に販売される客室」の増減が重要である。
顧客と需要の特性
ホテルの需要は、「訪日か国内か」に加えて、利用目的、支払者、予約時期、取消条件を組み合わせて把握する。同じ部屋でも出張、家族旅行、国際会議、長期滞在では選ばれる理由と利益が異なる。以下の購買構造は、統計による需要実績と公開される商品・契約形態をもとにした分析である。
| 顧客層 | 購買の決め手 | 決定者・購入の流れ | 需要管理上の論点 |
|---|---|---|---|
| 国内個人・家族 | 総支払額、立地、食事、添い寝、取消可能性 | 本人・同行者が比較し、OTAや自社サイトで予約 | 客室単価より人数当たり総額が重要 |
| 訪日個人 | 交通利便、言語対応、寝具・客室面積、会員特典 | 本人が海外OTA・国際チェーン等で予約 | 国籍だけでなく到着空港・周遊経路で区分 |
| 法人出張 | 規程内価格、目的地への距離、請求処理 | 総務・購買が条件設定、社員・旅行管理会社が手配 | 上限額、除外日、取消条件が価格受容を決める |
| 団体・MICE | 一括確保、宴会・会議設備、交通、食事 | 主催者・事務局が仕様化し、代理店等を通じ見積比較 | 客室と宴会の利益、取消・減室条件を一体で判断 |
| 長期滞在 | 洗濯、収納、調理環境、連泊割引 | 企業の赴任担当または本人が比較・契約 | 高稼働と引換えに単価・清掃頻度が変わる |
法人営業では宿泊者と購買決定者が異なる。繁忙日まで固定価格で客室を保証すれば一般販売の機会を失うため、曜日別実績、除外日、取消・減室条件を確かめる。団体は宴会・飲食の利益と準備人員まで含めて採否を判断する。
単発客は比較サイトで乗り換えやすいが、会員特典、法人指定、連泊中の移動負担は乗換えを抑える。高級ホテルでも家族の部屋数・食事・税を含む総額が購入を左右し、ビジネスホテルでもイベント日は立地と空室確保が優先されうる。
足元では、国内客の減少を外国人客が補う構図が固定していると考えるべきではない。京都市内主要ホテルの2026年8月調査では、日本人延べ宿泊数が前年同月比+15.6%、外国人が−12.4%であり、全国の2025年年間値とは方向が異なる(京都市観光協会「データ月報・2026年8月」)。これは全国全体の需要転換を証明するものではなく、地域・月次で客層を組み替える必要性を示す事例である。
季節性は休暇、紅葉・雪、学校行事、展示会、航空運航に左右される。人口減少の影響も単純な人口比例ではなく、平日に旅行できる層、訪問目的、交通費込みの予算で見る。予約の先行日数・取消・離脱から変化を補足する。
バリューチェーンと収益構造
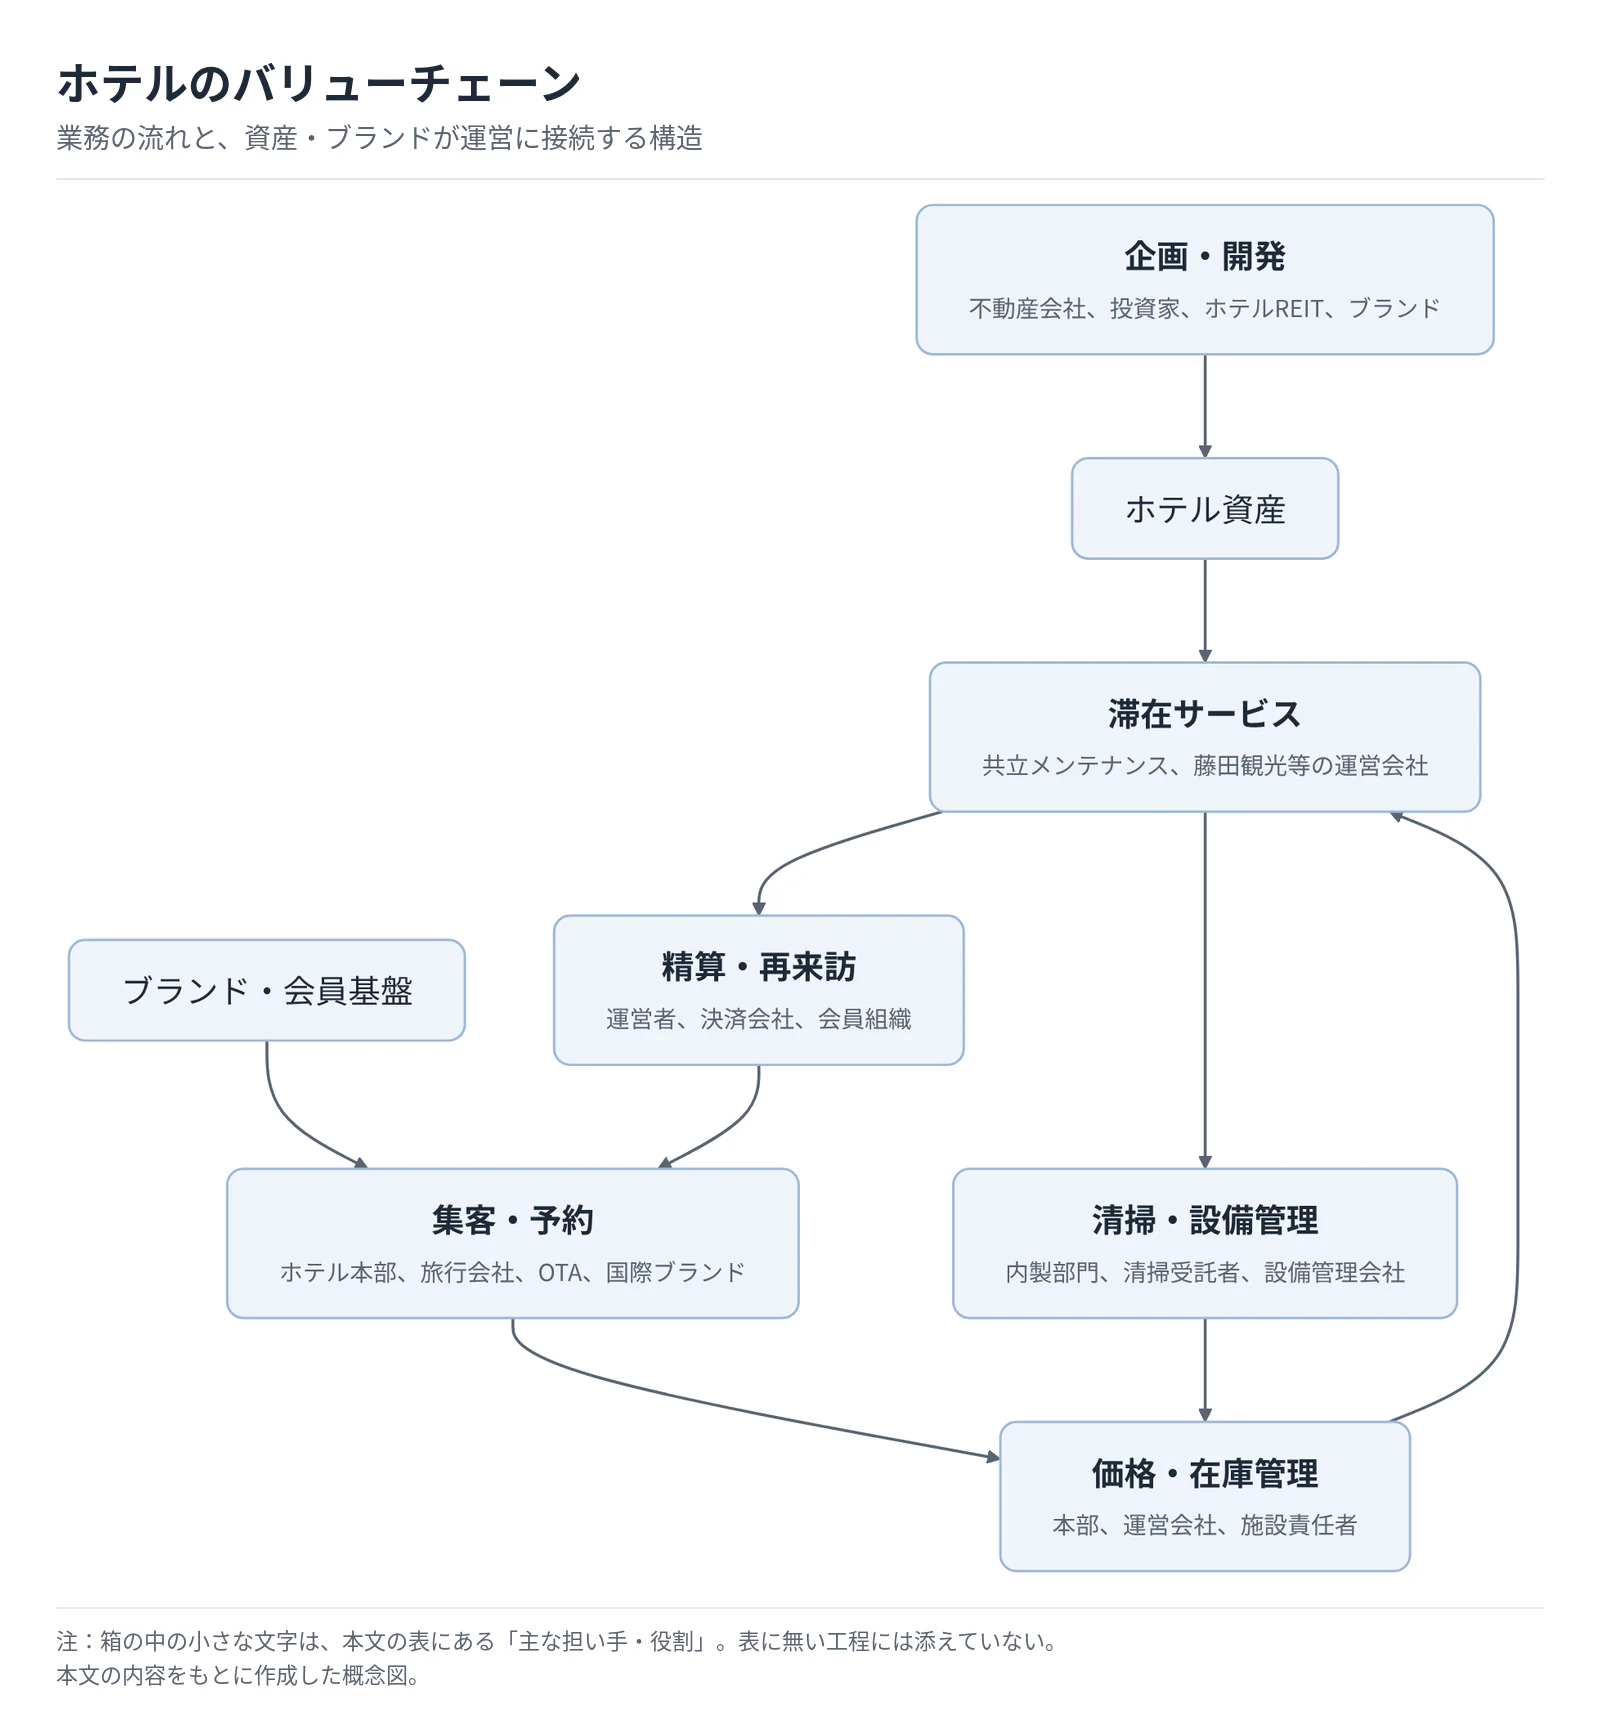
ホテルの収益を理解する要点は、宿泊売上の増加が、不動産所有者、運営者、ブランド、販売仲介の誰に残るかを分けることである。ADRと稼働率は客室売上の入口であり、契約形態、販売費、改装負担まで見なければ利益を説明できない。以下の図は業務の流れと、資産・ブランドが運営に接続する構造を示す。
 タップすると拡大して見られます
| 工程 | 主な担い手・役割 | 付加価値と利益を左右する条件 |
|---|---|---|
| 企画・開発 | 不動産会社、投資家、ホテルREIT、ブランド | 立地、客室面積、建築費、用途・省エネ対応、改装余地 |
| 集客・予約 | ホテル本部、旅行会社、OTA、国際ブランド | 新規需要への到達、会員の再利用、販売経費 |
| 価格・在庫管理 | 本部、運営会社、施設責任者 | 曜日・部屋・販売経路別の在庫配分、取消条件 |
| 滞在サービス | 共立メンテナンス、藤田観光等の運営会社 | 接客、朝食・浴場・宴会の品質と稼働人員 |
| 清掃・設備管理 | 内製部門、清掃受託者、設備管理会社 | 客室の再販売速度、故障予防、品質の再現性 |
| 精算・再来訪 | 運営者、決済会社、会員組織 | 回収、苦情解決、会員特典費用、再訪率 |
所有直営は運営利益と資産負担を一体で持ち、賃借は運営者が賃料を負担する。運営受託では所有者がホテル損益を負担し、運営者が報酬を得る形があり、FCは加盟側が運営を担う。「外資ブランド進出」と「外資による不動産取得」は別の取引である。
公開資料で確認できる収益性の例として、共立メンテナンスの2026年3月期ホテル事業は売上1,492.56億円、営業利益210.53億円で、比率は14.1%となる(計算、共立メンテナンス「2026年3月期決算短信」)。リゾートトラストのホテルレストラン等事業はセグメント売上1,159.65億円、利益56.35億円で約4.9%であるが、内部売上を含み、会員権販売や全社費用の扱いも異なる(計算、リゾートトラスト「2026年3月期決算短信」)。従って、この差から事業モデルの優劣を直接判断することはできない。施設のGOP(営業総利益)も、賃料・減価償却等の控除範囲を確認し、運営会社の営業利益と混同しない。
客室単価と稼働率を同時に見る
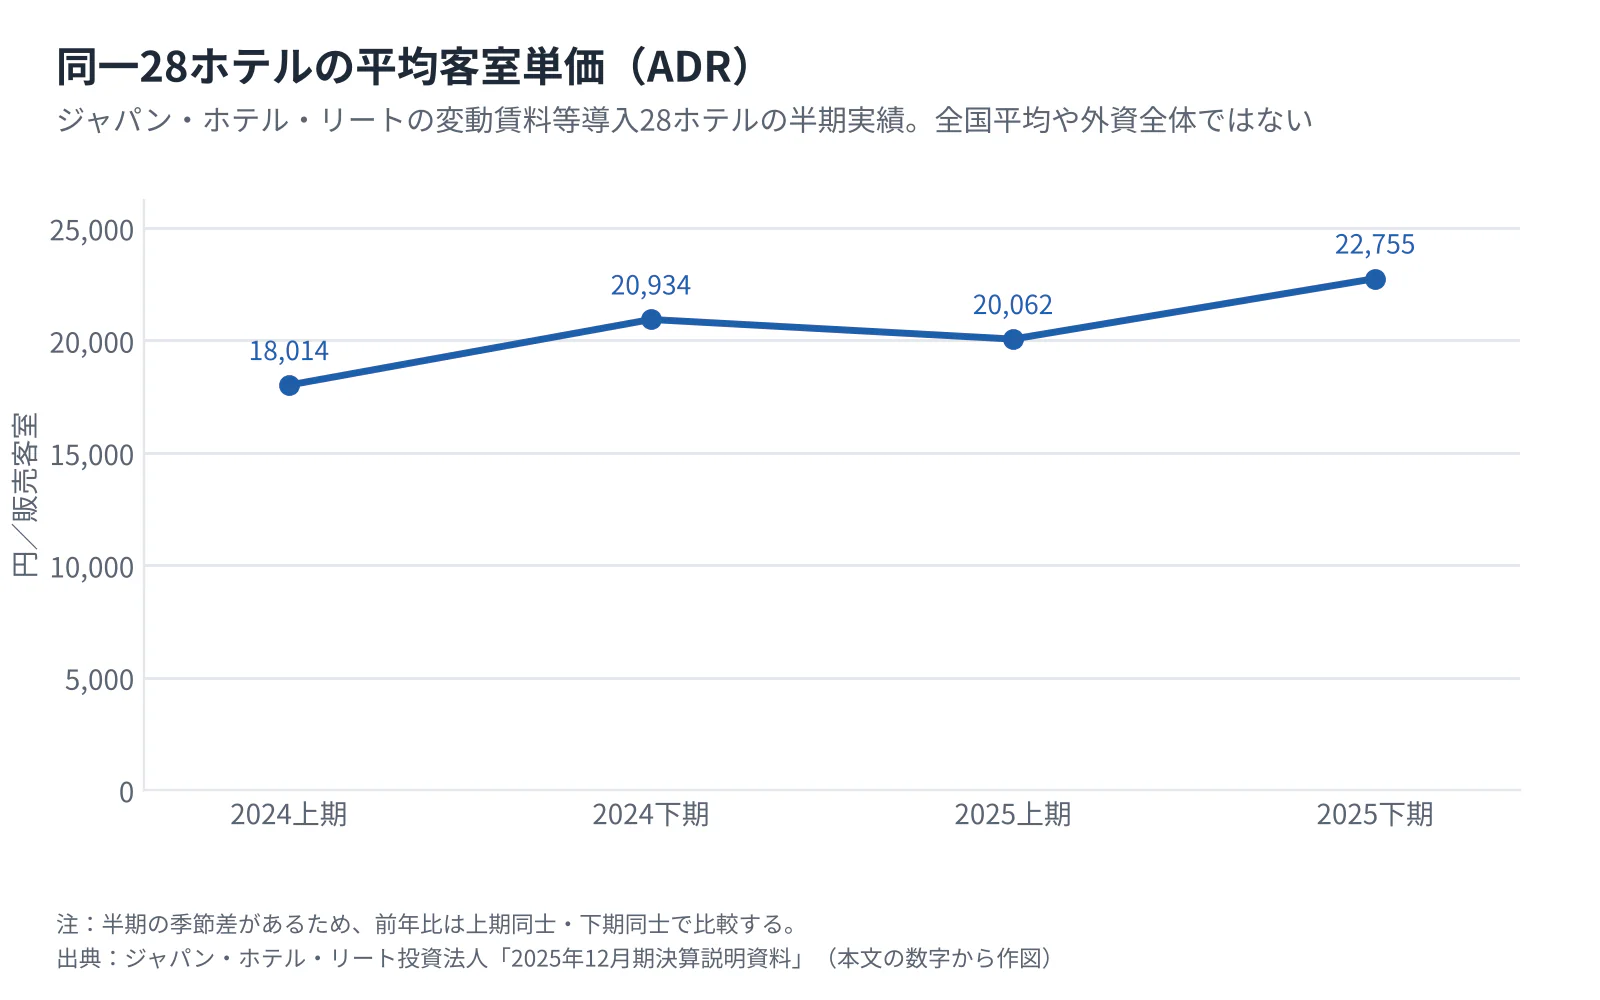
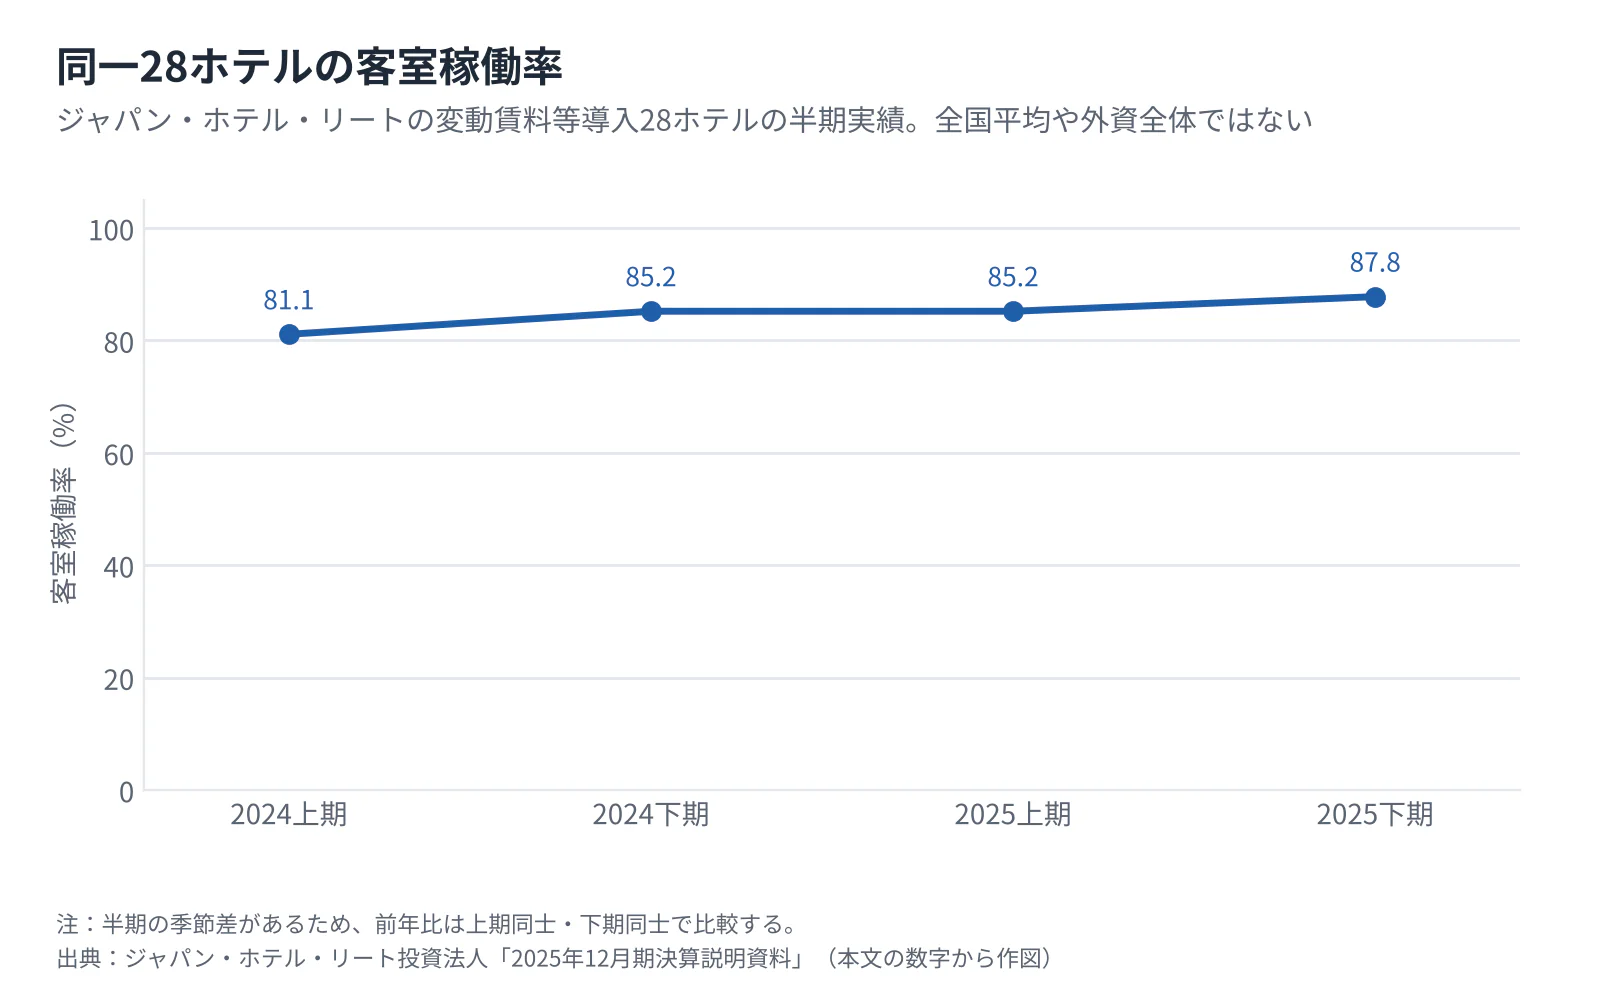
ADRは販売客室当たり客室売上、RevPARは販売可能客室当たり客室売上である。以下はジャパン・ホテル・リートの変動賃料等導入28ホテルの同じ比較対象について、2024〜2025年の半期実績を並べたものであり、全国平均や外資全体ではない(ジャパン・ホテル・リート投資法人「2025年12月期決算説明資料」)。
 タップすると拡大して見られます
 タップすると拡大して見られます
図の実数は以下のとおりである。半期の季節差があるため、前年比は上期同士・下期同士で比較する。
| 期間 | ADR(円) | 客室稼働率(%) |
|---|---|---|
| 2024年上期 | 18,014 | 81.1 |
| 2024年下期 | 20,934 | 85.2 |
| 2025年上期 | 20,062 | 85.2 |
| 2025年下期 | 22,755 | 87.8 |
同対象の2025年通期ADRは21,440円、稼働率は86.5%、RevPARは18,545円であり、前年比はそれぞれ+9.8%、+3.4ポイント、+14.3%である。一方、最新の京都市主要ホテル調査では2026年8月の単価と稼働率がともに前年同月を下回るため、2025年の改善率をそのまま翌年へ延長することはできない(ジャパン・ホテル・リート投資法人「2025年12月期決算説明資料」、京都市観光協会「データ月報・2026年8月」)。
費用は人件費、清掃・リネン、食材、水光熱、販売手数料、賃料・減価償却・設備更新で構成されるが、全国共通の信頼できる構成比は確認できない。宴会・料飲の有無と内製・外注で構造が異なる。リネン供給の集中、厨房・給湯の故障、部品納期による販売停止に備え、調達は、単価と代替供給・復旧時間を併せて評価する。
競争環境
競争の単位は全国のホテル会社ランキングから、「地域・価格帯・用途」と「施設所有者を獲得する契約競争」の二つへ分けて見る。外資が国内の中価格帯へ進出し、既存建物のブランドを変更して供給する動きは、国内チェーンの競争条件を変えつつある。公開統計では全国のホテル売上を企業別に同一定義で集計できず、上位3社集中度は本稿では示さない。
戦略グループと競争要因
国内ビジネスホテルは標準化・立地・多店舗運営、国内シティ・リゾートは宴会・温泉・食事・会員制、外資ブランドは多価格帯と国際顧客基盤が主な競争軸となる。独立系には規模の制約がある一方、地域体験と客層を絞る選択肢があるというのが、公開情報からの分析である。
次表は分析による定性評価であり、地域・曜日・イベントによって強さは変わる。
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存企業間の競争 | 強 | 京都で外国人需要が減る中、既存ホテルのブランド転換契約も進む(京都市観光協会「データ月報・2026年8月」、IHG「日本の14ホテルに関するポートフォリオ契約」) | 強まる |
| 新規参入の脅威 | 中 | 新築には建物・許認可・採用が必要だが、運営受託や転換なら既存資産を使える(IHG「日本の14ホテルに関するポートフォリオ契約」) | 強まる |
| 買い手の交渉力 | 強 | 単発客は空室と価格を比較可能。法人・団体はまとめて調達し、国際ブランドは直接販売基盤を持つ(マリオット「2025年第4四半期・通期決算」、IHG「Full Year Results 2025」) | 変わらない |
| 売り手の交渉力 | 強 | 調理・清掃等の人員確保が制約。設備更新には省エネ対応も必要(観光庁「宿泊業の人材確保・育成の状況に関する実態調査・概要」、国土交通省「建築物省エネ法に基づく適合義務制度(中規模非住宅建築物の省エネ基準引上げ)」) | 強まる |
| 代替サービスの脅威 | 中 | 長期滞在でアパートメント型が選択肢となり、ヒルトンも新ブランドを発表(ヒルトン「2025年第4四半期・通期決算」) | 強まる |
国内主要企業の比較
| 企業・グループ | 確認できる規模 | 公開情報からみる事業の特徴 | 競争・提携上の着眼点 |
|---|---|---|---|
| 西武ホールディングス | ホテル・レジャー事業の外部売上2,466.60億円、2026年3月期 | プリンスホテルの国内ホテル業に、海外ホテル、ゴルフ場・スキー場、遊園地等を含むセグメント | 保有・リースと運営受託・FCを併用。ホテル単独の売上は区分されない(西武ホールディングス「2026年3月期決算短信」) |
| 共立メンテナンス | ホテル事業売上1,492.56億円(内部売上を含む)、2026年3月期 | ドーミーインとリゾートを展開。ホテル事業の営業増益を公表 | 宿泊特化と滞在型を持つ構成、食事・浴場等を含む運営負荷(共立メンテナンス「2026年3月期決算短信」) |
| リゾートトラスト | ホテルレストラン等事業の外部売上1,109.35億円、2026年3月期 | 会員制ホテルを中心とし、会員権販売は別セグメント | 宿泊売上だけでなく、会員権・年会費・利用継続を併せて検討(リゾートトラスト「2026年3月期決算短信」) |
| 藤田観光 | WHG事業売上492.00億円、2025年12月期 | ワシントンホテル・ホテルグレイスリー等と、高級ホテル・リゾートを併有 | ブランド・地域別の収益差を分析する必要(藤田観光「事業別売上高推移・2025年12月期」) |
| アパグループ | 非上場。上場3社と同じ定義の売上比較は行わない | 国内346ホテル・83,893室(2026年6月公表)。予約サイト「アパ直」の強化と独自システムの外販を掲げ、2031年3月末までに国内自社ブランド単独10万室体制を目指す | 立地開発と運営標準化、自社販売の組み合わせ(アパグループ「代表メッセージ」、アパグループ「カナダ カルガリーにてホテル取得」) |
| 東横イン | 国内342店舗、2025年11月公表時点 | 全国ネットワークを展開する宿泊主体のチェーン | 出張・観光双方の利用、施設横断の標準化(東横イン「東横INN高知の予約受付開始」) |
| GENSEN HOLDINGS | 本稿では他社と比較可能な連結売上を確認できず | 大江戸温泉物語・湯快リゾートの統合、既存温泉宿の再生 | 温泉リゾートの改装、ブランド整理、運営統合(GENSEN HOLDINGS「代表あいさつ」) |
所有・賃借と運営受託では、同じ客室数でも売上・資産・リスクが異なる。また、公表客室数には計画中、FC、海外を含む場合があるため、国内稼働中の直営客室順位に読み替えない。
再編は会社買収、資産売買、ブランド転換を分ける
2026年8月、IHGはGCP Hospitalityとの京都14ホテル・1,063室の契約を発表した。内訳はGarner12施設、Holiday Inn Express1施設、ブランド未設定1施設で、改装・転換後の段階的な開業を今後12か月で進める計画であり、発表日に14施設が新規開業したわけではない(IHG「日本の14ホテルに関するポートフォリオ契約」)。国内ビジネスホテルの競争相手に、海外ブランドの会員・販売網を備える既存施設が加わる点が重要である。
資産売買では、ジャパン・ホテル・リートが2026年3月13日にハイアット リージェンシー 東京を取得したと開示している(ジャパン・ホテル・リート投資法人「2025年12月期決算説明資料」)。これはホテル会社全体の買収とは異なり、所有者の資本配分と改装・運営条件の変更を検討する取引である。温泉リゾートでは大江戸温泉物語と湯快リゾートの統合が公表されており、複数施設のブランド・仕入れ・人員運営を束ねる形の再編も確認できる(GENSEN HOLDINGS「代表あいさつ」)。
成功の鍵
第一は閑散期を埋める商品を持つことであり、共立の都市型・リゾート、リゾートトラストの会員制は異なる顧客関係の例である。第二は販売費・特典費控除後の収益管理であり、アパの自社販売や外資の会員基盤が比較対象となる。
第三は改装・設備・清掃を含む販売可能客室の維持、第四は所有者・ブランド・運営者間の利益と投資負担の配分である。審査では、契約数に加えて、更新時の改修義務まで見る。
海外の動向と主要企業
海外大手の競争力は、保有不動産の量よりも、ブランド・会員・販売網を多数の施設へ提供できる点にある。世界の観光需要は拡大してきたが、2026年は減速しており、日本への需要が世界成長を自動的に上回るという前提は置けない。なお、以下の国際観光客数はホテル市場の売上や宿泊数ではない。
地域別需要と日本の位置
UN Tourismによる2025年の国際観光客到着数は推計15.2億人、前年比+4%である。欧州が最大の受入地域で、アジア太平洋は増加率が欧州を上回ったが、渡航者には親族宅等に宿泊する人も含まれるため、日本のホテル売上の世界シェアは本稿では示さない(UN Tourism「International Tourist Arrivals Up 4% in 2025」(Hospitality Net掲載の同機関寄稿))。
| 地域 | 国際観光客到着数・2025年 | 前年比 | 日本企業が考慮すべき点 |
|---|---|---|---|
| 欧州 | 7億9,300万人 | +4% | 大きな域内市場と国際チェーンの厚い基盤 |
| アジア太平洋 | 3億3,100万人 | +6% | 日本の競合旅行先・送客元の双方を含む |
| 米州 | 2億1,800万人 | +1% | 北米系チェーンの顧客基盤との接続が論点 |
| アフリカ | 8,100万人 | +8% | 成長率は高いが地域総量は相対的に小さい |
| 中東 | 約1億人 | +3% | ハブ空港と地政学の影響を受ける |
数値はUN Tourismの公表推計であり、丸めのため世界計と単純合計は一致しない(UN Tourism「International Tourist Arrivals Up 4% in 2025」(Hospitality Net掲載の同機関寄稿))。2026年上期は世界約6.9億人、前年同期比+0.4%に減速し、中東は−22%となった。同機関は2026年通年の伸びを+1〜2%と見込むが、これは2026年9月時点の予測である(UN Tourism「2026年上期の国際観光動向」(Hospitality Net掲載の同機関寄稿))。
海外主要企業
売上は連結会計上の金額であり、傘下ホテル全体の宿泊売上ではない。日本の施設例は各社とホテルREITの開示で確認した(IHG「日本の14ホテルに関するポートフォリオ契約」、ジャパン・ホテル・リート投資法人「2025年12月期決算説明資料」)。
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| マリオット・インターナショナル | 米国 | USD 26,186 million、2025年12月期 | 多価格帯のブランド、Bonvoy、運営受託・FC | 2025年にcitizenMを統合 | シェラトン等。施設例はシェラトングランドホテル広島(マリオット「2025年第4四半期・通期決算」、ジャパン・ホテル・リート投資法人「2025年12月期決算説明資料」) |
| ヒルトン | 米国 | USD 12,039 million、2025年12月期 | Honorsと運営受託・FC、多様な滞在形態 | 2026年1月Apartment Collectionを発表 | ヒルトン成田、ヒルトン東京お台場等(ヒルトン「2025年第4四半期・通期決算」、ジャパン・ホテル・リート投資法人「2025年12月期決算説明資料」) |
| アコー | フランス | EUR 5,639 million、2025年12月期 | エコノミーから高級までのブランド、ALL | 2023年7月、日本で23施設の一括運営契約を公表(既存施設のブランド転換) | メルキュール、イビススタイルズ等(アコー「Full-Year 2025 Results」、アコー「日本の23施設の運営契約」) |
| IHGホテルズ&リゾーツ | 英国 | USD 5,189 million、2025年12月期 | IHG One Rewards、運営受託・FC | 2026年8月、京都14ホテルの契約 | ANAクラウンプラザ、Garner等(IHG「Full Year Results 2025」、IHG「日本の14ホテルに関するポートフォリオ契約」) |
| ハイアット | 米国 | USD 7,101 million、2025年12月期 | 高級・ライフスタイル、オールインクルーシブ | 2025年6月Playa Hotelsの買収を完了(取得したホテル資産は同年12月に売却) | ハイアット リージェンシー 東京等(ハイアット「Playa Hotels & Resortsの買収完了」、ハイアット「2025年第4四半期・通期決算(SEC提出資料)」、ジャパン・ホテル・リート投資法人「2025年12月期決算説明資料」) |
会計の違いは大きい。マリオットの2025年売上にはUSD 19,204 millionの費用回収が、ヒルトンにはUSD 7,085 millionの費用精算収入が含まれるため、連結売上だけで国内の所有・賃借型チェーンと比較すると実態を誤る(マリオット「2025年第4四半期・通期決算」、ヒルトン「2025年第4四半期・通期決算」)。経営上は、純粋なブランド・運営報酬、契約客室数、既存ホテルのRevPAR、契約更新・離脱を併せて比べる。
日本企業では、東横インが海外17店舗を公表し、アパは2016年に傘下に収めたCoast Hotelsを含め北米53ホテルを展開する(東横イン「東横INN高知の予約受付開始」、アパグループ「カナダ カルガリーにてホテル取得」)。ホテル事業だけの海外売上比率を統一定義で確認できず、比率比較は行わない。現地の労務費、消防、駐車需要、客室面積の期待に国内仕様が適合するかが課題である。
今後2〜3年は、一括契約と既存施設のブランド転換が存在感を増すとみられる。アコーとIHGの公表案件が根拠であり、国内企業にとって競合であると同時に国際送客への提携経路となる(アコー「日本の23施設の運営契約」、IHG「日本の14ホテルに関するポートフォリオ契約」)。比べるのは、ブランド料に加えて、転換後も国内法人需要を維持できるかである。
外部環境と制度の変化
ホテル経営に大きく効く制度変化は、宿泊税、建物の省エネ、人材の在留制度、販売価格の表示・設定に集中している。税や規制は一律のコスト増ではなく、地域、建物規模、販売先によって作用が異なる。下表の影響評価は公開情報からの分析であり、施行済みと今後施行予定を分けて示す。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 税制・地域政策 | 日本・京都市 | 宿泊税を1人1泊200〜10,000円の5段階へ改定 | 2026年3月1日施行 | 大・販売価格には向かい風。地域の観光環境整備の財源 | 京都市「宿泊税について」 |
| 環境・建築 | 日本 | 延べ面積300㎡以上2,000㎡未満の非住宅建築物の省エネ基準引上げ | 2026年4月1日施行。省エネ適判の申請日による | 中・初期対応は向かい風、運用時の省エネには追い風 | 国土交通省「建築物省エネ法に基づく適合義務制度(中規模非住宅建築物の省エネ基準引上げ)」 |
| 労働・在留制度 | 日本 | 育成就労制度を開始。宿泊分野の運用要領も掲載 | 2027年4月1日施行予定。宿泊分野要領は2026年10月16日掲載 | 大・人材育成と確保に追い風、受入・教育体制の整備が必要 | 出入国在留管理庁「育成就労制度の関係省令等について」、出入国在留管理庁「育成就労制度」 |
| 競争・流通 | EU | DMAの下でBooking.com利用事業者の価格設定等の自由を確保 | 2024年11月14日から義務適用 | 中・直接販売には追い風。日本の契約へ自動適用されない | 欧州委員会「Booking must now comply with the Digital Markets Act」 |
| 消費者保護・表示 | 米国 | 短期宿泊等で不可避の料金を含む総額表示を求める規則 | 2025年5月12日施行 | 中・比較の透明性に追い風、料金表示改修は負担 | 米FTC「手数料表示規則の施行」 |
京都市の税は1人1泊単位のため、同じADRでも人数と料金区分で負担が異なる。食事・サービス料の扱いを確認し、予約画面・法人契約・旅行会社の表示を整合させる(京都市「宿泊税について」)。客の総支払額とホテルの税抜き収入は、分けて管理する。
省エネ基準は既存全ホテルへの一律改修命令ではなく、建築行為、用途・規模、申請時期で対象を確認する(国土交通省「建築物省エネ法に基づく適合義務制度(中規模非住宅建築物の省エネ基準引上げ)」)。ホテルでは空調・給湯・厨房の更新を内装改装と合わせ、休業期間と運用費をまとめて設計する余地がある。
EUの価格設定ルールと米国の総額表示は、海外施設や共通予約画面を持つ日本企業にも影響する(欧州委員会「Booking must now comply with the Digital Markets Act」、米FTC「手数料表示規則の施行」)。日本国内へ自動適用されるわけではなく、販売先・契約主体ごとに適用範囲を確かめる。
人口減少・高齢化、住民生活と観光の両立、猛暑・交通途絶も運営条件を変える。資源循環は食材発注、朝食、リネン交換、アメニティを宿泊商品として設計し、水光熱・廃棄量と品質を同時管理する課題である。環境対応を宣伝上の形容詞で済ませず、施設別の実績で説明する。
人材と生産性
人手不足は一律の人数不足ではなく、清掃・調理・料飲の繁忙時間と、教育・管理を担える人材の不足が重なる問題である。客室があっても清掃できず販売を止めるなら、採用・定着は売上の制約条件となる。賃金、生産性、サービス仕様は一体で設計する。
観光庁の2025年調査は宿泊事業者363施設の回答を集め、清掃・宿泊・料飲・調理・宴会の人員充足が低く、常時不足とする回答も複数部門で約2割存在すると整理している。調理人、他の社員を教育できる人、管理できる人など、不足の中身も施設タイプで異なる(観光庁「宿泊業の人材確保・育成の状況に関する実態調査・概要」)。この調査は団体経由の回答であり、約2割を全ホテルの母集団推計値として扱わない。
年換算給与は412万6,500円であり、超過労働給与を含む月例給与を使う一方、短時間労働者と10人未満企業は含まない(厚生労働省「令和7年賃金構造基本統計調査・一般労働者・産業中分類(M75宿泊業)」)。単年度値から賃上げ率は判断できず、年齢・勤続・職種構成の変化にも注意が必要である。賃上げ計画は、清掃受託料の改定、夜勤手当、調理人の採用、責任者への昇格を含めて作り、売上増のうち処遇改善へ回せる部分を施設別に検証する。
採用では月例賃金に加え、夜勤、中抜け、休日、寮・通勤、研修後の配置・昇格条件を示す。観光庁調査でも求人への応募がないことと従業員の高齢化が人手不足の要因に挙がっており、広告追加だけでは解消しない(観光庁「宿泊業の人材確保・育成の状況に関する実態調査・概要」)。交通が乏しい施設は住居と通勤を含めて採用可能範囲を広げる。
宿泊分野の特定技能2号は2023年8月31日に開始され、2027年4月に育成就労制度が始まる予定である(観光庁「宿泊分野における外国人材受入れ・特定技能」、出入国在留管理庁「育成就労制度の関係省令等について」)。緊急対応の日本語、衛生・接客、教育担当、在留手続、昇格を一体設計し、配置する業務と制度上の範囲を確かめる。
ホテルだけの付加価値・労働時間を揃えた最新の国際比較は確認できず、生産性順位は示さない。販売客室当たり清掃時間、食数当たり労働時間、常勤換算人員当たり付加価値をサービス仕様と併記することが適切である。異時点の売上と人員の割り算や、外注比率を無視した人件費率比較は避ける。
2030年に向けたシナリオ
2030年への分岐を決めるのは、旅行者の「実質的な支払意思」と、建物・人員・設備を含む「販売可能な供給」の二つである。訪日客の人数だけを軸に置くと、航空費・宿泊税・滞在日数の変化や販売停止客室を見落とす。以下は、分析にもとづく条件付きシナリオであり、市場規模の数値予測や確率推計ではない。
| シナリオ | 二つの軸の状態 | 起きる条件 | 2030年の姿 | 可能性の見立て |
|---|---|---|---|---|
| 選別的成長 | 支払意思が維持され、販売可能供給の増加が限定的 | 国際・国内需要が分散して回復し、建築・人員の制約が残る | 立地・体験・安定運営を備える施設が単価を確保し、同じ地域でも格差が広がる | 基準に置くべきシナリオ。ただし全地域の上昇は想定しない |
| 単価調整と再編 | 支払意思が弱まり、転換・改装後の供給が増える | 旅行費上昇、景気減速、航空便や送客市場の変動と供給増が重なる | 稼働維持のため割引・特典が増え、固定賃料負担の重い運営者が契約見直しを迫られる | 2026年の減速を踏まえ、下振れ審査に必須 |
| 地方分散の拡大 | 支払意思が維持され、地方の販売可能供給も増える | 交通、連泊商品、採用・住居、改装が同時に整う | 都市からの単純な客の移動ではなく、周遊・滞在日数の増加が地域収益を押し上げる | 条件付き。宿泊施設単独の新設だけでは成立しにくい |
2025年の数量と名目売上の差、個別ホテルの改善、2026年京都の反転をもとに、地域・商品差を重視する(総務省統計局「サービス産業動態統計調査・2026年8月分(速報)」、観光庁「宿泊旅行統計調査・2025年年間値(確定値)」、ジャパン・ホテル・リート投資法人「2025年12月期決算説明資料」、京都市観光協会「データ月報・2026年8月」)。これらは将来成長率を導くモデルではなく、国の目標値も個別施設の需要保証にはならない。
下振れ時は固定賃料・最低保証・改装義務を含む資金繰りを試算する。上振れ時も清掃・朝食・設備の負荷を織り込まなければ、品質低下が翌期の需要を弱める。
| 先行指標 | 確認する統計・発表 | 見るべき変化 |
|---|---|---|
| 日本人・外国人の宿泊需要 | 観光庁「宿泊旅行統計調査」 | 都道府県・施設タイプ別の数量と稼働、調査変更の注記 |
| 実現単価と客室収益 | 京都市観光協会の月報、ホテルREITの月次・決算開示 | 同一施設比較のADR・稼働率・RevPAR、改装休業 |
| 予約の先行性 | 自社の予約台帳・予約システム | 30・60・90日先の残室、取消率、予約単価、販売経路 |
| 実際に販売できる供給 | 許可統計、企業の開業・改装・転換発表、自社販売停止記録 | 計画室数と稼働開始室数の差、人員・設備による停止 |
| 国際旅行の減速・回復 | UN Tourismの四半期公表、航空会社の運航発表 | 地域別需要と主要送客経路の変化 |
統計は前掲資料で更新し、自社の予約指標で補完する(観光庁「宿泊旅行統計調査・2026年7月第2次速報、8月第1次速報」、京都市観光協会「データ月報・2026年8月」、厚生労働省「令和7年度衛生行政報告例の概況」、UN Tourism「2026年上期の国際観光動向」(Hospitality Net掲載の同機関寄稿))。単価と稼働のどちらが先に変わるかを見て、施設別の契約・資金負担へ接続する。
経営・企画部門への示唆
ホテルの経営判断は、全国の需要が伸びるかどうかより、「どの客層で、どの契約形態で、販売可能な客室を何室確保できるか」で分かれる。以下は、本稿のデータをもとにした選択肢であり、判断の部分は分析である。
立場別の戦略の選択肢
| 立場 | 戦略の選択肢 | 根拠となる本稿のデータ・事例 | 判断の分かれ目 |
|---|---|---|---|
| 大手 | 施設ごとに「保有直営で利益率を取る」か「運営受託・FCで所有者を集める」かを分け、後者には自社ブランドの受託条件を用意する | 共立メンテナンスのホテル事業の利益率は14.1%、リゾートトラストのホテルレストラン等事業は約4.9%で、会員権販売を別区分とする。外資はIHGの京都14施設、アコーの23施設のように既存施設の一括転換で客室を増やす | 転換を検討する所有者に、外資の会員基盤と同等以上の送客と手数料の条件を示せるか |
| 中堅・中小 | 外資ブランドへの転換加盟と独立維持を、送客の増分と手数料・会員特典費の差し引きで比べる。独立維持なら国内客・法人の比率を上げる | 2026年8月の外国人延べ宿泊者数は前年同月比−10.3%。京都市内主要ホテルでは同月に外国人が−12.4%、日本人が+15.6% | 繁忙期でなく平日・閑散期の稼働を、加盟でどれだけ上げられるか |
| 新規参入を考える企業 | 新築より、既存施設の取得・転換、清掃・人材供給・価格管理など運営を支える機能から入る | 許可施設は2025年度に+7.2%増えた一方、延べ宿泊者数は2025年に+0.3%。人員の常時不足は多数の部門で約2割 | 客室を足す事業か、販売停止室を減らす事業か |
分析では、三つの立場に共通する最初の作業は、施設別・販売経路別の手取りと販売停止室の把握である。これがないと、転換加盟の条件も、清掃や価格管理の外部委託の効果も比較できない。そのうえで、大手は清掃完了時刻と販売停止室を価格管理へつなぐ仕組みを複数施設で先に作り、受託先を増やす際の標準とする。中堅・中小は多言語の問い合わせから自社予約までの離脱率を測り、OTA依存を下げる余地を数字で示す。新規参入を考える企業は、2027年4月に始まる育成就労を前提に、教育・住居・日本語支援まで含めた人材供給を、施設側が単独で用意しにくい機能として提案できる。
通説と異なる見方
「訪日客が減れば単価は崩れる」とは限らない。 京都市内主要ホテルの2026年8月は外国人延べ宿泊数が12.4%減ったが、日本人が15.6%増え、ADRは前年同月比−0.3%にとどまった(京都市観光協会「データ月報・2026年8月」)。企業向けサービス価格指数の「宿泊サービス」も2026年9月速報で前年比+9.7%である(日本銀行「企業向けサービス価格指数・2026年9月速報」)。分析では、訪日の減速局面は国内個人・法人の需要を取り戻す機会にもなり、その受け皿となる商品と販売経路を持つ施設とそうでない施設の差が広がる。
「施設の増加は需要の強さを示す」とは言えない。 旅館・ホテル営業の許可施設は2025年度末に56,773施設と前年度比7.2%増えたが、2025年の延べ宿泊者数は0.3%増にとどまる(厚生労働省「令和7年度衛生行政報告例の概況」、観光庁「宿泊旅行統計調査・2025年年間値(確定値)」)。期間と単位が異なるため単純比較はできないが、稼働率の上昇を単価の上昇が支えている局面で供給が増えている。分析では、新規開業が集中する地域から、稼働維持のための値下げが先に起きる。
「外資の売上規模は稼ぐ力を表す」わけではない。 マリオットの2025年売上の約73%、ヒルトンの約59%は所有者から回収する費用であり、本体の収益源はブランド・運営の手数料である(計算、マリオット「2025年第4四半期・通期決算」、ヒルトン「2025年第4四半期・通期決算」)。京都14施設の転換案件でも、運営は提携先のGCP Hospitalityが担い、外資側はブランドと予約網を提供する(IHG「日本の14ホテルに関するポートフォリオ契約」)。国内勢が比べるべき相手は売上規模ではなく、所有者に提示される手数料率と送客力である。
公開情報ではわからないこと
ブランド転換後の手取りの変化(提携・買収の論点)。 転換で増える送客と、ブランド料・会員特典費・システム費の差し引きは開示されない。転換済み施設の所有者・運営会社に聞き取りを行い、転換前後12か月の販売経路別売上と費用を、匿名化を条件に提供してもらって比べる。
清掃・人員不足による販売停止室の規模。 宿泊統計の稼働率は販売停止室を区別しない。複数施設の支配人と清掃受託会社への聞き取りに加え、予約管理システムの販売停止記録を施設横断で集計し、停止の理由別に逸失売上を推計する。
宿泊税の段階が料金設定に与える影響。 京都市の税額は1人1泊の宿泊料金が2万円以上で400円から1,000円へ、5万円以上で4,000円へ上がる(京都市「宿泊税について」)。境目の直下に料金が集まっているかは公表されないため、予約サイトの掲載料金を定点観測し、宿泊者アンケートで総支払額への反応を確かめる。
温泉旅館の統合再生で効果が出るまでの期間。 GENSEN HOLDINGSのような複数施設の統合で、仕入れ・人員配置・ブランド整理の効果がいつ表れるかは確認できない。買収を検討する場合は、統合済み施設の元従業員・取引先への聞き取りと、施設別の月次損益の開示を交渉条件に含める。
法人出張の宿泊費上限の改定状況。 単価上昇に企業の出張旅費規程がどこまで追随しているかは公表されない。上限額を超える日が増えれば、ビジネスホテルの法人需要は郊外や別の価格帯へ移る。企業の総務・購買部門と出張手配会社へのアンケートで、上限額の改定時期と除外日の扱いを確かめる。
出典
数値は官公庁・国際機関・業界団体の原資料と企業自身の開示を優先した。公表日を特定できない常設ページ・事例ページは、その旨と確認日を記した。
- 総務省統計局「サービス産業動態統計調査・2026年8月分(速報)」(2026年10月23日)
- 観光庁「宿泊旅行統計調査・2025年年間値(確定値)」(2026年7月6日)
- 観光庁「宿泊旅行統計調査・2026年7月第2次速報、8月第1次速報」(2026年9月30日)
- 京都市観光協会「データ月報・2026年8月」(2026年9月30日更新)
- IHG「日本の14ホテルに関するポートフォリオ契約」(2026年8月24日)
- マリオット「2025年第4四半期・通期決算」(2026年2月10日)
- 京都市「宿泊税について」(2026年3月27日更新)
- 国土交通省「建築物省エネ法に基づく適合義務制度(中規模非住宅建築物の省エネ基準引上げ)」(公表日記載なし、2026年10月28日確認)
- 出入国在留管理庁「育成就労制度の関係省令等について」(公表日記載なし、2026年10月28日確認)
- IHG「Conversational AI Search Capabilities」(2026年6月3日)
- エクスペディア「Expedia app in ChatGPT」(2025年10月6日)
- ソフトバンクロボティクス「横浜ベイシェラトン・Whiz i導入事例」(公表日記載なし、2026年10月28日確認)
- 厚生労働省「令和7年度衛生行政報告例の概況」(2026年10月27日)
- 総務省・経済産業省「令和3年経済センサス‐活動調査・事業所に関する集計・第9-2表」(2023年6月27日)
- 厚生労働省「令和7年賃金構造基本統計調査・一般労働者・産業中分類(M75宿泊業)」(2026年3月24日)
- 日本銀行「企業向けサービス価格指数・2026年9月速報」(2026年10月27日)
- 共立メンテナンス「2026年3月期決算短信」(2026年5月15日)
- リゾートトラスト「2026年3月期決算短信」(2026年5月15日)
- 西武ホールディングス「2026年3月期決算短信」(2026年5月14日)
- 藤田観光「事業別売上高推移・2025年12月期」(公表日記載なし、2026年10月28日確認)
- メトロエンジン「ミドルウッド導入事例」(2023年10月4日)
- ソフトバンクロボティクス「名古屋プリンスホテル・Delivery X1導入事例」(2023年7月5日)
- Pudu Robotics「日本オーチスとの配送ロボット・エレベーター連携実証」(2023年8月31日)
- tripla「tripla Botが生成AI搭載で進化」(2026年9月17日)
- メトロエンジン「Metro AI」(公表日記載なし、2026年10月28日確認)
- ジャパン・ホテル・リート投資法人「2025年12月期決算説明資料」(2026年3月24日)
- IHG「Full Year Results 2025」(2026年2月17日)
- 観光庁「宿泊業の人材確保・育成の状況に関する実態調査・概要」(2025年2〜3月調査、公表日の記載なし)
- ヒルトン「2025年第4四半期・通期決算」(2026年2月11日)
- ハイアット「Playa Hotels & Resortsの買収完了」(2025年6月17日)
- アパグループ「代表メッセージ」(公表日記載なし、2026年10月28日確認)
- 東横イン「東横INN高知の予約受付開始」(2025年11月5日)
- GENSEN HOLDINGS「代表あいさつ」(公表日記載なし、2026年10月28日確認)
- UN Tourism「International Tourist Arrivals Up 4% in 2025」(Hospitality Net掲載の同機関寄稿)(2026年1月21日掲載)
- UN Tourism「2026年上期の国際観光動向」(Hospitality Net掲載の同機関寄稿)(2026年9月17日掲載)
- アコー「Full-Year 2025 Results」(2026年2月19日)
- アコー「日本の23施設の運営契約」(2023年7月21日)
- ハイアット「2025年第4四半期・通期決算(SEC提出資料)」(2026年2月12日)
- アパグループ「カナダ カルガリーにてホテル取得」(2026年6月16日)
- 出入国在留管理庁「育成就労制度」(宿泊分野の運用要領は2026年10月16日掲載)
- 欧州委員会「Booking must now comply with the Digital Markets Act」(2024年11月14日、2025年5月13日更新)
- 米FTC「手数料表示規則の施行」(2025年5月公表)
- 観光庁「宿泊分野における外国人材受入れ・特定技能」(2026年10月23日更新)
この業界の図解【194種類で分析】を、note の有料記事で公開しています。
