エグゼクティブサマリー
この業界をひと言で表すと、海外の旅行需要を国内の滞在・移動・体験・買物へ転換し、地域の受入能力と販売接点を競うサービス輸出産業である。2026年の需要変動をもとに、経営では客数に加えて、客層・販路・供給能力を組み合わせた利益を重視する。
要点
- 市場の大きさと成長を分ける。 2025年の訪日旅行消費額は9兆4,549億円、前年比+16.4%、訪日外客数は4,268万3,301人である。これは旅行者の消費であり、事業者の売上や粗利益を合算した市場ではない(観光庁「インバウンド消費2025年確報」、JNTO「訪日外客数の推移」)。
- 客数と単価の動きが分かれる。 2026年1〜9月の客数は前年同期比−2.9%である一方、7〜9月期の消費額は+3.2%、一般客1人当たり支出は+6.1%である。集計期間の違いにも注意し、国籍・泊数・費目の構成変化と価格要因を確かめる(JNTO「訪日外客数の推移」、観光庁「インバウンド消費2026年7~9月期1次速報」)。
- 競争は海外流通と現地供給の両側で起きる。 OTA・ホテルブランドは顧客接点を持ち、国内の受入企業は客室・輸送・地域の実行能力を担う。世界需要も2026年上期は+0.4%へ減速しており、海外需要の一律拡大は前提にできない(UN Tourism「2026年上期国際観光動向」)。
- 免税は購入後まで続く業務になる。 2026年11月1日のリファンド移行に向け、税込販売、持出し確認、返金、問い合わせを一体で管理する。小売と決済・返金事業者の役割分担が競争条件になる(国税庁「リファンド方式への見直しについて」)。
- AIは多言語接点、フィジカルAIは限定された現場から変える。 旅行相談、宿泊問い合わせ、空港内移動、ホテルの下膳に導入事例がある。普及時期は分析として示し、実用・実証・計画を区別する(tripla「マイステイズ150施設への導入」、WHILL「羽田空港の運行区域拡大」、ソフトバンクロボティクス「BellaBot Pro販売開始」)。
経営・企画部門への示唆
- 大手は、発地の入れ替わりに合わせて客室・輸送・ガイドの割当を四半期単位で組み替える。7〜9月期は客数−4.8%でも消費額は+3.2%だった。ニセコ・白馬型の開発では、客室と同時に従業員住宅と送迎枠を確保する。
- 中堅・中小は、旅館の稼働率38.2%を広告費で埋めようとせず、販売日と提供範囲を人員に合わせて絞る。近隣施設と送迎・夕食・案内を束ねた商品にして、素泊まり価格の比較競争から離れる。
- 新規参入は、二次交通、従業員住宅、免税返金など地域や店舗が処理しきれない業務を狙う。提携・買収では、顧客情報の利用権、契約終了後の継続性、供給者との関係が個人に依存していないかを確かめる。
業界データまとめ
訪日観光は、2025年の過去最高水準から、2026年には客数と消費額の伸びが分かれる局面に入っている。市場規模は訪日客による国内消費で捉え、企業の売上高、国内旅行を含む宿泊業統計、国際観光統計とは区別する。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 日本国内の訪日外国人旅行消費額 9兆4,549億円。参考:2026年7~9月期は2兆2,076億円 | 2025年暦年(確報);参考値は2026年7~9月期(1次速報) | 観光庁「インバウンド消費動向調査2025年暦年(確報)の概要」 観光庁「インバウンド消費動向調査2026年7~9月期(1次速報)の概要」 |
| 市場の伸び | 訪日外国人旅行消費額:前年比 +16.4%。参考:2026年7~9月期は前年同期比+3.2% | 2025年暦年(確報);参考値は2026年7~9月期(1次速報) | 観光庁「インバウンド消費動向調査2025年暦年(確報)の概要」 観光庁「インバウンド消費動向調査2026年7~9月期(1次速報)の概要」 |
| 事業者数 | 旅行サービス手配業の登録数 3,901件。訪日受入に関わる一部の業種であり、インバウンド事業者全体や訪日専業企業の数ではない | 2026年4月1日現在 | 観光庁「各都道府県の旅行業者・旅行業者代理業者・旅行サービス手配業者数一覧表」 |
| 従業者数 | 参考値:産業中分類「75 宿泊業」の従業者数 62万7,505人(事業所数4万5,327)。国内客向けを含む宿泊業全体の値で、訪日客向け事業に限らない。飲食・交通・小売等の従業者は含まない | 2021年6月1日現在 | 総務省・経済産業省「令和3年経済センサス‐活動調査・事業所に関する集計・第9-2表」 |
| 平均年収 | 中分類「75 宿泊業」民営事業所の一般労働者・男女計・企業規模計10人以上:412万6,500円(計算)=きまって支給する現金給与額30万5,300円×12+年間賞与その他特別給与額46万2,900円。国内客向け事業も含む | 2025年調査。月額給与は2025年6月、賞与等は2024年の実績 | 厚生労働省「令和7年賃金構造基本統計調査・一般労働者・産業中分類第1表」 |
| 価格の動き | 消費者物価指数「宿泊料」:前年同月比 +4.6%(8月は−1.4%)。国内宿泊サービス全体の価格であり、訪日客専用の指数ではない | 2026年9月 | 総務省統計局「2025年基準消費者物価指数・全国2026年9月分」 |
| 世界市場 | 世界の国際観光客到着数(宿泊を伴う旅行):15.2億人、前年比+4% | 2025年(UN Tourism暫定値) | UN Tourism「International tourist arrivals up 4% in 2025」 |
| 訪日外客数 | 4,268万3,301人、前年比+15.8%。2026年1~9月累計は3,073万200人、前年同期比−2.9% | 2025年(確定値);2026年1~9月(8・9月は推計値) | JNTO「国籍/月別 訪日外客数(2003年~2026年)」 JNTO「訪日外客数(2026年9月推計値)」 |
| 一般客1人当たり旅行支出 | 22万9千円、前年比+0.9%。2026年7~9月期は23万4千円、前年同期比+6.1% | 2025年(確報);2026年7~9月期(1次速報) | 観光庁「インバウンド消費動向調査2025年暦年(確報)の概要」 観光庁「インバウンド消費動向調査2026年7~9月期(1次速報)の概要」 |
| 外国人延べ宿泊者数 | 国内宿泊施設の外国人延べ宿泊者数 1億7,992万人泊、前年比+9.4% | 2025年(年間確定値) | 観光庁「宿泊旅行統計調査2025年年間値(確定値)」 |
旅行消費額は観光庁の調査推計値であり、一般客の単価はクルーズ客等を含む消費総額÷JNTO客数とは一致しない。単一の対応産業分類もなく、登録数・従業者数・賃金を業界全体へ外挿できない。2026年の値は、2026年10月21日公表の7〜9月期1次速報と9月推計値を含め、原本を確認できた最新値である。
AI・フィジカルAIの影響と経営の打ち手
訪日観光で先に変わるのは、多言語の情報探索・問い合わせ・予約前の比較であり、現場では移動支援や配膳のように環境を限定できる業務で導入が進む。経営上の争点は、応答を安くすること以上に、顧客が選択する接点と、予約・現場業務をつなぐ情報を誰が持つかである。以下の普及時期と経営への影響は、公表事例をもとにした分析であり、各社の導入計画ではない。
影響の全体像
本稿のバリューチェーンは次の6工程である。生成AI・AIエージェントは文章・画像・判断を扱い、フィジカルAIは周囲を認識して現実空間で動く機械を指す。電子的な情報連携だけのものは「データ・IoT」として分ける。
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 認知・旅程設計 | 国別広告から、会話による条件整理・旅程候補の提示へ | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | Trip.com「TripGenie新機能」、Kotozna「AI EDO提供開始」 |
| 予約・決済 | 多言語の事前質問に答え、予約前の判断材料をそろえる | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | Trip.com「TripGenie新機能」。同資料が示すのは旅程作成・翻訳・予約前の航空券情報の表示までで、予約・決済の代行は含まない |
| 入国・域内移動 | 空港内の歩行負担を減らし、所定経路を自動走行する | フィジカルAI | 実用(導入事例あり) | 2年以内 | WHILL「羽田空港の運行区域拡大」。対象は空港内であり、雪道の一般交通ではない |
| 宿泊・飲食・体験 | 下膳などの運搬を機械へ移し、接客担当の移動を減らす | フィジカルAI | 実用(導入事例あり) | 2年以内 | ソフトバンクロボティクス「BellaBot Pro販売開始」 |
| 買物・免税返金 | 購入記録、税関確認結果、返金状況を連携する | データ・IoT | 構想段階 | 2年以内 | J&J Tax Free・GMO-PG「リファンド方式対応の提携」。公表時点で新制度対応サービスの構築計画 |
| 帰国後・再訪 | 会員・予約履歴を基に継続接点を設計する | データ・IoT | 実用(導入事例あり) | 2年以内 | tripla「マイステイズ150施設への導入」。予約システムと周辺顧客管理サービスの提供 |
旅程の提案は実在庫・契約条件との一致が必要であり、全工程の自律運営が実現したわけではない。
業務はどう変わるか
第一に、旅程の比較が、検索結果を読む仕事から条件を確かめる仕事へ移る。 Trip.comはTripGenieで音声・画像・テキストによる旅行相談機能を提供しており、リアルタイム翻訳は日本語を含む14言語以上に対応している。東京都・東京観光財団向けの「AI EDO」も2025年8月に提供を開始した導入済みの事例である(Trip.com「TripGenie新機能」、Kotozna「AI EDO提供開始」)。地域事業者側には、見栄えのよい紹介文だけでなく、営業時間、予約締切、送迎、年齢条件、積雪時の中止条件を更新し続ける業務が増える。
第二に、宿泊施設の問い合わせは、回答の作成から例外処理へ比重が移る。 triplaはマイステイズ・ホテル・グループ150施設に8言語対応のBotの導入を開始したと発表しているが、オペレーターとの併用が前提である。これは既存の対話AIを含む導入事例であり、すべての機能が生成AIであるとは扱わない(tripla「マイステイズ150施設への導入」)。アレルギー、子供の添い寝条件、入浴ルール、荷物の保管、予約名義の相違などは、回答を標準化できる部分と、現場確認が必要な部分を分けて扱う。
第三に、空港内の移動支援では、付き添いの移動時間から運行管理へ仕事が移る。 WHILLは羽田空港で自動運転サービスを運用し、2026年9月には第1ターミナル北側サテライトへ対象を拡大した。一方、ヒースロー空港については2026年6月の発表が実証実験であり、国内の導入済み事例と区別する(WHILL「羽田空港の運行区域拡大」、WHILL「ヒースロー空港での実証」)。利用者への説明、乗降支援、緊急停止、機体回収、他の通行者との調整が残るため、単純な無人化人数では導入効果を測れない。
第四に、ホテルの食事会場では、運ぶ作業と接客を切り分ける。 ソフトバンクロボティクスが扱うBellaBot Proには、ホテル三日月で施設・料理の紹介を兼ねた下膳に使う事例がある。障害物の認識や運搬を機械に任せる一方、料理の説明、取り分け、客の体調変化への対応は従業員が担う(ソフトバンクロボティクス「BellaBot Pro販売開始」)。提供企業の効率化説明をそのまま各施設の削減率に置き換えず、混雑時間の運搬回数、従業員の歩行時間、客の待ち時間を導入前後で測る。
AI・ロボットの主要プレイヤー
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| トリップドットコム・グループ〈携程集团〉 | 中国・上海 | TripGenie | 旅程相談、旅行情報の理解、予約検討の支援 | 展開済み。日本語対応(Trip.com「TripGenie新機能」) |
| Kotozna | 日本・東京 | Kotozna TPG、AI EDO | 目的地の多言語案内、旅行前・旅行中の質問対応 | 展開済み。東京都・東京観光財団の導入(Kotozna「AI EDO提供開始」) |
| tripla | 日本・東京 | tripla Bot、tripla Book | 対話AIによる宿泊問い合わせと予約導線の接続 | 展開済み。マイステイズへの導入(tripla「マイステイズ150施設への導入」) |
| WHILL | 日本・東京 | 自動運転近距離モビリティ | 空港のアクセシビリティ向上、移動支援 | 展開済み。羽田空港で運用(WHILL「羽田空港の運行区域拡大」) |
| Pudu Robotics〈普渡机器人〉 | 中国・深圳 | BellaBot Pro | ホテル・飲食施設の配膳、下膳、館内運搬 | 展開済み。ソフトバンクロボティクスが国内販売・導入支援(ソフトバンクロボティクス「BellaBot Pro販売開始」) |
人材・収益・競争への影響
減少しやすいのは定型翻訳、反復的な質問対応・運搬の工数であり、増えるのは商品情報の更新、予約連携、多言語の品質確認、機体の運行・保守である。これは業務配分の見通しであり、スタッフ総数の削減予測ではない。
費用は人件費から利用料、連携開発費、保守費へ一部移る。浮いた時間を追加販売に使える施設と、問い合わせが少なく固定費だけ増える施設では採算が異なるため、繁忙日の対応能力と年間総費用を比べる。
旅程の相談を受ける事業者は宿泊・体験の候補を絞る影響力を持つ。推薦を予約につなげるには、地域側が販売可能枠を更新できることが前提になる。個人情報・予約番号・旅券情報等は目的別に扱い、外部への投入範囲、保存期間、再学習利用、国外移転を確かめる。
現場の機械では、通路幅、段差、火災時の避難動線、混雑、保守拠点が導入条件となる。屋内で成立した実績を、積雪・凍結・急斜面を伴うニセコや白馬の交通へそのまま外挿できない。誤案内や事故の責任を提供企業へ包括的に移せるとは限らず、停止条件と有人対応への切替手順を契約・運用の両方で定める。
経営者が実施すべき対策
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | 食事制限、子供料金、送迎、中止条件を多言語の商品台帳に統一する | 共通 | 直ちに | 誤案内と予約後の条件不一致の減少 | 更新責任者、原文と翻訳の承認手順 |
| 高 | 問い合わせから自社予約までの離脱箇所を測る | 中堅・中小 | 2年以内 | 応答改善を実際の成約へ結び付ける | 言語別の予約導線、有人引継ぎ履歴 |
| 高 | 免税制度の説明を承認済み情報に限定し、返金判定と分離する | 共通 | 2026年11月の移行前 | 誤った返金約束と苦情の抑制 | 制度資料、返金事業者との責任分界 |
| 高 | 朝食会場の一つの動線で運搬ロボットの採算を検証する | 共通 | 2年以内 | ピーク時の待ち時間と歩行負担の低減 | 通路設計、故障時の人員、年間稼働日 |
| 中 | 空港・大型施設の移動支援を施設運営者と共同設計する | 大手 | 3〜5年 | 高齢者等が利用できる範囲の拡大 | 安全審査、保険、乗降支援、保守契約 |
| 中 | 予約取消、運休、悪天候の例外対応を共通化する | 共通 | 2年以内 | 旅行中の変更対応と再手配の迅速化 | 供給者の取消条件、連絡先、権限設定 |
| 中 | 外部の旅程提案サービスへ提供する在庫・条件を管理する | 大手 | 3〜5年 | 推薦から予約への接続改善 | 接続仕様、情報利用条件、販売実績の還元 |
失敗しやすいのは、回答率だけを測り、誤予約や有人対応への再流入を数えない設計である。冬の最繁忙週だけで採算を測ると年間保守費と閑散期を見落とす。ログの収集も品質検証に必要な範囲へ限定する。
業界の定義と市場構造
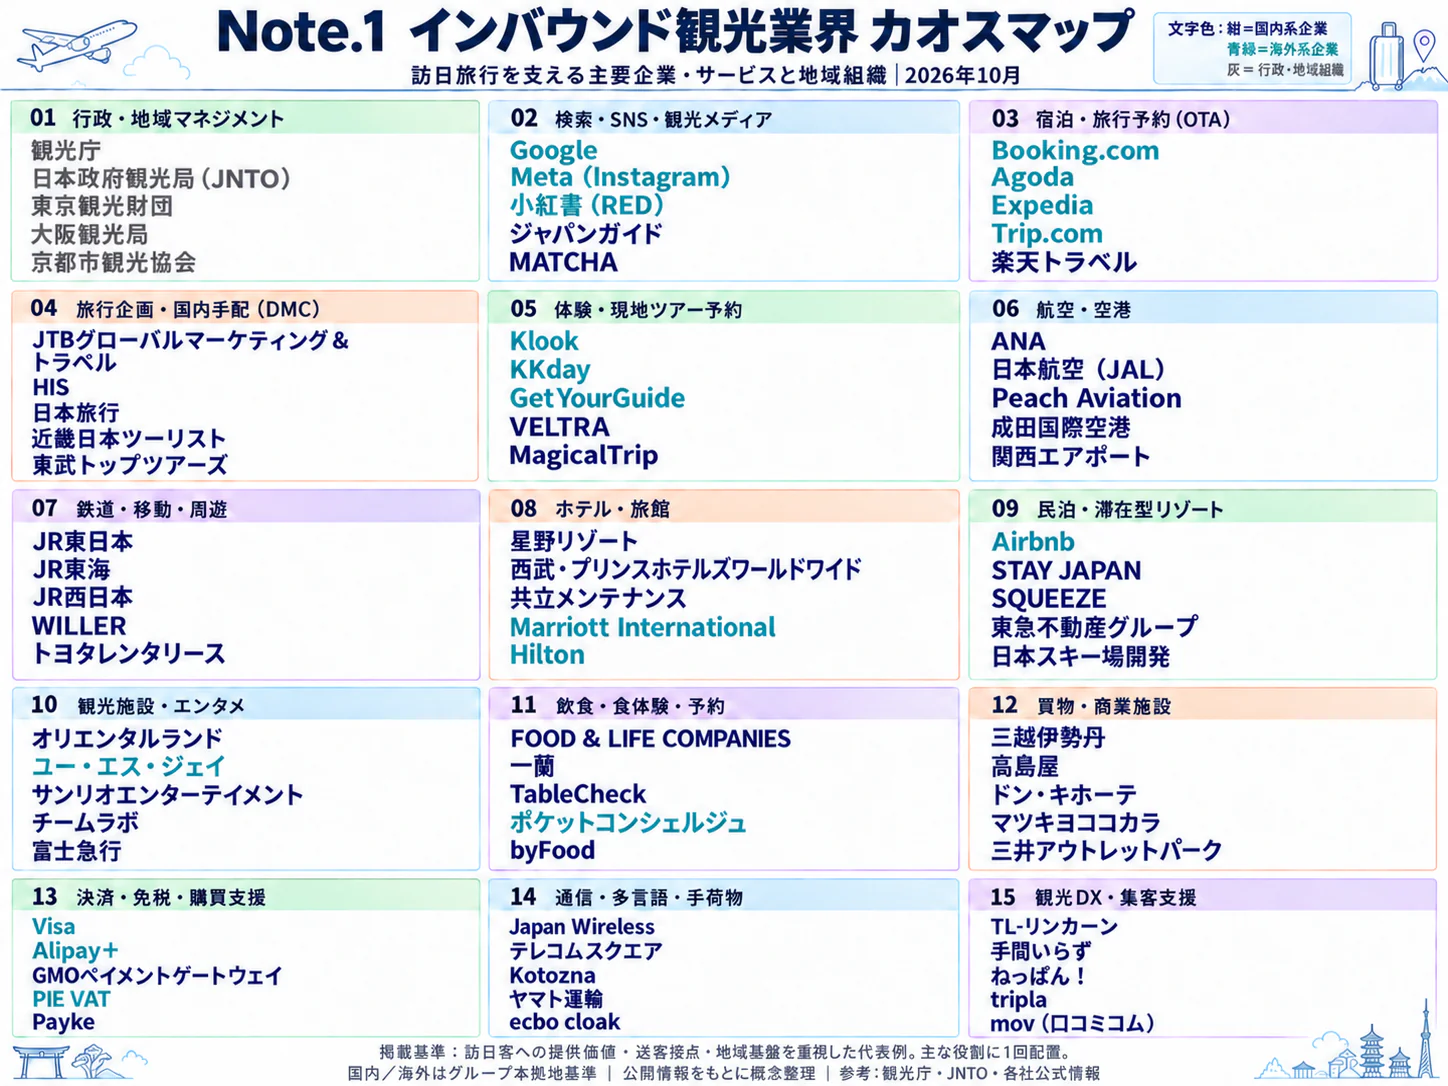
インバウンドは単独の産業ではなく、海外居住者の訪日需要が国内の複数産業へ流れる市場である。そのため市場規模は消費額で測り、競争は集客・流通・現地供給・決済という工程ごとに捉える。
本稿は観光、業務、親族・知人訪問などを目的とする訪日客が国内で利用する宿泊、飲食、交通、体験、買物と、その販売・手配・受入支援を対象とする。海外在住の顧客を送客するOTA、海外旅行会社、DMC(目的地での旅行手配会社)、免税・決済事業者も競争構造に含める。一方、日本人の国内旅行・海外旅行、外国人住民の日常消費、ホテル不動産そのものの売買額は市場規模に加算しない。
基礎統計は旧「訪日外国人消費動向調査」を引き継ぐ「インバウンド消費動向調査」とJNTOの訪日外客統計である。消費額は国内で購入された財・サービスへの支出であり、国内企業が獲得する粗利益や国内総生産への寄与とは異なる。OTAの取扱高と宿泊施設の売上高を足せば、同じ旅行代金の二重計上になり得る(観光庁「消費調査2025年報告書」)。
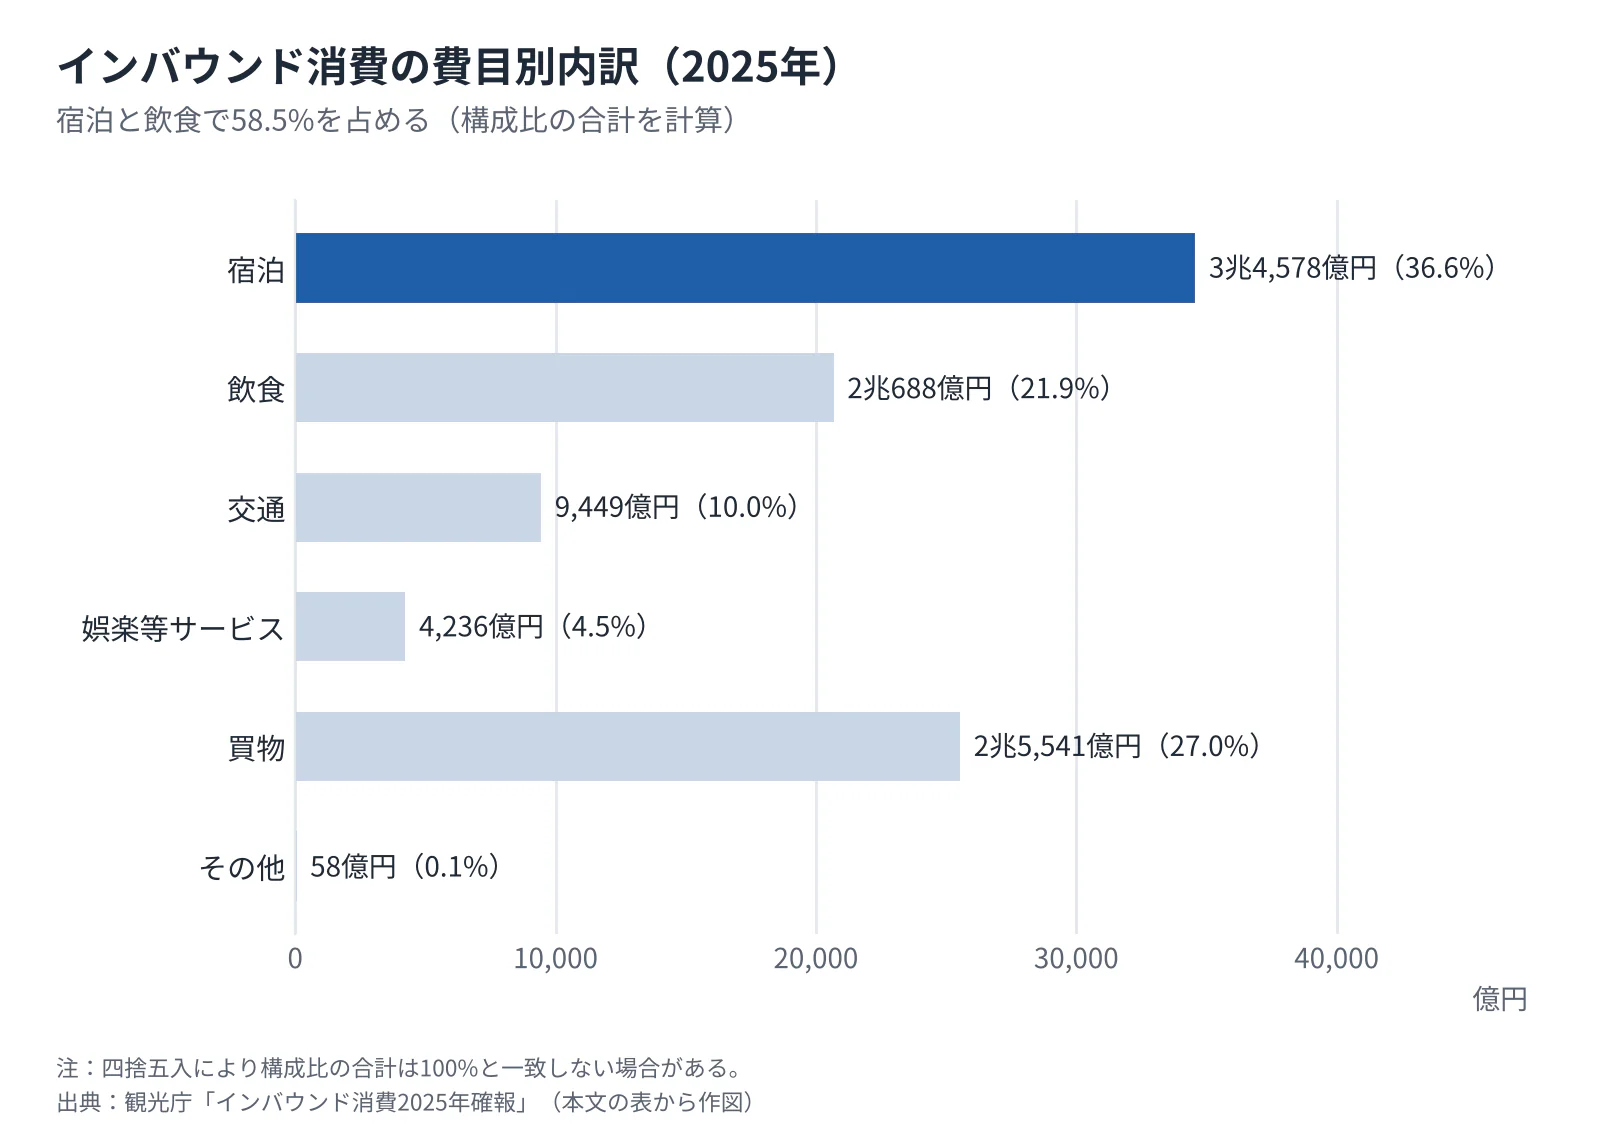 タップすると拡大して見られます
| 費目 | 2025年消費額 | 構成比 | 経営上の読み方 |
|---|---|---|---|
| 宿泊 | 3兆4,578億円 | 36.6% | 立地、稼働可能な客室、滞在日数が成長を規定する |
| 飲食 | 2兆688億円 | 21.9% | 予約・営業時間・移動手段を含めた受入能力が重要である |
| 交通 | 9,449億円 | 10.0% | 空港から目的地までの接続と域内移動が支出を左右する |
| 娯楽等サービス | 4,236億円 | 4.5% | 体験の潜在需要と実際に予約可能な供給を分けて評価する |
| 買物 | 2兆5,541億円 | 27.0% | 商品・国籍構成と免税手続きの影響を受ける |
| その他 | 58億円 | 0.1% | 四捨五入により合計は一致しない場合がある |
出典は観光庁の2025年確報である。宿泊の構成比は2024年の33.6%から36.6%へ上昇し、2025年には宿泊と飲食で58.5%を占めた(構成比の合計を計算)。買物の重要性は大きいが、「訪日観光=免税小売」という理解では市場の過半を取り逃がす(観光庁「インバウンド消費2025年確報」)。
過去5年は、感染症による渡航制約、国際移動の再開、航空・宿泊供給の回復という段階を経ている。2021年には調査自体の中止期間があり、その低い水準を起点にした成長率は平時の潜在成長力を示さない。需要回復だけでなく、客室単価、国籍、滞在日数の変化が名目消費額を動かすため、客数と消費額を並べて読む(観光庁「インバウンド消費動向調査・最新の調査結果」、JNTO「訪日外客数の推移」)。
供給面では宿泊施設の年間稼働率だけで余力を判断できない。2025年の客室稼働率は全体61.6%、ビジネスホテル75.3%、シティホテル74.1%、旅館38.2%であり、業態差が大きい。低い全国平均と特定地域・特定日の満室は両立するため、地域、曜日、季節、客室タイプ別に投資余地を見極める(観光庁「2025年宿泊旅行統計・確定値」)。
顧客と需要の特性
需要を国籍だけで分けると、同じ国の短期旅行者、長期滞在者、業務客の違いを捉え損なう。販売上の単位は「出発市場×旅行目的×滞在時期×同行者」であり、1人当たり旅行支出をそのまま支払意思額とみなしてはならない。
2025年の消費額は中国2兆58億円、台湾1兆2,033億円、米国1兆1,186億円、韓国9,906億円、香港5,614億円で、上位5市場が62.2%を占めた。2026年7〜9月期は台湾17.3%、中国16.2%、韓国13.3%、米国10.9%で、中国の消費額は前年同期比−39.8%、台湾は+26.2%、韓国は+45.8%だった。年次との比較は季節差にも注意を要する(観光庁「インバウンド消費2025年確報」、観光庁「インバウンド消費2026年7~9月期1次速報」)。客数も2026年1〜9月は中国が前年同期比−55.5%、韓国+21.6%、台湾+19.1%(月別値から計算)と異なり、全国の減少を全市場の不振と解釈すべきではない(JNTO「訪日外客数の推移」)。
| 顧客層 | 購買の決め手 | 価格・乗換え・販売上の特徴 |
|---|---|---|
| 都市周遊・短期個人客 | 航空便、立地、交通のわかりやすさ、取消条件 | 代替ホテルを比較しやすく、総旅行費に敏感である |
| 長期周遊・目的型旅行者 | 行程の一貫性、専門案内、荷物移動、確実な手配 | 宿泊単価だけでなく移動時間と失敗回避への対価が重要である |
| スキー・スノーボード客 | 雪、ゲレンデ接続、レンタル、レッスン、送迎 | 同行人数・技能差が大きく、宿と体験を組み合わせた比較になる |
| 家族・高齢者を含む旅行者 | 部屋の広さ、食事条件、移動負担、緊急時支援 | 表示価格より追加費用・手間を含む総額と安心が重要である |
| MICE・企業団体 | 会場、客室ブロック、定時運行、実施体制 | 発注企業・主催者と手配会社が複数段階で確認する |
この区分と購買要因は、公開情報からの分析である。法人案件では、主催部門、購買・経理、旅行会社・DMCが目的、予算、手配を分担することが多い。決裁権限は案件ごとに確認し、海外の送客会社と国内受入会社の役割を取り違えないことが重要である。
予約前は乗り換えやすくても、航空券購入や取消料の発生、団体の参加者確定後には変更が難しくなる。価格感応度は、国籍で固定せず、予約時期・取消条件別に観察する。
季節性の例が白馬村である。2025年の外国人延べ宿泊者数は53万4,091人泊で、豪州が20万6,049人泊を占め、同年の12・1・2・3月の合計は年間の84.1%となる(計算。連続した一冬の統計ではない)。豪州需要との結び付きと冬季集中が強いため、年間客数の増加だけでは夏季の雇用や住宅の採算は保証されない(白馬村「2025年外国人延宿泊者数」)。
2026年の世界需要では、UN Tourismが物価・航空運賃・地政学の影響を指摘している。日本にとって有利な為替環境があっても、発地の景気悪化や航空便の制約を必ず相殺するわけではない。商品別に「人数減」「泊数減」「単価低下」を区別して、販売計画と現場のシフトを調整する(UN Tourism「2026年上期国際観光動向」)。
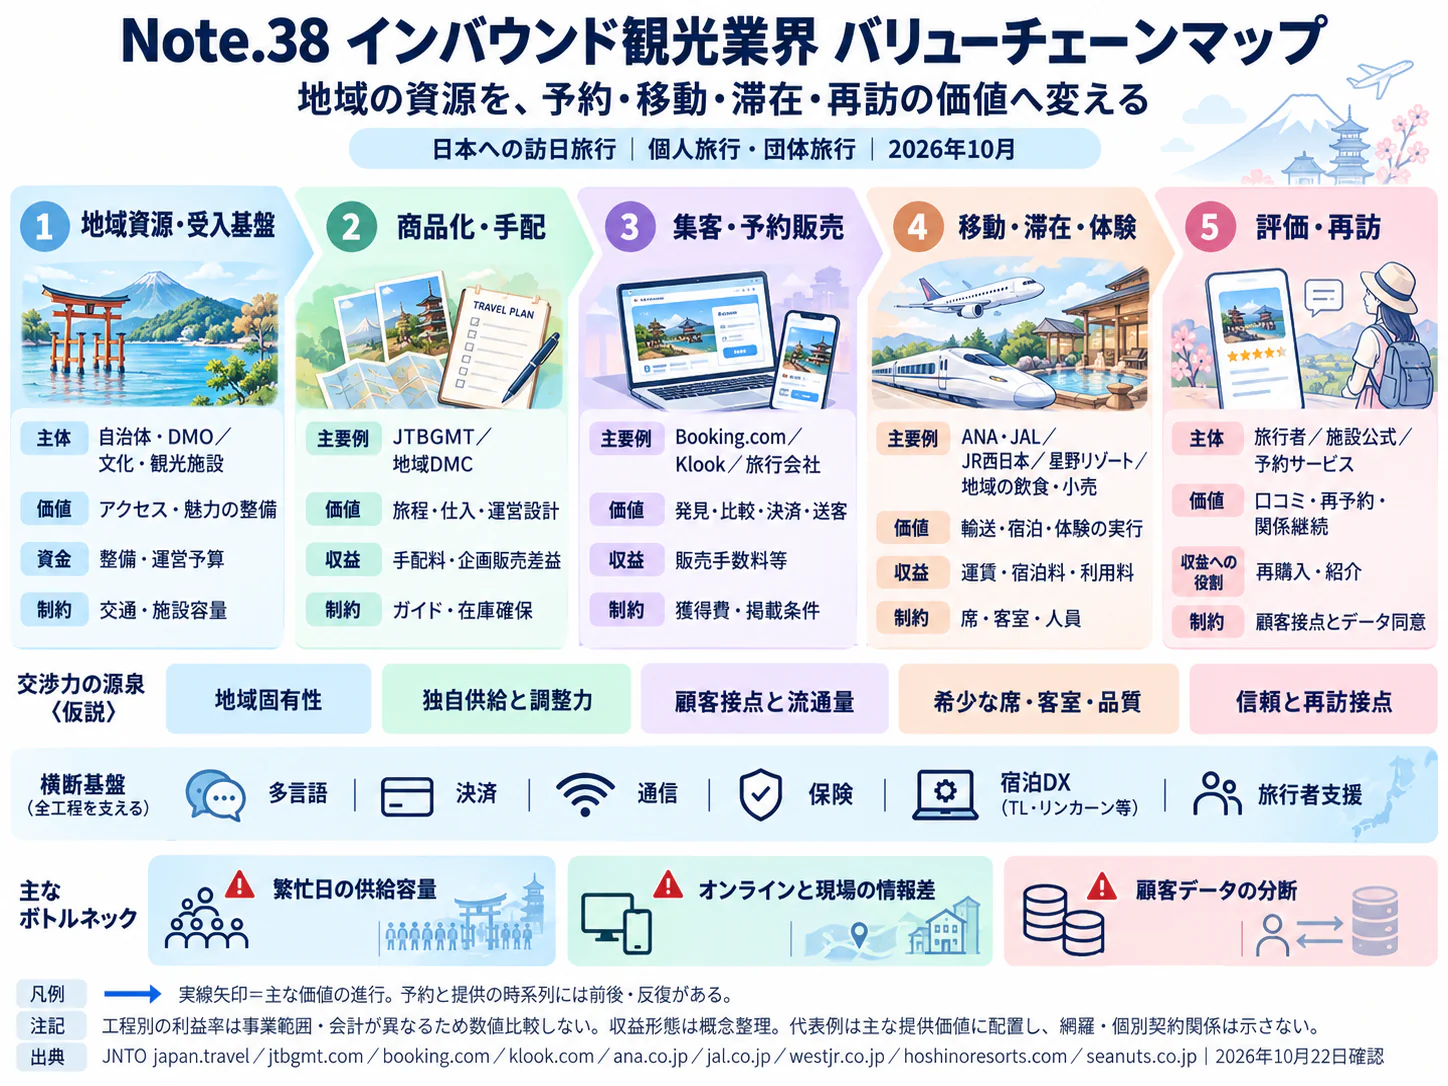
バリューチェーンと収益構造
収益を左右するのは旅行者の支出総額だけでなく、販売接点を獲得する費用と、現地でサービスを実行する費用の差である。流通を担う企業と設備を持つ企業では売上高の計上範囲が違うため、売上規模や利益率の単純比較は避ける。
| 工程 | 主な役割・企業群 | 付加価値と収入の源泉 | 採算上の確認点 |
|---|---|---|---|
| 認知・旅程設計 | JNTO・DMO、旅行会社、OTA、専門メディア | 目的地の認知、旅行意向の形成、団体企画 | 広告費を予約・地域消費まで追跡できるか |
| 予約・決済 | JTB、HIS、海外OTA、宿泊施設の直販 | 手配料、販売差益、仲介手数料、決済関連収入 | 取消・値引き・広告を差し引いた販売利益 |
| 入国・域内移動 | 航空、空港、鉄道、バス、タクシー | 運賃、送迎手配、周遊商品の販売 | 時刻、運転者、車両、欠航時の代替手段 |
| 宿泊・飲食・体験 | 共立メンテナンス、地域宿泊施設、日本スキー場開発等 | 客室、食事、リフト券、レンタル、レッスン | 供給可能枠、繁閑差、保守、人件費 |
| 買物・免税返金 | 小売、J&J Tax Free、決済・返金事業者 | 商品粗利、手続き・システム利用料等 | 返品、返金費用、資金滞留、問い合わせ |
| 帰国後・再訪 | 宿泊会員組織、旅行会社、OTA、DMO | 再予約、紹介、継続販売 | 顧客との連絡権限、再獲得費用、再訪率 |
工程と収益源の整理は、公開情報からの分析である。旅行者へ旅行商品を販売する旅行業と、旅行会社のために運送・宿泊等を手配する旅行サービス手配業では法上の位置付けが異なる。DMCと名乗ること自体で業務範囲が決まるわけではなく、誰と契約し、何を手配するかに応じた登録・管理体制が必要である(観光庁「旅行業法の概要」)。
利益が出やすい条件は、希少な供給枠と反復して使える販売・運営基盤が組み合わさることである。共立メンテナンスの2026年3月期ホテル事業は、売上高1,492億5,600万円、営業利益210億5,300万円で、利益率は14.1%となる(計算。売上高はセグメント間取引を含む)。これは国内客も含むホテル事業の実績であり、訪日客だけの採算ではない(共立メンテナンス「2026年3月期決算短信」)。
宿泊代金総額と仲介手数料では売上の分母が異なり、利益率から工程の優劣は判定できない。訪日事業だけの工程別利益率も、統一条件では把握できない。
施設側の費用は、建物・賃借料・設備保守などの固定的費用と、食材、清掃、リネン、光熱、人員配置などの稼働に伴う費用に分かれる。スキー場では索道の保守、圧雪、降雪・除雪への対応が営業日と安全を支え、宿泊では清掃要員の不足が販売可能客室を減らし得る。詳細な費目構成は施設ごとに違い、業界共通の人件費率や利益率を置く根拠はない。
流通側にも無形資産型だから費用が軽いとはいえない面がある。ブッキング・ホールディングスの2025年マーケティング費はUSD 8,186 millionであり、世界規模の顧客獲得には大きな支出を伴う(Booking Holdings「2025年通期決算」)。中小施設の直販も同様に無料ではなく、多言語サイト、広告、決済、予約後支援を含めてOTA利用と比べる。
価格転嫁は一様ではない。全国CPI「宿泊料」は2026年8月に前年同月比−1.4%、9月に+4.6%と月ごとに振れており、前年の高単価が一律に維持・上昇するという前提は置けない(総務省「2026年9月消費者物価指数」)。経営管理では、客室単価に加えて、販売手数料・広告・取消返金・清掃等を引いた「販売可能客室当たりの利益」と、従業員1時間当たりの付加価値を併せて見る。
供給網の弱点は、特定の国からの航空便、限られた運転者やガイド、地域の仕入先、海外流通への依存が重なることである。ホテルが空いていても夕食や送迎を確保できなければ、一つの旅行商品として売れない。主要便の運休や豪雪時に、代替輸送、取消負担、連絡・返金を誰が引き受けるかまで決めることが、売上の確実性を高める。
競争環境
競争は「訪日市場で何位か」よりも、海外の顧客接点、国内の供給枠、地域の実行能力のどれを押さえるかで決まる。旅行、宿泊、小売、交通を横断した統一売上統計がないため、上位3社の市場占有率や市場全体の集中度は算定できない。
登録統計では2026年4月1日の旅行業者は9,774件、旅行業者代理業者は450件、旅行サービス手配業者は3,901件である。ただし、国内旅行・海外旅行も含み、複数登録や隣接業種の企業を含むため、合計をインバウンド専業企業数として使えない。全国展開の旅行会社と地域の手配会社の両方がある構造は把握できても、訪日売上高別の企業規模分布は公開情報では明らかでない(観光庁「旅行業者等登録数一覧」)。
5つの競争要因
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存企業間の競争 | 強 | 旅行商品の比較が容易で、OTAと直販、国内外の旅行会社が同じ在庫を扱う。需要減速局面では販売費負担が重くなる(JNTO「訪日外客数の推移」、Booking Holdings「2025年通期決算」) | 強まる |
| 買い手の交渉力 | 強 | 個人客は予約前の選択肢が多い。海外送客会社や大口主催者は複数の受入会社を比較できる。ただし繁忙日の希少在庫では逆転する | 変わらない |
| 売り手の交渉力 | 強 | 人気地域の客室、運転者、専門ガイド、営業できる人員は短期に増やせない。宿泊施設の人手不足も続く(観光庁「令和8年版観光白書の概要」) | 強まる |
| 新規参入の脅威 | 中 | 集客や販売支援への参入は可能だが、登録、現地手配、事故対応、繁忙期の供給確保が障壁となる(観光庁「旅行業法の概要」) | 強まる |
| 代替の脅威 | 中 | 訪日旅行は他国旅行や発地国内旅行と旅行予算を争う。世界的な費用上昇が近距離旅行への選好を促す(UN Tourism「2026年上期国際観光動向」) | 強まる |
強さと方向は、公開情報からの分析である。交渉力は雪、桜、連休、運航曜日で変わり、全国の客数減少が特定地域・日程の値下げに直結するわけではない。
国内主要企業の位置付け
| 企業 | 規模の参考情報 | 公開情報で確認できる事業基盤 | 戦略・競争軸の違い |
|---|---|---|---|
| JTB | 2026年3月期連結売上高1兆1,333億円。訪日以外を含む | 旅行手配、法人・交流事業、海外の連結対象会社79社 | 海外顧客との接点から国内受入までを組み合わせる(JTB「2026年3月期連結決算」) |
| エイチ・アイ・エス | 2025年10月期旅行事業の外部顧客売上高3,079億7,600万円。訪日以外を含む | 国内外の旅行販売、ホテル、地域交通等 | 販売網と旅行・滞在関連事業の組合せ(エイチ・アイ・エス「2025年10月期決算短信」) |
| 共立メンテナンス | 2026年3月期ホテル事業売上高1,492億5,600万円。内部取引を含む | ドーミーイン、リゾートホテル | 宿泊運営を基盤とし、滞在サービスの品質と稼働を管理する(共立メンテナンス「2026年3月期決算短信」) |
| 日本スキー場開発 | 白馬八方尾根、白馬岩岳、栂池等に関わるスキー場運営 | 山岳リゾートの索道・ゲレンデ・周辺サービス | 冬季需要の獲得とグリーンシーズンの事業展開(日本スキー場開発「会社概要・事業内容」) |
| J&J Tax Free | 免税手続きサービス。訪日専業売上高の統一比較値なし | JTB・JCB系の免税手続き基盤 | GMOペイメントゲートウェイと返金処理・送金管理の連携を計画(J&J Tax Free・GMO-PG「リファンド方式対応の提携」) |
売上範囲が違うため上表は順位ではない。海外OTAも、国内企業にとって競合であると同時に海外への販売経路となる。
再編と成功条件
直近3年の動きは、施設の取得だけでなく、顧客接点と情報の取得にも及ぶ。JTBは2025年8月に旅行業界向けメディア・イベント等を手掛けるNorthstar Travel Groupの株式譲受の合意を公表し、2026年4月にはナイトレイの株式取得を発表した。前者は海外の業界ネットワーク、後者は地域・人流データに関わる事業であり、旅行代金の取扱拡大だけにとどまらない再編の例である(JTB「Northstar取得契約」、JTB「ナイトレイ株式取得」)。
成功条件は四つに整理できる。第一は海外の顧客を継続的に獲得する接点であり、JTBの海外拠点網や旅行販売網が該当する。第二は品質と供給枠を管理する運営能力であり、共立メンテナンスのホテル運営、日本スキー場開発の山岳施設運営が該当する。第三は旅行前後の例外処理を含めた信頼性であり、第四は交通・住宅・住民負担を含む地域運営への関与である。
後二つは開示売上では判断できない。買収・提携では、契約変更後の販売権の継続性や、地域の供給者との関係が特定個人に依存していないかを調べる。
海外の動向と主要企業
世界の旅行需要は回復後も増えているが、2026年には伸びが鈍化している。日本企業にとって海外企業は送客元、販売基盤、ホテル運営者、買収先という複数の顔を持ち、提携による需要獲得と顧客接点への依存を同時に評価する。
| 地域 | 2025年国際観光客到着数 | 前年比 | 日本から見た意味 |
|---|---|---|---|
| 世界 | 15.2億人 | +4% | 訪日だけが回復市場なのではなく、各国が旅行支出を争う |
| 欧州 | 7億9,300万人 | +4% | 大きな受入市場であり、長距離客の目的地選択では競争相手でもある |
| アジア太平洋 | 3億3,100万人 | +6% | 2019年比では9%少なく、地域内の回復余地と競争が残る |
| 米州 | 2億1,800万人 | +1% | 長距離市場の動向は航空運賃・路線の影響を受ける |
出典はUN Tourismの2025年暫定値である。日本のJNTO統計は国際観光の「宿泊を伴う到着数」と対象が完全には同じでないため、両者を割った厳密な世界シェアは示さない(UN Tourism「2025年国際観光動向」)。2026年上期の世界到着数は前年同期比+0.4%に減速し、UN Tourismは9月時点の通年見通しを+1〜2%としているため、年初の+3〜4%予測を現在の見通しとして使うべきではない(UN Tourism「2026年上期国際観光動向」)。
海外主要企業
下表の売上高は最新の通期実績である。各社の日本売上高や訪日向け売上高を示すものではない。
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| ブッキング・ホールディングス | 米国 | 2025年:USD 26,917 million | Booking.com、Agoda等を持つ世界的流通基盤 | 自社への直接流入、複数旅行サービスの接続、決済を重視(Booking Holdings「2025年通期決算」) | Booking.com・Agodaで国内宿泊等を販売 |
| エクスペディア・グループ | 米国 | 2025年:USD 14,733 million | 消費者向けブランドと、他社への旅行在庫・技術提供 | B2Bの取扱を拡大。2025年10~12月のB2B売上高は前年同期比+24%(Expedia Group「2025年通期決算」) | Expedia・Hotels.com等による販売、宿泊施設との接続 |
| トリップドットコム・グループ〈携程集团〉 | 中国・上海 | 2025年:RMB 62.4 billion | 中国内外の宿泊・交通予約と国際OTA | 国際OTAプラットフォームの予約が2025年に約60%増加と公表(Trip.com Group「2025年通期決算」) | Trip.comを通じた訪日・国内旅行商品の販売 |
| エアビーアンドビー | 米国 | 2025年:USD 12.2 billion | 住宅等の滞在供給を広く束ねるプラットフォーム | 2025年5月に「サービス」「体験」の提供を開始し、同年10~12月にはニューヨーク等の一部海外都市で独立系ホテルとの直接提携を試行(Airbnb「2025年第4四半期株主書簡」) | 日本の宿泊・体験の仲介。施設側の許認可とは別の事業 |
| マリオット・インターナショナル | 米国 | 2025年:USD 26,186 million | 会員基盤、多ブランド、運営・フランチャイズ | 2025年の客室数は純増4.3%。日本ではFour Points Flexも展開(Marriott「2025年通期決算」、マリオット「日本のホテル」) | 国内ホテルの運営・フランチャイズ等 |
マリオットの売上高にはUSD 19,204 millionの費用償還収入を含むため、OTAや宿泊施設と直接比較できない(Marriott「2025年通期決算」)。送客能力、施設への提供機能、取得する顧客情報を分けて評価する。
日本企業の海外展開では、JTBの2026年3月期末の海外の連結対象会社79社やNorthstarの株式譲受の合意が、海外の企業・旅行業界との接点を持つ事実を示す。一方、海外子会社数、海外発の旅行取扱、日本への送客売上は異なり、比較可能な「訪日事業の海外売上比率」は確認できない(JTB「2026年3月期連結決算」、JTB「Northstar取得契約」)。海外企業の買収では、売上の大きさより、日本の地域商品を継続して売れる顧客層と契約を持つかが論点となる。
海外で進むもう一つの統合は決済と免税である。米国Shift4は2025年7月、Global Blue株式の公開買付けが完了した(応募約97.4%、残る株式はスイス法上の手続きで取得予定)と公表した(Shift4「Global Blue買収完了」)。日本のリファンド移行は、購入から返金までを一体で支えるモデルが広がる契機になり得るとみられる。ただし、2026〜2028年の普及度は、料金、返金速度、店舗との接続負担によって決まる。
地域事業者には海外流通と自社の顧客基盤の併用が現実的である。販売地域、在庫割当、取消条件、データ利用、契約終了後の対応を確かめる。海外の先行制度も、適用地域を考え合わせて参照する。
外部環境と制度の変化
直近の最重要変更は、2026年11月1日の免税制度のリファンド方式への移行である。税制への対応に加え、地方では宿泊税を交通・人材・住民負担の軽減にどう結び付けるかが、観光の成長を持続させる条件となる。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 税制・購買 | 日本 | 購入時の税込販売から、税関の持出し確認後に消費税相当額を返金する方式へ移行 | 2026年11月1日 | 大・移行負担は向かい風、返金支援には追い風 | 国税庁「リファンド方式への見直しについて」 |
| 税制・移動 | 日本 | 国際観光旅客税を原則1回の出国につき3,000円へ変更。一部経過措置あり | 2026年7月1日 | 中・旅行者負担には向かい風 | 国税庁「国際観光旅客税の概要」 |
| 地方財政 | 日本・倶知安町 | 道税分を含む宿泊税率を3%へ変更 | 2026年4月1日 | 中・宿泊者負担には向かい風、地域サービス整備には追い風 | 倶知安町「2026年4月1日から宿泊税が変わります」 |
| 観光政策 | 日本 | 新たな観光立国推進基本計画。2030年に訪日客6,000万人、消費額15兆円の目標を据え置き | 2026年3月27日閣議決定、計画期間2026~2030年度 | 大・受入環境整備には追い風。ただし需要保証ではない | 観光庁「観光立国推進基本計画」 |
| 宿泊・データ | EU | 短期宿泊賃貸の登録情報・活動データの収集と共有に関する規則を適用 | 2026年5月20日 | 中・透明化には追い風、対応負担には向かい風 | EU「短期宿泊賃貸データ規則2024/1028」 |
| 流通・競争 | EEA | Booking.comが他の販売経路との価格同等条件を課すことを禁止。2026年9月には追加の透明化措置を公表 | DMA対象義務は2024年11月14日から、追加措置公表2026年9月28日 | 中・宿泊施設の販売条件設計には追い風 | 欧州委員会「Booking.com・DMAファクトシート」 |
| 環境 | 日本 | 温暖化に伴う積雪・降雪の変化。長期的な減少傾向と大雪リスクを分けて評価する | 2025年3月26日報告書公表、2026~2030年の設備計画に反映 | 大・雪への依存度が高い施設には向かい風 | 気象庁・文部科学省「日本の気候変動2025・雪」 |
免税の新方式では、購入後90日以内の出国時に税関の持出し確認を受けることが必要であり、販売店等は確認結果を受けて返金する。返金の方法に消費税法上の定めはなく、銀行振込、クレジットカードへの送金、出国港での現金返金などから店舗側の設計や委託関係により選ぶ。返金を委託する場合、受託者には資金決済法や犯罪収益移転防止法などの別法令への対応が求められる(国税庁「リファンド方式への見直しについて」)。制度面では、一般物品と消耗品の区分、消耗品の1日50万円の購入上限、特殊包装が廃止され、税抜100万円以上の物品はシリアル番号等の特定情報を購入記録に記録する。既存の免税店は新制度の許可を受けたものとみなされるが、購入記録情報の提供方法等の届出書を2026年10月31日までに出さなければ、許可は同日限りで失効する(財務省「令和7年度税制改正の解説・消費税法等の改正」)。したがって、店頭で税込価格と返金条件を説明し、出国後にも顧客が状況を確認できる運用が必要になる。
経営管理では、免税売上高に加えて、確認完了率、返金完了率、返金までの日数、手数料を引いた受取額、問い合わせ件数を追う。店舗、システム事業者、返金事業者の間で、未確認、返品、返金不能、誤送金の処理を定めなければならない。施行前の2026年10月時点では、制度全体の実績として返金遅延率や売上への影響を論じることはできない。
ニセコの事例では、ニセコ町だけでなく、ひらふ地区を抱える倶知安町等を区別する。倶知安町の2026年度宿泊税活用資料には、交通、観光地域づくり、人材・受入環境等に関する事業が示されている(倶知安町「令和8年度宿泊税を活用する主な事業」)。宿泊開発だけを増やし、送迎、従業員の居住、廃棄物処理、除雪を地域任せにすると、施設の販売能力と地域の処理能力がずれる。
海外規制は日本へそのまま適用されない。EUの短期賃貸規則は欧州で仲介・運営する日本企業も確認対象となり、Booking.comのEEA向け変更も日本の契約変更を意味しない。適用は、提供国・契約ごとに確かめる。
環境対応も標語では採算に結び付かない。スキーリゾートでは標高別の営業可能日、降雪設備の電力・水、除雪、夏季利用を組み合わせ、宿泊では連泊時の清掃・リネンや食品廃棄の削減をサービス条件として設計する。気候の長期予測から特定施設の2030年の積雪量を推計する根拠はなく、施設ごとの観測と運営実績が必要である。
人材と生産性
人手不足は採用費の問題にとどまらず、売れる客室や体験枠を販売できない機会損失となる。受入能力を増やすには、賃上げとともに、勤務日・勤務地・住宅・繁閑差を含めた働く条件を整える。
観光庁が2025年12月〜2026年1月に実施した宿泊施設調査では、回答522施設の72.2%が人手不足の状況にあると回答した。これは回答施設の比率であり、全施設に対する推計ではないが、清掃、調理、料飲、フロント等を合わせた供給制約を示す(観光庁「令和8年版観光白書の概要」)。山岳リゾートでは、これらに運転者、索道・設備管理、外国語で対応するレッスン・案内要員が重なる。
賃金統計から計算した宿泊業一般労働者の年収は412万6,500円である。これは短時間労働者を含む全就業者平均でも、訪日担当者や外国語人材の相場でもない(厚生労働省「2025年賃金構造基本統計・産業中分類第1表」)。採用判断には基本給に加え、繁忙期の勤務時間、年間休日、住宅費、通勤、季節終了後の雇用継続を含める。
観光庁の白書が財務省「法人企業統計」を基に算出した2024年度の宿泊業の労働生産性は、1人当たり付加価値額587万円であり、金融・保険を除く全産業817万円の72%である。これは一般労働者の給与統計とは対象・分母が違い、差額をそのまま賃上げ余力とはみなせない(観光庁「令和8年版観光白書の概要」)。それでも、賃上げを持続するには単価だけでなく、営業時間、提供サービス、業務配分を含む付加価値の改善が必要であることを示す。
白書には、地域間の繁閑差を利用した人材交流の実証や、固定休館日による運営見直しが掲載されている。前者は奈良県内の宿泊施設と北海道・福井県の施設等を結ぶ取組であり、全国で確立した制度ではない(観光庁「令和8年版観光白書の概要」)。ニセコ・白馬でも、夏冬の需要差を吸収する雇用契約と住まいの確保を、複数施設で検討する余地がある。
宿泊分野の特定技能では2023年8月31日から2号の受入れが認められているが、在留資格と従事可能業務、技能評価、管理・支援の条件を確かめる(観光庁「宿泊分野における特定技能外国人の受入れ」)。人数の確保だけでなく、夜間の緊急対応や安全説明を担える育成経路を設ける。外国人材の採用数を増やしながら住宅や移動手段が不足する計画は、現場の定着につながらない。
2030年に向けたシナリオ
2030年の規模は、海外需要の強さと、日本側が受入能力を増やせるかという二つの不確実性に左右される。政府目標の達成を基本計画に織り込むより、供給制約下でも採算が成立する計画を持ち、条件が整ったときに拡張できる形が合理的である。
政府の6,000万人・15兆円という目標に2025年実績から到達するには、2025〜2030年の年平均で客数約7.0%、消費額約9.7%の増加が必要となる(計算)。これは必要成長率であり、政府の実現予測でも、分析による実現予測でもない。2026年1〜9月の客数が前年同期を下回る現状から、毎年一定の率で成長する経路は前提にできない(観光庁「観光立国推進基本計画」、JNTO「訪日外客数の推移」、観光庁「インバウンド消費2025年確報」)。
| シナリオ | 2030年の姿 | 起きる条件 | 可能性の見立てと経営対応 |
|---|---|---|---|
| 分化した成長 | 人気地域・特定客層は伸びるが、交通・人員不足で地域間格差が残る | 海外需要は維持、受入能力の改善は部分的 | 分析上の中心的想定。無理な客数拡大を避け、国別・季節別の利益を管理する |
| 地域滞在の拡大 | 地方で泊数と域内消費が増え、通年雇用・地域サービスへ還元される | 安定した航空接続、送迎・住宅・体験供給、住民との費用負担合意が進む | 条件付きの上振れ。需要契約と供給整備を段階的に組み合わせる |
| 需要変動と固定費負担 | 国・地域別の減少が続き、施設間の稼働競争と採算悪化が強まる | 発地景気・地政学・運賃・為替が悪化し、供給の調整が遅れる | 無視できない下振れ。契約の柔軟化、国内需要、運転資金を確保する |
上表は、分析にもとづく定性的シナリオであり、発生確率を置く根拠はない。損益は特定路線・国籍・時期への集中度に左右され、スキー事業では需要に加えて雪と交通を別の変数として扱う。
| 先行指標 | 確認する統計・発表 | 判断への使い方 |
|---|---|---|
| 発地別の客数と減速の広がり | JNTO月次訪日外客統計 | 一国の変化か、広範な需要変化かを判別する |
| 消費額・1人当たり支出・費目構成 | 観光庁インバウンド消費動向調査 | 客数、泊数、価格、国籍構成の変化を分解する |
| 地域別の外国人宿泊と客室稼働 | 観光庁宿泊旅行統計調査 | 誘客の増加が実際の地方滞在へ結び付いたかを確認する |
| 季節偏在と地域サービスの整備 | 白馬村の外国人延宿泊者数、倶知安町の宿泊税活用資料 | 年間需要と交通・受入投資のずれを把握する |
参照する原資料はJNTO、観光庁、自治体の各公表資料である(JNTO「訪日外客数の推移」、観光庁「インバウンド消費2026年7~9月期1次速報」、観光庁「2026年8月宿泊旅行統計・1次速報」、白馬村「2025年外国人延宿泊者数」、倶知安町「令和8年度宿泊税を活用する主な事業」)。なお宿泊旅行統計は2026年1月から標本の層化基準が従業者数から客室数へ変わっており、前年との比較には注意を要する。短期の増減を需要の変化だけで説明せず、予約・取消・販売可能枠の社内データでも確かめる。
経営・企画部門への示唆
立場別の戦略の選択肢
大手(全国展開の旅行会社・ホテルチェーン・交通事業者):争点は客数の取り合いではなく、発地の入れ替わりに合わせて供給枠を配り直す速さである。2026年7〜9月期は客数が前年同期比−4.8%でも消費額は+3.2%で、中国が−39.8%となる一方、台湾・韓国・香港は二桁増だった(観光庁「インバウンド消費2026年7~9月期1次速報」)。国別の販売枠と客室ブロック・貸切バス・ガイドの割当を四半期単位で組み替えられる契約を持つ企業ほど、この入れ替わりを利益に変えやすい。ニセコ・白馬のような山岳リゾートで客室開発を進める場合は、客室と同時に従業員住宅と空港・駅からの送迎枠を自ら確保しない限り、販売できる客室数は建てた数ではなく働く人の数で頭打ちになる。JTBによるナイトレイの全株式取得は、送客量ではなく「どの地域のどの日に受入余力があるか」を把握して売る方向への布石と読める(分析)。もう一つの選択肢は免税返金の基盤側に回ることである。既存の免税店は10月31日までに届出をしなければ許可を失い、返金方法も店舗が選ぶため、移行直後は返金業務を委託したい中堅小売の需要が集中する(分析)。
中堅・中小(地域の旅館・ホテル、DMC、体験事業者):旅館の客室稼働率38.2%はビジネスホテル75.3%の約半分だが、人手不足を訴える宿泊施設が72.2%に上る中で、空室を広告費で埋めるほど清掃・配膳の不足が表に出る。白書が紹介した固定休館日の事例では、営業日を減らして売上が3分の2程度になっても利益率は15%上がった(観光庁「令和8年版観光白書の概要」)。販売する日と提供範囲を人員に合わせて絞り、近隣施設と送迎・夕食・案内を束ねた商品だけをOTAに出せば、素泊まり価格で横並びに比較される競争から距離を置ける。
新規参入を考える企業(交通・不動産・決済などの隣接業界):参入余地は集客ではなく、地域が処理しきれていない業務にある。倶知安町の2026年度の宿泊税活用事業は総額約8億6,339万円(うち宿泊税5億5,000万円)で、無料循環バス、駐車場、ロードヒーティング、外国人スタッフの住民登録窓口の改善が並ぶ(倶知安町「令和8年度宿泊税を活用する主な事業」)。自治体やDMOが支払う二次交通、従業員住宅、除雪、多言語窓口の業務は、旅行者数より予算年度で収入が決まるため、需要の下振れに比較的強い(分析)。免税返金は資金移動業の登録と本人確認が前提となるため、決済事業者以外は提携による参入が現実的である。
通説と異なる見方
第一に、1人当たり支出の上昇を「高付加価値化の成功」と読むのは早い。 7〜9月期の一般客1人当たり支出は前年同期比+6.1%だったが、同じ9月の全国CPI「宿泊料」は+4.6%であり、上昇の一部は宿泊価格の変化で説明できる(総務省「2026年9月消費者物価指数」)。泊数・体験の購入が増えたのか、同じ旅行が値上がりしただけかを費目別に分けない限り、単価戦略の成否は判断できない。
第二に、免税制度の変更は大きな論点だが、インバウンド市場の主戦場ではない。 2025年の買物は消費額の27.0%で、宿泊と飲食の合計58.5%の半分に満たず、2026年7〜9月期も買物は27.7%にとどまる。多くの事業者にとって、返金方式への対応よりも、宿泊客を夕食・体験へつなぐ域内の導線づくりの方が収益への影響は大きい(分析)。
第三に、人気スキーリゾートは「冬に強い」ほど通年経営が難しくなる。 白馬村の2025年の外国人延べ宿泊者数は12〜3月に84.1%が集中し、豪州が38.6%を占める(計算、白馬村「2025年外国人延宿泊者数」)。気候の評価報告書は長期的な降雪・積雪の減少を予測する一方で山地の大雪の増加にも触れており(気象庁・文部科学省「日本の気候変動2025・雪」)、冬の需要を伸ばすほど夏の雇用・住宅の固定費と単一市場への依存が重くなる。
公開情報ではわからないこと
- 返金方式への移行が購買に与える影響:税込価格の提示で購入を控える人がどれだけいるか、返金までの日数・手数料が再購入意向をどう変えるかは、施行前の公表資料ではわからない。11月以降、出国前の旅行者への空港での聞き取りと、提携する免税店の返金完了率・日数のデータで確かめる。
- 国籍の入れ替わりが施設の利益に与える影響:国別の消費額は公表されるが、施設ごとの国籍別の取消率、販売経路別の手数料率、平均泊数は公開されていない。地域の宿泊施設10〜20軒への面談と予約データの共同分析で、国籍構成が変わったときの客室当たり利益の差を測る。
- スキーリゾートの季節雇用と住宅の実態:ニセコ・白馬で冬季に働く人の住宅費、夏季の離職率、通年雇用に必要な条件は統計にない。現地の事業者と従業員へのアンケート、自治体の住民登録窓口の繁忙データの提供依頼で確かめる。
- 多言語AIの導入が成約に結び付くか:問い合わせへの自動応答の導入事例は公表されているが、応答から予約までの転換率、誤案内の件数、有人対応への再流入率は開示されていない。導入施設と未導入施設を言語別・季節別に比べる前後調査と、覆面調査による誤案内の確認で検証する。
- 提携・買収で確かめる論点:海外送客会社やデータ企業を取得・提携する際、顧客情報の利用権が契約終了後も残るか、地域の供給者との関係が特定の担当者に依存していないかは開示されない。デューデリジェンスで契約書を確認し、主要な供給者と送客先へ聞き取りを行う。
出典
官公庁・自治体・国際機関の原資料と企業の公式開示を優先した。本文の短縮表記に対応する資料名と公表日等を以下に示す。
- 観光庁「インバウンド消費動向調査2025年暦年(確報)の概要」(2026年3月31日)
- JNTO「国籍/月別 訪日外客数(2003年~2026年)」(2026年10月21日)
- JNTO「訪日外客数(2026年9月推計値)」(2026年10月21日)
- 観光庁「インバウンド消費動向調査2026年7~9月期(1次速報)の概要」(2026年10月21日)
- UN Tourism「International tourism holds steady with 0.4% growth in first half of 2026」(2026年9月17日)
- 国税庁「リファンド方式への見直しについて」(2026年7月更新資料を含む)
- tripla「マイステイズ・ホテル・グループ150施設にtripla Botの提供開始」(2025年4月10日)
- WHILL「羽田空港第1ターミナル北側サテライト施設まで運行エリアを拡大」(2026年8月25日)
- ソフトバンクロボティクス「BellaBot Proを販売開始」(2025年4月8日)
- 観光庁「各都道府県の旅行業者・旅行業者代理業者・旅行サービス手配業者数一覧表」(掲載ページ更新2026年6月29日)
- 総務省統計局「2025年基準消費者物価指数・全国2026年9月分」(2026年10月23日)
- 総務省・経済産業省「令和3年経済センサス‐活動調査・事業所に関する集計・第9-2表」(2023年6月)
- UN Tourism「International tourist arrivals up 4% in 2025」(2026年1月20日)
- 厚生労働省「令和7年賃金構造基本統計調査・一般労働者・産業中分類第1表」(2026年3月24日)
- 観光庁「宿泊旅行統計調査2025年年間値(確定値)」(2026年7月6日)
- Trip.com「TripGenieに新機能を搭載」(2025年5月8日)
- Kotozna「東京ナビゲーションAI EDOを構築」(2025年8月29日)
- J&J Tax Free・GMOペイメントゲートウェイ「新免税制度のリファンド方式対応で戦略的提携」(2025年12月22日)
- WHILL「ロンドン・ヒースロー空港で自動運転サービスの実証実験」(2026年6月4日)
- 観光庁「インバウンド消費動向調査2025年年間報告書」(2026年3月)
- 観光庁「インバウンド消費動向調査・最新の調査結果」(2026年10月9日更新)
- 白馬村「令和7年中における外国人観光客延宿泊者数」(公表日不記載・掲載ページ更新2026年9月14日)
- 観光庁「旅行業法の概要」(公表日不記載・2026年10月21日確認)
- 共立メンテナンス「2026年3月期決算短信」(2026年5月)
- Booking Holdings「Fourth Quarter and Full Year 2025 Financial Results」(2026年2月18日)
- 観光庁「令和8年版観光白書の概要」(2026年7月10日)
- JTB「2026年3月期連結決算」(2026年5月29日)
- エイチ・アイ・エス「2025年10月期決算短信」(2025年12月)
- 日本スキー場開発「会社概要・事業内容」(公表日不記載・2026年10月21日確認)
- JTB「Northstar Travel Groupの全持分取得に関する契約締結」(2025年8月29日)
- JTB「ナイトレイの株式取得」(2026年4月1日)
- Expedia Group「Fourth Quarter and Full Year 2025 Results」(2026年2月12日)
- Trip.com Group「Fourth Quarter and Full Year 2025 Financial Results」(2026年2月25日)
- Airbnb「Q4 2025 Shareholder Letter」(2026年2月12日)
- Marriott International「Fourth Quarter and Full Year 2025 Results」(2026年2月10日)
- マリオット「日本のホテル」(公表日不記載・2026年10月21日確認)
- Shift4「Completes Acquisition of Global Blue」(2025年7月3日)
- 国税庁「国際観光旅客税の概要」(2026年7月1日現在)
- 倶知安町「2026年4月1日から宿泊税が変わります」(2025年公表・2026年10月21日確認)
- 観光庁「観光立国推進基本計画」(2026年3月27日閣議決定)
- EU「Regulation (EU) 2024/1028・短期宿泊賃貸データ規則」(2024年4月29日官報掲載)
- 欧州委員会「Booking.com利用事業者の価格設定の自由に関するDMAファクトシート」(2026年9月28日)
- 気象庁・文部科学省「日本の気候変動2025・雪」(2025年3月26日)
- 財務省「令和7年度税制改正の解説・消費税法等の改正」(2025年)
- 倶知安町「令和8年度宿泊税を活用する主な事業」(2026年度資料・公表日不記載)
- 観光庁「宿泊分野における特定技能外国人の受入れ」(2026年10月23日更新)
- 観光庁「宿泊旅行統計調査2026年8月・第1次速報、7月・第2次速報」(2026年9月30日)
- 観光庁「観光統計公表予定日」(2026年公表日程・2026年10月21日確認)
- JNTO「訪日外客統計の公表予定」(2026年9月16日)
この業界の図解【194種類で分析】を、note の有料記事で公開しています。
