エグゼクティブサマリー
タクシーは、地域の運送供給を持つ会社と、顧客接点を持つ配車アプリが、移動の成立と収益の配分を共同で決める業界である。2026年11月時点の経営課題は、需要回復を受け止める乗務時間を確保し、集客の拡大を運送会社の利益へつなげることである。
要点
- 市場は金額と数量で回復が異なる。 2024年度の国内営業収入は1兆4,425億3,200万円、前年度比3.9%増である。2019年度比では収入が3.5%減、輸送人員が17.1%減であり、同じ回復率ではない(増減率は計算、全国ハイヤー・タクシー連合会「輸送人員及び営業収入の推移」)。
- 供給不足を人数減少だけでは説明できない。 法人運転者は2024年度224,428人、前年度比3.3%増へ回復したが、2019年度比では14.2%少ない(計算)。必要な地域・時間帯の稼働と定着が問われる(全国ハイヤー・タクシー連合会「運転者の推移」)。
- アプリとの競争は契約条件にも及ぶ。 配車件数だけでなく、手数料、併用、端末接続、配車基準が採算と選択肢を左右する。公取委は、配車基準の透明性、他アプリ利用の制限、ソフトメーターとの接続、需給逼迫時の追加料金の帰属を競争政策上の論点として整理している(公正取引委員会「タクシー等配車アプリに関する実態調査報告書(概要)」)。
- 海外モデルの導入には制度差の評価が必要である。 リフト(Lyft)のFreenow取得は運送接点を取り込む再編例である一方、EUでは2026年12月2日がプラットフォーム労働指令の国内法化期限であり、契約の実態が費用を左右する(Lyft「2025 Form 10-K」、EU「プラットフォーム労働指令(EU)2024/2831」)。
- AIは受付と運行で段階が異なる。 電話受付には導入事例があるが、GO・ウェイモ(Waymo)・日本交通による東京での完全無人タクシーは2027年の商用化目標である。運行管理・顧客対応を含む費用と責任の設計が必要である(NEDO「GENIAC-PRIZE 2025成果カタログ」newmo・未来都、GO・Waymo・日本交通「自動運転タクシー商用化の実現に向けて合意」)。
経営・企画部門への示唆
- 大手は採用人数ではなく定着した乗務時間を管理指標にし、運賃改定の増収分を賃金と教育へ配分する。自動運転の提携では、運行管理・営業所運営・顧客対応を受託する立場と対価を先に固める。
- 中堅・中小は電話・施設の固定客を守り、アプリは配車システム側で併用して依存を避ける。公取委が示した他アプリ利用の制限やソフトメーター接続の考え方を、契約更新の交渉材料にする。
- 新規参入は許可や台数ではなく、乗務員と固定客を引き継げる案件を選ぶ。受注経路別の正味単価、買収後の残留率、無人運行の責任分担は公開情報で分からず、契約書と現場調査で確かめる。
業界データまとめ
金額ベースの回復は進んだが、輸送人員と供給能力はコロナ前を下回る。経営判断では、運賃収入、運転者数、実際に営業できる車両・時間を分けて追う。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 国内ハイヤー・タクシーの営業収入1兆4,425億3,200万円。全タク連掲載の国土交通省系列、患者等輸送限定車両を除く。配車アプリ企業の売上高ではない | 2024年度 | 全国ハイヤー・タクシー連合会「輸送人員及び営業収入の推移」 |
| 市場の伸び | 上記営業収入の前年度比+3.9%(1,442,532百万円÷1,387,778百万円−1、計算) | 2024年度 | 全国ハイヤー・タクシー連合会「輸送人員及び営業収入の推移」 |
| 事業者数 | 国内ハイヤー・タクシーの事業者43,149者(法人18,140者、個人タクシー25,009者)。全タク連の一般タクシー法人5,398者(ハイヤー・福祉輸送限定を除き、複数支局に営業区域を持つ事業者を1者に集計)とは集計範囲が異なる | 2024年度 | 国土交通省「数字でみる自動車2026:ハイヤー・タクシー事業者数」 |
| 従業者数 | 292,515人(12,897事業所)。2021年経済センサス‐活動調査、民営事業所の小分類「432 一般乗用旅客自動車運送業」。ハイヤー等を含み、運転者以外の従業者も含む | 2021年6月1日現在 | 総務省・経済産業省「令和3年経済センサス‐活動調査・事業所に関する集計・第9-2表」 |
| 平均年収 | 453.26万円(計算)。産業中分類「道路旅客運送業」の一般労働者、男女計・企業規模計(10人以上)。きまって支給する現金給与額34.45万円×12+年間賞与その他特別給与額39.86万円。バス等を含み、タクシーだけの平均ではない | 2025年調査。月額は2025年6月分、賞与は2024年の支給額 | 厚生労働省「令和7年賃金構造基本統計調査・一般労働者・産業中分類・第1表」 |
| 輸送人員 | 国内ハイヤー・タクシー1,050,663千人(前年度比+5.7%、計算) | 2024年度 | 全国ハイヤー・タクシー連合会「輸送人員及び営業収入の推移」 |
| 法人の一般タクシー車両数 | 167,404台(前年度末比−0.8%、計算)。ハイヤー・福祉輸送限定車両を除く | 2024年度末 | 全国ハイヤー・タクシー連合会「全国の事業者数及び車両数の推移」 |
| 法人タクシー運転者数 | 224,428人(前年度比+3.3%、計算)。個人タクシーを除く | 2024年度 | 全国ハイヤー・タクシー連合会「運転者の推移」 |
異なる定義の系列を組み合わせて、1社当たり売上高や1人当たり生産性を計算してはならない。平均年収はバス等を含む道路旅客運送業の値であり、国土交通省が同じ調査から推計したタクシーの年間所得額とは対象が異なる(「人材と生産性」参照)。2026年11月4日までに確認した公表情報を対象とし、統計の対象年は各行のとおりである。
AI・フィジカルAIの影響と経営の打ち手
先に変わるのは電話受付・予約配分・安全指導であり、運転そのものの無人化は地域と運行条件を限定して進む。タクシー会社の経営課題は、削減できる業務と、新たに必要になる例外対応・車両管理を同時に設計することである。
影響の全体像
本稿の工程は「需要受付→配車・予約→乗務準備→旅客運送→決済・法人精算→車両管理・品質改善」である。対話を担う生成AI、車両を動かすフィジカルAI、予測配車・センサー連携等のデータ・IoTは分けて示す。
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 需要受付 | 電話の受電、乗降地確認、配車システムへの登録 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | newmo・未来都の電話受付(NEDO「GENIAC-PRIZE 2025成果カタログ」newmo・未来都) |
| 配車・予約 | 時間帯・地域の需要を踏まえた予約枠設定 | データ・IoT | 実用(導入事例あり) | 2年以内 | S.RIDEの予約サービス(S.RIDE「AI需要予測を活用した予約サービス」) |
| 乗務準備 | 遠隔点呼・自動点呼による確認と記録、運行管理者の負担軽減 | データ・IoT | 実用(導入事例あり) | 2年以内 | 電脳交通の「電脳点呼」(電脳交通「『電脳点呼』導入エリア30都道府県に拡大」) |
| 旅客運送 | 限定区域での運転、遠隔支援との分業 | フィジカルAI | 実証中 | 3〜5年 | 東京のGO・Waymo・日本交通の計画(GO・Waymo・日本交通「自動運転タクシー商用化の実現に向けて合意」) |
| 決済・法人精算 | 利用明細の集約、部門別管理、請求処理 | データ・IoT | 実用(導入事例あり) | 2年以内 | GO BUSINESS、S.RIDE Bizの法人向け機能(GO「GO BUSINESSの機能」、S.RIDE「法人契約プラン『S.RIDE Biz』、申込企業数が2,500社を突破」) |
| 車両管理・品質改善 | 映像からの危険場面抽出、指導対象の選定 | データ・IoT | 実用(導入事例あり) | 2年以内 | DRIVE CHARTの導入事例(GOドライブ「DRIVE CHART導入企業の事故削減に関する調査」) |
「時期」は、公表済みの導入段階をもとにした、普及時期の分析であり、企業の確約ではない。旅客運送の3〜5年は条件の合う一部都市での拡大を意味し、全国の無人化を意味しない。自動点呼や法人精算の自動化を、生成AIによる法定判断の代替と解釈してはならない。
業務はどう変わるか
電話受付は、人が全件応答する方式から、定型依頼を処理し例外を人へ渡す方式へ移る。 NEDO掲載のnewmo・未来都の成果では、2025年11月の月間受電16,408件に対し、受電率100%、AIによる配車完結率45.5%とされる。これは提供企業の公表値であり、受電した全件で車両を手配できたという意味ではない(NEDO「GENIAC-PRIZE 2025成果カタログ」newmo・未来都)。
経営上の測定対象は応答率だけではなく、住所誤認、聞き直し、予約の重複、配車不成立、人への転送待ちである。病院の出入口、建物の通称、車椅子対応、酔客など、会話の完了と安全な乗車の成立が離れる案件を別集計する。音声や乗降地には個人の生活行動が含まれるため、保存期間、委託先の利用目的、削除手順を契約に落とす。
予約は、受けられるだけ受ける方式から、将来の供給を確保した枠販売へ変わる。 S.RIDEは2021年から、地域や時間帯などの需要予測を利用する予約サービスを公表している。これは導入済みの事例であり、生成AIが予約を自由に約束する仕組みとは異なる(S.RIDE「AI需要予測を活用した予約サービス」)。
通常配車と予約を別々に最適化せず、迎車時間と休憩・終業時刻を制約に組み込む。予約完遂率が高くても待機が増えれば採算は悪化するため、キャンセルや悪天候も含めて検証する。
安全管理は、全映像の目視確認から、検出された危険場面への指導へ移る。 GOドライブはDRIVE CHART導入企業について事故削減状況の調査を公表しているが、導入企業の報告は統制された比較試験ではない。各社は事故件数だけでなく、走行距離、時間帯、新人比率をそろえた指標で効果を確かめる(GOドライブ「DRIVE CHART導入企業の事故削減に関する調査」)。
電脳交通の「電脳点呼」は業務前・業務後の遠隔点呼と自動点呼の双方に対応し、2026年6月末時点で30都道府県に導入されているが、異常時の判断や代替乗務員の手配は残る。複数営業所で同時に異常が起きる場合の対応も必要である(電脳交通「『電脳点呼』導入エリア30都道府県に拡大」)。
無人運行は、乗務員を中心とする運送から、車両・遠隔支援・現場対応の組合せへ変わる。 GO、Waymo、日本交通は2026年9月、2027年中に東京でレベル4の完全無人タクシーを段階的に100台規模へ展開する目標を発表した。現時点は乗務員同乗の試験段階であり、正式開始は安全確認と必要な許認可の取得後に決まる(GO・Waymo・日本交通「自動運転タクシー商用化の実現に向けて合意」)。
同提携では、日本交通が運行管理・営業所運営・顧客対応を担う。したがって、技術企業との提携は運送会社の仕事がなくなることを意味せず、現場運営の責任と収益配分を再定義する取引である。徳島県鳴門市等の実証(2026年1月19日〜3月31日)でも、電脳交通の配車システムで乗車地点・人数・手荷物から自動運転車で対応できるかを判断し、対応できない依頼には有人タクシーを配車する運用とし、地元のタクシー会社が乗車対応と運行可否の判断を担った。受付と運行の接続は独立した実務課題である(徳島県「自動運転タクシー実証運行の概要」)。
AI・ロボットの主要プレイヤー
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| newmo | 日本・東京 | 音声AI「maido」 | 傘下事業者の電話配車受付 | 展開済み。未来都の成果を公表(NEDO「GENIAC-PRIZE 2025成果カタログ」newmo・未来都) |
| S.RIDE | 日本・東京 | 需要予測を用いる予約 | 供給を考慮した予約受付 | 展開済み(S.RIDE「AI需要予測を活用した予約サービス」) |
| 電脳交通 | 日本・徳島 | 遠隔・自動点呼、配車・運行管理基盤 | 点呼の遠隔化・自動化と実証車両の配車接続 | 展開済み。自動運転部分は提携・実証あり(電脳交通「『電脳点呼』導入エリア30都道府県に拡大」、徳島県「自動運転タクシー実証運行の概要」) |
| GOドライブ | 日本・東京 | DRIVE CHART | 映像解析を用いる安全指導 | 展開済み(GOドライブ「DRIVE CHART導入企業の事故削減に関する調査」) |
| Waymo | 米国 | Waymo Driver、車両運用基盤 | 無人運転と運行支援 | 提携・実証あり。東京商用化は目標(GO・Waymo・日本交通「自動運転タクシー商用化の実現に向けて合意」) |
| バイドゥ〈百度〉 | 中国 | Apollo Go | 中国等での無人配車サービス | 未展開。確認した公式資料で日本の商用運行を確認できず(Baidu「Fourth Quarter and Fiscal Year 2025 Results」) |
人材・収益・競争への影響
分析では、定型電話の処理時間が減る一方、例外受付、遠隔支援、事故初動、清掃、センサー整備の比重が増す。有人運行の教育は個別指導へ変わり、無人運行では接客や忘れ物対応を別の人員で補うことになる。
無人車の採算は、削減する運転時間の費用と、追加する車両・技術利用料・遠隔対応・回送・保険・拠点費用を比較して決まる。乗務員人件費の全額が利益へ転換するという計算は成立しない。日本の商用契約における技術利用料や事故時の負担分担は公開情報で確定できず、既存運賃を大幅に下げられるとの予測は置かない。
競争の焦点は、アプリの顧客接点、技術企業の運行システム、運送会社の現場対応力に対する収益配分へ移ると考えられる。安全上の責任、停止判断、事故記録へのアクセス、データ利用と移管を提携前に決める。
経営者が実施すべき対策
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | 電話の取りこぼしが多い時間帯で音声受付を試す | 中堅・中小 | 直ちに〜1年 | 受付不足の緩和 | 通称住所辞書、有人転送、誤配車の記録 |
| 高 | 予約枠に迎車時間と終業時刻を組み込む | 共通 | 1年以内 | 予約遅延と無収入待機の抑制 | 乗務予定・位置情報・キャンセルの統合 |
| 高 | 危険映像の抽出を新人指導と結び付ける | 共通 | 1年以内 | 指導の重点化 | 距離当たり事故指標、検出誤りの確認 |
| 高 | 自動点呼の異常時対応を営業所間で設計する | 共通 | 導入前 | 管理者不在時の業務停止を抑える | 認定要件、連絡体制、代替乗務員 |
| 中 | 無人車の拠点運営・清掃・顧客対応費を試算する | 大手 | 1〜3年 | 技術提携の採算検証 | 走行条件別の稼働計画、費用分担案 |
| 中 | 技術契約で停止権限と事故データ取得を定める | 大手 | 実証契約前 | 責任の空白を抑える | 保険会社・運行管理者・法務の共同審査 |
| 中 | 近隣事業者と例外対応センターを共同化する | 中堅・中小 | 1〜3年 | 少量案件でも専門対応を維持 | 委託範囲、個人情報、費用配分の合意 |
よくある失敗は、受電率と配車成立率の混同、実証の成功の過大な一般化、異常時人員の削り過ぎである。処理件数と、失敗を回復する費用を一組で測る。
業界の定義と市場構造
本業界は、地域の運送供給を担うタクシー会社と、需要を集める配車アプリが相互依存する構造である。車両・乗務員を確保する競争と、顧客の予約・決済窓口になる競争は、同じ企業ランキングでは説明できない。
中心に置くのは一般乗用旅客自動車運送事業の法人・個人タクシーと、その配車・決済・法人利用の支援である。ハイヤーや福祉輸送限定は統計上含まれる場合を明示し、運送サービスとの接続に必要な範囲で扱う。日本版ライドシェアはタクシー事業者が管理する補完供給(2025年8月17日時点で許可141地域)として位置付け、制度全体、自治体交通、MaaSの統合サービスは別記事の対象とする(国土交通省「日本版ライドシェア、公共ライドシェアの取組状況等」)。
公正取引委員会は、配車アプリに旅客と車両の双方が増えることで利便性が高まる特性がある一方、参入の難しさや取引上の力の偏りが生じ得ると整理している。運送会社には営業区域、車両、乗務員、運行管理が必要であり、アプリ利用者数だけでは供給を増やせない(公正取引委員会「タクシー等配車アプリに関する実態調査報告書」)。市場を動かすのは全国の車両総数より、依頼が来る地点・時間に応答できる供給である。
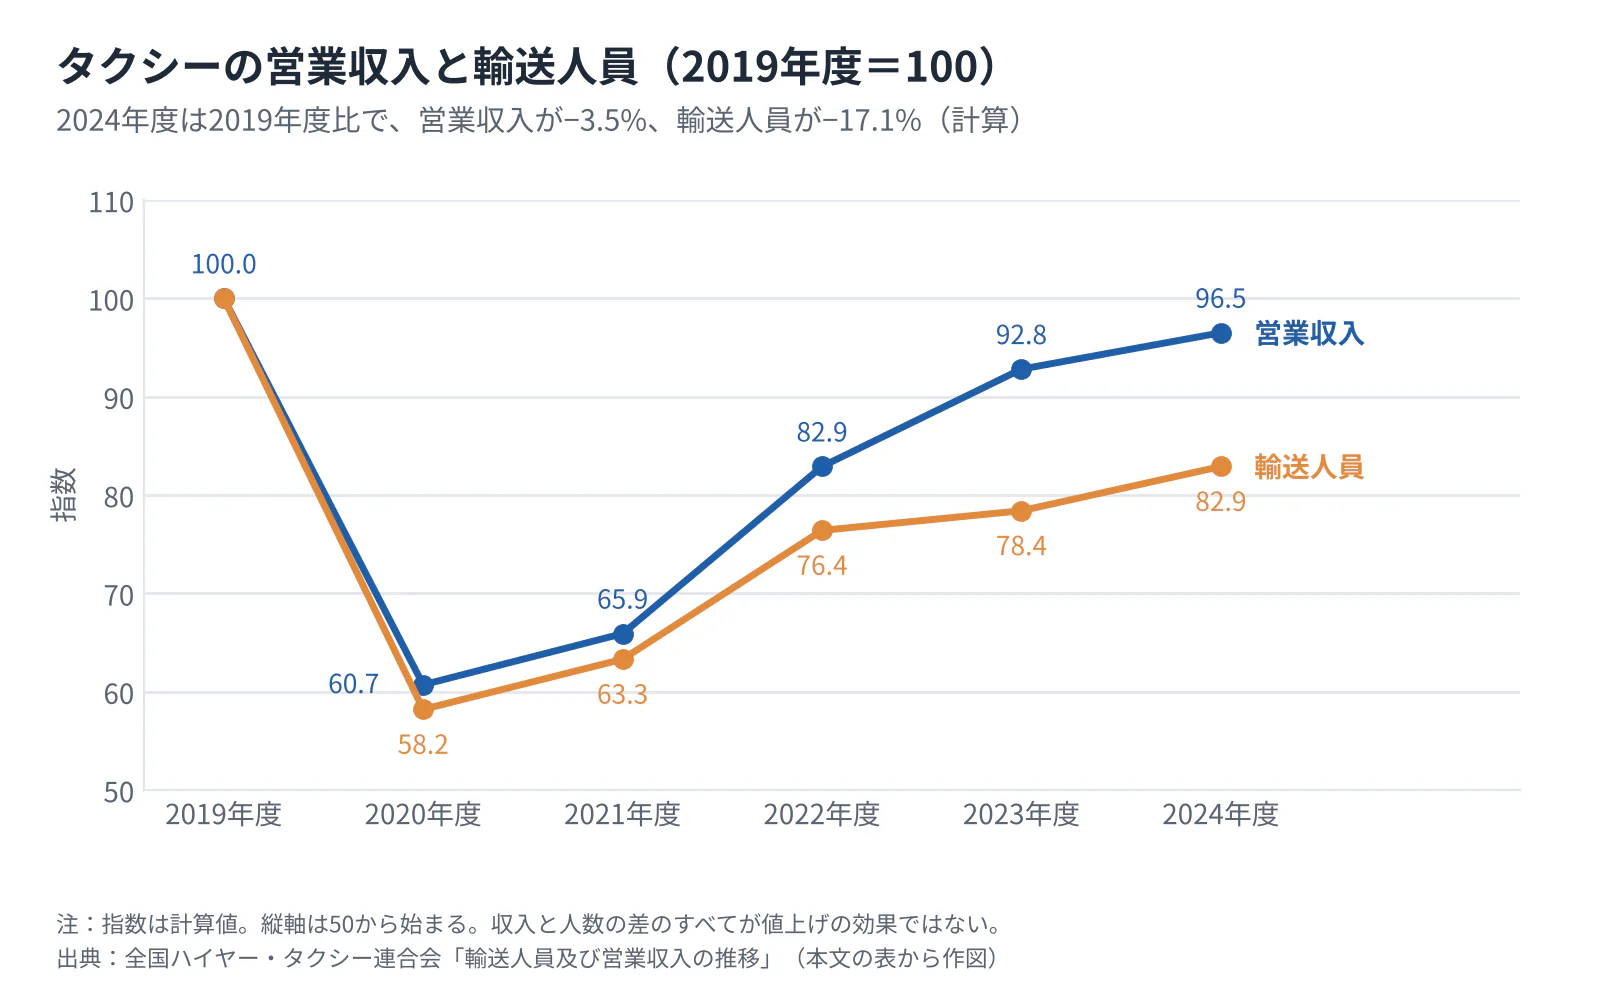 タップすると拡大して見られます
| 年度 | 国内営業収入(百万円) | 輸送人員(千人) | 読み取れる変化 |
|---|---|---|---|
| 2019 | 1,495,094 | 1,267,682 | コロナ前の比較基準 |
| 2020 | 907,361 | 738,240 | 移動需要が急減 |
| 2021 | 985,487 | 802,750 | 回復初期 |
| 2022 | 1,239,553 | 968,151 | 金額・数量とも回復 |
| 2023 | 1,387,778 | 993,875 | 金額の回復が数量に先行 |
| 2024 | 1,442,532 | 1,050,663 | 金額は2019年度比−3.5%、数量は−17.1%(計算) |
数値の出典は全行とも同一系列である(全国ハイヤー・タクシー連合会「輸送人員及び営業収入の推移」)。収入と人数の回復差には運賃改定、距離、利用地域や用途の構成変化が含まれ、差のすべてを値上げ効果とは解釈できない。
| 市場の層 | 主な供給主体・顧客接点 | 公開情報で把握できる範囲 |
|---|---|---|
| 一般タクシーの法人供給 | 地域会社、大手グループ、業務提携先 | 2024年度末5,398事業者、167,404台。ハイヤー・福祉輸送限定を除く |
| 個人タクシー | 個人事業者、組合等 | 2024年度末25,009台 |
| アプリ経由の集客 | GO、ウーバー(Uber)、ディディ〈滴滴〉(DiDi)、S.RIDE等 | 利用者数・提携範囲の公表はあるが、定義の統一された全国売上シェアは確認できない |
| 法人・施設からの直接受注 | 企業、ホテル、病院等と運送会社 | 契約別の金額・構成比は一般に非公開 |
車両・事業者数は全タク連の原表、アプリの位置付けは公取委の調査に基づく(全国ハイヤー・タクシー連合会「全国の事業者数及び車両数の推移」、公正取引委員会「タクシー等配車アプリに関する実態調査報告書」)。都市部では観光・業務・夜間の需要が重なり、地方では生活移動と施設への送迎が経営の重要な論点になるが、その売上構成比を全国一律の比率で置くことはできない。
過去の需要減少で供給も縮小したため、現在の回復局面の課題は、車両を増やすだけでなく、人を乗せられる状態へ戻すことである。法人の一般タクシー車両は2019年度末181,900台から2024年度末167,404台へ減少した一方、法人運転者は直近で増加へ転じている(全国ハイヤー・タクシー連合会「全国の事業者数及び車両数の推移」、全国ハイヤー・タクシー連合会「運転者の推移」)。需要回復と供給回復が同時・同地域で起きるとは限らず、地域別の営業時間設計が市場拡大の条件である。
顧客と需要の特性
顧客が買っているのは移動距離だけでなく、「必要な時刻に乗れる確率」と手配の手間の削減である。個人の単発利用と、法人・施設が継続的に確保する輸送では、価格への反応も契約の決め手も異なる。
| 顧客・用途 | 購買の決め手 | 営業・商品設計で確認する点 |
|---|---|---|
| 日常の個人利用 | 到着時間、総支払額、呼びやすさ | 短距離でも迎車・手配料金を含めた負担を示す |
| 出張・企業活動 | 時間の確実性、経費処理、利用規程との整合 | 管理部門の承認、部門別精算、利用履歴 |
| 訪日客・旅行者 | 言語、支払手段、乗車地点の理解 | 空港・ホテルでの案内、海外の既存アカウント利用 |
| 高齢者・通院客 | 電話受付、乗降の支援、慣れた事業者 | 定期利用の時間帯、病院の出入口、帰路の不確実性 |
| ホテル・商業施設等 | 客への案内品質、繁忙時の供給 | 施設側の受付負担、待機場所、苦情の一次窓口 |
上表は、購買条件を検討するための、公開情報からの分析であり、各要素の重要度を測った全国調査ではない。法人向けでは、GO BUSINESSが部署別の請求や利用データの管理を、S.RIDE Bizが請求書払いと経費精算システムとの連携を提供しており(S.RIDE Bizは2026年6月に申込企業数2,500社を公表)、運賃以外の事務負担が契約対象になっている(GO「GO BUSINESSの機能」、S.RIDE「法人契約プラン『S.RIDE Biz』、申込企業数が2,500社を突破」)。一般には総務・経理・購買が規程と請求を確認し、出張部門や現場が利用可能地域と手配品質を評価するという流れを想定し、実際の承認者は顧客ごとに確かめる。
個人は複数アプリを使いやすいが、法人では従業員への展開、利用規程、請求、既存チケットの切替が契約更新の障壁になる。同じ地域の同じ車両群へつながるアプリを変えても、供給不足が解消するとは限らない。
価格感応度は利用目的で異なると考えられる。終電後や航空便の出発前は代替の時間費用が大きいが、日常の短距離では追加料金が利用頻度に響きやすい。GOは京都・神奈川・埼玉の一部で、2026年11月6日から30〜100円のピークチャージと同額幅のオフピーク割を設定すると発表しており、点検時点(2026年11月4日)では開始前である(GO「京都・神奈川・埼玉エリアの一部でのピークタイムおよびオフピークの配車依頼について」)。
季節・天候・曜日を捉える際は、観光繁忙日、雨天、宴会後、通院時間を同じ需要として集計しないことが重要である。とくに予約が集中する朝と流し需要の強い夜では、適した勤務と車両配置が異なる。人口減少は利用者の総数を抑える方向に働く一方、移動の支援を必要とする顧客や公共交通の代替需要は存在し、人数の減少だけから地域のタクシー需要を判断できない。
生活用途では、スマートフォンを使わない顧客の受付を維持することも競争条件である。消費者委員会は2026年の運賃改定案への意見で、アプリ利用が難しい消費者への対応と乗車場所の分かりやすさを課題に挙げている(内閣府消費者委員会「東京都特別区・武三地区の運賃改定案に関する意見」)。病院やホテルとの営業では、受付経路を増やす提案に加え、乗れなかった顧客を誰がフォローするかまで決める。
バリューチェーンと収益構造
運送会社の利益は運賃だけでなく、迎車・待機・回送を含む時間の使い方で決まる。配車アプリは集客と決済を収益化できるが、その売上増が運送会社の利益増と一致するとは限らない。
| 工程 | 主な役割・企業例 | 付加価値と収益上の論点 |
|---|---|---|
| 需要受付 | GO、Uber、DiDi、S.RIDE、運送会社の電話・法人窓口 | 顧客を獲得する。販促費と継続利用の関係を測る |
| 配車・予約 | アプリ、無線組合、電脳交通、各社配車室 | 車両を割り当てる。迎車時間と配車不成立を減らす |
| 乗務準備 | タクシー会社、採用・教育・整備事業者 | 乗務できる人と車をそろえ、休車を減らす |
| 旅客運送 | 日本交通、第一交通産業、国際自動車、地域事業者等 | 運賃を得る。安全・接遇と実車時間が中核となる |
| 決済・法人精算 | アプリ、カード・決済会社、法人窓口 | 請求・回収を簡素化する。手数料と入金時期を管理する |
| 車両管理・品質改善 | 運送会社、整備・保険・システム事業者 | 稼働停止、事故、苦情による損失を抑える |
これは役割の整理であり、各社が全工程を自社保有することを示すものではない。GOの開示では旅客・運送会社双方からのマッチング手数料に加え、決済、広告、端末等が事業を構成する。運送会社の売上にアプリ企業の売上を単純加算すると、同じ移動から派生する取引を重複して市場規模へ計上するおそれがある(GO「事業計画及び成長可能性に関する事項」)。
運賃、追加料金、事業者手数料を分ける
| 金銭の種類 | 確認すべき内容 | 経営上の意味 |
|---|---|---|
| 運賃・迎車等の運送料金 | 認可・届出内容、適用区域、収受主体 | 運送会社の収入の基礎 |
| アプリで提示される追加料金 | 予約・手配等の対価、利用者への表示、分配先 | 支払総額の増加が運送収入増になるとは限らない |
| 運送会社の支払手数料 | 配車、決済、端末、固定費、割引条件 | 同じ運賃でも受注経路別の利益が変わる |
| クーポン・補助 | 負担者、期間、終了条件 | 通常運用時の採算を分けて評価する |
公取委調査は、配車手数料、決済手数料、端末等を含む取引を扱っている。全国共通の実効手数料率や各社の個別条件は確認できないため、本稿では一定率を仮定しない(公正取引委員会「タクシー等配車アプリに関する実態調査報告書」)。GOの2026年11月開始予定の料金施策についても、発表だけから運送会社・乗務員への配分額を確定することはできない(GO「京都・神奈川・埼玉エリアの一部でのピークタイムおよびオフピークの配車依頼について」)。
運送の費用は人件費の比重が大きい。東京都特別区・武三地区の2026年の運賃改定案審議では、費用の約7割が人件費と説明されているが、これは当該審議の説明であり全国全社の一律比率ではない(内閣府消費者委員会「東京都特別区・武三地区の運賃改定案に関する意見」)。燃料、車両、保険、整備、営業所、配車・決済費用も加わり、運賃改定の増収分が採用と賃金へ配分されれば利益率は同じ幅では上がらない。
実例として第一交通産業の2026年3月期タクシー事業は売上高559.08億円、前期比+7.9%である一方、セグメント損失15.53億円である。損失は前期の23.20億円から縮小したが、同社は採用・教育コストや燃料費の高止まりの影響を説明しており、増収がそのまま黒字化に結び付いていない(第一交通産業「2026年3月期 決算短信」)。アプリと運送の利益率は売上計上範囲も異なるため、開示がそろわないまま「最も儲かる工程」を数値で順位付けすることはできない。
管理指標には、売上から変動する人件費・燃料費・配車決済費等を引いた金額を、実車・迎車・待機・回送を含む営業時間で割る方法が有効である。これは、分析にもとづく管理会計上の提案であり、公表統計ではない。空港への長距離輸送も帰路が空車なら採算は変わり、予約のための長時間待機も販売原価として把握する。
調達では、車両価格だけでなく納期、事故修理の代車、メーター・決済端末との接続、整備拠点を確認する。車両や端末の切替時に稼働できない日が増えると、その損失は購入価格差を上回り得る。海外製機器への依存度やメーカー別構成の業界全体値は、確認した資料では確認できない。調達集中リスクは各社の保有・契約台帳で検証する。
競争環境
供給側は地域に分散し、集客側は全国的なアプリへ集約しやすい。競争の決め手は車両台数の大小だけでなく、顧客との契約、実際の稼働、配車先を選べる条件を組み合わせて持つことである。
一般タクシーの法人事業者は2024年度末5,398者であるが、この数から企業グループの集中度は求められない。業務提携車両、連結子会社の車両、アプリに接続する車両は別概念であり、複数のネットワークに同じ車が含まれる可能性がある(全国ハイヤー・タクシー連合会「全国の事業者数及び車両数の推移」)。統一された運送売上高シェアは確認できないため、全国上位3社の集中率は本稿では示さない。
競争要因
以下の強さと方向は、公表事実をもとにした分析である。
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存企業間の競争 | 強 | 地域運送会社間の人材獲得と、アプリ間の顧客獲得が並行する | 強まる |
| 新規参入の脅威 | 中 | ゼロからの供給構築には時間を要するが、newmoは買収・事業譲受で参入地域を拡大(newmo「東京都足立区の老舗タクシー会社『足立タクシー』を譲受」) | 強まる |
| 買い手の交渉力 | 中 | 個人の予約窓口は変更しやすい一方、繁忙時は供給が限られる。法人は契約を束ねられる | 変わらない |
| 供給者の交渉力 | 強 | 乗務員の確保に加え、アプリ・端末との取引条件が運送会社の採算を左右する(公正取引委員会「タクシー等配車アプリに関する実態調査報告書」) | 強まる |
| 代替サービスの脅威 | 中 | 鉄道・バス・自家用車等と競合するが、深夜や戸口間移動では代替の制約が大きい | 変わらない |
アプリは運送会社にとって集客先であると同時に、配車サービスの調達先でもある。したがって交渉力は単純な上下関係ではなく、アプリが顧客を持つ強みと、地域会社が稼働供給を持つ強みの両方から生じる。地方の薄い供給では、全国のアプリ利用者数が多くても地域会社との連携が欠かせない。
国内の主要企業・サービスの比較
| 企業・サービス | 規模・基盤の公開情報 | 事業上の特徴 | 比較時の注意 |
|---|---|---|---|
| 日本交通(東京) | 首都圏の運送基盤。GOの会社資料で関係を確認できる | 運送の現場と配車サービスの接続 | 大阪の同名会社や業務提携先を混同しない(GO「事業計画及び成長可能性に関する事項」) |
| 第一交通産業 | タクシー事業売上高559.08億円、2026年3月期 | 全国の地域事業と直接の運送運営 | 不動産等を含む連結総売上とは区別(第一交通産業「2026年3月期 決算短信」) |
| 国際自動車 | タクシー5,016台、2026年3月時点、業務提携会社を含む | タクシー、ハイヤー等を運営 | 全台が連結会社の保有車両ではない(国際自動車「会社概要」) |
| MKグループ | 京都を起点に複数地域で展開 | 空港送迎・観光・ハイヤー等 | グループ総売上に他事業を含む(MKグループ「会社概要」) |
| GO | 2026年8月に累計4,000万ダウンロード、47都道府県対応を公表 | 配車、法人利用、決済・車載サービス | ダウンロード数は実利用者数・乗車シェアではない(GO「タクシーアプリ『GO』4,000万ダウンロード突破」) |
| S.RIDE | 国内の提携事業者を通じた配車 | 予約機能と提携運送会社の供給 | 接続台数と保有台数を区別(S.RIDE「AI需要予測を活用した予約サービス」) |
| newmo | 創業以来8社を取得し、タクシー1,700台超。大阪、神奈川、東京、沖縄、北海道で運営 | 運送事業を保有して運営を拡大 | 契約締結と取得完了を区別(newmo「東京都足立区の老舗タクシー会社『足立タクシー』を譲受」) |
| 電脳交通 | タクシー会社向けの配車基盤 | 電話受付と外部アプリの運用接続 | 自社の旅客運送売上とは異なる(Uber Japan「電脳交通との配車システム連携」) |
再編と契約条件の変化
直近3年の動きで注目すべきは、車両供給を取得する再編と、既存事業者をつなぐ提携が、同時に進んでいることである。newmoは2026年8月に札幌交通の一部事業譲受、10月22日に足立タクシーの譲受(10月16日付の全株式取得)を発表した。10月8日の江別ハイヤーについては株式取得契約の発表であり、同じ「取得済み」にまとめてはならない(newmo「札幌交通株式会社のタクシー事業を一部譲受」、newmo「東京都足立区の老舗タクシー会社『足立タクシー』を譲受」、newmo「北海道のタクシー会社『江別ハイヤー』の株式取得に関する契約を締結」)。
他方、Uberと電脳交通は2025年に配車システム連携を発表し、DiDiモビリティジャパンと電脳交通も2026年4月からの連携を公表した。後者は電話・DiDi配車を同じ運用画面で扱うもので、事業者とDiDiの契約が不要になるわけではない(Uber Japan「電脳交通との配車システム連携」、DiDiモビリティジャパン「電脳交通とDSコネクト『1UI』連携を4月より開始」)。この動きは、複数の集客窓口を持ちながら現場の操作負担を抑える選択肢を広げる。
公取委は2025年、配車基準の透明性、他アプリ利用の制限、ソフトメーターとの接続などについて競争上の考え方を示した。個別企業による違反認定と一般的な論点整理は区別する(公正取引委員会「タクシー等配車アプリに関する実態調査報告書(概要)」)。経営企画部門が確認すべきなのは、手数料だけでなく変更通知期間、解約、データ取得、併用、端末交換の条件である。
成功条件は四つに整理できる。第一は必要な時間帯の乗務員を確保すること、第二は施設・法人等の反復需要を持つこと、第三は複数の受注経路を採算で評価すること、第四は買収後も配車品質と人材を維持することである。第一交通産業の地域運営、GOの法人管理、電脳交通の接続、新規参入者の事業取得は、それぞれ異なる条件を取りにいく公表例として理解できる。
海外の動向と主要企業
海外では、運送会社とアプリの境界が日本以上に多様であり、企業売上高の大きさをそのままタクシー運送の規模と比較できない。日本への直接的な影響は、海外アカウントを持つ旅行者の流入、法人手配の統合、運送会社を取得する成長モデルにある。
世界全体を共通定義で集計した、利用可能な公的なタクシー市場金額は、確認した資料では確認できない。日本の世界シェアも本稿では示さない。地域比較には、免許車両の統計と、企業が開示する移動部門の売上・取扱高を分けて用いる。
英国運輸省によると、イングランドの免許タクシー・PHVは2026年4月1日現在342,300台で、2024年比9%増である。内訳はタクシー52,300台、予約営業型のPHV290,000台で、2024年比はそれぞれ7%減、13%増である。これは英国全体の統計でも、日本と同じ免許区分でもなく、増加率は前年比ではない(英国運輸省「Taxi and private hire vehicle statistics, England: 2026」)。
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| ウーバー(Uber) | 米国 | 2025年12月期Mobility部門 US$29,670 million | 国際的な顧客・決済基盤。部門には複数の移動サービスを含む | 同部門売上高は前年比18%増(Uber「2025 Form 10-K」) | Uber Taxi。全国47都道府県で提供していると公表(Uber Japan「Uber Taxiのサービスエリア」) |
| ディディ〈滴滴〉(DiDi) | 中国 | 2025年12月期連結 RMB226.7 billion | 中国の配車を基盤に海外展開。国内移動以外も含む | 連結売上高は前年比9.6%増(DiDi「2025 Form 20-F」) | DiDiモビリティジャパン。電脳交通との連携開始(DiDiモビリティジャパン「電脳交通とDSコネクト『1UI』連携を4月より開始」) |
| グラブ(Grab) | シンガポール | 2025年12月期Mobility部門 US$1,219 million | 東南アジアの移動・配達等の複合サービス | Mobilityの取扱高は前年比19%増、売上高は16%増(Grab「Fourth Quarter and Full Year 2025 Results」) | 日本での自社タクシー運行は確認できず |
| リフト(Lyft) | 米国 | 2025年12月期連結 US$6,316.3 million | 北米配車に欧州のタクシー接点を加える | 2025年にFreenowを取得(Lyft「2025 Form 10-K」) | 国内の直接配車事業は確認できず |
| コンフォートデルグロ(ComfortDelGro) | シンガポール | 2025年12月期Taxi/Private Hire部門 S$1,032.3 million | 車両運営・リース等も組み合わせる | 2024年取得の英国Addison Leeの通年寄与などで同部門増収(ComfortDelGro「FY2025 Financial Results」) | 国内の自社タクシー運行は確認できず |
いずれも2026年11月4日までに確認した直近の通期実績である。総額・純額の収益認識、運転者への支払、リース等の範囲が異なるため、横に足して世界市場を推計したり、売上高だけで効率を順位付けしたりしてはならない。DiDiの中国事業とUberのMobility部門も会計上の同一指標ではない(DiDi「2025 Form 20-F」、Uber「2025 Form 10-K」)。
地域の成長の質も異なる。Grabは2025年のMobility取引件数が前年比27%増と公表しており、件数の伸びが売上高の伸びを上回る。低価格帯を含む商品構成を広げる戦略は、値上げ後の日本で利用頻度を維持する商品設計を考える参考になるが、運賃制度の違いを無視して再現できるものではない(Grab「Fourth Quarter and Full Year 2025 Results」)。
日本企業の比較可能な海外タクシー売上高比率は、確認した主要企業の資料ではそろわない。国内の運送基盤を海外へそのまま複製するより、現地会社との提携で法人顧客や旅行者の予約・請求を接続する方が、初期の運行投資を抑えやすいというのが、公開情報からの分析である。海外買収では、労働者の法的位置付け、免許の承継、保険、空港アクセスを現地で検証する。
今後2〜3年に海外アプリ経由の旅行者獲得と法人管理の競争、3〜5年に買収と共通業務の統合が進むとみられる。ただし、海外企業の具体的な買収意図や顧客評価は公開情報では分からない。
外部環境と制度の変化
制度面では、運賃改定による供給維持と、利用者の負担・選択肢の確保を両立することが課題である。海外展開や提携では、配車アプリと運転者の契約関係が日本と異なり、労務費と責任範囲を個別に見積もる。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 経済・運賃 | 日本 | 東京特別区・武三地区で改定率10.14%。普通車上限の初乗りは1.0km・500円、加算は232m・100円 | 2026年4月20日実施 | 大・収入面は追い風、利用者負担には向かい風 | 関東運輸局「東京都特別区・武三地区のタクシー運賃改定」 |
| 法規制・競争 | 日本 | 公取委がアプリ間・アプリと運送会社間の競争上の論点を整理。個別違反の認定とは異なる | 2025年4月23日公表、以後の契約検討に適用する考え方 | 大・取引の選択肢確保に追い風 | 公正取引委員会「タクシー等配車アプリに関する実態調査報告書(概要)」 |
| 労働 | 日本 | 自動車運転業務の時間外労働規制と改正改善基準告示 | 2024年4月1日適用 | 大・長時間稼働には向かい風、定着には追い風 | 厚生労働省「タクシー・ハイヤー運転者の改善基準告示」 |
| 人材・在留制度 | 日本 | 自動車運送業分野の特定技能受入れ。現行ページに改定分野別運用方針を掲載 | 2026年1月23日改定 | 中・採用経路の拡大に追い風。免許・研修等の準備が必要 | 国土交通省「自動車運送業分野における特定技能外国人の受入れ」 |
| 労働・プラットフォーム | EU | 指揮・管理の事実に応じた雇用関係の推定などを国内法へ移す | 2026年12月2日が国内法化期限。点検時点(2026年11月4日)では期限前 | 大・一部モデルの費用増には向かい風、労働保護には追い風 | EU「プラットフォーム労働指令(EU)2024/2831」 |
| 技術・運行制度 | 英国 | 自動運転のタクシー・バス型試行制度の申請開始。技術の影響はAI章参照 | 2026年5月22日開始 | 中・現地の実装・提携に追い風 | 英国運輸省「自動運転タクシー・バス型サービスの試行制度」 |
EU指令はすべての個人事業主を自動的に雇用へ切り替える制度ではなく、各国法と実態に照らした判断を求めるものである。欧州企業を買収する場合には、名目上の委託料だけでなく、法的地位の変更に伴う負担を精査する。国内法化の期限と、各国の施行内容・係争の結論は分けて確かめる(EU「プラットフォーム労働指令(EU)2024/2831」)。
日本の運賃改定率も、すべての利用距離で同じ割合だけ請求額が上がることを意味しない。距離の刻み、低速時の加算、迎車等によって利用者の負担が変わる。運賃、予約・手配の対価、割引を分け、法人契約や施設の案内を改定後の条件へ更新する(関東運輸局「東京都特別区・武三地区のタクシー運賃改定」、関東運輸局「タクシー事業の運賃・料金」)。
脱炭素への対応は、購入車両の選定と営業所の電源・充電計画を一体で考える。分析では、長時間営業の車両ほど充電による休車、電池の保証条件、冬季の航続距離が採算に響く。車両導入費だけで判断せず、整備・電池交換・廃車時の処理まで含む保有期間費用を比較する。確認した資料で確認できない全国普及率や削減効果は、本稿では示さない。
人口減少下の地域では、営業所を統合して固定費を下げると迎車距離が延びる可能性がある。地域の拠点維持に必要な費用と、企業・施設・自治体等が求める時間帯の供給を具体化し、誰がどのサービスの対価を負担するかを協議することが重要である。これは政策の予定ではなく、地域経営に関する、分析にもとづく提案である。
人材と生産性
運転者不足は改善の兆しを示しているが、人数の回復だけで供給が元に戻ったとはいえない。採用後の定着、勤務できる時間帯、資格取得、乗務開始までの教育が、実際の供給を決める。
法人タクシー運転者は2024年度224,428人で、前年度比3.3%増である一方、2019年度261,671人からは14.2%少ない(いずれも計算)。単調に減少し続けているという説明は最新の系列と合わないが、コロナ前の不足分が解消したという説明も誤りである(全国ハイヤー・タクシー連合会「運転者の推移」)。2021年経済センサスの従業者292,515人は職種・時点が異なり、この運転者数と差し引きして管理部門人数を求めることはできない(総務省・経済産業省「令和3年経済センサス‐活動調査・事業所に関する集計・第9-2表」)。
必要な資格・職務は第二種運転免許を持つ乗務員に加え、運行管理や整備等である。人材の希少性は人数だけでなく、深夜・早朝や繁忙曜日に勤務できるかで変わる。第一交通産業は2026年3月期に1,980人の乗務員採用を公表しており、採用活動の拡大と育成負担が同時に生じる事例である(第一交通産業「2026年3月期 決算短信」)。
業界データまとめの平均年収453.26万円は、賃金構造基本統計調査の産業中分類「道路旅客運送業」の値であり、バス等を含むためタクシーだけの平均ではない。同じ原表の平均年齢は54.9歳、平均勤続年数は10.5年である(厚生労働省「令和7年賃金構造基本統計調査・一般労働者・産業中分類・第1表」)。国土交通省は同じ調査からタクシーの年間所得額を451万円、平均年齢を56.8歳と推計しており、全産業平均の546万円・44.4歳と比べて所得が低く年齢が高い(2025年、国土交通省「令和8年版交通政策白書」図表1-3-1-5)。採用広告の想定年収や上場企業の平均給与による代用は避ける。
賃上げは供給を増やすための費用でもある。運賃改定後は採用応募だけでなく、入社後の定着、勤務時間、歩合の算定対象、実際の手取りの変化を追う。消費者委員会も、運賃改定が賃金や労働環境改善に反映されるかの継続確認を求めている(内閣府消費者委員会「東京都特別区・武三地区の運賃改定案に関する意見」)。
2024年4月適用の改善基準告示では、日勤の1か月の拘束時間は原則288時間以内、休息期間は継続11時間以上を基本として9時間を下回らない扱いである。隔日勤務や車庫待ち等は別の基準があり、単一の勤務モデルに当てはめてはならない(厚生労働省「タクシー・ハイヤー運転者の改善基準告示」)。受注量に合わせて乗務時間を際限なく延ばす方式から、合法な勤務枠内の迎車・待機を減らす方式へ運営を変える。
特定技能では、日本語・技能試験、第二種免許、新任運転者研修が必要であり、採用契約の成立が即時の運送供給を意味しない(国土交通省「自動車運送業分野 特定技能Q&A」)。免許取得、教育、生活支援に要する費用と期間を把握し、既存乗務員と同じ基準で安全・接遇を確かめる。付加価値額÷従業者数の同一定義による最新の国際比較は確認できず、本稿は売上高を労働生産性と呼ばない。
2030年に向けたシナリオ
2030年の分岐は、有効な運送供給時間が回復するか、集客と法人契約が特定の窓口へ集中するかにある。以下は、分析にもとづく条件付きシナリオであり、市場規模の数値予測や発生確率の推計ではない。
第一の軸は、採用・定着と勤務設計によって、依頼の多い場所・時刻の営業時間を増やせるかである。第二の軸は、運送会社が電話・施設・法人・複数アプリを組み合わせて顧客接点を維持できるかである。全国の需要が同じでも、この二つの組合せで会社に残る利益は変わる。
| シナリオ | 2030年の姿 | 起きる条件 | 可能性の見立て |
|---|---|---|---|
| 供給回復と取引の分散 | 乗務時間が増え、運送会社は複数の受注窓口を採算で使い分ける | 賃金改善が定着に結び付き、併用・接続条件が維持される | 基本ケース。ただし需要の厚い都市から進むと考えられる |
| 供給不足と集客の集中 | 乗れない時間帯が残り、主要アプリや大口契約先への依存が高まる | 採用が退職に追い付かず、直接予約の維持費が重くなる | 地方や特定時間帯では十分にあり得る |
| 地域再編と契約輸送の強化 | 地域会社が統合・共同化し、施設や企業向けの供給を確保する | 後継者問題への対応と、定期需要の契約化が同時に進む | 再編主体と安定顧客がいる地域で選択的に進む |
供給回復が進む場合でも、需要の薄い時間へ乗務員を増やすだけでは利益は改善しない。集客が集中する場合には、追加受注の量より、手数料変更や契約終了に対する耐性が重要になる。地域再編の効果は営業所の削減額だけでなく、遠くなった迎車、退職、地元顧客の離反を差し引いて評価する。
| 先行指標 | 確認する統計・発表 | 判断すること |
|---|---|---|
| 営業収入と輸送人員の増減差 | 全タク連の同一系列(全国ハイヤー・タクシー連合会「輸送人員及び営業収入の推移」) | 金額成長を数量回復と混同していないか |
| 法人運転者数と一般タクシー車両数 | 全タク連の年次原表(全国ハイヤー・タクシー連合会「運転者の推移」、全国ハイヤー・タクシー連合会「全国の事業者数及び車両数の推移」) | 人材回復と車両供給の方向が一致するか |
| 運賃改定の実施と地域差 | 各地方運輸局の公示(関東運輸局「タクシー事業の運賃・料金」) | 自社営業区域の増収余地と負担増 |
| アプリの料金・契約・接続変更 | 公式通知と公取委の公表(GO「京都・神奈川・埼玉エリアの一部でのピークタイムおよびオフピークの配車依頼について」、公正取引委員会「タクシー等配車アプリに関する実態調査報告書(概要)」) | 受注経路を変更できる余地があるか |
| 取得契約と実際の事業譲受 | 各社の公式発表・決算(newmo「東京都足立区の老舗タクシー会社『足立タクシー』を譲受」、newmo「北海道のタクシー会社『江別ハイヤー』の株式取得に関する契約を締結」、第一交通産業「2026年3月期 決算短信」) | 供給の統合が計画から実行へ進んだか |
自社では依頼から乗車までの時間、失注理由、迎車距離、営業時間当たり利益を月次で追い、乗れない原因が車両不足か受付・配車の運用かを切り分ける。
経営・企画部門への示唆
この業界の利益は需要の総量ではなく、依頼が来る地点と時刻に、合法な勤務時間の中で応答できる車両と乗務員をどれだけ持つかで決まる。運賃改定とアプリの普及で単価と集客は改善したが、輸送人員と車両はコロナ前を下回ったままである。したがって戦略の焦点は、乗務時間の確保と、受注経路ごとの取り分の管理に置く。
立場別の戦略の選択肢
大手:採用人数ではなく、定着した乗務時間に投資する。 第一交通産業のタクシー事業は2026年3月期に乗務員1,980人を採用し、売上高は7.9%増えたが、セグメント損失15.53億円が残った(第一交通産業「2026年3月期 決算短信」)。費用の約7割が人件費である以上、運賃改定による増収は採用・教育と賃金に吸収されやすい。選択肢は三つある。第一に、営業所別に「採用1人当たりの1年後の月間乗務時間」を管理指標にし、定着率の高い勤務形態へ教育投資を寄せる。第二に、予約と法人契約を枠で販売し、需要の薄い時間帯の待機を減らす。第三に、自動運転の提携では、運行管理・営業所運営・顧客対応を受託する立場を先に固める。東京の無人タクシー計画で日本交通がこれらを担うことは、無人化後も現場運営に対価が生じ得ることを示す(GO・Waymo・日本交通「自動運転タクシー商用化の実現に向けて合意」)。分析では、受託の対価は走行台数ではなく、待機拠点・清掃・遠隔支援に要する時間で定める方が採算を検証しやすい。
中堅・中小:電話と施設の固定客を守り、アプリは配車システム側で併用する。 一般タクシーの法人事業者は2024年度末に5,398者まで減った。地域会社の強みは、通院・施設・高齢者の電話需要である。公取委の報告書が引く国交省資料では、東京都特別区・武三地区でもアプリ配車は乗車方法の23.40%で、流しが70.72%を占める(公正取引委員会「タクシー等配車アプリに関する実態調査報告書」)。選択肢は、電話とUber・DiDiの依頼を同じ画面で受けられる電脳交通の配車システムのような仕組みを使い、特定アプリへの依存を避けることである。公取委が示した他アプリ利用の制限、ソフトメーター接続、配車基準の変更通知についての考え方は、契約更新時の交渉材料になる。自動点呼や例外受付は近隣事業者と共同化できる。後継者がいない場合は、営業所別の時間当たり利益と乗務員の残留見込みを先に整理しておくと、売却時の交渉で有利になるというのが、公開情報からの分析である。
新規参入を考える企業:許可や台数ではなく、乗務員と固定客を引き継げる案件を選ぶ。 newmoは2024年1月の創業から8社を取得し、タクシー1,700台超・従業員2,700人超と公表した(newmo「東京都足立区の老舗タクシー会社『足立タクシー』を譲受」)。買収なら営業区域と車両を一度に得られるが、法人運転者は2019年度比14.2%少なく、取得後も採用競争は続く。運送を持たずに入るなら、法人精算、配車の接続、点呼など運送会社の事務を減らす事業が入口になる。ただし法人精算は大手アプリがすでに提供しているため、地方の電話需要や施設送迎のように手薄な領域を選ぶ。海外の配車企業と組む場合、LyftによるFreenow取得はタクシーを中核とするアプリへの投資例である。欧州で同種の事業に関わるなら、EUプラットフォーム労働指令の国内法化期限(2026年12月2日)以降の労務費を評価に織り込む。
通説と異なる見方
「運賃改定で採算は戻った」とはいえない。 2024年度の営業収入は2019年度比3.5%減まで戻ったが、輸送人員は17.1%減である(計算、全国ハイヤー・タクシー連合会「輸送人員及び営業収入の推移」)。金額の回復は主に単価によるもので、利用の量は戻っていない。費用の約7割を人件費が占めるため(内閣府消費者委員会「東京都特別区・武三地区の運賃改定案に関する意見」)、単価の上昇分は賃金に回り、数量が増えなければ利益率は上がりにくい。分析では、次の改定の効果は改定率よりも、乗務1時間当たりの実車回数を増やせるかで決まる。
「アプリが普及すれば地域のタクシー会社の役割は小さくなる」とはいえない。 配車アプリは旅客と車両の双方が増えるほど便利になるが、車両と乗務員そのものは持たない(公正取引委員会「タクシー等配車アプリに関する実態調査報告書」)。無人運転でも、東京の計画では運送会社が運行管理と顧客対応を担い、鳴門市等の実証では地元のタクシー会社が乗車対応と運行可否の判断を担った(徳島県「自動運転タクシー実証運行の概要」)。分析では、地域会社の価値は乗務員の人数から、現場の運行を引き受ける能力へ移る。
公開情報ではわからないこと
- 受注経路別の正味単価: 公取委の報告書は、配車手数料に定額や売上比例があり、決済手数料は決済額の数パーセント程度と記すが、個社の実効料率や追加料金の配分は公表されない(公正取引委員会「タクシー等配車アプリに関する実態調査報告書」)。協力する運送会社数社の請求明細と運行ログを、流し・電話・各アプリ・法人の経路別に突き合わせ、乗務1時間当たりの正味収入を比べて確かめる。
- 乗れない原因が車両・乗務員・受付のどれか: 統計は年度の総数しか示さない。営業所の時間帯別の稼働・失注記録と、乗務員への匿名アンケート(希望する勤務帯、離職理由)を組み合わせて確かめる。
- 買収後に乗務員と固定客が残るか: 取得の発表は台数を示すが、残留率や主要顧客の継続は開示されない。過去の事業譲受の売り手・買い手と残った乗務員へのインタビュー、買収監査での営業所別損益・配車記録・顧客契約の承継条件の確認で確かめる。
- 無人運行を受託する際の対価と責任分担: 国内の商用契約は公開されていない。実証に参加した運送会社・損害保険会社・自治体へのインタビューと、無人配車が商用化している米国都市での運行受託事業者への現地調査で確かめる。
- 法人・施設が手配窓口を切り替える条件: 企業の総務・経理部門や病院の地域連携室へのアンケートと面談で、総額、請求事務、乗れなかったときの対応のどれが決め手かを確かめる。
出典
官公庁・業界団体と企業の原開示を優先した。本文のリンクに加え、確認した資料と公表日を以下に整理する。
- 全国ハイヤー・タクシー連合会「輸送人員及び営業収入の推移」(2026年6月掲載、日付記載なし)
- 全国ハイヤー・タクシー連合会「運転者の推移」(2026年6月掲載、日付記載なし)
- 公正取引委員会「タクシー等配車アプリに関する実態調査報告書(概要)」(2025年4月23日)
- Lyft「2025 Form 10-K」(2026年2月11日)
- EU「プラットフォーム労働指令(EU)2024/2831」(2024年11月11日官報公表)
- NEDO「GENIAC-PRIZE 2025成果カタログ」newmo・未来都(2026年3月24日、72〜73ページ)
- GO・Waymo・日本交通「自動運転タクシー商用化の実現に向けて合意」(2026年9月15日)
- 国土交通省「数字でみる自動車2026:ハイヤー・タクシー事業者数」(2026年版、公表日記載なし)
- 総務省・経済産業省「令和3年経済センサス‐活動調査・事業所に関する集計・第9-2表」(2021年6月1日現在、e-Stat掲載)
- 全国ハイヤー・タクシー連合会「全国の事業者数及び車両数の推移」(2026年6月掲載、日付記載なし)
- S.RIDE「AI需要予測を活用した予約サービス」(2021年4月26日)
- 電脳交通「『電脳点呼』導入エリア30都道府県に拡大」(2026年7月1日)
- GO「GO BUSINESSの機能」(公表日記載なし、2026年11月4日確認)
- S.RIDE「法人契約プラン『S.RIDE Biz』、申込企業数が2,500社を突破」(2026年6月4日)
- GOドライブ「DRIVE CHART導入企業の事故削減に関する調査」(2026年7月28日)
- 徳島県「自動運転タクシー実証運行の概要」(公表日記載なし、実証期間2026年1月19日〜3月31日)
- Baidu「Fourth Quarter and Fiscal Year 2025 Results」(2026年2月公表)
- 国土交通省「日本版ライドシェア、公共ライドシェアの取組状況等」(2025年8月17日時点資料、公表日記載なし)
- 公正取引委員会「タクシー等配車アプリに関する実態調査報告書」(2025年4月23日)
- GO「京都・神奈川・埼玉エリアの一部でのピークタイムおよびオフピークの配車依頼について」(2026年10月16日)
- 内閣府消費者委員会「東京都特別区・武三地区の運賃改定案に関する意見」(2026年2月24日)
- GO「事業計画及び成長可能性に関する事項」(2026年6月16日)
- 第一交通産業「2026年3月期 決算短信」(2026年5月14日)
- newmo「札幌交通株式会社のタクシー事業を一部譲受」(2026年8月25日)
- newmo「北海道のタクシー会社『江別ハイヤー』の株式取得に関する契約を締結」(2026年10月8日)
- newmo「東京都足立区の老舗タクシー会社『足立タクシー』を譲受」(2026年10月22日)
- 国際自動車「会社概要」(公表日記載なし、2026年11月4日確認)
- MKグループ「会社概要」(公表日記載なし、2026年11月4日確認)
- GO「タクシーアプリ『GO』4,000万ダウンロード突破」(2026年8月17日)
- Uber Japan「電脳交通との配車システム連携」(2025年2月6日)
- DiDiモビリティジャパン「電脳交通とDSコネクト『1UI』連携を4月より開始」(2026年3月6日)
- 英国運輸省「Taxi and private hire vehicle statistics, England: 2026」(2026年8月13日)
- Uber「2025 Form 10-K」(2026年2月提出)
- Uber Japan「Uber Taxiのサービスエリア」(2026年8月7日更新)
- DiDi「2025 Form 20-F」(2026年4月提出)
- Grab「Fourth Quarter and Full Year 2025 Results」(2026年2月12日)
- ComfortDelGro「FY2025 Financial Results」(2026年2月27日)
- 関東運輸局「東京都特別区・武三地区のタクシー運賃改定」(2026年3月19日)
- 厚生労働省「タクシー・ハイヤー運転者の改善基準告示」(2023年公表、2024年4月適用)
- 国土交通省「自動車運送業分野における特定技能外国人の受入れ」(2026年11月4日確認)
- 英国運輸省「自動運転タクシー・バス型サービスの試行制度」(2026年5月22日)
- 関東運輸局「タクシー事業の運賃・料金」(2026年11月4日確認)
- 厚生労働省「令和7年賃金構造基本統計調査・一般労働者・産業中分類・第1表」(2026年3月24日)
- 国土交通省「令和8年版交通政策白書」図表1-3-1-5(2026年公表)
- 国土交通省「自動車運送業分野 特定技能Q&A」(2026年6月1日更新版)
