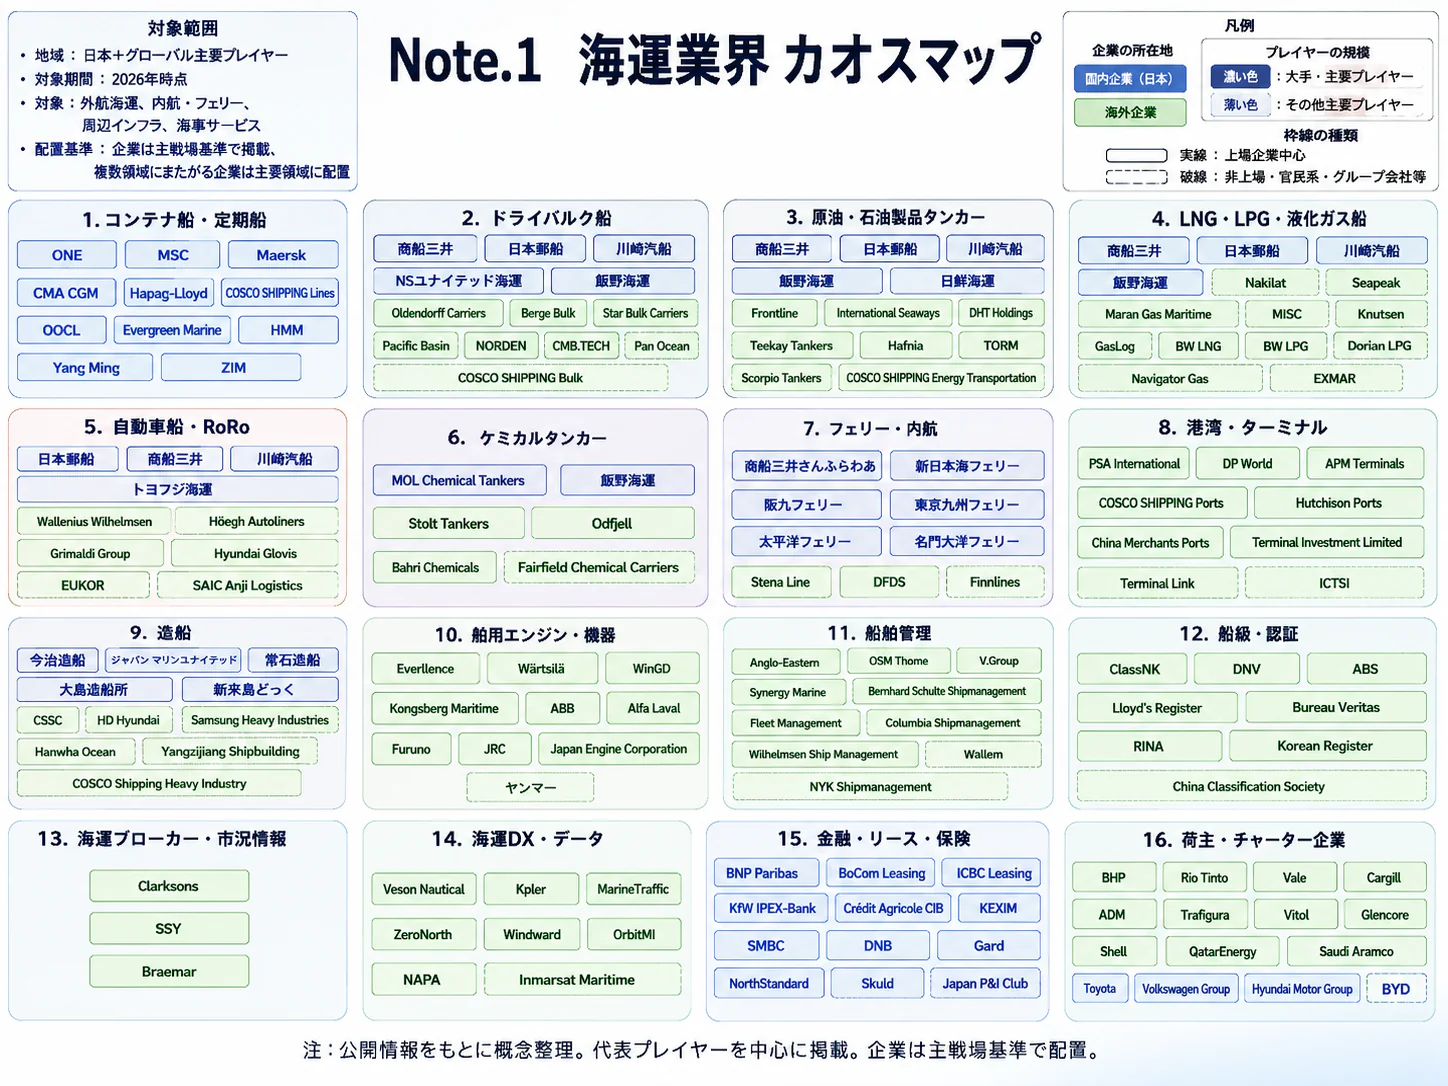
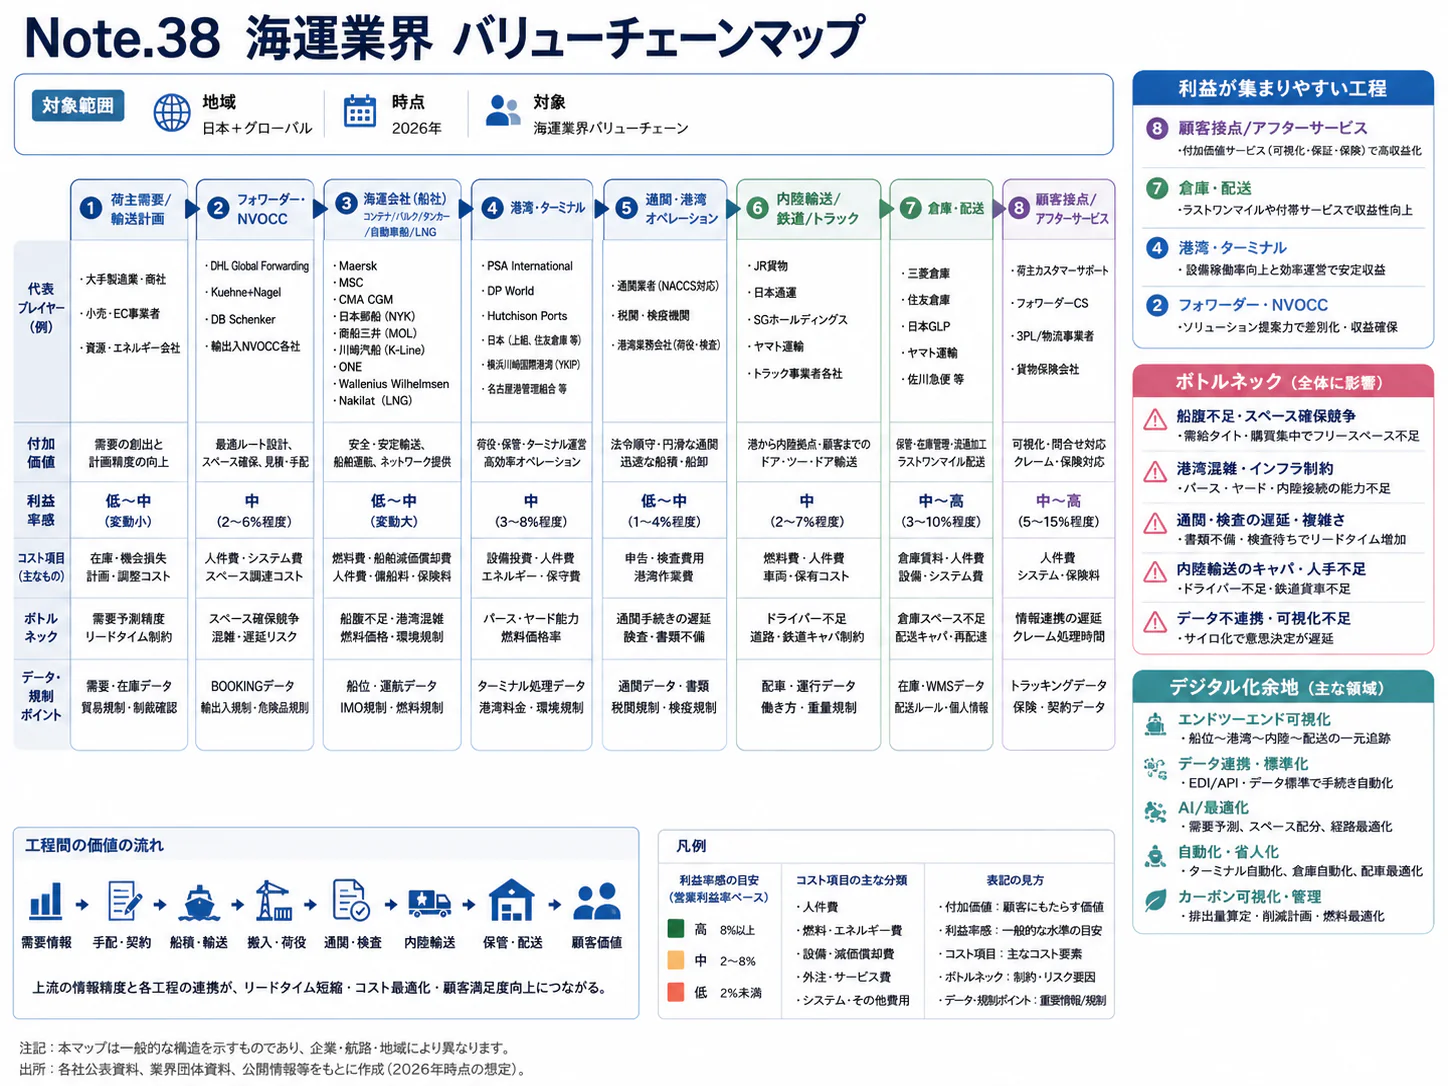
エグゼクティブサマリー
海運は、世界の貨物を運ぶ能力を長期に確保し、短期の運賃・地政学変動と脱炭素投資を同時に管理する産業である。2026年11月時点では、2025年度の減益から足元の業績見通し改善へ局面が変わり、回復した利益をどの契約・船隊に振り向けるかが経営の焦点となる。
要点
- 市場は金額と数量が別方向に動く。 国内水運業の2025年売上は約7兆0431億円、前年比+1.9%である一方、日本の海上貿易量は7億7832.9万トン、前年比−0.4%である。国内貨物量だけで大手の成長余地を判断できない(総務省「サービス産業動態統計・2026年8月」、国交省「数字で見る海事2026」第1章 海上輸送分野)。
- 3社のコンテナ収益には共通要因がある。 ONEの出資比率は日本郵船38%、商船三井31%、川崎汽船31%である。3社は2026年秋に業績予想を上方修正したが、いずれも同じONEの市況回復が効いている。事業分散を評価するときは、この共通要因を自営船種と切り分ける(ONE持株会社「会社概要」、日本郵船「10月29日予想修正」、商船三井「11月2日予想修正」、川崎汽船「10月23日予想修正」)。
- 海外では輸送網全体の競争が進む。 世界海上荷動きは2025年に128億0500万トン、前年比+0.6%である。海外大手は海上輸送にターミナル・物流を組み合わせ、日本企業にも接続品質と異常時対応を含む提案が求められる(国交省「数字で見る海事2026」第1章 海上輸送分野、CMA CGM「2025年決算」)。
- 制度は地域差と成立状況を見極める。 EUの排出費用・燃料規制は進む一方、IMOの世界共通枠組みは調整中である。米国措置の追加停止も、提案の段階として扱う(欧州委員会「海運EU ETS FAQ」、IMO「MEPC84結果」、USTR「措置停止延長の意見募集」)。
- AIは契約・配船・保守から収益に作用する。 文書支援と内航の限定条件下の自動運航には実用例があるが、外航大型船の全面無人化とは区別する(日本郵船「N-DOX開発」、商船三井「MEGURI2040成果」)。
経営・企画部門への示唆
- 大手は、ONE持分の利益を市況に連動する一時的な原資として扱う。直近の底である1,122米ドル/TEU前後の運賃でも回収できる長期契約付きの船と燃料供給への投資と、株主還元の配分比率を先に決める。
- 中堅・中小の国内船主・船舶管理会社は、日本商船隊の約3割を供給する立場を生かし、傭船期間・燃料仕様・改造費の負担を一体で交渉する。船員の確保と代替燃料船の訓練は複数社で共同化する。
- 新規参入は、船の保有より、EU ETSの全量償却やFuelEUの2030年6%で需要が確定する燃料供給・排出量管理・保守の工程を狙う。IMO枠組みが未確定でも、EU関連航路だけで採算が合う規模から始める。
業界データまとめ
国内水運業の売上規模は2025年に約7兆円であるが、日本の海上貿易量は増えていない。海運の経営判断では、売上金額、貨物量、輸送距離、運賃を分けて読む。下表は外航大手の分析に用いる共通の基準値である。国内水運業全体の統計と、世界で活動する企業の連結決算は、別のものとして読む。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 国内・事業活動別「水運業」の年間売上高 約7兆0431億円。公表年平均月額586,923百万円×12=7,043,076百万円(計算)。外航・沿海・内陸水運・船舶貸渡を含む | 2025年 | 総務省「サービス産業動態統計・2026年8月」(統計表第1表) |
| 市場の伸び | 同じ水運業売上高系列の前年比+1.9%(公表値) | 2025年 | 総務省「サービス産業動態統計・2026年8月」(統計表第1表) |
| 事業者数 | 中分類45「水運業」の民営事業所数2,963事業所。うち小分類「外航海運業」250事業所。企業数・外航事業者の許可件数ではない | 2021年6月1日現在 | 総務省・経済産業省「令和3年経済センサス‐活動調査」第9-2表・全国 |
| 従業者数 | 中分類45「水運業」の民営事業所の従業者46,993人。うち小分類「外航海運業」9,857人。国内事業所ベースであり、海外子会社・外国人船員を含む世界の雇用数ではない | 2021年6月1日現在 | 総務省・経済産業省「令和3年経済センサス‐活動調査」第9-2表・全国 |
| 平均年収 | 729.5万円(計算)。中分類「水運業」、一般労働者、男女計・企業規模計10人以上。きまって支給する現金給与額465.2千円×12+年間賞与その他特別給与額1,712.6千円 | 2025年調査 | 厚労省「2025年賃金構造基本統計・水運業」(シート「H45水運業」) |
| 価格の動き | 企業向けサービス価格指数・小類別「外航貨物輸送」、指数315.9(2020年平均=100)、前年比+97.7%。コンテナ専用指数ではない | 2026年9月(速報) | 日銀「2026年9月サービス価格指数」 |
| 上位3社の売上高 | 海運関連セグメントの外部顧客売上高(計算、億円未満切捨て):日本郵船14,803億円(定期船・自動車・ドライバルク・エネルギー。物流・航空運送・その他を除く)/商船三井16,964億円(ドライバルク・エネルギー・製品輸送・フェリー等。不動産・関連事業・その他を除く)/川崎汽船10,099億円(ドライバルク・エネルギー資源・製品物流。その他を除く)。商船三井の製品輸送と川崎汽船の製品物流には物流事業を含み、分離できない。ONEの売上は持分法のため含まれない | 2026年3月期 | 日本郵船「2026年3月期短信」 商船三井「2026年3月期短信」 川崎汽船「2026年3月期短信」(各セグメント情報) |
| 世界市場 | 世界海上荷動き量12,805百万トン(128億0500万トン、前年比+0.6%)。国土交通省掲載の世界推計、原資料はClarksons | 2025年(速報値) | 国交省「数字で見る海事2026」第1章 海上輸送分野(図表1-1) |
| 日本の海上貿易量 | 778,329千トン(7億7832.9万トン、前年比−0.4%)。輸出入貨物の合計 | 2025年 | 国交省「数字で見る海事2026」第1章 海上輸送分野(日本の海上貿易量) |
| 日本商船隊の船腹量 | 2,227隻、うち日本籍船341隻・外国籍船1,886隻。2,000総トン以上、ONEを含む日本商船隊 | 2025年央 | 国交省「海事レポート2026」第1章 |
| 日本商船隊の積取比率 | 日本の海上貿易に占める日本商船隊の積取比率56.5%。国籍船だけの比率ではない | 2025年 | 国交省「海事レポート2026」第1章 |
売上高の年計は公表月平均を12倍した値であり、原系列の丸めによる差があり得る。2025年の統計統合・標本変更には注意が必要であり、経済センサスの事業所・従業者とは集計単位も異なる。平均年収は一般労働者の算式による参考値で、外航船員の給与や総合職の処遇を直接表すものではない。上位3社の売上高は、全社売上(日本郵船24,236億円、商船三井18,250億円、川崎汽船10,183億円)から海運以外のセグメントを除いた参考値である。3社でセグメントの区切り方が異なるため、順位付けには使わない。
AI・フィジカルAIの影響と経営の打ち手
短期の収益改善に結び付くのは、契約確認、配船判断、船体保守の精度と処理速度の改善である。自動運航は国内の限定条件下で商用段階へ進んだが、外航大型船の全面無人化と同義ではない。投資評価の軸は、削減人数より、契約漏れ、欠航、燃料超過、安全上の見落としをどこまで減らすかである。
影響の全体像
工程は「契約・集荷」「船腹調達・配船」「航海・荷役」「保守・船舶管理」「精算・顧客対応」に統一する。段階は公表事例、普及時期は2026年11月時点の公開情報からの分析である。数理最適化・センサー利用と生成AI・自律制御は区別する。
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 契約・集荷 | 傭船契約の一次確認、更新箇所・例外条項の検出 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | 日本郵船のN-DOX実運用。日本郵船「N-DOX開発」 |
| 船腹調達・配船 | 船型・港・日程の制約を踏まえた配船案比較 | データ・IoT | 実用(導入事例あり) | 2年以内 | 日本郵船・MTI・グリッドのAI配船(最大数百万通りを約10分で試算)。日本郵船「自動車船AI配船」 |
| 航海・荷役 | 見張り支援、条件を限定した自動操船・陸上監視 | フィジカルAI | 実用(導入事例あり) | 3〜5年 | 内航の商用運航事例。荷役全般への適用を意味しない。商船三井「MEGURI2040成果」 |
| 保守・船舶管理 | 水中船体のロボット清掃、汚損への早期対応 | フィジカルAI | 実用(導入事例あり) | 3〜5年 | 日本郵船・Neptuneの実施例。AIの内部構成は未開示。日本郵船「船体清掃の協業拡大」 |
| 精算・顧客対応 | 契約文書から請求条件・影響範囲を抽出し業務間を連携 | 生成AI・AIエージェント | 構想段階 | 3〜5年 | N-DOXの横断的エージェント構想。精算の自動完結は未確認。日本郵船「N-DOX開発」 |
業務はどう変わるか
第一に、契約担当者の仕事は全条文の手作業照合から、例外条件の交渉へ移る。日本郵船とLighthouseは2025年12月、傭船契約書の確認を起点としたN-DOXの実運用を公表した。現時点の導入事実は文書支援であり、契約締結や複数部門を横断するエージェントの完全自律化は今後の構想である(日本郵船「N-DOX開発」)。
優先対象は滞船料、オフハイヤー、戦争危険、燃料・排出費用の負担条項である。正文、合意メール、追加条項の優先順位を保持し、変更が採算に及ぼす影響と根拠箇所を表示する設計が必要である。
第二に、配船は熟練担当者が少数案を組み立てる作業から、制約を明示して多数案を比較する作業へ変わる。日本郵船は2025年7月から自動車船の配船計画をAIで作成するシステムを本格運用し、グリッドとMTIの技術を利用している。この仕組みは、数か月先までの最大数百万通りの配船を約10分で試算する(日本郵船「自動車船AI配船」)。これは計画作成の支援であり、AIが運航を直接決定する事例ではない。商船三井も富士通と、船員の資格、乗船・休暇期間、船の予定を条件に、配乗計画を数理最適化で作るシステムを開発した。2025年5月以降の業務適用と、作成時間の約7割削減の見込みを公表している(商船三井「船員配乗計画にAIシステムを活用」)。
価値は港湾閉鎖や積み地変更に対し、回送距離、積載率、到着約束の違いを比較できる点にある。燃料費だけを最小化すると、寄港遅延や顧客の生産停止を増やしかねない。評価は、船単位の節約額に加え、航路全体の限界利益と定時性を併せて行う。
第三に、見張り・操船は支援装置の追加から、船上と陸上を一体にした運航設計へ進む。MEGURI2040では2026年3月までに4隻が国の検査に自動運航船として合格し、商業運航を開始した。人による監視・介入を前提とした限定条件下の自動運航であり、全海域・全天候で乗組員を不要にするものではない(商船三井「MEGURI2040成果」)。
外航ではOrca AIのような画像認識による見張り支援が先行し、日本郵船による試験搭載と、その後の導入拡大に関する公表がある。ここでも、検知支援、操船判断、最終責任は分けて扱う(日本郵船「見張り支援の試験搭載」、Orca AI「日本郵船への導入拡大」)。導入後は、通常航海に加え、漁船密集、逆光、悪天候、通信断での誤警報と未検知を測定し、船長の介入基準を定める。
第四に、保守は入渠時中心の作業から、寄港中の小さな介入を積み重ねる運用へ広がる。日本郵船はNeptune Roboticsと2022年から船体清掃を行い、2025年9月に協業拡大を発表した。船体汚損による抵抗増を抑える、ロボット活用の実用例である。ただし、公表された費用対効果は提供企業を含む共同発表値であり、船型・海域の異なる船隊にはそのまま適用できない(日本郵船「船体清掃の協業拡大」)。
清掃の評価では喫水、速度、海象の影響を補正し、待機時間を含む航海単位の総費用で比較する。塗膜損傷、付着生物の回収、港の作業許可も確認が必要である。
主要プレイヤー
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| 日本郵船 | 日本 | N-DOX、配船最適化 | 契約・配船の利用企業、業務設計とデータを保有 | 展開済み。日本郵船「N-DOX開発」、日本郵船「自動車船AI配船」 |
| 商船三井 | 日本 | 船上・陸上統合運航 | MEGURI2040で既存船「みかげ」の実装を推進 | 展開済み。商船三井「MEGURI2040成果」 |
| Lighthouse | 日本 | N-DOX共同開発 | 海運契約文書の確認支援 | 展開済み。日本郵船「N-DOX開発」 |
| グリッド | 日本 | 配船計画の最適化 | 自動車船の複雑な輸送条件を計算に反映 | 展開済み。日本郵船「自動車船AI配船」 |
| Orca AI | イスラエル | 船舶自動物標認識システム(見張り支援) | カメラ・認識技術による状況把握 | 提携・実証あり。日本郵船への搭載と拡大発表。Orca AI「日本郵船への導入拡大」 |
| Neptune Robotics | 香港 | 水中船体清掃ロボット | 寄港中の船体保守 | 提携・実証あり。日本郵船と協業。日本港湾でのサービス展開は確認できない。日本郵船「船体清掃の協業拡大」 |
| マイクロソフト | 米国 | クラウド・AI基盤 | 日本郵船のデータ・業務基盤構築を支援 | 提携・実証あり。2026年の戦略的協業。日本郵船「マイクロソフトとの契約」 |
人材・収益・競争への影響
減少し得るのは、契約差分の転記、報告書整形、重複入力などの定型作業であり、職種全体の消滅や削減人数を示す公開根拠はない。増える仕事は、制約条件の整備、航海データの品質管理、遠隔支援、例外時の安全審査である。船長・機関長・配船担当の経験は、機械の出力を承認し、異常を説明する能力へ用途が広がる。
配船効率が改善しても、運賃下落が大きければ利益は減る。効果は、同一条件の航海費や遅延損失で確かめる。価値を握るのは、契約と船上実績を接続し、事故時の説明責任を引き受けられる主体である。
制度面ではIMOが2026年に非強制のMASSコードを採択し、強制コードは2030年までの採択、2032年発効を目指す工程にある。これは2026年時点で外航無人船が一律に承認されたことを意味しない(IMO「MSC111結果」)。船籍国、寄港国、船級、保険者を含む確認と、データへのアクセス権、サイバー防御、通信断時の安全動作が導入条件になる。
経営者が実施すべき対策
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | 傭船契約の燃料・戦争危険・オフハイヤー条項を抽出し、人が承認する工程を設ける | 共通 | 2年以内 | 見落としと採算誤認の抑制 | 正文管理、例外条項集、権限分離 |
| 高 | 航海費・定時性・回送距離を同時に評価する配船比較を導入する | 大手 | 2年以内 | 船腹変更時の判断迅速化 | 港・船型・顧客制約の共通化 |
| 高 | 自動運航設備は航路と運用条件を限定し、通信断・引継ぎ訓練を先行させる | 共通 | 2年以内 | 安全審査と運用定着 | 船長・陸上責任者・保険者の合意 |
| 高 | 船体清掃の前後を同一速度・喫水に補正して測定する | 共通 | 2年以内 | 燃料費改善の実証 | 運航ログ、塗膜保証、港湾許可 |
| 中 | 複数船主で利用できる遠隔支援と保守窓口を共同調達する | 中堅・中小 | 3〜5年 | 固定費と24時間対応負担の分散 | データ利用契約、障害時の代替体制 |
| 中 | 契約変更を請求・排出費用計算に連携し、承認履歴を保存する | 大手 | 3〜5年 | 課金漏れ・二重請求の抑制 | 顧客別契約ID、監査証跡 |
よくある失敗は、最適化の計算結果を現場の制約を確認せず運航指示にすること、ベンダーの改善率を船隊全体に当てはめること、船員の作業を減らす前に監視画面だけを増やすことである。導入審査では、この3点を実船の例外ケースで確かめる。
業界の定義と市場構造
本稿の中心は、日本の外航大手3社と共同コンテナ事業ONEが担う国際貨物輸送である。サイト分類は「旅客・交通」に属するが、旅客船中心の市場として扱うと、日本企業の利益と競争の実態を捉え損なう。国内水運統計を市場の基準にしつつ、競争分析の単位は世界の船種別市場に置く。
範囲と担い手
対象にはコンテナ、ドライバルク、自動車、原油・石油製品・化学品、LNG等の海上輸送と、船舶保有・傭船・船舶管理を含める。内航フェリー・RORO船は国内物流との接続、港湾ターミナルやフォワーディングは統合サービスとの関係で扱う。造船、港湾荷役、倉庫、陸上運送の市場規模は合算しない。
船主は船を保有し、オペレーターは保有船・借船を運航して荷主と契約する。大手3社は両機能を持つが、コンテナの運航会社はONEである。持株会社の出資比率は日本郵船38%、商船三井31%、川崎汽船31%である(ONE持株会社「会社概要」)。
市場の内訳と変化
| 世界海上荷動きの区分 | 2024年 | 2025年速報 | 日本企業にとっての論点 |
|---|---|---|---|
| 原油・石油製品 | 3,008百万トン | 2,988百万トン | 量だけでなく輸入先変更による輸送距離がタンカー需要を動かす |
| 鉄鉱石 | 1,597百万トン | 1,603百万トン | 鉄鋼生産と調達地域の構成が大型船需要を決める |
| 石炭 | 1,378百万トン | 1,311百万トン | エネルギー転換を踏まえた専用船の残存契約管理 |
| 穀物 | 551百万トン | 557百万トン | 収穫量・輸出規制・供給地域で航路が変化 |
| その他 | 6,193百万トン | 6,346百万トン | コンテナ貨物等を含む。コンテナのTEU統計とは単位が異なる |
| 合計 | 12,727百万トン | 12,805百万トン | 前年比+0.6%。内訳と合計は原表の丸めにより一致しない場合がある |
出典:国交省「数字で見る海事2026」第1章 海上輸送分野、図表1-1。公表値の転載であり、独自の市場推計は含まない。
過去5年は、需要回復と船腹の使われ方を分けて読む。コロナ禍後の需要回復、港湾滞留、紅海などでの迂回は、貨物量の伸びを超えて必要船腹を押し上げた。その後の新造船供給と運航正常化は逆方向に働くため、「世界貿易が増えれば必ず運賃も上がる」という関係は成立しない。2025年の船腹拡大と運賃下落は、CMA CGMも年次業績説明で指摘している(CMA CGM「2025年決算」)。
国内の2026年8月の水運業売上は7,025.45億円、前年同月比+16.8%であるが、これは価格・為替・事業構成を含む金額の変化である(総務省「サービス産業動態統計・2026年8月」)。このため、2025年の日本の海上貿易量の減少とは矛盾しない。経営企画では、日本発着貨物、海外間輸送、船舶貸渡を分ける。市場は、貨物トン数に加え、トンマイルと契約期間を組み合わせて見る。
顧客と需要の特性
荷主が買っているのは、船の空間に加え、生産と販売を止めない輸送能力である。標準コンテナでは運賃とネットワーク比較が容易な一方、LNG船や専用船では設備・安全審査・長期契約が乗り換えを制約する。顧客の購買構造を船種別に分けることが、営業と提携戦略の出発点となる。
| 顧客・貨物 | 購買の決め手 | 主な意思決定者 | 乗り換え・景気感応度 |
|---|---|---|---|
| 小売・製造業、フォワーダーのコンテナ | 総運賃、配船頻度、空コンテナ確保、積替え・到着の確実性 | 物流・調達部門、地域拠点、大口案件の経営承認 | スポットは比較的容易。年間契約、システム連携、混雑時の優先枠は切替費用となる |
| 鉄鋼・電力・商社のばら積み | 輸送単価、積揚港適合、安定配船、船齢・安全基準 | 原料・燃料調達部門と海運部門 | 商品市況と生産量に連動。専用船・長期数量契約は粘着性が高い |
| 自動車メーカー | 品質、仕向地網、ヤード連携、車種・重量への対応 | 完成車物流部門、地域販売・生産管理 | 船社変更には港・内陸物流の再設計を伴う |
| LNG・石油・化学品事業者 | 船型適合、事故防止、審査実績、契約履行 | 海運・調達・安全審査部門、事業投資委員会 | 長期案件は低い乗換容易性。スポット輸送は相場変動に敏感 |
これは契約構造をもとにした分析である。商船三井のエネルギー事業と日本郵船の自動車事業のように、船種別の収益構造を一つの価格弾力性では説明できない(商船三井「2025年度決算説明」、日本郵船「2026年3月期短信」)。
大口案件では、需要予測と港・船型条件の提示、技術・安全審査、入札・条件交渉、信用審査、運航テストを経て契約に至る。年間入札の運賃だけで比較すると、燃料調整金、排出費用、港湾費用、コンテナ返却条件を見落とす。営業は貨物部門の購買担当に加え、工場の在庫責任者と財務部門に遅延時の損失を説明できる必要がある。
コンテナ需要には年末商戦前の積み増しやアジアの休暇前後の波があるが、関税の発効前輸入など政策要因が通常の季節性を上書きする。ONEの2026年度第1四半期資料は、地政学的な混乱、コスト上昇と四半期中の需要回復を併記している(ONE「Q1 FY2026 決算説明資料」)。従って、需要計画では、前年同月に加え、予約、実際の積載、顧客在庫の三つを比較する。
中期的には、日本の人口減少に伴う内需縮小より、顧客企業の生産移転やエネルギー調達先の変更が外航大手に強く作用する。世界の荷動きが微増でも、日本発着の石炭が減り、アジア域内の完成品・部材の流れが増える可能性はある。これは需要予測ではなく、国内貨物量を外航企業の成長上限と見なすべきでないという分析上の指摘である。
バリューチェーンと収益構造
利益の源泉は運賃の高さだけでなく、船腹を確保した価格と期間、荷主契約との組合せにある。船主、運航会社、ターミナル、物流会社では市況の受け方が違う。大手3社については、営業利益とONE等の持分法利益を含む経常利益を分けることが欠かせない。
価値が生まれる場所
| 工程 | 主な担い手 | 付加価値と収益上の論点 |
|---|---|---|
| 契約・集荷 | ONE、3社の船種別営業、フォワーダー | 荷主の継続需要と運賃条件を確保。最低数量と価格改定条件で収益変動を抑える |
| 船腹調達・配船 | 3社、ONE、専業船主、造船所、リース会社 | 船を買う・借りる時期と期間を選び、貨物と船腹の期間不一致を管理する |
| 航海・荷役 | 運航会社、ターミナル、港湾運送会社 | 積載率、回送、航海日数、滞船を管理。港の処理能力が船の稼働を左右する |
| 保守・船舶管理 | 船舶管理会社、修繕会社、船級、燃料供給者 | 故障停止と検査不適合を防止。船の寿命全体の費用に影響する |
| 精算・顧客対応 | 船社・代理店・物流会社 | 運賃、燃料調整、滞船料、損害対応を確定。未収・紛争・追加費用を抑える |
日本郵船の2025年度自動車事業はセグメント経常利益979億円、商船三井のエネルギー事業は555億円である。船種と契約構成によって利益の出方が違うことを示す一方、資産規模が異なるため利益額だけで投資効率を順位付けすることはできない(日本郵船「2026年3月期短信」、商船三井「2025年度決算説明」)。工程ごとの利益を横断比較できる共通開示はなく、上表は利益率のランキングではない。
ONEは2025年度に売上高16,620百万米ドル、当期利益338百万米ドルを計上した。2024年度の当期利益4,244百万米ドルから大きく減少したが、2026年度第1四半期には売上高4,539百万米ドル、当期利益31百万米ドルとなった。一方でONEは同じ資料で、2026年度の当期利益見通しを300百万米ドルから900百万米ドルへ引き上げた。内訳は上期750百万米ドル、下期150百万米ドルで、下期は前回の350百万米ドルから下げている。運賃上昇は上期に集中し、下期は燃料費の上昇を織り込むという会社の前提である。貨物を運び、運賃を回復させても、燃料・運航費の増加が利益を圧迫し得る構造である(ONE「FY2025 決算説明資料」、ONE「Q1 FY2026 決算説明資料」)。
運賃の変動をどう読むか
 タップすると拡大して見られます
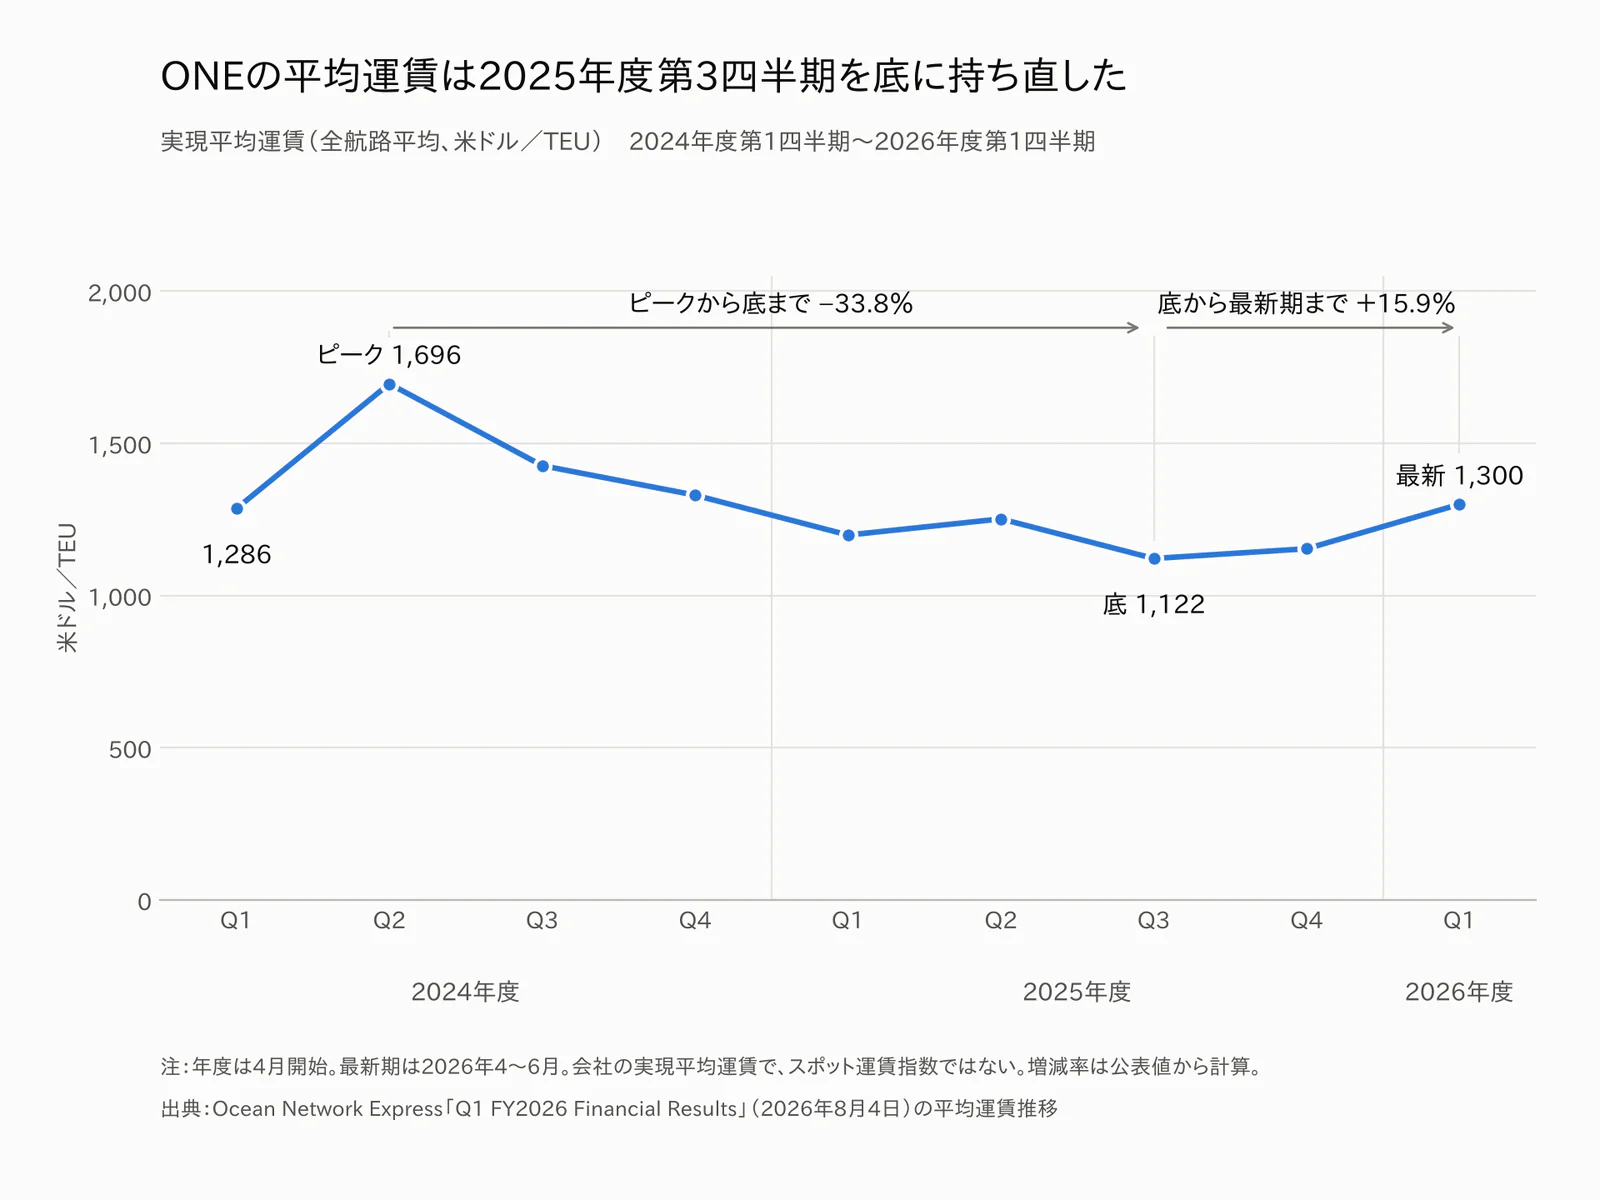
図:ONE「Q1 FY2026 決算説明資料」の平均運賃推移を作図。順に1,286、1,696、1,427、1,330、1,199、1,252、1,122、1,154、1,300米ドル/TEUである。四半期は4月開始の年度区分で、最新点は2026年4〜6月。TEUは20フィートコンテナ換算であり、全航路の構成を反映する会社の実現平均運賃である(ONE「Q1 FY2026 決算説明資料」)。
2024年度第2四半期から2025年度第3四半期への低下率は33.8%、そこから2026年度第1四半期への回復率は15.9%である(上記公表値から計算)。2025年の単価下落はONEに固有の現象ではなく、CMA CGMも海運部門のTEU当たり平均収入が前年比8.7%低い1,414米ドルだったと公表している。定義と決算期が異なるため、本稿では水準を比べない(CMA CGM「2025年決算」)。この図はスポット市況指数ではなく、長期契約や航路構成の変化も含む。日銀の2026年9月「外航貨物輸送」前年比+97.7%とは、対象船種、通貨、頻度、実現時期が異なり、同じ値になる理由はない(日銀「2026年9月サービス価格指数」)。
費用は大きく、船舶保有に伴う減価償却・資金調達、傭船料、船員・保守、燃料、港湾・運河、コンテナ・内陸費に分かれる。業界共通の費用構成比を示せる公表統計は確認できないため、船種の違う会社間で一律の比率は置かない。長期傭船は船腹を固定できる反面、運賃が落ちても支払いが残り、自己保有船は残価と改造費を負担する。
燃料調整金や環境費用の追加課金があっても、転嫁には契約更新の時差と顧客交渉がある。経営管理では、運賃、燃料、為替、傭船条件を別々に感応度分析し、傭船更新期が集中する年をつかむ。持分法利益はONEの売上を連結したものではなく、利益計上と配当入金も一致しない。設備投資の原資は、実際の資金回収で確かめる。
競争環境
国内大手3社はコンテナではONEを共有し、その他の船種と周辺事業で異なる競争を行っている。2025年度の利益減少から2026年度の見通し改善へ局面が変わっており、単年度の市況だけで構造的な強弱を評価できない。競争力の比較軸は船隊の大きさ、契約の安定性、顧客産業の広がり、投資規律の組合せである。
業界構造と競争要因
国内水運業の2,963事業所には内航や船舶貸渡も含まれ、3社の国内市場占有率を計算する分母には適さない(総務省「サービス産業動態統計・2026年8月」)。集中度は、船の種類ごとに物差しを変えて見る。コンテナは世界の運航船腹、ばら積みは船型と航路、専用船は顧客と契約期間である。上位3社のシェアは、共通の定義で公的統計から算出できないため、本稿では示さない。
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存企業間の競争 | 強 | ONEの実現運賃が大きく変動。提携によるネットワーク再編も継続。ONE「Q1 FY2026 決算説明資料」、ONE「Premier Alliance発表」 | 強まる |
| 新規参入の脅威 | 弱 | 大規模航路には船腹・コンテナ・寄港網・顧客信用が必要。専用船は安全審査も参入条件になる | 変わらない |
| 荷主の交渉力 | 強 | 標準コンテナは比較が容易。一方、長期専用船は相互依存が大きい。船種差をもとにした分析 | 変わらない |
| 供給者の交渉力 | 強 | 代替燃料船と燃料供給網は同時整備が必要で、仕様変更や供給先変更が難しい。日本郵船ほか「アンモニア燃料船・供給事業」 | 強まる |
| 代替サービスの脅威 | 弱 | 大量の原料・エネルギーを長距離輸送する代替手段は限定的。日本の貿易量の99.5%を海運が担う。国交省「海事レポート2026」第1章 | 変わらない |
強さと方向は、公開情報からの分析である。航空・鉄道に切り替え得る高付加価値品と、鉄鉱石・LNGでは競争条件が異なる。
国内主要企業の比較
| 企業 | 規模:2026年3月期 | 公開情報で確認できる事業の特徴 | 戦略上の比較点 |
|---|---|---|---|
| 日本郵船 | 連結売上24,236億円、経常利益2,111億円 | 自動車、ドライバルク、エネルギー、物流を展開。ONE持分38% | 物流・専用船を含む事業の広がり。NSユナイテッド海運の非公開化計画でばら積みを強化。日本郵船「2026年3月期短信」、日本郵船「NSユナイテッドTOB計画」 |
| 商船三井 | 連結売上18,250億円、経常利益1,758億円 | エネルギー輸送・関連インフラ、化学品船、フェリー、不動産等。ONE持分31% | 長期案件と非海運分野を含む収益分散。買収後の運航・管理統合が重要。商船三井「2026年3月期短信」、商船三井「2025年度決算説明」 |
| 川崎汽船 | 連結売上10,183億円、経常利益1,091億円 | ドライバルク、エネルギー資源輸送、製品物流。ONE持分31% | 自営事業の契約採算とONE持分収益を分離して評価する必要がある。川崎汽船「2026年3月期短信」 |
| ONE | 売上16,620百万米ドル、当期利益338百万米ドル | シンガポールを運航本社とする国際コンテナ船社 | グローバルな航路設計・船腹・アライアンスが競争の単位。親会社3社とは別企業として比較する。ONE「FY2025 決算説明資料」 |
円建て数値は億円未満切捨て。日本3社の売上は全社であるため、海運専業のONEと売上利益率を機械的に比較しない。商船三井の2026年度第1四半期には一部連結子会社の決算期変更の影響もあり、売上増加をそのまま輸送需要の増加とみなせない(商船三井「2026年度1Q決算説明」)。
最新の会社予想では、日本郵船が10月29日に2026年度経常利益を2,500億円から3,350億円へ、商船三井が11月2日に2,250億円から2,950億円へ、川崎汽船が10月23日に1,350億円から1,900億円へ引き上げた。各社はONEの市況やばら積み等の想定超過を挙げている。これらは2027年3月期の会社予想であり、確定した中間決算・通期実績ではない(日本郵船「10月29日予想修正」、商船三井「11月2日予想修正」、川崎汽船「10月23日予想修正」)。
再編と勝つための条件
直近の再編は、コンテナ統合の繰返しよりも、専門船・顧客・運航能力の獲得に向かっている。商船三井は2024年3月にFairfield Chemical Carriersの買収を完了した。日本郵船は2026年7月、NSユナイテッド海運を連結子会社化し、日本製鉄とともに非公開化する計画を公表した。公表時の開始目標は2026年11月下旬〜12月下旬で、競争当局の手続等が条件である(商船三井「Fairfield買収完了」、日本郵船「NSユナイテッドTOB計画」)。
成功条件は四つである。第一は、貨物契約と船腹投資の期間を合わせる力であり、エネルギー・専用船の長期関係が基盤となる。第二は、異常時にも顧客へ提供できるネットワークである。ONEは、HMM〈에이치엠엠〉、ヤンミン〈陽明海運〉とのPremier Allianceを2025年2月から開始する枠組みを公表した(ONE「Premier Alliance発表」)。
第三は、買収した船に加え、荷主・船員・管理能力を定着させる力である。第四は、市況が上がった時にも投資案件を平常運賃で評価する規律である。これらは公開情報からの戦略上の分析であり、個社の未公表の能力や買収後の成果を断定するものではない。
海外の動向と主要企業
海外では、船の運航に加えてターミナルと陸上物流を握る企業群との競争が強まっている。日本企業は日本発着の貨物だけを市場とせず、ONEの世界ネットワークと各社の専門船事業を使い分ける立場にある。規模だけでなく、海上運賃が下がった時にどの工程から利益を得るかが事業モデルの違いである。
世界の需要と日本の位置
2025年の世界海上コンテナ荷動きは220百万TEU(速報値)、2024年は213.6百万TEUであり、伸び率は約3.0%である(計算)。世界海上荷動き全体のトン数の伸び+0.6%とは対象と単位が異なる(国交省「数字で見る海事2026」第1章 海上輸送分野)。地域別の売上市場を同一定義で網羅した公的統計は確認できない。民間のドル建て市場推計は、本稿の対象外とする。
同資料では、2025年のアジア発北米向け荷動きが19,749千TEU、アジア発欧州向けが19,622千TEUである。前年はそれぞれ19,871千TEU、17,989千TEUで、同じアジア発でも伸びが異なる(国交省「数字で見る海事2026」第1章 海上輸送分野)。日本企業の営業戦略でも、「海外需要」とひとまとめにせず、顧客の仕向地と積出港を分けて見る。
日本の海上貿易量を世界荷動きで割って、日本企業の世界シェアとすることはできない。大手は海外間輸送を行い、船籍、荷主所在地、積揚地、会計上の売上地域も一致しない。比較可能性を確保できる3社共通の海外売上比率は、本稿では示さない。海外活動は、ONEの運航本社、船種別事業、買収対象の所在から読み取る。
海外主要企業
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| MSC | スイス | 比較可能な直近連結売上の公開値を確認できず | 世界的なコンテナ航路網。非上場企業のため財務比較に制約 | 2025年2月からの独立した東西航路網を発表。MSC「Standalone East/West Network」 | 東京・横浜・名古屋・神戸など国内9港に直接寄港。MSC「日本の拠点・サービス情報」 |
| マースク | デンマーク | 54.0十億米ドル(2025年、連結) | Ocean、Logistics & Services、Terminals | 2026年の世界コンテナ荷動きの伸びを2〜4%と予想 | 日本発着海運と物流サービス。マースク「2025年決算」、マースク「日本発着の輸送」 |
| CMA CGM | フランス | 54.4十億米ドル(2025年、連結) | 海運に物流・ターミナルを組み合わせる | Santos Brasilの取得、United Ports設立、物流買収 | 日本発着海運、国内営業・港湾サービス。CMA CGM「2025年決算」、CMA CGM「日本会社概要」 |
| ハパックロイド | ドイツ | 18,633百万ユーロ(2025年、連結) | 定期コンテナとターミナル | Geminiネットワークで2025年の定時性90%を公表 | 東京本社と名古屋・大阪支店を置く日本法人。ハパックロイド「2025年決算」、ハパックロイド「Japan intro」 |
| COSCOシッピング・ホールディングス〈中遠海運控股〉 | 中国 | 219,503,805千人民元(2025年、連結・香港基準) | コンテナ海運、港湾。OOCLもグループ内 | 海運とターミナルを組み合わせた事業を継続 | 日本法人の概要は一次情報で確認できず。中遠海運控股「2025年年報」 |
売上は全社連結で、物流等の範囲や会計基準が異なる。ONEは2026年3月期、上表は暦年決算であり、同一期間の順位ではない。
日本への波及
日本企業の海外展開には、自前で全工程を保有する以外の方法もある。ONEの共同事業、商船三井の海外化学品船買収、日本郵船の物流を含む事業構成は、異なる方法で顧客との接点を広げる選択肢である(ONE持株会社「会社概要」、商船三井「Fairfield買収完了」、日本郵船「2026年3月期短信」)。国内拠点数より、海外の寄港地で問題が起きた際に代替を提供できる能力が評価軸となる。
今後2〜3年、日本の荷主にも、海上輸送・港湾・内陸物流を組み合わせた提案が一段と広がるとみられる。ただし、一括購入は責任窓口を減らす一方、利用できる他社航路や港を狭める可能性がある。B2B営業や提携検討では、低運賃の提示だけでなく、接続失敗時の代替手段、責任範囲、総リードタイムの保証条件を比較すべきである。
外部環境と制度の変化
2030年に向けた経営負担は、燃料転換そのものと、国・地域ごとに異なるルールへの対応が重なる点にある。2026年11月時点では、EUの制度は運用段階にある一方、IMOの世界共通枠組みは採択・発効が確定していない。設備投資と顧客への費用請求は、法令の成立状況に合わせて管理する。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 環境・制度 | EU | 海運EU ETSの対象排出量に対する段階導入率が100%へ。メタン・亜酸化窒素も対象化 | 2026年1月1日以降の排出。2026年排出分の償却は2027年 | 大・費用面で向かい風、省エネ船には相対的追い風 | 欧州委員会「海運EU ETS FAQ」 |
| 環境・制度 | EU | FuelEU Maritimeの燃料GHG強度削減義務。基準値91.16gCO2e/MJ比で2025年2%、2030年6% | 2025年1月1日適用開始、2030年1月1日次段階 | 大・低炭素燃料の調達と証憑管理が必要 | 欧州委員会「FuelEU Maritime」、規則(EU)2023/1805 第4条 |
| 港湾・環境 | EU | 対象港湾のコンテナ船・旅客船に係留中の陸上電力等の利用義務。適用除外あり | 2030年1月1日 | 中・接続設備整備には向かい風、港湾電力事業には追い風 | 欧州委員会「FuelEU Maritime」 |
| 環境・国際交渉 | 世界 | IMO Net-Zero Frameworkは調整継続。特別会合再開はMEPC85の確認を条件とする予定 | MEPC85:2026年11月30日~12月3日、特別会合:12月4日予定 | 大・制度不確実性が投資判断の向かい風 | IMO「MEPC84結果」 |
| 通商・海事政策 | 米国 | 対中海運・造船関連301条措置は停止中。追加2か月停止は意見募集段階の公表 | 現行停止は2026年11月9日まで。提案は11月10日~2027年1月9日 | 大・再開なら配船と費用に向かい風、延長なら当面の負担緩和 | USTR「措置停止延長の意見募集」 |
| 船舶排出規制 | 北東大西洋 | 新たな排出規制海域。硫黄酸化物等の規制を強化 | 改正発効2027年9月1日、海域規制適用2028年9月1日 | 中・適合燃料等の費用増、対応船の相対優位 | IMO「MEPC84結果」 |
EU ETSでは、域内航海等と域外を結ぶ航海で対象範囲が異なる。2026年に償却する2025年排出分の段階導入率70%と、2026年排出分の100%を混同してはならない(欧州委員会「海運EU ETS FAQ」)。同じ船が複数航路を走る場合、排出枠の調達担当、運航担当、荷主への請求担当が同じ航海単位の情報を共有する必要がある。
FuelEUは単純な排気管からの二酸化炭素だけでなく、燃料のライフサイクルで見た強度管理である(欧州委員会「FuelEU Maritime」)。従って、燃料の名前を「LNG」「メタノール」「アンモニア」に替えるだけでは採算も適合性も確定しない。燃料製造経路、供給可能な港、証明書、船上での安全対策までを、一つの調達契約として評価する。
日本では2026年10月27日、日本郵船、川崎汽船、JERA、造船関連企業がアンモニア燃料自動車船4隻と燃料供給事業を共同発表した。船舶と燃料供給インフラを一体で進める事業化の動きであり、全船がすでに商業運航しているという意味ではない(日本郵船ほか「アンモニア燃料船・供給事業」)。これは、燃料の選択には、個別船社の最適化に加え、荷主・燃料会社・造船所との合意が要ることを示す。
地政学の影響は、需要減少と運賃上昇が同時に生じ得る点に特徴がある。通航リスクで航路が長くなると必要船腹は増えるが、燃料・保険・運転資金の負担も増える。IMOも2026年の会合でホルムズ海峡地域の商船への攻撃と環境リスクを取り上げている(IMO「MEPC84結果」)。高運賃が利益増につながるかは、航路別に追加費用と荷主転嫁の時間差を確かめて判断する。
人材と生産性
人材制約は総人数だけでなく、特定船種を任せられる船長・機関長と、海上経験を持つ陸上管理者の不足として現れる。日本人船員統計、国内事業所の従業者統計、海外を含む連結従業員数は母集団が異なる。人員計画では、採用人数より、資格・経験別に交代要員を含めて何隻を安全に運航できるかをつかむ。
国土交通省による2025年の日本人外航船員数は2,275人、内航船員数は28,753人で、前年はそれぞれ2,095人、28,713人である。これは日本の外航船隊を支える外国人船員まで含む総数ではない。同資料の船員有効求人倍率は、全船員・内航貨物とも4倍を超える水準で、特に国内の採用環境の厳しさを示す(国交省「数字で見る海事2026」第3章 船員分野)。ただし、厚生労働省の一般職業紹介統計とは別の系列である。
採用難への対応を賃金だけに限定するのは不十分である。船員には長期乗船と休暇の組合せ、交代港の確保、教育中の代替要員、家族との連絡環境が関わる。陸上では、傭船交渉、港湾事情、事故対応を理解する海務・工務監督の育成が、船を増やす前提になる。これは人数の少なさを論じるより、船隊拡張の実行可能性を測る問題である。
平均年収729.5万円は、水運業の一般労働者の月額給与と賞与を算式で合算した値であり、基本給だけの比較ではない。残業、年齢構成、企業規模、賞与の変動を含み、外航大手の有価証券報告書に載る単体平均給与とは比較できない(厚労省「2025年賃金構造基本統計・水運業」)。同一条件での最新の賃上げ率は確認できないため、本稿では、海運各社が一律に何%賃上げしたかは示さない。
また、国内売上約7兆円を2021年の46,993人で割り、労働生産性と呼ぶことは適切でない。年次と範囲が違ううえ、売上には傭船・燃料等の購入費が含まれ、付加価値ではない(総務省「サービス産業動態統計・2026年8月」)。比較可能な付加価値額と従業者数を揃えた国際比較は確認できないため、代わりに船員一人当たりの管理隻数だけを成果指標にすることも避ける。
実務では、欠員に伴う運航制約、休暇の未消化、訓練修了者の配置、事故・故障による停止日数を組み合わせる。IMOは2026年5月のMSC111で、メタノール等とアンモニアを燃料とする船の船員向け暫定訓練ガイドラインを承認した。代替燃料への移行は機器の更新と同時に、毒性・漏洩・火災への対応能力を船上と陸上で揃える課題である(IMO「MSC111結果」)。
日本郵船が2026年9月に実施した座礁・油濁事故対応訓練では、船舶管理会社、官庁、業界団体との連携や情報発信も対象となった(日本郵船「重大事故対応訓練」)。経営企画は、教育費を人事の間接費として切り離さず、新造船・新燃料案件の稼働開始条件に組み込む。
2030年に向けたシナリオ
2030年の収益は、貨物量そのものに加え、地政学で拘束される実効船腹と、低炭素燃料・制度の整合性という不確実性に左右される。分析の軸は、「航路が正常化するか、分断が続くか」と「燃料供給と共通ルールが揃うか、地域差が残るか」の二つである。以下は数量予測ではなく、投資と契約の耐性を点検するための条件付きシナリオである。
| シナリオ | 起きる条件 | 2030年の業界像 | 可能性の見立て・経営対応 |
|---|---|---|---|
| 正常化と価格競争 | 主要航路の通航が安定し、供給船腹が有効に戻る。燃料調達と制度も段階的に整う | 輸送日数短縮で必要船腹が減少。標準輸送の価格競争が強まり、低コスト運航と契約採算が重要 | 十分起こり得る。借船更新時の費用低減余地を確保し、高市況を前提に投資しない |
| 分断と費用上昇 | 迂回や港湾制約が継続。地域別の費用・燃料ルールが併存 | 運賃が上がっても燃料、保険、滞船、運転資金も増える。代替航路を持つ企業が選ばれる | 現時点で重視すべきリスク。欠航・遅延を含む総費用と追加費用条項を検証する |
| 長期契約で転換を進める | 主要荷主・燃料会社・船社が供給量と費用負担に合意し、必要な設備が整う | 特定航路・船種から低炭素輸送が普及。市場全体より先に契約単位で事業化する | 全面普及より個別案件で先行する可能性が高い。船・燃料・荷主の契約を同時に成立させる |
第一のシナリオは、安全保障上は改善でも船社の運賃には下押しとなり得る。第二はその逆で、運賃の上昇を経済全体や荷主にとっての追い風と解釈できない。第三は、前二者と同時に起こり得る事業化シナリオであり、相互排他的な確率を置くものではない。
2026年秋の3社の上方修正は市況回復の証拠であるが、2030年まで同じ状態が続く証拠ではない(日本郵船「10月29日予想修正」、商船三井「11月2日予想修正」、川崎汽船「10月23日予想修正」)。また、IMOの採択日程がなお条件付きである以上、世界一律の炭素費用を確定値として2030年の損益に組み込むべきではない(IMO「MEPC84結果」)。外部機関による市場成長予測は、実績の定義と整合させられるものを本稿では採用していない。
| 見ておくべき先行指標 | 確認先 | 判断につなげる読み方 |
|---|---|---|
| ONEの平均運賃・積高・積載率 | ONE「Q1 FY2026 決算説明資料」等の四半期資料 | 単価と数量のどちらが改善したか、費用増に追い付いているか |
| 船隊の増減・新造船投入 | ONEの船隊構成、各社決算説明資料。ONE「Q1 FY2026 決算説明資料」 | 貨物増加より供給増加が速くないか |
| アジア発の主要航路荷動き | 国交省「数字で見る海事2026」第1章 海上輸送分野 | 北米・欧州の差、長距離航路への需要移動 |
| 航路制約と通商措置 | IMO会合、USTR官報。IMO「MEPC84結果」、USTR「措置停止延長の意見募集」 | 迂回継続、港湾費用再開、配船変更の必要性 |
| 燃料制度・供給案件の進捗 | 欧州委員会、IMO、共同事業の公式発表。欧州委員会「FuelEU Maritime」、日本郵船ほか「アンモニア燃料船・供給事業」 | 発表から契約・建造・供給開始まで進んだか |
指標は同じ定義で継続して追い、見通しの変更条件を事前に決める。増船判断には運賃と船腹供給、契約残存期間を併用する。
経営・企画部門への示唆
最優先の論点は、2026年度に回復した利益のうち、どこまでが市況と共同コンテナ事業に由来し、どこからが自社の契約と船隊の力によるものかを切り分けることである。平均運賃が1年余りで3割動く事業で、好況期の利益を恒常的な収益力と取り違えると、次の低迷期に借船料と新燃料船の固定費だけが残る。2026年11〜12月は、米国の対中措置の停止期限(11月9日、延長は提案段階)とMEPC85(11月30日〜12月3日)が続き、前提が短期間に変わり得る。中期計画の運賃・規制の前提は、12月上旬に一度見直す日程を組んでおく。
立場別の戦略の選択肢
| 立場 | 戦略の選択肢 | 本稿の根拠と、判断を見直す条件 |
|---|---|---|
| 大手 | ONE持分の利益は市況に連動する一時的な原資とみなし、株主還元と、長期契約が付く専用船・エネルギー輸送・燃料供給網への投資に振り向ける比率を先に決める。自営船種の増船は、平常運賃でも投資を回収できる案件に絞る | 共同コンテナ会社の当期利益は2024年度の4,244百万米ドルから2025年度は338百万米ドルへ急減した。2026年度予想経常利益の前回(8月)予想からの上積みは日本郵船850億円、商船三井700億円、川崎汽船550億円で、3社とも共同コンテナ事業の想定超過を理由に挙げる。投資審査では、直近の底である1,122米ドル/TEU前後の運賃でも損益が成り立つかを条件にする |
| 中堅・中小 | 大手に船を貸す国内船主や船舶管理会社は、船価が上がる局面でも用船者の付かない発注を避け、傭船期間・燃料仕様・環境改造費の負担を一体で交渉する。船員の確保と代替燃料船の訓練は複数社で共同化する。内航の事業者は、自動運航船の陸上監視拠点を共同で使う形を検討する | 国内船主は日本商船隊の約3割にあたる747隻を供給している(国交省「海事レポート2026」第1章)。船員の有効求人倍率は2025年に4倍を超え、人の制約が船隊拡張より先に表れる。内航では国の検査に合格した自動運航船4隻が、人による監視・介入を前提に商業運航を始めている。傭船の残存期間が船の償却期間より短い案件は、燃料転換の費用負担が決まるまで受けない |
| 新規参入を考える企業 | 船を保有するより、規制で需要が確定する工程に入る。具体的には燃料供給、排出量と燃料証憑の管理、船体保守、遠隔監視である | EU ETSは2026年排出分から100%の償却義務となり、FuelEUの削減率は2030年に6%へ上がる。アンモニア燃料自動車船4隻と燃料供給船の竣工は2030年の予定で、燃料調達にはJERAが加わる(7社共同発表「アンモニア燃料自動車船とバンカリング事業」)。IMO枠組みは未確定のため、EU関連航路の需要だけで採算が合う規模から始める |
通説と異なる見方
第一に、「運賃が上がれば海運会社の利益はすぐ増える」とは限らない。コンテナ船の平均運賃は2026年度第1四半期に底から15.9%戻ったが、当期利益は31百万米ドルにとどまった。通期の利益見通しは300百万米ドルから900百万米ドルへ引き上げられた一方、下期分は350百万米ドルから150百万米ドルへ下げられている(ONE「Q1 FY2026 決算説明資料」)。分析では、利益を決めるのは、運賃の水準より、運賃と燃料・迂回費用の差と、その差が続く期間である。
第二に、「取引先や投資先を3社に分ければ、コンテナ市況のリスクも分散できる」とは限らない。3社は同じ共同会社を38%・31%・31%で保有し、2026年秋の予想修正では3社ともその想定超過を理由の一つに挙げた。前回予想からの経常利益の上積みは3社合計で2,100億円、上積み率はいずれも3〜4割である(計算)。与信や投資の評価では、3社の利益変動を独立した三つのリスクではなく、一つの共通要因として扱う。
第三に、「IMOの脱炭素枠組みが決まるまで、燃料転換の投資は待てばよい」とは言えない。EU ETSの償却義務は2026年排出分から100%になり、FuelEUの削減率は2030年に6%へ上がる。欧州に寄港する船では、IMOの結論と関係なく費用がすでに発生している。分析では、合理的な選択は、費用を荷主と分担する契約を結べた航路から、船と燃料を同時に手当てすることである。全面延期でも、単一燃料への全面移行でもない。
公開情報ではわからないこと
- 荷主が低炭素輸送と定時性に払う上乗せ額。 自動車、電力、鉄鋼の物流・調達部門へのインタビューで、追加費用の許容上限、契約年数、数量保証の条件を確かめる。欧州向け貨物を持つ荷主には、EU ETS費用の転嫁を受け入れた割合をアンケートで聞く。
- コンテナ運賃の年間契約とスポットの比率。 公表される平均運賃は航路と契約の構成で動くため、日系荷主とフォワーダーへの聞き取りで、航路別の契約更改時期と改定幅を集める。
- 追加費用の回収期間。 燃料・排出費用・戦争危険の追加費用が、発生から請求・入金まで何か月かかるかを、匿名化した請求データの提供を受けて航路別に比べる。
- 船員と管理人材の実際の制約。 外航船隊を支える外国人船員は日本人船員の統計に含まれない。フィリピンなど船員供給国の配乗会社と訓練校で現地調査を行い、アンモニア・メタノール燃料船の訓練修了者数と離職率を確かめる。
- 買収・提携後に顧客と人材が残るか。 日本郵船によるNSユナイテッド海運の非公開化計画や、商船三井による化学品船会社の買収のような案件では、主要荷主の長期契約にある承継・解除の条件と、運航・管理人材の残留意向を、売り手と主要顧客へのインタビューで確かめる。競争当局の審査で示される論点も、統合後に維持できる契約の範囲を測る材料になる。
出典
数値は官公庁の統計と企業の公式発表を優先した。各資料は本文中にもリンクし、公表日を確認できない場合はその旨を記した。
- 総務省統計局「サービス産業動態統計調査 2026年8月分(速報)」(2026-10-23)
- 国土交通省「数字で見る海事2026」第1章 海上輸送分野(2026年公表(日付は資料本体に記載なし))
- Ocean Network Express Holdings「Company Profile」(公表日不記載・2026-11-03確認)
- 日本郵船「2027年3月期 業績予想の修正」(2026-10-29)
- 商船三井「2027年3月期 業績予想の修正」(2026-11-02)
- 川崎汽船「Revision to Consolidated Financial Forecasts」(2026-10-23)
- CMA CGM「Annual Financial Results 2025」(2026年公表(日付は掲載ページに記載なし))
- 欧州委員会「FAQ: Maritime transport in EU ETS」(更新日不記載・2026-11-03確認)
- IMO「MEPC 84th session」(2026-04-27~5月1日会合結果、公表日記載なし)
- USTR「Further Suspension of Section 301 Action:意見募集」(2026-10-26)
- 日本郵船・Lighthouse「生成AI活用の文書業務支援プラットフォームN-DOX開発」(2025-12-18)
- 商船三井「MEGURI2040 第2ステージ成果を発表」(2026-03-30)
- 総務省・経済産業省「令和3年経済センサス‐活動調査」第9-2表・全国(2023-06-27)
- 厚生労働省「令和7年賃金構造基本統計調査・一般労働者・産業中分類」(2026-03-24)
- 日本銀行「企業向けサービス価格指数(2026年9月速報)」(2026-10-27)
- 日本郵船「2026年3月期 決算短信」(2026-05-11)
- 商船三井「2026年3月期 決算短信」(2026-04-30)
- 川崎汽船「2026年3月期 決算短信」(2026-05-08)
- 国土交通省「海事レポート2026」第1章 安定的な国際海上輸送の確保(2026-10-07公表)
- 日本郵船・MTI・グリッド「自動車専用船AI配船システムを開発・本格導入」(2025-09-22)
- 商船三井「船員配乗計画にAIシステムを活用」(2025-03-12)
- 日本郵船・Neptune Robotics「水中船体クリーニングの協業拡大」(2025-09-29)
- 日本郵船「船舶の新見張り支援システムを試験搭載」(2021-09-08)
- Orca AI「NYK upgrades its fleet with Orca AI technology」(2023-04-19)
- 日本郵船「日本マイクロソフトと戦略的枠組みに関する契約を締結」(2026-07-08)
- IMO「MSC 111th session」(2026年5月会合結果、公表日記載なし)
- 商船三井「2025年度 決算説明会資料」(2026-04-30)
- Ocean Network Express「Q1 FY2026 Financial Results」(2026-08-04。和文版は商船三井IRサイトにも掲載)
- Ocean Network Express「Financial Results for FY2025」(2026-04-30)
- ONE「ONE, HMM and Yang Ming confirm alliance partnership」(2024-09-09)
- 日本郵船ほか「アンモニア燃料自動車船4隻と燃料供給事業の共同発表」(2026-10-27)
- 日本郵船「NSユナイテッド海運株式に対する公開買付けの開始予定」(2026-07-31)
- 商船三井「2026年度第1四半期 決算説明会資料」(2026-08-07)
- 商船三井「Acquisition of Fairfield Chemical Carriers」(2024-03-04)
- MSC「Standalone East/West Network」(2024-09-08)
- MSC「日本の拠点・サービス情報」(公表日不記載・2026-11-03確認)
- マースク「Maersk delivered a strong 2025 with progress across the business」(2026-02-05)
- マースク「日本発着の輸送」(公表日不記載・2026-11-03確認)
- CMA CGM「日本会社概要」(公表日不記載・2026-11-03確認)
- ハパックロイド「2025 annual report and dividend proposal」(2026-03-26)
- ハパックロイド「Japan intro」(公表日不記載・2026-11-03確認)
- COSCO SHIPPING Holdings「Annual Report 2025」(2026-04-24)
- 欧州委員会「FuelEU Maritime」(更新日不記載・2026-11-03確認)
- EUR-Lex「Regulation (EU) 2023/1805(FuelEU Maritime)」(2023-09-13)
- 国土交通省「数字で見る海事2026」第3章 船員分野(2026年公表(日付は資料本体に記載なし))
- 日本郵船「2026年度重大事故対応訓練を実施」(2026-10-09)
- 日本郵船「IRスケジュール」(2026-11-03確認)
- 商船三井「IRカレンダー」(2026-11-03確認)
- 川崎汽船「News Releases・決算発表予定」(2026-08-04告知、11月3日確認)
- 商船三井「2026年3月期 決算短信の一部訂正」(2026-05-21)
この業界の図解【194種類で分析】を、note の有料記事で公開しています。
