エグゼクティブサマリー
この業界をひと言で表すと、移動と沿線資産から得る収益で、巨大な設備の維持更新を賄う事業である。2026年11月時点の経営課題は、旅客の回復を追うことから、料金・供給・更新投資・不動産の資金配分を組み直すことへ移っている。
要点
- 市場: 国内旅客運輸収入は2023年度6兆4,939億円、前年度比18.6%増(計算)である。ただし回復期の伸びであり、将来成長率には使えない。2024年度輸送人員は233.8億人であり、金額統計とは年度が異なる(国交省・鉄道統計年報2023年度、国交省・鉄道統計年報2022年度、国交省・鉄道輸送統計年報2024年度)。
- 構造・競争: 大手民鉄16社の2026年3月期は鉄軌道営業収益1兆8,073億円が4.3%増えた一方、営業利益2,855億円は2.8%減った。鉄道の利用増、費用増、多角化の利益を別々に捉える(民鉄協会・2026年3月期決算集計)。
- 海外: 日本への直接参入より、運営受託や鉄道・不動産一体経営が参考になる。東京メトロは英国の運営に参画したが、現地のインフラ負担・需要リスク・制度変更まで含めて評価する(東京メトロ・英国路線の運営開始、英国議会・Railways Bill審議経過)。
- 制度: JR東日本の2026年3月の運賃改定に続き、東海道・山陽新幹線では2027年の指定席・グリーン料金改定が予定される。値上げ後の利用動向と、利用者へ約束した更新・サービス改善を併せて確認する局面である(JR東日本・2026年3月運賃改定、JR東海・西日本・2027年料金改定)。
- AI: 保守画像の判定は導入段階に入り、生成AIによる障害対応支援や自律飛行点検も進む。導入済み、実証、目標効果を区別し、安全確認と現場の作業変更まで含めて採算を判断する(東京メトロ・レール腐食検知の共同開発、日立・Railway Systems 2026、JR九州等・線路内自律飛行ドローン)。
経営・企画部門への示唆
- 大手は、運賃改定を原価に追いつく手段と捉え、収益の上積みは指定席など利用者が選べる料金商品で狙う。不動産は継続賃料と売却益に別の目標を置き、売却益を毎年の更新財源の前提にしない。
- 中堅・中小は、公的支援の期限から逆算して線区の維持方式と負担を自治体と決める。保守・調達・教育の共同化や統合で固定費を分け合い、鉄道外のM&Aは本業の損失を埋める規模かで評価する。
- 新規参入を考える企業は、鉄道会社の土地や運行能力に自社の開発力・技術を少数持分で組み合わせる。保守の省力化は損傷種別を絞って従来検査と並行比較し、責任分界とデータ返還を先に詰める。
業界データまとめ
国内鉄道は需要回復から、料金と維持更新費の釣り合いを取り直す局面にある。以下は2026年11月3日までに確認した原表と直近通期決算であり、公表時差を区別する。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 国内鉄軌道の旅客運輸収入 6兆4,939億円(JRと民鉄・公営の合算・億円未満四捨五入、計算)。定期・定期外の合計で、貨物・手小荷物・不動産等を含まない | 2023年度 | 国土交通省「令和5年度鉄道統計年報・運輸成績表」 |
| 市場の伸び | 同じ旅客運輸収入系列で前年度比 +18.6%(計算)。2022年度は5兆4,769億円(合算・四捨五入、計算) | 2023年度 | 国土交通省「令和5年度鉄道統計年報・運輸成績表」 国土交通省「令和4年度鉄道統計年報・運輸成績表」 |
| 事業者数 | 旅客鉄軌道事業の事業者数 206事業者。国交省集計であり、持株会社数や路線別の許可件数ではない。中小・公営を含む | 2025年7月現在 | 国土交通省「令和8年版交通政策白書」 |
| 従業者数 | 中分類「42 鉄道業」の民営事業所の従業者 21万9,607人。貨物鉄道等を含み、公営事業所や別産業に分類されるグループ会社は含まない | 2021年6月1日現在 | 総務省・経済産業省「令和3年経済センサス‐活動調査・事業所に関する集計・第9-2表」 |
| 平均年収 | 中分類「鉄道業」の一般労働者、男女計・企業規模計10人以上:746.25万円(計算)。きまって支給する現金給与額47.11万円×12+年間賞与その他特別給与額180.93万円 | 2025年調査。月額は2025年6月、賞与は2024年の支給額 | 厚生労働省「令和7年賃金構造基本統計調査・一般労働者・産業中分類・第1表」 |
| 上位3社の売上高 | JR東日本 20,458.40億円(運輸)/JR東海 16,416.63億円(運輸業)/JR西日本 11,056億円(モビリティ)。いずれも外部顧客向けセグメント収益。前2社は百万円から単位換算 | 2026年3月期、通期 | JR東日本「2026年3月期決算短信」 JR東海「2026年3月期決算短信」 JR西日本「決算情報・業績ハイライト」 |
| 鉄軌道旅客輸送人員 | 国内 233.8億人(前年度比+3.4%)。延べ輸送人員であり、実人数ではない | 2024年度 | 国土交通省「鉄道輸送統計年報・令和6年度分」 |
| 鉄軌道旅客輸送人キロ | 国内 4,070.7億人キロ(前年度比+3.4%)。うち新幹線1,020.6億人キロ(+5.8%) | 2024年度 | 国土交通省「鉄道輸送統計年報・令和6年度分」 |
| 大手民鉄16社の鉄軌道営業収益・営業利益 | 営業収益 1兆8,073億円(+4.3%)、営業利益 2,855億円(−2.8%)。各社の鉄軌道事業の集計で、グループ連結売上高ではない | 2026年3月期 | 日本民営鉄道協会「大手民鉄の鉄軌道事業の2026年3月期決算の概要」 |
| 大手民鉄16社の輸送人員 | 100.01億人(前年度比+3.9%、コロナ禍前の2019年度比−4.6%) | 2026年3月期 | 日本民営鉄道協会「大手民鉄の鉄軌道事業の2026年3月期決算の概要」 |
2025年度輸送年報は2026年11月下旬公表予定である(国土交通省「鉄道輸送統計調査・公表資料」)。金額の伸びはコロナ禍からの回復を含む。上位3社のセグメントは鉄道以外も含むため、旅客運輸収入で割って市場占有率を計算できない。
AI・フィジカルAIの影響と経営の打ち手
先に収益へ結び付きやすいのは、故障の発見・復旧、検査記録の照合、規程検索である。自律機械は夜間作業や線路内立入りを減らせるが、安全判断には厳しい検証と責任分界が必要となる。
影響の全体像
本稿の工程は「事業計画・社内手続 → 設備調達・保守 → 運行・指令 → 販売・駅・沿線サービス」とし、旅客・賃料収入を再投資へ戻す循環で捉える。以下の「時期」は、同種用途が複数事業者へ広がる時期についての、公開情報からの分析である。
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 事業計画・社内手続 | 社内規程・業務資料の検索、文案作成 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | JR東日本・生成AI全社員展開、JR東日本・生成AIツール全社展開 |
| 設備調達・保守 | レール腐食の画像判定、検査対象の絞り込み | データ・IoT | 実用(導入事例あり) | 2年以内 | 東京メトロ・レール腐食検知の共同開発 |
| 設備調達・保守 | トンネルを含む線路内で環境に応じて飛行方式を切り替える点検 | フィジカルAI | 実証中 | 3〜5年 | JR九州等・線路内自律飛行ドローン |
| 運行・指令 | 障害原因の候補提示と復旧手順の支援 | 生成AI・AIエージェント | 実証中 | 3〜5年 | 日立・Railway Systems 2026。共同実証の完了公表はあるが、全線実運用は未確認 |
| 運行・指令 | 遅延時の運転整理案と競合の事前提示 | データ・IoT | 実用(導入事例あり) | 3〜5年 | DB・Artificial intelligence at DB |
| 販売・駅・沿線サービス | 到着時刻予測を旅客案内へ反映 | データ・IoT | 実用(導入事例あり) | 2年以内 | DB・Artificial intelligence at DB |
「データ・IoT」には画像認識・予測等の従来型AIを含む。撮影するだけのカメラや既定の制御則で動く列車を、直ちにフィジカルAIとは呼ばない。
業務はどう変わるか
第一は、文書を探す仕事から、根拠付き回答を検証する仕事への移行である。 JR東日本は2024年6月から全社員を対象に生成AIの利用を進め、社内情報を検索して回答に利用する仕組みも公表している。検索作業は短縮できるが、適用線区・改訂日・例外の確認は残る。作業指示への無確認の転用を避け、原文への到達率と誤回答の検出率を管理する(JR東日本・生成AI全社員展開、JR東日本・生成AIツール全社展開)。
第二は、設備を順番に見る検査から、異常候補を確認する検査への移行である。 東京メトロはNECとレール腐食検知を開発し、2025年4月の試行を経て同年8月に千代田線で本格導入した。専門員は腐食候補の確認と補修優先順位の判断に集中できる。ただし特定線区・損傷の実用化であり、全検査の無人化ではない(東京メトロ・レール腐食検知の共同開発)。
第三は、障害対応の経験を検索・推論可能な形に変えることである。 JR東日本と日立は、首都圏の輸送管理システムATOSに関して、熟練者の思考過程を反映したAIエージェントによる共同実証を実施している。日立の2026年公表資料では実証完了と精度向上の方針が示される一方、全指令拠点への商用展開は確認できない。JR東日本が別途掲げる信号設備故障の復旧時間「最大50%削減」は目標であり、達成済み効果として計上できない(日立・Railway Systems 2026、JR東日本・信号通信設備への生成AI活用)。
海外ではドイツ鉄道が、運転整理の候補とその後の列車の動きを指令員に提示する仕組みを展開している。指令員は候補を比較して採否を決める仕事へ重心を移す。ただし相互直通、過密ダイヤ、折返し設備が異なる日本へ、海外の効果をそのまま転用できない(DB・Artificial intelligence at DB)。
第四は、人が危険箇所へ移動する作業の縮小である。 JR九州とセンシンロボティクスは2026年6月、衛星測位、画像認識、LiDARを使い分ける線路内自律飛行を公表した。移動・準備時間が改善対象となるが、現段階は実証である。監視員・線路閉鎖・通信を含めた費用評価が必要になる(JR九州等・線路内自律飛行ドローン)。
JR西日本の多機能鉄道重機は遠隔操作であり、自律AIの実績ではない。JR東日本が2029年度に目指す新潟駅―車両基地間の自動回送も、営業列車の広範な無人運転とは異なる。自動化段階とAI採用は別の軸である(JR西日本・多機能鉄道重機導入、JR東日本・運輸事業説明資料)。
AI・ロボットの主要プレイヤー
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| JR東日本 | 日本 | 社内生成AI、鉄道版生成AI | 規程検索、信号故障対応、指令支援の開発・利用 | 展開済み。社内利用と開発中用途は区別(JR東日本・生成AI全社員展開、JR東日本・信号通信設備への生成AI活用) |
| NEC | 日本 | 画像認識によるレール腐食検知 | 東京メトロの設備保守 | 展開済み。千代田線で導入(東京メトロ・レール腐食検知の共同開発) |
| 日立製作所 | 日本 | HMAX、指令支援AIエージェント | 状態監視、車両保守、障害対応 | 展開済み。東武鉄道がHMAXを採用、指令支援は実証(日立・Railway Systems 2026) |
| センシンロボティクス | 日本 | 環境認識型の自律飛行ドローン | JR九州と線路内点検を実証 | 提携・実証あり(JR九州等・線路内自律飛行ドローン) |
| ドイツ鉄道 | ドイツ | 自社開発の運転整理支援・予測保守 | Sバーンの指令、車両検査、旅客案内 | 未展開。本表の自社方式について国内導入の公表を確認できず(DB・Artificial intelligence at DB) |
「未展開」は当該方式の公表事例に限る整理であり、企業全体の日本での事業が存在しないという意味ではない。
人材・収益・競争への影響
分析では、減るのは記録転記、一次画像選別、定型照会の工数であり、乗務員・保守員が同率で減るわけではない。検査データの管理、誤検知・見逃し分析、ソフト変更管理の仕事は増え、現場員は異常が運行へ与える影響の判断に集中する。
効果は人件費だけでなく、夜間作業の効率、運休の回避、予備編成の適正化で測り、ソフト利用料・センサー更新費・二重運用費を控除する。費用低下が直ちに運賃へ反映されるとは限らず、更新資金の確保と運賃審査への説明につながる。
競争力を持つのは、設備IDと故障履歴を結び付け、現場で検証できる主体である。記録をベンダー独自形式に閉じ込めると、保守・調達の切替費用が高まる。データ権限、見逃し責任、通信断時の動作、更新後の再検証は、契約と安全管理体系で定める。
経営者が実施すべき対策
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | 規程検索を出典・改訂日表示付きで導入し、運転指示への自動転用を制限 | 共通 | 2年以内 | 検索・照会時間の削減 | 規程管理者、権限区分、回答監査 |
| 高 | 腐食など損傷種別を限定し、従来検査との並行比較を行う | 共通 | 2年以内 | 検査品質の維持と選別工数の縮小 | 見逃しの定義、季節別画像、判定記録 |
| 高 | 信号・転てつ機・車両の設備IDと故障履歴を接続 | 大手 | 2年以内 | 障害復旧と更新順位の精度改善 | 台帳整備、系列横断のデータ権限 |
| 高 | 指令支援を訓練環境で評価し、採否の最終責任を指令員に固定 | 大手 | 3〜5年 | 判断の再現性と技能継承 | 異常時シナリオ、ログ、停止条件 |
| 中 | 点検ドローンを共同利用し、基地間の移動も含めて採算評価 | 中堅・中小 | 3〜5年 | 高所・線路内立入りの抑制 | 飛行条件、監視体制、運休調整 |
| 高 | 保守データの移管形式と契約終了時の返還を調達仕様に入れる | 共通 | 2年以内 | ベンダー変更と共同調達の余地 | データ辞書、接口仕様、知財条項 |
失敗しやすいのは、実証の画像精度を全季節・全線区へ外挿すること、削減時間を人員削減額と同一視すること、導入後に作業規程を検討することである。総費用と運休・見逃しを併せて評価し、新たな監視業務だけを増やさない設計が必要になる。
業界の定義と市場構造
競争単位は移動区間と沿線の生活圏である。JR・大手私鉄の強さは輸送量に加え、人流を不動産賃貸、商業、ホテルへ結び付ける範囲で異なる。
対象範囲と市場の内訳
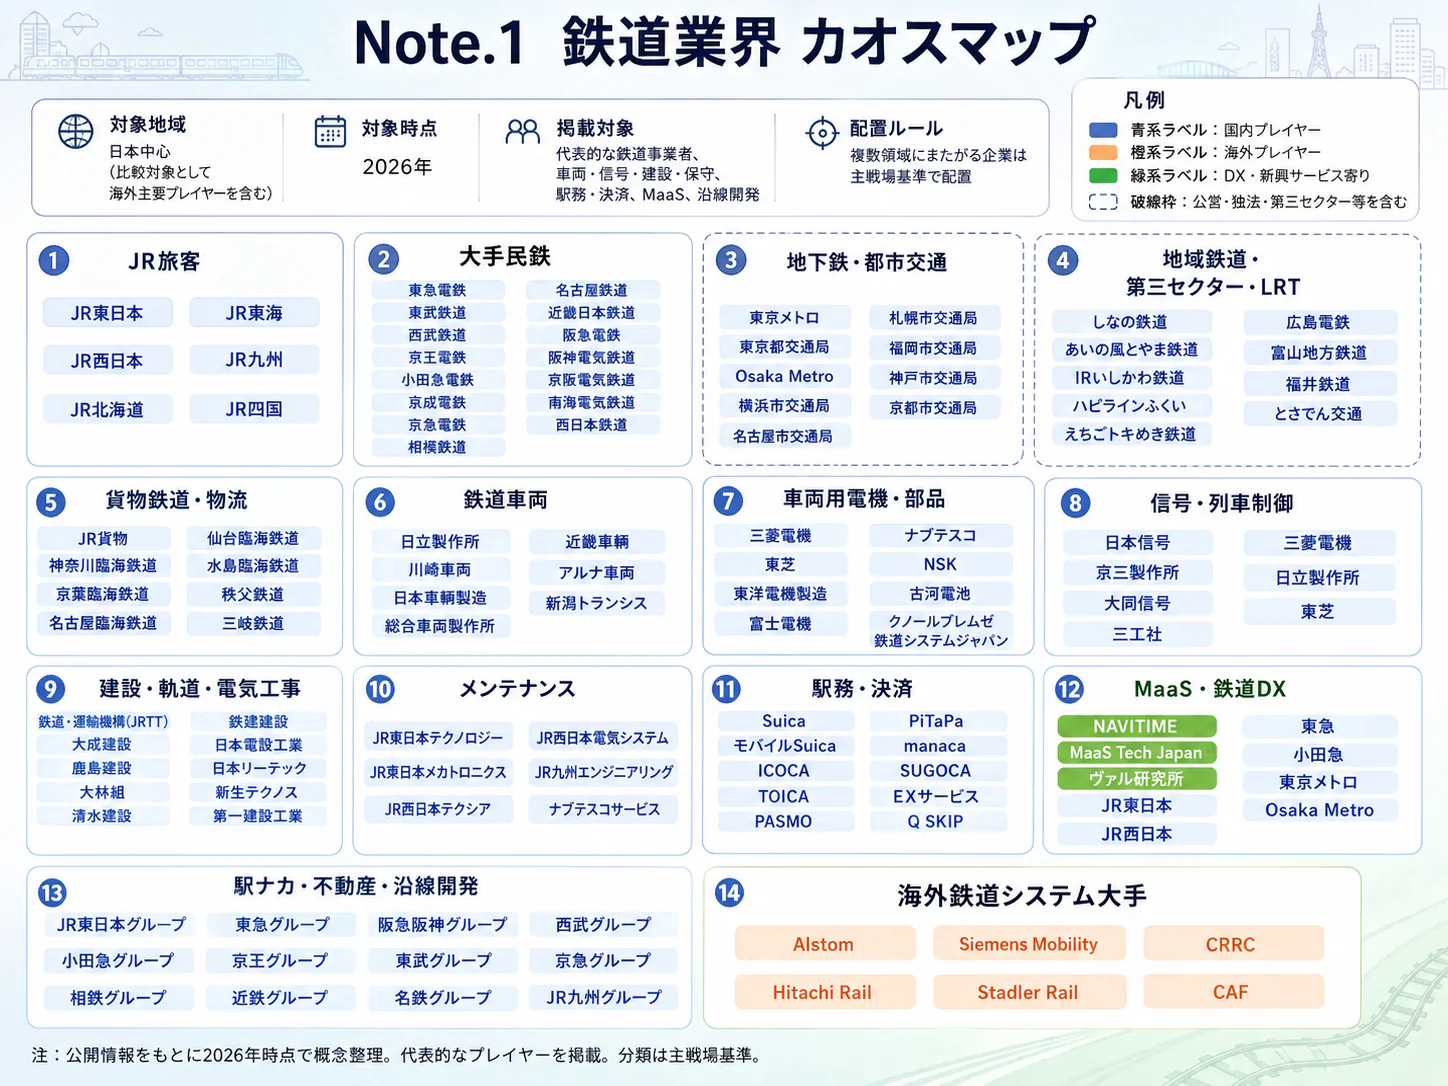
本稿はJR旅客6社と大手私鉄を中心に、旅客運送とグループの多角化事業を扱う。JR貨物、専業物流、車両・信号メーカー、建設会社は本業市場の外側に置き、調達先・提携先として扱う。全国統計には中小民鉄、公営地下鉄、軌道などが含まれるため、企業分析の対象より広い。
連結売上高には百貨店・建設・物流等が混在するため、市場規模は旅客運輸収入で測り、多角化は企業別に分析する。旅客運輸収入には長距離輸送の料金も反映され、人数と収入の順位は一致しない。
| 区分 | 公開データで確認できる規模・内訳 | 経営上の意味 |
|---|---|---|
| JR旅客 | 2023年度旅客運輸収入4兆973億円、全国の63.1%(計算・四捨五入) | 新幹線・特急など長距離の単価と距離が重要 |
| 大手民鉄 | 同1兆5,447億円(単位換算・四捨五入) | 都市圏通勤と沿線開発が組み合わさる |
| その他民鉄・公営 | 同8,519億円(中小・公営の合算、計算・四捨五入) | 地下鉄と地域鉄道では需要密度・資金調達構造が異なる |
| 定期輸送 | 2024年度128.9億人、前年度比+2.6% | 通勤・通学の反復需要。人口と出社頻度が効く |
| 定期外輸送 | 同104.9億人、+4.3% | 観光、出張、買物等。定期から都度払いへの移行も含む |
金額の出典は国土交通省の運輸成績表、輸送人員は鉄道輸送統計年報である。定期外の増加をそのまま観光客の増加と読むことはできない(国交省・鉄道統計年報2023年度、国交省・鉄道輸送統計年報2024年度)。
過去5年の変化をどう読むか
需要面では、感染拡大期の移動制限による急減から国内移動・訪日旅行が回復し、生活様式の変化が定期利用に残った。大手民鉄の2026年3月期輸送人員は前期より増えたが、2019年度(2020年3月期)の水準には届かない。したがって「回復が続けば元の通勤量に戻る」と置く設備計画には根拠が不足する(民鉄協会・2026年3月期決算集計)。
供給面では、列車本数を戻すだけでは足りず、老朽設備、災害対策、バリアフリー整備と費用上昇への対応が必要になった。JR東日本の運賃認可資料も、利用構造の変化と物価上昇、更新投資の資金確保を改定理由に挙げる。分析では、今後の市場成長は「人数の自然増」より、既存設備で提供する座席・時間帯・目的地の価値を適切な価格で回収できるかに左右される(国交省・JR東日本運賃上限変更認可)。
顧客と需要の特性
通勤・通学、業務出張、観光では、購入者と価格負担者、変更可能な条件が異なる。経営計画では、旅客を利用区間・時間帯・目的・支払主体に分けて、運賃改定や供給変更への反応を捉える。
| 顧客層 | 購買の決め手・決定主体 | 需要・価格の特徴 |
|---|---|---|
| 通勤・通学 | 居住地・勤務地・学校、所要時間、定時性。通勤費は勤務先の規程も影響 | 短期の経路変更は難しいが、出社日数や定期購入は変えられる |
| 法人出張 | 利用者が旅程を選び、人事・総務・購買が出張規程、経理が精算条件を管理 | 航空、オンライン会議、宿泊との総費用で比較される |
| 国内観光・帰省 | 目的地、発着時刻、座席確保、家族全体の費用 | 休日・連休に集中。割引条件や宿泊費との組合せに敏感 |
| 訪日客 | 空港アクセス、周遊の容易さ、予約・案内、多言語対応 | 国籍・滞在地域で利用線区が偏る。入国者数と乗車数は一致しない |
| 商業・不動産の法人顧客 | 出店部門・不動産部門が商圏を審査し、財務・法務が賃料や期間を確認 | 駅利用者数より、購買に結び付く動線・滞在・客層を重視 |
価格への敏感さは、代替交通の有無で大きく変わる。都市圏通勤では住居と職場が経路を固定する一方、長距離旅行では航空運賃や旅行日変更との比較が働く。2027年7月からの「のぞみ」指定席の東京―新大阪の運賃・料金合計は、通常期の大人片道で14,720円から15,420円となる予定であり、同じ区間でも座席商品ごとの需要反応を検証する(JR東海・西日本・2027年料金改定)。
季節性の評価では、学校暦、連休、イベント、積雪・台風と、比較対象年の特殊要因を分けて見る。2025年の大阪・関西万博による利用を恒常需要へ含めると、関西の翌年度の計画を過大にしやすい。全国平均の回復率だけで観光線区や空港線区の増発を決めることも適切ではない。
訪日需要も直線的には増えない。2026年9月の訪日外客数は310万3,700人で前年同月比5.0%減となっており、鉄道会社は国・地域別の航空供給と利用先の偏りを見ておく。人口減少への対応も、沿線総人口だけでなく駅徒歩圏の世帯、学校・病院の配置、中心駅への集約を確認して初めて供給計画に落とし込める(JNTO・2026年9月訪日外客数)。
バリューチェーンと収益構造
固定費の回収には、利用密度と運行品質の長期維持が必要である。再投資余力を正しく見るには、不動産の販売益と継続賃料、営業利益と更新後の資金収支を分ける。
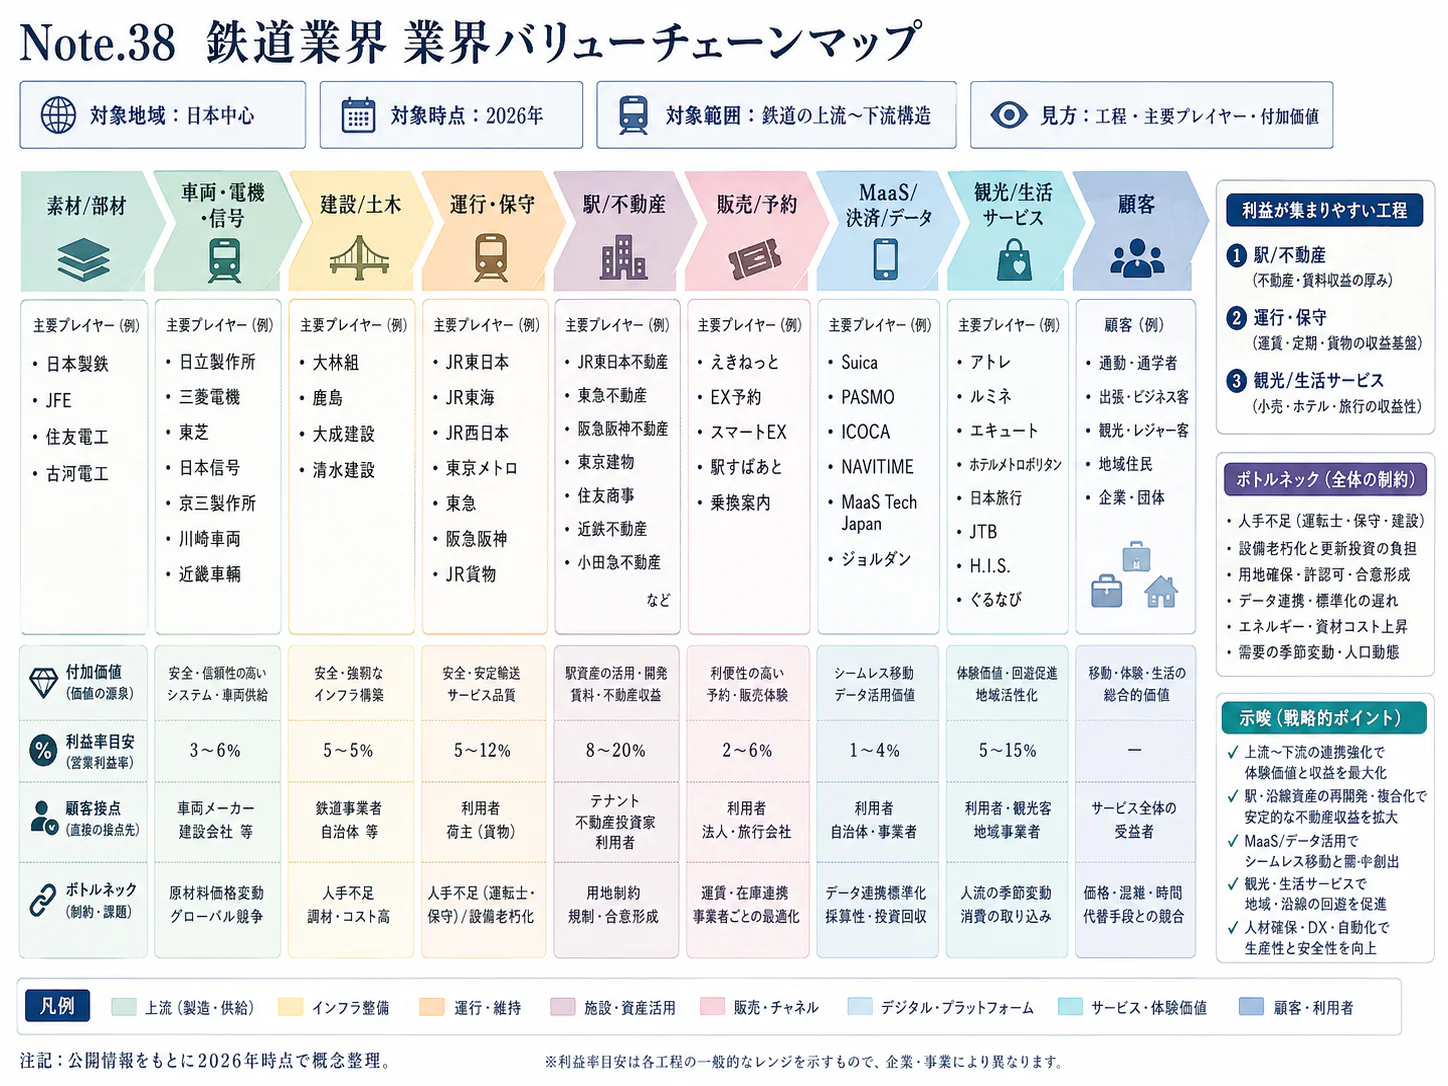
工程と付加価値
| 工程 | 役割と主要な担い手 | 付加価値・利益の源泉 |
|---|---|---|
| 事業計画・社内手続 | JR・私鉄本社、自治体、開発会社が輸送・投資・土地利用を調整 | ダイヤ、土地、資金を一体で配分し、需要がある区間へ供給を寄せる |
| 設備調達・保守 | 鉄道会社、車両・信号メーカー、電気・軌道工事会社 | 長寿命設備の稼働、故障予防、夜間施工。調達価格より生涯費用が重要 |
| 運行・指令 | 乗務員、指令、駅、相互直通先 | 安全、定時性、接続。高密度輸送と異常時の早期回復 |
| 販売・駅・沿線サービス | 旅客営業、予約サービス、駅商業、ホテル・不動産会社 | 座席・時間帯別の単価、顧客接点、賃料・販売利益、目的地の形成 |
利益の所在は会社ごとに異なる
| 企業 | 2026年3月期の主なセグメント利益 | 読み取れる収益構造 |
|---|---|---|
| JR東日本 | 運輸1,944億円、不動産・ホテル1,282億円、流通・サービス680億円(億円未満切捨て) | 運輸が最大の単一利益源だが、周辺事業も重要(JR東日本・2026年3月期決算短信) |
| JR東海 | 運輸業7,674.72億円、不動産業252.79億円(単位換算) | 高密度の幹線輸送が利益の中心(JR東海・2026年3月期決算短信) |
| JR西日本 | モビリティ1,309億円、不動産463億円、流通162億円 | 広域輸送と都市・駅開発の組合せ(JR西日本・業績ハイライト) |
| JR九州 | 運輸サービス239億円、不動産・ホテル344億円 | 周辺事業が運輸を上回る利益規模(JR九州・2026年3月期決算説明資料) |
| 東急 | 交通273億円、不動産435億円、生活サービス218億円、ホテル・リゾート97億円 | 都市型の多角化が利益を支える(東急・2026年3月期決算概況資料) |
各社のセグメント利益は連結調整前であり、内部取引、資産帰属、ホテルの分類等が異なるため、単純な利益率順位には使えない。鉄道資産の賃料の社内配分も運輸・不動産の比較に影響する。
利益と資金の差にも注意が必要である。JR東日本の2026年4〜9月は営業利益が前年同期比13.6%増えた一方、営業キャッシュフローは2,830.01億円、固定資産取得支出は5,048.31億円であった。上期特有の資金移動や制度変更も含むため通期に単純倍増できないが、「増益だから投資余力が同額増える」とは読めない(JR東日本・2027年3月期中間決算短信)。
コストと価格転嫁
鉄道では、乗客が減っても線路、駅、電力設備、車両の保有・点検費用が比例して減るわけではない。人件費、修繕費、動力費、減価償却費が主要な費用であり、運行本数を減らすと削減できる費用と、路線を維持する限り残る費用を分けて見る。大手民鉄16社の2026年3月期は営業費が前期比5.8%増え、収益の伸びを上回った(民鉄協会・2026年3月期決算集計)。
例としてJR東海単体(鉄道事業以外を含む)の2025年度営業費8,888億円に対し、人件費1,854億円、修繕費1,976億円、減価償却費1,906億円、動力費565億円である。構成比はそれぞれ20.9%、22.2%、21.4%、6.4%(公表億円値から計算)であり、電力価格だけで費用増を説明できない。同社は修繕費増加の要因に労務単価や新幹線車両修繕を挙げており、設備量と工事能力の管理が重要になる(JR東海・2026年3月期決算説明会資料)。
運賃転嫁には上限認可が関わり、値上げ幅だけでなく算定原価と設備投資の説明が求められる。指定席・上位座席などの料金商品では、所要時間、座席供給、快適性と価格を組み合わせる余地がある。2026年10月に公表された東海道・山陽新幹線の料金見直しは、指定席とグリーン車で実施時期も対象も異なり、基本運賃の一律引上げとは区別して見る(国交省・JR東日本運賃上限変更認可、JR東海・西日本・2027年料金改定)。
調達リスクは、海外依存率だけでは捉えられない。長寿命の専用品を少量で更新するため、メーカーの製造継続、部品の供給終了、設計変更に伴う再検証、夜間工事の施工能力が経営課題となる。公開資料だけでは、鉄道業全体の調達先集中度や輸入比率を確定できない。共同仕様化と代替部品の認定にかかる期間は、個社調査で把握する。
競争環境
国内鉄道は参入障壁が高い一方、利益が自動的に守られる市場ではない。新線による正面競争より、航空・自動車・出張代替、駅周辺の商業施設、住宅立地、設備更新費の上昇が収益に影響する。
集中度と競争の単位
JR旅客6社と大手民鉄は2023年度の全国旅客運輸収入の86.9%を占める(同一統計から計算)。収入は集中するが、競争条件は都市圏の並行路線、空港アクセス、都市間、地方線区で異なる(国交省・鉄道統計年報2023年度)。
分析上、戦略は、幹線輸送の密度を高める型、都市圏の沿線価値を高める型、広域ネットワークを維持し中心駅へ投資する型に分けられる。一社が複数の型を組み合わせる場合もある。
5つの競争要因
以下の強さと方向は、公開事実をもとにした分析である。
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存企業間の競争 | 中 | 独自の路線網が基盤。ただし定期外旅客、空港・都市間、沿線開発では選択肢が競合(国交省・鉄道統計年報2023年度、国交省・鉄道輸送統計年報2024年度) | 強まる |
| 新規参入の脅威 | 弱 | 旅客運送は許認可、線路・車両・安全体制を要し、短期間に全国展開できない(国交省・交通政策白書2026年) | 変わらない |
| 代替手段の脅威 | 中 | 移動目的によって航空・自動車・移動自体の削減が選択肢。定期需要は過去の水準に未回復(民鉄協会・2026年3月期決算集計) | 強まる |
| 買い手の交渉力 | 中 | 個人の直接交渉力は弱いが、交通手段・座席商品の選択と公共的な運賃審査が価格を制約(国交省・JR東日本運賃上限変更認可、JR東海・西日本・2027年料金改定) | 変わらない |
| 売り手の交渉力 | 強 | 安全に関わる長寿命設備と専門工事が不可欠。大手民鉄では人件費・減価償却費等が増加(民鉄協会・2026年3月期決算集計) | 強まる |
国内主要企業の比較
| 企業・グループ | 規模を示す直近通期の指標 | 強みの基盤・戦略上の違い |
|---|---|---|
| JR東日本 | 運輸の外部収益20,458.40億円 | 首都圏と新幹線、駅・社有地を組み合わせる。2026年10月の不動産事業統合で開発機能を拡大(JR東日本・2026年3月期決算短信、JR東日本・2027年3月期中間決算短信) |
| JR東海 | 運輸業の外部収益16,416.63億円 | 東海道新幹線の需要密度が軸。中央新幹線への長期投資との資金配分が論点(JR東海・2026年3月期決算短信、国交省・2026年7月3日大臣会見) |
| JR西日本 | モビリティ外部収益11,056億円 | 山陽新幹線、関西都市圏と広域在来線。主要駅の不動産・商業とネットワーク維持を組み合わせる(JR西日本・業績ハイライト) |
| JR九州 | 連結営業収益5,003億円 | 運輸に加え、不動産・ホテルが利益の柱。九州内の移動と都市開発を接続(JR九州・2026年3月期決算説明資料) |
| 東急 | 連結営業収益10,861億円 | 交通と不動産・生活サービスの組合せ。鉄道の輸送量だけではグループ規模を測れない(東急・2026年3月期決算概況資料) |
| 京成電鉄 | 鉄軌道営業収益931億円 | 空港アクセスと沿線輸送。新京成吸収合併で事業範囲が変化し、前年比にはその影響を含む(民鉄協会・2026年3月期決算集計、京成電鉄・沿革) |
| 東京メトロ | 鉄軌道営業収益3,826億円(個別) | 都心の高密度輸送を基盤に、国内で蓄積した運行・保守能力を海外運営へ展開(民鉄協会・2026年3月期決算集計、東京メトロ・英国路線の運営開始) |
| JR北海道 | 鉄道運輸収入811億円、連結営業損失408億円 | 運賃改定・空港アクセスと不動産・ホテルで増収。基金運用と公的支援を含む収支の理解が必要(JR北海道・2025年度決算) |
| JR四国 | 運輸セグメント収益312億円(内部取引含む)、連結営業損失103億円 | 非鉄道のM&Aで事業範囲も拡大。基金・支援等を含む連結経常利益は74億円(JR四国・2025年度期末決算) |
金額は2026年3月期である。全社と運輸セグメントが混在するため、売上規模の順位ではない。
足元の業績も一様ではない。JR東日本の2026年4〜9月は連結売上高15,853.72億円、営業利益2,629.06億円で、それぞれ前年同期比8.4%、13.6%増えた。一方、JR東海の同期間は営業収益10,129.91億円が3.1%増、営業利益4,471.84億円が1.5%減であり、需要回復と費用増の組合せを個別に確かめる(JR東日本・2027年3月期中間決算短信、JR東海・2027年3月期中間決算短信)。
再編と成功の条件
直近の再編は、路線統合と不動産機能の統合で目的が異なる。京成電鉄は2025年4月に新京成電鉄を吸収合併し、JR東日本は2026年10月1日に伊藤忠都市開発との事業統合を実施した。後者はJR東日本60%、伊藤忠商事40%の枠組みで、社有地・鉄道顧客接点と住宅・賃貸開発の能力を組み合わせる動きである(京成電鉄・沿革、JR東日本・2027年3月期中間決算短信、伊藤忠・JR東日本・不動産統合契約)。
東京メトロは住友商事・ゴーアヘッドと2025年5月から英国エリザベス・ラインの運営を開始した。異業種連携には運営受託、共同開発、共同保有など資本負担の異なる形態がある(東京メトロ・英国路線の運営開始)。
分析から導かれる成功条件は四つである。第一に、JR東海のように需要密度に見合う供給と料金を設計すること、第二に、東急やJR九州のように駅・沿線の滞在価値を収入へ結び付けることである。第三に、JR東日本の統合事例のように自社の土地と外部の開発能力を組み合わせること、第四に、東京メトロのように運営能力を契約として外販できる形にすることである。
海外の動向と主要企業
海外は運営受託・設備更新・駅開発の方式を通じて日本企業に影響する。欧州の競争と香港の鉄道・不動産一体経営は参考になるが、インフラ負担や開発権が異なり利益率を単純比較できない。
地域市場と日本の位置
| 地域 | 旅客輸送の公表値 | 比較上の注意 |
|---|---|---|
| 日本 | 2024年度4,070.7億人キロ、前年度比+3.4% | 地下鉄等を含む鉄軌道(国交省・鉄道輸送統計年報2024年度) |
| EU | 2025年4,570億人キロ、前年比+2.6% | Eurostatの主要鉄道事業者集計。日本と対象範囲・年度が異なる(Eurostat・2025年鉄道旅客輸送) |
| 中国 | 2025年1兆6,395.56億人キロ、前年比+3.8% | 国家鉄路局の全国鉄路。都市軌道を含む日本の集計と一致しない(中国国家鉄路局・2025年輸送実績) |
日本の輸送規模は大きいが、対象範囲が異なるため世界シェアは算出できない。統一定義の最新世界規模は確認できず、各国統計を単純合算した値は本稿では示さない。
海外主要企業
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| SNCF | フランス | 2025年430億ユーロ、グループ | 旅客・インフラに加え、ケオリス、物流のGEODISを含む | 2025年は全資金源ベース110億ユーロを投資(SNCF・2025年主要財務数値) | 本調査で国内旅客路線の運営を確認せず |
| ドイツ鉄道(DB) | ドイツ | 2025年270.10億ユーロ、継続事業の調整後売上高 | 旅客・貨物・インフラを持つ | シェンカーを2025年4月に売却し非継続事業として区分。過年度の旧連結売上と単純比較不可。2025年の総設備投資は公的資金を含め218.54億ユーロ(DB・Investor Update March 2026) | 本調査で国内旅客路線の運営を確認せず |
| MTR〈香港鉄路有限公司〉 | 香港 | 2025年554.65億香港ドル、グループ | 鉄道運営、駅商業、不動産開発・賃貸 | 香港交通収入は235.95億香港ドル。不動産開発利益は110.84億香港ドル(MTR・2025年決算発表) | 本調査で国内旅客路線の運営を確認せず |
| FSイタリアーネ | イタリア | 2025年172.54億ユーロ、グループ営業収益 | トレニタリアと鉄道・道路インフラ、海外輸送 | 2025年設備投資182.69億ユーロ。欧州復興資金を伴う更新・建設(FS・2025年決算) | 本調査で国内旅客路線の運営を確認せず |
| レンフェ | スペイン | 2025年約44.80億ユーロ、グループ総収入。2026年3月公表の監査前値 | 旅客、保守、貨物。公共サービスと競争区間を併営 | 2026年9月発表で2025年純利益60.2百万ユーロを確認。サウジ等でも運営(レンフェ・2025年業績速報、レンフェ・2025年業績追加発表) | 本調査で国内旅客路線の運営を確認せず |
運賃以外の収入やインフラ負担が異なるため、売上規模は競争力順位ではない。レンフェの総収入は、後続発表で確定値を確認できないため、暫定値である。
日本企業への示唆と波及
MTRは、日本の私鉄に近い多角化の参考になる一方、香港交通事業の2025年の部門損益は2.54億香港ドルの赤字であった。駅商業・不動産賃貸・開発を分けて見ると、輸送量やグループ利益だけでは更新費用の負担能力を説明できないことが分かる。開発権や公的関与の制度を確認せず、鉄道と不動産を併営する形だけ模倣することには限界がある(MTR・2025年決算発表)。
JR東日本は2026年3月期に国内の外部売上が90%超と開示し、海外比率の正確な値は非開示である。東京メトロの英国案件は、運行・保守能力を現地企業・商社と組み合わせる形であり、施設全体を自社保有する方式とは異なる(JR東日本・2026年3月期決算短信、東京メトロ・英国路線の運営開始)。
今後2〜5年で、運営品質を約束する長期契約や、設備・運営・駅開発の提携が日本へ広がるとみられる。海外案件では、需要減・物価・施設故障の負担、契約更新・解除条件を比較する。英国の制度変更もあり、民営化が一方向に進むとは限らない(英国議会・Railways Bill審議経過)。
外部環境と制度の変化
制度面の焦点は、運賃による費用回収、地域交通の共同化、脱炭素設備への更新である。公表済みの施行・実施事項と、法案・企業計画・政策目標を分けて、投資の期限と資金負担者を確かめる。
以下の影響評価は、公開情報からの分析であり、「追い風」は無条件の増益を意味しない。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 運賃・法規制 | 日本 | JR東日本の上限運賃変更。改定率7.1%は改定前のバリアフリー料金を含む比較。2026〜2028年度の実績・投資を事後確認 | 2026年3月14日実施、認可期限2031年3月31日 | 大・収入確保に追い風、投資実行と説明責任の負担 | 国交省・JR東日本運賃上限変更認可、JR東日本・2026年3月運賃改定 |
| 商品・価格 | 日本 | 東海道・山陽新幹線の「のぞみ」「みずほ」指定席特急料金とグリーン料金を改定予定。前者は認可上限内の届出 | 指定席は2027年7月1日購入分、グリーンは2027年12月15日乗車分 | 大・単価に追い風、商品別需要反応には不確実性 | JR東海・西日本・2027年料金改定 |
| 地域交通政策 | 日本 | 改正地域交通法が輸送資源の活用、共同化・協業化を推進。データ活用のガイドラインも整備 | 2026年10月16日施行 | 大・地域交通の連携に追い風。自治体・事業者間の役割調整が必要 | 国交省・改正地域交通法施行 |
| 脱炭素・設備 | 日本 | 2031年度以降に非電化区間へ導入する新規車両は、ハイブリッド・蓄電池・水素車両を原則とする(官民研究会の基本的考え方) | 2025年9月16日公表、2031年度以降の新規導入車両 | 中・更新商機に追い風、調達・充電等の初期負担は向かい風 | 国交省・鉄道GXの基本的考え方 |
| 地域鉄道・公的支援 | 日本 | JR四国へ2026〜2030年度に1,025億円の支援。2031年度の経営自立を目指し、2030年度に交通体系を総括検証 | 2026年3月24日公表、2026年度開始 | 大・資金確保に追い風、地域との再構築・経営改善が課題 | 国交省・JR四国の経営改善と支援 |
| 人材・資格 | 日本 | 動力車操縦者運転免許の受験資格年齢を20歳以上から18歳以上へ引下げ | 2024年7月1日施行、2026年以降の育成計画にも影響 | 中・採用・育成の選択肢に追い風 | 国交省・動力車操縦者運転免許の受験資格見直し |
| 鉄道制度 | 英国 | Great British Railways創設等を盛り込むRailways Billを審議。成立済み制度としては扱えない | 2026年10月26日に上院委員会審査終了、11月18日から上院報告段階の予定。成立・施行日未確定 | 中・受託事業の範囲に不確実性。統合運営には追い風の可能性 | 英国議会・Railways Bill審議経過 |
| 大規模投資 | 日本 | 中央新幹線品川―名古屋の総工事費見通しが約7兆円から約11兆円へ増加。大臣はJR東海が自社で賄えると表明していると説明 | 2025年10月の見直し、2026年7月3日大臣会見 | 大・長期資金と施工能力に負担。開業時期の不確実性 | 国交省・2026年7月3日大臣会見 |
JR東日本の運賃認可には、改定後の収入原価と投資の確認が組み込まれる。料金施策と更新工程、利用者便益、原価資料を一体で管理する(国交省・JR東日本運賃上限変更認可)。
地域交通では、鉄道維持、運営方式変更、他交通との接続改善を同じサービス目標で比較する。通学・通院の到達時間、代替交通の運転者、自治体負担、設備更新責任まで合意できるかが実行を左右する(国交省・改正地域交通法施行)。
環境対応では走行時の電力・燃料に加え、車両・構造物の製造・更新も対象となる。蓄電池や水素車両は、走行距離、勾配、寒冷条件、基地設備、燃料調達を一緒に評価する。部品の長期使用・資源循環は調達仕様にも反映する(国交省・鉄道GXの基本的考え方)。
人材と生産性
鉄道の人手不足は、総人数だけでなく、乗務・指令・保線・電気・車両の技能と勤務時間帯の偏りとして現れる。賃金水準が比較的高いことと、必要な場所・時間に熟練者を配置できることは別の問題である。
日本民営鉄道協会の集計は、大手民鉄16社の2026年3月期の費用増の要因に、賃金等の処遇改善による人件費と設備投資による減価償却費等を挙げる。JR東海も2025年度の単体人件費増をベースアップ、修繕費増を労務単価上昇等で説明している。公表資料で人件費上昇は確認できるが、鉄道全体について職種別の欠員数や必要採用数を統一的に示す数値は確認できない(民鉄協会・2026年3月期決算集計、JR東海・2026年3月期決算説明会資料)。
統計上の平均年収746.25万円は、給与算式による値であり、会社の有価証券報告書にある平均年間給与とは異なる。同じ原表では平均年齢41.2歳、平均勤続年数18.5年であり、技能蓄積と長期雇用の構成を反映する。新卒、非正規雇用、委託先の清掃・工事要員、地域別の処遇を代表する数値ではない(厚労省・賃金構造基本統計2025年)。
2021年の従業者21万9,607人を2023年度の旅客運輸収入で割っても、妥当な労働生産性にはならない。時点が異なり、従業者には貨物等を含む一方、収入にはそれらを含まず、収入自体も付加価値ではないためである。海外とも外注化、インフラ保有、公的補償の範囲が異なるため、同一定義の付加価値額と労働投入を確保できない限り、数値順位を示すべきではない(経済センサス2021年・第9-2表、国交省・鉄道統計年報2023年度)。
実務では、列車走行キロ当たりの直接工数だけでなく、設備数量当たりの保守工数、夜間作業の準備・移動時間、故障復旧時間、訓練を終えた要員の充足率を管理する。輸送密度の高い線区ほど人当たり売上が高く見えるため、現場改善と地理的条件の差を分ける。安全確認や休息時間を切り詰めて得た工数削減は、持続的な生産性向上とは評価できない。
免許受験年齢の引下げは、18〜19歳の育成経路を設計し直す機会であるが、採用から単独乗務までの教育を不要にする措置ではない。夜間保守や泊まり勤務、異常時の呼出しを含む働き方について、配置・教育・休息を一体で見直す。経験者を指導に回す期間には現場供給が減るため、教育費だけでなく育成中の要員余力も計画に織り込む(国交省・動力車操縦者運転免許の受験資格見直し)。
2030年に向けたシナリオ
2030年の収益を左右するのは、全国旅客数の一つの成長率より、「運賃・料金と付加サービスで単価を確保できるか」と「更新投資・工事費・供給体制を制御できるか」の組合せである。以下は、分析にもとづく条件付きシナリオであり、外部機関の市場予測や確率推計ではない。
| シナリオ | 起きる条件 | 2030年の姿 | 可能性の見立て |
|---|---|---|---|
| 選別的な成長 | 幹線・大都市の単価が改善し、更新費増を投資の優先付けで吸収 | 大都市・主要観光拠点は成長、地方は維持方式の見直し。企業内でも線区・事業の差が拡大 | 基準ケースとして置く。民鉄の増収減益と企業間の収益差に整合的 |
| 利用価値と収益の好循環 | 料金改定の受容、非定期需要の定着、工事能力確保、駅開発の稼働がそろう | 輸送品質と駅・沿線収益の改善が更新資金を生み、運営受託等も育つ | 条件が複数必要。重点区間・重点拠点では成立し得る |
| 費用先行による供給縮小 | 単価改善が需要減で相殺され、工事費・災害対応・金利負担が増す | 更新の遅延、運行計画の縮小、資産売却、自治体との負担再協議が増える | 無視できない下振れケース。旅客回復だけでは回避できない |
上振れを狙う場合も、増発や駅開発に着手する前に、混雑時間帯以外の利用と固定費の回収方法を確認する。下振れへの備えでは、工事を一律に先送りするのではなく、安全上の必須更新と延期可能な成長投資を区別する。中央新幹線の開業時期など未確定の大規模案件を、2030年までの確定収益として計上すべきではない(国交省・2026年7月3日大臣会見)。
| 先行指標 | 何を見分けるか | 確認する統計・発表 |
|---|---|---|
| 定期・定期外の輸送量と人キロ | 出社頻度、観光・出張、移動距離の変化 | 国土交通省の鉄道輸送統計月報・年報(国交省・鉄道輸送統計公表予定) |
| 旅客収入と輸送量の増減差 | 値上げ・座席構成と数量効果。ただし算定方法の変更を確認 | 各社月次情報・決算短信、同一会社の継続系列(JR東日本・2027年3月期中間決算短信、JR東海・2027年3月期中間決算短信) |
| 鉄軌道営業費と営業利益 | 収益増が費用増を吸収しているか | 日本民営鉄道協会の大手民鉄決算集計(民鉄協会・2026年3月期決算集計) |
| 修繕・設備投資・資金収支 | 更新負担、資金不足、投資の遅れ | 各社決算の費用内訳・キャッシュフロー(JR東海・2026年3月期決算短信、JR東日本・2026年3月期決算短信) |
| 訪日外客数と地域別の利用 | インバウンドの増減と線区への偏り | JNTO月次統計と各社の利用実績(JNTO・2026年9月訪日外客数) |
経営・企画部門への示唆
最優先は、運賃・料金改定による増収のうち、人件費・工事単価・更新投資に吸われる部分を線区と事業ごとに見える化し、残る資金で不動産や新事業への投資を選ぶことである。旅客数や連結利益の回復を、投資余力の拡大と同一視しない。
立場別の戦略の選択肢
| 立場 | 戦略の選択肢 | 原稿のデータとの結び付き | 判断に必要な条件 |
|---|---|---|---|
| 大手(本州・九州のJR旅客会社、大手民鉄) | 基本運賃は原価回収の手段と位置づけ、収益の上積みは指定席・上位座席など利用者が選べる料金商品で狙う。不動産は継続賃料と売却益に別の目標を置き、売却益を毎年の更新財源の前提にしない | 東海道・山陽新幹線は2027年に指定席・グリーン料金を改定し、東京―新大阪の「のぞみ」指定席は通常期700円上がる(JR東海・西日本・2027年料金改定)。JR九州は不動産・ホテルの利益344億円が運輸サービスの239億円を上回る(JR九州・2026年3月期決算説明資料) | 料金商品別の需要反応、必須更新後の資金収支、利益に占める販売益の比率 |
| 中堅・中小(国の経営支援を受けるJR旅客会社、準大手・地域鉄道) | 公的支援の期限から逆算し、線区ごとの維持方式と負担を自治体と決める。大手との統合や、保守・調達・教育の共同化で固定費を分け合う。鉄道外のM&Aは、本業の損失を埋める規模かで評価する | JR四国は2026〜2030年度に1,025億円の支援を受け、2031年度の経営自立を求められる。連結営業損失は103億円で、M&Aで3社を連結した(国交省・JR四国の経営改善と支援、JR四国・2025年度期末決算)。京成電鉄は新京成電鉄の合併で鉄軌道営業収益が20.1%増えた一方、鉄軌道営業利益は18.4%減った(前年度は旧新京成を含まない。民鉄協会・2026年3月期決算集計) | 支援・基金を除いた営業収支、改正地域交通法に基づく協議の進み方、代替交通の運転者確保 |
| 新規参入を考える企業(不動産・商社、保守機器・IT、海外運営) | 鉄道会社の土地や運行能力に、自社の開発力・技術・現地網を少数持分で組み合わせる。保守の省力化は、損傷種別や車両形式を絞り、従来検査と並行比較できる形で提案する | 伊藤忠商事はJR東日本の不動産子会社との統合会社に40%出資し、5年以内に売上規模約2,500億円を目指す(市況次第の試算。伊藤忠商事・不動産統合契約)。東京メトロは英国エリザベス・ラインの運営会社に17.5%出資し、契約は最長約9年である(東京メトロ・英国路線の運営開始)。保守では、画像による腐食検知が千代田線で本格導入され(東京メトロとNEC)、東武鉄道は日立製作所の保守データ基盤HMAXの採用に踏み出した(東京メトロ・レール腐食検知の共同開発、日立・Railway Systems 2026) | 安全審査と見逃し時の責任分界、保守データの返還条件、契約期間と更新条件 |
分析では、三つの立場に共通する分かれ目は、鉄道の更新費を鉄道の料金で賄う範囲と、不動産・公的資金・提携先の資本に頼る範囲を、事前に線引きできるかどうかである。
通説と異なる見方
第一に、運賃改定は増益策ではなく、原価に追いつくための手段である。JR東日本の運賃認可では、改定後の2026〜2028年度平均でも、総括原価に対する収入の比率は95.5%から99.8%へ上がるにとどまる(国交省・運賃上限変更認可)。大手民鉄16社も2026年3月期は輸送人員が3.9%増えたが、営業費が5.8%増え、鉄軌道の営業利益は2.8%減った(民鉄協会・2026年3月期決算集計)。JR東海単体の2025年度は人件費が97億円、修繕費が122億円増え、修繕費の増加要因に労務単価の上昇が挙がる(JR東海・2026年3月期決算説明会資料)。分析では、経営指標には旅客当たり収入より、「改定による増収のうち、人件費と工事単価の上昇に吸われずに残る割合」を置くほうが実態に合う。
第二に、不動産は鉄道の振れを打ち消す安定収益とは限らない。東急の2025年度は、交通(289億円→273億円)と不動産(483億円→435億円)がそろって減益となった(東急・2026年3月期決算概況資料)。MTRも2025年は香港の交通事業が2.54億香港ドルの営業赤字だった一方、不動産開発利益が110.84億香港ドルあった(MTR・2025年決算発表)。分析では、開発利益は引渡し時期と金利で振れる別の事業であり、鉄道の更新費を毎年賄う前提に置くと、販売の谷で更新が止まる。
第三に、地方線区の収支差は、利用促進だけでは埋まらない。JR北海道の2025年度は、運賃改定と千歳線の利用増で鉄道運輸収入が会社発足以来最高の811億円(44億円増)となったが、連結営業損失は408億円で、基金運用益290億円などの営業外収益が支える(JR北海道・2025年度決算)。分析では、増収策で縮むのは営業損失の1割程度であり、維持方式と公的負担の組合せを決めることが先である。
公開情報ではわからないこと
- 改定後に、誰が定期と移動頻度を変えるか:通勤定期を含む運賃改定では、勤務先の通勤費規程(定期代支給か実費精算か)と出社日数が需要を左右するが、公表統計では分からない。企業の人事・総務担当へのアンケートと、利用者パネルによる改定前後の購入履歴の比較で確かめる。
- 修繕費の増加が単価と数量のどちらによるか:夜間工事の施工能力と労務単価の見通しは公表されない。保線・電気の協力会社への面談で、要員の年齢構成、応札・辞退の状況、線路閉鎖時間の制約を確かめる。
- 駅ビル・沿線開発の継続賃料と社内賃料の配分:運輸と不動産のセグメント利益は、鉄道資産の賃料配分で変わる。テナント、共同開発者、金融機関への面談と、IR面談での配分ルールの確認で把握する。
- 提携・買収の成果が出る条件:不動産統合や鉄道外のM&Aでは、供給できる開発用地の量、意思決定と人材の分担が公表されない。統合会社・提携先の開発担当や仲介会社への面談と、統合後の案件の追跡で確かめる。海外の運営受託では、需要リスク・物価連動・解除条項の配分を、発注当局、現地運営会社、労働組合への現地調査で確かめる。
- 住民・自治体が実際に優先するサービス:通学・通院の利用者アンケートと、自治体の交通・財政部門への聞き取りで、鉄道維持と代替交通の受容度、負担の上限を確かめる。
出典
官公庁・業界団体の原表と企業の公式資料を使用した。本文のリンク先と同じ資料について、公表日を含めて再掲する。
- 国土交通省「令和5年度鉄道統計年報・運輸成績表」(2026年7月9日訂正)
- 国土交通省「令和4年度鉄道統計年報・運輸成績表」(2026年3月2日訂正)
- 国土交通省「鉄道輸送統計年報・令和6年度分」(2025年10月30日)
- 日本民営鉄道協会「大手民鉄の鉄軌道事業の2026年3月期決算の概要」(2026年5月28日)
- 東京メトロ「英国エリザベス・ラインの運営開始」(2025年5月26日)
- 英国議会「Railways Bill」審議経過(上院委員会審査2026年9月8日〜10月26日、上院報告段階2026年11月18日開始予定。2026年11月3日確認)
- JR東日本「2026年3月運賃改定」(2026年3月14日実施、2026年11月3日確認)
- JR東海・JR西日本「指定席特急料金及びグリーン料金の見直し等」(2026年10月16日)
- 東京メトロ・NEC等「AIと画像解析技術を活用し、レールの腐食を検知するシステムを共同開発」(2025年9月26日)
- 日立製作所「Hitachi Technology 2026:Railway Systems」(2026年5月28日)
- JR九州・センシンロボティクス「線路内環境に適応した自律飛行ドローン」(2026年6月10日)
- 国土交通省「令和8年版交通政策白書」(2026年7月10日)
- 総務省・経済産業省「令和3年経済センサス‐活動調査・事業所に関する集計・第9-2表」(2023年6月27日更新)
- 厚生労働省「令和7年賃金構造基本統計調査・一般労働者・産業中分類・第1表」(2026年3月24日)
- JR東日本「2026年3月期決算短信」(2026年4月30日)
- JR東海「2026年3月期決算短信」(2026年4月28日)
- JR東海「2026年3月期 決算説明会」資料(2026年4月30日説明会)
- JR西日本「決算情報・業績ハイライト」(2026年3月期掲載、2026年11月3日確認)
- 国土交通省「鉄道輸送統計調査・公表資料」(随時更新、2026年11月3日確認)
- JR東日本「生成AIチャットの全社員展開及び生成AIの内製開発について」(2024年7月11日)
- JR東日本「生成AIツールの全社展開」(公表日記載なし、2026年11月3日確認)
- ドイツ鉄道「Artificial intelligence at DB」(公表日記載なし、2026年11月3日確認)
- JR東日本「信号通信設備に『鉄道版生成AI』を活用し輸送のさらなる安定性向上を実現します」(2025年6月10日)
- JR西日本「多機能鉄道重機の導入」(2024年6月27日)
- JR東日本「運輸事業・2025年3月説明資料」(2025年3月)
- 国土交通省「JR東日本の旅客運賃の上限変更認可」(2025年8月1日)
- 日本政府観光局「訪日外客数(2026年9月推計値)」(2026年10月21日)
- JR九州「2026年3月期決算説明会資料」(2026年5月12日)
- 東急「2026年3月期決算概況資料」(2026年5月12日)
- JR東日本「2027年3月期第2四半期(中間期)決算短信」(2026年10月30日)
- 国土交通省「国土交通大臣会見・リニア中央新幹線」(2026年7月3日)
- 京成電鉄「沿革」(公表日記載なし、2026年11月3日確認)
- JR北海道「JR北海道グループ2025年度決算」(2026年5月13日)
- JR四国「2025年度期末決算について」(2026年5月13日)
- JR東海「2027年3月期第2四半期決算短信・英訳」(2026年10月28日)
- 伊藤忠商事・JR東日本「不動産事業分野における統合契約締結」(2026年4月15日)
- Eurostat「Rail passenger transport increased by 2.6% in 2025」(2026年10月30日)
- 中国国家鉄路局「2025年全国铁路客货运量、投资等主要指标创历史新高」(2026年1月15日)
- SNCF「Finance: SNCF Group essentials」(2026年3月10日更新)
- ドイツ鉄道「Investor Update March 2026」(2026年3月)
- MTR「2025 Annual Results Announcement」(香港取引所開示)(2026年3月12日)
- FSイタリアーネ「2025 Financial Statements」(2026年4月2日)
- レンフェ「2025年業績に関する発表(監査前)」(2026年3月)
- レンフェ「2025年純利益60.2百万ユーロに関する発表」(2026年9月)
- 国土交通省「改正地域交通法の施行に向けた関係法令・ガイドライン」(2026年9月18日)
- 国土交通省「鉄道分野のGXに関する基本的考え方〔概要〕」(2025年9月16日)
- 国土交通省「JR四国の経営自立に向けた経営改善と支援の継続について」(2026年3月24日)
- 国土交通省「鉄軌道における動力車操縦者運転免許の受験資格等を見直します」(2024年7月1日)
この業界の図解【194種類で分析】を、note の有料記事で公開しています。
