エグゼクティブサマリー
この業界をひと言で表すと、「需要回復後も、飛ばせる供給と費用回収の条件が利益を決めるネットワーク産業」である。数量の回復に加え、国際線・訪日需要、会員事業、ブランド再編を組み合わせた経営が必要である。
要点
- 市場:回復の次は採算の選別である。 2025年度の主要10社の国内旅客収入は1兆6,529億72百万円、前年度比+5.91%(計算)。本邦企業の国際線旅客数も2,346万人、同+10.9%へ増えたが、国交省は国内航空の収益基盤を課題としている(国交省「2025年度航空輸送サービス情報」、国交省「2025年度航空輸送統計」、国交省「国内航空のあり方に関する有識者会議 報告書」)。
- 需要:インバウンドを自社収益につなぐ仕組みが要る。 2026年9月の訪日外客数は310万3,700人、前年同月比−5.0%である。外国航空会社とも競うため、海外販売と国内接続が重要になる(JNTO「2026年9月訪日外客数」)。
- 競争・海外:運送以外も含む利益構成が差になる。 JALはFSC・LCC・会員関連事業を展開し、ANAはAirJapanブランドを休止し、ANAとPeachの2ブランド体制に再構築した。海外では会員・カード収入、複数ブランド、ハブ接続を組み合わせるモデルが定着している(JAL「2026年3月期連結業績」、ANA「2026年3月期決算」、デルタ航空「2025年決算」)。
- 制度:国内の協調と国際線の環境負担が同時に進む。 日本は2026年5月に国内航空の制度を見直し、EUでは2030年にSAF最低供給比率が6%へ上がる。路線維持、競争確保、燃料調達を別々に計画することは難しくなる(国交省「国内航空のあり方に関する有識者会議報告書の公表」、EU「規則(EU)2023/2405 附属書Ⅰ」)。
- AI:地上搬送と現場支援が先行する。 空港の限定経路ではレベル4自動運転が実用化された。文書検索や顧客対応も進むが、運航・整備の責任と例外処理を人が担う設計が前提となる(豊田自動織機「レベル4運用開始」、アバナード「JAL導入事例」)。
経営・企画部門への示唆
- 大手は、国内線の座席キロを増やさず、機材の小型化と時間帯の選別で単価を守る。資本は国際線・貨物・会員事業に振り向け、燃油と為替の前提が外れた場合の路線別損益まで計画に織り込む。
- 中堅・中小は、大手の出資を抑えてきた規制の廃止で、資本提携を選べるようになった。価格競争を避けて路線を絞り、提携で得る送客・整備の支援と、出資比率に応じた発着枠の目減りを比べて判断する。
- 新規参入を考える企業は、航空会社の新設より、増便を止めている地上要員・整備・燃料の不足を埋める事業が入りやすい。搬送の自動化や人材受入れを複数社が共同利用できる形で、契約単価と期間を確かめて提案する。
業界データまとめ
国内航空は輸送量が回復した一方、運賃、燃油、為替、供給制約の組合せで採算が大きく変わる局面にある。以下は2026年11月3日までに確認できた公表資料であり、国内市場、日本企業の国際線、訪日客、世界市場を区別したものである。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 国内主要10社の国内旅客収入1兆6,529億72百万円(公表値1,652,972百万円)。特定本邦航空運送事業者の集計で、全国内市場を網羅しない。コードシェアは自社販売分、JAL・ANAは資料所定のグループ会社を含む | 2025年度 | 国土交通省「2025年度 航空輸送サービスに係る情報公開・特定本邦航空運送事業者」 |
| 市場の伸び | 上記と同じ10社の国内旅客収入、前年度比+5.91%(計算)。前年度公表値1,560,769百万円との比較 | 2025年度 | 国土交通省「2025年度 航空輸送サービスに係る情報公開・特定本邦航空運送事業者」 |
| 事業者数 | 航空輸送統計の調査対象である航空運送事業者70社。休止事業者を除く。うち国内定期22社、国際14社で、両者には重複がある。旅客エアラインだけの許可件数ではない | 2026年3月31日現在 | 国土交通省「航空輸送統計年報(令和7年度分)報告書」 |
| 従業者数 | 中分類「航空運輸業」の民営事業所の従業者4万9,446人。貨物・不定期運送等を含み、他産業の空港関連業務は含まない | 2021年6月1日 | 総務省・経済産業省「令和3年経済センサス‐活動調査」事業所に関する集計・表2-1 |
| 平均年収 | 中分類「航空運輸業」881.6万円(計算)。一般労働者、男女計、学歴計、企業規模計10人以上。きまって支給する現金給与額61.96万円×12+年間賞与その他特別給与額138.08万円 | 2025年調査 | 厚生労働省「令和7年賃金構造基本統計調査 一般労働者・産業中分類 第1表(H)」 |
| 価格の動き | 企業向けサービス価格指数「国内航空旅客輸送」、前年同月比+7.9%。企業向け取引の価格指数であり、全旅客の平均支払運賃ではない | 2026年9月(速報) | 日本銀行「企業向けサービス価格指数(2026年9月速報)」 |
| 上位3社の売上高 | ANAホールディングス2兆3,132.19億円(航空事業、内部取引含む)/日本航空1兆5,874億円(FSC事業、LCC等を除く)/スカイマーク1,104.41億円(全社)。主要上場3社で、集計範囲は異なる | いずれも2026年3月期 | ANAホールディングス「2026年3月期 決算短信」 日本航空「2026年3月期 連結業績」 スカイマーク「2026年3月期 決算短信」 |
| 世界市場 | 世界の航空会社売上高USD 1,065 billion(IATA推計、旅客・貨物等を含む)。国内主要10社の国内旅客収入とは範囲が異なるため日本比率は算出しない | 2025年、2026年6月推計 | IATA『Global Outlook for Air Transport, June 2026』 |
| 国内定期航空旅客数 | 1億1,250万人、前年度比+3.4%。全国内定期航空の延べ輸送人員で、乗継利用は区間ごとに計上 | 2025年度 | 国土交通省「航空輸送統計年報(令和7年度分)概要」 |
| 本邦航空企業の国際線旅客数 | 2,346万人、前年度比+10.9%。外国航空会社の日本発着旅客は含まない | 2025年度 | 国土交通省「航空輸送統計年報(令和7年度分)概要」 |
| 国内定期航空の座席利用率 | 81.3%(前年度77.9%)。旅客人キロ÷利用可能座席キロで表す輸送効率 | 2025年度 | 国土交通省「航空輸送統計年報(令和7年度分)報告書」 |
| 訪日外客数 | 310万3,700人、前年同月比−5.0%。航空以外による入国も含み、航空旅客数とは一致しない | 2026年9月(推計) | 日本政府観光局(JNTO)「訪日外客数(2026年9月推計値)」 |
平均年収は2025年6月の月例賃金と原則2024年の年間賞与から求める標準的な計算値であり、2025年の実際の年間受取額そのものではない。従業者数はコロナ禍の2021年の構造統計で、現在の雇用規模を表さない。会社別売上高はセグメントの定義が異なり、この表から市場シェアを計算してはならない。
AI・フィジカルAIの影響と経営の打ち手
航空で先に収益を変えるのは、旅客機の無人運航よりも、地上搬送、現場の文書検索、欠航時の顧客対応である。フィジカルAIは空港内の限定経路で商用運用が始まったが、空港全域や手荷物作業全体を自律化した段階ではない。投資判断では、機械の性能だけでなく、定時運航、保安、他社との共用、異常時の復旧を一体で評価する。
影響の全体像
本稿の工程は「事業・機材計画→販売・顧客対応→空港・地上支援→運航→整備→精算・会員事業」で統一する。「時期」は、普及時期についての公開情報からの分析であり、「段階」は引用事例で確認した状況である。
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 事業・機材計画 | 需要・単価・稼働実績を結び付けた供給配分。生成モデルによる自動決定とは区別 | データ・IoT | 実用(導入事例あり) | 2年以内 | 需要に応じた機材・路線配分の運用:ANA「2026年3月期決算」 |
| 販売・顧客対応 | 問合せ履歴の要約、回答案作成、係員の規程検索 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | JALの社内基盤・空港業務向け利用:アバナード「JAL導入事例」 |
| 空港・地上支援 | 貨物・手荷物を運ぶ牽引車の限定経路での自律走行 | フィジカルAI | 実用(導入事例あり) | 2年以内 | 羽田のレベル4運用:豊田自動織機「レベル4運用開始」 |
| 空港・地上支援 | 形状・重量が異なる手荷物の積付け、搬送工程との接続 | フィジカルAI | 実証中(一部空港で実用化) | 3〜5年 | ANAはバルク搭載便向けの積付けロボットを2020年3月に佐賀空港で実用化し、コンテナ向けは羽田で実際の手荷物を使った検証に移った:ANA「手荷物積み付け作業の省力・省人化に向けた取り組み」 |
| 運航 | 現場連絡、手順・知識へのアクセス、報告作成の支援 | 生成AI・AIエージェント | 構想段階 | 3〜5年 | JALの事例は全社・空港・整備部門向けで、運航部門での利用は記載がない。操縦や運航可否の自動判断を意味しない:アバナード「JAL導入事例」 |
| 整備 | マニュアル・社内文書の検索と参照箇所の提示 | 生成AI・AIエージェント | 実用(導入事例あり) | 3〜5年 | JALの社内情報検索。整備承認の自動化とは別:アバナード「JAL導入事例」 |
| 精算・会員事業 | 会員対応履歴の整理、サービス案件処理の支援 | 生成AI・AIエージェント | 導入中(本稼働の時期は非公表) | 3〜5年 | シンガポール航空は顧客案件管理へのAgentforce等の組込みを進めると発表し、航空向けAIの共同開発も計画する:SIA「Salesforceとの協業」 |
業務はどう変わるか
第一は、係員の「探して読み直す仕事」から「根拠を確認して適用する仕事」への変化である。JALの導入事例には、社内知識検索や、空港での危険物情報、イレギュラー時のアナウンス、ラウンジ利用条件を支援する用途がある。基盤の導入と現場での検証・改善は進んでいるが、検索結果をそのまま安全判断に使えるとの意味ではなく、文書の版、適用機種、運航日を確認する設計が欠かせない(アバナード「JAL導入事例」)。
第二は、欠航・遅延時の対応の変化である。従来は係員が予約、運賃条件、他社便、宿泊手配の情報を別々に照会するが、今後は案件の要約と対応候補の作成をまとめ、係員が承認する形が広がると考えられる。シンガポール航空はSalesforceと顧客対応へのAI活用を発表しているが、これは全旅客の自動振替・払い戻しが実現済みという証拠ではない(SIA「Salesforceとの協業」)。
第三は、空港内の搬送である。ANAと豊田自動織機は2025年12月、羽田の国内線定期便の貨物搬送でレベル4の運用を開始し、JAL側も羽田・成田で運用開始を公表した。運転者が毎回同乗する形から、経路の安全確認、遠隔監視、異常車両の回収を担う形への移行であり、空港全域を自由走行するロボットタクシーとは運用条件が異なる(豊田自動織機「レベル4運用開始」、JAL「レベル4運用開始」)。
同じ「導入済み」でも経路拡張には別の検証が要る。JALと豊田自動織機が2026年10月30日に発表した羽田の走行ルート拡大の検証は、トンネル区間を含み2026年11月に始まる予定のため、本稿の基準日時点で完了した成果としては扱わない。NECが構築した、自動運転車と連動する信号設備や見通しの悪い場所を補うカメラ設備は、車両単体だけでは解決できない空港インフラ側の投資を示している(豊田自動織機「2026年11月実証」、NEC「羽田の自動運転支援」)。
第四は、手荷物の積み下ろしである。搬送車が自動化されても、人が荷物を拾い、向きを変え、積載する工程が残れば、便の折返し時間や身体負荷の改善には限界がある。ANAはバルク搭載便向けの積付けロボットを2020年3月に佐賀空港で実用化したが、コンテナへの積付けは羽田で実際の手荷物を使う検証の段階にある。同社は、荷物が一つとして同じ形でないことを標準化の難しさに挙げており、硬い箱だけでなく柔らかいバッグ、壊れやすい荷物、繁忙時の例外処理を含めて評価する(ANA「手荷物積み付け作業の省力・省人化に向けた取り組み」)。
主要プレイヤー
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| 日本航空 | 日本 | JAL-AI、空港業務への応用 | 規程検索、現場の情報参照、文書作成支援 | 展開済み。導入・現場活用事例:アバナード「JAL導入事例」 |
| ANA | 日本 | 地上業務の自動化、運用設計 | 貨物搬送の自律走行、手荷物ロボットの検証 | 展開済み。牽引車は実運用、積付けは佐賀空港で実用化・羽田で検証中:豊田自動織機「レベル4運用開始」、ANA「手荷物積み付け作業の省力・省人化に向けた取り組み」 |
| 豊田自動織機 | 日本 | 自動運転トーイングトラクター | 空港の限定経路で貨物等を搬送 | 展開済み。羽田のレベル4運用:豊田自動織機「レベル4運用開始」 |
| NEC | 日本 | 車両制御用設備(自動運転車と連動する信号装置、死角を補うカメラ) | 自動運転車と空港内の交通環境を接続 | 展開済み。羽田で運用を支援:NEC「羽田の自動運転支援」 |
| AiRO・ROBO-HI | 日本 | 自動運転車両・運行技術 | JALの空港搬送業務で活用 | 展開済み。商用運用開始を公表:丸紅「AiRO等の運用開始」 |
| アバナード | 米国 | 生成AI基盤の設計・導入支援 | JALの社内基盤と業務への実装支援 | 展開済み。提供企業が公表した導入事例:アバナード「JAL導入事例」 |
人材・収益・競争への影響
以下は、公開情報からの分析であり、各社の人員削減計画ではない。定型照会、情報転記、限定区間の牽引運転は必要工数が減り得る一方、遠隔運行監督、例外処理、規程データ管理、機械保守が増える。機長、整備確認者、運航管理者の責任を生成モデルや機器ベンダーへそのまま移すことはできない。
収益面の評価対象は人件費だけではない。出発遅延の回避、時間外勤務、代替輸送・宿泊費、手荷物破損、機材の折返し時間を合わせた便単位の損益で評価する。ただし、欠航時は問い合わせと処理負荷が同時に急増するため、平均処理時間の短縮だけでは実運用の強さを測れない。
競争力を左右するのは、予約・運賃・整備・空港業務のデータを結ぶ権限と運用知識である。基盤・機器会社との契約では利用料、ログの持出し、障害時の代替手段を決め、旅客情報や整備記録へのアクセスと回答・動作履歴を監査できる形にする。
経営者が実施すべき対策
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | 欠航対応の情報を一画面に集約し、振替・払戻しの実行は承認権限と接続する | 共通 | 2年以内 | 滞留案件と再照会の削減 | 運賃規則、他社振替契約、承認上限の整理 |
| 高 | 空港内搬送を経路ごとに評価し、遠隔監視と故障時回収を含めて実装する | 大手 | 2年以内 | 運転要員不足による便数制約の緩和 | 空港管理者・他社との交通ルール合意 |
| 高 | 整備・危険物の回答に原文、版、適用条件を必須表示する | 共通 | 2年以内 | 誤参照と検索負担の抑制 | 文書更新責任者、権限管理、誤答検証 |
| 高 | 導入効果を便別の遅延費・残業費・再処理費で計測する | 共通 | 2年以内 | 投資対象の選別 | 導入前の繁忙日・悪天候日の基準データ |
| 中 | 地方空港では複数社で車両・監視拠点を共同利用する | 中堅・中小 | 3〜5年 | 低稼働設備の固定費負担を分散 | 委託先、空港会社、競合便の優先順位合意 |
| 中 | 手荷物ロボットを搬送・積付け・航空機側の受渡しまで連続検証する | 大手 | 3〜5年 | 工程間の待ち時間と身体負荷の低減 | 荷姿別の失敗記録、手動復帰手順 |
| 中 | システム契約にデータ移行、停止時運用、事故調査への協力を明記する | 共通 | 2年以内 | 継続運航と切替可能性の確保 | 法務・保安・現場による責任分界の設計 |
よくある失敗は、試験経路での成功を空港全体に一般化すること、平常日の処理速度だけで投資を評価すること、削減した工数がそのまま要員削減や増便に結び付くと考えることである。とくに交代勤務では、一つの作業が短縮されても、資格者の配置義務や便の集中時刻によって必要人数が変わらない場合がある。
業界の定義と市場構造
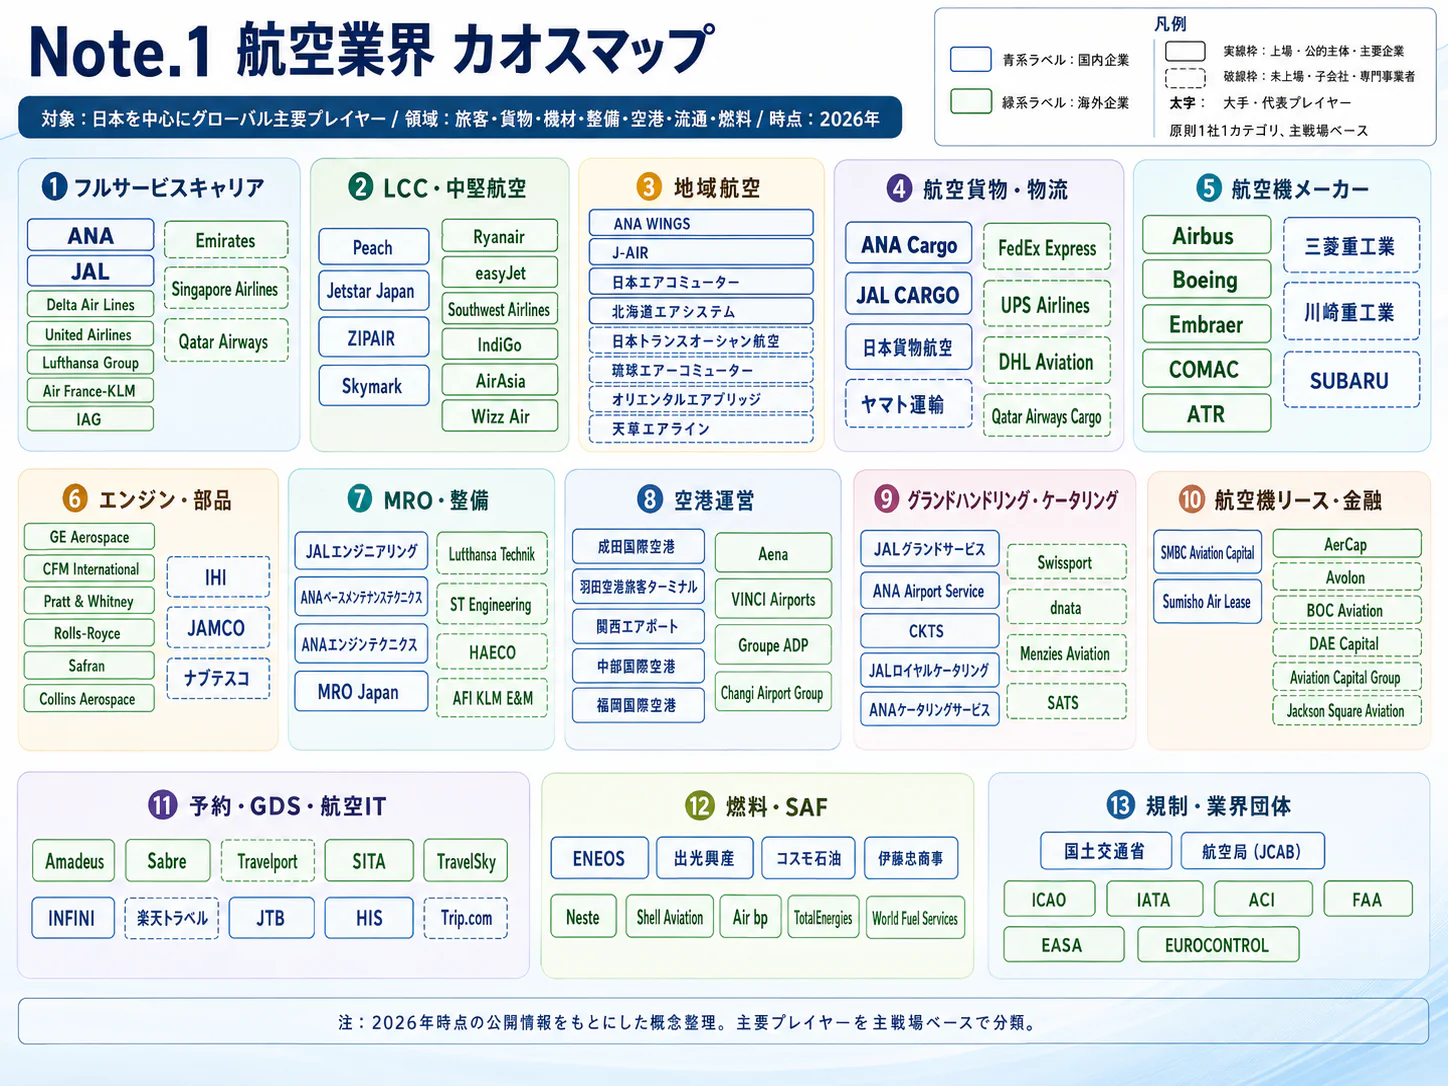
本稿の中心は、日本発着の定期旅客航空を営むJAL・ANAグループ、LCC、その他の国内航空会社である。航空会社の損益を説明するため貨物、整備、マイル事業も扱うが、空港運営、航空機製造、旅行代理店、ヘリコプター事業は市場規模に合算しない。企業グループ、運航会社、販売ブランドを分けることが、競争構造を理解する出発点である。
需要の内訳と回復の形
| 区分 | 公表実績 | 読み取れる構造 |
|---|---|---|
| 国内線全体 | 2020年度3,376.8万人→2022年度9,066.2万人→2024年度1億876.5万人→2025年度1億1,250万人 | 行動制限下の低水準から回復した後、供給と収益の調整が主題になった(国交省「航空輸送統計年報(令和7年度分)報告書」、国交省「2025年度航空輸送統計」) |
| 国内幹線 | 2025年度4,849万人、前年度比+3.4% | 大都市間の便数・時間帯・空港アクセスが競争を左右する(国交省「2025年度航空輸送統計」) |
| 国内ローカル線 | 2025年度6,402万人、前年度比+3.5% | 幹線以外の合計であり、すべてが離島・小規模路線という意味ではない(国交省「2025年度航空輸送統計」) |
| 本邦企業の国際線 | 2025年度2,346万人、前年度比+10.9% | 国内線より増加率が高いが、外国航空会社を含めた日本発着市場全体ではない(国交省「2025年度航空輸送統計」) |
国内幹線・ローカル線の合計と全体には、公表単位への丸めによる差がある。国内旅客の伸びと国際線の伸びを単純に比較するだけでは、輸送距離、座席単価、上位クラス、乗継旅客の違いが消えてしまう。経営上は旅客数に加え、旅客キロ、供給座席キロ、旅客単価、路線別の貢献利益を並べて判断する。
大手のフルサービスキャリア(FSC)は、国内線と長距離国際線をつなぎ、法人契約、上位クラス、貨物、提携会社への接続を組み合わせる。LCCはサービスを分けて販売し、機材・運航・販売を簡素化するが、国内短距離中心のPeachと、長距離国際線を運航するZIPAIRでは収益とリスクの形が違う。スカイマークなどの航空会社も、価格帯や羽田発着の利便性が異なり、ひとまとめにLCCと呼ぶべきではない。
供給側では、飛行機があっても、操縦士、整備枠、空港の地上要員、発着枠がそろわなければ増便できない。需要側では、観光の回復と高単価の業務需要の回復が同じ速度で進まず、国交省の2026年とりまとめも国内線の事業基盤の弱さを問題としている。したがって過去5年の変化は、単なる「旅客が戻った歴史」ではなく、固定費の吸収を優先する局面から、便数・機材・運賃を調整する局面への移行と捉えるのが妥当である(国交省「国内航空のあり方に関する有識者会議 報告書」)。
顧客と需要の特性
航空需要は、人数よりも「誰が、どの便を、どれだけ変更可能な条件で買うか」で収益への寄与が変わる。インバウンドは成長源であるが、日本の航空会社が自動的にその増加分を獲得するわけではない。販売国、利用空港、外国社の直行便・乗継便との関係まで分解して見る。
| 顧客層 | 購買の決め手 | 航空会社にとっての論点 |
|---|---|---|
| 法人・出張客 | 会議に間に合う時刻、運航の確実性、変更・取消条件、契約運賃 | 高頻度・柔軟な運賃を維持できるか。便を減らすと法人契約全体の価値が下がり得る |
| 国内観光・帰省客 | 運賃総額、休暇日程、空港アクセス、預け荷物 | 早期予約と繁忙期に需要が集中し、付帯料金を含む比較が重要 |
| 訪日観光客 | 出発地からの接続、現地語販売、周遊動線、荷物 | 東京・大阪への国際線到着を地方国内線へつなげられるか |
| 日本発の海外旅行客 | 総額、為替、直行便、旅行商品との組合せ | 円安が訪日需要と逆向きに作用し得る |
| 長距離乗継・上位クラス客 | 接続時間、座席商品、ラウンジ、提携網 | 客室面積を使う高単価商品の収益と、運航乱れ時の保護費用 |
法人契約は一般に、調達・総務・出張管理部門が航空会社や旅行管理会社と条件を決め、各部門・出張者が社内規程の範囲で便を選ぶ。経営企画が見るべきなのは契約件数だけでなく、推奨航空会社への実際の集中率、オンライン会議への代替、変更可能運賃の利用率である。この意思決定過程や割引条件は企業ごとの差が大きく、公開資料だけで市場平均を置くことはできない。
個人客の検索段階の乗り換えは容易だが、購入後は取消料、手荷物条件、空港の違い、会員資格などが移行を難しくする。LCCの表示運賃とFSCの運賃を比べる場合には、座席指定、預け荷物、交通費、到着時刻を含む総費用で評価する。家族旅行では人数分の付帯料金が積み上がり、単純な最安表示とは選択が変わる。
需要は連休、学校休暇、帰省期に偏り、景気、感染症、外交、災害にも反応する。2026年9月の訪日外客数は310万3,700人、前年同月比−5.0%であり、回復後も毎月増え続ける市場ではない。単月の減少を長期衰退と断定することも、年間の累計増加で足元の変調を見落とすことも避け、国・地域別と予約時点別に確かめる(JNTO「2026年9月訪日外客数」)。
バリューチェーンと収益構造
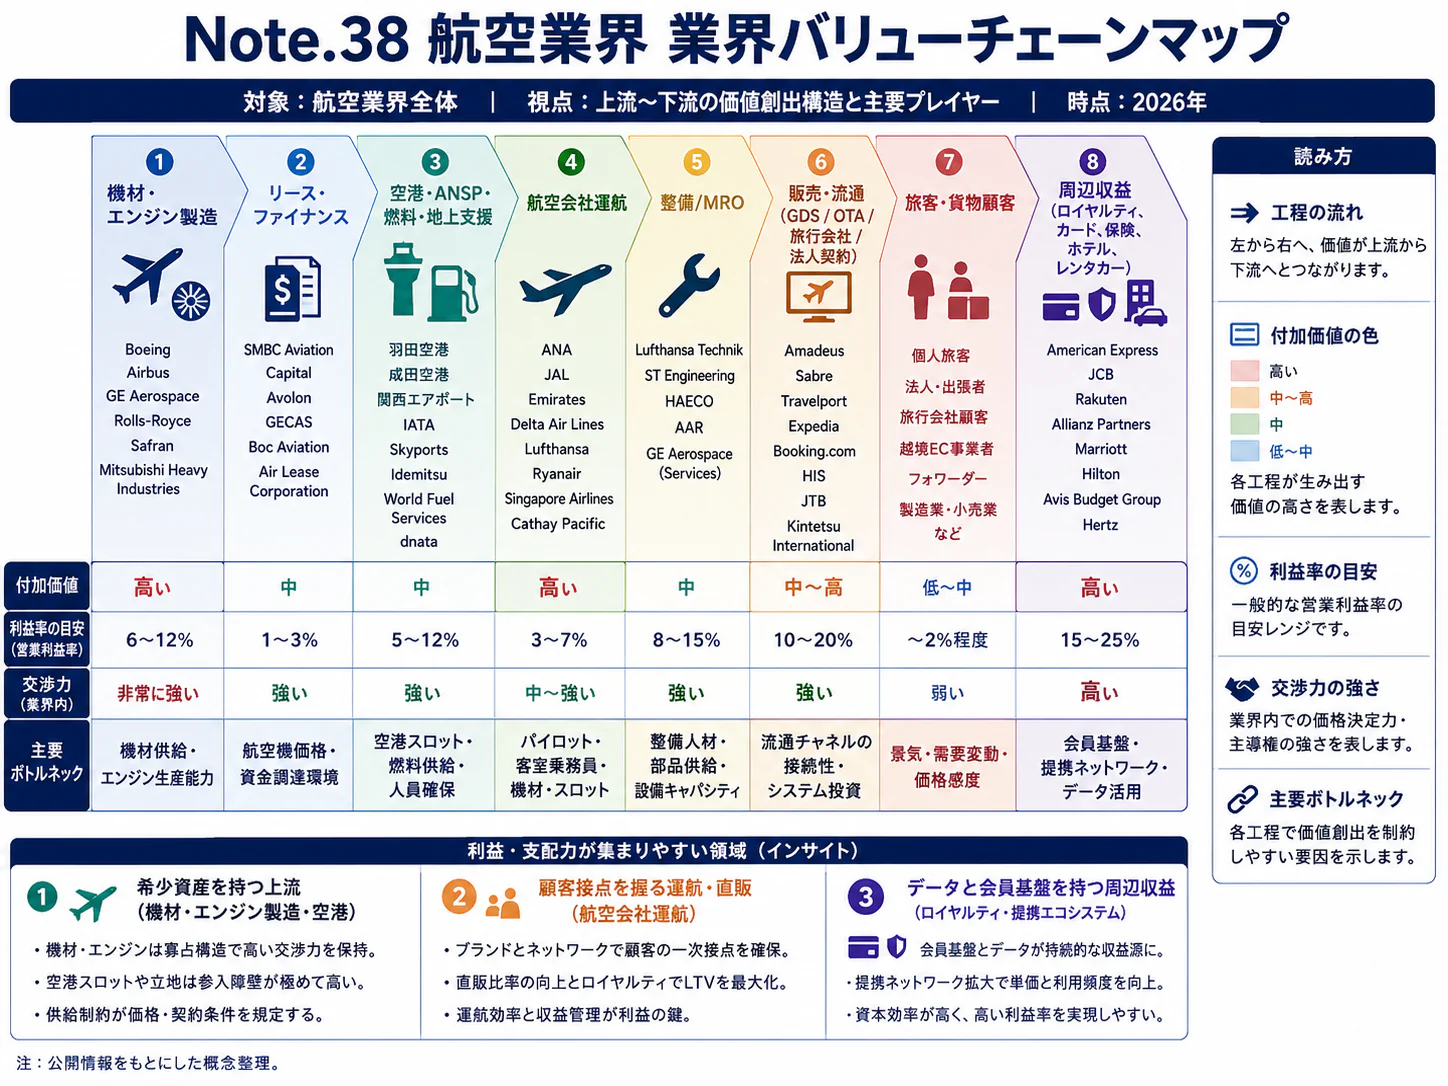
航空会社の収益は、販売した座席数だけでなく、限られた機材・人員・空港時間帯をどの需要に配分するかで決まる。運航は資本と固定費を多く使い、会員・金融関連事業は異なる利益特性を持つ。両者を同じ売上成長率で評価すると、資本効率やリスクの違いを見失う。
| 工程 | 主な担い手・役割 | 付加価値と制約 |
|---|---|---|
| 事業・機材計画 | 航空会社、機体・エンジンメーカー、リース会社 | 発着枠、機種、整備計画、資金調達を組み合わせ、販売できる供給量を決める |
| 販売・顧客対応 | 航空会社、自社サイト、旅行会社、予約流通事業者 | 顧客獲得、運賃条件、法人契約。流通手数料と顧客情報へのアクセスが論点 |
| 空港・地上支援 | 空港会社、航空会社系列・独立系の受託会社 | 搭乗、手荷物、給油、牽引。便の集中時間帯に合わせる能力が重要 |
| 運航 | 運航会社、操縦士、客室乗務員、運航管理 | 安全に定時で輸送する。距離・機材・乗員制限が柔軟性を制約 |
| 整備 | 航空会社整備部門、MRO、メーカー | 機材の稼働率と残存価値を維持。部品・工場枠・有資格者が制約 |
| 精算・会員事業 | 航空会社、カード会社、提携加盟店 | 決済、マイル、顧客継続利用。運送以外の利益源を形成 |
基本の収益管理は、旅客収入を旅客キロで割るイールド、総収入を供給座席キロで割るRASK、費用を同じ供給量で割るCASKを分けることである。短距離便は離着陸・地上作業の割合が高く、長距離便は燃油・機材拘束時間の影響が大きいため、距離構成の異なる会社のCASKをそのまま優劣判定に使うことはできない。座席利用率を上げるための値下げが、便単位の利益を下げる場合もある。
公表利益から見た収益源
| 企業・事業 | 2026年3月期の公表値 | 利益構造の読み方 |
|---|---|---|
| ANA・航空事業 | 売上高2兆3,132.19億円、営業利益2,219.20億円。売上高比9.6%(計算) | 運航を中心とする事業。内部取引を含むセグメント値(ANA「2026年3月期決算短信」) |
| JAL・FSC事業 | 売上収益1兆5,874億円、EBIT1,450億円。売上収益比9.1%(計算) | 旅客・貨物等を含む。営業利益と同義ではない(JAL「2026年3月期連結業績」) |
| JAL・LCC事業 | 売上収益1,149億円、EBIT96億円。同比8.4%(計算) | 増収だけで利益増になるとは限らない(JAL「2026年3月期連結業績」) |
| JAL・マイル/金融・コマース事業 | 売上収益2,222億円、EBIT455億円。同比20.5%(計算) | 運送とは異なる収益源。ただし配賦や必要資本も含めた比較が必要(JAL「2026年3月期連結業績」) |
これらは企業別の開示区分であり、業界全体の工程別利益率ではない。とくにJALのEBITとANAの営業利益には定義差があるため、表の利益率だけで経営効率を順位付けしない。会員事業も将来の特典提供に伴う義務があり、マイル販売による入金の全額がその時点の利益になるわけではない。
IATAの2026年6月資料では、世界航空会社の営業費用に占める燃油の比率は2025年の25.4%(推計)から2026年に31.4%(予測)へ上がり、労働費もUSD 260 billionからUSD 271 billionへ増えると見込まれている。これは世界平均であり、日本各社の実績比率へ流用できないが、燃油だけを監視しても費用圧力を捉えきれないことを示す(IATA「2026年6月航空輸送見通し」)。国際線の燃油特別付加運賃も、改定時差、購入時点、競合運賃によって、費用増を同じ時点・同じ額で回収できるとは限らない。
調達では機体・エンジン・部品の供給元と認証の組合せが限られ、認証済み部品を一般の代替品に即座に切り替えることはできない。ドル建て費用と円建て国内収入の不一致、納入遅延時の旧機材延命費、エンジン整備待ちによる地上保管を合わせて管理する。海外旅行・貨物による外貨収入は一定の相殺要因だが、通貨・時期・契約条件まで一致するわけではない。
競争環境
競争の中心は、航空券の価格差から、ネットワークの維持能力、機材・人材の確保、会員基盤を含む総合収益へ広がっている。JAL・ANAはそれぞれ複数ブランドや提携会社を持ち、独立系も羽田発着や地域との関係を軸に差別化している。2026年の制度変更により、国内路線の競争と協調の境界が経営上の重要課題になった。
国交省の2025年度主要10社の国内旅客収入では、JAL・ANAの二つの集計区分で合計77.5%を占める(計算)。この割合はPeach等の別掲会社をグループへ再集計しておらず、全航空会社を対象とする市場シェアでもないが、大手への収入集中を示す。企業規模は、この二つの全国的ネットワークと、中堅の国内線会社、地域・離島の小型機会社で大きく異なる(国交省「2025年度航空輸送サービス情報」)。
競争の強さを決める要因
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存企業間の競争 | 強 | 売れ残った座席は翌日に在庫として持ち越せず、固定費も重い。国際線では海外航空会社とも競合 | 変わらない |
| 新規参入の脅威 | 弱 | 運航許可に加え、機材・資格者・整備・発着枠が必要。国内制度見直しもネットワーク維持を重視(国交省「国内航空のあり方に関する有識者会議 報告書」) | 変わらない |
| 供給者の交渉力 | 強 | 機材納入や整備能力の制約。IATAも供給網の不調を経営負担として指摘(IATA「2025年旅客需要」) | 強まる |
| 買い手の交渉力 | 中 | 個人の比較は容易だが、希望時刻・空港・法人契約で選択肢が狭まる。公開された横断的な割引率データはない | 変わらない |
| 代替手段の脅威 | 中 | 国内中距離は鉄道、業務移動はオンライン会議と競合。離島・長距離国際線では代替が限られる(国交省「国内航空のあり方に関する有識者会議 報告書」) | 強まる |
強さと方向は、上記の事実・構造をもとにした分析である。供給者の優位や代替の強まりは全路線で均一ではなく、航空機・整備枠の需給や出張行動によって変わる。
国内主要企業の比較
| 企業・グループ | 規模・公開実績 | 強みとなる資産 | 戦略上の違い・直近の変化 |
|---|---|---|---|
| ANAグループ | 2026年3月期連結売上高2兆5,392.33億円 | 国内・国際ネットワーク、法人・会員基盤、貨物 | AirJapanブランドを2026年3月に休止し、機材・人材をANAブランドに集約。ANAとPeachの2ブランド体制へ再構築。NCA連結化で貨物を拡大(ANA「2026年3月期決算短信」、ANA「2026年3月期決算」) |
| JALグループ | 2026年3月期連結売上収益2兆125億円 | FSCネットワーク、会員・金融関連事業、複数のLCC事業 | FSC、LCC、マイル・金融等の利益源を組み合わせる。ZIPAIRとSPRING JAPANは同じLCCでも路線特性が異なる(JAL「2026年3月期連結業績」) |
| Peach Aviation | 2025年度旅客946万人。2026年4月1日現在38機、国内25路線・国際15路線 | ANA傘下のLCC運営基盤、国内・アジア近距離路線 | 高頻度の短・中距離運航を軸とする。ANAグループと別枠で市場規模を足し上げない(Peach「会社概要」) |
| スカイマーク | 2026年3月期売上高1,104.41億円、営業利益18.01億円 | 羽田発着を含む国内路線網 | 国内航空中心。FSC・LCCの二分法では捉えきれないサービスと価格の位置付け(スカイマーク「2026年3月期決算短信」) |
| ジェットスター・ジャパン | 株主変更方針の合意(法的拘束力のない覚書)を2026年2月に公表 | 国内・近距離国際線のLCC基盤 | カンタスが全株式を譲渡し、日本政策投資銀行が新たに参画する方針。株式譲渡とブランド移行の完了は2027年6月の予定で、規制当局の承認等が前提(ジェットスター「戦略的株主変更方針に合意」) |
直近の再編は、ブランドを増やす動きだけではない。ANAは2026年10月、ANA Cargo、NCA、NCA Japanを2027年4月1日に統合する計画を公表し、旅客便の床下貨物と貨物専用機を組み合わせる体制を整えている。国際旅客では、ANAとシンガポール航空が2025年4月にジョイントベンチャー契約を締結し、2025年9月以降の搭乗便を対象に共同運賃を設定しており、自社便の増便に加えて提携ネットワークを使う選択肢がある(ANA「2026年度上期決算」、ANA・SIA「ジョイントベンチャー契約締結」)。
足元の利益には費用増が表れている。JALの2026年度上期は売上収益1兆989億円、前年同期比+11.7%に対し、EBITは701億円、同−36.0%であった。ANAの同上期は売上高1兆3,987億円、営業利益881億円であり、増収だけで収益環境を判断できない(JAL「2026年度上期連結業績」、ANA「2026年度上期決算」)。
成功の条件は四つである。第一に、発着枠を単なる便数ではなく接続価値の高い時刻に使うこと、第二に、機材整備・乗員・地上支援をそろえて約束した供給を実現することである。第三に、JALの会員関連事業のような運送以外の収益を確保すること、第四に、Peachの近距離型とZIPAIRの長距離型を同じ原価基準で管理しないことである(JAL「2026年3月期連結業績」、Peach「会社概要」)。
海外の動向と主要企業
世界市場ではアジア太平洋が旅客輸送量の最大地域であり、日本は海外航空会社との競争と提携の両方に組み込まれている。海外大手の規模拡大だけでなく、会員・カード収入、複数ブランド、ハブ接続、整備事業の組合せが日本にとっての比較軸となる。外貨売上の大きさだけで海外競争力を判断することはできない。
IATAによる2025年の旅客キロの世界構成比は、アジア太平洋34.5%、欧州26.6%、北米21.8%で、前年比はそれぞれ+7.8%、+5.3%、+0.4%であった。これは航空会社の地域区分による輸送量であり、国別の旅行支出や日本発着需要のシェアではない。国内旅客数との割算による「日本の世界シェア」は定義が合わないため示さない(IATA「2025年旅客需要」)。
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| デルタ航空 | 米国 | USD 63.4 billion、2025年。GAAP、製油所の第三者売上等を含む(デルタ航空「2025年決算」) | 上位クラス、会員・カード提携 | 2025年のAmerican Expressからの報酬USD 8.2 billion(デルタ航空「2025年決算」) | 羽田と米国6都市を結ぶ路線。2027年3月にシアトル―成田線を開設予定(デルタ航空「シアトル―東京(成田)線の開設発表」) |
| シンガポール航空グループ | シンガポール | SGD 20,522 million、2026年3月期 | SIAとScootの複数ブランド、東南アジアの接続網 | Air Indiaへの出資、ANAとの共同事業。Scootは2026年3月に羽田就航 | 日本発着便、ANAとの接続・販売連携(SIA「2025/26年度決算」、ANA・SIA「ジョイントベンチャー契約締結」) |
| ルフトハンザ・グループ | ドイツ | EUR 39,597 million、2025年(ルフトハンザ「2025年年報」) | 複数航空会社、貨物、整備を持つグループ | 2026年秋から日欧共同事業へITAエアウェイズを加える計画を発表 | ANAと日欧の運賃・接続網を連携(ANA「ITAの日欧共同事業参画」) |
| エミレーツ航空 | UAE | AED 130.9 billion、2026年3月期。グループ全体ではなく航空会社 | ドバイ経由の長距離接続、大型機・上位クラス | 総額USD 5.0 billionの機内改修を継続(対象215機中91機完了)。貨物便の就航地に成田を追加 | 日本発着旅客便・貨物便、上位クラス向け地上サービス(エミレーツ「2025/26年度決算」) |
| ライアンエアー | アイルランド | EUR 15.54 billion、2026年3月期 | 欧州短距離の大規模LCC、付帯収入 | 旅客2億840万人。機材納入遅延の中で成長 | 日本への定期旅客便はなく、LCCの収益設計の比較対象(ライアンエアー「2025/26年度決算」) |
上表は会計年度、連結範囲、会計基準が異なるため、売上高の単純順位ではない。とくにデルタの製油所収入、ルフトハンザの整備、エミレーツの航空会社単体という差を取り除かず、航空運賃収入の規模と解釈してはならない。
日本企業の国際化は、外国に子会社を増やすことより、日本のハブへ国内・海外の需要を集める形が中心となる。ANA・JALの「国際線収入」は海外売上高比率と同義ではなく、日本居住者の購入も含むため、本稿では代用しない。提携による接続、共同運賃、法人販売は効率的だが、どちらの会員基盤に顧客が蓄積されるか、便の変更時に誰が対応するかが長期的な競争力を左右する。
日本への波及として、今後2〜3年はカード・会員収入の拡張、ブランドの役割再設計、国際共同事業の重要性が増すと考えられる。欧州LCCの高い機材稼働をそのまま日本へ移植するのは難しく、空港運用時間、国内市場の距離構成、鉄道との競争を調整する必要がある。中東・アジアのハブ経由便は直行便の代替となる一方、航空路の混乱時には接続先を分散する提携の価値も高まる。
外部環境と制度の変化
2026〜2030年の経営に効くのは、国内ネットワーク維持のための制度見直し、国際線の環境負担、航空路と燃料の不安定化である。脱炭素は理念上の課題にとどまらず、燃料調達と路線採算の条件になる。制度ごとに、対象者、適用する空港・路線、義務と目標を区別して見る。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 競争・交通政策 | 日本 | 国内航空の独占禁止法適用除外に関するガイドライン公表、特定既存航空会社への大手の出資規制撤廃 | 2026年5月29日 | 大・ネットワーク維持には追い風、競争・運賃監視は重要 | 国交省「国内航空のあり方に関する有識者会議報告書の公表」 |
| 空港政策 | 日本 | 空港法に基づく「空港の設置及び管理に関する基本方針」を変更。グランドハンドリング・保安検査の担い手不足、成田空港の滑走路拡張、インバウンド、空港の脱炭素等を反映 | 2026年4月1日告示 | 中・供給基盤には追い風。個別の増便には別途制約 | 国交省「空港の設置及び管理に関する基本方針の変更」 |
| 脱炭素・燃料 | EU | ReFuelEU Aviation。対象空港で供給する航空燃料のSAF最低比率2%、2030年に6%へ(うち合成航空燃料は2030〜2031年平均1.2%) | 2025年1月1日開始、2030年1月1日に引上げ | 大・費用面は向かい風、SAF供給事業には追い風 | EU「規則(EU)2023/2405 附属書Ⅰ」、欧州委員会「ReFuelEU Aviation」 |
| 国際排出制度 | 国際 | CORSIA第2フェーズ。参加国・対象路線の規定に従い排出量を評価・相殺 | 2027年1月1日開始 | 大・対象事業者に費用・管理負担。対象国に例外あり | ICAO「CORSIA FAQ」 |
| 脱炭素・燃料 | 日本 | 2030年に本邦航空会社の燃料使用量の10%をSAFへ置き換える目標。これとは別に、2026年7月の官民協議会で、国際線給油量の多い7空港で国際線向けに供給するジェット燃料のSAF比率を2030年度1%以上、2032年度以降5%以上とする供給義務案と、拠点空港を出発する国際線の旅客・貨物から飛行距離に応じて負担を求める案が示された | 10%は2030年目標。供給義務と利用者負担はいずれも案で、利用者負担は2030年度の開始を念頭に置き、負担額と徴収主体は未定 | 大・調達費と運賃への転嫁は向かい風、国内製造・長期契約には追い風 | 資源エネルギー庁「SAFの取組」、資源エネルギー庁「第9回SAF官民協議会・資料3」、国土交通省「第9回SAF官民協議会・別紙」 |
| 人材・在留制度 | 日本 | 航空分野の特定技能。1号・2号とも空港グランドハンドリングと航空機整備が対象で、1号の受入れ見込数(上限)は2029年3月末までに4,900人 | 2026年7月17日現在の制度 | 中・受入れには追い風。訓練・資格は別途必要 | 入管庁「航空分野の特定技能」 |
国内制度の変化は、全航空会社が自由に共同で運賃や供給を決めてよいという意味ではない。出資、共同運航、運航ダイヤの調整を検討する場合には、対象となる制度、申請・認可、競争への影響を案件ごとに確かめる。経営企画には、単独路線の赤字だけでなく、乗継、地域交通、競争維持の効果を説明する資料が求められる(国交省「国内航空のあり方に関する有識者会議報告書の公表」)。
EUのSAF比率は主として対象空港の燃料供給者に課される制度であり、航空会社にも給油に関する要件がある。日本の航空会社も欧州便の運航・燃料調達を通じて影響を受けるが、日本の2030年10%目標と同じ法的性格ではない。日本で2026年7月に示された供給義務案も対象は国際線向けの供給であり、10%目標とは対象と分母が異なる。CORSIAの基準も、2024〜2035年は2019年排出量の85%を用いる仕組みであり、「全便の排出を一律85%削減する義務」と読んではならない(欧州委員会「ReFuelEU Aviation」、資源エネルギー庁「第9回SAF官民協議会・資料3」、ICAO「CORSIA FAQ」)。
地政学と燃料価格は、需要が残っていても利益を減らす。IATAは2026年6月時点で、中東の混乱と燃油高により2026年の世界航空会社の純利益をUSD 23 billion、純利益率を2.0%と予測したが、これは年末の確定実績ではない(IATA「2026年6月業績見通し」)。航路の迂回は燃料だけでなく乗員勤務時間、機材回転、貨物搭載量にも影響するため、燃料価格だけの単一感応度分析では不十分である。
人材と生産性
供給制約として重要なのは社員総数よりも、便の出発時刻に必要な資格者と地上要員を配置できるかである。平均年収は高く見えても、操縦士、客室乗務員、整備、空港業務の構成や委託先との境界で水準が変わる。航空会社本体の賃金を、空港で働く全職種の待遇と解釈してはならない。
2025年調査の航空運輸業の平均年収は881.6万円(計算)である。これは一般労働者の産業平均であり、操縦士の平均年収でも、初任給でもない。航空会社と別産業に分類される受託会社は集計から外れ得るため、この値だけでグランドハンドリングの採用競争力を測れない(厚労省「2025年賃金構造基本統計」)。
国交省は操縦士・整備士の確保と活用を継続的に検討している。航空機の資格・機種別訓練、整備経験、教官や訓練設備が必要であり、採用予算を増やしても翌月の増便要員をすぐ確保できるとは限らない(国交省「操縦士・整備士の人材確保」)。他社からの採用だけに依存すると、業界全体の供給能力は増えず、人件費と訓練費が上昇しやすい。
経営上の人材対策は、採用人数、資格取得、独り立ちまでの期間、繁忙時間帯への配置、離職を一続きで管理することである。特定技能は地上業務・整備の受入れ経路となるが、日本語による安全連絡、技能評価、監督者配置が必要で、操縦士不足を直接解消する制度ではない。受入れ枠や政策目標を、そのまま現場の欠員数として扱わないことも重要である(入管庁「航空分野の特定技能」)。
生産性は、単純な売上高÷社員数より、運航便・整備工数・地上作業を委託先まで含めて評価する。2021年経済センサスの従業者4万9,446人に2025年度の売上高を割る方法は、時点も範囲も一致せず採用できない(総務省・経産省「令和3年経済センサス‐活動調査」表2-1)。比較可能な付加価値額と従業者数を同じ範囲でそろえた値は、確認した資料には見当たらないため、本稿では他産業・海外との労働生産性順位を示さない。
賃上げの是非だけでなく、早朝・深夜勤務、通勤、空港周辺の居住費、訓練中の処遇を含む定着条件を見直す。現場には便数のピークがあるため、日平均の人時当たり処理量が高くても、繁忙時に遅延が増えれば運航品質は悪化する。比較すべき指標は、資格保有者の充足率、欠員による減便、残業、定時性を組み合わせたものである。
2030年に向けたシナリオ
2030年を左右する二つの不確実性は、「高単価需要・訪日需要がどこまで持続するか」と「機材・人材・燃料を採算の取れる条件で確保できるか」である。旅客数だけを外挿した予測では、増収減益や供給不足を説明できない。以下は、分析にもとづく条件付きシナリオであり、市場規模の独自推計や発生確率の数値化は本稿では対象外とする。
| シナリオ | 起きる条件 | 2030年の姿 | 可能性の見立て |
|---|---|---|---|
| 選別的な成長 | 国際・高単価需要が維持され、機材納入・整備枠・要員供給が改善 | 国際線と接続価値の高い国内便に投資。LCCも路線を選んで成長。地方では共同運営が進む | 中期計画の基準に置きやすいが、供給改善の確認が条件 |
| 需要はあるが増やせない | 訪日需要は強い一方、燃料・整備・人員費が高く供給制約が継続 | 単価上昇でも利益が伸びず、増便を絞る。受託業務・整備枠・機材調達の価値が高まる | 2026年時点で強く警戒すべきリスク |
| 需要・採算の同時調整 | 為替・景気・国際情勢で需要が弱まり、費用が十分下がらない | 不採算便の減便、機材計画の見直し、ブランド・提携再編。固定契約の負担が表面化 | 主シナリオと断定しないが、資金計画には織り込むべき |
前二者を分けるのは、旅客数の伸びより供給回復と費用吸収である。後者では、長期リースや機材購入の支払義務が需要減少後も残るため、現金支出、借入余力、発注変更条件が重要になる。SAFと排出関連費用も、成長シナリオだけに計上せず、需要が弱い場合の負担として試算する。
| 先行指標 | 確認先 | 経営判断への使い方 |
|---|---|---|
| 国内・国際の旅客数、旅客キロ、座席利用率 | 国交省「航空輸送統計」の月次(国交省「航空輸送統計調査」) | 需要不足と座席供給不足を分ける。前年の反動にも注意 |
| 訪日客の国・地域別構成と増減 | JNTO月次(JNTO「2026年9月訪日外客数」) | 特定国依存、地方への送客余地、急変を把握 |
| 旅客単価、供給量、燃油・為替前提、業績見通し | ANA・JALの四半期開示(ANA「2026年度上期決算」、JAL「2026年度上期連結業績」) | 数量が伸びても利益が伸びない兆候を追う |
| 国内航空旅客輸送の価格指数 | 日本銀行月次(日銀「2026年9月サービス価格指数」) | 企業向け価格の上昇と需要減の組合せを確認 |
| 機材納入、整備待ち、減便・運休、要員確保 | 各社決算・運航計画、国交省の人材検討資料(国交省「操縦士・整備士の人材確保」) | 計画した供給が実現するかを検証。統一統計がない項目は個社開示で補完 |
IATAの2026年6月予測は、需要増と利益悪化が同時に起こり得ることを示す比較材料であり、日本の2030年利益を予測したものではない(IATA「2026年6月業績見通し」)。経営計画は毎年の一点予測よりも、運賃を維持できない場合、稼働機が減る場合、燃料が高止まりする場合の組合せで検証する。
経営・企画部門への示唆
最優先は、旅客数と座席利用率の回復を増便の合図と読まず、燃油・為替に吸われる増収と運航と連動しない収入を分けて、路線・機材・ブランドへの資本を配り直すことである。2025年度の国内線は旅客人キロが3.5%増えたが座席キロは0.8%減り(計算)、需要の伸びは座席利用率の上昇で吸収された(国交省「航空輸送統計年報(令和7年度分)報告書」)。
立場別の戦略の選択肢
| 立場 | 戦略の選択肢 | 原稿のデータとの結び付き | 判断に必要な条件 |
|---|---|---|---|
| 大手(全国網を持つ2グループ) | 国内線は座席キロを増やさず、機材の小型化と時間帯の選別で単価を守る。資本は国際線・貨物と会員・カード事業に向け、国内線は乗継と会員獲得の入口として評価する | 本邦企業の国際線は2025年度に座席キロが6.5%増えた(計算)。ANAホールディングスは2027年3月期の売上高見通しを2兆8,700億円へ上げたが、営業利益見通しは1,500億円に据え置き、前期実績の2,174億円を下回る(ANA「2027年3月期第2四半期決算」、同「2026年3月期決算」)。JALのマイル/金融・コマース事業のEBIT率は20.5%でFSC事業の9.1%を上回り(計算。JAL「2026年3月期連結業績」)、デルタ航空もAmerican Expressから営業収益の約13%に当たるUSD 8.2 billionを得た(計算。デルタ航空「2025年決算」) | 乗継旅客を含む路線別の貢献利益、燃油・為替の前提が外れた場合の路線別損益、マイルの将来の特典提供義務 |
| 中堅・中小(独立系の国内線会社、特定既存航空会社、地域航空) | 大手と運賃で競うより、羽田の発着枠と地域の需要に路線を絞る。大手からの出資と共同運航を選択肢に入れ、提携で得る送客・整備の支援と、発着枠の目減りを比べて判断する | スカイマークの2026年3月期は事業収益が1.4%増えたが、営業利益は18億円(事業収益比1.6%、計算)にとどまり、旅客数は1.8%減った(スカイマーク「2026年3月期決算短信」)。国交省は2026年5月、大手から特定既存航空会社への出資を実質20%までに抑えてきた規制を廃止したが、報告書は出資比率が20%を超える場合などに、保有枠の10%以内で発着枠を回収・再配分すべきとした(国交省「国内航空のあり方に関する有識者会議 報告書」) | 回収される枠の時間帯と次回の使用許可更新(2029年)、独禁法の適用除外を受けられる路線(赤字見通しで幹線以外、同日往復が可能)に自社路線が入るか |
| 新規参入を考える企業(地上支援・整備・燃料の事業者、投資家) | 航空会社の新設より、増便を止めている地上要員・整備・燃料の不足を埋める事業で入る。搬送の自動化、外国人材の受入れと訓練、SAFの調達は、複数社が共同利用できる形で提案する。LCCへの出資は、株主変更とブランド移行の後の路線計画を見て判断する | 羽田では大手2社が限定経路のレベル4搬送を実用化し、空港側に自動運転車と連動する信号・カメラ設備が整った(NEC「羽田の自動運転支援」)。航空分野の特定技能1号の受入れ見込数は2029年3月末までに4,900人である(入管庁「航空分野の特定技能」)。ジェットスター・ジャパンは株式譲渡とブランド移行を2027年6月に完了する予定である(ジェットスター「戦略的株主変更方針に合意」) | 空港管理者・他社との運用ルールと事故時の責任分界、繁閑差を織り込んだ契約単価と期間、SAFの利用者負担の金額と徴収主体(いずれも未定) |
分析では、三つの立場に共通する分かれ目は、増収のうち燃油・為替・人件費に吸われずに残る部分を、路線と事業ごとに先に示せるかどうかである。
通説と異なる見方
第一に、座席利用率が高ければ国内線は利益が出る、とは限らない。2025年度の国内定期航空の座席利用率は81.3%(前年度77.9%)へ上がったが、国交省の報告書は、2024年度に国内線事業の収支が実質的に赤字に転落したとし、新幹線との競合路線を収支の厳しい類型に挙げる。費用側では外貨建て費用、燃油費、整備費、人件費が上がった(国交省「航空輸送統計年報(令和7年度分)報告書」、国交省「国内航空のあり方に関する有識者会議 報告書」)。分析では、国内線の目標を座席利用率に置くと、値下げで座席を埋めて採算を崩す判断を招きやすい。管理の物差しは、座席キロ当たりの貢献利益である。
第二に、LCCは低運賃で旅客数を伸ばす、とは限らない。国交省の集計では、Peach Aviationの2025年度の国内線の輸送人員当たり旅客収入は9.7千円から12.2千円へ26%上がり(計算)、旅客数は1.3%減った(計算)。大手2社の集計区分は16千円前後で、差は縮まった(国交省「2025年度航空輸送サービス情報」)。集計方法の変更の有無は資料から分からず、単年の動きでもある。分析では、運賃差が縮むほど、LCCは時刻・空港・欠航時の対応でも比べられるようになり、運航の安定性への投資を後回しにする戦略は取りにくくなる。
第三に、訪日客数が国際線収入を決める、とは限らない。2026年9月の訪日外客数は前年同月比5.0%減ったが(JNTO「2026年9月訪日外客数」)、同月の企業向けサービス価格指数の「国際航空旅客輸送」は前年同月比20.8%上がった(日銀「2026年9月サービス価格指数」)。訪日外客数は外国航空会社や船舶による入国も含み、本邦企業の収入とは対象が異なる。分析では、インバウンドの成果指標に置くのは、来訪者数ではなく、販売国別の旅客収入と、国際線から自社の国内線への乗継比率である。
公開情報ではわからないこと
- 路線別の貢献利益と乗継旅客の価値:開示はセグメント単位で、路線別の収支や乗継旅客の利益は公表されない。航空会社の路線計画・収入管理の担当者と、路線誘致を担う自治体・空港会社への面談で、路線の評価方法を確かめる。
- 増便を止めている制約の正体:地上要員、資格者、整備の工場枠、発着枠のどれが効いているかは空港と時間帯で異なる。地上支援・整備会社への面談で、増便の依頼を断った理由と、新人が独り立ちするまでの期間を空港別に聞く。
- 法人の出張需要の戻り方:オンライン会議への置き換わりや変更可能運賃の許容度は、企業ごとに差が大きい。出張管理者へのアンケートで、便数の削減と運賃の上昇のどちらで航空会社を変えるかを確かめる。
- 提携・買収の実際の条件:出資比率が20%を超えた場合に回収される枠の時間帯、LCCの株主変更後の路線・機材計画、国際共同事業の収入配分は公表されない。航空局への照会、提携当事者・リース会社・金融機関への面談、共同事業の相手企業の決算説明会での質疑で確かめる。
- SAFの利用者負担を誰がどこまで受け入れるか:負担額と徴収主体が未定で、旅客・荷主の価格反応も分からない。旅行会社・荷主へのアンケートと、欧州の航空会社・燃料供給会社への現地調査で、転嫁の方法と需要への影響を確かめる。
出典
数値は原則として官公庁・業界団体・企業自身の公表資料に基づく。以下は本文で用いた資料の一覧であり、本文中にも該当箇所へのリンクを置いた。
- 国土交通省「2025年度 航空輸送サービスに係る情報公開・特定本邦航空運送事業者」(2026年7月28日更新)
- 国土交通省「航空輸送統計年報(令和7年度分)概要」(2026年6月30日)
- 国土交通省「国内航空のあり方に関する有識者会議 報告書」(2026年5月29日)
- 日本政府観光局(JNTO)「訪日外客数(2026年9月推計値)」(2026年10月21日)
- 日本航空「2026年3月期 連結業績」(2026年4月30日)
- ANAホールディングス「2026年3月期 決算について」(2026年4月30日)
- デルタ航空『December Quarter and Full Year 2025 Financial Results』(2026年1月13日)
- 国土交通省「国内航空のあり方に関する有識者会議報告書の公表」(2026年5月29日)
- 欧州委員会『ReFuelEU Aviation』(随時更新(2026年11月3日確認))
- EU「規則(EU)2023/2405(ReFuelEU Aviation)」(2023年10月18日)
- 豊田自動織機「羽田空港で自動運転レベル4の運用を開始」(2025年12月15日)
- アバナード「日本航空:生成AI導入事例」(2025年8月更新)
- 国土交通省「航空輸送統計年報(令和7年度分)報告書」(2026年6月30日)
- 総務省・経済産業省「令和3年経済センサス‐活動調査」事業所に関する集計・表2-1(2023年6月27日)
- 厚生労働省「令和7年賃金構造基本統計調査 一般労働者・産業中分類 第1表(H)」(2026年3月24日)
- 日本銀行「企業向けサービス価格指数(2026年9月速報)」(2026年10月27日)
- ANAホールディングス「2026年3月期 決算短信」(2026年4月30日)
- スカイマーク「2026年3月期 決算短信」(2026年5月15日)
- IATA『Global Outlook for Air Transport, June 2026』(2026年6月)
- ANA「手荷物積み付け作業の省力・省人化に向けた取り組み」(2024年6月26日)
- シンガポール航空「SalesforceとのAI活用協業」(2025年3月12日)
- 日本航空「羽田空港・成田空港でレベル4自動運転の本格運用を開始」(2025年12月15日)
- 豊田自動織機「羽田空港で自動運転の実証実験を実施」(2026年10月30日)
- NEC「羽田空港におけるレベル4自動運転の運用を支援」(2025年12月15日)
- 丸紅「AiRO、ROBO-HIの自動運転トーイングトラクター運用開始」(2025年12月15日)
- IATA『Full-Year 2025 Passenger Demand』(2026年1月29日)
- Peach Aviation「会社概要」(公表日記載なし(2026年11月3日確認))
- ジェットスター「ジェットスター・ジャパンの戦略的株主変更方針に合意」(2026年2月3日)
- ANAホールディングス「2027年3月期 第2四半期決算および通期業績予想の修正について」(2026年10月29日)
- ANA・シンガポール航空「ジョイントベンチャー契約締結」(2025年4月17日)
- 日本航空「2027年3月期 第2四半期連結業績」(2026年11月2日)
- デルタ航空「シアトル―東京(成田)線の開設発表」(2026年8月7日)
- シンガポール航空『FY2025/26 Financial Results』(2026年5月14日)
- ルフトハンザ・グループ『Annual Report 2025: Key Figures』(2026年3月6日)
- ANA「ITAエアウェイズの日欧共同事業参画」(2026年6月8日)
- エミレーツ・グループ『2025-26 Results』(2026年5月7日)
- ライアンエアー『FY2025/26 Results』(2026年5月18日)
- 国土交通省「空港の設置及び管理に関する基本方針」の変更(2026年4月1日)
- ICAO『CORSIA Frequently Asked Questions』(随時更新(2026年11月3日確認))
- 資源エネルギー庁「持続可能な航空燃料SAFの取組」(2024年11月19日(12月18日更新))
- 資源エネルギー庁「第9回SAF官民協議会・資料3(SAF導入促進に向けた規制的措置(案))」(2026年7月23日)
- 国土交通省「第9回SAF官民協議会・別紙(SAFの意義、受益と負担の整理)」(2026年7月23日)
- 出入国在留管理庁「航空分野における特定技能外国人の受入れ」(2026年7月17日掲載資料等)
- IATA『Middle East Disruptions, High Fuel Prices Halve Airline Industry Profitability』(2026年6月7日)
- 国土交通省「航空機操縦士・整備士の人材確保・活用」(2025年3月28日掲載資料等)
- 国土交通省「航空輸送統計調査」(毎月更新(2026年11月3日確認))
この業界の図解【194種類で分析】を、note の有料記事で公開しています。
