エグゼクティブサマリー
この業界をひと言で表せば、売買市場の分散が進む一方、取引を完結させる清算・決済と情報の価値が高まる「資本市場の共通基盤」である。経営の焦点は取扱高の獲得だけでなく、参加者の接続・担保・制度対応を支え、継続収入へ転換できるかにある。
要点
- 市場は拡大しているが、取扱高と運営会社の売上は別である。 国内上場株券の2026年9月売買代金は267兆4,403億8,900万円、前年同月比58.9%増(計算)である。単月の相場・回転売買の影響を分解せず、中期成長率に置き換えるべきではない。(日本証券業協会「PTS月間売買状況等・売買代金」)
- 売買の競争と清算の集約が併存する。 PTSの公表シェアは18.617%に上昇した一方、Cboeは日本株市場業務を終了した。PTS拡大は各社の成功を保証せず、JSCC清算を利用する取引の増加は売買市場のシェアとは別の収益機会を生む。(日本証券業協会「PTS月間売買状況等・売買代金」、Cboe「日本株市場業務終了のお知らせ」、ジャパンネクスト証券「PTSテクノロジー」)
- 市場区分改革は、区分変更から成長・流動性の検証へ進んだ。 東証上場会社は3,884社であり、TOPIXにはスタンダード・グロース銘柄も加わった。2030年のグロース維持基準見直しには猶予条件があり、一律の上場廃止を前提とした案件探索は不適切である。(JPX「上場会社数」、JPX総研「TOPIX等の構成銘柄の定期入替」、東証「これまでの取組みやいただいたご意見」)
- 海外との競争は、技術・データ・決済標準を通じても進む。 大阪取引所はNasdaqの次期基盤を採用し、EUは2027年10月11日にT+1へ移行する。日本の導入日は確認できないが、海外市場を利用する国内金融機関の対応需要は先に発生する。(Nasdaq「大阪取引所のEqlipse・監視基盤採用」、ESMA「T+1移行の制度枠組み完成」、金融庁「T+1勉強会・中間整理概要」)
- AIは監視・運用の補助から実装が進む。 JPXの運用監視では2026年10月に本格適用された。手順候補の提示と資産移転・市場停止の実行権限を分け、通常時の効率だけでなく誤判断時の影響を評価する。(日立製作所・JPX「取引システム運用監視へのAI適用」)
経営・企画部門への示唆
- 大手は、売買急増期ほど取引・清算の相場連動収入の比率が上がる点を前提に、増益を情報・接続・担保管理など継続収入の拡充に充てる。売買代金が前年並みに戻った場合の利益で投資を審査する。
- 中堅・中小のPTSや地域の取引所は、全銘柄で取引所と競わず、夜間・小口など注文が集まる用途に絞る。シェアが上がる中でもCboeは撤退しており、継続して注文を回す参加者の確保を投資の前提とする。
- 新規参入は、市場の開設より、EUのT+1や米国債の清算義務化で生じる照合・配分の不整合を解く機能から入る。提携・買収では、基盤の利用権、障害時の指揮権、データの再配布権を確かめる。
業界データまとめ
取扱高は市場運営会社の売上とは異なる。2026年11月2日までの公表資料にもとづき、国内規模は株券売買代金、世界規模は株式時価総額で示す。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 国内上場株券の月間売買代金267兆4,403億8,900万円。取引所取引と取引所外取引の合計であり、市場運営業の売上高ではない | 2026年9月 | 日本証券業協会「PTS月間売買状況等・売買代金」 |
| 市場の伸び | 同系列の月間売買代金が前年同月比58.9%増(計算)。2025年9月168,328,178百万円から2026年9月267,440,389百万円へ | 2026年9月 | 日本証券業協会「PTS月間売買状況等・売買代金」 |
| 事業者数 | 金融商品取引清算機関3機関。金融庁免許一覧の掲載件数(計算)であり、取引所・PTS・振替機関を合算した事業者数ではない | 2021年10月11日時点。2026年11月2日に確認できた現行掲載資料 | 金融庁「金融商品取引清算機関」 |
| 従業者数 | 参考値:3万5,440人(民営事業所2,093)。産業中分類「66 補助的金融業等」の従業者数。金融商品取引所を含む小分類「661 補助的金融業,金融附帯業」は2万9,491人。信用保証業・金融代理業等を含み、取引所・清算・振替機関だけの人数ではない | 2021年6月1日現在 | 総務省・経済産業省「令和3年経済センサス‐活動調査・事業所に関する集計・第9-2表」 |
| 平均年収 | 726万700円(計算)。中分類「補助的金融業等」、一般労働者・男女計・企業規模計10人以上。月額45万7,200円×12+年間賞与等177万4,300円。取引所専業の平均ではない | 2025年調査 | 厚生労働省「2025年賃金構造基本統計調査・産業中分類表」 |
| 世界市場 | 上場株式の世界時価総額USD 151.94 trillion、前年比18.5%増。取引所運営会社の収入総額ではない | 2025年末 | WFE「2025年市場統計」 |
| PTS売買代金・売買シェア | 49,788,448百万円、18.617%。シェアはPTS売買等÷(取引所取引+取引所外取引)。前年同月11.110% | 2026年9月 | 日本証券業協会「PTS月間売買状況等・売買代金」 |
| 東証上場会社数 | 3,884社。プライム1,547社、スタンダード1,552社、グロース592社、TOKYO PRO Market193社。外国会社5社を含む | 2026年10月30日 | JPX「上場会社数」 |
| デリバティブ取引高・夜間比率 | 大阪取引所・東京商品取引所合計243,387,801単位、前年同期比19.0%増。大阪取引所のナイト・セッション比率44.5% | 2026年度上期(4~9月、概算) | JPX「2026年9月及び2026年度上期の売買状況」 |
売買代金は一定期間のフロー、時価総額は時点のストック、営業収益はサービス対価であり、相互に足し合わせない。PTS統計の分母は内国法人発行の株券を対象とする一方、PTS売買等にはそれ以外の有価証券も含まれるため、上記シェアは日証協公表定義の指標として使う。年収の賞与は調査前年の実績を含むため、2025暦年の実収入そのものではない。(日本証券業協会「PTS統計情報の解説」、厚生労働省「2025年賃金構造基本統計調査・産業中分類表」)
AI・フィジカルAIの影響と経営の打ち手
先に変わるのは、開示資料の理解、取引監視、障害対応である。2026年10月にはJPXのシステム運用監視に生成AIが本格適用された。証券・資金の移転は電子的であり、現実世界で動くロボット等のフィジカルAIの直接的影響は小さいと考えられる。(日立製作所・JPX「取引システム運用監視へのAI適用」)
影響の全体像
工程は「上場・開示→受発注・約定→清算・担保→決済・振替」とし、「監視・自主規制」「データ・指数」が横断する。時期は2026年11月を起点とする、公開情報からの分析にもとづく普及見通しである。「データ・IoT」には従来型の機械学習・構造化処理を含む。
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 上場・開示 | 公開資料の探索、要約、翻訳補助、審査資料の比較 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | JPXの情報提供・自主規制業務で活用。機能ごとの範囲は限定される(JPX「中期経営計画2027・AI利活用の進展」) |
| 受発注・約定 | 取引システムのアラートから対処手順候補を抽出 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | 2026年10月本格適用。注文の付合せを生成AIに任せる事例ではない(日立製作所・JPX「取引システム運用監視へのAI適用」) |
| 監視・自主規制 | 不自然な売買の抽出・優先順位付け | データ・IoT | 実用(導入事例あり) | 2年以内 | JPXの機械学習による売買審査(JPX「売買審査業務への人工知能の導入」) |
| 監視・自主規制 | アラートの初期評価に向けた開示資料・ニュースの収集と要約 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | Nasdaqの市場監視向け機能。国内同機能の本番適用は別途確認が必要(Nasdaq「市場監視サービスへの生成AI導入発表」) |
| 清算・担保 | 取引データを基にしたリスク計測、担保・債務の集中管理 | データ・IoT | 実用(導入事例あり) | 2年以内 | JSCCの清算サービス。従来の数理モデル・電子処理を含む(日本証券クリアリング機構「会社概要」) |
| 決済・振替 | 標準化された指図・照合情報の機械処理 | データ・IoT | 実用(導入事例あり) | 2年以内 | ほふりの振替制度。生成AIによる資産移転の自律実行を意味しない(証券保管振替機構「株式等振替制度」) |
| データ・指数 | 金融情報を業務画面や対話型ツールから検索・利用 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | LSEG WorkspaceのMicrosoft製品との統合(LSEG「新しいLSEG Workspaceの提供開始」) |
清算・決済の通常の電子処理を、生成AIの成果とはみなさない。担保計算や決済指図には結果の再現性が必要であり、導入は例外照会や説明文の作成から始め、計算・承認権限は分離する。
業務はどう変わるか
第一は、障害対応を「過去事例の検索」から「候補と根拠の確認」へ変えることである。JPX・日立は40以上のシステムの監視に、蓄積したインシデントと手順を利用する。PoCの精度97%以上は約1,600件で正しい手順候補を選んだ割合という提供企業の公表値であり、復旧率や停止削減率ではない。(日立製作所・JPX「取引システム運用監視へのAI適用」)
導入済みなのは候補提示であり、初動切分け・対処へのエージェント活用は将来構想である。誤ったサーバーを停止すれば障害を広域化させ得るため、人が止められる設計を投資条件とする。
第二は、不公正取引審査を、疑義の薄い案件の読取りから複数口座・市場をまたぐ検証へ移すことである。JPXは2018年にNEC・日立の技術を採用し、2026年にも精度検証の継続を公表している。制度や注文行動の変化に応じた再検証が必要となる。(JPX「売買審査業務への人工知能の導入」、JPX「中期経営計画2027・AI利活用の進展」)
成果は削減人数より、再審査で結論が変わる割合、対象外案件の標本点検、銘柄属性別の誤検知で測る。平均正答率に加え、判断根拠を当局や社内審査へ提示できるかを評価する。
第三は、調査文書の作成から証拠と説明の対応確認へ力点を移すことである。ナスダック〈Nasdaq〉は市場監視に生成AIを組み込み、情報収集・要約を支援する。大阪取引所の次期基盤への採用は公表済みだが、生成AI機能の国内本番稼働を意味しない。(Nasdaq「市場監視サービスへの生成AI導入発表」、Nasdaq「大阪取引所のEqlipse・監視基盤採用」)
第四は、情報サービスを利用者の業務に組み込むことである。LSEGはWorkspaceをTeams、Excel、Copilot等と接続している。販売側には検索画面だけでなく、引用元、更新時刻、閲覧権限、再配布条件を引き継ぐ仕組みが求められる。(LSEG「新しいLSEG Workspaceの提供開始」)
主要プレイヤー
展開区分は記載した製品・用途の公表状況であり、次期基盤の採用と生成AIの本番利用を区別する。
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| JPX | 日本 | 内製生成AIアプリ、社内活用基盤 | 自主規制、資料探索、日常業務 | 展開済み。2026年に活用状況を公表(JPX「中期経営計画2027・AI利活用の進展」) |
| 日立製作所 | 日本 | JP1 Cloud Service生成AIアシスタント | 市場システム運用監視の手順選定 | 展開済み。JPXで2026年10月本格適用(日立製作所・JPX「取引システム運用監視へのAI適用」) |
| NEC | 日本 | RAPID機械学習 | 売買審査の初期段階で不自然さを評価 | 展開済み。2018年導入実績。現行契約の製品構成は非公表(NEC「日本取引所自主規制法人の売買審査業務にAI技術を提供」) |
| ナスダック〈Nasdaq〉 | 米国 | Market Surveillance、Eqlipse | 市場監視・取引基盤、海外での生成AI機能 | 提携・実証あり。大阪取引所の次期基盤への採用公表。生成AI機能の国内稼働は未確認(Nasdaq「大阪取引所のEqlipse・監視基盤採用」) |
| ロンドン証券取引所グループ(LSEG) | 英国 | WorkspaceとMicrosoft製品の統合 | 情報検索・分析の業務組込み | 展開済み。日本語公式サイトで提供を案内。利用可能機能は契約による(LSEG「新しいLSEG Workspaceの提供開始」) |
人材・収益・競争への影響
分析では、転記、手順検索、アラート振分けが減り、審査事例の正解データ整備、モデル評価、出力根拠・アクセス権の監査が増える。売買審査担当者や運用オペレーターは、例外判断と停止・再開の責任を担う比重が高まる。
推論利用料に加え、訂正データの再投入、ログ保存、機密区分別の環境分離、モデル更新後の検証が継続費用となる。外部モデルへのデータ提供権は購入権と別に確認する。複数市場が同じ委託先を使う場合、共通障害や誤分類の広がりも評価対象である。
競争の焦点は、注文・開示・審査の文脈を適法に接続できるかに移る。一次データを持つ取引所と、開発・運用基盤を持つIT企業の相互依存が強まるが、非公開審査情報と顧客向け分析の境界は維持する。
経営者が実施すべき対策
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | 障害手順の候補提示から導入し、注文停止・取消・再開の権限を分離 | 共通 | 直ちに~1年 | 初動の平準化と誤操作の局限 | システム別の承認者、復旧手順、操作ログ |
| 高 | 相場操縦審査の見逃しを測る標本再審査を制度化 | 大手 | 1年以内 | 誤検知削減に偏った評価を防止 | 匿名化した審査履歴、独立検証担当 |
| 高 | データ契約に学習・推論・再配布の利用範囲を明記 | 共通 | 新規導入前 | 契約違反と非公開情報流出の抑制 | 市場データと顧客データの権利台帳 |
| 高 | 決済照会の自動回答と決済指図の実行環境を切り離す | 共通 | 1年以内 | 事務処理支援と資産移転統制の両立 | 二重承認、入力検証、取消可能範囲 |
| 中 | 取引所横断の監視を見据え時刻・口座・注文IDの対応を整備 | 大手 | 1~2年 | 市場分散後も追跡可能性を確保 | 参加者とのデータ仕様・責任分担 |
| 中 | PTS参加接続試験と監視評価を共同化 | 中堅・中小 | 1~2年 | 個社の検証費負担を軽減 | 共同利用契約、個社情報の分離 |
| 中 | 情報サービスを原典・更新時刻・利用権付きで提供 | 共通 | 1~2年 | 企業内分析への採用機会を拡大 | API、権限管理、訂正通知の整備 |
よくある失敗は、テスト精度を無停止運用と読み替えること、出力理由を証拠として扱うこと、削減時間を人員削減可能量とすることである。通常時と相場急変・障害時を分けて評価する。
業界の定義と市場構造
証券取引所・市場インフラは、資金の出し手と受け手を結ぶための取引ルール、売買システム、信用リスク管理、権利移転、情報流通を提供する産業である。取引所とPTSは注文獲得で競争する一方、同じ清算・決済基盤を利用し得る。したがって「東証対PTS」という二者比較だけでは、経済価値の帰属を捉えられない。(ジャパンネクスト証券「PTSテクノロジー」、日本証券クリアリング機構「会社概要」)
対象は日本取引所グループ(JPX)、地域取引所、PTS(私設取引システム)、JSCC、ほふり、市場データ・指数サービスである。証券仲介・運用会社は隣接業界とする。民間運営業の売上は、資金決済・国債振替を支える日本銀行の機能を含まない。(金融庁「振替機関」)
市場の内訳
| 切り口 | 公表値・構成 | 経営上の意味 |
|---|---|---|
| 売買場所別 | 2026年9月の取引所取引187,700,881百万円、取引所外79,739,508百万円。PTSは後者の内数49,788,448百万円 | PTSと取引所外を足すと二重計上となる(日本証券業協会「PTS月間売買状況等・売買代金」) |
| 東証の市場区分別 | プライム1,547社、スタンダード1,552社、グロース592社、TOKYO PRO Market193社 | 上場会社数の多さと流動性の大きさは一致しない(JPX「上場会社数」) |
| 商品・時間帯別 | 大阪・東京商品取引所の2026年度上期取引高は2億4,338万7,801単位。大阪取引所の夜間比率は44.5% | 国内営業時間だけで運用体制を設計できない(JPX「2026年9月及び2026年度上期の売買状況」) |
| 流通する権利別 | ODXのSTARTではST(セキュリティ・トークン)の取扱い時価総額が1,000億円を突破 | 残高の拡大と売買流動性は別に評価(SBIホールディングス「セキュリティトークン取扱市場「START」の取扱い時価総額が1,000億円を突破」) |
過去5年の変化は、上場区分、取引方法、収益源の三層で捉えられる。2022年の市場再編に続き、資本コストを意識した経営への要請が加わり、上場しているだけではなく、資金の使途と収益性を継続的に説明する方向へ動いた。2024年11月のarrowhead4.0は、取引時間延伸と終値形成の変更を伴い、参加者側にもシステム・執行手順の対応を求めた。(東証「資本コストや株価を意識した経営の実現に向けた対応」、東証・富士通「株式売買システムarrowhead4.0を運用開始」)
供給側は、市場を作る技術に加え、証券会社の接続と継続注文の確保を要する。需要側では、指数連動運用、海外のヘッジ、個人売買が異なる時間帯・注文サイズで重なる。売買代金の増加は、新規参加者、価格水準、回転売買、市場間移動へ分解して見る。
また、プライム等の「上場市場区分」とTOPIX等の「指数採用」は目的の異なる仕組みである。2026年10月のTOPIX定期入替ではスタンダード・グロースからの採用も行われた。企業の市場選択と、運用会社の投資対象になる条件を一体視しないことが、発行体向けサービスや上場支援の設計に直結する。(JPX総研「TOPIX等の構成銘柄の定期入替」)
顧客と需要の特性
顧客は証券会社だけではない。上場企業、運用会社、清算参加者、情報ベンダーが異なる機能を購入し、投資家の注文がそれぞれの需要をつなぐ。直接の契約者と最終利用者が異なるため、料金の安さだけで利用拡大を説明できない。
| 顧客層 | 購買の決め手 | 決裁・導入の流れ |
|---|---|---|
| 証券会社・執行部門 | 約定機会、価格改善、遅延、障害時対応、総接続費 | 執行部門が試算し、IT・リスク・コンプライアンスが検証、参加資格・接続試験を経て採用 |
| 上場企業・上場準備企業 | 調達可能性、投資家層、維持基準、開示負担 | CFO・経営企画が市場選択を検討、取締役会と主幹事・監査法人を交え準備 |
| 運用会社・年金 | 指数の代表性、売買しやすさ、履歴データ、利用権 | 運用・商品開発が選定し、法務・データ管理が契約条件を確認 |
| 清算参加者・カストディ銀行 | 担保所要額、資金時限、障害耐性、事務整合性 | リスク・資金・事務・IT部門で並行検討し、業務試験と承認を実施 |
| 情報ベンダー・金融システム企業 | データの正確性、配信速度、再配布条件 | 商品部門が需要確認、権利処理と技術接続を経て組込み |
上表は仕組みから整理した一般的な購買プロセスであり、個社の決裁規程ではない。ジャパンネクストでは証券会社が参加し、JSCCで清算する。投資家が市場を選べても、証券会社には接続・監視・決済費が発生する。(ジャパンネクスト証券「PTSテクノロジー」)
価格感応度は、追加の注文回送では高く、基幹接続の切替えでは低くなる。小さな手数料差も大量注文では効くが、市場追加には接続試験、最良執行方針、障害連絡網、日次照合の整備費が伴う。
需要には景気・相場との関係に加え、決算発表、指数入替、先物・オプションの満期など市場固有の集中がある。2026年10月30日のTOPIX定期入替のように、制度上の予定日が取引・データ更新・終値執行への負荷を同時に生む。平常日の平均処理量だけでなく、予定イベント日の注文取消や訂正、清算までのピークを把握する。(JPX総研「TOPIX等の構成銘柄の定期入替」)
人口減少が直ちに市場インフラ需要の減少になるとは限らない。年齢構成よりも、資産保有の移転、金融商品の構成、海外からの参加、取引頻度の変化が直接の需要を左右するとみられる。口座数や上場社数の増加を目標にする場合も、それが実際の注文・データ契約・担保利用につながる経路を確認する。
バリューチェーンと収益構造
収益の源泉は、売買の成立だけでなく、成立した契約を履行できる状態にし、継続的に情報を供給することにある。JPXの2025年度営業収益1,987億3,500万円のうち、取引関連は38.9%、清算関連は27.3%であり、売買市場のシェアだけでは収益構造を説明できない。取引市場の競争と、清算基盤の集約は同時に進み得る。(JPX「2025年度 決算の概要」)
| 工程 | 主な担い手 | 提供価値と対価 | 経営上の注意 |
|---|---|---|---|
| 上場・開示 | 東証、名証、福証、札証等 | 審査・継続開示の場、新規・年間上場料 | 上場維持基準と企業価値改善の支援を両立 |
| 受発注・約定 | 東証、大阪取引所、PTS | 流動性、価格発見、売買・接続料金 | 料金単価と注文獲得費を合わせて評価 |
| 監視・自主規制 | 自主規制法人、各市場運営者 | 不公正取引の抑止、市場への信頼 | 売買量増加が審査負荷も増やす |
| 清算・担保 | JSCC、ほふりクリアリング、東京金融取引所 | 債務引受、相殺、証拠金・違約時管理 | 担保・流動性資源と参加者集中が制約 |
| 決済・振替 | ほふり、日本銀行、決済銀行等 | 証券と資金の移転、権利記録 | 照合不一致と資金時限がボトルネック |
| データ・指数 | JPX総研、情報ベンダー等 | 相場配信、指数、分析用データ | データ利用権と組込み先の拡張性が収益を左右 |
清算は取引当事者間の債務を引き受け、決済は証券・資金の実際の移転を行う機能である。JSCCとほふりは同じ会社ではなく、ほふりをJPXの売買事業の一部として扱うのも不適切である。清算機関と振替機関の免許・指定一覧も別立てになっている。(日本証券クリアリング機構「会社概要」、金融庁「金融商品取引清算機関」、金融庁「振替機関」)
JPXに見る収入の分散
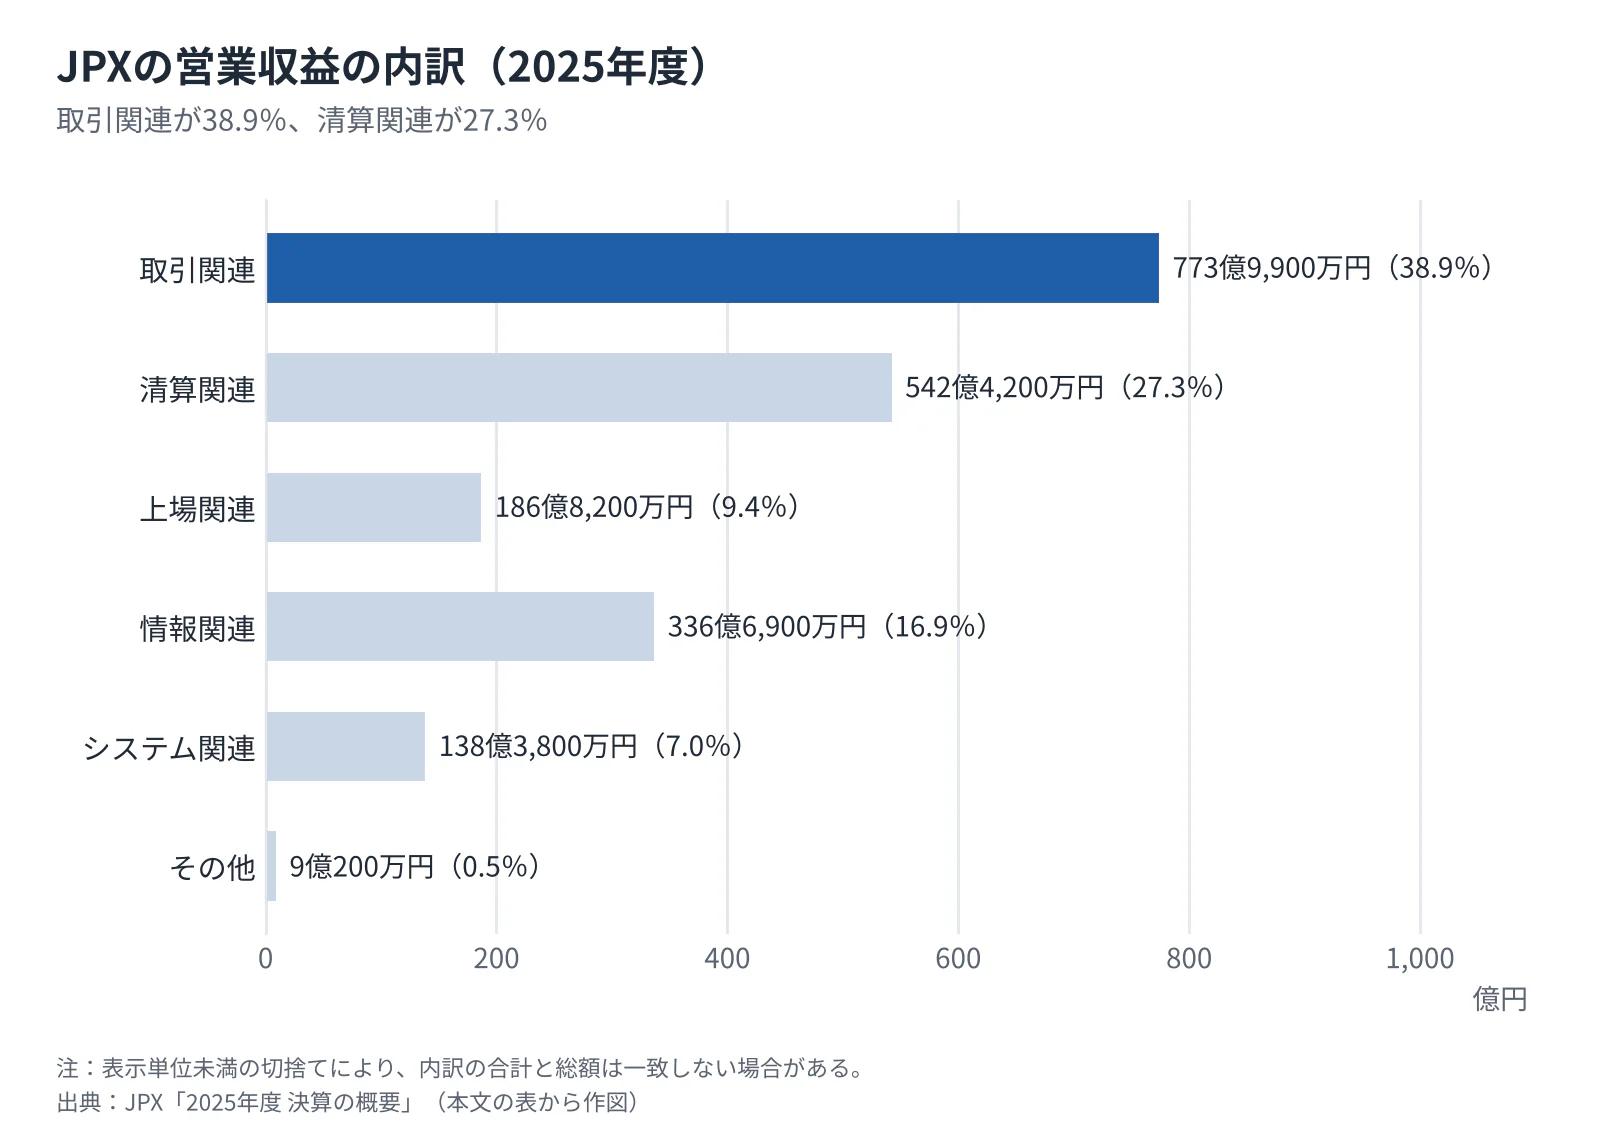 タップすると拡大して見られます
| 収益区分 | 2025年度営業収益 | 構成比 | 主な収入要因 |
|---|---|---|---|
| 取引関連 | 773億9,900万円 | 38.9% | 売買代金・取引高、アクセス、施設利用 |
| 清算関連 | 542億4,200万円 | 27.3% | 債務負担・清算サービス、担保管理 |
| 上場関連 | 186億8,200万円 | 9.4% | 新規・追加上場、年間上場料 |
| 情報関連 | 336億6,900万円 | 16.9% | 相場情報、指数ライセンス等 |
| システム関連 | 138億3,800万円 | 7.0% | arrownet、コロケーション等 |
| その他 | 9億200万円 | 0.5% | その他サービス |
数値・構成比はJPXの公表値である。表示単位未満の切捨てにより内訳合計と総額は一致しない場合がある。(JPX「2025年度 決算の概要」)
2026年度上期の営業収益は1,310億200万円、営業利益は846億6,800万円であり、前年同期比ではそれぞれ46.7%増、65.1%増である。増収が利益増につながる固定費型の特性が表れる一方、清算関連収益には金利スワップ取引の担保管理から得る収入も含まれる。金利上昇による収益と取引量増加を同じ成長要因として外挿すべきではない。(JPX「2027年3月期中間決算短信」、JPX「2026年度第2四半期決算の概要」)
2025年度の営業費用に対する人件費の比率は約29.1%、システム維持・運営費は約24.9%である(公表金額から計算)。不動産費を一部組み替えた会社説明資料ベースでは、減価償却・償却費も約17.0%を占める。原材料や物流費よりも、人材、ソフトウェア更新、冗長設備、運用委託が支出を決める。(JPX「2025年度 決算の概要」)
工程別利益を同じ定義で比較できる開示は確認できない。情報配信の追加費用は小さいと考えられるが、開発・権利処理・訂正を要し、清算にはリスク管理資源が必要である。グループ利益率を特定工程の利益率として使わない。
調達リスクは、基幹システム・通信・データセンター・専門人材への集中である。委託先を分散しても共通の電源や部品への依存は残る。業界共通の実効単価・価格転嫁率は、確認した資料では確認できない。費用増を一律転嫁できる前提は置かず、契約ごとの復旧順位・代替要員・二重運用費を評価する。
競争環境
競争は、上場・価格発見を担う総合市場、執行に特化するPTS、共通の清算・振替という層ごとに異なる。PTSの公表シェアは2025年9月の11.110%から2026年9月の18.617%へ上昇したが外資の退出もあり、市場成長と個社の持続可能性は別問題である。(日本証券業協会「PTS月間売買状況等・売買代金」、Cboe「日本株市場業務終了のお知らせ」)
5つの競争要因
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存企業間の競争 | 強 | 同じ上場株式の注文を取引所とPTSが獲得。PTS比率上昇(日本証券業協会「PTS月間売買状況等・売買代金」) | 強まる |
| 新規参入の脅威 | 弱 | 認可・登録に加え監視、参加者接続、清算への対応が必要(金融庁「金融商品取引業者等向けの総合的な監督指針・IV-4-2-1」) | 変わらない |
| 代替手段の脅威 | 中 | 取引所外執行やST市場が用途別の選択肢となる(日本証券業協会「PTS統計情報の解説」、SBIホールディングス「セキュリティトークン取扱市場「START」の取扱い時価総額が1,000億円を突破」) | 強まる |
| 買い手の交渉力 | 中 | 接続可能な証券会社は複数市場を利用できる一方、主要市場・清算には切替制約(ジャパンネクスト証券「PTSテクノロジー」) | 強まる |
| 供給者の交渉力 | 中 | 基幹技術に専門性が必要。大阪取引所はNasdaqの次期基盤を採用(Nasdaq「大阪取引所のEqlipse・監視基盤採用」) | 強まる |
強さと方向は、公開情報からの分析である。流動性を集約する東証と清算・振替には同じ競争強度を当てはめられず、非上場証券向け市場と上場株PTSでも参入条件は異なる。
国内主要企業・機関の比較
| 企業・機関 | 規模・事業範囲 | 公開情報から確認できる特徴 | 比較上の論点 |
|---|---|---|---|
| JPX・東証 | JPX連結営業収益1,987億3,500万円、2025年度。東証上場3,884社 | 上場、現物・デリバティブ、清算、情報を持つグループ | JPX連結と東証単体を混同しない(JPX「2025年度 決算の概要」、JPX「上場会社数」) |
| 大阪取引所 | JPX傘下のデリバティブ市場 | 国内指数・国債等の商品基盤、夜間取引 | JPXと二重計上せず、商品・時間帯で分析(JPX「2026年9月及び2026年度上期の売買状況」) |
| ジャパンネクスト証券 | 上場株式等のPTS | 証券会社・流動性供給者等が株主。JSCC清算 | 株主数より継続注文と参加者構成が重要(ジャパンネクスト証券「会社概要」、ジャパンネクスト証券「PTSテクノロジー」) |
| 大阪デジタルエクスチェンジ(ODX) | 株式PTSとST市場START | SBIグループとSMBCグループが共同で設立、2023年12月にSTARTの売買を開始 | 株式とSTでは約定頻度・参加者層が異なる(大阪デジタルエクスチェンジ「会社概要」、大阪デジタルエクスチェンジ「セキュリティトークン取引に係るPTS「START」の売買取引開始のお知らせ」) |
| 名古屋・福岡・札幌の証券取引所 | 地域企業向けの上場・売買市場 | 全国市場とは異なる地域の発行体との接点 | 重複上場を含む社数を東証社数へ単純加算しない |
| 日本証券クリアリング機構(JSCC) | 現物・デリバティブ・店頭取引の清算 | 市場を横断して債務を集中管理 | 売買の競争相手というより共通基盤(日本証券クリアリング機構「会社概要」) |
| 証券保管振替機構・ほふりクリアリング | 証券振替、一般振替DVP等 | 証券の権利移転と受渡しを支える | 振替と清算、親会社と子会社を区別(証券保管振替機構「株式等振替制度」、金融庁「金融商品取引清算機関」) |
再編では、シーボー・グローバル・マーケッツ〈Cboe Global Markets:Cboe〉が2025年7月に日本株市場業務の終了を発表し、日本株PTSとブロック取引の運営を2025年8月29日に停止した。正式な閉鎖は規制当局との協議を経て行うとし、理由には日本株事業の採算の維持を難しくする事業環境の変化を挙げた。グローバル・デリバティブとデータ事業の日本でのプレゼンスは維持する方針である。(Cboe「日本株市場業務終了のお知らせ」)
ODXは株式PTSに加えSTの二次流通を育成し、2026年10月にSTARTの取扱い時価総額が1,000億円を超えた。ただし、残高の拡大は希望時点での売却可能性を保証しない。(SBIホールディングス「セキュリティトークン取扱市場「START」の取扱い時価総額が1,000億円を突破」)
成功の鍵は四つある。第一は、参加者に価格改善と十分な約定確率を同時に提供することであり、ジャパンネクストのような参加証券会社・流動性供給者との関係が重要となる。第二は、ストレス時も清算と資金繰りを完結できることであり、JSCCとの接続や担保実務の整合性が条件になる。(ジャパンネクスト証券「会社概要」、ジャパンネクスト証券「PTSテクノロジー」)
第三は、参加者の接続・監視・照合を含めた総費用を低くすることである。売買料金の割引だけでは、注文を持たない市場の固定費を正当化できない。第四は、制度への信頼と商品拡張の両立であり、東証のクロージング・オークション導入による終値形成の改善やODXのST市場整備は異なる方法でこの条件に取り組んでいる。(東証・富士通「株式売買システムarrowhead4.0を運用開始」、大阪デジタルエクスチェンジ「セキュリティトークン取引に係るPTS「START」の売買取引開始のお知らせ」)
株主と顧客が重なる場合、他の参加者にも料金・情報・ルールが公平な設計を要する。顧客別収益や奨励金条件は非公表であり、提携判断には一次調査が欠かせない。
海外の動向と主要企業
世界の市場インフラ企業は、デリバティブ、清算、データ、業務ソフトウェアを組み合わせている。日本への影響も、注文獲得競争に加え、技術調達、指数利用、担保・決済標準を通じて生じる。
世界市場と日本の位置
WFE公表の2025年末の世界株式時価総額はUSD 151.94 trillion、年間売買代金は36.8%増であった。地域比較は、同じ年次表の代表市場による。地域合計と、重複上場を無視した合算値は、本稿では示さない。(WFE「2025年市場統計」、WFE「2025 Annual Statistics Guide」)
| 地域・代表市場 | 2025年末の国内株式時価総額 | 前年比(USDベース) |
|---|---|---|
| 米州:Nasdaq米国市場 | USD 37.54 trillion | +22.6% |
| 米州:ニューヨーク証券取引所(NYSE) | USD 31.40 trillion | −0.6% |
| アジア:上海証券取引所〈上海证券交易所〉 | USD 9.27 trillion | +29.0% |
| アジア:JPX | USD 7.61 trillion | +20.6% |
| 欧州等:ユーロネクスト | USD 7.88 trillion | +35.0% |
公表値を表示桁に丸めた値である。JPXの現地通貨ベースの伸びは19.7%であり、USDベースには為替も影響する。世界総額と市場別表の改訂の時点がそろわないため、日本比率は本稿では示さない。(WFE「2025 Annual Statistics Guide」)
WFEの2026年上期資料では、インドの指数オプション規制変更が世界のデリバティブ数量に影響したとされる。単純な取引枚数は、収益成長と結び付けない。(世界取引所連合(WFE)「H1 2026 Market Highlights」)
海外主要企業
以下は2026年11月2日時点で比較可能な直近通期である2025年の数値である。収入の定義が異なるため単純な売上順位には使えない。数値は原通貨のままである。
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| インターコンチネンタル取引所(ICE) | 米国 | USD 9.9 billion、取引関連費用控除後収益 | NYSE、先物、データ、住宅ローン技術 | データ・指数と継続課金事業を拡大(ICE「2025年通期決算」) | 日本法人が金融情報提供とシステム運営・開発を実施(ICE「Data & Analytics(日本)・会社概要」) |
| CMEグループ | 米国 | USD 6,520.6 million、総収益 | 金利・株価・商品先物と清算 | 2026年10月にクラウド移行工程を更新(CME Group「2025年Form 10-K・連結損益計算書」、CME Group「Cloud Migration Milestones」) | 日経225先物を提供し、日本株関連のヘッジ需要に対応(CME Group「Nikkei 225 futures」) |
| ナスダック | 米国 | USD 5,249 million、取引関連費用控除後収益 | 市場運営、指数、金融技術 | 大阪取引所の次期基盤に採用(Nasdaq「2025年通期決算」、Nasdaq「大阪取引所のEqlipse・監視基盤採用」) | 国内市場への取引・監視技術の供給 |
| LSEG | 英国 | GBP 8,986 million、回収費用除外後総収入 | データ、FTSE Russell、LCH等 | WorkspaceとMicrosoftの連携を拡大(LSEG「Annual Report 2025」、LSEG「新しいLSEG Workspaceの提供開始」) | 金融データ・分析基盤。日本向け公式案内あり |
| ドイツ取引所 | ドイツ | EUR 6,026 million、純収益 | Eurex、Clearstream、指数・運用ソフトウェア | 日本株10銘柄の個別株先物・個別株配当先物を2026年11月2日に開始すると発表(ドイツ取引所「Company Figures」、Eurex「Japanese Equity Derivativesへの進出」) | 円建て・ドル建ての個別株先物で、海外から日本株のヘッジ・投資需要に接近 |
| 香港取引所〈香港交易及結算所有限公司:HKEX〉 | 中国・香港 | HKD 29,161 million、収益及びその他収入 | 香港・中国本土をつなぐ市場、LME | 2026年8月に5年中国国債先物を導入(HKEX「Annual Report 2025」、HKEX「Investor Relations・2026年上期業績と事業動向」) | 日本での独立した売買市場運営や国内売上は本稿では確認できず |
JPXの国際需要には海外投資家による国内市場での執行も含まれ、海外子会社売上だけでは測れない。市場別売買と顧客所在地別売上は区分が異なり、比較可能な海外売上比率は、本稿では示さない。
分析では、2026〜2028年は基盤更新とデータサービスの国際連携が進む。CMEも2027年後半の一部移行を見据えた工程を公表しており、国内企業は提携交渉に接続費・障害対応・顧客試験の負担を含める。(CME Group「Cloud Migration Milestones」)
外部環境と制度の変化
2026〜2030年は、上場企業の成長・開示規律と決済短縮への対応が中心となる。投資は、公布日・適用日・各社の対応期限を分けて計画する。日本のT+1化の実施日は確認できない。(金融庁「T+1勉強会・中間整理概要」)
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 上場制度 | 日本 | 市場区分改革時の緩和された上場維持基準の経過措置終了 | 2025年3月1日以後の基準日から本来基準。改善期間・例外あり | 大。企業再編・市場変更支援に追い風、対象企業の維持負担は向かい風 | 東証「上場維持基準に関する経過措置の終了」 |
| 指数制度 | 日本 | TOPIX初回定期入替でスタンダード・グロースから35銘柄を新規追加 | 2026年10月30日 | 大。投資対象の拡張に追い風、入替執行・データ更新負荷も増加 | JPX総研「TOPIX初回定期入替における選定結果及び構成銘柄一覧」 |
| 上場制度 | 日本 | グロースの時価総額基準を上場5年経過後100億円以上へ変更 | 2030年3月1日から適用。2030年3月末から1年間の改善期間 | 大。成長・M&A支援に追い風、小規模上場企業には対応負担 | 東証「上場維持基準(グロース市場)」、東証「これまでの取組みやいただいたご意見」 |
| 開示・環境 | 日本 | プライムの一定規模以上の企業にSSBJ基準の適用を義務化 | 平均時価総額3兆円以上は2027年3月31日以後終了年度、1兆円以上は2028年3月31日以後終了年度 | 大。比較可能な環境情報に追い風、作成・検証費は増加 | 金融庁「開示府令等の公布(2026年2月)」 |
| 決済制度 | EU | 配分・確認情報の電子化・標準化、T+1への移行 | 情報要件2026年12月7日、T+1移行2027年10月11日 | 大。事務標準化に追い風、日本からの参加者には時間制約 | ESMA「T+1移行の制度枠組み完成」 |
| 清算制度 | 米国 | 対象米国債取引の中央清算拡大 | 対象現物取引2026年12月31日、対象レポ取引2027年6月30日 | 大。清算・担保サービスに追い風、契約・資金調達対応は負担 | SEC「Treasury Clearing Implementation」 |
| 決済制度 | 日本 | 株式決済T+1化の実務検討 | 2025年7月15日中間整理。実施日は未確認 | 大。照合改善に追い風、移行費用・時差対応は負担 | 金融庁「T+1勉強会・中間整理概要」 |
資本コストを意識した経営への東証の要請は、単にPBRを一定水準へ引き上げれば完了する仕組みではない。上場維持基準、指数採用、資本政策への対話要請を別々に把握し、投資採算や事業構成を継続的に説明する。市場インフラ企業には、開示を集めるだけでなく、変更履歴と比較可能性を提供する余地がある。(東証「資本コストや株価を意識した経営の実現に向けた対応」)
グロースの新基準も、2030年時点で100億円未満なら即時に上場廃止となるわけではない。改善期間に加え、所定の時期に追加期間と適合計画を開示した企業には猶予があるが、従来の上場10年・40億円基準への不適合まで免除されるものではない。M&A候補を抽出する際は、時価総額だけでなく上場年、決算期、開示計画を確認する。(東証「これまでの取組みやいただいたご意見」)
EU対応では、決済日を変える前に、運用会社・証券会社・カストディ間の配分と確認を機械処理できる状態にすることが問われる。米国債清算も、対象取引と適用除外を確認して契約・担保経路を設計する。日本法人の全取引に一律適用されるとは限らない。短縮による信用エクスポージャーの減少と、短時間で資金・証券をそろえる負担は同時に生じる。(ESMA「T+1移行の制度枠組み完成」、SEC「Treasury Clearing Implementation」)
脱炭素の影響は、この業界自身の資材使用量より、発行体の環境情報を資金配分につなぐ機能で大きくなる。SSBJ基準の対象判定には単日の時価総額ではなく所定の平均値が用いられるため、顧客開拓でも適用対象を正確に絞る。データ訂正、算定境界の変更、移行措置を追跡できるサービスには具体的な需要が生じると考えられる。(金融庁「開示府令等の公布(2026年2月)」)
人材と生産性
人材面の制約は、人数そのものより、市場制度・システム・資金決済をまたいで判断できる専門性にある。業界固有の欠員率や職種別求人倍率は確認できず、「金融業全体が人手不足」という数値で代用することは、本稿では対象外とする。JPXが法律・会計・金融・ITの経験者やデジタル分野の専門人材を採用対象としていることは、必要能力を知る手掛かりとなる。(JPX「全ての社員の活躍に向けて」)
不足の程度を測る際には、低遅延システムの設計・復旧担当、清算リスクのモデル検証、海外参加者との決済調整、上場審査・開示の専門担当を分けて見る。一般的なIT資格や証券知識だけでは、市場停止・再開や参加者破綻への対応能力を証明できない。職務ごとの代替要員数、独力で判断できるまでの期間、夜間の応援体制を確認する方が、総採用数より実務的である。
平均年収726万700円は、2025年賃金構造基本統計調査の中分類「補助的金融業等」に基づく計算値である。この分類は金融商品取引所に加え他の補助的金融業務を含むため、取引所の採用価格や専門職の相場そのものではない。企業の平均年間給与と統計上の一般労働者の推計年収も、対象者と期間が異なる。(厚生労働省「2025年賃金構造基本統計調査・産業中分類表」、総務省「日本標準産業分類・金融商品取引所(6617)」)
実際の費用変化として、JPXの2026年度上期の人件費は前年同期より22億7,600万円増え、同社は賃上げ等の影響を挙げている。これは人件費総額の変化であり、個々の社員の昇給率を示す数値ではない。人材投資の評価では、基本給だけでなく、専門職採用、教育、委託先要員を含めた体制維持費を確認する。(JPX「2026年度第2四半期決算の概要」)
付加価値額と従業者数の対象がそろわず、国内業界の労働生産性は算出できない。売買代金÷社員数も、価格や回転売買の影響が大きく付加価値の比較にはならない。海外比較には、担保金利収入、総額・純額表示、外部委託範囲の調整を要する。
働き方では、夜間取引を単純な長時間労働で支えず、運用・復旧・変更管理を交代できる技能継承が重要となる。JPXは2025年度から社内副業を導入し、部署をまたぐ経験の機会を設けている。2026年の開示府令改正では人材戦略と給与決定方針等の開示も拡充されており、採用・処遇の説明を事業戦略に結び付けることが求められる。(JPX「全ての社員の活躍に向けて」、金融庁「開示府令等の公布(2026年2月)」)
2030年に向けたシナリオ
2030年を左右する不確実性は、第一に日本企業の改革が継続的な資金流入・取引需要につながるか、第二に市場分散に対して清算・決済の標準化が追い付くかである。以下は、分析にもとづく条件付きシナリオであり、売上高や市場シェアの予測ではない。現時点の単月売買急増を、そのまま2030年まで延長する根拠はない。
| シナリオ | 起きる条件 | 2030年の姿 | 可能性の見立て・判断条件 |
|---|---|---|---|
| 基本:分散取引と共通基盤が併存 | 企業改革が継続し、参加者の接続・照合投資が段階的に進む | 売買市場は用途別に分かれ、清算・データの共通機能への依存が続く | 分析上の基本ケース。PTS拡大とJSCC利用が併存する現状と整合 |
| 拡張:国際需要を取り込む | 発行体の成長・開示が評価され、海外との決済・担保接続が改善 | 国内株、デリバティブ、データ利用が相互に需要を生み、日本関連商品が国内外で広がる | 条件付き上振れ。海外参加者の利用増と決済品質の両立を確認して判断 |
| 停滞:相場反落と運用負担が先行 | 改革成果が乏しく、システム更新・清算対応費が先に増える | 売買料金への圧力が強まり、小市場は共同化・撤退を選択。固定費を回収できる基盤へ集約 | 下振れとして備える。相場連動収入の減少と参加者退出が重なるかが分岐点 |
基本ケースでも全PTSが伸びるとは限らない。Cboeの退出が示すように、規模や技術だけで個別市場の成功は保証されない。ただし、同社が挙げた理由は事業環境の変化による採算の難しさであり、特定の顧客喪失や価格競争と断定する資料はない。(Cboe「日本株市場業務終了のお知らせ」)
上振れの条件は、STの発行残高や新商品数だけでなく、実際に反復売買できることにある。清算・決済の相互運用が進まなければ、商品を増やすほど証券会社やカストディの個別対応費も増える。市場運営者の計画では、取扱い開始と損益分岐点到達を別の節目に設定する。
| 先行指標 | 確認する統計・発表 | 読み方 |
|---|---|---|
| PTS売買代金・公表シェア | 日証協の月間PTS統計(日本証券業協会「PTS月間売買状況等・売買代金」) | 単月だけでなく継続性を確認。分母・対象証券の違いを維持 |
| 上場維持基準への適合・市場変更 | 東証の改善期間該当銘柄、上場会社情報(東証「改善期間該当銘柄」) | 非適合企業数だけでなく改善・市場変更・退出の内訳を見る |
| 収益源と費用の変化 | JPX四半期決算(JPX「2026年度第2四半期決算の概要」) | 売買量、担保管理収入、システム費、人件費を分解 |
| 決済短縮の準備と期限 | 金融庁T+1関連資料、ESMA公表(金融庁「T+1勉強会・中間整理概要」、ESMA「T+1移行の制度枠組み完成」) | 国内日程の正式決定、照合仕様、参加者試験の進捗を確認 |
| STの流動性 | ODXのSTART公表資料(SBIホールディングス「セキュリティトークン取扱市場「START」の取扱い時価総額が1,000億円を突破」) | 時価総額に加え売買実績・取扱銘柄の継続性を確認。公表されない項目は照会 |
経営・企画部門への示唆
売買の場は取引所とPTSに分かれつつあるが、清算と決済は共通の基盤に集まっている。経営判断の要点は、取扱高の伸びを自社の収入に結び付ける経路と、相場が反転したときにも固定費を回収できる経路を分けて設計することである。以下は、本稿の統計・事例をもとにした分析にもとづく提案である。
立場別の戦略の選択肢
| 立場 | 優先する選択肢 | 根拠となるデータ・事例 | 実行判断の基準 |
|---|---|---|---|
| 大手(取引所グループ・清算機関) | 売買急増期の増益を、売買料金の値下げではなく、情報・指数、接続、担保管理など参加者の業務に組み込む継続収入の拡充に充てる。PTSとは銘柄ごとのシェアの奪い合いではなく、終値形成、指数入替、夜間取引など取引所が担う場面の品質で差を付ける | JPXの2026年度上期は、取引関連収益が前年同期比55%増(計算)、清算関連収益が79.5%増で、両者が営業収益に占める比率は72.7%(計算)と、2025年度通期の66.2%(計算)から上がった。情報関連収益の伸びは16%(計算)にとどまる(JPX「2026年度第2四半期決算の概要」) | 売買代金が前年並みに戻った場合の営業利益、情報・システム関連収益の伸び、金利スワップ取引の担保管理収入を除いた清算関連収益 |
| 中堅・中小(PTS運営会社・地域の取引所) | 全銘柄・全時間帯で取引所と競わず、夜間、小口、特定の投資家層など注文が集まる用途に絞る。清算・決済は共通基盤を使い、自前の投資を約定機能と参加者対応に限る | PTSの売買シェアは2025年9月の11.110%から2026年9月の18.617%へ上がった(日本証券業協会「PTS月間売買状況等・売買代金」)。それでもCboeは2025年8月に日本株PTSを停止し、事業環境の変化で採算の維持が難しいことを理由に挙げた(Cboe「日本株市場業務終了のお知らせ」)。ジャパンネクストは全取引を取引所取引と同じ清算機関で清算し、ほふりで決済する(本稿「競争環境」) | 継続して注文を回送する参加証券会社の数、流動性供給者の気配提示量、売買料金収入で固定費を賄える売買代金の水準 |
| 新規参入を考える企業(IT・データ企業、金融機関) | 市場の開設より、工程の間の不整合を解く機能から入る。海外の決済期間短縮に伴う配分・確認の電子化、米国債の清算対応、STの二次流通での価格提示などが候補になる | EUは配分・確認の電子化・標準化を2026年12月7日、T+1への移行を2027年10月11日に求める(ESMA「T+1移行の制度枠組み完成」)。一定の有価証券だけを扱い売買高が政令の基準以下のPTSは、認可でなく登録で運営できるが、売買審査の体制や基準超過を防ぐ措置が求められる(金融庁「金融商品取引業者等向けの総合的な監督指針・IV-4-2-1」)。STARTの取扱い時価総額は1,000億円を超えたが、売買代金は公表資料にない(本稿「業界の定義と市場構造」) | 海外市場で取引する国内金融機関の照合件数と手作業の比率、規制上の業務範囲、ST保有者の売却注文の頻度 |
通説と異なる見方
第一に、PTSのシェア拡大は、取引所グループの減収を意味しない。 PTSの売買シェアは1年で約7.5ポイント(計算)上がったが、上表の取引所グループの2026年度上期では、清算関連収益の伸び(79.5%増)が取引関連収益の伸び(55%増、計算)を上回った。ジャパンネクストのPTS取引も、取引所取引と同じ清算機関で清算される(本稿「競争環境」)。分析では、売買の場が分散しても清算が集約されている限り、取引所グループの収益は売買シェアほどには減らない。ただし清算関連収益には金利スワップ取引の担保管理収入が含まれ、伸びのすべてが取引量の効果ではない。
第二に、グロース市場の新基準は「2030年の一斉上場廃止」ではない。 新基準は上場5年経過後に時価総額100億円以上を求めるもので、2030年3月末から1年の改善期間がある。2030年時点で追加の期間と計画を開示すれば、その期限まで上場が認められる。一方で、猶予期間中も上場10年超で時価総額40億円未満なら上場廃止となる(東証「これまでの取組みやいただいたご意見」)。分析では、非公開化、M&A、市場変更の支援需要は2030年に集中するのではなく、上場年数と開示された計画の期限に沿って分散して生じる。支援する側は、時価総額の水準だけでなく、上場年と計画期限で候補を並べ直す。
公開情報ではわからないこと
- PTSの採算と注文の回送基準。 売買料金、流動性供給者への奨励金、参加証券会社が最良執行方針でどの市場へ注文を回すかは開示されない。参加証券会社の執行・IT部門へのインタビューで、回送の判断基準と、市場を1つ追加する際の接続・監視の費用を確かめる。
- 清算関連収益のうち金利に依存する部分。 金利スワップ取引の担保管理収入と参加者への還元分は、決算資料で金額まで分解されていない。清算参加者の資金・担保部門へのインタビューで差入担保の規模と運用益の配分を確かめ、金利が下がった場合の収益を試算する。
- STの二次流通の実態。 取扱い時価総額は公表されても、約定件数、売却注文が成立するまでの日数、価格提示の継続性はわからない。ST発行者と参加証券会社へのインタビュー、ST保有者へのアンケートで、売却の希望と成立の状況を確かめる。
- 海外の制度変更への国内金融機関の準備度。 EUのT+1や米国債の清算義務化に向けて、照合・配分のどこに手作業が残るかは開示されない。運用会社・カストディ銀行の事務部門へのアンケートと、欧州の現地カストディへの聞き取りで、締切前の手作業の件数を確かめる。
- 提携・買収で引き継がれる権利と人材。 取引基盤の海外調達や、取引所・PTSへの出資では、ソースコードの利用権、障害時の指揮権、データの再配布権、主要技術者の残留は契約次第で、発表資料からはわからない。同じ基盤を採用した海外取引所の担当者への聞き取りと、契約書のデューデリジェンスで確かめる。
出典
官公庁・業界団体の統計と制度資料、企業の公式開示を用いた。公表日がない資料には確認日を記す。
- 日本証券業協会「金融商品取引所上場銘柄のPTSにおける月間売買状況等(売買代金)」(2026年10月21日更新)
- ジャパンネクスト証券「PTSテクノロジー」(2026年11月2日確認)
- JPX「上場会社数」(2026年10月30日更新)
- JPX総研「TOPIX等の構成銘柄の定期入替」(2026年10月7日)
- 東証「これまでの取組みやいただいたご意見」(2026年4月20日)
- Nasdaq「大阪取引所がEqlipse TradingとMarket Surveillanceを採用」(2026年2月4日)
- ESMA「T+1移行に向けた制度枠組みの完成」(2026年10月16日)
- 金融庁「T+1化に関する勉強会・中間整理(概要)」(2025年7月15日)
- 日立製作所・JPX「取引システムの運用監視業務にAIを本格適用開始」(2026年10月20日)
- 金融庁「金融商品取引清算機関」(2021年10月11日時点、2026年11月2日掲載確認)
- 厚生労働省「令和7年賃金構造基本統計調査・一般労働者・産業中分類・第1表(J62~J67)」(2026年3月24日)
- 世界取引所連合(WFE)「2025年市場統計公表」(2026年2月27日)
- JPX「2026年9月及び2026年度上期の売買状況」(2026年10月1日)
- 日本証券業協会「PTS統計情報の解説」(公表日記載なし、2026年11月2日確認)
- JPX「中期経営計画2027におけるAI利活用の進展」(2026年4月28日)
- JPX「売買審査業務への人工知能の導入」(2018年3月19日)
- Nasdaq「市場監視サービスへの生成AI導入発表」(2024年5月15日)
- 日本証券クリアリング機構「会社概要」(2025年7月)
- 証券保管振替機構「株式等振替制度」(2026年11月2日確認)
- LSEG「新しいLSEG Workspaceの提供開始」(2026年7月)
- NEC「日本取引所自主規制法人の売買審査業務にAI技術を提供」(2018年3月19日)
- 金融庁「振替機関」(2021年10月11日時点、2026年11月2日掲載確認)
- SBIホールディングス「セキュリティトークン取扱市場「START」の取扱い時価総額が1,000億円を突破」(2026年10月1日)
- 東証「資本コストや株価を意識した経営の実現に向けた対応」(2026年11月2日確認)
- 東証・富士通「株式売買システムarrowhead4.0を運用開始」(2024年11月5日)
- JPX「2025年度 決算の概要」(2026年4月28日)
- JPX「2027年3月期 第2四半期(中間期)決算短信」(2026年10月27日)
- JPX「2026年度 第2四半期決算の概要」(2026年10月27日)
- 金融庁「金融商品取引業者等向けの総合的な監督指針・IV-4-2-1」(2026年11月2日確認)
- ジャパンネクスト証券「会社概要」(2026年11月2日確認)
- 大阪デジタルエクスチェンジ「会社概要」(公表日記載なし、2026年11月3日確認)
- 大阪デジタルエクスチェンジ「セキュリティトークン取引に係るPTS「START」の売買取引開始のお知らせ」(2023年12月25日)
- Cboe「日本株市場業務終了のお知らせ」(2025年7月23日)
- 世界取引所連合(WFE)「2025 Annual Statistics Guide・Equity 1」(2026年8月18日)
- 世界取引所連合(WFE)「H1 2026 Market Highlights」(2026年9月10日)
- ICE「2025年通期決算」(2026年2月5日)
- ICE「Data & Analytics(日本)・会社概要」(公表日記載なし、2026年11月2日確認)
- CME Group「2025年Form 10-K・連結損益計算書」(2026年2月)
- CME Group「Cloud Migration Milestones」(2026年10月12日)
- CME Group「Nikkei 225 futures」(2026年11月2日確認)
- Nasdaq「2025年通期決算」(2026年1月29日)
- LSEG「Annual Report 2025」(2026年3月)
- ドイツ取引所「Company Figures」(2025年通期、2026年11月2日確認)
- Eurex「Japanese Equity Derivativesへの進出」(2026年10月6日)
- HKEX「Annual Report 2025」(2026年3月16日)
- HKEX「Investor Relations・2026年上期業績と事業動向」(2026年11月2日確認)
- 東証「上場維持基準に関する経過措置の終了」(公表日記載なし、2026年11月2日確認)
- JPX総研「TOPIX初回定期入替における選定結果及び構成銘柄一覧」(2026年10月7日)
- 東証「上場維持基準(グロース市場)」(2026年11月2日確認)
- 金融庁「企業内容等の開示に関する内閣府令等の公布」(2026年2月20日、3月19日更新)
- SEC「Treasury Clearing Implementation」(2026年9月23日更新)
- JPX「全ての社員の活躍に向けて」(公表日記載なし、2026年11月2日確認)
- 総務省「日本標準産業分類・金融商品取引所(6617)」(2023年7月改定)
- 総務省・経済産業省「令和3年経済センサス‐活動調査・事業所に関する集計・第9-2表」(2021年6月1日現在)
- 東証「改善期間該当銘柄」(2026年11月2日確認)
