エグゼクティブサマリー
証券会社は、売買の実行から、顧客の総資産と企業の資本政策を継続して支援する事業へ、収益の重心を移す業界である。国内株手数料の無料化はこの転換を促すが、対面証券の縮小を一律に意味しない。経営の争点は、無料の執行を含む顧客接点から、費用に見合う支援と持続的な収益を生み出せるかである。
要点
- 市場は拡大、増収の質を見極める。 JSDA集計の2025年度営業収益は6兆8,766億円、前年度比13%増である。ただし金融費用も増え、金融費用控除後の純営業収益は5兆42億円、11%増であった。集計対象の変化も含むため、同一企業群の成長率ではない(日本証券業協会「会員の2025年度決算概況」)。
- 無料化が消すのは収益の一部である。 委託手数料は営業収益の11.8%であり、投信・一任運用、法人取引、金融収益等が残る。対面証券は残高型収益を厚くしているが、相場下落や解約、費用増に耐えられるかは別に確かめる(日本証券業協会「2025年度決算概況」)。
- 口座獲得と相談の収益化は別課題である。 証券会社のNISA口座は2026年6月末2,227万口座へ拡大した。ネット口座と対面相談を併用できるなか、対面証券の打ち手は、相続・承継・法人オーナー等の複雑な需要に、支援内容と費用を明示して応えることである(日本証券業協会「NISA口座の開設・利用状況・2026年6月末」)。
- 海外との競争・連携は、商品と制度対応まで広がる。 米欧企業は資産管理、銀行機能、電子執行を組み合わせている。EUの2027年10月T+1移行は日本からの海外取引にも準備を求め、国内では最善の利益を勘案する義務が販売・評価制度の整合性を問う(ESMA「One year to go for T+1 settlement」、金融庁「金融行政の課題と方向性(金融懇話会)」)。
- AIは業務支援から実用化が進む。 問い合わせ・面談記録・審査補助には導入事例がある。総資産の自動提案や取引実行への拡張は、段階を分けて評価する。効果は、導入率ではなく、対応費用、顧客継続、説明履歴で測る(大和証券G本社「デジタル戦略」、モルガン・スタンレー「Debrief導入発表」)。
経営・企画部門への示唆
- 大手は残高収益の伸びを時価要因と純流入に分けて管理する。大和は残高ベース収益の伸びの半分を時価上昇と想定しており、総経費カバー率は73%にとどまる。このため、銀行・合弁で得た機能が純流入につながるかで投資を評価する。
- 中堅・中小は売買執行で競わず、地域の企業オーナーの承継・相続と家族の資産形成を世帯単位で支援する。2027年1月から未成年もNISAを使え、その口座は金融機関を変更できない点を、世帯取引の設計に織り込む。
- 新規参入は国内株の無料執行で競わない。無料化後もネット6社の純営業収益は22%増え、業界の増収の約4分の3は金融収益とその他の受入手数料だった。残高と金利が生じる機能か既存証券への送客で入り、与信と責任分担を先に設計する。
業界データまとめ
国内証券業の収益は、株式売買手数料の無料化後も拡大している。ただし、金融収益と金融費用がともに増えるため、市場の大きさは営業収益、経営の実力は純営業収益と利益で分けて読む。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 日本証券業協会の会員証券会社251社(外資系証券37社を含む)の営業収益合計6兆8,766億円。年度内に決算日を迎えた会員の集計で、持株会社の連結売上高合計ではない | 2025年度(2025年4月〜2026年3月に決算日を迎えた会社) | 日本証券業協会「会員の2025年度決算概況」 |
| 市場の伸び | 上記営業収益の前年度比+13%(原資料の公表値)。前年度の集計対象は259社であり、同一企業群の比較ではない | 2025年度 | 日本証券業協会「会員の2025年度決算概況」 |
| 事業者数 | 第一種金融商品取引業の登録295者。店頭FX等を含むため、証券会社専業より範囲が広い | 2026年9月30日現在 | 金融庁「金融商品取引業者登録一覧」 |
| 従業者数 | 10万1,306人。小分類「651 金融商品取引業」の企業に属する国内従業者、男女計・経営組織総数。投資運用業等を含み、証券会社だけの人数ではない | 2021年6月1日現在 | 総務省・経産省「2021年経済センサス・企業等集計第3-1表」 |
| 平均年収 | 1,158.8万円(計算)。中分類「金融商品取引業、商品先物取引業」、一般労働者・男女計・企業規模計10人以上。きまって支給する現金給与額67.9万円×12+年間賞与その他特別給与額344.0万円 | 2025年調査(月額は2025年6月、賞与等は2024年) | 厚生労働省「2025年賃金構造基本統計調査・産業中分類第1表」 |
| 純営業収益 | 5兆42億円、前年度比+11%。営業収益から金融費用を控除した上記251社の合計 | 2025年度 | 日本証券業協会「会員の2025年度決算概況」 |
| 委託手数料の営業収益比率 | 11.8%(計算)。委託手数料8,113億円相当を営業収益で除した比率。計算には原表の百万円単位を使用 | 2025年度 | 日本証券業協会「2025年度決算概況」 |
| 証券会社のNISA口座数 | 2,227万口座。全証券会社の集計で、銀行等の口座を含まない | 2026年6月末 | 日本証券業協会「NISA口座の開設・利用状況・2026年6月末」 |
| 証券会社のNISA買付額 | 11兆5,451億円。成長投資枠・つみたて投資枠合計の期間中買付額であり、残高ではない。前年同期8兆7,524億円 | 2026年1〜6月 | 日本証券業協会「NISA口座の開設・利用状況・2026年6月末」 |
金額は出典の億円表示であり、比率は可能な限り百万円単位の原表による計算である。登録数、協会会員数、決算集計社数、雇用統計は母集団が異なり、相互に割り算して一社当たり売上高や生産性を算出してはならない。NISA統計は口座開設の拡大を捉える一方、稼働率、顧客の純入金、対面証券だけの獲得状況までは示さない。
AI・フィジカルAIの影響と経営の打ち手
証券会社で先に実用化が進むのは、問い合わせ、社内情報検索、面談記録、審査の補助である。経営上の価値は、文書作成時間の短縮に加え、顧客の事情を把握し、説明の履歴を残しながら継続支援できる顧客数を増やすことにある。以下の普及時期と打ち手は、公表事例をもとにした分析であり、企業の導入計画そのものではない。
影響の全体像
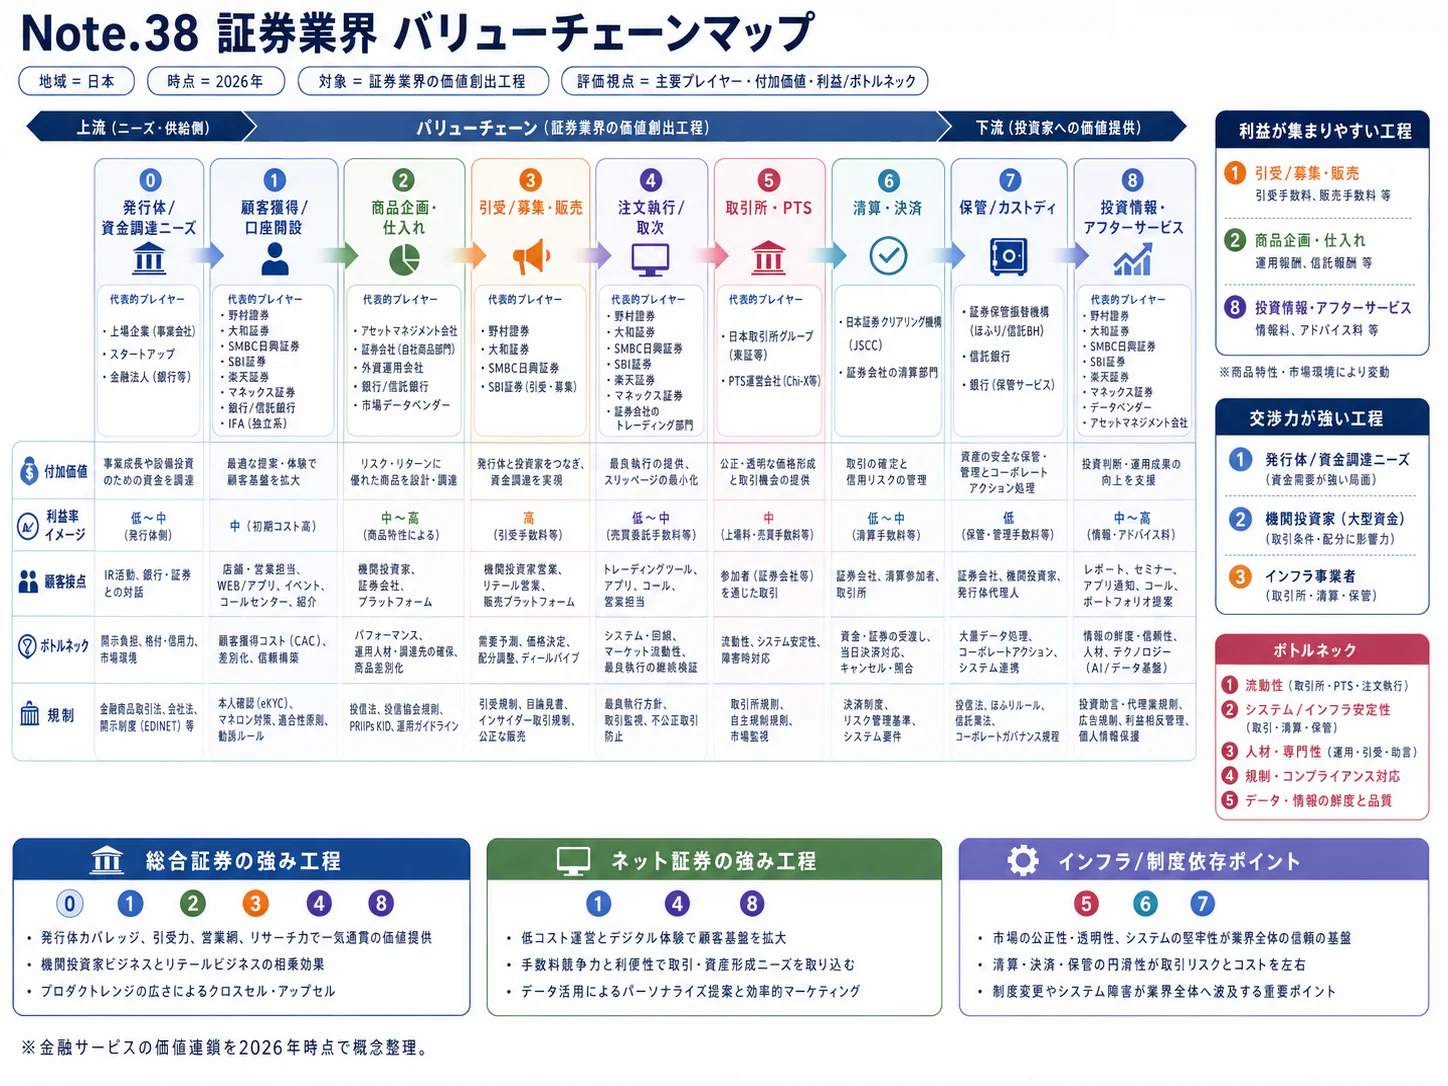
本稿のバリューチェーンは、顧客獲得・本人確認、調査・商品組成、提案・受注、執行・清算、資産管理・継続支援の五工程と、全工程を横断する監督・審査からなる。ロボット等が現実世界を認識して動くフィジカルAIの直接的影響は小さい。商品、注文、決済、顧客記録が主に電子情報であり、製造・運搬工程の自動化が競争力を決める産業ではないためである。
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 顧客獲得・本人確認 | 制度・書類の案内。本人確認判定とは分離 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | 大和証券G本社「デジタル戦略」 |
| 調査・商品組成 | 社内調査資料の検索、根拠をたどれる回答の作成 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | モルガン・スタンレー「Debrief導入発表」 |
| 提案・受注 | 総資産を踏まえた提案候補の作成 | 生成AI・AIエージェント | 本番開発中 | 3〜5年 | Sakana AI「大和証券との本番開発フェーズ移行」。2026年8月1日に技術検証から本番開発へ移行。顧客向けの提供開始は未公表 |
| 執行・清算 | 受付・発送等の事務支援を約定・清算へ拡張 | 生成AI・AIエージェント | 構想段階 | 3〜5年 | 大和証券G本社「デジタル戦略」。発送等は実用、清算への拡張は分析上の想定 |
| 資産管理・継続支援 | 面談の要約、次の対応事項、顧客向け連絡案の作成 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | モルガン・スタンレー「Debrief導入発表」 |
| 横断:監督・審査 | 通話中の不適切な勧誘表現の抽出と確認対象の絞り込み | 生成AI・AIエージェント | 実証中 | 2年以内 | NRI「音声データのコンプライアンスチェック」の実データ検証 |
業務はどう変わるか
第一に、問い合わせ対応が「窓口への振り分け」から「用件の解決」へ進む。大和証券は音声によるAIオペレーターを導入済みで、2025年10月には住所変更やNISA口座開設に関する手続き受付・書類発送処理を追加した。2026年7〜9月の応対件数は月2.6万件、コンタクトセンターとの合計に占める比率は25%という利用企業の公表値である(大和証券G本社「デジタル戦略」)。
同種の音声AIは銀行にも広がっている。三井住友銀行は2026年2月、本人確認を要しない一般照会に範囲を限定した「SMBC AIオペレーター」を開始し、本人確認が必要になれば有人窓口へ引き継ぐ設計とした(日本総研ほか「SMBC AIオペレーター」)。
営業時間外でも用件を処理できるが、音声の自然さと本人確認の十分さは別問題である。出金先変更等では再認証を組み込み、誤案内率、有人への再入電率、完了時間を評価する。
第二に、営業担当者の準備と面談後の記録が変わる。モルガン・スタンレーは社内知識を検索するAssistantを2023年9月に全面展開し、2024年6月時点でアドバイザーチームの98%が利用していると公表した。2024年6月に発表したDebriefは、顧客の同意を得て面談を記録し、要約や対応事項、連絡文案を作る導入済みのサービスである。98%はDebriefの利用率ではない(モルガン・スタンレー「Debrief導入発表」)。
ただし、顧客の希望、担当者の提案、合意済みの指示を混ぜると、意向確認の証跡として機能しない。編集履歴を残し、顧客への送付と取引指示の受理を別の承認対象にする。
第三に、審査は疑わしい箇所を優先確認する方式へ変わる。NRIは音声認識と生成AIによる不適切発言抽出を実データで検証しているが、本番導入先や削減人数は示されていないため、実証中として扱う(NRI「音声データのコンプライアンスチェック」)。
大和AMはLegalOnと開発した広告審査支援を2025年10月、重要事実の検知支援を2026年4月に導入済みである。資産運用会社での人の判断を補う事例であり、証券営業全体の自動化ではない(大和証券G本社「デジタル戦略」)。検証では、数量、否定表現、重要事実の時点の誤りを重点的に確かめる。
主要プレイヤーと日本での展開
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| 大和証券グループ | 日本 | AIオペレーター、生成AIチャット | 顧客照会、手続き支援、担当者への接続 | 展開済み。自社の導入・運用事例(大和証券G本社「デジタル戦略」) |
| マイクロソフト | 米国 | クラウド、Microsoft 365 Copilot、エージェント基盤 | 大和の従業員支援と顧客対応基盤 | 展開済み。2025年6月の戦略的枠組みと稼働事例(マイクロソフト「大和証券と日本マイクロソフトが戦略的枠組み締結」) |
| Sakana AI | 日本 | 独自モデル、提案用プラットフォーム | 大和向けに総資産を対象とする提案基盤を共同開発 | 提携あり。2025年9月の契約後、2026年8月1日に本番開発フェーズへ移行。提供開始時期は未公表(Sakana AI「大和証券との本番開発フェーズ移行」、大和証券G本社「デジタル戦略」) |
| 野村総合研究所(NRI) | 日本 | 音声認識・生成AIによる審査支援 | 営業通話の問題発言候補を抽出 | 提携・実証あり。実データ検証を公表(NRI「音声データのコンプライアンスチェック」) |
| LegalOn Technologies | 日本 | DocumentOn、重要事実の検知支援 | 大和AMで広告・通話の審査を補助 | 展開済み。資産運用会社での導入である(大和証券G本社「デジタル戦略」) |
| 日本総合研究所・日本IBM | 日本 | 生成AIと音声技術による照会対応 | 証券会社での導入は本調査で確認できず。SMBC日興と同じ金融グループの三井住友銀行で、本人確認を要しない一般照会に24時間応対 | 展開済み(銀行)。2026年2月25日に提供開始(日本総研ほか「SMBC AIオペレーター」) |
人材・収益・競争への影響
分析では、照会・清書・検索の作業時間は減る一方、顧客事情の確認、例外処理、出力検証の重要性が増す。雇用削減数は公表事例から算出できない。生まれた時間が収益につながるのは、面談や専門家への接続が改善したときである。
費用にはモデル利用、データ整備、監視、再検証が加わる。採算改善は、生成件数ではなく、無料取引では一件当たり処理費用、富裕層向けでは支援品質と資産継続率で測る。
競争力の源泉は、利用同意を得た顧客データ、審査ルール、勘定系との安全な接続である。海外基盤では障害時の代替と国外移転等の情報管理が重要になる。金融庁の第1.1版ディスカッションペーパーは活用とリスク管理の対話資料であり、これ自体を新しい免責制度や自動助言の包括的認可と解釈してはならない(金融庁「AIディスカッションペーパー第1.1版」)。
経営者が実施すべき対策
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | NISA・住所変更等の照会を限定領域から自動化し、有人接続まで設計 | 共通 | 直ちに〜1年 | 待ち時間と再入電の削減 | 最新FAQ、認証、誤案内時の復旧手順 |
| 高 | 面談の原記録、要約、顧客指示を別に保存 | 共通 | 1年以内 | 記録負荷の低下と説明履歴の確認 | 録音同意、保存期間、編集・承認ログ |
| 高 | 提案の前提に資金使途、換金期限、他社資産を組み込む | 大手 | 1〜2年 | 不適合な候補の早期除外 | データ利用同意、前提の更新、担当者確認 |
| 高 | 断定的表現、重要事実、数量の誤りを証券業務用の評価問題で検証 | 共通 | 導入前から継続 | 見逃しと誤検知の把握 | 過去事例、法務・内部管理部門の評価 |
| 中 | 共通基盤を使い、顧客記録を他社へ移せる契約を確保 | 中堅・中小 | 1〜2年 | 初期費用抑制と供給者依存の軽減 | データ返却、監査権、障害時の契約条件 |
| 高 | 注文・出金に関わるエージェント権限を照会権限から切り離す | 共通 | 接続前 | 誤操作の影響範囲の限定 | 最小権限、再認証、停止機能、責任分担 |
| 中 | 営業時間の創出を継続面談率・純資金流入・苦情率で検証 | 共通 | 導入後四半期ごと | 効果の過大評価防止 | 導入前の比較群と費用の全額把握 |
よくある失敗は、利用率を利益改善と同一視すること、顧客向け回答と社内検索を同じ安全基準で運用すること、実証時に人が補正した結果を本番の精度とみなすことである。評価には、苦情・誤発注のように低頻度でも影響の大きい事象も含める。
業界の定義と市場構造
証券会社は、投資家の売買を仲介するだけでなく、企業の資金調達、資産運用、流動性供給を結ぶ産業である。対面証券の競争力を判断するには、個人向け売買、資産管理、法人向け投資銀行業務を分け、銀行・運用会社との連携まで含めて見る。
本稿の中心は、株式・債券・投資信託等の取扱い、引受け、売買仲介、自己売買、投資助言を行う証券会社である。銀行の預貸業務、保険引受け、運用会社の投資信託運用、取引所・清算機関は原則として別業界とし、証券会社の収益や競争に関わる範囲で扱う。店頭FX専業や商品先物専業を対面証券と同一市場として評価せず、登録統計や賃金統計の範囲が広い点も明示する。
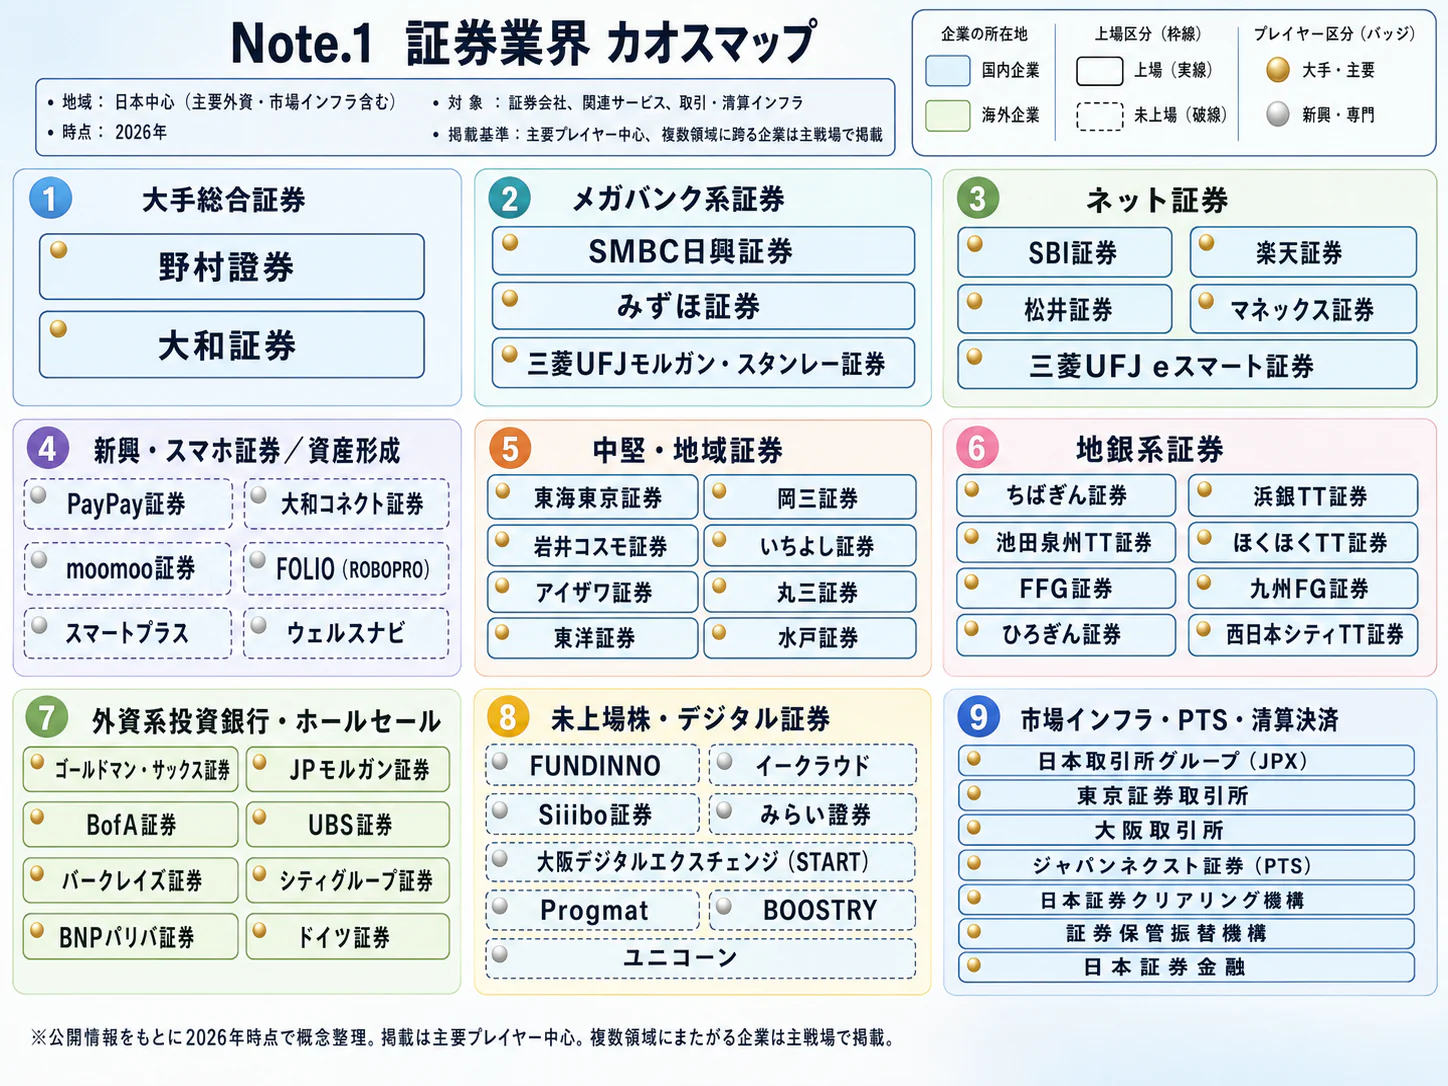
業界の主要な事業群は、野村・大和等の総合証券、銀行系総合証券、ネット証券、地域・専門証券、外資系証券である。JSDA会員数は2026年10月28日現在258社だが、年度決算集計は251社であり、会社数の減少をこの差から論じることはできない(日本証券業協会「会員一覧」、日本証券業協会「会員の2025年度決算概況」)。また、日本法人の単体集計と、海外・銀行・運用事業を含む持株会社の連結決算は加算できない。
収益項目別に見た市場
| 収益項目 | 2025年度・国内集計 | 前年度比 | 経営上の読み方 |
|---|---|---|---|
| 委託手数料 | 8,113億円 | +25% | 売買代金・顧客構成の影響を受け、無料化したネット国内株だけの統計ではない |
| 引受け・売出し手数料 | 2,094億円 | −10% | 株式・債券発行の案件数、規模、引受条件で変動 |
| 募集・売出しの取扱手数料 | 3,042億円 | +12% | 投資信託等の販売量と販売時の料率に左右される |
| その他受入手数料 | 2兆1,626億円 | +14% | 投信の代行、投資顧問、M&A、海外関連の手数料等。全額が継続収益ではない |
| トレーディング損益 | 7,974億円 | +2% | 顧客フロー、スプレッド、保有ポジション、ヘッジの影響 |
| 金融収益 | 2兆5,550億円 | +15% | 信用取引等の利息、資金・有価証券運用。金融費用を同時に見る必要 |
表はJSDAの公表値である。端数処理とその他の営業収益があるため、表の金額を足しても営業収益合計には一致しない(日本証券業協会「2025年度決算概況」)。
過去5年の変化は、取引単価の低下と残高収益の積み上がりが同時進行した点にある。大和のウェルスマネジメント本部の残高ベース収益は2021年度755億円から2025年度1,232億円へ拡大したが、同期間にはフロー収益も変動しながら増えており、残高型への完全な移行ではない(大和証券G本社「統合報告書2026」)。「商品を販売し、その後も管理・支援する」収益構造が厚くなったと捉えるのが妥当である。
需要側では2024年の新NISAが長期保有の入口を広げ、供給側では2023年の国内株無料化が執行単価を押し下げた。さらに銀行・運用機能への投資が、売買以外の収入を厚くしている。したがって、市場拡大は、取引回数の増加だけでなく、制度による口座・資金の増加と、提供機能の変化に分けて評価する(日本証券業協会「NISA口座の開設・利用状況・2026年6月末」、SBI証券「ゼロ革命(国内株式売買手数料無料化)のお知らせ」、オリックス銀行「大和ネクスト銀行による当社株式の取得完了」)。
顧客と需要の特性
顧客が証券会社に支払う対価は、売買の実行、複雑な判断の支援、資金調達の成立で異なる。同じ顧客が無料のネット口座と対面の相談窓口を併用できるため、口座の獲得よりも「どの資産と意思決定を任されるか」が重要である。
| 顧客層 | 主な需要 | 選定の決め手 | 対面証券の収益上の論点 |
|---|---|---|---|
| 現役世代・資産形成層 | NISA、積立、職場の持株会からの資産形成 | 費用、操作性、積立継続のしやすさ | 少額口座の対応費用と、長期の資金流入を両立できるか |
| 退職前後・資産取り崩し層 | 退職金、生活費、相続、保有商品の整理 | 説明の理解しやすさ、換金性、継続支援 | 販売時だけでなく、保有・取り崩し局面の支援に対価が付くか |
| 富裕層・企業オーナー | 事業売却、自社株、不動産、借入を含む資産管理 | 専門家への接続、守秘、複数資産の整合性 | 法人取引と個人資産管理を適切な情報管理の下で連携できるか |
| 事業会社 | IPO、増資、社債、M&A、株主対応 | 投資家への販売力、案件実行力、条件、利益相反管理 | 大型案件の変動と継続的な経営課題への関与 |
| 機関投資家 | 売買執行、運用商品、ヘッジ、資金調達 | 執行品質、流動性、調査力、資本・決済能力 | 個人向けとは異なる価格競争と資本負担 |
法人では通常、財務・経営企画が具体案を作り、CFO等が提案を比較し、案件規模や規程に応じて取締役会等が決定する。法務・IR等も関与し、M&Aでは報酬だけでなく候補先への到達力、資金調達、実行後の資本政策を評価する。
標準的な売買では価格感応度が高く、複雑な相続・承継相談では支援内容も決め手となる。ただし、その前提は、顧客が費用を理解し、納得できることである。口座の追加開設はしやすくても、保有商品の移管可否、NISAの金融機関変更手続き、相続手続き、担当者との情報蓄積が切替えの負担となる。NISAの金融機関変更は年単位であり、変更前の金融機関でその年分の上場株式等をすでに受け入れていると、その年分は変更できない(金融庁「NISA特設ウェブサイト・よくある質問」)。
新NISAの年間枠と積立設定は顧客行動に影響するが、実際の月別の季節性は統計で確かめる(国税庁「NISA制度」)。証券会社のNISA買付額が2026年上期に11兆5,451億円となった事実は資金流入の入口の拡大を示すが、それだけで高採算の相談需要が増えたとは判断できない(日本証券業協会「NISA口座の開設・利用状況・2026年6月末」)。
相続では家族関係、代理権、判断能力、資金需要の確認が重要である。また相場下落時は残高収益が減っても問い合わせが増えるため、顧客別採算には急変時の対応負荷を織り込む。
バリューチェーンと収益構造
対面証券の利益を左右するのは、顧客接点を起点に、資産管理と法人取引へつなげる能力である。ただし、預かり資産、売買代金、引受金額はそれぞれ収益の基礎であり、同じ「市場規模」として合計することはできない。
| 工程 | 主な担い手・役割 | 対価と付加価値の源泉 |
|---|---|---|
| 顧客獲得・本人確認 | 証券営業店、ネット証券、銀行、金融商品仲介業者 | 信頼、紹介、職域接点。本人確認・適合性把握は後工程の前提 |
| 調査・商品組成 | 総合証券の調査・投資銀行部門、運用会社 | 企業分析、引受審査、商品設計、投資家需要の把握 |
| 提案・受注 | 野村・大和等の担当者、銀行系証券、ネット窓口 | 売買・販売手数料、相談・運用支援。顧客条件と商品を結び付ける |
| 執行・清算 | 証券会社、取引所、清算機関、保管振替機関 | 執行品質、流動性、資金繰り、正確な受渡し |
| 資産管理・継続支援 | 証券会社、運用会社、信託・銀行等 | 投信代行・投資顧問料、ラップ、金融収益。継続的な残高とサービス |
| 横断:監督・審査 | 内部管理、法務、リスク管理、外部基盤事業者 | 顧客資産保護、説明の検証、利益相反管理、事業継続 |
残高ベースの収益も、市場価格の下落、解約、料率変更で減少する。JSDAの「その他受入手数料」にはM&A等の案件収入や海外関連手数料も含まれるため、全額をストック収入とみなしてはならない(日本証券業協会「2025年度決算概況」)。
利益が生まれる領域
| 企業・部門 | 期間 | 収益 | 利益 | 読み取れること |
|---|---|---|---|---|
| 野村HD・ウェルスマネジメント | 2026年3月期 | 純収益4,879億円 | 税前利益2,040億円 | 収益に対する税前利益は41.8%(計算)。国内個人向け資産管理が大きな利益源 |
| 野村HD・ホールセール | 2026年3月期 | 純収益1兆1,622億円 | 税前利益2,006億円 | 同17.3%(計算)。収益規模に加えて人員・資本・リスク負担が大きい |
| 大和・ウェルスマネジメント | 2026年3月期 | 部門純営業収益2,957.88億円 | 経常利益1,120.33億円 | 同37.9%(計算)。部門内取引・費用配賦を含む管理指標 |
金額は、原表を億円へ換算した値である。利益の定義・配賦が異なるため、企業の順位付けではなく各社内の構造を見る比較である(野村HD「2026年3月期決算補足資料・Form 6-K」、大和証券G本社「2026年3月期決算短信」)。
大和の2025年度残高ベース収益1,232億円は、ウェルスマネジメント本部の固定費を112%、総経費を73%カバーすると開示されている。固定費を超えたことと、すべての経費を賄えることは異なる(大和証券G本社「統合報告書2026」)。野村の同種指標も定義の確認が先であり、2026年7〜9月のストック収入費用カバー率79%を、大和の固定費カバー率と単純比較してはならない(野村HD「2027年3月期第2四半期決算・Form 6-K」)。
業界の販管費は2025年度3兆6,517億円であり、人件費、売買・事務処理に伴う取引関係費、システム・店舗等が主な負担となる。製造・物流が中心の産業と異なり、取引量に連動する費用と口座維持の固定費の区分が重要である(日本証券業協会「2025年度決算概況」)。価格転嫁は、支援内容と費用への顧客の納得が条件となる。
金融収益2兆5,550億円に対して金融費用は1兆8,723億円であり、金利上昇は両方を押し上げる。信用取引や保有債券等の収益を評価する際は、調達費用、資金拘束、損失リスクを差し引いて見る(日本証券業協会「2025年度決算概況」)。銀行を取り込めば調達の選択肢は増えるが、信用リスクや資産・負債の期間管理も経営課題に加わる。
供給網の要所は市場・決済、勘定系、相場情報、海外保管先である。THE STAR等の共同利用は固定費を抑える一方、移行・障害・制度改正対応を供給者と調整する必要があり、データ返却、停止時の注文処理、海外時間帯の復旧も調達条件となる(野村総合研究所「THE STAR」)。
競争環境
競争は「対面かネットか」の二分法から、無料の執行、総資産の相談、法人の資本政策という用途別の競争へ移っている。対面証券が守るべきものは売買手数料率そのものではなく、顧客の資産と意思決定に継続して関与できる役割である。
JSDAの2025年度集計では、大手5社が純営業収益の47.1%を占める(計算)。ネット6社、外資系37社、財務局監理178社等が並び、少数大手への収益集中と多数の中小事業者が特徴である(日本証券業協会「2025年度決算概況」)。
無料化が変えた競争の単位
SBI証券は2023年9月30日発注分、楽天証券は同年10月から国内株式の現物・信用取引手数料を条件付きで無料化した。SBIは対象コース・電子交付等、楽天はゼロコース・SOR等の条件があり、全コストの無料化ではない(SBI証券「ゼロ革命(国内株式売買手数料無料化)のお知らせ」、楽天証券「国内株式取引手数料を無料化」)。信用取引金利、為替コスト、商品の信託報酬、執行価格の違いは別に確かめる。
その後も業界の委託手数料が増えたのは、集計に対面・機関投資家・外国株等を含み、売買量や顧客構成が変化するためである。2025年度の8,113億円、前年度比25%増という結果から、無料化の影響が小さいと因果推論することもできない(日本証券業協会「2025年度決算概況」)。無料化の影響を測るには、同一顧客群の単価・数量と、他の収益源への置き換えを追う。
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存企業間の競争 | 強 | 無料の国内株執行と、銀行・対面の相談サービスが併存(SBI証券「ゼロ革命(国内株式売買手数料無料化)のお知らせ」、楽天証券「国内株式取引手数料を無料化」) | 強まる |
| 新規参入の脅威 | 中 | 登録・管理態勢とシステムが必要。銀行・既存証券との提携による参入は可能(金融庁「金融商品取引業者登録一覧」、野村総合研究所「THE STAR」) | 強まる |
| 買い手の交渉力 | 強 | 標準的な売買の価格比較は容易。法人は案件ごとに提案を比較できる | 強まる |
| 売り手の交渉力 | 中 | 勘定系・市場インフラ・データの切替えには負担。共同利用には規模の利点もある(野村総合研究所「THE STAR」) | 変わらない |
| 代替サービスの脅威 | 中 | 銀行・ネット・一任運用が資産配分の入口を争うが、引受け・執行等は証券機能を必要とする | 強まる |
強さと方向は、公開情報からの分析である。
国内主要企業の位置づけ
| 企業・事業群 | 規模を示す公開情報 | 強み・戦略上の特徴 | 経営企画上の注目点 |
|---|---|---|---|
| 野村HD | 2026年3月期連結純収益2兆1,677億円 | 国内WM、グローバル法人、運用・銀行を組み合わせる(野村HD「2026年3月期決算補足資料・Form 6-K」) | 顧客資産の純流入と海外事業の資本効率 |
| 大和証券グループ | 同期連結純営業収益7,204.27億円 | 総資産コンサルティングと残高収益、銀行・地域金融機関連携(大和証券G本社「2026年3月期決算短信」、大和証券G本社「統合報告書2026」) | 残高収益での総経費カバーと銀行統合 |
| SMBC日興証券 | 同期連結純営業収益4,005.04億円 | 銀行系総合証券として個人・法人を展開(SMBC日興証券「2026年3月期決算について」) | グループ顧客との接点と証券側の収益・管理責任 |
| みずほ証券・グループ | 2023年11月、楽天証券への出資比率を49%へ引き上げることで合意(みずほFG「みずほ証券及び楽天証券ホールディングスによる戦略的な資本業務提携の強化について」) | 法人取引とネット顧客基盤の連携、海外M&A助言機能(みずほFG「Annual Report on Form 20-F 2024」) | 銀行・総合証券・ネットの送客と役割分担 |
| 三菱UFJ系証券 | 総合証券の合弁と、銀行傘下ネット証券を保有 | モルガン・スタンレーとの連携とグループの顧客接点(モルガン・スタンレー「日本での事業体制」、三菱UFJ eスマート証券「トップメッセージ」) | 国内相談、海外法人、ネット取引の接続 |
| SBI証券・楽天証券 | 国内株取引の条件付き手数料無料化を実施 | 大量口座とオンライン執行を入口に複数の収益源を持つ | 無料口座の維持費、信用・運用残高、サービス品質(SBI証券「ゼロ革命(国内株式売買手数料無料化)のお知らせ」、楽天証券「国内株式取引手数料を無料化」) |
直近3年の再編で目立つのは、証券会社同士の統合だけでなく、隣接機能の取り込みである。大和ネクスト銀行は2026年8月3日にオリックス銀行の全株式取得を完了し、融資・信託機能をグループに加えた(オリックス銀行「大和ネクスト銀行による当社株式の取得完了」)。野村は2025年12月にマッコーリーの北米・欧州のパブリック運用事業の買収を完了し、運用事業を拡張した(野村HD「2026年3月期決算補足資料・Form 6-K」)。
SMBCグループとジェフリーズは日本株事業の統合契約を結び、認可等を前提に合弁証券の2027年1月営業開始を予定する。国内顧客基盤と海外の販売・調査機能を組み合わせる再編である(SMBCグループ「中間持株会社移行・日本株合弁の進捗」)。
成功の鍵は、資産の純流入、法人とオーナーの需要の接続、専門家への紹介、料金の明確さである。野村・大和は残高収益を管理し、銀行系は法人・預金の接点、ネット証券は低価格の執行を入口とする。対面証券に求められるのは、無料の執行との差額に見合う支援を、顧客が確認できることである。
海外の動向と主要企業
海外では、富裕層向け資産管理と、低コストの執行・顧客資金を組み合わせる事業が並行して拡大している。日本への示唆は、売買の無料化を単独の施策として移植するのではなく、その後の残高収益、金融収益、相談機能まで含む採算構造を理解することである。
世界の証券会社売上高を同一定義で合計した公的・業界団体の統計は、確認した資料では確認できない。関連する事業機会の指標として、世界取引所連合(WFE)の2025年末株式時価総額はUSD151.94兆、前年比18.5%増である。これは証券会社の売上高でも、運用資産残高でもない(世界取引所連合「FY 2025 Market Highlights Report」)。
| 地域 | 株式時価総額・2025年末 | 前年比 | 日本企業にとっての意味 |
|---|---|---|---|
| 米州 | USD75.73兆 | +12.89% | 大きな投資家層と法人金融市場への接続が重要 |
| アジア太平洋 | USD51.50兆 | +23.09% | 日本を含む地域。市場ごとの制度と顧客特性への対応が必要 |
| 欧州・中東・アフリカ | USD24.71兆 | +28.06% | 資金配分・法人取引の機会と、複数制度への対応負担が併存 |
金額は、WFE原表を兆米ドルへ換算し、小数第2位に丸めた値である。伸びには株価・為替の影響が含まれ、資金流入率とは異なる(世界取引所連合「FY 2025 Market Highlights Report」)。
海外主要企業
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| モルガン・スタンレー | 米国 | 2025年・純収益USD70,645百万(モルガン・スタンレー「2025年通期決算」) | WMと機関投資家向け事業を併せ持つ | 日本ではMUFGとのAlliance 2.0を2024年から実施 | 合弁証券を通じた法人・市場業務等(モルガン・スタンレー「日本での事業体制」) |
| ゴールドマン・サックス | 米国 | 2025年・純収益USD58.28十億(ゴールドマン・サックス「2025年通期決算」) | M&A助言、引受け、市場取引、運用 | 2025年はグローバル・バンキング&マーケッツの純収益が18%増。株式部門は23%増、投資銀行手数料は21%増(ゴールドマン・サックス「2025年第4四半期・通期決算資料」) | 日本法人で投資銀行・市場・運用業務(ゴールドマン・サックス「日本での事業」) |
| UBS | スイス | 2025年・総収益(Total revenues)USD49,573百万(UBS「Annual Report 2025」) | 国際的な富裕層資産管理 | クレディ・スイス統合を継続 | UBSと三井住友トラストグループが出資するUBS SuMi TRUSTウェルス・マネジメントが、企業オーナー・ファミリー向けサービス等を提供(UBS SuMi TRUSTウェルス・マネジメント「私たちについて」) |
| チャールズ・シュワブ | 米国 | 2025年・純収益USD23,921百万(チャールズ・シュワブ「2025年通期決算」) | 個人・独立アドバイザー向け基盤、銀行・運用収益 | 2026年3月に未公開株取引基盤Forge Globalを買収(チャールズ・シュワブ「Forge Global買収完了」) | 日本国内の対面証券事業は本調査で確認できず |
| インタラクティブ・ブローカーズ | 米国 | 2025年・純収益USD6,205百万(インタラクティブ・ブローカーズ「2025年Form 10-K」) | 多市場への電子取引と自動化された業務 | 2025年の純金利収益はUSD3,563百万で、前年のUSD3,148百万から増加(インタラクティブ・ブローカーズ「2025年Form 10-K・連結損益計算書」) | 日本で金融商品取引業者として登録した子会社を通じて展開(インタラクティブ・ブローカーズ「2025年Form 10-K」) |
事業範囲が異なるため単純な規模順位ではない。インタラクティブ・ブローカーズの2025年純金利収益USD3,563百万は手数料収益USD2,149百万を上回る(インタラクティブ・ブローカーズ「2025年Form 10-K」)。採算を説明するには、低い取引単価に加えて純金利収益を見る。一方、モルガン・スタンレーのWM純収益は同年USD31,754百万であり、相談・管理機能が大きな事業を形成している(モルガン・スタンレー「2025年通期決算」)。
日本企業では、野村の2026年3月期海外純収益は1兆799.35億円で、連結の49.8%に相当する(計算)。地域区分は原則サービス提供法人の所在地であり、顧客の所在地別ではない(野村HD「2026年3月期Form 20-F・地域別情報」)。野村の海外運用事業買収に加え、大和は2023年のインドAmbitへの資本参加、2026年のAmbit Wealthへの出資等を通じて現地機能を広げている(野村HD「2026年3月期決算補足資料・Form 6-K」、大和証券G本社「統合報告書2026」)。
分析では、今後2〜3年は、国内の顧客接点と海外の商品・助言能力を組み合わせる動きが重要になる。MUFGとモルガン・スタンレー、UBSと三井住友トラストが具体例である。ただし、海外の注文回送収入や現金運用方法が日本でも使えるとは限らない。
外部環境と制度の変化
制度対応は管理費の増加要因であると同時に、法人助言、口座の安全性、海外決済能力を差別化する機会でもある。2026〜2027年は、国内の公開買付制度と欧州の決済短縮への対応を、商品販売計画と別枠の経営課題として扱う。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 制度・需要 | 日本 | 新NISA。年間360万円、非課税保有限度額1,800万円 | 2024年1月1日開始、継続中 | 大・追い風。継続積立と長期保有の入口。ただし低料率商品との競争も強まる | 国税庁「NISA制度」 |
| 顧客保護 | 日本 | 顧客の最善の利益を勘案した誠実公正義務の法定化 | 2024年11月1日施行 | 大・追い風と負担。評価・報酬・商品選定の説明責任 | 金融庁「金融行政の課題と方向性(金融懇話会)」 |
| 資本市場制度 | 日本 | 市場内取引を含む公開買付規制の見直し、義務化基準を原則30%超へ | 2026年5月1日施行 | 大・追い風と負担。買収助言・公開買付代理等の案件対応、審査・開示実務の変更 | 金融庁「令和6年金商法等改正に係る政令・内閣府令案等の結果」、関東財務局「公開買付制度・大量保有報告制度の改正」 |
| サイバー・顧客保護 | 日本 | 重要操作でフィッシング耐性のある多要素認証の実装・必須化を求める協会ガイドライン | 2025年10月15日改正・施行 | 大・短期は費用増、継続利用の信頼を支える | 日本証券業協会「不正アクセス等防止ガイドラインの改正」 |
| 執行・決済 | EU | 配分・確認連絡の標準化、機械可読方式等の要件 | 2026年12月7日適用 | 中・準備費用の向かい風。欧州取引の事務接続を改修 | ESMA「One year to go for T+1 settlement」 |
| 執行・決済 | EU | 原則T+1への受渡期間短縮 | 2027年10月11日移行予定 | 大・準備負担。現地保管機関、外貨、休日、時差の調整 | ESMA「One year to go for T+1 settlement」 |
| 販売・執行規制 | EU | 注文回送対価(PFOF)禁止に関する一部加盟国の移行免除が終了 | 2026年6月30日までの免除が終了 | 中・該当事業には向かい風。海外無料モデルの再検討 | ESMA「MiFIR Article 39a」 |
| 脱炭素金融 | 日本 | トランジション・ファイナンス基本指針の改訂 | 2025年3月改訂 | 中・追い風と審査負担。移行戦略の説明、債券組成・引受けの機会 | 金融庁・経産省・環境省「トランジション・ファイナンス基本指針2025年版」 |
影響の評価は、公開情報からの分析である。法令、ガイドライン、将来予定は効力と対象が異なる。
国内では、最善の利益と適合性を、契約書の形式確認だけでなく、説明の中身で満たす。収益性の高い商品を販売した理由、代替商品との比較、費用、換金制約、顧客の資金使途を説明できることが求められる。最善の利益を勘案する義務は、金融事業者に共通する義務として2024年11月1日に施行された(金融庁「金融行政の課題と方向性(金融懇話会)」)。分析では、対面証券が相談の価値を主張するほど、担当者の評価を販売額だけに連動させる仕組みとの不整合が経営上の問題になる。
人口減少・高齢化への対応では、支店の人口カバー率より、資産を持つ世帯とその承継先に接点を維持できるかが重要になる。脱炭素についても、自社店舗の省エネルギー以上に、顧客企業の移行計画を理解して適切な資金調達につなぐ役割が業界固有の論点である。基本指針は資金使途だけでなく企業の戦略・ガバナンス・科学的根拠・透明性を重視しており、引受け後の説明や報告を含めて支援する必要がある(金融庁・経産省・環境省「トランジション・ファイナンス基本指針2025年版」)。
人材と生産性
証券会社の人材課題は、営業人数の確保だけでなく、顧客の総資産、法人の資本政策、管理・決済実務をつなげられる専門性の確保である。高い平均給与はその一端を示すが、賃金統計だけから現場の採用難や個々の職員の所得を判断することはできない。
2025年調査の中分類「金融商品取引業、商品先物取引業」に算式を適用した平均年収は1,158.8万円である。月額67.9万円と年間賞与等344.0万円による計算値で、平均値であって中央値ではなく、職種・年齢構成や業績連動報酬の影響を受ける(厚生労働省「2025年賃金構造基本統計調査・産業中分類第1表」)。月例給与と賞与の対象年も異なるため、同じ人が2025年に受け取った年間所得そのものではない。
業界決算の2025年度人件費は1兆2,564億円、前年度比6%増であり、販管費の34.4%を占める(計算)。ただし、人員数、賞与、福利厚生、集計対象の変化を含むため、これを基本給の平均賃上げ率と読み替えることはできない(日本証券業協会「2025年度決算概況」)。採用・配置計画では、業績連動部分を含む報酬と、相場低迷時にも維持する固定費を分けて見る。
対応する最新の職業別有効求人倍率と不足人数は確認できず、人手不足の程度は断定しない。一方、国内外の事業戦略からは、相続・承継を担当する専門家、M&Aの案件担当者、海外決済・サイバー管理の実務者を、成長戦略に対応した確保対象として置くことが妥当である。
従業者10万1,306人は2021年の経済センサスで、業界売上高は2025年度のJSDA集計である。両者は時点も対象範囲も異なるため、本稿では、売上高を割った数値を「証券会社の労働生産性」として示さない(総務省・経産省「2021年経済センサス・企業等集計第3-1表」、日本証券業協会「会員の2025年度決算概況」)。海外企業との比較でも、銀行収益の有無や外部委託の範囲が異なるため、一人当たり収益だけでは優劣を判断できない。
分析にもとづく管理指標の提案は、担当者当たりの資産純流入、継続収益、支援対象世帯数に、顧客継続率と苦情・事務誤りを組み合わせることである。店舗統合では、高齢顧客や相場急変時の相談先を確保する。外務員は資格取得後の登録が必要で、原則5年ごとの更新研修と、新規・再登録後180日以内の研修も要する(日本証券業協会「外務員」)。採用・配置計画には、これらの研修を組み込む。
2030年に向けたシナリオ
2030年の姿を左右するのは、家計資金が継続的に証券口座へ移るかと、対面サービスの価値に対して継続的な対価が支払われるかである。以下は、分析にもとづく定性シナリオであり、売上高の予測値や発生確率は置かない。株価上昇だけで預かり資産が増える状態と、純資金流入による成長を区別する。
| シナリオ | 起きる条件 | 2030年の業界像 | 可能性の見立てと経営対応 |
|---|---|---|---|
| 資産管理への移行が進む | 資金流入が続き、支援の内容・費用への納得も高まる | 残高収益と法人・オーナー取引が成長。ネットと対面の併用が定着 | 現時点の中心シナリオ。ただし料率維持は自明ではない。継続支援と資産純流入を重視 |
| 資産は増えるが価格競争が先行 | 資金流入は続くが、相談の価値が伝わらず低料率商品へ集中 | 預かり資産の拡大ほど利益が増えず、大規模基盤と専門特化に分かれる | 十分に起こり得る。対象顧客と有料支援を絞り、共同基盤・提携を活用 |
| 資金流入が鈍化する | 相場下落、実質所得・生活資金の制約等で純流入が弱まる | 残高収益とフロー収益がともに圧迫。資産取り崩し・相続支援の比重が高まる | 常に備えるべき下振れ。収益減と対応負荷増を同時に織り込んだ費用・流動性管理 |
中心シナリオの根拠は、証券会社のNISA口座と買付額が増え、野村・大和でも資産管理関連の指標が拡大していることである。ただし、NISA買付額は売却を差し引いた純流入ではなく、残高収益には相場上昇の寄与が含まれる。この二点を確認せずに2030年まで同じ増収率を延長してはならない(日本証券業協会「NISA口座の開設・利用状況・2026年6月末」、野村HD「2026年3月期決算補足資料・Form 6-K」、大和証券G本社「統合報告書2026」)。
| 先行指標 | 確認する統計・発表 | 判断に使う見方 |
|---|---|---|
| NISA口座数・買付額 | JSDAの全証券会社NISA統計 | 口座増と買付増が続くか。年間枠の影響を除くため前年同期と比較 |
| ストック資産の純流入 | 野村等の四半期決算 | 時価上昇を除いた資産獲得が持続するか |
| 残高収益と総経費カバー | 大和等の決算・統合報告書 | 固定費だけでなく総費用をどこまで賄うか |
| 手数料内訳・金融費用 | JSDAの決算概況 | 売買、募集、その他手数料の変化と資金調達負担 |
| 決済移行と不正取引への対応 | ESMAのT+1公表、JSDAのガイドライン・各社開示 | 障害・追加費用が顧客サービスと採算を損なわないか |
口座が増えても残高当たりの収入が下がれば利益は伸びない。上記指標を四半期ごとに組み合わせ、資産純流入と収入率のどちらが変化したかで、投資・提携・費用計画を切り替える。
経営・企画部門への示唆
経営の焦点は、無料化で減った売買手数料を取り戻すことではない。残高と金利で稼ぐ構造が相場にどれだけ依存しているかを把握し、相談の対価を顧客ごとに設計し直すことである。以下は、本稿の統計・事例に基づく分析からの提案である。
立場別の戦略の選択肢
| 立場 | 優先する選択肢 | 根拠となるデータ・事例 | 実行判断の基準 |
|---|---|---|---|
| 大手(対面の総合証券・銀行系証券) | 残高収益の目標を、時価の上昇分と顧客資金の純流入に分けて管理する。銀行の融資・信託や海外の販売・調査機能への投資は、同じ顧客の預り資産の純流入につながるかで効果を測る | 野村のストック資産への純流入は2026年7〜9月に約7,500億円と過去最高で、ストック収入費用カバー率は79%となった(野村HD「2027年3月期第2四半期決算・Form 6-K」)。SMBC日興とジェフリーズの日本株合弁(2027年1月営業開始予定)や2026年8月のオリックス銀行の買収も、獲得した機能を顧客資産につなげる段階に入る(本稿「競争環境」) | 時価要因を除いた純流入額、銀行・合弁を経由した新規の預り資産、相場が1割下落した場合の残高収益と総経費カバー率 |
| 中堅・中小(地域証券・財務局監理会社) | 売買の執行で競わず、地域の企業オーナーの事業承継・相続と家族の資産形成を一体で支援し、世帯単位で口座を持つ。勘定系や調査は共同利用・提携で固定費を抑える | 財務局監理会社178社の2025年度純営業収益は6,062億円、1社平均約34億円(計算)で、30社が赤字だった(日本証券業協会「2025年度決算概況」)。2027年1月から0〜17歳もつみたて投資枠を使え、未成年の口座は金融機関を変更できない(金融庁「NISAを知る」) | 世帯当たりの預り資産と取引年数、親・祖父母・子の同時取引の比率、システム費と人件費の純営業収益に対する比率 |
| 新規参入を考える企業 | 国内株の無料執行で正面から競わない。信用取引、外国株、顧客資金の運用など残高と金利が生じる機能を先に設計するか、既存証券への送客・仲介で入る | SBI証券の国内株式信用残高は、無料化直前の2023年9月末の約1.58兆円から、2026年6月の公表時に3兆円へ増えた(SBI証券「国内株式信用残高3兆円達成のお知らせ」)。インタラクティブ・ブローカーズも2025年の純金利収益が手数料収益を上回る(本稿「海外の動向と主要企業」) | 金利・残高の収入で口座維持費を賄える顧客の比率、信用取引の与信と資金調達の費用、送客先との責任分担 |
通説と異なる見方
第一に、手数料の無料化は、ネット証券の収益を細らせていない。 2025年度のネット6社の純営業収益は4,782億円、前年度比22%増で、大手5社の12%増を上回った。業界の営業収益の増加7,821億円のうち、委託手数料の増加は約21%(計算)にとどまり、約4分の3(計算)は金融収益とその他の受入手数料の増加である(日本証券業協会「2025年度決算概況」)。分析では、無料化は収益源を売買1回ごとの手数料から、信用取引の金利と預り資産の残高へ移した。対面証券が手数料率の比較で対抗すると、顧客が比べている対象を取り違える。
第二に、金利上昇の恩恵は、業界全体ではほぼ相殺されている。 2025年度の金融収益は3,315億円増えたが、金融費用も3,004億円増え、金融収益から金融費用を引いた額の増加は311億円、4.8%(計算)にとどまる(日本証券業協会「会員の2025年度決算概況」)。分析では、金利の恩恵は信用取引の貸付や顧客資金を自社で運用できる会社に偏り、資金を調達して債券や在庫を持つ会社には費用増として表れる。銀行機能の取得を金利上昇の追い風と見る計画では、預金を証券取引の待機資金としてどれだけ維持できるかが前提になる。
第三に、「残高型なら相場に強い」は前提付きである。 大和の残高ベース収益による固定費カバー率は2021年度の76%から2025年度に112%へ上がったが、総経費カバー率は73%である。同社は2030年度に向けた残高ベース収益の拡大について、2024年度以降の年平均10%増(純増5%、時価5%)を想定として示している(大和証券G本社「統合報告書2026・ウェルスマネジメント戦略」)。時価の寄与が止まれば、伸びは半分になる。分析では、対面証券の改革を測る物差しは、残高型への移行率より、時価を除いた純流入で人件費を含む総経費を賄えるかである。
公開情報ではわからないこと
- 純流入の中身。 NISA統計は買付額を、各社の決算はストック資産の純流入を示すが、新規の資金、他社からの移管、売却後の再投資の内訳はわからない。証券会社の営業店への聞き取りとNISA利用者へのアンケートで、資金の出所と他社口座の併用を分けて確かめる。
- 相談の対価に対する顧客の評価。 無料のネット口座と対面の相談を併用する顧客が、どの支援に費用を払い、どの場面で移管を考えるかは開示されない。富裕層、退職前後の層、資産形成層に分けたインタビューで、手数料体系を変えた場合の継続意向を確かめる。
- 提携・買収で実際に移る顧客と人材。 銀行の取得、海外との合弁、地域証券の買収で、預り資産、法人顧客、担当者のどれが残ったかは発表資料からはわからない。被買収会社の元役職員と顧客企業へのインタビューで、担当者交代後の資産流出率、送客の成約率、主要人材の残留率を確かめる。
- AIによる顧客対応の品質と費用。 公表値は応対件数や利用率にとどまり、誤案内、有人窓口への再入電、苦情の件数は開示されない。コンタクトセンターの運営担当者へのインタビューと利用者アンケートで、導入前後の解決率と苦情の件数を比べる。
- 未成年NISAの口座の選ばれ方。 2027年1月に始まる制度で、親が自分と同じ金融機関を選ぶのか、祖父母の取引先を選ぶのかは、まだ実績がない。制度開始の前後に、子のいる世帯と祖父母の世代へのアンケートで、選んだ理由と資金の出し手を確かめる。
出典
統計は官公庁・業界団体の原表、企業数値は公式開示を用いた。以下は本文中にリンクした資料の一覧であり、日付が表示されていないページでは確認日を記載している。
- 日本証券業協会「会員の2025年度決算概況」(2026年8月20日)
- 日本証券業協会「2025年度決算概況」(2026年8月20日)
- 日本証券業協会「NISA口座の開設・利用状況・2026年6月末」(2026年9月16日)
- ESMA「One year to go for T+1 settlement」(2026年10月16日)
- 金融庁「金融行政の課題と方向性(金融懇話会)」(2024年11月26日)
- 大和証券G本社「デジタル戦略」(公表日記載なし、2026年11月2日確認)
- モルガン・スタンレー「Debrief導入発表」(2024年6月26日)
- 金融庁「金融商品取引業者登録一覧」(2026年9月30日現在)
- 総務省・経産省「2021年経済センサス・企業等集計第3-1表」(2023年6月27日)
- 厚生労働省「2025年賃金構造基本統計調査・産業中分類第1表」(2026年3月24日)
- Sakana AI「大和証券との本番開発フェーズ移行」(2026年8月5日)
- NRI「音声データのコンプライアンスチェック」(公表日記載なし、2026年11月2日確認)
- マイクロソフト「大和証券と日本マイクロソフトが戦略的枠組み締結」(2025年8月21日)
- 金融庁「AIディスカッションペーパー第1.1版」(2026年3月3日)
- 日本証券業協会「会員一覧」(2026年10月28日現在)
- 大和証券G本社「統合報告書2026」(2026年、月日未確認)
- SBI証券「ゼロ革命(国内株式売買手数料無料化)のお知らせ」(2023年8月31日)
- オリックス銀行「大和ネクスト銀行による当社株式の取得完了」(2026年8月3日)
- 国税庁「NISA制度」(公表日記載なし、2026年11月2日確認)
- 野村HD「2026年3月期決算補足資料・Form 6-K」(2026年5月7日)
- 大和証券G本社「2026年3月期決算短信」(2026年4月27日)
- 野村HD「2027年3月期第2四半期決算・Form 6-K」(2026年10月28日)
- 野村総合研究所「THE STAR」(公表日記載なし、2026年11月2日確認)
- 楽天証券「国内株式取引手数料を無料化」(2023年8月31日)
- SMBC日興証券「2026年3月期決算について」(2026年4月28日)
- みずほFG「Annual Report on Form 20-F 2024」(2024年6月)
- モルガン・スタンレー「日本での事業体制」(公表日記載なし、2026年11月2日確認)
- 三菱UFJ eスマート証券「トップメッセージ」(公表日記載なし、2026年11月2日確認)
- SMBCグループ「中間持株会社移行・日本株合弁の進捗」(2026年5月12日)
- 世界取引所連合「FY 2025 Market Highlights Report」(2026年2月27日)
- モルガン・スタンレー「2025年通期決算」(2026年1月15日)
- ゴールドマン・サックス「2025年通期決算」(2026年1月15日)
- ゴールドマン・サックス「日本での事業」(公表日記載なし、2026年11月2日確認)
- UBS「Annual Report 2025」(2026年3月)
- UBS SuMi TRUSTウェルス・マネジメント「私たちについて」(公表日記載なし、2026年11月2日確認)
- チャールズ・シュワブ「2025年通期決算」(2026年1月21日)
- チャールズ・シュワブ「Forge Global買収完了」(2026年3月2日)
- インタラクティブ・ブローカーズ「2025年Form 10-K」(2026年2月27日)
- 野村HD「2026年3月期Form 20-F・地域別情報」(2026年6月22日)
- 金融庁「令和6年金商法等改正に係る政令・内閣府令案等の結果」(2025年7月4日、2026年4月15日更新)
- 関東財務局「公開買付制度・大量保有報告制度の改正」(公表日記載なし、2026年11月2日確認)
- 日本証券業協会「不正アクセス等防止ガイドラインの改正」(2025年10月15日)
- ESMA「MiFIR Article 39a」(現行条文、2026年11月2日確認)
- 金融庁・経産省・環境省「トランジション・ファイナンス基本指針2025年版」(2025年3月)
- 日本証券業協会「外務員」(公表日記載なし、2026年11月2日確認)
- 日本総研ほか「SMBC AIオペレーター」(2026年2月18日)
- 金融庁「NISA特設ウェブサイト・よくある質問」(公表日記載なし、2026年11月2日確認)
- 金融庁「NISAを知る」(公表日記載なし、2026年11月2日確認)
- みずほFG「みずほ証券及び楽天証券ホールディングスによる戦略的な資本業務提携の強化について」(2023年11月9日)
- ゴールドマン・サックス「2025年第4四半期・通期決算資料」(2026年1月15日)
- インタラクティブ・ブローカーズ「2025年Form 10-K・連結損益計算書」(2026年2月27日)
- SBI証券「国内株式信用残高3兆円達成のお知らせ」(2026年6月9日)
- 大和証券G本社「統合報告書2026・ウェルスマネジメント戦略」(2026年、月日記載なし)
この業界の図解【194種類で分析】を、note の有料記事で公開しています。
