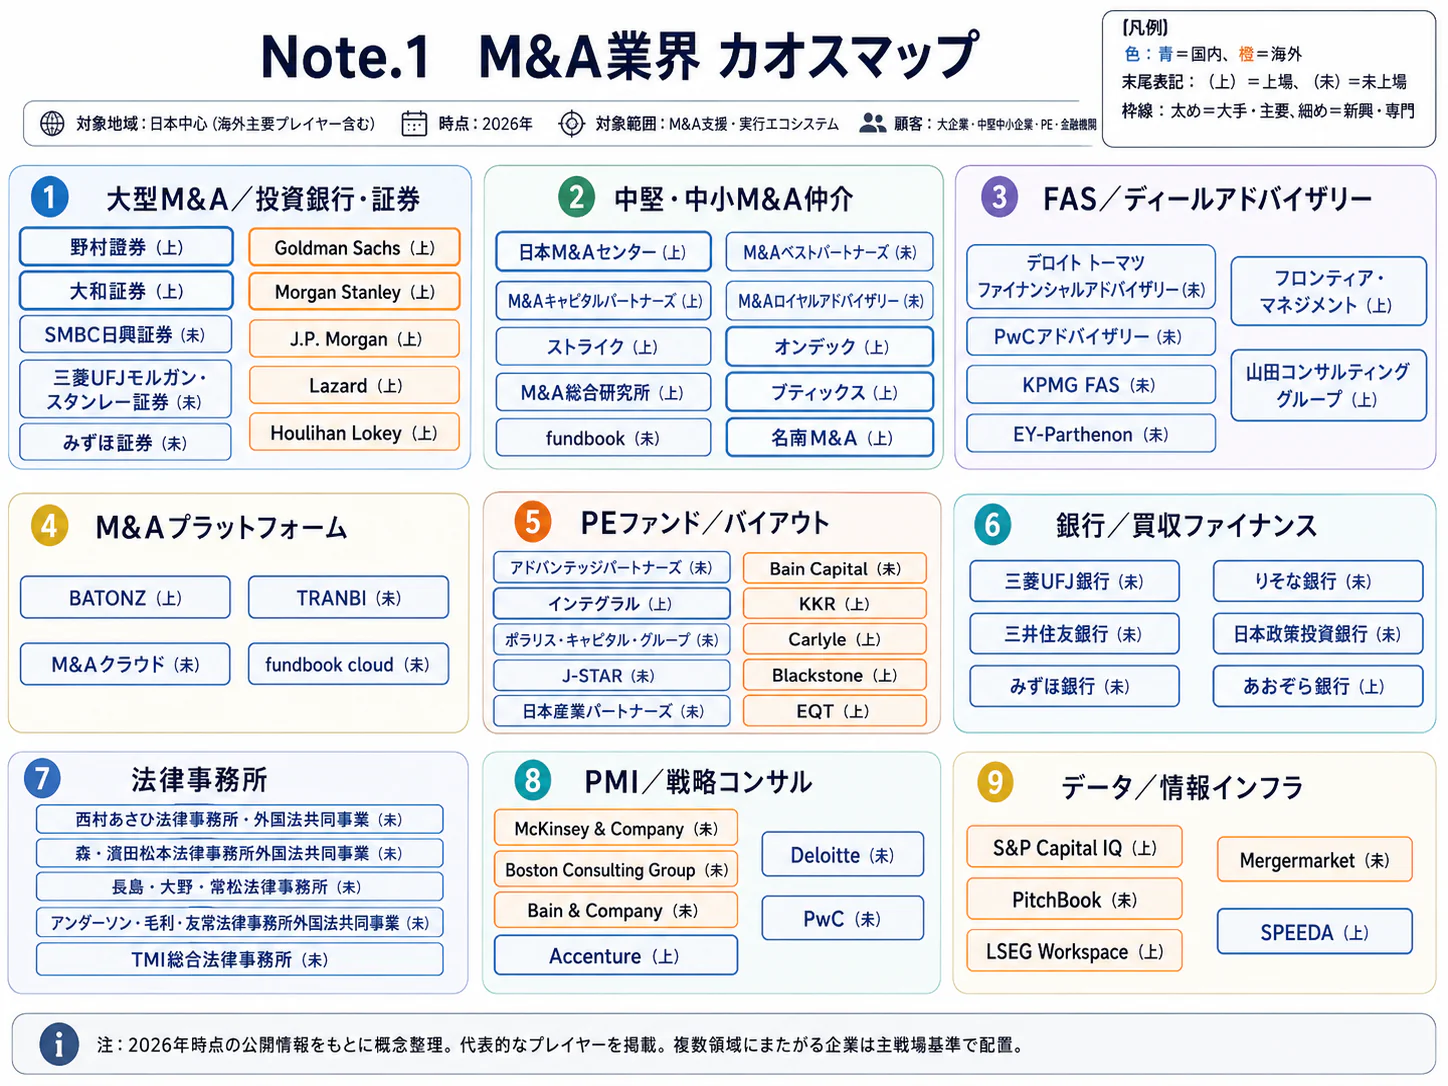
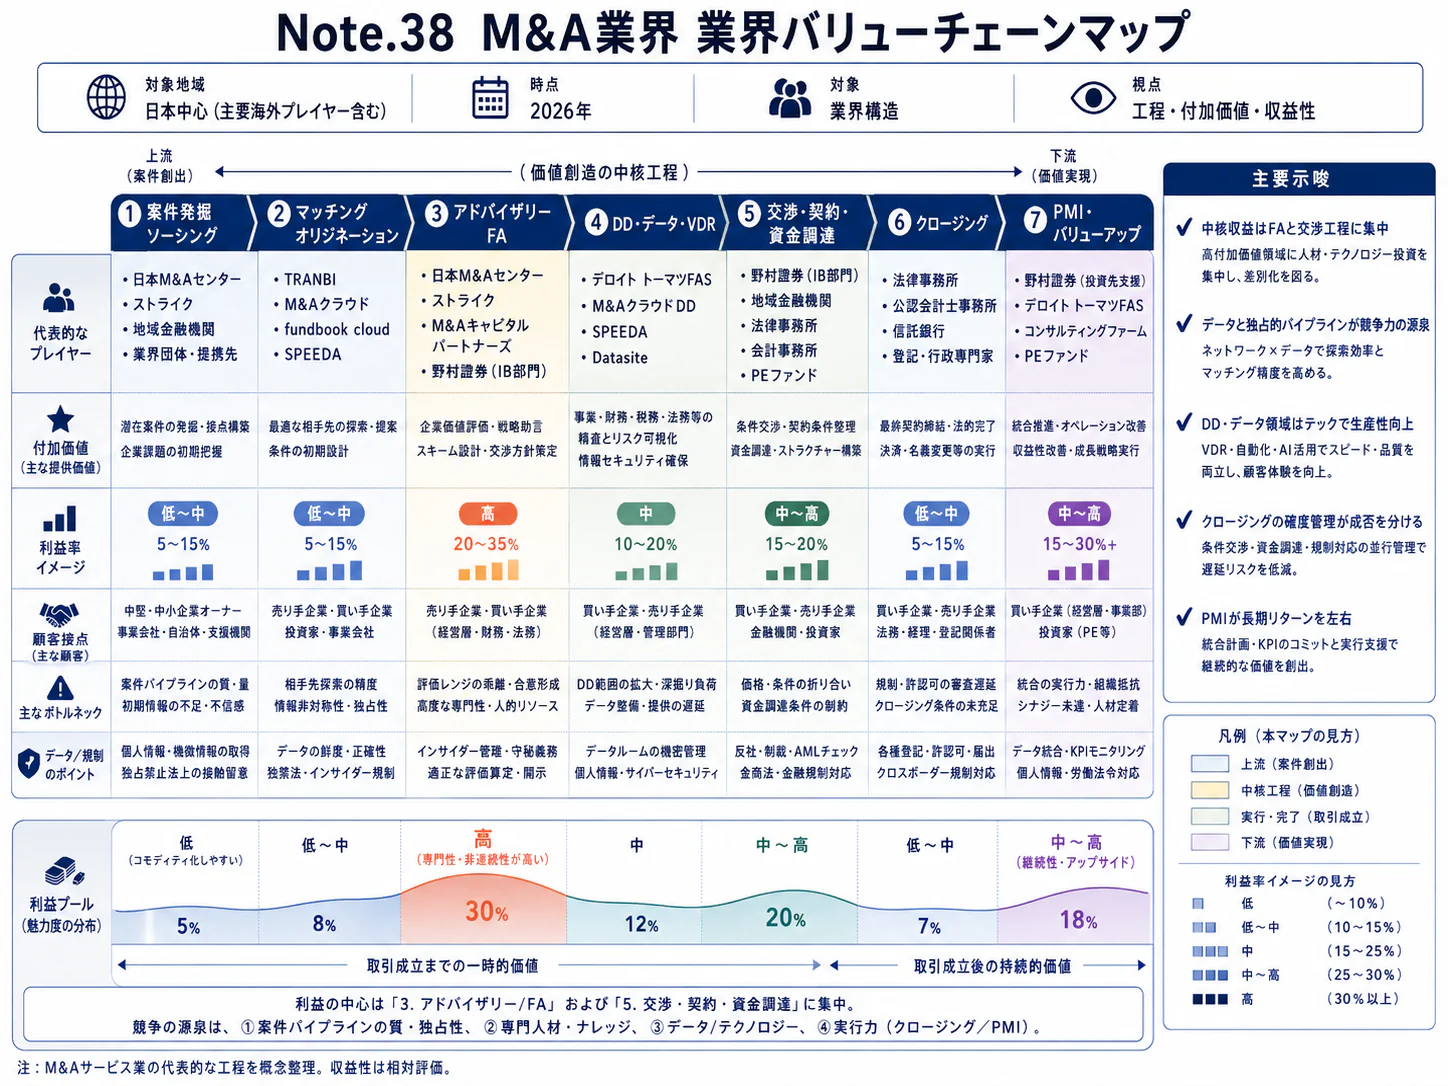
エグゼクティブサマリー
M&A仲介・アドバイザリーは、企業の所有権移転を支えながら、「相手を見つける力」から「適切な相手との取引を完了・履行させる力」へ競争軸が広がる業界である。中小企業の承継仲介と、大型・上場・海外案件の助言を分けて分析する。
要点
- 市場は拡大しているが、一つの数字では測れない。 登録支援機関経由の中小M&Aは2024年度の譲渡側4,940件、同系列の前年度比5.5%増である。この数字は業界全体の手数料総額ではないため、大型・上場・海外案件とは分けて判断する。(登録制度・中小M&A集計)
- 中小仲介の中心課題は、双方受託と品質管理の両立である。 同集計の仲介利用割合は81.5%である。売り手の価格・保証・雇用への希望と、継続買い手との関係をどう調整し、双方の報酬と利益相反を説明するかが競争力となる。(登録制度・中小M&A集計)(中小M&Aガイドライン第3版)
- 事業者数と供給能力は同じではない。 登録FA・仲介業者は2026年10月20日時点で3,427件あるが、M&A専門業者(仲介・FA)は1,183件にとどまり、税理士・診断士等の士業や経営コンサルティング会社が多い。大手の紹介網、地域・業種専門の支援、金融グループの大型助言は異なる市場を担い、採用増を案件遂行力へ変える組織が必要となる。(中小企業庁「登録状況(2026年10月20日現在)」)
- 海外では大型化と機能拡張が進む。 UNCTADは2026年のクロスボーダーM&Aで金額増と件数減を報告した。海外の独立系助言会社は買収でプライベートキャピタル分野等へ機能を広げ、日本でも事業承継を専門分野に掲げる例がある。中堅企業の成長買収やPE関連案件では、国内勢との接点が増すとみられる。(UNCTAD・投資動向No.51)(ラザード・買収完了発表(Form 8-K))(フーリハン・ローキー日本・会社概要)
- 制度と技術は、売上拡大の前提を変える。 ガイドライン第3版と買い手情報共有は契約・履行の管理を求め、生成AIは面談解析、資料読解、候補探索を変える。直接のフィジカルAI需要は小さく、分析速度より原資料との照合、秘密保持、最終判断の責任が重要である。(中小M&Aガイドライン第3版)(M&A支援機関協会・特定事業者リスト)(日本M&Aセンター・商談解析公表資料)(EY・Diligence Edge)
経営・企画部門への示唆
- 大手は、件数より成約後の履行で差をつける。 継続買い手と中堅企業の成長買収に人員を振り向ける。保証解除と対価支払の確認は、担当者の成果報酬から切り離した部署に持たせ、完了率で管理する。
- 中堅・中小は、小規模承継を公的窓口や士業と分担する。 手数料率の中央値は最小区分で30.0%と高く、最低報酬が効く。特定業種の中堅案件に絞り、正常利益の算定と買い手の統合能力の確認を強みにする。
- 新規参入は、利益相反の小さい領域から入る。 金融庁は2026年4月から金融機関のM&A支援を監督上の着眼点に加えた。承継準備、片側のFA、保証解除・PMI支援から始め、責任分担を確かめてから提携・買収を広げる。
業界データまとめ
国内のM&A仲介・アドバイザリーを横断した手数料市場の公的な総額統計は確認できない。このため、中小M&Aの活動量と主要企業の収益を分けて読む。登録支援機関経由の譲渡側案件は2024年度4,940件で、2023年度4,681件から5.5%増加したが、大型上場企業案件まで含む業界全体の成長率ではない。調査基準日は2026年11月3日であり、各統計の対象期間は以下のとおりである。(登録制度・中小M&A集計)
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 国内中小M&Aの活動量:登録支援機関が報告した譲渡側の最終契約到達案件4,940件。資本金1億円以下の法人または個人事業主を当事者に含む案件。支援契約の対象年度による集計であり、業界全体の手数料総額ではない | 2024年度対象案件 | M&A支援機関登録制度事務局「中小M&Aの集計結果」 |
| 市場の伸び | 上記と同系列の譲渡側案件数:前年比+5.5%(4,681件→4,940件、計算)。登録・報告範囲の影響を含む | 2023年度→2024年度 | M&A支援機関登録制度事務局「中小M&Aの集計結果」 |
| 事業者数 | 登録FA・仲介業者3,427件(法人2,648件、個人事業主779件)。うちM&A専門業者は仲介817件・FA366件で、士業・コンサルティング会社・金融機関等を含む。企業数ではなく登録件数 | 2026年10月20日時点 | 中小企業庁「登録FA・仲介業者の公表(令和8年度公募(9月分))」 中小企業庁「登録状況(2026年10月20日現在)」 |
| 従業者数 | 参考値:81万9,416人。中分類「専門サービス業(他に分類されないもの)」の民営事業所の従業者数で、平均年収の行と同じ分類。うち「経営コンサルタント業」は17万4,405人。法律・会計事務所等を含み、M&A支援の専業人数ではない | 2021年6月1日現在 | 総務省・経済産業省「令和3年経済センサス‐活動調査」第9-2表・全国 |
| 平均年収 | 778.3万円(計算)。中分類「専門サービス業(他に分類されないもの)」、民営事業所・一般労働者・男女計・学歴計・企業規模計10人以上。現金給与月額521.2千円×12+年間賞与等1,528.6千円。M&A専業の平均ではない | 2025年調査 | 厚生労働省「2025年賃金構造基本統計調査・産業中分類第1表」 |
| 上位3社の売上高 | 日本M&AセンターHD 502.57億円/ストライクグループ270.77億円/M&Aキャピタルパートナーズ224.48億円。仲介を主力とする主要上場3社の連結全社売上で、業界全体の順位・集中度を意味しない | 順に2026年3月期/2026年9月期/2025年9月期。前2社は日本基準、最後はIFRS | 日本M&AセンターHD「2026年3月期 決算短信」 ストライクグループ「2026年9月期 決算短信(サマリー)」 M&Aキャピタルパートナーズ「2025年9月期 決算短信〔IFRS〕」 |
| 中小M&Aの仲介利用割合 | 譲渡側4,940件のうち仲介4,024件、81.5%(計算)。FAは916件 | 2024年度対象案件 | M&A支援機関登録制度事務局「中小M&Aの集計結果」 |
| 公的支援による第三者承継成約件数 | 事業承継・引継ぎ支援センターの第三者承継2,265件(うち37件は中小機構地域本部との連携)。登録支援機関の集計とは集計主体が異なり、合算しない | 2025年度 | 中小機構「2025年度事業承継・引継ぎ支援センター実績」 |
| 第三者承継の新規相談者数 | 同センターへの第三者承継に関する新規相談者16,322者。同年度成約件数とは相談開始時点が異なり、単純な成約率は算出できない | 2025年度 | 中小機構「2025年度事業承継・引継ぎ支援センター実績」 |
| 不適切な買い手情報の共有基盤 | M&A支援機関協会「特定事業者リスト」利用者140社。同協会の公表区分であり、制度登録事業者全体ではない | 2026年10月28日 | M&A支援機関協会「特定事業者リスト」 |
譲渡側と譲受側の件数は同一取引を含むため合算しない。M&Aキャピタルパートナーズの2026年9月期決算発表は11月10日予定であり、表は基準日に未公表の通期実績を含まない。従業者数は、銀行・証券・会計・コンサルティングにまたがる専業範囲を経済センサスから切り出せないため、平均年収と同じ中分類の参考値である。価格指数と世界の助言手数料市場は、定義を満たす数値を確認できないため、本稿では示さない。(MACP・IRカレンダー)(総務省・経済産業省「令和3年経済センサス‐活動調査」第9-2表・全国)
AI・フィジカルAIの影響と経営の打ち手
この業界で変わるのは、候補企業の発見、非構造化資料の読解、商談内容の共有に必要な作業量である。一方、誰の利益を代表するか、買い手に履行能力があるか、価格と契約条件を受け入れるかという責任は、導入企業と担当者に残る。日本M&Aセンターの商談解析、ストライクの知財マッチング研究、EYのDD支援ツールは、それぞれ実装段階が異なるため区別する。(日本M&Aセンター・商談解析公表資料)(ストライク・MAIPL2共同研究)(EY・Diligence Edge)
本稿の工程は「相談・受託」「案件化・評価」「候補探索・交渉」「DD・契約・決済」「PMI・継続支援」の5段階で統一する。普及時期の見通しは、公開事例をもとにした分析である。フィジカルAIは工場・倉庫等の買収対象を調べる場面では関連するが、仲介・助言そのものは情報と契約を扱うため、直接的な適用は小さい。
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 相談・受託 | 経営者への聞き取り、商談記録、買収条件の構造化 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | 日本M&Aセンターで商談録音・解析を運用。β版と機能拡張計画を区別する。日本M&Aセンター・商談解析公表資料 |
| 案件化・評価 | 資料の抽出・分析、DD報告草案、評価前提の整理 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | EY-ParthenonがDiligence Edgeを提供。最終評価の自動決定を意味しない。EY・Diligence Edge |
| 候補探索・交渉 | 特許と事業情報から候補を抽出し、組合せの理由を説明 | 生成AI・AIエージェント | 実証中 | 3〜5年 | ストライク等の共同研究。研究期間2025年12月1日〜2028年3月31日。ストライク・MAIPL2共同研究 |
| DD・契約・決済 | データルームの構築・墨消し・検索、確認事項の整理 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | Datasiteの提供機能。送金承認や契約締結の自動化とは区別する。Datasite Diligence |
| PMI・継続支援 | 統合課題・資料の集約と統合計画の検討補助 | 生成AI・AIエージェント | 実用(導入事例あり) | 3〜5年 | EYのEdgeプラットフォームは統合までを支援対象とする。日本の中小案件への普及速度は別問題である。EY・Edge技術資料 |
業務はどう変わるか
第一に、聞き取りが担当者の記憶から比較可能な条件情報へ変わる。買い手の投資可能額、受入地域、事業との関係を、充足・未確認に分けて記録すれば、候補提示と担当交代に活用できる。
日本M&Aセンターとブリングアウトは、買い手5,000社以上の面談、1,500社への企業概要書提案の音声を蓄積したと公表した。導入企業の公表値であり、成約率改善の実証ではない。録音は参加者全員の許諾を前提とする。(日本M&Aセンター・商談解析公表資料)
第二に、企業概要書・DDの草案作成は原資料との照合へ変わる。台帳・契約・給与の横断分析により、解約条項や関連当事者取引を論点化できる。EYのDiligence Edgeは取込み・抽出・分析を実用化し、案件隔離と人のレビューを明示する。(EY・Diligence Edge)
ただし、経営者個人の支出、親族給与、一過性売上、正常運転資金の調整には、資料外の事情も確かめる。機械の調整後利益を無検証で評価に使えば、価格交渉の誤りを拡大する。
第三に、候補探索は同業・近隣企業の名簿検索から、技術・顧客・販売経路の補完関係を検証する探索へ広がる。ストライクのMAIPL2共同研究は、特許情報と世界のM&A事例を使い、候補のロングリストと説明を生成する構想である。現時点では研究・実証段階であり、実際の成約増や売却価格上昇が確認されたサービスとしては扱えない。(ストライク・MAIPL2共同研究)
特許の類似性だけでは、買収意思や統合能力はわからない。候補の買収方針、資金、統合人員を確かめ、探索結果を営業上の断定に変えない運用にする。
一方、ファンドブックは2026年1月27日に「KEPL」を用いる候補提案を開始した。公開企業情報と経営者の商談内容を組み合わせる導入済みの事例であり、知財起点の共同研究とは段階が異なる。同社の年内利用目標は実績ではなく、成約率や統合後成果の改善も確認済みとは扱わない。(チェンジHD・KEPL提供開始)
第四に、データルーム整備が独立した品質管理工程になる。Datasiteの墨消し・要約等を活用する際も、投入前に個人情報・営業秘密・機微な価格情報を分類し、買い手別の閲覧・出力権限を設計する。(Datasite Diligence)
契約書の欠落、株主名簿の未更新、口頭合意の残存は、文書処理では解消できない。効果は草案作成時間と、重要な未確認事項を契約前に解消できたかで測る。
AI・ロボットの主要プレイヤー
日本での展開は掲載用途の公式提供情報・共同研究を基準とし、導入効果の実証とは区別する。
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| 日本M&Aセンター | 日本 | Bring Out for M&Aの共同開発・利用 | 商談解析、提案品質の可視化、部門間共有 | 展開済み。既存の録音・解析運用とβ版開発を公表。日本M&Aセンター・商談解析公表資料 |
| ブリングアウト | 日本 | Bring Out | M&Aに固有の対話構造を解析し、担当者へフィードバック | 展開済み。日本M&Aセンターとの資本業務提携のもとで共同開発。日本M&Aセンター・ブリングアウトとの共同開発発表 |
| ストライク | 日本 | MAIPL2共同研究 | 特許を起点とした候補抽出と組合せ理由の説明 | 提携・実証あり。大学・VC・知財専門家との共同研究。ストライク・MAIPL2共同研究 |
| ファンドブック〈fundbook〉 | 日本 | KEPL/Narrative Insight Framework | 公開情報と商談情報を使った買い手候補の比較 | 展開済み。2026年1月27日に候補提案を開始。チェンジHD・KEPL提供開始 |
| EY〈Ernst & Young〉/EY-Parthenon | 英国を拠点とする国際ネットワーク | Diligence Edge/Edge | DDの抽出・分析・報告、統合支援 | 展開済み。EY Japanが日本向けサービスを公開。EY・Diligence Edge |
| データサイト〈Datasite〉 | 米国 | Datasite Diligence | M&A資料管理、検索、要約、墨消し等 | 展開済み。日本語製品情報と東京拠点を確認。Datasite Diligence、Datasite・会社概要 |
人材・収益・競争への影響
名簿転記、議事録作成、資料再編集は減り、情報源の確認、権限設計、例外判断は増えると考えられる。若手アナリストには一次資料に戻る訓練を残し、作成から検証へ時間配分を変える。
成功報酬型の仲介では処理案件数が増えても、審査や合意形成が詰まれば収入は増えない。時間単価・固定報酬のDDは値下げ圧力を受けやすい。打ち手は、分析範囲やリスク発見の価値を契約へ反映することである。
競争力は、利用権限のある案件データ、業種別の検証項目、訂正履歴の蓄積へ移ると考えられる。外部ソフトウェアによる文書処理の共通化が進むほど、地方の顧客関係、保証・簿外事項の解決経験を判断へ結び付ける能力が重要になる。
経営者が実施すべき対策
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | 企業概要書の全重要記述に原資料と確認日を紐付ける | 共通 | 直ちに | 誤記と過剰な売却説明の抑制 | 資料番号、確認担当、承認履歴 |
| 高 | 売り手情報と買い手別データを案件単位で隔離する | 共通 | 6か月以内 | 漏えい、他案件への誤流用の低減 | 学習利用条件、権限、削除・保管契約 |
| 高 | 買い手審査の自動抽出と最終承認を分離する | 共通 | 6か月以内 | 審査の抜けを減らし、責任を明確化 | 実質支配者・資金・履行履歴の確認票 |
| 高 | 商談録音の許諾と利用範囲を受託時に説明する | 共通 | 直ちに | 再利用可能な顧客情報の蓄積 | NDA、説明文書、音声の保存期間 |
| 中 | 資料作成時間と重要論点の見落としを併せて測る | 大手 | 1年以内 | 速度偏重の導入を防ぐ | 過去案件の検証用資料と評価者 |
| 中 | 業種を絞り、正常利益・運転資金の確認手順を作る | 中堅・中小 | 1年以内 | 少人数での専門性と再現性の向上 | 税理士・会計士との役割分担 |
| 中 | DD・統合支援の報酬を成果物と検証範囲で定義する | 共通 | 次回契約改定時 | 作業時間短縮と採算の両立 | 納品条件、免責範囲、追加調査の料金 |
よくある失敗は、生成した仮説と事実の混同、利用条件未確認のサービスへの機密投入、時間短縮だけによる効果測定である。不適切な成約を増やさないために、成約率、クレーム、保証解除、未履行も評価する。
業界の定義と市場構造
M&A仲介と大型案件のアドバイザリーは、同じ企業売買を扱っていても、依頼者との関係と提供責任が異なる市場である。中小M&Aでは売り手・買い手の双方と契約する仲介が多く、登録支援機関の譲渡側案件の81.5%を占める。大型案件では売り手、買い手、特別委員会等が個別に助言者を選び、資金調達・評価・法務を組み合わせる。(登録制度・中小M&A集計)(中小M&Aガイドライン第3版)
本稿は、企業・事業の譲渡を支援する仲介、片側の依頼者に助言するFA、取引の実行に直接付随するDD・評価・PMI支援を対象とする。PEファンドの自己資金による買収、証券の引受収入、法律事務所や監査法人の全事業は市場規模に含めない。ただし、これらの主体が顧客・提携先・競争相手となる関係は扱う。
| 市場区分 | 主な依頼者・支援形態 | 公開データで見えるもの | 読み違えやすい点 |
|---|---|---|---|
| 小規模・地域承継 | 経営者、個人事業主。公的窓口、士業、プラットフォーム、民間仲介 | センター第三者承継成約2,265件、2025年度 | 公的支援と民間支援は重なり、足し算できない。支援センター・2025年度実績 |
| 中小・中堅企業の仲介 | オーナー売り手と買収企業。双方受託が中心 | 登録支援機関の譲渡側4,036件→4,681件→4,940件、2022〜2024年度 | 大型上場案件を含む全市場ではなく、登録・報告対象の系列。登録制度・中小M&A集計 |
| 中小・中堅企業のFA | 売り手または買い手の一方 | 同集計の譲渡側FA916件、2024年度 | 取引額の大きさで仲介・FAが自動的に分かれるわけではない。登録制度・中小M&A集計 |
| 大型・上場・クロスボーダー | 上場企業、PE、金融機関、特別委員会 | 各社の助言収入、公開買付け等の案件開示 | 案件金額は顧客の取引規模であり、FAの売上ではない。野村・投資銀行事業 |
過去5年の供給面では、2021年創設の登録制度により、銀行・士業・専門業者等が共通の制度上で可視化されるようになった。2026年度の登録はガイドライン理解・普及と一定の規律を目的とし、該当する補助金の専門家費用にも関係する。登録数の増加をそのまま仲介専業の新設企業数や稼働事業者数とみなすことはできない。(登録制度・2026年度公募)
需要面の変化は、引退する経営者の会社を引き継ぐ需要に、買い手の人材・販路・技術獲得が重なったことである。中小企業白書は、M&A実施企業のスケールアップと人材獲得の関連、PMIへの取組と効果評価の関連を示している。ただし、成功企業ほど買収できる可能性があり、調査上の関連をM&Aの一律の因果効果として読むべきではない。(2025年版中小企業白書)
この構造から、国内市場を一つの売上成長率で説明することには限界がある。小規模案件は最低報酬と支援コスト、大型案件は資金調達と取締役会の意思決定が制約になる。経営者にとって先に決めるべきことは、どの顧客のどの難しさを解くのか、その対価を誰から受け取るのかである。
顧客と需要の特性
売り手にとっての購買は「会社を高く売るサービス」の選択だけではなく、雇用、保証、引退後の生活を同時に決める意思決定である。買い手は買収後の事業運営まで見ており、同じ仲介会社でも両者の評価基準は一致しない。2025年度の公的窓口への第三者承継相談16,322者は需要の厚みを示すが、そのすべてが売却可能な案件という意味ではない。(支援センター・2025年度実績)
| 顧客層 | 実質的な決定者 | 購買の決め手 | 中止・停滞の主な要因 |
|---|---|---|---|
| オーナー売り手 | 株主である経営者、親族株主 | 秘密保持、手取り、従業員の処遇、保証解除、相手への信頼 | 親族間の不同意、売却後の役割、価格期待の差 |
| 地域の中堅買い手 | 社長、財務担当、事業責任者 | 既存拠点との相乗効果、資金繰り、現場責任者の確保 | 統合人材不足、借入条件、簿外リスク |
| 大企業・上場企業 | 経営企画、CFO、法務、事業部、取締役会 | 戦略適合性、評価の説明可能性、競争法・開示への対応 | 社内承認の遅れ、条件不一致、規制審査 |
| PE・継続買収企業 | 投資チーム、投資委員会、融資金融機関 | 収益の持続性、資本構成、追加買収余地、出口の選択肢 | 資金調達、経営人材、事業計画の実現性 |
表の意思決定過程は、ガイドラインが示す一般的手順をもとにした実務上の整理である。中小売り手では経営者への初回説明から秘密保持、仲介・FA契約、候補面談、基本合意、DD、最終契約・決済へ進むが、所有不動産や借入保証の整理が並行する。大型案件では助言者選定と利益相反確認に加え、取締役会や必要に応じた特別委員会の検討を支える資料作成が重要となる。(中小M&Aガイドライン第3版)
価格感応度は、手数料率より手取り額と不成立時の負担で変わる。最低報酬がある案件では譲渡価額が小さいほど負担割合が高まり、着手金のある契約では途中中止でも費用が残る。比較時には株式価額、企業価値、移動総資産等の算定基準をそろえ、売り手・買い手双方の手数料、紹介料、別契約のDD費用を総額で見る。(中小M&Aガイドライン第3版)
乗換えも契約次第である。専任条項、直接交渉の制限、契約終了後の報酬請求に関するテール条項、候補先への情報開示履歴が乗換え費用を生むため、受託時点の比較が重要になる。事業承継には景気後退下でも発生する需要がある。一方、買い手の利益・借入余力が悪化すれば実行できないため、売り手の高齢化だけから成約増を予測することはできない。
季節性は、消費財のような需要期ではなく、顧客の決算・予算、税務、案件の承認日程に左右される。大型案件の決済が一件移動するだけで助言会社の四半期売上は変動し得るため、短期の増減を受託力の変化と断定しない。発掘から基本合意、DD、決済までの滞留期間と失注理由を追う方が、需要の実態を把握しやすい。
バリューチェーンと収益構造
利益の源泉は、企業情報を紹介することだけではなく、売却意思が曖昧な段階から取引可能な状態へ進め、契約条件を合意・履行させる能力である。日本M&AセンターHDの2026年3月期では成功報酬が391.08億円、連結売上の77.8%を占める(計算)。案件の成否と時期が売上を左右する構造は、固定費としての人材投資と強い緊張関係を持つ。(日本M&AセンターHD・2026年3月期決算)
| 工程 | 役割・主な担い手 | 付加価値 | 収益と管理上の論点 |
|---|---|---|---|
| 相談・受託 | 仲介各社、金融機関、会計事務所、公的センター | 売却意思・株主関係・買収目的の確認 | 広告費、紹介手数料、面談工数。無理な受託は後工程の損失になる |
| 案件化・評価 | 仲介・FA、税理士、公認会計士 | 資料整備、正常利益、株式・資産・債務の整理 | 着手金・評価費。資料不足案件ほど追加工数が増える |
| 候補探索・交渉 | 日本M&Aセンター、MACP、ストライク、証券・独立系FA等 | 適切な候補群、競争条件、価格以外の合意 | 中間報酬等。買い手の数より適合性と履行能力が重要 |
| DD・契約・決済 | FA、会計・税務・法務専門家、融資金融機関 | 重大リスクの発見、条件交渉、対価・保証の確定 | 成功報酬と専門家費用。決済遅延・不成立の影響が大きい |
| PMI・継続支援 | コンサルティング会社、FA、買い手の統合担当 | 経理、人事、営業、意思決定体制の統合 | 別途固定・月額報酬等。成約前に責任範囲を定める |
工程別の利益率を統一して開示する業界統計は確認できない。企業全体では、日本M&AセンターHDの営業利益率は37.3%、ストライクグループは38.4%、M&AキャピタルパートナーズはIFRSで31.7%である。しかし対象期、連結範囲、報酬体系が異なり、これを仲介、DD、PMIの工程別収益性に置き換えることはできない。(日本M&AセンターHD・2026年3月期決算)(ストライク・2026年9月期決算短信サマリー)(MACP・2025年9月期IFRS決算)
コストの中心はコンサルタント等の人件費・成果報酬、採用・教育費、紹介・広告費、オフィス、情報システムである。ストライクは2026年9月期の売上原価102.41億円についてコンサルタント増員やインセンティブ給与等、販管費64.34億円について賃料や広告宣伝費等を挙げている。原材料・物流費が小さいことは費用が変動的であることを意味せず、受託から入金までの人員維持費を抱える。(ストライク・2026年9月期決算短信)
日本M&AセンターHDは着手段階・中間段階・成功段階の報酬を区分開示している一方、MACPは着手金無料、株価レーマン方式を説明している。この違いは単なる料金差ではなく、初期工数の回収方法と顧客の中止時負担の違いである。公表された価格指数がないため、業界全体で人件費増を何%転嫁したかは判断できない。(日本M&AセンターHD・2026年3月期決算)(MACP・報酬体系)
案件単位の採算は、受取報酬から紹介料、担当者の変動報酬、外部専門家費用、受託前後の工数を控除して管理する。成約案件だけで平均利益を計算すると、不成立案件へ投じた時間が消える。最低報酬を引き下げる場合も、契約や審査は残し、顧客が資料をそろえる範囲と、公的窓口と分担する範囲を明確にする。
供給網の実体は、紹介元と専門家のネットワークである。特定金融機関への依存は紹介条件の変更で案件流入を揺らし、特定の弁護士・会計士への依存は繁忙時のDD開始を遅らせる。海外案件では現地法務、税務、翻訳、許認可確認が直列につながり、一社の遅延が決済時期を左右する。このため、案件受託時に専門家の稼働を確保する。
競争環境
競争の中心は、売却相談を獲得する力と、成約後まで問題を残さない実行力の組合せである。登録FA・仲介業者は3,427件あるが、専業大手、地域金融機関、士業、兼業事業者が混在し、登録数だけで競争の激しさや市場集中度を測れない。大型案件では、経営陣との関係、業種専門性、海外拠点、資金調達との連携が助言者選定を左右する。(中小企業庁・登録FA・仲介業者の公表(2026年10月20日))(野村・投資銀行事業)
競争の強さと変化
以下の強さと方向は、公表制度・企業開示をもとにした分析である。中小仲介と大型FAで異なる部分は並べて記し、業界全体の集中度については算出可能な売上分母がないため数値を示さない。
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存事業者間の競争 | 強 | 登録先が多様で、売り手への接点が重なる。主要各社も採用・受託拡大を進める。中小企業庁・登録FA・仲介業者の公表(2026年10月20日)、ストライク・2026年9月期決算短信 | 強まる |
| 新規参入の脅威 | 中 | 仲介は製造設備を要しない一方、登録対応、案件審査、専門家確保が継続費用となる。大型FAは実績と人材の確保が参入条件。登録制度・2026年度公募 | 弱まる |
| 顧客の交渉力 | 中 | 初回売り手は情報が少ないが、継続買い手は他社案件・報酬を比較できる。双方の手数料等の説明強化が比較を促す。中小M&Aガイドライン第3版 | 強まる |
| 供給者の交渉力 | 強 | 案件を紹介する金融機関・士業と、受託から決済を担える経験者が重要。人員・成果報酬が費用に直結する。ストライク・2026年9月期決算短信 | 強まる |
| 代替手段の脅威 | 中 | 直接交渉、公的支援、自社M&A部門などの選択肢がある。ただし契約・保証・DDの課題は残る。支援センター・2025年度実績、中小M&Aガイドライン第3版 | 強まる |
参入の脅威が弱まるという評価は、参入社数の予測ではなく、審査・利益相反管理・記録保存を継続する難しさが増すことを指す。金融機関・会計事務所は既存の財務情報と日常接点を活用できる。
国内主要企業の違い
| 企業・グループ | 規模・対象 | 公表情報に基づく特徴 | 経営上の比較軸 |
|---|---|---|---|
| 日本M&AセンターHD | 売上502.57億円、2026年3月期 | 仲介を中心に、金融機関・会計事務所とのネットワークや周辺支援を展開。日本M&AセンターHD・2026年3月期決算 | 紹介網の広さを案件品質と担当者生産性へ転換できるか |
| ストライクグループ | 売上270.77億円、2026年9月期 | 同期成約332組。2026年4月に持株会社体制へ移行し、FA・戦略支援等をグループ展開。ストライク・2026年9月期決算短信、ストライク・2026年9月期第3四半期決算 | 仲介の成長と、サービス拡張に伴う人材・費用管理 |
| M&Aキャピタルパートナーズ | 売上224.48億円、2025年9月期・IFRS | 着手金無料、株価を基準とする報酬体系を提示。グループにレコフを含む。MACP・2025年9月期IFRS決算、MACP・報酬体系 | 案件構成、受託から決済までの期間、報酬算定基準 |
| 野村グループ | 大型・上場・クロスボーダー。M&A単独売上は本稿で確認できず | M&A、資金調達、事業再編を提供し、Greentechを含む業種専門性を活用。野村・投資銀行事業、野村・助言とファイナンス | 国内経営層との接点、海外業種チーム、資本市場機能 |
| みずほFG | 大型・クロスボーダー。M&A単独売上は本稿で確認できず | Greenhill買収により独立系助言機能を取り込み、銀行・証券との連携を拡大。みずほ・Greenhill買収完了 | 融資・資本市場と助言の連携、利益相反管理 |
成約の単位にも注意が要る。ストライクの2026年9月期は332組に対して637件であり、「件」は仲介で売り手・買い手をそれぞれ数える契約件数である。この637件を登録制度の譲渡側4,940件で割ってシェアを出すことは、期間も単位も異なるため不適切である。(ストライク・2026年9月期決算短信)(登録制度・中小M&A集計)
直近3年では、みずほが2023年12月1日にGreenhill買収を完了し、ストライクが2026年4月1日に持株会社体制へ移行した。海外の人材・顧客基盤の獲得と、仲介周辺のFA・戦略支援の拡張という異なる再編である。(みずほ・Greenhill買収完了)(ストライク・2026年9月期第3四半期決算)
異業種からは、IT・地方創生事業を持つチェンジホールディングスが2024年12月にファンドブックを完全子会社化した。既存顧客への支援範囲を事業承継型M&Aへ広げる参入である。(チェンジHD・沿革)
勝つための条件は四つに整理できる。第一は紹介元と顧客から継続的に案件を得る力、第二は業種固有の正常利益と買収後課題を理解する力、第三は保証・資金・契約の未解決事項を止める審査力、第四は担当交代後も案件を進められるチーム運営である。日本M&Aセンターのネットワーク、野村の業種チーム、ストライクのグループ機能は前二者を支える仕組みであるが、個々の案件品質を開示売上だけから評価することはできない。
海外の動向と主要企業
世界のM&Aでは、取引金額の増加と案件数の回復が一致していない。UNCTADの2026年10月公表資料は、同年1〜9月のクロスボーダーM&A金額を4,940億米ドルとし、金額の増加と件数の減少を報告した。これは企業買収の取引金額であり、助言会社の手数料市場ではない。(UNCTAD・投資動向No.51)
地域別では途上国が700億米ドルである。同資料では先進国・途上国の双方で金額が増えた。ただし、海外要員を増やすかは、国・業種別の受託件数と完了時期を確かめてから判断する。日本の助言手数料の世界比率は、比較可能な公的統計から算出できない。(UNCTAD・投資動向No.51)
海外主要企業
表は直近公表済みの通期実績である。部門収益と全社収益が混在するため、表示値による規模順位は付けない。
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| ゴールドマン・サックス | 米国 | 2025年12月期Advisory純収益US$4.73 billion。GS・2025年決算 | 大型助言と資金調達・資本市場業務の組合せ | 2025年決算で完了M&A案件の増加に伴う助言収益拡大を開示 | 投資銀行業務、証券業務、資産運用業務を提供。GS・日本事業概要 |
| ラザード | 米国 | 2025年12月期Financial Advisory純収益US$1,834 million、GAAP。ラザード・2025年決算 | 独立系のM&A・再編助言、別部門に資産運用 | 2026年4月30日にCampbell Lutyensの買収で合意し、11月2日に完了を発表。プライベートキャピタル助言のLazard CLを発足。ラザード・買収完了発表(Form 8-K) | 1989年から日本で展開し、東京にファイナンシャル・アドバイザリーの拠点。ラザード・日本拠点 |
| エバーコア | 米国 | 2025年12月期連結純収益US$3,855.8 million、GAAP。株式関連等を含む。エバーコア・2025年決算 | 助言を主軸とし、業種・経営層との関係を重視 | 2025年10月1日に英国Robey Warshaw買収を完了。エバーコア・買収に関するSEC開示 | 日本事務所と責任者を設置。エバーコア・日本責任者 |
| フーリハン・ローキー | 米国 | 2026年3月期Corporate Finance収益US$1,744.634 million。全社はUS$2,617.516 million。フーリハン・ローキー・2026年3月期決算 | 中堅企業M&A、事業再生、評価の複数機能 | 同期Corporate Finance収益が前期比14%増 | GCAを統合。日本の約90名がM&A、事業承継、資本市場、財務リストラクチャリング等を助言。フーリハン・ローキー・日本事業統合、フーリハン・ローキー日本・会社概要 |
| ロスチャイルド・アンド・コー | フランス | 2025年12月期連結Net banking income €2,986.352 million。資産運用等を含む。ロスチャイルド・2025年連結決算 | 独立系助言、資本・債務助言、ウェルス管理等 | 2025年のM&A・戦略助言の手数料は€1,049.061 millionで、前年の€951.157 millionから増加 | 日本法人がM&A関連アドバイザリーを提供。ロスチャイルド・日本事業 |
海外競争で重要なのは、独立系助言会社が企業売買だけでなく、債務再編、ファンドの資金調達、セカンダリー取引等へ顧客接点を広げていることである。ラザードのCampbell Lutyens買収(2026年11月2日に完了を発表)はプライベートキャピタル分野の拡充、エバーコアのRobey Warshaw買収は英国の経営層向け助言基盤の拡充と読める。後半は、公表された取引内容をもとにした分析であり、日本で同じ構成になると断定するものではない。(ラザード・買収完了発表(Form 8-K))(エバーコア・買収に関するSEC開示)
日本側では、みずほのGreenhill買収、野村のGreentech取得・統合が海外案件を支える。両グループの全社海外売上比率はM&A助言の比率と一致せず転用できない。中小仲介も現地紹介網に加え、税務・資金回収・買収後運営の協力先が必要である。(みずほ・Greenhill買収完了)(野村・助言とファイナンス)
日本への波及はすでに始まっており、フーリハン・ローキーの日本事業と承継分野への対応は、外資と国内仲介が完全に別市場ではないことを示す。2026〜2030年には、中堅企業の成長買収、PE関連案件、事業再編で両者の接点が増すとみられる。一方、地域の小規模承継は紹介関係と採算制約が強く、世界的なブランドだけで大量の案件を獲得できるとみる根拠はない。(フーリハン・ローキー日本・会社概要)(HL Succession・責任者紹介)
外部環境と制度の変化
制度の方向は、M&Aの件数拡大に加えて、支援者の行動と買い手の履行を確かめる仕組みの強化である。中小M&Aの登録制度・ガイドラインと、上場株式の公開買付け等を規律する金融商品取引法上の制度は、目的も対象も異なる。海外買収では日本側の手続が完了しても現地の審査が残るため、受託時に決済条件へ織り込む。(中小M&A市場改革プラン)(中小M&Aガイドライン第3版)(関東財務局・公開買付規制)(欧州委員会・外国補助金規則)
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 行動規範 | 日本 | 中小M&Aガイドライン第3版。手数料・利益相反、過剰な営業、不適切な買い手への対応を強化 | 2024年8月30日公表、継続適用 | 大・信頼回復に追い風、管理費には向かい風 | 中小M&Aガイドライン第3版 |
| 登録・補助制度 | 日本 | 2026年度登録公募。手数料体系・支援業務等の報告、対象専門家費用と登録の連動 | 2026年5月29日〜2027年2月12日公募、登録有効期限2027年7月末 | 大・体制整備事業者に追い風 | 登録制度・2026年度公募 |
| 人材制度 | 日本 | 個人の知識・倫理を問う「中小企業M&A実務能力・倫理検定試験」を中小企業庁が運営主体として実施(事務局は銀行研修社)。CBT方式・120分・60問程度 | 2026年5月1日委託先採択。2027年1月28〜30日のうち1日で受検、受検案内は2026年11月中に公表予定 | 中・育成と比較に追い風。合格しても士業の独占業務は行えない | 経済産業省「令和8年度中小企業M&A実務能力・倫理検定試験を実施します」、中小M&A資格試験・採択結果 |
| 自主規制 | 日本 | 不適切な譲受け事業者情報の共有。保証解除や対価支払等の未履行を対象に含む | 2024年10月1日開始、2025年4月1日改訂 | 大・健全な取引に追い風、審査・事後確認の負担増 | M&A支援機関協会・特定事業者リスト |
| 金融商品取引法制 | 日本 | 公開買付けを要する所有割合を3分の1から30%に引き下げ、市場内取引(立会内)も対象に拡大 | 2026年5月1日施行 | 大・手続設計への需要増、取得方法の制約 | 関東財務局・公開買付規制、金融庁・金商法等改正法案の概要、金融庁・政令・内閣府令等の公表(施行日) |
| 外国補助金審査 | EU | 外国補助金規則に基づく一定の企業結合の事前届出。対象会社等のEU域内売上高5億ユーロ以上、かつ当事者の過去3年の外国からの財政的貢献5,000万ユーロ超が基準。競争法審査とは別系統 | 2023年7月13日適用開始、2026〜2030年の案件にも適用 | 大・クロスボーダーの準備費用・期間に向かい風 | 欧州委員会・外国補助金規則、欧州委員会・外国補助金規則の概要 |
| 仲介規制 | 米国 | 条件を満たす非公開企業取引のM&Aブローカーについて、連邦証券法上の登録免除を法定化 | 法定免除の導入を受け、SECスタッフが2023年3月29日に2014年のノーアクションレターを撤回 | 中・対象取引の参入に追い風。州法等の確認は別途必要 | 米国法典・M&A仲介の登録免除、SEC・M&A Broker Letter撤回 |
| 事業承継・成長政策 | 日本 | 中小M&A市場改革プラン。売り手・買い手・市場の各側から承継と成長を支援 | 2025年8月5日公表 | 大・需要開拓に追い風。統合人材が実行上の制約 | 中小M&A市場改革プラン |
登録は個別取引の安全保証ではなく、金融商品取引法や士業法等の確認も別途必要である。ガイドライン対応では、書式だけでなく説明事項、顧客の意思、相手方確認の記録まで整える。(中小M&Aガイドライン第3版)(登録制度・2026年度公募)
特に経営者保証は、売買契約で買い手が解除を約束しただけでは金融機関との保証契約が消えるわけではない。金融機関との協議、借換え・返済等の実現可能性、決済時に未了なら誰がいつ何をするかを確かめる。中小企業庁のガイダンスは、成立と同時の解除または借換えを最優先とし、最終契約前の金融機関への相談を促す。金融庁は2026年4月1日から、金融機関の監督上の着眼点に、M&A時の経営者保証の事前相談に対応する体制を加えた。政策上の支援拡充と、個々の金融機関の審査を混同してはならない。(中小企業庁・金融機関のM&A支援)(中小企業庁「中小M&A時の経営者保証の取扱いについて」)(金融庁・監督指針改正の概要(2026年2月))
人口減少は後継者と統合責任者を不足させ、売却需要・買収能力の双方に効く。脱炭素・資源循環対応は、買収対象の更新投資・環境債務として評価に入り、正常利益と将来投資を併せて検証する。
人材と生産性
不足している能力は、売り手に接触する営業力だけではなく、論点を見抜き、専門家と顧客の意思決定をつなぐ案件遂行力である。採用人数を増やしても、保証や税務、労務の論点を判断する責任者が増えなければ、受託案件が滞留する。人材需給を示すM&A専業の有効求人倍率は確認できない。専門職全体の求人倍率から不足率を推定することは、本稿では対象外とする。
平均年収の近似値778.3万円は、2025年賃金構造基本統計調査の「専門サービス業(他に分類されないもの)」について、きまって支給する現金給与額×12と年間賞与等を合計したものである。法律・会計・コンサルティング等を含む分類であり、銀行・証券のM&A部門を横断した平均でも、仲介営業の成果報酬込み平均でもない。この値から特定会社の採用競争力や適正な報酬水準を判断することはできない。(賃金構造基本統計・2025年)
実際の費用構造を知るには企業開示が補助となる。フーリハン・ローキーは2026年3月期の報酬関連費用を全社収益の64.3%と開示し、ストライクもコンサルタント増員やインセンティブ給与を売上原価増の要因に挙げた。前者は再生・評価等を含む全社の費用比率であり、日本の賃金統計との直接比較や国内業界の賃上げ率への転用はできない。(フーリハン・ローキー・2026年3月期決算)(ストライク・2026年9月期決算短信)
業界全体の付加価値額と対応する従業者数がそろわず、厳密な労働生産性の国際比較は行えない。会社の売上高を期末従業員数で割る方法も、中途採用、成果報酬、紹介料、外注範囲の違いに影響される。経営管理では、担当者別売上だけでなく、受託年度別の成約状況、基本合意後の中止、資料差戻し、決済遅延をチーム単位で見る方が改善につながる。
育成は案件を一人で完結させる訓練より、専門家へ相談すべき境界を判断する訓練が先である。税務上の扱いを断定する、法的リスクを営業判断で省く、買い手の保証解除の説明を検証せず伝えるといった行動を、契約前のレビューで止める。採用時には、成約件数に加え、担当範囲、困難案件での中止判断、専門家との役割分担を確かめる。
制度面では、2027年1月に初回を実施する「中小企業M&A実務能力・倫理検定試験」が、知識・倫理の可視化を進める動きである。ただし、試験合格と案件遂行能力は同じではない。社員の教育計画には、契約説明、利益相反、保証解除の実例レビューを組み込む。成約報酬に偏る評価へ、審査遵守、引継ぎ品質、契約後の未履行解消を加えることが、組織としての品質維持につながる。(中小企業M&A実務能力・倫理検定試験・実施発表)
2030年に向けたシナリオ
2030年を左右するのは、売り手の潜在数よりも「買い手の資金・統合能力」と「支援品質への信頼が改善するか」という二つの不確実性である。高齢化による相談が増えても、成約には、資金と経営人材を伴う買い手が欠かせない。以下は、分析にもとづく条件付きシナリオであり、市場金額や成約件数の外部予測ではない。
| シナリオ | 起きる条件 | 2030年の業界像 | 可能性の見立て |
|---|---|---|---|
| 基準:品質を条件とする選別成長 | 買収資金は確保できるが、統合人材の不足が継続。審査・契約説明が段階的に定着 | 得意業種・地域の買い手を持つ事業者が成長。小規模案件は公的窓口・士業との分担が進む | 現状の需要と制度方向から、経営計画の基準として置く。定量的確率は示さない |
| 上振れ:継続買収の裾野拡大 | 地域の中堅企業が資金とPMI人材を確保し、買い手の履行情報が蓄積 | 初回承継から追加買収へ需要が連なる。仲介に加え、評価・DD・PMIの継続収入が増える | 相談増だけでは不十分。買い手育成と成約後の成果が確認できれば現実性が高まる |
| 下振れ:相談増・成約停滞 | 資金調達条件が悪化し、問題案件が信頼を損なう。買い手の統合能力も不足 | 受託残高は増えても決済が遅れ、報酬回収と採用費の負担が重くなる。退出・提携が進む | 金利・信用環境と品質問題が重なる場合に備えるべきストレスケース |
選別成長は大手だけの成長を意味しない。地域事業者は業種・買い手への深い理解、全国型企業は審査・教育・専門家配置の共通化に強みを持ち得る。いずれも、採算と責任の範囲を明確にすることが前提になる。
先行指標は、売上だけでなく、案件が進む条件と止まる条件を組み合わせる。次の公開情報を定点観測し、自社の受託・審査・決済データと照合する。
| 見る指標 | 確認する統計・発表 | 判断への使い方 |
|---|---|---|
| 中小M&Aの活動量と仲介・FA構成 | 登録制度の年度別集計。登録制度・中小M&A集計 | 同じ定義・報告時点で増減を見る。対象拡大の影響を分ける |
| 第三者承継の相談と成約 | 支援センターの年度実績。支援センター・2025年度実績 | 潜在相談の増加と実行の増加を分ける。年度数値から単純な成約率を作らない |
| 買い手情報共有と制度対応 | 協会のリスト利用者数、登録公募・資格制度の公式発表。M&A支援機関協会・特定事業者リスト、登録制度・2026年度公募 | 参加拡大とルール実装を追う。利用者増を不適切企業増と誤読しない |
| 上場仲介会社の受託・成約・利益 | 日本M&AセンターHD、ストライク等の四半期・通期決算。日本M&AセンターHD・2026年3月期決算、ストライク・2026年9月期決算短信 | 受託増が売上と利益へ転換しているかを見る |
| 海外取引の金額と件数 | UNCTAD投資動向資料。UNCTAD・投資動向No.51 | 大型案件への集中と広範な回復を区別する |
経営計画では、成約期間、最低報酬未満の案件、中止、専門家費用を別々に動かして手元資金を検証する。成功報酬より採用・教育費が先行するため、利益と資金繰りの予測は分けて立てる。
経営・企画部門への示唆
戦略の起点は、案件数を増やすことではなく、成約後の履行まで責任を持てる案件の規模と種類を決めることである。中小M&Aでは小規模案件ほど手数料率が高く、売り手の不満と採算の悪化が同時に起きやすい。大型案件では、海外の独立系助言会社が買収で機能を広げている。以下は、本稿の統計・事例に基づく分析からの提案である。
立場別の戦略の選択肢
| 立場 | 優先する選択肢 | 根拠となるデータ・事例 | 実行判断の基準 |
|---|---|---|---|
| 大手(全国型の仲介会社、金融グループのFA) | 件数の拡大より、継続買い手と中堅企業の成長買収に人員を振り向ける。買い手審査と、成約後の保証解除・対価支払の確認は、担当者の成果報酬から切り離した部署に持たせる | 特定事業者リストは、保証解除の合意後に実行日から60営業日を過ぎても解除されない場合や、後払いの対価の未払いを登録事由とし、利用者は140社に広がった(M&A支援機関協会・特定事業者リスト)。大型案件では、ラザードがプライベートキャピタル助言会社の買収を2026年11月に完了し、PE関連の助言を自前でそろえた(ラザード・買収完了発表(Form 8-K)) | 成約後1年以内の保証解除・対価支払の完了率、継続買い手の再買収率、PE関連案件の受託件数 |
| 中堅・中小(地域・業種特化の仲介、士業、地域金融機関) | 売上高数千万円規模の小規模承継は、事業承継・引継ぎ支援センターや士業と分担する。自社は特定業種の中堅案件に絞り、正常利益の算定と買い手の統合能力の確認を強みにする | センターの2025年度の成約では、譲渡企業の36.9%が売上高3千万円以下で、譲受企業の3割超が売上高5億円以上だった(中小機構・事業評価報告書(2026年10月))。手数料率(報酬÷譲渡価額)の中央値は、最小の規模区分で30.0%、5億円超で4.3%である(中小企業庁・検討会資料(2026年3月)) | 最低報酬を下回る案件の工数比率、業種別の成約までの期間と中止率、紹介元上位3者への依存度 |
| 新規参入を考える企業(金融機関、会計事務所、海外FA、事業会社のM&A部門) | 仲介の双方受託から入らない。既存顧客の承継準備、片側のFA、成約後の保証解除やPMIの支援など、利益相反の小さい領域から入る。海外勢は、中堅企業の成長買収やPE関連案件で国内の紹介網と組む | 金融庁は2026年4月1日から、金融機関のM&A・事業承継支援と、経営者保証の事前相談に対応する体制を監督上の着眼点に加えた(金融庁・監督指針改正の概要(2026年2月))。フーリハン・ローキーの日本拠点は約90名で、事業承継を専門分野の一つに掲げる(フーリハン・ローキー日本・会社概要) | 融資・監査等の既存業務との利益相反を顧客に説明できるか、検定試験の合格者と専門家の配置、提携先との責任分担と報酬配分 |
通説と異なる見方
第一に、登録が3,400件を超えても、案件を最後まで回せる担い手は多くない。 2026年10月20日時点の登録3,427件のうち、M&A専門業者(仲介・FA)は1,183件、34.5%(計算)で、M&A支援業務の専従者が2人以下の登録が2,569件、75.0%(計算)を占める。専従者10人以上は158件、4.6%(計算)にすぎない(中小企業庁「登録状況(2026年10月20日現在)」)。分析では、競争が激しいのは売り手との最初の接点であり、DDから保証解除までを担える人材はむしろ不足している。登録数の多さから価格競争を前提に計画を立てると、供給の制約を見誤る。
第二に、件数の伸びと大手の業績は連動していない。 登録制度の譲渡側成約は2024年度に5.5%増えた(本稿「業界データまとめ」)。一方、日本M&AセンターHDの2026年3月期は成約1,061件と前期比17件減だったが、1件当たりのM&A売上高が45.7百万円(前期39.6百万円)に上がり、売上高は14.0%増えた(日本M&AセンターHD「2026年3月期 決算短信」)。分析では、大手の成長は案件の大型化が支えており、小規模案件の件数が増えるほど業界平均の採算はむしろ下がり得る。件数の統計と自社の売上計画は、切り離して考える。
公開情報ではわからないこと
- 不成立案件の工数と採算。 各社の開示は成約ベースで、受託から中止までに費やした時間と中止の理由はわからない。支援会社への匿名アンケートで、受託年度別の成約・中止・継続の件数と担当者の工数を集め、最低報酬を下回る案件の割合を確かめる。
- 成約後の履行状況。 経営者保証の解除までの日数、後払いの対価や退職慰労金の支払状況は、業界団体による情報共有の利用者数からは読み取れない。成約1年後の売り手経営者への追跡アンケートと取引金融機関への聞き取りで、未解決の事項とその原因を確かめる。
- 手数料の実額と双方受託の運用。 登録制度では手数料体系が公表されるが、実際の請求額、紹介料、双方から受け取る報酬の配分はわからない。売り手・買い手双方への聞き取りと、紹介元の金融機関・税理士へのインタビューで、支払総額と事前説明の実態を確かめる。
- 提携・買収で引き継げるもの。 仲介会社やFAを買収・提携する場合、受託案件のうち実際に成約に至る割合、紹介元との契約、主要コンサルタントの残留は開示されない。買収前の調査で受託台帳を抽出して検証し、元社員と紹介元へのインタビューで担当交代後の案件の継続率を確かめる。海外FAとの提携では、共同案件の現地顧客への聞き取りで、日本案件を担う業種責任者の実態を確かめる。
出典
政府・公的機関、業界団体、企業自身の開示を使用した。資料の確認日は2026年11月3日であり、以下は公表日を示す(記載のない資料はその旨を表示)。
- 中小機構「令和7年度事業承継・引継ぎ支援事業に関する事業評価報告書」(2026年10月5日、中小企業庁掲載2026年10月28日)
- 中小企業庁「中小M&A市場の改革に向けた方向性について」(第4回検討会資料)(2026年3月17日)
- 中小企業庁「M&A支援機関登録制度に係る登録FA及び仲介業者の公表(令和8年度公募(9月分))」(2026年10月20日)
- 中小企業庁「登録状況」(2026年10月20日現在)
- M&A支援機関登録制度事務局「登録支援機関を通じた中小M&Aの集計結果」(公表日記載なし。更新型、2022〜2024年度の報告案件)
- 中小企業庁「中小M&Aガイドライン(第3版)」(2024年8月30日)
- 中小企業庁「中小M&A時の経営者保証の取扱いについて」(公表日記載なし)
- UNCTAD「Global Investment Trends Monitor, No.51」(2026年10月25日)
- ラザード「Lazard Completes Its Acquisition of Campbell Lutyens」(Form 8-K Exhibit 99.1)(2026年11月2日)
- フーリハン・ローキー日本「会社概要」(公表日記載なし)
- フーリハン・ローキー「Hiroyuki Nito・HL Succession」(公表日記載なし)
- M&A支援機関協会「特定事業者リスト」(制度開始2024年10月1日、利用者数2026年10月28日更新)
- 日本M&AセンターHD「日本M&Aセンター、『Bring Out for M&A(β版)』をブリングアウトと共同開発」(PR TIMES)(2025年9月19日)
- EY Japan「Diligence Edge:AI Diligenceプラットフォーム」(公表日記載なし)
- 厚生労働省「令和7年賃金構造基本統計調査・一般労働者・産業中分類第1表」(2026年3月24日)
- 総務省・経済産業省「令和3年経済センサス‐活動調査」第9-2表・全国(2023年6月27日)
- 日本M&AセンターHD「2026年3月期 決算短信〔日本基準〕(連結)」(2026年4月30日)
- ストライクグループ「2026年9月期 決算短信〔日本基準〕(連結)」(2026年10月30日)
- ストライクグループ「2026年9月期 決算短信〔日本基準〕(連結)」サマリー(2026年10月30日)
- ストライクグループ「2026年9月期 第3四半期決算短信〔日本基準〕(連結)」(2026年7月30日)
- M&Aキャピタルパートナーズ「2025年9月期 決算短信〔IFRS〕」(2025年12月24日)
- 中小機構「令和7年度 事業承継・引継ぎ支援センターの実績について」(2026年5月29日)
- M&Aキャピタルパートナーズ「IRカレンダー」(更新型、2026年11月3日確認)
- ストライク「AIエージェント型M&Aマッチング共同研究」(2025年12月25日)
- Datasite「Datasite Diligence」(公表日記載なし)
- EY Japan「Edgeテクノロジープラットフォーム」(2026年版)
- チェンジHD「KEPL提供開始」(2026年1月27日)
- Datasite「会社概要」(公表日記載なし)
- 野村HD「Investment Banking」(更新型、2026年11月3日確認)
- 中小企業庁「M&A支援機関登録制度の申請受付(令和8年度公募)」(2026年5月29日)
- 中小企業庁「2025年版中小企業白書・スケールアップに向けた投資行動と海外展開」(2025年版)
- M&Aキャピタルパートナーズ「業績ハイライト・手数料体系の説明」(公表日記載なし)
- 野村HD「アドバイザリー&ファイナンス」(公表日記載なし)
- みずほFG「米国M&Aアドバイザリー会社Greenhill買収完了」(2023年12月1日)
- チェンジHD「沿革・fundbook完全子会社化」(公表日記載なし)
- ゴールドマン・サックス「2025年通期決算」(2026年1月15日)
- ゴールドマン・サックス「日本における概要」(公表日記載なし)
- ラザード「2025年通期決算」(2026年1月29日)
- ラザード「Japan」(公表日記載なし)
- エバーコア「2025年通期決算」(2026年2月4日)
- エバーコア「2026年3月末四半期報告書(Form 10-Q)」(2026年、2026年3月末四半期)
- エバーコア「Takeshi Inoue・日本事務所責任者」(公表日記載なし)
- フーリハン・ローキー「2026年3月期通期決算」(2026年5月6日)
- フーリハン・ローキー「日本・アジア太平洋GCAブランド変更」(2022年2月22日)
- ロスチャイルド・アンド・コー「2025年12月期連結決算」(2026年公表、2025年12月期)
- ロスチャイルド・アンド・コー「日本でのサービス」(公表日記載なし)
- 経済産業省「中小M&A市場改革プランを公表します」(2025年8月5日、8月15日資料更新)
- 関東財務局「強制公開買付規制における株券等所有割合の算定に関する制度」(2026年5月1日施行制度の案内)
- 金融庁「金融商品取引法及び投資信託及び投資法人に関する法律の一部を改正する法律案の概要」(第213回国会提出法案)
- 金融庁「令和6年金融商品取引法等改正に係る政令・内閣府令案等に関するパブリックコメントの結果等について」(2025年7月4日、2026年4月15日更新)
- 欧州委員会「Foreign Subsidies Regulation」(更新型、2026年11月3日確認)
- 欧州委員会「Foreign Subsidies Regulation:About」(更新型、2026年11月3日確認)
- 経済産業省「令和8年度中小企業M&A実務能力・倫理検定試験を実施します」(2026年10月30日)
- 中小企業庁「中小M&A資格試験実施事業・委託先の採択結果」(2026年5月1日)
- 米国政府「15 U.S.C. 78o(b)(13)」(2024年版法典)
- SEC「M&A Brokers」(ノーアクションレターの撤回)(2023年3月29日)
- 中小企業庁「金融機関におけるM&A支援の促進等について」(2024年8月30日)
- 金融庁「『地域金融力強化プラン』を踏まえた監督指針の一部改正の概要」(2026年2月20日公表、2026年4月1日施行)
この業界の図解【194種類で分析】を、note の有料記事で公開しています。
