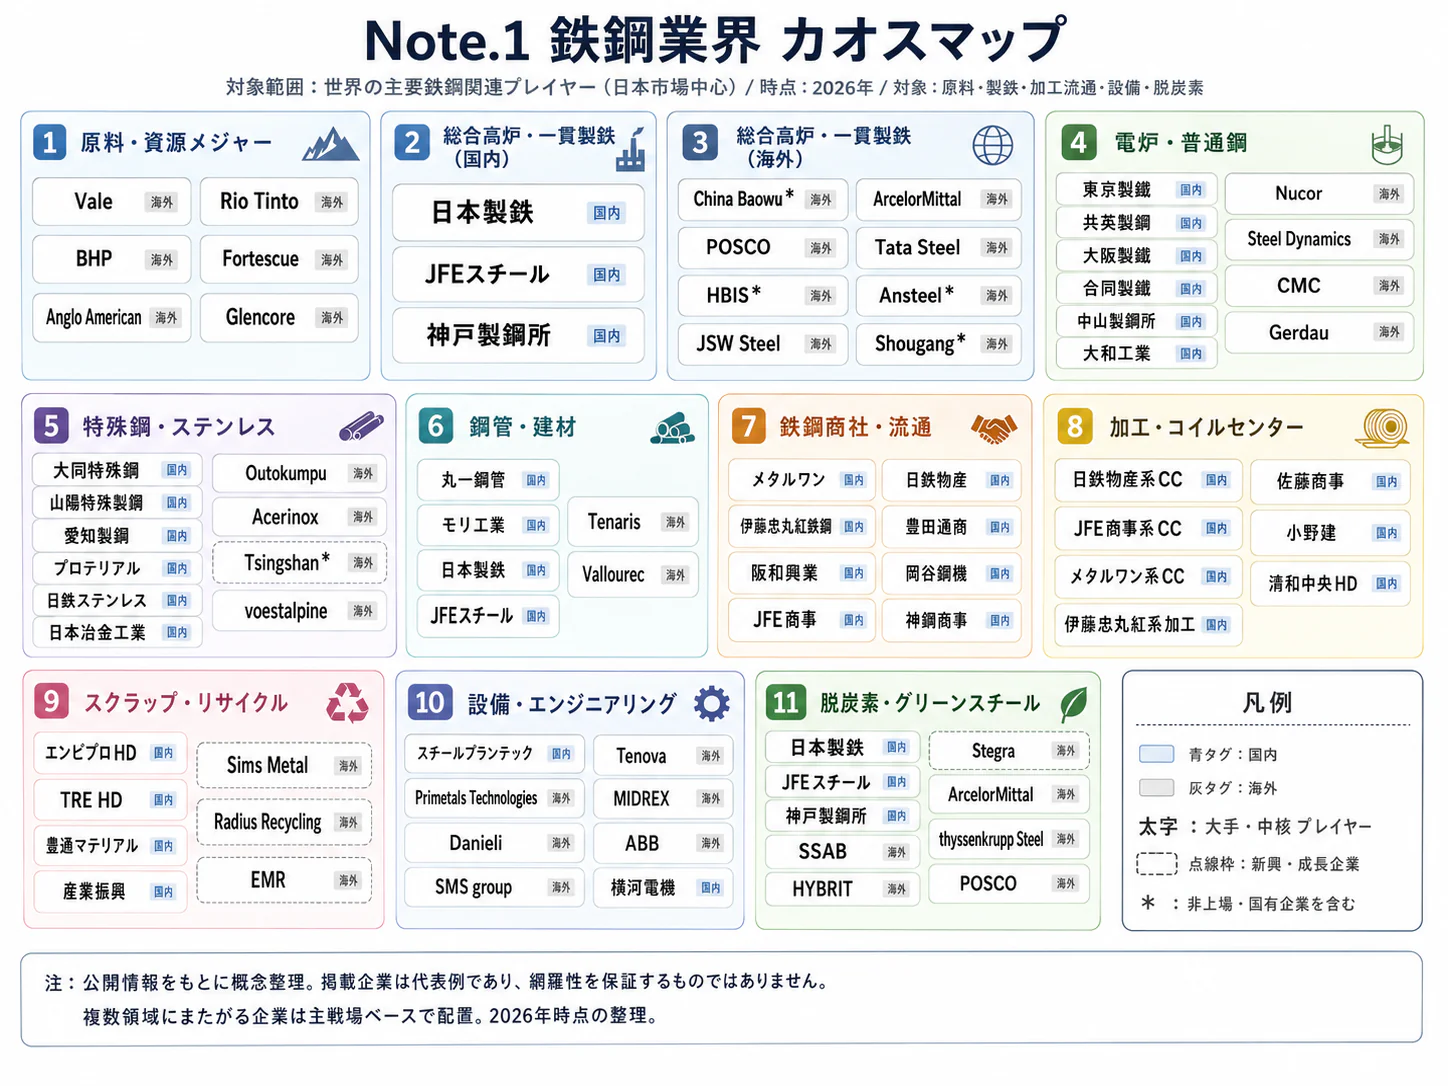
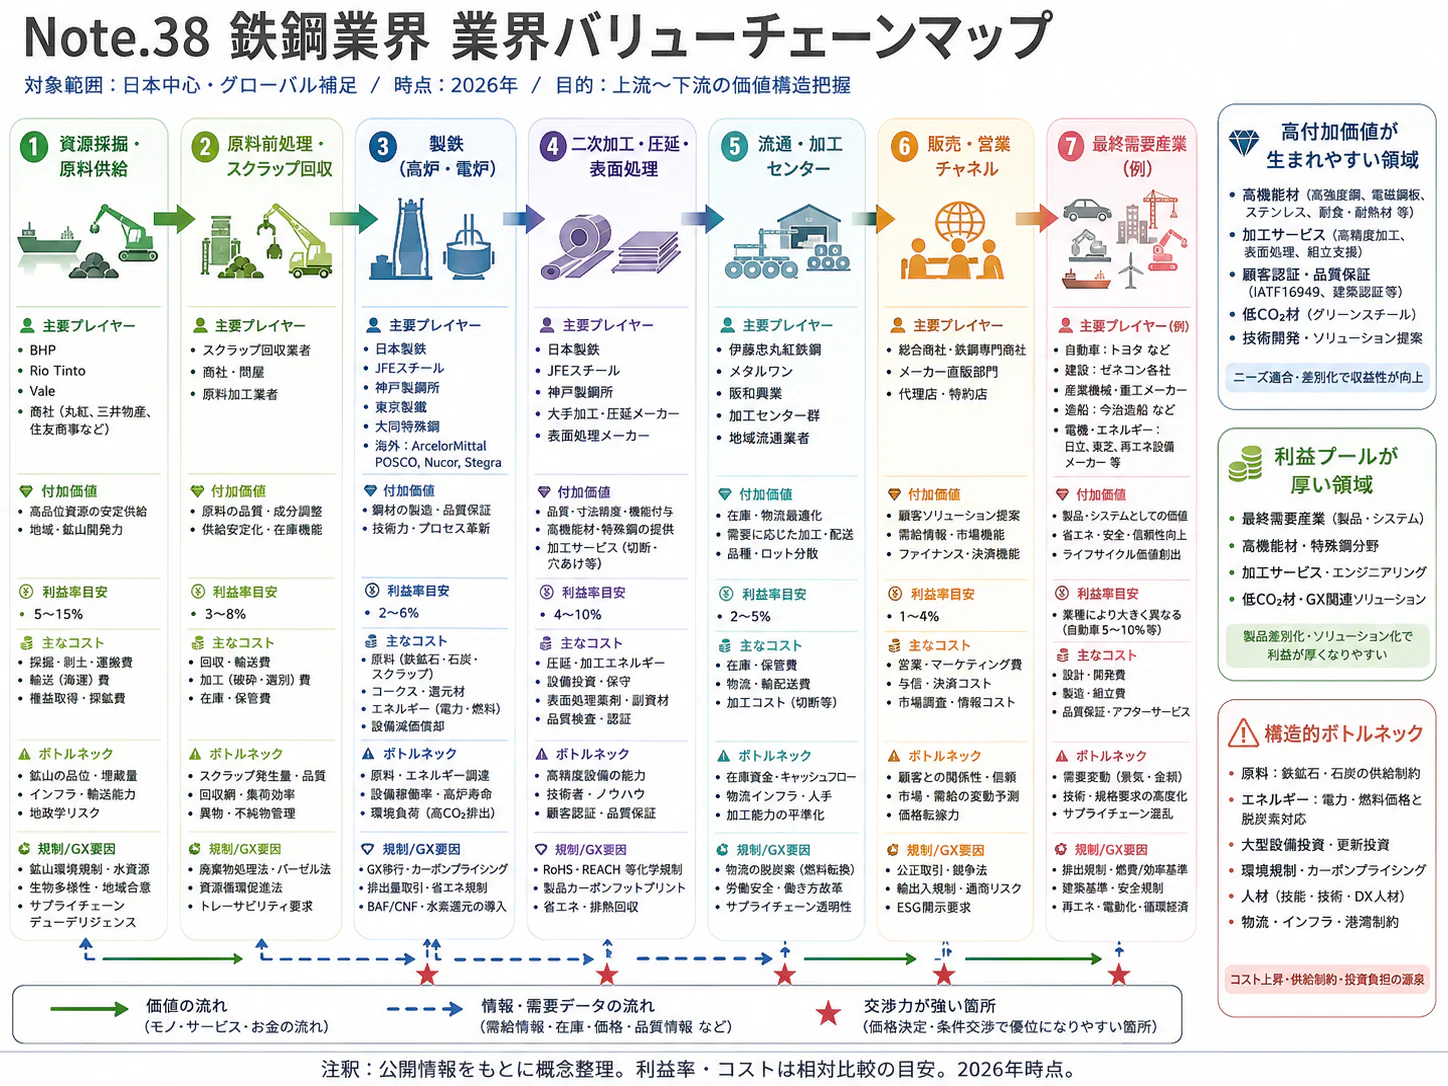
エグゼクティブサマリー
この業界をひと言で表すと、国内の量的縮小に対応し、海外の需要地と低炭素の鉄源へ資本を再配置する産業である。2026年11月時点では、日本製鉄の米国統合、JFEのインド合弁、国内電炉転換を採算へつなげることが焦点である。
要点
- 市場は金額と数量を分けて見る。 国内高炉事業所の製造品出荷額等は2024年8兆1,643億4,200万円、前年比−6.5%である。海外を含む3社売上とは異なる(経済産業省「2025年経済構造実態調査 製造業事業所調査 産業別統計表」第1表)。
- 電炉転換は3社一律ではない。 2025年の国内粗鋼は8,067万805t、電炉鋼比率は25.83%である(日本鉄鋼連盟「生産統計・時系列(2026年8月、2025年年間補正済)」)。日本製鉄・JFEは大型投資を決定し、神戸製鋼は既存高炉・転炉と組み合わせる溶解炉を検討中である(日本製鉄「電炉転換投資決定」/JFE「革新電気炉導入決定」/神戸製鋼「スクラップ溶解炉導入検討」)。
- 海外では現地基盤が競争を左右する。 日本製鉄は買収後の2026年10月、モンバレーに約30億ドルの熱延投資を発表した。JFEはインドの一貫製鉄所を50対50の合弁に取り込み、現地成長を目指す(日本製鉄「モンバレー新熱延設備投資」/JFE「インド合弁成立」)。
- 脱炭素制度と貿易制限を同時に織り込む。 日本のGX排出量取引、EUのCBAMと輸入枠、米国の鉄鋼関税が販路別採算を変える。削減証書、排出証明、原産地要件は別々に確認する(経済産業省「排出量取引制度」/欧州委員会「CBAM本格制度」/欧州委員会「新鉄鋼輸入措置」/米国大統領府「2026年4月金属関税布告」)。
- AIは操業支援と危険作業から実装する。 JFEの自動検収・自律清掃には稼働事例がある。文書支援と溶鋼操作の自律化を同じ成熟度として扱わず、品質・停止・安全で効果を測る(JFE「スクラップ自動検収」/JFE「自律清掃ロボット開発」)。
経営・企画部門への示唆
- 設備投資:電炉投資に対する国の支援上限は、投資額の約3割にとどまる。支援後の負担を、高炉休止で減らせる固定費、鉄源・電力の長期契約、低炭素鋼の継続購入と合わせて審査し、建設完了と採算確立を分けて管理する。
- 海外展開:米国は鉄鋼に課税価格全体の50%、EUは枠外50%の関税を課す。輸出の採算が下がる地域では、既存の一貫製鉄所の取得・合弁を、更新投資の約束や政府・共同出資者の権利まで含めて比べる。
- 中堅・中小と新規参入:スクラップ類の物価は前年同月比+20.8%で、鉄鋼の+3.2%を大きく上回る。高炉の新設ではなく、成分を保証した鉄源、還元鉄、排出量の算定・検証など、電炉転換で不足する機能に絞る。
業界データまとめ
金額の市場規模は、国内の「高炉による製鉄業」に分類される事業所の出荷額等で把握する。足元の操業と需要は鉄鋼連盟の数量統計で補い、企業の海外売上や電炉メーカーの生産を混同しない。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 国内・細分類2211「高炉による製鉄業」の製造品出荷額等 8兆1,643億4,200万円。国内消費額・3社連結売上とは異なる | 2024年実績(2025年調査) | 経済産業省「2025年経済構造実態調査 製造業事業所調査 産業別統計表」第1表 |
| 市場の伸び | 同系列の製造品出荷額等、前年比 −6.5%(計算)。2023年8兆7,302億6,700万円との比較。2024年実績は令和6年経済センサス‐基礎調査を反映した新しい母集団で集計 | 2024年実績 | 経済産業省「2025年経済構造実態調査 製造業事業所調査 産業別統計表」第1表 |
| 事業者数 | 産業細分類2211「高炉による製鉄業」11事業所。全事業所集計。企業数・高炉基数ではない。個人経営を含まない | 2025年6月1日現在 | 経済産業省「2025年経済構造実態調査 製造業事業所調査 産業別統計表」第1表 |
| 従業者数 | 細分類2211「高炉による製鉄業」3万4,481人。全事業所集計。独立協力会社・別分類事業所を一括して含まない | 2025年6月1日現在 | 経済産業省「2025年経済構造実態調査 製造業事業所調査 産業別統計表」第1表 |
| 平均年収 | 中分類E22「鉄鋼業」の一般労働者・男女計・企業規模計10人以上:645万9,700円(計算)。月額41万4,400円×12+年間賞与等148万6,900円。電炉・鋳鍛造等を含む | 2025年調査 | 厚生労働省「令和7年賃金構造基本統計調査」一般労働者・産業中分類・製造業第1表 |
| 価格の動き | 国内企業物価指数「鉄鋼」前年同月比 +3.2%、指数147.4(2020年平均=100)。高炉製品に限定しない | 2026年9月速報 | 日本銀行「企業物価指数・2026年9月速報」 |
| 上位3社の売上高 | 日本製鉄・製鉄 92,217億円/JFE・鉄鋼 30,884億円/神戸製鋼所・鉄鋼アルミ 9,969億円。セグメント売上、海外・内部取引等を含む。神戸製鋼はアルミを含む | 2025年度(2026年3月期) | 日本製鉄「2026年3月期決算短信」 JFEホールディングス「インベスターズ・ミーティング(2026年5月8日)」 神戸製鋼所「2025年度決算説明資料」 |
| 世界市場 | 世界粗鋼生産 18億4,890万t。うち日本8,070万t、約4.36%(計算)。高炉・電炉を含む生産量であり販売市場額ではない | 2025年 | 世界鉄鋼協会「World Steel in Figures 2026」 |
| 国内粗鋼生産量 | 8,067万805t(前年比−4.0%、原表から計算)。高炉・電炉の合計。2026年1月公表の速報値(8,067万9,400t)を年間補正した値 | 2025年 | 日本鉄鋼連盟「生産統計・時系列(2026年8月、2025年年間補正済)」 |
| 転炉鋼生産量 | 5,983万620t(前年比−3.4%、原表から計算)。高炉一貫生産の規模を見る補助指標 | 2025年 | 日本鉄鋼連盟「生産統計・時系列(2026年8月、2025年年間補正済)」 |
| 電炉鋼比率 | 25.83%(計算)=電炉鋼(鋳鋼鋳込を含む)2,084万185t÷粗鋼8,067万805t。転炉鋼比率は74.17% | 2025年 | 日本鉄鋼連盟「生産統計・時系列(2026年8月、2025年年間補正済)」 |
| 内需向け鋼材受注量 | 普通鋼・特殊鋼合計 4,352万t(前年度比+1.4%)。受注系列であり粗鋼生産量とは対象・計上時点が異なる | 2025年度 | 日本鉄鋼連盟「鉄鋼需給四半期報No.300」 |
金額は2024年、数量は2025年・年度を基本とする。直近2026年9月の粗鋼は634.1万t、前年同月比−0.6%で、転炉鋼は−3.2%、電炉鋼は+7.0%であった(日本鉄鋼連盟「鉄鋼生産概況2026年9月」)。2025年の数量は、鉄鋼連盟が年間補正した時系列表の値を用いる。補正後の粗鋼は、世界鉄鋼協会が示す日本の値(8,070万t)とも整合する。
AI・フィジカルAIの影響と経営の打ち手
鉄鋼では品質・設備状態の予測と、危険区域の点検・清掃代替が先行する。生成AIの文書・業務支援と、溶銑・溶鋼操作の自律化は成熟度が異なる。
共通工程は原料調達・受入 → 原料処理・製銑 → 製鋼・連続鋳造 → 圧延・表面処理・検査 → 加工・物流・販売で、設備保全・操業支援が全体を支える。普及時期は、2026年11月を起点とした公開情報からの分析である。数値・画像解析等は「データ・IoT」、認識して動く実機は「フィジカルAI」とする。
工程別の影響
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 原料調達・受入 | 目視査定を画像判定と例外確認へ | データ・IoT | 実用(導入事例あり) | 2年以内 | 仙台で2026年6月運用開始。JFE「スクラップ自動検収」 |
| 原料処理・製銑 | 炉況・焼結品質の予測と条件選択 | データ・IoT | 実用(導入事例あり) | 2年以内 | 全高炉CPS導入済み、焼結へ展開。JFE「焼結プロセスへのCPS導入」 |
| 製鋼・連続鋳造 | 異常対応・手順書を根拠付きで探索 | 生成AI・AIエージェント | 構想段階 | 3〜5年 | 製鋼判断への生成AI適用の公開事例は未確認。JFEはCPS開発環境から生成AIを使える基盤を整備。Microsoft「JFE導入事例」 |
| 圧延・表面処理・検査 | 品質条件・監視データから異常を絞る | データ・IoT | 実用(導入事例あり) | 2年以内 | 品質条件の設計・予兆監視、AI画像解析による計器読取りの事例。日本製鉄「日鉄DXの取り組み」/日鉄ソリューションズ「鉄鋼ソリューション事業本部 紹介資料」 |
| 加工・物流・販売 | 搬送・位置決めを自動化 | データ・IoT | 実用(導入事例あり) | 2年以内 | クレーン自動化と外販。自律AIとは断定しない。JFE「自動クレーン初受注」 |
| 設備保全・操業支援 | 危険区域の巡回・清掃を移動ロボットに移す | フィジカルAI | 実用(導入事例あり) | 3〜5年 | 福山の自律清掃、ポスコ〈포스코〉での自律巡回。JFE「自律清掃ロボット開発」/Boston Dynamics「Spot at POSCO」 |
| 設備保全・操業支援 | 文書作成・申請支援、人が承認 | 生成AI・AIエージェント | 実証中 | 2年以内 | 神戸製鋼の大規模実証と2026年度の全社展開方針。申請業務等のAIエージェントは2026年からの重点施策。神戸製鋼「中期経営計画進捗説明会資料」/コベルコシステム「神戸製鋼導入事例」 |
業務はどう変わるか
第一に、原料検収が後工程までつながる。 査定員の経験でスクラップの等級や異物を確認する業務に対し、JFEは2026年6月、荷降ろし時の画像から等級構成と異物の有無を判定する仕組みの運用を仙台で始め、外部への提供も開始した(導入先は未公表)(JFE「スクラップ自動検収」)。査定結果を仕入先、配合、溶解後成分・歩留まりに関連付けることが次の課題になる。
残留成分の保証には、画像に加えて、化学分析・仕入先証明と、人による受入停止判断が必要である。
第二に、炉の運転で予測と経験を照合する。 JFEは全高炉へのCPS導入を終え、2025年10月には国内全7機の焼結設備への導入開始を公表した。統計・物理モデルで品質と操業状態を予測する仕組みであり、高炉は導入済み、焼結は展開段階である(JFE「焼結プロセスへのCPS導入」)。担当者には、設定値の選択に加え、原料変化やセンサー異常で予測が外れる状況の特定が求められる。
第三に、危険区域への立入りを減らせる。 JFEのGAZMASTAR-Sは福山で清掃に稼働済みであり、Boston Dynamicsはポスコが2023年からSpotで高炉周辺を点検していると紹介する(JFE「自律清掃ロボット開発」/Boston Dynamics「Spot at POSCO」)。巡回者は計器読取から異常確認、機体復旧、立入判断へ移る。放射熱、粉じん、通信断に対応した退避設計が必要である。
第四に、生成AIは文書・システム業務から普及する。 神戸製鋼は2025年度のCopilot実証で参加者3,620人、平均削減時間240分/月を公表した。利用企業の実証値であり、鉄鋼部門だけの成果や人員削減実績ではない。2026年度は全社展開の方針であり、申請業務などを担うAIエージェントは2026年からの重点施策と位置付けた段階である。取材時点は2026年2月である(神戸製鋼「中期経営計画進捗説明会資料」/コベルコシステム「神戸製鋼導入事例」)。
AI・ロボットの主要プレイヤー
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| 日本製鉄 | 日本 | CPP、無線IoT、品質条件設計 | 自社製鉄所の製造・保全・品質管理 | 推進中(無線IoTは全製造拠点への展開を検討)。日本製鉄「日鉄DXの取り組み」 |
| JFEスチール | 日本 | CPS、スクラップ自動検収、GAZMASTAR | 自社操業と技術外販を並行 | 展開済み。JFE「焼結プロセスへのCPS導入」/JFE「スクラップ自動検収」 |
| 日鉄ソリューションズ | 日本 | 鉄鋼生産管理システム、AI画像解析 | 製鉄所の生産管理、計器読取りの自動化 | 展開済み(グループ統一の生産管理は構築中)。日鉄ソリューションズ「鉄鋼ソリューション事業本部 紹介資料」 |
| 神戸製鋼所 | 日本 | 生成AI活用 | 社内実証から全社利用へ | 提携・実証あり。全社展開方針。神戸製鋼「中期経営計画進捗説明会資料」 |
| Microsoft | 米国 | Azure、機械学習基盤、Copilot | JFEのCPS開発基盤、神戸製鋼の業務支援 | 展開済み。Microsoft「JFE導入事例」/神戸製鋼「中期経営計画進捗説明会資料」 |
| Boston Dynamics | 米国 | Spot、Orbit | ポスコの高炉周辺点検 | 展開済み(製品提供)。国内高炉での同用途は未確認。Boston Dynamics「Spot at POSCO」/Boston Dynamics「Spotの展開」 |
人材・収益・競争への影響
巡回・入力・査定は減り、センサー保全、データ管理、機体運用、モデル検証が増える。職種全体の消滅とは異なり、三交替で判断品質を維持できるかが少人数運営を左右する。
効果は停止回避、歩留まり、規格外品、エネルギー原単位、危険曝露で測る。少人数でも停止が増えれば採算は悪化し、顧客への還元も値下げより供給安定として現れる可能性がある。
JFEの技術外販は、現場で検証した操業知識自体がサービスになり得ることを示す(JFE「スクラップ自動検収」/JFE「自動クレーン初受注」)。外部提供の契約に織り込むのは、設備ごとの責任分界、データ持出し、通信断時の運転、更新後の再検証である。
経営者が実施すべき対策
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | スクラップ査定と溶解後成分・歩留まりを仕入先単位で照合する | 共通 | 2年以内 | 電炉向け原料の受入能力と品質安定 | 荷姿画像、分析値、契約等級の共通ID |
| 高 | 高炉・焼結モデルを原料切替時に再検証する | 大手 | 2年以内 | 炉況悪化・品質変動の早期把握 | 原料銘柄、センサー校正、操作履歴 |
| 高 | 高熱・高所の巡回を区域限定で代替する | 共通 | 2年以内 | 危険曝露と点検負荷の低減 | 退避場所、通信断試験、救出手順 |
| 高 | 製造標準検索に文書版・設備・鋼種の制約を付ける | 共通 | 2年以内 | 誤適用を抑えた技術伝承 | 正本管理、権限設定、承認者 |
| 中 | コイル倉庫の搬送・位置決めと加工計画を接続する | 中堅・中小 | 3〜5年 | 積替え・待ち時間の削減 | ヤード地図、在庫位置、侵入検知 |
| 中 | 新電炉の試運転から正常・異常データを保存する | 大手 | 建設・立上げ時 | 立上げ学習の再利用 | 計測仕様とデータ利用権の発注時合意 |
| 中 | 技術外販の料金を稼働率・検査品質の成果と結び付ける | 大手 | 3〜5年 | 設備販売後の継続収益 | 性能保証の範囲、保守費、責任上限 |
失敗は、①遠隔操作・定型自動化を自律AIとみなす、②原料・設備変更時の精度を検証しない、③試行時の削減時間を人員削減へ直結する、の三つに集中する。評価では、停止・品質事故を含む費用と、安全に手動へ戻す条件まで見る。
業界の定義と市場構造
高炉業界は、鉄鉱石から高品質な鋼材を大量生産する一貫製鉄事業を中核とするが、企業の競争力を高炉の保有だけで説明できなくなっている。国内の生産縮小と電炉投資が並行し、原料調達、精錬、圧延、顧客認証、海外拠点の組合せが事業の実態になっている。
対象範囲と境界
本稿は分類「09 素材・化学 > 鉄鋼・非鉄・資源」のうち、日本製鉄、JFEスチール、神戸製鋼所を中心に、高炉・転炉による製鉄と、その電炉・還元鉄への転換を扱う。原料処理、製銑、製鋼、連続鋳造、圧延・表面処理、関連する加工・販売を含める。独立系電炉、ステンレス、鋳鍛造、商社は競争・調達関係として扱い、非鉄金属や完成車・建築工事の市場は含めない。
高炉は鉱石を還元し、転炉等で成分を調整する。電炉はスクラップ・還元鉄等を溶解する設備であり、転換後も圧延や顧客認証は必要となる。高炉メーカーの電炉投資は、鉄源工程の組替えである。
統計分類は事業所の主活動で決まり、別立地の圧延工場・海外子会社を含む企業セグメントとは一致しない。出荷額を3社のシェア計算の分母には使えない。2025年調査は11事業所で、2021年センサスの13とは時点も異なる(経済産業省「2025年経済構造実態調査 製造業事業所調査 産業別統計表」第1表/総務省・経済産業省「令和3年経済センサス」)。
製品別に異なる市場
| 製品・系列 | 国内生産量・2025年 | 主な顧客と競争軸 |
|---|---|---|
| 普通鋼・広幅帯鋼 | 3,502万2,068t | 自動車、鋼管、家電等。大ロット生産、板厚・表面品質、下工程との連携 |
| 普通鋼・厚板 | 786万9,677t | 造船、建設、エネルギー設備。強度・靱性、溶接性、寸法対応 |
| 普通鋼・小形棒鋼 | 642万7,083t | 主に建設。電炉メーカーとの競争、地域物流、納期 |
| 普通鋼・H形鋼 | 281万1,248t | 建築・土木。サイズ構成、加工性、供給網 |
| 特殊鋼熱間圧延鋼材 | 1,536万1,531t | 自動車・機械等。成分管理、疲労強度、加工条件への適合 |
数値は鉄鋼連盟の生産統計(2025年年間補正済み)の抜粋であり、各製品に電炉生産を含む。後工程製品との重複を避けるため、合計には冷延・めっき製品を含まない(日本鉄鋼連盟「生産統計・時系列(2026年8月、2025年年間補正済)」)。
過去5年の変化は、感染症後の数量回復が持続しなかったこと、原料・エネルギー価格で売上金額が変動したこと、海外の供給能力拡大で輸出採算が圧迫されたことである。国内粗鋼は2021年9,633万6,009tから、2023年8,700万793t、2025年8,067万805tへ減少した(経済産業省「生産動態統計年報2023」/日本鉄鋼連盟「生産統計・時系列(2026年8月、2025年年間補正済)」)。一方、2025年度の内需向け受注は4,352万tへ増加しており、「どの指標も一方向に減少」という理解も正しくない(日本鉄鋼連盟「需給四半期報300号」)。
供給再編では能力削減と高級鋼向け更新が並行する。電炉新設が能力純増とは限らないため、販売可能鋼種、認証時期、歩留まりまで確かめる。
顧客と需要の特性
高炉メーカーの需要を決めるのは、顧客産業の生産量だけでなく、使用鋼種、加工歩留まり、製品当たり使用量、調達地域である。高級鋼では品質認証が切替えを難しくする一方、汎用品では輸入材を含む価格比較が強く働く。
| 顧客層 | 購買の決め手 | 主な意思決定者・流れ | 乗り換えの難しさ |
|---|---|---|---|
| 自動車・部品 | 成形性、衝突性能、溶接性、表面品質、安定供給 | 材料・設計部門で候補化、プレス・接合試験、品質承認、購買が条件交渉 | 高い。鋼材価格だけでなく金型・工程条件の変更を伴う |
| 造船・重工 | 船級・規格、低温靱性、板厚・寸法、工期との整合 | 設計・資材・品質部門、必要に応じ船主や認証機関 | 中〜高。規格材でも寸法・供給時期が制約 |
| 建築・土木 | 設計仕様、強度、加工・施工性、価格、納期 | 発注者・設計者が仕様設定、施工者・ファブが調達 | 汎用品は中、特殊仕様や大断面材は高い |
| 電機・エネルギー | 磁気特性、鉄損、耐食性、疲労・耐圧性能 | 製品設計と材料評価、量産認定後に購買 | 高い。最終製品の効率・寿命と関係 |
| 流通・加工業者 | 加工後の採算、在庫回転、調達ロット、納期 | 営業の需要予測、工場計画、仕入部門 | 比較的低い品種もあるが、在庫・加工設備との適合が必要 |
表は各社の製品・用途からの整理で、個別顧客の非公開条件ではない。汎用材の数量と高機能材の採用機会は、分けて見る(日本製鉄「早わかり日本製鉄」)。
建設では、投資金額を鋼材トン数に比例させる見方が危険になっている。鉄鋼連盟によれば2015年度を100とした2025年度の名目建築投資は116である一方、着工床面積は71、建築部門の普通鋼鋼材消費は66であった。金額増にはコスト上昇が含まれ、施工能力の制約も実需化を遅らせる(日本鉄鋼連盟「需給四半期報301号」)。
自動車の海外生産・現地調達は需要地を変える。電動化は電磁鋼板等の機会を生む一方、軽量化で鋼材使用量が増えるとは限らない。販売計画は、車種・部品・拠点まで具体化する。
季節性よりも顧客の生産・着工と製鉄所の定修が短期受注を左右する。連続操業する高炉は計画変更を在庫・圧延順序で吸収するため、注文の平準性が運転資金と物流負担に影響する。
低炭素鋼の購買では、購買部門に加え、環境部門、製品企画、発注者の承認が必要になる。今治造船グループの社屋でJFEのGXスチールが採用された例はあるが、採用事例だけから市場全体の価格許容度は判断できない(JFE「今治造船グループへのGX鋼採用」)。追加料金の予算を誰が持つか、どの算定制度に使うか、複数年の数量を確約できるかが商談の焦点である。
バリューチェーンと収益構造
採算は原料から製品までの一貫最適化と、原料・物流費を上回る販売価格の確保に左右される。電炉転換は調達・エネルギー系統の再設計を伴うため、炉単体の価格ではなく、その再設計まで含めて評価する。
| 工程 | 役割・主要な担い手 | 付加価値と利益管理の焦点 |
|---|---|---|
| 原料調達・受入 | 資源会社、総合商社、製鉄各社、スクラップ業者 | 品位・不純物・粒度、調達分散、港湾能力。安い原料でも歩留まりや生産性が悪化すれば割高になる |
| 原料処理・製銑 | 高炉3社のコークス・焼結・高炉部門 | 安定した銑鉄供給と副生ガス利用。高炉休止は周辺設備の固定費にも波及 |
| 製鋼・連続鋳造 | 高炉3社、電炉メーカー、精錬設備企業 | 成分・清浄度・鋳片品質。高級鋼の認証と後工程歩留まりを左右 |
| 圧延・表面処理・検査 | 製鉄各社と専門加工会社 | 板厚、形状、表面、熱処理、磁気特性。品種構成と稼働率を両立 |
| 加工・物流・販売 | 鉄鋼商社、コイルセンター、切板・鋼管会社、物流会社 | 小口化、納期調整、地域在庫、顧客の加工支援 |
| 設備保全・操業支援 | 各社保全部門、プラント保守・耐火物企業 | 停止期間短縮と設備寿命。定期修繕の品質が年間供給能力を決める |
利益の出所は工程別に開示されていない
高炉、転炉、熱延、冷延、めっき別の利益率は各社開示から比較できない。高級鋼には価格差だけでなく開発費、償却、認証維持費も伴うため、川下・高級鋼ほど高採算とは断定できない。
JFEの2025年度鉄鋼事業は売上3兆884億円、金融損益込みのセグメント利益380億円、神戸製鋼の鉄鋼アルミは売上9,969億円、経常利益28億円である。定義が異なり順位比較はできないが、大規模事業でも数量、原料と価格の時間差、在庫評価で利益が薄くなり得る(JFEホールディングス「インベスターズ・ミーティング(2026年5月8日)」/神戸製鋼「2025年度決算説明資料」)。
管理指標には、鋼種・顧客別利益と、制約設備の時間当たり利益の両方を使う。同じ重量でも、圧延速度、熱処理回数、切替え時の端材が異なり、能力不足の工程を占有する製品が最も資金を生むとは限らない。
コストと価格転嫁
2024年の高炉業の原材料・燃料・電力使用額等は7兆3,770億1,800万円、人件費・派遣会社支払額は2,894億1,800万円で、出荷額等に対し90.4%、3.5%となる(計算)。原価構成比ではなく、残差も営業利益ではない(経済産業省「2025年経済構造実態調査 製造業事業所調査 産業別統計表」第1表)。
原料価格の変化は人員削減だけでは吸収しにくい。価格交渉では主原料以外のエネルギー、物流、労務、更新費の反映も課題となる。神戸製鋼の2025年度減収には原料安に伴う販売価格低下が含まれ、売上減が直ちに競争力低下を意味するわけではない(神戸製鋼「2025年度決算説明資料」)。
2026年9月の鉄鋼物価は前年同月比+3.2%だが、価格改定時期、原料評価、輸出価格、為替により利益への反映は異なる(日本銀行「2026年9月企業物価指数」)。低炭素鋼は従来鋼との差額と削減価値の対価を分け、削減価値が認められない場合の扱いも契約で決めておく。
電炉転換で変わる供給網
日本製鉄の電炉投資8,687億円には、炉に加え高級鋼製造、物流、電源、下工程のエネルギー対策が含まれる。JFEの3,294億円にも炉外精錬、冷鉄源物流、岸壁整備が含まれ、両社とも周辺設備が事業成立の条件である(日本製鉄「電炉転換投資決定」/JFE「革新電気炉導入決定」)。高炉副生ガスが減るときは、加熱炉や自家発電などへの影響も工程全体で確かめる。
調達リスクは良質スクラップ、低炭素還元鉄・電力へ広がる。国内スクラップ発生量と高級鋼向け供給量は一致しない。輸入還元鉄も、鉱石品質、還元エネルギー、物流、排出証明を含めて比べる。
競争環境
国内高炉事業は3社が中核を占めるが、競争の範囲は電炉、輸入材、海外現地生産まで広がっている。2026年の比較で重視するのは、日本製鉄の米国統合、JFEのインド一貫製鉄所、神戸製鋼の段階的脱炭素という資本配分の違いである。
寡占でも価格競争が消えない理由
国内の新設高炉には港湾、用地、一貫設備、環境対応、操業技術、顧客認証の障壁がある。一方、輸入材と既存電炉の品種拡張は別の経路から競争を強める。価格決定力は、国内企業数に加えて、これらの経路も含めて測る。
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存企業間の競争 | 強 | 国内数量減と海外余剰能力。品質差があっても汎用品の国際価格が収益に波及(日本鉄鋼連盟「生産統計・時系列(2026年8月、2025年年間補正済)」/OECD「Steel Outlook 2026」要旨) | 強まる |
| 新規参入の脅威 | 弱 | 国内新設高炉の設備・港湾・顧客認証障壁。電炉転換でも巨額投資が必要(日本製鉄「電炉転換投資決定」) | 変わらない |
| 買い手の交渉力 | 強 | 大口顧客は長期調達を前提に複数供給源を比較。需要停滞時は数量確保の重要性が増す | 強まる |
| 売り手の交渉力 | 強 | 鉱石・原料炭に加え、電炉向け良質鉄源と電力の確保が必要。スクラップの輸出を制限する国は42か国(OECD「Steel Outlook 2026」要旨) | 強まる |
| 代替品・代替工程の脅威 | 中 | 電炉の高級鋼対応、顧客の材料軽量化・設計変更。認証と性能が移行を制約(JFE「革新電気炉導入決定」) | 強まる |
強さと方向は、公開情報からの分析である。代替の少ない特殊仕様では、大口顧客に対しても供給側の優位が残る。
国内3社の戦略比較
| 企業 | 規模・対象 | 公開情報から確認できる基盤 | 戦略と投資段階 | 経営上の確認点 |
|---|---|---|---|---|
| 日本製鉄 | 製鉄売上収益9兆2,217億円、2025年度 | 国内の広い製品群と米国・インド等の鉄源一貫拠点 | USスチール買収完了。国内電炉3基、計約290万t/年を2028〜2029年度に順次稼働する計画 | 国内更新、米国統合、海外拡張を並行する資金と人材の配分。日本製鉄「2026年3月期決算短信」/日本製鉄「電炉転換投資決定」 |
| JFE | 鉄鋼事業売上収益3兆884億円、2025年度 | 国内東西製鉄所、高級鋼技術、JSWとの協業 | 倉敷に年約200万tの革新電炉、2028年度第1四半期開始予定。インド合弁は2026年3月成立 | 国内電炉の立上げとインドでの品種高度化を結ぶ技術移転。JFEホールディングス「インベスターズ・ミーティング(2026年5月8日)」/JFE「革新電気炉導入決定」/JFE「インド合弁成立」 |
| 神戸製鋼所 | 鉄鋼アルミ売上高9,969億円、2025年度 | 鉄鋼・アルミ、機械、エンジニアリング等の事業群 | 加古川の既存高炉・転炉を生かす年70万tのスクラップ溶解炉を検討。大型革新電炉も複線検討 | 小規模な段階投資で需要を確認する一方、長期の設備構成をどう定めるか。神戸製鋼「2025年度決算説明資料」/神戸製鋼「スクラップ溶解炉導入検討」 |
日本製鉄は2025年6月18日、USスチール買収を完了し、米国内で操業・販売する基盤を取得した。普通株式100%の保有と、一定事項への同意権を持つ米政府の黄金株が同時に存在するため、投資約束・雇用・操業改善を合わせて管理する(日本製鉄「USスチールとの提携開始」)。
買収後の具体化として、2026年10月にはモンバレーの約30億ドルの熱延設備投資が決定された。既存設備の更新と能力拡張を行い、2029年後半の稼働を予定する。これは低炭素設備を導入するだけでなく、米国の下工程と商品構成を強化する競争である(日本製鉄「モンバレー新熱延設備投資」)。
JFEはインドでJSWと50対50の合弁をつくり、BPSLの既存一貫製鉄所を取り込んだ。2025年12月公表時のJFE出資予定額は1,575億ルピー、粗鋼能力は年450万tで、2026年3月に合弁成立を公表している。更地からの新設と異なり、既存の販売・生産基盤に技術を加える戦略である(JFE「JSWとの一貫製鉄所合弁」/JFE「インド合弁成立」)。
神戸製鋼のスクラップ溶解炉案は概算約1,000億円、2030年代前半の稼働を目安に、2027年度開始の次期中計期間中に意思決定する計画である。既存高炉・転炉との組合せを検討する段階であり、他社の投資決定済み大型電炉と区別する(神戸製鋼「スクラップ溶解炉導入検討」)。
同社には直接還元鉄技術MIDREXの外販という別の事業機会もある。2026年10月には米国メサビ・メタリックスの計画設備への採用を公表した。天然ガスから水素へ段階的に移行できる技術の提供であり、戦略は、自社製鉄所の転換速度に加えて、この技術外販も含めて評価する(神戸製鋼「米国MIDREX採用」)。
再編と成功の条件
直近3年は海外買収・合弁と国内機能再配置が並行した。日本製鉄の2030計画も国内基盤強化と海外成長を組み合わせるが、粗鋼能力指標は一定比率以上の出資先の単純合算で、連結生産量・持分量とは異なる(日本製鉄「2030中長期経営計画」)。
勝つ条件は、①認証鋼種の安定供給、②稼働前の原料・電力・物流確保、③追加費用を回収する需要契約、④海外投資と品質・販売網の連携である。日本製鉄の拠点網、JFEの高級鋼技術・合弁、神戸製鋼の複線的設備選択が対応するが、実行結果の検証が必要である。
海外の動向と主要企業
世界市場では、中国の巨大な供給基盤、インドの成長、欧米の市場保護が同時に進んでいる。日本企業にとって海外展開は輸出量の拡大だけでなく、需要地で鉄源を持ち、現地顧客の認証と販売網を確保する競争である。
世界市場と日本の位置
2025年の世界粗鋼生産は18億4,890万t、日本の比率は約4.36%である(世界鉄鋼協会「World Steel in Figures 2026」)。中国が約半分を生産するため、日本の設備削減だけで国際需給が改善するとは考えにくい。
| 国 | 2025年粗鋼生産 | 世界比率(計算) | 日本企業への意味 |
|---|---|---|---|
| 中国 | 9億6,080万t | 51.97% | 国内需要と輸出動向がアジアの価格に大きく作用する |
| インド | 1億6,490万t | 8.92% | 日本企業の現地生産・技術提携の主要市場 |
| 米国 | 8,190万t | 4.43% | 日本を上回る生産規模。現地供給網の取得が重要 |
| 日本 | 8,070万t | 4.36% | 国内数量だけでは世界企業の規模を測れない |
| 韓国 | 6,220万t | 3.36% | 日本と競合する東アジアの輸出供給拠点 |
出典は世界鉄鋼協会が2026年6月に公表した集計(100万t単位)である(世界鉄鋼協会「World Steel in Figures 2026」)。日本の国内章に用いた鉄鋼連盟系列とは区別する。
OECDは世界の過剰能力が2028年に7億4,500万tへ増えると見込み、2025年の設備稼働率は76%であった。これは在庫ではなく能力と需要の隔たりであり、需要増だけで吸収できるとは考えにくい(OECD「Steel Outlook 2026」要旨)。
海外主要企業の比較
売上は連結全社で、通貨・事業構成が異なる。「未確認」は事業の不存在を意味しない。
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| アルセロール・ミタル | ルクセンブルク | 61,352 million米ドル、2025年 | 世界各地の製鉄・鉱山 | 欧州新貿易措置に対応。アルセロール・ミタル「2025年Form 20-F・連結損益計算書」/アルセロール・ミタル「2026年2Q決算」 | 日本製鉄とのインド合弁。国内製鉄とは区別 |
| ポスコ・ホールディングス〈포스코홀딩스〉 | 韓国 | 69,095 billionウォン、2025年 | 鉄鋼・電池材料等 | 海外鉄鋼・リチウムを拡張。ポスコHD「2025年財務情報」/ポスコ「2025年決算発表」 | POSCO JAPANが販売・技術支援。POSCO JAPAN「会社概要」 |
| タタ・スチール | インド | 232,140 croreルピー、2026年3月期。1 crore=1,000万 | インドと欧州の生産基盤 | 2026年3月、年75万tのルディアナ電炉を稼働。タタ・スチール「2026年3月期決算」 | 国内製鉄・大型買収は未確認 |
| ニューコア | 米国 | 32,494 million米ドル、2025年 | 電炉・鋼材加工 | 新設備立上げと高付加価値投資。ニューコア「2025年決算」 | 国内製鉄操業は未確認 |
| SSAB | スウェーデン | 96,220 millionスウェーデンクローナ、2025年 | 高張力鋼・耐摩耗鋼 | オクセルスンド電炉は2027年2Q、ルレオは2029年末稼働予定。SSAB「2025年報」/SSAB「2026年3Q決算」 | 東京・神戸の販売拠点。SSAB「拠点一覧」 |
海外成長を取り込む条件
日本製鉄の2025年度売上構成は日本48.3%、北米19.9%、アジア18.4%、海外計51.7%(計算)である。輸出比率ではなく連結の地域構成であり、国内需要だけでは成長余地を測れない(日本製鉄「早わかり日本製鉄」)。
タタのインド粗鋼生産は2026年3月期2,343万t、前期2,168万tから8.1%増(計算)である。一方、英国は217 millionポンドのEBITDA赤字であり、地域別の需要・設備条件の確認が必要となる(タタ・スチール「2026年3月期決算」)。
日本への影響は、2027〜2029年の欧州電炉立上げ、顧客認証、継続購入を通じて現れると考えられる。SSABは需要を確保して高級鋼へ移行できるかの観察対象となり、日本でも供給の確実性と排出量の検証可能性が比較軸になる。
外部環境と制度の変化
制度は低炭素化を促す一方、鋼材が自由に国境を越える前提を弱めている。日本企業は、排出量、原産地、製品分類、輸入枠を別々に管理し、輸出採算と海外現地生産の採算を比べる。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 環境・制度 | 日本 | GX推進法に基づく排出量取引制度(GX-ETS)の制度初年度。直近3年度平均の直接CO₂排出量10万t以上の事業者が対象。2026年度の参考上限取引価格は4,300円、調整基準取引価格は1,700円(排出枠1t当たり)。2026年度の届出と移行計画の提出期限は9月30日(経過) | 2026年4月1日開始 | 大・削減投資には追い風、割当不足と検証負担は向かい風 | 経済産業省「排出量取引制度」/GX推進機構「排出量取引制度」/経済産業省「参考上限取引価格及び調整基準取引価格を定める告示」 |
| 環境・貿易 | EU | CBAM本格期間開始。鉄鋼等の輸入に内包排出量に応じた義務。2026年分の初回申告と証書の提出期限は2027年9月30日。証書の購入は2027年2月から | 2026年1月1日、2027年9月30日 | 大・排出原単位の低い製品に機会、データ不備には向かい風 | 欧州委員会「CBAM本格制度」/欧州委員会「CBAM更新情報」/欧州委員会「Price of CBAM certificates」 |
| 貿易 | EU | 新たな鉄鋼輸入措置。無税枠は年約1,830万t、枠外関税50%。国別枠は旧セーフガードと同じ方式で、半分の915万tをFTA相手国に充てる | 2026年7月1日 | 大・日本からの輸出に向かい風。FTA相手国への枠配分を確認 | 欧州委員会「新鉄鋼輸入措置」 |
| 貿易 | 米国 | 対象鉄鋼製品は原則50%の追加関税を輸入品全体の課税価格に適用。派生品等は別率・例外あり | 2026年4月6日。6月8日に派生品等を追加調整 | 大・輸出には向かい風、現地供給には追い風 | 米国大統領府「2026年4月金属関税布告」/米国大統領府「2026年6月金属関税布告」 |
| 環境 | 中国 | 全国排出量取引市場を鉄鋼等へ拡大。移行期間の割当・データ整備を進める | 2025年3月20日方針発出、2024〜2026年度を立上げ段階とする | 中・排出管理の条件が接近。ただし日本・EUと炭素負担が同じとは限らない | 中国生態環境部「排出量取引対象拡大」/中国生態環境部「工作方案」 |
| 貿易 | 日本 | 韓国・中国・台湾産の熱延鋼帯・鋼板について不当廉売関税調査を開始 | 2026年6月1日 | 大・結果次第で国内需給・輸入調達が変化。現時点で課税決定ではない | 経済産業省「熱延鋼材関税調査開始」 |
| 環境・調達 | 日本 | GXスチールのガイドライン整備。削減実績の割当方式等を整理 | 2025年10月改定 | 中・低炭素価値の説明に追い風。顧客・制度別の受容確認が必要 | 日本鉄鋼連盟「GXスチールガイドライン」 |
排出削減と資金負担を混同しない
GX排出量取引は割当と実排出量の関係が重要であり、全排出量に仮定の価格を掛けて費用とする見方は適切でない。割当条件、将来不足量、投資費用を分けて評価する(経済産業省「排出量取引制度」)。支援で初期投資が減っても、電力・鉄源費と顧客の支払意思は課題として残る。
CBAMでは対象品目、輸入者の適用条件、実排出量、原産国で実際に支払った炭素価格の扱いを確認する。国内で発行したGXスチール証書が、そのままEU制度の排出量控除や証拠になるとは限らない(欧州委員会「CBAM本格制度」/日本鉄鋼連盟「GXスチールガイドライン」)。見積書に「グリーン」と表示する前に、顧客が求める算定方法、検証者、対象設備、適用年度を合意しておく。
資源循環は電力・鉄源の調達問題になる
電炉化は鉱石・石炭への依存を減らす一方、良質鉄源と低炭素電力への依存を高める。高級鋼向けには、回収量に加え、発生源・選別能力・貿易規制も確かめる。OECDによれば、スクラップの輸出を制限する国は42か国に上る(OECD「Steel Outlook 2026」要旨)。
人口減少や施工制約の下では、数量成長だけで国内投資を正当化しない。移行は、高炉維持と電炉建設が重なる期間の負担を織り込み、顧客の採用時期と調達条件をそろえて進める。
人材と生産性
課題は人員総数の確保に加え、高炉操業を続けながら電炉立上げと海外拠点支援を担える技能の配置である。高炉業だけの職種別求人倍率は確認できず、不足の程度を根拠のない倍率で表すことはできない。
賃金と技能の確保
鉄鋼業の一般労働者の平均年収換算額は645万9,700円である。2025年賃金構造基本統計調査の月額41万4,400円と年間賞与等148万6,900円を算式で計算した値であり、企業IRの平均年間給与ではない。同じ集計の平均年齢は42.9歳、平均勤続年数は16.2年で、長期蓄積された技能を移行期にどう継承するかが重要になる(厚生労働省「令和7年賃金構造基本統計調査」)。
電炉・鋳鍛造等を含むため、高炉会社本体の待遇ではない。月額と賞与は対象期間も異なり、個人の2025年実収入を示さない。賃上げ・採用難は、同じ職種・地域・年齢で比べる。産業平均から個社の賃上げを推測しない。
確保すべき技能は、炉の状態を判断する操業、電気・計装、耐火物、設備保全、鋼材の成分・表面品質、顧客認証である。電炉転換時には配合設計、電力負荷、精錬、粉じん処理の条件が変わるため、高炉経験がそのまま新設備の即戦力になるとは限らない。設備投資の工程表と、教育・試運転・応援要員の配置表は、一体で審査する。
労働生産性の読み方
2025年経済構造実態調査では「高炉による製鉄業」の付加価値額は4,480億2,300万円、従業者数は3万4,481人である。単純に割ると1人当たり約1,299万円、製造業全体は約1,540万円となる(いずれも計算)。ただし金額は2024年、人数は2025年6月1日であり、同時点の厳密な生産性指標ではない(経済産業省「2025年経済構造実態調査 製造業事業所調査 産業別統計表」第1表)。
製品・原料価格、稼働率、外注範囲に左右されるため、作業者の能力比較には使えない。拠点では、出鋼量に加え、良品歩留まり、定修日数、停止、付加価値を測る。
安全面では、2025年6月1日施行の改正労働安全衛生規則により、一定の暑熱作業について報告体制、重篤化防止の手順、関係者への周知が義務化された。高熱設備と屋外ヤードを持つ製鉄所では、協力会社を含む連絡・搬送手順を明確にする必要がある(厚生労働省「改正労働安全衛生規則施行通知」)。人員削減の目標より先に決めるのは、安全に連続操業できる要員・技能の最低条件である。
2030年に向けたシナリオ
2030年の分岐は、電炉が技術的に動くかだけでは決まらない。低炭素化の追加費用を需要家が負担する範囲と、低炭素電力・良質鉄源を安定調達できる条件の二つが、投資の速度と収益を左右する。
以下は、分析にもとづくシナリオで、数量・確率の予測ではない。製鉄所・鋼種・顧客群ごとに判定する。
| シナリオ | 2030年に向けた姿 | 起きる条件 | 可能性の見立て |
|---|---|---|---|
| 選別的な転換 | 決定済み電炉を立ち上げ、高炉・電炉を併用。低炭素材は採用先を選んで拡大する | 追加費用を負担する顧客が限定的で、電力・鉄源の確保にも地域差がある | 基準ケース。3社の異なる投資段階と整合する |
| 転換の加速 | 長期購入契約が広がり、高級鋼の電炉化と下工程投資が進む | 顧客・公共調達の継続購入、低炭素電力、良質鉄源、認証がそろう | 特定拠点・鋼種では成立し得るが、全品種一斉の移行は前提にしない |
| 採算制約による遅延 | 更新時期を延ばし、限定的なスクラップ利用や既存設備改善を優先する | 販売プレミアムが続かず、電力・鉄源・建設費の負担が上昇する | 下振れケース。世界の余剰能力が価格回収を妨げる場合に重く見る |
基準ケースは3社の投資段階に基づくが、建設と採算確立は別である(日本製鉄「電炉転換投資決定」/JFE「革新電気炉導入決定」/神戸製鋼「スクラップ溶解炉導入検討」)。OECDの過剰能力見通しも転嫁の難しさを示唆する(OECD「Steel Outlook 2026」要旨)。
見ておくべき先行指標
| 先行指標 | 確認する統計・発表 | 経営判断への使い方 |
|---|---|---|
| 国内受注と粗鋼生産の組合せ | 日本鉄鋼連盟の生産概況・需給四半期報(日本鉄鋼連盟「2026年9月生産概況」/日本鉄鋼連盟「需給四半期報301号」) | 生産減が需要減、在庫調整、設備停止のどれに近いかを分ける |
| 世界の能力増設と稼働率 | OECD Steel Outlook(OECD「Steel Outlook 2026」要旨) | 輸出増で国内設備を支える計画の前提を検証する |
| 電炉の建設・試運転・顧客認証 | 3社の設備投資発表と決算説明(日本製鉄「電炉転換投資決定」/JFE「革新電気炉導入決定」/神戸製鋼「スクラップ溶解炉導入検討」) | 建設完了と良品の量産開始を分けて資金計画を更新する |
| GXスチールの採用と継続契約 | 鉄連ガイドライン、需要家・製鉄会社の採用発表(日本鉄鋼連盟「GXスチールガイドライン」/JFE「今治造船グループへのGX鋼採用」) | 単発採用から反復購入への移行を確認。非公表の単価は推測しない |
| 輸入枠・関税調査と排出制度 | EU輸入措置、日本の不当廉売関税調査、GX制度(欧州委員会「新鉄鋼輸入措置」/経済産業省「熱延鋼材関税調査開始」/経済産業省「排出量取引制度」) | 販路別の手取り価格と制度負担を見直す |
電力契約価格、良質鉄源の契約量、顧客の支払額は統計で十分に追えない。これらは社内指標に追加し、悪化時に投資・品種・調達のどれを変えるかを定めておく。
経営・企画部門への示唆
高炉3社の経営課題は、電炉を建てるかどうかから、縮む国内高炉の固定費をどの順に外し、低炭素鋼の追加費用を誰に負担してもらうかへ移っている。以下の判断の目安には、本稿のデータをもとにした分析を含む。
立場別の戦略の選択肢
| 立場 | 優先する選択肢 | 判断に使うデータ・事例 |
|---|---|---|
| 大手(高炉3社) | 電炉を「認証済みの高級鋼を量産できる拠点」として立ち上げ、残す高炉は出銑量を減らしても採算が合う体制に改める。海外は需要地の既存一貫製鉄所を取り込む | 年間能力1t当たりの電炉投資額は、日本製鉄の3拠点が約30万円、JFE倉敷が約16万円である(計算)。両社とも付帯設備を含むが範囲と立地条件が異なり、単純比較はできない。国の支援上限は両社とも投資額の約3割(2,514億円、1,045億円)にとどまる(日本製鉄「電炉転換投資決定」/JFE「革新電気炉導入決定」) |
| 中堅・中小(電炉メーカー、加工・流通、スクラップ加工、協力会社) | 高炉会社の電炉が求める成分の鉄源を、選別・分析した状態で長期供給する。加工・流通は、認証済み鋼種の短納期加工と、顧客への排出情報の受け渡しを担う | 鉄スクラップ加工処理業は612事業所・1万3,791人(2025年6月1日現在)で、1事業所当たり約23人である。2024年の出荷額等は1兆2,904億円で、高炉業の約16%にあたる(いずれも計算を含む、経済産業省「2025年経済構造実態調査 製造業事業所調査 産業別統計表」第1表) |
| 新規参入を考える企業 | 高炉の新設ではなく、還元鉄(DRI・HBI)、低炭素電力、成分分析、排出量の算定・検証など、電炉転換で不足する機能に入る | 還元鉄では、神戸製鋼の子会社Midrexの設備が2026年に米国の2件で採用された。うち1件は年250万tで、2029年の生産開始を予定する(神戸製鋼所「Big River向けMIDREX Flex」/同「Mesabi Metallics社による採用」) |
大手の判断で見落とされやすいのは、電炉の立上げと高炉の削減が2028〜2030年度の同じ数年に重なる点である。神戸製鋼は、低出銑操業技術の開発で下限出銑量を10%以上下げ、損益分岐点を引き下げるとしている(神戸製鋼「中期経営計画進捗説明会資料」)。分析では、3社の差は電炉の規模よりも、休止する高炉に付随するコークス炉・焼結設備・副生ガス発電の費用をどこまで先に削れるかで生じる。中堅・中小と新規参入は、製鉄所の受入仕様(成分、粒度、不純物)と数量の確約を得てから設備を増やす。国内の新しい電炉は2028〜2029年度に稼働するため、鉄源・電力の長期契約の交渉はそれより前に始まる。
通説と異なる見方
第一に、電炉鋼比率はまだ上がっていない。 2025年の電炉鋼比率は25.83%で、2024年の26.25%から下がった(計算)。電炉材が中心の建設向け小形棒鋼が5.5%減った影響が大きいとみられる(計算、分析)。2025年に投資決定された高炉会社の電炉(計約490万t)は2028〜2029年度の稼働である。2026年9月は電炉鋼が前年同月比+7.0%だったが、比率の上昇を転換の成果と読むのは、新設電炉の稼働を確かめてからにする(日本鉄鋼連盟「生産統計・時系列(2026年8月、2025年年間補正済)」/日本鉄鋼連盟「鉄鋼生産概況2026年9月」)。
第二に、電炉に替えれば原料価格の変動が小さくなるとは限らない。 2026年9月の国内企業物価指数は、鉄鋼が前年同月比+3.2%だったのに対し、スクラップ類は+20.8%だった(日本銀行「企業物価指数・2026年9月速報」)。スクラップの輸出を制限する国も42か国に上る(OECD「Steel Outlook 2026」要旨)。電炉転換は、鉄鉱石・原料炭の価格リスクを、スクラップ・還元鉄・電力の価格リスクに置き換える投資である。原料の調達契約は、設備投資と同じ会議で審査する。
第三に、高炉は「1人当たり付加価値が高い装置産業」とは限らない。 高炉業の付加価値額は2023年の8,452億円から2024年の4,480億円へ47%減り、出荷額等の減少率6.5%を大きく上回った。1人当たりでは約1,299万円で、製造業全体の約1,540万円を下回る(いずれも計算、経済産業省「2025年経済構造実態調査 製造業事業所調査 産業別統計表」第1表)。原料価格と販売価格の差で付加価値が大きく振れるため、拠点の生産性や設備の存廃は、単年ではなく複数年で比べる。
公開情報ではわからないこと
- 低炭素鋼の追加料金と契約期間:GXスチールの採用発表には、価格差・数量・契約年数が書かれていない。自動車・造船・建設の需要家で、調達・設計・環境の各部門に分けて聞き取り、誰が追加予算を持ち、何年分の購入を確約できるかを確かめる。
- CBAMで日本の炭素価格がどこまで差し引かれるか:GX-ETSの2026年度の参考上限取引価格は4,300円(排出枠1t当たり)、CBAM証書の2026年第3四半期の価格は82.32ユーロ(証書1枚当たり)である(経済産業省「参考上限取引価格及び調整基準取引価格を定める告示」/欧州委員会「Price of CBAM certificates」)。無償割当てを基本とする日本の制度の下での控除額は、公開情報から見積もれない。欧州の輸入者と認定検証機関への聞き取りと、輸出品目ごとの試算で確かめる。
- 電炉向け鉄源と電力の確保量:成分別のスクラップ発生量、輸入還元鉄の調達可能量、系統接続の時期と時間帯別の電力料金。スクラップ加工業者・商社へのアンケート、受入検査データの分析、中東・米国の還元鉄計画の現地調査、送配電事業者への聞き取りで確かめる。
- 海外の買収・合弁の統合効果:米国では、2028年末までの約110億ドルの設備投資の約束と米政府の黄金株の同意事項が、更新投資や能力変更の自由度をどこまで縛るか(日本製鉄「USスチールとの提携開始」)。インドでは、JFEが2026年度の合弁の利益貢献を約100億円と置き、粗鋼生産を2030年までに年1,000万tへ引き上げる目標を掲げる(JFE「JSWとの一貫製鉄所合弁」/JFEホールディングス「決算説明会 書き起こし・質疑要旨」)。提携・買収を検討する企業は、現地の労組・州政府・顧客への聞き取りと、設備の残存寿命・更新計画・技術移転条件のデューデリジェンスで確かめる。
出典
統計は官公庁・業界団体の原表、企業情報は公式開示を用いた。本文中のリンク先と対応する資料を以下に示す。
- 経済産業省「2025年経済構造実態調査 製造業事業所調査 産業別統計表」第1表(2026年7月29日)
- 日本鉄鋼連盟「生産統計・時系列(2026年8月、2025年年間補正済)」(2026年8月分。2026年1月22日公表の2025暦年速報を年間補正)
- 日本製鉄「高炉プロセスから電炉プロセスへの転換投資を決定」(2025年5月30日)
- JFEスチール「革新電気炉の導入決定について」(2025年4月10日)
- 神戸製鋼所「スクラップ溶解炉の導入検討の開始について」(2026年5月18日)
- 日本製鉄「USスチールがモンバレー製鉄所における30億ドルの新熱延設備投資を決定」(2026年10月23日)
- JFEスチール「JSWとのインド一貫製鉄所合弁事業の成立」(2026年3月31日)
- 経済産業省「排出量取引制度」(2026年)
- 欧州委員会「CBAM definitive regime」(2026年制度案内)
- 欧州委員会「Factsheet: EU steel measure」(2026年制度案内)
- 米国大統領府「アルミ・鉄鋼・銅の輸入調整措置強化に関する布告」(2026年4月2日)
- JFEスチール「スクラップ自動検収技術の提供開始」(2026年6月29日)
- JFEスチール「自律清掃ロボットGAZMASTAR-Sの開発」(2024年3月18日)
- 総務省・経済産業省「令和3年経済センサス‐活動調査・製造業産業編」第1表(2022年12月26日、2025年12月25日訂正)
- 厚生労働省「令和7年賃金構造基本統計調査」一般労働者・産業中分類・製造業第1表(2026年3月24日)
- 日本銀行「企業物価指数・2026年9月速報」(2026年10月13日)
- 日本製鉄「2026年3月期決算短信」(2026年5月13日)
- JFEホールディングス「インベスターズ・ミーティング」(2026年5月8日)
- JFEホールディングス「2026年3月期決算インベスターズ・ミーティング書き起こし資料・質疑要旨」(2026年5月8日説明会)
- 神戸製鋼所「2025年度決算説明資料」(2026年5月11日)
- 世界鉄鋼協会「World Steel in Figures 2026」(2026年6月4日)
- 日本鉄鋼連盟「鉄鋼需給四半期報No.300」(2026年7月29日)
- 日本鉄鋼連盟「鉄鋼生産概況2026年9月」(2026年10月22日)
- JFEスチール「焼結鉱の製造プロセスにCPS技術を導入」(2025年10月7日)
- 日鉄ソリューションズ「鉄鋼ソリューション事業本部 紹介資料」(2024年12月)
- 日本製鉄「日鉄DX・具体的な取り組み」(公表日記載なし)
- JFEスチールほか「豊通メタルソリューションズから自動クレーンシステムを初受注」(2026年7月15日)
- Boston Dynamics「Spot at POSCO」(公表日記載なし)
- 神戸製鋼所「KOBELCOグループ 中期経営計画(2024~2026年度)進捗説明会」(2026年5月19日)
- コベルコシステム「神戸製鋼所・生成AI PoC支援サービス導入事例」(2026年4月、取材内容は2026年2月時点)
- Microsoft「JFEスチールが目指すインテリジェント製鉄所」(2025年3月24日)
- Boston Dynamics「Making Every Step Count with Spot」(公表日記載なし)
- 経済産業省「生産動態統計年報2023」(2021年の粗鋼の確認に使用)
- 日本製鉄「早わかり日本製鉄」2025年度データ(公表日記載なし)
- 日本鉄鋼連盟「鉄鋼需給四半期報No.301」(2026年10月29日)
- JFEスチール「GXスチールJGreeXが今治造船グループの新社屋に採用」(2026年6月8日)
- OECD「Steel Outlook 2026」要旨(2026年6月4日)
- 日本製鉄「U. S. Steelとのパートナーシップの開始」(2025年6月18日)
- JFEスチール「インドにおけるJSWスチールとの一貫製鉄所合弁事業について」(2025年12月3日)
- 神戸製鋼所「Mesabi Metallics社によるMIDREX Flex直接還元鉄プロセスの採用」(2026年10月19日)
- 日本製鉄「2030中長期経営計画・個人投資家向け説明資料」(2025年12月)
- ArcelorMittal「Form 20-F FY2025・Consolidated Statements of Operations」(2026年)
- ArcelorMittal「Second quarter 2026 results」(2026年7月30日)
- POSCO Holdings「Financial Information・2025」(2025年決算、公表日記載なし)
- POSCO「2025年決算と海外鉄鋼事業拡大」(2026年2月3日)
- POSCO JAPAN「会社概要」(公表日記載なし)
- Tata Steel「FY2026 financial results」(2026年5月15日)
- Nucor「Fourth Quarter and Full Year 2025 Results」(2026年1月26日)
- SSAB「Annual Report 2025」(2026年3月17日)
- SSAB「Report for Q3 2026」(2026年10月28日)
- SSAB「Locations・Japan」(公表日記載なし)
- GX推進機構「排出量取引制度について」(2026年度制度案内)
- 欧州委員会「CBAM communication and news」(2026年9月30日ほか)
- 米国大統領府「アルミ・鉄鋼・銅の関税制度追加調整に関する布告」(2026年6月1日)
- 中国生態環境部「全国炭素排出権取引市場の鉄鋼等への拡大方針」(2025年3月20日発出、3月26日掲載)
- 経済産業省・財務省「熱延鋼帯及び鋼板に対する不当廉売関税調査の開始」(2026年6月1日)
- 日本鉄鋼連盟「GXスチールガイドライン・関連ガイドライン」(2025年10月改定資料等)
- 厚生労働省「労働安全衛生規則の一部を改正する省令の施行等について」(2025年5月20日)
- 経済産業省「参考上限取引価格及び調整基準取引価格を定める告示」(2026年3月30日、経済産業省告示第27号)
- 欧州委員会「Price of CBAM certificates」(2026年第3四半期価格は2026年10月5日公表)
- 中国生態環境部「全国炭素排出権取引市場の鉄鋼・セメント・アルミ製錬業への拡大に関する工作方案」(2025年3月20日)
- 神戸製鋼所「Midrex to Supply MIDREX Flex Plant for U.S. Steel’s DRI Facility at Big River Steel Works」(2026年6月16日)
この業界の図解【194種類で分析】を、note の有料記事で公開しています。
