エグゼクティブサマリー
この業界は、地下にある資源の量だけでなく、必要な元素を顧客が使える品質・納期で供給する能力を競う、経済安全保障と素材技術の産業である。2026年11月時点の経営課題は、鉱山の確保と分離精製・金属化・需要家認定を一体で進め、中国依存を工程ごとに減らすことである。
要点
- 数量拡大と供給不安が併存する。 2025年の世界鉱山生産はREO換算39万t、前年比約+2.6%(計算)である。生産量の増加は、特定元素の不足や輸出許可による納期制約の解消を意味しない。(USGS「MCS2026」)
- 競争上の要所は加工にある。 レアアース精製で最大の供給国である中国のシェアは2025年に85%、希土類焼結永久磁石の生産シェアは2024年に94%である。鉱山の所在国を分散しても加工先が共通なら、日本への供給リスクは残る。(IEA「2026年見通し公表資料」)(IEA「レアアース報告・要約」)
- 非中国供給網は、出資と長期購入の組み合わせで広がる。 双日・Lynas、岩谷産業・Caremag、豊田通商・ナミビアの案件は確保する元素と工程が異なる。権益、建設能力、稼働済み能力、認定済み出荷を区別して評価する。(双日「鉱山開発検討・供給契約」)(経産省「仏重レアアース事業への支援」)(豊田通商「ナミビア開発参画」)
- 制度と国産資源は、期限と事業段階の確認が重要である。 米中は一部措置停止の共同取り決めを2027年1月10日まで延長することで合意したが、既存管理の全面解除ではない。南鳥島は揚泥に成功したが、2027年の採鉱試験、2028年3月までの経済性を含む評価を経る計画である。(中国商務部「2026年9月合意」)(JAMSTEC「2026年試験結果」)
- AIは工程ごとに成熟度が異なる。 鉱山の自動運搬は実用、国内の圧縮機からの磁石回収は開発段階である。生成AIによる保全情報の検索と、機械を動かすフィジカルAIを分け、実原料・実操業で費用と品質への効果を確かめる。(コマツ「AHS累計1,000台」)(ダイキン等「磁石回収協創」)
経営・企画部門への示唆
- NdPrとDy・Tbを別の案件として管理する。NdPrは下限価格付きの長期引取で量を、Dy・Tbは分離工場への出資で優先引取権を確保し、許可停止時の供給順位と併産元素の販売先を契約で確かめる。
- 非中国の供給網は、価格保護や引取保証がなければ維持されにくい。中堅・中小と新規参入企業は、鉱山より磁石回収・前処理・分析など自社の設備や技能を生かせる工程から入り、認定の要件を満たす規模で始める。
- 鉱山権益の件数を調達の安定度とみなさない。当面の制約は分離・金属化の立ち上げにある。南鳥島は2028年3月の総合評価までは数量を計画に入れず、重希土類の代替候補として段階的に関与する。
業界データまとめ
レアアースは、採掘量、分離精製量、磁石生産量を別々に見る。国内の統計分類は商社、化学、非鉄金属、磁性材料に分かれており、これらを重複なく合算した市場金額は確認できない。このため、市場規模は世界の鉱山生産量による。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 世界のレアアース鉱山生産量39万t。希土類酸化物換算(REO)、ランタノイドとイットリウムを含み、スカンジウムの大部分を除く。USGS推計を含む実績値であり、国内市場額ではない | 2025年 | USGS「Mineral Commodity Summaries 2026:Rare Earths」 |
| 市場の伸び | 同じUSGS系列の世界鉱山生産量は前年比約+2.6%(2024年38万t→2025年39万tから計算)。公表値が丸められているため概数 | 2025年 | USGS「Mineral Commodity Summaries 2026:Rare Earths」 |
| 事業者数 | 国内「金属鉱業」の7事業所。個人経営を除く近接分類であり、レアアース関連企業数ではない。商社、海外鉱山、製錬・磁石製造を含まない | 2021年6月1日現在 | 総務省・経済産業省「令和3年経済センサス‐活動調査:鉱業等の結果概要」 |
| 従業者数 | 国内「金属鉱業」の339人。上記7事業所と同じ集計範囲であり、本稿対象産業全体の雇用者数ではない | 2021年6月1日現在 | 総務省・経済産業省「令和3年経済センサス‐活動調査:鉱業等の結果概要」 |
| 平均年収 | 648万3,800円(計算)。大分類「鉱業,採石業,砂利採取業」、一般労働者・男女計・学歴計・企業規模計10人以上・民営事業所。現金給与月額42万円×12+年間賞与等144万3,800円。レアアース専業の水準ではない | 2025年調査。月額は2025年6月、賞与等は原則2024年1〜12月 | 厚生労働省「令和7年賃金構造基本統計調査・一般労働者・産業大分類第1表」 |
| 中国の鉱山生産シェア | 世界のレアアース鉱山生産量に占める中国の比率約69.2%(27万t÷39万t、計算)。精製シェアとは異なる | 2025年、USGS推計を含む | USGS「Mineral Commodity Summaries 2026:Rare Earths」 |
| 中国のレアアース精製シェア | 85%。IEAが示すレアアース精製の最大供給国のシェア(2023年は90%超)。鉱山生産シェアとは工程が異なる | 2025年 | IEA「Global Critical Minerals Outlook 2026」公表資料 |
| 中国の希土類焼結永久磁石生産シェア | 94%。IEAによる希土類焼結永久磁石の世界生産シェア。酸化物や金属の生産量ではない | 2024年 | IEA「Rare Earth Elements:Executive summary」 |
「市場の伸び」は生産数量の変化であり、需要量や販売金額の伸びを意味しない。国内事業所数・従業者数から、海外権益や加工・調達機能の規模は判断できない。
AI・フィジカルAIの影響と経営の打ち手
この業界で先行するのは、鉱山運搬の自律化、操業データの解析、使用済み製品からの磁石回収である。生成AIは保全記録や技術文書の検索を変えるが、鉱床の経済性、製品品質、輸出許可の判断を単独で引き受ける段階ではない。
工程は以下の六つに統一する。フィジカルAIは現実の機械を認識・制御する技術であり、文章生成や従来型の解析・遠隔監視とは区別する。
影響の全体像
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 探鉱・開発 | 地質・物理探査・試錐データを統合し、追加調査地点を絞る | データ・IoT | 実用(導入事例あり) | 2年以内 | KoBold Metals公式サイト。重要鉱物探査での予測AIであり、生成AIではない |
| 採掘・選鉱 | 運搬車両の認識・走行・配車、有人車との協調 | フィジカルAI | 実用(導入事例あり) | 2年以内 | コマツ「AHS累計1,000台」。金などの鉱山で実用化済み。レアアース鉱山一律の導入を意味しない |
| 分離精製 | 品位変動、薬液条件、設備異常の予測を操業支援に使う | データ・IoT | 構想段階 | 3〜5年 | ABB「Genix」。産業用解析基盤は提供済みだが、レアアース分離工程での本稿対象の適用は未確認 |
| 金属・合金 | 電力・設備情報を照会し、保全候補や異常原因を整理 | 生成AI・AIエージェント | 構想段階 | 3〜5年 | ABB「EMS生成AI機能」、Siemens「保全向け生成AI」。前者は鉱業・金属等を対象に挙げ、後者はAIによる故障診断・修理手順の案内を提供。レアアース合金への個別導入は未確認 |
| 販売・品質保証 | 技術資料・検査履歴の検索、説明文や照合表の下書き | 生成AI・AIエージェント | 構想段階 | 2年以内 | ABB「GMD Copilot」の技術文書検索を応用するという、公開情報からの分析。輸出判定の自動化事例ではない |
| 回収・再資源化 | 型式の違う圧縮機の分解・脱磁・磁石取り出し | フィジカルAI | 構想段階 | 2年以内 | ダイキン等「磁石回収協創」。2026年中に装置を開発し、2027年本格稼働を計画。実証結果は未確認 |
「時期」は、2026年11月から見た、公開情報からの分析にもとづく普及見通しであり、企業の導入保証ではない。「構想段階」は対象工程での公表導入を確認できない場合である。
業務はどう変わるか
第一に、探鉱の判断は、経験者が地図を読む作業から、仮説と不足データを同時に評価する作業へ変わる。 KoBold Metalsは重要鉱物探査で、地質専門家と予測モデルを組み合わせる方式を事業化している。導入済みの周辺事例であり、レアアース泥への効果を示すものではない。(KoBold Metals公式サイト)
経営上の価値は、「鉱床を発見した」という説明より、次の試錐に支出する理由を検証可能にする点にある。学習に使った鉱区と新鉱区の地質が異なる場合は、外れた予測も保存する。良い地点だけを記録すると、偏りが生じるためである。探査契約には、地質データの所有権、共同開発先への開示範囲、撤退時のデータ持ち出しを組み込む。
第二に、運搬業務は、車両ごとの運転から、運搬系統全体の例外処理へ変わる。 コマツは2026年4月、AHS搭載超大型ダンプの累計導入1,000台を公表した。提供企業の公表値であり、6か国の鉄鉱石・銅・石炭・金等の鉱山で導入済みである。Caterpillarも2026年1月、約700台の自律運搬トラックが世界で稼働していると公表した。累計導入台数と稼働台数は定義が異なるため、両社の台数は比較しない。(コマツ「AHS累計1,000台」)(Caterpillar「Cat Autonomy Solutions」)
ただし、導入済みAHSをすべて最新の学習型AIと呼ぶのは不正確である。コマツとApplied Intuitionが2025年9月に発表した協業は、AI・シミュレーションを組み合わせる次世代の鉱山機械開発であり、既存AHSと開発中の機能を分けて評価する。小規模鉱山で大型鉱山の構成をそのまま採用すると、通信、走路整備、保守の固定費が運搬費削減を上回り得る。(コマツ「Applied Intuitionとの協業」)
第三に、生成AIは、熟練者に聞く前の情報整理を短縮する。 ABBのGMD Copilotは、鉱山の大型粉砕設備について、技術文書、サービス記録、監視情報を自然言語で扱う製品として2025年に発表された。製品提供は確認できる一方、レアアース専業工場での導入済み顧客と改善率は、確認した資料では確認できない。このため、その効果の数値化は本稿では対象外とする。(ABB「GMD Copilot」)
現場での利用は、異常ログから関連手順を提示し、保全担当者が停止・継続を判断する形が妥当である。薬液濃度や炉温を変更する指示を生成文章から直接実行する仕組みは、品質保証と安全責任を曖昧にする。設備番号、改訂済み手順、実際の原料ロットを参照できなければ、自然な文章で誤った条件を提案するおそれがある。
第四に、磁石回収は、製品を見て人が解体手順を選ぶ仕事から、型式情報と画像を照合して作業を組み替える仕事へ移る。 ダイキン、信越化学、日立、東京エコリサイクルの国内協創では、東京エコリサイクルが業務用空調の圧縮機の解体・脱磁・磁石取り出しを画像認識AIとロボットで自動化し、信越化学が回収磁石を原料に磁石を製造する。2026年中に装置を開発して2027年の本格稼働を目指す段階であり、実証結果の公表は未確認である。回収・分解・品質評価のデータをつなぎ、由来を追跡できるようにする計画である。(ダイキン等「磁石回収協創」)
この変化で採算を改善するには、分解の速さに加えて、異物混入、脱磁状態、回収磁石の組成の管理が要る。これらを管理できなければ、後工程の薬品使用量や歩留まりが悪化するからである。廃製品一台当たりの処理時間と、販売可能な材料一kg当たりの総費用は、同時に測る。
AI・ロボットの主要プレイヤー
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| コマツ | 日本 | FrontRunner/AHS、次世代自律機械 | 海外鉱山で無人運搬を実用化。資源開発先の操業基盤 | 提携・実証あり:国内企業としてApplied Intuitionと共同開発。国内レアアース鉱山への納入とは区別。コマツ「Applied Intuitionとの協業」 |
| Applied Intuition | 米国 | 車両ソフトウェア基盤、AIシミュレーション | コマツの次世代鉱山機械向けに技術統合 | 提携・実証あり:上記共同開発を公表。コマツ「Applied Intuitionとの協業」 |
| ABB | スイス | Genix、GMD Copilot、EMS Copilot | 鉱山・金属設備の解析、保全・電力情報の対話型検索 | 展開済み:日本法人がGenixを提供。Copilotの国内レアアース採用は未確認。ABB「Genix」 |
| 東京エコリサイクル、日立製作所 | 日本 | 画像認識AI・ロボットによる解体の自動化(東京エコリサイクル)、資源回収・リサイクル技術(日立) | 使用済み圧縮機からの磁石取り出し | 提携・実証あり:国内4社の協創。2027年本格稼働予定。ダイキン等「磁石回収協創」 |
| Caterpillar | 米国 | 自律運搬トラック | 露天掘り鉱山・採石場の無人運搬。約700台が稼働 | 本調査では国内レアアース関連での導入を確認できない。Caterpillar「Cat Autonomy Solutions」 |
日本展開は表の技術の提供・提携を指し、国内レアアース工場への導入とは区別する。
人材・収益・競争への影響
減るのは単調な巡回、運転、記録の転記といった作業時間であり、鉱山要員全体が同じ割合で不要になるわけではない。増えるのは機械保守、制御異常の分析、原料変化と品質不良をつなぐ工程技術、回収ロボットの例外対応である。熟練者の役割は個々の運転操作から、許容範囲の設定と異常時の復旧判断へ移ると考えられる。
費用は運転労務から、通信、センサー、保守契約、データ整備へ移る。低稼働の新鉱山では回収が遅く、安定稼働する複数拠点で共通化できる企業が有利になるとの見立てである。価格下落局面でも残る固定費を含めて比較し、機械の省人化率をそのまま製品原価の低下率として扱わない。
競争上の争点は、鉱山会社と装置・ソフトウェア企業のどちらが操業データを保持し、改良に利用できるかにある。契約終了後に過去の保全履歴を引き出せない場合、設備の切り替え費用が増える。導入前に定めるのは、遠隔接続の停止時にも安全に運転停止できる設計、誤認識時の責任分担、輸出管理対象となり得る技術データの移転先である。
経営者が実施すべき対策
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | 探査記録と試錐位置・分析方法・不採用地点を統一して保存 | 共通 | 2年以内 | 探査モデルの偏りを検証できる | 共同鉱区のデータ利用権、分析精度の記録 |
| 高 | AHS投資を鉱山寿命・走路・通信・保守を含む費用で審査 | 大手 | 2年以内 | 低稼働設備への過大投資を抑える | 有人車混在時の安全設計、障害時の運用 |
| 高 | 分離工程の原料ロットと薬液条件を品質結果に結び付ける | 共通 | 2年以内 | 解析導入前に不良原因を追跡できる | 試料採取頻度、分析装置の校正 |
| 高 | 圧縮機・モーター回収で型式情報の提供契約を結ぶ | 中堅・中小 | 2年以内 | 解体の例外処理と異物混入を減らす | 回収元との共同設計、磁石組成の検査 |
| 中 | 保全支援AIを参照文書付き回答に限定し、操作承認を分離 | 共通 | 2年以内 | 調査時間を減らし誤操作を防ぐ | 文書改訂管理、ログ保存、権限設定 |
| 中 | 性能保証を処理量と販売可能な回収材料の歩留まりで設定 | 共通 | 3〜5年 | 装置側と操業側の目標をそろえる | 原料構成別の基準運転、検収方法 |
よくある失敗は、銅鉱山の改善率をレアアース分離工場に転用すること、遠隔操作を自律AIと同一視すること、回収装置の処理量だけで循環事業の採算を判定することである。実証では、良品率、停止時間、原料のばらつきも記録に残し、本番条件との差を明示する。
業界の定義と市場構造
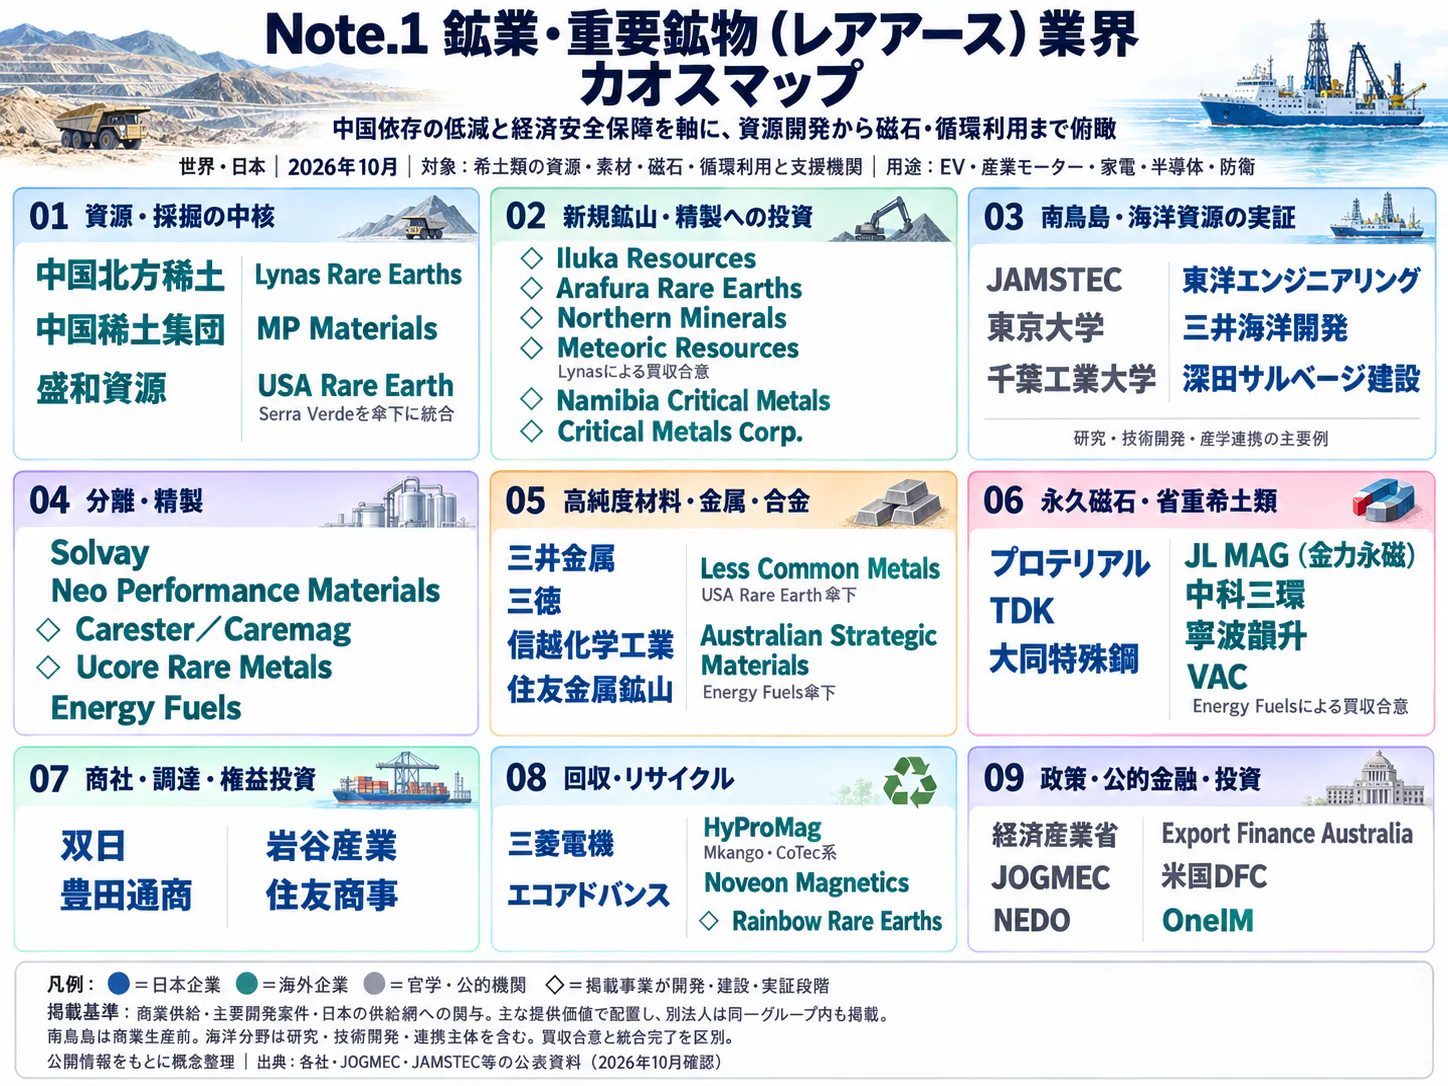
本稿の対象は、レアアースを中心とする重要鉱物の探鉱、鉱山開発、採掘・選鉱、分離精製、金属・合金化、供給契約、再資源化である。重要なのは「鉱石が存在する場所」と「日本の工場が購入できる材料になる場所」が一致しない点であり、経済安全保障上の依存は各工程で発生する。
レアアースは17元素の総称であり、重要鉱物は供給リスクや経済的重要性に基づく政策上の分類である。両者は同義ではなく、リチウム、ニッケル、コバルト、タングステン等も重要鉱物に含まれる。本稿はこれらを政策・上流投資の比較対象として扱い、銅・亜鉛の一般的な製錬、電池製造、完成モーターは隣接記事に委ねる。(IEA「レアアース報告・要約」)(経産省「重要鉱物認定計画」)
磁石は需要を理解するための下流境界として扱う。酸化物を精製しても、金属・合金化や磁石加工を他国に依存していれば、完成品までの供給網は閉じない。逆に、磁石を日本で製造していても原料の分離が単一国に集中していれば、その国の許可遅延が国内生産へ伝わる。
| 製品・資源群 | 主な元素・形態 | 主な用途・需要家 | 市場を見る単位と留意点 |
|---|---|---|---|
| 磁石の主成分 | ネオジム(Nd)、プラセオジム(Pr)、混合酸化物NdPr | 高性能永久磁石、車両・産業機器のモーター | 酸化物、金属、磁石を区別。磁石用需要と全希土類の数量を混同しない |
| 高温性能を補う材料 | ジスプロシウム(Dy)、テルビウム(Tb) | 耐熱性・保磁力が必要な磁石 | 添加量が少なくても供給途絶の影響が大きい。NdPrの増産だけでは代替できない |
| その他のレアアース | セリウム、ランタン、イットリウム、サマリウム等 | 研磨、触媒、光学・セラミックス、特殊磁石等 | 元素ごとに需要・価格が異なる。大量に出る併産物の販売先も必要 |
| 二次資源 | 磁石加工くず、使用済み圧縮機・モーターの磁石 | 分離精製・金属・磁石メーカー | 回収可能量と製品内含有量は異なる。回収、解体、品質確認の損失を考慮 |
| 海底の新規資源 | 南鳥島周辺のレアアース泥 | 将来の分離精製事業者 | 揚泥した泥の重量はレアアース製品量ではない。試験段階と商業供給を分ける |
用途はIEA、再資源化は三徳、海底資源はJAMSTECに基づく。元素別の国内売上内訳は確認できない。(IEA「レアアース報告・要約」)(三徳「リサイクル事業」)(JAMSTEC「揚泥速報」)
過去5年の変化を需要側から見ると、電動化による磁石用途の拡大が中心である。ただし、電気自動車の台数とレアアース需要は一対一ではなく、採用するモーター方式、磁石の量、重希土類使用量によって変わる。IEAは磁石用レアアース需要が2015年以降に倍増したと整理しており、長期の拡大と短期の在庫調整が同時に進む市場である。(IEA「レアアース需要見通し」)
供給側では、中国以外の鉱山・加工投資が増えても、新設備の立ち上げと需要家認定には時間がかかる。2025年の中国輸出管理は、この時間差をはっきりさせた。したがって市場は、一律の国際価格で誰もが同じ材料を購入する形から、由来、加工地、納期確実性を契約で区分する方向へ変わっているというのが、公開情報からの分析である。
顧客と需要の特性
直接の顧客は磁石メーカーや材料加工業者であるが、供給先の選定には自動車・産業機器メーカーも関与する。購買の決め手は最安値だけではなく、認定済み品質を必要な時期に継続供給できることにある。
| 顧客層 | 購買の決め手 | 主な関与部門 | 供給者が準備すべき情報 |
|---|---|---|---|
| 磁石・合金メーカー | 組成、不純物、ロット安定性、価格式 | 購買、材料開発、製造、品質保証 | 分析方法、試料、量産ロット履歴、加工適合性 |
| 自動車・部品メーカー | 性能保証、長期供給、設計変更への影響 | 調達、設計、生産技術、経営企画 | 採掘から加工までの由来、切替試験、継続供給計画 |
| 産業機器・空調メーカー | 小型・高効率化、耐久性、保守品供給 | 開発、調達、品質、サービス | 製品型式別の仕様、保守期間、回収への協力条件 |
| 研磨・触媒・セラミックスメーカー | 化学特性、粒度、純度、単価 | 製造、研究開発、購買 | 元素組成だけでなく用途に合う物性値 |
| 資源開発・再資源化事業者 | 原料確保、処理適合性、残渣責任 | 事業開発、工程技術、環境、法務 | 原料の変動幅、取扱条件、廃棄物処理費用 |
上表は製品・公表案件からの分析であり、各社の決裁規則ではない。住友商事・MP Materials、双日・Lynasの契約は、生産者と需要家を商社がつなぐ構造を示す。(MP・住友商事「日本向け供給強化」)(双日「鉱山開発検討・供給契約」)
新規供給者の採用は、仕様確認、サンプル評価、量産条件での試験、品質監査、契約の順に進める。購買部門が契約に合意しても、設計・品質部門が承認しなければ直ちに切り替えられない。認定に必要な期間は用途と顧客により異なり、公開情報だけで一律の月数は置けない。
価格感応度も段階によって異なる。中間材料の企業は原料費の上昇を強く受ける一方、最終製品メーカーには材料費の小さな増加で停止リスクを抑えられる場合がある。IEAの2026年分析もこの負担差を示しており、供給網強化の費用を材料メーカーだけに負わせる契約では、非中国供給源が維持されにくい。(IEA「重要鉱物見通し2026・政策」)
需要に共通する固定的な季節性は、公表統計からは確認できない。重視するのは、顧客の生産計画、在庫積み増し、設備投資、輸出許可のタイミングの影響である。市況急騰時の注文増は最終需要増とは限らず、重複発注や予防在庫を含み得る。営業部門は、顧客の購入量に加えて、採用機種数、量産開始日、実際の使用量と在庫の変化を分けて確かめる。
バリューチェーンと収益構造
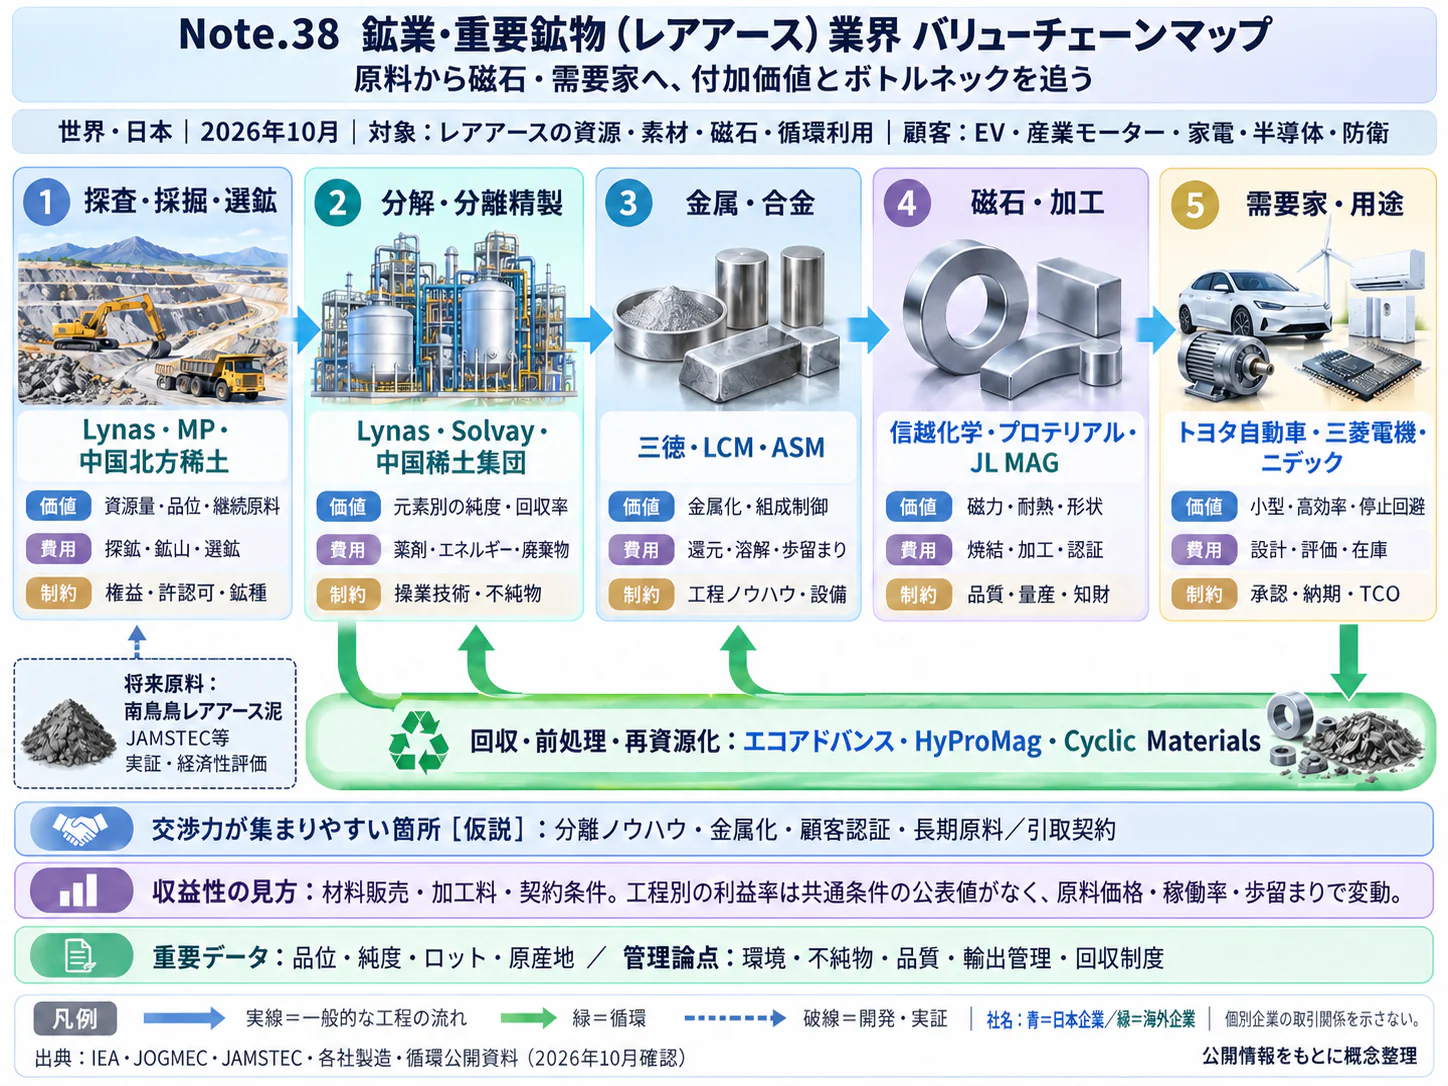
収益を決めるのは埋蔵量だけでなく、売れる元素をどれだけ回収し、顧客仕様で出荷できるかである。上流投資の審査では、鉱山単体の採算と、分離精製・金属化まで含む供給網全体の採算を分けて見る。
| 工程 | 役割と主要プレイヤーの例 | 付加価値の源泉 | 主な費用・失敗要因 |
|---|---|---|---|
| 探鉱・開発 | 豊田通商・JOGMEC、Lynasなど。鉱床評価、権益取得、許認可、設備計画 | 元素構成と回収可能性の把握、資金・購入先の確保 | 調査・試験費、長い無収入期間、地質・許認可リスク |
| 採掘・選鉱 | Lynas、MP Materialsなど。鉱石を採取して処理原料にする | 品位管理、安定操業、後工程に合う精鉱 | 剥土、運搬、電力、水、設備維持、尾鉱管理 |
| 分離精製 | Lynas、Caremag、信越化学など。元素を分離し酸化物等にする | 元素間の分離、純度、回収率、原料変更への適応 | 薬品、エネルギー、分析、排水・残渣、立ち上げ損失 |
| 金属・合金 | 三徳、Energy Fuels傘下の韓国拠点など。磁石に使える金属・合金を製造 | 酸素・不純物管理、組成安定性 | 還元・電解、電力、原料価格、歩留まり |
| 販売・品質保証 | 双日、住友商事、岩谷産業など。需要家認定、販売・購入契約、物流 | 複数供給源と顧客仕様の接続、納期・由来の保証 | 運転資金、在庫、品質責任、輸出入手続き |
| 回収・再資源化 | 三徳、信越化学と回収事業者など。製造くず・使用済み製品から材料を回収 | 回収網、異物除去、組成別管理、既存精製工程との接続 | 集荷、解体、分別、運送、処理困難物の残渣 |
公表事業・契約に基づく工程別の構造図であり、建設・開発段階も含む。(豊田通商「ナミビア開発参画」)(Lynas「2026年年次報告」)(経産省「仏重レアアース事業への支援」)(Energy Fuels「ASM買収完了」)(三徳「リサイクル事業」)
利益は「どの工程か」だけでは決まらない
Lynasの2026年6月期は売上高9億7,790万豪ドル、売上原価5億8,550万豪ドル、売上総利益3億9,240万豪ドルであった。同社は数量増、NdPr価格改善、市場指数から独立した販売の比重上昇を増収要因としており、鉱山・精製の一貫操業でも契約条件が業績を左右する。開示は一貫事業の数値であり、鉱山と精製の利益率を切り分けることはできない。(Lynas「2026年年次報告」)
| MP Materialsの部門 | 2025年売上高 | 2025年調整後EBITDA | 読み方 |
|---|---|---|---|
| Materials | 1億6,036.9万米ドル | 1,681.8万米ドル | 調整後EBITDAは価格保護契約に基づく収入5,101.6万米ドルを含む。同収入は売上高とは別に計上 |
| Magnetics | 6,686.1万米ドル | 2,644.9万米ドル | 磁石用前駆体製品の販売。立ち上げ段階の事業構成を反映し、他社の営業利益と直接比較できない |
MP Materialsの通期決算による。部門間消去・全社費用があり単純合計は連結値にならず、調整後EBITDAも純利益ではない。政府との契約効果を除かず工程別の恒常的な収益性を比較できない。(MP「2025年通期決算」)
費用と契約をどう読むか
業界共通の原材料・電力・人件費比率は確認できない。鉱石の品位だけでなく、分離しにくい不純物、回収対象元素、薬品循環、操業率によって費用構成が変わるためである。大量に併産される元素の販売が弱ければ、NdPrやDy・Tbの価格が高くても全体の採算が改善しない場合がある。
価格転嫁は、基準価格への連動、加工賃、最低購入量、価格の下限、供給途絶時の分担を組み合わせて設計する課題である。MP Materialsと米政府の2025年合意にはNdPrの1kg当たり110米ドルを基準とする10年間の価格保護があり、これは個社向け契約であって世界相場の下限ではない。日本向けでも、LynasとJARE(双日とJOGMECの共同出資会社)が2026年3月に更新した12年契約に、NdPr年5,000tの確定引取と1kg当たり110米ドルの下限価格が含まれる。日本の需要家にとっても、スポット購入だけで供給源の設備投資を維持できるかが判断の分かれ目になる。(MP「米政府との契約」)(Lynas「2026年年次報告」)
物流では、鉱山から分離工場、金属化拠点、顧客工場まで複数の国境を越える点が重要である。輸送経路を分けても分離工場が同じなら代替にはならず、複数商社から買っても原料源が共通なら集中リスクは残る。数えるのは、供給源数ではなく、採掘・分離・金属化それぞれの独立性である。
競争環境
競争の中心は、安価な原料の獲得から、精製能力・購入契約・公的支援を組み合わせた供給網の確保へ広がっている。日本企業の比較では、商社の全社売上高より、どの元素を、どの工程から、どの契約で確保しているかが重要である。
中国の精製シェア85%、希土類焼結永久磁石シェア94%は工程別の集中を示すが、中国企業の上位3社シェアを意味しない。国内では商社、素材メーカー、回収事業者が異なる役割を担い、比較可能なレアアース専業売上高の企業規模分布は確認できない。競争者は、上流権益を持つ一貫企業、供給契約を組成する商社、分離・合金技術を持つ加工企業、回収原料を押さえる循環企業に分けて理解する。(IEA「2026年見通し公表資料」)(IEA「レアアース報告・要約」)
五つの競争要因
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存企業間の競争 | 強 | 中国に加工能力が集中。非中国設備は品質認定と操業率を上げながら価格競争に対応する必要。IEA「重要鉱物見通し2026・要約」 | 強まる |
| 新規参入の脅威 | 弱 | 鉱山を取得しても分離設備・技能・下流認定が必要。新規案件は複数工程の資金を要する。IEA「重要鉱物見通し2026・要約」 | 変わらない |
| 供給者の交渉力 | 強 | 重希土類供給と加工に選択肢が限られ、輸出許可が納期を左右。中国商務部等「2025年第18号」 | 変わらない |
| 買い手の交渉力 | 中 | 大口需要家は長期購入で開発を支える一方、認定済み代替材が少ない。MP・住友商事「日本向け供給強化」双日「鉱山開発検討・供給契約」 | 強まる |
| 代替品の脅威 | 中 | 重希土類の削減・不使用磁石への支援が進む。ただし用途別の性能評価が必要。経産省「永久磁石取組方針」 | 強まる |
強さと方向は、公開情報からの分析である。買い手の交渉力は複数供給源の認定・共同購入が進む場合を想定する。
国内の主要企業を比較する
| 企業 | 規模・確保能力を示す公開事実 | 強みと戦略の違い | 確認すべき条件 |
|---|---|---|---|
| 双日 | JAREを通じ、Lynasの中重希土類の最大75%を日本向けとする契約に更新。重希土類酸化物の50%とNdPr年5,000tは確定引取 | 豪州資源と海外精製を日本需要家へ接続。新規鉱山も検討 | 最大比率はLynasの対象生産量に対するもの。日本需要の75%ではない。双日「鉱山開発検討・供給契約」Lynas「2026年年次報告」 |
| 岩谷産業 | JOGMECとの共同出資会社を通じて仏Caremagへ参画。出融資は最大1億1,000万ユーロ。Dy・Tbで将来の日本需要の2割相当の長期供給契約 | 分離・再資源化への参画で重希土類供給を確保 | 工場稼働・品質認定・実際の引取開始を段階確認。Carester「Caremag建設」経産省「仏重レアアース事業への支援」 |
| 豊田通商 | JOGMECとナミビア・ロフダル地域の探査・開発事業会社を設立。JOGMECは最大4,766.8万加ドルを出資 | 南部アフリカで重希土類の上流供給源を開拓 | 探査・開発段階であり、現時点の供給量ではない。2026年度中に事業化を最終判断する予定。豊田通商「ナミビア開発参画」 |
| 住友商事 | MP Materials産NdPr酸化物の日本向け独占販売代理店 | 米国の供給源と国内材料需要をつなぐ | NdPrの確保とDy・Tbの確保を別案件として管理。MP・住友商事「日本向け供給強化」 |
| 信越化学工業 | 国内にレアアース製錬設備を新設する供給確保計画が2026年5月に認定(助成額約175億円) | 磁石材料の利用側と原料加工・再資源化を接続 | 認定・助成と、設備完成・量産認定は別。経産省「重要鉱物認定計画」 |
| 三徳 | 磁石研磨粉等から合金への再資源化事業を展開。国内のレアアース製錬設備の新設計画が2026年7月に認定(助成額約8億円) | 金属・合金化と循環原料の処理技術 | 原料組成、回収率、販売可能な合金品質。三徳「リサイクル事業」経産省「重要鉱物認定計画」 |
関連売上高は同一定義で公表されていない。権利・資金枠・能力は性質が異なり、順位付けできない。
再編と成功の条件
直近3年では、企業買収だけでなく、出資と長期購入を組み合わせる提携が重要である。2025年のCaremag参画、2026年の双日・Lynas契約更新、ナミビアの共同事業は、日本企業が採掘国を増やすだけでなく、加工・引取まで関与する動きを示す。海外ではEnergy FuelsによるAustralian Strategic Materialsの2026年8月の買収完了が、鉱物原料から金属・合金までをつなぐ再編の例である。(経産省「仏重レアアース事業への支援」)(双日「鉱山開発検討・供給契約」)(豊田通商「ナミビア開発参画」)(Energy Fuels「ASM買収完了」)
成功の条件は四つある。第一は売れる元素の組み合わせであり、重希土類の確保を進める案件とNdPr中心の案件を補完関係にすることである。第二は原料変動を吸収する分離・品質管理であり、Caremagや三徳のように原料の処理条件まで設計できることが価値になる。
第三は立ち上げ期間を支える購入契約と資金であり、双日の長期供給や公的出融資がその具体例である。第四は需要家の製品に組み込まれる認定と知的財産への対応であり、価格だけで磁石供給を置き換えることはできない。プロテリアルは希土類焼結磁石の特許について、重希土類拡散、省重希土類、低酸素プロセスに係る特許は一定の例外を除きライセンスを付与していないと案内しており、参入時には工程技術と権利関係の確認が必要である。(プロテリアル「希土類焼結磁石に関するお知らせ」)
海外の動向と主要企業
海外供給源の拡大は進んでいるが、鉱山の増産と、日本が使える分離済み材料・磁石の増産は同じ速度ではない。日本は資源生産量の大きさで競うより、非中国の採掘・加工拠点と国内の材料技術・需要家を結ぶ立場にある。
| 鉱山生産地 | 2024年 | 2025年 | 変化の読み方 |
|---|---|---|---|
| 中国 | 27万t | 27万t | USGS公表値では横ばい |
| 米国 | 4万5,500t | 5万1,000t | 同一系列で増加 |
| 豪州 | 2万9,000t | 2万9,000t | 公表値では横ばい |
| ミャンマー | 2万7,000t | 2万2,000t | 同一系列で減少 |
| 世界合計 | 38万t | 39万t | その他の国を含む。前年比約+2.6%(計算) |
単位はREOであり、2025年にはUSGS推計を含む。日本の鉱山生産は同表に独立した数量として掲載されず、日本の需要・輸入・加工量の世界比率はこの表から算出できない。(USGS「MCS2026」)
海外の主要企業
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| ライナス・レアアース(Lynas Rare Earths) | 豪州 | 9億7,790万豪ドル、2026年6月期 | 豪州の鉱山・処理とマレーシアの分離設備を運営 | 2026年10月1日、ブラジルのCaldeira計画を持つMeteoricを株式交換で買収すると発表(評価額9億6,800万豪ドル)。実行は2027年3月までの見込みで、完了ではない | 双日経由の供給。豪州由来の重希土類は2025年に日本への輸入開始。Lynas「2026年年次報告」Lynas・Meteoric「買収合意」双日「重希土類輸入開始」 |
| MPマテリアルズ(MP Materials) | 米国 | 2億2,444.1万米ドル、2025年12月期 | Mountain Pass鉱山、分離、金属・磁石へ事業拡大 | 米政府と価格保護・下流能力拡大の契約 | 住友商事がMP産NdPr酸化物の日本向け独占販売代理店。MP「2025年通期決算」MP「米政府との契約」MP・住友商事「日本向け供給強化」 |
| 中国北方稀土〈中国北方稀土(集团)高科技股份有限公司〉 | 中国 | 425.63億元、2025年12月期(原数値を億元単位に丸め) | レアアース原料・機能材料などを展開 | 2025年年次報告で原料から材料までの事業を開示 | 日本の個別顧客・契約条件は本調査で確認できない。中国北方稀土「2025年年度報告摘要」 |
| エナジー・フューエルズ(Energy Fuels) | 米国 | 6,592.2万米ドル、2025年12月期。ウラン等を含む全社売上 | 既存処理設備を使いレアアース分離へ展開 | 2026年8月にASM買収完了、韓国の金属・合金拠点を取得。Dy・Tbの商業生産開始は2026年末から2027年へ変更 | 日本向けの個別供給契約は本調査で確認できない。Energy Fuels「2025年決算」Energy Fuels「ASM買収完了」 |
| カレマグ(Caremag/Caresterグループ) | フランス | 公開データなし。新工場の建設段階 | 磁石原料の再資源化と鉱物原料の分離を組み合わせる | 2026年末の稼働開始を計画。2026年11月2日時点で稼働開始の公表は確認できない | 岩谷産業・JOGMECが参画し、日本向け供給に結び付ける。Carester「Caremag建設」Carester「2026年4月発表」経産省「仏重レアアース事業への支援」 |
通貨・決算期・事業範囲が異なるため売上高は直接比較できない。Energy Fuelsの全社売上をレアアース市場額へ足し上げてはならない。
日本企業の関連事業だけを取り出した海外売上高比率は、横断比較できる形で確認できない。具体的な立ち位置は、双日の豪州・マレーシア、岩谷産業のフランス、豊田通商のナミビア、住友商事の米国という案件で捉えるのが適切である。設備・薬剤・金属化で共通の事業者に依存していないかも確かめる。
今後日本へ広がる可能性が高いのは、鉱山出資と長期購入、価格保護、再資源化を一体で組成する契約である。すでに国内企業の参画案件があるため、2026〜2028年は新規契約より、工場立ち上げと認定済み出荷の実行力が差を生む時期になるというのが、公開情報からの分析である。欧米が域内加工を優先するほど、日本向けに引き取れる量を契約で確定しておく価値も高まる。
外部環境と制度の変化
最大の制度リスクは、資源が存在しても輸出許可や用途制限により購入できないことである。国内支援は設備投資を後押しするが、認定取得だけで原料・操業技能・顧客がそろうわけではない。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 輸出管理 | 中国 | Sm、Gd、Tb、Dy、Lu、Sc、Y関連の対象品目を許可制に。一律の輸出禁止ではない | 2025年4月4日施行 | 大・調達への向かい風。品目・組成・用途別の確認が必要 | 中国商務部等「2025年第18号」 |
| 輸出管理 | 中国 | 2025年10月の拡大措置を停止。その後、米中共同取り決めの延長を合意 | 2025年11月7日停止。当初期限2026年11月10日。2026年9月28日に2027年1月10日への延長合意公表 | 大・停止継続は追い風。ただし撤廃ではなく、4月措置・対日措置とは別 | 中国商務部等「2025年第70号」中国商務部「2026年9月合意」 |
| 輸出管理 | 中国 | 日本の軍事ユーザー・軍事用途等へのデュアルユース品目輸出を禁止。第三国経由の移転にも言及 | 2026年1月6日施行 | 大・対象取引への向かい風。民生全般の一律禁輸とは異なる | 中国商務部「2026年第1号」 |
| 輸出管理 | 中国 | 日本企業・組織を管理リストと注視リストへ追加。前者は対象品目の輸出等禁止、後者は審査厳格化 | 2026年6月29日施行 | 大・指定先に向かい風。用途だけでなく最終顧客の照合が必要 | 中国商務部「2026年第27号」中国商務部「2026年第28号」 |
| 産業政策 | 日本 | 永久磁石の安定供給方針で、重希土類削減・不使用や再生原料の利用等を支援 | 2026年3月31日方針改定 | 大・国内製造・循環に追い風。対象技術や原料条件を確認 | 経産省「永久磁石取組方針」 |
| 産業政策 | 日本 | 国内にレアアース製錬設備を新設する供給確保計画を2件認定(信越化学:助成額約175億円、三徳:約8億円) | 2026年5月19日、7月29日認定 | 大・国内加工投資に追い風。認定と稼働は別 | 経産省「重要鉱物認定計画」 |
| 産業政策 | EU | 重要原材料法。2030年の域内能力目標は採掘10%、加工40%、再資源化25%。単一第三国依存65%以下を目指す | 2024年5月23日発効、目標年2030年 | 大・域内設備に追い風、日本企業には共同投資・引取権確保の機会 | EU理事会「重要原材料法」欧州委員会「重要原材料法」 |
| 個別事業支援 | 米国 | MP Materialsへの価格保護等。一般的な価格規制ではなく個社との契約 | 2025年7月10日発表、価格保護は同年10月1日開始 | 大・非中国能力の維持に追い風、支援条件が競争条件を左右 | MP「米政府との契約」MP「2025年通期決算」 |
EUの数値は戦略的原材料に関する政策上の基準であり、日本企業一社ごとの購入義務ではない。CISTECの10月2日資料は、9月の延長合意をレアアース再輸出規制等の停止に結び付けて整理している。中国側の発表は共同取り決め全体の延長であり、対象六公告の期限を一括改定した新公告は、確認した資料では確認できない。このため、実務では個別措置の適用を照合する。(CISTEC「米中首脳会談・10月2日版」)
南鳥島は「国産化の成功」から「産業化の検証」へ
JAMSTECは2026年の試験で、パイプ長5,569mの海底に解泥機を着底させて揚泥に成功し、解泥時に加えた海水を除く泥の重量を約50tと公表した。レアアース総量の約54%はイットリウム、ガドリニウム、ジスプロシウム等の中重レアアースである。50tは泥の重量であり、販売できるレアアース酸化物の量ではない。技術的成果と、採算の合う定常供給は別である。(JAMSTEC「2026年試験結果」)
次の節目は2027年2月から予定する約1か月の本格採鉱試験である。南鳥島での脱水、本土での分離・精製・製錬も検証し、2028年3月までに経済性を含む総合評価を行う計画であり、商業生産開始日の確約ではない。(JAMSTEC「2026年試験結果」)
企業の参画判断では、乾燥泥ベースの処理量、元素別回収率、海況による稼働率、船舶・脱水・輸送・薬品費を一体で評価する。少量試験の環境観測を大規模操業へそのまま外挿せず、採鉱範囲、排出、残渣、長期モニタリングの費用と責任も織り込む。公開資料だけから商業原価や中国産との価格差を算出することはできない。
脱炭素と資源循環は需要を支える一方、設備投資には電力、排水、残渣の管理が伴う。海外資源では、鉱種ごとの環境特性、閉山後の責任、地域社会との合意を、権益価格とは別に精査する。再資源化でも、回収物の調達量が不足すれば設備の環境性能が良くても事業は成立しない。
人材と生産性
制約となるのは作業員の総数だけでなく、地質、分離化学、分析、設備立ち上げ、環境保安をつなげられる経験者である。国内金属鉱業の従業者339人という統計から、商社や材料工場を含む人材不足の規模を推定してはならない。
国際資源開発研修センターは2026年も資源開発、製錬・リサイクル、分析技術などの研修を募集している。一方、レアアース分離技術者だけの求人倍率や欠員率は確認できない。したがって、不足の程度は数値で断定せず、案件の遅延要因が採用、教育、設備調達のどれにあるかを企業別に確かめる。(国際資源開発研修センター「研修募集」)
| 人材 | この業界で必要な能力 | 企業が確保する方法 |
|---|---|---|
| 探査・資源評価 | 品位だけでなく元素構成、回収可能性を評価 | 鉱区調査と処理試験を同一チームで経験させる |
| 分離・工程技術 | 多段の分離条件、薬品循環、不純物への対応 | 設備完成前から試験操業に参加し、条件変更を記録 |
| 分析・品質保証 | 微量不純物、測定方法の差、ロット変動を管理 | 需要家と分析方法を合わせ、相互の試料照合を行う |
| 保安・環境 | 作業安全、排水・残渣、操業停止時の判断 | 責任者と交代要員を置き、海外拠点にも知見を共有 |
表は、分析にもとづく人材配置の提案である。国内鉱山には鉱山保安法に基づく保安統括者等の選任・届出の枠組みがあり、資格者を置くだけでなく保安上の役割と権限を実際の操業体制に反映させる必要がある。(経産省「保安統括者等の選任」)
賃金構造基本統計調査から計算した年収は、鉱業・採石業・砂利採取業で648万3,800円である。基本給だけでなく手当を含む月額と賞与等から算出しており、レアアース技術者の採用相場ではない。海外勤務や個別職種の需給を分けられず、そのまま採用予算には使えない。(厚労省「2025年賃金調査」)
同一定義のレアアース業界の付加価値額・従業者数はそろわず、労働生産性の国際比較はできない。実務では、販売可能な酸化物・合金の量を、要員時間に加えて、設備稼働時間、原料投入量、薬品消費量と合わせて測る。技能継承の成果も、受講人数ではなく、原料変更時に品質を安定させるまでの時間や、異常の再発率で確かめる。
2030年に向けたシナリオ
2030年の分岐点は需要の増減だけでなく、中国の輸出管理の強さと、非中国の精製・金属化能力が実際に立ち上がる速度である。シナリオは、鉱山計画の件数を供給量へ機械的に置き換えず、顧客が認定した出荷可能量で評価する。
IEAは2026年4月、現行政策下で磁石用レアアース需要が2030年までに約3分の1増加すると見通した。これは全レアアース鉱山生産の伸び率ではなく、需要見通しである。また2026年7月の同機関の分析では、主要供給国以外の2035年計画で、精製能力は鉱山供給量の約3分の2、計画中の磁石生産は約3分の1にとどまるという工程間の不均衡が示されている。(IEA「レアアース需要見通し」)(IEA「レアアース報告・要約」)(IEA「重要鉱物見通し2026・要約」)
| シナリオ | 二つの軸と起きる条件 | 2030年の姿 | 可能性の見立て・経営対応 |
|---|---|---|---|
| 段階的な多角化 | 輸出管理は継続するが許可は動く。非中国能力は時間をかけて増加 | 中国依存が残り、非中国品は由来・納期を含めた契約で販売 | 分析上の基本シナリオ。中国調達を維持しつつ、重要用途の代替を先行認定 |
| 多角化の加速 | 許可運用が予測可能で、非中国工場が品質・操業率を達成。長期購入も拡大 | 加工まで独立した複数経路が成立し、供給者選択が増える | 条件付きの上振れ。試験出荷、顧客認定、採算維持の同時達成が必要 |
| 調達制約の長期化 | 輸出規制が強まり、非中国設備の立ち上げも遅延 | 価格以上に必要仕様の材料不足が問題となり、設計変更・在庫配分が増える | 無視できない下振れ。停止損失が大きい用途から確保量を配分 |
可能性は、公開情報からの分析による定性評価である。規制が強まっても非中国能力が間に合えば、不足は緩和され多角化が進む。
先行指標は次の五つである。
- 輸出許可の制度変更:中国商務部の延長合意と個別公告を照合する。企業の体験談だけで対象範囲を判断しない。(中国商務部「2026年9月合意」)
- 非中国拠点の実出荷:Lynas、MP Materials等の四半期・年次開示で、計画能力と販売数量を分ける。(Lynas「2026年年次報告」)(MP「2025年通期決算」)
- 加工工程の不足:IEAの年次見通しで鉱山、精製、磁石の能力を比較し、鉱山増産だけを改善と扱わない。(IEA「重要鉱物見通し2026・要約」)
- 国内循環・加工の立ち上げ:経済産業省の認定案件と企業の稼働・供給開始発表を照合する。認定件数は供給量ではない。(経産省「重要鉱物認定計画」)
- 南鳥島の試験結果:2027年の採鉱試験と2028年3月までの総合評価で、処理工程・経済性の確認がどこまで進んだかを見る。(JAMSTEC「2026年試験結果」)
2030年に南鳥島が日本需要の何%を満たすかは、現時点の公表情報から算定できない。基準計画に確定供給として組み込むより、産業化の条件達成に応じて追加する選択肢として扱う。
経営・企画部門への示唆
最初に決めることは、鉱山に出資するかどうかではなく、どの元素・仕様の供給停止を、どの期間まで許容できるかである。NdPrは量と価格、Dy・Tbは輸出許可と供給源の少なさが制約になるため、両者は別の調達・投資案件として扱う。
立場別の戦略の選択肢
| 立場 | 有力な選択肢 | 根拠となるデータ・事例 | 投資・契約前に確かめる条件 |
|---|---|---|---|
| 大手(商社・素材・資源) | NdPrは下限価格付きの長期引取で量を確保し、Dy・Tbは分離工場への出資で優先引取権を得る。併産されるセリウム・ランタンの販売先まで含めて案件を組む | LynasとJAREの12年契約は、NdPr年5,000tの確定引取と1kg当たり110米ドルの下限価格、重希土類酸化物の50%の確定引取を含む(Lynas「2026年年次報告」)。Caremagからは、Dy・Tbで将来の日本需要の2割相当の供給を見込む(経産省「仏重レアアース事業への支援」) | 下限価格との差額の負担者、輸出許可が下りない場合の供給順位、公的支援が終わった後の収支 |
| 中堅・中小(材料加工・回収・分析) | 磁石の研磨粉・加工くずや使用済み圧縮機から合金へ戻す工程の一部を担い、認定の要件を満たす規模から始める | 永久磁石の取組方針は、2030年までにリサイクル能力を2020年比で倍増させるとし、新設のリサイクル設備は年200t以上のネオジム磁石生産に寄与するものを対象とする(経産省「永久磁石取組方針」)。国内のレアアース製錬設備の認定は助成額約175億円と約8億円の2件で、規模の異なる投資が並ぶ(経産省「重要鉱物認定計画」) | 回収元との型式情報・数量の契約、回収物の組成のばらつき、需要家による再生材の認定 |
| 新規参入を考える企業 | 鉱山を取得するより、脱水、解体、排水処理、分析など自社設備を転用できる工程から入る | 圧縮機からの磁石回収は、2027年の本格稼働に向けて自動化装置を開発する段階である(ダイキン等「磁石回収協創」)。重希土類拡散や低酸素プロセス等の磁石特許をライセンスの対象外とする企業もある(プロテリアル「希土類焼結磁石に関するお知らせ」) | 実原料での処理保証、薬液による腐食や摩耗への耐性、特許の利用可否 |
提携・M&Aの形は、支配権と引取権のどちらを優先するかで選ぶ。海外では鉱山から金属・合金までを一社で束ねる買収が進む一方、日本側のCaremagへの参画は少数出資と長期供給の組み合わせである。分析では、操業責任を負わずに引取権を得る形は資金効率がよい反面、工場の立ち上げが遅れても経営に関与しにくい。出資比率よりも重要なのは、遅延時の引取量の繰り延べ条件と、分離技術者の継続雇用を契約で確かめることである。
通説と異なる見方
第一に、非中国の供給源は、市場価格だけで自立しているとは限らない。 MP Materialsの2025年のMaterials部門の調整後EBITDAは1,681.8万米ドルだが、価格保護契約による収入5,101.6万米ドルを含み、これを除くと約3,420万米ドルのマイナスになる(計算)(MP「2025年通期決算」)。一方、レアアースは永久磁石の費用の約4割を占めるが、自動車の価値の1%未満にとどまる(IEA「重要鉱物見通し2026・政策」)。分析では、非中国品の追加費用を吸収できるのは材料メーカーより最終製品メーカーであり、需要家が下限価格や引取保証で費用を分担しなければ、非中国の供給網は維持されにくい。
第二に、鉱山生産の増加は、調達不安の緩和を意味しない。 2025年の世界鉱山生産は39万tへ増え、米国も4万5,500tから5万1,000tに増えた(USGS「MCS2026」)。しかし2035年の計画でも、中国以外の精製能力は鉱山供給の約3分の2、磁石生産は約3分の1にとどまる(IEA「重要鉱物見通し2026・要約」)。米国のEnergy Fuelsは、Dy・Tbの商業生産の開始を2026年末から2027年へ遅らせた(Energy Fuels「2025年決算」)。分析では、2028年頃までの制約は鉱石ではなく分離・金属化の立ち上げにあり、鉱山権益の件数を調達の安定度の指標にすべきではない。
第三に、南鳥島の価値は、量よりも重希土類の選択肢にある。 2026年の試験で揚げた泥は約50tで、レアアース総量の約54%がイットリウム、ガドリニウム、ジスプロシウム等の中重レアアースであった(JAMSTEC「2026年試験結果」)。これらは中国が2025年4月から許可制にした元素と重なる(中国商務部等「2025年第18号」)。分析では、経済性を含む総合評価が出る2028年3月までは数量を調達計画に入れず、Dy・Tbの代替調達先の候補として扱い、採鉱試験と総合評価の節目ごとに、処理技術や引取への関与の度合いを決めるのが妥当である。
公開情報ではわからないこと
- 下限価格付き契約の実際の負担:下限価格との差額を誰がどの資金で負担し、許可停止時に供給順位がどう決まるかは公表されない。商社・需要家の調達部門へのインタビューと、守秘の範囲での契約条項の比較で確かめる。
- 非中国品の品質認定に要する期間と費用:認定の月数、試験項目、費用は用途ごとに異なり、公表値がない。磁石・モーター・空調機器メーカーの品質保証部門へのアンケートで、元素別・用途別に把握する。
- 中国の許可審査の実際の所要日数と、指定リストの取引への波及:管理リスト・注視リストに載った日本企業との取引が、民生品の許可審査にどう影響するかは公表されない。輸出管理担当者へのヒアリングと、中国側の代理店・通関業者への現地調査で確かめる。
- 回収原料の発生量と組成:使用済み圧縮機・モーターから実際に回収できる磁石の量と、組成のばらつきは不明である。回収・解体事業者への現地調査と、型式別の分解試験で確かめる。
- 提携・買収先の分離工場の実力:回収率、薬品消費、残渣量、技術者の定着、環境負債は説明資料ではわからない。現地の工場視察、第三者による技術・環境の調査、元従業員へのインタビューで確かめる。
出典
本文の数値・事例は、以下の官公庁・国際機関、業界・研修機関、企業・取引所の原資料に基づく。情報の確認基準日は2026年11月2日であり、定期統計は同日までに確認できた公表年次を採用した。
- USGS「Mineral Commodity Summaries 2026:Rare Earths」(2026年版。原稿承認2026年2月6日、2026年5月27日改訂ver.1.3)
- IEA「Global Critical Minerals Outlook 2026」公表資料(2026年7月16日)
- IEA「Rare Earth Elements:Executive summary」(2026年4月8日)
- 双日「レアアース鉱山の新規開発に向けた検討を開始」(2026年3月13日)
- 経済産業省「日仏両政府が連携し、フランス共和国内の重レアアースプロジェクトを支援します」(2025年3月17日)
- 豊田通商・JOGMEC「ナミビアの探査・開発事業会社設立と出資」(2026年7月30日)
- 中国商務部「第8回米中経済貿易協議の成果に関する解説」(2026年9月28日)
- JAMSTEC「南鳥島EEZ海域での採鉱システム接続試験の結果」(2026年7月24日)
- コマツ「超大型自動運転ダンプトラック累計導入台数1,000台を達成」(2026年4月22日)
- ダイキン・信越化学・日立・東京エコリサイクル「レアアース磁石リサイクルに向けた協創」(2026年4月14日)
- 総務省・経済産業省「令和3年経済センサス‐活動調査:鉱業等の結果概要」(2022年12月26日)
- 厚生労働省「令和7年賃金構造基本統計調査・一般労働者・産業大分類第1表」(2026年3月24日)
- KoBold Metals「事業・技術紹介」(公表日記載なし、2026年11月2日確認)
- ABB日本ベーレー「Genix Industrial Analytics and AI Suite」(公表日記載なし、2026年11月2日確認)
- ABB「Energy Management Systemへの生成AI機能追加」(2026年4月1日)
- ABB「GMD Copilotを発表」(2025年3月19日)
- コマツ「Applied Intuition社との協業を開始」(2025年9月10日)
- 経済産業省「重要鉱物・認定供給確保計画」(認定日2026年5月19日ほか、2026年11月2日確認)
- 三徳「リサイクル事業部」(公表日記載なし、2026年11月2日確認)
- JAMSTEC「採鉱システム接続試験の状況について(速報)」(2026年2月2日)
- IEA「New projects, partnerships and policies are needed…」(2026年4月8日)
- MP Materials・住友商事「MP Materials and Sumitomo Corporation Strengthen Rare Earth Supply in Japan」(2023年2月21日、米国時間)
- IEA「Global Critical Minerals Outlook 2026:Policy pathways」(2026年7月16日)
- Lynas Rare Earths「2026 Annual Report/Appendix 4E」(2026年8月26日)
- Energy Fuels「Australian Strategic Materials買収完了」(2026年8月28日)
- MP Materials「2025年第4四半期・通期決算」(2026年2月26日)
- MP Materials「米国防総省との官民パートナーシップ」(2025年7月10日)
- IEA「Global Critical Minerals Outlook 2026:Executive summary」(2026年7月16日)
- 中国商務部・海関総署「2025年第18号公告」(2025年4月4日)
- 経済産業省「永久磁石に係る安定供給確保取組方針」(2026年3月31日)
- プロテリアル「希土類焼結磁石に関するお知らせ」(2025年8月5日更新)
- Lynas Rare Earths・Meteoric Resources「Lynas Rare Earths to acquire Meteoric Resources」(2026年10月1日、豪州証券取引所)
- 双日「豪州由来レアアース(重希土類)の輸入を開始」(2025年10月30日)
- 中国北方稀土「2025年年度報告摘要」(2026年4月18日、中国証券報掲載の法定開示)
- Energy Fuels「2025年決算・2026年見通し」(2026年2月26日)
- Carester「Caremagの資金調達・工場建設」(2025年3月17日)
- Carester「InfraViaのCarester投資合意」(2026年4月9日)
- 中国商務部・海関総署「2025年第70号公告」(2025年11月7日)
- 中国商務部「2026年第1号公告」(2026年1月6日)
- 中国商務部「2026年第27号公告」(2026年6月29日)
- 中国商務部「2026年第28号公告」(2026年6月29日)
- EU理事会「Critical Raw Materials Act」(2024年5月23日発効、2026年11月2日確認)
- 欧州委員会「European Critical Raw Materials Act」(随時更新、2026年11月2日確認)
- CISTEC「米中首脳会談(2026年9月23日〜25日)(詳細、経緯統合版)」(2026年10月2日)
- 国際資源開発研修センター「資源開発・製錬リサイクル研修等のお知らせ」(2026年9月15日ほか)
- Caterpillar「Cat Autonomy Solutions」(2026年1月7日)
- Siemens「Siemens expands Industrial Copilot with new generative AI-powered maintenance offering」(2025年3月24日)
- 関東東北産業保安監督部「保安統括者等の選任届」(公表日記載なし、2026年11月2日確認)
この業界の図解【194種類で分析】を、note の有料記事で公開しています。
