エグゼクティブサマリー
この業界をひと言で表すなら、「金属を大量に加工する産業から、用途に合う合金を回収し、品質と採算を保って循環させる産業への転換期」である。国内の数量需要と、海外を含む企業の売上・利益は分けて捉える。
要点
- 市場:国内圧延業の製造品出荷額等は2024年に1兆1,646.34億円、前年比+10.7%である。数量では、2026年度上期(4〜9月)の板・押出の出荷量が85万7,899t、前年同期比+3.2%と5年ぶりに増えた一方、押出の建設向けは−5.3%だった。対象期間・範囲は異なり、金額の増加を実需の成長とみなせない(経済産業省「2025年経済構造実態調査・製造業事業所調査(産業別統計表)第1表」、日本アルミニウム協会「2026年9月及び2026年度上期の圧延品の生産・出荷動向」)。
- 構造・競争:アルミ缶の2025年度リサイクル率94.7%に対し、国内循環率は73.0%である。輸出を含む回収・再生の高さと、国内設備が原料を確保できることは別であり、合金別の回収網と顧客認定が競争力になる(アルミ缶リサイクル協会「実績推移」)。
- 海外:ノベリスの米国新工場は2026年10月に初コイルを生産し、商業出荷は2027年第2四半期を予定する。新設備の名目能力に加え、認定・稼働とスクラップ調達が日本企業の海外事業にも影響する(ノベリス「ベイミネット初コイル生産」)。
- 制度:米国の追加関税、EUのCBAM、日本の排出量取引制度により、生産地と排出量証明が採算条件になる。適用税率と対象排出量は品目・制度ごとに確かめる(米CBP、欧州委員会、GX推進機構)。
- AI:物理的な選別の高度化は、混合スクラップを展伸材へ戻す機会を広げる。国内共同研究は2026年に始まった段階であり、量産実績と今後の活用案は分けて評価する(UACJほか「共同研究開発」)。
経営・企画部門への示唆
- アルミ缶のリサイクル率94.7%に対し国内循環率は73.0%で、使用済み缶は海外の大型再生設備とも取り合う。回収率ではなく、国内で合金別に確保できる原料量と返却契約の量を調達の管理指標にする。
- 二次合金地金は2026年1〜9月の生産量が前年並みの一方、販売単価は約27%上がった。増収を成長とみなさず、加工数量、原料と製品の価格差、在庫評価の影響に分けて加工利益を管理する。
- 大手は海外需要地と国内に戻る原料を結ぶ投資、中堅・中小は加工くずの返却契約と選別実証の活用、新規参入は溶解・圧延メーカーとの合格成分と引取条件の先決めが現実的な選択肢になる。
業界データまとめ
国内アルミ業界は、出荷金額の増加を実需の拡大と読み替えてはならない市場である。圧延と再生地金の金額を分け、数量、原料の国内循環、加工で得る利益を併せて判断する。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 国内製造品出荷額等:産業細分類2332「アルミニウム・同合金圧延業(抽伸、押出しを含む)」1兆1,646.34億円/2322「アルミニウム第2次製錬・精製業(アルミニウム合金製造業を含む)」8,875.58億円。全事業所。工程間取引を含むため合算しない | 2024年実績、2025年調査 | 経済産業省「2025年経済構造実態調査・製造業事業所調査(産業別統計表)第1表」 |
| 市場の伸び | 上記と同じ出荷額系列:圧延業は前年比+10.7%、二次製錬・精製業は+3.2%(いずれも計算)。比較元の2023年はそれぞれ1兆524.26億円、8,599.34億円。2024年実績は令和6年経済センサス‐基礎調査を反映した母集団で集計されており、2023年以前とは厳密には接続しない | 2024年 | 経済産業省「2025年経済構造実態調査・製造業事業所調査(産業別統計表)第1表」 |
| 事業者数 | 416事業所(計算):2332圧延業244事業所+2322二次製錬・精製業172事業所。個人経営を含まない全事業所であり、企業数ではない | 2025年6月1日現在 | 経済産業省「2025年経済構造実態調査・製造業事業所調査(産業別統計表)第1表」 |
| 従業者数 | 2万1,447人(計算):2332圧延業1万5,882人+2322二次製錬・精製業5,565人。個人経営を含まない全事業所。回収・卸売専業者等を含まない | 2025年6月1日現在 | 経済産業省「2025年経済構造実態調査・製造業事業所調査(産業別統計表)第1表」 |
| 平均年収 | 598.55万円(計算)。中分類「非鉄金属製造業」、一般労働者、男女計、企業規模計10人以上。きまって支給する現金給与額39.12万円×12+年間賞与その他特別給与額129.11万円。銅等も含む参考値 | 2025年調査 | 厚生労働省「令和7年賃金構造基本統計調査、一般労働者・産業中分類第1表」 |
| 上位3社の売上高 | 主要上場3社の比較値:UACJ 1兆1,817.16億円(全社、アルミ製品事業)/大紀アルミニウム工業所3,253.08億円(アルミニウム二次合金、外部顧客向け)/日本軽金属HD 1,112.19億円(板、押出製品、外部顧客向け)。国内シェア順位を示すものではない | 2026年3月期 | UACJ「2026年3月期決算短信」 大紀アルミニウム工業所「2026年3月期決算短信」 日本軽金属HD「2026年3月期決算短信」 |
| 世界市場 | 世界の一次アルミ生産量7,400万t(USGS推計、2024年7,280万t)。圧延・リサイクル市場そのものではなく、原料供給の参考指標。国内圧延出荷量との比率は算出しない | 2025年 | 米国地質調査所「Mineral Commodity Summaries 2026、Aluminum」 |
| 板・押出製品出荷量 | 85万7,899t(板54万7,433t、押出31万466t)、前年同期比+3.2%で上期として5年ぶりの増加。輸出向けを含む。箔は別系列 | 2026年度上期(2026年4〜9月) | 日本アルミニウム協会「2026年9月及び2026年度上期の圧延品の生産・出荷動向」 |
| アルミ缶リサイクル率 | 94.7%(前年度比−5.1ポイント)。国内再生利用重量と輸出重量の合計を国内消費重量で除した指標 | 2025年度 | アルミ缶リサイクル協会「事業活動計画掲載ページ・2025年度実績推移」 |
| アルミ缶国内循環リサイクル率 | 73.0%(前年度比−3.5ポイント)。国内再生利用重量/国内消費重量 | 2025年度 | アルミ缶リサイクル協会「事業活動計画掲載ページ・2025年度実績推移」 |
| アルミ缶CAN to CAN率 | 73.3%(前年度比−2.4ポイント)。国内で再生利用された使用済み缶のうち、缶材に再生された割合。国内消費量を分母とする率ではない | 2025年度 | アルミ缶リサイクル協会「リサイクル率」 |
金額は原材料相場を含む名目値であり、数量統計と対象年・対象製品が異なる。企業売上高は海外事業を含むため国内市場規模で割ってシェアを算出できず、圧延と再生地金の出荷額にも工程間の重複がある。確認基準日は2026年11月2日であり、最新公表資料の取得・定義上の制約は末尾に記す。
AI・フィジカルAIの影響と経営の打ち手
アルミで最も経済価値が大きい用途は、混合スクラップを合金別に分け、より高い品質を求める展伸材に戻すことである。生成AIは仕様書・操業記録・品質文書の検索や比較を支援する一方、物体を認識して選別機を動かすフィジカルAIは、原料そのものの価値を変える。ただし国内の高度な合金選別は研究開発段階を含み、自律操業が普及済みと評価する根拠はない。
影響の全体像
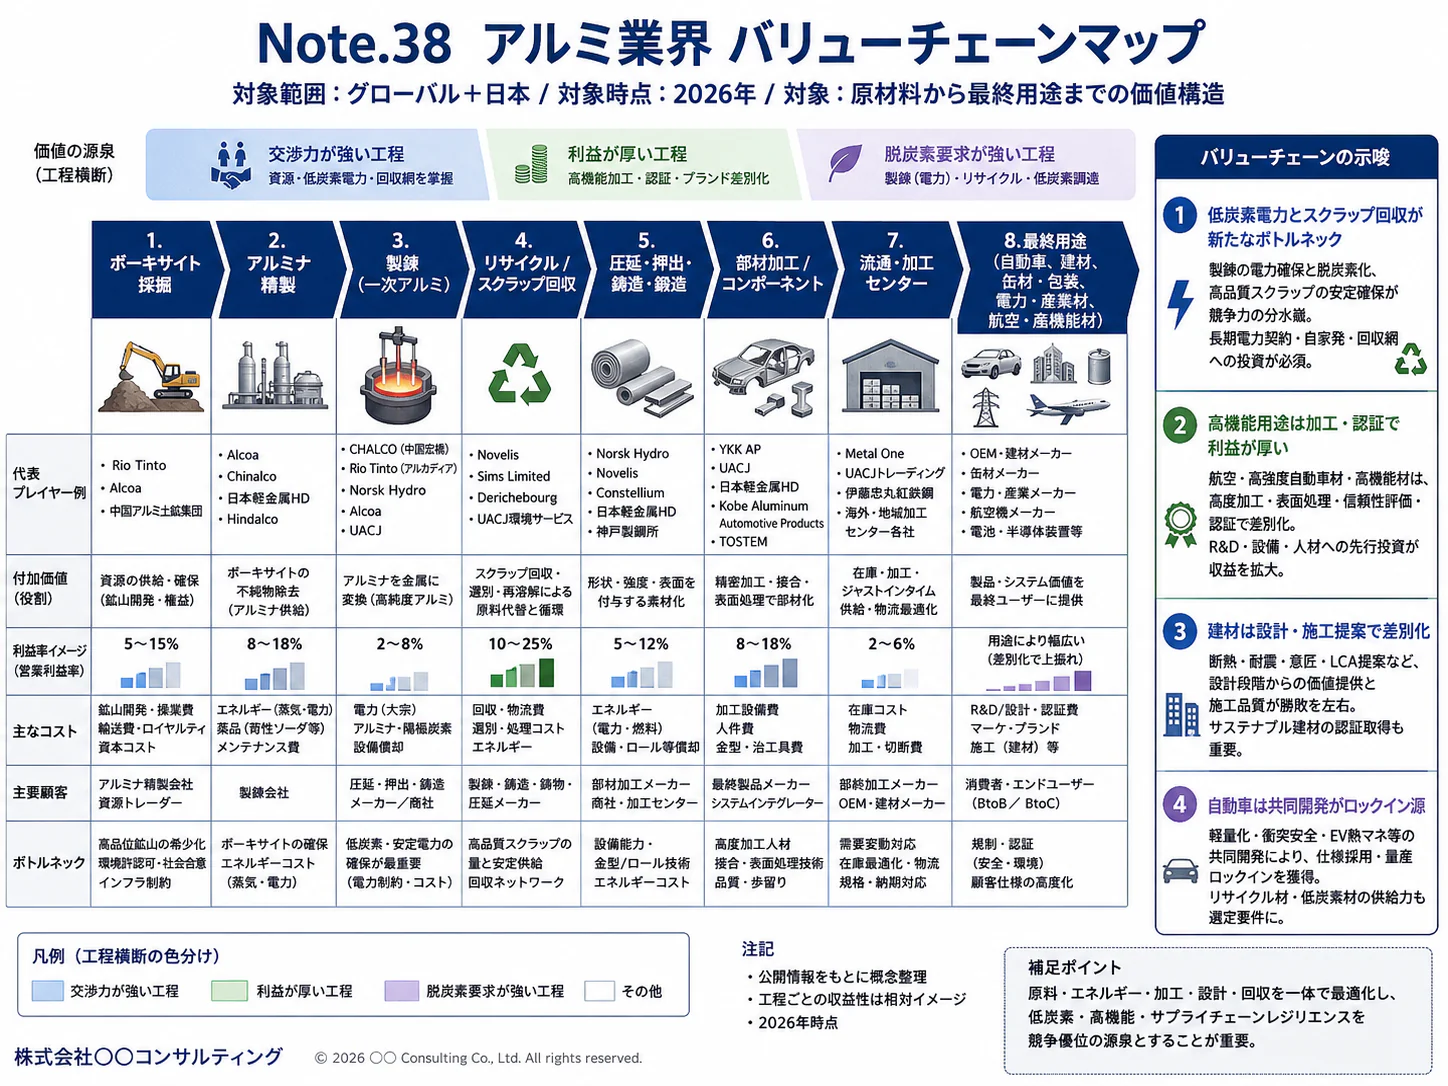
本稿のバリューチェーンマップは「回収・選別→溶解・鋳造→圧延・押出・箔加工→認定・販売→使用・回収」である。輸入新地金は「溶解・鋳造」に入り、顧客加工くずは「回収・選別」に戻る。以下の時期は、2026年11月を起点とする、公開情報からの分析にもとづく普及見通しであり、企業が約束した導入期限ではない。
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 回収・選別 | 混合原料から鋳物・展伸材を識別し、選別装置で分離 | フィジカルAI | 実用(導入事例あり) | 2年以内 | Sortera「混合アルミ選別事業と米国拠点」 |
| 回収・選別 | 日本の混合スクラップに適した識別・合金別選別の開発 | フィジカルAI | 実証中 | 3〜5年 | UACJほか「ミックススクラップの展伸材へのリサイクル活用に向けた研究開発」 |
| 溶解・鋳造 | 集塵機の振動や臭気を常時監視し、設備異常を検知 | データ・IoT | 実用(導入事例あり) | 2年以内 | 大紀アルミニウム工業所「無煙・無臭化・IoTを利用した取り組み」 |
| 圧延・押出・箔加工 | 操業・保全記録の検索、類似不具合の原因候補整理 | 生成AI・AIエージェント | 構想段階 | 3〜5年 | UACJ「IR Day 2026・経営戦略」。デジタル活用方針を確認。左記の工程別自律実装は未確認 |
| 認定・販売 | 顧客仕様と検査証明・環境資料の照合、差分抽出 | 生成AI・AIエージェント | 構想段階 | 2年以内 | UACJ「資源循環の最前線①」。認証・環境情報要求を根拠とする、分析にもとづく提案で、導入実績ではない |
| 使用・回収 | 原料の組成・来歴を記録し、再投入先との対応を管理 | データ・IoT | 構想段階 | 3〜5年 | UACJほか「ミックススクラップ研究開発」の工程連携をもとにした分析上の提案。左記管理の実装は未確認 |
「実証中」には実証に向けた要素技術開発を含む。温度監視や既存の自動制御だけで、状況を認識・判断して動くAIとは呼ばない。また、営業文書の作成支援と、配合・炉温・出荷判定を自律変更するエージェントは、必要な検証と責任が異なる。
業務はどう変わるか
第一は、見た目で仕分ける仕事から、合金価値を回収する仕事への移行である。 従来は混合物を広い規格の鋳造用原料に回すか、新地金で成分を薄めて使用する判断が中心となる。変更後は画像、X線、レーザー等の情報を組み合わせ、鋳物と展伸材、さらに合金系統を分けて販売先の規格に合わせる。Sorteraは米国インディアナ州の商業拠点を稼働させており、TOMRAはノベリスと共催したウェビナーで、X線透過、深層学習、レーザー誘起ブレークダウン分光法を組み合わせた複数段選別の試験結果を示している(Sortera「米国拠点と資金調達」、TOMRA「ノベリスとのアルミリサイクル技術ウェビナー」)。
第二は、選別機単体の性能保証から、溶解後の成分保証までをつなぐことである。 国内ではUACJ、サイクラーズ、神戸製鋼所、神鋼商事、三協立山、早稲田大学、アサヒセイレン、日本アルミニウム協会が研究開発に参加している。2026〜2028年度の事業で、AIによる鋳物・展伸材の選別や合金別の高度選別を進める段階であり、量産効果の実績はまだ示されていない。経営上は「識別正答率」だけでなく、回収した金属量、不純物混入、再溶解歩留まり、納入先の採用可否を一組で評価する(UACJほか「研究開発開始」)。
第三は、設備・環境の監視から、原料ロット別の採算管理へ対象を広げることである。 大紀アルミニウム工業所は集塵機の振動監視や臭気センサーを公表しているが、これをもって生成AIによる自律操業が導入済みとはいえない。分析にもとづく次の実務的な打ち手は、原料の含水・塗膜・組成と、燃料使用、溶解時間、金属損失を対応させ、購買単価が安い原料の総費用を検証することである。設備監視の公表事例と、この追加的な採算管理の提案は区別する(大紀アルミニウム工業所「IoTを利用した取り組み」)。
第四は、仕様確認を検索中心の業務から、差分と根拠を確認する業務に変えることである。 缶胴と蓋、自動車パネル、電池箔では許容成分と要求特性が違い、同じ「再生アルミ」でも相互に置換できない。生成AIに最新版の顧客仕様、過去の認定条件、検査成績書を参照させ、変更箇所を抽出する用途は有望であるが、国内圧延業の自律承認まで含む公表実績は、確認した資料では確認できない。したがって、分析にもとづく当面の提案は、文書下書き・根拠検索に限定し、配合と出荷承認は権限を持つ担当者が行う設計である(UACJ「資源循環の最前線①・合金ごとの要求特性」)。
AI・ロボットの主要プレイヤー
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| TOMRA(トムラ) | ノルウェー | GAINnext、AUTOSORT PULSE等 | 深層学習とセンサーを組み合わせたアルミ選別 | 展開済み。日本語の製品提供情報を確認。特定の国内アルミ工場への導入を意味しない(公式製品情報) |
| Sortera Technologies(ソーテラ) | 米国 | AI・複数センサーによる金属選別 | 米国で混合アルミを合金別原料に加工 | 未展開。本調査で日本国内設備の公表を確認できず。日本企業の投資参加と国内導入は区別する(公式発表) |
| UACJ | 日本 | 選別技術の評価、配合・再生地金製造 | 選別原料を展伸材へ利用する研究開発 | 提携・実証あり(共同研究開発発表) |
| サイクラーズ | 日本 | 回収・前処理と高度選別の連携 | 混合スクラップを扱う上流工程から研究参加 | 提携・実証あり(共同研究開発発表) |
| 神戸製鋼所 | 日本 | 展伸材製造・再生原料評価 | 選別技術と材料品質をつなぐ研究参加 | 提携・実証あり(共同研究開発発表) |
人材・収益・競争への影響
分析では、定型的な目視選別、記録転記、仕様書の一次照合は減り、センサー保全、教師データの品質管理、合金・不純物の評価が増える。炉前担当者は単純に不要になるのではなく、例外原料への対応や異常時の復帰判断を担う比重が高くなる。採算改善の主因は人件費だけでなく、従来は低位用途に回していた原料を、認定された高位用途に販売できることにある。
競争力を握るのはモデル提供者だけではない。原料の実物と分析結果、溶解後の品質、顧客の認定結果を継続的に取得できる組織は、装置メーカーと条件改善を進めやすい。設備導入で加工費が下がっても、その利益が原料買値の上昇や顧客への値下げに移れば、再生業者に残る利益は小さい。
安全面では、濡れた原料の炉投入、混入物、溶湯周辺での搬送を、認識精度の平均値だけで管理してはならない。制御装置の安全機能、停止権限、誤選別時の隔離、通信断時の手動復帰を別に設計する。顧客仕様・不具合履歴を外部サービスで扱う際は、機密情報の再利用範囲と、出荷承認の責任者を契約で明確にする。
経営者が実施すべき対策
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | 入荷原料と溶解後成分を同じロット番号で管理 | 共通 | 直ちに | 不良原料の特定、配合・購買の改善 | 成分分析と計量記録の対応づけ |
| 高 | 自社原料を装置メーカーへ持ち込み、季節・供給元を変えて選別試験 | 共通 | 1年以内 | 自社条件での採算判定 | 含水、塗膜、粒径のばらつきを含む試料 |
| 高 | 再生材の販売先と合格成分・試験方法を先に合意 | 共通 | 設備発注前 | 選別後に売れない在庫を防ぐ | 需要家の認定工程、責任分界 |
| 高 | 炉のデータ収集から開始し、制御変更は小規模に検証 | 中堅・中小 | 2年以内 | 燃料・歩留まりの悪化原因を把握 | 計器校正、原料別の実測値 |
| 中 | 最新仕様書と検査証明の差分抽出を限定導入 | 共通 | 2年以内 | 文書照合の工数・見落とし低減 | 文書版管理、人の最終承認 |
| 中 | 合金別選別と圧延側の品質評価を共同実証 | 大手 | 3〜5年 | 展伸材に使える原料の拡大 | 原料供給者・需要家との長期協力 |
失敗しやすいのは、選別精度だけで投資を決めて処理量と金属回収率を見ないこと、試験原料と量産原料の差を無視すること、データ整備前に自律制御まで一度に広げることである。設備費だけでなく、再試験、清掃、センサー交換、不合格品の処理を含む採算で判断する。
業界の定義と市場構造
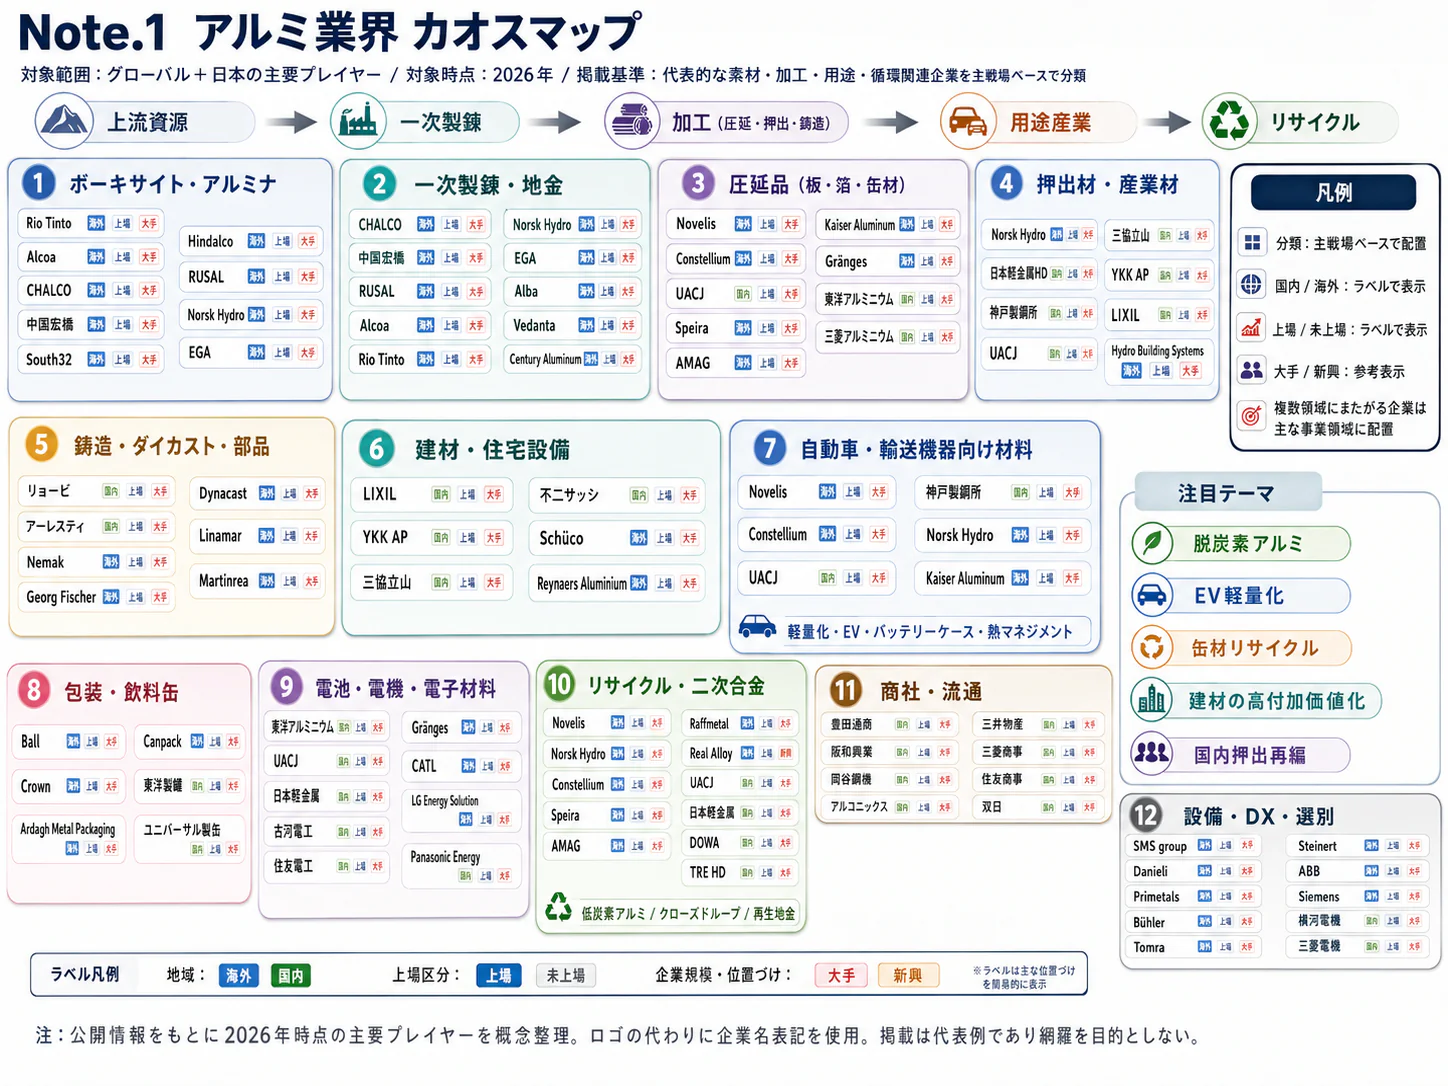
本稿の対象は、板・押出・箔を供給するアルミ展伸材と、スクラップから二次合金・再生地金を作る事業である。同じ金属が両工程を通るため、製造段階の売上を足した金額を最終需要の市場規模として扱わない。
圧延には缶材、自動車パネル、厚板、箔地など、押出には管・棒・形材など、箔には包装・電池・電子用途などを含む。リサイクルには使用済み製品と工場で発生する加工くずの回収・選別・再溶解を含むが、製缶、完成サッシ、自動車鋳造部品そのものの市場は隣接業界として扱う。ボーキサイト採掘・アルミナ・一次製錬は対象外であり、原料供給と環境負荷を理解する範囲で扱う。
製品別の構造
| 区分 | 出荷量 | 前年同期比 | 主な用途と読み方 |
|---|---|---|---|
| 板 | 54万7,433t | +4.1% | 缶材19万2,375t(+2.3%)は前年の猛暑による落ち込みの反動。自動車向け8万9,628t(−5.0%)。半導体製造装置向け厚板、設備投資・デジタルインフラ関連が好調 |
| 押出 | 31万466t | +1.8% | 建設向け15万8,691t(−5.3%)は工期の遅れ、資材高騰による採用減、サッシの樹脂化で減少。自動車向け7万2,385t(+11.4%) |
| 板・押出計 | 85万7,899t | +3.2% | 上期として5年ぶりの増加。9月単月は14万1,151t(−1.6%) |
| 箔 | 4万5,228t | −3.8% | 電気機械器具向け2万3,849t(−1.0%)、食料品向け9,998t(−1.5%)。板の一部である箔地との工程重複に注意 |
表は2026年度上期(2026年4〜9月)の実績である(日本アルミニウム協会「2026年9月及び2026年度上期の圧延品の生産・出荷動向」、2026年10月29日発表)。用途別、製品別、企業別の統計は分類が一致しないため、この表から缶材や電池材の国内売上を配賦することは、本稿では対象外とする。
金額拡大と数量停滞が同時に起こる
政府統計の圧延業出荷額は、2021年9,518.14億円、2022年1兆826.01億円、2023年1兆524.26億円、2024年1兆1,646.34億円と推移した。二次製錬・精製業は同じ順に7,188.92億円、8,564.76億円、8,599.34億円、8,875.58億円である。これらは名目額であり、出荷量や付加価値が同じ比率で伸びたことを意味しない(経済産業省「2025年経済構造実態調査・製造業事業所調査(産業別統計表)第1表」)。
過去5年の変化は、感染症後の生産・物流の正常化だけでは説明できない。日本アルミニウム協会は2026年度上期について、自動車向け板の減少を中東情勢による大型SUVの輸出停滞などアルミパネル採用車種の出荷減で、建設向け押出の減少を工期の遅れ、資材高騰による採用減、サッシの樹脂化で説明している(日本アルミニウム協会「2026年9月及び2026年度上期の圧延品の生産・出荷動向」)。UACJも2026年3月期の国内缶需要の減少要因に、飲料の値上げと缶の軽量化を挙げる(UACJ「2026年3月期決算短信」)。需要家の製品販売が横ばいでも、1台・1缶当たりの素材重量と国内調達比率が下がれば、国内圧延数量は減少し得る。
供給側では、溶解能力だけでなく、用途別の品質を満たすスクラップと、顧客認定を取得した設備が制約になる。UACJは2026年10月の説明で、日本の缶材需要を横ばいから微減とみる一方、米国・タイを成長事業に位置づけている。この企業見通しを国内市場全体の成長率に置き換えず、「国内数量の成熟」と「海外を含む事業機会の拡大」を分けて考えることが必要である(UACJ「2026年度事業説明会・缶材マーケット」)。
顧客と需要の特性
アルミの購買は、地金価格だけでなく、顧客の加工設備で安定して使えるかによって決まる。乗り換えの難しさは商品名よりも認定の深さで決まり、同じ板材でも汎用品と缶・車体向けでは競争条件が異なる。
| 顧客・用途 | 購買の決め手 | 主な関与部門・決定の流れ | 需要の変動要因 |
|---|---|---|---|
| 製缶・飲料 | 薄肉化しても成形できること、表面品質、安定供給、循環性 | 材料・製缶技術が試験し、品質保証が確認、調達が条件交渉。容器変更では飲料側も関与 | 飲料販売、容器構成、値上げ、季節、軽量化 |
| 自動車・部品 | 成形・接合・耐食性、強度、衝突設計への適合 | 車両・部品設計から材料評価、工程試作、認定、量産契約へ進む | 車種別生産、現地調達、電動化方式、モデル更新 |
| 電池・電子部材 | 厚さ、表面、欠陥管理、顧客工程との適合 | 開発・生産技術・品質保証が先行し、量産採用後に調達数量を確定 | 工場稼働、在庫調整、電池構造の変化 |
| 建材・一般産業 | 寸法・表面処理、納期、小ロット対応、加工費 | 設計・加工会社と商社が仕様・納期を調整 | 建設着工、改修、機械設備投資 |
| 鋳造・ダイカスト | 合金成分、清浄度、溶湯品質、供給形態 | 鋳造技術・品質部門が適合性を確認し、購買が原料条件を交渉 | 自動車部品の生産と部品構成、顧客工場の稼働 |
表の購買過程は、製品特性と企業の公表資料を基に整理した実務上の類型であり、各社の非公開の承認手順を断定したものではない。特に缶胴、缶蓋、電池箔、自動車パネルでは使用合金が異なる(UACJ「資源循環の最前線①」)。
価格感応度は高いが、材料単価を下げても顧客の成形不良・停止・歩留まりが悪化すれば総費用は上がる。したがって認定済み材料は容易には置換されず、仕様変更や工場移管の時期が新規参入の窓口となる。営業は調達部門だけでなく、生産技術に対して材料変更後の加工安定性を示す。
飲料向けは季節性がある一方、国内市場では人口動態と容器間競争が長期需要を左右する。UACJは2026年10月の説明で、国内の少子高齢化・物価高の影響を指摘し、新容器やアルミボトルへの用途拡大を進めている。これらは既存缶材の自動的な成長ではなく、顧客の商品開発を伴う需要創出である(UACJ「缶材マーケット」)。
電動化も一様な追い風ではない。日本軽金属HDは2026年3月期に電池ケース向けなどの需要を説明する一方、EV・半導体関連の伸び悩みも示しており、電動車という分類だけでは受注を予測できない。車体材、電池周辺、熱交換器、従来型動力部品を分け、採用車種と生産地域で追うことが妥当である(日本軽金属HD「2026年3月期決算短信」)。
バリューチェーンと収益構造
アルミ事業の利益は、金属価格の上昇そのものより、調達・加工・販売の条件差をどれだけ確保できるかで決まる。圧延では加工価値と設備稼働、再生では原料の組成と回収歩留まりが中心であり、売上高だけでは収益力を判断できない。
| 工程 | 主な担い手 | 付加価値の源泉 | 収益を損なう要因 |
|---|---|---|---|
| 回収・選別 | 回収事業者、商社、山一金属、サイクラーズ等 | 発生源との契約、異物除去、合金別の分別、安定した集荷 | 原料争奪、含水・異物、輸出との価格競争 |
| 溶解・鋳造 | 大紀アルミニウム工業所、日軽エムシーアルミ、圧延各社の鋳造部門等 | 規格に合わせた配合、清浄度、歩留まり、顧客への供給形態 | 原料成分の変動、燃料、金属損失、在庫価格差 |
| 圧延・押出・箔加工 | UACJ、日本軽金属、神戸製鋼所、三協立山等 | 厚さ・形状・表面・組織の制御、量産品質、加工対応 | 稼働低下、品種切替、不良、設備停止 |
| 認定・販売 | メーカー技術営業、商社・加工流通 | 顧客工程への適合、納期、切断・加工、品質保証 | 長い認定期間、少量多品種、価格改定の遅れ |
| 使用・回収 | 製缶・自動車・建材等の顧客、自治体、回収事業者 | 使用後・加工後の原料を再利用できる状態で回収 | 合金混合、散逸、海外流出、長期滞留 |
この工程整理は、国内の共同研究体制とUACJの循環事業説明を基にしたものである(UACJほか「ミックススクラップ研究開発」、UACJ「資源循環の最前線①」)。圧延会社が鋳造・再溶解を内製する場合もあり、企業間の境界と工程間の境界は一致しない。
利益指標を読み分ける
| 企業・対象 | 2026年3月期の利益 | 経営分析での注意 |
|---|---|---|
| UACJ・連結 | 事業利益481.84億円、営業利益768.63億円 | 在庫影響等を調整した事業利益と営業利益を分ける。事業利益/売上収益は約4.1%(計算) |
| 大紀アルミニウム工業所・二次合金セグメント | セグメント利益66.97億円 | 内部取引を含むセグメント売上高は3,268.02億円。外部売上だけを分母にする他社比較に注意 |
| 日本軽金属HD・板、押出製品 | セグメント利益56.59億円 | 内部取引を含むセグメント売上高は1,667.65億円。全社費用の配賦条件も連結利益と異なる |
出典は各社の決算短信である(UACJ、大紀アルミニウム工業所、日本軽金属HD)。これらの開示では、選別・溶解・圧延の工程別利益率を同一基準で比較できない。「再生工程は常に圧延より高収益」といった順位づけはできず、原料条件と最終用途を含む事業単位で評価する。
コストと価格転嫁
2024年の「原材料・燃料・電力の使用額等」は、圧延業9,438.98億円、二次製錬・精製業7,322.10億円である。製造品出荷額等に対する比率はそれぞれ81.0%、82.5%となるが、これは統計上の費用項目を出荷額で除した参考比率であり、売上原価率や原料単独の比率ではない。それでも、原料購入条件と金属損失の管理が利益に大きく効く構造は確認できる(経済産業省「2025年経済構造実態調査・製造業事業所調査(産業別統計表)第1表」、比率は計算)。
価格転嫁には、地金相場部分と加工費・エネルギー部分を分ける契約管理が必要である。大紀アルミニウム工業所は2026年3月期に、スクラップ価格の高止まりと、海外での販売価格是正・材料転換を説明している。製品価格を改定できても、買値と売値の改定時期がずれれば、在庫や運転資金を通じて負担が発生する(大紀アルミニウム工業所「2026年3月期決算短信」)。
調達リスクも「海外新地金への依存」だけではない。国内で回収した缶が輸出されれば、国内再生設備の原料になるとは限らず、長寿命の建材・車体に使った金属は直ちに戻らない。原料確保策は、購買先の分散に加え、顧客加工くずの返却契約、回収拠点の配置、合金を混ぜない保管・輸送まで含めて設計する(アルミ缶リサイクル協会「2025年度実績推移」)。
競争環境
国内競争は、大型設備と顧客認定を持つ圧延メーカーの競争に、スクラップ確保を巡る競争が重なった構造である。最終製品の販売先だけでなく、回収業者・解体業者・需要家の加工工場との関係が競争力を左右する。
経済構造実態調査の対象2業種は2025年6月1日現在で416事業所あるが、事業所数から企業の分散度や上位企業のシェアは判断できない。大規模な板圧延と、地域ごとに原料を集める再生・加工では、必要設備と経済的な商圏が異なる。対象範囲を統一した国内上位3社集中度は、確認した公開情報では算定できない(経済産業省「2025年経済構造実態調査・製造業事業所調査(産業別統計表)第1表」)。
5つの競争要因
以下の強さと方向は、公表事実をもとにした分析である。
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存企業間の競争 | 強 | 建設向け押出は安価な海外材への切り替えやサッシの樹脂化で減少し、大型設備の稼働維持が必要。用途別の価格・品質競争が続く(日本アルミニウム協会「2026年9月及び2026年度上期の圧延品の生産・出荷動向」) | 強まる |
| 買い手の交渉力 | 強 | 製缶等では顧客が限定され、継続的な価格適正化と技術連携が課題となる(UACJ・缶材事業説明) | 変わらない |
| 売り手の交渉力 | 強 | スクラップの輸出価格・需給が国内買値にも影響する(大紀アルミニウム工業所・決算短信) | 強まる |
| 新規参入の脅威 | 中 | 大型圧延への参入は設備・認定が障壁だが、回収・選別では異業種との提携が進む(UACJほか・共同研究) | 強まる |
| 代替品の脅威 | 中 | 包装のPET・紙・ガラス・鉄、車体の鋼材等と、用途別の性能・総費用で競争する(USGS・Aluminum) | 変わらない |
国内主要企業の位置づけ
| 企業 | 比較対象の規模 | 公開情報で確認できる特徴 | 戦略上の焦点 |
|---|---|---|---|
| UACJ | 2026年3月期売上収益1兆1,817.16億円 | 日本・米国・タイの供給体制と缶材事業。再生原料利用と環境配慮製品を展開 | 国内の価値向上、海外供給、缶の循環高度化(決算短信、事業説明) |
| 日本軽金属HD | 同期「板、押出製品」外部売上1,112.19億円 | 地金から板・押出・加工品・箔等までを持つ。自動車向け二次合金は「アルミナ・化成品、地金」セグメントに含まれる | グループ横断の用途開発と原料循環(決算短信) |
| 大紀アルミニウム工業所 | 同期「二次合金」外部売上3,253.08億円 | 二次合金製造と商品・原料取引、国内外の需要家への供給 | スクラップ購買、原料転換、地域別の採算改善(決算短信) |
| 神戸製鋼所 | 全社売上で比較しない | アルミ板事業とノベリスとの韓国圧延合弁 | 輸送機等の用途と展伸材への再生利用(韓国合弁、共同研究) |
| 三協立山 | 全社売上で比較しない | 押出を含むマテリアル事業。混合スクラップの展伸材利用研究に参加 | 製品別の材質・形状対応と再生原料の適用(共同研究) |
直近3年の再編・提携が示す方向
UACJは2024年10月に押出・鍛造関係会社を統合し、2025年4月には山一金属とのUACJ山一アルミ缶リサイクルを設立した。前者はグループ内の供給体制、後者は缶の循環工程を強める動きである。2026年10月の説明では、缶胴と蓋を分離してそれぞれの合金用途に戻す意義を示している(UACJ「沿革」、UACJ「資源循環の最前線①」)。
日本軽金属は2025年5月30日にインドのCMR Eco Aluminiumへの資本参加契約を締結し、同年6月18日に公表した。国内で全量を回収する発想に加え、海外に流出・蓄積した資源を扱う供給網を作る動きと読める。買収・出資を評価する際は、溶解能力の取得だけでなく、回収契約と製品販売の接続を確かめる(日本軽金属「インド共和国における再生アルミニウム事業会社への資本参加」)。
成功の鍵
第一は、用途に合う原料を継続確保することである。UACJの缶回収・分離への関与、大紀アルミニウム工業所の原料転換、日本軽金属の海外再生事業への出資は、異なる方法でこの条件に対応する。第二は、顧客の製造工程まで含む材料認定であり、規格表だけでなく成形・加工時の安定性が販売継続の条件となる。
第三は、価格変動から加工収益を切り分ける管理である。金属相場で増えた売上を成長と誤認せず、加工数量、用途別利益、在庫・資金負担を確認する。第四は、回収から環境情報まで説明できる供給体制であり、再生材の投入量、用途別の品質、計算境界をそろえた証明を顧客へ提示することが差別化になる。
海外の動向と主要企業
海外では、一次地金の生産集中と、需要地に近い圧延・リサイクル設備への投資が同時に進む。日本企業の競争相手は輸入材だけではなく、米欧・アジアで同じ顧客とスクラップを取り合う現地拠点である。
USGSの2025年推計では、世界一次アルミ生産7,400万tのうち中国が4,500万t、約60.8%を占める。中国の前年比は約2.3%、世界は約1.6%であるが、いずれも一次製錬の指標であり、世界の圧延・二次合金需要の伸びではない。日本の圧延品出荷量をこの世界生産で割って「世界シェア」とする比較は不適切である(USGS「Mineral Commodity Summaries 2026」、比率・前年比は計算)。
主要企業の比較
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| ノベリス | 米国 | 184億米ドル、2026年3月期 | 世界で圧延とリサイクルを展開、缶・自動車等 | 米国ベイミネットで2026年10月に初コイル。商業出荷は2027年第2四半期予定(公式発表) | 神戸製鋼所と韓国で圧延合弁。日本国内工場の保有を意味しない(神戸製鋼所) |
| ノルスク・ハイドロ | ノルウェー | 2,079.71億ノルウェークローネ、2025年12月期 | 一次地金、押出、リサイクル等を持つ | 2025年11月の投資家説明で、リサイクル事業の2030年EBITDA目標を50〜80億ノルウェークローネから50〜60億ノルウェークローネに縮小(年次報告、Investor Day) | 日本の販売拠点が高純度アルミ等を扱う(公式拠点情報) |
| コンステリウム | フランス | 84億米ドル、2025年12月期 | 缶材、自動車、航空宇宙等の高付加価値圧延品 | 2025年通期決算で、全社的な効率化計画Vision 2028の展開を表明(通期決算) | 東京に営業拠点(公式拠点一覧) |
| スペイラ | ドイツ | 今回確認した公式資料では連結売上高を確認できず | 欧州の圧延・リサイクル | 圧延事業の再生金属投入比率が2025年40%、2024年33%(公式サステナビリティ情報) | 日本の製造拠点・売上高は確認できず |
| アルコア | 米国 | 128.31億米ドル、2025年12月期 | ボーキサイト、アルミナ、一次地金。直接の圧延競合ではなく上流比較対象 | スペインのサンシプリアン事業継続に向けIGNISとの合弁を形成(通期決算) | 本稿対象の国内圧延・再生拠点は確認できず |
売上高の範囲は各社で異なり、全社売上を圧延・リサイクルだけの売上とみなしていない。コンステリウムの金額は、確認した決算発表の米ドル表示による値であり、従来資料のユーロ表示の値は含まない。
日本企業への波及
ノベリスのベイミネット計画は、投資額50億米ドル、完成時の年間圧延能力60万tという規模である。2026年10月7日の発表は初コイルの生産であり、顧客認定と商業出荷は2027年第2四半期の予定である。したがって、足元で60万tの供給がすでに増えたとは扱わず、2027年以降の立ち上がり速度と原料調達が競争条件を変えるとみられる(ノベリス「ベイミネット初コイル生産」)。
UACJの2026年3月期は、顧客所在地別の売上収益が日本4,043.78億円、米国4,591.09億円、その他3,182.29億円であり、海外比率は約65.8%となる(計算)。海外生産比率とは異なるが、すでに海外需要への対応が事業の中心的課題であることが分かる。販売数量でも、国内向け板類が微減の一方、米国のTri-Arrows AluminumとタイのUACJ (Thailand)は増加した(UACJ「第13期有価証券報告書」)。
同社は米国・タイを中心とする海外事業を成長事業に位置づけ、日本から欧州向けの出荷拡大も計画している。日本軽金属のインド出資、神戸製鋼所の韓国合弁も含め、現地生産、資源確保、共同投資を使い分けることが必要である(UACJ「缶材マーケット」、日本軽金属「インド出資」、神戸製鋼所「韓国合弁」)。
日本に広がる可能性が高いのは、回収・再溶解・圧延・顧客認定を一体で結ぶ取引である。2026〜2030年には、特定原料の長期確保と、再生材を使う顧客との共同設計が進むとみられる。ただしハイドロの目標見直しは、脱炭素需要があっても原料・製品の価格差と稼働が悪ければ採算が成立しないことを示しており、「海外で増設されているから国内も増設する」という判断は危うい(ハイドロ「Investor Day 2025」)。
外部環境と制度の変化
2026年の制度変化は、輸出先、調達地、排出量の証明を一体で見直すことを企業に求めている。環境対応は再生材の採用だけでは完了せず、関税分類、対象排出量、認証の範囲を取引単位で確かめる。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 通商 | 米国 | 通商拡大法232条に基づくアルミ等の追加関税を変更。対象の主要金属品は原則50%、派生品等には別率・例外があり、対象品の課税を全通関価格に適用。7月20日には、米国内の製錬所への投資計画が承認された企業に、一次アルミの輸入税率を通常の半分とする制度の創設を決定 | 2026年4月6日適用、6月8日追加変更、7月20日一次アルミの優遇制度を決定 | 大・日本からの対象品輸出には向かい風、米国内供給には追い風。HTS分類と製錬・鋳造条件の確認が必要 | 米CBP「CSMS 68855869」、米ホワイトハウス「アルミ輸入の調整に関する追加措置」 |
| 炭素規制 | EU | CBAM本格制度。対象アルミ品の輸入に伴う排出量の申告・証書対応。50tの単一重量閾値を超えて輸入する者は認定申告者の資格が必要 | 2026年1月1日開始 | 大・算定・検証費用は向かい風、証明可能な低排出供給には機会 | 欧州委員会「CBAM definitive regime」 |
| 包装・循環 | EU | 包装・包装廃棄物規則(PPWR)の適用開始。2030年からリサイクル可能性等の要件を段階適用 | 2026年8月12日から適用、2030年に主要追加措置 | 中・循環設計には追い風、塗膜・複合材・表示等への適合は負担 | 欧州委員会「New EU packaging rules start to apply」 |
| 炭素規制 | 日本 | 法定排出量取引制度。前年度までの3年度平均の直接CO₂排出量10万t以上の事業者が対象 | 2026年4月1日から算定開始 | 大・対象企業には管理負担、排出削減には経済的誘因 | GX推進機構「排出量取引制度について」 |
| 資源循環 | 日本 | 再資源化事業等高度化法の認定制度等。認定事業に廃棄物処理法の許可に関する特例 | 2025年11月21日全面施行 | 中・広域的な回収・再資源化に追い風。すべての金属取引が自動的に対象となるわけではない | 環境省「再資源化事業等高度化法の全面施行について(通知)」 |
| 通商・税制 | 中国 | 指定されたアルミ材等の輸出増値税還付を廃止 | 2024年12月1日実施 | 中・中国輸出材の原価条件が変化。日本向け価格への転嫁幅は未確定 | 中国財政部「关于调整出口退税政策的公告」 |
影響の大小と方向は、公開情報からの分析である。米国の制度は「全アルミ製品が一律50%」と要約せず、品目・原産国・素材の由来と、その時点の税関運用を確かめる。また、現地加工に切り替えても、輸入原料や中間材にかかる負担が自動的に消えるとは限らない。
EU向けは、製品のカーボンフットプリントとCBAMの対象排出量を混同しないことが重要である。電力由来を含む製品全体の環境負荷が改善しても、制度上の課金対象・算定境界によって負担減の大きさは異なる。欧州委員会は対象を川下製品へ広げる提案も示しており、素材だけでなく加工品の輸出でも同じ確認が必要になり得る。顧客向けの環境資料と通関・規制対応資料は、元データを共有しながら計算方法を分けておく(欧州委員会「CBAM legislation and guidance」)。
PPWRも、アルミへの一律の素材転換を義務づける制度ではない。再生プラスチック含有率の義務を、アルミ包装にも同じ比率で適用されると理解してはならず、アルミ側には回収・再生しやすい設計を競争力へつなげる課題が残る。国内では人口減少による需要・回収量の制約があるため、少ない原料を高品質用途に戻す設計と、回収地域を越えた物流の最適化が必要となる(欧州委員会「PPWR適用開始」、UACJ「缶材マーケット」)。
人材と生産性
アルミの人材課題は、人数の確保に加え、合金・操業・保全・品質をつなぐ技能を継承することである。統計上の給与や生産性には隣接業種、設備集約度、金属価格が影響するため、企業間の優劣をそのまま示す指標としては使えない。
採用・配置上、特に確認すべき職務は溶解・鋳造の運転、圧延・押出設備の保全、成分分析、品質保証である。混合スクラップを増やすほど、原料の違いを理解して製品品質へつなぐ技能が重要になる。アルミ圧延・再生に限定した欠員率や有効求人倍率は、確認した原表では確認できないため、人手不足の度合いは本稿では倍率で示さない。
外国人材の活用では、経済産業省の2026年6月の資料に、特定技能の機械金属加工区分の業務として「アルミニウム圧延・押出製品製造」の引抜加工・仕上げが記載されている。受入れ計画は対象業務・試験・支援要件と照合し、工場内の全工程へ無条件に配置できるとは解釈しないことが必要である(経済産業省「工業製品製造業分野における特定技能外国人材の受入れについて」)。
賃金の参考値598.55万円は、「非鉄金属製造業」の一般労働者について、月例の現金給与に年間の特別給与を加えた計算値である。アルミ専業、現場技能職、入社時給与を示すものではなく、企業規模や職種構成によって採用市場の条件は変わる。賃上げ余力は地金相場で増えた売上ではなく、継続的な加工利益と生産性で検討するものであり、アルミ業界全体の2026年賃上げ率を示す統一公表値は確認できない(厚生労働省「令和7年賃金構造基本統計調査・産業中分類第1表」)。
| 参考比較 | 付加価値額÷従業者数 | 解釈 |
|---|---|---|
| アルミ圧延業 | 約1,241万円/人 | 合金・品種構成、設備稼働、原料価格の影響を含む |
| アルミ二次製錬・精製業 | 約2,430万円/人 | 少人数で大きな金属流量を扱う構造を含み、賃金・利益の倍率ではない |
| 製造業計 | 約1,540万円/人 | 比較用の広い産業平均 |
表は2025年経済構造実態調査の2024年付加価値額と対応する従業者数による計算であり、従業者29人以下は粗付加価値額を用いる統計上の混合指標である。企業の会計上の付加価値や、物量ベースの作業能率とは異なる(経済産業省「2025年経済構造実態調査・製造業事業所調査(産業別統計表)第1表」)。
炉前作業では、熱環境と交替勤務を前提に、休憩、引継ぎ、保全作業時の人員を設計する。2025年6月1日施行の改正労働安全衛生規則は、WBGT28度以上または気温31度以上の場所で、連続1時間以上または1日4時間を超えて行う作業について、報告体制、対応手順、関係者への周知を求める。溶湯周辺の作業では安全教育を熟練者個人の経験だけに依存せず、異常原料や設備故障への判断過程を事例として継承することが生産継続にもつながる(厚生労働省「労働安全衛生規則の一部を改正する省令の施行等について(基発0520第6号)」)。
2030年に向けたシナリオ
2030年までの分岐点は、「認定された低炭素・高品質材に対する需要と対価」が育つか、「用途に合う循環原料を採算の合う条件で確保できるか」である。世界のアルミ需要が増えても、この二つがそろわなければ日本の加工・再生企業の利益は増えない。
以下は、分析にもとづくシナリオであり、公的機関の市場予測ではない。売上金額は地金価格と為替で大きく動くため、根拠のない2030年の市場金額や成長率は本稿では示さない。
| シナリオ | 2030年の姿 | 起きる条件 | 可能性の見立て |
|---|---|---|---|
| 基準:国内数量は成熟、用途別に収益を改善 | 国内は数量を大幅に増やさず、缶の循環高度化、車種別材料、海外供給で付加価値を確保 | 需要家の認定が徐々に進み、原料契約と価格改定が追いつく | 中心に置く。国内缶材を横ばい〜微減とするUACJの見通しとも整合 |
| 上振れ:循環原料と需要家を結ぶ供給網が拡大 | 再生材を高品質な展伸材に戻す取引が増え、回収・選別を含む価値が価格に反映 | 合金別回収、製品認定、長期引取、環境情報の証明が同時に成立 | 条件付き。技術完成だけでは実現せず、需要家の設計変更と契約が必要 |
| 下振れ:原料高と供給能力増加で加工収益が圧迫 | スクラップ買値が上がる一方、国内数量と加工単価が伸びず、設備の低稼働が続く | 海外の再生・圧延増設が進み、国内原料争奪が強まる。需要家は環境価値への追加負担を抑える | 無視できない。海外大型工場の立ち上がりと原料調達が引き金となり得る |
基準シナリオの需要認識はUACJの2026年10月説明、供給側の変化はノベリスの2027年商業出荷予定、採算の不確実性はハイドロのリサイクル目標見直しによる(UACJ「缶材マーケット」、ノベリス「ベイミネット」、ハイドロ「Investor Day 2025」)。
| 先行指標 | 何を確認するか | 確認する統計・公表資料 |
|---|---|---|
| 板・押出・箔の出荷 | 合計だけでなく品種別の増減が継続するか | 日本アルミニウム協会「統計情報」 |
| アルミ缶の国内循環 | 総リサイクル率と国内循環率の差が広がるか | アルミ缶リサイクル協会「実績推移」 |
| 加工・再生の利益 | 金属相場による増収と、事業利益・原料価格差の改善を区別 | UACJ、大紀アルミニウム工業所等の決算短信・説明資料 |
| 海外新設備の稼働 | 初生産、顧客認定、商業出荷、能力到達を段階別に確認 | ノベリス「ベイミネット進捗」 |
| 貿易・制度条件 | 取引品目の関税変更と環境証明の要件が採算を変えるか | 米CBP、欧州委員会CBAM |
経営計画では、上振れを前提に炉・圧延能力を一括増設するより、原料契約、顧客認定、最低引取量の達成を次段階投資の条件にすることが合理的である。毎月の数量と四半期の利益を併読し、年次の環境指標だけで事業の進捗を評価しないことが重要である。
経営・企画部門への示唆
アルミの経営課題は、需要の伸びに合わせて能力を足すことから、合金ごとの原料を確保し、地金相場と切り分けた加工利益を残すことへ移っている。以下は本文のデータに基づく整理であり、判断を含む部分は分析である。
立場別の戦略の選択肢
大手(圧延の一貫メーカー)は、国内の量ではなく「海外の需要地」と「国内に戻る原料」を結ぶ投資を選ぶ。 UACJは日本の缶材需要を2021年の40万tから2031年に37万t(年率−0.8%)、世界を689万tから878万t(年率+2.5%)と見込む(UACJ「缶材マーケット」)。国内能力の増強で稼ぐ余地は小さい。日本軽金属はインドの再生アルミ事業会社に20%出資し、現地の低炭素再生ビレットを日本へ送り、国内で押出加工する体制を作る(日本軽金属「インドの再生アルミ事業会社への資本参加」)。大手の海外投資は、現地子会社の利益だけでなく、国内工場に戻る原料量と環境価値まで含めて回収を評価すべきと考えられる。
中堅・中小(二次合金、押出、回収)は、増設より「原料の発生源」と「選別実証の成果」を押さえる。 大紀アルミニウム工業所の二次合金セグメントは、2026年3月期に売上高3,268.02億円、利益66.97億円で、利益率は約2.0%(計算)にとどまる(大紀アルミニウム工業所「2026年3月期決算短信」)。薄い利幅で数量を追う増設は、相場の反落に弱い。候補は、取引先の加工くずを合金別のまま引き取る返却契約、地域の解体・回収業者との共同前処理、需要家が求める成分証明の整備である。NEDO事業は、混合スクラップに含まれる展伸材の回収率を2028年度までに80%以上へ高める目標を掲げ、再生事業者も参加する(早稲田大学「NEDO採択:アルミ循環技術の研究開発」)。分析では、選別装置を単独で抱えるより、実証の成果を使える立場を確保する方が投資効率は高い。
新規参入を考える企業(物流、解体、商社、装置)は、溶解・圧延ではなく合金別の原料をそろえる工程から入る。 米国のSorteraは、AIと複数センサーで混合アルミを選別し、鋳物用合金に加えて3105などの展伸材系合金も生産している(Sortera「資金調達と新拠点」)。日本で同じ型を狙う場合は、回収量を積む前に、買い手となる溶解・圧延メーカーと合格成分、試験方法、引取量を契約で決めることが参入の条件になる。
通説と異なる見方
「リサイクル率94.7%」は、国内原料が足りていることを示さない。 2025年度の国内循環リサイクル率は73.0%で、差の21.7ポイントは、国内消費重量29万6,292tのうち約6.4万tが輸出に回った計算になる。CAN to CAN率73.3%を掛けると、国内消費に対して国内で缶材に戻る比率は約53.5%である(アルミ缶リサイクル協会「リサイクル率」、重量・比率は計算)。一方、ノベリスが2027年第2四半期の商業出荷を予定する米国新工場の再生能力は年150億缶超で、平均缶重量15.69gで換算した日本の年間消費約189億缶(計算)の約8割に当たる(ノベリス「ベイミネット初コイル生産」、アルミ缶リサイクル協会「2025年度実績推移」)。分析では、国内の缶材原料は海外の大型再生設備と同じ市場で取り合う局面に入っており、回収率の高さを調達の安心材料とみなすのは危うい。
金額の伸びは数量の伸びではなく、二次合金ではその差が大きい。 アルミ二次合金地金(鋳物・ダイカスト用)の2026年1〜9月の生産量は64万4,788tで前年同期比+0.4%にとどまる一方、販売金額を販売数量で割った単価は1kg当たり395円から502円へ約27%上がった(計算、9月は速報)。2025年通年の生産量は86万1,669tで、前年比−4.0%だった(経済産業省「生産動態統計 2026年9月速報」、同「2025年年報」)。増収局面の評価は、加工数量、原料と製品の価格差、在庫評価の影響に分けて行う。
再生設備の増強が、そのまま利益になるとは限らない。 ハイドロは2025年11月に、リサイクル事業の2030年EBITDA目標を50〜80億ノルウェークローネから50〜60億ノルウェークローネに縮めた(ハイドロ「Investor Day 2025」)。脱炭素の需要があっても、原料の買値と製品価格の差が開かなければ採算は合わない。設備投資は、原料購入と製品販売の両方の契約を条件に審査する。
公開情報ではわからないこと
- 需要家が再生材に払う対価:缶、自動車部品、建材の需要家が、再生材比率や低炭素の証明に価格差を認めるか、認定期間をどこまで縮められるかは開示がない。製缶・自動車部品メーカーの購買・材料技術部門へのインタビューと、価格差と認定条件を組み合わせた選択型アンケートで確かめる。
- 使用済み缶の輸出価格と輸出先の需要:国内の買値と輸出価格の差や、輸出先の再生設備の稼働状況は公表されていない。回収業者・商社への聞き取りと、タイ・韓国の再生工場の現地調査で確かめる。
- 合金別選別の量産時の歩留まり:装置の識別精度が公表されても、自社原料で溶解後に合格する金属の比率や、清掃・再試験を含む費用は分からない。季節と発生源を変えた自社原料を装置メーカーに持ち込む試験と、海外の稼働拠点の視察で確かめる。
- 海外再生事業への出資・買収の実態:出資先の実際の集荷量、原料契約の継続性、許認可・環境債務、日本へ運んだ後のCO2証明の扱いは、公表資料では判断できない。買収前の現地デューデリジェンスで集荷台帳、成分分析記録、主要取引先との契約を確認し、取引が経営者個人の関係に依存していないかを取引先への面談で確かめる。
- 米国関税の下での需要家の調達方針:232条関税の変更と一次アルミの優遇制度を受け、米国の需要家が日本からの輸入材と現地材をどう使い分けるかは分からない。米国の需要家・商社へのインタビューで、調達先を切り替える条件を確かめる。
出典
数値は統計原表または企業の公式資料に基づく。公表日を確認できない更新型ページは、その旨と閲覧日を記した。
- 経済産業省「2025年経済構造実態調査・製造業事業所調査(産業別統計表)第1表」(2026年7月29日)
- 厚生労働省「令和7年賃金構造基本統計調査・産業中分類第1表」(2026年3月24日)
- UACJ「2026年3月期決算短信」(2026年5月14日)
- 大紀アルミニウム工業所「2026年3月期決算短信」(2026年5月14日)
- 日本軽金属HD「2026年3月期決算短信」(2026年5月15日)
- 米国地質調査所「Mineral Commodity Summaries 2026、Aluminum」(2026年2月)
- 日本アルミニウム協会「2026年9月及び2026年度上期の圧延品の生産・出荷動向」(2026年10月29日)
- アルミ缶リサイクル協会「2025年度事業活動計画」掲載の実績表(公表日記載なし、2026年11月2日閲覧)
- アルミ缶リサイクル協会「リサイクル率」(公表日記載なし、2026年11月2日閲覧)
- Sortera「混合アルミ選別事業と米国拠点」(2025年11月20日)
- UACJほか「ミックススクラップの展伸材へのリサイクル活用に向けた研究開発」(2026年6月29日)
- 大紀アルミニウム工業所「無煙・無臭化・IoTを利用した取り組み」(公表日記載なし、2026年11月2日閲覧)
- UACJ「IR Day 2026・経営戦略」(2026年5月29日)
- UACJ「資源循環の最前線①」(2026年10月19日)
- TOMRA「ノベリスとのアルミリサイクル技術ウェビナー」(2025年、ページに日付の記載なし)
- TOMRA「深層学習」製品情報(公表日記載なし、2026年11月2日閲覧)
- UACJ「2026年度事業説明会・缶材マーケット」(2026年10月19日)
- 神戸製鋼所「Ulsan Aluminumの合弁事業化に関する手続き完了」(2017年9月29日)
- UACJ「沿革」(公表日記載なし、2026年11月2日閲覧)
- 日本軽金属「インド共和国における再生アルミニウム事業会社への資本参加」(2025年6月18日)
- ノベリス「ベイミネット圧延・再生工場で初コイル生産」(2026年10月7日)
- ハイドロ「Integrated Annual Report 2025」(2026年、詳細日未確認)
- ハイドロ「Investor Day 2025」(2025年11月27日)
- ハイドロ「Hydro Aluminium Metal Japan」(公表日記載なし、2026年11月2日閲覧)
- コンステリウム「2025年通期決算」(2026年、詳細日未確認)
- コンステリウム「Our Locations Worldwide」(公表日記載なし、2026年11月2日閲覧)
- スペイラ「Sustainability」(公表日記載なし、2026年11月2日閲覧)
- アルコア「2025年第4四半期・通期決算」(2026年1月22日)
- UACJ「第13期有価証券報告書」(2026年6月18日)
- 米CBP「CSMS 68855869」(2026年6月5日)
- 米ホワイトハウス「アルミ輸入の調整に関する追加措置」(2026年7月20日)
- 欧州委員会「CBAM definitive regime」(公表日記載なし、2026年11月2日閲覧)
- 欧州委員会「New EU packaging rules start to apply」(2026年8月11日)
- GX推進機構「排出量取引制度について」(公表日記載なし、2026年11月2日閲覧)
- 環境省「再資源化事業等高度化法の全面施行について(通知)」(2025年11月21日)
- 中国財政部「关于调整出口退税政策的公告」(2024年11月15日)
- 欧州委員会「CBAM legislation and guidance」(公表日記載なし、2026年11月2日閲覧)
- 厚生労働省「労働安全衛生規則の一部を改正する省令の施行等について(基発0520第6号)」(2025年5月20日)
- 日本アルミニウム協会「統計情報」(公表日記載なし、2026年11月2日閲覧)
- 経済産業省「生産動態統計 2026年9月速報」(2026年10月30日)
- 経済産業省「生産動態統計 2025年年報」(2026年)
- 早稲田大学「NEDO採択:アルミ循環技術の研究開発」(2026年6月29日)
- 日本アルミニウム協会「アルミ缶の部屋」(公表日記載なし、2026年11月2日閲覧)
- 経済産業省「工業製品製造業分野における特定技能外国人材の受入れについて」(2026年6月)
この業界の図解【194種類で分析】を、note の有料記事で公開しています。
