エグゼクティブサマリー
この業界は、車両の機能を販売後も安全に変え続けるためのソフトウェア基盤と、その変更責任を提供する産業である。
2026年10月時点の焦点は、基盤の量産採用、企業間の共通化、販売後の保守を含む投資回収である。内製と外部技術を組み合わせ、車両の設計・承認を管理する能力が競争力を左右する。
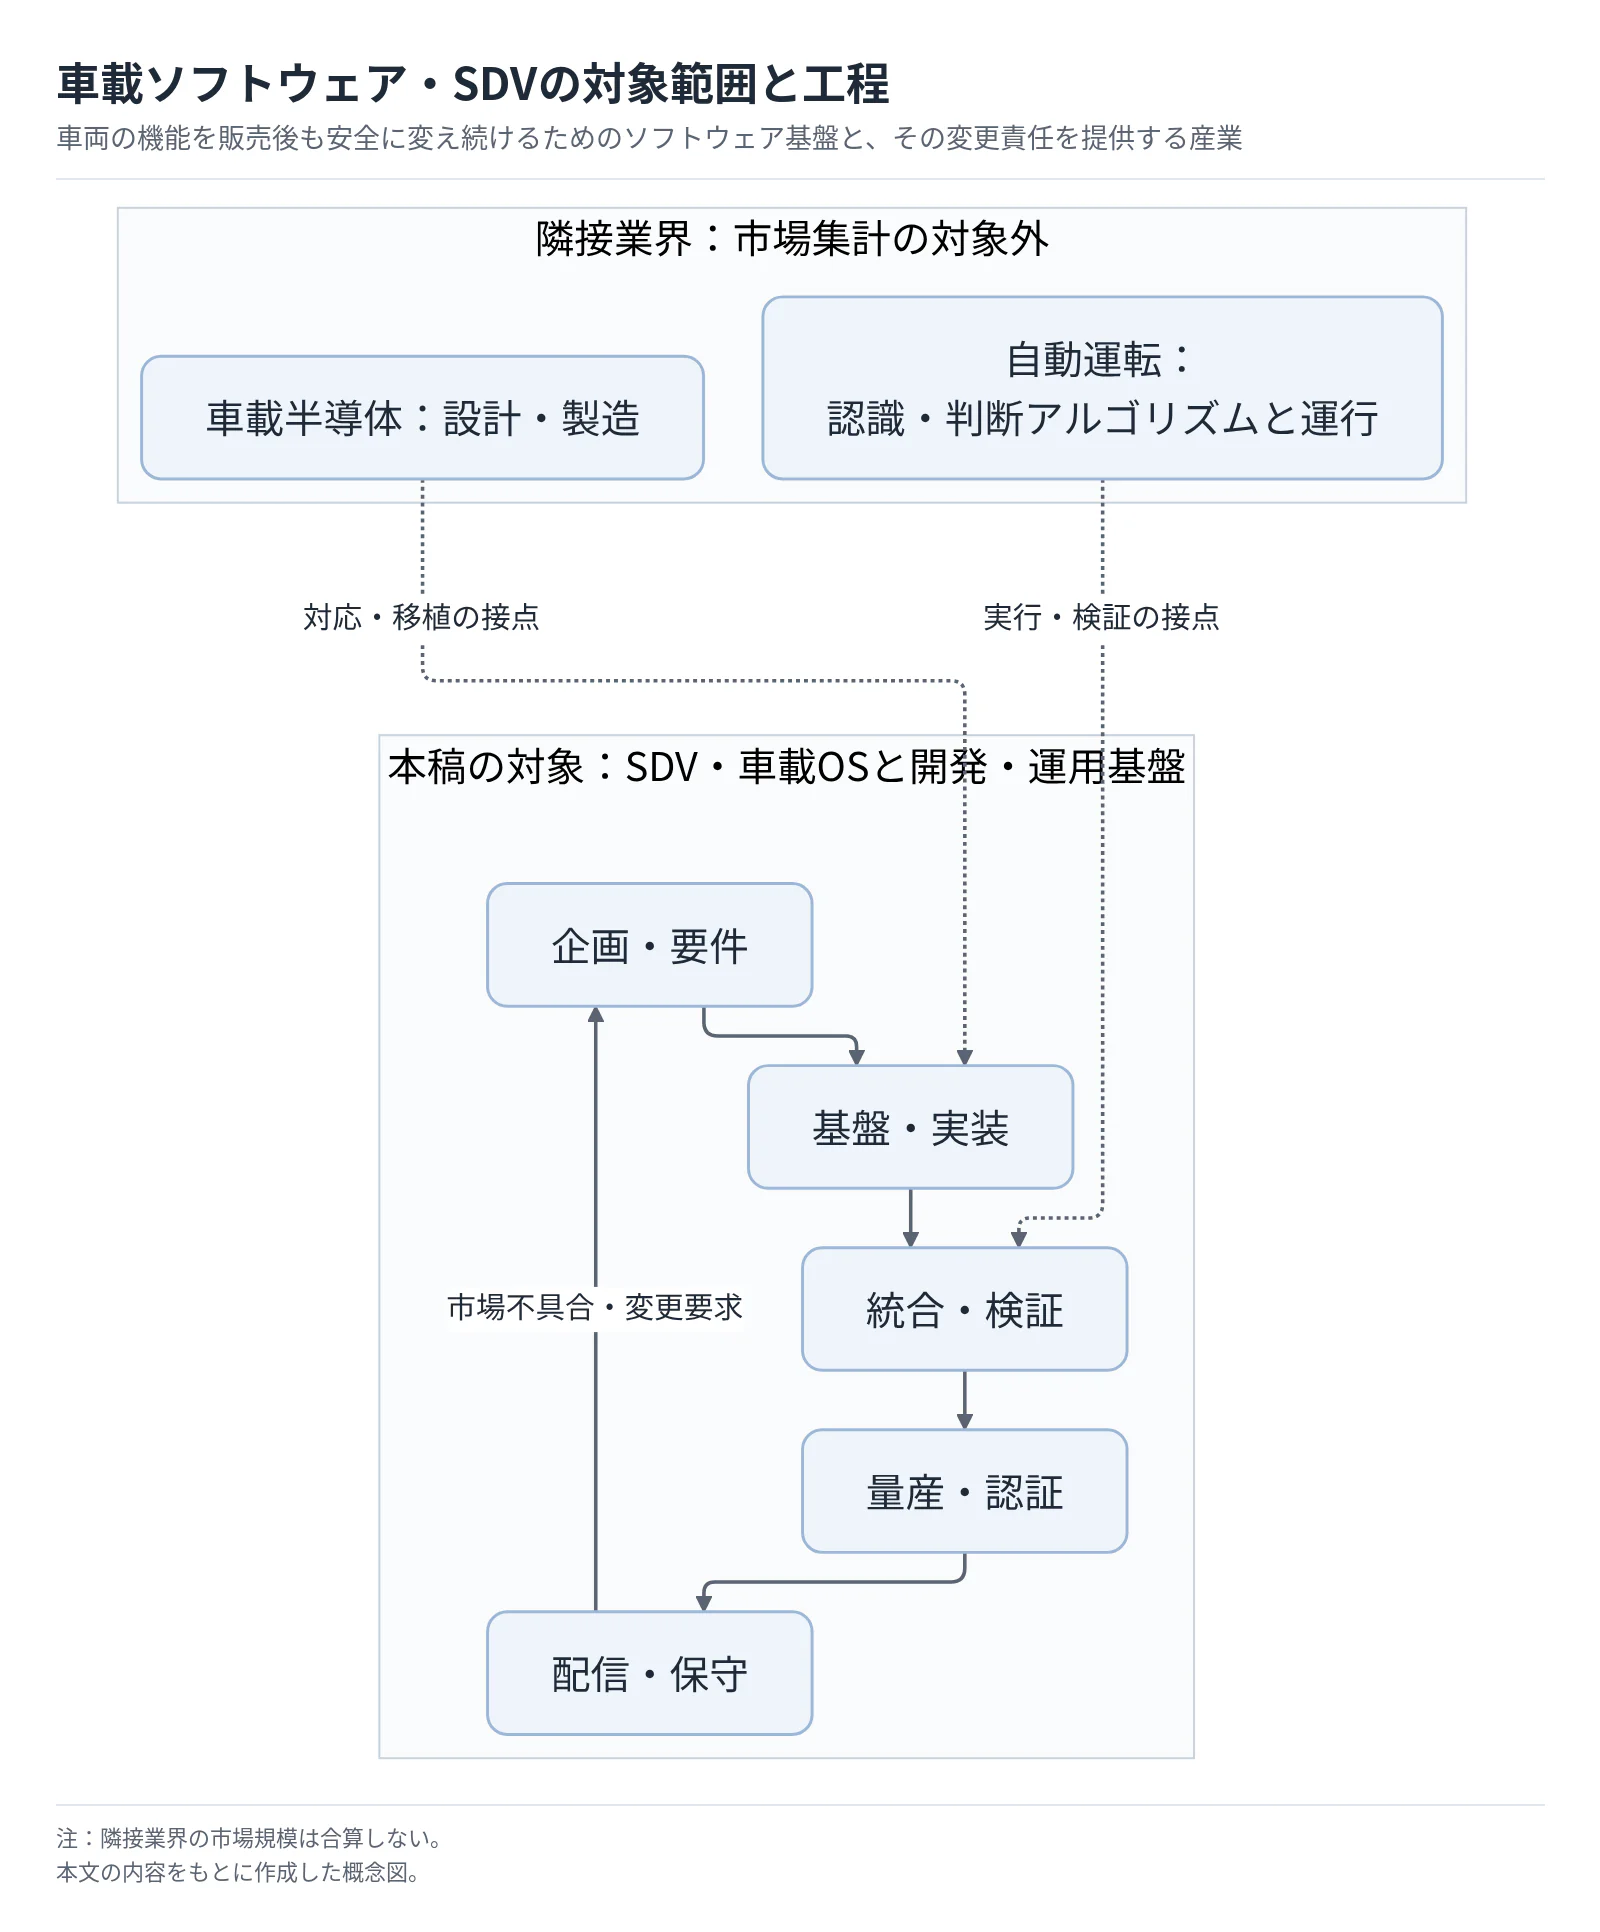 タップすると拡大して見られます
図は本稿で作成。隣接業界の市場規模は含まない。
要点
- 市場:SDV単独の公的市場実績は確認できない。近接する「組込みソフトウェア業」の売上高は2025年に1兆4,079億円(前年比+5.8%、政府参考表の推計値から計算)だが、家電・産業機器向けを含む(総務省「サービス産業動態統計調査・参考表 事業活動の産業(細分類)別売上(収入)金額」)。政府の日系世界販売シェア30%は2030年・2035年の目標であり、現在の実績ではない。市場評価は、搭載車種、契約、量産収入から積み上げる(経済産業省「モビリティDX戦略改定」)。
- 原価・収益:ソフトウェア開発の価格指数は2026年9月に前年比+2.3%であったが、車載専用ではない。採算は、単価上昇に加え、車種別の再試験と販売後の維持費を含めて評価する(日本銀行「企業向けサービス価格指数(2026年9月速報)」)。
- 競争・海外:日産・Hondaは共同基盤の2029年度以降の適用を目指す。Hondaは外部Vehicle OSを使った内製支援も選択しており、共通化と独自開発が同時に進んでいる(日産・Honda「ECU・ソフト共同開発契約」、アプライド「HondaとのSDV開発提携」)。
- 制度:米国では対象ソフトウェア等の規制が2027年モデルから始まる。世界共通仕様に加え、地域別の供給者・データ・保守責任を管理することが求められる(米商務省BIS「Connected Vehicles」)。
- AI:AWSが公表した日産のテスト実行時間75%短縮は、提供企業による開発基盤の成果である。生成AI単体や車両開発全体の短縮率と混同せず、検証・承認まで含めて効果を測る(AWS「日産のSDV開発基盤」)。
経営・企画部門への示唆
- 大手は、OS・ミドルウェア・更新などの非差別化層を共同開発や外部製品に寄せ、要求・試験資産・量産承認の権限は自社に残す。次期基盤の要件には、米国の規制と中国の強制国家標準への適合条件を最初から入れる。
- 中堅・中小は、組込みソフトウェアの売上が伸びている間に、人月受託を再利用部品・量産使用・保守延長の契約に分ける。量産ロイヤルティは上振れ要素とし、車種中止でも固定費を回収できる形にする。
- 新規参入や提携・買収では、開発環境の導入と量産搭載を区別して評価する。量産承認の責任分担、試験資産の権利、主要顧客の承諾、未履行の保守義務、米中での適合費用を一次調査で確かめる。
業界データまとめ
SDVを独立した産業として集計する公的統計は確認できないため、市場規模と政策目標を分けて読む。以下では、車載を含む最も近い政府統計(組込みソフトウェア業、ソフトウェア業、情報サービス業)を参考値として示し、隣接分野の価格指標と政府の目標・事業予算は対象範囲とあわせて示す。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 国内「組込みソフトウェア業」の売上高 1兆4,079億円(計算)。政府参考表の月次推計値12か月分の合計。家電・産業機器向けなどを含み、車載専用ではない。OEMの社内開発費は含まない | 2025年 | 総務省「サービス産業動態統計調査・参考表 事業活動の産業(細分類)別売上(収入)金額」 |
| 市場の伸び | 同系列の売上高は前年比 +5.8%(計算)(2024年は1兆3,309億円、母集団情報変更等の影響を調整した値)。2026年1〜8月累計は前年同期比+5.0%(計算、6〜8月は速報) | 2025年 | 総務省「サービス産業動態統計調査・参考表 事業活動の産業(細分類)別売上(収入)金額」 |
| 事業者数 | 小分類「391 ソフトウェア業」の民営事業所数 3万6,433事業所(参考値)。組込み以外の受託開発・パッケージ等を含み、企業数でもない | 2021年6月1日現在 | 総務省・経済産業省「令和3年経済センサス‐活動調査、第9-2表・全国」 |
| 従業者数 | 小分類「391 ソフトウェア業」の民営事業所の従業者数 113万7,499人(参考値)。上記と同じ広い範囲で、OEM・部品メーカーの社内技術者は含まない | 2021年6月1日現在 | 総務省・経済産業省「令和3年経済センサス‐活動調査、第9-2表・全国」 |
| 平均年収 | 中分類「39 情報サービス業」、一般労働者・男女計・企業規模計10人以上 669万5,400円(計算)。きまって支給する現金給与額43万2,300円×12+年間賞与その他特別給与額150万7,800円。自動車メーカーの社内技術者は含まない | 2025年調査。月額は2025年6月、賞与は2024年の支給額 | 厚生労働省「令和7年賃金構造基本統計調査・一般労働者・産業中分類 第1表(G情報通信業)」 |
| 価格の動き | 企業向けサービス価格指数・小類別「ソフトウェア開発」前年比+2.3%(8月は確報で+2.1%)。車載専用ではなく、他用途の開発を含む | 2026年9月(速報) | 日本銀行「企業向けサービス価格指数(2026年9月速報)」 |
| 日系SDVの世界販売シェア目標 | SDVの世界販売台数に占める日系シェア30%。政府目標であり、足元の実績ではない | 2030年・2035年の目標、2025年6月改定戦略 | 経済産業省「モビリティDX戦略改定」 |
| 車載コンピューティング等の開発支援予算 | グリーンイノベーション基金の関連事業:予算上限420億円。自動運転ソフトウェア、センサー、車両シミュレーションを含む事業全体であり、単年度予算・SDVソフトウェア専用予算ではない | 2026年10月29日確認 | NEDO「車載計算・シミュレーション事業」 |
市場規模・市場の伸びは政府が利用可能な情報から算出した推計値の集計であり、車載ソフトウェアだけを切り出した値ではない。事業者数・従業者数・平均年収は近接分類の参考値である。自動車全体の台数・売上高で代用することは、本稿では対象外とする。
AI・フィジカルAIの影響と経営の打ち手
生成AIは要求・設計・試験を結び付ける開発業務を変え、フィジカルAIは車両の認識・判断・制御と検証の範囲を広げる。経営が測るべき成果は生成物の数ではなく、承認できる変更を安全に届けるまでの時間と費用である。
影響の全体像
工程は冒頭図に対応し、「時期」は2026年10月を起点とする、公開情報からの分析にもとづく普及見通しである。製品発売、開発現場への導入、量産適用を区別する。
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 企画・要件 | 設計情報の検索、要求間の関係整理、レビュー案の作成 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | 日産向け開発ツール展開の公表。個別工程の削減率は未公表(アプライド「日産との開発協業」) |
| 基盤・実装 | コード・モデル作成と開発環境の共通化 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | 日産との協業で開発チームにツールを展開。量産制御コードの無人承認を意味しない(アプライド「日産との開発協業」) |
| 統合・検証 | クラウド上の並列試験、結果の集約、再現環境の配布 | データ・IoT | 実用(導入事例あり) | 2年以内 | 日産のAWS開発基盤(AWS「日産のSDV開発基盤」) |
| 統合・検証 | 仮想環境での走行評価から実機での挙動確認へ接続 | フィジカルAI | 実証中 | 3〜5年 | Autowareを使う自律走行カート。限定環境の技術検証である(ティアフォー「自律走行カート設計公開」) |
| 量産・認証 | 設計の整合確認から安全説明・承認資料までを自動連結 | 生成AI・AIエージェント | 構想段階 | 3〜5年 | Next Designの参照・編集・検証機能は提供開始済み。ただし認証承認全体の自動化実績は確認できない(デンソークリエイト「Next Design V5.1」) |
| 配信・保守 | 車両データと開発基盤を結び、更新対象と不具合を追跡 | データ・IoT | 実用(導入事例あり) | 2年以内 | Areneのデータ活用基盤と新型RAV4への採用(ウーブン「AreneのRAV4初採用」) |
業務はどう変わるか
第一は、文書を人が読み渡す設計から、機械が関係をたどれる設計への移行である。従来は、要求仕様、設計図、テスト仕様の更新漏れをレビューで発見していた。構造化されたモデルがあれば、変更に影響される機能や試験候補をエージェントに抽出させられる。デンソークリエイトは2026年9月30日、設計情報をAIから参照・編集・検証するツールキットを提供開始した。顧客の量産開発での削減効果は未公表である(デンソークリエイト「Next Design V5.1」)。
第二は、開発者ごとに異なる環境から、再現できる統合環境への移行である。AWSは日産の新開発基盤について、5,000人超の開発者が利用する環境を統合し、テスト実行時間を75%短縮したと公表した(提供企業の公表値)。これはクラウド基盤と試験実行に関する成果であり、生成AIだけの効果でも、車両開発全体の期間が75%短くなったという意味でもない(AWS「日産のSDV開発基盤」)。
アプライド・インテュイションも2026年10月、日産への開発ツール展開を発表した(導入段階)(アプライド「日産との開発協業」)。発注側は、導入件数より、変更要求から車両試験完了までの時間を同条件で比較する。
第三は、想定した試験ケースだけを通す検証から、現実のばらつきを含めて挙動を確認する検証への移行である。フィジカルAIが操舵・制動などに影響する場合、画像の認識精度に加えて、処理遅延、センサー欠損、通信異常、制御側の制約を含む閉ループの試験が必要になる。ティアフォーの2026年9月公開の自律走行カートは、シミュレーションと実機を結ぶ具体例であるが、公道の量産車を包括的に検証できたという実績ではない(実証段階)(ティアフォー「自律走行カート設計公開」)。
NVIDIAは2025年1月、トヨタが次世代車両向けにDRIVE AGX OrinとDriveOSを採用すると発表した。対象機能の量産開始とは区別する(NVIDIA「トヨタ等によるDRIVE採用」)。SDV企業の商機は自動運転アルゴリズムそのものに限らず、実行環境の分離、故障時の制御継続、モデルとソフトウェアの版管理、試験データの来歴管理にある。
AI・ロボットの主要プレイヤー
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| デンソークリエイト | 日本 | Next Design、AIツールキット | 構造化設計の参照・編集・検証を支援 | 展開済み:国内向け提供開始。AI機能の顧客別成果は未公表(デンソークリエイト「Next Design V5.1」) |
| アマゾン ウェブ サービス(AWS) | 米国 | クラウド開発・試験基盤 | 大人数の開発環境を統合し、試験を並列化 | 展開済み:日産の導入事例(AWS「日産のSDV開発基盤」) |
| アプライド・インテュイション | 米国 | Vehicle OS、開発支援ツール | 車載基盤と開発工程を接続 | 提携・実証あり:日産との協業拡大、開発ツール展開(アプライド「日産との開発協業」) |
| NVIDIA | 米国 | DRIVE AGX Orin、DriveOS | フィジカルAIを車載計算基盤で実行 | 提携・実証あり:トヨタの次世代車両向け採用公表(NVIDIA「トヨタ等によるDRIVE採用」) |
| ティアフォー | 日本 | Autoware、実機・シミュレーション環境 | 自律移動ソフトウェアの実機検証 | 展開済み:国内企業による公開開発基盤。カート事例は実証(ティアフォー「自律走行カート設計公開」) |
人材・収益・競争への影響
分析では、定型コードの転記、仕様書の体裁調整、試験ログの一次分類は工数減少の対象になる。一方、車両要求を実行環境に落とす設計者、独立した検証担当、データとモデルの版を管理する担当は重要性が増す。職種別の雇用減少率を示す統計はなく、作業削減を職種の消滅とは扱わない。
収益への影響は契約次第である。人月契約では効率化が翌期の受注金額減少につながり得るが、基盤利用料や再利用可能な検証部品の契約なら、同じ資産を複数車種で使う利益を残せる。価格交渉の根拠にするには、削減率に追加の計算費、データ保管費、レビュー費を含める。
競争の焦点は、開発支援の入口から設計データや試験環境を押さえる企業と、車両全体の承認責任を負う企業との役割分担である。契約では、生成物の著作権・利用条件に加え、顧客仕様の学習利用、国外へのデータ移転、モデル変更時の再検証、誤配信時の責任を分ける。安全に関わる変更では、提案・検証・承認の職務を分離し、採用しなかった提案も含む記録を残すことが有効である。
経営者が実施すべき対策
以下は、分析にもとづく実施順序の提案である。
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | 要求ID・コード・テスト・車両構成を結ぶ台帳を作る | 共通 | 直ちに着手 | 変更漏れと誤った仕様参照を減らす | 既存台帳の統合、責任者の指定 |
| 高 | 安全関連コードへの提案と量産承認を分離する | 共通 | 導入前 | 誤生成物の混入を防ぐ | 承認権限、独立レビュー、監査ログ |
| 高 | 仮想試験と実車試験の差を記録し、適用範囲を定める | 大手 | 2年以内 | 試験代替の根拠を蓄積 | 対象機能・故障条件・実車データ |
| 高 | 配信対象の車台番号群とソフト・モデル版を照合する | 大手 | 新基盤の量産前 | 誤配信と復旧遅延を抑える | 鍵管理、停止条件、復旧手順 |
| 中 | 再利用できる検証部品を人月契約から切り出す | 中堅・中小 | 次回契約更新 | 効率化の利益を残す | 権利帰属、再利用条件、保守価格 |
| 中 | 顧客仕様を外部モデルに送る条件を案件別に設定する | 共通 | 導入前 | 機密・越境移転の事故を抑える | 保存場所、学習利用、ログ保持の確認 |
| 中 | 同じ車種変更で、総工数・欠陥流出・計算費を比較する | 共通 | 試行から継続 | 部分最適の投資を避ける | 導入前の基準値、原価コード |
よくある失敗は、コード生成の速さだけで採否を決めてレビューと試験の負担を見落とすことである。また、実証の成功を未経験の道路・車種・故障条件に広げること、クラウド基盤刷新の成果を生成AI単体の効果として販売することにも気をつける。いずれも、契約した機能範囲と検証した範囲を一致させることが対策になる。
業界の定義と市場構造
対象は、販売後も安全に機能を変更できる車載ソフトウェアと開発・運用基盤である。実行環境、車両機能を結ぶミドルウェア、検証、更新管理が一体で価値を生む。完成車の販売金額全体は含まない。
対象範囲と隣接領域
自動運転は実行・検証基盤との接点を扱い、運転アルゴリズムの性能競争や運行売上高は別業界とする。車載半導体は対応チップや長期供給との関係を扱うが、設計・製造・販売額は対象外である。
「車載OS」の語には少なくとも、リアルタイムOSやLinuxなどの実行基盤と、OEMが名付けた統合開発・運用基盤という異なる意味がある。トヨタのAreneはSDK、ツール、データ基盤の組み合わせであり、単一のOSカーネルの名称として比較すべきではない(ウーブン「AreneのRAV4初採用」)。AUTOSAR Adaptive Platformも標準化された基盤仕様であり、その存在だけで各社の実装が同一になるわけではない(AUTOSAR「Adaptive Platform」)。
| 市場の層 | 主な製品・顧客 | 公開情報から分かる変化 | 数値化の限界 |
|---|---|---|---|
| 実行基盤 | OS、ハイパーバイザー。OEM・部品メーカー向け | QNXなどがライセンスと量産ロイヤルティを展開(ブラックベリー「2026年度10-K」) | 自動車以外の組込み用途を含む開示が多い |
| 共通機能・ミドルウェア | 通信、診断、更新、車両API | 日産・HondaがOS等の共同開発を契約(日産・Honda「ECU・ソフト共同開発契約」) | 内製費と外販売上高を合算すると重複する |
| 開発・統合・検証 | 設計、移植、試験、量産立ち上げ | 日産が開発からOTAまでの基盤を公開(日産自動車「SDV開発基盤を公開」) | 受託と製品ライセンスが同じ部門に混在する |
| 車載アプリ・体験 | 車両制御との接続、画面、機能追加 | Arene連携のIVIが新型RAV4に採用(パナソニック「RAV4向けIVI納入」) | ハードウェア込み納入額からソフト分を分離しにくい |
| 配信・保守 | 更新配信、構成管理、脆弱性対応 | 規制適合を継続する管理体制が必要(国土交通省「保安基準等改正概要」) | 無償保証、保守契約、有料機能が混在する |
上表は金額構成比ではなく取引単位の整理である。OEMの社内開発費、供給企業の売上高、完成車価格に含まれる価値を混在させない。
過去5年の構造変化
需要側では、車種ごとの個別開発を続ける負担と、発売後の更新を管理する責任が同時に増した。日本ではサイバーセキュリティ・ソフトウェア更新の対象が段階的に拡大し、2026年5月1日からは無線更新に対応しない継続生産車にも所定の基準が適用されている(国土交通省「保安基準等改正概要」)。更新を提供しない車でも、基盤管理への支出は残る。
供給側では、共同開発と基盤の外部調達が広がる。Googleも2026年3月、Android Automotiveを画面以外の非安全領域に広げるAAOS SDVと、その年内オープンソース化方針を発表した(Google「AAOSの車両機能への拡張」)。開発者向けページでは、2026年からSDV関連のソースコードを年2回(第2・第4四半期)AOSPで公開するとしている(Android Open Source Project「AAOS SDV コードの所在」、2026年9月24日更新)。市場の変化は、売上増だけでなく内製・共同開発・外注の配分変更として現れる。
顧客と需要の特性
直接の顧客はOEMと大手部品メーカーであり、最終利用者の好みだけで発注が決まる市場ではない。選定を左右するのは、予定した車両で動くこと、承認の根拠を提示できること、発売後の不具合に対応し続けられることである。商談では、単価を比べる前に、どの車両計画とどの責任範囲に入るかを確定させる。
| 顧客層 | 主な決定関与者 | 購買の決め手 | 営業・事業開発上の論点 |
|---|---|---|---|
| OEMの車両・電子基盤部門 | 車両責任者、アーキテクト、購買、品質・認証 | 複数車種への適用、量産時期、長期保守 | 次期基盤の要件確定前に入る必要がある |
| Tier1・ECUメーカー | 製品事業部、ソフト責任者、調達 | チップ対応、移植費、顧客OEM指定への適合 | 部品価格に埋もれるソフトの権利を明確にする |
| OEMのコネクテッド事業部門 | サービス企画、運用、セキュリティ、法務 | 車両連携、継続稼働、データ利用条件 | クラウド費用と販売後の責任を見積もる |
| 開発・試験部門 | 開発責任者、試験責任者、情報システム | 再現性、既存環境との接続、導入教育 | 小規模実証から車種横断の契約へ進める |
上表の商流は、公開情報からの分析であり、各社の組織図を示すものではない。一般に、車両構想、技術評価、試作、供給条件交渉、量産承認、保守という順に判断が進むが、OSの指定は上位の車両基盤で先に決まることがある。日産・HondaがOS、ミドルウェア等を共同開発する契約を結んだことは、将来の購買単位が個々の車種から共通基盤へ移る可能性を示す事例である(日産・Honda「ECU・ソフト共同開発契約」)。
価格への敏感さは工程によって異なる。開発初期は、試作費や移植費を比較しやすい。一方、量産承認後のOS変更は、試験資産、ツール、担当者の技能、サプライヤー間の接口まで影響するため、表示されたライセンス単価だけでは乗り換えられない。従って売り手にとっては初期採用が重要である一方、買い手には長期保守価格と終了条件を採用前に確定する理由がある。
需要の山谷は季節より、車種の立ち上げと設計変更に左右される。Hondaは2026年3月、北米向けのHonda 0 SUV、Honda 0 Saloon、Acura RSXの開発・発売中止を公表した(Honda「四輪電動化戦略の見直し」)。開発契約を取っていても、搭載車がなくなれば量産ロイヤルティは発生しない。このため、受託費の回収と量産収入の見込みを分けて見る。
バリューチェーンと収益構造
利益の源泉は、ソフトウェアの再利用権と車両全体の変更を統合する能力にある。ただし、技術的な重要性と利益率は一致しないため、検収条件、量産台数、保守義務まで評価する。
工程別に異なる付加価値と課金
| 工程 | 役割・主な企業例 | 付加価値の源泉 | 主な収入とリスク |
|---|---|---|---|
| 企画・要件 | OEM、ウーブン、デンソー | 車両要求とソフトの責任境界を決める | 開発費・内製投資。曖昧な要求が後工程の損失になる |
| 基盤・実装 | QNX、イーソル、各社基盤部門 | OS、通信、診断、移植資産 | 初期ライセンス、開発料、量産ロイヤルティ。搭載計画に依存 |
| 統合・検証 | OEM、Tier1、開発支援企業 | 複数供給者の成果物を実車で成立させる | 受託費、ツール利用料。仕様追加と再試験の負担 |
| 量産・認証 | OEMの承認組織と供給企業 | 適合性の根拠、構成の固定、出荷判断 | 製品契約に内包されやすく、責任費用の見落としが起きる |
| 配信・保守 | OEM、クラウド・運用企業 | 更新対象の特定、監視、復旧、長期サポート | 年額保守、利用量課金、有料機能。保証・障害対応の継続費 |
工程整理は、Arene、日産、QNXの事業説明をもとにした分析である(ウーブン「AreneのRAV4初採用」、日産自動車「SDV開発基盤を公開」、ブラックベリー「2026年度10-K」)。販売後の責任を含むほど、売上と費用の発生時期がずれやすい。
開示された利益は何を意味するか
ブラックベリーのQNX部門は2026年2月期に売上高US$268.0 million、調整後EBITDA US$71.0 millionを計上した。調整後EBITDAマージンは会社開示で26%であり、売上高の約2割を車載以外の組込み用途が占める部門の非GAAP指標である(ブラックベリー「2026年度第4四半期・通期決算(Form 8-K Exhibit 99.1)」、ブラックベリー「2026年度10-K」)。2026年8月期(第2四半期)の部門売上高はUS$80.3 million(前年同期比27%増)、調整後EBITDAマージンは36%であった(ブラックベリー「2027年度第2四半期決算(Form 8-K Exhibit 99.1)」)。再利用可能な基盤製品の収益性を示す事例にはなるが、SDV全工程の利益率を示す数字ではない。
対照的に、フォルクスワーゲンのCARIADは2025年の売上高€1.8 billionに対して営業損失€2.2 billionを計上した。同社の説明では売上は主にグループ各ブランドへのソフトウェア供給によるものであり、外部顧客市場での販売力と同一視できない(VW「2025年年次報告・事業部門」)。車両全体の統合に巨額の投資を要することは確認できるが、これだけで内製が非合理的と結論付けることもできない。
国内ではイーソルの2025年12月期組込みソフトウェア事業が売上高11,525百万円、セグメント利益808百万円であった。同事業は自動車以外を含み、ソフトウェア製商品1,652百万円とエンジニアリングサービス9,873百万円が混在する(イーソル「2025年12月期 決算短信」)。本稿の計算による同部門の利益率は約7.0%だが、QNXの調整後EBITDAとは費用範囲が異なるため順位付けには使えない。
同社は、前年の一時的な自動車向けライセンス収入の反動と研究開発投資を全社営業減益の要因に挙げている(イーソル「2025年12月期 決算短信」)。売上増は利益増に直結するとは限らないため、初期契約、量産収入、継続保守を分解して評価する。
原価と供給網
原価の共通構成比は確認できない。開発人員に加え、試験車両・ベンチ、ツール、認証資料、既存車種の維持費が収益を左右する。車両・地域の構成差が増えれば、再利用しても試験費は残る。
価格転嫁を考える際、ソフトウェア開発の価格指数は2026年9月に前年比+2.3%であるが、車載専用の契約単価上昇率ではない(日本銀行「企業向けサービス価格指数(2026年9月速報)」)。受託側が表面上の単価上昇を再試験で失わないためには、仕様追加、チップ変更、地域別対応、サポート延長を変更契約に切り分ける。発注側も、低い初期価格だけで長期の維持費を判断すべきではない。
供給網の制約は物流より、対応チップとソフトウェア版、署名鍵、利用権、保守担当組織への依存に現れる。代替可能性を生むには、複数のOSの採用に加え、移植資産と試験資産を持ち出せることが前提となる。米国のコネクテッド車規制を考慮すると、直接の契約先に加え、対象ソフトウェアを実際に開発・供給する主体まで把握することが調達条件になる(米商務省BIS「Connected Vehicles」)。
競争環境
複数の実行基盤を使いながら、共通機能と開発・配信方法を揃えることが競争の焦点である。国内企業には、車両アーキテクチャと供給者の交代可能性を管理する能力が重要になる。
集中度と戦略の違い
上位集中度や企業規模別分布は確認できない。OEM内製、Tier1、独立系OS、受託、クラウドが異なる契約単位で競争するため、全社売上高では順位付けできない。買い手が限られる一方、量産可能な製品も絞られ、双方に交渉力が生じる。
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存企業間の競争 | 強 | 内製、共同開発、外部Vehicle OSが同じ基盤領域に接近(日産・Honda「ECU・ソフト共同開発契約」、アプライド「HondaとのSDV開発提携」) | 強まる |
| 買い手の交渉力 | 強 | OEM間の共同化は発注を集約し、車種横断の条件交渉を可能にする(日産・Honda「ECU・ソフト共同開発契約」) | 強まる |
| 売り手の交渉力 | 中 | 採用後の再検証負担がある一方、共通基盤の選択肢も増える(QNX「ロイヤルティ見込額の更新」、Eclipse S-CORE「Articles/v0.9 Milestone」) | 変わらない |
| 新規参入の脅威 | 中 | 開発支援から車載基盤へ入る企業が現れているが、量産への移行は別段階(アプライド「日産との開発協業」) | 強まる |
| 代替手段の脅威 | 中 | 共通実装や共同開発が独自開発を代替。ただし統合・保守責任は残る(AUTOSAR「Adaptive Platform」、Eclipse S-CORE「Articles/v0.9 Milestone」) | 強まる |
強さと方向は、公開情報からの分析である。受託工程と、試験資産が結び付いた基盤製品では交渉条件が異なる。
国内主要企業の比較
| 企業・組織 | 規模の捉え方 | 公開された強み・戦略 | 量産・開発の到達点 |
|---|---|---|---|
| トヨタ自動車/ウーブン・バイ・トヨタ | SDV単独売上高は非公表 | Areneで開発・データ基盤を整備 | 新型RAV4に採用し、2025年12月発売(トヨタ自動車「新型RAV4を発売」) |
| Honda | SDV単独売上高は非公表 | 日産との共通化と外部Vehicle OSの活用 | 2026年8月共同開発契約、10月外部提携公表。量産実績とは区別(日産・Honda「ECU・ソフト共同開発契約」、アプライド「HondaとのSDV開発提携」) |
| 日産自動車 | SDV単独売上高は非公表 | オープンな開発基盤と車載基盤を接続 | 2026年6月開発基盤公開、8月共同開発契約(日産自動車「SDV開発基盤を公開」、日産・Honda「ECU・ソフト共同開発契約」) |
| デンソー | ソフト単独の売上高比較は困難 | 車両領域の知見とソフト実装を接続 | NTTデータとの開発体制強化を推進(デンソー「ソフトウェア戦略」、デンソー・NTTデータ「戦略的提携」) |
| パナソニック オートモーティブシステムズ | IVIソフト単独売上高は非公表 | 車室内の操作・表示と車両基盤を接続 | Arene連携IVIを北米向け新型RAV4へ納入(パナソニック「RAV4向けIVI納入」) |
| イーソル | 組込み事業11,525百万円、2025年12月期。他用途を含む | OSとエンジニアリングを組み合わせる | 開発ツール企業の子会社化で提供範囲を拡大(イーソル「2025年12月期 決算短信」、イーソル「京都マイクロコンピュータを子会社化」) |
再編・M&Aと異業種参入
直近3年では、デンソー・NTTデータの2024年提携、日産・Hondaの2026年契約など、基盤や開発体制の単位で協力が進む(デンソー・NTTデータ「戦略的提携」、日産・Honda「ECU・ソフト共同開発契約」)。イーソルは2025年8月にKMCホールディングス等の子会社化を発表し、同年10月1日に効力が発生した(イーソル「京都マイクロコンピュータを子会社化」)。
共同開発の適用目標は2029年度以降であり、現在の搭載実績ではない(日産・Honda「ECU・ソフト共同開発契約」)。Hondaの外部技術採用も内製放棄ではなく、同社がアーキテクチャと開発方向を管理する形と説明されている(アプライド「HondaとのSDV開発提携」)。
成功の鍵は四つに絞れる。第一はトヨタのように共通基盤を実際の量産車へ接続すること、第二はデンソーのように車両機能の知識と実装を結び付けること、第三は共同開発でも各社の差別化を残す責任境界を設計すること、第四はイーソルのようにOSの周辺に必要なツールや支援能力を確保することである。いずれも、達成できたかは、契約締結の後に、次の車種でも再利用できたか、保守費を含めて回収できたかで確かめる。
海外の動向と主要企業
海外競争の違いは、単純な「開発速度の速さ」より、車両とソフトウェアを誰が一体で管理するかに現れる。欧州の共同基盤、米国の外販プラットフォーム、中国の車両ソリューション供給は、日本企業の内製・調達の選択肢を変えている。政府の30%目標は、日本の現在の世界シェアを示す値ではない(経済産業省「モビリティDX戦略改定」)。
地域の構造と伸びの読み方
地域別のSDV市場規模・成長率を同一定義の公的統計で比較することはできない。企業開示で確認できる例では、ファーウェイ〈华为〉のIntelligent Automotive Solution事業は2025年にCNY45,018 million、前年比72.1%増であった(ファーウェイ「2025年年次報告」)。ただし、これはハードウェア等を含む同社事業の成長であり、中国の車載OS市場全体の成長率ではない。
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| QNX/ブラックベリー | カナダ | QNX部門US$268.0 million、2026年2月期。他の組込み用途を含む(ブラックベリー「2026年度10-K・セグメント情報」) | OS、仮想化、基盤ソフトを外販 | 2026年9月、Volvo GroupとDaimler Truckの合弁CoreturaによるAlloy Koreの初の設計採用を公表(ブラックベリー「2027年度第2四半期決算(Form 8-K Exhibit 99.1)」)。10月20日にロイヤルティ見込額が12億ドル超と公表(QNX「ロイヤルティ見込額の更新」) | デンソーとの共同開発実績。対象車は北米仕様であり、日本販売車との混同を避ける(デンソー「統合コックピット共同開発」) |
| CARIAD/フォルクスワーゲン | ドイツ | CARIAD売上高€1.8 billion、2025年(VW「2025年年次報告・事業部門」) | グループ車両のソフトウェア開発 | VW・リビアンのRV Techが2026年3月冬季試験を完了。CARIADと合弁会社は別組織(VW「RV Techの冬季試験完了」) | 日本向けグループ車両に関わる基盤領域。国内向け外販売上高は非公表 |
| メルセデス・ベンツ | ドイツ | グループ€132.2 billion、2025年(2026年2月公表の速報値)。SDV売上高ではない(メルセデス・ベンツ「2025年決算」) | MB.OSで車両領域を統合(メルセデス・ベンツ「MB.OS」) | 新型CLAにMB.OSを展開 | 日本向けCLAの商品情報でMB.OSを提示(メルセデス・ベンツ日本「CLA」) |
| ファーウェイ〈华为〉 | 中国 | 車両ソリューション事業CNY45,018 million、2025年(ファーウェイ「2025年年次報告」) | 複数の自動車メーカーへ車両機能を供給 | 車両ソリューション事業が拡大 | 日本国内販売車向けOSの採用契約は本調査で確認できず |
| アプライド・インテュイション | 米国 | 非公表(非上場) | Vehicle OSと開発・検証環境を提供 | 2026年10月、日産・Hondaとの協業をそれぞれ発表 | 日本と米国の開発チームによる支援(アプライド「日産との開発協業」、アプライド「HondaとのSDV開発提携」) |
| テスラ | 米国 | 自動車関連売上高US$69,526 million、2025年。車両等を含みソフト単独ではない(テスラ「2025年Form 10-K・連結損益計算書」) | 車両と更新サービスを一体で提供 | 継続的なOTAによる機能変更 | 日本向けにも更新手順と保守情報を提供(テスラ「ソフトウェア アップデート」) |
売上高は最新の通期である。全社・部門の範囲が異なるため、合算や順位付けはできない。
日本企業は完成車の海外展開に連動する量産・適合の接点を持つ。パナソニック オートモーティブシステムズのIVIは、北米で2026年2月以降販売のRAV4に採用された(パナソニック「RAV4向けIVI納入」)。ただしSDV部門の海外売上高比率は確認できない。
日本への影響は、既に外部基盤の採用・共同開発として始まっている。2026〜2028年に共通開発環境やミドルウェアの選定が進み、その効果は次の車両更新に合わせて現れるとみられる。欧州の共同基盤に参加する場合も、中国で現地の車両ソリューションを使う場合も、世界共通の仕様と地域別の供給者・データ運用を分けて管理する能力が必要になる。
外部環境と制度の変化
制度は更新機能を売る条件であると同時に、販売後の費用と責任を固定する要因である。2026〜2030年には、安全・更新管理の要求に加え、供給元の所在や車両データへのアクセスが地域別の設計条件になる。海外展開では、完成車の輸出先が決まってから適合を調べる進め方では手戻りが大きい。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 法規制・安全 | 日本 | サイバーセキュリティと更新基準を、無線更新非対応の継続生産車にも適用 | 2026年5月1日 | 大・管理基盤には追い風、対応費には向かい風 | 国土交通省「保安基準等改正概要」 |
| 法規制・安全 | 中国 | 車両情報セキュリティGB 44495-2024、ソフトウェア更新GB 44496-2024の強制国家標準 | 2026年1月1日施行。対象車種・追補の適用は個別確認 | 大・現地適合支援には追い風、別仕様の管理は向かい風 | 中国標準当局「GB 44495-2024」、中国標準当局「GB 44496-2024」 |
| 政治・調達 | 米国 | 中国・ロシアと所定の関係を持つ主体の対象ソフトウェア等を規制 | 規則発効2025年3月17日、ソフトウェア等は2027年モデルから | 大・供給網再設計には向かい風、適合製品には機会 | 米商務省BIS「Connected Vehicles」 |
| 政治・調達 | 米国 | 対象となる車両通信システムのハードウェアにも段階適用 | 2030年モデルから。モデル年のない部品は2029年1月1日から | 大・部品とソフトの一体見直しが必要、向かい風 | 米商務省BIS「Connected Vehicles」 |
| 法規制・データ | EU | Data Actによる利用者の製品データへのアクセス・第三者共有の枠組み | 2025年9月12日適用開始 | 大・データサービスには追い風、権限管理には追加費用 | 欧州委員会「Data Act explained」 |
| 経済・クラウド | EU | 対象データ処理サービスの乗り換えに伴う料金を廃止 | 2027年1月12日 | 中・調達側には追い風。ただし移行開発費が消えるわけではない | 欧州委員会「Data Act explained」 |
日本の基準は、暗号化などの個別対策だけでなく、サイバーセキュリティとソフトウェア更新の適切さを担保する業務管理システムの確保を求める(国土交通省「保安基準等改正概要」)。契約には、量産後の担当組織、対応時間、供給者撤退時の保守継続まで含める。
米国規制は中国製ソフトウェアの一律禁止ではなく、車両・機能・主体との関係、重量範囲や許可制度の条件がある(米商務省BIS「Connected Vehicles」)。判定は、本社所在地に加え、開発主体、支配関係、再委託先まで確認して行う。
EUの制度も全情報・ソースコードの無条件開放ではない。対象データ、利用者の権利、営業秘密、個人データの条件は、分けて設計する(欧州委員会「Data Act explained」)。新サービスの機会はあるが、許諾だけでは取得データの品質や頻度を保証できない。
脱炭素では、車載計算の電力消費を抑えることと、部品・配線を簡素化することが接点になる。NEDOは関連事業に予算上限420億円を設定しているが、その対象にはセンサー等も含まれる(NEDO「車載計算・シミュレーション事業」)。ソフトウェアの高機能化で消費電力や冷却負荷が増えれば、車両全体の省エネを損なう。このため、要求仕様には、処理性能に加えて電力と保守期間を組み込む。
人材と生産性
車両要求を理解し、複数の供給者・OS・試験環境をつなぐ人材が制約になりやすい。採用計画は、人数に加え、量産と保守を回せる役割の充足度で立てる。
デンソーとNTTデータは2024年の提携発表で、2030年に3,000人規模の開発体制を目指すとした。これは現在の従業者数ではなく、両社が掲げた将来の体制目標である(デンソー・NTTデータ「戦略的提携」)。日産が2026年4月1日開設の大阪のソフトウェア開発拠点を発表したことも、技術者への接点を広げる具体策である(日産自動車「大阪にソフトウェア開発拠点を開設」)。
| 制約になりやすい役割 | 必要な経験 | 生産性改善の焦点 |
|---|---|---|
| 車両ソフトウェアのアーキテクト | 制御、通信、処理時間、故障時の挙動を横断して設計 | 車種ごとの個別仕様を抑える |
| 統合・検証責任者 | 複数ECU・OSの接続、不具合再現、試験範囲の判断 | 統合待ちと再試験を減らす |
| セキュリティ・更新運用担当 | 脆弱性対応、構成・鍵管理、配信停止と復旧 | 市場不具合の影響範囲を早く特定する |
| 契約・技術をつなぐ担当 | 利用権、保守、変更契約、海外規制 | 無償の仕様追加と責任の空白を減らす |
上表は、公開情報からの分析である。SDV専用の求人倍率・職種別不足人数は確認できない。
賃金については、厚生労働省の2025年調査で近接分類「情報サービス業」の一般労働者・男女計・企業規模計10人以上を見ると、きまって支給する現金給与額43万2,300円、年間賞与その他特別給与額150万7,800円で、年収換算は669万5,400円(計算)である。企業規模1,000人以上では806万9,600円(48万7,100円×12+222万4,400円、計算)となる(厚生労働省「令和7年賃金構造基本統計調査・一般労働者・産業中分類 第1表(G情報通信業)」)。同分類はOEMや部品メーカーの社内技術者を含まず、車載ソフトウェア技術者の水準を一様には代表しない。
業界としての付加価値額と従業者数も揃わず、労働生産性の国際比較はできない。自社で管理するなら、受け入れ済み変更件数、統合待ち時間、欠陥の再発率、保守対象の構成数を同時に追う方がよい。外注比率や開発費の資産計上が異なる企業の「売上高÷人数」を単純比較しても、技術者の能力差は判定できない。
海外チームとの受け渡しと販売後の障害対応は、通常開発と分けて勤務体制を設計する。規制は管理体制の実効性を求め、民間資格だけで車両全体の責任を満たすものではない(国土交通省「保安基準等改正概要」)。
2030年に向けたシナリオ
2030年の分岐点は、共通基盤が何台に搭載されるかだけでなく、車種横断で再利用できるか、地域ごとの違いを管理可能な範囲に収められるかである。分析上の二つの不確実性は、「再利用の実現度」と「地域別の供給・データ制約の強さ」である。以下は、分析にもとづく条件付きシナリオであり、市場規模の予測値や発生確率の推計ではない。
| シナリオ | 2030年の姿 | 起きる条件 | 可能性の見立て・経営への影響 |
|---|---|---|---|
| 共通基盤が量産を支える | 複数車種・複数動力で共通機能を再利用し、差別化機能に投資を集中 | 再利用が進み、地域差を限定した追加実装で吸収。共同開発の責任と日程が揃う | 中〜高。契約と量産採用の動きは存在するが、横断的な成果確認が必要 |
| 地域別の基盤に分かれる | 世界共通の設計を残しつつ、米国・中国等で供給者、配信、データ運用を分離 | 共通技術は育つが、調達制約や現地要件の差が拡大 | 中。地域別の維持費と検証費が増え、現地適合を担う企業に機会 |
| 移行費用が先行する | 新旧基盤が併存し、予定した共通化が車種変更や延期で進まない | 個別仕様が増え、承認手順と開発体制を統合できない | 中。長期保守と移行支援は必要だが、新規開発の回収が遅れる |
第一の根拠は、日産・Hondaの2029年度以降の適用計画とAreneの量産採用である(日産・Honda「ECU・ソフト共同開発契約」、トヨタ自動車「新型RAV4を発売」)。ただし次の車種への再利用は別に検証を要する。
第二は、設計思想を共通に保ち、供給者と運用環境を地域別に選ぶ形でも成立する。米国の2027年モデル以降の規制が分岐の条件となる(米商務省BIS「Connected Vehicles」)。
第三では車種中止や延期が投資回収を遅らせる。Hondaの計画見直しは具体例であり、新車向けロイヤルティへの依存度と保守契約の有無で影響が分かれる(Honda「四輪電動化戦略の見直し」)。
| 見ておくべき先行指標 | 確認する統計・発表 | 判断への使い方 |
|---|---|---|
| 共通基盤を採用する量産車種・発売地域 | OEMの商品発表、型式・搭載機能の説明 | 試作や提携発表から、販売済みの車両へ進んだかを見る |
| 開発売上と量産ロイヤルティの関係 | QNX等の年次報告書・決算説明 | 将来案件の積み上がりと実際の売上計上を区別する |
| 統合開発の費用と利益 | CARIAD、国内組込み企業の部門開示 | 車種展開に伴って固定費を回収できているかを見る |
| 共通基盤のリリースと安全性の根拠 | AUTOSAR、Eclipse S-COREの公開資料 | バージョン番号だけでなく承認・検証資料の成熟度を追う |
| 地域別の適用範囲・許可・追補 | BIS、国土交通省、中国標準当局の公表 | 同じ構成を使える地域と再設計が必要な地域を更新する |
経営・企画部門への示唆
経営が最初に決めるべきは、採用するOSの銘柄ではなく、変更と継続供給について自社が引き受ける責任と、その対価を回収する契約単位である。以下は、本稿のデータをもとにした提案であり、判断を含む箇所は公開情報からの分析である。
立場別の戦略の選択肢
| 立場 | 優先する打ち手 | 根拠となるデータ・事例 | 避けるべき判断 |
|---|---|---|---|
| 大手(OEM・大手Tier1) | OS・ミドルウェア・診断・更新などの非差別化層は共同開発か外部製品に寄せ、要求・試験資産・量産承認の権限は自社に残す。次期E/E基盤の要件には、米国の対象ソフトウェア規制と中国の強制国家標準への適合条件を最初から入れる | 日産・HondaはECUと車載OS等の共同開発を2029年度以降の次世代SDVに適用する計画である(日産・Honda「ECU・ソフト共同開発契約」)。CARIADは2025年に売上高€1.8 billionに対し営業損失€2.2 billionであり、全面内製の固定費の重さを示す(VW「2025年年次報告・事業部門」) | 共通化の契約締結だけで費用減を見込み、車種別の個別仕様を残すこと |
| 中堅・中小(組込み受託・基盤製品) | 人月受託を「移植・検証の再利用部品」「量産使用」「保守延長」に分けて契約し、固定費は開発・保守収入で回収する。量産ロイヤルティは上振れ要素として扱う | イーソルの組込み事業は2025年12月期にソフトウェア製商品が前年比28.3%減、エンジニアリングサービスが11.7%増で、セグメント利益率は約7.0%(計算)であった(イーソル「2025年12月期 決算短信」) | 単一OEM・単一車種の量産ロイヤルティを前提に人員を増やすこと |
| 新規参入を考える企業(IT・クラウド・海外Vehicle OS) | 開発・検証環境の提供から入り、量産承認を担うOEM部門やTier1と責任分担を組む。乗用車以外の量産案件も対象に入れる | アプライド・インテュイションは2026年10月、国内OEM2社とVehicle OSや開発ツールの協業を発表したが、量産搭載の時期は公表していない(アプライド「HondaとのSDV開発提携」) | 開発環境の導入件数を量産実績として訴求すること |
分析では、どの立場でも判断の山場は2027〜2028年に来る。2029年度以降に適用する共同基盤の仕様はそれより前に固まり、米国の対象ソフトウェア規制も2027年モデルから始まるためである。中堅・中小にとっては、量産承認の段階ではなく要件定義の段階で、試験資産の権利帰属と保守単価を提示できるかが受注の分かれ目になる。新規参入では、障害時に車両側とクラウド側のどちらに原因があるかを切り分ける体制を、提案時点で示せるかが信頼の条件になる。
通説と異なる見方
第一に、「生成AIでソフトウェア開発の需要は縮む」という見方は、少なくとも組込み分野の統計には表れていない。政府参考表の推計では、2026年1〜8月の組込みソフトウェア業の売上高は前年同期比+5.0%で、受託開発ソフトウェア業の+1.8%を上回った(計算、総務省「サービス産業動態統計調査・参考表 事業活動の産業(細分類)別売上(収入)金額」)。ソフトウェア開発の価格指数は2026年9月に前年比+2.3%である(日本銀行「企業向けサービス価格指数(2026年9月速報)」)。分析では、単価だけでなく検証・更新対応の作業量が伸びている可能性がある。ただし組込みは家電・産業機器向けを含む推計値であり、車載の伸びとは断定できない。
第二に、量産ロイヤルティを持つ基盤製品の収益は、採用発表の数ほど安定していない。QNXが2026年10月に公表したロイヤルティ見込額12億ドル超は予定台数に基づく推計で、同社も実際の収入と一致しない可能性を明記している(QNX「ロイヤルティ見込額の更新」)。イーソルも2025年12月期に、前年の一時的な自動車向けライセンス収入の反動で減益となった。売り手も買い手も、量産時期、台数連動条件、車種中止時の精算条項を、受注の質として評価する。
第三に、SDVはBEVや乗用車に限った需要ではない。Arene採用の新型RAV4はHEVとして発売され(トヨタ自動車「新型RAV4を発売」)、QNXの基盤OS「Alloy Kore」の初の設計採用は、Volvo GroupとDaimler Truckの商用車合弁Coreturaであった(ブラックベリー「2027年度第2四半期決算(Form 8-K Exhibit 99.1)」)。電動化計画が見直されても、車両基盤の刷新や更新管理の需要は別に評価する。
公開情報ではわからないこと
| 論点 | 確かめる方法 | 確認する具体事項 |
|---|---|---|
| OEMが外部に任せる範囲と次期基盤の要件確定時期 | 国内OEMの車両基盤責任者・購買担当への半構造化インタビュー(各社2〜3名) | 内製を続ける層、外部製品を採る条件、要件凍結の時期、採用を見送る理由 |
| 受託・基盤製品の契約採算 | 組込み受託会社・OS企業の案件レビューと匿名アンケート(10社程度) | 無償の仕様追加、検収遅延、車種中止時の精算、保守延長の単価と負担者 |
| OEM間の共同開発に外部が加わる余地(提携の論点) | 共同開発に関わるTier1・ソフト企業への聞き取り、共通仕様の公開範囲の確認 | 共通仕様を外部に開示するか、各社の独自部分の範囲、外部製品の採用手続き |
| 買収対象の試験資産と権利(買収の論点) | 買収前調査での契約・権利台帳のレビューと、主要顧客への承諾確認 | 再利用権の帰属、顧客承諾が必要な範囲、未履行の保守義務、主要技術者の残留条件 |
| 中国・米国での現地適合の実費 | 現地拠点・認証機関での現地調査、適合を担当する部門へのアンケート | 中国の強制国家標準の試験工数、米国で求められる年次の適合宣言の準備負担(米商務省BIS「Connected Vehicles」)、地域別に分けた供給者・データ運用の追加費用 |
出典
官公庁・業界団体・企業の一次資料を用い、本文の各記述にも直接リンクを付した。更新型のページは確認日、個別発表と決算資料は公表日を示す。
- 経済産業省「モビリティDX戦略改定」(2025年6月9日)
- 総務省「サービス産業動態統計調査・参考表 事業活動の産業(細分類)別売上(収入)金額」(2026年8月速報まで)
- 総務省・経済産業省「令和3年経済センサス‐活動調査、第9-2表・全国」
- 厚生労働省「令和7年賃金構造基本統計調査・一般労働者・産業中分類 第1表(G情報通信業)」
- 日本銀行「企業向けサービス価格指数(2026年9月速報)」(2026年10月27日)
- 日産・Honda「ECU・ソフト共同開発契約」(2026年8月31日)
- アプライド「HondaとのSDV開発提携」(2026年10月6日)
- 米商務省BIS「Connected Vehicles」(更新日記載なし、2026年10月29日確認)
- AWS「日産のSDV開発基盤」(2025年12月1日)
- NEDO「車載計算・シミュレーション事業」(公表日記載なし、2026年10月29日確認)
- アプライド「日産との開発協業」(2026年10月6日)
- ティアフォー「自律走行カート設計公開」(2026年9月24日)
- デンソークリエイト「Next Design V5.1」(2026年9月30日)
- ウーブン「AreneのRAV4初採用」(2025年5月21日)
- NVIDIA「トヨタ等によるDRIVE採用」(2025年1月6日)
- AUTOSAR「Adaptive Platform」(公表日記載なし、2026年10月29日確認)
- ブラックベリー「2026年度10-K」(2026年4月9日)
- ブラックベリー「2026年度10-K・セグメント情報」(2026年4月9日)
- ブラックベリー「2026年度第4四半期・通期決算(Form 8-K Exhibit 99.1)」(2026年4月9日)
- ブラックベリー「2027年度第2四半期決算(Form 8-K Exhibit 99.1)」(2026年9月24日)
- 日産自動車「SDV開発基盤を公開」(2026年6月24日)
- パナソニック「RAV4向けIVI納入」(2026年3月19日)
- 国土交通省「保安基準等改正概要」(2020年12月25日)
- Google「AAOSの車両機能への拡張」(2026年3月24日)
- Android Open Source Project「AAOS SDV コードの所在」(2026年9月24日更新)
- Honda「四輪電動化戦略の見直し」(2026年3月12日)
- VW「2025年年次報告・事業部門」(2026年3月10日)
- イーソル「2025年12月期 決算短信」(2026年2月13日)
- QNX「ロイヤルティ見込額の更新」(2026年10月20日)
- Eclipse S-CORE「Articles/v0.9 Milestone」(2026年9月7日)
- トヨタ自動車「新型RAV4を発売」(2025年12月17日)
- デンソー「ソフトウェア戦略」(2024年7月12日)
- デンソー・NTTデータ「戦略的提携」(2024年6月13日)
- イーソル「京都マイクロコンピュータを子会社化」(2025年8月8日)
- ファーウェイ「2025年年次報告」(2026年3月31日)
- デンソー「統合コックピット共同開発」(2019年9月11日)
- VW「RV Techの冬季試験完了」(2026年3月27日)
- メルセデス・ベンツ「2025年決算」(2026年2月12日)
- メルセデス・ベンツ「MB.OS」(公表日記載なし、2026年10月29日確認)
- メルセデス・ベンツ日本「CLA」(公表日記載なし、2026年10月29日確認)
- テスラ「2025年Form 10-K・連結損益計算書」(2026年1月29日)
- テスラ「ソフトウェア アップデート」(公表日記載なし、2026年10月29日確認)
- 中国標準当局「GB 44495-2024」(2024年8月23日)
- 中国標準当局「GB 44496-2024」(2024年8月23日)
- 欧州委員会「Data Act explained」(更新日記載なし、2026年10月29日確認)
- 日産自動車「大阪にソフトウェア開発拠点を開設」(2026年3月19日)
