エグゼクティブサマリー
この業界をひと言で表すと、「世界販売は拡大する一方、地域ごとに異なる商品・生産・金融の採算が勝敗を分ける産業」である。2026年10月時点では、世界共通の電動化計画を押し通すよりも、米・欧・中・印の需要と制度に合わせて投資を組み替える能力が問われている。本稿は世界の新車を中心に、2025年通年と2026年途中実績を整理する。
要点
- 市場は成長、地域は非同期である。 2025年の世界販売は9,980万台、前年比4.7%増である。生産・販売の重心はアジアに寄っており、成熟市場の回復だけを前提に供給能力を増やすべきではない(OICA「2025年世界市場と東方シフト」)。
- 電動化は動力方式の使い分けになっている。 2025年の電気乗用車は世界新車の25%だが、BEVとPHEVの合計である。2026年の米国ではHEVが伸び、EUではBEV比率が上昇しており、世界平均は地域の商品計画の代わりにならない(IEA「GEO2026・電気乗用車販売」)(NADA「2026年9月市場報告」)(ACEA「2026年9月登録統計」)。
- 規模だけでは収益を守れない。 金融、合弁、一時費用の扱いが異なるため、保証・残価まで含む採算を比較し、中国企業のNEVや合弁販売の二重計上にも注意する。
- 海外競争と制度は一体である。 BYD〈比亜迪〉の日本の軽規格への参入や、既存メーカーと中国企業の提携が競争の形を変える。関税、米国の購入支援終了、EUの電池履歴要件は、工場立地と販売後のサービスにも影響する(BYD「RACCO国内販売開始」)(ステランティス・零跑「提携拡大方針」)(IRS「クリーン車税額控除」)(EU「電池規則2023/1542」)。
- AIは導入段階と採算を分けて評価する。 生産情報の検索・分析には実用例があり、人型ロボットには量産環境の実証がある。実証台数を人員削減効果とみなさず、安全検証・停止復帰・責任分担を投資条件にする(メルセデス「AIと人型ロボット」)(BMW「独工場への人型ロボット導入」)。
経営・企画部門への示唆
- 動力方式の構成を地域別に変えられる投資にする。 2026年1〜9月のBEV比率はEU22.7%、米国6.2%と大きく開いている。工場の切替費用と、補助・規制が確定した範囲を投資承認の条件にする。
- 提携は獲得する機能と離脱条件から選ぶ。 車載ソフトの共同開発や、中国企業と欧州の既存工場を組み合わせる提携が広がる。仕様決定権、知的財産、終了後の供給義務を比べ、全社統合と機能別提携を使い分ける。
- 新車台数以外の収益を測る。 米国ディーラーのサービス・部品売上や日本の保有台数は、整備や電池の状態診断にも事業規模があることを示す。メーカー、販売店、法人のうち誰が費用を払うかは一次調査で確かめる。
業界データまとめ
世界販売は拡大しているが、電動化の速度と収益条件は地域で分かれている。以下を本稿の基準値とし、世界の販売・生産と、日本の雇用・賃金を明確に区別する。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 世界の自動車販売9,980万台。乗用車・商用車の合計、OICA集計。統一範囲の世界販売金額は確認できず | 2025年 | OICA「2025年世界市場と東方シフト」 |
| 市場の伸び | 世界販売前年比+4.7%。前年9,530万台、同じOICA系列の公表増減率 | 2025年 | OICA「2025年世界市場と東方シフト」 |
| 事業者数 | 日本の中分類「輸送用機械器具製造業」9,718事業所。従業者4人以上、個人経営調査票分を除く。企業数ではなく、自動車以外の船舶・航空機等も含む国内参考値 | 2021年6月1日現在 | 総務省・経産省「2021年経済センサス・製造業概要」 |
| 従業者数 | 日本の中分類「輸送用機械器具製造業」101万7,610人。上記と同じ集計範囲。世界の自動車産業の総雇用ではない | 2021年6月1日現在 | 総務省・経産省「2021年経済センサス・製造業概要」 |
| 平均年収 | 日本の中分類「輸送用機械器具製造業」631.22万円(計算)。一般労働者、男女計、企業規模計10人以上。きまって支給する現金給与額40.60万円×12+年間賞与その他特別給与額144.02万円 | 2025年調査。月例給与は2025年6月、賞与は2024年の実績 | 厚労省「2025年賃金構造基本統計・製造業第1表」 |
| 上位3社の売上高 | 世界販売上位グループの主要上場会社:トヨタ自動車45兆2,019億円〔自動車・外部顧客〕/VW 2,904億EUR〔Automotive Division〕/現代自動車〈현대자동차〉145兆6,318億KRW〔Vehicle・外部顧客、起亜は含まない〕。表示単位未満四捨五入、部門範囲は不統一 | トヨタ2026年3月期、VW・現代2025年12月期 | トヨタ「2026年3月期決算」 VW「2025年年次報告・業績」 現代自動車「2025年連結財務諸表」 |
| 世界の自動車生産台数 | 9,640万台(前年比+3.9%)。乗用車・商用車合計 | 2025年 | OICA「2025年世界市場と東方シフト」 |
| 世界の電気乗用車販売比率 | 25%、販売2,000万台超(前年比約+20%)。IEAのelectric cars=BEV+PHEV、HEVを除く | 2025年 | IEA「GEO2026・電気乗用車販売」 |
| EUのBEV登録比率 | 新車乗用車の22.7%(前年同期16.1%)。HEVは36.3%。通年ではなく年初来累計 | 2026年1〜9月 | ACEA「2026年9月登録統計」 |
| 米国のBEV販売比率 | 新車ライトビークルの6.2%。BEV販売前年同期比−29.2%、HEV比率15.6% | 2026年1〜9月 | NADA「2026年9月市場報告」 |
販売・登録・出荷と対象車種が異なるため、異系列の合算で世界シェアを求めない。金額は原通貨とし、売上高から単価を逆算しない。2026年は途中実績である。
AI・フィジカルAIの影響と経営の打ち手
自動車で先に事業化が進むのは、設計・品質情報の検索と分析、限定された作業や走行条件での自律化である。経営上の争点は実演の巧拙ではなく、量産タクト、安全性、責任分担を満たしたうえで、停止時間や保証費用まで含めて採算が合うかである。
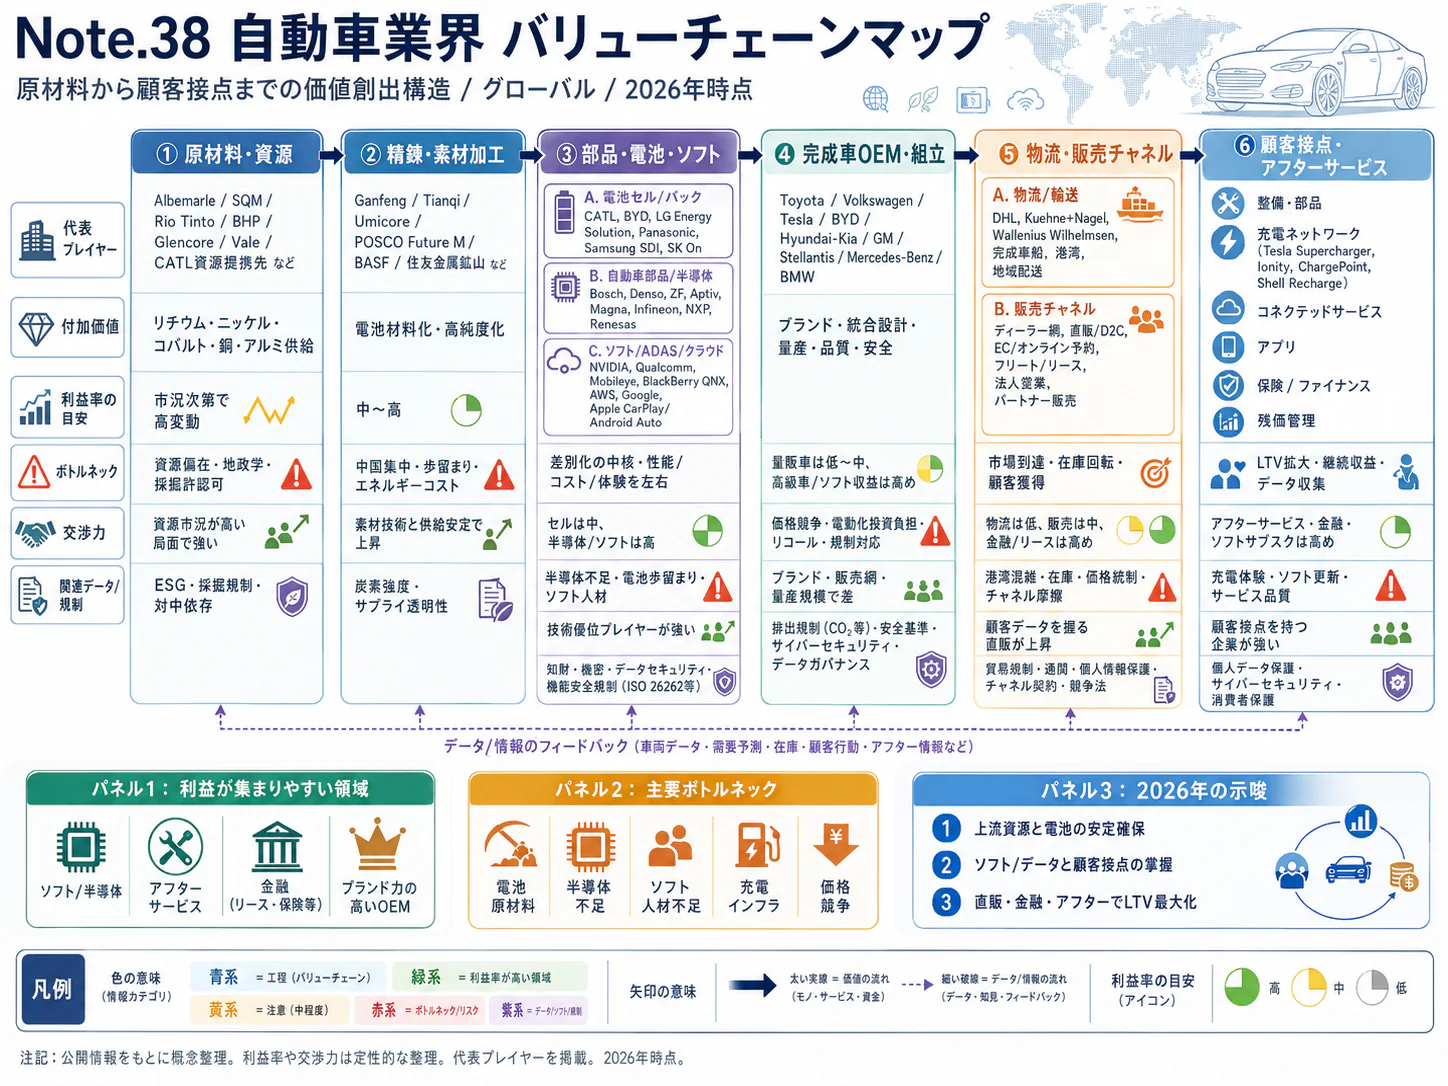
本稿のバリューチェーンマップは、企画・設計 → 調達 → 製造・物流 → 販売・金融 → 使用・保守 → 回収・再資源化である。生成AI・AIエージェントは文章・画像生成や分析を、フィジカルAIは認識に基づく現実世界での動作を担う。固定動作ロボットや単なる可視化は後者と区別する。
影響の全体像
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 企画・設計 | 意匠案と空力性能を往復する初期検討 | 生成AI・AIエージェント | 実証中 | 2年以内 | TRIの生成AI設計手法(研究段階)。量産設計の自動承認ではない TRI「生成AIによる車両デザイン手法」 |
| 調達 | 部品不足時の生産配分、工場間の情報照合 | データ・IoT | 実用(導入事例あり) | 2年以内 | メルセデスのMO360 Data Platform メルセデス「MO360 Data Platform」 |
| 製造・物流 | 保全手順検索、品質異常の原因候補分析 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | MO360のチャットボットと仮想エージェント メルセデス「AIと人型ロボット」 |
| 製造・物流 | 部品の取り出し・搬送・車体工程への投入 | フィジカルAI | 実証中 | 3〜5年 | BMWのFigure人型ロボット試験 BMW「独工場への人型ロボット導入」 |
| 製造・物流 | 図面から溶接経路を作成し、動作を教示 | 生成AI・AIエージェント | 実証中 | 2年以内 | ファナックのAI溶接エージェント。2026年12月出荷予定 ファナック「AI溶接エージェント」 |
| 使用・保守 | 限定地域での配車・運転・運行管理 | フィジカルAI | 実用(導入事例あり) | 3〜5年 | Waymoの米国商用運行、日本は実証・準備段階 Waymo「2027年東京展開計画」 |
「時期」は、公開情報からの分析にもとづく普及の見立てであり、企業の確約ではない。販売・金融と回収・再資源化は、確認した一次資料だけでは自動車業界固有の導入段階を十分比較できないため、表では対象外とする。
業務はどう変わるか
第一に、設計は「完成案を解析部門に渡す」工程から、初期案の段階で性能制約を織り込む工程へ近づく。TRIが2023年に公表した手法は、画像生成AIに空気抵抗や車高、室内寸法などの設計制約を組み込む研究であり、設計探索の実証と位置づけられる。衝突安全、製造可能性、法規適合まで保証するものではなく、試験済み形状・材料条件との照合を設計責任者が担う(TRI「生成AIによる車両デザイン手法」)。
第二に、生産技術・保全担当の仕事は、資料を探し回ることから、根拠付きの回答を検証して復旧判断することへ移る。メルセデス・ベンツは2025年、生産データベースに質問できるチャットボットや、品質偏差の原因分析を支援する仮想エージェントの実用例を公表した。導入済みの事例であるが、全工場で同一の成果が出たとまでは確認できない(メルセデス「AIと人型ロボット」)。誤答を許容しない締付条件や検査基準は、原本への参照と承認履歴を残す。
第三に、組立・構内物流では、人が位置を合わせて投入する作業の一部を、視覚認識と動作判断を持つ機械が担う。BMWによると、米国スパータンバーグでのFigure 02の2025年試験は約10か月間で3万台超のX3の生産を支援した。これは導入先企業の公表値であり、人員削減数や投資回収期間の実績ではない。量産環境の実証として有力だが、部品供給の乱れ、反射面、把持失敗からの復帰を含む連続稼働率を確かめる(BMW「独工場への人型ロボット導入」)。
第四に、ロボットの導入費用を左右する教示工程が変わる。ファナックは図面から溶接プログラムを生成するAI溶接エージェントを発表したが、基準日時点では同年12月末の出荷予定であり、広範な導入済み事例ではない。熟練者の役割は経路作成から、熱歪み、接合品質、治具との干渉、異常停止の検証へ移るとみられる(ファナック「AI溶接エージェント」)。
第五に、車を売る事業と輸送を運営する事業の責任境界が変わる。Waymoは米国で商用運行し、日本交通・GOとの東京でのサービス開始を2027年に予定しているが、許認可と安全性確認が前提である。日本で無人サービスが既に展開済みとするのは誤りであり、車両供給、遠隔支援、清掃、事故対応、保険を誰が担うかが収支を決める(Waymo「2027年東京展開計画」)。
AI・ロボットの主要プレイヤー
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| トヨタ自動車/TRI | 日本/米国研究法人 | 設計支援、実環境での知能化研究 | 生成AIによる設計探索の研究、Woven Cityでの実証 | 提携・実証あり。Woven Cityの取り組み トヨタ「Woven CityのAI技術公開」 |
| NVIDIA | 米国 | DRIVE AGX、車載計算基盤 | 運転支援・自動運転システムの開発基盤 | 提携・実証あり。トヨタによる次世代車向け採用発表。全車への搭載完了を意味しない NVIDIA「トヨタ等のDRIVE採用」 |
| Waymo | 米国 | Waymo Driver | 自動運転サービスと運行管理 | 提携・実証あり。日本交通・GOと東京で準備 Waymo「2027年東京展開計画」 |
| ファナック | 日本 | AI溶接エージェント | 溶接教示の支援。従来のロボット販売とは区別 | 提携・実証あり。対象製品は国内発表、出荷前 ファナック「AI溶接エージェント」 |
| BMW | ドイツ | Figure等を用いる人型ロボット活用 | 車体工程・物流の実証 | 未展開。本表対象の日本工場導入は確認できず。公表事例は米独 BMW「独工場への人型ロボット導入」 |
「未展開」は対象用途の公表確認範囲を示し、企業全体の日本事業を指さない。供給・利用・運行では責任が異なる。
人材・収益・競争への影響
分析では、転記、既知不良の一次分類、単純搬送の工数が減り、データ整備、安全評価、設備復旧、遠隔運行管理が増える。設計者・整備士は誤判断の影響を検証して承認する仕事の比重が増す。人員削減だけでなく、手戻り、保証費用、設備停止の減少で評価する。
コストは人件費から、計算資源、センサー、利用料、更新検証、保険へ移る。車種変更時の再学習、停止中の代替手段、終了時のデータ返還を含む総費用で比較する。データや更新権限を外部基盤に委ねる場合、モデルの性能以上に、乗り換え可能性と故障時の責任分担が競争力を左右する。
経営者が実施すべき対策
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | 品質・保全文書を車種、設備、版数で管理し、回答に原本を付ける | 共通 | 直ちに〜1年 | 誤った旧手順の再利用、検索時間の削減 | 改訂責任者、閲覧権限、正解付き検証集 |
| 高 | ロボット実証を部品供給から異常復帰まで一工程で評価する | 大手 | 1〜2年 | 見かけの動作速度と実稼働率の差を把握 | タクト、不良率、停止理由の基準値 |
| 高 | 車載モデル更新の停止・復旧・再承認条件を契約に入れる | 大手 | 次期車両開発前 | 品質責任と更新費用の明確化 | 車両安全部門、法務、供給者の共同評価 |
| 高 | 溶接教示支援を量産前の別環境で検証する | 中堅・中小 | 1〜2年 | 段取り工数削減の可否を低リスクで判断 | 治具モデル、溶接品質条件、熟練者の承認 |
| 中 | 複数社で使う検査データの利用権と持出し範囲を定める | 共通 | 1年以内 | 不良解析の改善と機密保護の両立 | 契約、匿名化、部品単位の履歴 |
| 中 | 自動運転案件を車両販売と運行サービスの別採算にする | 大手 | 実証契約時 | 清掃・遠隔支援・保険費用の見落とし防止 | 稼働率、介入頻度、事故時負担の設計 |
よくある失敗は、実演の成功率を量産稼働率とみなすこと、供給企業の効果値を自社に外挿すること、安全承認を利用部門だけで済ませることである。提供企業の公表値は明記し、条件差を検証する。
業界の定義と市場構造
世界市場は単一の需要曲線では捉えられない。新車販売を中心に、地域別の車種構成、動力方式、販売金融、供給拠点を組み合わせて分析する。
対象は乗用車・トラック・バスの新車と関連する製造・販売・保守である。二輪・建機・農機は除外し、中古車、充電、リース、再資源化は隣接市場として扱う。統一的な世界販売金額は、確認した資料では確認できないため、OICAの台数を基本尺度とする。
| 地域・区分 | 公表実績 | 市場を読む際の注意 |
|---|---|---|
| 世界 | 2025年販売9,980万台、前年比+4.7% | 乗用車・商用車。国ごとの販売定義を含む集計 OICA「2025年世界市場と東方シフト」 |
| 米国 | 2025年ライトビークル1,620万台、+2.4% | 乗用車に加えSUV・ピックアップ等を含む。OICAの全車種とは異なる NADA「2025年12月市場報告」 |
| EU | 2025年新車乗用車1,082万2,831台、+1.8% | 英国・EFTAと商用車を除く。2025年BEV17.4%、HEV34.5% ACEA「2025年12月登録統計」 |
| 中国 | 2025年生産3,453万台。電気乗用車の国内販売1,300万台超 | 生産には輸出向けを含む。IEAの国内EV販売と混同しない OICA「2025年世界市場と東方シフト」/IEA「GEO2026・電気乗用車販売」 |
| インド | 2025年度乗用車464万3,439台、+7.9%。商用車107万9,871台、+12.6% | 2025年4月〜2026年3月、SIAM会員ベースで一部企業を除く SIAM「2025年度販売実績」 |
| 日本 | 2025年四輪新車456万6千台、+3.3% | 軽自動車を含む。世界販売に対し約4.6%(丸め公表値から計算、参考比率) 日本自工会「日本の自動車工業2026・四輪車」/OICA「2025年世界市場と東方シフト」 |
動力方式では、BEVは外部充電のみで走る電気自動車、PHEVは外部充電と内燃機関を併用する車、HEVは外部充電を前提としないハイブリッドである。中国のNEVにはBEV・PHEV・燃料電池車が含まれる一方、一般的なHEVは含まれない。EUのHEV集計にはマイルドハイブリッドも含まれるため、日本メーカーのストロングハイブリッド販売だけと比較しない。
直近5年の構造変化は、供給不足への対応から、地域別の需要と投資能力の調整へ重心が移ったことである。2025年には世界生産が9,640万台へ増える一方、欧州の販売はOICAの広域定義で前年比0.4%減、アジア・オセアニア・中東は7.1%増となった。経営上は、世界合計の回復より、増産先と販売先が一致しているかを確かめる局面である(OICA「2025年世界市場と東方シフト」)。
顧客と需要の特性
需要は車両価格だけでなく、月額負担、維持費、残価で決まる。特に動力方式が変わる局面では、充電環境と中古車価値への確信が、カタログ上の性能差より購買に強く影響し得る。
| 顧客 | 購買の決め手 | 意思決定と営業上の論点 |
|---|---|---|
| 個人の買替客 | 月額負担、下取価格、信頼できる販売店、使い慣れた寸法 | 車両単体の値引きと、金利補助・残価保証を分けて比較する |
| 初回購入・価格重視層 | 頭金、維持費、修理拠点、道路・駐車環境 | 小型車でも調達・販売固定費を吸収できる規模が必要 |
| 社用車・リース会社 | 総保有費用、残価、保守契約、供給の確実性 | 現場部門が仕様を決め、購買・財務・管理部門が比較、経営が大型投資を承認 |
| 配送・タクシー等 | 稼働率、航続・積載、充電や給油の停止時間 | 走行実績による試験導入後、拠点設備と運行計画を含めて本採用 |
米国では2026年1〜9月にBEVの販売が前年同期比29.2%減る一方、HEVは22.4%増えた。税額控除終了前の駆け込みとの比較という要因があり、この差だけで技術への恒久的な選好を断定できない。営業企画は、補助前後の支払額、集合住宅での充電可否、長距離利用頻度を分解して顧客を捉える(NADA「2026年9月市場報告」)。
ブランドの乗り換えは技術的には可能でも、下取り、保険、修理、充電契約、法人の整備標準に費用が伴う。法人車両では、故障時の代車や整備網が不足すると稼働停止が事業損失に直結するため、仕様書上の価格優位だけでは採用に至らない。新規参入企業には、販売開始前に部品供給期限と修理体制を示すことが求められる。
年度末、税制変更、補助金終了、モデル切替に受注が偏るため、単月の伸びは、前年の制度日程と合わせて読む。インドではSIAMが2025年度の販売拡大について税制改革や金利環境の改善を挙げており、人口規模だけを根拠に需要を直線的に伸ばす見方は不十分である(SIAM「2025年度販売実績」)。
日本では新車販売に対し保有車の母数が大きく、2025年末の四輪保有は7,878万9千台である。買替需要が伸びなくても保守需要は残るため、経営は新車の獲得件数と保有顧客の維持を別の収益管理にする。高齢化や人口減少の影響も、全国一律ではなく、公共交通への代替可能性と地域の整備供給力で評価する(日本自工会「日本の自動車工業2026・四輪車」)。
バリューチェーンと収益構造
完成車の販売台数が多い企業ほど利益率が高いわけではなく、車両、金融、保守、残価リスクをどう組み合わせるかが重要である。上流の技術力と下流の販売接点が結び付いて初めて、研究開発と設備投資を回収できる。
| 工程 | 役割・主要企業の例 | 付加価値と収益を左右する要素 |
|---|---|---|
| 企画・設計 | トヨタ、VW、現代、BYD等の完成車メーカー | 車台・動力系の共通化、法規認証、車種投入の速度。販売数量が開発費回収を左右する |
| 調達 | 完成車の調達部門、デンソー等の部品会社、電池供給者 | 材料・部品の品質保証と安定供給。仕様変更や金型負担の契約が重要 |
| 製造・物流 | 自社・合弁工場、部品工場、車両輸送会社 | 工場稼働率、良品率、機種切替、輸出先への着地原価 |
| 販売・金融 | ブランド販売会社、ディーラー、トヨタの金融事業等 | 顧客接点、与信、金利、リース残価。新車値引きと金融利益の付け替えに注意 |
| 使用・保守 | ディーラー、独立整備、部品販売 | 稼働車両数、修理能力、補修部品、保証費用。新車市場と異なる更新周期 |
| 回収・再資源化 | 解体・回収事業者、電池再利用・素材会社 | 回収網、状態診断、材料回収率、履歴情報。廃車発生量に事業規模が制約される |
公開決算で収益源の違いを見ると、トヨタの2026年3月期の自動車事業は部門売上高45兆4,177億円、営業利益2兆7,770億円で、営業利益率は6.1%である。金融事業は部門売上高4兆8,571億円、営業利益8,517億円、同17.5%となる〔表示値は四捨五入、利益率は原表から計算〕。ただし金融には大きな資産、資金調達、貸倒れ・残価リスクが伴うため、率の高さだけで優良工程と判断できない(トヨタ「2026年3月期決算」)。
低金利ローンや高い残価設定で短期の販売を増やせても、将来の資金調達費や売却損が残る。メーカー・販売会社・金融会社を通算した一台当たり利益と現金回収を追う。
下流の規模も無視できない。NADAによると、米国の新車フランチャイズディーラーの2025年サービス・部品売上は1,640億USD超である。新車と中古車、金融、修理を抱える店舗全体と、新車売買だけの利益率を混同せず、売却後の接点を維持できるかを見る(NADA「NADA Data 2025」)。
主要費用は部材、開発、償却、人件費、物流、販売奨励、保証だが、世界共通の比重は、確認した資料では確認できない。内製・外注の差で費用分類も変わるため、部材値上げ、定価、実売値引きを分け、増収だけで価格転嫁できたと判断しない。
供給網では、最終組立の現地化だけで集中リスクは消えない。IEAによると2025年の中国は世界の電気乗用車生産の70%、電池セル生産の80%超を占める。現地工場を新設しても、セル、活物質、製造装置のどこに依存が残るかを調べ、供給中断時の代替認証期間まで織り込む(IEA「GEO2026・生産と貿易」)。
部品会社にとっては、完成車の車種計画の変更が売上だけでなく金型・専用ラインの回収を損なう。受注時に最低購入量、設計変更費、打切り補償、補修部品の供給年限を交渉し、特定の動力方式や一つの顧客工場に投資を集中させないことが、値上げ交渉と同じくらい重要になる。
競争環境
競争は「既存メーカー対新興EVメーカー」という二分法から、地域適合力、開発費の回収力、供給網と販売網の組み合わせを争う段階に進んだ。世界規模の販売台数は重要であるが、地域・商品別の利益が固定費を支える。
規模と集中度
| 世界販売上位のグループ | 2025年の台数 | 集計上の注意 |
|---|---|---|
| トヨタグループ | 1,132万2,575台 | トヨタ・レクサス、ダイハツ、日野を含む。2026年の再編後とは範囲が異なる トヨタ「2025年販売・電動車実績」 |
| フォルクスワーゲングループ | 898万3,900台 | 顧客引渡し。中国合弁と大型商用車を含む VW「2025年年次報告・販売」 |
| 現代自動車〈현대자동차〉・起亜〈기아〉 | 727万4,192台(計算) | 現代413万8,389台+起亜313万5,803台。別上場会社の販売合算であり、現代単体決算の連結範囲ではない 現代自動車「2025年通期決算」/起亜「2025年販売実績」 |
3グループの合計は約2,758万台〔計算〕だが、OICAと定義が異なるため、厳密な集中度は本稿では示さない。中国合弁が外国側・中国側の両方に含まれる点も、公表台数の合算を難しくする。
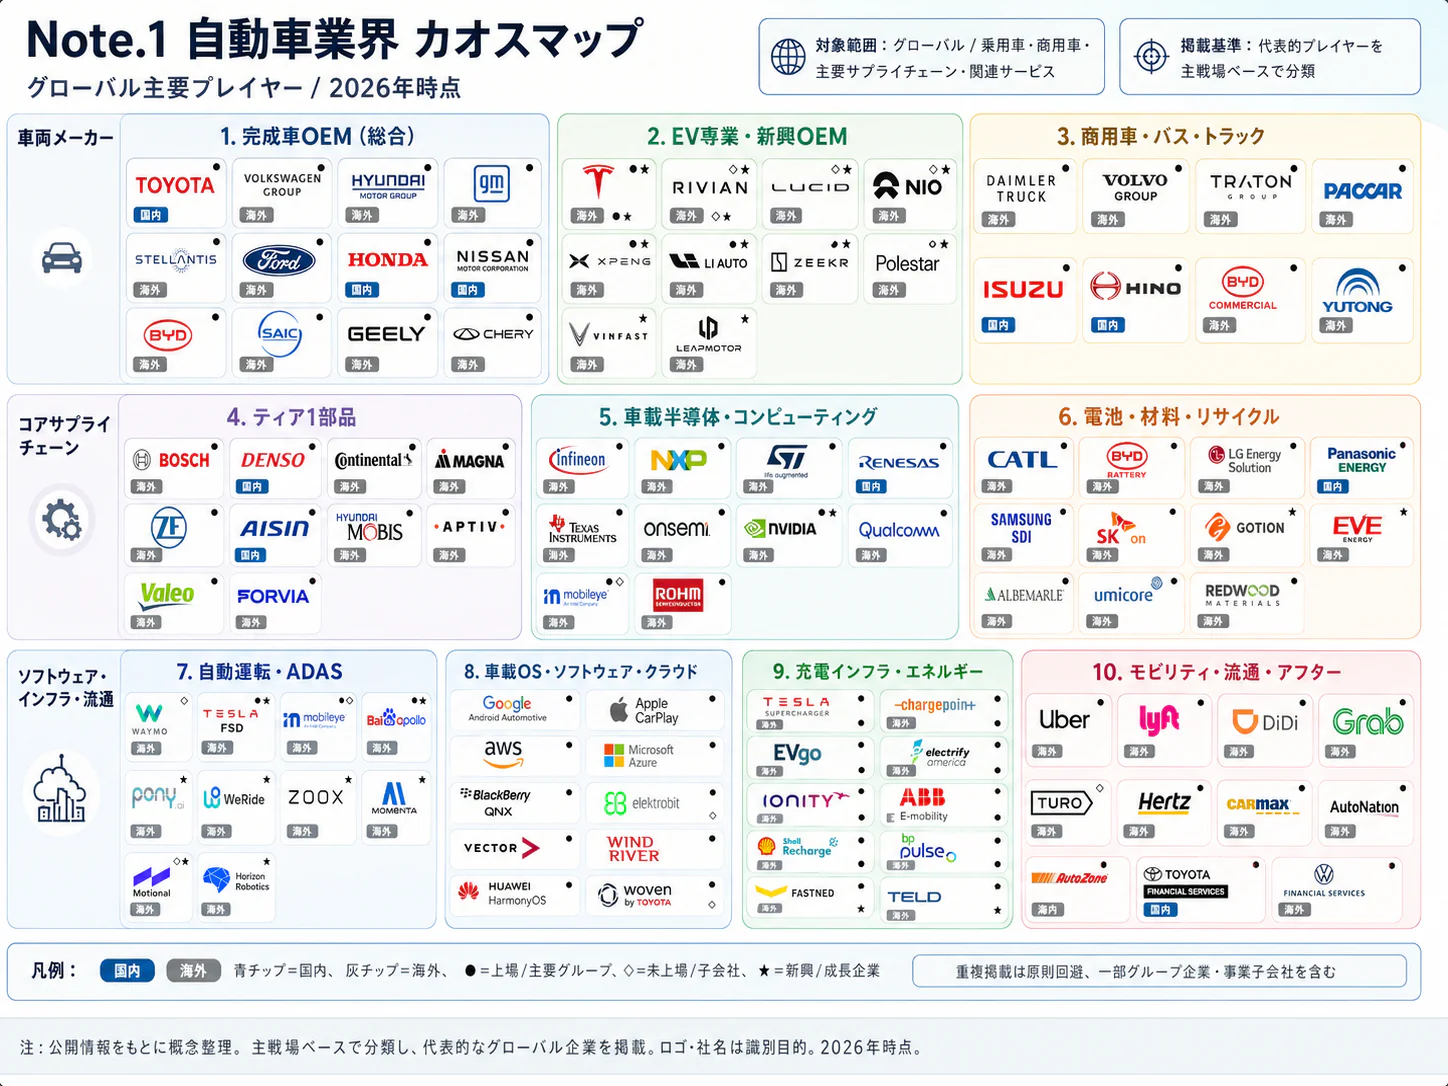
戦略の違いは、①複数動力方式と地域分散を持つトヨタ・現代、②多ブランドと欧米基盤を持つVW・GM・ステランティス、③中国の大市場を基盤に電動車と輸出を拡大するBYD・吉利汽車〈吉利汽車〉、④小型車や特定地域に集中するスズキ、と整理できる。これは分析上の分類である。部品・設備・販売まで含む統一的な世界の企業規模別分布は確認できない。
5つの競争要因
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存企業間の競争 | 強 | 地域ごとの動力構成が乖離し、複数の開発・生産体制を維持する負担が残る。ステランティスの2025年調整後営業損益は赤字 ステランティス「2025年通期決算」 | 強まる |
| 新規参入の脅威 | 中 | 認証・生産・保守網が障壁。一方、BYDは日本専用の軽規格車を投入 BYD「RACCO国内販売開始」 | 強まる |
| 供給者の交渉力 | 中 | 電池セルなどの供給集中があるが、汎用部品と専用品では代替可能性が異なる IEA「GEO2026・生産と貿易」 | 変わらない |
| 買い手の交渉力 | 強 | 動力方式、購入・リース、他ブランドが選択肢。米国の税制変更後に販売構成が大きく変化 NADA「2026年9月市場報告」 | 強まる |
| 代替手段の脅威 | 中 | 公共交通等への転換余地は地域差が大きい。日本では保有台数が大きく、短期に全面代替される状況ではない 日本自工会「日本の自動車工業2026・四輪車」 | 変わらない |
強さと方向は公開情報からの分析であり、専用部品と汎用素材など個別市場では異なる。
国内の主要企業
| 企業 | 規模・収益の確認値 | 強み・戦略の違い | 経営上の注目点 |
|---|---|---|---|
| トヨタ自動車 | 2026年3月期、自動車の外部顧客売上45兆2,019億円 | 地域・動力方式の広がりと販売金融 | HEVの販売力を維持しつつ、地域別の投資配分と関税負担を管理 トヨタ「2026年3月期決算」 |
| ホンダ | 同期、四輪外部顧客売上13兆8,634億円、四輪部門損失1兆4,111億円 | 二輪・金融も持つ事業構成。四輪電動化計画を再評価 | 四輪損失には電動化方針変更に伴う費用が含まれる。通常採算と分けて評価 ホンダ「2026年3月期連結決算」 |
| スズキ | 同期、四輪売上5兆7,064億円、営業利益5,476億円 | 小型車・軽自動車とインドの事業基盤 | インドの拡大を利益と供給能力に変える実行力 スズキ「2026年3月期決算短信」 |
| 日産自動車 | 同期、全社売上12兆79億円、営業利益580億円 | 複数地域の車種・生産拠点を持つ | Re:Nissanによる固定費・工場体制の再構築と商品更新 日産「2026年3月期有価証券報告書・英訳」 |
四捨五入表示。日産は全社、ほかは四輪・自動車部門であり、一時費用の違いも含め、表は単純な利益率順位ではない。
直近の再編は、会社全体の統合と機能別の提携で結果が分かれた。ホンダと日産は2025年2月に経営統合検討の基本合意を解約した一方、日野と三菱ふそうを束ねるARCHIONは2026年4月1日に事業を開始した。その後、日産とホンダは2026年8月31日に、次世代車のECU等を共同開発する契約を結んでおり、会社統合をせずに技術領域で連携する形を選んだ。合併の規模そのものより、商品・工場・販売網の重複をどこまで解消できるかを見極める(日産・ホンダ「統合基本合意の解約」)(日産「ホンダとの共同開発契約」)(ダイムラートラック「ARCHION統合完了」)。
海外ではVWとリビアンが2024年11月に車両の電気・電子基盤やソフトウェアを扱う合弁を立ち上げ、ステランティスとリープモーター〈零跑汽車〉は2026年5月に提携拡大の意向を発表した。完成車を一から作る参入だけでなく、技術と販売網を相互に使う形が競争を変えている(VW・リビアン「合弁設立」)(ステランティス・零跑「提携拡大方針」)。
成功条件は四つである。第一は地域ごとの需要に動力方式を合わせること、第二は車台・部品共通化で開発費を回収すること、第三は保証と残価まで支える販売・保守網、第四は需要が外れた場合に投資規模を変更できることである。トヨタの動力構成、スズキの地域集中、海外各社の機能別提携は、それぞれ異なる条件への対応であり、すべてを内製し世界全域を同じ強度で攻めることだけが成功モデルではない。
海外の動向と主要企業
米国は販売金融と大型車、EUは電動化と規制適合、中国は大規模な供給能力と電動車、インドは購入層の拡大と小型車を軸に読む。どの地域の利益で次世代投資を賄うかが、日本企業の課題である。
海外の主要企業
売上高は2025年12月期の連結売上であり、原通貨のbillion(十億)またはtrillion(兆)で示す。中国企業は上場会社・公表主体の範囲を明示し、非上場の親グループ全体に読み替えない。
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| フォルクスワーゲン | ドイツ | 321.913 billion EUR、2025年 | 多ブランド、乗用・商用、金融。中国合弁売上は単純連結されない | リビアンとの合弁で車載基盤を共同開発 VW「2025年年次報告・業績」/VW・リビアン「合弁設立」 | VW、アウディ等の販売・サービス PAIG Japan「会社概要」 |
| 現代自動車〈현대자동차〉 | 韓国 | 186.254 trillion KRW、2025年 | 現代・ジェネシス、車両・金融。起亜の売上を合算しない | 2025年HEV販売63万4,990台、前年比+27.9% 現代自動車「2025年連結財務諸表」/現代自動車「2025年通期決算」 | ヒョンデとして販売。INSTERを2025年導入 ヒョンデ「INSTER販売開始」 |
| ゼネラル・モーターズ(GM) | 米国 | 185.0 billion USD、2025年 GM「2025年通期決算」 | 米国のブランド・販売網、金融 | 2026年10月に2027年型新型ピックアップ等の投入方針を説明 GM「2026年第3四半期株主書簡」 | キャデラック、シボレーの販売 GMジャパン「会社概要」 |
| ステランティス | オランダ | 153.5 billion EUR、2025年 | 欧米の複数ブランドと商用車 | 2025年は大幅な事業見直し費用を計上。零跑との提携拡大を検討 ステランティス「2025年通期決算」/ステランティス・零跑「提携拡大方針」 | ジープ、プジョー、フィアット等 ステランティスジャパン「OUR BRANDS」 |
| BYD〈比亜迪〉 | 中国 | 803.965 billion RMB、2025年 | 自動車・関連製品等648.646 billion RMB。携帯端末関連も含む | 2025年NEV販売460万2,436台。日本専用の軽EVを投入 BYD「2025年通期決算公告」/BYD「2025年12月生産販売公告」 | 正規販売網、BYD RACCOを2026年発売 BYD「RACCO国内販売開始」 |
| 上海汽車〈上海汽車集団〉(SAIC) | 中国 | 656.244 billion RMB、2025年 | 自主ブランドとVW・GM等との合弁を持つ | 2025年卸売450.7万台、海外販売107.1万台。合弁を含む範囲に注意 上海汽車「Financial Data」/上海汽車「About Us・2025年実績」 | グループ全体と各ブランドを区別。日本の販売規模は未確認 |
| 吉利汽車〈吉利汽車〉 | 中国 | 345.2 billion RMB、2025年 吉利汽車「2025年年次業績公告」 | 上場会社の範囲。吉利控股全体ではない | 2026年1〜9月販売223万5,481台、前年同期比+3% 吉利汽車「2026年9月販売実績」 | 親会社傘下ブランドの日本事業と区別 |
中国企業のNEV販売をすべてBEVと扱ってはならない。BYDの2025年乗用車販売は454万5,423台で、その内訳はBEV225万6,714台、PHEV228万8,709台である。さらにSAICの合弁車両は外国側の販売台数にも含まれ得るため、「中国メーカーの販売」と「中国ブランドの販売」は別の指標になる(BYD「2025年12月生産販売公告」)(上海汽車「About Us・2025年実績」)。
日本企業の海外依存は数量だけではない。トヨタの2026年3月期は顧客所在地別の日本以外の売上が全体の84.3%〔計算〕を占め、北米だけで20兆7,836億円である。顧客所在地で計算した日産の海外売上比率も85.5%であり、生産拠点所在地別の売上とは区別する〔2026年3月期、計算〕(トヨタ「2026年3月期決算」)(日産「2026年3月期決算短信」)。
日本への波及では、価格の低い輸入車が増えるだけでなく、日本の寸法・販売金融・サービスに合わせる競争が始まっている。BYD RACCOは軽規格への適合、ヒョンデINSTERは小型EVの選択肢拡大という意味を持つ。今後2〜3年の競争は、広告や航続距離だけでなく、整備の待ち時間、事故修理費、下取価格を含む利用体験で追うべきだと考えられる(BYD「RACCO国内販売開始」)(ヒョンデ「INSTER販売開始」)。
外部環境と制度の変化
制度は需要を増減させるだけでなく、生産国、部品の由来、利用できる技術、販売後の情報管理まで変えている。施行済みの法令、将来の適用日が決まった規則、審議中の改正案を分けて投資判断に使う。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 税制・需要 | 米国 | 新車・中古車・商用クリーン車の連邦税額控除について、期限後に取得した車両は対象外。期限前契約等の扱いはIRS要件を確認 | 2025年9月30日取得期限、原則10月1日以降対象外 | 大・BEV需要に向かい風。比較時には駆け込みの反動を考慮 | IRS「クリーン車税額控除」 |
| 貿易 | 米国・日本 | 日本製自動車・対象部品の関税を原則として既存分と合わせ15%に調整 | 2025年9月16日適用 | 大・従前の無追加関税時点に対し向かい風。品目・原産地ごとの確認が必要 | 米国官報「日米合意の関税実施告示」 |
| 安全保障・供給網 | 米国 | 中国・ロシアとの所定の関係を持つコネクテッド車向けソフトウェア等を規制 | ソフトウェア等は2027モデル年、対象ハードウェアは2030モデル年。モデル年のないものは2029年1月1日 | 大・対象調達に向かい風。米国内で組み立てれば回避できるとは限らない | BIS「コネクテッド車最終規則」 |
| 排出規制 | EU | 乗用車・バンの2025〜2027年CO₂目標に複数年平均の柔軟性。2035年目標の変更は別途提案 | 2025〜2027年。2035年規則の見直し案は2025年12月16日提示、2026年10月時点で審議中 | 大・短期の適合負担に緩和方向。改正案を成立済みとして設備計画に織り込まない | 欧州委員会「乗用車・バンCO₂基準」/欧州議会「Legislative Train・小型車CO₂基準」 |
| 資源循環 | EU | EV電池等の電子的な電池パスポート。電池の識別・履歴等を扱う | 2027年2月18日から | 大・対応費用は向かい風、履歴・診断・回収事業には追い風 | EU「電池規則2023/1542」 |
| 貿易 | EU・中国 | 中国原産BEVへの相殺関税。BYD17.0%、吉利18.8%、SAIC35.3%等を通常関税に追加 | 2024年10月30日から原則5年。価格約束の申出指針は2026年1月12日 | 大・対象輸入に向かい風。ブランド国籍だけでなく原産地と個別措置を確認 | 欧州委員会「中国製BEV相殺関税」/欧州委員会「BEV価格約束指針」 |
| 税制・需要 | 中国 | NEV購入税を全額免除から半減へ。乗用車1台当たり減税上限1万5,000RMB | 2026年1月1日〜2027年12月31日 | 中・2025年までとの比較では支援縮小。減免自体は継続 | 中国税務総局等「NEV購入税減免公告」 |
| 雇用・供給力 | 日本 | 自動車整備を含む特定技能・育成就労の分野別運用方針 | 2026年1月23日閣議決定 | 中・受入れと育成体制整備に追い風。資格・技能要件を満たす運用が必要 | 出入国在留管理庁ほか「自動車整備分野の特定技能・育成就労運用方針(別紙7)」 |
欧州委員会の2025年12月案は2035年の排気管排出削減目標を90%とし、残余分の補償を組み合わせる内容であるが、成立済みの規制とは区別する。欧州議会本会議での採決は2026年11月23日、理事会の一般方針は12月11日の予定とされている(欧州委員会「乗用車・バンCO₂基準」)(欧州議会「Legislative Train・小型車CO₂基準」)。2026年10月16日の独仏共同声明も、規制の柔軟性と欧州での生産・供給網強化を組み合わせる方針を示した。日本企業は、電動化率だけでなく、域内投資への誘導が競争条件を変える可能性も見込む(仏大統領府「欧州自動車産業の独仏共同声明」)。
脱炭素は走行中の排出量だけの問題でもない。EUの電池パスポートに対応するには、組立工場だけでなく、電池メーカー、素材供給者、保守・回収事業者から履歴を集める必要がある。これを輸出直前の書類作成として扱うと、必要な情報を取れない部品が残り、車両そのものの販売機会を失い得る(EU「電池規則2023/1542」)。
為替と金利は、輸出採算、販売ローン、部材購入、現地投資に異なる方向で効く。円安による換算増収と現地での価格競争力改善を区別し、米国金利の上昇を金融事業だけのリスクとしないことが重要である。車種別に月額支払額が上がれば、上位グレードから下位への移行や買替延期が生じ得るため、為替・金利感応度は販売数量と併せて試算する。
人材と生産性
人材問題は、完成車工場の総人数よりも、認証、品質、保全、整備などの特定機能が不足することに現れる。国内賃金の平均値は高低を断定する尺度ではなく、職種・企業規模・地域による採用条件を分ける出発点である。
データ表の年収631.22万円は、輸送用機械器具製造業の一般労働者について算式で求めた値である。自動車販売・整備業や非正規短時間労働者の平均を示すものではなく、2025年6月の給与と2024年中の賞与を組み合わせている。そのため2026年の賃上げ後の年収とみなしたり、整備士の採用提示額にそのまま転用したりしてはならない(厚労省「2025年賃金構造基本統計・製造業第1表」)。
不足が公的に確認できる分野は整備である。2026年1月の政府方針は、自動車整備分野の2024年度の有効求人倍率を5.09倍とし、若年層の入職減少と高齢者の引退を課題に挙げた。これは完成車製造の求人倍率ではなく、データ表の職業別原表と完全に同じ集計範囲であることも検証できないため、表の必須・任意指標とは分けて扱う(出入国在留管理庁ほか「自動車整備分野の特定技能・育成就労運用方針(別紙7)」)。
賃上げの動向について、同方針は整備要員の年間平均給与が2023年度まで12年連続で増加したと整理している。年収631.22万円と別系列のため、両者をつないだ賃金推移は本稿では示さない。経営が確認すべきなのは、ベース賃金だけでなく、工具・保護具、資格取得費、教育期間、休日体制を含めた定着条件である(出入国在留管理庁ほか「自動車整備分野の特定技能・育成就労運用方針(別紙7)」)。
生産性の国内参考値として、経済センサスの2020年付加価値額を2021年6月の従業者数で割ると、輸送用機械器具製造業は1人当たり約1,406万円、製造業全体は約1,297万円となる〔計算〕。ただし付加価値は前年のフロー、人員は翌年の時点値であり、4〜29人事業所は粗付加価値、船舶・航空機も含む。現在の自動車産業の労働効率や国際順位を示す値ではない(総務省・経産省「2021年経済センサス・製造業概要」)。
工場で追うのは、良品当たり工数、停止、再検査、切替時間である。外注化による従業員当たり売上の改善は、供給網全体の改善とは限らない。国際比較でも、内製率と車種構成をそろえる。
外国人材の受入れは、技能評価、日本語の安全指示、資格取得、指導者配置を一体化する。政府方針も人材確保と生産性改善を並行させている。高電圧作業・電子制御診断の担当者を複数育成し、有資格者一人に依存しない体制にする(出入国在留管理庁ほか「自動車整備分野の特定技能・育成就労運用方針(別紙7)」)。
2030年に向けたシナリオ
2030年の分岐を決めるのは、電動車の台数だけでなく、補助なしで成立する利用採算と、地域間で車・部品を移動できる条件である。市場規模の独自推計は本稿では対象外とし、二つの不確実性から投資判断に使える三つのシナリオを示す。
軸は、①充電、保険・修理、残価を含むBEVの総保有費用の改善、②関税・原産地・データ要件による市場分断の強さである。可能性は分析による定性判断であり、確率の推計ではない。
| シナリオ | 起きる条件 | 2030年の姿 | 可能性の見立て・経営対応 |
|---|---|---|---|
| 地域別に複数動力方式が併存 | 利用採算の改善は地域でばらつき、市場分断も残る | 中国・欧州と米国・新興国で商品構成が異なる。HEV・PHEV・BEVを地域別に使い分ける | 基準シナリオ。共通部品を増やしつつ、工場の生産構成を変更できるようにする |
| 電動化と現地化が同時に進む | BEVの採算は改善するが、貿易・調達制約が強まる | 電池・車両の地域別投資が増え、規模の利益が分散する | 十分あり得る。現地パートナーと拠点を共有し、重複投資の負担を抑える |
| 価格競争と国際分業が進む | BEVの採算改善と貿易条件の安定が両立 | 調達・輸出の選択肢が増え、製品価格と開発期間の競争が強まる | 現状より条件緩和が必要。輸出拠点と販売・保守網を組み合わせる |
IEAは2026年5月時点で、2026年の電気乗用車販売を2,300万台、世界販売の28%と見通した。これはBEVとPHEVの合計についての予測であり、2026年の確定値でも2030年の保証でもない。地域の政策変更が大きいため、単一の世界比率を自社の生産設備計画に直接当てはめない(IEA「GEO2026・要旨」)。
| 見ておくべき先行指標 | 確認先 | 判断を変える兆候 |
|---|---|---|
| 米欧の動力方式別登録・販売 | ACEA月次、NADA Market Beat | 補助変更の反動が終わってもBEVとHEVの差が続くか ACEA「2026年9月登録統計」/NADA「2026年9月市場報告」 |
| 電池・車両の生産集中と輸出 | IEA Global EV Outlook、OICA | 現地生産増加に対し中間材の依存が減っているか IEA「GEO2026・生産と貿易」/OICA「2025年世界市場と東方シフト」 |
| 新興市場の乗用車・商用車需要 | SIAM月次・年度統計 | 台数増が特定車種だけか、商用・法人にも広がるか SIAM「2025年度販売実績」 |
| 利益と資金回収の乖離 | 各社決算の在庫、金融債権、営業CF、設備投資 | 増収でも在庫や金融支援負担が増え、現金が残らないか トヨタ「2026年3月期決算」/日産「2026年3月期有価証券報告書・英訳」 |
| 規制の提案から成立への移行 | 欧州委員会・官報、IRS、BIS | 目標年、適用対象、原産地条件が実際に変わったか 欧州委員会「乗用車・バンCO₂基準」/IRS「クリーン車税額控除」/BIS「コネクテッド車最終規則」 |
経営・企画部門への示唆
世界販売は伸びているが、成長する地域、売れる動力方式、効く制度が地域ごとに異なる。経営の論点は、どの地域の利益で次の投資を賄い、計画が外れたときにどこまで損失を抑えられるかである。以下では、本稿のデータと事例を立場別の判断に結びつける。
立場別の戦略の選択肢
| 立場 | 戦略の選択肢 | 根拠となるデータ・事例 | 投資・契約前の確認事項 |
|---|---|---|---|
| 大手(世界販売上位の完成車グループ) | 同じ車台・工場で動力方式の構成比を変えられるようにし、BEV専用の投資は補助・規制が確定した地域に絞る。車載ソフト・電子基盤は他社との共同開発で開発費を分ける | 2026年1〜9月のBEV比率はEU22.7%、米国6.2%。VWはリビアンと電子基盤の合弁を設立し、日産とホンダはECU等の共同開発契約を結んだ | 地域別の関税後利益、工場の動力方式切替の費用と期間、共同開発での仕様決定権と知的財産の帰属 |
| 中堅・中小(地域特化の完成車メーカー、部品・設備企業) | 完成車メーカーは伸びる地域に車種と販売網を集中する。部品・設備企業は動力方式に左右されにくい熱管理、接合、検査、補修部品で顧客と地域を分散し、電池の履歴データを提供できる体制を受注条件として先に整える | 2025年の販売はアジア・オセアニア・中東が7.1%増、欧州は0.4%減。インドの2025年度乗用車販売は7.9%増。EUの電池パスポートは2027年2月18日から | 単一顧客・単一動力方式への売上依存度、専用設備の打切り補償、素材・製造履歴を上流から取得できるか |
| 新規参入を考える企業 | 新車販売ではなく、保有車の整備・部品、法人車両の稼働管理、電池の状態診断から入る。中国製の車両・部品・ソフトを扱う場合は、販売先の規制対象と原産地を先に確かめる | 米国ディーラーのサービス・部品売上は1,640億USD超、日本の四輪保有は7,878万9千台。整備分野の有効求人倍率は5.09倍。米国はコネクテッド車のソフトを2027モデル年から規制 | 費用を払う主体(メーカー、販売会社、法人ユーザー)、データ利用権、事故・故障時の責任、既存販売店との役割分担 |
三つの立場に共通する落とし穴は、車両単体の利益率だけで地域や事業の優先順位を決めることである。トヨタの2026年3月期は、自動車事業の営業利益率6.1%に対し金融事業は17.5%だった。ただし金融の利益は残価と貸倒れのリスクと引き換えであり、販売支援を厚くするほど将来の損失要因も積み上がる。分析では、地域別の投資判断には、車両・金融・保守を通算した1台当たりの現金回収を使う。
中堅・中小と新規参入を考える企業にとっては、適用日が先に決まっている規制が参入の窓になる。表に挙げたEUの電池パスポートや米国のコネクテッド車規制は、完成車メーカーに部品・ソフトの由来と履歴の証明を求める。証明に必要なデータを上流から集めて渡せる部品会社やデータ事業者は、価格以外の理由で選ばれる余地がある。逆に、適用日の直前に対応を始めると、証明できない部品が残った車種ごと取引を失う(分析)。
通説と異なる見方
第一に、「EVシフトが進むほどHEVの役割は縮む」とは限らない。世界の電気乗用車比率25%にはPHEVが含まれ、米国では2026年1〜9月にBEV販売が29.2%減る一方、HEV販売は22.4%増えた。現代自動車の2025年のHEV販売は27.9%増え、BYDの2025年の乗用車販売でもPHEV228万8,709台がBEV225万6,714台を上回った。エンジンを持つ電動車の需要は、HEVに強い日本企業だけでなく中国・韓国の大手でも続いている。分析では、問われるのは「BEVかHEVか」の選択ではなく、同じ工場で構成比を変える速さである。
第二に、「中国勢の脅威は中国からの低価格輸出」という見方は狭い。EUは中国製BEVにBYD17.0%、吉利18.8%、SAIC35.3%などの相殺関税を課したが、零跑は提携先の欧州メーカーがスペインに持つ既存工場で自社車を生産する検討を進め、域内生産の要件に沿う形を示した。独仏も2026年10月に欧州での生産を優先する方針を打ち出している。関税は完成車の輸出を抑えても、既存工場と中国企業の製品を組み合わせる参入までは止めない(分析)。
第三に、「売上規模が大きいほど収益は安定する」とも言えない。ステランティスは2025年に1,535億EURの売上がありながら調整後営業損益は8億4,200万EURの赤字で、254億EURの一時費用を計上した(ステランティス「2025年通期決算」)。ホンダの四輪事業も電動化方針の変更に伴う費用を含み1兆4,111億円の営業損失となった。規模よりも、計画変更時の損失を小さくできる契約と設備の設計が収益を左右する。
公開情報ではわからないこと
- 地域・動力方式別の1台当たり利益:決算は地域・部門の合計までで、関税、販売奨励、金利補助を含む車種別採算は開示されない。米欧の販売店とリース会社に、値引き、金利補助、残価設定を車種別に聞き取って推定する。
- 中国メーカーの海外での実際の採算:上場範囲、NEVの定義、卸売と登録の違い、合弁車両の重複計上があり、公表台数から収益性は読めない。欧州・東南アジア・日本の輸入事業者と販売店への聞き取りと、現地登録統計とメーカー発表の照合で確かめる。
- 提携・買収で得られる機能の実効性:共同開発の仕様決定権、知的財産の帰属、離脱時の供給義務は開示されない。提携経験のある部品会社や技術者へのインタビューと、合弁解消の事例調査で、条件の相場観と失敗要因を把握する。
- 新規参入ブランドの保守品質と残価:修理日数、部品の入手、事故修理費、下取価格は公表値がない。所有者、整備工場、保険会社、中古車オークションへの調査で、ブランド別に比較する。
- 現地化の深さ:中国は2025年に電池セル生産の80%超を占めるが、海外工場が上流材料をどこに依存するかは開示されない。海外工場と部品供給者を訪問し、原産地証明と電池履歴データの取得可否を確認する。
出典
本文で使用した資料を示す。更新型資料は確認日を付した。
- OICA「2025年世界市場と東方シフト」(2026年4月23日)
- IEA「GEO2026・電気乗用車販売」(2026年5月20日)
- NADA「2026年9月市場報告」(2026年10月5日)
- ACEA「2026年9月登録統計」(2026年10月22日)
- BYD「RACCO国内販売開始」(2026年7月28日(本文記載日))
- ステランティス・零跑「提携拡大方針」(2026年5月8日)
- IRS「クリーン車税額控除」(更新型ページ・2026年10月29日確認)
- EU「電池規則2023/1542」(2023年7月28日官報・2025年7月31日統合版)
- メルセデス「AIと人型ロボット」(2025年3月18日)
- BMW「独工場への人型ロボット導入」(2026年2月27日)
- 総務省・経産省「2021年経済センサス・製造業概要」(2022年9月30日)
- 厚労省「2025年賃金構造基本統計・製造業第1表」(2026年3月24日)
- トヨタ「2026年3月期決算」(2026年5月8日)
- VW「2025年年次報告・業績」(2026年3月10日)
- 現代自動車「2025年連結財務諸表」(2026年3月4日監査報告)
- TRI「生成AIによる車両デザイン手法」(2023年6月20日)
- メルセデス「MO360 Data Platform」(2022年10月12日)
- ファナック「AI溶接エージェント」(2026年9月11日)
- Waymo「2027年東京展開計画」(2026年9月14日)
- トヨタ「Woven CityのAI技術公開」(2026年4月22日)
- NVIDIA「トヨタ等のDRIVE採用」(2025年1月6日)
- NADA「2025年12月市場報告」(2025年12月31日(ページ表示日))
- ACEA「2025年12月登録統計」(2026年1月27日)
- SIAM「2025年度販売実績」(2026年4月公表)
- 日本自工会「日本の自動車工業2026・四輪車」(2026年版・2026年10月29日確認)
- NADA「NADA Data 2025」(2026年公表・日付記載なし)
- IEA「GEO2026・生産と貿易」(2026年5月20日)
- トヨタ「2025年販売・電動車実績」(2026年3月18日更新)
- VW「2025年年次報告・販売」(2026年3月10日)
- 現代自動車「2025年通期決算」(2026年1月29日)
- 起亜「2025年販売実績」(2026年1月5日)
- ステランティス「2025年通期決算」(2026年2月26日)
- ホンダ「2026年3月期連結決算」(2026年5月14日)
- スズキ「2026年3月期決算短信」(2026年5月14日)
- 日産「2026年3月期有価証券報告書・英訳」(2026年6月22日提出)
- 日産「2026年3月期決算短信」(2026年5月)
- 日産・ホンダ「統合基本合意の解約」(2025年2月13日)
- 日産「ホンダとの共同開発契約」(2026年8月31日)
- ダイムラートラック「ARCHION統合完了」(2026年4月1日)
- VW・リビアン「合弁設立」(2024年11月12日)
- PAIG Japan「会社概要」(公表日不明・2026年10月29日確認)
- ヒョンデ「INSTER販売開始」(2025年3月28日)
- GM「2025年通期決算」(2026年1月27日)
- GM「2026年第3四半期株主書簡」(2026年10月20日)
- GMジャパン「会社概要」(公表日不明・2026年10月29日確認)
- ステランティスジャパン「OUR BRANDS」(公表日不明・2026年10月29日確認)
- BYD「2025年通期決算公告」(2026年3月27日)
- BYD「2025年12月生産販売公告」(2026年1月1日)
- 上海汽車「Financial Data」(公表日記載なし・2026年10月29日確認)
- 上海汽車「About Us・2025年実績」(公表日記載なし・2026年10月29日確認)
- 吉利汽車「2025年年次業績公告」(2026年3月18日)
- 吉利汽車「2026年9月販売実績」(2026年10月1日)
- 米国官報「日米合意の関税実施告示」(2025年9月16日)
- BIS「コネクテッド車最終規則」(2025年1月14日)
- 欧州委員会「乗用車・バンCO₂基準」(更新型ページ・2026年10月29日確認)
- 欧州議会「Legislative Train・小型車CO₂基準」(2026年9月20日更新)
- 欧州委員会「中国製BEV相殺関税」(2024年12月12日)
- 欧州委員会「BEV価格約束指針」(2026年1月12日)
- 中国税務総局等「NEV購入税減免公告」(2023年6月19日)
- 出入国在留管理庁ほか「自動車整備分野の特定技能・育成就労運用方針(別紙7)」(2026年1月23日閣議決定の分野別方針)
- 仏大統領府「欧州自動車産業の独仏共同声明」(2026年10月16日)
- IEA「GEO2026・要旨」(2026年5月20日)
この業界の図解【194種類で分析】を、note の有料記事で公開しています。
