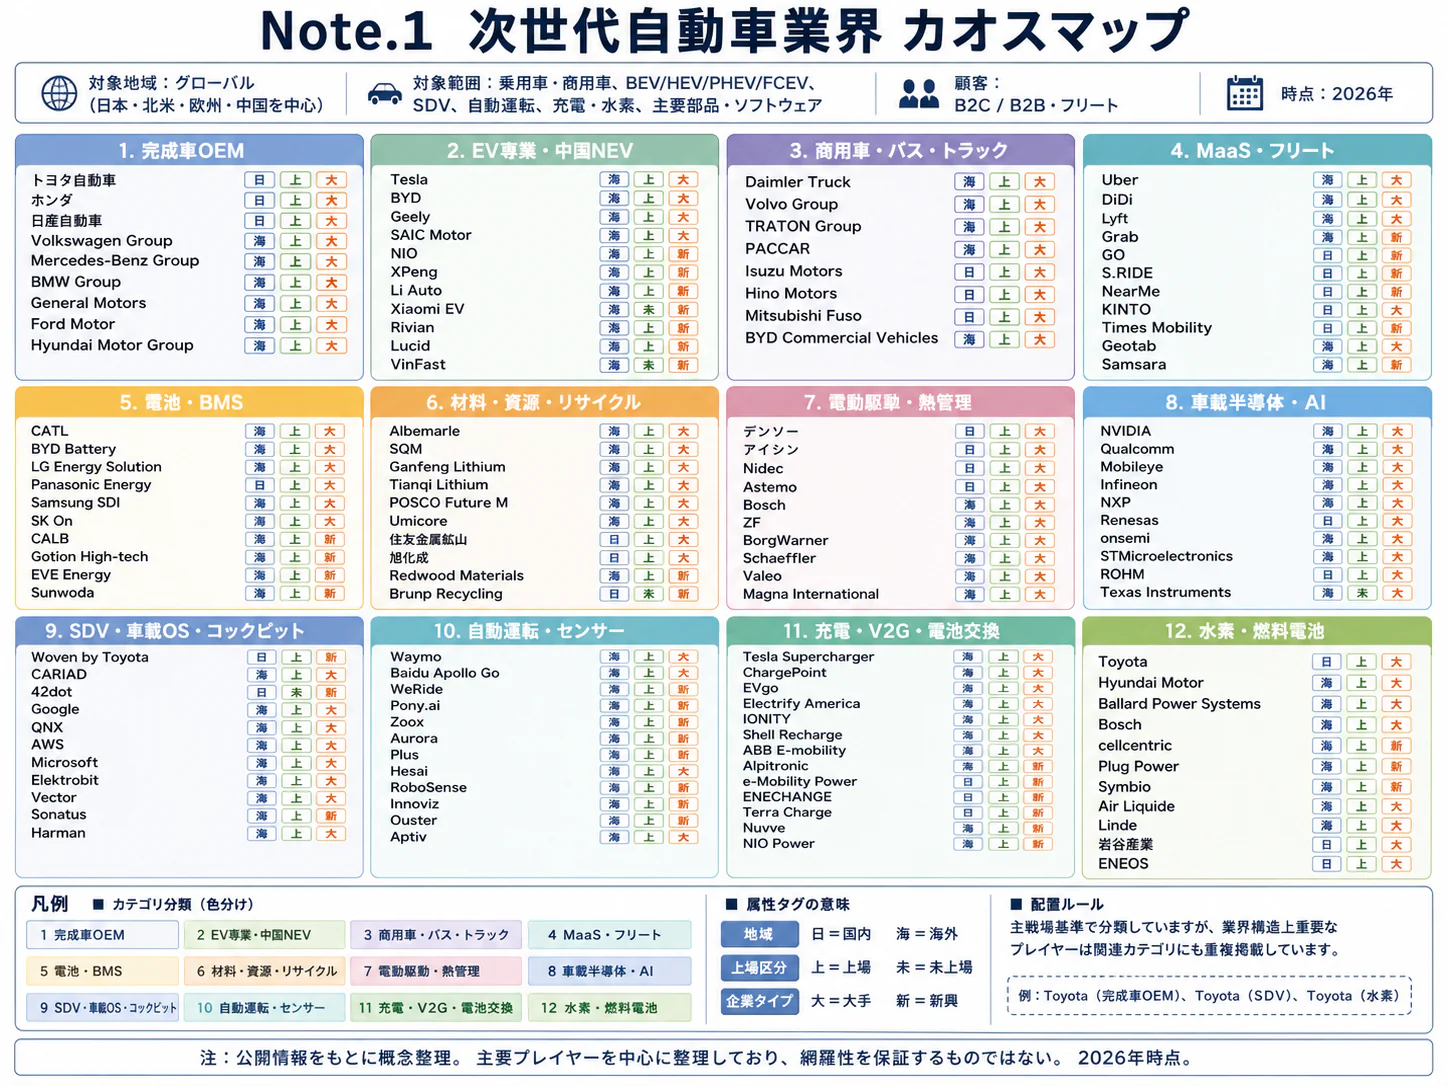
エグゼクティブサマリー
この業界をひと言で表すと、電動化の成長を取り込みながら、方式・地域・制度の違いに応じて投資回収を組み直す産業である。2026年10月時点の経営課題は、世界の需要拡大と個社の投資見直しを両方捉え、売れる製品、転用できる設備、継続して稼げるサービスを組み合わせることである。
要点
- 市場:世界の拡大は続くが地域差が大きい。 2025年のBEV・PHEV乗用車販売は2,000万台超、前年比20%増、新車の25%となった。中国・欧州と米国では需要の動きが異なり、一地域の減速は世界全体と分けて読む(IEA「Global EV Outlook 2026:乗用車動向」)。
- 構造:日本はHV中心である。 国内4方式販売は2025年に204万8,649台、前年比3.0%減で、HVが95.0%を占めた(自工会調の乗用車国内販売台数から計算)。ただし2026年9月の登録乗用車BEV比率は5.7%となっており、通年の構造と足元の変化は分けて読む(自工会「日本の自動車工業2026」、自販連「燃料別販売台数・乗用車 2026年9月」)。
- 競争・海外:固定費回収と現地適合が差を生む。 ホンダはEV投資を見直し、日産とは統合検討終了後も共同開発を進める。一方、BYD〈比亚迪〉は日本向け軽BEVを投入し、競争は量産規模だけでなく車種・保証・販売条件へ広がっている(ホンダ「2026 ビジネスアップデート」、ホンダ・日産「共通ECU・ソフトウェアに関する協業」、BYD Auto Japan「軽EV BYD RACCOの国内販売開始」)。
- 制度:国別の採算条件が分岐する。 米国では連邦の購入税額控除が終了し、中国では2026年から購入税優遇が縮小した。日本の電動車目標はHVを含み、EUの2035年規制の見直しは、提案と現行法を分けて見る(米国内国歳入庁(IRS)「Clean vehicle tax credits」、中国財政部等「新能源汽車の購入税減免公告」、経済産業省「充電インフラの普及に向けた取組」、欧州委員会「乗用車・バンのCO₂排出基準」)。
- AI:業務支援の実用化と現場で動く技術の実証が並行する。 車載開発へのAI適用は進むが、国内の無人移動サービスは、計画・実証と商用普及を分けて見る。導入の判断軸は作業時間だけでなく、検証、安全、保守を含む総費用である(デンソー「DX銘柄に初選定」、GO「Waymo・日本交通との東京都内におけるサービス展開」)。
経営・企画部門への示唆
- 大手はBEV専用の投資を地域・価格帯ごとに分けて承認し、中止時の損失上限を先に決める。ECU・ソフトウェアなど方式に依らない領域は共同開発で費用を分け、EUと日本で電池・車台をどこまで共用できるかを判断軸にする。
- 中堅・中小はエンジン部品の売上を終売年で分解し、HV刷新が続く期間の利益で熱管理・接合・検査への転用費を賄う。新規参入は補助後価格・残価・充電を含む月額で比べられる前提で、整備・充電体制を整える。
- CEV補助は企業評価で車種間の差が大きく、2027年1月から上限が下がる。補助差が成約に効く度合い、減額後の反動、中古BEVの残価は、販売店・リース会社への聞き取りと記録の提供で確かめる。
業界データまとめ
日本はHVを中心とする大きな電動車市場であるが、BEV・PHEVの普及段階は中国・欧州と異なる。下表の数値は、2026年10月29日までに確認できた公表値による。方式別販売、市場全体の産業統計、賃金統計は、対象範囲を分けて示す。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 国内乗用車のBEV・PHEV・HV・FCV販売合計 204万8,649台(自工会調「次世代自動車(乗用車)の国内販売台数」の4方式を合算、計算。クリーンディーゼル乗用車を除く) | 2025年 | 自工会「日本の自動車工業2026」 |
| 市場の伸び | 同じ4方式・同じ集計範囲で前年比 −3.0%(2024年211万2,405台との比較、計算) | 2025年 | 自工会「日本の自動車工業2026」 |
| 事業者数 | 7,438事業所。小分類「自動車・同附属品製造業」の全事業所、個人経営を除く。内燃機関車・二輪車・部品を含み、EV専業の企業数ではない | 2021年6月1日現在 | 総務省・経済産業省「2021年経済センサス 製造業・産業編 第1表」 |
| 従業者数 | 85万5,884人。小分類「自動車・同附属品製造業」、個人経営を除く。EV以外を含む | 2021年6月1日現在 | 総務省・経済産業省「2021年経済センサス 製造業・産業編 第1表」 |
| 平均年収 | 631.22万円(計算)。中分類「輸送用機械器具製造業」、一般労働者・男女計・企業規模計10人以上。月額40万6,000円×12+年間賞与等144万200円。船舶・航空機等も含む | 2025年調査 | 厚生労働省「2025年賃金構造基本統計 製造業・産業中分類 第1表」 |
| 上位3社の売上高 | 国内主要3社の参考値:トヨタ45万4,177億円(自動車事業)/ホンダ14万1,669億円(四輪事業)/日産10万9,201億円(自動車事業、セグメント間取引を含む)。いずれも内燃機関車を含み、EV売上高の順位ではない | 2026年3月期 | トヨタ自動車「2026年3月期 決算要旨」 ホンダ「2026年3月期 決算説明会」 日産自動車「2026年3月期 決算短信」 |
| 世界市場 | 世界のBEV・PHEV乗用車販売 2,000万台超(前年比+20%)、新車販売の25%。HV・FCVを含まない | 2025年 | IEA「Global EV Outlook 2026:乗用車動向」 |
| 国内4方式販売に占めるHV比率 | 95.0%(HV194万6,439台÷4方式合計、計算。自工会調の乗用車国内販売) | 2025年 | 自工会「日本の自動車工業2026」 |
| 国内登録乗用車のBEV比率 | 5.7%、1万3,440台(前年同月比+199.7%)。輸入車を含む登録乗用車で、軽自動車を除く | 2026年9月 | 自販連「燃料別販売台数・乗用車 2026年9月」 |
| EU新車乗用車のBEV比率 | 22.7%、193万1,465台(前年同期16.1%)。EU加盟国の新規登録、HV(36.3%)・PHEV(10.1%)は別区分 | 2026年1~9月 | ACEA「New car registrations, September 2026」 |
| 世界の車載電池に占めるLFP比率 | 55%超(2024年は約50%)。2025年に世界で導入されたEV用電池に占める比率 | 2025年 | IEA「Global EV Outlook 2026:車載電池」 |
国内通年の4方式合計と世界のBEV・PHEV市場は定義が異なるため、日本の世界シェアは本稿では示さない。年収は調査年6月の給与を年換算し前年の賞与等を加えた指標であり、2025年中に実際に支払われた年収そのものではない(厚生労働省「賃金構造基本統計調査 調査の概要」)。
AI・フィジカルAIの影響と経営の打ち手
この業界でのAIの価値は、車載ソフトウェアの開発負荷、車両・電池の製造品質、移動サービスの運行費用に直接作用することである。ただし、文書やコードを扱う生成AI・AIエージェントと、現実世界を認識して動くロボット・自動運転のフィジカルAIでは、導入速度も検証責任も異なる。
影響の全体像
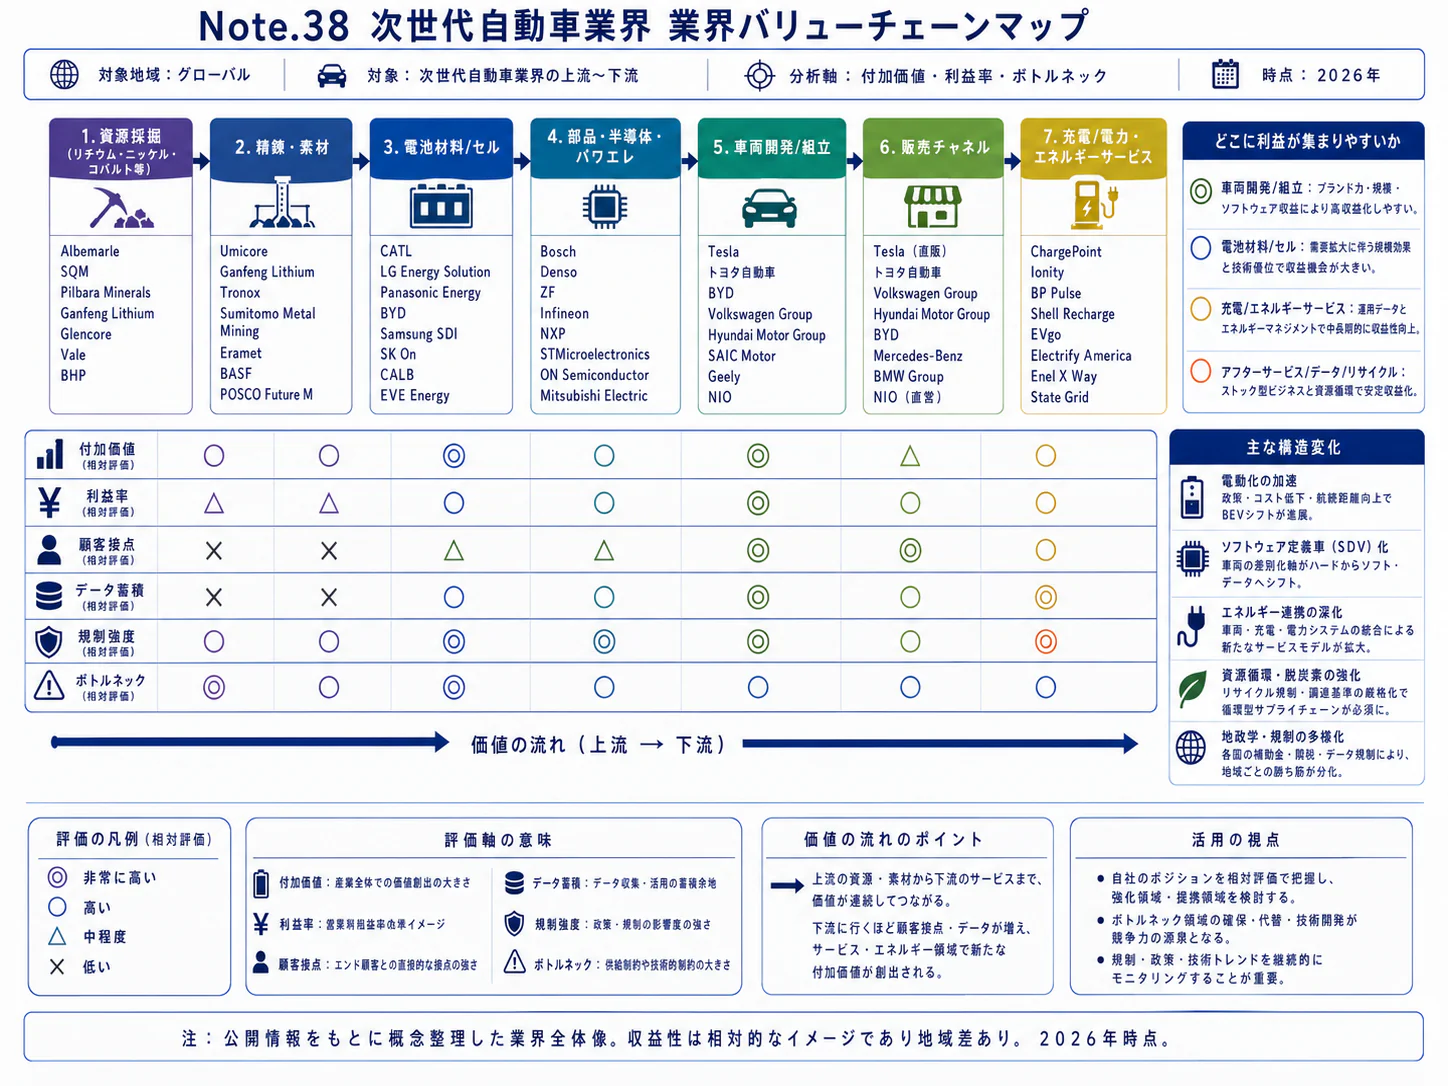
本稿のバリューチェーンは、企画・開発、調達・電池、車両生産、販売・導入、運行・保守・回収の5工程で捉える。車両から得る故障・使用状況が次の開発と電池評価へ戻る循環を含み、後述の収益構造もこの区分で整理する。
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 企画・開発 | 仕様・設計・コード・テストを連携させる開発自動化 | 生成AI・AIエージェント | 構想段階 | 3〜5年 | デンソーのエージェントAIによる開発プロセス構想(デンソー「CORE 2030 成長戦略」) |
| 調達・電池 | 電池検査設備のデータ処理・センサー設定・手順報告の作成 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | シーメンスとティッセンクルップの自動化設備事例(シーメンス「Siemens and Microsoft scale industrial AI」) |
| 車両生産 | 部品の取り扱い、供給・整列など変動の多い作業 | フィジカルAI | 実証中 | 3〜5年 | BMW米国工場のFigureロボット実証(BMW「Spartanburg工場のFigure 03実証」) |
| 販売・導入 | 法人の走行条件と電力使用量に基づく導入設計 | データ・IoT | 実用(導入事例あり) | 2年以内 | Cube-Linxの車両・充電導入支援(Cube-Linx「EV・充電サービス」) |
| 運行・保守・回収 | 限定地域での無人移動サービスと車両運用 | フィジカルAI | 実証中 | 3〜5年 | Waymo・日本交通・GOの東京展開計画(GO「Waymo・日本交通との東京都内におけるサービス展開」) |
「時期」は、2026年10月を起点に、対象業務で本格普及するまでの見込みを示す。公開情報からの分析であり、企業の売上予測ではない。走行データ収集や充電制御だけをAI導入と数えず、判断・生成を行うモデルと、通常の計測・最適化を区別する。
業務はどう変わるか
第一に、開発者の仕事は記述作業から、要求・実装・検証の整合性確認へ移る。 デンソーは要求分析・仕様検証・コード生成・テストへのAI導入を進めていると公表した(デンソー「DX銘柄に初選定」)。2026年には、これらをエージェントAIで結ぶ開発プロセスの構想も示している(デンソー「CORE 2030 成長戦略」)。ただし、導入中の工程支援と、全工程の自動化構想は分けて見る。
分析では、今後の仕事の中心は、生成物の出所を記録し、要求変更がどの部品・テストに響くかを確かめる工程になる。従来は、担当者が仕様を読み、コードとテストを別々に作成していた。縮める対象は、入力時間だけでなく、要求変更から検証完了までの日数、レビュー後の手戻り、安全関連の不具合流出である。
第二に、電池工場の設備立ち上げは、熟練者が設定と文書を一から作る方式から、生成した案を実機条件に合わせて検証する方式へ変わる。 シーメンスは、EV電池検査設備を手掛けるティッセンクルップの自動化業務にIndustrial Copilotを適用した事例を公表している。データ処理、センサー設定、検査手順の報告といった反復作業を担わせるものである。生成AIによるエンジニアリング支援は実用段階であるが、電池の良否判定を無検証でモデルに委ねるものではない(シーメンス「Siemens and Microsoft scale industrial AI」)。
量産条件では温度、設備の摩耗、ロット、測定器の校正が結果を左右する。導入側が評価するのは、設備供給者のデモでの短縮時間より、受入試験に合格するまでの工数と、量産開始後の誤判定である。
第三に、人型ロボットは既存の専用自動機を全面的に置き換える段階ではなく、部品供給など工程間に残る作業から評価する。 BMWは米国スパータンバーグ工場でFigure 02を実証し、2025年の約10か月間に3万台超のBMW X3の生産を支援したと公表した。これは導入企業BMWの公表値であり、削減人数や投資回収率を示す数値ではない(BMW「Spartanburg工場のFigure 03実証」)。
2026年のFigure 03計画も、実証として扱う。量産工場での試行と工場全体の無人化を混同してはならない。固定された部品を高速で扱う工程では従来型ロボットが有利な場合があり、柔軟性の価値は品種変更頻度、治具交換時間、作業姿勢によって異なる。さらに、この事例はBEV専用工程に限定されず、電動化と工場自律化は別の投資判断である。
第四に、自動運転は車両販売に、運行・保守・顧客対応を継続的に提供する収益源を加える。 Waymo、日本交通、GOは2027年の東京でのサービス展開を目指すと公表しているが、許認可等を前提とする計画である。2026年10月時点の国内展開を、無人の商用サービスがすでに広く稼働している状態と表現することはできない(GO「Waymo・日本交通との東京都内におけるサービス展開」)。
日産、英国Wayve、ウーバーも、2026年後半の東京でのパイロットを目指す協業を発表している(日産「Wayve・Uberとのロボタクシー協業」)。ただし、発表された計画と運行開始の確認は分けて見る。競争の単位は、車両1台から「稼働可能な車両・運行管理・充電・清掃・顧客対応」の組合せへ広がるとみられる。収支計画では、運転者の費用がなくなる分だけでなく、遠隔支援、通信、回送、事故対応の負担も見込む。
AI・ロボットの主要プレイヤー
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| デンソー | 日本 | 車載開発支援AI、エージェント構想 | 要求仕様・コード・テスト支援 | 展開済み。工程支援の導入を公表。全工程自動化は構想(デンソー「DX銘柄に初選定」、デンソー「CORE 2030 成長戦略」) |
| NVIDIA | 米国 | DRIVE AGX、DriveOS | 車載計算基盤、運転支援・自動運転開発 | 提携・実証あり。トヨタの次世代車両向け採用・開発協力を公表(NVIDIA「トヨタ等との車載基盤協力発表」) |
| Waymo | 米国 | Waymo Driver | 自動運転サービス、運行データの収集・検証 | 提携・実証あり。日本交通・GOと東京展開を準備(GO「Waymo・日本交通との東京都内におけるサービス展開」) |
| Wayve | 英国 | 車両向け学習型運転モデル | 日産車両を用いたロボタクシー開発 | 提携・実証あり。日産・ウーバーとの東京パイロット計画(日産「Wayve・Uberとのロボタクシー協業」) |
人材・収益・競争への影響
分析では、定型的なコード記述、試験文書の転記、単純な部品供給では必要工数が減りやすい。一方、安全検証、例外場面の再現、ロボットの保全、運行時の異常対応、電池データの品質管理は増える。減るのはまず作業単位の工数であり、雇用人数の減少を公表根拠なしに断定することはできない。
費用は人件費から計算資源、ライセンス、データ整備、検証、保守へ移る。メーカーが比べるのは、モデルの性能だけでなく、量産後の更新費用、供給停止時の代替性、事故調査に必要なログへのアクセスである。競争上の価値は、汎用モデルの利用権よりも、現実の不具合と設計変更を対応付けたデータ、再現可能な試験、安全を説明する記録に蓄積する。
最大のリスクは、認識に失敗した場合に実害が発生し、責任分担が複数社にまたがることである。打ち手は、運転支援機能を自動運転と誤認させない表示、動作可能な地域・天候等の条件、事故時の停止・引継ぎ、更新履歴を、製品・契約・運用で一致させることである。
経営者が実施すべき対策
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | 要求仕様・コード・テストを版管理で結び、生成物の根拠を保存する | 共通 | 2年以内 | 仕様変更時の見落としと再検証工数を抑える | 安全関連機能の区分、レビュー責任者、承認履歴 |
| 高 | 電池検査の誤判定をロット・温度別に評価してから量産へ移す | 共通 | 2年以内 | 不良流出と過剰廃棄を抑える | 正解データ、校正記録、モデル更新時の再評価手順 |
| 高 | ロボタクシーの収支に遠隔支援・充電・清掃・回送を入れる | 大手 | 2年以内 | 運転者費用だけに依存した採算判断を防ぐ | 時間帯別需要、運行可能条件、保険・責任分担 |
| 高 | 車載モデル・計算基盤の変更権、ログ利用権を調達契約に入れる | 大手 | 2年以内 | 供給者への固定化と検証不能を防ぐ | データ権利、更新・障害対応のサービス条件 |
| 中 | 人型ロボットを多品種部品の供給工程に限定して比較実証する | 共通 | 3〜5年 | 治具交換・歩行・持ち替え工数を削減する | 専用機との比較、停止率、安全区域、保全担当 |
| 中 | 顧客仕様を外部へ出さない環境で検査帳票作成を試行する | 中堅・中小 | 2年以内 | 納入先ごとの書式対応負荷を抑える | 情報区分、利用許諾、現場責任者の照合 |
よくある失敗は、①生成速度だけを測りレビュー工数を落とすこと、②成功した走行映像だけで安全性を判断すること、③ロボットの稼働時間から故障復旧・段取り替え時間を除くことである。いずれも本番の総費用を小さく見せる。実証の合格条件は、導入前に固定する。
業界の定義と市場構造
「電動車」は一つの市場ではなく、充電の有無とエネルギー供給方法が異なる四つの事業群である。日本のHVの厚みと、海外のBEV・PHEV拡大を同じ普及率で評価すると、製品開発も設備配分も誤る。
本稿は乗用車を数量分析の中心とし、商用車、電池、充電・水素供給、保守・回収は競争と収益を左右する隣接領域として扱う。一般の内燃機関車、クリーンディーゼル、二輪車、鉄道は市場規模に含めない。ただし事業所・従業者・賃金は方式別の統計がないため、対象の広い産業分類による参考値である。
| 方式 | 動力・外部補給 | 顧客にとっての主な価値 | 事業上の制約 |
|---|---|---|---|
| BEV | 電池とモーター。外部充電が必要 | 走行時の排気がなく、充電環境が整えば日常運用を簡素化できる | 電池費用、充電時間、電力契約、低温時の性能、残価 |
| PHEV | エンジン・電池・モーター。外部充電と給油 | 日常の電動走行と長距離移動を両立しやすい | 二つの駆動系の費用・重量。充電頻度で実使用時の排出量が変わる |
| HV | エンジン・モーター。通常は外部充電なし | 既存の給油網を使いながら燃料消費を抑える | 走行時排出が残り、ゼロ排出要件を満たせない場合がある |
| FCV | 水素と燃料電池で発電しモーター駆動 | 充填時間や高稼働用途で適合する可能性 | 水素価格、供給拠点、燃料電池・高圧タンクの費用 |
方式比較は機構と運用条件の整理であり、特定方式の環境優位を一律に認定するものではない。環境面の評価には、車両製造、燃料・電力製造、使用、廃棄を含める(日本自動車工業会「自動車のカーボンフットプリントガイドライン」)。
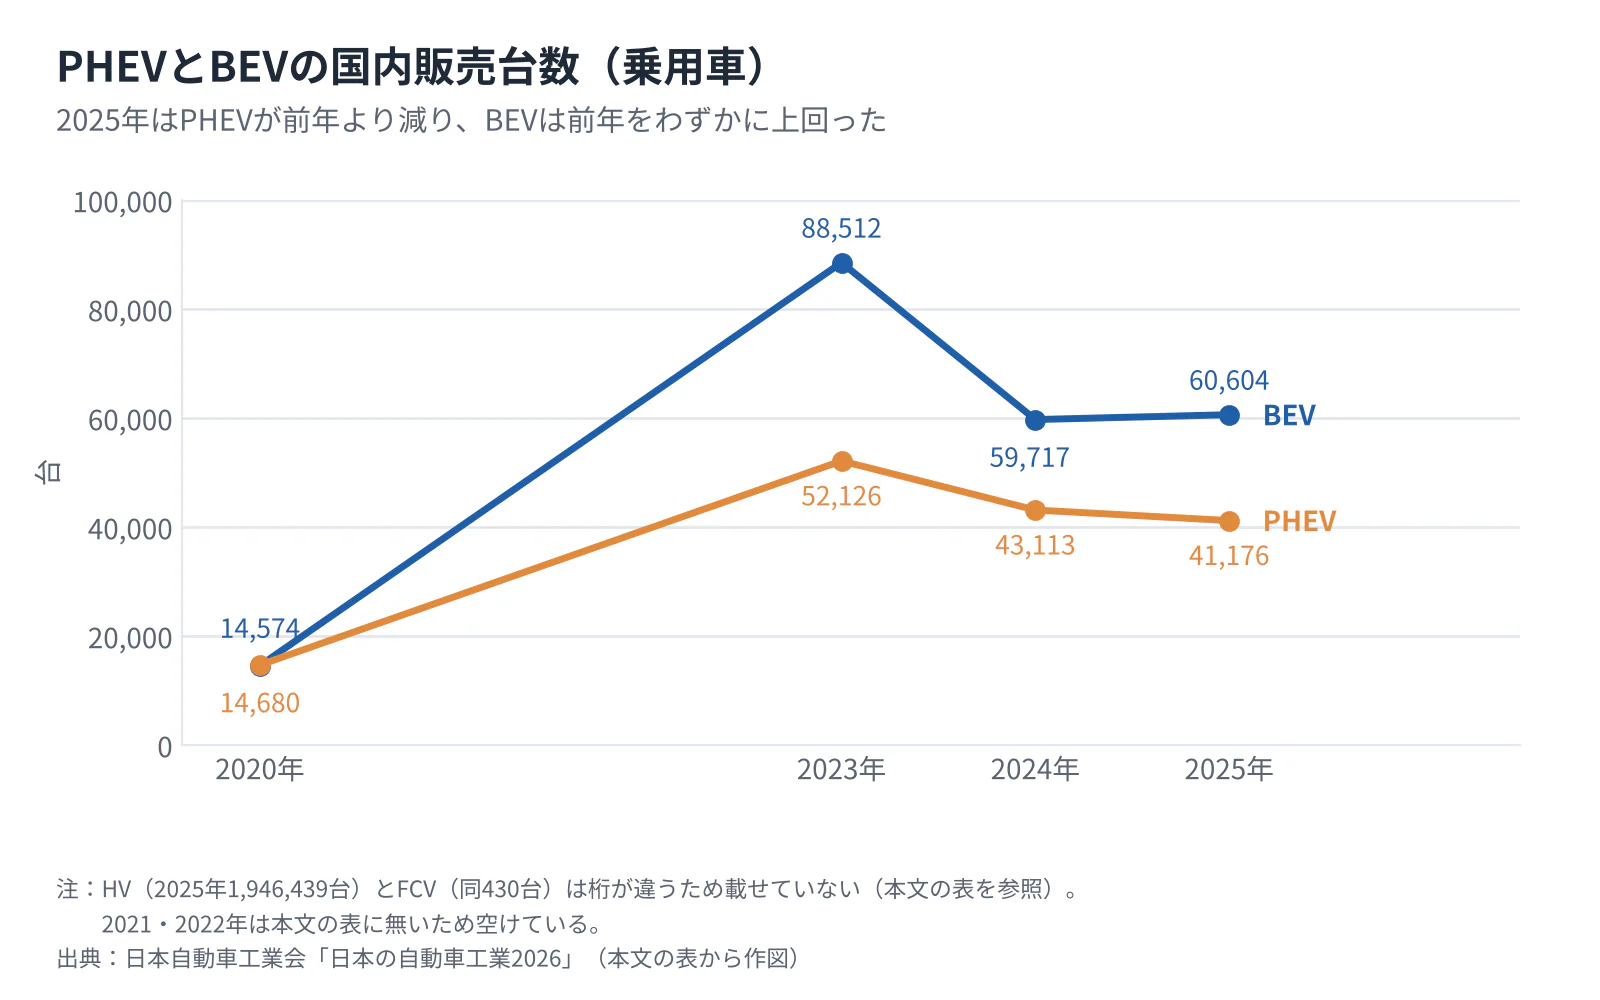 タップすると拡大して見られます
| 国内乗用車販売 | 2020年 | 2023年 | 2024年 | 2025年 |
|---|---|---|---|---|
| HV | 1,346,842台 | 1,843,662台 | 2,008,912台 | 1,946,439台 |
| PHEV | 14,680台 | 52,126台 | 43,113台 | 41,176台 |
| BEV | 14,574台 | 88,512台 | 59,717台 | 60,604台 |
| FCV | 761台 | 420台 | 663台 | 430台 |
上表は自工会調「次世代自動車(乗用車)の国内販売台数の推移」の同一系列である(自工会「日本の自動車工業2026」)。2025年の4方式合計の減少は、販売規模の大きいHVの減少が強く影響しており、BEVまで一様に減少したという意味ではない。逆に2026年9月のBEV登録増加も、新車投入や比較対象月の影響を含む単月実績であり、年間需要として続くかは追加で確かめる(自販連「燃料別販売台数・乗用車 2026年9月」)。
分析では、市場の単位は「国×方式」だけでなく、「価格帯×駐車・充電環境×走行用途」まで細かく分けて見る。過去5年を供給側からみると、国内では既存エンジン・電動部品の組合せを展開できるHVが量を支え、世界では電池の量産規模と低価格化に適したLFP系への移行がBEVの選択肢を増やした。需要側では、国別の補助・排出規制と自宅・職場での充電可能性が購入条件を分けた。
顧客と需要の特性
購入の決め手は車両価格単独ではなく、利用期間全体の費用と、日常業務を止めずに使えるかどうかである。BEVでは駐車場所と充電設備、PHEVでは実際に充電する習慣、FCVでは水素供給契約が需要の成立条件になる。
| 顧客層 | 購入の決め手 | 提案時に確認すべき事項 |
|---|---|---|
| 自宅駐車場を持つ個人 | 実質購入負担、日常走行距離、充電の手間 | 配電容量、充電器工事費、長距離移動、売却時の保証 |
| 集合住宅・月極駐車場利用者 | 近隣充電の確実性、月額負担 | 設置承諾、契約期間、夜間利用、待ち時間 |
| 営業車・自治体車両 | 車両更新予算、訪問業務の継続、排出削減 | 日別走行分布、拠点帰着時間、休日運用、残価条件 |
| 配送・タクシー等の高稼働車両 | 稼働時間、積載・航続、燃料費、保守 | 充電・充填による停止、予備車、電池保証、系統容量 |
| リース・中古車事業者 | 残価の見通しと再販可能性 | 電池状態の測定方法、修理費、保証継承、輸出先需要 |
上表は、購買設計のための、公開情報からの分析であり、顧客アンケートによる選好順位ではない。法人向けには、走行距離・稼働時間と電力使用を組み合わせた導入設計サービスがすでに提供されており、車両だけで導入判断が完結しないことを示している(Cube-Linx「EV・充電サービス」)。
法人では、現場の運行責任者が使える条件を定め、車両管理・調達部門が候補を比較し、施設部門が受電・工事を確認する。その後、経理・財務がリース料や残価リスク、経営側が更新予算と排出目標との整合を判断するのが標準的な検討順序となる。営業側の打ち手は、試乗だけでなく、実運行データ、電力契約、工事工程、保守責任をそろえて、意思決定を支えることである。
価格感応度は補助金の額だけで決まらない。月々の支払いを下げても満期時の残価が保証されなければ、顧客の負担が後ろへ移るだけである。BYDの軽BEV販売資料にも、据置型ローンの残価設定は最終残価を保証しない旨が明記されている(BYD Auto Japan「軽EV BYD RACCOの国内販売開始」)。月額の訴求と総支払額は、分けて比べる。
スイッチングコストは個人のブランド変更より、法人が設置した充電設備、運行手順、整備委託、従業員教育で大きくなりやすい。景気悪化時には更新延期、金利上昇時には月額負担が問題となる一方、燃料・電力価格の相対変化は方式選択を動かす。季節性では、冬季の電費と空調負荷を評価する。ただし、全国一律の性能低下率を置くことはできない。
人口減少下の日本では、販売台数の総量拡大だけを前提とせず、高齢者の移動、地域交通、配送の維持という用途ごとに採算を組み直す。補助期限前の駆込みは恒常需要と分け、受注・登録・実際の稼働を別々に追う。
バリューチェーンと収益構造
利益を左右するのは電池を安く調達する能力だけでなく、設備稼働率、販売後の保証負担、残価を含む回収設計である。BEV・PHEV・HV・FCV別の利益率を同じ条件で比較できる公表データは限られ、完成車事業の利益をそのままBEVの収益性とみなしてはならない。
| 工程 | 主な役割・企業例 | 付加価値の源泉 | 主な収益・費用の論点 |
|---|---|---|---|
| 企画・開発 | トヨタ、ホンダ、日産等の完成車、デンソー等の部品企業 | 車両統合、燃費・電費、安全性、部品共通化 | 開発費・金型費を何車種・何台に配賦できるか |
| 調達・電池 | CATL〈宁德时代〉、BYD〈比亚迪〉等の電池・車両企業 | 化学系、歩留まり、熱管理、調達規模 | 材料価格、設備稼働率、長期購入義務、保証 |
| 車両生産 | 国内外の完成車・組立企業 | 品質、混流生産、立ち上げ、物流 | 固定費、設備転用、関税・現地調達条件 |
| 販売・導入 | 販売会社、リース会社、Cube-Linx等 | 顧客接点、金融、充電設備との一括設計 | 販売奨励金、工事費、残価設定、顧客獲得費 |
| 運行・保守・回収 | 整備会社、充電事業者、電池診断・回収事業者 | 稼働維持、電池状態の評価、回収物流 | 保守収入、電力基本料金、保証引当、再利用価値 |
企業例は各社の事業・公表資料によるものであり、工程別シェアを表すものではない(トヨタ自動車「2026年3月期 決算要旨」、デンソー「DX銘柄に初選定」、CATL「2025 Annual Report発表」、BYD「2025年通期決算公告」、Cube-Linx「EV・充電サービス」)。
収益の実像を示す例として、トヨタの2026年3月期自動車事業は売上高45兆4,177億円、営業利益2兆7,770億円で、営業利益率は6.1%となる(計算)。ただしこれは内燃機関車やHV等を含む自動車事業の値であり、BEV単独ではない(トヨタ自動車「2026年3月期 決算要旨」)。
テスラの2025年自動車売上高は695.26億米ドル、自動車売上総利益率は17.8%(計算)であるが、研究開発費等控除前の指標であり、トヨタの営業利益率とは直接比較できない。さらに同社の自動車売上には、19.93億米ドルの規制クレジット収入が含まれる(テスラ「2025 Form 10-K」)。車両そのものの採算と、制度由来の収益は分けて見る。この比較から特定工程が常に高収益だと結論付けることはできない。
電池は車両原価と重量に直結するが、全車種共通の原価比率は公表資料から確定できない。IEAによると2025年のEV用電池導入量は約1.2TWh、前年比約30%増であり、導入されたEV用電池に占めるLFPの比率は55%超となった(IEA「Global EV Outlook 2026:車載電池」)。分析では、材料の高性能化だけでなく、必要な航続距離を満たす最小容量、パック構造、歩留まり、交換・修理性が収益性を左右する。
価格転嫁は上流と完成車で条件が異なる。材料価格に連動する契約でも、顧客が車両価格の上昇を受け入れるとは限らず、値引きや低金利販売で原価改善が相殺される。三菱自動車の2025年度営業利益は755億円で、決算の増減分析には販売対策金、資材費、輸送費、為替、米国関税が別々に示されている(三菱自動車「2025年度 決算報告」)。収益の変動を説明するには、電動化に加えて、これらの要因を見る。
調達上の中心課題は、鉱物の産地と精製・電池加工の所在地を分けて把握することである。IEAは中国がEV生産の約75%を担うと整理しており、需要国に組立工場を設けても上流・中流の集中は自動的には解消しない(IEA「Global EV Outlook 2026:生産・貿易」)。国内企業の打ち手は、代替材料の認証、第二調達先への切替時間、最低購入量、余剰在庫の負担先を、契約単位で点検することである。
なお、車載電池の需要量を、定置用を含む世界の電池生産能力で割って「稼働率」とする計算は定義が合わない。設備投資の評価では、化学系・形状・顧客認証が一致する有効能力を分母に置く。
競争環境
競争の焦点は、BEVへの投資量そのものから、地域ごとに売れる方式を選び、開発・設備の重複を抑える能力へ移っている。2026年のホンダの投資見直しと、日産・ホンダの統合検討終了後の技術協業は、資本統合と機能別提携を分けて考える必要性を示す。
完成車では大規模な開発・認証・販売網が必要となる一方、周辺の部品、工事、保守には多数の事業所が存在する。経済センサスの自動車・同附属品製造業は7,438事業所であるが、これはEVメーカーの数でも企業数でもない(総務省・経済産業省「2021年経済センサス 製造業・産業編 第1表」)。BEV・PHEV・HV・FCVを統一的に合算した国内企業別シェアは、確認した公式資料だけでは確定できないため、上位3社集中度は本稿では示さない。
5つの競争要因
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存企業間の競争 | 強 | 複数方式の開発負担と海外勢の小型車投入が重なる。ホンダの投資見直し、BYDの軽市場参入(ホンダ「2026 ビジネスアップデート」、BYD Auto Japan「軽EV BYD RACCOの国内販売開始」) | 強まる |
| 新規参入の脅威 | 中 | 品質保証・量産基盤への依存は残る。ソニー・ホンダの開発中止が参入後の継続リスクを示す(ホンダ「ソニー・ホンダモビリティの事業方針の見直しについて」) | 変わらない |
| 供給者の交渉力 | 中 | 電池は量産規模が拡大する一方、化学系・認証・供給地域によって代替性が異なる(IEA「Global EV Outlook 2026:車載電池」) | 変わらない |
| 買い手の交渉力 | 強 | HV・PHEV・BEV間の選択に加え、リースや残価設定が比較対象となる(自工会「日本の自動車工業2026」、BYD Auto Japan「軽EV BYD RACCOの国内販売開始」) | 強まる |
| 代替品・サービスの脅威 | 強 | 特定方式にとって他方式が代替となる。国内4方式販売の95.0%をHVが占める(計算)(自工会「日本の自動車工業2026」) | 変わらない |
強さと今後の方向は、公開情報からの分析である。
国内主要企業の違い
| 企業 | 規模・開示数値 | 公表情報からみた事業基盤 | 2026年時点の戦略・検討点 |
|---|---|---|---|
| トヨタ自動車 | 自動車事業売上高45兆4,177億円、2026年3月期(トヨタ自動車「2026年3月期 決算要旨」) | HVを含む幅広い方式と世界販売網 | BEV・HV等の需要差に対応しつつ、燃料電池は商用用途も重視(トヨタ自動車「新型燃料電池システムを開発」) |
| ホンダ | 四輪事業売上収益14兆1,669億円、2026年3月期(ホンダ「2026年3月期 決算説明会」) | HV技術と四輪・二輪の事業基盤 | EV投資を再整理し、2027年以降の新型HV投入を計画(ホンダ「2026 ビジネスアップデート」) |
| 日産自動車 | 連結売上高約12兆円、世界販売315万台、2026年3月期(日産自動車「Fiscal year 2025 financial results」) | BEVの販売経験とシリーズ式HV「e-POWER」 | 新型リーフ投入と経営再建、共通開発による負担軽減(日産自動車「新型リーフを発表」、ホンダ・日産「共通ECU・ソフトウェアに関する協業」) |
| 三菱自動車 | 売上高2兆8,965億円、世界販売79.7万台、2026年3月期(三菱自動車「2025年度 決算報告」) | PHEV、SUV、ASEANの事業基盤 | 地域別の商品投入と採算の改善。全方式の自社完結が必要かを吟味 |
売上は集計範囲が異なるため、方式別競争力の順位ではない。ホンダは2026年3月期にEV関連損失計1兆5,778億円を公表した(ホンダ「2026年3月期 決算説明会」)。需要が計画を下回ると、完成前の開発・設備でも大きな負担が生じることを示す例である。投資判断には、損失を除いた利益だけでなく、撤退・変更時の費用まで入れる。
直近の再編では、日産とホンダは2025年2月に経営統合検討の基本合意を終了したが、2026年8月には次世代車両のECU・ソフトウェア共通化に向けた共同開発契約を締結した(ホンダ「日産自動車とHondaとの経営統合に向けた検討に関する基本合意書の解約について」、ホンダ・日産「共通ECU・ソフトウェアに関する協業」)。一方、ソニー・ホンダモビリティは2026年3月、ホンダの戦略変更により前提となる技術・資産の活用条件が変わったとして、AFEELA 1と第2弾モデルの開発・発売中止を公表した(ホンダ「ソニー・ホンダモビリティの事業方針の見直しについて」)。異業種との提携では、相手先の基盤技術と投資方針に依存する範囲が事業継続リスクとなる。
成功の条件は四つである。第一は地域別の需要に合う方式・価格帯であり、トヨタの複数方式展開とホンダのHV再配分がその選択に当たる。第二は車両・部品の共通化で固定費を下げることで、日産・ホンダの共同開発が具体例である。
第三は、充電・保守・残価まで顧客の使用条件を成立させることである。第四は、需要が弱い場合に設備・契約を縮小・転用できることであり、長期購入義務と共同事業の終了条件が重要となる。いずれも売上拡大だけでは測れないため、実質値引き、保証費、設備稼働率、変更時の損失を合わせて評価する。
海外の動向と主要企業
世界のBEV・PHEV市場は拡大しているが、その中心は中国・欧州であり、米国と同じ速度では動いていない。日本企業は、国内と海外拠点の競争を同時に捉える。
| 地域 | 2025年のBEV・PHEV乗用車市場 | 日本企業にとっての意味 |
|---|---|---|
| 中国 | 1,300万台超、新車の約55%。伸び率は20%未満 | 大規模市場での原価・商品更新速度が海外競争にも波及 |
| 欧州 | 420万台、前年比30%超増、新車の28% | BEV・PHEVの品ぞろえと現地制度対応が必要 |
| 米国 | 約150万台、前年から微減、新車の約10% | HVを含む需要対応と既存BEV投資の回収を両立する必要 |
| 東南アジア | 50万台超、前年の2倍超、新車の約2割 | 日本勢の既存販売網を電動車販売・整備へ転換する必要 |
数値はIEAの同じ2025年実績整理による。欧州とEUの範囲は異なり、上表の欧州に対してEUのみでは約300万台である(IEA「Global EV Outlook 2026:乗用車動向」)。
海外主要企業の比較
売上高は、比べやすさを優先した直近の通期決算の値であり、2026年の四半期・半期の実績とは別である。連結売上には金融、エネルギー、電子機器等を含む場合があり、EV売上高のランキングではない。
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| BYD〈比亚迪〉 | 中国 | 2025年、連結8,039.65億人民元(小数第2位丸め)(BYD「2025年通期決算公告」) | BEV・PHEVと電池を展開。電子機器事業も含む | 2026年7月、軽BEV「RACCO」を発売(BYD Auto Japan「軽EV BYD RACCOの国内販売開始」) | 乗用BEVに加え2025年12月からPHEVを販売(BYD Auto Japan「BYD SEALION 6 国内販売開始」) |
| テスラ | 米国 | 2025年、連結948.27億米ドル(テスラ「2025 Form 10-K」) | BEV、自社充電網、エネルギー事業を展開 | 2025年に新型Model YとModel 3・Yの追加仕様を投入(テスラ「2025 Form 10-K」) | 日本向け車両販売・充電サービス(テスラ「日本向けモデル情報」) |
| フォルクスワーゲン | ドイツ | 2025年、連結3,219億ユーロ(VW「2025年通期決算」) | 複数ブランド・地域・方式を持つ | 2026年上期の営業利益率は3.8%。収益改善を進める(VW「2026年上期決算」) | ID.4等を販売(フォルクスワーゲン ジャパン「ID.4」) |
| ヒョンデ〈현대자동차〉 | 韓国 | 2025年、連結186.3兆ウォン(ヒョンデ「2025年通期・第4四半期決算」) | BEVとHVを並行展開。2025年のHV販売63万4,990台 | EV・HV双方の商品展開を進める | 小型BEV「INSTER」を販売(Hyundai Mobility Japan「INSTER」) |
| BMW | ドイツ | 2025年、連結1,334.53億ユーロ(BMW「BMW Group Report 2025」) | 高級車ブランド、BEV・PHEVと金融サービス | 新世代BEV「ノイエ・クラッセ」を展開 | 2026年7月に新型iX3を発表(BMW Japan「新型BMW iX3誕生」) |
成長市場にいることと増益は同義ではない。BYDの2026年上期売上高は3,448.15億人民元、前年同期比7.13%減、親会社株主に帰属する利益は20.54%減であった(売上高は小数第2位丸め)(BYD「2026年半年度報告摘要」)。企業を比べるときは、販売台数の増減に加え、実売価格、製品構成、海外生産の立ち上げ費用、保証負担を確かめる。
日本企業の海外依存度も高い。三菱自動車の2026年3月期の地域別売上高から日本以外を合算すると2兆2,371億円、全体の77.2%である(計算、同社の地域管理区分)(三菱自動車「2025年度 決算報告」)。競争力を保つには、国内の方式選択に加えて、海外拠点の生産・調達・販売を一体で見直す。
日本への影響は、すでに輸入BEVの追加という段階を超えている。BYDの日本向け軽規格専用車やPHEV、ヒョンデの小型BEVは、サイズ・価格・充電条件に対応した商品を競争の中心へ持ち込む動きである。今後2〜3年で、車両価格に電池保証、充電支援、残価条件を組み合わせる販売競争が一段と強まるとみられる。ただし、各社の国内販売目標や顧客評価は、公開情報だけでは確定できない。
外部環境と制度の変化
制度は世界共通のBEV移行を促す方向へ一様に進んでおらず、購入支援、排出規制、通商措置が地域別に分かれている。経営上は、補助金の上限だけでなく、対象方式、登録・取得日、車両認定、将来の保有負担を、一つの採算表にまとめる。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 購入支援 | 日本 | CEV補助上限をBEV130万円、軽BEV58万円、PHEV85万円、FCV150万円へ見直し。車種・メーカーの評価点(200点満点)で実額は異なる。通常のHVは対象外 | 2026年1月1日以降の新規登録から見直し。FCVの引下げは2026年度から | 大・BEV/PHEVに追い風、FCVには支援縮小 | 経済産業省「CEV補助金 補助上限額の見直し」、資源エネルギー庁「自動車産業政策を知る②」 |
| 購入支援 | 日本 | 予算の延命のため補助額を引下げ。上限はBEV78万円、軽BEV45.8万円など(加算を含む)。現行予算は2026年12月上旬~下旬に受付終了の見込み | 2027年1月1日以降の新規登録(2026年10月21日公表) | 大・2026年内の駆込みと2027年の反動 | 経済産業省「令和7年度補正CEV補助金の補助額の見直し」、次世代自動車振興センター「銘柄ごとの補助金交付額」、次世代自動車振興センター「申請受付終了見込み時期」 |
| 税制 | 米国 | 連邦の新車・中古車・商用クリーン車税額控除は期限後の取得で終了。州の制度とは別 | 2025年10月1日以降の取得 | 大・BEV/PHEV等の購入負担に向かい風 | 米国内国歳入庁(IRS)「Clean vehicle tax credits」 |
| 税制 | 中国 | 対象NEVの車両購入税を免除から半減へ。乗用車の減税上限は1台1万5,000人民元。BEV・PHEV・FCVが対象、通常HVは含まない | 2026年1月1日~2027年12月31日 | 大・優遇継続だが2025年比では縮小 | 中国財政部等「新能源汽車の購入税減免公告」 |
| 保有課税 | 中国 | 省エネ車の車船税半減、PHEV・BEV商用車・FCV商用車の免税を廃止。既保有車も対象 | 2027年1月1日 | 中・対象車の保有費に向かい風 | 中国財政部等「車船税優遇の調整公告」 |
| 購入支援 | 英国 | 希望小売価格3万7,000ポンド以下で走行時CO₂排出ゼロの適格車(BEV)に最大3,750ポンド(第2区分は1,500ポンド)。生産時の排出等で補助区分を判定 | 2025年7月15日ガイダンス公表、2026年4月1日更新 | 中・適格モデルに追い風、認定が参入条件 | 英国政府「Electric Car Grant申請ガイダンス」 |
| 排出規制 | EU | 現行法は2035年の新車乗用車等のCO₂排出削減100%。2025年末の90%削減等への変更は提案であり確定扱いしない | 2025年12月16日提案、施行日は未確定 | 大・商品計画の不確実性。現行法への対応は継続 | 欧州委員会「乗用車・バンのCO₂排出基準」、欧州委員会「Automotive Package」、EU理事会「Road transport」 |
| 通商 | EU | 中国製BEVへの相殺関税措置に対し、価格約束の申出に関するガイダンスを公表。2026年2月にはVW(安徽)製CUPRA Tavascanの価格約束を受け入れたが、措置の一律撤廃ではない | 2026年1月12日、2月11日発効 | 大・中国生産BEVの輸出条件に向かい風 | 欧州委員会「中国製BEVの価格約束に関するガイダンス」、EU「Implementing Decision (EU) 2026/328」 |
| 資源循環 | EU | EV用電池に電子的な電池パスポートを導入。製品情報と履歴管理への対応が必要 | 2027年2月18日 | 大・対応負担、診断・管理サービスには追い風 | EU「Regulation (EU) 2023/1542:電池規則」 |
影響の大小・方向は、公開情報からの分析である。補助金は、申請時点の車種別対象表、予算、保有義務等を確かめる。米国は期限までに取得条件を満たした車両の経過措置があり、「2025年10月以降の納車は一律対象外」とは言えない(米国内国歳入庁(IRS)「Clean vehicle tax credits」)。中国の車船税変更もBEV乗用車への一律の新規課税を意味せず、車両購入税とは別制度である(中国財政部等「車船税優遇の調整公告」)。
日本の2035年乗用車新車販売の電動車100%目標はHVを含むため、BEV100%目標ではない。充電インフラは2030年に30万口、うち公共用の急速充電3万口という整備目標が掲げられているが、整備済みは約6.8万口(うち急速約1.2万口、2025年5月末時点の経済産業省推計)であり、目標と設置実績は分けて見る(経済産業省「充電インフラの普及に向けた取組」)。法人の運行時間帯に使えるかどうかは、口数だけでなく、用地・受電・工事の制約で決まる。
脱炭素の評価も排気管からの排出だけで完結しない。電池・電力・水素の製造、輸送、回収を含む証跡を整えることが、環境訴求と海外取引の両方で必要になる(日本自動車工業会「自動車のカーボンフットプリントガイドライン」)。規制変更への対応は、販売地域の法務部門に閉じず、設計仕様、調達証明、販売表示、回収契約までつなぐことが重要と考えられる。
人材と生産性
人材問題の中心は、自動車産業全体の人数不足を一括して埋めることではなく、電池・電装・高電圧整備など必要技能と既存人材の経験を接続することである。給与水準は企業規模で大きく異なるため、中小企業は大手と同じ職務の人材を同じ市場で奪い合うだけでは採用が難しい。
経済産業省の2026年の蓄電池・電源産業戦略は、サプライチェーン全体での人材育成・確保を課題に位置付けている(経済産業省「蓄電池・電源産業戦略」)。ただし、そこで掲げる育成人数や政策目標を、現時点の欠員数と読み替えることはできない。EV分野だけの職種別求人倍率と未充足人数は確認できない。このため本稿では、人手不足の度合いを一つの倍率では示さない。
分析では、優先する職務は、電池の量産工程・品質管理、パワーエレクトロニクス、熱管理、充電設備の電気工事、高電圧系の診断・整備である。既存のエンジン・変速機部品に関わる技能も、精密加工、接合、品質保証の部分は転用できる。転用できる工程と、材料・電気安全を学び直す工程は、職務単位に分ける。
2025年賃金統計の輸送用機械器具製造業では、算式で算出した平均年収は631.22万円である。企業規模別に同じ式を用いると1,000人以上は744.63万円、100〜999人は543.15万円、10〜99人は420.37万円となる(いずれも計算、男女計・一般労働者)(厚生労働省「2025年賃金構造基本統計 製造業・産業中分類 第1表」)。年齢・勤続年数・職種構成を調整した比較ではないが、採用・定着費用を一律に置けないことは明確である。
生産性の参考として、経済センサスの自動車・同附属品製造業の付加価値額12兆920億1,700万円を従業者85万5,884人で割ると、1人当たり約1,413万円となる。製造業計は同じ計算で約1,290万円である(計算)(総務省・経済産業省「2021年経済センサス 製造業・産業編 第1表」)。ただし付加価値は2020年実績、従業者は2021年6月時点で、29人以下は粗付加価値、個人経営は除外されるため、現在のEV事業の生産性比較には使えない。
安全面では、電気自動車等の整備業務に係る特別教育を作業内容に応じて実施する必要がある(厚生労働省「電気自動車等の整備業務に係る特別教育」)。高電圧作業への適合は、整備士資格の有無だけで判断せず、遮断、検電、保護具、緊急対応を実作業で確かめる。賃上げの原資を確保するには、時間当たり生産量だけでなく、再検査、保証修理、設備停止を減らす職務設計が必要となる。
2030年に向けたシナリオ
2030年の事業判断は、単一のBEV普及率予測ではなく、分岐の条件をもとに立てる。分岐をつくるのは、①政策・通商条件が電動化を支える度合い、②補助なしでも成立する車両・充電・残価を含む総保有費用の改善速度である。
以下は、分析にもとづく条件付きシナリオであり、確率や販売台数を推計したものではない。IEAの2026年版見通しも政策前提の異なる複数シナリオを用いており、予測値を確定需要として設備計画へ転記することは適切でない(IEA「Global EV Outlook 2026:将来見通し」)。
| シナリオ | 起きる条件 | 2030年の事業環境 | 可能性の見立て・対応 |
|---|---|---|---|
| 地域別に複数方式が併存 | 政策は地域差を維持。総保有費用の改善も用途・地域で差が残る | 中国・欧州ではBEVが進み、日本・米国ではHV/PHEVが重要。商用FCVは供給網を確保できる用途に集中 | 基準ケースとして重視。共通部品と生産転用性を確保する |
| BEVの経済性が普及を加速 | 電池・車両価格低下、充電稼働の改善、残価の安定が同時に進む。政策も支える | 都市乗用車・拠点帰着型車両からBEVが広がり、方式移行が想定より早まる | 十分あり得る。増産余地と調達の追加枠を確保する |
| 支援縮小と供給過剰で投資回収が遅れる | 補助縮小・通商分断が進み、安価な電力・充電・残価が改善しない | 値引きが利益を圧迫し、稼働不足の設備・企業の再編が増える | 排除できない。段階投資と契約縮小条件を優先する |
FCVは全国の乗用車市場を前提に評価するより、燃料供給と高稼働車両をまとめて成立させる案件として評価する方が実務的である。トヨタが第3世代燃料電池システムで商用用途を重視する方針を示していることも、この用途別評価と整合する。ただし同社の2026年以降の投入計画を、すべての地域で販売・収益化済みとはみなさない(トヨタ自動車「新型燃料電池システムを開発」)。
| 先行指標 | 確認する統計・発表 | 判断に使う読み方 |
|---|---|---|
| 方式別販売の持続性 | 自販連月次、日本自動車工業会年次、ACEA月次 | 単月から四半期へ伸びが続くか。軽・輸入車・方式定義をそろえる |
| 電池の供給・化学系変化 | IEA年次、電池メーカーの決算・設備計画 | 名目能力ではなく顧客認証・化学系が一致する供給余力をみる |
| 補助・規制の実施状況 | 経済産業省、IRS、中国税務総局、EU官報 | 発表、採択、施行、経過措置を別々に管理する |
| 価格と残価の負担 | 完成車・金融会社の決算、リース条件の公表 | 台数増が値引きや保証負担の増加で実現していないか |
| 充電設備の利用可能性 | 経済産業省の整備状況、事業者の稼働・故障情報 | 設置口数に加え、時間帯・出力・停止を確認する |
全国を統一した残価・充電稼働率の公開系列が足りない部分は、契約先や現場で補う。
経営・企画部門への示唆
2026年10月時点で経営判断を左右するのは、どの方式が勝つかの予想ではなく、補助の縮小時期、地域ごとの方式構成、投資を止めるときの費用という三つの「期限と条件」である。以下では本文のデータに基づき、立場ごとの選択肢、通説と異なる読み方、一次調査が必要な論点を示す。
立場別の戦略の選択肢
| 立場 | 戦略の選択肢 | 根拠となるデータ | 判断の分岐点 |
|---|---|---|---|
| 大手(完成車・一次部品) | BEV専用の投資を地域・価格帯ごとに分けて承認し、中止時の損失上限を承認時に決める。ECU・ソフトウェアなど方式に依らない領域は他社と共同開発し、方式の選択は自社に残す | ホンダは2026年3月期にEV関連損失1兆5,778億円を計上した。日産とホンダは経営統合の検討を打ち切った後、2029年度以降の車両に向けてECUとソフトウェアを共通化する | EU(2026年1〜9月のBEV比率22.7%)向けと日本(4方式の95.0%がHV)向けで、同じ電池・車台をどこまで共用できるか |
| 中堅・中小の部品企業 | エンジン部品の売上を顧客・車種・終売年で分解し、完成車各社のHV刷新が続く期間の利益で、熱管理・接合・高電圧検査への転用費を賄う。人材は外部採用より社内転換と特別教育で確保する | 自動車部分品・附属品製造業は7,093事業所・64万579人(総務省・経済産業省「2021年経済センサス 製造業・産業編 第1表」)。輸送用機械の年収は10〜99人規模で420.37万円、1,000人以上で744.63万円 | 主要顧客のHV・PHEVの終売年と、転用先部品で顧客承認を得るまでの期間のどちらが先に来るか |
| 新規参入を考える企業(輸入ブランド、異業種、充電・リース) | 車両価格ではなく「補助後価格+残価+充電」の月額で比べられる前提で、整備・充電・供給体制の評価を上げる投資か、価格で補う設計かを先に選ぶ | CEV補助は評価200点のうち155点が企業単位で決まる(経済産業省「CEV補助金における評価の基準・補助額の決定方法」)。2027年1月以降はBEVの上限が130万円から78万円へ下がる | 補助の縮小後も、残価保証や充電支援を含めた月額で既存勢と並べるか |
三つの立場に共通する落とし穴は、2026年12月に見込まれる補助の受付終了を、需要の実力として計画に入れてしまうことである、というのが公開情報からの分析である。
通説と異なる見方
第一に、補助金はEV全体への一律の追い風ではなく、車種・メーカー間の競争条件をつくっている。 2026年4〜12月登録分の交付額は、日産の軽BEVサクラが58万円、BEVリーフが129万円、ヒョンデのINSTER(Cross以外)が47万円であるのに対し、BYDは軽BEVのRACCOもBEVのATTO 3も15万円である(次世代自動車振興センター「銘柄ごとの補助金交付額」)。軽BEVの43万円差は、RACCO 200の税込価格214.5万円の約2割に当たる(計算)。分析では、輸入勢にとっての実質的な参入障壁は、関税よりも、評価項目である国内の充電整備、整備体制、供給の安定性を満たす体制づくりである。
第二に、欧州もBEV一色ではない。 EUの2026年1〜9月の新車登録では、HVが36.3%でBEVの22.7%を上回る(ACEA「New car registrations, September 2026」)。日本との差は「HVかBEVか」ではなく「BEVが2割を超えているか」であり、2035年の90%削減案も確定していない。分析では、欧州向けの計画を評価する物差しは、HVを捨てるかどうかではなく、BEV比率の上振れにどれだけ速く生産配分を追随させられるかである。
第三に、電池の値下がりは、そのまま完成車の利益にはならない。 2025年の電池の平均価格は8%下がり、LFPの比率は55%を超えた(IEA「Global EV Outlook 2026:車載電池」)。それでもBYDの2026年上期は減収で、純利益は20.54%減であった。テスラの2025年の自動車売上総利益率17.8%も、規制クレジット19.93億ドルを除くと約15.4%になる(計算)。比べるのは原価低下の速さではなく、値引きと制度由来の収入を除いた車両単体の粗利である。
公開情報ではわからないこと
- 補助額の差が成約に効く度合い:同じ価格帯で補助額が異なる車種の商談で、成約率と値引き額がどう変わるかは公表されない。販売店数社に商談記録の提供を依頼し、成約者・失注者への短いアンケートで、補助額の認知と購入判断への影響を聞く。
- 補助の受付終了と減額後の反動:2026年12月の受付終了見込みと2027年1月の減額の前後で、受注残、登録予定、キャンセルがどう動くか。販売店への月次の聞き取りを、自販連の月次登録(2026年9月のBEV比率5.7%)と重ねて確かめる。
- 中古BEV・PHEVの残価と電池評価:電池の診断結果が、落札価格やリース満了時の査定にどう反映されるか。オートオークション運営者とリース会社に査定票の閲覧を依頼し、同年式のHVと比べる。
- 法人の充電運用の実態:急速充電が約1.2万口の段階で、繁忙日に充電待ちが生じる拠点はどの程度あるか。導入済みの法人数社から運行・充電の記録を匿名で提供してもらい、試行運用で確かめる。
- 提携・買収で確かめる論点:方式に依らない領域の共同開発での費用分担、知財の帰属、一方が電動化戦略を変えた場合の終了条件、電池の最低購入量。本文の異業種合弁の開発中止のように、相手の戦略変更が前提を崩すため、契約案の精査と、当事者・元担当者への聞き取りで確認する。
出典
本文で使用した一次資料を示す。公表日が明示されないページには確認日を付した。
- IEA「Global EV Outlook 2026:乗用車動向」(2026年5月20日)
- 自工会「日本の自動車工業2026」(2026年版、公表日記載なし)
- 自販連「燃料別販売台数・乗用車 2026年9月」(2026年10月6日)
- ホンダ「2026 ビジネスアップデート」(2026年5月14日)
- ホンダ・日産「共通ECU・ソフトウェアに関する協業」(2026年8月31日)
- BYD Auto Japan「軽EV BYD RACCOの国内販売開始」(2026年7月28日)
- 米国内国歳入庁(IRS)「Clean vehicle tax credits」(2026年9月24日更新)
- 中国財政部等「新能源汽車の購入税減免公告」(2023年6月19日)
- 欧州委員会「乗用車・バンのCO₂排出基準」(2026年1月30日更新)
- デンソー「DX銘柄に初選定」(2025年4月14日)
- GO「Waymo・日本交通との東京都内におけるサービス展開」(2026年9月15日)
- 総務省・経済産業省「2021年経済センサス 製造業・産業編 第1表」(2022年12月26日公表、2025年12月25日更新)
- 厚生労働省「2025年賃金構造基本統計 製造業・産業中分類 第1表」(2026年3月24日)
- トヨタ自動車「2026年3月期 決算要旨」(2026年5月8日)
- ホンダ「2026年3月期 決算説明会」(2026年5月14日)
- 日産自動車「Fiscal year 2025 financial results」(2026年5月13日)
- 日産自動車「2026年3月期 決算短信」(2026年5月13日)
- ACEA「New car registrations, September 2026」(2026年10月22日)
- IEA「Global EV Outlook 2026:車載電池」(2026年5月20日)
- 厚生労働省「賃金構造基本統計調査 調査の概要」(公表日記載なし、2026年10月29日確認)
- デンソー「CORE 2030 成長戦略」(2026年4月10日)
- シーメンス「Siemens and Microsoft scale industrial AI」(2024年10月24日)
- BMW「Spartanburg工場のFigure 03実証」(2026年6月25日)
- Cube-Linx「EV・充電サービス」(公表日記載なし、2026年10月29日確認)
- 日産「Wayve・Uberとのロボタクシー協業」(2026年3月12日)
- NVIDIA「トヨタ等との車載基盤協力発表」(2025年1月6日)
- 日本自動車工業会「自動車のカーボンフットプリントガイドライン」(2024年9月11日)
- CATL「2025 Annual Report発表」(2026年3月公表)
- BYD「2025年通期決算公告」(2026年3月27日)
- テスラ「2025 Form 10-K」(2026年1月提出)
- 三菱自動車「2025年度 決算報告」(2026年5月8日)
- IEA「Global EV Outlook 2026:生産・貿易」(2026年5月20日)
- ホンダ「ソニー・ホンダモビリティの事業方針の見直しについて」(2026年3月25日)
- トヨタ自動車「新型燃料電池システムを開発」(2025年2月14日)
- 日産自動車「新型リーフを発表」(2025年10月8日)
- ホンダ「日産自動車とHondaとの経営統合に向けた検討に関する基本合意書の解約について」(2025年2月13日)
- BYD Auto Japan「BYD SEALION 6 国内販売開始」(2025年12月1日)
- テスラ「日本向けモデル情報」(公表日記載なし、2026年10月29日確認)
- VW「2025年通期決算」(2026年3月10日)
- VW「2026年上期決算」(2026年7月24日)
- フォルクスワーゲン ジャパン「ID.4」(公表日記載なし、2026年10月29日確認)
- ヒョンデ「2025年通期・第4四半期決算」(2026年1月29日)
- Hyundai Mobility Japan「INSTER」(公表日記載なし、2026年10月29日確認)
- BMW「BMW Group Report 2025」(2026年3月12日)
- BMW Japan「新型BMW iX3誕生」(2026年7月22日)
- BYD「2026年半年度報告摘要」(2026年8月公表)
- 経済産業省「CEV補助金 補助上限額の見直し」(2025年12月公表)
- 資源エネルギー庁「自動車産業政策を知る②」(2026年5月8日)
- 経済産業省「令和7年度補正CEV補助金の補助額の見直し」(2026年10月21日)
- 経済産業省「CEV補助金における評価の基準・補助額の決定方法」(2026年10月21日)
- 次世代自動車振興センター「銘柄ごとの補助金交付額」(2026年10月28日現在)
- 次世代自動車振興センター「申請受付終了見込み時期」(2026年10月9日)
- 中国財政部等「車船税優遇の調整公告」(2026年7月3日掲載)
- 英国政府「Electric Car Grant申請ガイダンス」(2026年4月1日更新)
- 欧州委員会「Automotive Package」(2025年12月16日)
- EU理事会「Road transport」(2026年6月30日更新)
- 欧州委員会「中国製BEVの価格約束に関するガイダンス」(2026年1月12日)
- EU「Implementing Decision (EU) 2026/328」(2026年2月10日官報掲載)
- EU「Regulation (EU) 2023/1542:電池規則」(2023年7月28日官報掲載)
- 経済産業省「充電インフラの普及に向けた取組」(2025年6月5日更新)
- 経済産業省「蓄電池・電源産業戦略」(2026年6月2日)
- 厚生労働省「電気自動車等の整備業務に係る特別教育」(公表日記載なし、2026年10月29日確認)
- IEA「Global EV Outlook 2026:将来見通し」(2026年5月20日)
この業界の図解【194種類で分析】を、note の有料記事で公開しています。
