エグゼクティブサマリー
この業界をひと言で表すと、国内の成熟需要を基盤に、世界の地域別競争と投資負担を、資本・技術提携の組合せで乗り切る産業である。2026年10月の経営課題は、販売量の回復を収益へつなげながら、電動化・通商条件の変化に応じて商品と生産拠点を組み替えることである。
要点
- 市場:国内販売と国内生産は別の事業条件である。 2025年の四輪車販売は456万5,777台、前年比+3.3%。生産841万334台に対し輸出417万2,815台で、輸出は生産の49.6%に相当する(計算)。国内販売だけでは工場の成長・縮小を判断できない。(日本自動車工業会「日本の自動車工業2026」)
- 構造:資本関係と意思決定の範囲は分けて見る。 トヨタはダイハツを完全子会社、SUBARUを持分法適用会社とする一方、スズキ・マツダは少数持分の提携先である。ホンダ・日産の統合協議は終了し、2026年8月にECU・ソフトウェアの共同開発契約を結んだ段階であり、国内8社が二大グループに統合済みではない。(トヨタ自動車「第122期有価証券報告書」/本田技研工業「日産自動車との経営統合に関する基本合意書の解約」/日産自動車「次世代SDVのECU・ソフトウェア共通化に向けた共同開発契約」)
- 競争・海外:日本専用の商品まで競争が広がる。 軽四輪車は国内販売の36.5%(計算)を占め、BYD〈比亚迪〉は2026年7月に軽EVを発売した。世界の日本市場比率は約4.6%(計算)であり、海外事業と国内の保有価値の両方を守る。(日本自動車工業会「日本の自動車工業2026」/BYD Auto Japan「軽EV BYD RACCO発売発表」)
- 制度:投資前提は地域ごとに異なる。 米国関税、EUの電池情報管理、中国の購入税支援変更は、輸出採算・調達・販売条件に作用する。EUの規制見直し提案と施行済み制度を混同しないことが必要である。(米商務省「日米合意の関税関連実施告示」/欧州委員会「電池のデジタル製品パスポート」/中国国家税務総局等「新エネルギー車の車両購入税減免延長に関する公告」)
- AI:実用工程と実証を分けて投資する。 開発・購買の支援は導入事例がある一方、人型ロボットや次世代運転支援は適用条件の検証が必要である。部分工程の効果を全社の生産性向上率へ拡張してはならない。(マイクロソフト「ウーブン・バイ・トヨタ導入事例」/BMW「ドイツで初となる生産現場への人型ロボット導入」)
経営・企画部門への示唆
- 輸出車種ごとに米国関税15%込みの限界利益と販売金融の残価リスクを出し、国内工場に残す車種、現地へ移す車種、電動化投資を止める条件を先に決める。米国向け輸出は国内生産の約16%にあたる。
- 提携・取引では資本比率ではなく、設計権限、費用分担、供給継続責任を確かめる。再編はECUの共通化や車種の相互補完など技術・車種単位で進み、工場移管の費用負担も契約で決まる。
- 新規事業は新車販売量に頼らず、平均7.2年に及ぶ保有期間に生じる修理・部品供給・電池履歴・充電保守から選ぶ。EUで2027年2月に始まる電池パスポートが、履歴管理事業の入口になる。
業界データまとめ
国内の自動車製造は、生産金額が増える一方、国内需要だけでは設備・開発投資を支えられない構造である。以下では比較可能な通年実績を基準とし、国内市場、国内生産、企業の世界連結業績を区別する。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 国内四輪車生産金額26兆1,363億3,600万円。乗用車およびトラック・バスのシャシー等の生産金額であり、国内小売市場額でも国内8社だけの売上高でもない | 2025年 | 日本自動車工業会「日本の自動車工業2026」(「四輪車生産金額」、原資料:経済産業省) |
| 市場の伸び | 国内四輪車生産金額、前年比+1.9%(計算)。2024年25兆6,421億5,100万円との比較 | 2025年 | 日本自動車工業会「日本の自動車工業2026」(「四輪車生産金額」) |
| 事業者数 | 98事業所。産業細分類3111「自動車製造業(二輪自動車を含む)」、個人経営を除く全規模の製造事業所。商用車・二輪車を含み、企業数ではない | 2021年6月1日現在 | 経済産業省「令和3年経済センサス‐活動調査・製造業、産業別統計表第1表」 |
| 従業者数 | 19万2,609人。同3111の製造事業所の従業者数。完成車企業の連結従業員数や部品・販売・整備業の雇用を含む数字ではない | 2021年6月1日現在 | 経済産業省「令和3年経済センサス‐活動調査・製造業、産業別統計表第1表」 |
| 平均年収 | 631万2,200円(計算)。中分類「輸送用機械器具製造業」、一般労働者、男女計、企業規模計10人以上、民営事業所。月額40万6,000円×12+年間賞与等144万200円。自動車以外の輸送機械を含む | 2025年調査 | 厚生労働省「令和7年賃金構造基本統計調査・一般労働者、産業中分類第1表」 |
| 上位3社の売上高 | トヨタ 45万4,177億円/ホンダ 14万1,669億円/日産 10万9,201億円。順に自動車・四輪・自動車事業のセグメント売上高、内部取引を含む。世界事業であり国内市場シェア算出には使えない | 2026年3月期 | トヨタ自動車「2026年3月期決算短信」 本田技研工業「2026年3月期決算説明会資料」 日産自動車「2026年3月期決算短信」 |
| 世界市場 | 世界四輪車販売9,979万8,406台(前年比+4.7%)。うち日本456万5,777台、約4.6%(計算)。国別集計の定義差に注意 | 2025年 | 日本自動車工業会「世界生産・販売・保有・普及率・輸出」(「四輪車販売台数」、原資料:OICA等) |
| 国内四輪車生産台数 | 841万334台(前年比+2.1%) | 2025年 | 日本自動車工業会「日本の自動車工業2026」(「四輪車生産台数」) |
| 国内四輪車新車販売台数 | 456万5,777台(前年比+3.3%) | 2025年 | 日本自動車工業会「日本の自動車工業2026」(「四輪車販売台数」) |
| 四輪車輸出台数 | 417万2,815台(前年比−1.0%)。国内生産に対する比率49.6%(計算) | 2025年 | 日本自動車工業会「日本の自動車工業2026」(「四輪車輸出台数」「四輪車生産台数」) |
| 軽四輪車の国内販売構成比 | 36.5%(計算)。軽四輪車166万7,360台÷四輪車全体456万5,777台。乗用車・貨物車を含む | 2025年 | 日本自動車工業会「日本の自動車工業2026」(「四輪車販売台数」) |
生産金額、販売台数、企業売上高は対象地域・対象事業が異なるため、合算しない。平均年収は調査月の給与と調査で把握した前年の年間賞与等を用いた年収換算であり、同一人の2025年実収入ではない。企業の億円表示は原資料の表示桁に合わせた概数で、比較・計算には原数値を用いる。
AI・フィジカルAIの影響と経営の打ち手
自動車では、生成AIによる開発・調達の反復作業の削減と、フィジカルAIによる車両・工場設備の動作の変化が同時に進む。開発工数の節約、工場の稼働安定、販売後の機能収益は、安全検証と責任が異なる投資案件として評価する。
影響の全体像
本稿のバリューチェーンは「企画・設計」「調達・生産準備」「製造・検査」「販売・金融」「利用・保守・回収」の5工程で捉える。下表の段階は公表事例の到達点、時期は2026年10月から同種業務へ本格展開する時期についての、公開情報からの分析であり、企業が保証した普及予測ではない。
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 企画・設計 | 過去の設計知識の検索、車載コードの修正案作成 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | トヨタのO-Beya、ウーブンの開発工程。マイクロソフト「トヨタ、AIエージェントによる技術者の集合知活用」/マイクロソフト「ウーブン・バイ・トヨタ導入事例」 |
| 調達・生産準備 | 金型等の資産照合、サプライヤーへの確認、回答処理 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | BMWの購買部門でのエージェント活用。BMW「業務でのAIエージェント活用」 |
| 製造・検査 | 人型ロボットによる部品の取り扱い・投入 | フィジカルAI | 実証中 | 3〜5年 | BMW米国工場でのFigure試験。量産ライン内の実証であり全面自動化ではない。BMW「ドイツで初となる生産現場への人型ロボット導入」 |
| 販売・金融 | 法人フリートの問い合わせから案件情報を整備 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | BMW傘下Alphabetの法人対応業務。BMW「業務でのAIエージェント活用」 |
| 利用・保守・回収 | 運転時の認識・判断を担う次世代運転支援 | フィジカルAI | 実証中 | 3〜5年 | 日産・Wayve。初搭載は日本の2027年度を予定。日産自動車「Wayveと次世代運転支援システムで協業契約」 |
| 利用・保守・回収 | 車両と道路の情報を組み合わせた協調支援 | データ・IoT | 構想段階 | 3〜5年 | トヨタ・NTTの基盤構築計画。2028年から社会実装を目指す。トヨタ自動車・NTT「モビリティAI基盤の共同構築」 |
業務はどう変わるか
第一に、開発者が規約違反を一件ずつ読み解き修正する作業は、修正候補と根拠を確認する作業へ移る。ウーブン・バイ・トヨタでは、MISRA準拠のためのコード修正提案の約80%を自動化したとする導入事例があるが、これは提供企業であるマイクロソフトの公表値であり、開発費全体の80%削減を意味しない。導入済みの対象工程でも、人が採否を判断し、解析・テストで結果を確認することが前提となる。(マイクロソフト「ウーブン・バイ・トヨタ導入事例」)
第二に、設計経験の継承は「詳しい人を探す」方式から、社内資料に基づく候補の確認へ変わる。トヨタのO-Beyaはパワートレーン領域の技術知識を扱う導入事例である。過去の設計理由や試験条件を再利用するには、資料の版管理と根拠への到達可能性が必要となる。(マイクロソフト「トヨタ、AIエージェントによる技術者の集合知活用」)
第三に、購買・販売金融では、転記作業から例外判断へ仕事が変わる。BMWは金型等の棚卸照会、Alphabetは法人の車両照会で日常業務への活用を公表している。国内でも型の所有者・保管場所・廃棄承認やフリート契約条件の照合が対象となる。(BMW「業務でのAIエージェント活用」)
第四に、組立工程の一部では、専用治具と固定動作だけでは対応しにくい部品の扱いを、人型ロボットで試す段階にある。BMWは米国スパータンバーグ工場での約10か月の試験で、Figure 02が溶接前の鋼板部品の取り出し・位置決めを担い、3万台超のX3生産に関わったと公表したが、これは特定作業への寄与であり、車両を一台丸ごと組み立てた意味ではない。実証中の設備を購入する際は、成功動画より、異形部品、照明変動、部品落下、非常停止後の復帰、保全時間まで含むタクトの再現性を確かめる。(BMW「ドイツで初となる生産現場への人型ロボット導入」)
第五に、運転支援では、個別機能の開発から、量産車の継続的な評価・更新へ仕事が広がる。日産とWayveは量産導入を目指す契約段階であり、国内全車種への導入済みではない。運転支援と無人運転を区別し、運転者の監視義務・利用条件を表示と更新管理に反映する。(日産自動車「Wayveと次世代運転支援システムで協業契約」)
AI・ロボットの主要プレイヤー
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| トヨタ/ウーブン・バイ・トヨタ | 日本 | O-Beya、車載ソフト開発支援 | 設計知識活用、規約準拠の修正候補生成 | 展開済み:対象の社内開発工程。マイクロソフト「トヨタ、AIエージェントによる技術者の集合知活用」/マイクロソフト「ウーブン・バイ・トヨタ導入事例」 |
| マイクロソフト | 米国 | Azure OpenAI、エージェント基盤 | 日本メーカーの開発知識・コード処理 | 展開済み:上記2事例。マイクロソフト「トヨタ、AIエージェントによる技術者の集合知活用」/マイクロソフト「ウーブン・バイ・トヨタ導入事例」 |
| NVIDIA | 米国 | DRIVE AGX Orin、DriveOS | 車載計算基盤と運転支援開発 | 提携・実証あり:トヨタによる採用計画公表。全車種搭載済みという意味ではない。NVIDIA「トヨタ等による次世代運転技術向け基盤の採用」 |
| Wayve | 英国 | AI Driver | 日産の次世代ProPILOT向け開発 | 提携・実証あり:日産との協業契約。日産自動車「Wayveと次世代運転支援システムで協業契約」 |
| Figure | 米国 | 人型ロボットFigure 02 | BMW工場の部品取り扱い実証 | 未展開:本調査では日本の自動車工場への導入公表を確認できず。確認した事例は米国。BMW「ドイツで初となる生産現場への人型ロボット導入」 |
| NTT | 日本 | 通信・計算基盤、路車協調 | トヨタとのモビリティ基盤開発 | 提携・実証あり:共同開発合意。社会実装は計画段階。トヨタ自動車・NTT「モビリティAI基盤の共同構築」 |
人材・収益・競争への影響
減る可能性があるのは、設計資料の探索、規約に沿った単純修正、帳票転記などの反復作業時間である。増えるのは車両安全の検証、学習・評価データの管理、更新後の不具合分析、工場での復旧設計であり、設計者・購買担当・設備保全担当の仕事の中身が変わる。上記事例から業界全体の削減人員数を算出することはできず、要員計画は、個別工程の測定をもとに立てる。
収益面では、外部基盤の利用料、車載半導体、データ通信、評価環境、保証費用が継続費用となる。開発工数が減っても、その分が値下げに回るか、機能改善・品質検証に再配分されるかは企業ごとに異なる。価値を握る候補は完成車メーカー、計算基盤企業、運転技術企業に分かれるため、提携契約では車両データへのアクセス、学習済み成果の利用範囲、契約終了後の保守、事故・不具合時の調査権限を具体化する。
フィジカルAIでは、不確かな認識時の停止、再開の許可、更新前後の検証記録が実装課題となる。工場と公道で責任者・承認者を分け、走行映像・位置情報・従業員映像の利用目的とアクセス権限を先に定める。
経営者が実施すべき対策
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | 設計変更・試験結果・市場不具合を車種と版で結び、根拠付き検索を導入 | 大手 | 2026〜2027年 | 設計の手戻りと知識探索の削減 | 図面・試験条件の権限、改訂履歴、検索評価用の設問 |
| 高 | MISRA違反の修正候補を生成し、人の承認と既存解析を必須化 | 共通 | 2026〜2027年 | 車載コードの反復修正を短縮 | 採否記録、回帰試験、機密コードの利用条件 |
| 高 | 金型台帳と取引先回答の照合を自動化 | 共通 | 2026〜2028年 | 所有権不明・保管費・廃棄待ちの削減 | 型番号、所有者、製品終売日、廃棄承認ルート |
| 高 | 運転支援の外部提携にデータ移管・更新・事故調査条項を入れる | 大手 | 次期車両の設計契約時 | 特定ベンダーへの依存と責任空白を抑制 | 車両側安全要求、評価データ、更新審査体制 |
| 中 | 人型ロボットを一工程で比較し、停止・復帰を含む原価を測定 | 共通 | 2027〜2029年 | 多品種工程の柔軟性向上 | 専用機・協働ロボットとの比較、保守担当、代替作業手順 |
| 中 | フリート見積りの車種・契約期間・走行距離の照合を支援 | 共通 | 2026〜2028年 | 商談前処理の短縮、条件漏れ削減 | 金融商品の適用条件、承認権限、個人情報管理 |
| 中 | 小規模工場は顧客指定の設計・品質帳票の検査から始める | 中堅・中小 | 2026〜2027年 | 誤記・提出差し戻しを抑制 | 顧客別書式、正解データ、外部送信可否の確認 |
よくある失敗は、コード修正の成功率を開発費全体の削減率に置き換えること、工場実証を連続稼働実績と扱うこと、データの利用条件を確認せず共同利用を始めることである。投資審査には検証・停止・再学習・保証対応の費用を含める。
業界の定義と市場構造
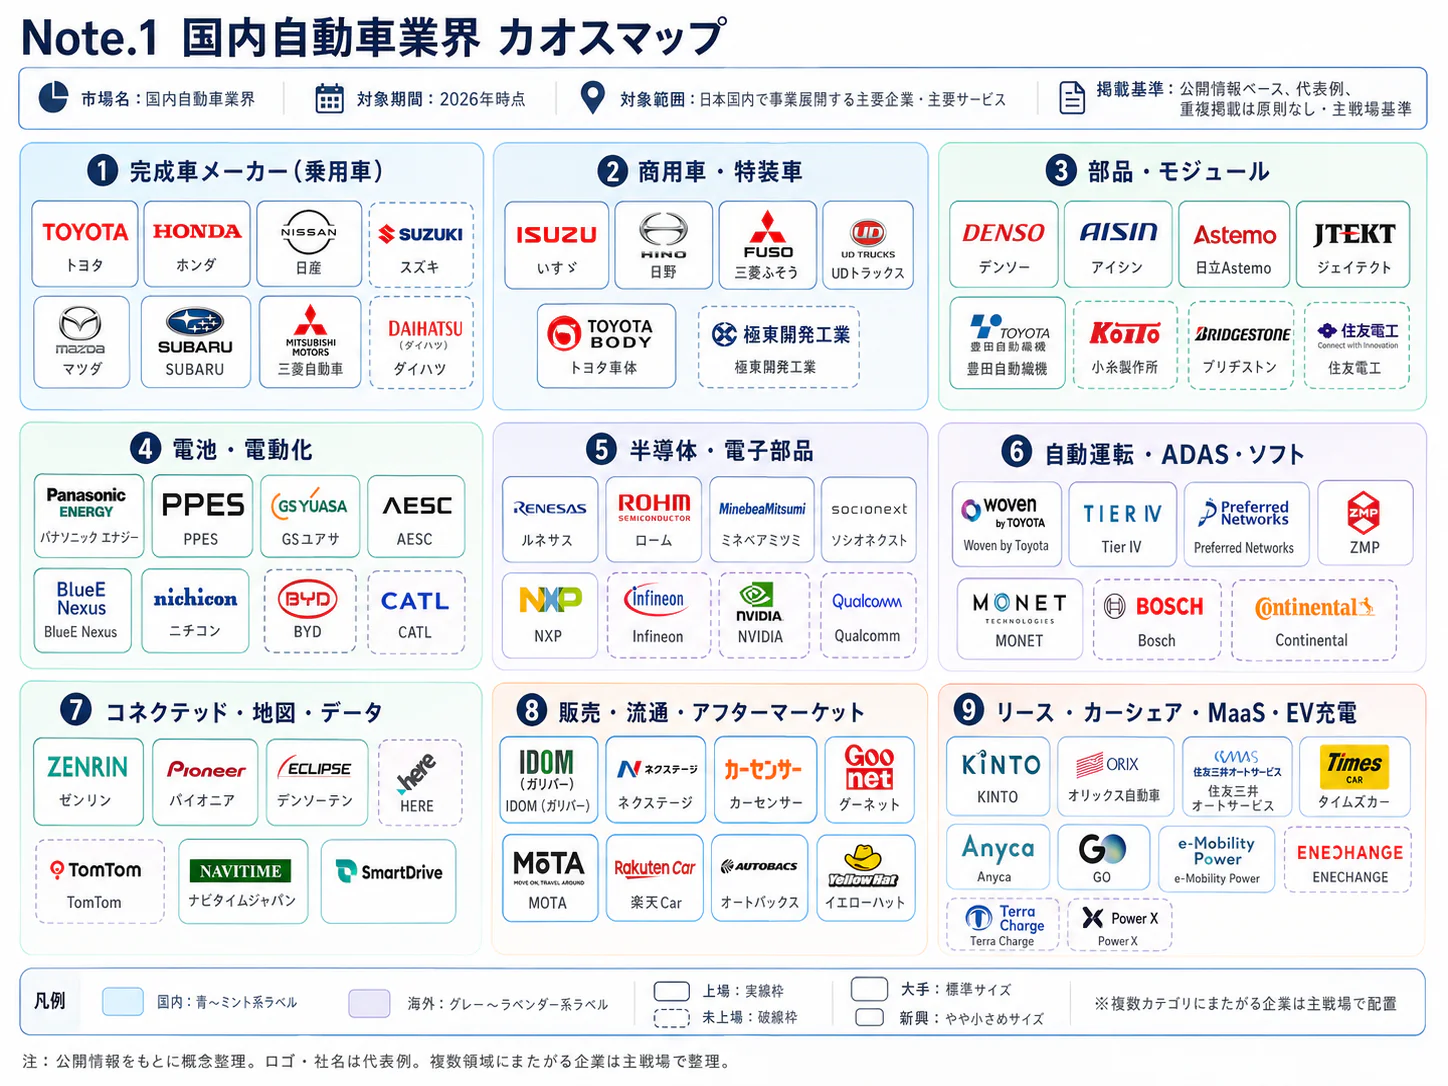
分析対象は国内乗用車メーカー8社であるが、その経営実態は国内販売業ではなく、世界の需要と地域別規制に対応する開発・製造・販売事業である。トヨタを中心とする資本・技術連携は大きい一方、資本がつながる企業でも商品、調達、地域戦略の意思決定は一様ではない。
BEVは電池式電気自動車、HEVはハイブリッド車、PHEVは外部充電可能なハイブリッド車を指す。対象はトヨタ、ホンダ、日産、スズキ、マツダ、SUBARU、三菱自動車、ダイハツであり、乗用車、軽自動車と各社の小型商用車を中心とする。大型商用車専業、二輪車、部品専業、独立系販売店、整備・リース専業は比較の主対象から除く。ただし統計は四輪車全体や二輪車を含む製造業分類を用いる箇所があり、その境界はデータ表に示した。
資本関係をみると、ダイハツはトヨタの完全子会社、SUBARUはトヨタが21.46%を保有する持分法適用会社である。トヨタのスズキ保有比率は5.0%、マツダは5.1%であり、両社をトヨタの連結子会社として扱うことはできない。比率はいずれも2026年3月末時点の各社開示に基づく。(トヨタ自動車「第122期有価証券報告書」/SUBARU「株式の状況」/スズキ「株式の状況」/マツダ「株式の状況」)
一方、三菱自動車の株式は日産が26.67%、三菱商事が22.23%を保有しており、三菱グループと日産の双方との関係を持つ。日産とルノーの関係は、直接保有、フランスの信託保有、行使可能な議決権の範囲を分けて把握する。ホンダ・日産の経営統合に関する基本合意は2025年2月に解約されており、国内8社を統合済みの二大陣営として描くのは誤りである。(三菱自動車「株式情報」/日産自動車「コーポレート・ガバナンス報告書」/本田技研工業「日産自動車との経営統合に関する基本合意書の解約」)
| 国内市場の内訳 | 2025年販売台数 | 前年比 | 構造上の意味 |
|---|---|---|---|
| 普通乗用車 | 170万143台 | −3.2% | 大型・高価格帯を含むが、区分だけで高収益車と断定できない |
| 小型乗用車 | 83万3,380台 | +8.6% | 日常用途の登録車市場 |
| 軽乗用車 | 130万2,857台 | +8.4% | 地方の移動・複数台保有を支える領域 |
| トラック | 71万9,491台 | +4.9% | 軽貨物から大型商用車までを含む |
| バス | 9,906台 | −1.9% | 本稿8社の範囲外を多く含む |
出典はすべて日本自動車工業会の2025年四輪車販売統計であり、合計は456万5,777台となる。(日本自動車工業会「日本の自動車工業2026」)
過去5年を読む際は、コロナ禍と部品不足による供給制約、その後の供給回復、認証問題に伴う生産・出荷停止を、需要変動と分けて見る。2025年の増加率だけを持続的な国内成長率に置き換えることは適切ではない。普通乗用車の販売減と小型・軽の増加が同時に起きており、総量の回復だけでは価格帯別の需要を説明できない。(日本自動車工業会「日本の自動車工業2026」/国土交通省「ダイハツ工業の型式指定申請における不正行為の報告」)
供給側では、海外の関税や商品投入時期が国内工場の稼働に響く。需要側では購入可能額、保有継続、地域の移動手段が市場を分ける。この両面を、前掲の5工程で分析する。
顧客と需要の特性
国内需要を左右するのは、移動に車を必要とする世帯が、買い替え費用を負担できるかである。法人では車両価格に加え、稼働停止、保守、残価、充電の運用条件が採否を決めるため、商品企画と販売金融を切り離せない。
日本自動車工業会の2025年度調査では、乗用車の世帯保有率は71.9%、複数台保有率は30.5%である。前保有車の平均保有期間は7.2年であり、新車需要は新規保有だけでなく長い買い替え周期に依存する。ただし同調査はWEB方式へ変更されているため、従来調査との差をそのまま市場の増減と判断できない。(日本自動車工業会「2025年度乗用車市場動向調査」)
| 顧客層 | 主な用途 | 購買の決め手 | メーカー側の対応論点 |
|---|---|---|---|
| 地方の生活者・複数台保有世帯 | 通勤、買物、送迎 | 支払総額、燃費、車体寸法、整備拠点 | 軽・小型車の価格と供給、長期保有への対応 |
| 子育て世帯・長距離利用者 | 家族移動、帰省 | 室内空間、安全装備、航続・給油充電の手間 | 車種の装備組合せ、HEV等の用途適合 |
| 都市居住者 | 余暇、限定的な移動 | 駐車費を含む保有負担、利用頻度 | 中古車・レンタカー等との競争を踏まえた提案 |
| 営業車・サービス車を持つ法人 | 定期巡回、訪問、配送 | 総保有費用、稼働率、整備時間、契約条件 | 車種と整備・金融を一体で提案 |
| レンタカー・リース等 | 車両を使ったサービス提供 | 調達条件、返却時残価、供給の確実性 | 大口案件の採算、再販価値、修理部品供給 |
表は、用途をもとにした分析である。法人では利用部門が走行・積載条件、車両管理・総務が候補と保守、購買・財務が調達・契約を審査する流れが典型である。BEVでは施設・電力契約担当も関与し、車両だけでは決裁が完了しない。
価格への感応度は車両本体価格だけでは測れない。下取り価格、ローン金利、保険、燃料・電気代を含む月々の負担が変われば、同じ車両価格でも購入可能性は変化する。ブランド変更そのものの制度的障壁は低いが、販売店への信頼、整備契約、フリート管理の統一、充電設備などが実務上の乗り換え費用となる。
季節性は、月別登録と受注・納車の時差を分けて見る。景気減速時の買い替え延期も、地方の生活必需車と都市の余暇利用車では異なり得る。長期保有を前提とする修理可能性・部品供給も商品価値となる。(日本自動車工業会「2025年度乗用車市場動向調査」)
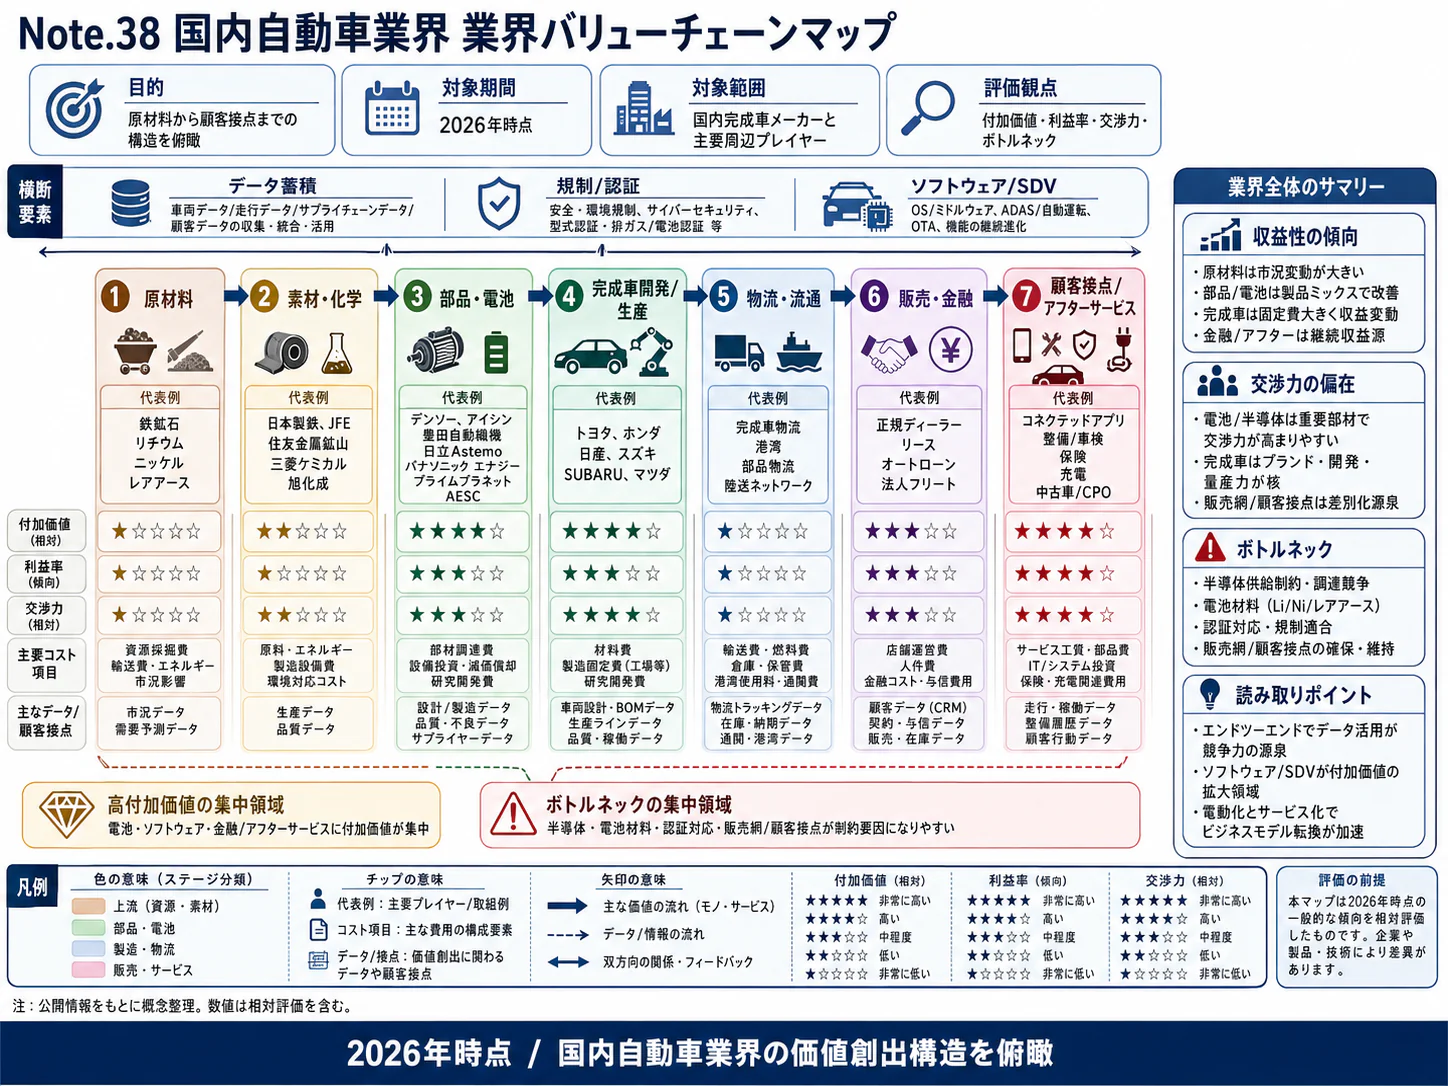
バリューチェーンと収益構造
完成車事業の利益は、車両の販売価格と工場原価の差だけでなく、開発・設備の回収、販売奨励金、品質保証、金融・残価管理によって決まる。直近決算では販売金融が自動車製造の損益を補う例があり、連結利益だけでは製品競争力を判定できない。
| 工程 | 主な担い手 | 付加価値の源泉と経営上の制約 |
|---|---|---|
| 企画・設計 | 国内8社、共同開発先、設計受託企業 | 車種・地域・動力源を選び、安全・環境・原価要求を統合。開発初期の選択が後工程の費用を拘束 |
| 調達・生産準備 | 完成車メーカー、デンソー等の部品企業、電池・半導体企業 | 部品共通化、調達量、量産可能な設計。金型・工程認定により切替えには時間がかかる |
| 製造・検査 | 完成車工場、部品工場、物流企業 | 品質と稼働率、車種混流、納期。停止しても減価償却・設備維持費が残る |
| 販売・金融 | 販売会社、メーカー系金融、リース会社 | 顧客接点、信用供与、下取り・残価。金利上昇や中古車価格下落が損益に波及 |
| 利用・保守・回収 | 販売店、整備業、保険・解体・資源回収事業者 | 部品供給、修理、再販、電池の状態把握。長期保証と回収責任への対応 |
トヨタの2026年3月期は、自動車セグメント売上高45兆4,177億円、営業利益2兆7,770億円で、利益率は6.1%(計算)である。金融セグメントは売上高4兆8,571億円、営業利益8,517億円であるが、金融資産・資金調達・信用リスクを持ち、デリバティブ評価の影響も受けるため、製造部門と単純な利益率順位を付けるべきではない。(トヨタ自動車「2026年3月期決算短信」)
日産は同期間、自動車セグメントで2,929億円の営業損失、販売金融で2,979億円の営業利益を計上した。これはセグメント間消去・調整前であり、連結営業利益580億円とは集計範囲が異なる。完成車の販売台数だけを見ず、自動車事業の資金創出力と、販売金融が負う信用・残価リスクを分けて見る。(日産自動車「2026年3月期決算短信」)
ホンダの四輪事業は同期間、売上高14兆1,669億円に対し1兆4,111億円の営業損失である。EV戦略の見直しに伴う損失を含むため、これを平常時の一台当たり採算に読み替えることはできない。二輪・金融を含む全社の売上規模と、四輪事業の競争力・投資負担を区別する。(本田技研工業「2026年3月期決算説明会資料」/本田技研工業「四輪電動化戦略の見直し」)
業界共通の原材料費・人件費・物流費の構成比を、国内8社の同一基準で比較できる公表表は確認できない。個社では日産の連結売上原価が10兆4,679億円、売上高の87.2%(計算)を占めるが、金融事業を含み、部品費や工場労務費の比率そのものではない。企画部門は自社の管理会計で、部品・材料、加工、物流、減価償却、開発、保証、販売奨励を分け、車種・地域ごとに損益を作る。(日産自動車「2026年3月期決算短信」)
価格転嫁では希望小売価格と実売価格を分ける。値引き・低金利販売・下取り支援で単価上昇が相殺される可能性があり、部品取引も材料連動、労務費、数量変更、型保管費の負担が異なる。全社増収だけでは転嫁の進展を判断できない。
供給網では、同じ部品を多車種で使う共通化が原価を下げる一方、その部品の停止・不具合が複数ブランドへ広がる。国内生産の49.6%に相当する台数を輸出しているため、港湾・船腹・海外在庫と為替・関税を、生産計画と一体で管理する。生産拠点の移転では部品の代替購買だけでなく、工程認定、金型移管、補給部品の継続供給まで移行費用に含める。(日本自動車工業会「日本の自動車工業2026」)
競争環境
競争の単位は「独立した8社」だけではなく、資本関係、共同開発、OEM供給、地域別の製販拠点が重なったネットワークである。トヨタと資本関係を持つ4社を一括して一社のように扱うと、競合関係も営業先の決裁権も読み違える。
国内8社の位置づけ
| 企業 | 規模の比較指標:2026年3月期 | 資本関係・公表された事業上の特徴 |
|---|---|---|
| トヨタ | 自動車売上高45兆4,177億円 | ダイハツを連結、SUBARUに持分法適用。多地域・多動力源で展開。トヨタ自動車「2026年3月期決算短信」/トヨタ自動車「第122期有価証券報告書」 |
| ホンダ | 四輪売上高14兆1,669億円 | 二輪・金融も保有。2026年は北米EV計画を見直し、HEVと地域別商品を重視。本田技研工業「2026年3月期決算説明会資料」/本田技研工業「2026年ビジネスアップデート」 |
| 日産 | 自動車売上高10兆9,201億円 | ルノーとの資本・事業関係、三菱自動車への出資。国内工場の役割を再編。日産自動車「2026年3月期決算短信」/日産自動車「国内車両生産の再編」 |
| スズキ | 四輪売上高5兆7,064億円(全社6兆2,930億円) | 二輪・マリンは別セグメント。トヨタ出資5.0%、インドと小型車を事業の主要領域とする。スズキ「2026年3月期決算説明資料」/スズキ「株式の状況」 |
| マツダ | 全社売上高4兆9,182億円 | トヨタ出資5.1%。車種・地域への投資配分と協業を組み合わせる。マツダ「2026年3月期決算説明資料」/マツダ「株式の状況」 |
| SUBARU | 自動車売上高4兆6,383億円 | トヨタ出資21.46%。北米事業への集中とトヨタとの協業。SUBARU「事業別業績」/SUBARU「株式の状況」 |
| 三菱自動車 | 自動車売上高2兆8,622億円 | 日産26.67%、三菱商事22.23%。ASEAN、SUV、PHEV等を展開。三菱自動車「2026年3月期決算短信」/三菱自動車「株式情報」 |
| ダイハツ | トヨタ連結内。単独売上を上記へ追加しない | トヨタ100%。軽・小型車、国内とASEANの事業を担う。ダイハツ工業「会社概要データブック2026」/トヨタ自動車「第122期有価証券報告書」 |
事業別売上高は内部取引込みであり、全社値との比較は規模感に限る。2025年の国内販売はトヨタ・レクサス150万1,263台、ダイハツ53万6,566台で、合計は市場全体の44.6%(計算)を占める。ここに少数持分の提携先まで加えてグループ占有率とすることは避ける。(トヨタ自動車「2025年販売・生産・輸出実績」/日本自動車工業会「日本の自動車工業2026」)
日産の2026年3月末の開示では、ルノーの直接保有は17.12%、別途フランスの信託に18.75%が保有され、自由に行使できる議決権は15%に制限されている。2025年の合意で相互の保有義務の下限を10%に下げたことと、実際の持株比率が10%になったことは別である。資本提携の分析では、経済的保有、議決権、売却可能性、商品・部品の契約を分解して見る。(日産自動車「コーポレート・ガバナンス報告書」/日産自動車・ルノー「アライアンスにおける新たな戦略的プロジェクト」)
5つの競争要因
下表は公開情報からの分析であり、強弱は利益獲得を制約する力を示す。
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存企業間の競争 | 強 | 多額の固定費を回収する必要があり、日産の自動車部門赤字など販売量と採算が両立しない例がある。日産自動車「2026年3月期決算短信」 | 強まる |
| 新規参入の脅威 | 中 | 認証・販売・整備網の障壁は高いが、BYDが日本向け軽EVを発売。BYD Auto Japan「軽EV BYD RACCO発売発表」 | 強まる |
| 買い手の交渉力 | 中 | 買い替え延期、他ブランド、中古車の選択があり、保有期間は長い。大口法人では条件交渉も生じる。日本自動車工業会「2025年度乗用車市場動向調査」 | 強まる |
| 供給者の交渉力 | 中 | 車両別の工程認定・専用金型が切替費用を生む。共通化するほど代替調達の検証が必要 | 変わらない |
| 代替手段の脅威 | 中 | 地域・用途により公共交通、レンタカー、保有継続等との競合が異なる。全国一律の代替率は確認できない。日本自動車工業会「2025年度乗用車市場動向調査」 | 強まる |
直近3年の再編は、企業丸ごとの統合に限られない。ホンダ・日産の統合協議は2025年に終了し、2026年3月にはソニー・ホンダモビリティのAFEELA 1と第2モデルの開発・発売中止が発表された。いずれも、提携の発表だけで資金回収や量産の実現を保証できないことを示す事例である。一方で、統合を見送った日産とホンダは2026年8月、2029年度以降の次世代車に向けてECU、車載OS、車両制御ソフトの共通化を目指す共同開発契約を結び、10月にはホンダと三菱自動車が、三菱自動車「トライトン」を基にしたホンダ車を2028年に発売する覚書を結んだ。再編は資本統合ではなく、技術領域・車種単位の協業として進んでいる。(本田技研工業「日産自動車との経営統合に関する基本合意書の解約」/本田技研工業「ソニー・ホンダモビリティの車両開発・発売の中止」/日産自動車「次世代SDVのECU・ソフトウェア共通化に向けた共同開発契約」/三菱自動車「四輪商品の相互補完に関する覚書」)
日産は2026年9月、追浜工場で生産するノート等を日産自動車九州へ移し、ミニバンを栃木工場へ集約する生産分担の見直しを発表した。営業先は会社名だけでなく、次期車種の生産地、調達責任部署、型・設備の移管先まで追う。(日産自動車「国内車両生産の再編」)
勝つための条件は、地域別採算に応じた生産配分、共通化と用途別の商品差別化、保有価値の維持、認証の確実な実施である。トヨタの幅広い商品、スズキのインド・小型車、SUBARUの北米集中は異なる選択である。ダイハツの認証不正では、トヨタが販売するOEM車など国内外22車種・1エンジンも出荷停止となった。この事実は、認証を供給継続の経営課題として扱う必要性も示す。(トヨタ自動車「2026年3月期決算説明会資料」/スズキ「2026年3月期決算説明資料」/SUBARU「所在地別業績」/国土交通省「ダイハツ工業の型式指定申請における不正行為の報告」/トヨタ自動車「ダイハツ工業による追加不正行為の判明とトヨタ販売車両の出荷停止」)
海外の動向と主要企業
日本の新車販売は世界の約4.6%にとどまり、国内メーカーの競争力は海外事業の成否で大きく変わる。海外勢の影響は日本への輸入だけではなく、北米・中国・インド・ASEANで日本企業の販売価格、投資回収、供給網を変える形で現れる。
| 市場 | 2025年四輪車販売 | 前年比 | 日本企業にとっての論点 |
|---|---|---|---|
| 中国 | 3,439万9,621台 | +9.4%(計算) | 現地企業との競争、現地向け商品開発、既存設備の採算 |
| 米国 | 1,667万5,488台 | +2.1%(計算) | 高い販売規模と関税、現地生産・輸入の組合せ |
| インド | 551万7,594台 | +5.5%(計算) | 小型車、現地調達、需要拡大に合わせた能力増強 |
| 日本 | 456万5,777台 | +3.3% | 軽・小型車、買い替え、国内生産維持 |
出典は日本自動車工業会が掲載するOICA等の国別統計である。国によりメーカー出荷・登録等の定義が異なり、中国のメーカー販売集計などを各国の最終消費需要と完全に同一視できない。(日本自動車工業会「世界生産・販売・保有・普及率・輸出」)
海外主要企業の比較
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| フォルクスワーゲン | ドイツ | 2025年、3,219億ユーロ。金融等を含む連結 | 複数ブランドと地域拠点を持つ大規模グループ | 2025年はポルシェの商品計画を変更、関連損失等を計上。フォルクスワーゲン「2025年次報告書・経営成績」 | VW、アウディ等の輸入販売・サービス |
| テスラ | 米国 | 2025年、948.3億米ドル。エネルギー等を含む連結 | BEVと充電、販売・更新サービスを組み合わせる | 2025年に新型Model Yを投入し、スタンダード等の追加仕様を各市場へ展開。テスラ「2025年第4四半期決算資料」/テスラ「2025 Form 10-K」 | BEV販売、充電網・保守 |
| BYD〈比亚迪〉 | 中国 | 2025年、8,039.65億人民元。携帯端末関連等を含む連結 | 電池・車両の事業を持ち、BEVとPHEVを展開 | 2026年7月28日、日本向け軽EV「RACCO」発売。BYD「2025年通期決算公告・年次報告書」/BYD Auto Japan「軽EV BYD RACCO発売発表」 | 正規販売店、軽EVを含む乗用車販売 |
| ヒョンデ〈현대자동차〉 | 韓国 | 2025年、186.3兆ウォン。金融等を含む連結 | HEVとBEVを併せて展開。起亜を含むグループ合算売上ではない | 2025年HEV販売63万4,990台、前年比+27.9%。ヒョンデ「2025年通期・第4四半期決算」 | 小型EV「INSTER」等を販売。ヒョンデ「INSTER、4月10日より販売開始」 |
| ルノー | フランス | 2025年、579.22億ユーロ。金融等を含む連結 | 欧州を中心とする乗用車・商用車、複数ブランド | 日産との相互保有義務を緩和し事業協業を再設計。ルノーグループ「2025年財務報告書」/日産自動車・ルノー「アライアンスにおける新たな戦略的プロジェクト」 | 輸入販売・サービス、日産との資本関係 |
売上高は原通貨のままであり、通貨・事業構成の異なる企業の単純な規模順位は付けない。
日本企業の海外依存は企業ごとに形が異なる。トヨタの2026年3月期は、外部顧客向け売上の海外比率が84.3%(計算)である一方、SUBARUは所在地別売上高の77.2%(計算)が北米であり、後者は顧客所在地ベースと同じ定義ではない。スズキはインドの事業基盤を持ち、ホンダも2026年の事業方針でインド向け商品の強化を示している。(トヨタ自動車「2026年3月期決算短信」/SUBARU「所在地別業績」/スズキ「2026年3月期決算説明資料」/本田技研工業「2026年ビジネスアップデート」)
競争上の変化は、HEVを日本企業だけの収益源とみなせなくなったことである。ヒョンデの販売実績は海外競合もHEVを拡大していることを示し、BYDは日本の軽規格に合わせた商品を投入している。国内メーカーは、世界共通車の輸入だけが外資の参入方法であるという前提を改める。(ヒョンデ「2025年通期・第4四半期決算」/BYD Auto Japan「軽EV BYD RACCO発売発表」)
分析では、2026〜2028年は小型電動車と販売金融・保守を組み合わせた競争が強まる。ただし、海外勢の日本での販売急伸を保証する材料はなく、修理日数、部品供給、下取り、地方サービスの実績を確かめる。
外部環境と制度の変化
2026年以降の投資判断を左右するのは、電動化の方向性だけでなく、関税・税制・電池情報・取引適正化の適用条件である。制度は販売地域と生産地域の組合せで損益への作用が変わるため、世界共通の前提を一つ置く方法では不十分である。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 通商 | 米国 | 日本原産の対象自動車・部品は、通常税率が15%未満なら通常税率と追加税率の合計を15%とする。15%以上なら当該追加税率はゼロ。品目・原産地判定が必要 | 2025年9月16日適用開始、2026年の採算にも影響 | 大・日本からの輸出に向かい風。15%を一律に上乗せする計算は誤り | 米商務省「日米合意の関税関連実施告示」 |
| 脱炭素・資源循環 | EU | EV電池等のバッテリーパスポート。製品情報を継続的に識別・管理する対応が必要 | 2027年2月18日開始予定 | 大・情報整備は負担、履歴管理・回収サービスには追い風 | 欧州委員会「電池のデジタル製品パスポート」 |
| 環境規制 | EU | 現行の乗用車CO₂削減目標と、2035年目標等の見直し提案が並存。提案を成立法として扱わない | 現行目標は2030年・2035年、見直し提案は2025年12月16日公表。2026年9月20日時点で欧州議会本会議の採決は2026年11月23日、理事会の一般方針は12月11日の予定 | 大・複数の開発投資シナリオが必要 | 欧州委員会「乗用車・バンのCO₂排出基準」/欧州議会「立法トレイン:小型車CO₂基準改正案」 |
| 税制 | 中国 | 対象新エネルギー車の購入税を半減、乗用車1台当たり減税上限1万5,000人民元。2025年までの免税措置から移行 | 2026年1月1日〜2027年12月31日 | 中・購入支援縮小は向かい風。価格・販促の再設計が必要 | 中国国家税務総局等「新エネルギー車の車両購入税減免延長に関する公告」 |
| 税制 | 日本 | 自動車税・軽自動車税の環境性能割の廃止。米国関税措置の影響緩和と取得時の負担軽減を目的とする | 2026年4月1日 | 中・取得時負担の軽減は需要に追い風。動力源間の負担差も変化 | 総務省「地方税法等の一部を改正する法律の概要」 |
| 取引制度 | 日本 | 中小受託取引適正化法の施行。協議に応じない一方的な代金決定や手形払い等への規律 | 2026年1月1日 | 大・取引先の資金繰りに追い風、発注側は価格協議・支払管理を見直す必要 | 公正取引委員会「中小受託取引適正化法」 |
| インフラ政策 | 日本 | 充電設備30万口、うち公共用急速充電3万口を目指す。設置数に加え出力・利便性が課題 | 2030年目標 | 中・充電・保守事業に追い風。政府目標であり整備済み台数ではない | 経済産業省「充電インフラの普及に向けた取組」 |
米国関税は、関税評価額、実売価格、為替、生産移管費用に分解して評価する。現地生産への切替えも設備・部品変更を伴うため、輸出車種の限界利益と国内工場の固定費を同時に確かめる。
EUの見直し提案は、既存目標の撤回・変更の成立を意味しない。2026年10月時点でも欧州議会・理事会の立場は確定しておらず、成立法への適合を基本とし、改正成立時の投資・商品構成変更を別シナリオで持つ。(欧州委員会「乗用車・バンのCO₂排出基準」/欧州議会「立法トレイン:小型車CO₂基準改正案」)
電池の資源循環を事業にするには、回収設備に加えて、電池の仕様、使用状態、交換履歴、所有権、回収責任の引継ぎが要る。これらが引き継がれて初めて、再使用や再資源化の価値を見積もれる。欧州向け車両から情報管理を整備し、調達契約・保証契約・回収契約を接続することが、日本の取引先にも波及する実務課題となる。(欧州委員会「電池のデジタル製品パスポート」)
国内の人口減少は、新車市場が毎年同率で縮むことを意味しない。地域の車依存度、世帯当たり台数、保有期間、供給回復をもとに、車種数と能力を調整する。(日本自動車工業会「2025年度乗用車市場動向調査」)
人材と生産性
人材課題は、完成車産業全体の人数不足というより、工場再編と商品技術の変化に対して必要な技能を必要な拠点へ配置できるかにある。賃金は比較的長い勤続や大企業の構成に左右されるため、業界平均を協力工場・販売店・整備職の採用相場として使うことは適切ではない。
2025年の輸送用機械器具製造業の年収換算は631万2,200円であり、同じ調査の平均年齢は42.7歳、勤続年数は16.2年である。企業規模1,000人以上では、月額給与46万4,100円と年間賞与等187万7,100円から、年収換算744万6,300円となる(計算)。分類に自動車以外を含むことに加え、職種・年齢・企業規模の構成差があるため、この差を同じ職務への賃金格差とは解釈できない。(厚生労働省「令和7年賃金構造基本統計調査・一般労働者、産業中分類第1表」)
賃上げは、定昇、基本給改定、残業、賞与に分けて見る。固定費に効く基本給と利益連動の賞与を混ぜた年収の変化では、ベースアップ率は測れない。国内8社と供給網の同一条件による2026年賃上げ率は、確認した資料では確定していない。
必要性が高まる技能として、車両の適合・認証、電池・高電圧部品の評価、設備保全、品質保証、調達先変更の工程認定が挙げられる。これは商品変更・工場再編から導かれる人材需要の見立てであり、全国一律の不足人数を示すものではない。日産の国内生産再編のような案件では、転籍・異動可能人数だけでなく、設備の立上げ時期と技能認定の完了時期を合わせる。(日産自動車「国内車両生産の再編」)
人材制度の実務では、資格の有無と、対象車種・設備を扱える技能の確認を分ける。整備資格を持つ人であっても、車種固有の電池取扱い・診断・事故車対応には別の教育が必要となる。開発・認証の工程では、担当者の訓練記録、試験条件の確認者、承認権限の分離を要員計画に組み込むことが、出荷継続を支える。(国土交通省「ダイハツ工業の型式指定申請における不正行為の報告」)
労働生産性は、完成車と部品、製造拠点と本社、国内と海外を分けて測る。経済センサスの対象細分類では、全事業所の表(第1表)は付加価値額が秘匿されているが、従業者4人以上の表(第2表)では97事業所・19万2,607人、2020年の製造品出荷額等21兆9,528億円、付加価値額4兆6,741億円が公表されている。従業者1人当たり付加価値額は約2,427万円(計算)であるが、二輪・商用車を含む事業所単位の値であり、本社・開発拠点や国内8社だけの生産性ではない。連結売上高を国内製造従業者数で割ると海外・金融・部品調達の差を混在させるため、会社間・国際比較には使えない。(経済産業省「令和3年経済センサス‐活動調査・製造業、産業別統計表第1表」)
2030年に向けたシナリオ
2030年の分岐を決めるのは、「BEVの保有費用・利便性がどこまで改善するか」と「地域間の通商障壁がどこまで固定化するか」の二つである。以下は、経営判断に使うための、分析にもとづくシナリオであり、台数・市場金額の予測や発生確率の統計推計ではない。
| シナリオ | 起きる条件 | 2030年の産業像 | 可能性の見立て・対応 |
|---|---|---|---|
| 地域別に複数動力源が併存 | 充電・残価の制約が残り、通商条件も急激には悪化しない | HEV、PHEV、BEVの需要が地域・用途で分かれ、既存設備と新規投資の両方が必要 | 分析上の基本シナリオ。ホンダの戦略見直し等と整合するが、需要構成を固定しない。混流と段階投資を重視 |
| 電動化が加速し、競争も越境 | 電池・充電・残価が改善し、海外企業の現地販売と保守が定着 | 小型車でもBEVの競争が強まり、エンジン系部品の需要配分が変わる | 対応を怠れない代替シナリオ。BYDの軽EV投入を、価格・継続販売・保守の実績まで追う |
| 通商分断が強まり地域内で競争 | 関税・原産地条件・規制差が長期化し、地域ごとの供給網が必要 | 共通車の世界販売だけでは固定費を回収しにくくなり、現地提携・生産の選別が進む | 影響の大きい下方シナリオ。BEVの普及速度にかかわらず起こり得るため別建てで検証 |
根拠となる事実はホンダの戦略変更、海外勢の日本向け商品投入、米国関税である。個社の延期を世界の電動化需要の終息、一つの新製品を市場転換の証拠とすることはできない。(本田技研工業「四輪電動化戦略の見直し」/BYD Auto Japan「軽EV BYD RACCO発売発表」/米商務省「日米合意の関税関連実施告示」)
車種追加、電池調達、輸出、海外能力増強には、投資判断を切り替える条件を置く。補助金を除く支払総額・残価、関税後の利益・移管費を比較し、複数動力源の維持費用も算入する。全方式を全地域へ展開せず、投資する組合せを絞る。
| 先行指標 | 確認する統計・公表資料 | 判断に使う観点 |
|---|---|---|
| 国内販売と生産・輸出の乖離 | 日本自動車工業会の月次・年次統計。日本自動車工業会「2026年の更新情報」 | 国内需要の回復と輸出工場の稼働を分ける |
| HEV・PHEV・BEVの販売構成と計画変更 | 各社決算の動力源別販売、商品・投資発表。トヨタ自動車「2026年3月期決算説明会資料」/本田技研工業「2026年ビジネスアップデート」 | 規制目標と実際の顧客選択の差 |
| 自動車部門の利益・資金創出 | 各社セグメント決算。トヨタ自動車「2026年3月期決算短信」/日産自動車「2026年3月期決算短信」 | 台数増が値引き依存か、持続的な採算改善か |
| 通商措置・EU制度の成立状況 | 米国官報、欧州委員会の制度資料。米商務省「日米合意の関税関連実施告示」/欧州委員会「乗用車・バンのCO₂排出基準」 | 発表案と施行済み条件を分けて投資前提を更新 |
| 保有期間・買い替え・購入負担 | 日本自動車工業会の乗用車市場動向調査。日本自動車工業会「2025年度乗用車市場動向調査」 | 新車が買えない層と、車を必要としない層を区別 |
月次変動だけで方針を反転させず、受注・納期・実売価格も確認する。公表統計にない残価・修理費・稼働率は一次調査で補完する。
経営・企画部門への示唆
国内8社の経営判断を決めるのは、国内販売の増減よりも、輸出・海外生産・提携の組合せである。2025年は国内生産の49.6%に相当する台数が輸出され、日本の販売は世界の約4.6%にとどまる。国内工場とその取引先の稼働は、海外の関税・規制・競争条件に直接左右される。以下では、本稿で確認したデータと事例を、立場別の判断に結びつける。
立場別の戦略の選択肢
| 立場 | 優先する選択肢 | 本稿の根拠 | 判断の基準 |
|---|---|---|---|
| 大手(多地域・多動力源の完成車メーカー) | 輸出車種ごとに関税後の限界利益を算出し、国内工場に残す車種と現地生産へ移す車種を分ける。電動化投資は地域別に段階化し、撤退時の損失上限を先に決める | 米国の対日自動車関税は通常税率込みで15%。ホンダは北米で生産予定のEV3車種の開発を中止し、2026年3月期の四輪事業に1兆4,536億円のEV関連損失を計上した(本田技研工業「2026年3月期決算説明会資料」) | 関税後の車種別限界利益、国内工場の固定費回収、移管費、計画中止時の減損額 |
| 中堅・中小(世界販売の小さい完成車メーカーと、その部品・設備取引先) | 自社で持つ領域と提携で調達する領域を、ECU・ソフト、プラットフォーム、車種の相互補完の3層で分ける。取引先は顧客の工場再編に合わせ、型・設備・人員の移管条件を契約で固める | 日産は2029年度以降の次世代車に向けたECU等の共通化を他社との共同開発で進め、国内では追浜のノート等を九州へ移す | 設計権限と仕様変更権、供給継続責任、移管費・補償の負担者、中小受託取引適正化法の下での価格協議の記録 |
| 新規参入を考える企業(海外完成車、電池・充電・ソフト・保守の事業者) | 新車の販売台数ではなく、長い保有期間の不便を解く事業から入る。軽規格、地方の整備網、下取りなど国内固有の条件に合わせる | 前保有車の平均保有期間は7.2年。BYDは軽規格EVを214万5,000円(税込)から発売した。充電器は2024年度末で約6.8万口と、2030年目標の30万口に届いていない(経済産業省「充電インフラの普及に向けた取組」) | 修理日数と部品供給、残価、稼働台数当たりの保守収入、地方拠点の採算 |
大手は、台数拡大策を、販売金融の与信・残価リスクと一体で評価する。トヨタの2026年3月期は自動車セグメントの利益率が6.1%である一方、金融セグメントが8,517億円の営業利益を上げており、低金利販売や残価設定で台数を伸ばすほど、利益の源泉が製造から金融へ移る。分析では、中古車価格の下落局面で残価損失がどこまで自動車事業の利益を削るかを、車種別に試算しておくことが投資判断の前提になる。
中堅・中小の取引先にとって、2026年1月施行の中小受託取引適正化法は、協議に応じない一方的な代金決定と手形払いを禁じる。工場移管時の型輸送や再認定の費用を、移管が決まる前に見積書と協議記録で示せるかが、交渉力を左右する。中規模の完成車メーカーでは、三菱自動車が自社のピックアップ車を基にした他社ブランド車を2028年に発売する覚書を結んだように、車種単位の相互補完で工場の稼働を埋める選択肢もある。
新規参入を考える企業は、完成車として参入するか、保有期間の周辺事業から入るかで必要な資本が大きく異なる。周辺事業では、EUで2027年2月18日に義務化される電池パスポートが入口になる。欧州へ輸出する国内メーカーは電池の仕様、使用状態、交換履歴を継続して管理する必要がある。分析では、履歴管理と回収・再利用を一体で提供できる事業者に、完成車メーカーとの取引機会が生まれる。完成車として参入する場合は、2026年4月の環境性能割の廃止で取得時の税負担の差が変わったため、補助金を除いた支払総額で既存の軽・小型車と比べられる前提で価格を設計する。
通説と異なる見方
第一に、国内販売の回復は国内工場の安泰を意味しない。2025年は国内販売が前年比3.3%増えた一方、輸出は1.0%減った。米国向け輸出は134万5,817台で輸出全体の32.3%を占め、国内生産の約16%(計算)にあたる(日本自動車工業会「日本の自動車工業2026」)。分析では、国内工場の約6台に1台の採算が米国の関税と為替で決まるため、国内需要の統計だけで能力計画を立てるのは危うい。
第二に、資本関係は購買・設計の決裁範囲を示さない。トヨタのスズキ・マツダへの出資は5%前後で連結対象ではなく、部品の採用はそれぞれの企業で決まる。逆に、資本関係のない企業同士がECU・車載OSの共通化に踏み込んでおり、営業・提携の単位は「陣営」よりも技術領域と車種である。
第三に、軽自動車とHEVは国内勢の聖域ではない。軽四輪車は国内販売の36.5%を占める最大の区分であり、海外勢が規格に合わせた専用車を投入した。ヒョンデのHEV販売は2025年に前年比27.9%増え、HEVも日本勢だけの収益源ではなくなった。ダイハツの出荷停止がOEM供給先へ波及したように、軽の供給は少数の拠点に集中しており、競合の参入と供給停止の双方が占有率を動かし得る。
公開情報ではわからないこと
- 車種別・仕向地別の関税後採算:決算はセグメント・地域の合計しか示さない。米国の販売店での実売価格・販売奨励金の調査と、元購買・営業担当者へのインタビューで、輸出車種ごとの限界利益を推計する。
- 提携の実際の権限配分:ECU共通化や車種の相互補完で、設計権限、費用分担、知的財産、契約終了時の扱いがどう決まっているかは公表されない。提携・買収の検討時は、相手先の設計・調達担当への面談と契約条項のデューデリジェンスで確かめる。
- 工場再編の費用負担:金型輸送、工程再認定、補給部品の継続供給の費用を誰が負うかは個別契約に委ねられる。移管対象車種の部品を納める2次・3次取引先へのアンケートで、負担の実態と同法施行後の変化を把握する。
- 海外勢の国内での保有価値:修理日数、部品価格、残価は公表統計にない。販売店、整備工場、リース会社への聞き取りと中古車オークションの落札価格の追跡で確かめる。
- 新車を見送る層の実態:乗用車市場動向調査は2025年度からWeb調査に変わり、従来の結果と時系列で比べられない。地方・都市、個人・法人別に、非購入者を含むアンケートを行い、下取り額、金利、充電制約のどれが買い替えを止めているかを確かめる。
出典
本文の統計・決算・制度は、以下の公表元資料に基づく。公表日が明示されていないページは、その旨と確認日またはデータ基準日を記載した。
- 日本自動車工業会「日本の自動車工業2026」(2026年8月31日掲載)
- 日本自動車工業会「世界生産・販売・保有・普及率・輸出」(公表日記載なし、2026年10月29日確認)
- トヨタ自動車「第122期有価証券報告書」(2026年6月10日)
- 本田技研工業「日産自動車との経営統合に関する基本合意書の解約」(2025年2月13日)
- BYD Auto Japan「軽EV BYD RACCO発売発表」(2026年7月28日)
- 米商務省「日米合意の関税関連実施告示」(2025年9月16日)
- 欧州委員会「電池のデジタル製品パスポート」(公表日記載なし、2026年10月21日確認)
- 中国国家税務総局等「新エネルギー車の車両購入税減免延長に関する公告」(2023年6月19日)
- マイクロソフト「ウーブン・バイ・トヨタ導入事例」(2025年5月8日)
- BMW「ドイツで初となる生産現場への人型ロボット導入」(2026年2月27日)
- 経済産業省「令和3年経済センサス‐活動調査・製造業、産業別統計表第1表」(2022年12月26日公表、2023年5月31日更新)
- 厚生労働省「令和7年賃金構造基本統計調査・一般労働者、産業中分類第1表」(2026年3月24日)
- トヨタ自動車「2026年3月期決算短信」(2026年5月8日)
- 本田技研工業「2026年3月期決算説明会資料」(2026年5月14日)
- 日産自動車「2026年3月期決算短信」(2026年5月13日)
- マイクロソフト「トヨタ、AIエージェントによる技術者の集合知活用」(2024年11月20日)
- BMW「業務でのAIエージェント活用」(2026年5月22日)
- 日産自動車「Wayveと次世代運転支援システムで協業契約」(2025年12月10日)
- トヨタ自動車・NTT「モビリティAI基盤の共同構築」(2024年10月31日)
- NVIDIA「トヨタ等による次世代運転技術向け基盤の採用」(2025年1月6日)
- SUBARU「株式の状況」(2026年3月31日現在、掲載日記載なし)
- スズキ「株式の状況」(2026年3月31日現在、掲載日記載なし)
- マツダ「株式の状況」(2026年3月31日現在、掲載日記載なし)
- 三菱自動車「株式情報」(2026年3月31日現在、掲載日記載なし)
- 日産自動車「コーポレート・ガバナンス報告書」(2026年7月7日更新)
- 国土交通省「ダイハツ工業の型式指定申請における不正行為の報告」(2023年12月20日)
- 日本自動車工業会「2025年度乗用車市場動向調査」(2026年4月14日)
- 本田技研工業「四輪電動化戦略の見直し」(2026年3月12日)
- 本田技研工業「2026年ビジネスアップデート」(2026年5月14日)
- 日産自動車「国内車両生産の再編」(2026年9月10日)
- スズキ「2026年3月期決算説明資料」(2026年5月14日)
- マツダ「2026年3月期決算説明資料」(2026年5月12日)
- SUBARU「事業別業績」(2026年3月期実績、掲載日記載なし)
- 三菱自動車「2026年3月期決算短信」(2026年5月8日)
- ダイハツ工業「会社概要データブック2026」(2026年6月)
- トヨタ自動車「2025年販売・生産・輸出実績」(2026年1月29日)
- 日産自動車・ルノー「アライアンスにおける新たな戦略的プロジェクト」(2025年3月31日)
- 本田技研工業「ソニー・ホンダモビリティの車両開発・発売の中止」(2026年3月25日)
- トヨタ自動車「2026年3月期決算説明会資料」(2026年5月8日)
- SUBARU「所在地別業績」(2026年3月期実績、掲載日記載なし)
- フォルクスワーゲン「2025年次報告書・経営成績」(2026年3月10日)
- テスラ「2025 Form 10-K」(2026年1月29日)
- テスラ「2025年第4四半期決算資料」(2026年1月28日)
- BYD「2025年通期決算公告・年次報告書」(2026年3月27日)
- ヒョンデ「2025年通期・第4四半期決算」(2026年1月29日)
- ヒョンデ「INSTER、4月10日より販売開始」(2025年3月28日)
- ルノーグループ「2025年財務報告書」(2026年2月19日)
- 欧州委員会「乗用車・バンのCO₂排出基準」(2026年1月30日更新)
- 総務省「地方税法等の一部を改正する法律の概要」(公表日記載なし、2026年10月29日確認)
- 公正取引委員会「中小受託取引適正化法」(公表日記載なし、2026年10月21日確認)
- 経済産業省「充電インフラの普及に向けた取組」(2025年6月5日更新)
- 日本自動車工業会「2026年の更新情報」(随時更新、2026年10月29日確認)
- 日産自動車「次世代SDVのECU・ソフトウェア共通化に向けた共同開発契約」(2026年8月31日)
- 三菱自動車「四輪商品の相互補完に関する覚書」(2026年10月22日)
- トヨタ自動車「ダイハツ工業による追加不正行為の判明とトヨタ販売車両の出荷停止」(2023年12月20日)
- 欧州議会「立法トレイン:小型車CO₂基準改正案」(2026年9月20日更新)
この業界の図解【194種類で分析】を、note の有料記事で公開しています。
