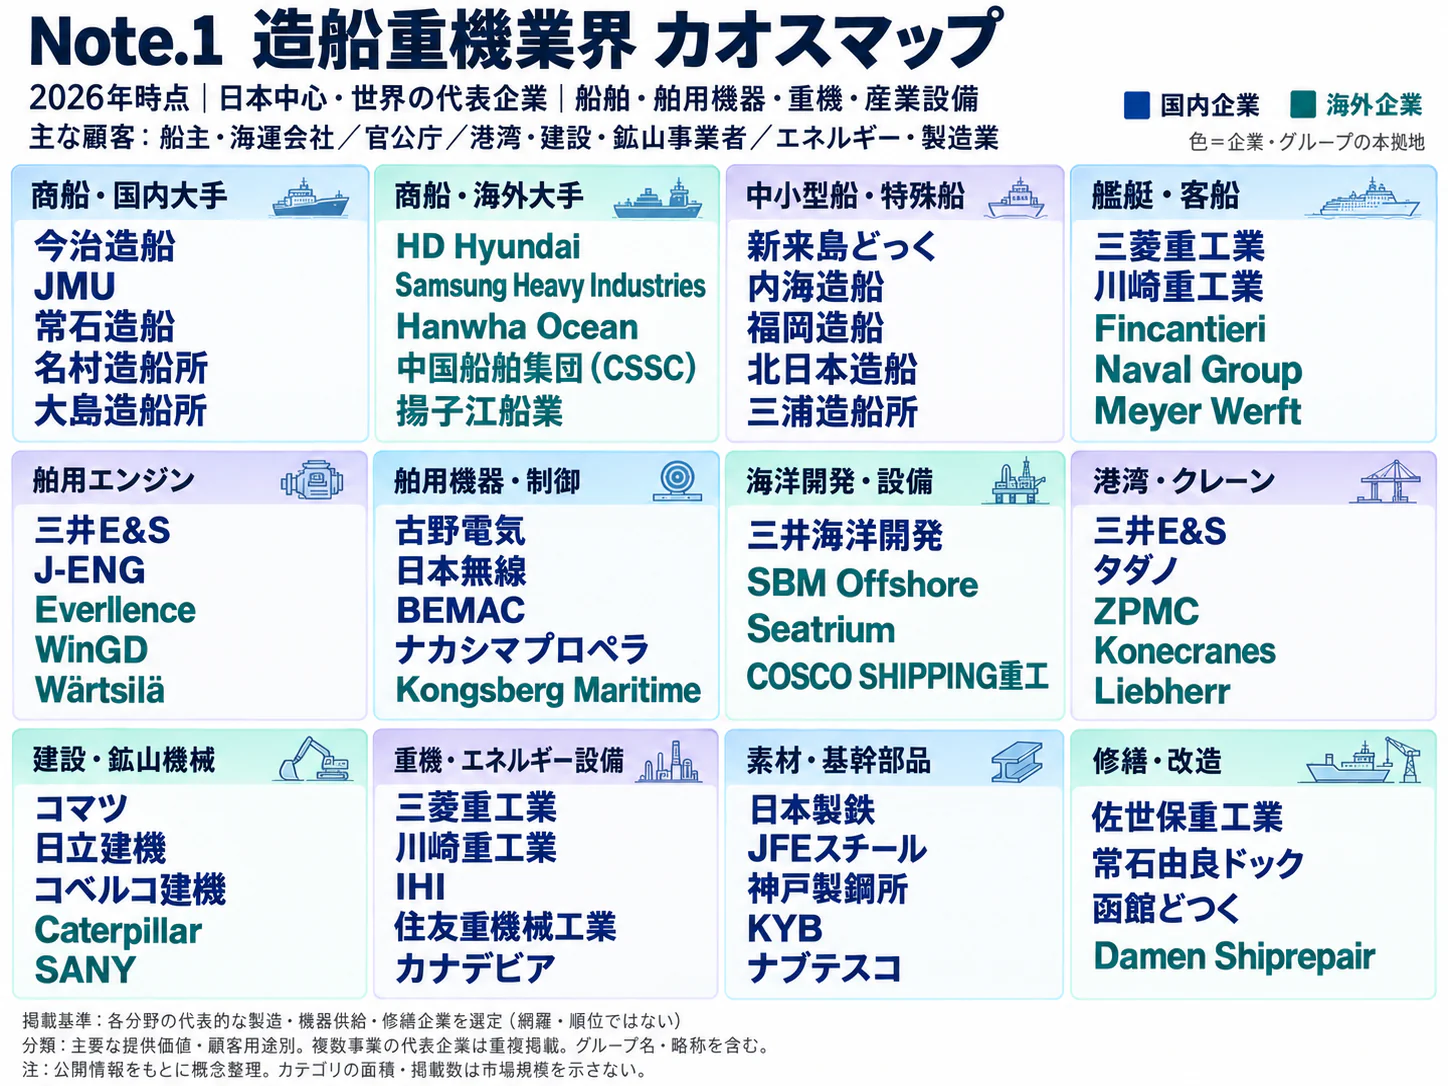
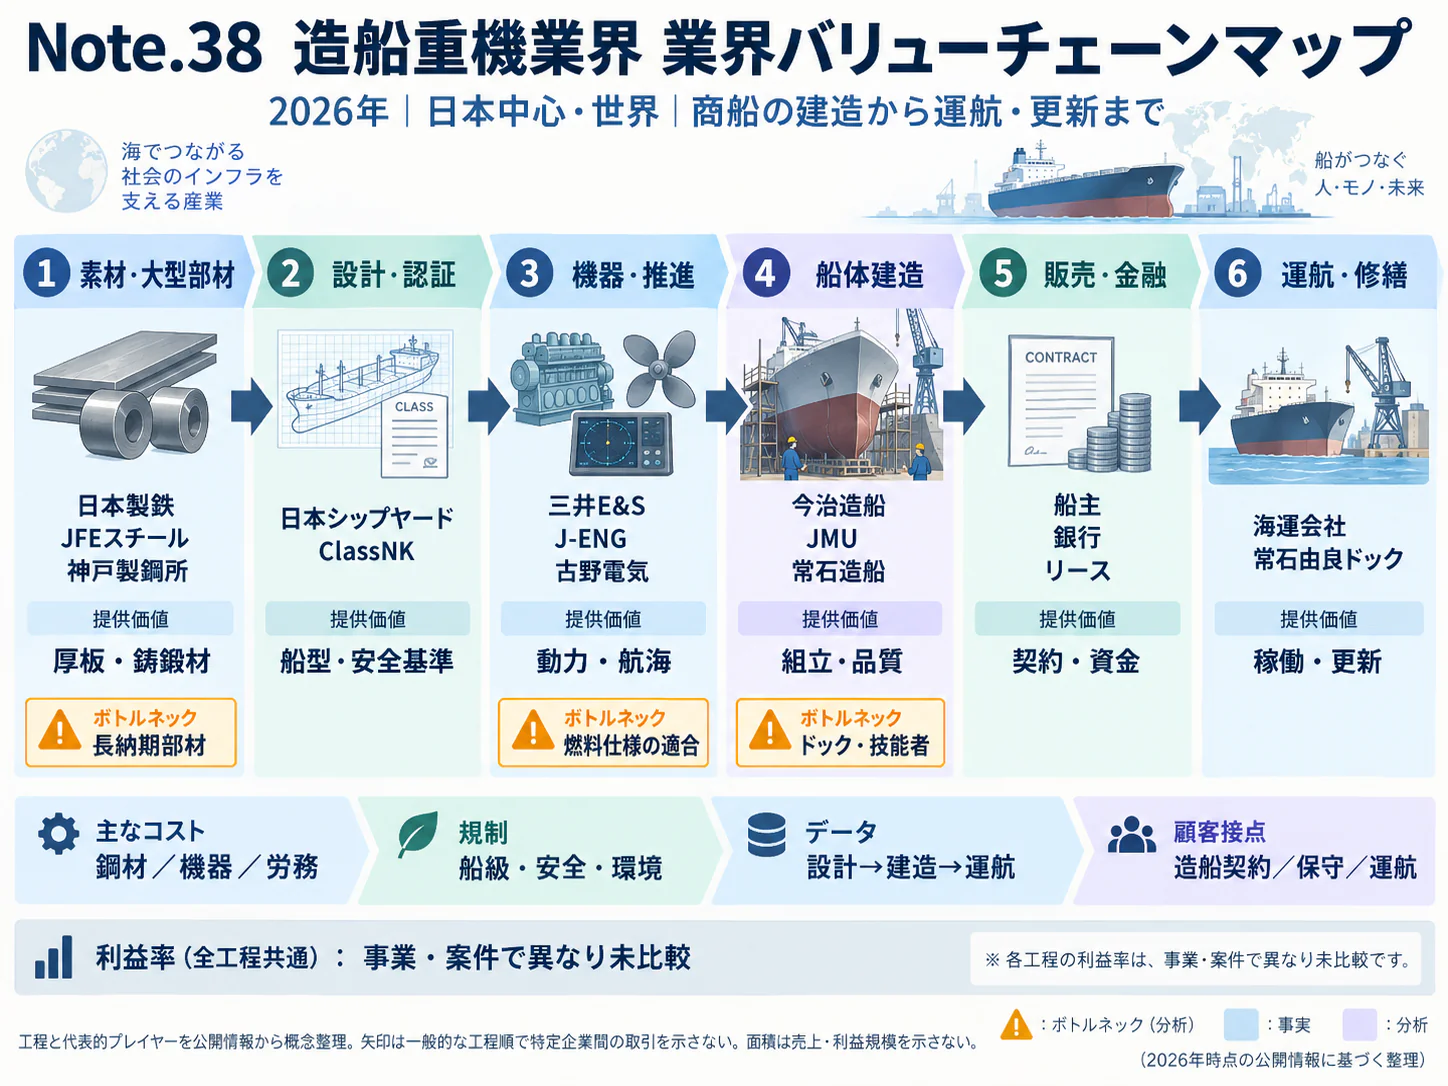
エグゼクティブサマリー
造船は、厚い受注残を抱えながら、中国・韓国との競争に耐える建造能力と採算を作り直す局面にある産業である。国内の金額回復だけでは競争力の回復を意味せず、再編を設計・調達・生産の改善へつなげられるかが問われている。以下は2026年10月31日までに確認した公表情報に基づく。
要点
- 市場は回復しても、日本の相対地位は弱い。 2025年の国内鋼船しゅん工船価は約1兆8,209億円、前年比15.2%増(計算)である。一方、日本の世界竣工量シェアは2025年13.2%、2026年上期11.9%であり、金額・数量・シェアを分けて管理する。(国土交通省「造船統計月報2025年12月」第6表)(国土交通省「造船統計月報2024年12月」第6表)(日本造船工業会「造船関係資料2026年9月」)
- 受注残の量より実行条件が重要になる。 輸出船手持工事量は2026年9月末に633隻、29,919,094GTである。長い納期は先行きを支える一方、機器・外注費の変化や遅延のリスクを抱えるため、将来利益の保証とはならない。(日本船舶輸出組合「2026年9月契約実績」)
- 再編の目的は世界競争に耐える供給体制である。 今治造船は2026年1月にJMU株式の60%を取得し、同年4月には主機メーカーの日立造船マリンエンジン株式の60%も取得した。常石は設計・エンジニアリング機能を取り込んだ。中国の量的拡大と韓国の高付加価値船・米国展開に対し、日本は船種別の標準化と能力補完を進める。(今治造船「2026年定例記者会見」)(常石造船「三井E&S造船の完全子会社化」)(日本造船工業会「造船関係資料2026年9月」)(Hanwha Philly Shipyard「About Us」)
- 制度の方向と確定時期を分けて見る。 EUの環境制度は適用が進むが、IMOの新枠組みは正式採択前であり、米国の中国関連措置は停止中で、2027年1月9日までの再延長案が示されている。制度変更による受注増を確定需要として設備投資に織り込むべきではない。(欧州委員会「海運の排出削減」)(IMO「MEPC84審議結果」)(USTR「対中造船等301条措置の停止」)(米連邦官報「301条措置の追加停止に関する意見募集」)
- AIは限定工程から実装が進む。 規則照会、設計情報の接続、溶接等の開発、自動運航では進展段階が異なる。全工程の省人化を前提にせず、検査合格までの工数と引渡し能力への効果を測る。(ClassNK「Survey Compass提供開始」)(川崎重工業「次世代デジタルシップヤード共同開発」)(日本財団「自動運航船の同時運航支援」)
経営・企画部門への示唆
- 大手は、今治・JMUのような統合と造船業再生基金で増やす能力を、工場別の主力船型の絞り込みと鋼材・購入品の共同調達に結び付ける。中国との約2割のコスト差は材料費に集中し、省人化だけでは縮まらない。
- 中堅・中小は、単独のドック増設より、ブロック・艤装・修繕や仕様の厳しい内航船・官公庁船に絞る。ばら積み船に偏った受注残を前提に、価格改定条項付きの複数年の能力枠として大手グループと契約する。
- 新規参入を考える企業は、船体建造ではなく、設計・生産データの接続、溶接・曲げの自動化、新燃料系統の機器から入る。データの利用権、設計承認の責任、停止判断の権限は、造船所との契約で先に定める。
業界データまとめ
国内の竣工船価は回復しているが、世界の建造量に占める日本の比率は低下している。経営判断では、金額・総トン数・受注残を別々に把握し、受注時と売上計上時の時間差を考慮する。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 国内建造の鋼船しゅん工船価1,820,883,635千円(約1兆8,209億円)。輸出船を含み、修繕・FRP船等は含まない | 2025年暦年 | 国土交通省「造船造機統計調査 2025年12月分」第6表 |
| 市場の伸び | 同じ鋼船しゅん工船価系列で前年比+15.2%(計算)。2024年は1,580,072,916千円 | 2025年/2024年 | 国土交通省「造船造機統計調査 2025年12月分」第6表 国土交通省「造船造機統計調査 2024年12月分」第6表 |
| 事業者数 | 812事業所。産業細分類3131「船舶製造・修理業」、個人経営を除く。許可・登録件数や企業数ではない | 2021年6月1日現在 | 総務省・経済産業省「令和3年経済センサス‐活動調査 製造業・産業別統計表」第1表 |
| 従業者数 | 38,215人。同3131「船舶製造・修理業」、個人経営を除く。船体ブロック製造、舟艇製造・修理、舶用機関製造等の別分類を含まない | 2021年6月1日現在 | 総務省・経済産業省「令和3年経済センサス‐活動調査 製造業・産業別統計表」第1表 |
| 平均年収 | 631.22万円(計算)。中分類「輸送用機械器具製造業」の一般労働者、男女計・企業規模計10人以上。きまって支給する現金給与額406.0千円×12+年間賞与その他特別給与額1,440.2千円。自動車等を含むため造船単独の平均ではない | 2025年調査 | 厚生労働省「令和7年賃金構造基本統計調査」一般労働者・産業中分類別 |
| 世界市場 | 新造船竣工量7,680万GT、うち日本1,010万GT・13.2%。直近の2026年上期は世界4,300万GT、日本510万GT・11.9%。数量・構成比とも資料掲載値(同会資料の原データはClarksons「World Shipyard Monitor」) | 2025年/2026年1~6月 | 日本造船工業会「造船関係資料 2026年9月」 |
| 日本の新造船竣工量 | 1,010万GT。前年900万GTに対し+12.2%(丸められた公表値から計算) | 2025年暦年 | 日本造船工業会「造船関係資料 2026年9月」 |
| 輸出船受注量 | 115隻、4,477,450GT。前年同期比103.6%、すなわち+3.6%。組合員会社が契約した500GT以上の鋼船 | 2026年4~9月 | 日本船舶輸出組合「輸出船契約実績 2026年9月」 |
| 輸出船手持工事量 | 633隻、29,919,094GT。同上の対象範囲における受注残 | 2026年9月末 | 日本船舶輸出組合「輸出船契約実績 2026年9月」 |
GTは船の容積を基礎とする総トン数であり、重量・積載能力を表すDWT、船種ごとの工数差を補正したCGTとは異なる。国内船価と世界集計は範囲が異なり、相互に割って平均船価を作れない。事業所数は、全国の許認可等の統合件数を確認できないため、センサスによる。賃金は、調査年の月額と原則前年の賞与による指標である。
AI・フィジカルAIの影響と経営の打ち手
造船で先に変わるのは、規則・仕様の検索、設計変更の伝達、溶接などの限定工程である。巨大な船体を一品ごとに異なる環境で組み立てるため、工場全体の自律化には時間がかかるが、熟練者の不足する工程を狙えば建造能力の制約を直接緩和できる。
影響の全体像
本稿のバリューチェーンは、受注・基本設計 → 詳細設計・調達 → 加工・組立 → 艤装・試験 → 引渡し・運航支援 → 保守・改造である。生成AI・AIエージェントは情報処理、フィジカルAIは環境を認識して動く機械、データ・IoTは設計と現場情報の接続を担う。固定手順の自動機を一律にフィジカルAIとは呼ばない。
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 受注・基本設計 | 過去仕様、規則、技術文書を横断した照会・下調べ | 生成AI・AIエージェント | 構想段階 | 2年以内 | 造船業務での活用を検討する日本船舶海洋工学会「生成AI活用ガイドライン検討」。業界横断の自動設計実装を示すものではない |
| 詳細設計・調達 | 部材・図面の版管理、生産計画と調達情報の接続 | データ・IoT | 実用(導入事例あり) | 3〜5年 | HD現代での既存導入を基礎に米国向け展開を進めるSiemens「HD現代とのデジタル造船所提携」 |
| 加工・組立 | 形状差や作業条件に対応する曲げ・溶接、作業計画 | フィジカルAI | 実証中 | 3〜5年 | 開発・実証を進める国土交通省「AI造船ロボット等14件採択」、川崎重工業「次世代デジタルシップヤード共同開発」 |
| 艤装・試験 | 現場状態を反映した作業・設備配置の事前検証 | データ・IoT | 構想段階 | 3〜5年 | 次世代造船所モデルを構築する川崎重工業「次世代デジタルシップヤード共同開発」 |
| 引渡し・運航支援 | 見張り、避航、離着桟、陸上からの運航支援 | フィジカルAI | 実用(導入事例あり) | 3〜5年 | 限定条件下で商用運航する日本財団「自動運航船の同時運航支援」 |
| 保守・改造 | 船級検査の要件照会、根拠文書の検索 | 生成AI・AIエージェント | 実証中 | 2年以内 | ベータ段階で提供を開始したClassNK「Survey Compass提供開始」 |
時期は、2026年10月から見た、公開情報からの分析にもとづく普及見通しである。「実証中」は開発着手を含むが、研究採択を量産導入とは扱わない。
業務はどう変わるか
第一に、規則を探す仕事が、根拠付き回答を検証する仕事へ移る。 従来は船級規則や検査要領を読み合わせ、適用条文を抽出していた。ClassNKは2026年8月、自然言語で質問し、参照元へのリンクと回答を得られる「Survey Compass」を提供開始したが、発表上はベータ段階であり、対象文書も限定される。造船所でも、適用規則・図面の版数を確かめ、設計責任者が判断する。(ClassNK「Survey Compass提供開始」)
第二に、設計変更の伝言を、部材・工程と結び付いた変更管理へ置き換える。 船主の仕様変更は配管、電装、購入品、検査日程へ連鎖し、図面が更新されても現場の部材が旧版のままなら手戻りになる。シーメンス(Siemens)とHD現代〈HD현대〉は2026年7月、既存のソフトウェア導入を土台に、設計から生産・ライフサイクル管理をつなぐ造船所モデルの展開を発表した。米国での新モデルは商用化に向けた計画であり、日本でも設計変更と部材表の整合が投資の優先課題となる。(Siemens「HD現代とのデジタル造船所提携」)
第三に、溶接・曲げの機械化が、熟練者による調整を取り込む方向へ進む。 従来の自動化は反復性の高い作業に適するが、造船では組立誤差、狭所、姿勢、熱変形への対応が残る。川崎重工業は2026年7月、坂出工場の知見とNVIDIAのシミュレーション・フィジカルAI技術を組み合わせる開発を発表した。現時点では開発・実証であり、国内造船所全体の工数削減率や無人化率を裏付ける公表実績は確認できない。(川崎重工業「次世代デジタルシップヤード共同開発」)
国土交通省の2026年3月の採択14件も研究開発段階である。評価には機械の速度だけでなく、段取り・補修・検査を含む合格品当たり工数を用いる。(国土交通省「AI造船ロボット等14件採択」)
第四に、引渡し後の価値が、船体の品質保証から運航システムの継続支援へ広がる。 MEGURI2040では2026年3月までに4隻が自動運航船の検査に合格し、商用運航での利用が始まった。特定条件・海域での運航であり、全航路での無人化を意味しない。造船会社にとっては、センサー配置、通信の冗長性、制御機器の更新性、陸上支援との接続を建造時から設計する仕事が増える。(日本財団「自動運航船の同時運航支援」)
AI・ロボットの主要プレイヤー
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| 川崎重工業 | 日本 | 造船所向けロボット、現場データ、シミュレーション | 坂出工場を軸とする次世代造船所の開発 | 提携・実証あり。川崎重工業「次世代デジタルシップヤード共同開発」 |
| NVIDIA | 米国 | Omniverse、Isaac、Cosmos等 | ロボットの学習・検証と造船所モデルの構築基盤 | 提携・実証あり。川崎重工との共同開発。川崎重工業「次世代デジタルシップヤード共同開発」 |
| MTI | 日本 | 自動運航システムの統合・開発 | 内航コンテナ船「げんぶ」等の開発主体 | 展開済み。商用運航での活用。日本財団「自動運航船の同時運航支援」 |
| 古野電気 | 日本 | 航海機器、陸上支援センター関連技術 | 複数船舶の監視と航海・機関機能の支援 | 展開済み。MEGURI2040の常設型支援センター。日本財団「自動運航船の同時運航支援」 |
| 日本海洋科学 | 日本 | 自動運航システムの開発・運航評価 | 旅客船「おりんぴあどりーむせと」等 | 展開済み。限定条件下の商用運航。日本財団「自動運航船の同時運航支援」 |
| シーメンス | ドイツ | Xcelerator、Teamcenter、Simcenter等 | HD現代の設計・製造・運用データの接続 | 未展開。本表で扱うHD現代との米国向け統合モデルの国内導入は未確認。Siemens「HD現代とのデジタル造船所提携」 |
人材・収益・競争への影響
転記・照合・反復的な溶接操作の時間が減り、データ整備、段取り、安全検証、システム統合の仕事が増えるとみられる。溶接技能者は継手条件の設定、診断、補修判定へ役割が移る。設計者には船級・船主・製造工程の要求を統合する能力が求められる。
収益効果は労務費に加え、遅延・再施工の削減と引渡し能力の拡大に表れる。ただし設備償却、利用料、計測・検証費用が先行し、低稼働の設備では費用増となり得る。
競争上の争点は、船型・部材・作業・不具合のデータを誰が管理するかである。工程データを外部基盤だけに蓄積すれば、グループ内展開や供給企業の変更が難しくなる。船主仕様・協力会社のノウハウ・艦艇情報の利用権限を分け、停止判断、設計承認、学習への再利用を契約で定める。
経営者が実施すべき対策
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | 同型船1船種の図面・部材・溶接継手の識別番号をそろえる | 共通 | 直ちに~1年 | 変更漏れと再施工の減少 | 設計版数、船番、部材表の対応表 |
| 高 | 溶接実証の評価を「検査合格までの総工数」に統一する | 共通 | 1年以内 | 見掛けの省人化を排除 | 補修工数、段取り時間、不良種別の記録 |
| 高 | 船級照会支援を限定文書・引用必須で導入する | 共通 | 1年以内 | 文書探索の短縮 | 正式文書の利用許諾、適用日、責任者の確認手順 |
| 高 | 建造中の動線・吊荷とロボットの作業範囲を分離する | 共通 | 実証開始前 | 接触事故・工程停止の抑制 | 現場リスク評価、停止系、協力会社との作業調整 |
| 中 | グループ内の代表工場で工程モデルを作り横展開する | 大手 | 1~3年 | 設備投資・教育の重複抑制 | 工場ごとの設備差、工程コードの共通化 |
| 中 | 曲げ・小組立など1工程を共同実証し設備を共同利用する | 中堅・中小 | 1~3年 | 導入費の分担と技能継承 | 搬送条件、責任分界、予約・保守のルール |
| 中 | 自動運航対応船の更新・保守契約を建造契約と同時設計する | 大手 | 1~3年 | 引渡し後のサービス収入 | ソフト更新権限、通信費、運航者の責任分担 |
失敗しやすいのは、①平板で成功したロボットを狭所や曲面に無条件で展開すること、②検索回答を船級承認と取り違えること、③人員を減らした分だけ改善したと判定し、再施工や停止時間を計上しないことである。船番別の原価と安全・品質を同時に追うことが、投資効果を確かめる前提となる。
業界の定義と市場構造
日本の造船は国内で完結する市場ではなく、世界の船主需要を国内外の造船所が取り合う受注生産産業である。日本の建造量が増えても、中国の増加がそれを上回れば世界での地位は低下するため、国内金額だけで景況を判断することはできない。
対象と隣接業界の境界
本稿は商船の新造を中心に、修繕・改造、設計、舶用機器との連携を扱う。艦艇・官公庁船は設備・技能・取引先が重なる範囲で含めるが、武器システムや防衛装備全般、海運運賃、港湾運営を造船市場に加算しない。船舶を保有・運航する海運会社は需要側、主機関・ポンプ・航海機器メーカーは供給側に位置する。
国内には造船法に基づく許可・届出と、小型船造船業法に基づく登録があり、対象設備や事業で手続が異なる。経済センサスの「船舶製造・修理業」も船体ブロックや舟艇、舶用機関の別分類を含まないため、表の812事業所を日本の海事産業群全体の企業数と読み替えてはならない。(中国運輸局「造船業及び舶用工業の許可等」)(総務省・経済産業省「2021年経済センサス」製造業第1表)
市場の内訳と変化
以下は建造地別の新造船竣工量であり、船主の国籍別市場ではない。世界の金額市場は船種構成や契約条件の影響が大きいため、比較には日本造船工業会の同一系列を用いる。(日本造船工業会「造船関係資料2026年9月」)
| 建造地域 | 2020年 | 2025年 | 2026年1~6月 | 構造上の読み方 |
|---|---|---|---|---|
| 日本 | 1,280万GT・21.8% | 1,010万GT・13.2% | 510万GT・11.9% | 2025年は前年から回復したが、2020年の量・シェアに届かない |
| 韓国 | 1,840万GT・31.3% | 2,110万GT・27.5% | 990万GT・23.0% | 高付加価値船への集中をGTシェアだけで評価しない |
| 中国 | 2,410万GT・41.1% | 4,150万GT・54.0% | 2,610万GT・60.7% | 量的拡大が日本の相対地位に直結する |
| 欧州 | 180万GT | 240万GT | 100万GT | 客船・艦艇等の船種差を考慮する必要がある |
| その他 | 160万GT | 170万GT | 90万GT | 日本企業の海外建造分も建造地に計上される |
| 世界計 | 5,870万GT | 7,680万GT | 4,300万GT | 上期値を単純に倍増して年間予測にしない |
出典は全行共通で日本造船工業会「造船関係資料 2026年9月」である。製品別には、ばら積み船・タンカー等の量産性が重要な領域、液化ガス船・客船等のシステム統合が重要な領域、内航船・フェリー等の航路仕様への適合が重要な領域が同時に存在する。日本全体の直近売上高をこれらへ厳密に分割できる公表表は、確認した資料では確認できない。
過去5年の変化は、需要の回復だけでは説明できない。世界竣工量の増加には過去に積み上がった受注の実行が表れる一方、日本では設備、人材、調達費の制約が残り、中国との生産条件の差が政策課題になっている。国土交通省は建造コストの引下げと、次世代船の価値に見合う船価の確保を併せて進める必要性を示している。(国土交通省「基礎情報・関連施策」)
現在は「採算を守って何隻を納められるか」が市場規模を左右する局面である。環境性能への需要があっても、機器や設計人員が不足すれば他国へ流れるとみられる。
顧客と需要の特性
造船の顧客は船を買う主体、船を使う主体、資金を出す主体に分かれ、その要求が同じとは限らない。日本の輸出船契約も日本の船主との関係が厚く、海外船籍向け売上の増加を、そのまま外国顧客の開拓と評価することはできない。
| 顧客・関係者 | 購買の決め手 | 提案時の論点 |
|---|---|---|
| 外航海運会社・船舶保有会社 | 船価、燃費、積載効率、納期、船隊との互換性 | 航路・速度・積荷を前提に総保有費用を比較する |
| 独立船主・リース会社 | 傭船契約、融資条件、残存価値、再販のしやすさ | 標準船型、運航実績、保証・保守の条件を示す |
| 内航船主・フェリー会社 | 航路、港湾寸法、積付け、乗組員の負担、修繕対応 | 国内の就航条件と運休損失を具体化する |
| エネルギー・資源企業等の荷主 | 輸送能力、燃料供給、荷役設備、長期輸送契約 | 船だけでなく港・燃料・貨物設備との適合を確かめる |
| 官公庁 | 任務適合性、長期維持、供給継続、調達要件 | 商船と異なる契約・検査・情報管理に対応する |
表は公開情報に基づく購買構造の整理であり、個社の権限は異なる。一般に営業・船隊企画が必要船腹を定め、技術部門が仕様を比較し、財務部門が融資・支払条件を詰め、経営会議等で投資を決める。船主と運航者が別の場合は、傭船者や金融機関の承認条件も契約成立を左右する。
2026年4〜9月の輸出船契約は日本船主系が総トン数の8割強を占め、外貨建て契約比率は95.1%である。「輸出」「外貨」「外国の顧客」を区別し、実質船主、傭船者、荷主、資金提供者を追う。(日本船舶輸出組合「2026年9月契約実績」)
価格感応度は船種と契約局面で異なる。標準的な商船は国際見積りの比較を受けやすい一方、就航日が決まった輸送案件や、既存船隊と同じ機器を求める案件では、納期と運航上の互換性の価値が大きい。発注前には造船所を変更できても、契約後は設計承認、購入品、前払金、船台枠が結び付き、変更費用が高くなるというのが、公開情報からの分析である。
需要は季節性よりも、運賃・傭船料、海上荷動き、金融条件、既存船の更新時期に左右される。ただし海運市況と造船売上には時間差があり、現在の好決算を直近の受注環境と混同できない。2026年4〜9月の輸出受注では、2029年度引渡しが49.8%、2030年度が23.3%を占め、営業判断は数年先の船主事業計画とつながっている。(日本船舶輸出組合「2026年9月契約実績」)
バリューチェーンと収益構造
造船の利益は、船体の加工能力だけでなく、契約時に価格とリスクをどう固定し、その後の変更と調達をどう管理するかで決まる。受注残が厚くても、低採算の契約や納期遅延が残っていれば、将来利益が保証されるわけではない。
| 工程 | 主な担い手・役割 | 付加価値と収益上の論点 |
|---|---|---|
| 受注・基本設計 | 造船所、設計会社、船主、商社。NSYやMHIの設計連携等 | 船型・燃費・価格・納期を決め、将来の原価と保証責任を規定する |
| 詳細設計・調達 | 造船所、舶用メーカー、鋼材メーカー、設計協力会社 | 主機・タンク・電装等の仕様整合と長納期品の確保が重要となる |
| 加工・組立 | 本体工場、船体ブロック会社、協力会社 | 同型船の反復、ブロック分担、手戻り削減が建造枠を増やす |
| 艤装・試験 | 配管・電装・塗装各社、造船所、船級協会等 | 複数システムの統合と性能保証。工程終盤の遅延が引渡しを直撃する |
| 引渡し・運航支援 | 造船所、機器メーカー、船主・船舶管理会社 | 性能確認、保証対応、運用支援。引渡し後の不具合費用にも備える |
| 保守・改造 | 修繕造船所、機器・サービス会社 | 定期入渠、更新、燃料転換等。船を止める期間の短縮が価値となる |
利益は工程より船番・受注時期で変わる
名村造船所の2026年3月期は、新造船事業の外部売上高が1,256.43億円、セグメント利益286.30億円で、単純比率は22.8%(計算)である。修繕船事業は売上高205.38億円、利益15.67億円、比率7.6%(計算)であり、この年度では新造船の方が高かった。全社費用配賦前の値であり、業界全体の標準利益率や恒久的な優劣を示すものではない。(名村造船所「2026年3月期決算短信」)
また、内海造船の同年度の船舶事業は外部売上高464.97億円、セグメント利益42.62億円で、比率9.2%(計算)である。船種、契約船価、原価、為替予約、売上認識で採算に差が出る。工程別の統一利益統計はなく、上流工程が必ず高利益とは断定できない。(内海造船「2026年3月期決算短信」)
材料費と契約条件が採算を左右する
国土交通省の4万DWT級ばら積み船の比較では、日本の建造コストを100とすると、鋼材とその他材料の材料費が計70、工費20、その他経費10という構成である。中国との総コスト差は約2割とされるが、これは特定船型の調査に基づく比較であり、全船種共通の原価率や2026年の個別見積価格ではない。労務費だけで差を埋めることは難しく、鋼材・主機・購入品を含めた調達と設計の標準化が大きな論点となる。(国土交通省「基礎情報・関連施策」)
船価上昇を取り込めるのは原則として新規契約や合意済みの変更時であり、受注済み船の鋼材・機器・外注費上昇を自動転嫁できるとは限らない。国内の竣工船価が前年比15.2%増加していても、船種構成や数量、過去の契約条件が混ざるため、その伸びを値上げ率と読んではならない。契約交渉では価格調整条項、船主変更の追加料金、長納期品の前倒し発注、遅延時の負担を一体で設計する。(国土交通省「造船統計月報2025年12月」第6表)(国土交通省「造船統計月報2024年12月」第6表)
供給網で最も狭い部分を押さえる
大型舶用エンジンにはライセンスに伴う販売地域制限があり、公正取引委員会は日本国内向け市場を全国市場として審査している。同委員会の2022〜2024年の整理では、有力な供給主体はおおむね2グループに限られる。国外に安い製品があることと、国内向けにそのまま調達できることは別問題である。(公正取引委員会「今治・JMU審査結果」)
ドック増設に先立ち、主機・電装品の納期、艤装岸壁、検査員を船番別に確保すべきと考えられる。納入・試運転の集中は仕掛品と資金負担を増やすため、前受金で賄えない調達支出と残金回収時期も管理する。
競争環境
国内再編は中国・韓国との競争に必要な規模を作るが、統合だけでは生産性や設計重複は改善しない。今治造船によるJMUのグループ化と、常石造船による設計・エンジニアリング機能の取り込みは、量の集約と能力の補完という異なる意味を持つ。
国内集中と国際競争は両立する
国土交通省資料では、2024年の国内建造量は上位5社で約8割を占める。今治造船は2026年1月にJMU株式の60%を取得し、同年7月の公表で国内建造シェアの過半を担う体制になったと説明した。ただし、統合後の今治とJMUを別の独立企業として数えてはならない。(国土交通省「基礎情報・関連施策」)(今治造船「2026年定例記者会見」)
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存企業間の競争 | 強 | 中国の2026年上期竣工シェア60.7%。日本の国内再編後も世界競争が続く。日本造船工業会「造船関係資料 2026年9月」 | 強まる |
| 新規参入の脅威 | 弱 | 大型設備に加え、設計・供給網・品質保証の組合せが必要。既存設備の取得は独立した参入経路となる。国土交通省「造船業再生ロードマップ」 | 変わらない |
| 買い手の交渉力 | 強 | 船主は船種別に国際調達できる。一方、引渡し年度の枠は数年先まで埋まる。公正取引委員会「今治・JMU審査結果」、日本船舶輸出組合「輸出船契約実績 2026年9月」 | 変わらない |
| 売り手の交渉力 | 強 | 国内大型主機の有力供給主体が限られ、長納期機器を容易に代替できない。公正取引委員会「今治・JMU審査結果」 | 強まる |
| 代替品・代替手段の脅威 | 中 | 新造の延期、既存船の修繕・改造、他船の傭船が選択肢となる。修繕市場が新造と併存。名村造船所「2026年3月期決算短信」 | 強まる |
評価は、2026〜2030年に関する、公開情報からの分析である。代替の脅威は燃料選択の不確実性による発注延期を想定する。
国内主要企業の違い
| 企業・グループ | 規模・事業範囲の確認点 | 公表情報から見える戦略 | 経営上の比較軸 |
|---|---|---|---|
| 今治造船・JMU | 2026年1月にJMU株式の60%を取得し、国内建造シェアの過半を担う体制。今治造船の2025年度は受注81隻・406万GT、売上高6,005億円 | 2026年4月に日立造船マリンエンジン株式の60%も取得し、主機を含む舶用機器との連携を強化。造船業再生基金等を使った増産投資を予定。今治造船「2026年定例記者会見」 | 船種配分、共同調達、工場間の標準化をどこまで実行するか |
| 常石造船 | 国内、フィリピン、中国に建造拠点 | 2025年6月に三井E&S造船を完全子会社化し、常石ソリューションズ東京ベイへ改称。常石造船「三井E&S造船の完全子会社化」 | 海外生産と国内設計・機器技術をどう組み合わせるか |
| 大島造船所 | 2024年建造量132万GT(国土交通省掲載の別系列) | ばら積み船に特化し、三菱重工業長崎造船所香焼工場の新造船エリアの譲受け(2022年12月完了)で生産基盤を拡大。国土交通省「基礎情報・関連施策」、三菱重工業「香焼工場の大島造船所への譲渡完了」 | 得意船種の反復建造と拠点拡大をどう両立するか |
| 名村造船所 | 2026年3月期、新造船売上高1,256.43億円 | 新造船に加え修繕、鉄構・機械を展開。名村造船所「2026年3月期決算短信」 | 新規受注の採算、船番別利益と現金回収 |
| 内海造船 | 同期、船舶事業外部売上高464.97億円 | フェリー等を含む船舶建造を主力とする。内海造船「2026年3月期決算短信」 | 航路・顧客仕様への対応力、案件間の原価差 |
| 三菱重工業 | 商船を含む巨大な複合企業であり全社売上を造船規模に使用しない | NSY・海運各社と液化CO₂船の標準設計を推進。三菱重工業「液化CO₂輸送船の基本設計承認」 | 設計・システム供給と自社建造をどう配分するか |
直近3年の再編が示すこと
2024年2月、住友重機械工業は、子会社の住友重機械マリンエンジニアリングが一般商船の新造船事業から撤退することを決議した。2025年6月の常石による三井E&S造船の完全子会社化は、工場の取得だけではなく、設計、新燃料・ガス関連機器、技術支援等の機能を取り込む動きであった。2026年1月の今治・JMU統合と合わせ、造船所の数を減らす再編と、残る企業へ技術を集める再編が同時進行している。(住友重機械工業「商船新造事業の方針」)(常石造船「三井E&S造船の完全子会社化」)(今治造船「2026年定例記者会見」)
今治・JMUの審査では、競合エンジンメーカーの秘密情報を今治造船グループの日立造船マリンエンジンへ開示しないこと等が問題解消措置となった。今治造船は2026年4月に同社株式の60%を取得しており、共同調達と機密保護を両立させる運営が必要である。(公正取引委員会「今治・JMU審査結果」)(今治造船「2026年定例記者会見」)
分析から導かれる成功条件は四つある。第一は、同型船を反復建造できる受注・設計の標準化であり、今治・JMUの規模はその基盤になる。第二は、代替燃料の安全設計と機器統合であり、常石の機能補完や三菱重工の共同設計はこの課題に対応する動きである。(今治造船「2026年定例記者会見」)(常石造船「三井E&S造船の完全子会社化」)(三菱重工業「液化CO₂輸送船の基本設計承認」)
第三は、鋼材・主機・協力会社を含む供給能力の確保、第四は、採算を満たさない受注を抑制する資金・契約管理である。規模の大小にかかわらず、建造枠を安売りすれば、数年間にわたり利益と人員を拘束する。異業種からの参入も、船体を一から量産するより、機器、設計、修繕、供給網の特定機能から始める方が既存企業との接点を作りやすいとみられる。
海外の動向と主要企業
中国は建造量と企業統合、韓国は液化ガス船等の技術と海外拠点、欧州は客船・艦艇等の専門分野を軸に競争している。日本は中国の量的拡大に対抗しながら、韓国・欧州が押さえる高付加価値領域との境界を見直す。
2025年の中国・韓国・日本の竣工量は合計7,270万GT、世界の約94.7%(計算)である。日本が2024年の900万GTから2025年に1,010万GTへ回復しても、中国は3,900万GTから4,150万GTへ増加している。2026年上期には中国シェアが60.7%となり、主要3か国の間でも量の集中が進んでいる。(日本造船工業会「造船関係資料2026年9月」)
海外主要企業
売上高は2025年通期の連結値で、海洋設備・機器・艦艇等の範囲が異なる。中国船舶工業は統合による連結範囲の変化にも注意が必要である。
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| 中国船舶工業〈中国船舶工业股份有限公司〉 | 中国・上海 | 1,519.78億人民元。2025年、連結。中国船舶工業「2025年度株主会資料」 | 中国船舶集団〈中国船舶集团有限公司〉傘下の上場会社。造修船・海洋工事・関連機器を展開 | 2025年9月に中国重工〈中国船舶重工股份有限公司〉を吸収合併。親集団全体と本上場会社を混同しない | 日本国内の大型商船建造拠点・日本事業売上の個別開示は本調査で確認できず |
| 揚子江船業〈扬子江船业〉 | 中国・江蘇省を主な事業拠点とし、上場持株会社はシンガポール | RMB28.5 billion。2025年、連結。揚子江船業「2025年通期業績」 | 商船を中心とする民営造船グループ | 2025年末受注残の金額の71%をクリーンエネルギー船が占めると公表 | 日本事業の個別売上・国内建造拠点は本調査で確認できず |
| HD韓国造船海洋〈HD한국조선해양〉 | 韓国 | 29,933,215百万ウォン。2025年、連結。HD韓国造船海洋「連結財務表」 | 大手造船会社群と舶用機器・技術を束ねる | 米国市場での生産・技術連携を拡大。関連する技術提携は専用章参照 | 傘下のHD現代重工業〈HD현대중공업〉が日本郵船のLNG船を建造予定。日本郵船「Cheniere向け新造LNG船」 |
| ハンファオーシャン〈한화오션〉 | 韓国 | 126,884億ウォン。2025年、連結(会社発表の暫定値、監査前)。ハンファオーシャン「2025年年間・第4四半期実績発表」 | 商船、海洋設備、艦艇を展開 | ハンファシステムズ〈한화시스템〉と米フィリー造船所(Philly Shipyard)を2024年12月に取得。Hanwha Philly Shipyard「About Us」 | 商船三井向け風力補助推進装置搭載LNG船の命名式を2026年9月に実施。商船三井「帆搭載LNG船の命名」 |
| フィンカンティエリ | イタリア | 9,194百万ユーロ。2025年、連結のRevenue and income。Fincantieri「2025年決算」 | クルーズ船、艦艇、特殊船、関連システム | 2026~2030年事業計画を提示。2025年は受注が拡大 | 日本向け事業の独立した売上区分は確認できず。日本市場での大型商船量産の事例は確認できず |
日本事業の「未確認」は販売の不存在を意味しない。
中国について「低価格の汎用船だけ」とみなすのは不十分である。揚子江の受注残におけるクリーンエネルギー船の比率や、中国船舶工業の船種別受注残は、高付加価値化と量産化を同時に追求していることを示す。「クリーンエネルギー船」はゼロ排出船と同義ではなく、燃料の製造・供給を含む性能確認が必要である。(揚子江船業「2025年通期業績」)(中国船舶工業「2025年度株主会資料」)
韓国はHD現代、ハンファ、サムスン重工業〈삼성중공업〉が中核であり、サムスンは米国初となる浮体式LNG生産設備(FLNG)の建造も受注している。ハンファの米国造船所取得は、船を輸出するだけでなく、現地の建造・修繕基盤にアクセスする動きである。分析では、日本企業にも設計・機器供給、修繕協力、合弁・買収という選択肢があるが、現地生産の原価と規制対応を含めて判断する。(GTT「サムスン重工業から米国初のFLNGのタンク設計を受注」)(Hanwha Philly Shipyard「About Us」)
日本企業の海外での立ち位置を見る際は、輸出比率と海外生産を分けて見る。常石はフィリピン・中国で建造し、国内の設計・技術機能と組み合わせる一方、内海造船の2026年3月期の日本以外向け売上は合計約41.8%(地域別売上から計算)である。後者は顧客所在地に基づく区分であり、外国の実質船主への依存度を直接表さない。(常石造船「三井E&S造船の完全子会社化」)(内海造船「2026年3月期決算短信」)
2030年までの日本への波及としては、船型の標準化、グループ横断の調達、引渡し後のサービス、現地企業との分業が先行するとみられる。
外部環境と制度の変化
環境規制は更新需要を生む一方、燃料・設備の選択を誤った場合の損失も大きくする。2026年10月時点では、施行済みのEU制度、未採択のIMO枠組み、停止中の米国措置を分けて扱うことが重要である。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 環境・法規制 | EU | FuelEU Maritimeの対象船では使用エネルギーの温室効果ガス強度を段階的に削減。2020年基準に対し2025年2%、2030年6%削減 | 2025年1月1日適用開始、2030年1月1日から次段階 | 大・低排出船には追い風。燃料費・適合管理は負担 | 欧州委員会「FuelEU Maritime」、EUR-Lex「規則(EU)2023/1805」第4条 |
| 環境・法規制 | EU | 海運EU ETSの対象排出量に対する段階導入が2026年排出分で100%へ。メタン・亜酸化窒素も対象化。欧州委員会は2026年7月17日、海運規定を含むEU ETSの部分改正を提案 | 2026年1月1日。2026年排出分の排出枠提出は2027年 | 大・高効率船には追い風。燃料選択には制約 | 欧州委員会「海運の排出削減」 |
| 環境・国際制度 | 世界 | IMO Net-Zero Frameworkは承認案と正式採択が別段階。採択に向けた協議が継続 | MEPC85は2026年11月30日~12月3日、特別会合再開は同年12月4日予定・確認条件付き | 大・方向は脱炭素需要の追い風だが、発効日・詳細の不確実性は向かい風 | IMO「MEPC84審議結果」 |
| 通商・経済安全保障 | 米国 | 中国の海運・物流・造船を対象とした通商法301条措置を1年間停止。USTRは2026年10月、停止を2か月延長する案を公表し意見を募集 | 2025年11月10日開始、当初の停止期限は2026年11月9日。延長案では2027年1月9日まで | 大・停止中は中国建造船等への追加負担を通じた日本の相対優位が弱まる | USTR「対中造船等301条措置の停止」、米連邦官報「301条措置の追加停止に関する意見募集」 |
| 産業政策 | 日本 | 造船業再生ロードマップ。設備・人材・供給網を強化し2035年の年1,800万GTを目標化。造船業再生基金の供給確保計画を8件認定(官民投資は総額9,000億円規模、最大助成約3,110億円) | 2025年12月26日策定。2026~2028年、2029~2031年等の段階で実行。計画認定は2026年9月4日・11日、助成は令和8~16年度 | 大・能力増強には追い風。投資実行・採算の検証が必要 | 国土交通省「造船業再生ロードマップ」、国土交通省「造船業再生基金に係る供給確保計画の認定」 |
| 資源循環 | 世界 | 香港条約が発効し、船舶の有害物質管理と適切な解撤の制度基盤を強化 | 2025年6月26日発効 | 中・更新・適合業務には追い風。材料情報管理の負担増 | 国土交通省「シップ・リサイクル条約の発効が確定」 |
規制を船型と契約へ落とし込む
EUの制度は船籍が日本であることだけを理由に免除されるものではなく、対象航海や寄港地で影響を受ける。EU ETSの「100%」は対象排出量に対する段階導入率であり、世界中の全航海を100%課金する意味ではない。また、2026年に提出する排出枠は2025年排出分の70%が基本であり、排出年と提出年は区別して見る。(欧州委員会「海運の排出削減」)
FuelEU Maritimeは、船に特定の燃料方式を一律搭載させる制度ではない。燃料のライフサイクル排出、適合のプーリング等も関わるため、二元燃料エンジンを搭載したという事実だけで将来の適合を保証できない。造船所は燃料タンクの容量、積載量の減少、燃料供給の見通し、航路条件を船主と同じ前提で比較する。(欧州委員会「FuelEU Maritime」)
IMO枠組みについては、2025年に示された導入想定を確定した発効日として使うべきではない。2026年5月のIMO公表では、11〜12月の会合へ議論を継続する予定となっており、2026年10月31日の点検時点でも正式採択されていない。分析では、単一の制度時期を前提に一斉増設するより、燃料転換や機器更新を可能にする設計の余地を確保することが有効である。(IMO「MEPC84審議結果」)
政策支援と受注を切り分ける
日本政府の2035年1,800万GTは政策目標であり、2030年の実績予測でも、購入が保証された受注量でもない。設備投資計画では、補助対象になること、工場が稼働すること、必要な船価で売れることを別々に検証する。米国措置の停止も恒久撤廃ではなく、2026年10月の延長案でも期限は2027年1月9日である。その後の扱いを確認せずに「中国船への課金が日本への発注を確定的に増やす」と説明することはできない。(国土交通省「造船業再生ロードマップ」)(USTR「対中造船等301条措置の停止」)(米連邦官報「301条措置の追加停止に関する意見募集」)
人材と生産性
造船の人材問題は、総人数の不足と、特定工程を任せられる技能・設計能力の不足が重なっている。採用数が増えても、艤装・品質管理・工程間調整の能力が増えなければ、引渡し量は同じ割合では増えない。
国土交通省の海事局調べでは、造船業の就労者は2025年4月1日に76,807人、そのうち外国人材は14,527人であり、比率は約18.9%(計算)である。社外工等を含む現場の就労者把握であり、経済センサスの38,215人とは母集団が異なる。この二つの人数を比較して雇用が倍増したと解釈したり、国内船価を割って生産性の伸びを算出したりすることはできない。(国土交通省「基礎情報・関連施策」)(総務省・経済産業省「2021年経済センサス」製造業第1表)
工程上の制約として重いのは、溶接・曲げ・配管・電装等の技能者に加え、新燃料系統や船級対応を理解する設計者、複数職種を束ねる職長である。国土交通省も日本人就労者の中期的減少と、外国人材の増加による総人数の下支えを示している。ただし職種別の不足人数や、造船に限定した最新の有効求人倍率は確認した資料では確認できず、特定資格の不足率は推測で置かない。(国土交通省「基礎情報・関連施策」)
賃金の比較指標は、2025年調査の輸送用機械器具製造業で年631.22万円である。ただし自動車等を含む分類であり、造船所の技能者、設計者、協力会社従業員、外国人材の待遇を代表しない。造船単独の賃上げ率も、同じ定義の公表系列が確認した資料には見当たらないため、採用計画では地域・職種別の実際の採用条件で補う。(厚生労働省「2025年賃金構造基本統計調査」)
分析上、定着策の重点は、待遇に加え、外注手配の平準化、住居・通勤、安全教育である。外国人材とは、作業手順だけでなく、品質判定と停止指示も相互に理解できるようにする。
制度面では、国土交通省が造船・舶用工業分野の特定技能・育成就労に関する案内を公表している。受入れ対象の業務、技能試験、受入れ事業者の要件を確かめ、長期定着と技能の高度化を前提に人員計画を組む。制度の対象拡大を、採用すれば直ちに熟練作業を任せられる根拠として扱ってはならない。(国土交通省「造船・舶用の外国人材受入れ」)
国際的な労働生産性を比較するには、船種、外注範囲、海外建造、設備規模をそろえる必要がある。日中韓で同一定義の付加価値額と従業者数は、確認した資料ではそろわないため、国別の生産性倍率は本稿では示さない。自社管理では、GT/人よりも、船種別CGT当たりの総工数、工程別の再施工率、艤装待ち日数、引渡し遅延を追う方が改善につながるとみられる。
2030年に向けたシナリオ
2030年の日本造船を左右するのは、低排出船に追加費用を払う需要がどれだけ具体化するかと、国内再編を供給能力の改善へ変えられるかである。世界需要が増えるだけでは日本のシェアは戻らず、反対に量のシェアが上がらなくても、船種・採算の選択によって事業は改善し得る。
不確実性の第一軸は、規制・燃料供給・船主の収益がそろい、次世代船への発注が進むかである。第二軸は、日本の設計・機器・人材・設備への投資が、原価と納期を改善するかである。以下は、分析にもとづく条件付きのシナリオであり、確率を算出した予測や市場規模の推計ではない。
| シナリオ | 起きる条件 | 2030年の姿 | 可能性の見立て |
|---|---|---|---|
| 選択的な回復 | 次世代船への発注が進み、国内再編後の標準化と調達強化も進む | 得意船種で建造量・採算が改善。総GTの急拡大より、高付加価値案件の取り込みが先行 | 上振れシナリオ。統合効果を工場の実績で確認できることが条件 |
| 世界需要は増えるが日本の回復は限定 | 船主は投資するが、日本の主機・艤装・人材等の制約が残る | 中国・韓国への発注が増え、日本は選別受注と一部特化を続ける | 分析上の中心シナリオ。直近の世界シェアと供給制約を重視 |
| 発注が遅れ、投資回収が長期化 | 燃料価格・制度の不確実性や海運収益悪化で発注が延期 | 修繕・改造への需要が相対的に残る一方、新造設備の稼働・回収が課題になる | 下振れシナリオ。新規受注と引渡し実績の乖離に注意 |
中心シナリオは、直近上期の日本シェア11.9%をもとに、世界市場拡大が自動的に日本の回復につながると想定しない判断である。2035年1,800万GTという政策目標も2030年の能力として先取りしない。(日本造船工業会「造船関係資料2026年9月」)(国土交通省「造船業再生ロードマップ」)
見ておくべき先行指標
| 指標 | 確認先 | 経営判断への使い方 |
|---|---|---|
| 日本・中国・韓国の竣工量とシェア | 日本造船工業会「造船関係資料 2026年9月」の更新版 | 日本の絶対量と相対地位を同時に確認する |
| 輸出受注、受注残、引渡し年度の構成 | 日本船舶輸出組合「輸出船契約実績 2026年9月」の月次統計 | 新規流入が引渡しを補うか、遠い納期へ偏っていないかを把握する |
| 低排出船関連規則の正式決定・適用日 | IMO「MEPC84審議結果」、欧州委員会「FuelEU Maritime」 | 船主が発注を確定する条件と、設計変更の期限を更新する |
| 設備投資と就労者・供給網の実行状況 | 国土交通省「造船業再生ロードマップ」、各社の設備投資・稼働公表 | 目標能力と実際の引渡し能力の差を確認する |
| 新造船の受注採算、利益、営業キャッシュフロー | 名村造船所「2026年3月期決算短信」等の継続開示 | 受注残の増加が将来利益・資金回収につながるかを見る |
月次受注は大型案件で振れるため、単月の増減に加え半期累計を見る。2026年9月は受注総トン数が前年同月比25.7%減であったが、4〜9月累計は3.6%増であり、どちらか片方だけを用いて景気転換と結論付けるのは早い。船種・納期・契約条件を併せて読む。(日本船舶輸出組合「2026年9月契約実績」)
経営・企画部門への示唆
分析では、日本の造船で問われているのは建造量の回復そのものではない。中国との約2割のコスト差の中身と、ばら積み船に偏った受注残を踏まえ、国内再編で得た規模を、調達・設計の共通化と船種の選び直しに変えられるかである。
立場別の戦略の選択肢
| 立場 | 原稿のデータが示す状況 | 戦略の選択肢 |
|---|---|---|
| 大手 | 今治造船は2026年1月にJMU株式の60%、同年4月に日立造船マリンエンジン株式の60%を取得した(今治造船「2026年定例記者会見」)。造船業再生基金の最大助成額は今治造船グループ約1,138億円、JMUグループ約494億円で、2026年9月に認定された8件・約3,110億円の約5割を占める(計算)(国土交通省「造船業再生基金に係る供給確保計画を初認定」、同「造船業再生基金に係る供給確保計画の認定」) | 助成で増やすドック・クレーンを、工場ごとの主力船型の絞り込みと一体で計画し、鋼材・購入品の発注窓口と仕様をグループで統一する。主機は系列調達の利点を使いつつ、公正取引委員会が条件とした競合エンジンメーカーの秘密情報の遮断を現場の運用に落とし、外部メーカーからの調達条件を悪化させない |
| 中堅・中小 | 船体ブロック製造業は329事業所・7,132人で、1事業所当たり約22人である(計算、2021年6月1日現在、個人経営を除く)(総務省・経済産業省「令和3年経済センサス‐活動調査 製造業・産業別統計表」第1表)。内海造船の2026年3月期の受注はRORO船と輸送艦の9隻を含む(内海造船「2026年3月期決算短信」) | 単独で大型ドックを増やすより、ブロック・艤装・修繕で大手グループの複数年の能力枠を取り、鋼材・購入品の価格改定条項を付けて受ける。建造では、航路や任務の仕様が厳しい内航船・官公庁船など、ばら積み船の量産競争から距離のある船種に絞り、同型船を続けて発注する顧客を選ぶ |
| 新規参入を考える企業 | 川崎重工業とNVIDIA、シーメンスとHD現代の提携は、いずれも設計から生産までのデータの接続を軸にしている。海外では、ハンファオーシャンとハンファシステムが2024年12月に米国の造船所を1億ドルで取得した(Hanwha Philly Shipyard「About Us」) | 船体建造ではなく、設計・生産データの接続、溶接・曲げの自動化、新燃料系統の機器から入る。造船所との契約では、データの利用権、設計承認の責任、停止判断の権限を先に定める。海外造船所への出資は、取得額だけでなく現地の労務費と技能の立ち上げ費を含めて回収計画を組む |
どの立場でも、建造枠を埋める前に、鋼材・主機の価格前提、為替、引渡し時期を含む船番ごとの採算基準を決め、基準を下回る案件を断る仕組みを持つことが前提になる。数年先まで枠が埋まる局面では、1件の安値受注が後続の受注機会まで拘束するためである。
通説と異なる見方
第一に、中国の価格優位は人件費の安さだけでは説明できない。 国土交通省の4万DWT級ばら積み船の比較図では、日本を100とすると中国は81で、鋼材とその他材料の計は日本70に対し中国48、工費は日本20に対し中国23、その他経費は双方10と読める(同図の表示値の並びからの読み取り)。差は材料費に集中し、工費はむしろ中国が上回る。同じ資料では、中国が2024年に世界の受注の7割超を占め、日本は8%に下がった(国土交通省「基礎情報・関連施策」)。分析では、溶接の自動化で工数を減らしても差の大部分は残り、鋼材の調達条件と購入品の標準化が先に問われる。
第二に、国内で過半の建造シェアを持っても、船の価格決定力は生まれない。 公正取引委員会は国内首位と2位の統合の審査で、外航船を世界市場で評価し、両グループ合算のシェアは2020〜2024年度でケープサイズ等が約20%、VLCCが約15%にとどまるとした。一方、国内向けの大型舶用エンジンでは、2022〜2024年度に上位グループが約75%、統合グループ系列の日立造船マリンエンジンが約20%を占める(公正取引委員会「今治造船によるJMUの株式取得に関する審査結果」)。交渉力が強いのは造船所より主機の供給側であり、再編の効果は船価ではなく調達と設計の共通化で測る。
第三に、厚い受注残は追い風であると同時に、船種と価格を固定するリスクでもある。 名村造船所の新造船の受注残高4,220.73億円は、2026年3月期の新造船売上高の約3.4年分にあたる(計算)(名村造船所「2026年3月期決算短信」)。2026年4〜9月の輸出船契約は総トン数の約92%がばら積み船で、2029〜2030年度の引渡しが7割を超える(いずれも計算)(日本船舶輸出組合「2026年9月契約実績」)。分析では、ばら積み船以外の比率が1割に満たないまま枠が埋まると、中国・韓国が伸ばす液化ガス船などで建造実績を積む機会を数年単位で失う。
公開情報ではわからないこと
- 統合後に船型と調達がどこまで共通化されたか。 統合グループの工場別の主力船型、共同購買の対象品目、主機の外部調達比率は開示されない。舶用機器メーカーと協力会社へのヒアリングで、発注窓口の一本化と仕様統一の進み具合を確かめる。提携・買収を検討する企業は、相手先の船型別図面の使用権と設計人員の移籍条件を、デューデリジェンスで確認する。
- 中国との材料費差の内訳。 鋼材の調達価格差、購入品の国産比率と単価差は公表されない。鋼材・舶用機器メーカーへの価格ヒアリングと、船主の協力を得た日中の見積書の費目比較で確かめる。
- 受注残の契約条件。 鋼材・機器価格の調整条項、為替予約、遅延時の負担の付き方は船番ごとに異なり、決算短信からは読めない。船舶融資を行う金融機関と船主への聞き取り、買収時は契約台帳の精査で確認する。
- 外国人材の定着と技能の伸び。 外国人材は就労者の約18.9%を占めるが、在留資格別の離職率や溶接資格の取得率は公表されない。協力会社へのアンケートで、資格別の定着年数と担当工程を把握し、育成就労での受入れ計画に反映する。
- 海外拠点の採算。 米国での現地建造・修繕の労務費、技能の立ち上げ期間、認証取得の費用は、現地の造船所を取得した企業も開示していない。現地造船所と発注官庁への訪問調査で、日本企業が担える設計・機器・修繕の範囲を確かめる。
出典
数値は官公庁・業界団体の原表と企業自身の開示を優先した。本文中にもリンクを置き、ここでは同じ資料を確認しやすいように整理する。
- 日本造船工業会「造船関係資料 2026年9月」(2026年9月3日)
- 国土交通省「造船造機統計調査 2025年12月分」第6表(2026年7月13日)
- 国土交通省「造船造機統計調査 2024年12月分」第6表(公開・更新日2026年7月2日)
- 総務省・経済産業省「令和3年経済センサス‐活動調査 製造業・産業別統計表」第1表(2022年12月26日、配布表更新2025年12月25日)
- 厚生労働省「令和7年賃金構造基本統計調査」一般労働者・産業中分類別(2026年3月24日)
- 日本船舶輸出組合「輸出船契約実績 2026年9月」(2026年10月15日)
- 国土交通省「造船業再生ロードマップ」(2025年12月26日策定公表、参照版は2026年10月25日確認)
- 国土交通省「基礎情報・関連施策」(造船業再生ロードマップ関連資料)(国土交通省「造船ワーキンググループ」のページ掲載版、資料に公表日の記載なし、2026年10月31日確認)
- 国土交通省「造船業再生基金に係る供給確保計画を初認定」(2026年9月4日)
- 国土交通省「造船業再生基金に係る供給確保計画の認定」(2026年9月11日)
- 国土交通省中国運輸局「造船業及び舶用工業の許可等」(公表日不明、2026年10月25日確認)
- 国土交通省「AI造船ロボット等に係る研究開発事業の公募について、14件の事業を採択しました」(2026年3月19日)
- 川崎重工業「NVIDIAの技術を活用した『次世代デジタルシップヤード』の実現に向けたコラボレーションを開始」(2026年7月16日)
- Siemens「HD現代との米国向けデジタル造船所構築」(2026年7月23日)
- ClassNK「Survey Compass提供開始」(2026年8月25日)
- 日本財団「複数の自動運航船の同時モニタリング・運航支援に成功」(2026年3月27日)
- 日本船舶海洋工学会「造船業務での生成AI活用におけるガイドライン検討」(公表日不明、2026年10月25日確認)
- 名村造船所「2026年3月期 決算短信」(2026年5月14日)
- 内海造船「2026年3月期 決算短信」(2026年5月12日)
- 今治造船「2026年 定例記者会見の概要」(2026年7月24日)
- 公正取引委員会「今治造船によるJMUの株式取得に関する審査結果(概略)」(2025年11月18日)
- 常石造船「三井E&S造船の全株式を取得し完全子会社化」(2025年6月30日)
- 住友重機械工業「住友重機械マリンエンジニアリングの事業について」(2024年2月14日)
- 三菱重工業「標準型低圧液化CO₂輸送船の基本設計承認を取得」(2026年9月15日)
- 中国船舶工業「2025年年度股東会会議資料」(2026年6月4日、会議開催2026年6月10日)
- 揚子江船業「2025年通期業績発表」(2026年2月26日)
- HD韓国造船海洋「Consolidated Financial Statements」公式IR掲載表(公表日不明、2026年10月25日確認)
- ハンファオーシャン「2025年年間・第4四半期実績発表」(2026年2月、暫定・監査前の値)
- Hanwha Philly Shipyard「About Us」(公表日不明、買収完了2024年12月19日)
- フィンカンティエリ「2025年決算承認」(2026年3月25日)
- GTT「サムスン重工業から米国初のFLNGのタンク設計を受注」(2026年7月9日)
- IMO「船舶排出・汚染・海洋保護に関する審議の進展(MEPC84)」(2026年5月1日)
- 欧州委員会「Decarbonising maritime transport – FuelEU Maritime」(公表日不明、2026年10月25日確認)
- 欧州委員会「Reducing emissions from the shipping sector」(公表日不明、2026年10月25日確認)
- USTR「中国の海運・物流・造船を対象とする301条措置の停止」(2025年11月9日)
- 国土交通省「『シップ・リサイクル条約』の発効が確定(発効:令和7年6月26日)」(2023年6月27日)
- EUR-Lex「Regulation (EU) 2023/1805(FuelEU Maritime)」(2023年9月22日公布)
- 米連邦官報「Request for Comments on Further Suspension of Section 301 Action」(2026年10月26日掲載)
- 三菱重工業「香焼工場の大島造船所への譲渡完了」(2022年12月27日)
- 国土交通省「造船・舶用工業分野における新たな外国人材の受入れ」(随時更新、2026年10月25日確認)
- 日本郵船「米国LNG大手Cheniere社に新造LNG船を長期定期傭船する契約を締結」(2026年2月5日)
- 商船三井「世界初のウインドチャレンジャー搭載LNG船を命名」(2026年9月10日)
この業界の図解【194種類で分析】を、note の有料記事で公開しています。
