エグゼクティブサマリー
この業界をひと言で表すと、海外OEMの長期プログラムに参画し、認証された供給能力と運航後の補修収益を競う産業である。2026年10月時点の経営課題は、需要回復を売上へ変える能力の確保と、増産・品質・資金負担の釣り合いである。民間航空機の国際共同開発・部品供給を中心に分析し、防衛事業は対象外とする。
要点
- 市場:国内生産は拡大したが、足元の需要は一様ではない。 2025年の民間向け製造・修理額は1兆7,117億6,400万円〔速報値〕、前年比25.0%増〔計算〕である。一方、世界RPKは2026年8月に前年同月比0.8%減、9月に0.5%減であり、国内の過去の伸びを将来へ延長すべきではない(日本航空宇宙工業会「日本の航空機工業(生産額・輸出入額データ集)」、IATA「2026年8月旅客需要」、IATA「2026年9月旅客需要」)。
- 構造:裾野の能力が主要企業の増産を支える。 経済センサスの航空機・同附属品製造業は371事業所、3万7,980人〔2021年、防衛含む〕である。企業数や売上順位だけでは、特定機種・特殊工程への集中を捉えられない(総務省・経済産業省「2021年経済センサス/製造業・第1表」)。
- 競争・海外:本体供給と補修では収益モデルが異なる。 GEのCES部門は2025年売上の75.1%がサービス〔計算〕で、IHIは新製エンジン増加の短期利益への負荷を説明している。売上の増加と当期利益の増加を同義に扱わないことが重要である(GEエアロスペース「2025年Form 10-K」、IHI「2025年度決算説明資料」)。
- 制度:低燃費化と情報管理が受注条件を変える。 EUのSAF供給義務、Part-IS、ICAOの環境基準強化は、顧客の仕様・契約を通じて日本企業にも広がる。各制度の対象と適用時期を分け、認証・対応費用を案件採算に織り込む(欧州委員会「ReFuelEU Aviation FAQ」、EASA「Part-IS適用日のFAQ 139292」、ICAO「航空機環境基準の強化」)。
- AI:文書照会と検査の支援が先行する。 GEには検査ロボットの導入例があり、JALのドローン外観検査は国内実証段階である。作業の自動化と、安全・出荷判断の承認を区別して投資する(GEエアロスペース「白色光検査ロボット」、JAL・Donecle「ドローン外観検査の検証開始」)。
経営・企画部門への示唆
- 787は月産8機で安定し、777Xは2027年に納入開始予定である。この2機種の量産で稼ぐ投資と、月産80機級が想定される次期単通路機への準備を別の判断とし、機体構造でも整備・修理・部品販売の権利を得る契約を優先する。
- 中堅・中小は特殊工程と検査の増強を、補助率1/2の国の制度と顧客の数量確約に合わせて段階化する。新造機向けとエンジン補修部品向けの売上比率を把握し、同一機種への受注の偏りを管理する。
- 世界の旅客需要が前年割れでも補修売上は2桁増で、新造向けはエンジンメーカーで差が大きい。RPKより担当機種・エンジンの生産計画を先行指標とし、提携・買収では顧客承認と修理権が続くかを確かめる。
業界データまとめ
国内の民間向け生産は回復したが、統計上の生産額、企業売上高、世界の旅客需要は異なる指標である。市場規模は国内の民間向け製造・修理額とし、防衛込みの統計は範囲を明記した。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 国内・民間向け航空機の製造・修理額 1兆7,117億6,400万円(速報値)。国内需要額ではなく国内生産額。航空機用通信機器・タイヤを含む総括値 | 2025年(暦年、2026年8月公表) | 日本航空宇宙工業会「日本の航空機工業(生産額・輸出入額データ集)」 |
| 市場の伸び | 同系列の前年比+25.0%(計算、2025年は速報値)。2024年は1兆3,688億9,100万円 | 2025年 | 日本航空宇宙工業会「日本の航空機工業(生産額・輸出入額データ集)」 |
| 事業者数 | 371事業所。経済センサス「航空機・同附属品製造業」の全事業所。企業数・許可件数ではなく、防衛向けを含む | 2021年6月1日 | 総務省・経済産業省「2021年経済センサス/製造業・第1表」 |
| 従業者数 | 3万7,980人。同分類の全事業所、防衛向けを含む | 2021年6月1日 | 総務省・経済産業省「2021年経済センサス/製造業・第1表」 |
| 平均年収 | 631万2,200円(計算)。中分類「輸送用機械器具製造業」、一般労働者・男女計・企業規模計10人以上。月額40万6,000円×12+賞与等144万200円。自動車・船舶等を含む | 2025年調査 | 厚生労働省「2025年賃金構造基本統計調査・産業中分類」 |
| 上位3社の売上高 | IHI 3,786億円〔民間エンジン〕/川崎重工業 約2,827億円〔航空宇宙システム6,136億円から全社の防衛関連売上(航空機他3,012億円、航空エンジン297億円)を差し引いた計算値。宇宙等を含む〕/三菱重工業 2,492億円〔民間機〕。防衛を除く参考値で、企業間取引の重複を含み、SUBARUなど民間内訳を開示しない企業があるため厳密な順位ではない | 2025年度(2026年3月期) | IHI「2025年度決算説明資料」 川崎重工業「2025年度決算短信」 川崎重工業「2025年度決算説明資料」 三菱重工業「2025年度決算説明資料」 |
| 民間向け製造額 | 国内1兆5,204億5,800万円(速報値)。製造・修理合計の内数 | 2025年 | 日本航空宇宙工業会「日本の航空機工業(生産額・輸出入額データ集)」 |
| 民間向け修理額 | 国内1,913億600万円(速報値)。製造・修理合計の内数 | 2025年 | 日本航空宇宙工業会「日本の航空機工業(生産額・輸出入額データ集)」 |
| 世界航空旅客需要 | 有償旅客キロ(RPK)前年同月比−0.5%(8月は−0.8%)。部品の生産量ではなく稼働需要の先行・周辺指標 | 2026年9月 | IATA「2026年9月旅客需要」 |
平均年収は航空機業界固有の実測値ではなく、賃金統計で利用できる近接分類の参考値である。生産額はサプライチェーン各段階の取引を含み得るため、最終航空機の市場規模や付加価値額として扱わない。2021年の従業者数で2025年の生産額を割るなど、時点の異なる統計による生産性計算も行わない。
AI・フィジカルAIの影響と経営の打ち手
最も早く変わるのは、航空機を自律的に設計する業務より、正しい技術文書へのアクセスと検査データの取得・比較である。実機やエンジンに接近して動くフィジカルAIには、高所作業や反復検査を減らす余地があるが、検査の自動化と耐空性を保証する承認の自動化は区別して見る。普及時期は、2026年10月から見た分析上の想定であり、企業の導入期限ではない。
影響の全体像
本稿の工程マップは「設計・認証 → 調達・生産準備 → 部品製造・組立 → 検査・出荷 → 運用・MRO」である。MROは整備・修理・オーバーホールを指し、修理で得た知見が設計や製造へ戻る循環を含む。
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 設計・認証 | 技術文書の検索、回答案作成。設計の承認は対象外 | 生成AI・AIエージェント | 実証中 | 3〜5年 | エアバスの技術文書支援実験(エアバス「生成AIによる業務改革」) |
| 調達・生産準備 | 作業対象と正しい資料・履歴のひも付け。整備での実用例を生産準備へ応用 | データ・IoT | 構想段階 | 3〜5年 | JALの3D情報基盤は整備で実用。製造への横展開は分析上の想定(JAL・アスカラボ「3D整備情報基盤の運用開始」) |
| 部品製造・組立 | 作業指示書の照会、工具・手順の確認 | 生成AI・AIエージェント | 実証中 | 2年以内 | エアバスの製造指示書アシスタント実験(エアバス「生成AIによる業務改革」) |
| 検査・出荷 | 修理部品の表面走査、状態の記録・解析 | フィジカルAI | 実用(導入事例あり) | 3〜5年 | GEのMRO向け白色光ロボット。新造品出荷検査全般の事例ではない(GEエアロスペース「白色光検査ロボット」) |
| 運用・MRO | 格納庫での機体外観撮影、損傷位置の比較 | フィジカルAI | 実証中 | 3〜5年 | JAL・Donecleの国内検証(JAL・Donecle「ドローン外観検査の検証開始」) |
| 運用・MRO | 3Dモデルから整備資料・品質情報へアクセス | データ・IoT | 実用(導入事例あり) | 2年以内 | JALエンジニアリング・アスカラボが運用開始(JAL・アスカラボ「3D整備情報基盤の運用開始」) |
画像認識だけの検査支援や3D閲覧基盤を、生成AIや自律ロボットに一括して分類しない。工程表の「実用」は特定用途での導入を示し、業界全体の普及率を示すものではない。
業務はどう変わるか
技術文書を探す仕事は、適用条件と改訂版を確かめる仕事へ移る。 エアバスは2024年、製造作業指示書を自然言語で参照するアシスタントなどを実験中と公表した。本稿では、その公表をもって全工場に導入済みとは扱わない(エアバス「生成AIによる業務改革」)。従来のページ検索が短縮されても、機体番号、部品番号、変更指示、適用日を誤ると、正しい文章から誤った作業を選ぶため、回答に原文と適用対象を必ず表示させる。
部品を見る仕事は、再現可能な撮影と例外判定へ分かれる。 GEは2024年秋に、AIで誘導する白色光検査ロボットをMRO施設へ導入したと公表している。対象例はGE90エンジンの高圧タービンディスクであり、ロボットによる走査とデジタル記録を専門家の判断につなぐ仕組みである(GEエアロスペース「白色光検査ロボット」)。製造会社への示唆は、検査結果を工程改善に利用するには、カメラ購入だけでなく、治具、照明、表面状態、洗浄工程を含む測定条件を管理することである。
機体に登って探す仕事は、撮影計画と画像確認へ変わる。 JALとフランスのDonecleは、2026年6月末から実機で目視とドローン画像を比較し、9月に検証開始を公表した。障害物を検知して自動飛行する「Iris GVI」を使う実証であり、画像に基づく確認・検査は整備士が担う(JAL・Donecle「ドローン外観検査の検証開始」)。高所作業の削減だけでなく、同一箇所の履歴比較が期待できるが、作業時間や必要人員の削減率の推定は、本稿では対象外とする。
分散した記録を読む仕事は、部位ごとの履歴を評価する仕事へ移る。 JALエンジニアリングとアスカラボは2026年3月、3Dモデルと360度画像から品質・技術資料へアクセスする基盤の運用開始を公表した。これは導入済みの情報基盤であり、損傷判定を自動承認するシステムではない(JAL・アスカラボ「3D整備情報基盤の運用開始」)。一方、JALとクレスコのエンジン内視鏡画像支援は、2022年に試作検証を経た開発決定が公表されており、その後の全社展開は、確認した資料では確認できない(JAL・クレスコ「エンジン内部検査ツールの開発」)。
主要プレイヤー
日本での展開区分は、表に記載した用途に限定した公開情報上の判定である。「未展開」は、当該用途の国内導入が、確認した資料では確認できないという意味であり、その企業の日本事業全体が存在しないことを意味しない。
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| エアバス | フランス | 製造指示書向け生成AIアシスタント | 作業者の技術情報照会。公表事例は実験 | 未展開〔当該用途の国内事例は未確認〕(エアバス「生成AIによる業務改革」) |
| GEエアロスペース | 米国 | 白色光検査ロボット | エンジン修理部品の光学走査・状態解析 | 未展開〔当該ロボットの国内事例は未確認〕(GEエアロスペース「白色光検査ロボット」) |
| Donecle | フランス | Iris GVI | 自動飛行による機体外観撮影・位置計測 | 提携・実証あり〔JALと検証〕(JAL・Donecle「ドローン外観検査の検証開始」) |
| クレスコ | 日本 | 内視鏡画像認識・機械学習 | タービンブレード検査支援の開発 | 提携・実証あり〔JALとの試作検証・開発〕(JAL・クレスコ「エンジン内部検査ツールの開発」) |
| JAL/JALエンジニアリング | 日本 | 検査技術の活用・整備情報基盤 | ドローン検証、画像支援開発、現場への統合 | 展開済み〔3D情報基盤〕。ドローンは実証段階(JAL・アスカラボ「3D整備情報基盤の運用開始」、JAL・Donecle「ドローン外観検査の検証開始」) |
人材・収益・競争への影響
分析では、先に減るのは職種そのものより、資料転記、画像の仕分け、反復撮影に費やす工数である。増えるのは、不具合の正解データを整備する品質技術者、設備と検査条件を検証する生産技術者、機種別の適用制限を管理する担当者の仕事である。
収益効果は、直接人件費だけでなく、再検査、工程待ち、手戻り、誤判定による廃棄の減少で測る。航空機部品では、認定された検査工程を変える追加検証費、記録保管費、顧客監査への対応費が初期投資に加わる。値下げ要求へ直結させず、納期短縮と供給保証の対価を契約で確保できるかが採算を左右する。
競争上は、単独のモデルより、設計要求、現物画像、修理結果を合法的に結び付けられる企業が有利になるとみられる。OEM、整備会社、部品会社、IT企業がそれぞれ別の情報を保有するため、学習への利用権と顧客間での再利用範囲が提携交渉の中心になる。
経営者が実施すべき対策
以下は企業の公表目標ではなく、分析にもとづく提案である。安全判定の自動化より、原記録を残した補助業務から対象を限定して着手する。
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | 機体・部品番号と文書改訂を照合する検索支援を導入 | 共通 | 6〜12か月 | 旧版参照と資料探索の削減 | 適用条件、承認済み原文、アクセス権の整理 |
| 高 | 一つの部品群で画像検査を人の判定と並走 | 共通 | 6〜18か月 | 見逃し・過剰検出の条件を把握 | 不良実物、撮影標準、顧客との判定基準合意 |
| 高 | ロボットの撮影経路と機体接触防止を検証 | 大手 | 1〜2年 | 高所作業と撮影のばらつき低減 | 格納庫条件、停止手順、機体メーカーとの調整 |
| 高 | 検査画像・モデル版・最終承認者を製造記録に結合 | 共通 | 1年以内 | 不具合発生時の追跡・説明を迅速化 | 部品シリアル、ロット、記録保存要件 |
| 中 | 同じ特殊工程を使う企業で検証設備を共同利用 | 中堅・中小 | 1〜3年 | 少量多品種でも投資回収を改善 | 顧客別データ分離、費用・責任分担 |
| 中 | 学習利用権と成果の持ち出し条件をOEMと契約 | 共通 | 提携・更新時 | 顧客変更時のデータ利用制約を可視化 | 図面所有権、秘密保持、委託先契約の確認 |
注意点は三つある。第一に、正常品が大半の画像で算出した正解率では、重大欠陥の見逃しを評価できない。第二に、一機種・一部品での成功を、材質や表面処理が異なる品目へ無検証で拡張してはならない。第三に、撮影や照会の自動化を、そのまま出荷承認・運航復帰承認の自動化とみなすことはできない。
業界の定義と市場構造
日本の航空機・航空機部品産業は、海外の機体・エンジンメーカーのプログラムに深く参加する供給産業である。国内の旅客数よりも、参加機種の生産計画、世界の運航時間、国際共同開発契約が売上と資金需要を左右する。このため、国内生産の伸びと世界の完成機販売額を直接比較して市場シェアを求めることはできない。
対象は民間航空機の機体構造、エンジン、装備品、客室内装、関連する製造・修理である。国際共同開発における主要構造部位やエンジン部品の供給を中心に、収益構造の理解に必要なMROと交換部品まで扱う。防衛用航空機、ミサイル、宇宙機は別記事の対象とし、航空運送の運賃収入、空港運営、一般産業向けドローンの市場も合算しない。
素材メーカーの炭素繊維、チタン材、耐熱合金は重要な上流産業であるが、航空機向け以外も含む素材市場全体は本業界の市場規模に入れない。また、経済センサスの「航空機・同附属品製造業」と、民間・防衛を分ける生産統計では集計範囲が一致しない。国内事業所を把握する統計と、連結企業の海外工場を含む売上開示も別物である(総務省・経済産業省「2021年経済センサス/製造業・第1表」、日本航空宇宙工業会「日本の航空機工業(生産額・輸出入額データ集)」)。
| 切り口 | 公表値・構造 | 経営上の読み方 |
|---|---|---|
| 国内民間向け生産の推移 | 2021年6,468.50億円、2024年1兆3,688.91億円、2025年1兆7,117.64億円〔製造・修理合計、2025年は速報値〕(日本航空宇宙工業会「日本の航空機工業(生産額・輸出入額データ集)」) | コロナ禍からの回復を含む。名目金額の伸びを数量・付加価値の伸びと同一視しない |
| 2025年の製造/修理 | 製造1兆5,204億5,800万円/修理1,913億600万円(日本航空宇宙工業会「日本の航空機工業(生産額・輸出入額データ集)」) | 国内生産統計では製造が中心。修理額は世界MRO売上ではない |
| 機体構造の国際分担 | 787の機体の35%を三菱重工業、川崎重工業、SUBARUが開発・製造(ボーイング「日本と共に取り組む 研究開発・製造」) | 世界全体の35%ではなく、特定プログラムの分担比率である |
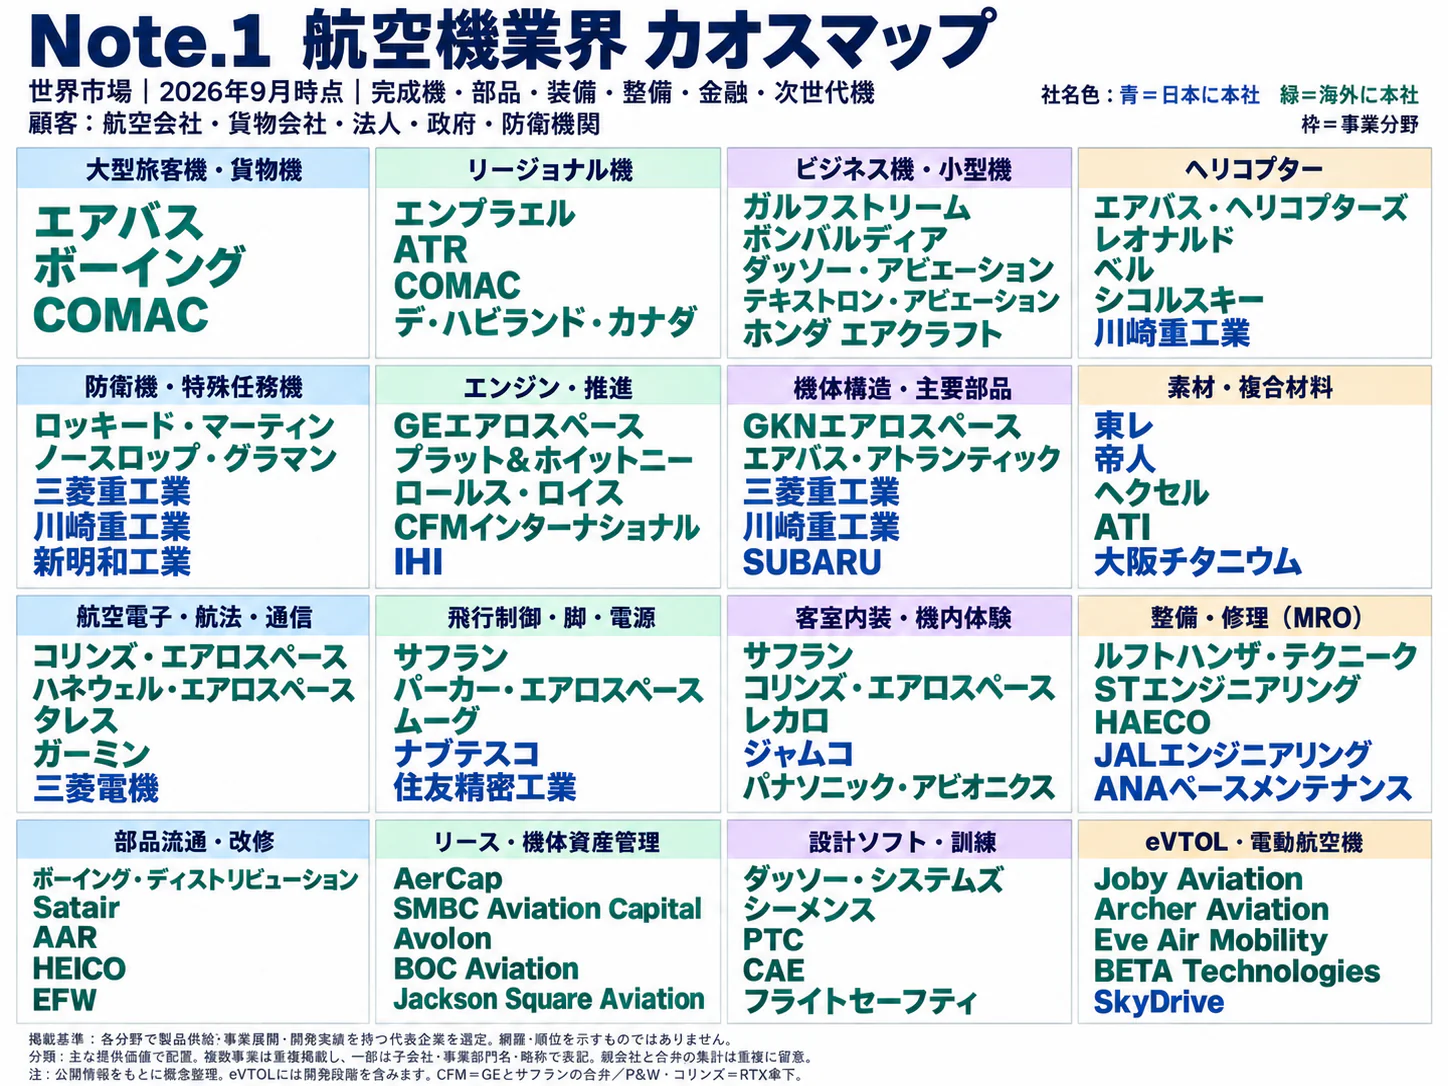
| 主な製品群 | 機体構造、エンジン、装備品・内装。日本企業の参加部位は機種により異なる(日本航空宇宙工業会「はばたく日本の航空宇宙工業2026」) | 「航空機向け」だけで束ねず、機種・部位・供給階層で管理する |
過去5年の需要側の変化は、旅客運航の回復に伴う新造機・補修需要の拡大である。IATAによる2025年通年の世界RPKは前年比5.3%増であった一方、2026年は8月に前年同月比0.8%減、9月に0.5%減となった(IATA「2025年通年旅客需要」、IATA「2026年8月旅客需要」、IATA「2026年9月旅客需要」)。設備投資の前提は「航空需要が毎年同じ率で伸びる」ではなく、稼働、引渡し、部品発注が異なる時間差で動くことである。
供給側では、完成機メーカーの製造・品質管理と、エンジンの整備能力が拡大ペースを制約する。2025年の引渡しはボーイング600機、エアバス793機であり、メーカーごとの生産回復の差が日本の担当部位に波及する(ボーイング「2025年決算」、エアバス「2025年決算」)。民間向け生産額の増加だけから、すべての国内加工会社の稼働率や利益率が改善したと結論付けることはできない。
顧客と需要の特性
直接の買い手は少数のOEMとその主要サプライヤーであるが、需要の最終源泉は航空会社・リース会社の機材運用にある。購買では単価に加え、認証済み仕様の維持、納期遵守、不具合時の責任分担が重く評価される。採用後の切替コストは高い一方、次世代機への移行時には供給先が再選定される。
| 顧客 | 主な購入対象 | 購買の決め手・関与部門 |
|---|---|---|
| 機体OEM・一次サプライヤー | 主翼・胴体構造、機器、組立品 | 設計・生産技術が成立性を確認し、品質保証が工程を評価、調達が価格・能力・納入条件を交渉 |
| エンジンOEM・国際共同事業体 | 回転体、翼、ケース、修理品 | 材料・特殊工程の適合、寿命・整備性、量産能力、共同開発の負担条件 |
| 航空会社・MRO会社 | 交換部品、修理、内装更新 | 運航復帰までの日数、承認された修理範囲、部品履歴、予備品の調達可能性 |
| リース会社・機材保有者 | 機材価値を維持する整備・改修 | 返却条件、整備記録、残存寿命、次の借り手への移行の容易さ |
表は公開された品質・整備事業の仕組みを基にした購買プロセスの整理であり、個社の決裁権限を示すものではない。調達は、見積り、工程評価、試作・初品確認を経て量産移行に至るが、期間と選定配点は案件ごとの確認が必要である。SUBARUは航空宇宙事業で製品と工程の品質保証、第三者認証機関によるJIS Q 9100の更新審査、取引先への定期的な品質監査を説明し、ロールス・ロイスは長期整備契約を主要なサービス形態として開示している(SUBARU「品質/航空宇宙」、ロールス・ロイス「2025年決算」)。
価格感応度も段階で異なる。量産の反復発注では継続的な原価低減が交渉課題になる一方、運航停止に直結する部品では在庫と納期の経済価値が大きいというのが、公開情報からの分析である。ただし、航空会社の運航停止損失額や個別部品の値上げ率は、公開情報から一律に設定できない。
乗り換えには代替材や工程の承認、治工具、初品評価、製造履歴の整備が伴うため、通常の工業部品より供給元変更の負担が大きい。Nadcapは熱処理・表面処理等の特殊工程を対象とする国際的な認証の仕組みであり、設備を所有するだけでは取引資格を満たさない(中小企業庁「中小企業の航空機産業への参入のためのガイド(Nadcap)」)。この負担は既存企業の防壁であると同時に、能力不足が起きたときに増産を難しくする要因でもある。
季節性は旅行の繁閑が部品発注へそのまま現れるものではない。生産向けは機種の製造計画、補修向けは飛行時間・離着陸回数・整備入場計画を追う。2026年8月・9月の需要減少を受け、営業計画では路線・地域別の運航変化と、顧客の実発注・納入指示の変化を分けて観測する(IATA「2026年8月旅客需要」、IATA「2026年9月旅客需要」)。
バリューチェーンと収益構造
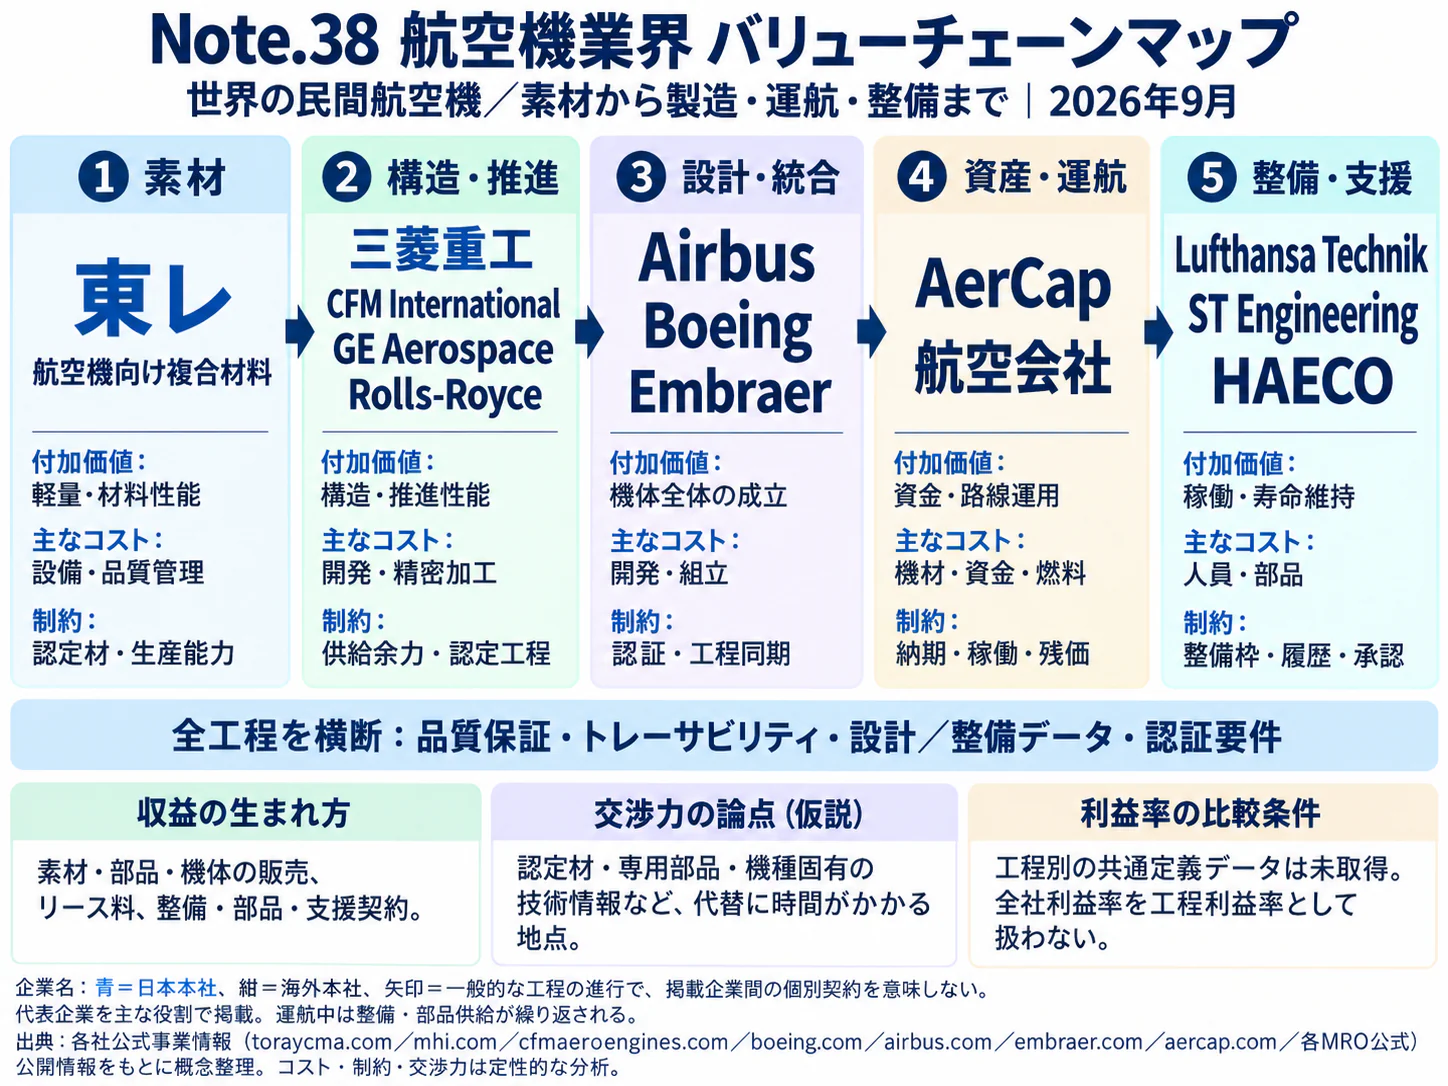
利益の源泉は加工精度だけでなく、設計・認証への関与と、運航後の補修収入を受け取る契約にある。新造機向けの増産は長期的な事業基盤を拡大するが、初期費用や運転資金を先に増やす場合がある。したがって、売上成長率よりも、機種別の生涯収益と手元資金の時間差を管理する。
| 工程 | 主な役割・企業群 | 付加価値の源泉 | 採算管理の焦点 |
|---|---|---|---|
| 設計・認証 | ボーイング、エアバス、エンジンOEM、日本の共同開発参加企業 | 要求仕様、型式設計、システム統合、認証証拠 | 開発費負担、設計変更の責任、参画持分 |
| 調達・生産準備 | 一次サプライヤー、材料・鍛造・鋳造企業 | 材料規格、工程認定、長納期品の確保 | 専用設備・治工具、先行発注、最低発注量 |
| 部品製造・組立 | 三菱重工業、川崎重工業、SUBARU、IHI、加工企業 | 複合材構造、精密加工、特殊工程、モジュール化 | 歩留まり、工程待ち、機種変更、固定費回収 |
| 検査・出荷 | 製造会社の品質保証、認定された試験・検査組織 | 適合性の証明、履歴と現物の一致 | 再検査、仕掛品滞留、顧客承認待ち |
| 運用・MRO | エンジンOEM、航空会社系整備会社、認定修理会社 | 補修技術、交換部品、短い整備期間 | 整備枠、部品在庫、保証費、長期契約の原価 |
工程と参加形態は日本航空宇宙工業会の国際共同開発資料、品質保証の仕組みは国内メーカーの開示に基づく整理である(日本航空宇宙工業会「はばたく日本の航空宇宙工業2026」、SUBARU「品質/航空宇宙」)。特にRSPは、開発費を分担し、契約上のシェアに応じて収益を分配する方式である。すべての加工会社がRSPであるわけではなく、図面に基づく受託製造では、完成エンジンの補修収益を当然に享受できない。
公開データで収益構造を見やすい例はGEである。2025年の民間エンジン・サービス部門(CES)は売上高USD33,314 million、部門利益USD8,861 million、利益率26.6%で、サービス売上USD25,010 millionは売上の75.1%に相当する〔比率は計算〕(GEエアロスペース「2025年Form 10-K」)。これはエンジンOEMの部門収益であり、日本の下請加工や独立系MROの標準利益率として転用できない。
一方、IHIは2026年度の利益説明で、新製エンジン台数の増加が短期利益を押し下げる一方、将来の利益拡大に寄与すると明記している(IHI「2025年度決算説明資料」)。初期の本体供給と、運航後に発生するスペアパーツ・整備収入を一体で評価する必要があるためである。量産売上の増加をそのまま当期利益率の改善と置く計画は、契約によっては逆方向になる。
サービス売上も、利益と現金が同時に発生するとは限らない。ロールス・ロイスの長期整備契約では飛行時間に応じた支払いと実際の整備原価が異なる時点で生じ、2025年の民間航空部門の基礎的売上GBP10,382 millionのうち、サービスは約GBP7.2 billion(同社発表の概数)であった(ロールス・ロイス「2025年決算」)。部品企業が同種の契約へ進む場合は、耐久性改善の利益だけでなく、想定を上回る早期整備や部品交換の負担も引き受ける。
コスト構造では、航空規格の材料、鍛造・鋳造、特殊工程、検査、人件費、減価償却の管理が重要である。ただし、民間機部品だけを対象とした直近の全国共通の原価構成比や価格転嫁率は確認できない。経済センサスの原材料使用額には外注等も含まれ、製品構成も異なるため、そこから材料費率を機械的に作るべきではない(総務省・経済産業省「2021年経済センサス/製造業・第1表」)。
供給網の焦点は、代替調達先の数より、顧客が承認した代替工程を用意できるかにある。GEが2026年10月に鋳造企業CPPの買収契約を公表したことは、重要工程の能力を確保する動きであるが、同時点では買収完了ではない(GEエアロスペース「2026年第3四半期決算」)。日本企業も、表面処理会社の廃業、設備故障、材料遅延が一部位の欠品に波及する経路を把握し、在庫、認定済み代替先、顧客との増産合意を組み合わせる。
競争環境
日本企業の競争力は、大手が保有する国際プログラムの担当部位と、それを支える認定工程の集積にある。ただし、長期の採用実績が将来機種での地位を保証するわけではない。足元では、完成機メーカーの供給網再統合と、エンジン・整備能力の確保が取引構造を変えつつある。
国内の厳密な民間航空機部品売上による上位集中度は算定できない。三菱重工業とIHIは民間分野の売上を開示するが、川崎重工業、SUBARUの航空関連セグメントは防衛等を含み、企業間取引の重複もあるからである(三菱重工業「2025年度決算説明資料」、IHI「2025年度決算説明資料」、川崎重工業「2025年度決算短信」、SUBARU「事業別情報」)。371事業所というセンサスの数は裾野の一部を示すが、素材、電子機器、専業商社を含む供給企業の総数ではない(総務省・経済産業省「2021年経済センサス/製造業・第1表」)。
五つの競争要因
以下の強さと方向は、公開情報からの分析である。「供給者」は上流の材料・重要工程、「買い手」はOEM・主要サプライヤーを指す。
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存企業間の競争 | 強 | 大型機の主要顧客が限られ、採用機種の中で品質・納期・コストを競う。日本の機体分担はボーイング向けが重要(ボーイング「日本と共に取り組む 研究開発・製造」) | 強まる |
| 新規参入の脅威 | 弱 | 特殊工程の認定、品質保証、初期投資が必要。単に加工設備を導入するだけでは参入できない(中小企業庁「中小企業の航空機産業への参入のためのガイド(Nadcap)」) | 変わらない |
| 代替品の脅威 | 弱 | 既存機の承認済み部品は他製品で容易に置換できない。新世代の構造・推進技術への置換は別の時間軸(日本航空宇宙工業会「はばたく日本の航空宇宙工業2026」) | 変わらない |
| 買い手の交渉力 | 強 | 完成機OEMが仕様・発注・量産ペースに関与し、ボーイングはスピリットを再統合(ボーイング「2025年決算」) | 強まる |
| 供給者の交渉力 | 強 | 重要工程の能力確保が経営課題となり、GEがCPP買収契約を公表(GEエアロスペース「2026年第3四半期決算」) | 変わらない |
買い手の力が強くても、納期が切迫した承認済み工程では供給側の交渉余地が生じる。価格交渉では、顧客の発注増に応じた設備・在庫負担を示し、数量保証や費用分担まで含めて評価する。
国内主要企業の比較
| 企業 | 規模・対象範囲 | 公開情報から分かる強み・役割 | 戦略上の違い |
|---|---|---|---|
| 三菱重工業 | 民間機2,492億円、2025年度(三菱重工業「2025年度決算説明資料」) | 787主翼等の国際分担(ボーイング「日本と共に取り組む 研究開発・製造」) | 2026年にJALエンジニアリングと整備事業の合弁会社を設立(三菱重工業ほか「Aero Breath設立」) |
| 川崎重工業 | 航空宇宙システム6,136億円、2025年度。防衛等を含み、全社の防衛関連売上を除くと約2,827億円〔計算〕(川崎重工業「2025年度決算短信」、川崎重工業「2025年度決算説明資料」) | 機体構造と航空エンジンの双方に参加(日本航空宇宙工業会「はばたく日本の航空宇宙工業2026」) | 複数の機体・エンジンプログラムを持つ。民間単独の利益比較は不可 |
| IHI | 民間エンジン3,786億円、2025年度(IHI「2025年度決算説明資料」) | エンジン共同開発、スペアパーツ、MRO | 新製エンジンと運航後収益を一体で拡大する構造(IHI「2025年度決算説明資料」) |
| SUBARU | 航空宇宙1,417億円、2026年3月期。防衛等を含む(SUBARU「事業別情報」) | 777、787、777X等の中央翼(SUBARU「航空宇宙カンパニー」) | 自動車の全社売上ではなく、航空宇宙の担当部位と生産計画で評価する |
| ジャムコ | 非上場。上記企業と同じ条件の最新通期比較は行わない | 客室内装分野の供給企業(日本航空宇宙工業会「はばたく日本の航空宇宙工業2026」) | 2025年7月にベインキャピタル傘下へ移行し、同月17日上場廃止(ジャムコ「沿革」、ジャムコ「IR情報」) |
直近3年の再編は、単純な国内同業集約に限らない。ジャムコの資本構成変更は専業企業への外部資本の参加、2026年6月設立のAero Breathは製造会社と航空会社系整備会社の協業である。後者は名古屋空港を拠点に2026年度中のリージョナル機整備開始を予定しており、会社設立と本格稼働を同じ事実として扱わない(三菱重工業ほか「Aero Breath設立」)。
海外ではボーイングのスピリット買収完了、GEのCPP買収契約が示すように、外注した重要工程を統合・管理する動きがある(ボーイング「2025年決算」、GEエアロスペース「2026年第3四半期決算」)。日本の独立部品メーカーには、安定供給で外部調達先として残る道と、OEMや大手サプライヤーと資本・長期契約を結ぶ道がある。
成功の条件は四つに絞られる。第一は設計初期から担当部位を確保することで、787の日本企業の分担がその例である。第二は補修収益へ接続する契約であり、IHIのエンジン事業が示す。第三は認定工程と履歴を維持して量産を増やす実行力、第四は製造と整備の知識を結び付けることであり、Aero Breathはその具体的な取り組みと位置付けられる(ボーイング「日本と共に取り組む 研究開発・製造」、IHI「2025年度決算説明資料」、SUBARU「品質/航空宇宙」、三菱重工業ほか「Aero Breath設立」)。
海外の動向と主要企業
世界の競争は機体メーカーの二大勢力と、少数のエンジン・装備品企業を中心に形成され、日本企業はその内部の重要な供給者である。2026年は地域別の旅客需要が分かれる一方、エンジンの補修・整備売上は伸びている。地域の航空需要、OEMの所在地、日本企業が参加する機種を区別して海外戦略を立てる。
IATAの2026年10月公表資料による2025年RPK構成比は、アジア太平洋34.4%、欧州26.7%、北米21.8%である。2026年9月の地域別RPKは前年同月比でアジア太平洋+0.5%、欧州+0.3%、北米−1.6%、中東−8.0%であり、世界合計は−0.5%であった。8月は中東−14.6%、世界−0.8%である(IATA「2026年9月旅客需要」、IATA「2026年8月旅客需要」)。これは航空会社の地域別運航需要であって、地域別の航空機製造額や部品市場シェアではない。
海外主要企業
売上高は2025年通期にそろえた値で、通貨は原文のままである。表は民間セグメントを優先しているが、プラット・アンド・ホイットニーとサフランは防衛等を含み、サフランとロールス・ロイスには調整後指標を用いているため、数値による単純な順位付けはできない。
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| ボーイング | 米国 | 民間航空機USD41,494 million〔2025年〕(ボーイング「2025年決算」) | 大型民間機。機種別の量産管理が供給網に波及 | 2025年にスピリット買収完了(ボーイング「2025年決算」) | 日本企業が787等の主要構造部位を担当(ボーイング「日本と共に取り組む 研究開発・製造」) |
| エアバス | フランス〔登記上オランダ〕 | 民間機部門EUR52,577 million〔2025年〕(エアバス「2025年決算」) | 単通路機・広胴機の製品群 | 2025年に民間機793機を引渡し(エアバス「2025年決算」) | 日本企業がA350向けにチタン材、炭素繊維、座席・後部ギャレー等を供給(日本航空宇宙工業会「はばたく日本の航空宇宙工業2026」) |
| GEエアロスペース | 米国 | CES部門USD33,314 million〔2025年〕(GEエアロスペース「2025年Form 10-K」) | 民間エンジンと稼働後のサービス | 2026年10月にCPP買収契約を公表(GEエアロスペース「2026年第3四半期決算」) | 日本企業がGEnx、GE9X等に参加(日本航空宇宙工業会「はばたく日本の航空宇宙工業2026」) |
| RTX/プラット・アンド・ホイットニー | 米国 | P&W部門USD32,916 million〔2025年、防衛含む〕(RTX「2025年決算」) | GTF系エンジンと整備網 | 2026年第3四半期は民間補修売上増、新造向け売上減(RTX「2026年第3四半期決算」) | 日本側共同事業体がPW1100G-JMに参加(日本航空宇宙工業会「はばたく日本の航空宇宙工業2026」) |
| サフラン | フランス | 全社調整後EUR31,329 million〔2025年、防衛含む〕(サフラン「2025年決算」) | エンジン、装備、内装。GEとのCFM事業 | 2025年にコリンズの飛行制御・作動システム事業を取得(サフラン「2025年決算」) | 2026年5月に脚装置事業の顧客サポート拠点を東京に開設(サフラン「日本に顧客サポート拠点を開設」) |
| ロールス・ロイス | 英国 | 民間航空部門・基礎的売上GBP10,382 million〔2025年〕(ロールス・ロイス「2025年決算」) | Trent系列、長期整備契約 | 2025年の民間サービス売上は約GBP7.2 billion、前年比21%増(ロールス・ロイス「2025年決算」) | 日本企業がTrent系列の共同開発・部品供給に参加(日本航空宇宙工業会「はばたく日本の航空宇宙工業2026」) |
2026年10月20日のRTX開示では、P&Wの第3四半期の民間補修売上は前年同期比21%増、新造向けは5%減であった(RTX「2026年第3四半期決算」)。同月23日のサフラン開示でも、民間補修部品売上は米ドルベースで17%増、サービス売上は19%増である(サフラン「2026年第3四半期売上」)。単月の旅客需要が弱くても、既存機の整備や過去に積み上がった入場需要により、部品・整備収入が同時に減るとは限らない。
日本の立ち位置は、787の35%という特定機種への深い参画と、複数の海外エンジンへの参加で評価する方が正確である(ボーイング「日本と共に取り組む 研究開発・製造」、日本航空宇宙工業会「はばたく日本の航空宇宙工業2026」)。全社海外売上比率には他事業が混在するため、民間航空機の海外依存度として転用しない。同じ米国向け売上でも、異なる機種・エンジンへ分散されていなければ、顧客分散の効果は限定的というのが、公開情報からの分析である。
中国商飛〈中国商用飞机有限责任公司〉は、中国国内での運航と整備支援の蓄積も競争要素であり、2026年の同社公表記事はC919を含む整備拠点の動きを扱っている(中国商飛「大飞机報・2026年9月2日掲載記事」)。比較可能な最新売上高と日本向け調達規模は、確認した資料では確認できない。日本企業は、販売先候補としての評価と、技術移転・認証・契約上の制約を伴う供給先としての評価を分けて行う。
日本への波及については、2027〜2030年に、重要工程を囲い込む提携と、機体・エンジンの運航後収益へ入る協業が進むとみられる。根拠は既に公表された海外の供給網統合と国内の製造・整備連携であり、特定企業の追加買収を予測するものではない(GEエアロスペース「2026年第3四半期決算」、三菱重工業ほか「Aero Breath設立」)。
国内でも運航時間に応じるサービス契約は既に具体化している。サフランは2026年2月、JALのA350向けに9年間の「Support By the Hour」契約を発表した(サフラン「JALのA350向け長期サポート契約」)。海外企業は部品を納めるだけでなく、長期の運用支援と顧客接点を確保しており、国内企業の提携・競争相手を加工会社だけに限定すべきではない。
外部環境と制度の変化
制度変化は、燃費・騒音を改善する部品への需要を生むと同時に、認証と情報管理の費用を引き上げる。日本企業への影響は、日本法の施行だけでなく、海外OEMが要求仕様や契約条件を改めることで現れる。制度の適用開始と、対象機種への適用時期を区別する。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 環境・燃料 | EU | ReFuelEU AviationのSAF最低供給比率が2%から6%へ上昇 | 2%は2025年1月1日から、6%は2030年1月1日から | 大・燃費改善に追い風、航空会社の費用には向かい風 | 欧州委員会「ReFuelEU Aviation FAQ」、欧州委員会「EUのSAF供給状況」 |
| 情報セキュリティ | EU | 航空安全に影響する情報セキュリティを管理するPart-IS | 規則2022/1645は2025年10月16日、規則2023/203は2026年2月22日適用 | 大・承認保有者や供給先の対応費用に向かい風、対応力に追い風 | EASA「Part-IS適用日のFAQ 139292」 |
| 環境・認証 | 国際 | ICAOが航空機のCO₂・騒音基準強化を採択 | 2026年3月27日採択、8月3日発効、2027年1月1日から改正規定適用。新型機への騒音基準は2029年、CO₂基準は2031年末から | 大・低燃費・低騒音技術に追い風、開発・認証費用に向かい風 | ICAO「航空機環境基準の強化」、ICAO「気候変動に関する技術基準」 |
| 産業政策 | 日本 | 航空機産業小委員会でエンジンMRO、供給網等を検討 | 2026年3月2日開催。法律施行日ではない | 中・国内能力整備と企業間協業に追い風 | 経済産業省「第3回 航空機産業小委員会」、経済産業省「航空機産業戦略の実行状況(第3回航空機産業小委員会 資料3)」 |
| 地政学・経済 | 世界・中東 | 旅客需要の地域差拡大。中東のRPKが前年割れ | 2026年8月・9月実績(9月分は10月30日公表) | 大・需要と納入計画の不確実性は向かい風 | IATA「2026年8月旅客需要」、IATA「2026年9月旅客需要」 |
ReFuelEUの対象は燃料供給等であり、日本のすべての部品企業へSAF比率の義務を直接課す制度ではない。部品メーカーへの主な波及は、燃料費と排出削減を意識する航空会社の機材選択、エンジンの燃料適合性、軽量化要求である。SAFの使用拡大を理由に、既存の機体構造が2030年までに全面更新されると仮定するのは適切でない(欧州委員会「ReFuelEU Aviation FAQ」)。
ICAOの2026年採択は、2030年以降の新型機の設計判断にも関係する。CO₂基準の新型機への適用日は2031年12月31日、現行生産型への強化基準は2035年1月1日であり、すべての既存機に2027年から一律の燃費改善を求める意味ではない(ICAO「気候変動に関する技術基準」、ICAO「航空機環境基準の強化」)。共同開発への提案では、部品単体の軽さだけでなく、耐久性、整備性、騒音、認証試験までの費用を示す。
Part-ISも対象組織と承認範囲の確認が先である。日本の一般加工会社にEU規則が一律に直接適用されると断定せず、EASA承認の保有状況と顧客からの要求を点検する(EASA「Part-IS適用日のFAQ 139292」)。図面の真正性、工程データの改変、委託先へのアクセスが品質問題につながり得るため、情報管理を受注資格の一部として扱うことが経営上の論点となる。
資源循環では、長寿命化と認められた修理範囲の拡大が、材料投入と交換頻度を減らす余地を持つとみられる。ただし、再生材や中古部品は履歴・規格・寿命管理が前提であり、一般工業製品と同じ方法で再利用率だけを最大化できない。サフランやロールス・ロイスのサービス事業の拡大を、認証・寿命管理を伴う事業機会として読む(サフラン「2026年第3四半期売上」、ロールス・ロイス「2025年決算」)。
人材と生産性
制約になりやすいのは人数の総量より、顧客要求を理解し、認定工程と品質記録を維持できる人材の配置である。採用から戦力化までの期間を考えると、増産の設備計画と教育計画を別々に作るべきではない。航空機単独の直近の人手不足率や賃上げ率を示す統一統計は、確認した資料では確認できない。
2021年経済センサスの従業者は3万7,980人であるが、防衛を含む製造業分類の値であり、2026年の採用難を直接表す数値ではない(総務省・経済産業省「2021年経済センサス/製造業・第1表」)。経営上、点検対象にすべきなのは、複合材の成形・接合、難削材加工、特殊工程、非破壊検査、品質保証、英語による顧客技術対応である。これは公表された職種別不足ランキングではなく、日本企業の参加部位と認定工程から導いた優先領域である(日本航空宇宙工業会「はばたく日本の航空宇宙工業2026」、中小企業庁「中小企業の航空機産業への参入のためのガイド(Nadcap)」)。
賃金の近接指標は2025年の「輸送用機械器具製造業」で、年収換算631万2,200円となる。計算は一般労働者・男女計・企業規模計10人以上の、きまって支給する現金給与額406.0千円×12+年間賞与等1,440.2千円である(厚生労働省「2025年賃金構造基本統計調査・産業中分類」)。月例賃金は2025年調査時点、年間賞与等は前年の支給額であり、航空機技術者の採用提示額や同一人物の年間所得そのものではない。
処遇の検討では、職務ごとの認定維持負担、夜勤、顧客対応、後継者育成を評価する。
生産性の参考比較として、2021年経済センサスの付加価値額を従業者数で割ると、航空機・同附属品製造業は約1,571万円/人、製造業計は約1,290万円/人となる〔ともに計算〕(総務省・経済産業省「2021年経済センサス/製造業・第1表」)。分子は2020年の実績、分母は同調査の2021年6月時点で、29人以下の事業所は粗付加価値額である。防衛、企業規模、設備集約度が異なるため、この差は技能や労働効率の純粋な差ではなく、現在の国際競争力の指標にもできない。
品質関連の資格・認証は区別が必要である。JIS Q 9100は組織の品質マネジメント、Nadcapは対象となる特殊工程の認証であり、それだけで個人が航空機の整備確認を行えるわけではない(SUBARU「品質/航空宇宙」、中小企業庁「中小企業の航空機産業への参入のためのガイド(Nadcap)」)。2026〜2030年の人材計画では、特定の一人に依存する工程を把握し、複数者の技能維持と監査対応まで含む教育記録を整備することが実務上の優先事項となる。
2030年に向けたシナリオ
2030年までの業績差は、世界の旅客需要だけでなく、認証・品質・部品供給の制約がどこまで解けるかで生じる。本稿では「運航・機材需要の強さ」と「新造・整備の供給能力の正常化」を二つの軸とする。以下は、分析にもとづく条件付きシナリオであり、市場規模の数値予測や発生確率ではない。
| シナリオ | 2030年に向けた姿 | 起きる条件 | 可能性の見立て・経営対応 |
|---|---|---|---|
| 選別的な拡大〔基本〕 | 機種別に増産が進み、補修需要も継続。企業間で稼働・採算差が残る | 需要が持ち直し、供給制約が段階的に緩和 | 基本ケースとして置く。段階投資と機種別採算管理を重視 |
| 需要は強いが供給停滞 | 納入待ちと整備待ちが残る。既存機維持の需要が続く一方、仕掛品と保証負担が増える | 需要回復に対し認証・重要部品・整備能力が追い付かない | 十分あり得る代替ケース。能力枠、予備品、運転資金を確保 |
| 需要減速と過剰能力 | 納入延期・仕様変更が増え、新造向け設備の稼働が低下。整備も機種別に選別される | 地政学・燃料費・航空会社の財務悪化が長引く | 下方ケースとして必須。固定費と専用設備投資を抑制 |
基本ケースを置く根拠は、日本の2025年民間向け生産の回復と、2026年の海外エンジン補修売上の拡大である(日本航空宇宙工業会「日本の航空機工業(生産額・輸出入額データ集)」、RTX「2026年第3四半期決算」、サフラン「2026年第3四半期売上」)。ただし、2026年8月・9月のRPKは前年割れであり、強い需要が途切れず続く前提は採らない(IATA「2026年8月旅客需要」、IATA「2026年9月旅客需要」)。供給停滞が長引く場合にもMROが必ず増益するわけではなく、部品不足や保証対象の増加が採算を悪化させる可能性を残す。
需要減速時には、売上の減少より前に、内示の後ろ倒し、仕掛品の滞留、顧客による納入枠の変更が現れる可能性がある。下表の公開指標に、自社の確定発注と在庫を重ねて判断することが必要である。
| 先行指標 | 確認する統計・発表 | 判断への使い方 |
|---|---|---|
| 地域別RPKと座席利用率 | IATA月次旅客統計(IATA「2026年9月旅客需要」) | 運航需要の減速が特定地域か世界全体かを見分ける |
| 機種別引渡し・生産計画 | ボーイング、エアバスの決算・引渡し発表(ボーイング「2025年決算」、エアバス「2025年決算」) | 自社担当機種の回復と計画変更を確認する |
| 新製エンジンと補修の売上差 | IHI、RTX、サフランの決算(IHI「2025年度決算説明資料」、RTX「2026年第3四半期決算」、サフラン「2026年第3四半期売上」) | 新造向けの増産と既存機整備を分けて見る |
| 国内民間向け製造・修理額 | 経産省生産動態統計を整理したSJAC資料(日本航空宇宙工業会「日本の航空機工業(生産額・輸出入額データ集)」) | 国内回復が製造・修理のどちらに広がるか確認する |
| 供給能力の統合・増強 | OEMの買収・能力増強、国内整備会社の開業発表(GEエアロスペース「2026年第3四半期決算」、三菱重工業ほか「Aero Breath設立」) | 契約締結、設備完成、認定、稼働開始を分けて追う |
経営・企画部門への示唆
経営判断の単位は「航空機市場」ではなく、「機種・担当部位・契約形態・運航後収益への権利」である。2026年10月時点で、787は月産8機で安定し、777Xは2027年の初号機納入を予定しており、日本企業の分担が大きい2機種の量産計画が当面の売上を左右する(ボーイング「2026年第3四半期決算(SEC提出資料)」)。一方、経済産業省は2030年代後半の就航が見込まれる次期単通路機に向け、月産80機対応の設備投資を補助対象に挙げている(経済産業省「航空機産業戦略の実行状況(第3回航空機産業小委員会 資料3)」)。現行機種で稼ぐ投資と、787の月産8機とは桁の違う生産レートに備える投資は、別の判断として扱う。
立場別の戦略の選択肢
| 立場 | 優先する打ち手 | 根拠となるデータ・事例 | 見送り・段階化の目安 |
|---|---|---|---|
| 大手(国際共同開発に参加する機体・エンジン企業) | 787・777Xの量産収益と次期単通路機の参画準備を別勘定で管理する。機体構造でも整備・修理・部品販売の権利を契約に入れる | 787の機体35%を国内3社が分担。IHIの民間エンジン売上収益は2025年度にスペアパーツが60%(IHI「2025年度決算説明資料」) | 補修の権利がなく、月産80機級の自動化投資を自社だけで負う条件なら分担拡大を見送る |
| 中堅・中小(Tier2以下の加工・特殊工程) | 特殊工程と検査の増強を、補助制度と顧客の数量確約に合わせて進める。新造機向けとエンジン補修部品向けの売上比率を把握する | サプライチェーン現代化補助金は中堅・中小の補助率1/2、下限2,500万円、最長5年(経済産業省「第3回小委員会 資料3」) | 内示だけで確定発注がない設備は、認定取得の段階ごとに分けて投資する |
| 新規参入を考える企業(素材・設備・IT・整備) | 機体部品の新規採用より、特殊工程の待ち時間、検査記録、エンジン整備など既存の制約を解く事業から入る | 国内エンジンMRO拠点強化支援事業を2026年1〜2月に公募。日本の装備品の比率は2007年に11.7%(米国38.4%)と小さい(経済産業省「第3回小委員会 資料3」) | 認証の取得費と期間を顧客と分担できなければ、周辺業務にとどめる |
分析では、大手にとって重い判断は分担比率の大きさより、運航後の収益に接続する部位と契約を選べるかである。製造会社と航空会社系整備会社が組んだAero Breathは、機体構造の企業が整備収益へ近づく一つの形であり、2026年度中に予定する整備開始後の稼働で成否を評価できる(三菱重工業ほか「Aero Breath設立」)。中堅・中小では、育成就労制度(2027年4月予定)の受入れ分野に航空機・同附属品製造業を加えることが検討中だが、決定前の制度を採用計画の前提に置くべきではない(経済産業省「第3回小委員会 資料3」)。新規参入では、サフランがJALのA350向けに9年間の時間単位サポート契約を結んだように、海外装備品企業は国内の支援体制を広げており、修理・物流の協力先を求める相手として検討できる(サフラン「JALのA350向け長期サポート契約」)。
通説と異なる見方
- 「日本は製造中心で補修収益を取れていない」は、機体には当てはまるがエンジンには当てはまらない。 国内の民間向け修理額は1,913億600万円で、製造額の約8分の1〔計算〕にとどまる。一方、IHIの民間エンジン売上収益は2025年度実績でスペアパーツ60%、本体33%、MRO7%である(日本航空宇宙工業会「日本の航空機工業(生産額・輸出入額データ集)」、IHI「2025年度決算説明資料」)。収益分配型で参画したエンジンでは、運航後の部品販売が既に柱である。論点は「製造か修理か」ではなく、機体構造でも運航後の収益に権利を持つ契約へ移れるかである(分析)。
- 旅客需要の減速は、部品需要の減速と同じではない。 世界RPKが2026年9月に前年同月比0.5%減となった一方、同じ第3四半期の補修・サービス売上はGEのCES部門で17%増、P&Wで21%増と伸びた。新造向けはGEの機器売上が38%増、P&Wが5%減と、エンジンメーカーで大きく分かれた(IATA「2026年9月旅客需要」、GEエアロスペース「2026年第3四半期決算」、RTX「2026年第3四半期決算」)。日本企業の業績は世界の旅客数より、担当するエンジン・機種の生産計画に左右されやすい(分析)。
公開情報ではわからないこと
- 生産レート変更時の費用負担。 787・777Xの担当部位で、延期・減産時の材料・仕掛品・専用設備の負担と、値上げ条項の連動先(材料・賃金・為替)は契約ごとに異なる。大手の調達・プログラム管理部門へのインタビューと、Tier2企業への匿名アンケートで、条項の有無と適用例を集めて確かめる。
- 特殊工程の制約が設備か人か。 表面処理、熱処理、非破壊検査の実際の待ち日数と、Nadcap対応の認定者数は公表されていない。中部・関東の加工会社を訪問し、工程別の待ち日数、認定者数、承認済み代替先の有無を聞き取る。
- 次期単通路機で求められる生産方式。 月産80機級で採用される構造材料、自動化の水準、参画企業の決定時期は公式に決まっていない。欧州・北米の機体メーカーと一次サプライヤーの調達・技術部門への現地インタビューで、評価基準と選定時期を確かめる。
- 提携・買収で権利が引き継がれるか。 対象企業の顧客承認、図面、修理ライセンスが支配権の移動後も続くかは開示されない。主要顧客との契約の支配権変更条項の確認、顧客の品質保証部門へのヒアリング、熟練者の残留意向の面談をデューデリジェンスに組み込む。
- 国内エンジン整備拠点の採算。 経済産業省資料は大韓航空の仁川、ターキッシュエアラインズのイスタンブールでのエンジン整備拠点整備を挙げるが、国内拠点の整備枠需給と人件費の比較は公開されていない。国内外の整備会社とエンジンメーカーへのインタビューで、整備枠、作業単価、部品供給条件を比較する。
出典
統計は元表、企業数値は公式IRを優先した。本文のリンクに対応する使用資料を以下に整理する。
- 日本航空宇宙工業会「日本の航空機工業(生産額・輸出入額データ集)」(2026年8月)
- IATA「2026年8月旅客需要」(2026年9月30日)
- IATA「2026年9月旅客需要」(2026年10月30日)
- 総務省・経済産業省「2021年経済センサス/製造業・第1表」(2022年12月26日公表、2025年12月25日更新)
- GEエアロスペース「2025年Form 10-K」(2026年1月29日)
- IHI「2025年度決算説明資料」(2026年5月8日)
- 欧州委員会「ReFuelEU Aviation FAQ」(随時更新、2026年10月25日確認)
- EASA「Part-IS適用日のFAQ 139292」(更新日記載なし、2026年10月31日確認)
- ICAO「航空機環境基準の強化」(2026年3月27日)
- GEエアロスペース「白色光検査ロボット」(2026年1月20日)
- JAL・Donecle「ドローン外観検査の検証開始」(2026年9月11日)
- 厚生労働省「2025年賃金構造基本統計調査・産業中分類」(2026年3月24日)
- 川崎重工業「2025年度決算短信」(2026年5月12日)
- 川崎重工業「2025年度決算説明資料」(2026年5月12日。航空宇宙システムp.22、防衛関連事業p.51)
- 三菱重工業「2025年度決算説明資料」(2026年5月12日)
- エアバス「生成AIによる業務改革」(2024年5月28日)
- JAL・アスカラボ「3D整備情報基盤の運用開始」(2026年3月19日)
- JAL・クレスコ「エンジン内部検査ツールの開発」(2022年12月20日)
- ボーイング「日本と共に取り組む 研究開発・製造」(公表日記載なし、2026年10月25日確認)
- 日本航空宇宙工業会「はばたく日本の航空宇宙工業2026」(2026年4月掲載)
- IATA「2025年通年旅客需要」(2026年1月29日)
- ボーイング「2025年決算」(2026年1月27日)
- エアバス「2025年決算」(2026年2月19日)
- SUBARU「品質/航空宇宙」(公表日記載なし、2026年10月25日確認)
- ロールス・ロイス「2025年決算」(2026年2月26日)
- 中小企業庁「中小企業の航空機産業への参入のためのガイド(Nadcap)」(2015年3月、関東経済産業局サイト掲載)
- GEエアロスペース「2026年第3四半期決算」(2026年10月20日)
- SUBARU「事業別情報」(2026年3月期掲載値、2026年10月25日確認)
- 三菱重工業ほか「Aero Breath設立」(2026年6月1日)
- SUBARU「航空宇宙カンパニー」(公表日記載なし、2026年10月25日確認)
- ジャムコ「沿革」(2025年の履歴掲載、2026年10月25日確認)
- ジャムコ「IR情報」(2025年7月17日上場廃止の告知)
- RTX「2025年決算」(2026年1月27日)
- RTX「2026年第3四半期決算」(2026年10月20日)
- サフラン「2025年決算」(2026年2月13日)
- サフラン「日本に顧客サポート拠点を開設」(2026年5月28日)
- サフラン「2026年第3四半期売上」(2026年10月23日)
- 中国商飛「大飞机報・2026年9月2日掲載記事」(2026年9月2日)
- サフラン「JALのA350向け長期サポート契約」(2026年2月3日)
- 欧州委員会「EUのSAF供給状況」(2026年9月17日)
- ICAO「気候変動に関する技術基準」(2026年3月採択内容掲載、2026年10月25日確認)
- 経済産業省「第3回 航空機産業小委員会」(2026年3月2日)
- 経済産業省「航空機産業戦略の実行状況(第3回航空機産業小委員会 資料3)」(2026年3月2日)
- ボーイング「2026年第3四半期決算(SEC提出資料)」(2026年10月27日)
この業界の図解【194種類で分析】を、note の有料記事で公開しています。
