エグゼクティブサマリー
防衛産業は、防衛費の増額を受け、契約を納入・利益・資金回収へ変える供給能力が成長を左右する産業である。2026年10月時点では、国内増産と海外事業の機会が広がっている。ただし、予算、契約額、企業売上高は分けて見る。そうしないと市場を過大評価する。
要点
- 市場は拡大局面だが、予算全額が企業売上にはならない。 2026年度の防衛力整備計画対象経費は歳出8兆8,093億円である。人件費・施設等を含む予算と、装備品市場は分けて見る(防衛省「防衛力抜本的強化の進捗と予算―令和8年度予算の概要」)。
- 契約と売上の時間差が大きい。 2025年度中央調達額は4兆7,887億円、前年度比17.4%減である。複数年度契約や輸入を含むため、国内生産の縮小率ではない。FMSは同調達額の20.7%を占める(比率・増減率は計算、防衛装備庁「令和7年度中央調達における調達実績」、防衛装備庁「令和6年度中央調達における調達実績」)。
- 競争力の焦点は履行能力と採算管理に移る。 継続案件には参入障壁がある一方、増産、更新、運営役務には入口がある。価格算定制度の改善も会計利益を保証しない(防衛装備庁「令和7年度 中央調達の概略」、防衛省「令和8年版防衛白書 第Ⅳ部第2章第1節 防衛生産基盤の強化」)。
- 海外は輸出・共同開発・供給網参画を使い分ける段階である。 2026年4月の装備移転制度改正と豪州向け3隻の建造契約が選択肢を広げた。事業設計は、許可、現地分担、維持整備まで含めて行う(防衛省「防衛装備移転三原則及び運用指針の見直しについて」、三菱重工業「豪州向けフリゲート艦3隻の建造契約を締結」)。
- AIでは導入済みの社内支援・保全と、研究中の自律システムを分ける。 事業化には情報保全、検証、更新費の契約化が欠かせない(ロッキード・マーチン「AI Action Planへの意見書・添付論文」、C3 AI「米空軍向け保全契約枠の拡大」、防衛省「装備品等の研究開発における責任あるAI適用ガイドライン 第1版」)。
経営・企画部門への示唆
- 大手は新規受注額より、2026年度予算で10兆4,466億円に上る既定分の後年度負担を、納入・利益・現金に変える力で競う。検査人員と取引先への支払条件を、年度別の納入計画に合わせて配分する。
- 中堅・中小は、2025年度に中小124件が認定された防衛生産基盤強化法の支援を設備更新に使い、治工具保管費・再立上げ費・情報保全費を見積りに別建てで示して回収を交渉する。
- 新規参入は完成品でなく、運営事業のSPC、運営役務、検証役務を入口とする。提携・買収では、国有設備や再編出資の制度設計と契約承継の条件を確かめてから投資規模を決める。
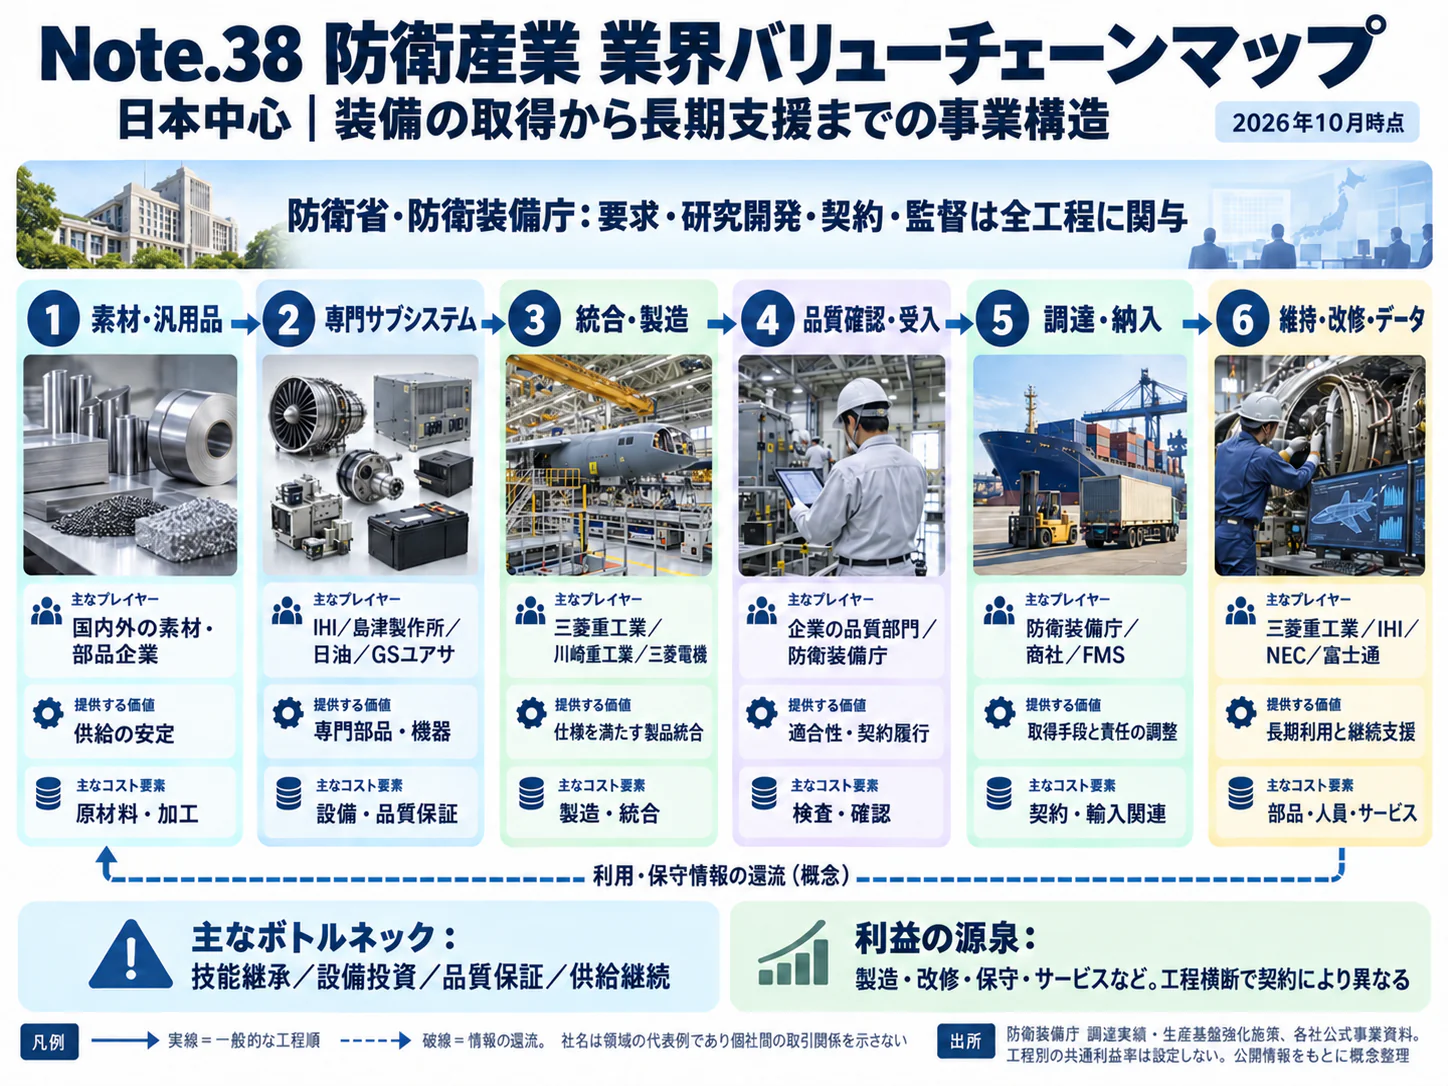
本稿のバリューチェーンマップ(上から下へ)
| 工程 | 主な価値 |
|---|---|
| 需要・契約設計 | 要求、予算、価格、責任の合意 |
| 研究・設計 | 仕様と設計情報の確立 |
| 部材調達・製造 | 認定工程による供給 |
| 試験・検収 | 適合の証明 |
| 維持整備・補給 | 継続利用の支援 |
| 更新・用途廃止 | 改修・更新と責任の終了 |
業界データまとめ
防衛産業には、国内売上高・企業数・従業者数を同じ範囲で把握できる包括統計がない。本稿は中央調達契約額を需要の代理指標とし、予算、契約、売上高を別々に管理する。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 日本の中央調達契約額4兆7,887億円。国内産業売上高の代理指標であり、輸入・複数年度契約を含み、地方調達を含まない | 2025年度 | 防衛装備庁「令和7年度中央調達における調達実績」 |
| 市場の伸び | 中央調達契約額の前年度比−17.4%(2024年度5兆7,943億円との比較、計算) | 2025年度 | 防衛装備庁「令和7年度中央調達における調達実績」 防衛装備庁「令和6年度中央調達における調達実績」 |
| 事業者数 | 42事業所(参考値)。経済センサスの小分類「武器製造業」(全事業所、個人経営を除く)。艦艇・航空機・電子機器等の防衛関連事業所を含まない | 2021年6月1日 | 総務省・経済産業省「令和3年経済センサス‐活動調査 製造業 産業編」第1表 |
| 従業者数 | 9,003人(参考値)。上記「武器製造業」の従業者数。防衛産業全体の従業者数ではない | 2021年6月1日 | 総務省・経済産業省「令和3年経済センサス‐活動調査 製造業 産業編」第1表 |
| 平均年収 | 631.22万円(計算)。中分類「輸送用機械器具製造業」、一般労働者・男女計・企業規模計10人以上。月額40.60万円×12+年間賞与等144.02万円。自動車等を含み、防衛専業の平均ではない | 2025年調査 | 厚生労働省「令和7年賃金構造基本統計調査・一般労働者・産業大分類E製造業」 |
| 上位3社の売上高 | 三菱重工業1兆1,445億円(防衛・宇宙)/三菱電機4,214億円(防衛・宇宙システム)/川崎重工業4,297億円(部門横断の防衛事業)。中央調達契約額上位3社を選定したもので、売上高順位ではない | 2025年度・2026年3月期 | 三菱重工業「2025年度決算説明資料」 三菱電機「2025年度決算説明資料」 川崎重工業「2025年度決算説明資料」 |
| 防衛力整備計画対象経費・歳出 | 8兆8,093億円。2026年度の支払いに対応する成立予算 | 2026年度 | 防衛省「防衛力抜本的強化の進捗と予算―令和8年度予算の概要」 |
| 防衛力整備計画対象経費・契約 | 8兆2,607億円。将来年度の支払いを含む新規契約に対応する成立予算 | 2026年度 | 防衛省「防衛力抜本的強化の進捗と予算―令和8年度予算の概要」 |
| FMS調達額・比率 | 9,930億円、中央調達額の20.7%(比率は計算)。米国政府を通じる有償援助調達 | 2025年度 | 防衛装備庁「令和7年度中央調達における調達実績」 |
| 随意契約額・比率 | 3兆4,675億円、中央調達額の72.4%(比率は計算)。上記FMSとは別区分 | 2025年度 | 防衛装備庁「令和7年度中央調達における調達実績」 |
防衛省予算には人件費、施設等も含まれ、全額が装備メーカーの市場になるわけではない。契約額の年度変動は大型案件の締結時期に左右されるため、単年度の減少を納入量・売上高の減少と解釈してはならない。事業者数・従業者数は、防衛産業を横断して重複なく集計した公表値がないため、経済センサスで防衛専用に近い小分類「武器製造業」を参考値として示した。平均年収の産業区分(輸送用機械器具製造業)とは範囲が異なる。
AI・フィジカルAIの影響と経営の打ち手
防衛産業で先に事業化が進むのは、文書処理、保全、検証を支えるAIであり、自律装備の研究受託と量産売上は分けて評価する。経営上の競争点はモデルの性能だけでなく、情報保全下で利用できるデータ、変更履歴、検証責任を契約に組み込めるかにある。
影響の全体像
生成AI・AIエージェントは文書の検索・要約・分析や業務の実行を支援する。一方、フィジカルAIは現実環境を認識して動く機械を指し、輸送・点検等への適用には実環境での安全確認が伴う。以下の工程は冒頭のバリューチェーンマップに対応し、「時期」は2026年10月を起点とする、公開情報からの分析にもとづく普及見通しであって、発注者の調達計画ではない。
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 需要・契約設計 | 契約・仕様関連文書の検索、要約、照合。社内文書支援から適用 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | ロッキード・マーチンの社内文書利用。政府の調達判断自動化を意味しない。ロッキード・マーチン「AI Action Planへの意見書・添付論文」 |
| 研究・設計 | 情報整理・分析を支援するソフトウェアの研究 | 生成AI・AIエージェント | 実証中 | 3〜5年 | 富士通、Preferred Networksの防衛分野研究・実証。富士通「防衛テック・オープンイノベーションプログラムを開始(防衛分野のマルチAIエージェント研究)」、Preferred Networks「防衛装備庁の生成AI等を用いた作戦環境情報分析支援実現に関する実証を受託」 |
| 部材調達・製造 | 生産文書の照会、関連記録の抽出 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | LM Navigatorの生産文書活用。ロッキード・マーチン「AI Action Planへの意見書・添付論文」 |
| 試験・検収 | 自律機械を対象とする実環境での試験、適用範囲の確認 | フィジカルAI | 実証中 | 3〜5年 | アンドゥリルとアーチャーの自律機共同開発。代替試験機の試験と完成機の実用化は異なる。アーチャー「アンドゥリルとの自律機共同開発」 |
| 維持整備・補給 | 故障履歴等を用いた保全対象・作業時期の判断支援 | データ・IoT | 実用(導入事例あり) | 2年以内 | 米空軍でのC3 AIのPANDA。予測分析であり生成AIではない。C3 AI「米空軍向け保全契約枠の拡大」 |
| 更新・用途廃止 | 保全記録を更新・廃止判断の資料へ引き継ぐ | データ・IoT | 構想段階 | 3〜5年 | 保全データ利用を拡張する分析上の想定。廃止判断そのものの導入例は未確認。C3 AI「米空軍向け保全契約枠の拡大」 |
段階は掲載事例の到達点であり、国内全体の普及率ではない。海外事例の成果も、日本の情報保全条件等へそのまま適用できない。
業務はどう変わるか
第一は、資料を探す仕事から、出典付き回答を確認する仕事への変化である。 ロッキード・マーチンはLM Navigatorによる文書照会等を導入済みであり、アクセス管理と利用前教育を説明している(ロッキード・マーチン「AI Action Planへの意見書・添付論文」)。日本企業への適用でも、仕様書の版、閲覧権限、出典ページを残し、担当者が根拠を追う時間を短くする用途から評価するのが合理的である。
第二は、分析支援の研究が、装備メーカーとソフトウェア企業の共同事業になることである。 富士通は防衛分野のAIエージェント研究を公表し、フツパーは2026年10月23日に共創参加と2028年3月までを見込む研究を発表した。Preferred Networksも防衛装備庁から生成AI等による情報分析支援の実証受託を公表している(富士通「防衛テック・オープンイノベーションプログラムを開始(防衛分野のマルチAIエージェント研究)」、フツパー「防衛分野のAIエージェント研究への参画」、Preferred Networks「防衛装備庁の生成AI等を用いた作戦環境情報分析支援実現に関する実証を受託」)。いずれも研究・実証段階であり、実運用への全面導入や継続的な利用料収入を確認したものではない。
第三は、経験に依存する保全から、記録を横断して作業候補を絞る保全への変化である。 C3 AIは米空軍向けPANDAの展開と契約枠拡大を公表した(C3 AI「米空軍向け保全契約枠の拡大」)。日本への適用では、装備ごとに異なる部品番号・整備履歴の接続が先行課題となる。採算には、データ整備、現場確認、誤判定への対応費まで含める。
第四は、無人化の実証と、継続運用を引き受ける事業の間に新たな検証業務が生じることである。 川崎重工業は2025年1月、災害対処訓練でK-RACERによる物資輸送を実施した(川崎重工業「南海レスキュー2024におけるK-RACERによる物資輸送」)。ただし、公開資料から学習型AIの搭載は確認できないため、フィジカルAIの導入実績には数えない。自律機械が普及すると、運転者の作業の一部は減っても、点検、運用範囲の管理、更新後の再検証は残る。SHIFTが2026年に防衛装備庁の技術審査役務を受託した事例は、開発企業の外側にも評価・品質保証の需要が生じていることを示す(SHIFT「AI搭載装備品等に係る技術審査役務」)。
AI・ロボットの主要プレイヤー
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| ロッキード・マーチン | 米国 | LM Navigator、AI Factory | 社内文書・開発業務の支援 | 未展開:当該社内基盤の日本向け提供は公表確認できず。企業自体の日本事業とは別。ロッキード・マーチン「AI Action Planへの意見書・添付論文」 |
| C3 AI | 米国 | C3 AI Readiness、PANDA | 米空軍の予測保全 | 提携・実証あり:2021年に横河電機が産業向けにC3 AI Suiteの採用を発表。国内防衛導入は未確認。C3 AI「米空軍向け保全契約枠の拡大」、横河電機「C3 AI Suiteの採用」 |
| アンドゥリル | 米国 | 自律システム、関連ソフトウェア | 機体企業との自律機の共同開発 | 展開済み:日本進出を公式発表。掲載共同開発機の国内導入を意味しない。アンドゥリル「日本進出の発表」、アーチャー「アンドゥリルとの自律機共同開発」 |
| 富士通 | 日本 | マルチAIエージェント | 防衛分野の分析・意思決定支援研究 | 提携・実証あり。富士通「防衛テック・オープンイノベーションプログラムを開始(防衛分野のマルチAIエージェント研究)」 |
| Preferred Networks | 日本 | 国産生成AI基盤 | 防衛分野の情報分析支援実証 | 提携・実証あり。Preferred Networks「防衛装備庁の生成AI等を用いた作戦環境情報分析支援実現に関する実証を受託」 |
| SHIFT | 日本 | 品質評価・技術審査支援 | AI搭載装備品等の評価支援役務 | 展開済み:役務受託。自社製装備の配備ではない。SHIFT「AI搭載装備品等に係る技術審査役務」 |
| 川崎重工業(関連事例) | 日本 | K-RACER | 災害対処訓練での自律機械による物資輸送 | 提携・実証あり。学習型AI搭載は未確認。川崎重工業「南海レスキュー2024におけるK-RACERによる物資輸送」 |
人材・収益・競争への影響
分析では、減るのは転記、定型照会、資料の一次分類に割く時間であり、職種単位の人員削減を予測できる公開根拠はない。増えるのは、契約上のデータ利用権を設計する担当者、整備記録を理解するデータ担当者、独立した検証担当者である。設計者や品質保証担当者は、出力を作る比重よりも、根拠・適用限界・変更の影響を確認する比重が高まる。
収益面では、モデル更新、情報保全、評価データ維持を継続役務として契約できるかが重要になる。更新費を価格に反映できなければ利益率は下がる。元請でも、データ利用権や検証工程を外部に全面依存すると改修時の選択肢が狭まる、というのが公開情報からの分析である。
安全と責任については、防衛省の責任あるAI適用ガイドラインを、開発・評価・利用の各段階で確かめる。精度だけでなく、人による関与、運用者の理解、検証可能性・透明性を整理することが求められる(防衛省「装備品等の研究開発における責任あるAI適用ガイドライン 第1版」)。海外モデルへの入力許可、顧客データの再利用、障害時の責任分界は、一般的な利用規約の受諾だけでは決められない。
経営者が実施すべき対策
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | 契約別に入力可能な文書と利用環境を定義する | 共通 | 直ちに | 情報保全違反と再作業の抑制 | 顧客承認、秘密区分、利用権の確認 |
| 高 | 見積り・製造文書の照会を限定業務で試行する | 中堅・中小 | 1年以内 | 根拠確認に要する時間の削減 | 正本・改訂履歴と回答評価票 |
| 高 | 整備データの利用・返却・移行条件を契約に入れる | 大手 | 新規契約時 | 保全サービスの継続性確保 | 顧客・元請・整備会社間の権利整理 |
| 高 | 開発担当と評価責任者を分け、更新時の再検証費を見積もる | 共通 | 1年以内 | 検収後の追加負担の可視化 | 評価基準、版管理、責任分界 |
| 中 | 自律機械の実証を人員・保全・運用管理込みで採算評価する | 大手 | 1〜3年 | 導入後の負担の見落とし防止 | 顧客と合意した利用条件と中止基準 |
| 中 | 研究受託と継続役務の事業収支を分ける | 共通 | 直ちに | 実証実績による売上過大計画の防止 | 次段階の発注主体、検収条件、予算確認 |
よくある失敗は、公開情報で試した精度を機密文書でも再現できると考えることである。もう一つは、無人機・自動機械を一括してAIと呼び、実証成功を量産契約と読み替えることである。効果は担当者の作業時間だけでなく、確認・再検証・運用費を含めて測る。
業界の定義と市場構造
防衛産業は単一の製造業種ではなく、政府を最終需要家とする複数産業の集合である。成長を読むには、「何を製造するか」に加え、「誰が契約し、いつ支払い、誰が長期の供給責任を負うか」を見る。
本稿は装備品の研究開発、部材・完成品製造、輸入、維持整備、情報システム、関連する運営役務を対象とする。一般消費者向け製品、通常の民間航空・商船、警備サービス全体、軍人・自衛官の給与は市場に含めない。宇宙・通信・電子機器には民生と防衛の双方に使われる事業があり、企業が防衛・宇宙を一括開示する場合はその範囲を明記する。
調達には防衛装備庁の中央調達と、各機関が行う地方調達がある。中央調達の公表値は契約した年度の金額であり、企業の売上高は契約履行の進捗や納入等に応じて計上されるため一致しない。輸入のFMSと国内企業への直接発注にも異なる商流がある(防衛装備庁「令和7年度 中央調達の概略」)。
| 中央調達の要求機関 | 2024年度 | 2025年度 | 読み取れる構造 |
|---|---|---|---|
| 陸上幕僚監部 | 1兆3,861億円 | 1兆769億円 | 陸上装備等の契約。納入年度とは別 |
| 海上幕僚監部 | 2兆380億円 | 1兆3,621億円 | 艦艇等の大型案件で年度変動が大きい |
| 航空幕僚監部 | 1兆4,003億円 | 1兆2,645億円 | 航空機、輸入、整備関連等を含む |
| 防衛装備庁 | 7,678億円 | 4,099億円 | 研究試作等を含む |
| その他機関 | 2,021億円 | 6,752億円 | 衛星・運営事業等のまとまった契約を含む |
| 合計 | 5兆7,943億円 | 4兆7,887億円 | 製品別市場構成比ではない |
出典:防衛装備庁「令和6年度中央調達における調達実績」、防衛装備庁「令和7年度中央調達における調達実績」。原表の丸めにより内訳と合計が一致しない場合がある。製品別の国内生産額や地域別の防衛売上高を、この表から推計することはできない。
過去5年の変化を決めた政策上の転換点は、2023〜2027年度を対象とする防衛力整備計画である。同計画は5年間の防衛力整備の水準に係る金額を43兆円程度とし(防衛省「防衛力整備計画」)、防衛省は生産・技術基盤の維持・強化も防衛力整備の一環に位置付けた(防衛省「防衛力抜本的強化の進捗と予算―令和8年度予算の概要」)。需要は完成品の追加購入だけでなく、生産準備、維持整備、施設、通信、供給途絶への備えに広がっている。
供給側の課題は、少量で不連続な注文に対応してきた生産体制を、増産と長期供給に適した体制へ変えることである。防衛装備庁の適正取引ガイドラインは、間隔の空いた再生産、金型等の保管、コスト変動など防衛取引特有の課題を扱っている(経済産業省・防衛装備庁「防衛産業における受託適正取引等の推進のためのガイドライン」)。分析では、市場拡大の制約は営業案件の不足から、設備・人員・部品を契約納期に間に合わせる能力へ移っている。
ただし、2027年度概算要求は約9兆円の歳出、約8兆円の契約に事項要求を加える形であり、確定した翌年度市場規模ではない。政府は国家安全保障戦略等の三文書を2026年中に改定することを目指しており、2028年度以降の案件配分を現行計画の単純延長で置くことはできない(防衛省「令和9年度概算要求の概要」、首相官邸「第219回国会における高市内閣総理大臣所信表明演説」)。市場総額の予測より、個別プログラムの予算化・契約化・納入を追う方が事業計画の精度は上がる。
顧客と需要の特性
国内防衛需要は政府に集中するが、購入を決める機能は一つの部署に集約されていない。営業では使用部隊の要望、予算要求、契約条件、検査・受領のそれぞれを満たす必要があり、利用者の評価だけでは受注に到達しない。
| 顧客・関係者 | 購買の決め手 | 事業者が確認すべき点 |
|---|---|---|
| 防衛省・自衛隊の要求部門 | 必要な能力、運用・維持の負担、導入時期 | 既存計画に入る案件か、研究段階か |
| 防衛装備庁等の契約部門 | 仕様への適合、価格算定、履行能力、保全 | 競争・随意等の方式、資格、原価資料 |
| 国内元請企業 | 品質、納期、供給継続、変更対応 | 採用部品の承認、再委託条件、価格改定 |
| 海外政府・海外元請 | 性能・価格に加え現地維持整備、産業参加 | 移転許可、第三国移転、現地責任分担 |
典型的な流れは、必要性の整理、予算要求・成立、調達要求、仕様・予定価格の検討、入札または契約交渉、製造・役務履行、監督・検査・受領である。案件によって研究試作、国際共同開発、輸入等の手続が加わる。防衛装備庁は資格審査から原価計算、監督・検査までを調達実務として整理している(防衛装備庁「令和7年度 中央調達の概略」)。
価格への感応度は「国が買うので低い」とは言えない。総予算が増えても、同時に必要となる品目が多いため、顧客は取得費だけでなく整備費、補用品、教育、更新までの総負担を比較する。原価を説明できない値上げと、供給を維持するために必要な価格改定は区別されるため、営業資料には価格の根拠と履行体制が必要である。
乗り換えコストは高い。承認済み部品、整備手順、教育、補給品、既存装備との接続が連動するため、安い代替品でも評価と変更作業が必要になる。ただし新規プログラムの仕様確定前、部品の生産終了時、更新・改修時には新規採用の余地が生じる、というのが公開情報からの分析である。
季節性は一般消費財の繁閑とは異なり、予算編成・執行と大型契約の締結時期に由来する。景気後退が直ちに需要減へつながる市場ではない一方、物価・為替の変動は同じ予算で買える数量を変える。複数年度分を一度に契約する案件では、受注額の山と工場負荷の山もずれる。
需要の質も変化している。衛星の整備・運営や民間船舶の運航・管理が中央調達の主要案件に入っており、装備の所有だけでなく、利用可能な機能を継続提供する商流が存在する(防衛装備庁「令和7年度中央調達における調達実績」)。新規参入企業にとっては、製品を単体で売る案と、元請に運営・保全機能を提供する案を並べて検討する価値がある。
バリューチェーンと収益構造
利益を左右するのは受注総額より、設計変更、増産費、原価上昇、保全義務を契約価格にどう織り込むかである。完成品メーカーの成長が、そのまま部品企業の利益や資金余力に及ぶとは限らない。
需要・契約設計では、元請企業が顧客要求を実現可能な仕様・工程・価格にまとめる。研究・設計では三菱重工業、三菱電機、川崎重工業、NEC等が自社分野の統合を担い、部材調達・製造には機械、材料、電子部品、ソフトウェア企業が連なる。試験・検収では適合を証明する記録が価値を持ち、維持整備・補給では過去の設計・製造情報と継続対応能力が重要になる。更新・用途廃止まで含めると、最初の納入価格だけで商談を評価することは不十分である。
公開決算から確認できる利益
| 企業・開示単位 | 2025年度の売上・利益 | 比較上の注意 |
|---|---|---|
| 三菱重工業・航空・防衛・宇宙 | 売上収益1兆3,938億円、事業利益1,515億円、利益率10.9% | 民間航空を含む。防衛・宇宙単独の売上高は1兆1,445億円。三菱重工業「2025年度決算説明資料」 |
| 三菱電機・防衛・宇宙システム | 売上高4,214億円、営業利益405億円、営業利益率9.6% | 宇宙を含む。前年度の同利益率は8.0%。三菱電機「2025年度決算説明資料」 |
| 川崎重工業・防衛事業 | 売上高4,297億円 | 部門横断の売上開示であり、同範囲の利益は確認できない。川崎重工業「2025年度決算説明資料」 |
これらは完成品・システム企業の事業単位であり、「部品」「組立」「保守」のどこが最も高収益かを示す統計ではない。工程別の比較可能な利益率は公開情報では不足している。分析では、設計情報や認定実績を持ち、変更・補修時にも代替されにくい工程は交渉上有利になりやすい。ただし、長期供給責任と小ロット対応費も負う。
原価は、購入部材・外注、直接作業、設計・品質保証、専用設備、試験、保管等から構成されるが、防衛産業全体の比率は公表されていない。大型装備と通信役務では構成が異なるため、一般機械の平均原価率は一律には当てはめない。増産時には設備投資だけでなく、教育期間、検査待ち、初回品の再作業が運転資金を拘束する。
価格面では、防衛省がQCD評価に基づく利益率5〜10%、コスト変動調整率1〜5%を導入している。これは予定価格の算定制度であり、両者を合わせた率で企業の会計上の営業利益率を保証する制度ではない(防衛省「令和8年版防衛白書 第Ⅳ部第2章第1節 防衛生産基盤の強化」)。適用対象、評価結果、実際原価、契約方式によって企業の収益は変わるため、制度上の率をそのまま事業計画に入れてはならない。
下請取引では、原材料・労務費の上昇だけでなく、長期保管する治工具、生産の再立上げ、発注変更、情報保全等の負担を誰が払うかが重要である。2026年改訂の適正取引ガイドラインは、こうした防衛取引に固有の論点を含む(経済産業省・防衛装備庁「防衛産業における受託適正取引等の推進のためのガイドライン」)。元請企業は官側との価格調整だけで完結させず、下位の取引先まで変更条件と支払条件を整える。
供給網では、海外からの完成品調達に加え、国内製品に組み込む輸入部品や製造設備も制約となり得る。FMSを除いた金額を「純国産比率」とすることはできない。経営管理では、原産国、輸出許可、代替先の承認期間、最終購入期限を部品単位で把握し、在庫積増しと二重調達のどちらが有効かを判断する。
また、受注残は将来の売上候補である一方、将来の生産負担でもある。三菱重工業は2025年度決算で防衛・宇宙の受注残が4兆円を超えたと説明している(三菱重工業「2025年度決算説明資料」)。中期計画では、売上化の速度に加え、前受金・支払マイルストーンと調達先への先行支払いの差を確かめ、売上増加時の資金不足を避ける。
競争環境
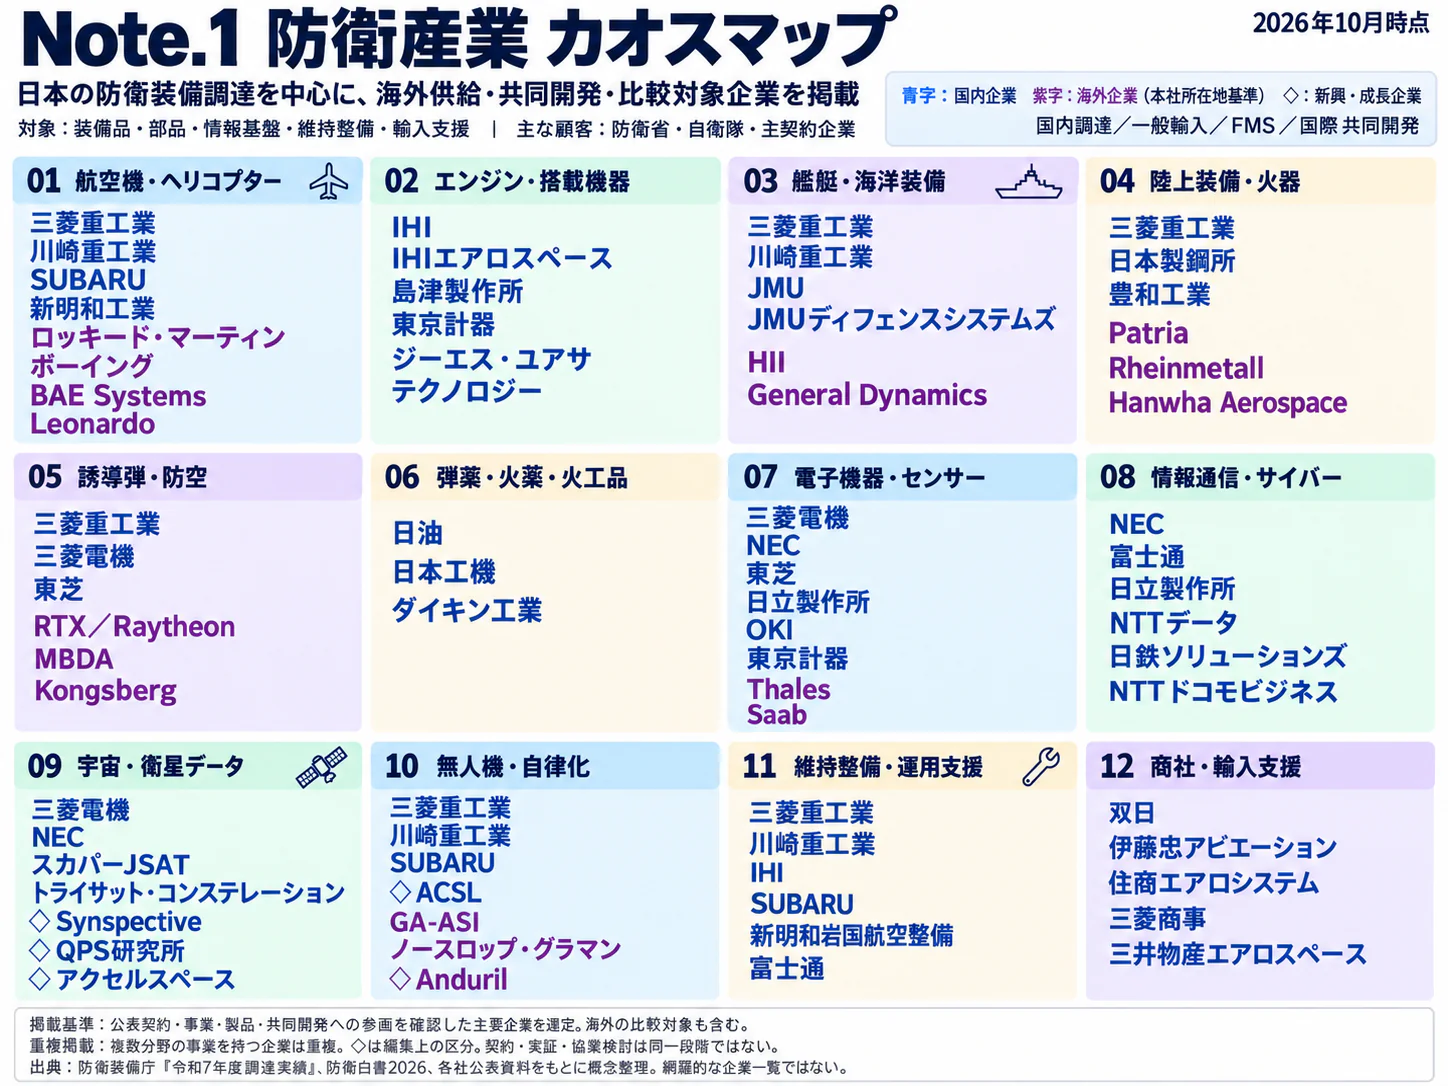
国内市場は完成品・システムの統合を担う少数の大手と、専門工程を担う供給企業で構成される。既存装備の継続受注では参入障壁が高い一方、増産、部品の生産終了、国際共同事業、運営役務の新設が取引関係を変える機会となる。
2025年度中央調達の契約額上位3社は、三菱重工業9,724億円、三菱電機5,284億円、川崎重工業3,308億円である。合計1兆8,316億円は中央調達全体の38.2%に相当するが、これは単年度契約額の集中度であり、国内売上高シェアではない(計算、防衛装備庁「令和7年度中央調達における調達実績」)。企業数や企業規模の分布を網羅する防衛専用統計がないため、上位企業以外を含む厳密な集中度は算出できない。
随意契約が多い背景には、開発経緯、既存装備との共通性、知的財産、認定済み製造・整備能力がある。ただし随意契約は、価格交渉が不要であることも、将来の発注が約束されることも意味しない。競争の強さは、国内の発注方式と、国際案件で複数国のメーカーが競う段階を分けて捉える(防衛装備庁「令和7年度 中央調達の概略」)。
5つの競争要因
以下は、国内の装備品・システム供給を中心とする、公開情報からの分析であり、一般物品の入札や個別部品では異なる。
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存企業間の競争 | 中 | 継続案件は企業の専門性が固定化しやすい。新規案件・海外案件では競争が生じる | 強まる |
| 新規参入の脅威 | 弱 | 完成品には認定、長期供給、情報保全、資金が必要。役務や部品には参入余地 | 強まる |
| 代替品・代替手段の脅威 | 中 | 国産開発、輸入、既存品改修、サービス利用が予算配分を競う | 強まる |
| 買い手の交渉力 | 強 | 国内の最終需要が政府に集中し、仕様・検収・予定価格が取引を規定 | 変わらない |
| 売り手の交渉力 | 中 | 特殊工程や認定済み部品には代替の時間がかかる。汎用品とは差が大きい | 強まる |
判断の基礎は中央調達の方式・制度と、供給継続に関する公的ガイドラインである(防衛装備庁「令和7年度 中央調達の概略」、経済産業省・防衛装備庁「防衛産業における受託適正取引等の推進のためのガイドライン」)。売り手の交渉力が強まるとの見立ては、増産時に承認済み能力が不足する場合の評価であり、すべての中小企業に値上げ余地が生じるという意味ではない。
国内主要企業の比較
| 企業 | 規模の指標 | 主な位置・強みを示す事実 | 戦略上の違い |
|---|---|---|---|
| 三菱重工業 | 防衛・宇宙売上1兆1,445億円 | 航空、艦艇等の複数分野で元請。三菱重工業「2025年度決算説明資料」 | 国内増産に加え、豪州への完成品供給と国際共同開発 |
| 三菱電機 | 防衛・宇宙システム売上4,214億円 | 電子システム、宇宙関連を事業として開示。三菱電機「2025年度決算説明資料」 | 国内案件と海外企業の供給網への参画 |
| 川崎重工業 | 防衛事業売上4,297億円 | 航空機、エンジン、潜水艦等にまたがる。川崎重工業「2025年度決算説明資料」 | 複数製造部門にまたがる生産能力と整備の活用 |
| NEC | 航空宇宙・防衛売上4,736億円 | 情報通信・電子機器、宇宙を含む。NEC「2025年度決算説明資料」 | 機体・船体とは異なるシステム統合・情報基盤 |
| 富士通 | 中央調達契約額1,362億円 | 2025年度中央調達の契約相手方別で6位(115件)。防衛装備庁「令和7年度中央調達における調達実績」 | 装備本体の製造とは異なる情報システム供給 |
売上高は2025年度、契約額も2025年度であるが、両者は比較可能な規模指標ではない。三菱電機よりNECの上記売上が大きいことからも分かるように、データ表の「上位3社」は契約額の順位で選んだものである。
直近3年の再編では、大型企業の合併だけでなく、共同事業体の設立が重要である。2025年6月にGCAPの事業会社エッジウィングが発足し、BAEシステムズ、レオナルド、日本航空機産業振興が共同開発を担う枠組みを構築した(レオナルド「GCAP共同事業会社エッジウィング発足」)。三菱電機は2024年にレイセオンと米海軍向けレーダー部品の生産に向けた契約を結び、2026年4月には別の日米共同生産への参画に向けた協議を公表した。後者は協議段階であり、契約成立として数えない(三菱電機「米海軍向けレーダー部品の生産契約」、三菱電機「日米共同生産への参画に向けた協議」)。
国内防衛事業のM&A件数・金額は、確認した原資料では網羅的に集計できない。個別の買収では、契約継続、再委託承認、情報アクセス、施設・人員の維持条件を確かめる。
成功条件は、第一に納期と品質を証明できる生産能力、第二に複数年度の原価と資金を管理する力、第三に顧客の更新・保全需要を継続して受ける情報と体制、第四に国際案件の権利・現地責任を設計する力である。三菱重工業の豪州契約は完成品供給、三菱電機の米国向け契約は供給網参画、NEC・富士通の契約は情報基盤という異なる入口を示す。新規参入企業は大手の事業範囲を再現するより、これらの取引で不足する工程や責任を特定する方が現実的である。
海外の動向と主要企業
海外市場では、予算拡大と同時に生産能力の確保、共同調達、現地の産業参加が重視されている。日本企業にとっての機会は完成品輸出だけでなく、部品供給、共同開発、現地保全へ広がるが、制度上の輸出可能性と商業上の受注確度は別である。
地域比較では、まず政府の防衛支出と企業の装備品売上を分けて見る。欧州防衛機関によるEU27カ国の2025年防衛支出は4,180億ユーロ、前年比20%増で、そのうち装備調達は1,150億ユーロである。同機関の2026年防衛支出見通しは4,540億ユーロだが、これは実績ではない(欧州防衛機関「EU防衛支出:2025年実績・2026年見通し」)。日本の中央調達額とEUの防衛支出総額は範囲が異なり、直接の市場シェア計算には使えない。
米国では大規模な国内調達を基盤とする企業が、日本へ完成品を供給するだけでなく国内企業と生産関係を築く。欧州では統合企業と国際共同開発の枠組み、韓国では海外への装備供給と現地事業の展開が競争単位となる。世界全体の防衛装備市場と日本の比率について、本稿の統計条件で比較可能な公表値は確認できないため、軍事支出を市場規模に置き換えた数字は示さない。
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| ロッキード・マーチン | 米国 | 2025年750億米ドル | 航空・宇宙等の大規模元請 | 2025年決算で受注残の拡大を公表。ロッキード・マーチン「2025年通期決算」 | F-35等の供給。契約商流にはFMSを含む |
| RTX | 米国 | 2025年886億米ドル | レイセオン、航空エンジン、航空システム。民間航空を含む | 三菱電機とライセンス生産に関する契約。RTX「2025年決算・2026年見通し」、RTX「三菱電機とのライセンス生産契約」 | 国内生産向け部品・技術支援 |
| BAEシステムズ | 英国 | 2025年283.36億英ポンド(IFRS Revenue) | 航空・海上・陸上の統合事業 | エッジウィング設立。BAEシステムズ「2025年通期決算」、レオナルド「GCAP共同事業会社エッジウィング発足」 | GCAPの日本側企業と共同開発 |
| レオナルド | イタリア | 2025年約195億ユーロ | 航空、電子、ヘリコプター等。民生を含む | エッジウィング設立。レオナルド「2025年決算・2026年見通し」、レオナルド「GCAP共同事業会社エッジウィング発足」 | GCAPを通じた共同事業 |
| ラインメタル | ドイツ | 2025年99.35億ユーロ(継続事業) | 陸上装備等。売上は前年比29%増 | 海軍事業NVLの取得を含む事業拡張。ラインメタル「2025年通期決算」 | 日本向け防衛売上・主要契約は公表確認できず |
| ハンファ・エアロスペース〈한화에어로스페이스〉 | 韓国 | 2025年26.7兆ウォン(連結) | 陸上装備、航空関連等。造船子会社を含む | 海外事業拡大と造船を含むグループ体制。ハンファ「エアロスペースの信用格付け取得」 | 日本向け防衛売上・主要契約は公表確認できず |
BAEの共同事業持分を含む独自指標SalesとIFRS売上高は異なる。ハンファの連結拡大もすべて既存事業の成長とは解釈できず、各社の範囲には注意が必要である。
直近では、RTXが2026年10月20日公表の第3四半期決算で防衛受注残1,640億米ドルを示した(RTX「2026年第3四半期決算」)。これは将来の履行残高であり、当期売上ではない。日本の部品企業にも、海外供給網へ参加する機会がある。一方で、受注の継続に対応する納期・品質・資金面の能力が問われる、というのが公開情報からの分析である。
日本企業の完成品輸出では、三菱重工業が2026年4月に豪州向けフリゲート3隻の建造契約を締結した。初号艦の引渡し目標は2029年12月であり、計画全体の隻数と受注隻数は分けて見る(三菱重工業「豪州向けフリゲート艦3隻の建造契約を締結」)。一方、三菱電機の米海軍向けレーダー部品の生産に向けた契約は、海外元請の調達網に入る経路を示す(三菱電機「米海軍向けレーダー部品の生産契約」)。主要日本企業について、防衛事業に限定した比較可能な海外売上高比率は確認できず、全社の海外比率で代用しない。
分析では、2030年までの海外展開は、完成品の一括輸出、海外元請向け部品、共同開発、整備支援の組合せで進む。特に欧州では地域内調達条件への対応が必要であり、現地企業との協業には販路以上の意味がある。共同開発は将来の設計・生産分担を確保するが、GCAPの2035年運用開始目標を2030年までの量産売上と混同してはならない(レオナルド「GCAP共同事業会社エッジウィング発足」)。
外部環境と制度の変化
制度面の最大の変化は、国内生産を支える措置と海外移転の選択肢が同時に拡充していることである。ただし輸出対象の拡大、海外資金枠の創設、認証日程の変更は、それぞれ個別契約の成立条件を変えるもので、直ちに売上増を保証するものではない。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 予算・政策 | 日本 | 2026年度の計画対象経費が成立。2027年度概算要求は事項要求を含み、戦略等の見直しを前提 | 2026年度予算は2026年4月7日成立、概算要求は2026年8月公表。三文書は2026年中の改定を目指す | 大・需要には追い風、品目配分には不確実性 | 防衛省「防衛力抜本的強化の進捗と予算―令和8年度予算の概要」、防衛省「令和9年度概算要求の概要」、財務省「片山財務大臣記者会見の概要(令和8年4月7日)」、首相官邸「第219回国会における高市内閣総理大臣所信表明演説」 |
| 装備移転 | 日本 | 完成品の移転を限定していた5類型の制限を撤廃。個別審査、移転先・移転後管理は継続 | 2026年4月21日改正 | 大・海外展開の追い風、許可・管理費は必要 | 防衛省「防衛装備移転三原則及び運用指針の見直しについて」 |
| 取引適正化 | 日本 | 原価上昇、再生産、保管等を含む防衛取引のガイドライン改訂 | 2026年1月29日改訂 | 中・供給維持に追い風、元請の調整負担増 | 経済産業省・防衛装備庁「防衛産業における受託適正取引等の推進のためのガイドライン」 |
| 情報保全 | 日本 | 重要経済安保情報の保護・活用制度 | 2025年5月16日施行 | 中・情報共有に追い風、管理体制整備が必要 | 内閣府「重要経済安保情報保護活用法・事業者向け教育資料」 |
| 共同調達・資金 | EU | SAFEによる最大1,500億ユーロの融資枠。域外部品等への条件 | 2025年5月29日発効、2026年以降事業化 | 大・調達拡大は追い風、日本からの直接供給には制約 | EU理事会「Security Action for Europe(SAFE)」 |
| 防衛支出目標 | NATO | 2035年までにGDP比5%。中核的防衛支出3.5%以上、関連支出最大1.5% | 2025年6月25日合意、2035年目標 | 大・中長期需要の追い風。全額が装備調達ではない | NATO「The Hague Summit Declaration」 |
| サイバー調達要件 | 米国 | CMMC第1段階が開始。2026年11月に予定していた第2段階への移行を停止し、自己評価による確認は継続 | 第1段階2025年11月10日、第2段階の停止は2026年7月 | 中・認証計画の見直しが必要。情報保護義務の消滅ではない | 米国防当局「CMMC第2段階の実施停止」、米国防総省「CMMC規則(連邦官報2025年9月10日)」 |
日本の装備移転制度は、2026年4月の改正後の内容で見る。従来の救難・輸送等の限定類型を前提に市場を除外する分析は古くなったが、移転先、用途、国際約束、第三国移転等の管理は残る(防衛省「防衛装備移転三原則及び運用指針の見直しについて」)。経営判断では「輸出できる製品か」と「この顧客・用途・契約条件で認められるか」を別々に検討する。
EUのSAFEは補助金による世界共通の需要創出ではなく、参加国への融資と共同調達の制度である。原則としてEU・ウクライナ・EEA/EFTA外に由来する部品等の費用は35%以下とする条件があり、日本とEUの協力関係だけで日本製品が無条件に対象になるわけではない(EU理事会「Security Action for Europe(SAFE)」)。日本企業は、輸出価格に加え、部品の由来、設計権限、現地の生産・維持整備分担を検討する。
国内では防衛生産基盤強化法に基づき、供給網の強靱化、製造工程の効率化、事業承継、サイバー対策等を支える仕組みがある(防衛装備庁「防衛生産基盤強化法について」)。活用の判断では、支援を受けた後の固定費、維持義務、需要変動時の設備利用まで含めて計画する。補助対象への適合と事業としての採算は同じではない。
環境面では、長期間使用する装備の修理・再使用を、資源循環と部品の入手性の両面から評価する余地がある。ただし、再生材料や代替材は適合確認を要し、一般製品の採用速度を前提にできない。人口減少への対応も含め、分析にもとづく提案は、「工場を増やす投資」と「既存設備・人員で継続供給する投資」を分けて審査することである。
人材と生産性
人材の制約は採用人数だけでなく、品質保証、試験、契約原価、情報保全を担える人員を生産拡大に合わせて配置できるかにある。防衛産業を独立集計した求人倍率や労働生産性は確認できず、周辺産業の数字を防衛固有の不足度と扱うことはできない。
参照可能な賃金は、2025年賃金構造基本統計調査の「輸送用機械器具製造業」による計算年収631.22万円である。月額のきまって支給する現金給与額と年間賞与等を合算したもので、自動車を含む広い産業の値であり、防衛職種への採用提示額を直接示さない(厚生労働省「令和7年賃金構造基本統計調査・一般労働者・産業大分類E製造業」)。電子機器・情報サービスの人材を同じ水準で評価することも適切でない。
分析では、増産時の制約として重視するのは次の職務である。これは防衛専用の求人統計による不足順位ではなく、公表された取引・検査要件に基づく評価である(防衛装備庁「令和7年度 中央調達の概略」、経済産業省・防衛装備庁「防衛産業における受託適正取引等の推進のためのガイドライン」)。
| 職務 | 育成・配置に時間を要する理由 | 経営上の確認点 |
|---|---|---|
| 品質保証・試験・検査 | 製品固有の基準と記録、顧客への説明が必要 | 増産に対する検査能力、承認者の代替性 |
| 溶接・加工・組立等の技能 | 工程経験と製品ごとの適合確認が必要 | 教育中の負荷、熟練者の退職、外注可能範囲 |
| 原価・契約管理 | 複数年度契約、変更、原価資料に対応 | 見積り担当と現場実績の接続 |
| 情報保全・輸出管理 | 取扱情報と移転先に応じる管理が必要 | 海外協業時の人員・施設・再委託の条件 |
賃上げを採用費の問題だけと捉えると、契約締結から納入までの人件費増を見落とす。防衛産業の取引ガイドラインは労務費を含む適正な価格転嫁を扱っており、原価改定の根拠を年度ごとに残すことが重要である(経済産業省・防衛装備庁「防衛産業における受託適正取引等の推進のためのガイドライン」)。企業別の賃上げ率を防衛事業の従業員に限定して比較できる資料は不足しているため、本稿では対象外とする。
情報保全の制度も人員配置を左右する。重要経済安保情報に関する適性評価は、職務上必要となる情報へのアクセスに関係する制度であり、全従業員が取得すべき一般資格ではない(内閣府「重要経済安保情報保護活用法・事業者向け教育資料」)。対象業務、本人への説明、情報を扱わない工程との分担を整理すれば、すべての作業を少数の担当者に集中させずに済む。
労働生産性について、付加価値額と従業者数の範囲が一致する防衛専用統計は確認できない。管理指標には、売上高/人だけでなく、初回検査の合格率、再作業時間、承認待ち日数、熟練者の指導負荷を使う。受注単価の上昇と作業効率の改善は分けて見る。そうしないと、見かけの生産性向上を増産余力と誤認する。
2030年に向けたシナリオ
2030年の姿を分ける不確実性は、第一に2028年度以降も需要が複数年度契約として具体化するか、第二に国内供給網が増産と利益確保を両立できるかである。以下は、分析にもとづくシナリオであり、市場規模や発生確率の予測値ではない。
歳出予算が増えても契約時期が遅れたり、価格上昇で取得数量が伸びなかったりすれば、生産投資の回収は遅れる。逆に供給能力が整っていても、計画変更で品目構成が変われば設備が余る。2026年度の成立予算と、事項要求を含む2027年度概算要求を分けて読むことが出発点となる(防衛省「防衛力抜本的強化の進捗と予算―令和8年度予算の概要」、防衛省「令和9年度概算要求の概要」)。
| シナリオ | 2030年の業界像 | 起きる条件 | 可能性の見立て |
|---|---|---|---|
| 継続成長・段階的増産 | 既存受注の売上化、補用品・整備の拡大、輸出案件が並行。企業間の差は残る | 次期計画が具体化し、価格改定と供給網投資が進む | 基本シナリオ。既存契約は根拠となるが、後半の案件は未確定 |
| 需要先行・供給制約 | 受注残は大きいが納期・原価が圧迫。売上増と資金負担が併存 | 人員、認定工程、輸入部品が増産に追い付かない | 十分に備えるべきシナリオ。案件別の納期・採算差が拡大 |
| 配分変更・選別再編 | 一部の新造案件が延期され、保全・改修や輸入へ配分。専用設備に余力 | 財政・物価・政策変更で数量や構成が変わる | 排除できない。業界全体の縮小より品目別の差として現れ得る |
海外案件は需要分散に寄与するが、国内の余剰能力を自動的に吸収するとは限らない。豪州向け初号艦の2029年12月引渡し目標は2030年までの実行力を確認する具体的な節目である(三菱重工業「豪州向けフリゲート艦3隻の建造契約を締結」)。一方、国際共同開発は2030年時点でも研究開発・生産準備が主要活動となる案件があり、量産収益を先取りしてはいけない。
| 先行指標 | 確認する公表資料 | 見るべき変化 |
|---|---|---|
| 次期計画の契約・歳出の関係 | 防衛省の予算概要、戦略・整備計画 | 総額だけでなく契約時期、数量、事項要求の具体化 |
| 中央調達の品目・契約方式 | 防衛装備庁の年度別調達実績 | 新造、改修、整備、運営への配分とFMSの動き |
| 受注残の売上化と採算 | 主要企業の四半期・通期決算 | 売上、利益、契約資産・在庫、設備投資の組合せ |
| 国際案件の契約・履行 | 政府・企業の契約発表、納入発表 | 選定・覚書から確定契約、建造・引渡しへの移行 |
| 欧州の装備調達・共同調達 | EDAのDefence Data | 防衛支出総額ではなく装備調達の実行額 |
経営計画では、基本シナリオの売上成長率だけを置かず、発注の遅れ、納入の遅れ、原価上昇を分けて資金を試算する。ここでいう試算は各社が保有する契約情報に基づく管理計算であり、公開資料だけから業界一律の遅延率を設定するものではない。
経営・企画部門への示唆
防衛費の増額は、企業には「契約が増える年」と「支払・納入が続く年」がずれて届く。2026年度の後年度負担額のうち、前年度までの契約に基づく既定分は10兆4,466億円で、前年度比19.2%増である(防衛省「令和8年版防衛白書 図表Ⅱ-2-4-1 防衛関係費の2025年度と2026年度の比較」)。経営の軸は新規契約の獲得より、この既定分を納入・利益・現金に変える履行能力に置く。
立場別の戦略の選択肢
| 立場 | 優先する選択肢 | 根拠となるデータ・事例 | 判断の基準 |
|---|---|---|---|
| 大手 | 受注残の売上化を最優先し、検査・試験の人員と下位供給網への先行支払いを、年度別の納入計画に合わせて配分する。新規受注は、納入後も続く維持整備の包括契約へ寄せる | 川崎重工業の防衛関連は、受注高が7,747億円から5,340億円へ減る一方、売上収益は4,008億円から4,297億円へ増えた。2025年度の中央調達には、ヘリコプターの機体維持業務の包括契約312億円も入る(川崎重工業「2025年度決算説明資料」、防衛装備庁「令和7年度中央調達における調達実績」) | 受注額ではなく、年度別の納入数量、検査待ち日数、取引先への支払条件 |
| 中堅・中小 | 防衛生産基盤強化法の認定(供給網強靱化、製造工程効率化、事業承継など)を設備更新に使い、見積りでは治工具保管費、再立上げ費、情報保全費を別建てにして回収を交渉する | 2025年度の同法の認定164件のうち124件が中小企業である(防衛省「令和8年版防衛白書 第Ⅳ部第2章第1節 防衛生産基盤の強化」)。適正取引ガイドラインは、情報保全費を考慮しない価格での発注を買いたたきの論点に挙げる | 認定後の固定費を、注文の空白期間を含めて回収できるか。特定の元請1社への依存度 |
| 新規参入を考える企業 | 完成品ではなく、運営事業の特別目的会社(SPC)への参加、運営役務、評価・検証役務から入る | 2025年度中央調達の5位は、衛星コンステレーションの整備・運営を担うSPCの1件2,831億円である。協力企業として画像データ取得を担うSynspectiveは、関連契約の額を960.7億円(税抜、2026年2月〜2031年3月)と開示した(Synspective「2026年12月期 第1四半期決算説明資料」)。民間船舶の運航・管理事業375億円や、AI搭載装備品の技術審査役務も、装備メーカー以外が受託した | 事業期間後の再契約条件、SPC内の責任分担、情報保全体制の初期費用を回収できる期間 |
分析では、海外展開はどの立場でも、完成品輸出より、相手国の調達条件に合う分担の設計が先である。EUのSAFEは域外由来の部品費用を35%以下に制限するため、日本からの完成品供給は不利になり得る一方、現地企業との共同生産には部品・技術で入る余地が残る(EU理事会「Security Action for Europe(SAFE)」)。
通説と異なる見方
第一に、中央調達額の減少は需要の後退を意味しない。2025年度の中央調達額は前年度比17.4%減だったが、2022年度の1兆7,208億円と比べると約2.8倍である(計算、防衛装備庁「令和7年度 中央調達の概略」、防衛装備庁「令和7年度中央調達における調達実績」)。既定分の後年度負担も増えており、2026〜2028年度の企業売上を左右するのは新規契約額より過去契約の納入進捗である、というのが公開情報からの分析である。三菱重工業の防衛・宇宙の売上収益が8,276億円から1兆1,445億円へ増えたことも、この時間差と整合する(三菱重工業「2025年度決算説明資料」)。
第二に、防衛費の増額は大手への集中を強めるとは限らない。中央調達額に占める上位3社の比率は2024年度の44.7%から2025年度は38.2%へ下がり、一般競争契約の比率は4.1%から6.9%へ上がった(計算、防衛装備庁「令和6年度中央調達における調達実績」、防衛装備庁「令和7年度中央調達における調達実績」)。単年度の大型案件の影響が大きい。それでも分析では、運営事業型の契約が続けば、元請以外が直接の契約者となる余地は広がる。
第三に、利益率の引上げは防衛事業の利益を一律に押し上げる制度ではない。2024年度の中央調達額の66.6%は原価計算方式で予定価格が算定され(計算、防衛装備庁「令和7年度 中央調達の概略」)、利益率はQCD評価に応じて5〜10%の幅で決まる。開示された事業単位の利益率も、三菱電機の防衛・宇宙システムが8.0%から9.6%、NECの航空宇宙・防衛を含むANSが2.4%から10.0%と、企業と年度で大きく動く(三菱電機「2025年度決算説明資料」、NEC「2025年度決算説明資料」)。計画に置くのは、制度の上限ではなく、原価資料で説明できた実績である。
公開情報ではわからないこと
- 既定分の後年度負担が、どの企業に何年度に支払われるか。 公表されるのは総額だけである。元請の事業・財務部門への面談で受注残の年度別売上化予定を聞き取り、自社への発注予定と照合する。
- QCD評価で実際に適用された利益率の分布。 制度の幅は公表されているが、案件別の適用率は公表されていない。一次・二次供給企業への匿名アンケートで、適用率、コスト変動調整率の適用の有無、原価資料の作成工数を集める。
- 撤退リスクの高い工程と、価格転嫁の実態。 防衛白書は撤退が断続的に生じていると記すが、どの工程が何社に依存しているかは示していない。元請の調達部門と協力企業への現地調査で、単一調達先の工程、治工具の保管状況、後継者の有無を確かめる。
- SPC・運営事業型契約の収益配分とリスク分担。 SPCの契約額や一部の参加企業の契約額は公表されても、出資比率と損失時の責任分担は開示されていない。参加企業と融資する金融機関への面談で、損失負担と事業期間後の扱いを確かめる。
- 提携・買収で契約と人員を引き継げるか。 2027年度概算要求は、国による製造施設の取得、防衛産業の再編への出資、新法人の設置を事項要求とした(防衛省「令和9年度概算要求の概要」)。制度は未確定であり、支配権変更時の契約承継、適性評価を受けた従業者の継続配置、国有設備の利用条件を、防衛装備庁への事前相談と対象企業のデューデリジェンスで確認する。
出典
本文の数値は官公庁・国際機関の公表資料、統計原表、企業の決算・公式発表を使用した。英語資料名は一部を日本語で簡略表記し、公表日が確認できない資料はその旨を示す。
- 防衛省「防衛力抜本的強化の進捗と予算―令和8年度予算の概要」(公表日記載なし。予算は2026年4月7日成立)
- 防衛省「防衛力整備計画」(2022年12月16日)
- 防衛省「令和8年版防衛白書 図表Ⅱ-2-4-1 防衛関係費の2025年度と2026年度の比較」(2026年版)
- 財務省「片山財務大臣記者会見の概要(令和8年4月7日)」(2026年4月7日)
- 首相官邸「第219回国会における高市内閣総理大臣所信表明演説」(2025年10月24日)
- 防衛装備庁「令和7年度中央調達における調達実績」(2026年公表、月日記載なし)
- 防衛装備庁「令和6年度中央調達における調達実績」(2025年公表、月日記載なし)
- 防衛装備庁「令和7年度 中央調達の概略」(2026年3月)
- 防衛省「令和8年版防衛白書 第Ⅳ部第2章第1節 防衛生産基盤の強化」(2026年版)
- 防衛省「防衛装備移転三原則及び運用指針の見直しについて」(2026年4月21日)
- 三菱重工業「豪州向けフリゲート艦3隻の建造契約を締結」(2026年4月18日)
- ロッキード・マーチン「AI Action Planへの意見書・添付論文」(2025年公表、月日記載なし)
- C3 AI「米空軍向け保全契約枠の拡大」(2025年5月29日)
- 防衛省「装備品等の研究開発における責任あるAI適用ガイドライン 第1版」(2025年6月6日)
- 厚生労働省「令和7年賃金構造基本統計調査・一般労働者・産業大分類E製造業」(2026年3月24日)
- 総務省・経済産業省「令和3年経済センサス‐活動調査 製造業 産業編」第1表(2022年12月26日)
- 三菱重工業「2025年度決算説明資料」(2026年5月12日)
- 三菱電機「2025年度決算説明資料」(2026年4月28日)
- 川崎重工業「2025年度決算説明資料」(2026年5月12日)
- 富士通「防衛テック・オープンイノベーションプログラムを開始(防衛分野のマルチAIエージェント研究)」(2026年3月10日)
- Preferred Networks「防衛装備庁の生成AI等を用いた作戦環境情報分析支援実現に関する実証を受託」(公表日記載なし、2026年10月31日確認)
- アーチャー「アンドゥリルとの自律機共同開発」(2026年7月20日)
- フツパー「防衛分野のAIエージェント研究への参画」(2026年10月23日)
- 川崎重工業「南海レスキュー2024におけるK-RACERによる物資輸送」(2025年1月14日)
- SHIFT「AI搭載装備品等に係る技術審査役務」(2026年8月7日)
- 横河電機「C3 AI Suiteの採用」(2021年4月12日)
- アンドゥリル「日本進出の発表」(2025年12月3日)
- 経済産業省・防衛装備庁「防衛産業における受託適正取引等の推進のためのガイドライン」(2026年1月29日改訂)
- 防衛省「令和9年度概算要求の概要」(公表日記載なし、2026年8月公表)
- NEC「2025年度決算説明資料」(2026年4月28日)
- レオナルド「GCAP共同事業会社エッジウィング発足」(2025年6月20日)
- 三菱電機「米海軍向けレーダー部品の生産契約」(2024年7月24日)
- 三菱電機「日米共同生産への参画に向けた協議」(2026年4月28日)
- 欧州防衛機関「EU防衛支出:2025年実績・2026年見通し」(2026年7月16日)
- ロッキード・マーチン「2025年通期決算」(2026年1月29日)
- RTX「2025年決算・2026年見通し」(2026年1月27日)
- RTX「三菱電機とのライセンス生産契約」(2025年6月24日)
- BAEシステムズ「2025年通期決算」(2026年2月18日)
- レオナルド「2025年決算・2026年見通し」(2026年3月12日)
- ラインメタル「2025年通期決算」(2026年3月11日)
- ハンファ「エアロスペースの信用格付け取得」(2026年6月22日)
- RTX「2026年第3四半期決算」(2026年10月20日)
- 内閣府「重要経済安保情報保護活用法・事業者向け教育資料」(公表日記載なし、2026年10月31日確認)
- EU理事会「Security Action for Europe(SAFE)」(2026年6月15日更新)
- NATO「The Hague Summit Declaration」(2025年6月25日)
- 米国防当局「CMMC第2段階の実施停止」(日付記載なし、2026年7月公表)
- 米国防総省「CMMC規則(連邦官報2025年9月10日)」(2025年9月10日)
- 防衛装備庁「防衛生産基盤強化法について」(公表日記載なし、2026年10月31日確認)
- Synspective「2026年12月期 第1四半期決算説明資料」(2026年5月15日)
この業界の図解【194種類で分析】を、note の有料記事で公開しています。
