エグゼクティブサマリー
鉄道車両は、少量・長寿命の車両を納める製造業であると同時に、仕様・安全・現地生産・保守を長期にわたり引き受ける契約事業である。
2026年11月時点で重要なのは、国内新造生産と日本メーカーの世界事業を分け、受注の大きさを納入採算・資金回収と併せて評価することである。世界の需要拡大を取り込むにも、現地の調達条件と継続供給の体制が必要になる。本稿は2026年11月1日までの公表資料に基づく。
要点
- 市場・構造:2025年度の国内新造生産額は1,890億円、公表前年比+1.9%である。ただし調査対象更新があり、単純な回復判定はできない。部品出荷額4,584億円は別の指標であり、完成車との合算は避ける(国土交通省「令和7年度 鉄道車両等生産動態統計調査 年報」)。
- 競争:国内では顧客間の部品共通化の検討、海外では既存設計を使う追加受注が進む。共通設計を使いながら個別要求を処理し、変更費用と保証を管理する能力が重要である(JR東日本・JR西日本「車両の装置・部品共通化の検討を開始」、川崎重工業「R268型地下鉄電車378両の受注内定」)。
- 海外・制度:UNIFE推計の世界鉄道供給市場は年2,210億ユーロで、車両以外も含む。市場成長と参入可能性は別であり、米国の現地調達やEUの製品・補助金審査への対応が事業条件になる(UNIFE「World Rail Market Study 2026 公表概要」、米連邦公共交通局「Buy America」、欧州委員会「Foreign Subsidies Regulation」)。
- 収益:海外案件では契約金額、履行保証、支払いが一体で調整されることがある。受注残だけで成長の質を判断せず、残工事原価と検収条件を追う(川崎重工業「ワシントン地下鉄7000系車両におけるWMATAとの合意」)。
- AI:状態監視と故障記録の活用は実用化が進む一方、適応的な製造や自律走行は研究・実証との区別が必要である。投資判断は精度だけでなく、再確認作業と安全責任を含める(日立製作所「Enhanced by HMAXの展開」、アルストム「ケベック州の3大学との鉄道製造研究」、シーメンス「AutomatedTrainの実証成果」)。
経営・企画部門への示唆
- 大手は、国内工場の新造受注残が生産額の約3.9年分に達したことをもとに、設計・試験設備・工場の空き枠と最大資金負担を受注審査の上限に置き、国内更新と北米の追加受注を選んで取る。
- 中堅・中小は、鉄道事業者間の部品共通化の対象候補で、複数の事業者に通用する試験証拠、長期供給、終売時の代替設計をまとめて提案し、EU向けの電子機器はサイバー規制の対応費用を価格に入れる。
- 新規参入は、完成車ではなく検査、故障照会、補修部品など責任範囲を限定できる工程から既存メーカーと組んで入り、保守データの利用権と米国の現地調達条件を提携前に確かめる。
業界データまとめ
国内工場の新造車両生産額は、2025年度に1,890億円である。ただし同年度から調査対象が更新されており、公表前年比だけで市場の回復を断定できない。日本企業の海外工場、保守、信号事業を含む売上高とは範囲を分けて読む。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 国内工場の鉄道車両新造生産額1,890億円。輸出向けを含み、海外現地生産・改造・修理を含まない | 2025年度 | 国土交通省「令和7年度 鉄道車両等生産動態統計調査 年報」 |
| 市場の伸び | 同上の新造生産額、前年度比+1.9%(公表値)。調査対象更新のため前年度との接続に注意 | 2025年度 | 国土交通省「令和7年度 鉄道車両等生産動態統計調査 年報」 |
| 事業者数 | 小分類「鉄道車両・同部分品製造業」899事業所。企業数ではなく、完成車メーカー以外も含む | 2021年6月1日現在 | 総務省・経済産業省「令和3年経済センサス‐活動調査 第9-2表・全国」 |
| 従業者数 | 小分類「鉄道車両・同部分品製造業」32,277人、全事業所の従業者・男女計 | 2021年6月1日現在 | 総務省・経済産業省「令和3年経済センサス‐活動調査 第9-2表・全国」 |
| 平均年収 | 631.22万円(計算)。中分類「輸送用機械器具製造業」、一般労働者・男女計・企業規模計10人以上。月額406.0千円×12+賞与等1,440.2千円。自動車等を含む | 2025年調査 | 厚生労働省「令和7年賃金構造基本統計調査 一般労働者・産業中分類 第1表」 |
| 上位3社の売上高 | 日立製作所1兆3,215億円(モビリティ。鉄道車両のほか信号・サービスを含む)/川崎重工業2,362億円(車両)/日本車輌製造485.56億円(鉄道車両)。主要上場3社の比較であり、国内シェアの順位ではない | いずれも2026年3月期 | 日立製作所「2025年度決算説明資料」 川崎重工業「2025年度決算説明資料」 日本車輌製造「2026年3月期 決算短信」 |
| 世界市場 | 年平均2,210億ユーロ。UNIFEによる世界鉄道供給市場の推計。車両のほかインフラ・信号・サービス等を含むため、国内新造生産額と直接比較できない | 2023〜2025年平均、2026年9月公表 | UNIFE「World Rail Market Study 2026 公表概要」 |
| 新造車両生産両数 | 1,423両。国内需要向け1,345両、輸出向け78両。調査対象更新あり | 2025年度 | 国土交通省「令和7年度 鉄道車両等生産動態統計調査 年報」 |
| 新造車両受注額 | 2,502億円、1,572両(受注額の公表前年度比+84.7%)。国内工場の受注であり海外現地工場を含まない | 2025年度 | 国土交通省「令和7年度 鉄道車両等生産動態統計調査 年報」 |
| 新造車両の輸出向け生産額 | 245億円(公表前年度比−41.2%)、新造生産額に占める割合13.0% | 2025年度 | 国土交通省「令和7年度 鉄道車両等生産動態統計調査 年報」 |
| 鉄道車両部品の出荷額 | 4,584億円(公表前年度比+18.5%)。うち輸出809億円。完成車生産額との単純合算は不可 | 2025年度 | 国土交通省「令和7年度 鉄道車両等生産動態統計調査 年報」 |
国土交通省統計の国内向け生産額は消費税を含む工場渡しの生産者販売価格、輸出向けは消費税を含まないFOB価格を基礎とする。事業所・雇用・賃金は分類と調査年が異なるため、上表を割り算して生産性や鉄道車両専業者の給与を推定してはならない。
AI・フィジカルAIの影響と経営の打ち手
保守の状態監視と故障記録の活用は実用化が進む一方、環境を認識して動作を変えるフィジカルAIは基地内走行や製造の研究・実証が中心である。投資は、データ整備、支援業務での検証、限定領域での自律動作の順に進める。
影響の全体像
工程は「需要・仕様→設計・認証→部材調達→製造・試験→納入・立上げ→保守・更新」とする。段階は公表事例の到達点、時期は2026年11月起点の、公開情報からの分析にもとづく見通しである。固定手順のロボットや従来の自動列車運転を、認識・判断を伴うフィジカルAIと一括しない。
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 需要・仕様 | 過去案件の仕様検索、提案条件の照合 | 生成AI・AIエージェント | 構想段階 | 2年以内 | 鉄道分野の生成AI活用基盤の協業は公表済み。仕様承認の自動化は未確認(GlobalLogic「Hitachi RailとGoogle Cloudの協業」) |
| 設計・認証 | 要求事項、設計変更、試験記録の対応付け | 生成AI・AIエージェント | 構想段階 | 3〜5年 | 同協業を踏まえた適用候補。認証判断の代替実績は確認できない(GlobalLogic「Hitachi RailとGoogle Cloudの協業」) |
| 部材調達 | 工場設備と供給者の情報を接続し、欠陥や遅れを早期に把握 | データ・IoT | 実用(導入事例あり) | 2年以内 | 生産ラインのIoTによる設備監視、供給者との連携、欠陥の早期検知(アルストム「Smart Manufacturing White Paper」) |
| 製造・試験 | 溶接条件や工程の状況に応じた作業調整 | フィジカルAI | 構想段階 | 3〜5年 | アルストムと大学の製造研究開始。適応的制御の量産実績を意味しない(アルストム「ケベック州の3大学との鉄道製造研究」) |
| 納入・立上げ | 障害物を検知する基地内走行、出庫準備の自動化 | フィジカルAI | 実証中 | 3〜5年 | AutomatedTrainの技術実証(シーメンス「AutomatedTrainの実証成果」) |
| 保守・更新 | 状態監視、予兆検知、故障事例検索 | データ・IoT | 実用(導入事例あり) | 2年以内 | HMAX搭載実績。国内の対象拡大は別途検証が必要(日立製作所「Enhanced by HMAXの展開」) |
業務はどう変わるか
第一に、納入時点で終わる情報提供から、稼働中の状態を継続的に扱うサービスへ変わる。 日立は2026年9月、HMAXのセンサー技術が約2,500編成に搭載されていると発表した。これは提供企業の公表値であり、故障削減率を示すものではない。従来の検査履歴と現場判断に加え、走行中の状態を取り込み、検査対象の優先順位や部品交換の判断材料を増やす実用段階である(日立製作所「Enhanced by HMAXの展開」)。シーメンスも、Railigent Xで運用・状態データから故障を検知する保守支援を提供している。英国の172編成で空調装置733台を遠隔監視する事例(クノールブレムゼとの協業)も示している(シーメンス「Railigent X」)。
東武鉄道と日立の2025年11月発表は、車両保守高度化に向けた協創である。海外実績を日本の検査体系へ適用するには、車種別の見逃し、誤検知、追加確認時間を測り、検査方法の変更可否を顧客と判断する(日立製作所・東武鉄道「HMAXによる鉄道車両保守の高度化に向けた協創」)。
第二に、故障時の照会を根拠付きの候補提示で支援する。 BIPROGYは2025年6月、JR東日本の通信設備に、過去の記録を参照する生成AIの故障復旧支援を導入した。車両制御の事例ではないが、車種・製造番号・改修履歴を指定した類似故障の検索へ応用する余地がある(BIPROGY「JR東日本の通信設備故障復旧支援への生成AI導入」)。
改造時期や搭載機器で正しい対応は変わるため、承認済み文書を使い、回答に原文と版を付ける。部品交換や運用復帰は、権限を持つ人が承認する。
第三に、製造自動化は反復動作から条件変化への対応へ進む。 アルストムは既存の工場自動化に加え、2026年9月に大学との溶接・ロボット等の研究を発表した。適応的制御の量産導入とは区別し、多品種少量の車両工場では、治具変更や品質確認を含む切替時間で採算を評価する(アルストム「Smart Manufacturing White Paper」、アルストム「ケベック州の3大学との鉄道製造研究」)。
第四に、基地内の準備・移動が製品機能になる。 シーメンスなどのAutomatedTrainは、出庫準備、自己診断、障害物対応を含む自律走行を実証した。管制との通信を前提に限定区域で行う実証であり、踏切や異なる車種が混在する営業線全体への実用化を意味しない(シーメンス「AutomatedTrainの実証成果」)。
AI・ロボットの主要プレイヤー
日本展開は当該用途の公開情報で判定した。「未展開」は、国内導入を確認した資料で確認できないことを指し、日本法人や他製品の販売の有無とは別である。
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| 日立製作所/日立レール | 日本/英国に鉄道事業の主要拠点 | HMAX | 車両・信号等のデータを用いた状態監視と保守支援 | 提携・実証あり:東武鉄道との協創(日立製作所・東武鉄道「HMAXによる鉄道車両保守の高度化に向けた協創」) |
| NVIDIA | 米国 | エッジ計算基盤IGX等 | 日立レールの車上データ処理・分析基盤 | 提携・実証あり:日立との協業。国内案件の機器別採用範囲は未確認(NVIDIA「Hitachi RailにおけるIGXとリアルタイム分析」、日立製作所・東武鉄道「HMAXによる鉄道車両保守の高度化に向けた協創」) |
| シーメンス | ドイツ | Railigent X、AutomatedTrain | 状態に応じた保守支援、基地内自律運転の実証 | 未展開:国内の当該用途は未確認(シーメンス「Railigent X」、シーメンス「AutomatedTrainの実証成果」) |
| アルストム | フランス | 製造ロボット、大学との製造研究 | 溶接を中心とする製造ロボットの活用と、溶接工程・ロボット溶接セルの工程計画・車体設計へのAI活用の研究 | 未展開:国内の当該用途は未確認(アルストム「Smart Manufacturing White Paper」、アルストム「ケベック州の3大学との鉄道製造研究」) |
| BIPROGY | 日本 | 生成AIによる故障復旧支援 | 通信設備の故障記録から対応候補を提示。車両保守への応用余地 | 展開済み:JR東日本の通信設備(BIPROGY「JR東日本の通信設備故障復旧支援への生成AI導入」) |
人材・収益・競争への影響
分析では、転記、一次検索、反復確認の仕事が減り、車両構成と故障記録の整備、見逃しの検証、変更管理が増える。検査員や溶接技能者も、例外対応、測定結果の判定、作業条件の設定へ仕事の比重が移ると考えられる。
通信、保存、モデル更新、再確認には継続費用が発生する。保守工数の削減だけで投資回収を計算せず、機器価格、解析料金、支援範囲を分け、稼働率の保証には運転条件と顧客側の責任を定める。
競争の分岐点は、納入後のデータへ継続アクセスできるかである。日立の新造車両へのHMAX搭載拡大は、保守サービスを初期設計から組み込む動きである。計算基盤を提供するIT企業との提携でも、故障の意味と車両構成を把握する能力が必要になる(日立製作所「Enhanced by HMAXの展開」)。
外部モデルの採用だけで安全責任は移転しない。遠隔更新の記録、他社学習へのデータ流用制限、通信断時の動作、代替手順を契約と仕様に落とし、安全制御を文書作成と同じ基準で評価しないことが必要である。
経営者が実施すべき対策
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | 車号・部品番号・改造履歴と故障記録を接続する | 共通 | 直ちに〜1年 | 類似故障の検索精度、変更影響の確認力向上 | 顧客とのデータ利用契約、台帳の統一 |
| 高 | 故障照会を一車種に限定し、原文付き回答を評価する | 共通 | 1年以内 | 熟練者への一次照会を減らす | 正解事例、旧版排除、承認者の設定 |
| 高 | センサーを保守契約・機器更新計画と一体で設計する | 大手 | 新規入札から | 納入後サービスの対象拡大 | データ保存期間、利用権、通信費の合意 |
| 高 | 検査の見逃し・誤警報・再確認時間を同時に測定する | 共通 | 実証開始時 | 見かけの工数削減を防ぐ | 車種・天候・故障状態別の評価データ |
| 中 | 溶接自動化を共通部材に絞り、段取り込みで評価する | 中堅・中小 | 1〜3年 | 少量案件でも設備を共用できる | 治具共通化、品質判定基準、技能者の参加 |
| 中 | 基地内自律移動を限定区域・速度で検証する | 大手 | 3〜5年 | 納入試験・出庫準備の省力化 | 運行主体との責任分担、停止・救援手順 |
失敗しやすいのは、画像を改造履歴と結び付けないこと、再確認作業を測らないこと、試験時の通信・保存費用で本番採算を計算することである。実証の終了条件に、精度、現場負荷、責任、継続費用を入れる。
業界の定義と市場構造
本稿は車両・部品の製造とメーカーが担う改造・保守を対象とし、鉄道会社を顧客側に置く。国内生産と海外現地事業を分けて捉えることが、市場構造を理解する前提である。
対象範囲と市場の内訳
中核は、新幹線・都市間列車・通勤電車・地下鉄・気動車・機関車・貨車等の新造、車体・台車・走行機器・搭載機器の供給である。メーカーが受託する修理・改造・長期保守も事業分析に含める。軌道土木、駅運営、旅客・貨物運送は含めず、信号と交通システムは完成車メーカーの事業拡張先として扱う。
| 区分 | 2025年度の公表値 | 経営分析での読み方 |
|---|---|---|
| 新造車両・国内需要向け | 1,345両、1,645億円 | 日本国内の顧客向け。生産額であり発注予算ではない |
| うちJR向け | 519両、813億円 | 高速・都市圏等の個別更新計画に左右される |
| うち民鉄等向け | 826両、832億円 | 公営交通等を含む統計区分であり、私鉄だけではない |
| 新造車両・輸出向け | 78両、245億円 | 国内工場からの供給。海外現地工場の売上を含まない |
| 改造・修理 | 改造101億円、修理162億円 | 同統計の対象範囲。鉄道会社の自家用修繕全体を表さない |
| 鉄道車両部品 | 出荷額4,584億円 | 完成車向け中間投入と補修・輸出を含み、完成車と重複し得る |
出典は各区分とも国土交通省の2025年度年報である。JR・民鉄等とは別掲される「公的企業」は重複する内数であり、追加して合算してはならない(国土交通省「令和7年度 鉄道車両等生産動態統計調査 年報」)。
過去5年で何が変わったか
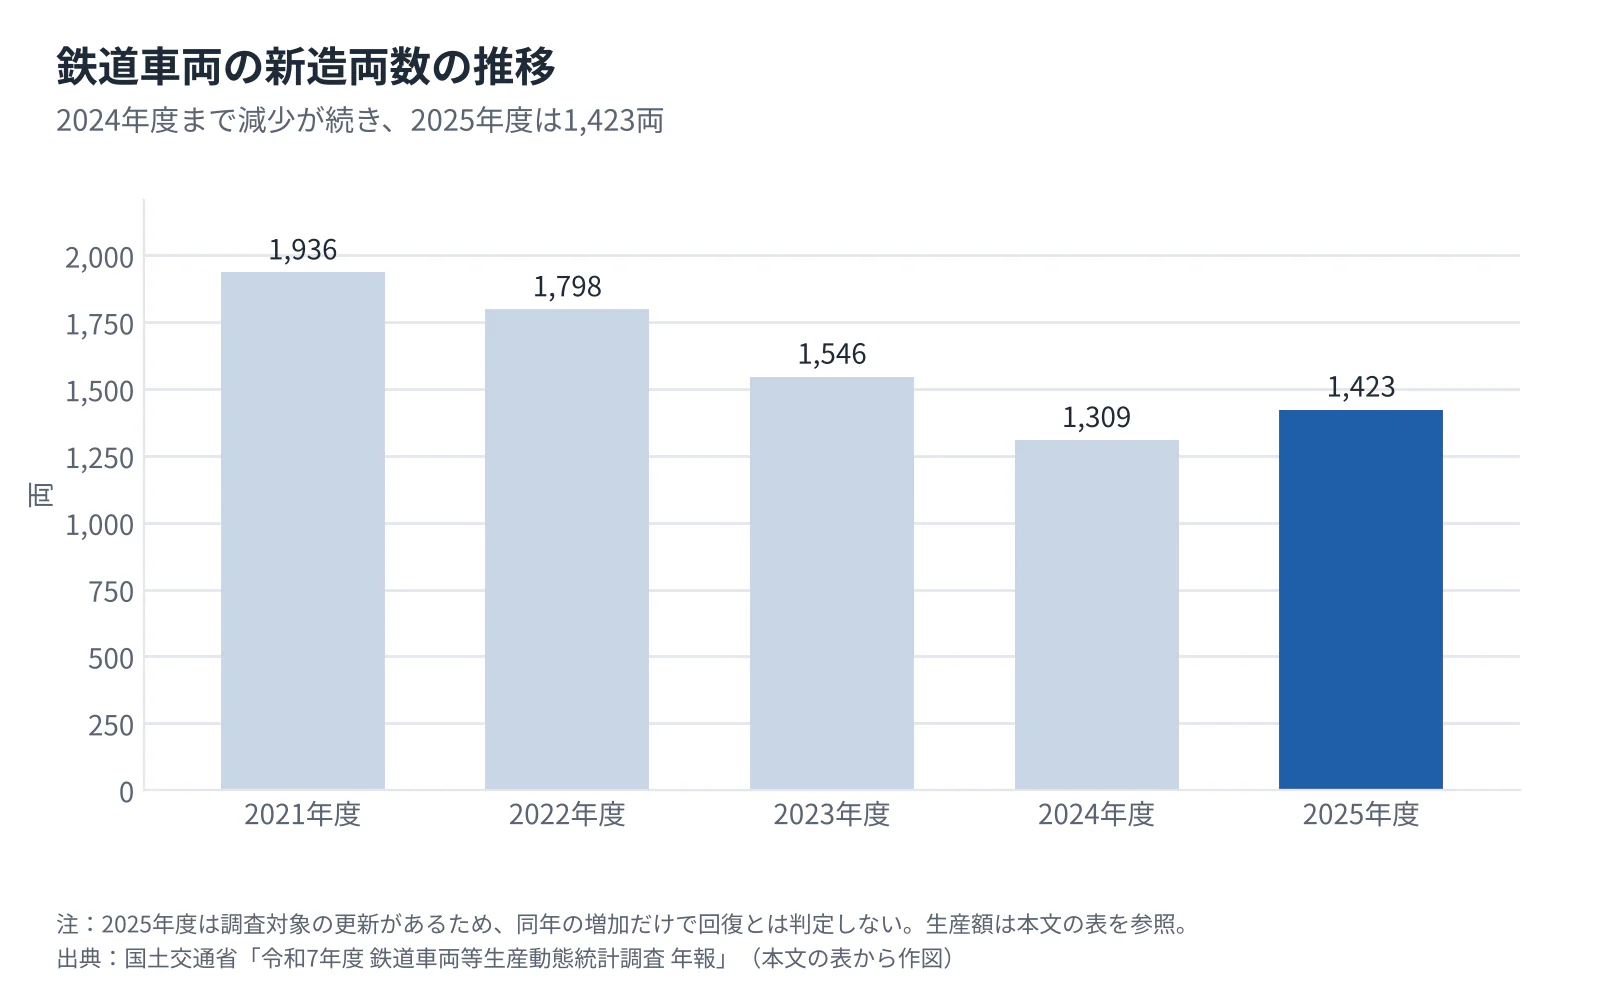 タップすると拡大して見られます
| 年度 | 新造車両生産両数 | 新造車両生産額 |
|---|---|---|
| 2021年度 | 1,936両 | 2,619億円 |
| 2022年度 | 1,798両 | 2,542億円 |
| 2023年度 | 1,546両 | 2,180億円 |
| 2024年度 | 1,309両 | 1,855億円 |
| 2025年度 | 1,423両 | 1,890億円 |
金額は年報の億円表示と同じである。2025年度は調査対象更新があるため、同年の反転だけをもって一連の減少からの回復とは判定しない(国土交通省「令和7年度 鉄道車両等生産動態統計調査 年報」)。
需要は利用者数だけでなく、更新時期や新造・改造の選択で動く。JR東日本が2026年9月に示した千葉エリアの計画は、新造E131系と既存E233系の改造を組み合わせるもので、更新のすべてが新造需要になるわけではない(JR東日本「千葉エリアで新たな仕様の車両を投入します」)。
供給面では、JR東日本・JR西日本の部品共通化の検討、日立のタレス社GTS部門の買収、川崎の北米現地生産が進む。国内工場の効率化と海外市場への参加には、それぞれ異なる設備・組織が必要である(JR東日本・JR西日本「車両の装置・部品共通化の検討を開始」、日立製作所「日立レールがタレス社GTS部門の買収を完了」、川崎重工業「R211型地下鉄電車435両を追加受注」)。
顧客と需要の特性
顧客は、既存の鉄道システムで運行でき、長期間維持できる輸送能力を買う。営業では価格だけでなく、顧客が更新方法と要求仕様を固める段階を把握することが重要である。
| 主な顧客 | 購買の決め手 | メーカーが把握すべき事項 |
|---|---|---|
| JR各社・大手民鉄 | 既存形式との互換性、輸送計画、保守・教育の共通化 | 新造・転用・改造の配分、既存部品の継続供給 |
| 公営地下鉄・都市交通機関 | 予算、競争調達要件、混雑対策、納入期限 | 議会・資金調達・調達手続の進捗 |
| 地方鉄道 | 初期負担、少数編成の保守費、運用の柔軟性 | 補助制度、検修体制、代替車両の確保 |
| 海外の鉄道事業者・交通当局 | 現地規格、調達制度、実績、現地支援 | 現地製造比率、試験・検収条件、保証 |
| 完成車メーカー・保守事業者 | 部品の信頼性、納期、互換性、長期供給 | 指定部品、変更承認、補修部品の価格条件 |
典型的には車両・技術部門が性能と保守条件、輸送計画部門が必要編成、調達・財務部門が契約と予算を調整する。海外の公的案件では融資主体や監督機関も関与するが、各社の決裁権限は個別確認が必要である。
価格感応度は高いが、最安の車両が最安の運行費になるとは限らない。形式を増やすと、予備品、専用工具、整備教育、故障対応の種類が増えるためである。JR東日本とJR西日本が装置・部品の共通化の検討を始め、主電動機、オイルダンパー、行先表示器、パンタグラフ等を初期の対象候補とした事実は、購入後を含む負担削減を顧客側が求めていることを示す(JR東日本・JR西日本「車両の装置・部品共通化の検討を開始」)。
新形式選定時には競争が生じるが、導入後は部品・図面・試験履歴の整合が必要となり、供給者変更は容易ではない。川崎のR211では2025年に435両が追加受注され、R268の発注内示も同一仕様であり、継続供給の価値を示す(川崎重工業「R211型地下鉄電車435両を追加受注」、川崎重工業「R268型地下鉄電車378両の受注内定」)。
需要は四季の変化より、予算執行、営業開始日、検収時期に左右される。景気悪化は資金や利用者見通しを通じて計画を遅らせ得るが、老朽車の更新や安全上の改修は景気だけでは決まらない。人口減少への対応でも、単純な両数削減に加え、編成の短縮、ワンマン運転対応、新造と転用の組合せが生じるため、需要を「新造両数」「改造内容」「必要部品」に分解する(JR東日本「千葉エリアで新たな仕様の車両を投入します」)。
バリューチェーンと収益構造
利益を左右するのは、製造原価に加え、仕様確定から検収までの変更と納入後の責任である。受注額、会計利益、現金回収を別々に管理する。
| 工程 | 役割・主な担い手 | 付加価値の源泉と採算上の注意 |
|---|---|---|
| 需要・仕様 | 顧客技術部門、日立・川崎・日本車両等の営業・設計 | 必須要件と追加仕様の切分け。曖昧な要求の無償引受けを避ける |
| 設計・認証 | 完成車メーカー、搭載機器メーカー、試験・認証機関 | 車体・走行・電気・信号の整合と試験証拠。再設計・再試験が原価を増やす |
| 部材調達 | 材料・機器・部品メーカー、完成車メーカー | 品質履歴、長期供給、変更管理。代替調達にも承認が必要 |
| 製造・試験 | 国内外の完成車工場と協力会社 | 構体、配線、艤装、編成試験の工程統合。少量案件の段取りを共通化 |
| 納入・立上げ | 現地法人、顧客、試験機関 | 現地走行試験、教育、検収条件の充足。代金回収と履行保証の解除 |
| 保守・更新 | メーカー、部品会社、顧客の検修部門 | 交換品、改造設計、技術支援。稼働実績の蓄積と保守責任の適正化 |
利益をどこで捉えるか
日立の2025年度モビリティは売上収益1兆3,215億円、Adjusted EBITA1,081億円、利益率8.2%である。川崎の同年度車両は売上収益2,362億円、事業利益86億円で、公表利益率は3.7%である。事業範囲と利益指標が違うため、この差をそのまま完成車と保守の採算差とは解釈できない(日立製作所「2025年度決算説明資料」、川崎重工業「2025年度決算説明資料」)。
部品・システムの例では、クノールブレムゼの2025年鉄道車両システム部門はEBIT率15.0%である。ただし、完成車・信号・保守の構成や利益指標が異なり、工程別の利益率を直接比較したものではない(クノールブレムゼ「Annual Report 2025」)。
コストと価格転嫁
主要費目は車体材料、台車・電機・ブレーキ等の購入品、設計・製造・試験の人件費、輸送・現地立上げである。業界共通の費目比率は確認できない。部品・システム企業の例では、クノールブレムゼのグループ全体の材料費は2025年に売上高の45.8%、鉄道車両システム部門の研究開発費は2億7,300万ユーロ(同部門の関連売上の6.3%)である。商用車部門を含むグループの値と部品企業の例であり、完成車メーカーの原価率ではない(クノールブレムゼ「Annual Report 2025」)。
長納期案件の見積りには、材料・労務費の調整、為替、仕様変更、試験遅延の負担を組み込む。平均単価の上昇には製品構成の変化も影響するため、価格転嫁の実績とは断定できない。
契約条件が収益と現金の両方を動かす実例として、川崎は2026年2月、WMATAとの合意を公表した。内容は契約金額の一部減額と、履行保証の減額・特定債務の支払いを組み合わせたものである。事故原因の責任認定と商業上の合意は別であり、同社開示はNTSB最終報告が同社グループの責任に言及していないと説明している(川崎重工業「ワシントン地下鉄7000系車両におけるWMATAとの合意」)。
供給網と運転資金
購入額が小さい部品でも、欠ければ編成として納入できない。代替品には設計・試験の変更が必要となる場合があり、部品共通化は量産性を高める一方、供給障害を複数路線へ広げ得る。共通化と複数調達は別々に設計する(JR東日本・JR西日本「車両の装置・部品共通化の検討を開始」)。
受注残の増加は将来売上の材料であると同時に、仕掛品と保証枠を必要とする。日本車両の2026年3月期では、前受金の増加が営業キャッシュフロー改善の要因として説明されている。入金条件は財務部門だけの仕事ではなく、営業が案件を選ぶ時点の収益条件である(日本車輌製造「2026年3月期 決算短信」)。
競争環境
競争は、国内の継続的な設計・供給関係と、海外の大型調達への参加能力という二層で進む。受注の確保と、採算どおり納入できる能力の両立が経営課題である。
競争構造と主要企業
国内市場の同一範囲・同一年度の企業別売上高が揃わないため、上位3社集中度は本稿では示さない。日立のモビリティ売上には海外・信号・サービスが含まれ、日本車両の鉄道車両事業には別部門で計上する貨車が含まれない。以下は順位表ではなく、公表された事業構成の比較である(日立製作所「2025年度決算説明資料」、日本車輌製造「2026年3月期 決算短信」)。
| 企業 | 規模 | 公開情報に見られる特徴 | 戦略上の位置づけ |
|---|---|---|---|
| 日立製作所/日立レール | モビリティ売上収益1兆3,215億円、2026年3月期。2026年4〜9月は6,930億円(前年同期比+18.3%、計算) | 日本・欧州・北米で車両と信号・保守を展開。タレス社GTS部門を買収 | 複数地域と車両以外の事業を組み合わせる(日立製作所「2027年3月期 第2四半期(中間期)決算短信」、日立製作所「2025年度決算説明資料」、日立製作所「日立レールがタレス社GTS部門の買収を完了」) |
| 川崎重工業/川崎車両 | 車両売上収益2,362億円、2026年3月期 | 国内と北米。北米売上1,542億円、同部門の約65.3%(計算) | 北米の現地製造と継続受注が大きい(川崎重工業「2025年度決算説明資料」) |
| 日本車輌製造 | 鉄道車両売上高485.56億円、2026年3月期。2026年4〜9月は228.14億円(前年同期比−5.7%) | N700S、315系、公営・民営鉄道向け車両。貨車は別セグメント。2026年10月の中期経営計画で生産能力の増強、工程の自動化、台湾新幹線の増備車両を掲げる | 国内の車種・顧客別案件を積み上げる(日本車輌製造「2026年3月期 決算短信」、日本車輌製造「2027年3月期 第2四半期(中間期)決算短信」、日本車輌製造「中期経営計画の策定に関するお知らせ」) |
| 総合車両製作所 | 単独の同条件売上高は本比較では使用しない | ステンレス車両sustinaを展開し、InnoTrans 2026にも出展 | 車両の標準化と国内外への製品展開(総合車両製作所「InnoTrans 2026への出展」) |
製造業の集計(個人経営を除く)では、2021年6月時点で鉄道車両製造業が76事業所・13,044人、鉄道車両用部分品製造業が469事業所・15,190人であり、完成車は少数の大規模事業所、部品は多数の中小規模事業所に分かれる(経済産業省「令和3年経済センサス‐活動調査 製造業 産業編 統計表データ 第1表」)。899事業所を完成車メーカー数とせず、営業・M&A対象は完成車、電機、走行、内装、保守ごとに再分類する(総務省・経済産業省「令和3年経済センサス‐活動調査 第9-2表・全国」)。
五つの競争要因
以下の強さと方向は、公表事実をもとにした分析である。
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存企業間の競争 | 強 | 海外では完成車・信号・サービスを揃える企業が大型案件を競う。市場成長と市場への参加条件は別問題(UNIFE「World Rail Market Study 2026 公表概要」) | 強まる |
| 買い手の交渉力 | 強 | 発注主体が限定され、共通仕様・共同取組で顧客側も調達を効率化する(JR東日本・JR西日本「車両の装置・部品共通化の検討を開始」) | 強まる |
| 売り手の交渉力 | 中 | 部品の変更には適合確認が必要。共通化は調達量を束ねるが、採用先の集中も招き得る(国土交通省「鉄道技術標準化ビジネスプラン」) | 強まる |
| 新規参入の脅威 | 弱 | 完成車には実績、規格適合、現地生産、長期支援が必要。部品・サービスへの参入余地は別(国土交通省「鉄道技術標準化ビジネスプラン」、米連邦公共交通局「Buy America」) | 変わらない |
| 代替の脅威 | 中 | 新造に対して既存車の転用・改造が選択肢になる。路線維持の判断はさらに上位の需要条件(JR東日本「千葉エリアで新たな仕様の車両を投入します」) | 強まる |
直近3年の再編と事業の選別
日立は2024年にタレス社のGTS部門(陸上交通システム事業)の買収を完了し、信号等の事業基盤を拡張した。再編の対象は国内完成車工場に限らない(日立製作所「日立レールがタレス社GTS部門の買収を完了」)。
日本車両は2025年に米国子会社NIPPON SHARYO MANUFACTURINGの解散を決議し、2026年3月期には連結対象から除外した。海外では拠点拡大と整理が同時に進んでおり、日本企業の一律の拡大・撤退とは捉えられない(日本車輌製造「海外子会社の解散等に関するお知らせ」、日本車輌製造「2026年3月期 決算短信」)。
JR東日本・JR西日本の共通化は合併ではないが、仕様・調達構造を変える。部品メーカーには採用範囲拡大の機会と、共通仕様から外れるリスクが同時に生じる(JR東日本・JR西日本「車両の装置・部品共通化の検討を開始」)。
成功の鍵
成功条件は四つである。第一は仕様変更を追加費用へ結び付ける管理、第二は現地で納入を完遂する能力であり、川崎の北米継続受注が具体例となる。第三は共通設計と個別要求の両立、第四は既納車を支える責任と資金の確保である(川崎重工業「R268型地下鉄電車378両の受注内定」)。
日立は買収によって事業範囲を拡張し、川崎は現地製造と継続受注、日本車両は国内車種の供給、総合車両製作所はsustinaの展開に取り組む。どの戦略も、設計の再利用率、検収までの期間、追加原価、資金回収で実効性を確かめる(日立製作所「日立レールがタレス社GTS部門の買収を完了」、川崎重工業「2025年度決算説明資料」、日本車輌製造「2026年3月期 決算短信」、総合車両製作所「InnoTrans 2026への出展」)。
海外の動向と主要企業
世界では需要拡大と市場への参加制約が同時に存在する。日本企業には現地生産、規格、資金、保守体制を揃えることが必要であり、完成車輸出と現地法人を通じた拡大は別の戦略である。
世界市場と地域差
UNIFEの2026年9月調査は、世界の鉄道供給市場を2023〜2025年平均で年2,210億ユーロと推計し、2029〜2031年平均を2,668億ユーロ、年平均成長率を3.2%と予測する。インフラや信号・サービスを含む市場であり、車両だけの予測ではない。日本の新造生産額を分子にした世界シェアは本稿では示さない(UNIFE「World Rail Market Study 2026 公表概要」)。
| 地域 | UNIFEによる成長率予測 | 日本企業への含意(分析) |
|---|---|---|
| アジア太平洋 | 年3.5%、最大市場を維持 | 国ごとの調達制度と現地供給条件を見極める |
| 西欧/東欧 | 年3.7%/3.6% | 規格適合と既存拠点・保守体制が参加条件になる |
| 北米 | 年3.0% | 現地工場の生産能力と公共調達への対応が重要 |
| 中南米 | 年5.5% | 高成長でも融資・予算・事業実行の確度を選別する |
予測は2023〜2025年平均から2029〜2031年平均への比較である。公開概要では各地域の絶対額を確認できず、成長率だけで獲得可能な売上規模を順位付けできない。EU企業が参加可能とされる市場は全体の56%で、2024年版の59%から低下したが、これはEU企業の指標であって日本企業の参入可能比率ではない(UNIFE「World Rail Market Study 2026 公表概要」)。
海外の主要企業
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| アルストム | フランス | 19,171百万ユーロ、2026年3月期・全社 | 車両、信号、システム、サービス。車両10,045百万ユーロ、サービス4,671百万ユーロ | ポーランドのCoradia Max案件で長期保守も受注 | 国内完成車の継続供給案件は本調査で未確認(アルストム「2025/26年度決算」) |
| シーメンス | ドイツ | 12,444百万ユーロ、2025年9月期・Mobility | 車両・鉄道システム・サービス。全社売上ではない | 米国高速鉄道向け車両・サービス案件を受注 | 日本向け完成車供給を同部門の主要案件としては未確認(シーメンス「Annual Report 2025」) |
| CRRC〈中国中車〉 | 中国 | 273,063百万人民元、2025年12月期・全社 | 高速鉄道、機関車、都市鉄道等。非車両事業も含む | 海外新規受注約65,000百万人民元、前年比+37% | 国内完成車の継続供給案件は本調査で未確認(中国中車「2025年業績説明会」) |
| シュタッドラー | スイス | 3,679.3百万スイスフラン、2025年12月期・全社 | 地域列車、個別仕様車、サービス、信号 | 車両に加えサービス・信号を事業区分として展開 | 国内完成車の継続供給案件は本調査で未確認(シュタッドラー「Annual Report 2025」) |
| クノールブレムゼ | ドイツ | 4,316百万ユーロ、2025年12月期・鉄道車両システム | ブレーキ等の車上機器とサービス(クノールブレムゼ「Annual Report 2025」) | 2026年1月に電子・信号分野のduagon買収完了(クノールブレムゼ「duagonの買収完了」) | 新幹線用ブレーキ等を供給、国内サービス拠点を保有(クノールブレムゼ「日本での鉄道事業」) |
全社とセグメントの範囲が異なるため、通貨換算による順位付けや完成車シェアは、本稿では示さない。
日本企業の立ち位置と日本への波及
川崎の2025年度車両事業では北米売上が1,542億円、部門売上の約65.3%である。2025年11月のR268の発注内示は378両、約15億米ドル、北米生産・2028〜2030年納入予定とされ、国内輸出統計には表れにくい成長の形である(川崎重工業「2025年度決算説明資料」、川崎重工業「R268型地下鉄電車378両の受注内定」)。日立も海外拠点と信号事業を持つが、確認した資料では同一範囲の海外売上高比率を確認できないため、比率は示さない(日立製作所「Hitachi Investor Day 2026 Mobility」)。
欧州では中国中車のブルガリア案件からの入札撤回を受け、欧州委員会が2024年に外国補助金調査を終了した。これは違反認定の事例ではないが、技術・価格以外の審査が競争条件を変える事実である。日本企業も、競合の排除を前提にするのではなく、自社の補助金・資金関係を説明できる体制を準備する(欧州委員会「CRRCの入札撤回に関する声明」)。
日本市場への浸透は部品でも進んでいる。クノールブレムゼは新幹線用ブレーキや空気圧縮機を供給し、国内の支援拠点を持つ(クノールブレムゼ「日本での鉄道事業」)。2026〜2030年は、完成車輸入だけでなく、長期支援、部品、適合証拠を含む競争が重要になるとみられる。
外部環境と制度の変化
影響が大きいのは、公共投資、製品の適合責任、現地調達、人材制度である。納入年の制度を受注原価へ織り込み、政策目標と発注確定を区別する。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 製品・情報セキュリティ | EU | Cyber Resilience Act。対象となるデジタル製品の脆弱性等の報告、製品ライフサイクルでの対応 | 報告義務2026年9月11日、全面適用2027年12月11日 | 大・対応費用には向かい風、対応済み製品には追い風。車載機器等への適用範囲を個別確認 | 欧州委員会「Cyber Resilience Act」 |
| 交通インフラ政策 | EU | 改正TEN-T規則による基幹ネットワーク整備 | 規則発効2024年7月18日、コア網の完成期限2030年12月31日 | 大・設備・車両関連需要に追い風。ただし完成目標と個々の予算化は別 | 欧州議会「Legislative Observatory:Regulation (EU) 2024/1679の概要」 |
| 公共調達 | 米国 | FTA資金を用いる車両調達で部品等の米国製割合を原価ベースで70%超、最終組立を米国内とする | 2020米会計年度以降。2026〜2030年案件でも確認が必要 | 大・輸出には向かい風、現地供給能力には追い風 | 米連邦公共交通局「Buy America」 |
| 競争・補助金審査 | EU | 外国補助金規則による企業結合・公共調達等への審査 | 2023年7月13日適用開始 | 大・審査と説明負担には向かい風。価格以外の競争条件に影響 | 欧州委員会「Foreign Subsidies Regulation」 |
| 外国人材 | 日本 | 鉄道を対象とする育成就労制度。車両製造の対象業務と受入れ要件を確認 | 2026年1月23日分野決定、2027年4月1日施行 | 中・採用基盤に追い風、教育・支援体制の費用増 | 国土交通省「鉄道分野における外国人材の受入れ」 |
| 脱炭素・安全 | 日本 | 圧縮水素を燃料とする車両の燃料電池等の技術基準 | 2025年4月1日施行 | 中・設計条件の明確化は追い風。燃料供給・経済性は別途課題 | 国土交通省「鉄道に関する技術上の基準について」 |
| 標準化政策 | 日本 | 鉄道技術標準化ビジネスプラン。規格、認証、技術の明文化を強化 | 2025年6月13日公表 | 大・海外参入と供給効率化に追い風。法的な製品義務とは異なる | 国土交通省「鉄道技術標準化ビジネスプラン」 |
EUの対象製品では、納入後も脆弱性への対応や情報提供が必要になる。長寿命の車両と電子部品の寿命差を考慮し、終売、更新後の適合確認、通知を供給契約に含める(欧州委員会「Cyber Resilience Act」)。
日本では、技術基準が性能規定を中心とし、鉄道事業者が詳細な実施基準を定める。したがって海外規格に適合した製品を、そのまま日本のすべての顧客に納入できるとは限らない。標準化の価値は仕様を一律にすることだけではなく、何を試験し、何が適合の証拠になるかを関係者間で共有することにある(国土交通省「鉄道に関する技術上の基準について」、国土交通省「鉄道技術標準化ビジネスプラン」)。
水素・蓄電池車は燃料・充電設備と保守を含めて比較する。改造・転用も選択肢だが、環境効果は製造・運行・廃棄を通じて検証する。人口減少下では、路線を維持できる費用と車両更新の両立が問われる。
人材と生産性
制約になるのは人数だけでなく、設計変更、溶接・組立、試験、品質保証を工程全体でつなぐ技能である。鉄道車両単独の最新求人倍率や賃上げ率を確認できないため、人手不足を他産業の倍率で定量化しない。採用人数とともに、案件を予定どおり設計・検収できる能力を管理する。
経済センサスの従業者32,277人は2021年6月時点の「鉄道車両・同部分品製造業」であり、2026年の必要人員を表さない。一方、2025年賃金構造基本統計調査による年収換算631.22万円は、自動車等も含む「輸送用機械器具製造業」の一般労働者である。現金給与月額406.0千円に12を掛け、年間賞与等1,440.2千円を加えた計算であり、鉄道車両専業者の実収入平均ではない(総務省・経済産業省「令和3年経済センサス‐活動調査 第9-2表・全国」、厚生労働省「令和7年賃金構造基本統計調査 一般労働者・産業中分類 第1表」)。
この賃金は採用市場の周辺水準を捉える参考にはなるが、鉄道車両の賃上げ幅を示さない。同じ分類・条件による前年比は確認した資料では確定できず、2026年の鉄道車両単独の春闘集計も確認できない。実務では賃金総額に加え、技能習得期間、外注費、残業、手戻りを含め、編成または工程当たりの労務費を把握する。
特に継承すべきなのは、図面から作業条件を決める技能と、不具合の影響範囲を判断する能力である。溶接、非破壊検査、電気配線、走行試験に加え、海外向けでは規格の読解、試験機関への説明、契約変更の記録が必要になる。国土交通省の標準化ビジネスプランも、技術の明文化、適合性評価、標準化人材の育成を課題としている(国土交通省「鉄道技術標準化ビジネスプラン」)。
労働生産性の国際比較には、同じ事業範囲の付加価値額と従業者数が必要である。国内工場の生産額を2021年の雇用で割ったり、海外信号事業を含む連結売上を国内人員で割ったりすると、比較は成立しない。適切な組合せは確認した資料では確認できないため、業界の一人当たり付加価値額は示さない。
人材制度では、鉄道分野の特定技能に続き、2027年4月から育成就労制度が始まる。車両製造分野では2024年11月に初の特定技能外国人が認められ、2026年10月には育成就労の運用要領も掲載されている。採用と並行して、多言語の作業指示、実技評価、危険作業の教育、指導者の配置を準備する(国土交通省「鉄道分野の特定技能外国人が誕生」、国土交通省「鉄道分野における外国人材の受入れ」)。
2030年に向けたシナリオ
2030年は、計画が発注・入金まで進むか、採算どおり履行できるかという二軸で考える。以下は、分析にもとづく条件付きシナリオであり、独自の市場規模予測や発生確率ではない。
第一の軸は「顧客の資金確保と発注実行」である。UNIFEの年3.2%成長予測やTEN-Tの整備目標は需要の背景となるが、個別案件の資金、調達、認可を保証しない(UNIFE「World Rail Market Study 2026 公表概要」、欧州議会「Legislative Observatory:Regulation (EU) 2024/1679の概要」)。第二の軸は「供給能力と契約採算の維持」であり、共通設計の利用、工場・試験能力、価格調整、検収条件が影響する。
| シナリオ | 起きる条件 | 2030年の業界像 | 可能性の見立て |
|---|---|---|---|
| 更新需要を着実に取り込む | 予算化が進み、標準仕様・調達・納入能力が整う | 新造、改造、部品、保守が組み合わさる。海外は現地拠点を軸に拡大 | 基準シナリオ。ただし国内新造両数の一律増加は前提としない |
| 受注は増えるが採算・資金が詰まる | 発注が先行し、設計変更、部品遅延、試験待ちが増える | 受注残と仕掛品が積み上がり、追加費用・検収遅延で現金回収が後ろ倒し | 大型案件を集中受注する企業で十分起こり得る |
| 新造計画が延期され、更新方法を絞る | 財政や資金調達が制約となり、顧客が既存車の延命を選ぶ | 改造・転用・補修が相対的に重要となり、新造設備の稼働に差が出る | 地域・顧客単位で起こり得る。世界一斉縮小は前提としない |
新造と改造の併用、数年先の海外納入はすでに公表されている。各シナリオに共通する備えは、既納車の供給基盤を維持し、能力増強を契約の実行条件に合わせることである(JR東日本「千葉エリアで新たな仕様の車両を投入します」、川崎重工業「R268型地下鉄電車378両の受注内定」)。
| 先行指標 | 確認する統計・発表 | 判断する内容 |
|---|---|---|
| 新造受注額・両数の国内/輸出別推移 | 国土交通省「鉄道車両等生産動態統計調査」 | 納入額の変動に先行する案件量。対象更新と大型一件の影響を確認 |
| 部品の国内・輸出出荷 | 同統計の部品表 | 完成車以外の需要と供給活動。新造・補修の内訳は追加確認 |
| 車両更新計画と契約の確定 | 鉄道会社・交通当局の設備計画、落札・オプション行使発表 | 構想、予算、契約、納入のどの段階にあるか |
| 受注残、契約資産、前受金、資金収支 | メーカーの決算短信・年次報告書 | 売上拡大が現金回収につながっているか |
| 規格・調達条件の変更 | 国土交通省、欧州委員会、FTAの公式発表 | 新たな設計、認証、現地調達費用が必要になるか |
これらは一つの指標に集約せず、案件の地域・顧客別に突き合わせる。受注増と現金回収の悪化が並ぶ場合は、需要拡大への設備投資判断に先立ち、検収条件と残工事原価を点検する。
経営・企画部門への示唆
国内工場の制約は需要不足から納入能力へ移りつつあり、日本企業の海外の伸びは輸出統計の外にある現地生産で生じている。利益は完成車の組立より、部品・システムと既納車の支援に厚い可能性が高い(分析)。以下は本稿のデータをもとにした選択肢であり、判断を含む箇所には(分析)と記す。
立場別の戦略の選択肢
| 立場 | 優先する選択肢 | 根拠となるデータ |
|---|---|---|
| 大手(完成車・鉄道システム) | 設計・試験設備・工場の空き枠を受注審査の上限に置き、国内の大型更新と北米の追加オプションを選んで取る。新造契約に、保守データの利用権と部品の供給期間を書き込む | 国内工場の新造受注残は2025年度末に7,388億円で、同年度の新造生産額1,890億円の約3.9年分(計算、国土交通省「令和7年度 鉄道車両等生産動態統計調査 年報」)。川崎重工業の車両部門は2026年度の受注予想を1,300億円とし、前年度実績3,191億円を下回る(川崎重工業「2025年度決算説明資料」) |
| 中堅・中小(部品・改造) | 事業者間の共通化の対象候補(主電動機、パンタグラフ等)で、複数の事業者に通用する試験証拠、長期供給、終売時の代替設計をまとめて提案する。EU向けの電子機器は、CRAの脆弱性対応の費用を価格に織り込む | 部品の製造事業所は469で1事業所当たり約32人、完成車の76事業所(約172人)より小規模(計算、経済産業省「令和3年経済センサス‐活動調査 製造業 産業編 統計表データ 第1表」)。部品生産のうち電気機器は2,535億円、前年度比25.2%増(国土交通省「令和7年度 鉄道車両等生産動態統計調査 年報」)。JR東日本・JR西日本は共通化部品の調達の仕組みづくりを段階目標に置く(JR東日本・JR西日本「車両の装置・部品共通化の検討を開始」) |
| 新規参入を考える企業 | 完成車ではなく、検査の自動化、故障照会、補修部品の再設計など、責任範囲を限定できる工程から既存メーカーと組んで入る。米国では現地工場向けの部材供給を狙う | 統計上の改造は101億円、修理は162億円にとどまる一方、部品出荷は4,584億円(国土交通省「令和7年度 鉄道車両等生産動態統計調査 年報」)。FTA資金による米国の車両調達は、部品等の米国製割合70%超と米国内での最終組立を求める(米連邦公共交通局「Buy America」) |
三つの立場に共通して、受注会議では受注額と並べて「案件当たりの最大資金負担」「試験設備を占有する期間」「既納車へ部品を供給する年数」を比べる(分析)。日本車輌製造が2026年10月の中期経営計画で、年間の成長投資を40億円強から80億円強に増やし、生産能力の増強と工程の自動化を掲げたことも、能力が受注の上限になりつつある兆候と読める(分析、日本車輌製造「中期経営計画の策定に関するお知らせ」)。
通説と異なる見方
第一に、「国内は縮小市場で、工場は余る」とは言えない。 新造両数は2021年度の1,936両から2025年度は1,423両に減ったが、2025年度の新造受注は2,502億円で前年度比84.7%増となり、国内向けの受注残4,582億円は国内向け生産額1,645億円の約2.8年分である(計算、国土交通省「令和7年度 鉄道車両等生産動態統計調査 年報」)。調査対象の更新があるため増加率は幅をもって読む必要があるが、当面の制約は需要より納入能力にある(分析)。
第二に、輸出の減少は海外事業の後退を意味しない。 2025年度の輸出向け生産額は245億円で41.2%減だったが、輸出向けの受注残は2,806億円あり、生産額は大型案件の納期で上下する(国土交通省「令和7年度 鉄道車両等生産動態統計調査 年報」)。川崎重工業の車両部門の北米売上1,542億円は、国内工場全体の輸出向け生産額を大きく上回る(範囲が異なるため比率は算出しない、川崎重工業「2025年度決算説明資料」)。海外の成長は、輸出額ではなく現地工場の受注残と納入工程で測る。
第三に、利益の厚い場所は完成車の組立ではない可能性が高い。 2025年の公表利益率は、ブレーキ等を供給するクノールブレムゼの鉄道部門がEBIT率15.0%、完成車が売上の8割を占めるシュタッドラーが4.4%である(クノールブレムゼ「Annual Report 2025」、シュタッドラー「Annual Report 2025」)。利益指標と事業範囲が異なるため差の大きさは比べられないが、完成車メーカーが既納車の部品と保守を自社の収益として確保できるかが採算を分ける(分析)。
公開情報ではわからないこと
- 受注残の中身と工場の空き枠:7,388億円の顧客別・納期別の内訳と、各社の設計・試験・構体工程の余力は公表されていない。完成車メーカーの生産管理担当と構体・艤装の協力会社へのインタビュー、協力会社への受注見通しのアンケートで確かめる。
- 共通化部品の採用基準と時期:JR東日本・JR西日本の対象部品の拡大と共同調達の範囲は公表されていない。両社の資材・車両部門と候補部品のメーカーへのヒアリングで、採用の評価項目と切替時期を確認する。
- 保守データの権利と対価:日立は2027年以降の新造車両すべてにHMAXのセンサーを載せるとしたが、データの利用権と保守料金の決め方は示していない(日立製作所「Enhanced by HMAXの展開」)。鉄道事業者の検修・法務部門へのインタビューと、EUの公共調達公告に載る保守付き契約の条件分析で確かめる。
- 提携・買収で確かめる論点:部品メーカーの図面と承認実績の帰属、既納車への供給義務の残年数、溶接・検査技能者の年齢構成は開示されない。日本車輌製造が解散した米国子会社も既存顧客へのサービスを担っていた(日本車輌製造「海外子会社の解散等に関するお知らせ」)。買収や拠点整理の前に、工場訪問、主要顧客への承認状況の確認、技能者の年齢分布の開示要求をデューデリジェンスに入れる。
- 米国契約の価格調整と保証の実態:価格調整条項、履行保証、遅延時の負担の水準は案件ごとに異なる。米国の交通当局の理事会資料と入札書類を分析し、現地の調達担当者と法律事務所への聞き取りで確かめる。
出典
統計は官公庁の原表、企業数値は各社の原本を使用した。資料名は内容が分かる日本語の表記とし、公表日を確定できなかった資料はその旨と確認日を記した。
- 国土交通省「令和7年度 鉄道車両等生産動態統計調査 年報」(2026年9月28日)
- JR東日本・JR西日本「車両の装置・部品共通化の検討を開始」(2024年7月5日)
- 川崎重工業「R268型地下鉄電車378両の受注内定」(2025年11月5日)
- UNIFE「World Rail Market Study 2026 公表概要」(2026年9月22日)
- 米連邦公共交通局「Buy America」(随時更新、2026年11月1日確認)
- 欧州委員会「Foreign Subsidies Regulation」(随時更新、2026年11月1日確認)
- 川崎重工業「ワシントン地下鉄7000系車両におけるWMATAとの合意」(2026年2月6日)
- 日立製作所「Enhanced by HMAXの展開」(2026年9月22日、英語版の表示日)
- アルストム「ケベック州の3大学との鉄道製造研究」(2026年9月17日)
- シーメンス「AutomatedTrainの実証成果」(2026年9月8日)
- 総務省・経済産業省「令和3年経済センサス‐活動調査 第9-2表・全国」(2023年6月27日)
- 厚生労働省「令和7年賃金構造基本統計調査 一般労働者・産業中分類 第1表」(2026年3月24日)
- 日立製作所「2025年度決算説明資料」(2026年4月27日)
- 川崎重工業「2025年度決算説明資料」(2026年5月12日)
- 日本車輌製造「2026年3月期 決算短信」(2026年4月24日)
- GlobalLogic「Hitachi RailとGoogle Cloudの協業」(2025年12月2日)
- アルストム「Smart Manufacturing White Paper」(2024年12月版、2025年4月24日掲載)
- 日立製作所・東武鉄道「HMAXによる鉄道車両保守の高度化に向けた協創」(2025年11月11日)
- BIPROGY「JR東日本の通信設備故障復旧支援への生成AI導入」(2025年6月10日)
- NVIDIA「Hitachi RailにおけるIGXとリアルタイム分析」(2024年9月23日)
- シーメンス「Railigent X」(公表日記載なし、2026年11月1日確認)
- JR東日本「千葉エリアで新たな仕様の車両を投入します」(2026年9月10日)
- 日立製作所「日立レールがタレス社GTS部門の買収を完了」(2024年6月1日)
- 川崎重工業「R211型地下鉄電車435両を追加受注」(2025年2月6日)
- クノールブレムゼ「Annual Report 2025」(2026年3月19日)
- 総合車両製作所「InnoTrans 2026への出展」(2026年9月18日)
- 国土交通省「鉄道技術標準化ビジネスプラン」(2025年6月13日)
- 日本車輌製造「海外子会社の解散等に関するお知らせ」(2025年10月28日)
- アルストム「2025/26年度決算」(2026年5月13日)
- シーメンス「Annual Report 2025」(2025年11月13日)
- 中国中車「2025年業績説明会」(2026年4月8日、本文表示日)
- シュタッドラー「Annual Report 2025」(2026年3月)
- クノールブレムゼ「duagonの買収完了」(2026年1月7日)
- クノールブレムゼ「日本での鉄道事業」(公表日記載なし、2026年11月1日確認)
- 日立製作所「Hitachi Investor Day 2026 Mobility」(2026年6月10日)
- 欧州委員会「CRRCの入札撤回に関する声明」(2024年3月26日)
- 欧州委員会「Cyber Resilience Act」(随時更新、2026年11月1日確認)
- 欧州議会「Legislative Observatory:Regulation (EU) 2024/1679の概要」(Regulation (EU) 2024/1679の概要、2026年11月1日確認)
- 国土交通省「鉄道分野における外国人材の受入れ」(随時更新、2026年11月1日確認)
- 国土交通省「鉄道に関する技術上の基準について」(随時更新、2026年11月1日確認)
- 国土交通省「鉄道分野の特定技能外国人が誕生」(2024年11月27日)
- 日立製作所「2027年3月期 第2四半期(中間期)決算短信」(2026年10月28日)
- 日本車輌製造「2027年3月期 第2四半期(中間期)決算短信」(2026年10月27日)
- 日本車輌製造「中期経営計画の策定に関するお知らせ」(2026年10月27日)
- 経済産業省「令和3年経済センサス‐活動調査 製造業 産業編 統計表データ 第1表」(2022年12月26日)
