エグゼクティブサマリー
量子コンピューター業界とは、特定計算の実用化を進めながら、誤りを抑えて計算を続けられる装置と事業モデルを同時に築く産業である。2026年10月時点では、方式別の研究進展、限定用途の本番利用、将来の誤り耐性機の計画が同時に進んでおり、企業評価ではそれぞれを切り分けて見る。
要点
- 市場:国内市場の最新実績を示す統計は不足する。政府の2030年目標である利用者1,000万人・生産額50兆円規模は量子技術全体を対象とし、計算機の有料利用者やメーカー売上ではない(内閣府)。
- 構造・競争:超伝導、イオントラップ、中性原子、光、シリコン等の複数の方式があり、量子ビット数だけでは比較できない。国内では複数方式を扱うABCI-Qが整備され、比較・接続・運用にも事業機会が生まれる(産総研)。
- 海外:IonQの製造企業取得やD-Waveのゲート方式企業取得が進み、企業の売上範囲も変化している。一方、D-WaveとNTTドコモはネットワーク運用への本番導入を公表しており、用途ごとに商用化の段階が異なる(IonQ、D-Wave買収、ドコモ共同発表)。
- 制度:2026年度Q-LEAP当初予算は45億円で公的研究支援が続き、経済産業省は2040年度までに約10.3兆円規模の官民投資を想定しつつ、方式の段階的な絞り込みも示した。海外展開では完成機だけでなく、冷却装置・材料・技術提供の輸出管理も事業条件となる(文部科学省、経済産業省の政策資料、経済産業省の改正概要、米BIS)。
- AI:コード作成支援は提供段階、連続校正や復号の高度化は研究実証が進む段階である。作業時間、計算の信頼性、顧客業務の採算を分けて効果を測る(IBM、Google Research)。
経営・企画部門への示唆
- 大手:自社方式の開発と並行して、公的基盤で他方式と同じ問題を解き比べる。国は2028年頃以降のearly FTQC機導入を見据えて方式の絞り込みを含む評価を行うとしており、論理誤り率や稼働時間の実測値を早めにそろえる。
- 中堅・中小:冷凍機内部の電子部品・ケーブルや光検出器など、複数方式で使う部材から海外装置メーカーの評価を取る。日本の部素材には海外主要機での採用実績があり、輸出管理の確認期間も見積もりに織り込む。
- 新規参入を考える企業:既存手法と比べられる業務課題から用途開発に入る。企業の売上や従量料金の単価ではなく、利用契約の更新件数と、要求精度を満たす結果1件当たりの総費用で事業性を判断する。
業界データまとめ
量子コンピューターは、産業としての統計的な輪郭がまだ確立していない市場である。装置・利用サービスの売上、政府の研究費、利用産業への経済効果を混ぜると、需要を大幅に過大評価するため、下表では実績・参考推計・政策目標を区別した。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 国内139億4,000万円(見込)。サービス提供事業者売上高ベースの民間調査による推計。量子ゲート方式の量子コンピューター、イジングマシン、ミドルウェア、アプリケーション、導入に伴うコンサルテーション・保守等を含む広義の市場で、本稿の量子計算機市場より広い。2026年の規模を表す値ではない | 2021年度見込、2021年10月7日公表 | 矢野経済研究所「量子コンピュータ市場に関する調査を実施(2021年)」 |
| 市場の伸び | 公開データなし | — | — |
| 事業者数 | 3万1,976企業等(参考値)。企業産業中分類「情報サービス業」、経営組織総数。平均年収の行と同じ中分類で、量子以外のソフトウェア・情報処理を含み、製造業に分類される装置・部材メーカーや大学・研究機関は含まない。本業界の事業者数ではない | 2021年6月1日現在 | 総務省・経済産業省「令和3年経済センサス‐活動調査」企業等に関する集計・第1表 |
| 従業者数 | 126万5,901人(参考値)。上記と同じ中分類の国内従業者、男女計。本業界の従業者数ではない | 2021年6月1日現在 | 総務省・経済産業省「令和3年経済センサス‐活動調査」企業等に関する集計・第1表 |
| 平均年収 | 669万5,400円(計算)。中分類「情報サービス業」、一般労働者、男女計・学歴計、企業規模計10人以上、民営事業所。43万2,300円×12+150万7,800円。量子ソフトウェア・利用支援の近似分類であり、装置製造・大学研究者を含む業界平均ではない | 2025年調査。月例給与は2025年6月、年間賞与等は2024年の支給額 | 厚生労働省「令和7年賃金構造基本統計調査・産業中分類第1表」 |
| 国内の量子技術利用者目標 | 1,000万人。量子技術全体の政府目標であり、量子インスパイアードや間接利用を含む。量子コンピューターの有料契約者数ではない | 2030年目標、2022年4月22日決定 | 内閣府「量子未来社会ビジョン」 |
| 量子技術による生産額目標 | 50兆円規模。量子技術が寄与する利用産業の生産額に関する政府目標。計算機メーカーの売上高や付加価値額ではない | 2030年目標、2022年4月22日決定 | 内閣府「量子未来社会ビジョン」 |
| Q-LEAP予算 | 45億円、前年度も45億円。光・量子飛躍フラッグシッププログラムの当初予算。量子情報処理、計測・センシング、次世代レーザー等を含み、政府の量子関連予算総額ではない | 2026年度当初予算 | 文部科学省「令和8年度予算のポイント」 |
| ABCI-Qの量子計算機構成 | 3種類。超伝導のシステムF(富士通、64物理量子ビット)、中性原子のシステムQ(QuEra、260物理量子ビット)、光のシステムO(OptQC)を組み合わせる公的基盤の構成。FとQは「サービス提供中」、Oは「準備中」と表示。全国の稼働台数ではなく、Fの利用は共同研究契約が条件となるなど、利用条件も方式ごとに異なる | 2026年9月11日更新の表示、2026年10月21日確認 | 産業技術総合研究所「ABCI-Q」 |
市場規模は、原資料の本文で確認できた古い見込値による参考値であり、同じ資料にある2025年度・2030年度の予測値を実績に置き換えていない。事業者・従業者は経済センサスの既存分類から量子部門だけを抽出できないため、平均年収と同じ中分類「情報サービス業」の値による参考値であり、団体会員数も代用していない。給与は原表「G39情報サービス業」の企業規模計・男女計からの計算値であり、研究職の採用相場とは区別する。
AI・フィジカルAIの影響と経営の打ち手
この業界で先に収益性を変えるのは、量子計算によるAIの高速化より、AIを使った量子プログラム開発・校正・誤り診断である。すでに提供される開発支援と、研究機上の実証を分け、作業時間の短縮が計算の信頼性や事業採算につながるかを測る。
工程別の影響
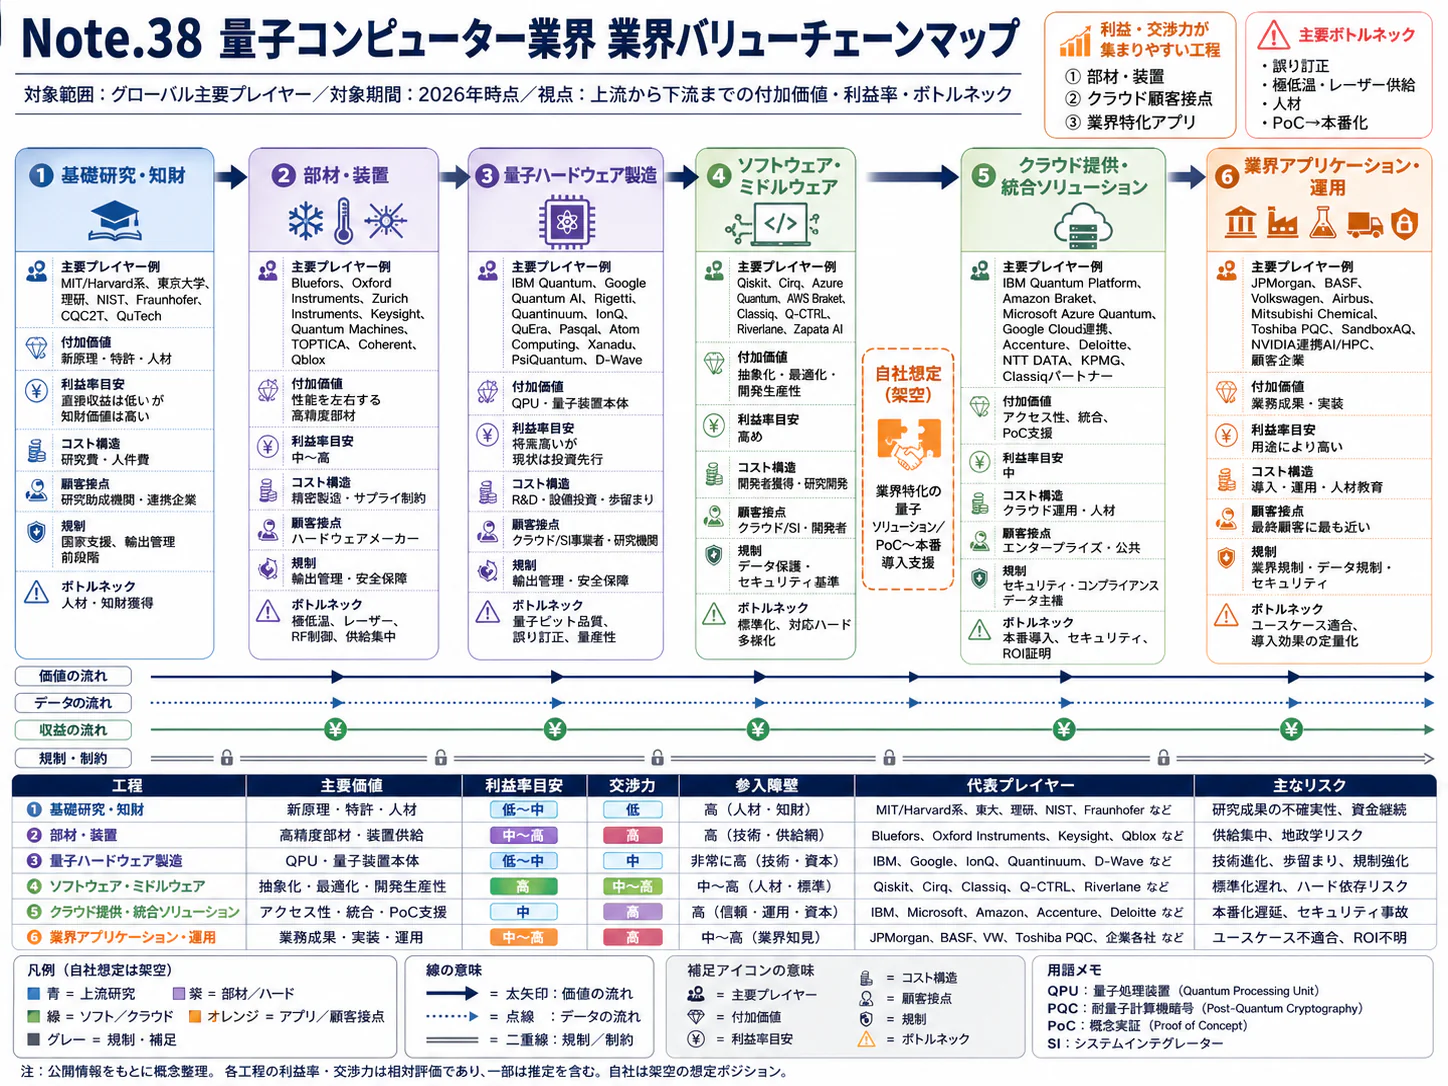
バリューチェーンは「部素材・デバイス設計→製造・実装→制御・校正→計算基盤運用→用途開発・業務導入」である。普及時期は、2026年10月を起点とする、公開情報からの分析にもとづく見通しで、各社の確約ではない。
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 部素材・デバイス設計 | 試作前の回路評価、ノイズ条件の比較 | データ・IoT | 実用(導入事例あり) | 2年以内 | NVIDIAのABCI-Q向け計算基盤。量子研究用シミュレーション基盤の導入であり、設計の完全自動化ではない |
| 製造・実装 | 検査・装置ログを後工程の校正データと接続 | データ・IoT | 構想段階 | 3〜5年 | 内閣府の実装・供給網強化方策を踏まえた分析上の工程統合案。量子工場の一貫導入事例は未確認 |
| 制御・校正 | 人が調整していたパルス条件を運転中に更新 | データ・IoT | 実証中 | 3〜5年 | Googleの強化学習による連続制御実験。装置メーカー向けのAIによる自動校正はQ-CTRLも提供を掲げる |
| 計算基盤運用 | 誤り検出情報から復号・性能改善を支援 | データ・IoT | 実証中 | 3〜5年 | GoogleのAlphaQubit。復号精度と実時間処理能力は別評価 |
| 用途開発・業務導入 | 自然言語の指示や書きかけのコードからコード候補を作成 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | IBMのQiskit Code Assistant |
「データ・IoT」には、測定ログに基づく非生成型の機械学習も含まれる。ロボット等のフィジカルAIは、多品種少量生産と精密な実験条件のため、量産産業ほど直接効果を確認できない。従来の自動計測をフィジカルAIの導入と数えない。
業務はどう変わるか
第一は、量子コードの記述から検証への工数移動である。従来は研究者が量子回路や実行手順を手で記述していたが、IBMの提供済みツールは自然言語や未完成コードから候補を生成する。公開モデルも利用可能であり、今後の作業の中心は、回路の意味、測定条件、SDKの版、実機への適合性の確認に移るとみられる(IBM「Qiskit Code Assistant」)。
実行できるコードでも、目的の物理・化学問題を正しく表すとは限らない。古典計算との照合や、保存則・誤差範囲の検証が必要であり、開発費が何割下がるかという共通の効果は確認できない。
第二は、停止して調整する運用から、測定情報を使う継続的な校正への移行である。Googleは2026年7月、Willow上で強化学習を使い、計算中の制御条件のずれに追随する実験を公表した。人工的にずれを加えた条件で論理量子メモリーの安定性が3.5倍、専門家による校正後にも論理誤り率が追加で20%低下したとの結果は、提供企業の公表値であり、特定の実験条件に限る(Google Research「Towards a quantum computer that learns from its errors」)。
商用機全体の稼働率が3.5倍になったという意味ではない。校正時間、再実行、装置間の移植性を評価し、異常時に設定を戻す手順も設ける。
第三は、誤り訂正の復号器における精度と速度の共同設計である。Googleが2024年に公表したAlphaQubitはニューラルネットワークを用いるが、公表時点では高速な超伝導機の実時間訂正には処理速度が不足していた。したがって、高精度なモデルを導入するだけで装置が実用化するわけではなく、制御回路、通信、推論時間まで含めた実証が必要である(Google「AlphaQubit」)。
第四は、GPUと量子機を一体で管理する運用への変化である。ABCI-QにはNVIDIAのGPUとCUDA-Q、理研にはQ-CTRLのFire Opalが導入された。研究・性能管理基盤の導入と、顧客用途での量子優位性は区別する(NVIDIA、Q-CTRL)。
主要プレイヤー
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| IBM | 米国 | Qiskit Code Assistant | 生成AIによる量子コード作成支援 | 展開済み。公開ツール・モデルとして利用可能。国内固有の導入件数は非公表(公式文書) |
| 米国 | AlphaQubit、強化学習制御 | 誤り復号と運転中の校正の研究 | 未展開。本表の対象技術について、日本での導入公表を確認できない(研究公表) | |
| NVIDIA | 米国 | CUDA-Q、GPU計算基盤 | 量子回路シミュレーションと量子・古典連携 | 展開済み。産総研ABCI-Qに採用(公式発表) |
| Q-CTRL | オーストラリア | Fire Opal、物理モデルを組み込むAI制御 | 誤り抑制、校正、実行性能管理 | 展開済み。理研の計算環境に統合(導入発表、AI技術説明) |
「展開済み」は記載したツール・基盤の提供を指す。「未展開」は国内導入の公表未確認という意味である。
人材・収益・競争への影響
分析では、定型コード作成や手動探索の工数が減り、装置ログ管理、独立した性能検証、復号器と電子回路をつなぐ設計が増える。研究者・制御技術者の仕事の配分が変わるが、測定時間や低温装置の制約は残るため、人員削減額だけで投資を評価できない。
競争上の価値は、実機の誤り分布と校正履歴にも結びつく。メーカーだけがデータを保持すると、利用者や独立企業は改善に参加しにくい。顧客の分子構造等を外部サービスへ渡す際は、学習への利用条件と保存先、生成コードの最終承認者を決める。
経営者が実施すべき対策
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | 校正前後の誤り率・所要時間・再実行を同一条件で記録 | 共通 | 直ちに | 自動化が有効計算時間を増やしたか判断 | 装置ログとジョブIDの接続 |
| 高 | 生成コードを小規模な既知問題で照合してから実機実行 | 共通 | 2年以内 | 誤った回路の大量実行を防止 | 参照解、SDK版、検証担当 |
| 高 | 復号器の精度だけでなく最悪時遅延を調達条件に設定 | 大手 | 2年以内 | 訂正処理の遅れによる性能劣化を抑制 | 実機の訂正周期、測定系仕様 |
| 高 | 契約時に校正・誤りデータの持ち出し範囲を確定 | 共通 | 契約更新時 | 改善と乗り換えの余地を確保 | 権利区分、データ形式、秘密情報の分離 |
| 中 | 公共基盤を使って複数装置で同一プログラムを検証 | 中堅・中小 | 2年以内 | 専用設備取得前の適合性判断 | 比較用の固定問題と予算上限 |
| 中 | 制御の自動更新に権限上限と設定復旧手順を設ける | 大手 | 3〜5年 | 安定運用と実験再現性の両立 | 変更履歴、異常検知、責任分担 |
失敗を避けるには、誤り率の改善を業務生産性と混同せず、古いSDK向けの生成コードを検証し、GPUとの接続を用途上の優位性と扱わないことである。比較条件、総実行時間、失敗した試行も記録する。
業界の定義と市場構造
量子コンピューター業界の中核は、量子状態を計算資源として使う装置と、その制御・利用を可能にするソフトウェア、サービスである。現在は複数の物理方式が同時に存在し、広い用途を安定して処理する誤り耐性型と、特定問題の処理を先行させる方式を同じ商用化段階と見なすことはできない。
対象範囲と方式別の構造
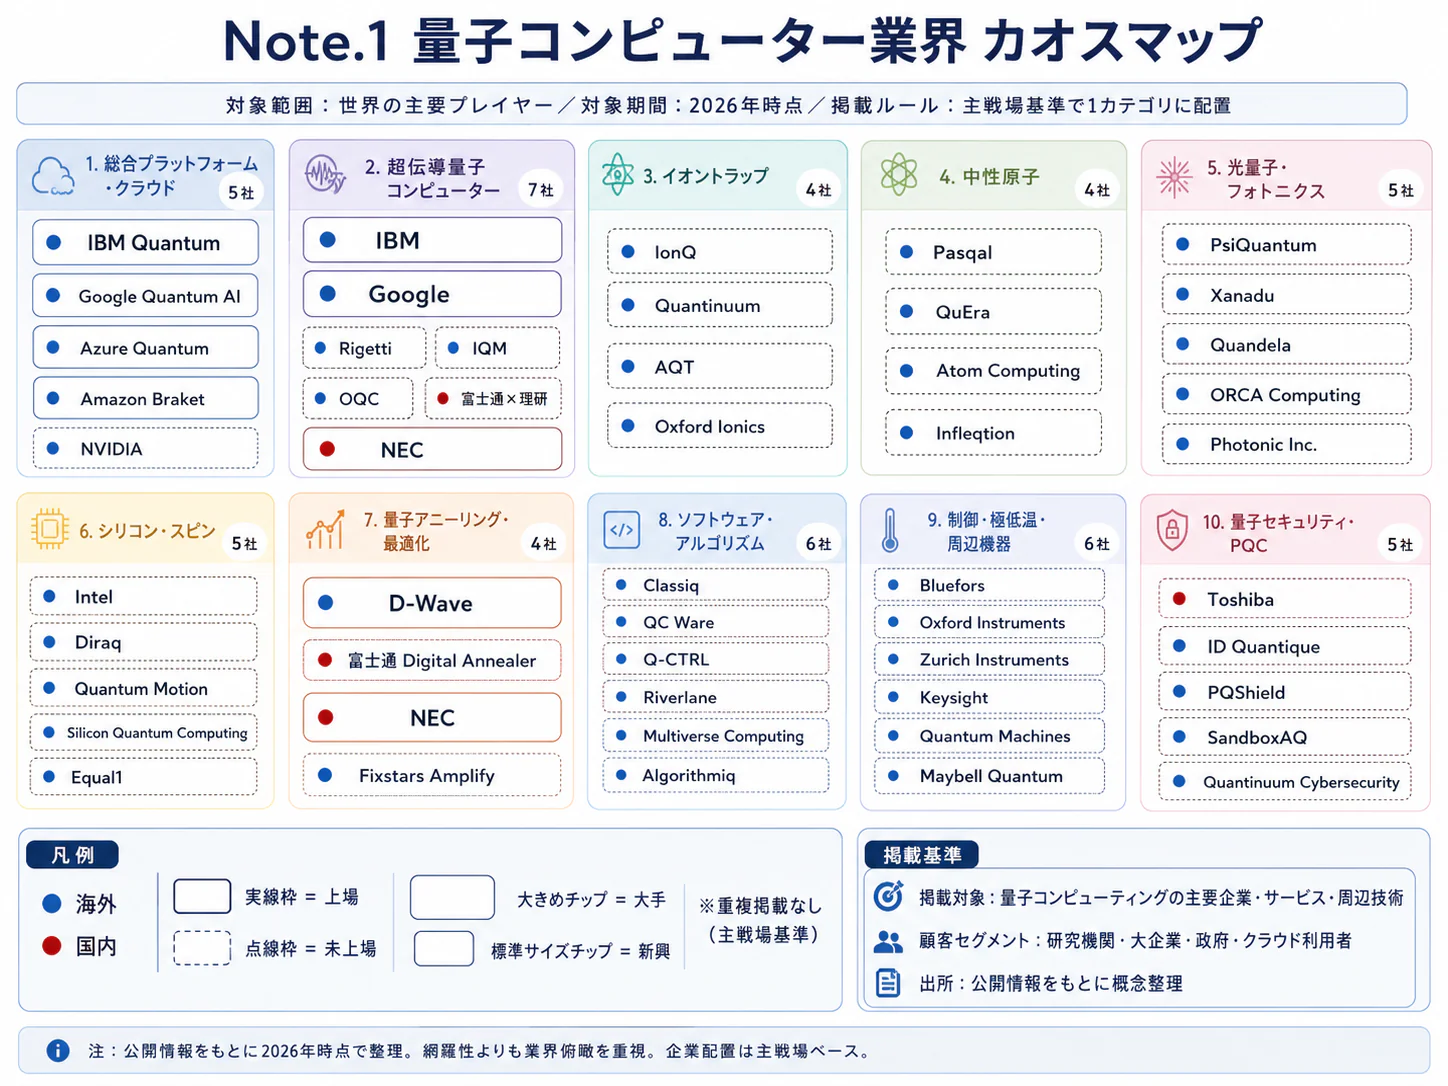
本稿は量子ゲート方式、量子アニーリング、専用部材・制御機器、クラウド利用、アルゴリズム開発・導入支援を対象とする。量子暗号通信や量子センサーは、計算機との接続部分を除き対象外とする。古典計算機で動く量子インスパイアード技術、一般的なHPC、耐量子計算機暗号は競合・隣接市場として扱い、量子機の売上に合算しない。
| 方式・領域 | 主要プレイヤーの例 | 公開情報から確認できる状態 | 経営上の比較軸 |
|---|---|---|---|
| 超伝導ゲート | IBM、Google、Rigetti、富士通・理研、NEC | クラウド・研究拠点への導入と誤り訂正の実証が進行(理研、Google、NEC) | 論理演算の品質、冷却・配線、校正負担 |
| イオントラップ | IonQ、Quantinuum | 商用サービスと研究拠点への装置導入が存在(IonQ、理研) | 演算精度、処理時間、モジュール間接続 |
| 中性原子 | QuEra、国内大学・研究機関 | 産総研等のHPC環境で利用基盤を整備(QuEra) | 原子保持、並列操作、論理演算への移行 |
| 光 | PsiQuantum、OptQC、ORCA Computing | 大規模構築計画、国内の公的拠点での実機稼働、国内民間企業への設置が並存(PsiQuantum、産総研、ORCA Computing) | 光損失、光源・検出器、誤り訂正資源 |
| シリコンスピン | 日立製作所 | 共有ゲート型の集積構造と電子輸送を研究し、imecと4×4の試作を評価。2027年度のクラウド公開を目標とする(日立) | 製造ばらつき、低温制御、歩留まり |
| 量子アニーリング | D-Wave、NEC | D-Waveは商用機・サービスを提供、NECはハードウェアを研究(D-Wave、NEC) | 問題への適合性、埋め込み、古典手法を含む総費用 |
方式別売上の比較可能な公的系列はなく、本表はシェアを示さない。ダイヤモンドスピン等の研究も進み、富士通とQuTechは2025年に高精度ゲート操作を公表している(共同研究発表)。
過去5年の変化
需要側では、将来技術を学ぶための小規模な検証から、公共研究拠点の調達、HPCと組み合わせたアプリケーション開発へと対象が広がった。2025年の理研におけるIBM機の稼働、2026年の産総研でのOptQC機稼働は、研究成果を継続利用できる設備へ移す動きである。ただし、装置設置と、利用企業が業務上の便益を得て反復購入することの間には検証すべき段階が残る(理研の稼働発表、産総研の稼働発表)。
供給側では、量子ビットの規模拡大に加え、誤り訂正、実装、半導体製造、共用運用が競争対象となった。2026年のIonQによるSkyWater取得は、計算機企業が製造能力まで確保する動きである(IonQの買収完了発表)。分析では、研究機の成功を製品化する能力と、顧客が継続利用する課題を見つける能力が別々に必要になったことが、この5年の構造変化である。
顧客と需要の特性
当面の需要を理解するには、将来の便益を探索する研究需要と、現在の業務費用を削減する運用需要を分けて見る。同じ有料契約でも、研究予算からの支出は、事業部門が継続的に支払う商用需要の証明にはならない。
| 顧客層 | 主な購買目的 | 決定主体と購買の決め手 | 公表例 |
|---|---|---|---|
| 公共研究機関・大学 | 装置整備、アルゴリズム検証、共用基盤 | 研究責任者・調達部門。性能、保守、外部接続、研究計画への適合 | 理研のIBM機導入 |
| 化学・素材・製薬 | 分子・材料計算、将来必要な計算資源の把握 | 研究所・計算科学部門。化学的精度、既存手法との比較、知財条件 | QunaSys・JSR共同研究 |
| 金融・物流等の利用企業 | 最適化・シミュレーションの可能性検証 | 事業部門・研究開発部門。制約充足、回答時間、実装費 | OECDの企業準備状況分析 |
| 計算機・クラウド事業者 | 新しい計算資源の提供、顧客接点の確保 | 技術責任者・基盤部門。接続性、利用枠、運用の再現性 | 産総研ABCI-Q |
民間企業の購買では、まず計算科学や研究部門が候補問題を選び、既存手法で解けない理由を確認する。次に事業部門が必要精度・納期・便益を定義し、情報システム、調達、法務がデータの扱いと契約を確認する流れが合理的である。これは全社共通の実態を測った統計ではなく、OECDが示す技術成熟度、用途の不明確さ、アクセス費、人材という障壁に対応した、分析にもとづく推奨手順である(OECD、2026年)。
価格感応度も顧客によって異なる。研究目的では未経験の方式にアクセスする価値が支払い理由になる一方、運用目的では既存ソルバーやHPCより結果が改善するかが基準となる。クラウドの従量料金が低く見えても、反復測定、古典側計算、専門家支援の費用は別に発生し得る(AWS「Amazon Braket Pricing」)。
乗り換えコストは、問題定義、回路の最適化、特定装置のノイズへの調整、研究成果の利用権から生じる。一般的なAPIの共通化だけでは、性能を維持した移行は保証されない。公共の複数方式基盤を使い、同じ入力・精度・時間上限で比較することが、契約前に依存度を確かめる手段になる。
業界固有の季節性や景気感応度は統計で確認できない。需要は人口増減より研究予算や顧客の計算課題に左右されると考えられる一方、NTTドコモは2026年8月、D-Waveを利用するネットワーク運用の二つ目のアプリケーションを本番導入したと共同発表した。これは運用需要の事例だが、あらゆる最適化問題で量子計算が優れることを示すものではない(両社の共同発表)。
バリューチェーンと収益構造
量子コンピューターでは、装置が売れる前から部材・制御・研究支援に収益機会が生まれる一方、装置メーカーには長期の開発費と運用負担が残る。工程別の利益率を比較できる開示は乏しく、「部品は高収益」「クラウドは高利益率」といった一般化はできない。
工程ごとの価値と課金
| 工程 | 主な役割・企業の例 | 付加価値の源泉 | 主な収益形態・注意点 |
|---|---|---|---|
| 部素材・デバイス設計 | Blueforsの冷却系、NTTの光デバイス等 | 低雑音、温度安定性、光源品質、接続仕様への適合 | 部材・機器販売、共同開発。量子以外の売上もあり、全社利益を量子利益としない |
| 製造・実装 | 富士通、日立、IonQ傘下SkyWater等 | 歩留まり、配線・熱設計、装置間の再現性 | 装置販売、製造受託、保守。設備先行投資と検収条件が重要 |
| 制御・校正 | 装置メーカー、Q-CTRL等 | 誤り抑制、安定稼働、運用データの蓄積 | 制御系・ソフトウェア提供、共同開発。装置との密結合がある |
| 計算基盤運用 | IBM、AWS、研究拠点等 | 利用枠、予約、HPC連携、運用品質 | 従量・時間予約・契約利用。待ち時間と実利用量を区別 |
| 用途開発・業務導入 | QunaSys、利用企業、SI企業等 | 問題の定式化、必要資源の見積もり、既存業務への接続 | 共同研究、利用料、導入支援。研究契約の更新が収益の継続性を左右 |
工程の事実関係は、Blueforsの量子向け冷却技術、NTTの光デバイス研究、IonQの買収発表、AWSの料金体系、QunaSysのサービス説明で確認した。付加価値と収益上の注意点は、それらをもとにした分析である。
利益を見るときは、売上総利益、研究開発費を含む営業利益、金融商品の評価損益を含む純利益を分ける。Rigettiは2025年売上高USD 7.1 millionに対し、GAAP純損失USD 216.2 million、非GAAP純損失USD 50.5 millionを公表した。会計基準による差が大きく、純損益の変化を製造原価や顧客採算の変化と読み替えることはできない(Rigettiの2025年決算)。
上流企業の機器販売は量子機の開発・設置が続く限り需要になり得るが、量子関連部門だけの利益率は公開情報から比較できない。下流の共同研究も、売上計上が進んだだけでは、再利用可能な製品が育っているか判断できない。調達担当者は供給企業の受注残だけでなく、保守体制、開発資金、検収後の責任と保証範囲を確かめる。
コストと供給網
主要な費用は研究・設計人件費、製造・試作、低温・真空・光学設備、制御電子回路、施設・保守である。ただし方式によって構成が異なり、公表資料から業界共通の原材料比率・人件費率を算定することはできない。光方式でも検出器など一部の冷却が必要となる構成があり、「室温動作」という説明を施設全体の冷却不要と解釈してはならない(Blueforsの方式別冷却説明)。
価格転嫁を測る量子専用の物価指数や契約単価系列は確認できない。現段階では性能向上、利用条件、保守を一括で契約する場合と、クラウドで実行量に応じて支払う場合を分けて管理する。実質的な単価は、量子ビット当たりよりも「要求精度を満たす一つの結果を得る総費用」で測る方が用途判断に適している。
供給網のリスクは、部品が入手できるかだけではない。代替品に替えた後の再校正、光損失や熱流入の変化、装置全体の再検証も納期を左右する。内閣府が重要部素材の国産化と供給網強化を掲げるなか、日本企業の参入余地は、単品の性能訴求に加えて、海外装置に組み込める評価データと長期供給を提示できるかにある(内閣府の推進方策)。
競争環境
競争は一つの方式で決まる市場シェア争いに収まらず、装置、誤り訂正、製造、利用環境を組み合わせた競争になっている。市場全体の売上分母が不明なため、上位集中度は本稿では数値で示さず、公開された事業構造と成果で比較する。
競争要因と戦略グループ
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存企業間の競争 | 強 | 複数方式で装置・論理演算・利用基盤を競い、D-Waveも買収でゲート方式を強化(買収発表) | 強まる |
| 新規参入の脅威 | 中 | 光のOptQCなど新興勢が参入する一方、実機と検証基盤の整備が必要(産総研) | 変わらない |
| 供給者の交渉力 | 強 | 冷却・部素材の代替には装置再検証が伴い、政府も供給網を政策課題化(内閣府) | 変わらない |
| 買い手の交渉力 | 中 | 大型研究機関は有力顧客だが、目的の実験に適合する装置の選択肢は限定(理研導入例) | 強まる |
| 代替手段の脅威 | 強 | 古典計算の性能・費用が採用基準であり、技術成熟度と用途の不確実性が導入障壁(OECD) | 強まる |
強さと方向は、公開情報からの分析である。買い手の交渉力が強まるのは、共用基盤で比較経験が蓄積し、契約更新時に検証結果を示せることを条件とする。代替手段については、量子側の研究成果が伸びても古典側の改善が止まるわけではないため、優位性の判定を継続的に更新する。
戦略は、装置から開発環境まで持つ総合型、特定方式に集中する装置型、制御や用途に特化するソフトウェア型に分けられる。総合型は接続・保守を一括提供できるが、開発領域が広い。特化型は複数企業への供給を狙える一方、実機へのアクセスや装置仕様の変更が事業条件となる。
国内主要企業の比較
| 企業 | 規模の見方 | 公表された技術・事業上の特徴 | 戦略と確認すべき点 |
|---|---|---|---|
| 富士通 | 大手。量子単独売上は非開示 | 理研と256物理量子ビット機を開発。2026年度の1,000量子ビット公開は予定(公式情報) | 超伝導と計算基盤統合。予定と稼働実績を区別 |
| 日立製作所 | 大手。量子単独売上は非開示 | シリコン量子ビットの集積・電子輸送を研究。2027年度クラウド公開、2028年度100量子ビット級、2030年度1,000量子ビット級を目標とする(2026年8月発表) | 半導体技術とシステム評価。目標を現有能力としない |
| NEC | 大手。量子単独売上は非開示 | 超伝導回路・量子アニーリング研究、医薬用途の実証採択(技術説明、2026年10月発表) | ハード研究と用途探索。疑似量子サービスの実績を分離 |
| NTT | 大手。量子計算向け売上は非開示 | 東京大学・理研・OptQCと高品質なスクイーズド光を研究(2026年3月発表) | 光デバイス・通信技術との接点。部材性能と計算機性能を分離 |
| OptQC | スタートアップ。比較可能な売上非公表 | 光量子機MoQurenが産総研で稼働を開始(2026年7月発表)。ABCI-Qの案内では、システムOは2026年9月11日更新時点で「準備中」(産総研) | 一般提供の前にシミュレーター付きSDKを公開予定。一般提供と研究利用の範囲を確認 |
| QunaSys | スタートアップ。比較可能な売上非公表 | Qamuy、量子化学アルゴリズムと共同研究(サービス説明、JSR事例) | 用途専門性。共同研究成果が再利用製品につながるかを確認 |
NECなどの医薬関連案件は計算・評価基盤の研究であり、治療効果の確立や医薬品承認を意味しない。大企業の全社売上を並べても量子事業の規模を示さないため、本表では数値による順位を付けていない。
再編と成功の条件
直近3年の再編で目立つのは、方式や製造能力を補完する取得である。D-Waveは2026年1月にQuantum Circuitsを取得し、アニーリングとゲート方式の両方を扱う方針を強化した。IonQは同年7月にSkyWaterを取得し、量子計算・周辺分野に加え、半導体製造受託を事業内に取り込んだ(D-Wave、IonQ)。
これにより、企業売上の増加には、計算需要の増加以外に事業範囲の拡張が含まれる。IonQが2026年9月に示した売上見通しにはSkyWaterの買収後の寄与が入っており、その伸び率を量子計算市場の成長率と見なせない(IonQの見通し修正)。国内企業の評価でも、研究委託、装置、古典計算サービスを分解することが必要になる。
成功の条件は、第一に利用者が再現できる性能、第二に長期運用を支える製造・保守、第三に顧客課題への翻訳、第四に開発を継続できる資金と提携である。IBM・理研の接続実績は運用基盤、富士通・理研の共同開発は装置実装、QunaSysとJSRの協業は用途理解に対応する。ただし各事例が全条件を満たすことや、採算の確立を証明するものではなく、調達・提携時には条件ごとに検証する。
海外の動向と主要企業
海外では、研究開発の競争と同時に、製造能力、公共研究施設、産業ユーザーを取り込む競争が進む。日本は海外装置を導入する側と、光・超伝導・シリコンや用途技術を供給する側の両方に位置し、国内導入だけを見ても日本企業の競争力は判断できない。
地域別市場金額や成長率、日本の世界シェアは、条件を満たす統計からは確認できない。OECD・EPOの2025年報告は、米国が量子技術のすべての領域で先行し、記録された量子関連の資金の約6割が米国企業に向かったと整理する。欧州・アジア等も基盤を築いているとするが、特許・投資の順位は計算サービス売上の順位ではない(OECD・EPO「Mapping the global quantum ecosystem」要約版)。
主要企業の比較
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| IBM | 米国 | 量子事業単独は非公表 | 超伝導、ソフトウェア、利用基盤 | 2029年に200論理量子ビットで1億回の量子操作を実行するStarlingを目指す会社計画(2025年6月発表、ロードマップ) | 理研にSystem Twoを導入(理研) |
| 米国 | 量子事業単独は非公表 | 超伝導と誤り訂正の研究 | 2026年10月15日、Willowでマジック状態生成の実証を公表(公式発表) | 本稿対象の国内商用機設置は未確認 | |
| IonQ | 米国 | USD 130.0 million、2025年通期、全社。通信等も含む(決算) | イオントラップを核に周辺分野を拡張 | 2026年7月SkyWater取得(公式発表) | 産総研G-QuATとの協力覚書(公式発表) |
| Quantinuum | 米国、英国にも主要拠点 | USD 30.9 million、2025年通期、全社(SEC開示) | イオントラップと開発・応用ソフトウェア | 2026年6月にIPO(第2四半期決算)。10月19日、Heliosで論理忠実度99.9995%を実験条件で得たと公表し、誤り耐性機Apolloの2029年までの提供を計画(公式発表) | 理研の「黎明」が2025年2月に本格稼働(理研) |
| D-Wave | 米国、カナダに主要開発拠点 | USD 24.587 million、2025年通期、全社(決算) | アニーリングの商用提供 | 2026年1月Quantum Circuits取得(公式発表) | ドコモの本番運用へ採用(共同発表) |
| Rigetti | 米国 | USD 7.1 million、2025年通期、全社(決算) | 超伝導、装置・クラウド利用 | 9量子ビットのチップレット4枚による36量子ビット機を2025年に稼働し、108量子ビット機を開発(決算) | 国内研究機関からNoveraを受注し、2026年4月の納入を見込むと公表。納入完了の公表は未確認(決算) |
| QuEra | 米国 | 比較可能な通期売上は非公表 | 中性原子、HPC拠点との接続 | 産総研向け装置が2026年初に稼働と公表(導入説明) | ABCI-Qとの連携 |
| PsiQuantum | 米国 | 比較可能な通期売上は非公表 | 光方式、半導体製造・大規模施設を活用 | 豪州・米国で大規模構築を計画(公式情報) | 東大・三菱ケミカルと人材育成提携(2026年4月発表) |
売上は直近の完了した通期を基本とし、2026年の動向は別欄に記載した。全社の事業範囲が異なるため、この表は売上ランキングや市場シェアを示すものではない。
Googleが2026年10月に報告した、論理演算に必要な高品質状態を作る実験は、量子ビットを保存する段階から実際の計算へ進むための要素技術である。同社自身が拡大実証を今後の課題としており、これを企業業務に使える誤り耐性機の完成と解釈してはならない(Googleの公表資料)。
日本企業への波及
日本企業の量子事業に限った海外売上比率は確認できず、富士通・日立等の全社比率で代用しない。海外との接点は、富士通とQuTechの共同研究、PsiQuantumと国内企業・大学の協業など、研究・用途・人材を組み合わせた形で確認できる(富士通、三菱ケミカル等)。日本の強みを評価する際は、研究成果の国籍より、製品の販売権、知財、保守、実装技術がどこに残るかを見る。
分析では、2026〜2028年は国内拠点での複数方式比較と、海外機を含む保守・用途開発の需要が広がる局面となる。2030年前後の誤り耐性機を想定した利用準備も進むが、特定年に全用途が一斉に実用化するとは見込まない。海外企業との提携は独占販売だけでなく、性能評価、部材供給、用途別ソフトウェアの共同保有など、方式変更に対応できる設計が有効である。
外部環境と制度の変化
量子産業の成長には公的な研究・調達支援が追い風となる一方、国際的な部材調達や共同研究には輸出管理が影響する。耐量子計算機暗号への移行は別の市場で先行するため、暗号更新費を量子コンピューターの購入需要に含めてはならない。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 政策・需要 | 日本 | 次世代量子機の開発・実証、量子拠点と大学等の人材育成を公募 | 2026年3月25日公募開始 | 大・追い風。用途側と装置側の共同案件が対象となる | 経済産業省の公募案内 |
| 政策・研究 | 日本 | Q-LEAP当初予算45億円 | 2026年4月7日予算成立 | 中・追い風。計算以外の分野も含む継続支援 | 文部科学省の予算資料 |
| 政策・産業基盤 | 日本 | 量子コンピューティングに2040年度までに約10.3兆円規模の官民投資を想定。2028年頃以降のearly FTQC機、2031年頃以降のFTQC機の拠点導入を見据え、方式の段階的な絞り込みを含む技術評価を行う方針 | 2026年7月8日の審議会資料。投資額は検討段階の想定 | 大・追い風。一方で国の支援対象となる方式が絞られる可能性 | 経済産業省「量子コンピュータ政策の今後の方向性」 |
| 法規制 | 日本 | 極低温冷却装置・特定材料等の輸出管理を追加・見直し | 2025年5月28日施行 | 大・制約面では向かい風。部材の仕様・用途に応じた確認が必要 | 経済産業省の改正概要 |
| 法規制 | 米国 | 特定の量子計算機、部材、ソフトウェア・技術を対象とする管理 | 2024年9月5日に暫定最終規則を公表。一部の仕向地には60日の遵守猶予 | 大・制約面では向かい風。調達・再輸出・技術提供へ影響 | 米BISの公表資料 |
| 政策・産業基盤 | EU | Quantum Europe Strategyで研究、製造基盤、供給網、人材を強化 | 2025年7月2日採択、2030年を視野 | 大・追い風と競争激化。現地との協業条件が重要 | 欧州委員会の戦略 |
| 制度予定 | EU | Quantum Actの策定方針。研究開発、産業能力、供給網の強化を掲げる | 欧州委員会は2026年の採択を予定(2026年6月23日更新の政策ページでも同じ記載)。点検時点で法案の公表は確認できず、施行日は未定 | 中・追い風の可能性。成立済み制度として扱わない | 欧州委員会の意見募集資料、欧州委員会の量子政策ページ |
| 暗号標準 | 米国・国際 | 耐量子計算機暗号のFIPS 203・204・205を承認 | 2024年8月13日 | 大・隣接需要には追い風。量子機購入は不要 | NISTの標準承認発表 |
輸出管理は、完成機を国境を越えて販売する場面だけの問題ではない。設計情報、ソースコード、外国籍の研究者との技術共有なども、内容と法域により確認対象となり得る。表は制度の事業上の論点を示すものであり、全製品・全取引が一律に許可対象になるという意味ではない(米BIS、経済産業省)。
政策支援を受注へつなげるには、予算額の大きさだけでなく、委託・助成の別、成果物、共同研究者、知財帰属、次年度の継続条件を読む。JSTのムーンショット目標6は、前半5年間の後に、誤り耐性システムの開発を重視したポートフォリオへ再編した。採択実績のある企業でも、後半の重点と事業計画が一致するかを確かめる(JSTの2026年シンポジウム資料)。
環境面では、量子計算だから省電力とは断定できない。冷却、レーザー、制御、古典側計算、やり直しを含む電力量を、同じ精度の成果物で比較する。部材交換を減らす保守設計や、長寿命の施設に計算機を更新して搭載する設計は、供給網と資源利用を両立させる論点であるが、業界共通の環境負荷統計は確認できない。
人材と生産性
必要なのは量子物理の研究者だけでなく、装置を継続運転する技術者と、顧客の計算課題を量子側の要件へ変換する人材である。日本の量子分野だけの求人倍率・労働生産性は確認できず、広い情報サービス業の統計や個社の採用条件で不足の程度を断定することはできない。
OECD・EPOの2025年分析では、量子技術スタートアップ創業者の過半数が博士号を持ち、求人は計算機科学26%、科学・研究25%、教育・訓練10%に集中する。商業化関連の職種は10%未満であり、研究中心の産業構造が示されている。ただし対象は量子計算・通信・センシングを含む国際的な分析で、日本の雇用構成ではない(OECD・EPO要約版、10頁)。
経営上の人材課題は、研究成果の優劣を判断できることに加え、低温・真空・光学、電子回路、ソフトウェア、利用業界を接続できることである。採用を研究職に偏らせると、装置の故障対応や顧客の要求変更が研究責任者に集中する。分析では、運用手順、性能評価、顧客への説明を独立した役割として設けることが、研究時間を確保する条件となる。
平均年収669万5,400円は、2025年賃金構造基本統計の「情報サービス業」の月例給与と賞与から計算した参考値である。量子研究職の賃金上乗せ幅、海外との待遇差、博士号による差は、この値からはわからない。同じ原表では企業規模別に給与差があるが、量子スタートアップの給与や株式報酬の実態を代用することは避ける(厚生労働省の原表)。
2026年2月にはQ-STARが量子リテラシー標準QSS-Lを公表した。これは幅広い社会人・学生向けの知識体系であり、国家資格や業務独占資格ではない。人事制度では基礎知識の共通言語として使い、装置の保守や顧客用途の検証は実務能力として別に評価することが適切である(Q-STARの発表)。
売上高を少人数の従業者で割るだけでは、研究委託や大型装置検収に左右され、生産性を判断できない。公開情報では付加価値額と専従者数の比較可能な組が不足するため、国際比較は本稿では示さない。内部管理での分析にもとづく提案は、担当者当たりの有効実験数、装置復旧時間、同一用途の再利用率を追い、研究の不確実性をもとに複数期間で評価することである。
2030年に向けたシナリオ
2030年の業界像を左右するのは、「有用な規模で論理演算を安定して続けられるか」と「公的研究費以外でも顧客が反復購入するか」である。装置の完成年だけを置いた売上計画では、技術が進んでも需要が立ち上がらない場合を捉えられない。
誤り耐性機の時期は、各社の会社計画の間で幅がある。超伝導ではIBMが2029年に200論理量子ビットのStarling、D-Waveが2030年に10論理量子ビット・2032年に100論理量子ビット、富士通が2035年度に1,000論理量子ビットを目標とする。イオントラップではQuantinuumが2029年までに誤り耐性機Apollo、IonQが2030年に8万論理量子ビット、中性原子ではQuEraが2028〜2029年に1,000超の論理量子ビットを持つ次世代機の初期利用を掲げる(IBM、D-Wave、富士通、Quantinuum、IonQ、QuEra)。物理量子ビットの目標では、日立(シリコン)が2030年度に1,000量子ビット級、NTT(光)が2027年に1万量子ビットの実証をめざすとしている(日立、NTT)。政府も、2028年頃以降のearly FTQC機、2031年頃以降のFTQC機の拠点導入を見据えるとしている(経済産業省)。
これらは同じ尺度ではない。物理量子ビットは装置の構成要素、論理量子ビットは複数の物理資源を使って誤りを保護する計算単位であり、必要な物理資源は方式・符号・誤り率で変わる。論理量子ビットの数え方や許容する誤り率も各社でそろっていないため、目標の数字を並べて優劣を判断することはできない。富士通の2026年度1,000物理量子ビット公開予定も、論理量子ビットの目標とは別の尺度である。
| シナリオ | 起きる条件 | 2030年前後の姿 | 可能性の見立て |
|---|---|---|---|
| 選択的な商用化 | 論理演算と運用が段階的に改善し、特定の問題で継続需要が成立 | 材料・化学等の限定用途と研究利用が併存。HPC連携・用途支援が伸びる | 分析上の中心シナリオ。時期は2028〜2032年程度の幅を置く |
| 利用拡大の加速 | 論理演算の規模・精度・費用が同時に改善し、顧客側が再現 | 複数の産業で反復利用が増え、利用枠・保守・部材の供給能力が制約に | 条件付きの上振れ。技術成果だけでは成立しない |
| 研究・公共調達への集中 | 技術の拡張または用途採算が遅れ、民間の更新需要が弱い | 公共拠点・研究契約中心。装置メーカーの再編と用途の絞り込みが進む | 十分に備えるべき下振れ。進展の有無と商用需要を別々に点検 |
時期・可能性は、公開情報からの分析にもとづく定性的な見通しである。誤り耐性計算の普及が2030年代以降となっても研究・部材需要は残り、一部用途の実用化が既存計算機全体の置換を意味するわけでもない。
先行指標は、次の四つに絞る。第一に、物理ビット数ではなく、論理誤り率・論理ゲート数・再現条件を企業の技術資料と論文で確認する。第二に、装置の設置発表から一般利用開始までの移行を、理研・産総研など導入側の資料で確認する。
第三に、企業IRで売上と受注を分け、買収寄与、単発装置販売、利用契約更新を確認する。更新率や顧客単価が非開示なら面談で確かめる。第四に、文部科学省の年度予算、NEDOの公募・採択、JSTの評価を継続して読み、研究支援が実証・継続利用へ移っているかを追う(理研、産総研、IonQ、経済産業省)。
経営・企画部門への示唆
量子コンピューターへの投資・提携判断では、普及年を一点で当てるより、国と各社が示す2028〜2035年度の目標の幅のなかで、継続か中止かを判断できる検証の権利と能力を確保することが重要である。分析では、国がearly FTQC機の拠点導入を見据える2028年前後が、方式の絞り込みを含む技術評価の結果が出始める時期として、日本企業にとって最初の分岐点になる(経済産業省)。
立場別の戦略の選択肢
| 立場 | 有力な選択肢 | 根拠となるデータ・事例 | 見直す条件 |
|---|---|---|---|
| 大手 | 自社方式の開発を続けながら、公的基盤で他方式と同じ問題を解き比べ、国の技術評価で示せる論理演算の実測値を2028年までにそろえる | 国は2028年頃以降のearly FTQC機、2031年頃以降のFTQC機の拠点導入を見据える。ABCI-Qでは超伝導(富士通)と中性原子(QuEra)がサービス提供中である(産総研) | 物理量子ビット数は増えても、論理誤り率と連続稼働時間が改善しない |
| 中堅・中小 | 冷凍機本体ではなく、冷凍機内部の電子部品・ケーブル、レーザー、光検出器、制御系など、複数方式で使う部材から海外装置メーカーの評価を取る | 内閣府は、冷凍機は海外メーカーの独占状態にあると整理したうえで、冷凍機内部の電子部品・ケーブル、光学系、光検出器、制御系を重点支援の候補に挙げる(内閣府)。超伝導チップの共用試作施設Qufabの利用は累計312件・3.2億円である(経済産業省) | 特定の試作機専用の仕様にとどまり、設計変更や輸出管理の確認費用を回収できない |
| 新規参入を考える企業 | 既存手法と比べられる業務課題を選び、用途開発・導入支援から入る。人材は外部の育成プログラムで先に確保する | NTTドコモはD-Waveの技術による2件目の本番運用を公表した(2026年8月の発表)。NECなど5者の医薬関連の実証は2029年3月まで続く(NEC)。PsiQuantum・東京大学・三菱ケミカルの研修には20社超から80人超が参加する(三菱ケミカル) | 補助事業ごとの単発の検証が続き、事業部門の予算で更新されない |
表の選択肢は、公開情報からの分析である。大手の論点は、方式を一つに賭けるか複数を扱うかではない。国の評価で支援対象の方式が絞られた後も、制御・保守・用途ソフトウェアの資産を別方式の装置へ移せる形で持てるかである(分析)。中堅・中小は、2025年5月施行の改正で極低温冷却装置、パラメトリック増幅器、同位体分離したシリコン・ゲルマニウム基板などが輸出管理の対象に加わったため、海外向けの見積もりに該非確認と許可取得の期間を織り込む(経済産業省)。新規参入では、本番運用の案件と公的資金による実証の案件とで支払う部門が異なるため、提案書でも事業部門の運用費で払う案件と研究費・補助金で払う案件を分けて示す。
通説と異なる見方
第一に、量子専業企業の売上の急増は、量子計算の市場拡大の証拠にはならない。IonQの2026年通期の売上見通しは、2月の2億2,500万〜2億4,500万ドルから、8月にはSkyWaterを含まない2億8,000万〜2億9,000万ドル、9月には7月31日以降の同社を含めて4億5,000万〜4億6,000万ドルへ引き上げられた(8月の決算発表、9月の見通し修正)。9月の引き上げは、半導体受託製造の連結開始とともに生じている。Quantinuumの2026年第2四半期の売上高は前年同期の約3.8倍だったが、上期では1,320万ドルと前年同期の2,120万ドルを下回った(Quantinuum)。分析では、企業の売上高は買収と装置の検収で大きく振れるため、需要の先行指標には利用契約の更新件数を使う。
第二に、クラウドの従量料金を並べても、装置の費用は比較できない。Amazon Braketでは1タスク0.30ドルに加え、1ショット当たりの料金が装置により0.000425ドルから0.08ドルまで約190倍の差があり、予約は1時間2,500〜7,000ドルである。誤り抑制を使う場合に最低2,500ショットを求める装置もある(AWS)。必要なショット数と再実行の回数は方式と問題で変わる。調達では「要求精度を満たす結果1件当たりの総費用」を、契約前の評価項目に入れる(分析)。
第三に、国内部材企業の商機は、国産機の台数だけで決まるわけではない。経済産業省は、日本のケーブル、コネクタ、制御装置などの部素材に海外の主要な量子コンピューターでの採用実績があるとする一方、希釈冷凍機ではBlueforsの製品が多くの実機で採用されていると整理する(経済産業省)。分析では、部材の需要は海外主要機の増設と更新に連動するため、販売計画は国内拠点の調達予定より海外装置メーカーの量産計画に合わせて立てる方がよい。
公開情報ではわからないこと
- 国内の実需の規模と構成:公開された国内市場の推計は2021年度の見込が最新で、研究委託、装置販売、利用料の内訳もわからない。装置・クラウド・導入支援の事業者へのアンケートで、売上を資金源(研究費、補助金、事業部門の運用費)別に聞き、2年続けて同じ設問で比べる。
- 本番運用の採算:公表された効果は、333基地局の代表問題で位置登録信号を65.3%、ページング信号を7.0%減らしたというもので、量子を使う部分の費用や古典手法との差は示されていない(D-Wave・NTTドコモ)。利用企業の運用部門と予算責任者に分けてインタビューし、更新を決める基準を確かめる。
- 方式の絞り込みの基準と時期:国の技術評価で何を測り、いつ支援対象を絞るかは公表資料から具体的にはわからない。研究拠点や応募企業への聞き取りと、評価結果の公表資料の継続的な確認で把握する。
- 提携・買収後の供給条件:IonQの傘下に入ったSkyWaterは既存の受託顧客への供給継続を表明しているが、競合する量子企業への製造枠や価格の条件は公表されていない(買収完了の発表)。買収先の既存顧客への聞き取りと、支配権変更条項や共同開発の知財帰属の確認を、提携・買収の調査項目に入れる。
- 海外ベンダーの国内の保守体制:国内研究機関からの装置受注や協力覚書は公表されているが、納入後の保守要員、障害時の復旧時間、輸出許可の取得状況はわからない。導入拠点の運用担当者へのインタビューと、ベンダーの製造拠点での現地調査で確かめる。
出典
調査基準日は点検日の2026年10月21日である。本文では各主張の直後に原資料へのリンクを置き、以下に使用資料を一覧化した。更新日のないウェブ資料は確認日を記載した。
- 内閣府「量子未来社会ビジョン」(2022年4月22日)
- 産業技術総合研究所「ABCI-Q」(公表日記載なし、2026年10月21日確認)
- IonQ「Completes Acquisition of SkyWater Technology」(2026年7月31日)
- D-Wave「Completes Acquisition of Quantum Circuits」(2026年1月20日)
- D-Wave・NTT DOCOMO「Second Production Quantum Application in Network Operations」(2026年8月18日)
- 文部科学省「令和8年度予算のポイント」(2026年4月7日)
- 経済産業省「外国為替令及び輸出貿易管理令等の改正の概要」(2025年4月3日)
- IBM「Qiskit Code Assistant」公式ドキュメント(更新日記載なし、2026年10月21日確認)
- Google Research「Towards a quantum computer that learns from its errors」(2026年7月22日)
- 矢野経済研究所「量子コンピュータ市場に関する調査を実施(2021年)」(2021年10月7日)
- 厚生労働省「令和7年賃金構造基本統計調査・一般労働者・産業中分類第1表(情報通信業)」(2026年3月24日)
- NVIDIA「NVIDIA Powers World’s Largest Quantum Research Supercomputer」(2025年5月18日)
- 内閣府「量子エコシステム構築に向けた推進方策」(2025年5月30日)
- Google「AlphaQubit tackles one of quantum computing’s biggest challenges」(2024年11月20日)
- Q-CTRL「Fire Opalと理研IBM Quantum System Twoの統合」(2025年11月12日)
- Q-CTRL「AI for quantum」(公表日記載なし、2026年10月21日確認)
- 理化学研究所・富士通「256量子ビットの超伝導量子コンピュータを開発」(2025年4月22日)
- Google「Bringing the magic: Google breaks open a bottleneck in quantum computing」(2026年10月15日)
- NEC「量子コンピュータへの取り組み」(公表日記載なし、2026年10月21日確認)
- IonQ「Fourth Quarter and Full Year 2025 Financial Results」(2026年2月25日)
- 理化学研究所「第5期中長期計画2年目を迎えて」(2026年4月1日)
- QuEra「Putting Quantum to Work in HPC Centers」(公表日記載なし、2026年10月21日確認)
- PsiQuantum「技術・拠点計画」(公表日記載なし、2026年10月21日確認)
- 産業技術総合研究所「OptQCと産総研、光量子コンピュータ1号機MoQurenを構築し稼働開始」(2026年7月21日)
- 日立製作所「学術実証から産業応用への展開を加速するシリコン量子コンピュータ基盤技術を開発」(2026年8月31日)
- D-Wave「Fourth Quarter and Year-End 2025 Results」(2026年2月26日)
- 富士通「ダイヤモンドスピン量子ビットの高精度量子ゲート操作技術を開発」(2025年3月24日)
- 理化学研究所「量子コンピュータIBM Quantum System Twoを神戸で本格稼働」(2025年6月24日)
- QunaSys「量子化学計算のための基礎手法(JSR共同研究)」(ページの日付表示は2026年10月19日。研究成果は2020年)
- OECD「Building business readiness for quantum computing」(2026年3月22日)
- AWS「Amazon Braket Pricing」(更新日記載なし、2026年10月21日確認)
- Bluefors「Quantum Technology」(公表日記載なし、2026年10月21日確認)
- NTTほか「導波路型光デバイスによる世界最高品質のスクイーズド光生成に成功」(2026年3月5日)
- QunaSys「Qamuy」(公表日記載なし、2026年10月21日確認)
- Rigetti「Fourth Quarter and Full-Year 2025 Financial Results」(2026年3月4日)
- 富士通「Fujitsu Quantum」(公表日記載なし、2026年10月21日確認)
- NECほか「次世代がん免疫療法に関する共同研究開発プロジェクトがNEDO実証事業に採択」(2026年10月2日)
- IonQ「Increased Full-Year 2026 Financial Outlook Following SkyWater Acquisition」(SEC提出資料)(2026年9月8日)
- OECD・EPO「Mapping the global quantum ecosystem」要約版(欧州特許庁掲載)(2025年12月17日)
- IBM「Quantum Roadmap」(更新日記載なし、2026年10月21日確認)
- IonQ「AIST G-QuATとの協力覚書」(2025年4月14日)
- Quantinuum「Form 424B4」(目論見書の日付は2026年6月3日)
- Quantinuum「Second Quarter 2026 Results」(2026年8月11日)
- PsiQuantum・東京大学・三菱ケミカル「日本の量子人材育成に向けた提携」(2026年4月16日)
- 経済産業省「量子コンピュータ次世代機開発・実証の加速等の公募」(2026年3月25日)
- 米BIS「Quantum Computing等の輸出管理導入」(2024年9月5日)
- 欧州委員会「Quantum Europe Strategy」(2025年7月2日)
- 欧州委員会「Commission invites contributions to shape future EU Quantum Act」(2025年10月31日)
- 米NIST「Post-Quantum Cryptography FIPS Approved」(2024年8月13日)
- JST「ムーンショット目標6公開シンポジウム2026」(2026年3月3日開催)
- Q-STAR「量子リテラシー標準QSS-L ver.1.0」(2026年2月3日)
- 矢野経済研究所「2026 量子コンピュータ市場の現状と将来展望」(2026年9月16日)
- 総務省・経済産業省「令和3年経済センサス‐活動調査」企業等に関する集計・第1表(2023年6月27日公表、2021年6月1日現在)
- 経済産業省「量子コンピュータ政策の今後の方向性」(2026年7月8日)
- IBM「IBM Sets the Course to Build World’s First Large-Scale, Fault-Tolerant Quantum Computer」(2025年6月10日)
- Quantinuum「Quantinuum Breaks Error-Correction World Record by 10x」(2026年10月19日)
- IonQ「Roadmap」(更新日記載なし、2026年10月21日確認)
- IonQ「Record Second Quarter 2026 Revenues」(SEC提出資料)(2026年8月5日)
- D-Wave「Second Quarter 2026 Results」(SEC提出資料)(2026年8月6日)
- QuEra「QuEra Unveils Gigaquop-Class Fault-Tolerant Roadmap」(2026年6月25日)
- ORCA Computing「ORCA Computing and Toyota Tsusho Deploy First Quantum System to Enterprise Customer in Japan」(2026年6月16日)
- 欧州委員会「Quantum」政策ページ(2026年6月23日更新)
この業界の図解【194種類で分析】を、note の有料記事で公開しています。
