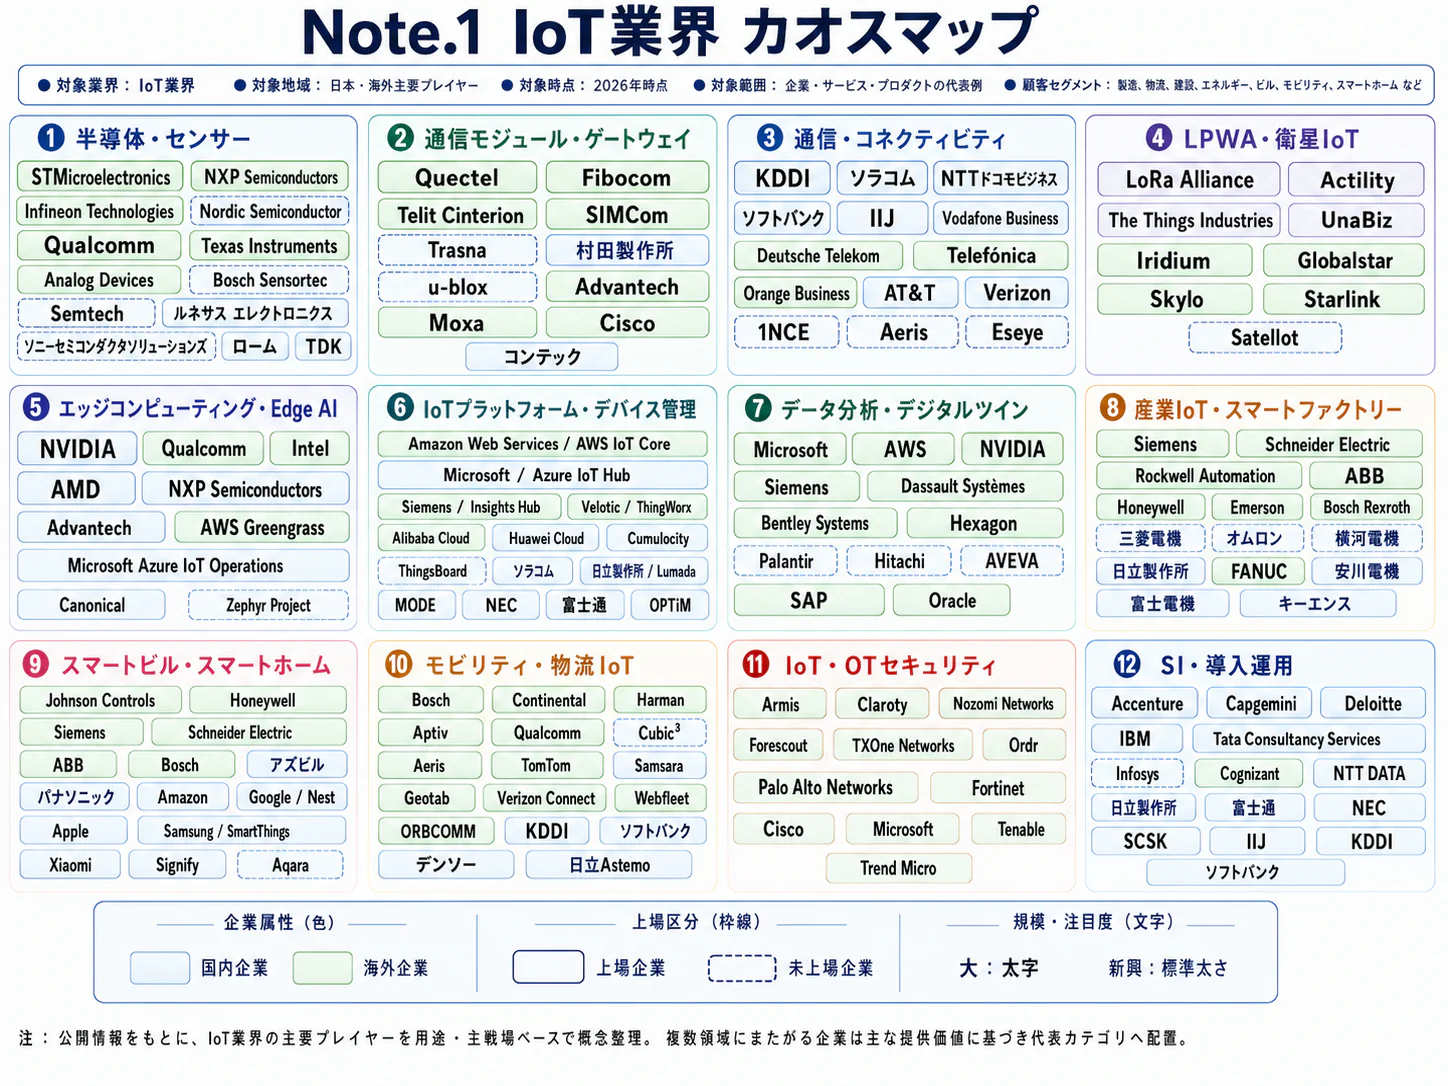
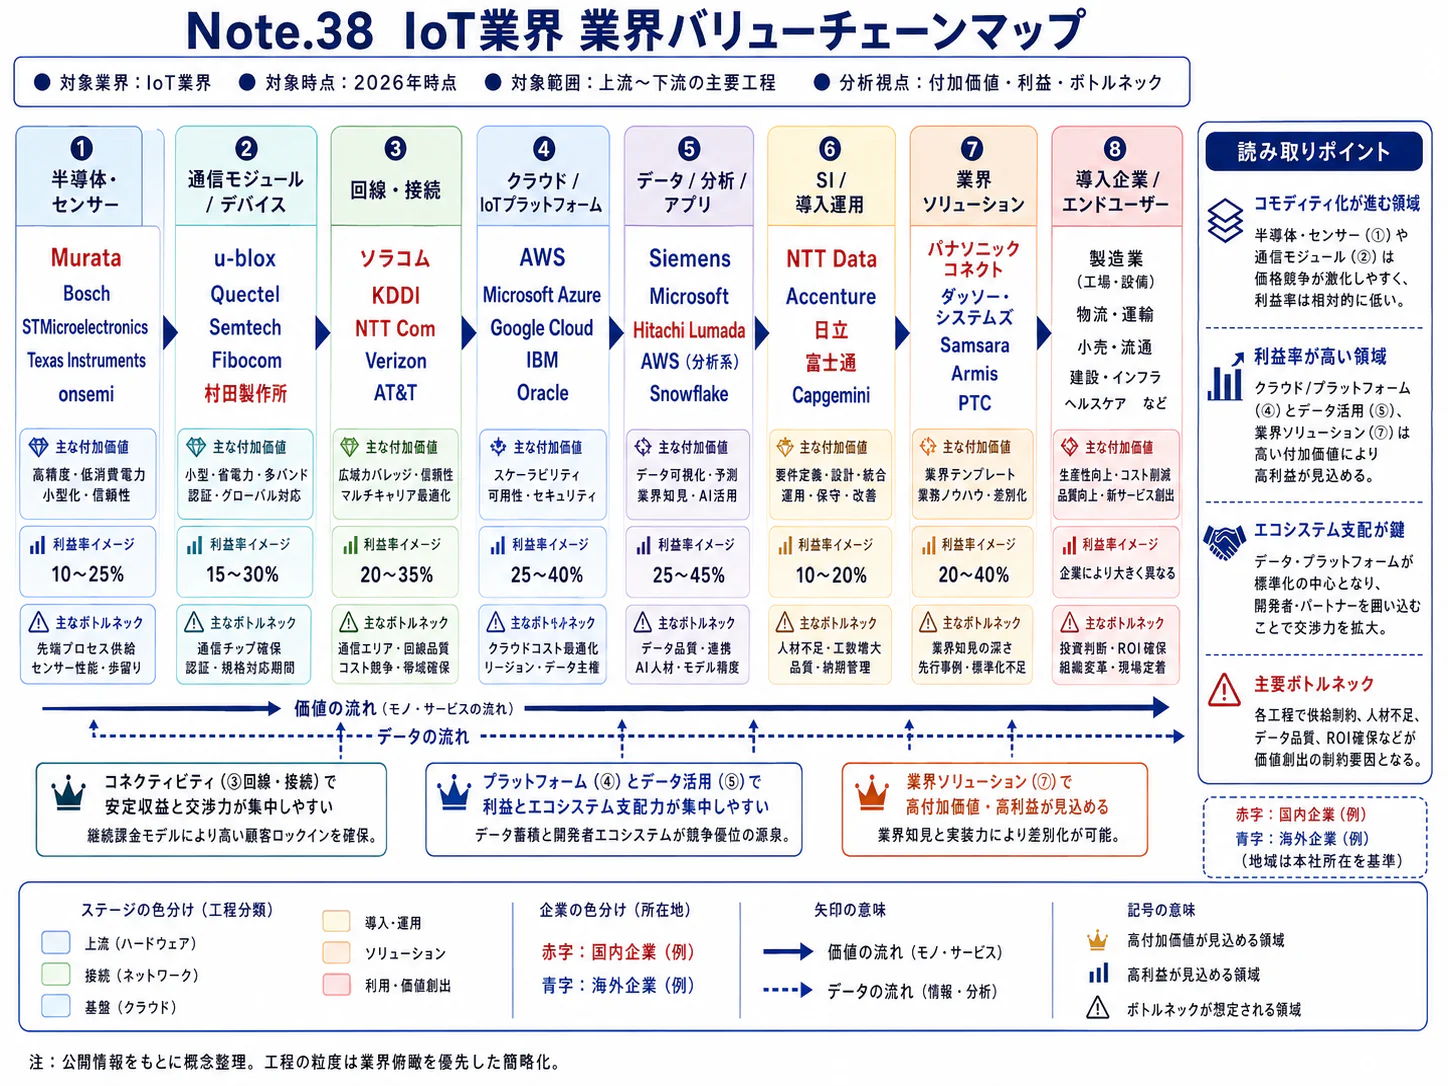
エグゼクティブサマリー
この業界をひと言で表すと、工場・インフラを「つなぐ」機器の市場から、接続後の更新・保守・業務利用を継続して支える市場へ広がる産業である。接続需要は伸びているが、端末数の増加がそのまま利益増加を意味するわけではなく、現場への設置と長期運用を標準化できるかが経営の分岐点となる。
調査基準日:2026年10月21日(点検日)。
要点
- 市場は拡大している。 国内M2M市場は2024年度2,990億円、前年度比+12.4%という事業者売上高ベースの推計である。ただし自動車等を含み、産業IoT・エッジ全体の市場規模ではない(矢野経済研究所「IoT/M2M市場調査(2025年)」)。
- 接続数と提供形態が変化している。 国内通信モジュール契約数は2026年6月末6,024万、前年同期比+7.7%(計算)である。MVNOの同契約数は1,714万、+25.3%であり、回線管理やサービスを組み合わせる領域が注目される(総務省「四半期データ・2026年6月末」)。
- 競争は出荷後へ広がる。 海外では半導体・機器企業が遠隔管理や監視の企業を買収している。ディジは2026年10月にセンサ企業の買収契約を発表しており、顧客基盤と端末運用を結びつける再編が続く(ノルディック「Memfault買収」、ディジ「Disruptive Technologies買収契約」)。
- 制度対応は既に進行中である。 EUのCRA報告義務は2026年9月から適用され、全面適用は2027年12月である。データ法も接続製品の設計・契約に影響し、更新責任とデータ提供を販売後の問題として残せなくなる(欧州委員会「CRA実施日程」、EU「データ法」)。
- AIは用途ごとの段階差が大きい。 分析・映像確認の支援は提供・導入が進む一方、コンビナートの自律点検は実証段階である。生成AIの業務支援と、現実の機械を動かすフィジカルAIは、別の安全・収益条件で判断する(ソラコム「SORACOM Query機能拡充」、AWS「AWS IoT SiteWise Assistant」、ソラコム「契約回線数900万突破」、NTTドコモビジネス等「設備点検の実証」)。
経営・企画部門への示唆
- 大手:回線数ではなく、他社回線・他社機器も含めた更新・停止・復旧の保証を、設備保全の契約単位で売る。MVNOの通信モジュール契約が総数の3倍超の伸び率である点を、提供形態を見直す根拠にする。
- 中堅・中小:検針・広域監視・既設設備の後付け監視などに対象を絞り、設置・故障判定・交換を標準商品にする。回線と管理画面は外部基盤を使い、1回の現地出動費と交換部材費を月額料金に織り込む。
- 新規参入を考える企業:自社機器の稼働把握と遠隔更新から入り、運用機能は買収・提携で取得する。EUのCRAは2026年9月に報告義務が適用され、2027年12月の全面適用に向けて出荷後の更新体制が欠かせなくなる。
業界データまとめ
国内の接続需要は拡大しているが、産業IoTとエッジコンピューティングを一括した公的な市場統計は存在を確認できない。金額は隣接するM2M市場、普及は通信モジュール契約数による。異なる範囲の数値を合算しないことが重要である。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 国内M2M市場 2,990億円。事業者売上高ベースの推計。自動車等を含み、産業IoT・エッジ全体とは範囲が異なる | 2024年度 | 矢野経済研究所「IoT/M2M市場に関する調査を実施(2025年)」 |
| 市場の伸び | 国内M2M市場、前年度比 +12.4%。上記と同じ系列の推計 | 2024年度 | 矢野経済研究所「IoT/M2M市場に関する調査を実施(2025年)」 |
| 事業者数 | 3万1,976企業等(参考値)。企業産業中分類「情報サービス業」、経営組織総数。平均年収の行と同じ中分類で、通信業や電子部品・情報通信機械器具の製造業に分類される事業者は含まない。本業界の事業者数ではない | 2021年6月1日現在 | 総務省・経済産業省「令和3年経済センサス‐活動調査」企業等に関する集計・第1表 |
| 従業者数 | 126万5,901人(参考値)。上記と同じ中分類の国内従業者、男女計。本業界の従業者数ではない | 2021年6月1日現在 | 総務省・経済産業省「令和3年経済センサス‐活動調査」企業等に関する集計・第1表 |
| 平均年収 | 669.54万円(計算)。中分類「情報サービス業」の一般労働者、男女計、企業規模計10人以上。きまって支給する現金給与額432.3千円×12+年間賞与その他特別給与額1,507.8千円。機器製造・通信を含む本業界全体の値ではない | 2025年調査 | 厚生労働省「令和7年賃金構造基本統計調査・一般労働者・産業中分類・第1表」 |
| 世界市場 | 世界のNB-IoT・LTE-Mの稼働接続数 10億接続。セルラーLPWAの数量であり、産業IoT全体・非セルラー通信を含まない | 2025年末 | GSMA「Global IoT Connectivity Must Prove It Can Scale Reliably」 GSMA「1 Billion LPWAN Connections」 |
| 国内通信モジュール契約数 | 6,024万契約。前年同期5,594万契約から+7.7%(計算)。自動車・メーター等を含む移動通信の契約数 | 2026年6月末 | 総務省「電気通信サービスの契約数及びシェアに関する四半期データ(令和8年度第1四半期)」 |
| MVNOの通信モジュール契約数 | 1,714万契約、前年同期比+25.3%。提供契約数3万以上のMVNOからの報告に基づく | 2026年6月末 | 総務省「電気通信サービスの契約数及びシェアに関する四半期データ(令和8年度第1四半期)」 |
| 中国の移動物联网端末ユーザー数 | 30.7億、前年末から1.82億増。中国の基礎電気通信事業者3社による移動IoT端末ユーザー数 | 2026年8月末 | 中国工業情報化部「2026年前8个月通信业经济运行情况」 |
世界のLPWA接続数、中国の移動IoT端末数、日本の通信モジュール契約数は通信方式・対象・集計時点が異なり、日本の世界シェアは計算できない。国内総数とMVNO契約数も重複するため足し合わせず、契約数を稼働設備数や企業数に読み替えない。平均年収は2025年6月の月例給与と、調査が把握する前年1年間の賞与等を組み合わせた年換算額である。事業者数・従業者数は平均年収と同じ中分類の参考値であり、通信業や機器製造業の企業・従業者を含まない。
AI・フィジカルAIの影響と経営の打ち手
AIが本業界に与える最大の変化は、データを集めて表示するサービスを、現場の判断と作業につながるサービスへ広げることである。ただし、自然言語での分析や映像の判読と、ロボットが安全に移動・作業することの間には、責任・通信品質・検証方法の大きな差がある。経営は、短期に販売できる分析支援と、実証を伴う自律運用を別の事業計画として管理する。
影響の全体像
本稿のバリューチェーンは、端末・モジュール設計 → 接続・収集 → エッジ処理 → 運用・保守 → 業務実装である。最後の工程は設備管理・保全業務への組み込みを意味し、安全制御機器そのものの市場は含まない。下表の「段階」は公表事例の状態、「時期」は2026年10月を起点とする、公開情報からの分析にもとづく普及見通しであり、企業が保証した導入時期ではない。
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 端末・モジュール設計 | 稼働ログを製品設計・更新に還元 | データ・IoT | 実用(導入事例あり) | 2年以内 | 利用中端末の観測・更新を支えるMemfault基盤(ノルディック「Memfault買収」) |
| 接続・収集 | 個別配線中心の収集から、閉域通信を使う共通基盤へ | データ・IoT | 実用(導入事例あり) | 2年以内 | 日本ゼオンのIoT共通基盤(ソラコム「日本ゼオンのIoT共通基盤」) |
| エッジ処理 | 現場側とネットワーク側で処理を分担し、機械の判断を支援 | フィジカルAI | 実証中 | 3〜5年 | コンビナートにおける自律点検実証(NTTドコモビジネス等「設備点検の実証」) |
| 運用・保守 | 映像の常時確認から、検知候補の確認へ | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | 大塚倉庫で生成AIによる侵入検知が稼働(ソラコム「契約回線数900万突破」)。2025年5月の発表時点は実証(大塚倉庫・ソラコム「侵入検知システムの共同開発」) |
| 業務実装 | 複数ロボット・設備をまたぐ作業調整 | フィジカルAI | 構想段階 | 3〜5年 | 日立とNVIDIAが開発方針を発表。本稿では本番運用を未確認のため保守的に分類(日立「NVIDIAとの統合制御開発協業」) |
業務はどう変わるか
第一は、設備データの分析を情報システム部門に依頼する仕事から、保全担当者が問いを立て、結果を検証する仕事への変化である。ソラコムは2026年9月、自然言語からのクエリ生成・実行を含む分析機能を発表しており、機能提供済みの段階にある(ソラコム「SORACOM Query機能拡充」)。海外でもAWSが2024年11月、産業設備のデータに自然言語で質問できるAWS IoT SiteWise Assistantの一般提供を始めている(発表時の提供地域は米国・欧州・豪州。AWS「AWS IoT SiteWise Assistant」)。分析では、導入効果を左右するのはモデルの文章力以上に、設備ID、単位、時刻、欠測の意味を揃えられるかである。「温度上昇」の問いに対し、停止中と運転中のデータを混ぜるようでは、分析時間が短くなっても保全判断は改善しない。
第二は、映像を見続ける仕事から、候補を絞り込んで例外を確認する仕事への変化である。ソラコムは2026年1月、大塚倉庫でカメラと生成AIによる侵入検知が稼働していると公表しており、導入済みの事例である。2025年5月の共同開発の発表では、汎用の生成AIを追加学習なしで使う実証として始まった(ソラコム「契約回線数900万突破」、大塚倉庫・ソラコム「侵入検知システムの共同開発」)。適用先ごとに照明・粉じん・季節の変化の検証が欠かせず、映像の分類だけで自律作業が実現したとは扱わない。
第三は、人の巡回を遠隔監視と自律移動に置き換える変化である。NTTドコモビジネス等が2026年6月に公表したコンビナートでの取り組みは実証中である。遠隔地との通信、自律移動、異常検知、通信断時の安全停止を組み合わせて検証している(NTTドコモビジネス等「設備点検の実証」)。この事例から得られる経営上の示唆は、ロボット本体の購入に先立ち、通信が切れた際にどこで止まり、誰が復旧するかを設計することである。危険区域への立入り削減と、必要な点検項目を見落とさないことは別々に評価する。
第四は、単一設備向けの処理を複数設備・ロボットの調整へ拡張する変化である。日立とNVIDIAは2026年7月に開発方針を公表したが、全面導入済みではない(日立「NVIDIAとの統合制御開発協業」)。閉じた区域・限定作業から普及し、設備間の優先順位や安全条件が複雑な用途ほど時間を要するとみられる。
AI・ロボットの主要プレイヤー
日本での展開区分は、企業の日本進出全般ではなく、表中の技術・用途の状態を示す。海外を含む以下の企業は提供・開発の公表事実で選定しており、市場シェア順位ではない。
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| ソラコム | 日本 | SORACOM Query、Flux | 設備データの対話型分析、映像分析の組み込み | 展開済み。国内で機能提供(ソラコム「SORACOM Query機能拡充」、ソラコム「Fluxの動画分析対応」) |
| NTTドコモビジネス | 日本 | 通信基盤と自律点検ロボットの連携 | コンビナート点検、遠隔監視、安全停止の検証 | 提携・実証あり(NTTドコモビジネス等「設備点検の実証」) |
| 日立製作所 | 日本 | HMAX、複数エージェントの協調 | 設備・ロボットをまたぐ現場運用の高度化 | 提携・実証あり。NVIDIAと開発(日立「NVIDIAとの統合制御開発協業」) |
| NVIDIA | 米国 | Cosmos、IGX、Jetson等 | 現場推論、シミュレーション、ロボット開発基盤 | 提携・実証あり。日立との共同開発。Jetsonは他社の現場向け機器に搭載(日立「NVIDIAとの統合制御開発協業」、アドバンテック「MIC-AIシリーズ発表」) |
| アドバンテック〈研華科技〉 | 台湾 | Jetson Thor搭載MIC-AIシリーズ | 現場に設置する計算基盤の供給 | 展開済み。日本法人が製品を発表。個別の自律用途の導入完了とは区別(アドバンテック「MIC-AIシリーズ発表」) |
人材・収益・競争への影響
減る可能性が高いのは、定型のデータ抽出、一次的な映像確認、仕様書・設定手順の初稿作成という作業量であり、公表資料から雇用人数の減少率までは判断できない。増えるのは、センサの欠測を含む評価データの整備、モデル更新後の回帰検証、現場の安全責任とシステムの責任の切り分けである。保全担当者には、巡回そのものに加え、通知の妥当性を判定して作業指示へつなぐ役割が求められる。
以下は、公開情報からの分析である。エッジ処理で通信量を抑えても、演算機器、電源・放熱、モデル配布の費用が増えるため、クラウドより必ず安くなるわけではない。端末数だけでなく、映像量、推論回数、更新支援を課金に反映することが求められる。
半導体・計算基盤の企業が開発環境を、通信・機器会社が配布・更新・復旧を担う分業が進むと考えられる。日本企業の打ち手は、顧客の作業手順と故障対応を把握する接点を維持し、複数の計算基盤を使い分ける運用サービスへつなげることである。
誤検知による不要停止と見逃しによる損失を分け、モデル供給者、設備運営者、保守受託者の責任を決めることが求められる。生成AIの出力を安全制御につなぐには別の検証を要する。作業員の画像や設備機密の保存先、学習利用、供給者変更時の持出し条件も契約事項である。
経営者が実施すべき対策
次の優先度と時期は、分析にもとづく提案である。期待効果は検証すべき仮説であり、公表された削減率を全業界へ外挿したものではない。
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | 稼働状態・単位・時刻を含む設備データ辞書を整える | 共通 | 直ちに | 誤った集計・判定を減らす | 設備台帳と計測点の対応付け |
| 高 | 読取り・提案・操作の権限を分離する | 共通 | 導入前 | 誤指示の設備への波及を抑える | 承認経路、監査記録、操作禁止条件 |
| 高 | 通信断・電源断・再起動時の停止と復旧を試験する | 共通 | 実証段階 | 無人運転の適用範囲を見極める | 安全担当者、現場復旧手順、保険・契約確認 |
| 高 | 現地出動費を含む対象設備別採算を作る | 中堅・中小 | 商用化前 | 小規模案件の保守赤字を防ぐ | 故障・出動履歴、交換部材費 |
| 中 | 複数拠点で同じモデルを再検証する運用を作る | 大手 | 1〜2年 | 横展開時の検証費を抑える | 共通試験データ、拠点別の環境差分 |
| 中 | 計算基盤とモデルを交換できる構成を採用する | 共通 | 次期設計時 | 供給終了や価格変更への対応力 | 性能・消費電力・更新互換性の比較 |
| 中 | 危険区域の巡回から自律点検を限定導入する | 大手 | 2〜3年 | 立入りと巡回負担を減らす | 点検基準、通信測定、停止区域の設定 |
よくある失敗は、実演時の認識精度だけで採用し、夜間・汚れ・機器交換後の性能を確認しないことである。次に、現地復旧やモデル更新を月額料金に含めながら費用を積み上げず、契約拡大とともに採算を悪化させる失敗がある。最後に、実証成功を無人運転の承認と同一視し、現場責任者による作業変更の承認を後回しにすることである。
業界の定義と市場構造
本業界は、工場・インフラの状態を取得し、通信で集め、現場近傍で処理し、保全や運営に利用できる状態を維持する産業である。市場を理解する際は、機器販売、接続契約、運用サービスを分けて見る。各段階の売上を単純合算すると、中間取引を重複計上するためである。
含む領域と隣接業界との境界
対象は、産業用センサ接続、セルラー・近距離無線の通信モジュール、ゲートウェイ、産業用エッジコンピューターである。IoT向け接続管理、端末の遠隔管理、およびこれらの導入・運用サービスも含む。汎用クラウドの売上全体、家庭向けスマート家電、一般消費者向け通信契約は対象外とする。PLC、サーボ、インバーター等の制御機器本体と、それらによる機械制御はFAの記事に譲り、既存設備からデータを取り出す接点のみ扱う。
自動車は通信モジュールの共通供給先として扱い、車両市場は含まない。エッジは工場・機械・インフラ拠点の処理装置を中心とし、ネットワーク内の計算設備との分担も扱う。通信モジュール統計の拡大は、工場向けサービスの売上拡大と同義ではない。
| 切り口 | 公開データで確認できる動き | 読み取れること・限界 |
|---|---|---|
| 国内の接続基盤 | 通信モジュール契約は2022年3月末4,092万から2026年6月末6,024万へ増加(総務省「四半期データ・2026年6月末」) | 接続基盤の拡大。工場・自動車・電力等の用途別売上は分からない |
| 接続の提供形態 | MVNOの通信モジュール契約は2026年6月末1,714万、前年同期比+25.3%(総務省「四半期データ・2026年6月末」) | 回線と管理機能を組み合わせる事業の需要を示唆。個社の収益性は示さない |
| 国内の金額市場 | M2M市場は2024年度2,990億円、前年度比+12.4%(矢野経済研究所「IoT/M2M市場調査(2025年)」) | 回線数だけでは捉えられない機器・サービスを含む推計。ただし本稿の範囲と不一致 |
| 製品・用途別の内訳 | 工場・インフラに限ったモジュール、エッジ機器、運用サービスの統一系列は確認できず | 構成比を推測で配分せず、用途別の案件・企業資料で補完する |
過去5年を動かした需要と供給
需要側では、個々の設備を接続する段階から、拠点共通の接続・管理基盤を整備する案件が現れている。日本ゼオンは、スマート工場化に向けてSORACOMの閉域網を活用したIoT共通基盤の構築を公表した(ソラコム「日本ゼオンのIoT共通基盤」)。これは業界全体の普及率を示す証拠ではないが、配線や現場ごとのネットワーク設計が横展開の制約になり、共通化が購買対象になることを示す事例である。
供給側では、半導体不足期の積み増し在庫と、その後の調整が機器売上を変動させた。ディジ・インターナショナルは2025年度の製品・サービス部門について、供給網逼迫時に積み上がった顧客在庫の削減が一部製品の需要を押し下げたと説明している(ディジ「2025年度決算」)。したがって機器出荷の減速を接続需要の後退と即断せず、在庫調整、設備新設、既設機器の更新を分けて読む。
顧客と需要の特性
購買の決め手は通信速度や機器価格だけでなく、設備を止めずに導入でき、長期間にわたり異常時の対応を維持できるかである。法人需要は、工場の設備管理、インフラ運営、機器メーカーへの組込みで意思決定の構造が異なるため、同じ販売方法では拡大しにくい。
| 顧客層 | 解決したい課題 | 購買を左右する条件 | 主な関与部門 |
|---|---|---|---|
| 工場・プラント | 既設設備の状態把握、巡回・保全の負担 | 稼働設備への影響、閉域接続、既存台帳との整合 | 工場長、保全・生産技術、情報システム、調達 |
| 電力・水道等のインフラ | 広域に散在する設備の監視、現地確認 | 電池寿命、圏外対策、災害時対応、保守期間 | 設備管理、通信・セキュリティ、調達 |
| 産業機器メーカー | 出荷後の稼働把握、遠隔保守 | 各国の通信・認証、部品継続供給、故障時の責任 | 製品設計、品質保証、サービス、海外事業 |
| 複数拠点を持つ運営企業 | 共通監視、拠点追加の迅速化 | 初期設置費、運用担当者の負担、サービス統合 | 事業部、本社IT、拠点管理、財務 |
表は、公開情報からの購買構造の分析である。日本ゼオンの共通基盤とKDDIの衛星直接通信サービスは、閉域接続や圏外対策という異なる要求を示す例である(ソラコム「日本ゼオンのIoT共通基盤」、KDDI「衛星直接通信のIoTサービス開始」)。
検討は、対象設備・費用負担者の選定、通信・設置試験、セキュリティ審査、業務連携、保守合意、拠点展開の順で進むと考えられる。実証部門と運用部門の予算が異なる場合には、継続費用の負担者を早期に確認することが重要である。
価格感応度も用途によって異なる。少量の検針データを送る多数端末では、通信料と電池交換費の小さな差が累積する一方、設備停止の影響が大きい現場では、復旧体制や交換品の確保が判断を左右する。交換しやすいSIMであっても、アンテナ、通信認証、設定、設備管理画面、作業手順まで含めると切替え負担は残る。
新設工場・生産設備への組込みは顧客の設備投資に左右されやすいが、既設設備の監視や通信方式の更新には別の需要がある。NTTドコモの3Gサービスは2026年3月31日に終了しており、10月時点では終了前の駆込み需要と終了後の残存対応を分けて見る(NTTドコモ「FOMA・iモード終了」)。業界共通の季節性を示す統計は確認できず、実務上は顧客の定期修繕、操業停止期間、予算年度を商談管理に反映するのが妥当である。
バリューチェーンと収益構造
利益を左右するのは、販売した端末から継続収入を得ながら、設置・交換・問い合わせ対応の費用を抑えられるかである。ソフトウェアや継続課金の比率だけで利益率を判断せず、機器原価、通信仕入れ、現場保守、研究開発を分けて評価する。
| 工程 | 主な役割・企業例 | 収入の形 | 付加価値の源泉 |
|---|---|---|---|
| 端末・モジュール設計 | 村田製作所、クエクテル〈移远通信〉、ノルディック・セミコンダクター | 部品・モジュール販売、設計支援 | 消費電力、無線性能、認証、長期供給 |
| 接続・収集 | KDDI、IIJ、ソラコム | 回線・データ利用料、閉域接続、管理料 | 地域をまたぐ接続、設定・課金管理 |
| エッジ処理 | コンテック、アドバンテック | 機器販売、組込みソフト、保守 | 耐環境性、既存設備との接続、部品供給期間 |
| 運用・保守 | ディジ・インターナショナル、通信・機器各社 | 遠隔管理、更新支援、監視の月額料 | 異常の切分け、遠隔更新、現地出動の抑制 |
| 業務実装 | 設備保守会社、SI事業者、機器メーカー | 導入費、業務システム連携、運用受託 | 設備知識、保全手順、拠点展開の再利用性 |
一社が複数工程を担う機能別の整理である(村田製作所「Wi-Fi・Bluetoothモジュール」、クエクテル「製品一覧(日本)」、IIJ「IIJモバイルサービス」、コンテック「産業用コンピュータ」、ディジ「2025年度決算」)。部品と完成機器には中間取引があるため、売上の合算は市場規模にならない。
収益性は「機器かサービスか」だけでは決まらない
ソラコムの2026年3月期売上高は124.23億円、リカーリング収益は92.96億円、営業利益は8.71億円、営業利益率は7.0%である。売上高は前期比38.1%増であるが、連結範囲の変化を含むため、既存事業だけの成長率とは扱わない(ソラコム「2026年3月期決算短信」)。継続売上を拡大しても、通信原価や人員、買収後の統合を含む費用管理が必要である。
ディジ・インターナショナルの2025年度は、IoT Products & Servicesの売上高がUS$318 million、営業利益率が14.8%、IoT SolutionsがUS$112 million、8.3%であった(ディジ「2025年度決算」)。この一社の実績からも、ソリューションという名称の部門が機器関連部門より必ず高収益とはいえない。事業構成や費用配賦が異なるため、各社を同列の利益率ランキングにすることも避ける。
セムテックの2026年度はIoT Systems and Connectivityの部門粗利益率が35.5%、半導体製品合計が61.8%である。ただし未配賦費用が別掲され、営業利益率とも異なる(セムテック「2026年度決算」)。標準的な利益率は確認できず、独自部品と、追加端末当たり費用を抑えられる運用の双方に利益機会があると考えられる。
原価と供給網の管理
機器では通信半導体・メモリー・基板・アンテナ、製造委託、認証試験が主な費用となる。接続・運用では通信回線の仕入れ、クラウド利用、ソフトウェア開発、監視要員、現地保守の比重が高まるが、業界共通の原価構成比は確認できない。特に、少額の月額契約でも一度の現地交換が採算を左右し得るため、通信量だけで価格を設計すべきではない。
価格転嫁は一律ではない。ディジは2026年8月の決算発表で部品、特にメモリーのコスト上昇と価格・調達対応に言及しており、低価格化だけを前提にした長期契約は適切ではない(ディジ「2026年度第3四半期決算」)。見積りでは部品改定、通信従量分、長期保守、設計変更を分け、どの費用が契約期間中に変わり得るかを明示する。
調達リスクは単なる欠品にとどまらない。モジュールを代替すると、アンテナとの組合せ、ファームウェア、顧客の受入試験まで再確認が必要となるため、安価な代替品を直ちに使えるとは限らない。分析にもとづく提案は、重要部品の終了通知期間、代替設計、暗号鍵・更新手段、保守用在庫を一つの供給継続計画として契約前に点検することである。
競争環境
競争は「IoT企業同士」の一枚岩ではなく、部品の量産、通信の運用、設備ごとの実装という異なる市場で起きている。全体の上位企業集中度や企業規模別分布を示す統一統計は確認できず、顧客との契約主体と、更新・保守を担う主体を分けて競争相手を把握する。
戦略グループと競争の強さ
通信事業者は通信網と法人契約を、クラウド型IoT事業者は開発・管理の使いやすさを、部品・機器会社は製品への組込みと長期供給を競争軸にしている。SI・設備保守会社は、個別設備の知識や現場作業を入口に事業を構築する。以下の強さと方向は、公表された製品構成、再編、規格の動きをもとにした分析である。
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存企業間の競争 | 強 | 回線、モジュール、運用を横断する提供範囲が重なる。ディジによるParticle買収も領域拡張の例(ディジ「Particle買収」) | 強まる |
| 買い手の交渉力 | 中 | 大口導入は仕様を共通化しやすい一方、現場設置・認証・運用移行の負担が残る。遠隔プロビジョニング規格は選択肢を増やす(GSMA「SGP.32 v1.3」) | 強まる |
| 売り手の交渉力 | 中 | 半導体・メモリー等の部品費と代替検証が制約。部品コスト上昇は企業決算でも言及(ディジ「2026年度第3四半期決算」) | 変わらない |
| 新規参入の脅威 | 中 | 接続基盤を利用した参入は可能だが、脆弱性対応と長期保守の負担が増す(欧州委員会「CRA実施日程」) | 弱まる |
| 代替手段の脅威 | 中 | 既設有線網、定期巡回、設備メーカーの保守契約が比較対象。IoT共通基盤は配線・運用の負担に対する選択肢(ソラコム「日本ゼオンのIoT共通基盤」) | 変わらない |
新規参入の評価は完成品の長期供給を対象とする。既存基盤上での用途別サービスの参入まで減るという意味ではない。
国内の主要企業の比較
| 企業 | 規模・開示範囲 | 強みを支える公表事実 | 戦略の違い |
|---|---|---|---|
| ソラコム | 2026年3月期連結売上高124.23億円。純粋な工場IoTだけではない(ソラコム「2026年3月期決算短信」) | 通信と管理機能をプラットフォーム化 | 国内外の端末管理と継続利用を拡大 |
| KDDI | 産業IoT単独売上は確認できず | 2026年4月に衛星直接通信のIoTサービス、8月に閉域接続対応を公表(KDDI「衛星直接通信のIoTサービス開始」、KDDI「衛星IoTの閉域接続対応」) | 地上網の届きにくい領域を含め法人接続を拡張 |
| IIJ | 本稿対象だけの売上は確認できず | フルMVNO機能を持つ法人モバイルサービス(IIJ「IIJモバイルサービス」) | 法人ネットワークと回線ライフサイクルの管理 |
| 村田製作所 | 通信モジュール単独売上は確認できず | Wi-Fi・Bluetoothモジュール等を供給(村田製作所「Wi-Fi・Bluetoothモジュール」) | 顧客機器への組込みと部品設計を起点に展開 |
| コンテック | 本稿対象だけの売上は確認できず | 産業用コンピュータ、長期供給・保守を重視した製品群(コンテック「産業用コンピュータ」) | 現場機器の採用・継続利用を重視 |
再編は顧客基盤と運用機能を結びつける
ソラコムと丸紅I-DIGIOホールディングスの合弁会社ミソラコネクトは2025年8月に事業を開始し、出資比率は51%と49%である。丸紅I-DIGIOホールディングスが分割したドコモ網のフルMVNO事業と、ソラコムの基盤を組み合わせる再編である(ソラコム「ミソラコネクト事業開始」)。
海外では、ノルディックが2025年6月にMemfault買収を発表し、端末の稼働観測・更新管理へ拡張した(ノルディック「Memfault買収」)。ディジは2026年1月にParticleを買収し、10月1日にはセンサ企業Disruptive Technologiesの買収契約を発表した。後者は規制承認等が条件で、年内完了を見込む段階である(ディジ「Particle買収」、ディジ「Disruptive Technologies買収契約」)。
成功の鍵
第一は、端末導入後も管理契約を維持できることである。ソラコムの継続売上、ディジの遠隔管理・保証を含む契約拡大は、その実例である(ソラコム「2026年3月期決算短信」、ディジ「2025年度決算」)。ただし、顧客を独自形式に固定するだけでは長期の優位性にならず、データを移せる状態でも選ばれる運用品質が必要となる。
第二は、部品・通信・現場作業の境界を越えて障害原因を切り分けられることである。第三は、工場ごとの開発を繰り返さず、設置・受入試験・更新手順を再利用できることである。第四は、海外向け機器に必要な接続・認証・保守を設計段階から揃えることであり、各社との提携は自社が欠く工程を埋める目的で選ぶ。
海外の動向と主要企業
海外競争は、中国企業のモジュール供給、台湾企業の産業用計算機、欧米企業の半導体・遠隔管理という複数の層で進む。日本企業にとっては、海外製品の採用を通じて供給網へ参加すると同時に、輸出機器の運用や国内の現場対応を自社の事業として確保できるかが論点である。
世界市場の規模と日本の位置
GSMAによるNB-IoT・LTE-Mの稼働接続数は2025年末に10億である一方、中国政府による移動IoT端末ユーザー数は2026年8月末に30.7億である(GSMA「Global IoT Connectivity」、中国工業情報化部「通信業統計・2026年1〜8月」)。前者は特定の通信方式、後者はそれ以外の移動IoTも含むため、大小関係は矛盾ではない。米欧日中を同じ定義で比較できる公的な産業IoT金額統計は確認した資料では確認できず、日本の世界シェアも本稿では示さない。
中国の接続基盤が量産・用途開発を支える一方、欧米向けではデータ管理・更新責任の説明が取引条件へ強く影響するとみられる。価格で競う製品と、現場対応で競うサービスを分けて見る。
海外の主要企業
売上高は2026年10月21日までに確認できた直近通期である。対象範囲・会計年度が異なるため規模順位には使用せず、部門値を確認できる場合はその値による。
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| クエクテル | 中国 | RMB243.26億元、2025年12月期、全社。前年比+30.83%(クエクテル「2025年年度报告摘要」上海証券報・信息披露面) | セルラー、短距離通信、測位等のモジュール群。自動車等を含む | 日本仕様LTE Cat 1 bis製品等を展開(クエクテル「製品一覧(日本)」) | 日本語サイトと問い合わせ窓口、日本仕様の型番(EG800AK-JP)を提供(クエクテル「製品一覧(日本)」) |
| アドバンテック | 台湾 | NT$70.882 billion、2025年12月期、全社。医療・小売等も含む(アドバンテック「2025年度決算」) | 産業用コンピュータ、組込み機器、現場向け製品群 | 2026年6月にIEC 62443-4-2準拠設計の産業用シリアルデバイスサーバを発表(アドバンテック「IEC 62443対応の産業用シリアルデバイスサーバを発表」) | 日本法人による販売・製品展開(アドバンテック「IEC 62443対応の産業用シリアルデバイスサーバを発表」、アドバンテック「インテリジェントシステム・ニュース」) |
| セムテック | 米国 | US$353.9 million、2026年1月25日終了年度、IoT Systems and Connectivity部門(セムテック「2026年度決算」) | モジュール、ゲートウェイ、ルーター、接続サービス。LoRa関連製品は別部門(セムテック「年次報告書(Form 10-K)」) | 2026年1月にAirLinkの5G RedCapルーターを発表(セムテック「5G RedCapルーター発表」) | HL7900がKDDIのネットワーク認証等を取得(セムテック「HL7900の日本向け認証」) |
| ディジ・インターナショナル | 米国 | US$430 million、2025年9月期、全社(ディジ「2025年度決算」) | 組込み通信、産業用ルーター、遠隔管理 | 2026年10月にDisruptive Technologies買収契約、完了前(ディジ「Disruptive Technologies買収契約」) | 日本法人を設置(ディジ「拠点一覧」) |
| ノルディック・セミコンダクター | ノルウェー | US$667.6 million、2025年12月期、全社。民生用途も含む。うち産業・ヘルスケア向け(短距離・セルラー部品)はUS$244.5 million(ノルディック「Annual Report 2025」) | 低消費電力の近距離無線・セルラーIoT半導体 | 2025年にMemfault買収を発表し、端末の運用管理を拡張(ノルディック「Memfault買収」) | 日本法人・東京拠点を設置(ノルディック「日本拠点」) |
日本企業の海外展開と国内への波及
ソラコムの2026年3月期リカーリング収益のグローバル比率は48.0%である。日本顧客の海外利用を含み、全社の海外売上高比率ではない(ソラコム「ビジネス概要・2026年5月」)。全社の海外売上高比率は40.0%で、ミソラコネクトの連結により前期から1.8ポイント低下した(ソラコム「2026年3月期決算短信」)。日本の機器メーカーの輸出・海外運用に伴走することも、海外展開の経路となる。
海外勢は既に国内展開しており、今後は直接提供する工程の広がりを注視する。ノルディックやディジの買収が示す端末販売と遠隔管理の組合せが、国内提案でも今後2年以内に広がるとみられる(ノルディック「Memfault買収」、ディジ「Particle買収」)。
日本のSI・保守会社には海外製品を活用して展開費用を抑える機会がある一方、初期構築だけの単価維持は難しくなると考えられる。提携時には顧客窓口、管理権限、更新義務、解約時の移行を明確にする。
外部環境と制度の変化
制度対応は、製品を販売できるかだけでなく、出荷後に誰が更新・報告・データ提供を担うかを変えつつある。2026年10月時点では、EUの一部義務は既に適用されており、2027年の全面適用まで待つという対応は適切ではない(欧州委員会「CRA実施日程」、EU「データ法」)。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| サイバーセキュリティ | EU | CRAの報告義務が先行適用。製品の脆弱性対応等を含む制度が全面適用へ | 報告義務2026年9月11日、全面適用2027年12月11日 | 大・対応費増は向かい風、更新支援は追い風 | 欧州委員会「CRA実施日程」 |
| データ利用 | EU | データ法による接続製品データへのアクセス・共有。データを利用可能にする設計義務 | 法適用2025年9月12日。設計義務は2026年9月12日後に市場投入する対象製品等 | 大・運用サービス参入に追い風、契約・設計変更の負担 | EU「データ法」、欧州委員会「Data Act」 |
| 調達・セキュリティ | 日本 | JC-STARの適合ラベル制度。政府機関等の調達での活用促進 | ★1受付2025年3月25日開始。2026年6月に通信機器・ネットワークカメラの★3適合要件を公開。活用資料は2026年7月9日更新 | 大・対応製品に追い風、評価・保守費の負担 | IPA「JC-STAR新規申請」、IPA「★3適合要件の公開」、IPA「JC-STAR活用」 |
| 経済安全保障 | 米国 | 中国・ロシアと所定の関係があるコネクテッド車両・技術の取引制限 | 規則発効2025年3月17日。ソフト等2027年モデル、ハード2030年モデル。モデル年のない部品は2029年1月1日 | 中・該当する車載供給網に向かい風 | 米国BIS「Connected Vehicles」 |
| 通信規格 | 世界 | IoT向けeSIM遠隔プロビジョニング規格SGP.32の更新 | v1.3公表2026年5月22日 | 中・出荷後の回線管理や海外展開に追い風 | GSMA「SGP.32 v1.3」 |
| インフラ更新 | 日本 | 第二世代スマートメーターの導入 | 2025年度から順次導入。2030年代早期までに原則全ての需要家への導入を目指す | 大・通信・監視の更新需要に追い風 | 資源エネルギー庁「スマートメーターQ&A」 |
CRAでは、EU市場に対象製品を供給する製造者等が、製品ライフサイクルを通じたセキュリティ対応を求められる。サポート期間は原則として少なくとも5年であり、想定使用期間が短い製品等には条件があるため、単純な「5年保守付き」で適合を判断できない(EU「サイバーレジリエンス法・規則(EU)2024/2847、第13条」)。国内製造者も、海外販売代理店に任せるだけで済むかを製品・契約ごとに確かめる。
データ法は、機器の販売者がすべてのデータを無条件で外部へ公開する制度ではない。対象となるデータ、利用者の権利、第三者への提供、営業秘密の保護を区別し、契約・設計へ落とし込む(EU「データ法」)。分析では、設備データを独占することによる競争より、取得したデータを保全業務へつなぐ品質による競争が強まりやすい。
JC-STARは、日本のすべてのIoT製品に一律の販売許可を与える制度ではなく、調達条件との対応を確かめることが求められる。また、米国のコネクテッド車両規制を、中国製通信モジュール一般の全面禁止と解釈してはならない(IPA「JC-STAR活用」、米国BIS「Connected Vehicles」)。地域別に求められる部品・データ管理・説明資料を整理し、過剰な設計分岐と対応漏れの両方を避けることが経営課題である。
脱炭素の面では、設備の計測と状態把握を通じてエネルギー管理を支援できる一方、端末・通信・計算機自体の消費電力と交換資源も発生する。導入台数を環境貢献の指標とせず、監視による改善量から運用電力や交換負担を考慮して評価すべきと考えられる。人口減少への対応も同様で、遠隔化した設備数より、現地確認を減らしながら保守品質を維持できたかを見る。
人材と生産性
本業界の人材課題は、ソフトウェア、通信、設備保全の間にある仕事を担える人材の確保である。業界固有の不足率や労働生産性を示す統計は確認できないため、周辺産業の数値を参考にしつつ、現場の設置・障害対応・更新に要する工数を自社で把握することが求められる。
IPA「DX動向2026」では、DXに取り組む日本企業の85.5%が推進人材の量の不足を回答している。これは2026年実施調査の「2025年度」結果であり、IoT企業だけの不足率ではない(IPA「DX動向2026」)。本業界への示唆は、供給会社の開発者だけでなく、顧客側で運用を引き受ける担当者の不足も導入を制約し得ることである。
特に必要になるのは、無線の測定結果を設備の置き場所・電源条件と結び付ける設計者である。組込みソフトの遠隔更新を実装する技術者、障害を端末・回線・アプリケーションに切り分ける運用担当者も必要になる。これは公開情報からの職務分析であり、職種別の不足人数を公表データから数量化したものではない。工場の入場・作業手順を理解する人材と、クラウド側の変更を管理する人材を別々に採用するだけでは、障害時の連携負担が残る。
賃金の参考値は、情報サービス業の年換算669.54万円であるが、管理職や経験年数の構成も反映した平均であり、組込み技術者の採用提示額ではない(厚生労働省「賃金構造基本統計調査2025」)。通信、電子部品、情報サービスを横断する本業界固有の平均や賃上げ率は算出できず、一つの分類の伸びを業界全体へ適用しない。賃金交渉や採用予算では、担当する設備の停止影響、夜間対応、海外拠点対応、認証実務を職務要件として分けて比較するのが妥当である。
付加価値額と従業者数が同じ範囲で得られないため、労働生産性の他産業・海外比較は本稿では示さない。売上高を従業者数で割るだけでも、回線・機器の外部仕入れが多い企業と自社開発中心の企業では意味が違う。経営管理には、稼働端末当たり保守工数、遠隔復旧率、拠点追加時の設計工数、更新失敗率を用い、現場で品質を維持した上で改善を判断する。
働き方では、遠隔監視の集約と、現場設置・交換の地域対応を分ける設計が有効である。資格の保有だけで一律に業務を担えるとはいえず、電気工事等を伴う場合は作業内容に応じた資格・委託先の確認が別途必要となる。制度面ではセキュリティ調達・製品更新への対応が職務範囲を広げるため、部品構成表、更新履歴、顧客通知を製品担当者だけに属人化させないことが重要である(IPA「JC-STAR活用」、欧州委員会「CRA実施日程」)。
2030年に向けたシナリオ
2030年を左右するのは接続可能な端末の多さだけでなく、拠点を増やす際の追加費用が下がるかである。不確実性の軸は、①設置・データ・運用の共通化が進む度合い、②地域別規制と供給網分断への対応負担、の二つである。シナリオでは、売上高の独自推計は本稿では対象外とする。
| シナリオ | 2030年の姿 | 起きる条件 | 可能性の見立て |
|---|---|---|---|
| 優先用途での定着 | 保全・検針・広域監視など採算が説明できる用途から拡大。企業内では共通化するが企業間には差が残る | 更新費を料金へ織り込み、現場の運用責任者が定着 | 分析にもとづく中心シナリオ。接続増加と共通基盤事例に整合する |
| 共通基盤による横展開 | 同一構成を複数工場・海外拠点に展開し、導入期間と追加保守工数が低下 | 共通化が進み、規制差分を製品・契約の共通部品で吸収 | 十分にあり得るが、実証から本番への移行と反復受注の確認が必要 |
| 地域分断と保守負担の増大 | 国・顧客ごとの設計分岐が増え、台数は伸びても利益が追い付かない | 部品制約、更新費増、データ・通信要件の差を吸収できない | 無視できない下振れ。小規模な個別案件ほど採算を確認すべき |
上表は、公開情報からの分析にもとづく見通しである。各シナリオの発生確率の算定は、本稿では対象外とする。外部予測として、矢野経済研究所は2025年9月公表の調査で、国内M2M市場を2030年度5,320億円と予測している。2024年度の2,990億円(事業者売上高ベースの推計)から、2025年度以降も年率10%程度の伸長が続くとする予測である。前提には5G対応モジュールによるカメラ・画像系の需要、コネクテッドカー、LPWA等の普及が挙げられている。これは本稿の対象と同一範囲ではなく、将来の売上を保証するものでもない(矢野経済研究所「IoT/M2M市場調査(2025年)」)。社内計画では、この予測を一律の成長率として使うより、自社の対象設備数、採用率、更新周期、保守費で分解する。
| 見ておくべき先行指標 | 確認する統計・発表 | 判断への使い方 |
|---|---|---|
| 国内モジュール契約の純増とMVNOの伸び | 総務省の四半期データ(総務省「四半期データ・2026年6月末」) | 接続需要と提供形態の変化を確認。金額成長とは区別 |
| 海外の接続基盤の拡大 | GSMAのLPWA資料、中国工業情報化部の月次資料(GSMA「Global IoT Connectivity」、中国工業情報化部「通信業統計・2026年1〜8月」) | 同じ系列内の伸びで各地域の動きを追う |
| 継続売上と利益・現金創出の関係 | ソラコム、ディジ等の決算(ソラコム「2026年3月期決算短信」、ディジ「2026年度第3四半期決算」) | 買収寄与を分け、契約増が保守費を上回るかを見る |
| セキュリティの調達への組込み | IPAのJC-STAR活用資料、顧客の調達要件(IPA「JC-STAR活用」) | 任意の機能が事実上の採用条件へ変わる速度を測る |
| 複数拠点への反復展開 | 顧客・提供企業の公式導入発表と自社案件管理 | 単発の実証数ではなく、本番化と同仕様での追加採用を見る |
中心シナリオから上振れへ移る兆候は、回線の純増だけでなく、同一顧客で追加拠点の導入費用が下がることである。反対に契約数が増えても更新作業・問い合わせ・在庫負担が比例以上に増えるなら、下振れシナリオに近い。こうした内部指標は公的統計では得られず、販売先・提携先の確認項目に組み込む。
経営・企画部門への示唆
この業界の経営判断は、「IoT市場に参入するか」ではなく、どの設備について、何年分の接続・更新・復旧の責任を、いくらで引き受けるかを決めることである。国内の通信モジュール契約は増えているが、伸びは回線と管理機能をまとめて売る事業者に偏り、工場の通信はなお有線と無線LANが中心である。以下に、公表データをもとにした分析を示す。
立場別の戦略の選択肢
| 立場 | 有力な選択肢 | 根拠となるデータ・事例 | 見直す条件 |
|---|---|---|---|
| 大手 | 他社回線・他社機器も管理できる接続・更新基盤を整え、圏外・閉域・通信断時の停止まで含めた「止まらない接続」を設備保全の契約単位で売る | MVNOの通信モジュール契約は2026年6月末1,714万で前年同期比25.3%増と、総数の7.7%増を大きく上回る(総務省「四半期データ・2026年6月末」)。KDDIは衛星直接通信のIoTサービスに続き、2026年8月に閉域接続を始めた(KDDI「衛星IoTの閉域接続対応」)。NTTグループ等の実証は約700km離れた拠点と結び、通信断時の安全停止を検証した(NTTドコモビジネス等「設備点検の実証」) | 同じ顧客で2拠点目以降の導入費と期間が下がらない。2027年12月のCRA全面適用までに、更新と脆弱性報告を受託範囲として価格表に載せられない |
| 中堅・中小 | 検針・広域監視・既設設備の後付け監視などに対象を絞り、設置・故障判定・交換を標準商品にする。回線と管理画面は外部基盤を使い、開発費を現場作業の標準化に回す | IoTやAIなどのシステム・サービスの導入率は、従業者2,000人以上の企業で62.3%、100〜299人で21.8%である。製造業の未導入企業は理由に「使いこなす人材がいない」(47.2%)、「導入すべきシステムが不明」(45.3%)を挙げる(総務省「令和7年通信利用動向調査・企業編・表24」、同・表29)。政府機関等のIoT機器の選定基準にはJC-STARが入った(IPA「JC-STAR活用」) | 1回の現地出動費が月額料金の何か月分かを把握できない。個別の改修要望を無償で受け続けている |
| 新規参入を考える企業 | 自社が出荷した機器の稼働把握と遠隔更新から入り、接続基盤は外部サービスを使う。運用機能は自社開発より買収・提携で取得する | ノルディックは端末の稼働観測と遠隔更新を担うMemfaultの買収を発表し、ディジは年間経常収益約2,000万米ドルのParticleを5,000万米ドルで買収した(ノルディック「Memfault買収」、ディジ「Particle買収」)。EUでは2026年9月からCRAの報告義務が適用された(欧州委員会「CRA実施日程」) | 出荷後の更新費と問い合わせ対応費を、機器価格と月額料金のどちらで回収するかを決められない |
表の選択肢は、公開情報からの分析である。大手の論点は、回線数の獲得より、他社が売った機器まで含めて更新・停止・復旧の手順を誰が保証するかに移っている。中堅・中小で利益を分けるのは、期限のある置き換え需要を、同じ設置手順で繰り返せる商品にできるかである。第二世代スマートメーターの導入(2025年度から2030年代早期まで)や3G終了後の機器更新が、その例である(資源エネルギー庁「スマートメーターQ&A」)。新規参入では、販売後に生じる更新費を値引きの原資にしてしまうことが典型的な失敗になり得る。
通説と異なる見方
第一に、工場IoTの成長は5G・ローカル5Gの普及と同じではない。IoTやAIを導入した製造業の企業が使う回線は、有線78.7%、無線LAN71.0%に対し、4G13.2%、5G6.8%、LPWA3.4%、ローカル5G0.6%である(総務省「令和7年通信利用動向調査・企業編・表28」)。分析では、通信モジュール契約の増加は、検針・車両・広域設備など工場の外で起きている部分が大きい。工場向けでは、既設の有線・無線LANからデータを取り出す接点と、日本ゼオンのような閉域の共通基盤への集約が先に売れるとみられる(ソラコム「日本ゼオンのIoT共通基盤」)。
第二に、継続課金の比率が高いことは、利益率が高いことを意味しない。ソラコムは2026年3月期の売上高の約75%(計算)がリカーリング収益だが、営業利益率は7.0%である(ソラコム「2026年3月期決算短信」)。ディジの2025年9月期は、遠隔管理などを含むIoT Solutionsの営業利益率8.3%が、機器中心の部門の14.8%を下回った(ディジ「2025年度決算」)。セムテックでも、モジュール・ルーター・接続サービスの部門の粗利益率35.5%は半導体2部門合計の61.8%より低い(セムテック「2026年度決算」)。提携先や買収先は、経常収益の伸びより、追加の端末当たりの保守・通信原価で評価する(分析)。
第三に、フィジカルAIの導入を左右するのは、ロボットやモデルの性能より通信と停止の設計である。水島コンビナートの実証では、移動中の映像遅延500ms未満、パケット損失0.1%以下、通信断時の安全停止が検証の中心となった(NTTドコモビジネス等「設備点検の実証」)。分析では、ロボットの調達より先に、拠点ごとの通信測定と停止区域の設計を有償の診断として売れる事業者が初期需要を取り込む。
公開情報ではわからないこと
- 回線増加の用途と顧客業種:総務省の統計は通信モジュール契約を用途別に示さず、MVNOの伸びが工場・インフラ向けか、車両・検針向けかはわからない。MVNOや機器販売代理店への聞き取りと、利用企業への業種別アンケートで、用途別の契約数と1回線当たり月額を推計する。
- 1台当たりの現地対応費:月額料金に対する現地出動・電池交換・機器交換の費用は開示されていない。保守会社と利用企業の協力を得て、出動記録・交換履歴と通信ログを1年分突き合わせ、設備の種類ごとに実測する。
- 実証が本番に移らない理由:実証の公表は多いが、本番化の比率と止まった理由は公表されない。利用企業の保全、情報システム、調達の各部門に別々にインタビューし、性能、費用負担、保守責任のどれが障害かを確かめる。
- 買収・提携先の運用義務:暗号鍵や遠隔更新の権限、部品の終了通知、赤字の保守契約、EU向け製品のサポート期間は公表資料ではわからない。デューデリジェンスで契約書・鍵管理台帳・終了通知を確認し、更新配信と回線切替を試験環境で移してみる。
- 海外製品の国内保守の実態:クエクテルやアドバンテックは日本仕様の型番や日本法人を持つが、納期、障害時の回答時間、長期供給の条件は製品資料に出ない。日本法人・代理店と導入企業に面談し、同じ障害事例への対応時間を国内製品と比べる。
出典
官公庁・業界団体の統計、企業の公式資料を優先した。本文中のリンクは根拠箇所に置き、以下は更新・照合用の一覧である。
- 矢野経済研究所「IoT/M2M市場に関する調査を実施(2025年)」(2025年9月29日)
- 総務省「電気通信サービスの契約数及びシェアに関する四半期データ(令和8年度第1四半期)」(2026年9月25日)
- ノルディック・セミコンダクター「Nordic Semiconductor acquires Memfault」(2025年6月24日)
- ディジ・インターナショナル「Disruptive Technologies買収契約の発表」(2026年10月1日)
- 欧州委員会「Cyber Resilience Act―Implementation」(2026年7月27日更新)
- EU「データ法・規則(EU)2023/2854」(2023年12月22日官報掲載)
- ソラコム「AIによる自然言語でIoTデータを分析、SORACOM Queryに無料プランを追加」(2026年9月30日)
- ソラコム「ソラコム、契約回線数が900万を突破」(2026年1月6日)
- ソラコム「大塚倉庫とソラコムが、カメラと生成AIを活用した倉庫の侵入検知システムを共同開発」(2025年5月9日)
- AWS「AWS IoT SiteWise announces new generative AI-powered industrial assistant」(2024年11月18日)
- NTTドコモビジネス等「フィジカルAI×IOWN APN×60GHz帯無線LANによるコンビナート設備点検の実証」(2026年6月1日)
- 厚生労働省「令和7年賃金構造基本統計調査・一般労働者・産業中分類・第1表」(2026年3月24日)
- GSMA「Global IoT Connectivity Must Prove It Can Scale Reliably」(2026年5月1日)
- GSMA「1 Billion LPWAN Connections」(公表日記載なし、2026年10月21日確認)
- 中国工業情報化部「2026年前8个月通信业经济运行情况」(2026年9月28日)
- ソラコム「日本ゼオンがセキュアなIoT共通基盤を構築」(2025年10月15日)
- 日立製作所「日立とNVIDIA、フィジカルAIの統合制御による現場全体の自律化とHMAXの進化に向けて協業」(2026年7月16日)
- ソラコム「SORACOM Fluxが動画のAI分析に対応」(2025年7月2日)
- アドバンテック「NVIDIA Jetson Thor搭載MIC-AIシリーズを発表」(2026年4月16日発表、同社サイト掲載2026年5月14日)
- ディジ・インターナショナル「Fourth Fiscal Quarter and Full Fiscal 2025 Results」(2025年11月12日)
- KDDI「国内初、『au Starlink Direct』がIoTにも接続」(2026年4月23日)
- NTTドコモ「FOMA・iモードサービス終了」(2026年3月31日終了、2026年10月21日確認)
- 村田製作所「Wi-Fi・Bluetoothモジュール」(公表日記載なし、2026年10月21日確認)
- クエクテル「製品一覧(日本)」(公表日記載なし、2026年10月21日確認)
- IIJ「IIJモバイルサービス」(公表日記載なし、2026年10月21日確認)
- コンテック「産業用コンピュータ」(公表日記載なし、2026年10月21日確認)
- ソラコム「2026年3月期決算短信〔日本基準〕(連結)」(2026年5月15日)
- セムテック「Fourth Quarter and Fiscal Year 2026 Results」(2026年3月16日)
- ディジ・インターナショナル「Third Fiscal Quarter 2026 Results」(2026年8月5日)
- ディジ・インターナショナル「Digi Acquires Particle to Accelerate ARR Growth」(2026年1月27日)
- GSMA「SGP.32 eSIM IoT Technical Specification v1.3」(2026年5月22日)
- KDDI「国内初、『au Starlink Direct』の閉域接続を提供開始」(2026年8月25日)
- ソラコム「新会社『株式会社ミソラコネクト』が、事業を開始」(2025年8月1日)
- 上海移遠通信技術(クエクテル)「2025年年度报告摘要」上海証券報・信息披露面(2026年4月24日掲載)
- アドバンテック「FY2025決算発表」(2026年2月26日)
- アドバンテック「IEC 62443対応の産業用シリアルデバイスサーバを発表」(2026年6月19日)
- アドバンテック「インテリジェントシステム・ニュース」(各記事に記載、2026年10月21日確認)
- セムテック「5G RedCapルーターの発売発表」(2026年1月27日)
- セムテック「HL7900 5G LPWA Module Secures Japanese Approval」(2025年3月4日)
- セムテック「Annual Report(Form 10-K)」(2026年1月25日終了年度)
- ディジ・インターナショナル「Locations」(公表日記載なし、2026年10月21日確認)
- ノルディック・セミコンダクター「Annual Report 2025」(2026年3月24日)
- ノルディック・セミコンダクター「Japan office」(公表日記載なし、2026年10月21日確認)
- ソラコム「投資家様向けビジネス概要〈2026年5月版〉」(2026年5月15日)
- IPA「JC-STAR新規申請(★1・★2)」(2025年3月25日受付開始、2026年9月7日更新)
- IPA「通信機器★3適合要件、ネットワークカメラ★3適合要件を公開」(2026年6月12日、URLの日付による)
- IPA「JC-STAR適合ラベルの活用」(2026年7月9日更新)
- 米国商務省BIS「Connected Vehicles」(公表日記載なし、2026年10月21日確認)
- 資源エネルギー庁「スマートメーターのオプトアウト制度に関するQ&A」(2025年8月8日更新)
- EU「サイバーレジリエンス法・規則(EU)2024/2847、第13条」(2024年11月20日官報掲載)
- IPA「DX動向2026」(2026年7月30日)
- 矢野経済研究所「2026年版 IoT総市場 ~AI時代に注目されるフィジカルデータ/現場データの活用実態~」(2026年11月下旬発刊予定、2026年10月21日確認)
- 欧州委員会「Data Act」(2026年7月2日更新)
- 総務省・経済産業省「令和3年経済センサス‐活動調査」企業等に関する集計・第1表(2023年6月27日)
- 総務省「令和7年通信利用動向調査・企業編・表24(IoTやAIなどのシステムやサービスの導入状況)」(2026年5月29日)
- 総務省「令和7年通信利用動向調査・企業編・表28(IoT/AI導入機器のネットワーク回線)」(2026年5月29日)
- 総務省「令和7年通信利用動向調査・企業編・表29(システムやサービスを導入しない理由)」(2026年5月29日)
この業界の図解【194種類で分析】を、note の有料記事で公開しています。
