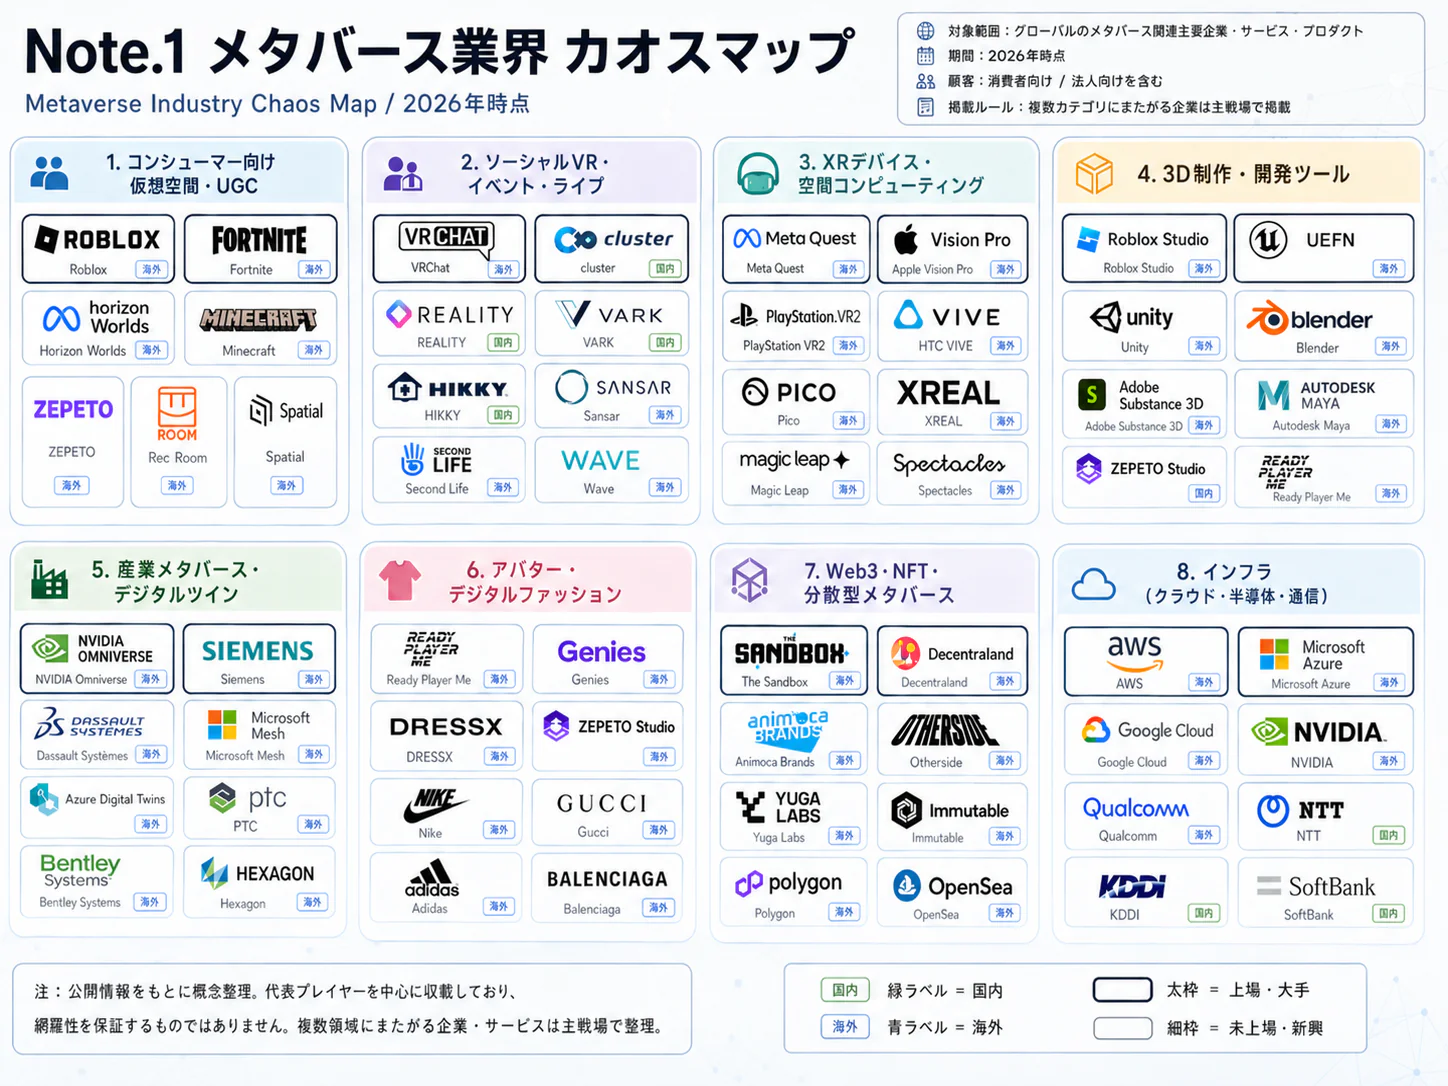
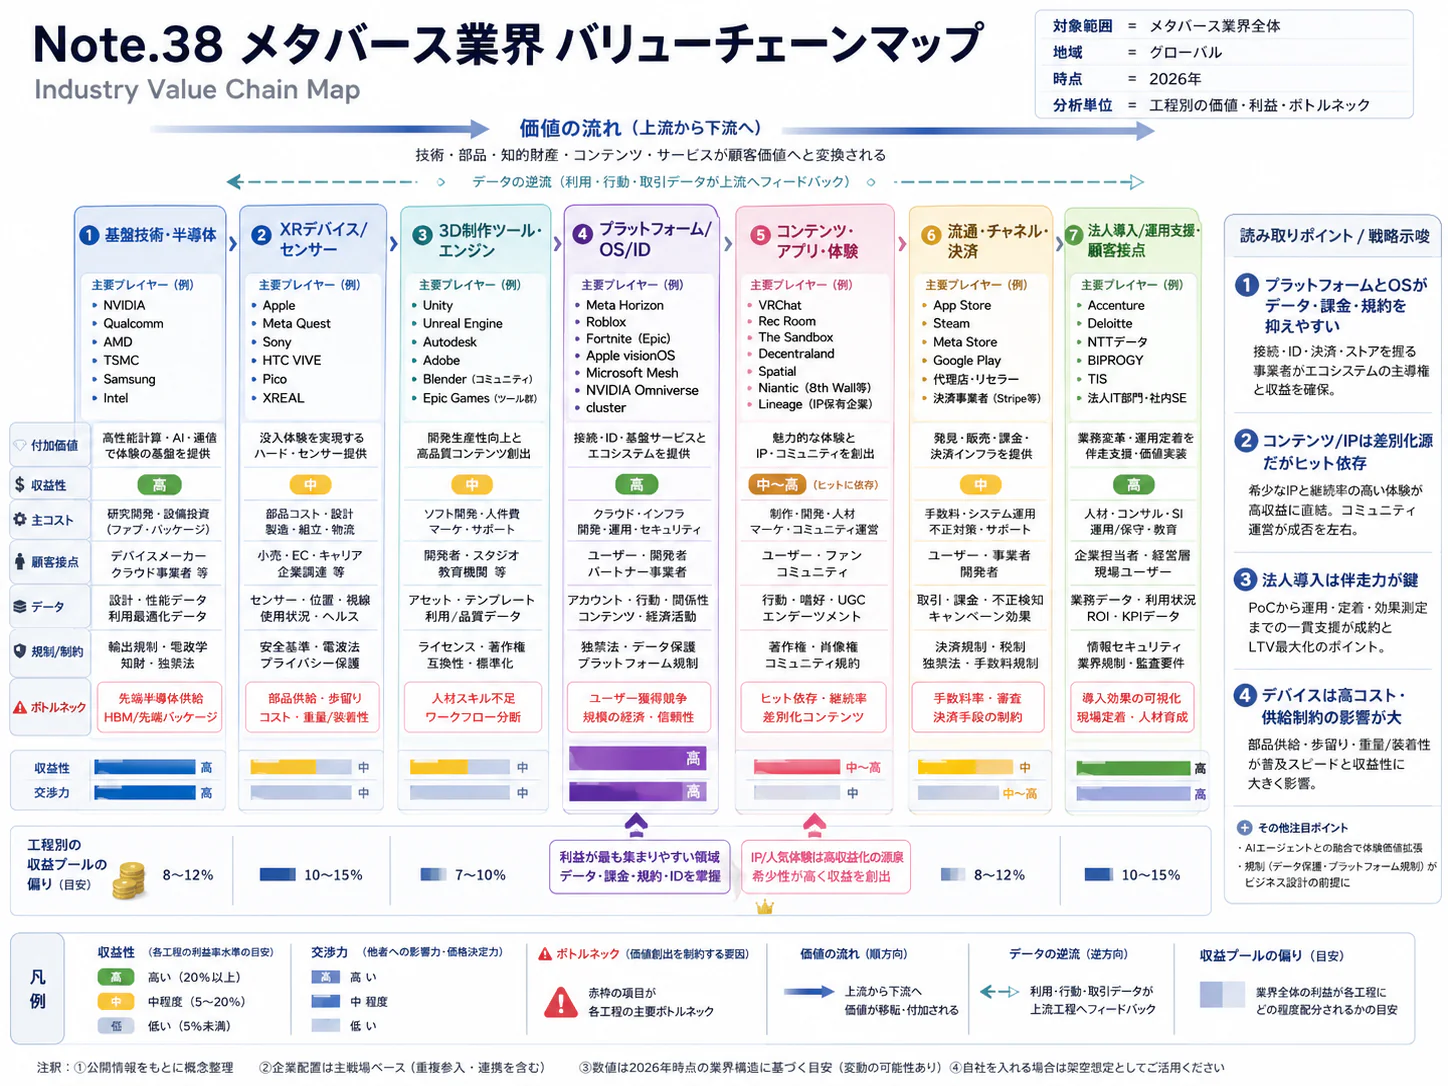
エグゼクティブサマリー
この業界をひと言で表すと、「空間の体験を、繰り返し対価を得られる製品・業務・サービスへ転換する産業」である。2026年10月時点では、軽量端末の開発と、法人の設計・研修、施設型体験、消費者向け基盤が並行して進んでいる。市場予測の大きさよりも、何が実売・継続利用につながり、誰に利益が残るかを見極める段階である。
要点
- 市場は定義と時点を固定して読む。 確認できた国内の実績推計は2023年度1,863億円、前年度比+35.3%である。機器とサービスの合算であり、2026年の市場規模として使わない(矢野経済研究所「メタバースの国内市場動向調査を実施(2024年)」)。
- 利用の拡大と端末普及は別問題である。 総務省の2024年調査で日本の利用経験率は6.1%、仮想空間での交流の現在利用は2.9%であった。施設での共用やPC・スマートフォンからの参加を含め、用途ごとに需要を捉える(総務省「令和6年版情報通信白書・メタバースの利用状況」)。
- 規模と採算は一致しない。 MetaのReality Labsは2025年売上高USD 2,207 millionに対し営業損失USD 19,193 millionである。広い先行投資を含む部門損益と、個別サービスの採算を分けて判断する(Meta「2025年通期Form 10-K」)。
- 海外競争と制度対応が一体化する。 端末・OSの競争に加え、EUでは2026年9月にCRAの報告義務が適用された。日本企業の海外展開では、機器販売後の保守・安全対応まで含めた事業設計が必要になる(欧州委員会「Cyber Resilience Act・報告義務」)。
- AIは制作の省力化と産業用途の拡張をもたらす。 生成AIによる形状・動作制作と、フィジカルAI向けの学習・検証環境を区別する。価値は制作物の数だけでなく、検証済み資産と現実の業務への接続にある(Roblox「Cube Foundationモデルを活用した創作の加速」、NVIDIA「NVIDIAと日本が、フルスタックのAIとロボティクスをすべての産業にもたらす」)。
経営・企画部門への示唆
- 大手は端末・OSの全層を持たず、設計・研修・施設など既存の顧客基盤にXRを組み込む。EUでは2026年9月からCRAの報告義務が適用されており、端末を輸出するなら販売後の脆弱性報告と更新の体制を先に整える。
- 中堅・中小は端末と用途を絞り、検証済みの部品・教材・運用手順を再利用する。見積もりを初期制作、機種追加、OS更新、運用に分け、運用は定額で受けることで、無償の改修や再制作で利益を失わないようにする。
- 新規参入を考える企業は、遊休時間や顧客接点を持ち込み、技術は外部の基盤を使って最初から有料で運営する。提携・買収では来場者数より、更新売上、資産の権利、主要人材の継続就業、基盤変更時の移行条件を確かめる。
業界データまとめ
メタバース・XRには、機器製造、ソフトウェア、コンテンツ、運営サービスを横断する公的な単独統計がない。以下は、対象範囲が比較的近い国内市場の実績推計と、定義を確認できた公的指標による。2026年の実績とは読み替えない。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 国内メタバース市場1,863億円。矢野経済研究所による実績推計。基盤・コンテンツ・インフラ等は事業者売上高、XR機器は販売価格ベースの合算。ゲーム専業サービスを除外 | 2023年度実績推計、2024年12月公表 | 矢野経済研究所「メタバースの国内市場動向調査を実施(2024年)」 |
| 市場の伸び | 前年度比+35.3%。上記と同じ範囲・系列の実績推計 | 2023年度 | 矢野経済研究所「メタバースの国内市場動向調査を実施(2024年)」 |
| 事業者数 | 3万1,976企業等(参考値)。企業産業中分類「情報サービス業」、経営組織総数。平均年収の行と同じ中分類で、XR以外のソフトウェア・情報処理を含み、製造業や映像・音声・文字情報制作業に分類される事業者は含まない。本業界の事業者数ではない | 2021年6月1日現在 | 総務省・経済産業省「令和3年経済センサス‐活動調査」企業等に関する集計・第1表 |
| 従業者数 | 126万5,901人(参考値)。上記と同じ中分類の国内従業者、男女計。本業界の従業者数ではない | 2021年6月1日現在 | 総務省・経済産業省「令和3年経済センサス‐活動調査」企業等に関する集計・第1表 |
| 平均年収 | 669.54万円(計算)。中分類「情報サービス業」、一般労働者・男女計・企業規模計10人以上・民営事業所。43.23万円×12+150.78万円。XR単独の賃金ではない | 2025年調査。月例給与は2025年6月、賞与は原則2024年分 | 厚生労働省「令和7年賃金構造基本統計調査・一般労働者・産業中分類第1表、情報通信業」 |
| メタバース利用経験率 | 日本6.1%。現在の利用に過去の利用経験を含む回答割合で、月間利用率ではない | 2024年調査 | 総務省「令和6年版情報通信白書・メタバースの利用状況」 |
| 仮想空間での交流の利用率 | 日本2.9%。「仮想空間上でのユーザー同士のコミュニケーション」を既に利用している回答割合 | 2024年調査 | 総務省「令和6年版情報通信白書・メタバースの利用状況」 |
市場規模は民間の実績推計であり、政府による悉皆調査ではない。事業者数・従業者数は、XRの事業が経済センサスの複数産業に分散し、XR従事分だけを抽出できないため、平均年収と同じ中分類「情報サービス業」の値による参考値である。業界の規模としては読まない。利用指標は年次白書に掲載された調査の確認値であり、同じ設問・母集団による2026年の更新値は確認できない。
AI・フィジカルAIの影響と経営の打ち手
AIは、XRの制作費を下げると同時に、実空間の理解、案内、産業シミュレーションに価値を移している。生成AIが制作・会話・判断支援を担うのに対し、フィジカルAIは現実のロボット等を動かすものであり、XRはその学習環境や人との接点になり得る。仮想空間でアバターが自律的に動くだけでは、フィジカルAIに分類しない。
工程別の影響
本稿のバリューチェーンは、「部材・端末」「基盤・空間データ」「体験・アプリ制作」「導入・業務統合」「運用・収益化」の5工程である。下表の段階は公表事例に基づき、普及時期は2026年10月を起点とする、公開情報からの分析である。
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 部材・端末 | 視線・手・周囲の認識と操作入力 | データ・IoT | 実用(導入事例あり) | 2年以内 | センサーを使う空間操作の実装(Apple Vision Pro、Galaxy XR)。Apple「Apple Vision Pro brings a new era of spatial computing to business」、サムスン電子「Introducing Galaxy XR: Opening New Worlds」 |
| 基盤・空間データ | 工場・ロボット環境の再現、学習用データ整備 | フィジカルAI | 実用(導入事例あり) | 3〜5年 | トヨタのIsaac Sim等活用。完成ロボットの全面自律化を意味しない。NVIDIA「NVIDIAと日本が、フルスタックのAIとロボティクスをすべての産業にもたらす」 |
| 体験・アプリ制作 | 3D形状と動作の初期案生成 | 生成AI・AIエージェント | 実証中 | 2年以内 | Roblox Cubeの4D生成ベータ、Horizon Worldsの環境生成。Roblox「Cube Foundationモデルを活用した創作の加速」、Meta「Meet the Newest GenAI Tools: Environment Generation and Embodied LLM NPCs」 |
| 導入・業務統合 | 現在地の文脈に応じた多言語案内 | 生成AI・AIエージェント | 実証中 | 3〜5年 | 原宿「Local Lens AR」。STYLY「Local Lens AR実証実験」 |
| 運用・収益化 | 多端末への配信、状態監視、利用履歴分析 | データ・IoT | 実用(導入事例あり) | 2年以内 | VIVE Businessトレーニング。AIによる自動判断とは区別する。HTC「VIVE Businessトレーニング」 |
変化の大きい四つの業務
第一に、3D制作は「造形する仕事」から「生成物を使える品質に仕上げる仕事」へ広がる。 従来はモデラーが形状を作り、別工程で動作や衝突判定を付けていた。Robloxは2026年2月に、形状だけでなく機能を持つオブジェクトを生成する4D生成のベータを発表した。ただし、対象構造を定めるスキーマに依存する段階であり、任意の産業設備を正確に生成できるという発表ではない(Roblox「Cube Foundationモデルを活用した創作の加速」)。Metaも2025年8月に、テキストの指示から3Dメッシュとテクスチャを含む景観を生成し、部品ごとに編集できる環境生成機能を、Horizon Worldsのデスクトップ用エディターで全クリエイターに提供した。こちらも生成できるのは景観に限られる(Meta「Meet the Newest GenAI Tools: Environment Generation and Embodied LLM NPCs」)。
原価は、生成時間ではなく、実機の描画負荷、権利、ブランド表現を確認して検収に合格するまでの総工数で測るべきと考えられる。人日請求だけでは価格交渉を受けやすいため、検証済み部品や運用の対価を別建てにする。業界平均の削減率は確認できない。
第二に、案内業務は固定シナリオの再生から、目の前の対象に応じた情報提示へ変わる。 STYLYと東急不動産SCマネジメントは、XREAL〈太若科技〉の協力で、2026年3月19〜22日に原宿で多言語AR観光案内を実証した。参加者は訪日外国人144人、アンケート回答者は107人で、回答者の86%が有料課金への意欲を示したという。これは提供企業の公表値であり、無料体験後の支払意向であって、実際の有料成約率や再利用率ではない(STYLY「Local Lens AR実証実験」)。
運営では、施設情報の更新、案内根拠の管理、誤案内の訂正が継続業務になる。広告表示や歩行を妨げない提示方法も必要であり、回答精度とは別に検証する。現段階では、有料運営への移行条件を測る案件と位置づけるのが妥当である。
第三に、デジタルツインの仕事は「見せる模型」から「機械の行動を検証する環境」へ広がる。 NVIDIAは2026年、日本での取り組みとしてトヨタによるOmniverseライブラリ、Isaac Simを使った工場・ロボティクスの活用を公表した。XR事業者の機会は、工場を見栄えよく再現することに加え、座標、寸法、材質、設備状態を再利用可能な形で管理することにある。もっとも、ロボットの学習・検証は画面でも実施でき、HMDを必要条件とはしない(NVIDIA「NVIDIAと日本が、フルスタックのAIとロボティクスをすべての産業にもたらす」)。
NVIDIAのIsaac系ワークフローは、現実の収集データとシミュレーション等によるデータを組み合わせる構成である。分析では、XRの操作・視点情報は実演データの取得に役立つ一方、学習用資産としての価値を持つには、現実との摩擦・照明・遅延の差の検証が要る。したがって、「3Dモデルの販売」と「実機で検証されたデータの提供」は、保証範囲と価格を分ける(NVIDIA「ヒューマノイドロボット・Isaac GR00T」)。
第四に、空間アプリの品質管理は、完成品の検査から継続的な評価へ変わる。 生成物や対話が利用者ごとに変わると、事前に用意した場面だけでは不適切な表現や誤動作を網羅できない。Cubeのように体験中に物体を生成する設計では、生成可能な対象、表示前の検査、処理時間の上限を決める。自動生成が可能という製品事実から、無人運営が可能という結論には進めない(Roblox「Cube Foundationモデルを活用した創作の加速」)。
AI・ロボットの主要プレイヤー
「日本での展開」は記載した技術・用途の範囲であり、全新機能の国内正式提供を意味しない。
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| NVIDIA | 米国 | Omniverse、Isaac Sim、Isaac GR00T | 空間データ、ロボット学習・検証、XR表示基盤 | 展開済み。トヨタの活用を公表(NVIDIA「NVIDIAと日本が、フルスタックのAIとロボティクスをすべての産業にもたらす」) |
| Roblox | 米国 | Cube 3D、4D生成 | クリエイターの形状・動作制作支援 | 展開済み。Cube 3Dは公開モデルとして利用可能。4Dはベータであり機能ごとの条件確認が必要(Roblox「Cube・3D制作」) |
| STYLY | 日本 | Local Lens AR | 現実の施設と多言語案内の統合 | 提携・実証あり。原宿で実証(STYLY「Local Lens AR実証実験」) |
| トヨタ自動車 | 日本 | Omniverse・Isaac Simの活用 | 生産準備、工場・ロボット動作の検証 | 展開済み。利用企業であり、XR製品の一般販売を意味しない(NVIDIA「NVIDIAと日本が、フルスタックのAIとロボティクスをすべての産業にもたらす」) |
人材・収益・競争への影響
単純な背景制作、翻訳の初稿、既存素材の派生制作は必要工数が減る可能性がある。一方、テクニカルアーティスト、空間データの品質管理、権利確認、実機での評価の比重は高まると考えられる。これは職種全体の雇用減少予測ではなく、上記の技術実装をもとにした業務構成の見通しである。産業向けでは、制作能力に加え、設備の仕様と現場の安全条件を理解する人材が必要になる。
収益面では、推論、監査、コンテンツ更新が継続費用になる。固定額課金で利用時の処理が増えると利益が圧迫されるため、一回当たりの計算・有人対応費を測り、事前生成と利用時生成を使い分ける。
競争力の源泉は、汎用モデルそのものより、使用許諾を得た3D資産、実空間との対応関係、評価用の正解データに移る可能性がある。現実の機械を動かす場合は、空間アプリの操作権限と機械制御の権限を分離し、停止機構と人の承認を残す。視線・音声・動作データを集める際は、取得目的、保存期間、再学習利用を契約に明記する。これらは、便利なインターフェースを提供する責任と、現場での安全を保証する責任を混同しないための対策である。
経営者が実施すべき対策
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | 生成された3D資産に権利・出所・検証履歴を付ける | 共通 | 直ちに | 再利用時の権利事故と検収の手戻りを抑える | 資産台帳、取引先への確認項目 |
| 高 | 制作時間と別に実機検収時間を測る | 中堅・中小 | 6か月以内 | 見かけの省力化による赤字受注を防ぐ | 端末別の性能・視認性基準 |
| 高 | 案内を有料運営で検証し、再訪・誤案内も記録する | 共通 | 1年以内 | 支払意向と実需の差を把握する | 顧客同意、料金設計、比較対象 |
| 高 | 工場のCADから検証環境への更新手順を標準化する | 大手 | 1〜2年 | 設備変更のたびに発生する再制作を減らす | 設備台帳、座標・単位の規約 |
| 高 | XR操作系と実機制御系の権限を分離する | 共通 | 実証着手前 | 誤操作・通信断時の影響を限定する | 停止条件、責任分界、現場評価 |
| 中 | 推論・配信原価に応じて利用上限と料金を設計する | 共通 | 半年以内 | 利用増加に伴う利益悪化を防ぐ | 同時利用試験、処理別の原価計測 |
| 中 | 物理挙動の検証済み資産を共同整備する | 大手 | 2〜3年 | 供給網をまたぐ再利用と検証の効率化 | 秘密保持、利用権、更新責任 |
よくある失敗は、生成した個数だけで生産性を評価すること、無料実証の満足度を売上予測に置き換えること、見た目が正しい空間を制御に使える空間とみなすことである。いずれも、完成物の品質、有料継続、現実との誤差という別の指標で確かめる。
業界の定義と市場構造
この業界は、現実や仮想の空間を、人が見て、操作し、他者と共有するための機器・基盤・サービスの集合である。HMDの販売と、スマートフォンから参加できるメタバースの利用は一致せず、一方の成長から他方の成長を直接推定できない。経営分析では、機器、汎用基盤、用途別サービスを分けて市場を設定する。
本稿は、VR・AR・MRの端末、空間データと配信基盤、仮想空間の運営、研修・設計・販売促進等への導入を含む。一般的なゲーム市場、映像配信市場、CAD市場の全額は含めず、それらが空間体験の制作・運営を支える部分を扱う。NFTや暗号資産は必須要素ではなく、表示機能のない音声グラスも、XR機器の販売量とは別の隣接市場として扱う。
| 市場区分 | 提供物・主な顧客 | 公開情報で確認できる状況 | 集計上の注意 |
|---|---|---|---|
| XR端末 | HMD、グラス、追跡機器。消費者・法人 | Appleは2025年10月にM5搭載Vision Proを発表(Apple「Apple Vision Pro、M5チップとデュアルニットバンドによりアップグレード」) | スマートフォン接続型と単体型を区別。販売台数と稼働台数は異なる |
| 汎用メタバース基盤 | アカウント、交流、制作・配信・決済 | Robloxの2025年売上高はUSD 4,890.551 million(Roblox「2025年Form 10-K・連結損益計算書」) | ゲームを含む全社売上で、国内市場推計との範囲は不一致 |
| 産業向け空間アプリ | 設計、研修、遠隔支援 | ソニーとシーメンスがCADとHMDを組み合わせて商品化(シーメンス「Siemens and Sony deliver breakthrough Immersive Engineering」) | CAD全体や端末全体の売上を重複計上しない |
| 施設・イベント型体験 | 映画館、商業施設、観光施設向け | STYLY等は2026年9月、映画館3施設で商用上映を開始(STYLY「Immersive Zero、映画館での商用上映開始」) | 入場料総額、制作会社受取額、機器売上は別の金額 |
2021〜2022年の新規参入増加後、矢野経済研究所は2024年調査で、投資回収を軸とした拡大と撤退の二分化を指摘した。ただし、その評価を2026年の全企業に一律に当てはめるべきではない(矢野経済研究所「メタバースの国内市場動向調査を実施(2024年)」)。
2025〜2026年には、既存業務への組み込みが進む。Galaxy XRは2026年4月にAndroid Enterprise対応を公表した。企業・施設が端末を管理する方式は、私物HMDの普及を待たない導入経路となる(サムスン電子「Galaxy XRの企業向け機能と日常機能の更新」)。
なお、2026年版情報通信白書のメタバース市場図は、Statistaを原出典とし、消費者向け取引等を含む系列である。本稿の国内市場推計とは定義が異なり、海外調査会社の推計でもあるため、金額を接続していない。2023年度の実績推計と、2024年当時の見込み・将来予測をつないで「2026年まで実績が急拡大した」とする説明は避ける(総務省「令和8年版情報通信白書・メタバース」、矢野経済研究所「メタバースの国内市場動向調査を実施(2024年)」)。
顧客と需要の特性
顧客が買うのは仮想空間そのものではなく、研修機会、設計判断、交流、あるいは現地でしか得られない体験である。法人では、導入を提案する部門と、費用を負担し継続利用を決める部門が異なるため、実証の評価者を間違えると本契約につながらない。
| 顧客層 | 購買の決め手 | 主な決定関与者 | 継続判断に使う指標 |
|---|---|---|---|
| 製造・建設 | 実寸での確認、設計変更の共有、既存データの利用 | 設計・生産技術、情報システム、現場責任者 | レビュー時間、手戻り、データ更新工数 |
| 研修・教育 | 実物を占有せず反復できること、教材の妥当性 | 人事・教育担当、現場指導員、調達 | 修了率、技能評価、指導員の拘束時間 |
| 商業施設・興行 | 有料集客、既存施設の活用、作品更新 | 施設運営、興行、マーケティング | 有料稼働率、回転数、再来場、運営原価 |
| 自治体・公共機関 | 接点の拡張、利用者支援、運営可能性 | 担当課、情報政策、調達・予算部門 | 対象者の利用、相談完結、職員負荷 |
| 個人・クリエイター | 友人・コミュニティ、作品、使いやすさ | 本人、未成年では保護者 | 継続利用、支払額、コンテンツ供給 |
法人購買は、用途選定、従来手段との比較、小規模運用、安全確認、予算化、拠点展開を経る。研修は満足度だけでなく技能への効果が更新理由になる。Appleが紹介したKLMのEngine Shopも、航空機エンジン整備の教育という具体的な作業を対象としている(Apple「Apple Vision Pro brings a new era of spatial computing to business」)。
価格感応度も用途で異なる。製造業で高額な試作・設備占有を減らせれば端末価格の比重は下がるが、短時間の販促では一人当たりの案内人件費が重くなる。家庭向けでは、購入後も使う作品や交流相手がいるかが需要を左右する。
乗り換え費用は、端末よりも購入済みコンテンツ、交流関係、業務データ、運用手順に蓄積する。OpenXR対応はアプリ移植の負荷を下げる方向に働くものの、会員・決済・権利まで共通化する規格ではない(Khronos Group「OpenXR 1.1公開」)。季節性も一様ではなく、興行は作品公開・休暇、自治体は予算年度、法人研修は採用・拠点立ち上げに左右される。営業計画では「XR需要」という一つの案件管理ではなく、顧客の予算サイクルに合わせた分類が必要である。
バリューチェーンと収益構造
収益性を左右するのは、端末を何台売るかに加え、同じ空間資産・顧客接点・運用機能を何度使えるかである。大規模な基盤でも利益が出るとは限らず、端末・OSへの先行投資と、用途別サービスの採算を分けて見る。
| 工程 | 役割・主な企業例 | 主な収入 | 付加価値と費用の焦点 |
|---|---|---|---|
| 部材・端末 | ソニー、Apple、Meta、HTC〈宏達國際電子〉 | 機器販売、周辺機器、保守 | 光学・表示・追跡性能、装着性。開発、製造、在庫、保証費用 |
| 基盤・空間データ | Meta、Roblox、NVIDIA、クラスター | 利用料、決済・流通手数料、ライセンス | 顧客・制作者の集積、認証、同期、データ接続。開発・配信・安全対策 |
| 体験・アプリ制作 | HIKKY、STYLY、専門制作会社 | 制作受託、作品ライセンス | 体験設計、権利処理、端末への最適化。制作人件費と検証費 |
| 導入・業務統合 | シーメンス、SI事業者、業務特化企業 | 初期導入、連携開発、教育 | CAD・人事・施設業務との接続。個別開発と導入支援 |
| 運用・収益化 | 基盤運営者、興行・施設運営者 | 月額料、入場料、協賛、販売手数料 | 継続利用、作品更新、接客。端末管理、人員配置、集客費 |
企業例は各社の公表製品に基づく位置づけである(ソニー「XYN製品一覧」、HIKKY「サービス・事例紹介」、STYLY「空間レイヤープラットフォーム・製品一覧」、シーメンス「Siemens and Sony deliver breakthrough Immersive Engineering」)。工程間で売上が重複するため、単純合算はできない。
利益構造の重要な実例はMetaである。Reality Labsの2025年売上高はUSD 2,207 million、営業損失はUSD 19,193 millionであり、2026年1〜6月も売上高USD 833 millionに対し営業損失USD 8,647 millionであった。これは将来製品を含む広い研究開発等を抱えた部門の損益であり、Quest一台の粗利や特定サービスの採算を表すものではない(Meta「2025年通期Form 10-K」、Meta「Second Quarter 2026 Results」)。
Robloxの2025年売上高はUSD 4,890.551 millionである一方、営業損失はUSD 1,232.342 millionであった。費用には開発者への支払USD 1,503.106 million、インフラ・信頼性安全対策USD 1,153.454 millionが計上されている。利用者が作るコンテンツの比率が高い基盤でも、制作者への還元と安全な運営は大きな支出である(Roblox「2025年Form 10-K・連結損益計算書」)。
公開資料だけでは、最も利益が出る工程を特定できない。分析では、CAD資産、研修教材、複数施設向け作品の再利用に採算改善の余地があるが、個別改修が増えれば受託型の費用構造に戻る。
輸入端末は為替・物流・保証費用の影響を受け、複数年運用では端末更新と保守範囲も総費用を左右する。受託制作は、仕様変更やOS更新を無償対応すると利益が失われるため、初期制作・更新・機種追加の料金を分ける。
施設型の採算は「販売可能な体験枠×有料稼働率×単価」から、会場・人員・端末・作品・集客の費用を差し引いて考える。映像の長さから計算した回転数を実現するには、装着説明、消毒、充電、入替えにかかる時間も見込む。STYLY等の映画館展開は既存施設を使う方法を示すが、公開資料に施設別利益はなく、商用開始を黒字化の証拠とは扱わない(STYLY「Immersive Zero、映画館での商用上映開始」)。
供給網では、光学系・ディスプレイ・演算部品の代替だけでなく、OSや配信規約の変更も調達上のリスクとなる。機器を替えても使える資産形式と、サービス終了時に持ち出せるデータを事前に定めることが重要である。NVIDIAのCloudXRが複数端末への配信をサポートする一方、端末ごとに実行経路や要件が異なることは、共通化しても検証負担がゼロにはならない実例である(NVIDIA「Omniverse Spatial: Stream USD Scenes to XR Headsets with CloudXR」)。
競争環境
競争は、端末・OS・流通をまとめる海外大手と、特定用途や顧客接点に強い企業が重なる多層構造である。国内市場全体の上位集中度を計算できる公表値はなく、機器シェア、基盤の利用者数、受託売上を混ぜたランキングは意味を持たない。勝敗を分けるのは、どの層を自社で保有し、どの層を他社に依存するかという選択である。
五つの競争要因
強さと方向は、2026年10月時点の公表事実をもとにした定性的な分析である。
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存企業間の競争 | 強 | 大手のOS・端末開発と、用途別企業の参入が並行。Metaの継続投資は資金力の差を示す(Meta「Second Quarter 2026 Results」) | 強まる |
| 新規参入の脅威 | 中 | 空間制作とイベント運営には参入余地があるが、端末・OSを含む基盤構築は重い。HIKKYはブラウザ型開発環境を提供(HIKKY「サービス・事例紹介」) | 強まる |
| 代替品の脅威 | 強 | PC・スマートフォン・実地研修でも目的を満たせる。MetaもWorldsのモバイル重視を説明(Meta「GDC 2026: State of VR」) | 変わらない |
| 買い手の交渉力 | 強 | 一回限りの実証では発注者が成果と更新予算を握る。用途が具体化して初めて継続購入の根拠になる(Apple「Apple Vision Pro brings a new era of spatial computing to business」) | 変わらない |
| 売り手の交渉力 | 強 | OS、機器、配信・制作基盤への依存が残る。OpenXRは断片化の低減を狙うが全機能の共通化ではない(Khronos Group「OpenXR 1.1公開」) | 弱まる |
売り手の交渉力低下は、移植可能性が増える場合に限る。アカウント・課金・独自機能への依存が残れば、標準対応だけでは交渉力は得られない。
国内の主要企業の比較
| 企業・グループ | 公開情報で捉えられる規模・位置 | 強みの根拠 | 戦略上の違い |
|---|---|---|---|
| ソニー | グループ内のXR・制作支援事業。該当売上は単独非開示 | HMD、空間再現ディスプレイ、mocopi、XYNを展開(ソニー「XYN製品一覧」) | センサー・表示・制作機器を既存の制作工程や産業用途へ接続 |
| クラスター | 国内発の仮想空間基盤。売上・月間利用者の比較可能値は未確認 | 製造・建設・教育・国際会議等での採用と、BIM・CAD等のデータから3D空間を自動生成する技術を公表。2026年4月にデジタルツイン・フィジカルAI・調査の3領域へ参入(クラスター「クラスター株式会社は設立11周年を迎えました」) | 基盤と企業イベントの接点を持つ |
| HIKKY | Vket、Vket Cloud等。事業別売上は未確認 | クリエイターの出展と企業向け体験、ブラウザ型開発を展開(HIKKY「サービス・事例紹介」) | コミュニティとイベント、企業の販促を接続 |
| STYLY | 空間体験の制作・配信・施設展開。事業別売上は未確認 | WebAR、LBE向け基盤、映画館展開を公表(STYLY「空間レイヤープラットフォーム・製品一覧」、STYLY「Immersive Zero、映画館での商用上映開始」) | 都市・施設に紐づいた体験の配給と運営 |
| Shiftall/クリーク・アンド・リバー社 | 専門機器開発とコンテンツ関連事業の組み合わせ | 2024年の株主変更と連携方針を公表(Shiftall「株主変更のお知らせ」) | 特定利用者向け機器と制作・販売支援を組み合わせる |
累計来場者は継続ユーザーと異なり、資金調達額も活動規模の代用にはならない。イベント型では次の作品・協賛の獲得、基盤型では制作者の継続供給と収益化を確かめる。
再編と異業種参入
直近3年の国内事例として、パナソニックホールディングスが保有するShiftall全株式のクリーク・アンド・リバー社への譲渡が、2024年2月1日付で予定された。公表理由は、機器とVR・メタバースのコンテンツ開発等の組み合わせである。ハードウェアの規模だけを追うのではなく、顧客や制作能力を持つ企業の下で事業を展開する再編例と解釈できるが、譲渡後の相乗効果の金額は確認できない(Shiftall「株主変更のお知らせ」)。
海外ではHTCのXRチームの一部と知的財産の非独占ライセンスをGoogleへ移す取引が、2025年第1四半期に完了した。対価はUSD 250 millionであり、HTC全体の買収ではない。これは人材と技術を獲得してOS基盤を強化する取引であり、日本企業の提携・買収検討でも、法人全体の取得と、特定チーム・権利の取得を分けて考える(HTC「HTC Announces XR Agreement with Google」、HTC「2025年第1四半期決算概要」)。
成功の鍵
成功条件の第一は、繰り返し使う業務や施設に組み込まれることである。シーメンスとソニーの設計用途、STYLY等の映画館展開は、既存の顧客接点を異なる方法で利用している。第二は、制作した資産を別案件にも使える権利と形式で保持すること、第三は、端末の設定から利用者対応まで含めて運用できることである(シーメンス「Siemens and Sony deliver breakthrough Immersive Engineering」、STYLY「Immersive Zero、映画館での商用上映開始」、HTC「VIVE Businessトレーニング」)。
第四は、海外基盤に依存しても顧客接点と成果データを保つことである。連絡・更新・資産移行まで基盤任せにすると、条件変更への対応手段が少なくなる。
海外の動向と主要企業
海外では米国のOS・配信基盤、欧州の産業ソフト、アジアの機器供給が競争を形づくる。これは企業事例からの整理であり、採用条件に合う地域別・世界市場統計は確認できず、日本の世界シェアも本稿では示さない。
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| Meta | 米国 | Reality Labs:2025年USD 2,207 million。2026年上期USD 833 million(Meta「2025年通期Form 10-K」、Meta「Second Quarter 2026 Results」) | 端末・OS・ストアを持つ | 2026年9月にMeta VR Glassesを発表、2027年春発売予定(Meta「Introducing Meta VR Glasses」) | Quest関連事業。新機種の国内条件は別途確認が必要 |
| Roblox | 米国 | 2025年USD 4,890.551 million。ゲーム等を含む全社売上(Roblox「2025年Form 10-K・連結損益計算書」) | 制作・配信・仮想商品の経済圏 | 2026年第2四半期売上は前年同期比36%増と公表(Roblox「2Q26 Shareholder Letter」) | 日本語で基盤・制作情報を提供(Roblox「Cube・3D制作」) |
| Apple | 米国 | Vision Pro単独は非開示 | 端末、OS、アプリ流通の統合 | M5搭載Vision Proを2025年10月発表(Apple「Apple Vision Pro、M5チップとデュアルニットバンドによりアップグレード」) | 日本販売を公式発表 |
| Google/Alphabet | 米国 | Android XR単独は非開示 | OSとアプリ開発基盤 | HTCの技術・人材の一部を取得。2026年6月にXREAL AURAの予約開始を紹介(HTC「2025年第1四半期決算概要」、Google「XREAL AURA and more Android XR news from AWE 2026」) | 日本向け提供時期は製品別。AURAの日本向け案内あり(XREAL「XREAL AURA日本向け製品ページ」) |
| サムスン電子〈삼성전자〉 | 韓国 | XR単独は非開示 | 機器と法人向け管理機能 | 2026年4月、Galaxy XRの企業向け機能を更新(サムスン電子「Galaxy XRの企業向け機能と日常機能の更新」) | 本稿確認資料ではGalaxy XRの国内正式販売を確認できず |
| HTC | 台湾 | 2025年NT$2.9 billion。XR以外も含む全社売上で、純粋比較不可(HTC「2025年度株主宛書簡」) | VIVE端末、研修・管理ソリューション | Googleへの一部チーム移転完了(HTC「2025年第1四半期決算概要」) | 日本向けVIVE Businessを提供(HTC「VIVE Businessトレーニング」) |
| シーメンス | ドイツ | 没入型設計関連の売上は非開示 | CAD・製造工程の既存顧客基盤 | ソニーとの没入型設計を展開(シーメンス「Siemens and Sony deliver breakthrough Immersive Engineering」) | 日本語のDesigncenter製品情報を公開(シーメンス「Designcenterイマーシブデザイナー」) |
米国の基盤競争で注目すべきは、仮想空間とHMDの結び付きが固定ではない点である。Metaは2026年の開発者向け説明で、Horizon Worldsのモバイル重視と、ストア上の個別ワールド表示の見直しを説明した。日本のコンテンツ会社も、一つの端末への最適化と、より広い利用者への到達を分けて判断する(Meta「GDC 2026: State of VR」)。
Metaは2026年9月に約100gのMeta VR Glassesを発表し、2027年春の発売を予定している。XREAL AURAの日本向け案内は2026年秋の予定であり、両製品とも出荷・継続利用の実績とは区別する(Meta「Introducing Meta VR Glasses」、XREAL「XREAL AURA日本向け製品ページ」)。
ソニーとシーメンスの協業は、既存の設計ソフト顧客へ機器を届ける海外展開例である。ソニーのXR単独の海外売上比率は確認できず、グループ全体の値で代用することは、本稿では対象外とする(シーメンス「Siemens and Sony deliver breakthrough Immersive Engineering」)。
今後2年程度は、海外OS・管理機能と日本企業の現場対応を組み合わせる分業が進むとみられる。輸出する作品は翻訳に加え、端末・年齢・権利地域への対応が必要であり、現地施設や研修事業者も提携先となる。
外部環境と制度の変化
制度の焦点は、仮想空間の行為に加え、身体・周囲の情報を扱う端末の安全・更新・責任へ広がる。海外展開では法的義務、政策支援、自主的原則を区別し、用途と利用者に応じて対応する。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| サイバーセキュリティ | EU | CRAの悪用された脆弱性・重大インシデントの報告義務 | 2026年9月11日から適用 | 大・対応費用には向かい風、信頼確保には追い風 | 欧州委員会「Cyber Resilience Act・報告義務」 |
| 製品規制 | EU | CRAの主要義務が適用。デジタル要素を持つ製品の設計・脆弱性対応等 | 2027年12月11日から全面適用 | 大・機器とソフトの保守体制が参入条件に | 欧州委員会「Cyber Resilience Act・法令概要」 |
| 児童のプライバシー | 米国 | 改正COPPA規則。個人識別に用い得る生体識別子等を対象に含める | 2025年6月23日発効、原則2026年4月22日までに遵守 | 大・未成年者向け基盤の同意・保存設計に対応負担 | 米国FTC「COPPA規則改正・Federal Register」 |
| 知的財産 | 日本 | 商品形態の模倣規制をデジタル空間での提供にも拡張 | 2024年4月1日施行 | 中・権利者には追い風、制作物の確認負担は増加 | 経済産業省「不正競争防止法・令和5年改正」 |
| 導入支援・政策 | 日本 | 導入の手引きと原則の整備。2026年は産業側も含む連携会合へ展開 | 手引きは2025年9月17日公表、連携会合は2026年1月発足 | 中・利用目的と運営条件の整理に追い風 | 総務省「令和8年版情報通信白書・没入型技術の利活用促進」、総務省「『社会課題の解決に向けたメタバース導入の手引き』の公表」 |
| 研究開発政策 | EU | Virtual Worlds Partnership。Horizon EuropeからEUR 200 million、民間側も少なくとも同額を予定 | 2025年12月10日署名、対象期間2025〜2027年 | 中・欧州の共同開発・標準化に追い風 | 欧州委員会「European Partnership for Virtual Worlds発足」 |
| 産業政策 | 中国 | VRと産業応用の融合に関する行動計画 | 2022年10月28日策定、計画期間2022〜2026年 | 中・現地の機器・用途開発に追い風 | 中国工業情報化部ほか「虚擬現実と業界応用融合発展行動計画(2022~2026年)」 |
CRAの適用は製品と事業者の役割に応じた確認が必要である。輸出企業は販売後の脆弱性把握・報告・更新を販売店任せにせず、OEM・共同開発でも義務を負う法人と問題を追跡する担当を明確にする(欧州委員会「Cyber Resilience Act・法令概要」)。
米国の子ども向けサービスでは、同意と保存条件が重要になる。視線・動作が常に生体識別子に当たるわけではなく、識別目的や加工に応じた判断が必要である。作品制作者と基盤が取得するデータも分けて整理する(米国FTC「COPPA規則改正・Federal Register」)。
日本の「メタバースの原則」は、法律と同じ強制的な許認可制度ではない。2025年の改定では対象がVRからAR・MRに広がり、2026年にはサービス提供者、デバイスメーカー、ビジネスユーザーが参加する議論へ発展している。契約や調達仕様に、利用者保護、データの説明、事故対応を落とし込む際の参照材料として捉える(総務省「令和8年版情報通信白書・没入型技術の利活用促進」)。
人口減少下では熟練者の移動や設備占有の削減に意味があるが、端末設定・受講支援の追加人員も計算に入れる。環境効果も、端末製造・交換・配信を含めて従来手段と比較する。業界全体の排出削減量や回収率は、確認した資料では確認できない。
人材と生産性
人材のボトルネックは、3D制作の人数だけでなく、現場の目的を端末上の体験に翻訳できる人材の不足にある。ただし、XRに限定した欠員率や有効求人倍率は確認できず、ソフトウェア職全体の求人状況から定量的な不足幅を推定しない。
需要がある能力は、リアルタイム描画と最適化、空間操作の設計、CAD等のデータ変換、複数端末の管理、現場での導入支援である。製造用途では寸法・座標や設計変更、研修では教育内容と評価、施設型では体験者の案内と入替えを理解することが求められる。シーメンスの没入型設計とVIVEの研修管理は、3D表示の実装だけでは提供価値が完成しないことを示している(シーメンス「Designcenterイマーシブデザイナー」、HTC「VIVE Businessトレーニング」)。
賃金の近似値である情報サービス業の平均年収は669.54万円である。2025年調査の月例給与43.23万円と年間賞与150.78万円から計算した値で、特定企業の待遇やXR技術者の採用価格ではない。同じ統計の企業規模別では、1,000人以上が806.96万円、10〜99人が571.34万円となるため、年齢・職務・企業規模の構成差を無視した採用相場の設定は適切でない(いずれも同じ式による計算、厚生労働省「令和7年賃金構造基本統計調査・一般労働者・産業中分類第1表、情報通信業」)。
賞与は原則として調査前年の支払額であり、この年収は同一年の実際の年間受取額を直接調べた値ではない。また、XR単独の賃上げ率は確認した資料には見当たらないため、事業計画では自社の人件費と外注見積もりから更新する。採用人数の拡大に先立ち、検収の手戻りや機種別の再実装が、熟練者の時間をどれだけ消費しているかを把握する(厚生労働省「賃金構造基本統計調査・調査の概要」)。
業界全体の付加価値額と従業者数が対応しないため、労働生産性の国際比較は算出できない。実務では、制作会社なら再利用率と案件別の追加修正工数、法人導入なら運用一回当たりの支援時間、施設型ならスタッフ一人時当たりの有料体験者数を追う方が判断に結び付く。売上を外注費の通過額で膨らませる企業と、権利収入を得る企業を、売上高÷従業員数だけで比較することも避ける。
遠隔制作でも実機検証・施設運営は現地作業を残すため、制作職と運営職の負荷を分けて管理する。資格はXR一律ではなく、医療・建設・機械操作等の用途別要件を確認する。端末講習を業務資格の代替とは扱わない。
2030年に向けたシナリオ
2030年を考える際の二つの不確実性は、「装着・運用の負担がどこまで下がるか」と「顧客が対価を払い続ける用途がどこまで広がるか」である。軽量化の発表だけでは継続利用は保証されず、特定用途で有料継続が成立すれば、家庭への全面普及を待たず市場は形成できる。以下は、外部機関の市場予測ではなく、分析にもとづく条件付きのシナリオである。
| シナリオ | 2030年の姿 | 起きる条件 | 可能性の見立て |
|---|---|---|---|
| 用途を絞った定着 | 設計・研修・施設型体験が継続事業になり、消費者向けは特定コミュニティ中心 | 運用負担が許容範囲に下がり、業務や作品単位で継続課金が成立 | 基準シナリオ。現在の商品化事例と最も連続的 |
| 日常利用への拡張 | 軽量端末と複数の参加手段が広がり、仕事・交流・鑑賞で利用頻度が上がる | 装着性、価格、作品供給、端末管理が同時に改善 | 上振れ。新端末の発売と利用継続を別々に確認する必要 |
| 個別案件への縮小 | 展示・実証は残るが、恒常運営は限定され、業務は従来画面へ戻る | 利用支援費や更新負担が高止まりし、更新契約が増えない | 下振れ。特に単発制作に依存する事業に注意 |
上振れには軽量端末の価格・供給・作品が条件となる。法人ではGalaxy XRの管理機能のような導入条件の整備も普及を左右する(サムスン電子「Galaxy XRの企業向け機能と日常機能の更新」)。
外部予測の例として、矢野経済研究所は2024年12月9日の発表で、2028年度の国内メタバース市場を1兆8,700億円(円建て)と予測した。起点は2023年度の実績推計1,863億円で、範囲は業界データまとめの市場規模と同じ(プラットフォーム、コンテンツ・インフラ等は事業者売上高、メタバースサービスで使うXR機器は販売価格で合算し、ゲーム専業のサービスを除く)である。同じ発表は、2024年度を2,750億円(前年度比47.6%増)と見込んでいた。前提は、今後1〜2年は急成長より継続的な投資と周辺技術の研究開発が進み、2027年度以降にXR機器の進展とAIによるコンテンツ開発の効率化・高度化が消費者向け市場の成長を加速させることである。2024年度の実績を示す同社の新しい発表は点検時点で確認できず、この予測は2026年時点の達成見通しを検証した値でもないため、分析上の基準シナリオや事業計画にそのまま採用しない(矢野経済研究所「メタバースの国内市場動向調査を実施(2024年)」)。
| 先行指標 | 確認先 | 読み方 |
|---|---|---|
| 国内利用経験・現在利用の更新 | 総務省の情報通信白書・調査研究 | 設問と対象が同じか確認し、認知と利用を分ける(総務省「令和6年版情報通信白書・メタバースの利用状況」) |
| XR部門の売上と損失 | Metaの四半期決算 | 売上拡大と投資負担を同時に確認。端末別採算とは分ける(Meta「Second Quarter 2026 Results」) |
| 基盤の収益と制作者・安全対策費 | Robloxの決算・SEC開示 | 利用成長が運営費や還元費を上回るか確認(Roblox「2025年Form 10-K・Reportable Segments」) |
| 新端末の実発売・法人管理機能 | メーカーの発売案内・サポート情報 | 発表、予約、出荷、国内販売を分ける(Meta「Introducing Meta VR Glasses」、サムスン電子「Galaxy XRの企業向け機能と日常機能の更新」) |
| 有料施設の継続上映・横展開 | 施設運営者と制作会社の公式発表 | 初回導入後の追加作品・拠点を追う。公表がなければ撤退と断定しない(STYLY「Immersive Zero、映画館での商用上映開始」) |
経営・企画部門への示唆
経営判断の単位は「メタバース市場」ではなく、「更新予算を持つ部門がいる用途」と「繰り返し使える資産を持てる工程」の組み合わせである。国内の実績推計は2023年度1,863億円、利用経験率は6.1%であり、2028年度1兆8,700億円という外部予測を前提に人員や設備を先行させる段階ではない(分析)。
立場別の戦略の選択肢
| 立場 | 選択肢 | 判断の根拠(本稿のデータ・事例) | 見送る目安 |
|---|---|---|---|
| 大手(電機・端末、製造業、通信) | 端末・OSの全層は持たず、設計・研修・施設など既存の顧客基盤にXRを組み込む。端末を輸出する場合は、販売後の脆弱性報告と更新の体制を先に整える | シーメンスはソニーのHMDとコントローラー(USD 4,750)を前提とする没入型設計を、既存のNX顧客に提供した(シーメンス「Siemens and Sony deliver breakthrough Immersive Engineering」)。トヨタはOmniverse・Isaac Simを生産準備に使う。EUのCRAは2026年9月11日から、悪用された脆弱性について24時間以内の早期警告を求める(欧州委員会「Cyber Resilience Act・報告義務」) | 設計・設備データの変更が反映されず、案件ごとに空間を作り直している状態 |
| 中堅・中小(制作会社、SI事業者) | 端末と用途を絞り、検証済みの部品・教材・運用手順を再利用する。見積もりを初期制作、機種追加、OS更新、運用に分け、運用は定額で受ける | 近接分類の情報サービス業では、常用雇用者4人以下の企業等が55.9%を占める(計算、総務省・経済産業省「令和3年経済センサス‐活動調査」企業等に関する集計・第1表)。HTCは北米でVIVE VRを定額課金型で展開し、安定したB2B収益を得ているとする(HTC「2025年度株主宛書簡」) | 機種追加やOS更新を無償で引き受けた案件が受注の過半を占める状態 |
| 新規参入を考える企業(映画館・商業施設、研修会社) | 遊休時間・顧客接点・業務知識を持ち込み、技術は外部の基盤と制作会社を使う。最初から有料で運営し、価格と稼働率を測る | 映画館3施設の商用上映(4,900円から)は、制作・配信会社、通信会社、映画館の分業である(STYLY「Immersive Zero、映画館での商用上映開始」)。原宿の無償の約30分の体験では回答者の86%が課金意欲を示し、妥当な金額は2,000〜3,000円が最多(36%)だった(STYLY「Local Lens AR実証実験」) | 装着説明と入替えの時間を含めた1枠の売上が、作品費と人件費を下回る場合 |
表の選択を左右する外部条件は端末の世代交代である。国内ではApple Vision Proが599,800円からで、XREAL AURAは2026年秋に日本でも発売予定(229,800円から、最終価格は発売前に発表)である(Apple「Apple Vision Pro、M5チップとデュアルニットバンドによりアップグレード」、XREAL「XREAL AURA日本向け製品ページ」)。分析では、法人向けの空間資産は特定機種に作り込まず、OpenXR対応の実行環境と機種別の検証手順を分けて持つ方が、2027年以降の機種追加に耐えられる。
通説と異なる見方
第一に、「Metaの巨額赤字は、VR・メタバースの事業性の低さを示す」とは言い切れない。Reality Labsの2025年の営業損失はUSD 19,193 millionで売上高の8.7倍(計算)だが、同社は2026年の同部門の営業費用の約70%をウェアラブル関連に、残る約30%をVRとHorizonに充てる見込みとしている(Meta「2025年通期Form 10-K」)。同社は、ワールドをストアに並べれば端末の継続利用が増えるという仮説も1年間のデータで実証されなかったとして、ストアから外し、Horizon Worldsの重点をモバイルに移した(Meta「GDC 2026: State of VR」)。部門損失はVRの採算より次の端末への投資配分を映しており、受託・施設型の事業者は大手の損益ではなく自社顧客の更新率で事業性を判断すべきと考えられる。
第二に、「利用者が作るコンテンツが中心の基盤は、運営費が軽い」とは限らない。Robloxの2025年は、開発者への支払が売上高の30.7%、インフラと信頼・安全対策が23.6%を占め、合計54.3%に達した(計算、Roblox「2025年Form 10-K・連結損益計算書」)。2026年第2四半期は売上高が前年同期比36%増だった一方、ブッキング(期間中の受注額)は8%増にとどまった(Roblox「2Q26 Shareholder Letter」)。基盤の勢いは、会計上の売上より、ブッキングと還元・安全対策費の伸びを並べて読むべきと考えられる。
第三に、「来場者数が大きいイベントは、事業として成立している」とは言えない。HIKKYはバーチャルマーケット2026 Summerに過去最多の154万人超が来場したと公表しているが、事業別の売上は確認できない(HIKKY「サービス・事例紹介」)。来場者数は出展企業が翌回も出展するかを示さず、事業性は再出展率と協賛額の更新で測るべきと考えられる。
公開情報ではわからないこと
- 法人の実証が本契約に移った比率と、移らなかった理由(効果、予算、操作、運用のどれか)。どの企業も開示していない。実証を終えた法人の予算責任者と現場責任者に、更新した顧客と見送った顧客を同数ずつインタビューする。
- 施設型体験の実際の回転数と有料稼働率。装着説明、消毒、充電、入替えの時間は公表されていない。運営施設で作業時間を計測し、退出時アンケートで再来場の意向と支払額を確かめる。
- 端末・基盤の保守期間、OS更新時の互換性、サービス終了時のデータ持ち出し条件。報告義務を負うメーカーに、販売店や共同開発先が不具合情報をどこまで渡すかも契約で異なる。メーカーと国内の販売代理店へのヒアリングに加え、欧州の販売代理店を現地で訪ねて分担を確かめる。
- 日本の利用率が他国より低い理由。総務省の調査では、仮想空間での交流を既に利用している割合が日本の2.9%に対し、他国は約15〜30%だった(総務省「令和6年版情報通信白書・メタバースの利用状況」)。端末、作品、交流相手、社会的な受け止め方のどれが差を生むかは示されていない。同じ設問の国際比較ウェブアンケートと、利用をやめた人へのインタビューで要因を分ける。
- 提携・買収先の更新売上、主要人材の継続就業、制作資産の権利。HTCとGoogleの取引のように人材・権利の一部だけを対象にする方法もあるが、Shiftallの全株式譲渡を含め、取引後の相乗効果や人材の定着は公表されていない。デューデリジェンスで顧客契約、資産台帳、他社素材の使用許諾を確認し、主要顧客とクリエイターに継続の意向をインタビューする。
出典
本文のリンクは統計原表、企業の決算・公式発表、行政・標準化団体の資料を優先した。各資料の公表日または確認日を以下に示す。
- 矢野経済研究所「メタバースの国内市場動向調査を実施(2024年)」(2024年12月9日)
- 総務省「令和6年版情報通信白書・メタバースの利用状況」(2024年7月5日)
- Meta「2025年通期Form 10-K」(2026年1月28日提出)
- 欧州委員会「Cyber Resilience Act・報告義務」(2026年9月11日更新)
- Roblox「Cube Foundationモデルを活用した創作の加速」(2026年2月4日)
- NVIDIA「NVIDIAと日本が、フルスタックのAIとロボティクスをすべての産業にもたらす」(2026年7月16日)
- 厚生労働省「令和7年賃金構造基本統計調査・一般労働者・産業中分類第1表、情報通信業」(2026年3月24日)
- Apple「Apple Vision Pro brings a new era of spatial computing to business」(2024年4月9日)
- STYLY「Local Lens AR実証実験」(2026年4月4日)
- HTC「VIVE Businessトレーニング」(公表日記載なし、2026年10月21日確認)
- NVIDIA「ヒューマノイドロボット・Isaac GR00T」(公表日記載なし、2026年10月21日確認)
- Roblox「Cube・3D制作」(公表日記載なし、2026年10月21日確認)
- Apple「Apple Vision Pro、M5チップとデュアルニットバンドによりアップグレード」(2025年10月15日)
- Roblox「2025年Form 10-K・連結損益計算書」(2026年2月11日)
- シーメンス「Siemens and Sony deliver breakthrough Immersive Engineering」(2025年1月7日)
- STYLY「Immersive Zero、映画館での商用上映開始」(2026年9月21日)
- サムスン電子「Galaxy XRの企業向け機能と日常機能の更新」(2026年4月8日)
- 総務省「令和8年版情報通信白書・メタバース」(2026年7月24日(白書公表))
- Khronos Group「OpenXR 1.1公開」(2024年4月15日)
- ソニー「XYN製品一覧」(公表日記載なし、2026年10月21日確認)
- HIKKY「サービス・事例紹介」(公表日記載なし、2026年10月21日確認)
- STYLY「空間レイヤープラットフォーム・製品一覧」(公表日記載なし、2026年10月21日確認)
- Meta「Second Quarter 2026 Results」(2026年7月29日)
- NVIDIA「Omniverse Spatial: Stream USD Scenes to XR Headsets with CloudXR」(公表日記載なし、2026年10月21日確認)
- Meta「GDC 2026: State of VR」(2026年3月12日)
- クラスター「クラスター株式会社は設立11周年を迎えました」(2026年7月7日)
- Shiftall「株主変更のお知らせ」(2024年1月31日)
- HTC「HTC Announces XR Agreement with Google」(2025年1月23日)
- HTC「2025年第1四半期決算概要」(2025年、公表日の詳細記載を未確認)
- Meta「Introducing Meta VR Glasses」(2026年9月23日、9月24日更新)
- Roblox「2Q26 Shareholder Letter」(2026年7月30日)
- Google「XREAL AURA and more Android XR news from AWE 2026」(2026年6月16日)
- XREAL「XREAL AURA日本向け製品ページ」(公表日記載なし、2026年10月21日確認)
- HTC「2025年度株主宛書簡」(2026年、公表日の詳細記載なし)
- シーメンス「Designcenterイマーシブデザイナー」(公表日記載なし、2026年10月21日確認)
- 欧州委員会「Cyber Resilience Act・法令概要」(2025年12月3日更新)
- 米国FTC「COPPA規則改正・Federal Register」(2025年4月22日)
- 経済産業省「不正競争防止法・令和5年改正」(2024年2月6日更新)
- 総務省「令和8年版情報通信白書・没入型技術の利活用促進」(2026年7月24日(白書公表))
- 欧州委員会「European Partnership for Virtual Worlds発足」(2025年12月11日)
- 中国工業情報化部ほか「虚擬現実と業界応用融合発展行動計画(2022~2026年)」(2022年11月1日)
- 厚生労働省「賃金構造基本統計調査・調査の概要」(公表日記載なし、2026年10月21日確認)
- Roblox「2025年Form 10-K・Reportable Segments」(2026年2月11日)
- 欧州委員会「Virtual Worlds Partnership初回会合」(2026年6月17日)
- 総務省統計局「令和8年経済センサス‐活動調査」(2025年7月2日開設、2026年10月21日確認)
- 総務省・経済産業省「令和3年経済センサス‐活動調査」企業等に関する集計・第1表(2023年6月27日)
- サムスン電子「Introducing Galaxy XR: Opening New Worlds」(2025年10月22日)
- Meta「Meet the Newest GenAI Tools: Environment Generation and Embodied LLM NPCs」(2025年8月27日)
- 総務省「『社会課題の解決に向けたメタバース導入の手引き』の公表」(2025年9月17日)
この業界の図解【194種類で分析】を、note の有料記事で公開しています。
