エグゼクティブサマリー
紙・パルプは、情報用紙の縮小を管理しながら、包装・衛生・機能材料で収益の組合せを作り直す産業である。経営の焦点は新分野への移行速度だけでなく、既存設備の固定費を減らす速度と、転換先で顧客の採用を得る能力にある。本稿は2026年11月2日時点の公表情報に基づく。
要点
- 市場は金額と数量を分けて読む。 国内の製造品出荷額等は2024年に約8.28兆円、前年比+1.5%(経済産業省公表の増減率)であるが、2025年の紙・板紙生産は2,110万t、前年比−2.3%である。統計の対象・時点をそろえずに需要回復と判断してはならない(総務省・経済産業省「2025年経済構造実態調査 二次集計結果〈製造業事業所調査〉」/日本製紙連合会「Paper and Paperboard Production」)。
- 用途転換だけでは利益は生まれない。 2026年1〜9月のグラフィック用紙国内出荷は411.8万t、前年同期比−6.3%。衛生用紙は136.9万t、+0.2%にとどまり、板紙・衛生用紙も量の成長だけには頼れない(日本製紙連合会「2026年9月 紙・板紙需給速報」)。設備集約、加工付加価値、顧客仕様への対応が競争条件となる。
- 海外は成長機会と供給圧力の両方をもたらす。 世界の2024年紙・板紙生産は4億2,300万t、日本のシェアは約5%である(FAO「Forest Products Statistics:2024年データ」)。欧米の包装統合、南米の資源供給、中国の垂直統合は、日本企業の輸出・調達・提携条件を変える。
- 制度対応は素材選択と調達を変える。 EUでは包装規則が2026年8月に適用開始、森林減少防止規則も年末から対象事業者へ適用予定である。紙化だけでなく、回収可能性と原料由来の説明が必要になる(欧州委員会「包装規則の適用開始」/欧州委員会「森林減少防止規則」)。
- AIは業務ごとに投資を分ける。 配船計画と文書検索には導入例があり、危険作業の自律機械も実用化されている。工場全体の自律運転と混同せず、品質損失・停止時間・安全面で効果を測る(日本製紙「チップ船配船最適化システムの運用開始」/Lightblue「日本製紙の生成AIツール導入事例」/アンドリッツ「Wauna工場の清掃ロボット導入事例」)。
経営・企画部門への示唆
- 大手は、印刷・情報用紙の国内出荷が−5.7%の一方で輸入が+5.8%と増えている点をもとに、転抄より停機と共同生産を先に検討し、板紙への転換は輸出頼みの採算を前提に判断する。
- 中堅・中小は、事業所の73.2%を占める29人以下の層が出荷額等の12.0%にとどまる点をもとに、顧客設備に合わせた短納期加工に絞り、購買・配送の共同化と承継型の統合で規模の不利を補う。
- 新規参入を考える企業は、原紙を持たずにバリア加工、セルロース複合材の成形、検査・配船の最適化など製紙会社が外部に頼る工程から入り、顧客の量産採用の確度で投資の段階を区切る。
業界データまとめ
国内の紙・パルプは、数量の縮小と販売金額の増加が同時に起きている市場である。金額は紙加工品まで含む製造業統計、直近の需要は製紙連合会の数量統計で把握し、両者の対象範囲と時点を分けて読む。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 国内「パルプ・紙・紙加工品製造業」の製造品出荷額等8,281,004百万円(約8.28兆円)。紙容器等の加工品、輸出を含み、国内最終需要額とは異なる | 2024年実績/2025年調査 | 経済産業省「2025年経済構造実態調査 製造業事業所調査 産業別統計表(第1表)」 |
| 市場の伸び | 製造品出荷額等の前年比+1.5%(経済産業省公表の増減率。2023年8兆1,581億円→2024年8兆2,810億円)。2024年実績は令和6年経済センサス‐基礎調査を反映した新しい母集団で集計され、2023年値とは母集団が異なる | 2024年実績/2025年調査 | 総務省・経済産業省「2025年経済構造実態調査 二次集計結果〈製造業事業所調査〉」 |
| 事業者数 | 5,844事業所。中分類「パルプ・紙・紙加工品製造業」の製造事業所(個人経営を除く全規模)。企業数ではない | 2025年6月1日現在 | 経済産業省「2025年経済構造実態調査 製造業事業所調査 産業別統計表(第1表)」 |
| 従業者数 | 179,652人。上記事業所の従業者で、紙加工品を含む | 2025年6月1日現在 | 経済産業省「2025年経済構造実態調査 製造業事業所調査 産業別統計表(第1表)」 |
| 平均年収 | 483.45万円(計算:月額334.7千円×12+賞与等818.1千円)。中分類「パルプ・紙・紙加工品製造業」、一般労働者・男女計・企業規模計10人以上 | 2025年調査 | 厚生労働省「2025年賃金構造基本統計調査・産業中分類第1表」 |
| 価格の動き | 国内企業物価指数「パルプ・紙・同製品」前年比+6.6%、指数134.9(2020年=100) | 2026年9月(速報) | 日本銀行「企業物価指数(2026年9月速報)」 |
| 上位3社の売上高 | 王子HD 1兆3,082.52億円/日本製紙1兆398.80億円/レンゴー5,218.69億円。連結売上高上位3社の紙・パルプ関連セグメントの外部顧客向け売上高。王子は「生活産業資材」「機能材」「印刷情報メディア」の合計(パルプ・エネルギー・植林等の「資源環境ビジネス」は除く)、日本製紙は「紙・板紙」「生活関連」の合計、レンゴーは国内の「板紙・紙加工関連」(軟包装・不織布等を含む「海外関連」は除く)。範囲は各社で異なる | 2026年3月期 | 王子ホールディングス「2026年3月期 決算短信」 日本製紙「2026年3月期 決算短信」 レンゴー「第158期 有価証券報告書」 |
| 世界市場 | 世界の紙・板紙生産量4億2,300万t(前年比+4%)。日本の生産シェア約5%はFAOの公表値 | 2024年 | FAO「Forest Products Statistics:2024年データ」 |
| 紙・板紙生産量 | 国内2,110万t(前年比−2.3%) | 2025年 | 日本製紙連合会「Paper and Paperboard Production」 |
| グラフィック用紙国内出荷 | 411.8万t(前年同期比−6.3%)。新聞用紙と印刷・情報用紙の合計 | 2026年1〜9月累計(速報) | 日本製紙連合会「2026年9月 紙・板紙需給速報」 |
| 衛生用紙国内出荷 | 136.9万t(前年同期比+0.2%) | 2026年1〜9月累計(速報) | 日本製紙連合会「2026年9月 紙・板紙需給速報」 |
| 古紙利用率・回収率 | 古紙利用率66.7%、古紙回収率81.3%。前者は製紙の繊維原料消費に占める古紙、後者は紙・板紙の国内消費量に対する古紙の国内回収量の割合 | 2025年 | 日本製紙連合会「古紙」(算出式は) 経済産業省 公開資料「7 紙」 |
製造品出荷額等には中間段階の取引が含まれるため、原紙と加工品を合わせた金額を最終消費市場とみなしてはならない。事業所数・従業者数は2025年経済構造実態調査(2025年6月1日現在、個人経営を除く)による。月次出荷は国内工場からの出荷であって輸入を含む内需ではない。企業売上高には海外事業が含まれ、上表から国内市場シェアを計算することはできない。
AI・フィジカルAIの影響と経営の打ち手
紙・パルプで先に価値を生むのは、原料・蒸気・品質・物流を結ぶ判断の改善と、高温設備周辺の危険作業の代替である。生成AIによる文書業務、分析・最適化、現実の機械を動かすフィジカルAIは、導入目的と安全上の責任を分けて管理する。
影響の全体像
本稿のバリューチェーンは次の通りである。研究開発・間接業務は各工程を横断し、使用済みの紙は回収工程へ戻る。
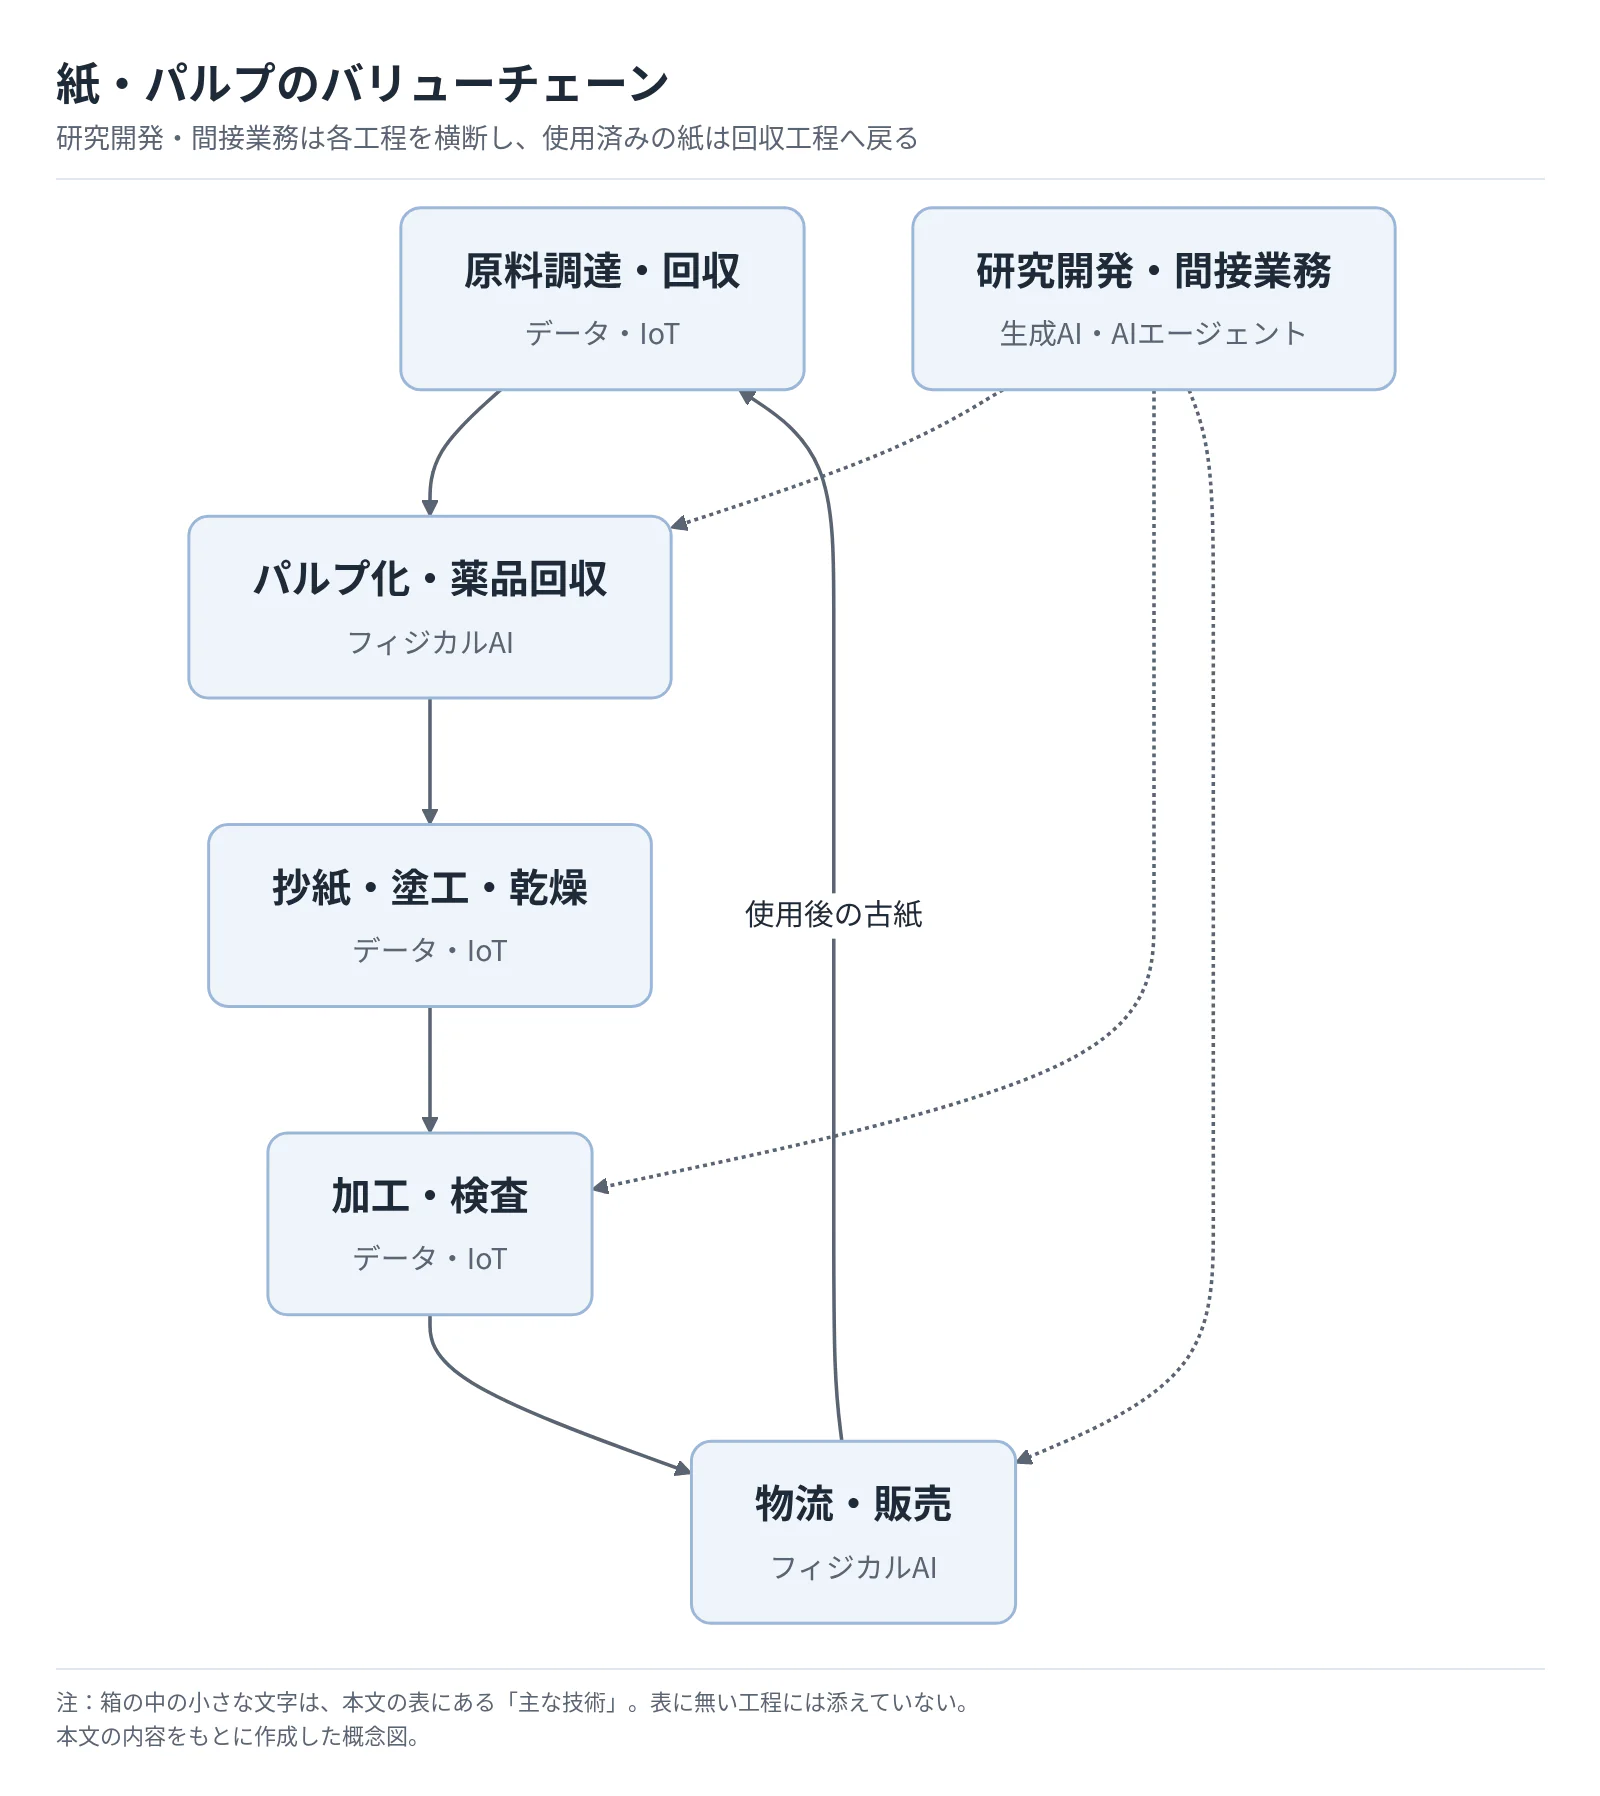 タップすると拡大して見られます
下表の段階は公表事例に基づく。「時期」は2026年11月を起点に、同種の工場・業務へ広がる時期についての、公開情報からの分析であり、提供企業の市場予測ではない。「データ・IoT」には分析AIと数理最適化が含まれ、通常のセンサー制御を生成AIと呼ばない。
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 原料調達・回収 | チップ船の配船計画と変更対応 | データ・IoT | 実用(導入事例あり) | 2年以内 | 日本製紙の配船最適化導入(日本製紙「チップ船配船最適化システムの運用開始」) |
| パルプ化・薬品回収 | 回収ボイラーのスメルト流出口清掃 | フィジカルAI | 実用(導入事例あり) | 3〜5年 | 米国Wauna工場のセンサー連動ロボット。学習AIの搭載は未確認(アンドリッツ「Wauna工場の清掃ロボット導入事例」/アンドリッツ「Smart Smelt Spout Robot」) |
| 抄紙・塗工・乾燥 | 操業状態予測と運転支援 | データ・IoT | 構想段階 | 3〜5年 | 北越の中計で運転状態の予測・制御を計画。導入範囲・効果は未公表(北越コーポレーション「中期経営計画2030(英語)」) |
| 加工・検査 | 紙面欠点の検出・分類と原因追跡 | データ・IoT | 実用(導入事例あり) | 2年以内 | バルメットのニューラルネットワークによる欠点分類(バルメット「Our purpose-driven approach to AI」) |
| 物流・販売 | 積載計画、工場内の自律搬送 | フィジカルAI | 構想段階 | 3〜5年 | 北越の構内無人搬送計画。積載計画の最適化は実施済み(北越コーポレーション「中期経営計画2030(英語)」) |
| 研究開発・間接業務 | 技術文書検索、規程照会、資料作成 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | 日本製紙で2025年4月から生成AIツールを運用(Lightblue「日本製紙の生成AIツール導入事例」) |
フィジカルAIの影響は小さくないが、現時点の確認事例は用途を限定した自律機械が中心である。上表の清掃ロボットはセンサーで現実を認識して動作を補正するものとして扱い、学習モデルで未知の作業をこなす汎用ロボットの実用化とは区別する。
業務はどう変わるか
第一に、配船担当者の仕事は計画の作図から制約条件の管理へ移る。 日本製紙はALGO ARTISの仕組みを2023年6月に導入済みであり、制約・リスク・コストを定式化して計画と修正案を作成する。公表されたGHG削減2.8%は、当時の購入予定量を前提にした日本製紙の比較試算であって、導入後の実測値ではない(日本製紙「チップ船配船最適化システムの運用開始」)。調達担当者には、港の制約、在庫下限、樹種配合、船舶遅延の情報を更新し、欠品と運賃のどちらを優先するか判断する役割が残る。
第二に、検査は欠点の発見から、製造条件へのフィードバックへ進む。 バルメットは紙面検査・機械視覚製品にニューラル分類を実装しており、生成AIの登場以前から分析AIの実用が進んでいる(バルメット「Our purpose-driven approach to AI」)。経営上の次の課題は、欠点画像と原料ロット、抄速、水分、巻取り位置を接続し、再加工・廃棄の損失まで測ることである。少量多品種の特殊紙では、銘柄変更後の正常な色差や地合いを不良と誤判定しないよう、製品ごとの評価が必要となる。
第三に、危険場所での反復作業は人の立入りを減らす方向に変わる。 アンドリッツは米国ジョージア・パシフィックのWauna工場で、2023年10月にスメルト清掃ロボットを稼働させたと公表している。製品はレーザーでボイラーの熱変位を捉え、清掃動作を補正する仕組みである(アンドリッツ「Wauna工場の清掃ロボット導入事例」/アンドリッツ「Smart Smelt Spout Robot」)。通常清掃を機械に任せても、異常閉塞、清掃具の交換、点検時の隔離、復旧可否の判断は残るため、省人数効果をそのまま交替要員の削減数に置き換えてはならない。
第四に、生成AIの価値は社内文書を正しく選ぶ能力で決まる。 Lightblueの提供企業事例では、日本製紙は文書を助手ごとに分ける仕組みなどを評価し、2025年4月に運用を開始したが、具体的な時間削減効果の数値化は今後としている(Lightblue「日本製紙の生成AIツール導入事例」)。現場への展開では、旧設備の手順書と更新後の手順書、実験条件と量産条件を混ぜないことが先決である。指図書の下書きや過去トラブルの検索は支援できても、薬品投入量や圧力設定の変更を無承認で実行する段階とは異なる。
AI・ロボットの主要プレイヤー
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| ALGO ARTIS | 日本 | 配船などの計画最適化 | 木材チップの海上輸送計画 | 展開済み。日本製紙の運用事例(日本製紙「チップ船配船最適化システムの運用開始」) |
| Lightblue | 日本 | 生成AI、社内文書検索 | 日本製紙の資料作成・情報検索支援 | 展開済み。提供企業の導入事例(Lightblue「日本製紙の生成AIツール導入事例」) |
| バルメット | フィンランド | IQ検査、機械視覚、品質制御 | 紙面欠点分類、品質測定・制御 | 展開済み。愛媛製紙の品質制御事例あり。ただし同事例をAI欠点分類の国内導入証明とはしない(バルメット「愛媛製紙の品質制御導入事例」) |
| アンドリッツ | オーストリア | スメルト清掃ロボット、製紙設備制御 | 回収ボイラー周辺の自律清掃 | 展開済み。日本法人が製紙設備を扱う。清掃ロボットの国内導入先は未確認(アンドリッツ「日本法人・東京拠点」) |
| 北越コーポレーション | 日本 | 積載最適化、工場助手・搬送構想 | 活用企業として物流・製造へ展開 | 展開済み。積載最適化は実施済み、助手・無人搬送は計画段階(北越コーポレーション「中期経営計画2030(英語)」) |
「展開済み」は各社の国内事業または国内活用の存在を示し、海外で紹介された全製品が日本の製紙工場に導入済みという意味ではない。
人材・収益・競争への影響
反復的な計画作成、報告書の転記、一次画像判定の工数が減り、設備と品質の因果関係を検証する仕事、センサー保全、データ権限管理が増えるとみられる。操業員は単純監視から例外処理へ移るが、事故時に設備を安全側へ戻す能力の重要性は高まる。需要減少による配置転換と、技術導入による作業削減を混同しない人員計画が必要である。
収益効果は、製品t当たりの蒸気使用量、断紙による停止時間、等級落ち、出荷遅延の減少で評価する。供給過剰の品種では改善利益が価格競争で顧客へ移る可能性があり、コスト低下がそのまま利益率向上になるとは限らない。機械メーカーが設備情報と制御接点を持つ一方、製紙会社は配合・品質判定・顧客仕様を持つため、契約では生データの取得権、モデルの持出し範囲、契約終了後の運転継続性を確認する。
安全面では、学習データにない銘柄、原料変更、異常温度への対応を平常操業と分ける。人や車両と交錯する搬送では停止距離と立入管理、回収ボイラーでは既存の安全装置との独立性が論点となる。生成AIの回答には根拠文書・版・適用設備を表示させ、設備操作の承認者を明確にする。
経営者が実施すべき対策
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | 巻取りIDに原料・欠点画像・再加工費を結び付ける | 共通 | 2年以内 | 欠点検知を歩留まり改善へつなぐ | 銘柄別の不良定義、時刻同期 |
| 高 | 配船・工場在庫・樹種配合を同じ制約表で管理する | 大手 | 2年以内 | 欠品と過剰在庫、滞船の抑制 | 工場別在庫下限、港・船舶情報 |
| 高 | スメルト清掃等の危険作業を一工程ずつ機械化評価する | 大手 | 2年以内に評価 | 危険場所への立入り削減 | 停止・隔離手順、保全要員、定修日程 |
| 高 | 手順書検索を設備番号・版管理に限定して導入する | 共通 | 2年以内 | 誤参照の抑制、引継ぎ時間の短縮 | 文書棚卸し、原本リンク、操作権限 |
| 中 | 蒸気原単位の評価を銘柄・抄速・水分別に分ける | 共通 | 2年以内 | 品質を維持した乾燥負荷低減 | 計器校正、品質の下限条件 |
| 中 | 工場内搬送を固定区間から導入する | 中堅・中小 | 3〜5年 | 運搬待ちと負荷の低減 | 床面・通路整備、人車分離 |
| 高 | ベンダー契約に操業データの取出しと手動復帰を入れる | 共通 | 新規契約時 | 特定ベンダーへの過度な依存を抑制 | データ形式、責任分界、復旧訓練 |
よくある失敗は、銘柄構成の変化を省エネ効果と誤認すること、古い手順書を大量投入すること、実証中の省工数を交替勤務の人員削減に先取りすることである。導入前後を同じ製品条件で比べ、故障・通信断でも安全に操業できる範囲から広げる。
業界の定義と市場構造
紙・パルプは一つの需要曲線で説明できる産業ではない。情報を載せる紙、商品を守る板紙、生活に使う衛生用紙、機能を売るセルロース材料では、顧客も設備も採算条件も異なる。
本稿はパルプ、新聞・印刷・情報用紙、包装用紙、板紙、衛生用紙を中心に、競争の理解に必要な段ボール・紙器等の加工とCNFを含める。印刷サービス、出版、古紙回収そのもの、林業、プラスチック包装、発電は隣接業界として扱う。公的な中分類「パルプ・紙・紙加工品製造業」は紙容器などを含むため、製紙連合会の原紙数量とは範囲が一致しない。
2024年の製造品出荷額等では、紙製造業が2,871,238百万円、紙製容器製造業が2,932,295百万円であり、加工・容器側の経済規模も大きい。独立したパルプ製造業は73,093百万円であるが、一貫工場内で自家消費されるパルプを別市場として全量計上した数字ではない(経済産業省「2025年経済構造実態調査 製造業事業所調査 産業別統計表」)。原紙だけを分析すると、顧客仕様の設計や地域配送が生む価値を取り落とす。
| 品種・用途 | 国内出荷量 | 前年同期比 | 需要を読むポイント |
|---|---|---|---|
| 新聞用紙 | 95.3万t | −8.1% | 発行部数・ページ数の縮小に直結 |
| 印刷・情報用紙 | 316.5万t | −5.7% | 商業印刷、出版、事務用途を分ける |
| 包装用紙 | 44.7万t | −0.8% | 紙袋等の採用と使用量削減が併存 |
| 衛生用紙 | 136.9万t | +0.2% | 必需需要が下支えするが大量成長ではない |
| 段ボール原紙 | 634.2万t | +0.2% | 荷動きに加え、箱の軽量化が数量を左右 |
| 白板紙 | 96.0万t | −1.5% | 食品・日用品等の紙器需要に連動 |
表は2026年1〜9月累計で、主要品種の抜粋であり、合計は紙・板紙全体と一致しない(日本製紙連合会「2026年9月 紙・板紙需給速報」)。板紙へのシフトは印刷用紙に対する相対的な重要性の上昇であり、板紙自体の高成長を意味しない。
過去5年の変化は、感染症期の落込みからの反動だけでは説明できない。日本製紙連合会は、2025年の国内需要が人口減少や消費者の買い控え等で前年を下回ったとし、グラフィック用紙ではユーザーのコスト削減、包装用紙・板紙では需要家の包装資材削減や軽量化を要因に挙げ、衛生用紙はインバウンド効果等で堅調としている(日本製紙連合会「紙・板紙需給」)。供給側では固定費を吸収するための増産より、需要に合わせた設備集約、品種転換、価格改定を組み合わせる必要が強まった。
CNFは大量の紙を置換する数量市場として扱うべきではない。日本製紙のCNF強化樹脂はアスペクトの3Dプリンター用粉末材料に採用され、同材料はアスペクトが2026年11月1日から販売する予定と発表された一方、王子はCNFを用いた全熱交換エレメントの販売開始を2024年11月に発表している(日本製紙「CNF強化樹脂の3Dプリンター材料への採用」/王子HD「CNF全熱交換エレメント販売開始」)。同じセルロースでも、分散・成形・耐久性・部材認証まで含めた用途開発が収益化の条件となる。
顧客と需要の特性
顧客が購入しているのは紙の重量だけでなく、印刷・充填・輸送・衛生の工程を止めない性能である。調達単価への感度は高いが、採用後の品質保証や設備との適合が、品種ごとの乗換えコストを生む。
| 顧客群 | 購買の決め手 | 主な決定者・採用の流れ | 乗換え時の負担 |
|---|---|---|---|
| 出版社・新聞社・印刷会社 | 印刷適性、色調、安定供給、価格 | 制作・生産部門が仕様確認、購買が条件交渉 | 用紙変更時の印刷調整、色の再現確認 |
| 食品・日用品メーカー、通販事業者 | 圧縮強度、耐水・防湿、充填適性、物流費 | 包装開発・品質保証・製造が試験、購買が採用 | 充填機試験、輸送試験、食品接触仕様 |
| 小売、卸、業務用施設 | 品質、ブランド、棚効率、欠品率 | 商品部・卸が商談、物流部門が納品条件確認 | 店頭切替、販促、在庫と配送の調整 |
| 部材・化学・設備メーカー | 軽量化、強度、分散性、加工安定性 | 研究開発の評価後、設計・品質保証が量産承認 | 成形条件、長期耐久、仕様の再認証 |
これは公開される製品用途から整理した一般的な購買過程であり、各社の実際の承認権限や取引契約は非公開である。具体例として、CNF強化樹脂の3Dプリンター材料への採用は、素材性能だけでなく特定の造形設備・材料への適用を伴っている(日本製紙「CNF強化樹脂の3Dプリンター材料への採用」)。新規参入時には、購買部門への価格提案と同時に、顧客の量産試験を誰が担当するかを把握する。
印刷用紙ではデジタルへの代替と顧客側の発注縮小が進むため、価格を下げても総需要が戻るとは限らない。包装材は食品などの安定需要を持つ一方、箱の薄肉化、過剰包装の削減、物流の集約がt数を押し下げうる。衛生用紙も人口減少下では数量の大幅成長を前提にせず、品質・長巻化・業務用仕様などの構成変化を評価する。
季節性は、年末商戦、農産物の出荷、販促、工場定修などで異なり、単月では在庫調整の影響も大きい。2026年9月は衛生用紙も前年同月比−4.5%であったが、1〜9月累計では+0.2%である(日本製紙連合会「2026年9月 紙・板紙需給速報」)。営業管理では顧客別の採用率と消費実績、メーカーの出荷、流通在庫を分け、単月の落込みだけで構造的なシェア低下と判断しないことが重要である。
バリューチェーンと収益構造
利益を左右するのは、原料の安さだけでなく、工場の稼働、熱利用、加工付加価値、配送密度を組み合わせる能力である。上流から下流まで保有すれば必ず有利になるわけではなく、需要が減る局面では一貫設備の固定費が重くなる。
| 工程 | 主な役割・プレイヤー | 付加価値と採算上の焦点 |
|---|---|---|
| 原料調達・回収 | 総合製紙、商社、古紙問屋 | 樹種・繊維品質の組合せ、回収網、港湾・輸送条件 |
| パルプ化・薬品回収 | 王子、日本製紙、北越、海外パルプ大手 | 繊維化と薬品・エネルギー回収の一体運用 |
| 抄紙・塗工・乾燥 | 総合製紙、板紙・特殊紙専業 | 幅・速度・坪量の適合、乾燥効率、断紙抑制 |
| 加工・検査 | レンゴー等の包装企業、紙器・衛生用品メーカー | 顧客設備に合う設計、性能保証、加工歩留まり |
| 物流・販売 | メーカー、紙商、卸、地域加工会社 | 需要地との距離、納期、積載、保管・在庫回転 |
| 研究開発・間接業務 | 製紙各社、大学、材料・設備企業 | 配合・表面処理、用途評価、顧客認証、知財 |
工程別の業界平均利益率は、公表セグメントが複数工程を含むため算出できない。比較可能な範囲では、2026年3月期の日本製紙「紙・板紙」は部門売上高5,771.56億円に対し営業利益5.64億円、「生活関連」は4,894.79億円に対し71.72億円である。いずれも部門間売上を含む分母で計算すると利益率は約0.10%、約1.47%となり、生活用途への転換だけで高収益が保証されるわけではない(日本製紙「2026年3月期 決算短信」)。
王子の同年度の「機能材」は部門売上高2,359.88億円、部門利益107.56億円で、利益率は約4.56%(計算)である。ただし同社は本社費用の配賦方法等を変更しており、企業間の単純順位付けは適切ではない(王子ホールディングス「2026年3月期 決算短信」)。経営判断では、部門利益に加え、設備投資、運転資金、撤退費用を差し引いて資金が残るかを確かめる。
コストの大きさを示す公的な目安として、2024年の中分類全体では原材料・燃料・電力使用額等が5,491,043百万円、人件費・派遣受入費が807,496百万円であり、製造品出荷額等に対する比率はそれぞれ約66.3%、約9.8%(計算)となる。これは費用総額の内訳比率ではなく、差額を営業利益とみなすこともできない(経済産業省「2025年経済構造実態調査 製造業事業所調査 産業別統計表」)。化学パルプの黒液回収、古紙の離解、抄紙後の乾燥では必要な設備と熱源が異なるため、全社のエネルギー原単位だけでは投資先を選べない。
価格転嫁は進んでおり、2026年9月の企業物価指数「パルプ・紙・同製品」は前年同月比+6.6%である(日本銀行「企業物価指数(2026年9月速報)」)。ただし、この指数は平均的な取引価格の動きであり、個別契約の改定時期、リベート、運賃負担までは表さない。見積りでは原紙価格と加工費、配送費、少量発注対応費を分け、数量減少に伴う固定費上昇を原料高の議論だけに埋没させないことが重要である。
原料調達では、国内循環と海外依存が同時に存在する。2025年のパルプ材集荷は国内343万BDT、輸入983万BDTで、合計に占める輸入比率は約74.1%(計算)である。BDTは絶乾重量であり、含水重量やパルプ生産量と比較してはならない(日本製紙連合会「パルプ材」)。工場買収や集約の評価では原料契約だけでなく、港の受入れ能力、用水、回収ボイラー、蒸気供給、排水処理の更新負担を一体で精査する。
競争環境
国内は、大型原紙設備を持つ企業と、多数の加工・容器企業からなる二層構造である。競争の中心は総量の奪い合いに加え、過剰能力を減らしながら、顧客接点と高付加価値用途を確保することへ移っている。
2025年経済構造実態調査では、2025年6月1日時点の中分類全体5,844事業所のうち従業者29人以下が4,278事業所、約73.2%を占める。一方、30人以上の事業所は2024年の製造品出荷額等の約88.0%を占める(いずれも計算)(経済産業省「2025年経済構造実態調査 製造業事業所調査 産業別統計表」)。事業所規模の集中と企業グループの市場シェアは異なるため、この数字から上位3社のシェアを推定することはできない。
五つの競争要因
以下の強さと方向は、公表事実をもとにした分析である。方向は2030年に向けたもので、品種による差も並べて示す。
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存企業間の競争 | 強 | 印刷需要縮小と大型設備の固定費。包装も数量が大きく伸びていない(日本製紙連合会「2026年9月 紙・板紙需給速報」) | 強まる。能力削減が需要減に遅れる品種で顕著 |
| 新規参入の脅威 | 中 | 原紙では資本・用水・エネルギー設備が障壁。部材や加工では用途提案による参入余地 | 変わらない。参入しやすい工程が異なる |
| 代替品の脅威 | 強 | 情報媒体の電子化、包装における樹脂・再使用容器との競合(日本製紙連合会「紙・板紙需給」/欧州委員会「包装規則の適用開始」) | 強まる。印刷用途で継続、包装は用途別 |
| 買い手の交渉力 | 強 | 包装量削減と購買集約が圧力。承認済み特殊材料では乗換えに負担 | 強まる。数量減少時に標準品が影響を受けやすい |
| 売り手の交渉力 | 中 | 輸入パルプ材への依存とエネルギー・物流の制約(日本製紙連合会「パルプ材」) | 変わらない。国際市況と地域制約で変動 |
国内主要企業の戦略比較
| 企業 | 規模・事業基盤 | 公開情報から確認できる強み | 戦略と経営上の確認点 |
|---|---|---|---|
| 王子HD | 2026年3月期連結売上高18,617.09億円 | 包装、機能材、資源、印刷まで広い事業群 | 資源・海外事業を活用。部門別の投下資本と収益の差が焦点(王子ホールディングス「2026年3月期 決算短信」) |
| 日本製紙 | 同11,926.06億円 | 紙・板紙、生活関連、ケミカル、木材の基盤 | 紙の収益改善と生活関連の拡大を並行。新素材は用途採用を確認(日本製紙「2026年3月期 決算短信」) |
| レンゴー | 同10,083.37億円 | 板紙から段ボール、紙器、重包装までの加工網 | 包装の一貫提案と海外展開。海外部門の採算改善が課題(レンゴー「第158期 有価証券報告書」) |
| 大王製紙 | 洋紙・板紙と衛生用品を持つ複合企業 | 製紙設備と生活用品事業の組合せ | 北越との原料購買・物流面の提携深化(北越・大王製紙「戦略的業務提携の深化について」) |
| 北越コーポレーション | 2026年3月期連結売上高2,877億円(中計資料の丸め値) | 洋紙・白板紙、特殊紙、海外パルプ | 機能材・加工分野、輸出の品種構成を重視(北越コーポレーション「中期経営計画2030(英語)」) |
直近3年の再編は、会社全体の統合だけでなく、物流や原料購買の共同化といった形でも進む。大王製紙と北越は2024年5月の業務提携を経て、2026年3月に対等な資本関係を通じた提携深化を発表した。両社が掲げる2026年度の両社合計50億円程度の営業利益増加は目標であり、実現済みの利益ではない(北越・大王製紙「戦略的業務提携の深化について」)。
王子の2026年3月期決算では、オーストリアのアウストロセル・ハライン等が新規連結に加わっている(王子ホールディングス「2026年3月期 決算短信」)。レンゴーも同年度にスカート・インバラッジ等を連結対象へ加え、加工ネットワークを拡張している(レンゴー「第158期 有価証券報告書」)。こうした買収は設備の取得だけでなく、原料・顧客・加工機能の取得として読む。
成功条件は四つある。第一は、製品別採算に沿って抄紙機と品種を集約する能力であり、北越の品種構成見直しや提案営業の計画が該当する。第二は、包装材を顧客の工程に合わせて設計する能力で、レンゴーの加工網や総合製紙の液体容器・機能材が競争単位となる(北越コーポレーション「中期経営計画2030(英語)」/レンゴー「第158期 有価証券報告書」)。
第三は、原料調達からエネルギーまでの供給安定性であり、海外資源と国内回収網の両方を管理する。第四は、技術を販売可能な部材へ変える能力であり、CNFでは配合レシピだけでなく採用先・量産条件・品質保証が鍵となる。企業規模が大きいこと自体と、これらの条件を満たすことは同義ではない。
海外の動向と主要企業
海外では、包装の大型統合、南米のパルプ供給力、中国の原料内製化が、日本企業の競争条件を変えている。輸出先の需要だけでなく、競合の新設備が稼働した後の供給量と、国際顧客への提案力を読む。
世界の紙・板紙生産量は2024年に4億2,300万t、前年比+4%であり、生産シェアは中国33%、米国15%、インド・日本・ドイツが各約5%である。これらはFAOの丸めた公表値であり、日本の国内数量減少を世界全体の需要減少に置き換えることはできない(FAO「Forest Products Statistics:2024年データ」)。一方、CEPI加盟19カ国の2025年生産は7,736.5万t、前年比−1.6%で、2020年比でも−9.8%となり、欧州の調整は続いている(CEPI「Key Statistics 2025」)。
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| スマーフィット・ウエストロック | アイルランド | 2025年12月期31,179百万米ドル | 欧米・中南米の包装原紙と加工網 | 2024年の統合後、2025年は通年連結(スマーフィット・ウエストロック「2025 Form 10-K」) | 日本で消費財向け包装事業を展開。国内売上内訳は未確認(スマーフィット・ウエストロック「2025 Form 10-K」) |
| インターナショナル・ペーパー | 米国 | 2025年12月期23,634百万米ドル(継続事業) | 北米と欧州の段ボール包装 | 2025年にDSスミス買収、2026年に地域別分離計画を発表(インターナショナル・ペーパー「2025 Form 10-K」) | 日本事業の単独売上・国内製紙能力は確認できず |
| UPM | フィンランド | 2025年12月期9,656百万ユーロ | パルプ、ラベル、特殊紙、印刷用紙、木質化学品 | サッピとの印刷用紙合弁計画は競争当局の審査継続(UPM「2025年通期決算」/UPM「印刷用紙合弁計画に対する欧州委員会の懸念」) | 日本向けの事業紹介ページを設けている。国内売上の内訳は未確認(UPM「日本におけるUPM」) |
| ストラ・エンソ | フィンランド | 2025年12月期9,326百万ユーロ | 包装材、バイオマテリアル、木材製品 | オウル工場の消費財向け板紙設備を立上げ中。フル稼働は2027年中の見込み(ストラ・エンソ「2025年通期決算」) | 日本での事業規模・売上内訳は確認できず |
| スザノ | ブラジル | 2025年12月期50,115.7百万ブラジルレアル | 植林資源を基盤とする広葉樹パルプ | 2025年の売上高の約75%(計算)がパルプ部門(スザノ「2025 Form 20-F」)。2025年6月、キンバリー・クラークの海外ティッシュ事業の51%を取得する合弁で合意(キンバリー・クラーク「Form 8-K(2025年6月5日)」) | 三井物産とバイオ素材事業の協業検討。日本国内製造を意味しない(三井物産「ブラジルでのバイオ素材事業協業契約」) |
| ナイン・ドラゴンズ・ペーパー〈玖龍紙業〉 | 中国(香港拠点、登記地はバミューダ) | 2026年6月期75,000.5百万人民元 | 包装用板紙とパルプの垂直統合 | 木材パルプの自給能力と高付加価値品を拡充(玖龍紙業「Annual Report 2025/2026」) | 日本向け売上・国内製造拠点は確認できず |
売上高は直近の通期実績であり、四半期売上の年率換算ではない。合併による連結範囲の変更、継続事業の範囲、会計年度が異なるため、前年比や利益率をそのまま横並びにはできない。
欧米の再編は供給削減を自動的に実現するものではない。UPMは2026年10月、サッピとの印刷用紙合弁計画に対する欧州委員会の強い懸念が続いていると公表しており、2026年11月時点で統合完了として扱えない(UPM「印刷用紙合弁計画に対する欧州委員会の懸念」)。日本企業にも、縮小市場の再編には顧客の調達選択肢を残す説明が必要という示唆がある。
日本企業の海外展開も一様ではない。王子の2026年3月期海外売上高比率は41.9%、レンゴーの海外売上比率は21.1%(有価証券報告書の記載)である。レンゴーの同年度海外関連部門は営業損失を計上しており、海外比率の上昇自体は収益改善の証明にならない(王子ホールディングス「王子グループについて」/レンゴー「第158期 有価証券報告書」)。北越は紙の輸出先を米国・インド等へ広げ、汎用品から顧客別仕様へ移す方針を示している(北越コーポレーション「中期経営計画2030(英語)」)。
今後2年程度は海外パルプ・板紙の供給変化が調達価格と輸出採算へ先に響き、3〜5年では包装の設計・加工・回収をまとめる事業モデルが日本でも重要になるとみられる。原料の安定確保では資源保有企業との長期契約、顧客接点の取得では地域加工会社の買収、機能材では共同開発というように、目的ごとに提携形態を分ける。
外部環境と制度の変化
制度面では「紙だから環境に良い」という説明だけでは不足し、原料の由来、包装の回収可能性、排出量の管理が取引条件になっている。特に欧州向けでは、紙化による需要増と、包装そのものを減らす圧力を同時に織り込む。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 資源・法規制 | EU | EUDR対象品の森林減少防止・合法性に関する確認 | 大・中規模事業者は2026年12月30日、小・零細は原則2027年6月30日。既存EUTR対象の小・零細は2026年12月30日 | 大・向かい風。対象HSコード、原産地情報、顧客との責任分担を確認 | 欧州委員会「森林減少防止規則」 |
| 包装・化学物質 | EU | PPWR適用開始、食品接触包装のPFAS制限 | 2026年8月12日。リサイクル可能性・包装削減等は2030年から段階適用 | 大・両面。機能紙に機会、複合化・過剰包装には見直し圧力 | 欧州委員会「包装規則の適用開始」 |
| 炭素・経済 | 日本 | GX排出量取引制度の本格稼働。直接CO₂排出量が前年度までの3年度平均10万t以上の事業者を対象 | 2026年4月開始(2026年度から) | 大・両面。熱源転換・省エネに価値、対象企業には計測・報告・排出枠対応 | 経済産業省「排出量取引制度」 |
| 原料・法規制 | 日本 | 改正クリーンウッド法による川上・水際の合法性確認等 | 2025年4月施行 | 中・向かい風。対象の木材・パルプ・紙製品で証拠と情報伝達を整備 | 林野庁「クリーンウッド法の概要」 |
| 物流・労働 | 日本 | 物流効率化法の特定荷主等への義務。荷主は年度の取扱貨物重量9万t以上が指定基準 | 2026年4月施行 | 大・両面。中長期計画・報告・物流統括管理者等への対応、共同配送を促す | 経済産業省「荷主向け!物流効率化法の概要」 |
| 資源循環・自主目標 | 日本 | 製紙連合会の古紙利用率目標67% | 2026年度以降の新目標(策定月はページに記載なし)、2030年度目標 | 中・追い風。ただし回収量、品質、品種構成が実現条件 | 日本製紙連合会「古紙利用率の目標」 |
EUDRとクリーンウッド法は目的・対象品・義務主体が異なる。森林認証を持つことだけで法令上の手続がすべて完了すると扱わず、輸入者・加工者・販売者のどの立場で何を記録するかを確かめる。対象外製品まで含めて「全ての紙製品に同一義務」と説明することも避ける。
PPWRは紙への一律の転換を命じる制度ではない。耐水・耐油性を付けることで用途が広がっても、再資源化が難しくなれば別の制約が生じるため、包材の開発段階で回収・離解性まで評価する。食品保護による廃棄削減も考慮し、素材重量だけで優劣を判断しない設計が求められる。
脱炭素投資では、電力だけでなく乾燥工程の蒸気と回収ボイラーの運用が重要である。GX制度に対象となる企業は、排出枠の割当・取得、燃料転換、設備更新を同じ採算計画に載せる必要があるが、制度開始を全排出量への一律有償課金と読み替えてはならない。炭素価格の将来水準が定まらない部分は感応度分析として扱う。
資源循環でも、2025年の古紙回収率81.3%と利用率66.7%を差し引いて「未利用余地」と解釈することはできない(日本製紙連合会「古紙」)。回収された古紙には輸出もあり、回収・利用の分母も異なる。新聞・印刷用紙の減少は、回収量に加えて利用可能な古紙の種類を変えるため、難処理古紙の活用と品質保証を同時に進める。
人材と生産性
人材課題は、従業者数の確保に加え、連続操業を維持する保全・操業・品質の技能をどう継承するかにある。数量減少に伴い設備を減らしても、停止できないユーティリティや交替勤務に必要な技能まで同じ比率では減らせない。
2025年賃金構造基本統計調査による一般労働者の年収換算は483.45万円である。同じ表で企業規模別に計算すると、1,000人以上は626.32万円、100〜999人は494.86万円、10〜99人は412.99万円となる(厚生労働省「2025年賃金構造基本統計調査・産業中分類第1表」)。年齢・勤続・職種構成の差を含むため、規模だけによる処遇差とは断定できないが、中小の採用を業界平均給与だけで評価するのは不十分である。
この年収は「きまって支給する現金給与額×12+年間賞与その他特別給与額」であり、特定個人がその年に得た実収入ではない。2025年調査の同産業の平均年齢は44.7歳、勤続年数は14.6年である(厚生労働省「2025年賃金構造基本統計調査・産業中分類第1表」)。賃上げ率は労使交渉の対象や定期昇給の扱いで異なるため、業界一律の率は、本稿では示さない。
2025年経済構造実態調査で、2024年の付加価値額2,323,567百万円を2025年6月1日の従業者179,652人で割ると、1人当たり約1,293万円となる。製造業計の同じ計算は約1,540万円である(いずれも計算)(経済産業省「2025年経済構造実態調査 製造業事業所調査 産業別統計表」)。29人以下の事業所は粗付加価値額を用いる統計であり、資本装備や外注の違いも含むため、数値の差を個々の従業員の能力差と解釈してはならない。
不足が操業へ直結しやすいのは、電気・計装保全、ボイラー等の運転、排水管理、紙質の異常対応、定修の工事調整である。ただし、これらを紙・パルプ専業に限定した全国の職種別求人倍率は、確認した資料では確認できない。採用計画では地域の他製造業や設備保全会社との競争を調べ、欠員日数、時間外労働、定修工事の確保状況を工場単位で把握する。
働き方の変更では、前章の物流効率化法が荷主側の作業にも影響する。積込み待ち、手荷役、短い発注リードタイムを放置すると、運送委託先の確保が難しくなり、製造現場の生産性改善も出荷段階で失われる。技能継承は教育時間を定修・品種転換計画に織り込み、熟練者の退職と設備集約の時期を重ねない運用が望ましい。
2030年に向けたシナリオ
2030年の分岐点は、需要減少に対して供給能力をどこまで調整できるかと、包装・衛生・機能材で顧客が追加価値を認めるかの二つである。以下は、分析にもとづく定性的なシナリオであり、2030年の市場規模や発生確率を推計したものではない。
印刷用紙の数量減少は複数シナリオに共通する前提である一方、板紙・衛生用紙を自動的な高成長分野とは置かない。2026年1〜9月のグラフィック用紙−6.3%、段ボール原紙+0.2%、衛生用紙+0.2%という差は、転換先の数量成長だけで旧来事業を補う計画の弱さを示している(日本製紙連合会「2026年9月 紙・板紙需給速報」)。
| シナリオ | 二つの軸の状態 | 2030年の姿 | 起きる条件・可能性の見立て |
|---|---|---|---|
| 秩序ある縮小と用途転換 | 能力調整が進む/追加価値は一部用途で認められる | 原紙数量は減るが、集約と価格・構成改善で資金を残す。包装は地域加工網を再編 | 設備停止、委託生産、共同物流が進む場合。分析上の基本シナリオ |
| 機能・循環価値の収益化 | 能力調整が進む/追加価値が広く認められる | 再資源化しやすい包材、衛生用品の仕様差、CNF部材等が利益源になる | 顧客の量産採用、回収網、規制適合を価格へ反映できる場合。用途限定で十分ありうる |
| 過剰能力の長期化 | 能力調整が遅れる/追加価値が価格に反映されない | 板紙への転換・輸出が集中し、稼働率と採算が低下。更新投資を後送り | 国内需要低迷と海外供給増が重なる場合。無視できない下振れリスク |
需要増を確認してから抄紙機を転換するだけでは、設備の完成時に供給過剰となる可能性がある。逆に採用済みの機能材でも、立上げ時の品質安定と顧客の生産量が利益化を遅らせうる。設備投資の段階ごとに、試作品評価、量産承認、長期発注、採算達成を分けた中止・継続条件を設ける。
| 先行指標 | 確認する統計・発表 | 経営判断での読み方 |
|---|---|---|
| 品種別国内出荷・在庫・輸出 | 製紙連合会の月次需給速報(日本製紙連合会「2026年9月 紙・板紙需給速報」) | 国内減少を輸出が補っているか、在庫を積み上げていないか |
| 価格と原料条件 | 日銀企業物価指数、製紙連合会パルプ材統計(日本銀行「企業物価指数(2026年9月速報)」/日本製紙連合会「パルプ材」) | 製品価格の上昇と原料・物流負担の変化を分ける |
| 能力調整・稼働状況 | 各社決算・設備発表、CEPI統計(CEPI「Key Statistics 2025」) | 停止・新設が実稼働能力をどう変えるか |
| 古紙の回収と利用 | 製紙連合会古紙統計(日本製紙連合会「古紙」) | 回収量だけでなく品種別の供給・配合制約を確認 |
| 新素材の採用段階 | メーカーと採用企業の製品発表(日本製紙「CNF強化樹脂の3Dプリンター材料への採用」) | 実証設備、販売開始予定、量産販売を区別 |
経営・企画部門への示唆
戦略の単位は「紙から新分野へ」という大括りではなく、工場・品種・顧客・配送圏の組合せである。既存事業の資金創出と成長投資をつなぐには、何を停止し、何を共同化し、どの顧客の採用を取りにいくかを同じ計画で決める。
立場別の戦略の選択肢
| 立場 | 戦略の選択肢 | 根拠となるデータ・事例 | 判断の分かれ目 |
|---|---|---|---|
| 大手(総合製紙・板紙大手) | 印刷・情報用紙は転抄より停機と他社との共同生産を先に検討し、残す抄紙機に生産を寄せる。板紙への転換は輸出を前提に採算を組む | 2026年1〜9月、印刷・情報用紙の国内出荷は−5.7%だが、輸入は37.7万t・+5.8%。段ボール原紙は生産+1.3%に対し国内出荷+0.2%で、増分は輸出68.4万t(+17.1%)が吸収(日本製紙連合会「2026年9月 紙・板紙需給速報」)。日本製紙「紙・板紙」の部門利益率は約0.10% | 停機後に残る回収ボイラー・自家発電の共通費、輸出の運賃・為替込み採算、輸入品との価格差 |
| 中堅・中小(紙器・段ボール加工、特殊紙) | 顧客の充填機・物流条件に合わせた短納期加工に絞り、原紙購買と配送を同業と共同化する。後継者のいない工場は承継型の統合で保全要員と更新資金を確保する | 従業者29人以下の事業所が73.2%を占めるが、出荷額等は12.0%(計算)。1〜9人規模の1人当たり粗付加価値額は約761万円で、300〜499人規模の付加価値額(約1,388万円)の約55%(計算。定義の差を含む)(経済産業省「2025年経済構造実態調査 製造業事業所調査 産業別統計表(第4表)」) | 物流効率化法の特定荷主(年度9万t以上)となる顧客の共同配送・荷待ち削減の要請に応えられるか |
| 新規参入を考える企業(素材・化学・設備・物流) | 原紙を持たず、バリア加工、セルロース複合材の成形、検査・配船の最適化など、製紙会社が外部の技術に頼る工程から入る | 2024年の出荷額等は紙製容器製造業2兆9,323億円が紙製造業2兆8,712億円を上回る。王子のCNF全熱交換エレメントは、2024年11月の発表時点で北米向け換気システムへの採用が決まっていた(王子HD「CNF全熱交換エレメント販売開始」) | 原紙・パルプの安定調達、顧客の量産試験費の負担者、EU包装規則の2030年のリサイクル可能性要件への適合 |
分析では、三つの立場に共通する最初の問いは、伸びる品種を探すことより、減る品種の生産をどこで受け止めるかである。印刷用紙の減産を一社の工場群が抱え込むと、固定費の上昇が輸入品との価格差を広げ、さらに国内出荷を失う循環に入りうる。
通説と異なる見方
第一に、「板紙・衛生用紙へのシフトで数量が伸びる」とは言えない。 国内の2026年1〜9月は段ボール原紙・衛生用紙とも国内出荷+0.2%にとどまる。欧州(CEPI加盟19カ国)でも2025年は印刷用紙−7.3%に対し、包装用紙・板紙−0.1%、衛生用紙+0.2%と同じ形である(CEPI「Key Statistics 2025」)。成熟市場では転換先も横ばいであり、国内の段ボール原紙の増産分は輸出が吸収している。分析では、転抄の採算は国内需要ではなく輸出市況と為替を前提に評価する。
第二に、当面の増益の主な源泉は新素材ではなく価格である。 北越の中期経営計画2030は、2026年3月期に75億円だった営業利益を2030年3月期に240億円以上とする計画で、増益165億円のうち販売価格が100億円、新規事業は20億円である(北越コーポレーション「中期経営計画2030(英語)」)。日本製紙の「生活関連」の部門利益率も約1.47%にとどまる。企業物価指数「パルプ・紙・同製品」は前年比+6.6%であるが、分析では、価格の維持は需要より供給の規律、つまり停機の進み方に左右される。
第三に、古紙の利用拡大の余地は数字ほど大きくない。 2025年の古紙回収率81.3%と利用率66.7%の差には輸出と分母の違いが含まれる。製紙連合会自身も、利用率が66%台で推移し大幅な向上は困難として、2030年度の目標を67%に置いた(日本製紙連合会「古紙利用率の目標」)。新聞・印刷用紙の減少は良質な古紙の発生も減らすため、板紙の比率が高まるほど、古紙の選別・異物管理の差が原価の差になるとみられる。
公開情報ではわからないこと
- 抄紙機ごとの稼働率と、停機後に残る共通費。 各社は品種別の能力や稼働率を開示していない。工場・保全会社への聞き取りと、紙商への品種別調達量のヒアリングで、停機候補と蒸気・電力の振替先を確かめる。
- 価格改定の持続条件。 指数の上昇がどの品種・顧客で受け入れられ、リベートや運賃負担でどこまで相殺されているかは見えない。印刷会社や包装ユーザーの購買部門への面談と、契約更改の時期・条件に関するアンケートで確かめる。
- 輸入印刷用紙との競争条件と、板紙輸出の採算。 輸入品との価格差や、輸出の運賃・為替込みの採算は公表されない。輸入元・仕向け先の商社や現地加工会社へのヒアリングで確かめる。
- 提携・買収の効果。 北越・大王製紙が掲げる2026年度の営業利益増加(両社合計50億円程度)の進捗と次の協業範囲(北越・大王製紙「戦略的業務提携の深化について」)、王子が2026年1月に取得したアウストロセル・ハラインの顧客維持(王子ホールディングス「2026年3月期 決算短信」)は未開示である。決算説明会での質疑、物流・原料の取引先や現地顧客への聞き取りで確かめる。
- CNFやバリア紙の量産採用を阻む条件。 試作から量産に進まない理由は公表されにくい。採用候補企業の評価担当への面談と、不採用案件の理由の追跡調査で確かめる。
出典
以下は本文で使用した原資料である。公表日が明記されない更新型ページには確認日を付し、数値の対象年は本文で区別した。
- 経済産業省「2025年経済構造実態調査 製造業事業所調査 産業別統計表データ」(2026年7月29日)
- 総務省・経済産業省「2025年経済構造実態調査 二次集計結果〈製造業事業所調査〉」(2026年7月29日)
- 日本製紙連合会「Paper and Paperboard Production」(公表日記載なし、2026年11月2日確認)
- 日本製紙連合会「2026年9月 紙・板紙需給速報」(2026年10月公表、2026年11月2日確認)
- FAO「Forest Products Statistics:2024年データ」(公表日記載なし、2026年11月2日確認)
- 欧州委員会「New EU packaging rules start to apply」(2026年8月11日)
- 欧州委員会「Regulation on Deforestation-free products」(更新日記載なし、2026年11月2日確認)
- 日本製紙「AIによる木材チップ船の配船計画最適化システムの運用を開始」(2023年6月14日)
- Lightblue「日本製紙の生成AIツール導入事例」(公表日記載なし、2026年11月2日確認)
- アンドリッツ「Georgia-Pacific Wauna mill smelt robot success story」(公表日記載なし、2026年11月2日確認)
- 厚生労働省「令和7年賃金構造基本統計調査・一般労働者/産業中分類第1表」(2026年3月24日)
- 日本銀行「企業物価指数(2026年9月速報)」(2026年10月13日)
- 王子ホールディングス「2026年3月期 決算短信」(2026年5月15日)
- 日本製紙「2026年3月期 決算短信」(2026年5月15日)
- レンゴー「第158期 有価証券報告書」(2026年6月25日)
- 日本製紙連合会「古紙」(公表日記載なし、2026年11月2日確認)
- 経済産業省 公開資料「7 紙」(古紙回収率・利用率の算出式)(公表日記載なし、2026年11月2日確認)
- アンドリッツ「Smart Smelt Spout Robot」(公表日記載なし、2026年11月2日確認)
- 北越コーポレーション「Medium-term Management Plan 2030」(2026年5月15日)
- バルメット「Our purpose-driven approach to AI」(2025年2月27日)
- バルメット「Ehime Paper leads the way in sustainable tissue production with a safer QCS」(2026年2月13日)
- アンドリッツ「ANDRITZ K.K., Tokyo, Japan」(公表日記載なし、2026年11月2日確認)
- 日本製紙連合会「紙・板紙需給」(公表日記載なし、2026年11月2日確認)
- 日本製紙「cellenpia®PLASがアスペクトの3Dプリンター粉末樹脂材料に採用」(2026年10月20日)
- 王子ホールディングス「CNFを活用した高性能全熱交換エレメント販売開始」(2024年11月19日)
- 日本製紙連合会「パルプ材」(公表日記載なし、2026年11月2日確認)
- 北越コーポレーション・大王製紙「対等な資本関係構築を通じた戦略的業務提携の深化について」(2026年3月18日)
- CEPI「Key Statistics 2025」(2026年7月2日)
- スマーフィット・ウエストロック「2025 Form 10-K」(2026年提出、2026年11月2日確認)
- インターナショナル・ペーパー「2025 Form 10-K」(2026年2月26日)
- UPM「Financial Statements Release 2025」(2026年2月4日)
- UPM「European Commission has restated its serious concerns about planned graphic paper joint venture」(2026年10月5日)
- UPM「日本におけるUPM」(公表日記載なし、2026年11月2日確認)
- ストラ・エンソ「Stora Enso Financial Statements Release 2025: Sharpened strategic focus」(2026年2月4日)
- スザノ「2025 Form 20-F」(2026年提出、2026年11月2日確認)
- キンバリー・クラーク「Form 8-K」(2025年6月5日)
- 三井物産「Conclusion of Joint Collaboration Agreement on Biomaterial Business in Brazil」(2024年1月16日)
- 玖龍紙業「Annual Report 2025/2026」(2026年公表、2026年11月2日確認)
- 王子ホールディングス「王子グループについて」(公表日記載なし、2026年11月2日確認)
- 経済産業省「排出量取引制度」(2026年9月30日更新、2026年11月2日確認)
- 林野庁「クリーンウッド法の概要」(更新日記載なし、2026年11月2日確認)
- 経済産業省「荷主向け!物流効率化法の概要」(2026年5月21日更新)
- 日本製紙連合会「古紙利用率の目標」(策定日記載なし、2026年11月2日確認)
