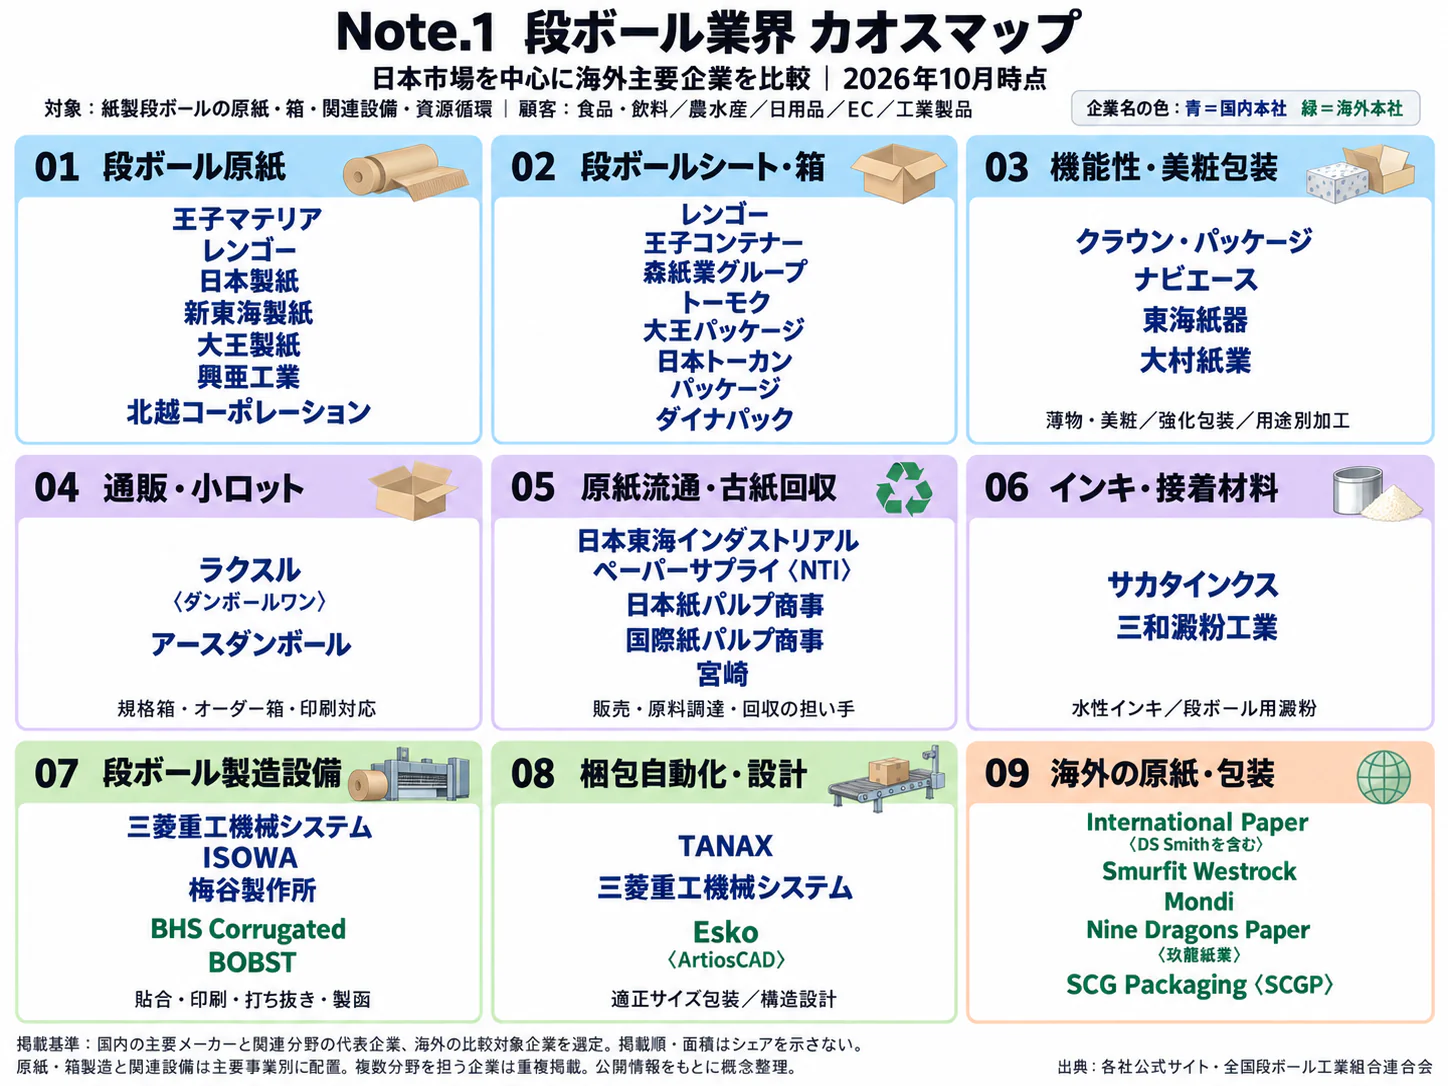
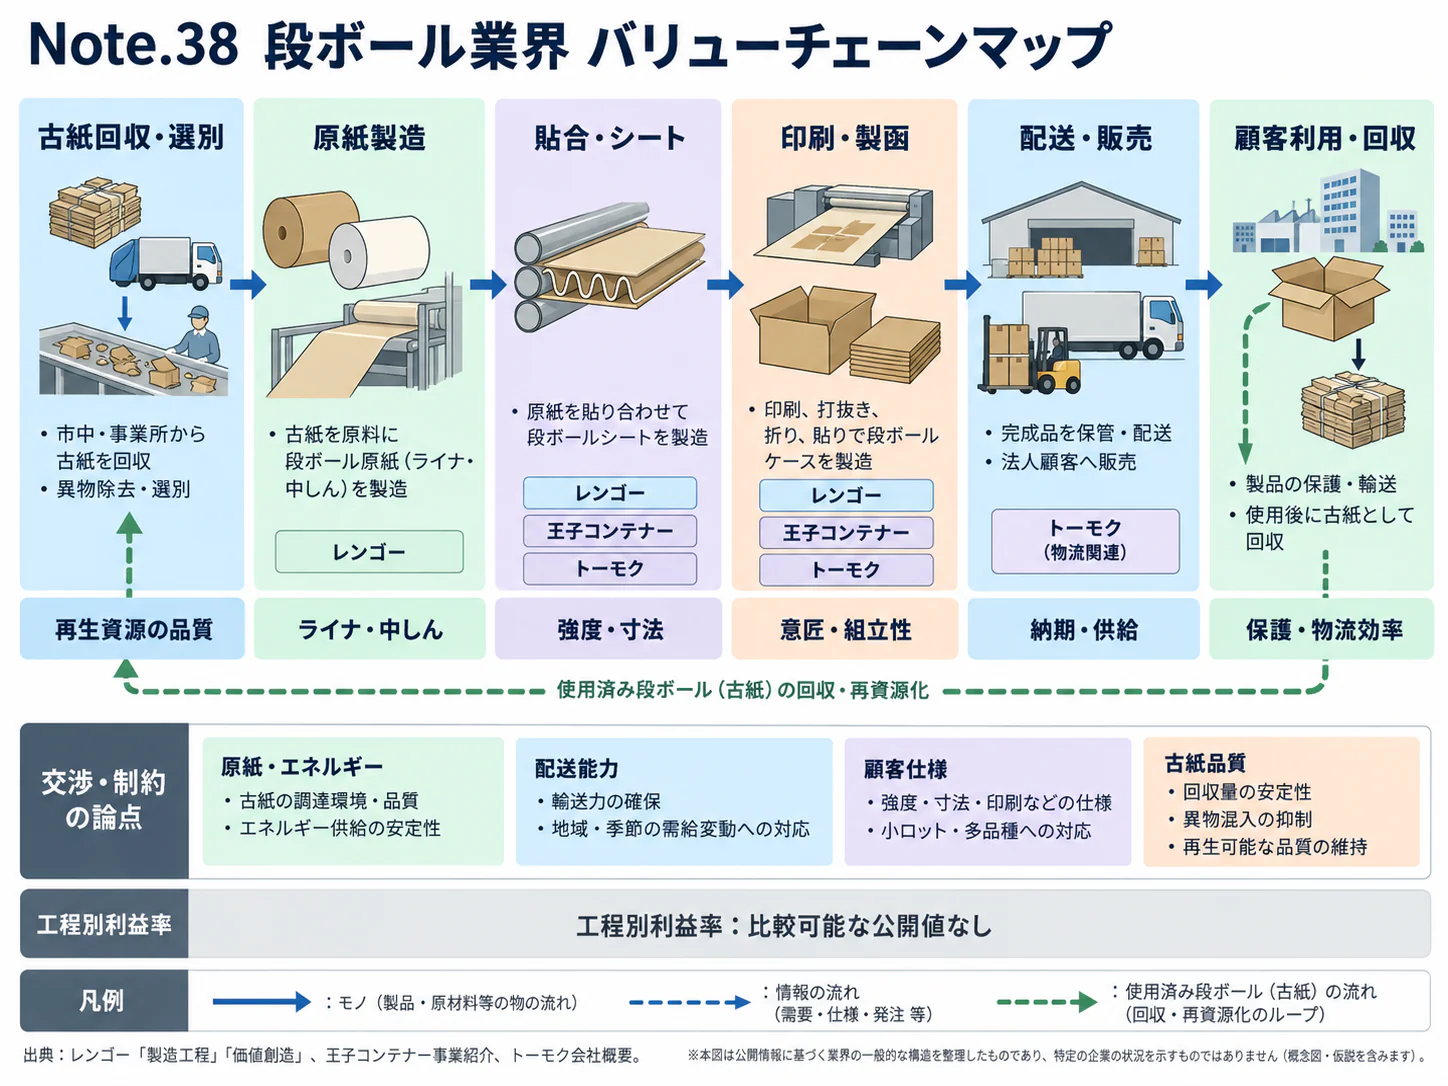
エグゼクティブサマリー
段ボール・紙器は、食品と物流を支える基盤産業であり、数量成長よりも「包装を減らす設計力」と「加工・配送の採算」が競争力を決める段階にある。
2026年11月時点の経営課題は、原紙の製紙事業と箱・紙器の加工事業を分け、どこで量が減り、どこで価値が増えるかを見極めることである。EC・海外展開を一律の成長要因とせず、需要家の包装削減、価格改定、地域の供給網を同じ計画に組み込む。
要点
- 市場は名目金額と物量が乖離している。 紙袋等を含む紙・板紙製包装容器の2025年出荷金額は2兆8,525.4億円、前年比0.8%減である。段ボール生産量も13,972,668千㎡、同0.7%減であり、EC拡大だけでは市場全体の増加を説明できない(日本包装技術協会「2025年包装産業出荷統計・金額」/全段連「段ボール統計年報2025」)。
- 食品が需要の土台である。 段ボール用途の加工食品向けは42.1%、通販・宅配・引越向けは5.8%である。調達・加工・配送条件の違いが利益を左右し、原紙一貫化だけで収益力は決まらない(全段連「段ボール統計年報2025」)。
- 国内外の再編は地域の採算改善に向かう。 国内では原紙供給・生産委託を伴う資本提携、海外では巨大統合後の事業分離計画も現れた。規模より顧客・工場・配送の組合せを評価する(レンゴー「村瀬段ボール株式会社への追加出資について」/インターナショナル・ペーパー「2社への分離計画」)。
- 制度は取引条件と箱の設計を変える。 日本の取適法・物流効率化法は価格協議と荷待ち等の改善を促し、EUのPPWRは包装最小化への対応を求める。発注単価以外の負担を可視化する機会である(公正取引委員会「取適法・振興法」/国土交通省「物流効率化法について」/EU「包装・包装廃棄物規則2025/40」)。
- AIは操業と需要の両方に効く。 反り制御の実用化は損紙・調整の削減機会となり、需要家の包装選択は箱の使用面積を減らす圧力となる。販売開始の発表と顧客導入実績は区別して見る(三菱重工「AI反り制御装置の開発」/アマゾンジャパン「梱包イノベーション」)。
経営・企画部門への示唆
- 大手は原紙を国内需要の減少前提で輸出と国内の配分を別勘定で管理し、加工は新工場より地域ボックスメーカーへの出資・生産委託で配送圏を埋める。2026年の原紙増産は輸出頼みで、回復とみない。
- 中堅・中小は支給原紙、小口配送、版・型保管を見積の別項目にし、取適法に基づく協議記録を残す。事業所の7割超が29人以下で出荷額は2割弱のため、段取りと損紙の把握を採用増より先に進める。
- 新規参入は工場を持たず包装設計と梱包工程から入り、製造は委託する。提携・買収では取得後も顧客と配送圏が残るか、包装削減で浮いた費用を対価として受け取れるかを一次調査で確かめる。
業界データまとめ
金額は広義の紙系包装市場、数量は段ボールに限定して捉える。原紙(製紙)と加工(ボックスメーカー)は別の行で示し、原紙の値は日本製紙連合会の需給速報と同じ経済産業省「生産動態統計」の系列による。事業所・雇用・賃金も対象範囲が異なり、単一市場の分母・分子として組み合わせてはならない。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 国内「紙・板紙製品」の包装容器出荷金額 2兆8,525.4億円。紙袋等を含む広義市場で、原紙・加工品の合算ではない。協会集計・一部推定 | 2025年 | 日本包装技術協会「2025年包装産業出荷統計・金額」 |
| 市場の伸び | 上記と同じ系列の出荷金額、前年比 −0.8%(公表前年比99.2%から計算) | 2025年 | 日本包装技術協会「2025年包装産業出荷統計・金額」 |
| 事業者数 | 3,019事業所(計算)。「段ボール製造業」114、「段ボール箱製造業」1,786、「紙器製造業」1,119の合計。個人経営を除く全規模の製造事業所。企業数ではなく、原紙の板紙製造業は除く | 2025年6月1日現在 | 経済産業省「2025年経済構造実態調査 製造業事業所調査 産業別統計表」 |
| 従業者数 | 81,484人(計算)。上記3分類の3,045人、50,980人、27,459人を合算 | 2025年6月1日現在 | 経済産業省「2025年経済構造実態調査 製造業事業所調査 産業別統計表」 |
| 平均年収 | 483.45万円(計算)。中分類「パルプ・紙・紙加工品製造業」の一般労働者、男女計・企業規模計10人以上。月額334.7千円×12+年間賞与その他特別給与額818.1千円。段ボール・紙器専業の平均ではない | 2025年調査 | 厚生労働省「2025年賃金構造基本統計調査」 |
| 上位3社の売上高 | 王子HD 9,433億円(生活産業資材、セグメント間売上・家庭紙等を含む)/レンゴー 5,218.69億円(板紙・紙加工関連、外部顧客売上)/トーモク 1,246.28億円(段ボール、外部顧客売上)。主要上場3社の参考比較であり、同一定義の順位ではない | 2026年3月期 | 王子HD「2025年度決算説明会資料」 王子HD「第102期有価証券報告書」 レンゴー「2026年3月期決算短信」 トーモク「2026年3月期決算短信」 |
| 段ボール原紙生産量 | 国内 9,373千t(前年比−1.0%、計算)。外装用ライナー(クラフト・ジュート)、内装用ライナー、中芯原紙の合計。調査対象事業所の実数 | 2025年 | 経済産業省「2025年 生産動態統計年報」 経済産業省「2024年 生産動態統計年報」 |
| 段ボール原紙生産量・年初来 | 国内 7,038千t(前年同期比+1.3%)。うち国内出荷6,342千t(+0.2%)、輸出684千t(+17.1%) | 2026年1~9月・速報 | 日本製紙連合会「2026年9月 紙・板紙需給速報」 |
| 段ボール生産量 | 国内 13,972,668千㎡(前年比−0.7%、計算)。調査範囲変更を補正した全段連公表推計 | 2025年 | 全段連「段ボール統計年報2025」 |
| 段ボール生産量・年初来 | 国内 10,341,982千㎡(前年同期比+0.3%、公表前年比指数から計算・丸め)。全段連の補正系列。1~8月の確報は9,223,886千㎡(+0.7%) | 2026年1~9月・速報 | 全段連「2026年9月生産速報」 全段連「2026年8月生産確報」 |
| 段ボール用途構成 | 自家次工程消費量のうち、加工食品42.1%/通販・宅配・引越5.8%。需要先による区分であり、EC関連を網羅する分類ではない | 2025年 | 全段連「段ボール統計年報2025」 |
| 原紙消費原単位 | 段ボール生産面積当たり原紙消費量 592.6g/㎡。完成シートの坪量とは異なる | 2025年 | 全段連「段ボール統計年報2025」 |
市場規模・伸びには日本包装技術協会が2026年に掲載した系列を使う(2025年は一部推定値)。加工側の官庁統計では、段ボール・段ボール箱・紙器の3細分類の2024年製造品出荷額等が2兆8,606.8億円(個人経営を除く全事業所、計算)であり、原紙は含まない(経済産業省「2025年経済構造実態調査 製造業事業所調査 産業別統計表」)。原紙側の段ボール原紙の販売金額は2025年に7,067億円(調査対象事業所、計算)で、加工品の金額と足すと中間取引を二重計上する(経済産業省「2025年 生産動態統計年報」)。段ボール数量は経済産業省の調査対象変更(2014年から従業員50人以上)に対する全段連の補正値であり、調査対象事業所だけの実数(2025年12,170,195千㎡)とは一致しない(全段連「段ボール統計年報2025」)。年収の月額給与と賞与は調査上の対象期間が異なり、個人の年間所得を直接集計した数字ではない。
AI・フィジカルAIの影響と経営の打ち手
最も大きい変化は、熟練者が担ってきた「紙の状態に合わせて機械を調整する仕事」と、顧客が行う「商品に必要な包装を選ぶ仕事」の両側で起きる。前者は不良・停止の削減機会、後者は箱の使用面積を減らす圧力であり、製造側の効率化だけを見た判断では需要の変化を取り逃がす。
影響の全体像
本稿の工程マップは次のとおりである。原紙製造と貼合・製函は別工程であり、紙器は段ボールの貼合工程を経ず、板紙への印刷・打抜きを中心に流れる。
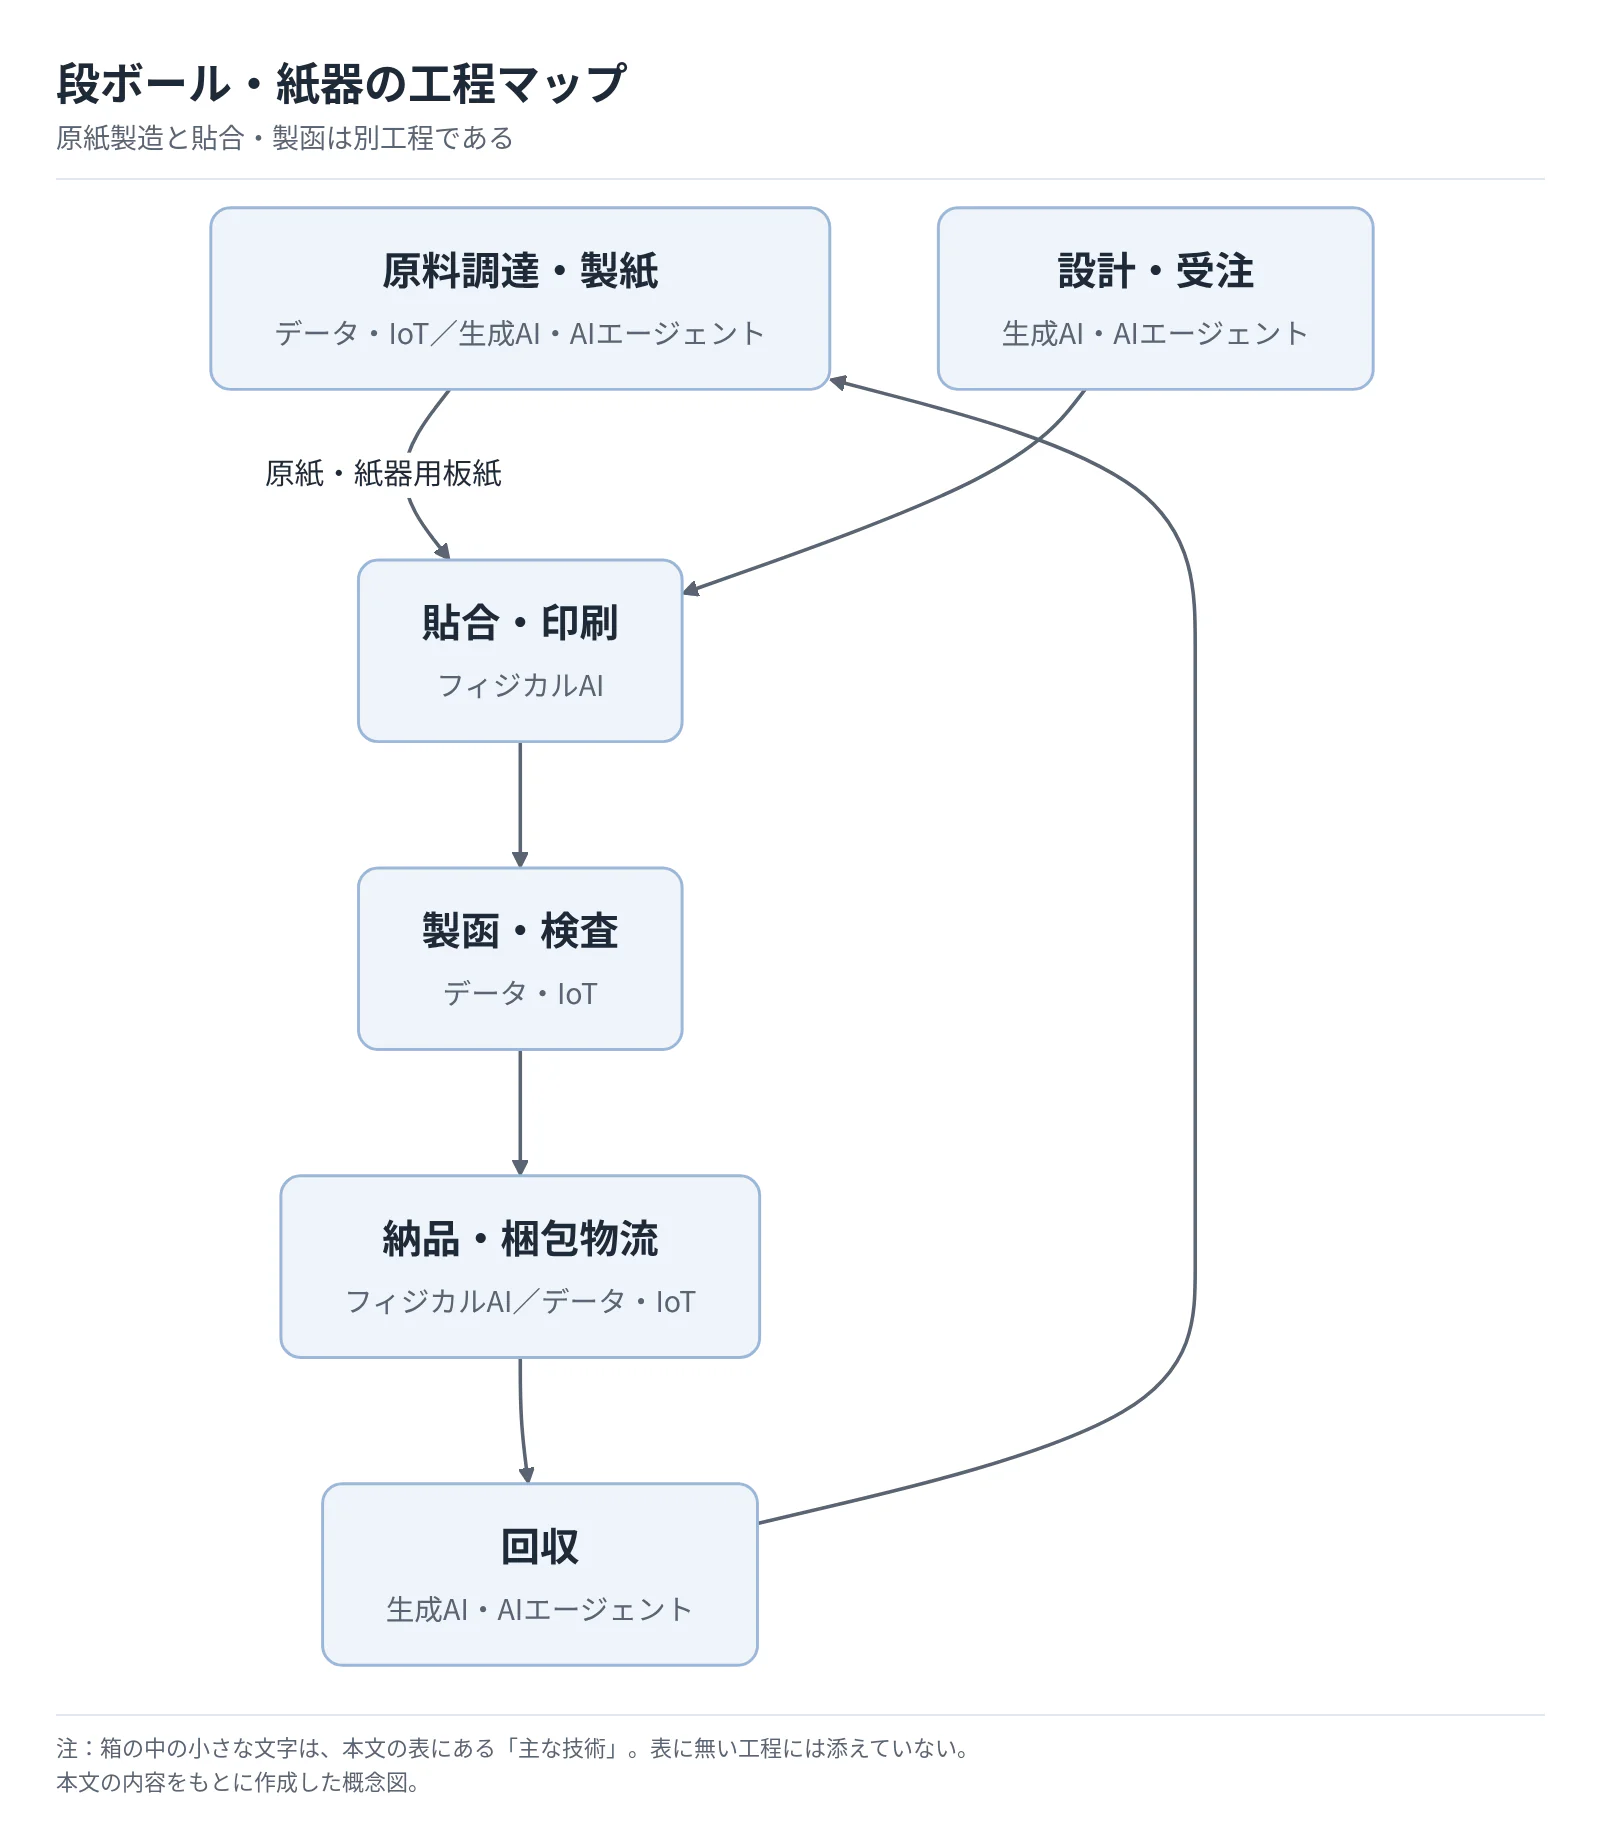 タップすると拡大して見られます
フィジカルAIは現実の状態を認識して機械を動かす技術であり、文章・情報処理を担う生成AIと区別する。時期は、2026年11月を起点とする、公開情報からの分析にもとづく普及見通しである。定型制御・機械学習による判定は、生成AIと区別して「データ・IoT」に含む。
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 原料調達・製紙 | 紙質試験の収集・照合、操業条件との紐付け | データ・IoT | 実用(導入事例あり) | 2年以内 | 国内の紙・板紙工場に全自動紙試験機を導入。ABB「日本の紙工場への全自動紙試験機導入」 |
| 原料調達・製紙 | エネルギーデータの質問応答 | 生成AI・AIエージェント | 構想段階 | 2年以内 | ABBが2026年3月に製品への統合を発表(提供時期の記載なし)。国内段ボール原紙工場の採用は未確認で、当該用途の段階を表示。ABB「EMSへの生成AI統合」 |
| 設計・受注 | 過去仕様・見積条件を検索し受注案を作成 | 生成AI・AIエージェント | 構想段階 | 3〜5年 | レンゴーは中期ビジョンでデータの収集・活用によるDXの基盤構築を掲げる。生成AIによる見積用途は分析にもとづく提案。レンゴー「Vision120」 |
| 貼合・印刷 | 水分・温度・反りから機械設定を変更 | フィジカルAI | 実用(販売開始、導入先は非公表) | 3〜5年 | 三菱重工機械システムが実用化と国内外での本格販売を公表。顧客名・台数・定量効果は非公表。三菱重工「AI反り制御装置の開発」 |
| 製函・検査 | 給紙・折り・積載の連続処理、品種切替 | データ・IoT | 実用(製品提供、導入先は非公表) | 3〜5年 | BOBSTが製函ラインの給紙から積付けまでの一貫自動化を実機で公開。固定動作のロボットを一律にAIとは扱わない。BOBST「段ボール製造の一貫自動化」 |
| 納品・梱包物流 | 荷姿を認識したケース荷役 | フィジカルAI | 実用(導入事例あり) | 2年以内 | MujinのPALTAC導入事例。Mujin「PALTAC導入事例」 |
| 納品・梱包物流 | 箱・袋と商品配置の選択 | データ・IoT | 実用(導入事例あり) | 2年以内 | アマゾンジャパンが機械学習による包装選択の運用を公表。アマゾンジャパン「梱包イノベーション」 |
| 回収 | 回収履歴・材質証明を顧客仕様と照合 | 生成AI・AIエージェント | 構想段階 | 5年超 | CFP算定ルールは存在するが、回収まで一貫した自律処理の公表事例は未確認。ルールを起点とした分析上の用途案。全段連「比較可能なCFP算定ルール」 |
業務はどう変わるか
第一に、貼合は「不良を見て調整」から「原紙の状態を見て事前に設定」へ移る。 三菱重工機械システムは2026年10月29日、センサーと予測モデルを組み合わせた反り制御装置の実用化を発表した。紙種別に水分・温度・反りのデータを蓄積し、ロット開始時の適切な設定を予測する仕組みである。これは国内外での本格販売開始・実用化の公表であり、顧客ごとの導入台数、損紙率や投資回収期間の実績は示されていない(三菱重工「AI反り制御装置の開発」)。
評価対象は短ロットで良品が出始めるまでの時間と損紙である。反りは後工程の給紙不良にもつながるため、貼合と製函の改善を同じ製造番号で追い、銘柄・湿度・坪量別に検証する。
第二に、技術資料の検索は、設備データに基づく対話へ変わる。 ABBは2026年3月30日、製紙を含む産業向けエネルギー管理システムへの生成AI統合を発表した。従来の画面検索や手作業集計に対し、エネルギー使用・排出・コスト要因を自然文で問う製品であるが、日本の段ボール原紙工場での導入済み事例とは確認できない(ABB「EMSへの生成AI統合」)。
応用先は操業・保全履歴の照合や顧客仕様からの見積条件抽出である。生成AIの説明と設備操作は分離し、原紙銘柄の置換、耐圧保証、納期確約は人の承認対象とする。
第三に、荷役は「教えた位置を繰り返す」から「荷姿を認識して扱う」へ変わる。 MujinはPALTACの物流センターで、多様な形状のケースを画像認識で扱う荷降ろし(デパレタイズ)ロボットの導入を公表しており、異なる荷姿に対応する技術は既に物流現場で使われている。ただしこれは段ボール工場の導入事例ではなく、段ボールの需要家側の事例である(Mujin「PALTAC導入事例」)。
ここから生じる包装側への要求は、吸着面の確保、積載時の変形抑制、バーコード位置の統一である。箱の材料費を下げても荷役機の停止を増やせば、顧客の総費用は上がる。設計部門は圧縮強度だけでなく、実際の搬送・吸着条件で箱を評価する。
第四に、需要家による包装選択の精度向上が箱の数量を変える。 アマゾンジャパンは、AI・機械学習で商品の形状と組合せ・配置を計算し、箱や袋を選んでいると公表している。これは生成AIで箱を描く話ではなく、必要な保護性能と包装体積を両立させる選択の自動化である(アマゾンジャパン「梱包イノベーション」)。
メーカーはサイズ群・袋・緩衝材・設備を含めて提案し、一出荷当たり資材費、工数、破損費用で効果を測る。自社の改善提案を売上減だけに終わらせないためには、削減価値を設計料等で受け取る。
AI・ロボットの主要プレイヤー
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| 三菱重工機械システム | 日本・神戸 | AI反り制御装置 | 貼合機の設定予測・制御 | 展開済み:国内外で本格販売を開始。個別顧客の稼働実績は非公表(三菱重工「AI反り制御装置の開発」) |
| Mujin | 日本・東京 | 知能ロボットコントローラ、ケース荷役 | 需要家倉庫でのケース荷降ろし(デパレタイズ) | 展開済み:PALTAC導入事例あり(Mujin「PALTAC導入事例」) |
| アマゾン | 米国 | 包装選択システム | 日本のEC物流で箱・袋と商品配置を選択 | 展開済み:日本法人が導入を公表(アマゾンジャパン「梱包イノベーション」) |
| ABB | スイス | EMS Copilot、紙質計測・制御 | 製紙のエネルギー分析、紙・板紙の試験 | 展開済み:国内紙試験設備に実績。新しい生成AI機能の国内導入は未確認(ABB「日本の紙工場への全自動紙試験機導入」/ABB「EMSへの生成AI統合」) |
人材・収益・競争への影響
分析では、転記・試験結果の集計・反復荷役の工数が減り、工程条件を定義する技術者、設備保全、例外処理と品質保証の仕事が増える。熟練者の役割も、毎回の手調整から、許容範囲と異常時の判断条件を教える仕事へ変わる。実際の雇用削減人数を推計できる公表データはない。
費用は機械の購入代だけでなく、センサー更新、モデル保守、接続改修、停止時の復旧を含む。品質データを設備会社だけが保有すると、原紙・機械・顧客仕様を横断した改善価値の一部が外部に移る可能性がある。自社が取得できるデータの範囲、契約終了時の出力、顧客図面の学習利用を契約で定めておく。
安全面では、予測が外れた場合の速度制限・手動復帰・非常停止を既存設備と接続して検証する。品質保証の責任主体を「モデル」に置くことはできず、設備メーカー・導入企業・顧客の仕様承認を分ける。生成した検査成績書や環境説明を、未検証のまま顧客に渡す運用も避ける。
経営者が実施すべき対策
以下は、分析にもとづく実行順序の提案であり、効果は測定すべき項目を示す。
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | 受注番号に原紙ロット、反り、製函停止を紐付ける | 共通 | 2026~2027年 | 不良・停止原因の特定 | 紙種名・不良分類・時刻の統一 |
| 高 | 短ロット品で反り制御を比較評価する | 大手 | 2027~2028年 | 立上げ損紙と調整時間の削減 | 同条件の比較、後工程までの追跡 |
| 高 | 顧客の荷役ロボットで吸着・変形を共同試験する | 共通 | 2027年 | 停止・破損を減らす仕様獲得 | 実荷姿、湿度、荷重条件の入手 |
| 高 | 見積支援を承認済み原紙・加工条件だけで始める | 中堅・中小 | 2027年 | 見積漏れ・転記の削減 | 最新仕様台帳と価格権限の整備 |
| 中 | エネルギー質問応答を一設備群で試す | 大手 | 2027~2028年 | 蒸気・電力異常の発見 | 計測点、設備境界、検証担当者 |
| 中 | 箱・袋・緩衝材の提案を一出荷総費用で比較する | 共通 | 2027~2029年 | 顧客の削減価値を対価化 | 破損率・梱包工数・運賃の共有 |
| 中 | データ移行と手動復旧を設備契約に盛り込む | 共通 | 新規契約時 | 特定設備会社への依存低減 | 出力形式、復旧手順、責任分界 |
注意点は次の3点である。
- 単一銘柄での成功を全銘柄へ一般化せず、湿度・紙種別に検証する。
- 運搬の自動化だけで終えず、給紙・荷崩れ時の例外処理を設計する。
- 箱の削減量だけを成果にせず、商品破損と顧客の受入条件を同時に確認する。
業界の定義と市場構造
段ボール・紙器は、原紙を大量生産する素材産業と、顧客の近くで箱を加工する受注型製造業がつながった市場である。両者は設備、価格決定、物流の経済性が違い、加工品出荷額に原紙売上を足すと中間取引を二重計上する。
本稿は段ボールシート、段ボール箱、板紙を中心とする折箱・貼箱等の紙器を対象とし、ライナー・中しん・紙器用板紙を上流として扱う。一般印刷用紙、衛生用紙、プラスチック軟包装は対象外であるが、袋への代替や複合提案の論点では隣接市場として参照する。段ボール原紙と菓子箱等に使う紙器用板紙は、製紙統計でも別品種である(日本製紙連合会「紙の種類」)。
段ボールには、シートの貼合から製函まで行う一貫メーカー、シートを外販するメーカー、シートを購入するボックスメーカーが同時に存在する。紙器は印刷・打抜き・罫線・接着の比重が高く、外装輸送箱とは要求仕様が異なる。
市場の内訳と変化
| 観点 | 2021年 | 2025年 | 経営上の読み方 |
|---|---|---|---|
| 紙・板紙製包装容器の出荷金額 | 2兆5,613.4億円 | 2兆8,525.4億円 | 広義市場の名目金額。数量増とは分ける(日本包装技術協会「2025年包装産業出荷統計・金額」) |
| 同出荷数量 | 12,746.2千t | 11,813.5千t | 重量は縮小。単価と構成変化を含む(日本包装技術協会「2025年包装産業出荷統計・数量」) |
| 段ボール生産量 | 14,633,097千㎡ | 13,972,668千㎡ | 加工の実物量は2021年を下回る(全段連「段ボール統計年報2025」) |
| 段ボール原紙生産量 | 10,131千t | 9,373千t | 原紙のトン需要は加工の面積より大きく減少(経済産業省「2022年 生産動態統計年報」/経済産業省「2025年 生産動態統計年報」) |
| 段ボール箱等の生産金額 | 6,867.9億円 | 7,726.8億円 | 加工の金額は数量減と逆に増加。調査対象事業所の値(全段連「段ボール統計年報2025」) |
| 加工食品向け構成比 | 40.5% | 42.1% | 数量の土台は食品。構成比上昇と絶対量増加は別(全段連「段ボール統計年報2025」) |
| 通販・宅配・引越向け構成比 | 5.5% | 5.8% | 伸長用途だが単独で市場全体を決める規模ではない(全段連「段ボール統計年報2025」) |
2021〜2025年の広義市場の金額は11.4%増、重量は7.3%減である(公表値から計算)。これは「紙包装需要が二桁成長した」とは読めず、価格改定、軽量化、製品構成変化が重なった結果である。2025年は金額・重量とも前年比0.8%減となり、価格だけで市場拡大を説明する局面でもなくなった(日本包装技術協会「2025年包装産業出荷統計・金額」/日本包装技術協会「2025年包装産業出荷統計・数量」)。
段ボール用途をさらに見ると、2025年は青果物8.9%、その他食料品4.2%であり、加工食品と合わせた食品関連は55.2%である(構成比の合算、計算)。一方、電気機械器具7.1%、薬品・洗剤・化粧品5.9%、陶磁器・雑貨5.0%なども重要である(全段連「段ボール統計年報2025」)。食品の国内消費、製造業の生産配置、ECの配送形態が、別々の経路で需要を動かす。
供給側では、同じ面積から得られる売上と、面積当たり必要な原紙量が変わっている。原紙消費原単位は2021年の602.8g/㎡から2025年の592.6g/㎡へ低下した(全段連「段ボール統計年報2025」)。このため、原紙メーカーのトン需要、加工メーカーの㎡需要、荷主の配送個数を同じ伸び率で事業計画に置くことはできない。
原紙側を分けて見ると、段ボール原紙の生産量は2021年の10,131千tから2025年の9,373千tへ7.5%減り、加工側の段ボール生産面積の減少(4.5%減)より大きい(計算、経済産業省「2022年 生産動態統計年報」/経済産業省「2025年 生産動態統計年報」)。2026年1〜9月の生産は前年同期比1.3%増に転じたが、国内出荷は0.2%増にとどまり、輸出が17.1%増えて生産を支えた(日本製紙連合会「2026年9月 紙・板紙需給速報」)。日本製紙連合会は段ボール原紙の内需を2025年8,598千t(見込み、前年比1.0%減)、2026年8,530千t(見通し、同0.8%減)とし、加工食品向けは底堅い一方、軽量化・コスト削減や他の包材への切替えを減少要因に挙げる(日本製紙連合会「2026年 紙・板紙内需見通し報告」)。分析では、国内需要が伸びない中で輸出が原紙の稼働を支える構図であり、海外市況の変化が国内の原紙価格交渉にも響き得る。
顧客と需要の特性
購買の中心は箱そのものの安さから、欠品・ライン停止・商品破損を含む物流総費用へ広がっている。ただし、その価値を評価する部門と発注単価を管理する部門が異なるため、改善提案が価格に反映されるとは限らない。
| 顧客層 | 購買の決め手 | 主な関与部門 | 供給側が確認すべき条件 |
|---|---|---|---|
| 食品・飲料メーカー | 安定供給、湿潤時の強度、充填・製函適性 | 購買、工場、品質保証、物流 | 積段数、保管湿度、繁忙期、異物・臭気管理 |
| EC・通販・物流センター | 一出荷総費用、梱包速度、サイズ適合 | 物流企画、現場運営、調達 | 商品組合せ、配送サイズ区分、返品方法 |
| 電機・機械メーカー | 輸送損傷防止、部品供給との同期 | 生産技術、品質、調達 | 振動・落下、輸出経路、補修部品の小ロット |
| 菓子・化粧品等の紙器需要家 | 印刷再現、外観、開封性、改版対応 | ブランド、商品開発、品質、購買 | 色基準、版・型の所有、発売日、表示改訂 |
上表は、工程と購買目的をもとにした分析である。一般的な選定は、内容物・配送条件の提示、構造設計、試作、輸送・充填試験、品質承認、単価・供給条件の合意の順で進む。短納期の汎用品は購買主導になりやすい一方、商品と包装機の設計が結び付く案件では、試験と承認のやり直しが切替費用になる。
価格感応度が高いのは、同じ寸法・原紙構成・納品条件で相見積もりできる案件である。切替が難しくなるのは、特殊な抜型、印刷色、耐湿条件、包装ライン適性、複数拠点への供給保証が組み込まれた案件である。契約更新時には、箱単価だけでなく緊急便、小口納品、保管、版・型の負担を分けて比較する。
季節性は夏場の飲料、青果の出荷、贈答や年末商戦など需要先によって異なり、地域の顧客構成で繁忙月が変わる。景気後退への感応度も、日常食品と耐久財・輸出向けで異なる。2025年の用途別消費量は、通販・宅配・引越が前年比1.5%増である一方、加工食品は0.7%減、青果物は2.0%減であり、用途分散の意味が大きい(全段連「段ボール統計年報2025」)。
人口減少は国内消費の量的制約となるが、小世帯化や購入頻度の変化は荷口を細かくする方向にも働く。したがって、「人口減少率=箱需要減少率」とはならない。営業計画は顧客の売上金額ではなく、生産個数・出荷件数・一件当たり包装面積・納品頻度に分解し、値上げによる顧客売上増を箱需要増と取り違えない設計が必要である。
バリューチェーンと収益構造
収益を左右するのは、原紙価格と製品価格の差だけではなく、短ロットの段取り、歩留まり、納品密度まで含めた受注条件である。原紙の一貫保有には供給安定の利点があるが、加工事業の利益率が必ず高くなるという公開データ上の結論は得られない。
| 工程 | 役割・主な企業例 | 付加価値の源泉 | 採算を損なう要因 |
|---|---|---|---|
| 原料調達・製紙 | 古紙・パルプから原紙を製造。王子グループ、レンゴー等 | 原料配合、強度・平滑性、エネルギー効率、安定供給 | 古紙価格、燃料、停止損失、設備固定費 |
| 設計・受注 | 内容物、輸送、表示を仕様化。各社の設計・営業 | 包装面積削減と保護性能の両立、顧客設備への適合 | 無償設計、頻繁な変更、仕様の曖昧さ |
| 貼合・印刷 | 段ボールシート製造、紙器の印刷。一貫・シートメーカー、紙器メーカー | 紙幅の組合せ、反り抑制、色再現、安定した速度 | 端材、段替え、色替え、銘柄過多 |
| 製函・検査 | 打抜き、折り、接着、検査。一貫メーカー、ボックスメーカー | 短納期、少量対応、寸法精度、不良防止 | 抜型・版、短ロット、貼り不良、再製造 |
| 納品・梱包物流 | 顧客拠点へ供給し包装工程を支援 | 納品網、在庫管理、包装機との組合せ | 車両容積、小口配送、待機、緊急便 |
| 回収 | 使用済み箱を集荷し製紙原料へ戻す | 分別品質、安定回収、原料への還流 | 異物・濡れ、分散回収、古紙相場 |
工程・企業は各社事業説明に基づく整理である(レンゴー「2026年3月期決算短信」/王子HD「2025年度決算説明会資料」/トーモク「2026年3月期決算説明資料」)。原紙工場は連続操業の効率、加工工場は顧客の近くに需要を束ねる力が重要になる。箱・シートは容積が大きく、設備集約の効果と追加配送費を一体で評価する。
利益の比較からわかること
| 企業・事業 | 2026年3月期の利益・利益率 | 比較上の注意 |
|---|---|---|
| レンゴー・板紙/紙加工関連 | セグメント利益256.76億円、セグメント総売上高比4.9%(計算) | 原紙と加工の合算で、個別工程の利益は分離できない(レンゴー「2026年3月期決算短信」) |
| トーモク・段ボール | セグメント利益104.55億円、利益率8.4% | 本社等の調整前。原紙製造との一貫企業と範囲が違う(トーモク「2026年3月期決算説明資料」) |
| 王子HD・生活産業資材 | 営業利益197億円、利益率2.1% | 家庭紙等と海外事業を含む。段ボール単独の利益率ではない(王子HD「2025年度決算説明会資料」) |
上表からは、加工への集中でも利益を確保し得ることがわかるが、経営能力の単純な順位は付けられない。トーモクは国内販売量が減った一方、価格改定による粗利改善で増益となったと説明している(トーモク「2026年3月期決算説明資料」)。受注量が減る局面でも、単価・構成・操業条件の改善が利益を押し上げる事例である。
原紙製造では原料・蒸気・電力、加工では購入原紙・シートと人件費・物流費が主要費用であるが、工程別の業界共通原価構成比は確認できない。仕様・ロット・紙幅の違いを反映し、顧客別の限界利益から段取り・配送・在庫負担を差し引く管理が適する。
2026年の重要な材料は、全段連による支給原紙取引の調査である。原紙を顧客側等が指定・支給する取引について、調査回答202事業所の負担を年間7.99億円と試算し、保管、ロス、段取り、調整等の費用を示した。これは回答事業所に関する業界団体の試算であり、全国全社の確定損失額ではない(全段連「支給原紙取引の負担実態」)。
価格転嫁も原紙だけを交渉して終えてはならない。レンゴーは2026年10月13日、板紙・紙加工関連製品について2027年1月1日納品分から10%以上の価格改定を発表したが、取引条件等に応じて個別提示するとしている(レンゴー「板紙・紙加工関連製品の価格改定について」)。これは将来の改定方針であり、市場全体で10%の値上げが実現した事実ではない。
調達リスクには特定の原紙銘柄・紙幅・供給工場への依存もある。輸入原紙・特殊板紙は為替と海上輸送の影響も受けるため、代替銘柄の事前認定、品質試験、在庫を調達価格と同時に決める。
競争環境
国内は大手の原紙・加工ネットワークと、地域密着の中小加工業者が共存する構造である。再編の焦点は全国シェアの拡大だけでなく、顧客に近い供給拠点、製造の相互融通、調達・配送の組合せにある。
経済構造実態調査の3分類について、個人経営を除く3,019事業所のうち、従業者1〜29人は2,252事業所、74.6%である(2025年6月1日現在、計算)。一方、2024年の製造品出荷額等に占める1〜29人の事業所の割合は18.0%にとどまる(計算)。小規模事業所の多さは確認できるが、資本関係を考慮した独立企業数ではない(経済産業省「2025年経済構造実態調査 製造業事業所調査 産業別統計表 第5表」)。同一定義・同一時点で原紙と段ボール箱・紙器を合わせた上位3社集中度は確認できず、異なるセグメント売上高を広義市場で割った「シェア」は採用しない。
5つの競争要因
強さと方向は、公開事実をもとにした分析である。
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存企業間の競争 | 強 | 段ボール生産量は2025年まで減少し、小規模拠点も多い。地域・用途別の受注獲得が必要(全段連「段ボール統計年報2025」/経済産業省「2025年経済構造実態調査 製造業事業所調査 産業別統計表 第5表」) | 強まる |
| 買い手の交渉力 | 強 | 原紙支給、納品頻度、在庫等の負担が取引条件に埋め込まれる(全段連「支給原紙取引の負担実態」) | 変わらない |
| 売り手の交渉力 | 中 | 原紙・加工の一貫企業が価格改定を提示。加工専業は販売価格との時差を負担(レンゴー「板紙・紙加工関連製品の価格改定について」) | 強まる |
| 新規参入の脅威 | 弱 | 製紙・貼合設備、配送網、顧客の品質承認が必要。設計・販売や外注加工を使う参入は別途可能 | 変わらない |
| 代替品の脅威 | 中 | 紙袋・小型包装が代替し、使用面積を減らす設計も競合となる(アマゾンジャパン「梱包イノベーション」) | 強まる |
価格協議が改善しても、買い手の集中や仕様決定力は残る。加工メーカーは原紙値上げから製品価格への反映までの時差を負担するため、受注残の価格条件も競合分析の対象になる。
国内主要企業の違い
| 企業 | 規模・事業の位置 | 公表資料から確認できる特徴 | 戦略上の着眼点 |
|---|---|---|---|
| レンゴー | 板紙・紙加工の外部売上5,218.69億円 | 原紙・段ボール・紙器を持ち、軟包装・重包装と海外にも展開。地域企業への出資を継続 | 原紙調達と加工拠点を束ねる力、複数素材の包装提案(レンゴー「2026年3月期決算短信」/レンゴー「村瀬段ボール株式会社への追加出資について」) |
| 王子HD | 生活産業資材売上9,433億円 | 板紙・段ボールを国内外に展開。2025年度の同部門営業利益は国内255億円、海外−58億円 | 地域別の採算と供給体制を分け、海外の構造改革を確認(王子HD「2025年度決算説明会資料」) |
| トーモク | 段ボール売上1,246.28億円 | 段ボール加工に加え運輸倉庫を保有。米国・ベトナムにも展開 | 原紙を外部調達する加工事業の操業・価格管理と物流連携(トーモク「2026年3月期決算説明資料」) |
大手一貫グループは広域供給と原紙調達、加工中心の企業は加工技術と顧客密度を軸に競争する。地域メーカーには少量・緊急・特殊仕様の余地があるが、対応を無償にすると規模の不利を拡大させる。
直近3年の再編と成功の条件
レンゴーは2024年に資本参加した村瀬段ボールへ2026年3月に追加出資し、持分を49%にした。原紙供給と生産委託を既に行っていた関係を強める案件であり、完全子会社化以外でも供給網を組み替えられることを示す(レンゴー「村瀬段ボール株式会社への追加出資について」)。トーモクも2024年9月に大和段ボールを子会社化している(トーモク「歴史・沿革」)。
両例は地域の生産配置を改善する方向を示す。ただしM&A件数や異業種参入の網羅的統計は確認できず、「再編が急増」とは断定できない。
成功条件の第一は、一定の配送圏に反復需要を集めることである。大手は拠点網を使え、中小は食品・青果・地元工業など供給密度を高めやすい顧客群に集中できる。買収先の売上規模より、既存拠点との重複配送と製造余力の補完を調べる。
第二は、原紙・加工・納品条件を一体で採算管理することである。トーモクの価格改定による利益改善は、数量だけで収益を説明できない具体例となる。第三は、顧客の品質承認に入り込むことであり、印刷・耐圧・包装機適性を設計段階で合わせる能力が価格以外の選定理由になる。
第四は、原紙銘柄と設備の標準化を顧客仕様の多様性と両立することである。何でも引き受ける方針では銘柄、版、型、在庫が増え、見かけの売上ほど利益が残らない。全国一律の価格表ではなく、ロット・納期・保管日数ごとの条件を明示できる企業が、数量停滞期にも採算を守りやすいとみられる。
海外の動向と主要企業
海外では巨大統合と地域別の再編が同時に進み、規模の拡大そのものより、地域ごとの需要と設備配置の整合が問われている。日本への影響は完成箱の大量輸入だけでなく、海外顧客の調達基準、特殊板紙・包装機の供給、日系企業の現地事業を通じて及ぶ。
FEFCOが掲げる2025年の欧州段ボール生産規模は約520億㎡である。日本の同年13,972,668千㎡と比べても地域市場の厚みが大きいが、両統計の対象国・集計方法は異なる(FEFCO「Key industry statistics in 2025」/全段連「段ボール統計年報2025」)。2025年の世界全体を同一定義で比較できる公開原表は確認できず、日本の世界シェアは本稿では示さない。
欧米では統合後の工場配置、中国等では大規模原紙供給と現地加工網が焦点になる。企業増収には買収・価格・為替も含まれ、地域需要の増加率とは区別する。
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| スマーフィット・ウエストロック | アイルランド | US$31,179 million、2025年12月期・全社 | 欧州・北米・中南米の原紙と加工を保有 | 2024年の統合後、2026年も価格・生産体制の改善を推進(スマーフィット・ウエストロック「2025年10-K」/スマーフィット・ウエストロック「2026年第3四半期決算」) | 国内加工拠点・日本向け売上の個別情報は本調査で確認できず |
| インターナショナル・ペーパー | 米国 | US$23,634 million、2025年12月期・継続事業 | 北米と欧州等の段ボール原紙・加工 | 2025年DSスミス取得。2026年に北米と欧州・中東・アフリカの2社への分離計画を発表(インターナショナル・ペーパー「2025年10-K」/インターナショナル・ペーパー「2025年第4四半期決算」/インターナショナル・ペーパー「2社への分離計画」) | 日本市場売上・国内加工拠点は個別確認できず |
| モンディ | 英国 | €7,663 million、2025年12月期・全社 | 段ボール原紙・加工、クラフト紙、袋等 | 2025年のシューマッハー事業取得を統合し、工場配置も見直し(モンディ「2025年通期決算」) | 日本向けの独立売上・加工拠点は本調査で確認できず |
| グラフィック・パッケージング | 米国 | US$8,617 million、2025年12月期・全社 | 消費財向け板紙・紙器・包装機の組合せ | 再生板紙の新工場(米テキサス州ウェーコ)の建設をほぼ完了し、旧工場の閉鎖を含む供給体制を再構築(グラフィック・パッケージング「2025年10-K」/グラフィック・パッケージング「2025年第4四半期決算」) | 日本法人が板紙、食品・飲料包装、包装機を展開(グラフィック・パッケージング・インターナショナル「日本法人公式サイト」) |
| ナイン・ドラゴンズ・ペーパー〈玖龍紙業〉 | 中国 | RMB75,000.5 million、2026年6月期・全社 | 原紙主体。加工企業との単純比較は不可 | 2026年6月期の販売量は約2,450万t、前年比14.0%増。会社実績であり中国市場の伸びではない(玖龍紙業「Annual Report 2026」) | 日本向け売上は個別確認できず |
「確認できず」は未進出を意味しない。通期売上の事業範囲も異なり、モンディには非塗工上質紙等が含まれる。
スマーフィット・ウエストロックは2026年10月28日、コスト上昇と想定より弱い加工数量、値上げの推進を説明した(スマーフィット・ウエストロック「2026年第3四半期決算」)。インターナショナル・ペーパーの分離も、2026年1月29日の発表時点で完了まで12〜15か月を見込む計画段階であり、DSスミスを既に独立した企業として扱えない(インターナショナル・ペーパー「2社への分離計画の発表」)。大型化より地域別の操業管理に注目する。
日本企業では、王子HDの海外売上高比率は2025年度41.9%であるが、これはパルプ等も含む全社比率である(王子ホールディングス「企業情報・2025年度実績」)。レンゴーの海外関連事業の外部売上は2,090.92億円、全社比20.7%である(2026年3月期、計算)が、同じ定義の海外売上高比率ではない(レンゴー「2026年3月期決算短信」)。トーモクは米国・ベトナムを展開するものの、2026年3月期は両地域とも減益と説明しており、海外需要が国内の停滞を自動的に補うわけではない(トーモク「2026年3月期決算説明資料」)。
レンゴーは2026年9月、タイ合弁を通じた現地メーカーの株式取得を発表した(レンゴー「タイにおける段ボールメーカーの株式取得について」)。2027〜2030年には、現地荷主・加工網を持つ企業との提携が進み、日本にも素材・紙器・機械の一体供給や仕様共通化が広がるとみられる。
外部環境と制度の変化
制度対応の中心は「紙だから環境に良い」という素材の説明から、過剰包装の削減、適正な価格協議、物流負担の可視化へ移っている。日本の荷主規制とEUの包装規制は、箱メーカーが顧客の設計・物流部門へ提案する理由となる一方、証明・試験・契約管理の負担も増やす。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 取引制度 | 日本 | 取適法の施行。協議に応じない一方的な価格決定、手形払等を禁止。従業員基準・特定運送委託を追加 | 2026年1月1日 | 大・適正な対価交渉には追い風。発注側には管理負担 | 公正取引委員会「取適法・振興法」 |
| 物流制度 | 日本 | 特定事業者に中長期計画・定期報告等、特定荷主に物流統括管理者の選任を義務付け | 2026年4月1日 | 大・荷待ち削減や納品条件改善には追い風。対応工数は増加 | 国土交通省「物流効率化法について」 |
| 包装制度 | EU | 包装・包装廃棄物規則(PPWR)の原則適用開始。各義務は個別の適用時期による | 2026年8月12日 | 大・設計・適合情報の管理負担。対応済み包装への需要機会 | EU「包装・包装廃棄物規則2025/40」/欧州委員会「新しい包装規則の適用開始」 |
| 包装最小化 | EU | 集合包装・輸送包装・EC包装について最大空隙率50%。算定方法等の実施法令が前提 | 2030年1月1日、又は関係実施法令の発効から3年後の遅い方 | 大・過大な箱には向かい風。寸法最適化には追い風 | EU「包装・包装廃棄物規則2025/40」/欧州委員会環境総局「PPWR解説資料(2026年8月)」 |
| 再使用制度 | EU | PPWRは輸送包装等の再使用目標(第29条)から段ボール箱を除外(前文第95項)。すべての環境義務の免除ではない | 関係する再使用目標は2030年1月1日から。解釈ガイダンスは2026年6月10日公表 | 中・再使用容器との一律代替圧力を緩和 | EU「包装・包装廃棄物規則2025/40」/欧州委員会「PPWRガイダンス・2026/C 3084」 |
| 原料追跡 | EU | 森林破壊防止規則(EUDR)の適用開始を延期。対象製品・事業者のデューデリジェンスを要求。書籍・新聞等の印刷物は対象外に | 原則2026年12月30日、小規模・零細は原則2027年6月30日(旧木材規則の対象だった事業者は2026年12月30日) | 中・対象となる木材由来紙製品の証明負担 | 欧州委員会「EUDRの的を絞った改正に関する暫定合意」 |
取適法の適用は製造委託等への該当と資本金・従業員基準などで判断する。仕様変更、小口配送、支給原紙の負担について協議記録を整える必要があるが、希望価格が自動的に認められる制度ではない(公正取引委員会「取適法・振興法」)。
段ボールは軽くても荷台の容積を占め、小口・多頻度納品が車両・荷待ち負担を増やし得る。寸法標準化、納品曜日、発注締切を荷主の物流計画と一緒に交渉する余地がある。
PPWRの空隙率は箱を一律に半減させる規定ではなく、対象・算定方法・期日・保護性能の確認が必要である。再使用目標の例外も、包装最小化やリサイクル設計の免除を意味しない(EU「包装・包装廃棄物規則2025/40」/欧州委員会「PPWRガイダンス・2026/C 3084」)。
脱炭素の営業では、比較条件の一致が競争力になる。全段連は段ボールと段ボール箱の比較可能なカーボンフットプリント(CFP)算定ルールを公表しており、素材名や再生材比率だけで環境優位を説明する段階から、仕様と境界を合わせた比較へ進める基盤がある(全段連「比較可能なCFP算定ルール」)。軽量化による原紙削減と、強度低下による商品破損・再配送を同時に評価することが重要である。
エネルギーと金利の上昇は、原紙の操業費と加工設備・在庫の負担に響く。レンゴーの改定発表は世界的なインフレ、金利上昇、中東情勢の長期化を理由に挙げるが、影響は電源・借入・在庫期間によって異なる(レンゴー「板紙・紙加工関連製品の価格改定について」)。
人材と生産性
人材面の制約は人数不足だけでなく、紙質・湿度・糊・設備の状態を組み合わせて判断できる技能の不足である。短ロット化を現場の負担増に直結させないためには、採用数を増やす施策と、段取り・例外対応を減らす施策を同時に進める。
不足状況を段ボール・紙器専業の全国求人倍率で表す原統計は、確認した資料では確認できない。注視すべき職務は、貼合・製函・印刷の運転、電気・機械保全、品質管理、配送である。とくに一人の熟練者しか対応できない品種や故障は、その人の欠勤・退職が工場能力の制約になるため、職種別人数だけでは供給力を測れない。
近接産業の一般労働者の年収は483.45万円であるが、パルプ・紙製造を含む平均であり、中小ボックスメーカーの募集賃金へ直接流用できない。内訳は月額33.47万円、年間賞与81.81万円で、所定外給与を含む「きまって支給する現金給与額」を使った計算である(2025年調査、厚生労働省「2025年賃金構造基本統計調査」)。交替勤務、残業、地域、年齢構成を揃えた採用競合との比較が必要になる。
賃上げの業界共通率は確認できないが、王子HDとトーモクは人件費上昇を収益要因に挙げている(王子HD「2025年度決算説明会資料」/トーモク「2026年3月期決算説明資料」)。採用競争では賃金に加え、勤務の予測可能性、段取り負荷、休日・交替条件を改善する。
経済構造実態調査の対象3分類を合算すると、付加価値額8,579.73億円を従業者81,484人で割った値は一人当たり1,052.9万円となる。製造業全体の同じ計算は1,539.7万円である(いずれも計算、経済産業省「2025年経済構造実態調査 製造業事業所調査 産業別統計表」)。ただし金額は2024年、人数は2025年6月時点であり、小規模事業所の粗付加価値を含む統計上の値であるため、現在の効率や設備投資効果をそのまま示すものではない。
生産性管理には良品㎡当たり工数、段替え、再製造、納品工数を併記する。総生産㎡÷人数だけでは短ロット対応を見落とし、高付加価値紙器を適切に評価できない。
特定技能1号の工業製品製造業分野には「紙器・段ボール箱製造」が含まれる(出入国在留管理庁「工業製品製造業・特定技能1号」)。受入れを考える企業は、対象業務・事業所要件と支援体制を確認し、品質判断の言語化、安全標識、教育担当の工数まで準備しておく。技能保有者の採用と並行して、危険箇所や不良見本を写真・実物で共有できる教育体系を整えることが定着に直結する。
2030年に向けたシナリオ
2030年を左右する不確実性は、ECの金額成長率よりも、①一出荷当たりの包装面積がどこまで減るか、②加工・物流の負担を対価に反映できるか、の2つである。以下は、分析にもとづく条件付きシナリオであり、外部機関による市場予測や数量推計ではない。
| シナリオ | 2030年の姿 | 起きる条件 | 可能性の見立て |
|---|---|---|---|
| 基準:数量停滞下で採算を改善 | 生産面積は大きく伸びず、標準化・軽量化・工場連携で利益を確保。価値は安定供給と総費用削減へ移る | 包装削減が緩やかに進み、価格・小口費用の協議が機能 | 最も重視すべき基準。2025年の数量減と2026年初来の小幅増に整合的 |
| 改善:設計価値を収益化 | 荷主の物流改善と紙系包装への置換で、箱の面積以上に設計・サービス収入が伸びる | 顧客が梱包工数や破損費用を共有し、削減価値に対価を支払う | 用途・顧客を選べば成立。市場全体への一律適用は見込まない |
| 悪化:包装削減と採算悪化が同時進行 | 袋への代替・空間削減で面積が減り、余剰設備と配送負担が残る。退出・事業譲渡が増える | 価格改定が遅れ、食品等の出荷も弱含み、拠点再編が進まない | 十分備えるべき下振れ。専用品の比率が低い工場ほど要注意 |
基準シナリオは、2025年の生産量が0.7%減、2026年1〜9月も0.3%増(9月は速報)にとどまることに整合的である(全段連「段ボール統計年報2025」/全段連「2026年9月生産速報」)。用途構成・営業日・季節性を確認し、単月の増加だけで増設を判断すべきではない。
改善シナリオでも、軽量化は原紙トン需要に逆風となり得るが、設計・印刷・短納期の価値を収益化する加工会社には機会が残る。一貫企業は製紙設備の稼働率だけでなく、グループ全体の顧客利益で判断する。
悪化シナリオでは値上げ後の売上高に操業悪化が隠れ得る。㎡、原紙t、配送回数、顧客別粗利を併記し、余剰設備を停止しても供給を守れるか検討する。
| 先行指標 | 確認する統計・公表 | 判断への使い方 |
|---|---|---|
| 段ボール生産面積と用途別消費 | 全段連の月次生産・部門別消費動向 | 食品、工業品、通販のどこから変化しているかを確認 |
| 原紙消費原単位 | 全段連「段ボール統計年報」 | 面積の変化と原紙重量の変化を分離(全段連「段ボール統計年報2025」) |
| 価格改定とセグメント利益 | 各社の価格発表・四半期決算 | 発表から売上・利益への反映までの時差を確認(レンゴー「板紙・紙加工関連製品の価格改定について」/トーモク「2026年3月期決算説明資料」) |
| 包装最小化の実施条件 | EUのPPWR実施法令・ガイダンス | 空隙率の算定方法と適用開始日を更新(EU「包装・包装廃棄物規則2025/40」) |
| 納品回数・荷待ち・積載 | 物流効率化法に基づく自社・顧客の管理資料 | 数量が横ばいでも配送負担が増えていないかを検証(国土交通省「物流効率化法について」) |
顧客別の価格実現率や荷待ちは公開統計では揃わないため、月次統計と自社の受注・配送記録を合わせて計画差を追う。
経営・企画部門への示唆
段ボール・紙器で優先すべきは、箱の面積を追うことではなく、原紙のトンと加工の㎡で異なる需要の動きを分けて管理し、包装を減らす設計と配送・保管の負担を価格に反映することである。原紙の国内需要は2026年も減少見通しである一方、加工の金額は値上げで伸びており、どちらの数字を見るかで投資判断が逆になり得る。
立場別の戦略の選択肢
| 立場 | 優先する選択肢 | 根拠となるデータ・事例 | 見直しの目安(分析) |
|---|---|---|---|
| 大手(原紙・加工の一貫グループ) | 原紙は国内需要の減少を前提に、輸出と国内の配分、抄紙機ごとの稼働を別勘定で管理する。加工は自社工場の新設より先に、地域ボックスメーカーへの出資・生産委託で配送圏の空白を埋める | 原紙生産は2021~2025年に7.5%減り、2026年1~9月の増加は輸出の17.1%増に支えられた。地域メーカーへの49%出資や全株取得による子会社化が続く(「競争環境」の再編事例) | 輸出の採算が国内向けを下回る状態が続けば、輸出で稼働を埋める方針を見直す |
| 中堅・中小(ボックスメーカー・紙器) | 支給原紙、小口配送、版・型の保管を見積の別項目にし、取適法に基づく価格協議の記録を残す。採用を増やす前に、短ロット品の段取り時間と損紙を受注番号ごとに把握する | 事業所の74.6%が従業者1~29人だが、出荷額では18.0%にとどまる。パルプ・紙・紙加工品製造業の平均年収は企業規模10~99人で412.99万円と、1,000人以上(626.32万円)より213万円低い(計算、厚生労働省「2025年賃金構造基本統計調査」) | 主要顧客で値上げ協議が続けて不調なら、取引条件の変更か受注量の縮小を判断する |
| 新規参入を考える企業 | 工場を持たず、EC事業者や食品メーカー向けの包装設計、梱包工程の自動化、資材の一括調達から入り、製造は既存工場に委託する | 通販・宅配・引越向けは構成比5.8%と小さいが、2025年に1.5%増えた。需要家側では箱・袋を自動で選ぶ仕組みが使われ、箱の使用量を減らす方向に働く | 包装を減らすほど資材の売上は減るため、削減額に応じた対価を顧客が受け入れるかを最初の数社で確かめる |
通説と異なる見方
第一に、「EC拡大が段ボール需要を押し上げる」は数量では成り立ちにくい。通販・宅配・引越向けは2025年に1.5%増えたが構成比は5.8%にとどまり、42.1%を占める加工食品向けの0.7%減を補えず、生産面積全体は0.7%減った(全段連「段ボール統計年報2025」)。ECの成長は箱の数を増やす一方で、一出荷当たりの包装を減らす方向にも働く。
第二に、「原紙から加工まで一貫するほど収益力が高い」とは言えない。2026年3月期のセグメント利益率は、原紙と加工を合わせたレンゴーの板紙・紙加工関連が4.9%、原紙を外部から調達するトーモクの段ボールが8.4%である(レンゴー「2026年3月期決算短信」/トーモク「2026年3月期決算説明資料」)。2021〜2025年に原紙の生産量は7.5%減り、加工の生産面積(4.5%減)より落ち込みが大きい。分析では、軽量化と需要減の両方を受ける原紙の稼働負担が、一貫企業の利益率を押し下げている可能性がある。ただし両社のセグメント範囲は異なり、企業の優劣は判断できない。
第三に、「2026年に原紙需要が回復した」と読むのは早い。段ボール原紙の生産は1〜9月に1.3%増えたが、国内出荷は0.2%増にとどまり、輸出が17.1%増えた(日本製紙連合会「2026年9月 紙・板紙需給速報」)。業界団体は2026年の内需を0.8%減と見通す(日本製紙連合会「2026年 紙・板紙内需見通し報告」)。分析では、国内の原紙値上げは需給のひっ迫ではなく、コスト上昇を根拠に交渉する局面が続く。
公開情報ではわからないこと
- 支給原紙・小口配送の負担が、顧客別の採算をどこまで削っているか。業界団体の試算は回答事業所の合計であり、顧客別・地域別の内訳はない(全段連「支給原紙取引の負担実態」)。自社や提携候補の受注・在庫・配送記録を顧客別に突き合わせ、主要顧客の購買・物流部門に別々に面談して、負担をどの部門が認識しているかを確かめる。
- 出資・買収の候補工場が持つ顧客と配送圏が、取得後も維持されるか。地域ボックスメーカーへの出資は続くが、取得後に顧客が残ったか、配送費が下がったかの開示はない。候補先の主要顧客の購買担当への聞き取りと、工場から顧客拠点までの配送ルート・積載率の現地調査で確かめる。
- AIによる反り制御や製函ラインの自動化が、短ロットでどれだけ損紙と段取り時間を減らすか。三菱重工機械システムとBOBSTは製品を公表したが、導入先の定量効果は示していない。導入済み工場の見学と、同じ銘柄・湿度条件での導入前後の損紙率・立上げ時間の比較データを設備メーカーに求めて確かめる。
- EC事業者や食品メーカーが、包装削減で浮いた費用を設計料として支払う意思があるか。包装の自動選択や紙袋への切替えは公表されているが、資材費・運賃の削減額と供給側への還元は見えない(アマゾンジャパン「梱包イノベーション」)。荷主の物流企画・購買・品質の各部門へのインタビューと、試験導入による一出荷当たり総費用の共同測定で確かめる。
- EU向けに出荷する荷主が、2030年以降の空隙率規制に合わせて日本の箱仕様をいつ変えるか。実施法令の算定方法が未確定のため、欧州子会社を持つ荷主への面談と、欧州の包装事業者への現地ヒアリングで仕様変更の時期と範囲を確かめる。
出典
統計は官公庁・業界団体の原表、企業情報は公式開示を中心に使用した。公表日が資料にない場合は、掲載年又は確認日を示す。
- 日本包装技術協会「2025年日本の包装産業出荷統計・表2」(2026年公表、日付記載なし。2025年は一部推定値)
- 全段連「段ボール統計年報2025年版」(2026年8月31日発行)
- レンゴー「村瀬段ボール株式会社への追加出資について」(2026年3月31日)
- インターナショナル・ペーパー「2社への分離計画」(計画発表2026年1月29日)
- 公正取引委員会「取適法・振興法」(2026年施行対応版、公表日記載なし)
- 国土交通省「物流効率化法について」(随時更新、2026年11月2日確認)
- EU「包装・包装廃棄物規則2025/40」(2025年1月22日官報掲載)
- 三菱重工「AIによる段ボールシートの反り制御装置を開発」(2026年10月29日)
- アマゾンジャパン「Amazonが挑む梱包イノベーション」(ページ情報上2026年7月1日)
- 経済産業省「2025年経済構造実態調査 製造業事業所調査 産業別統計表」(2026年7月29日公表)
- 厚生労働省「令和7年賃金構造基本統計調査・一般労働者・産業中分類別」(2026年3月24日)
- 王子ホールディングス「2025年度決算説明会資料」(2026年5月15日)
- レンゴー「2026年3月期決算短信」(2026年5月14日)
- トーモク「2026年3月期決算・第3次中期経営計画説明資料」(2026年5月28日)
- 全段連「段ボール生産量・2026年8月確報」(2026年10月16日掲載)
- 全段連「段ボール生産量・2026年9月速報」(2026年11月1日掲載)
- ABB「次世代全自動紙試験機で日本の紙パルプ工場をアップグレード」(2024年6月10日)
- ABB「Energy Management Systemに生成AI機能を統合」(2026年3月30日)
- レンゴー「Vision120(2025年4月~2030年3月 中期ビジョン)」(2025年5月16日)
- BOBST「The future of fully automated corrugated production is here」(2026年4月30日)
- Mujin「株式会社PALTAC様」導入事例(公表日記載なし、2026年11月2日確認)
- 全段連「段ボール及び段ボール箱の比較可能なCFP算定ルール・本文」(2025年8月修正)
- 日本製紙連合会「紙の種類」(公表日記載なし、2026年11月2日確認)
- 日本包装技術協会「2025年日本の包装産業出荷統計・表3」(2026年公表、日付記載なし)
- 全段連「支給原紙取引に係る段ボール業界の負担実態について」(2026年5月25日)
- レンゴー「板紙・紙加工関連製品の価格改定について」(2026年10月13日)
- トーモク「歴史・沿革」(公表日記載なし、2026年11月2日確認)
- FEFCO「Key industry statistics in 2025」(2026年掲載、2026年11月2日確認)
- スマーフィット・ウエストロック「2025 Form 10-K」(2026年2月27日署名)
- スマーフィット・ウエストロック「Third Quarter 2026 Results」(2026年10月28日)
- インターナショナル・ペーパー「2025 Form 10-K」(2026年2月27日提出)
- モンディ「Full Year Results Announcement 2025」(2026年2月19日)
- グラフィック・パッケージング「2025 Form 10-K」(2026年3月2日提出)
- グラフィック・パッケージング「Fourth Quarter and Full Year 2025 Results」(2026年2月3日)
- グラフィック・パッケージング・インターナショナル「日本法人公式サイト」(公表日記載なし、2026年11月2日確認)
- 玖龍紙業「Annual Report 2026」(2026年公表、会長報告2026年9月23日)
- 王子ホールディングス「企業情報・2025年度実績」(公表日記載なし、2026年11月2日確認)
- 王子ホールディングス「第102期有価証券報告書」(2026年6月25日提出)
- レンゴー「タイにおける段ボールメーカーの株式取得について」(2026年9月17日)
- 欧州委員会「PPWRガイダンス・2026/C 3084」(2026年6月10日)
- 欧州委員会「EUDRの的を絞った改正に関する暫定合意」(2025年12月4日)
- 欧州委員会「New EU rules on packaging enter into application」(2026年8月11日)
- 欧州委員会環境総局「PPWR解説資料(2026年8月)」(2026年8月)
- 出入国在留管理庁「工業製品製造業分野・特定技能1号」(公表日記載なし、2026年11月2日確認)
- 経済産業省「2025年 生産動態統計年報」(公表日記載なし、2026年11月2日確認)
- 経済産業省「2024年 生産動態統計年報」(公表日記載なし、2026年11月2日確認)
- 経済産業省「2022年 生産動態統計年報」(公表日記載なし、2026年11月2日確認)
- 日本製紙連合会「2026年9月 紙・板紙需給速報」(掲載日記載なし、2026年11月2日確認)
- 日本製紙連合会「2026年 紙・板紙内需見通し報告」(2026年1月20日)
- トーモク「2026年3月期決算短信」(2026年5月8日)
- インターナショナル・ペーパー「Fourth Quarter and Full-Year 2025 Results」(2026年1月29日)
- インターナショナル・ペーパー「IP To Create Two Independent Public Companies」(2026年1月29日)
この業界の図解【194種類で分析】を、note の有料記事で公開しています。
