エグゼクティブサマリー
ガラス業界をひと言で表すと、国内の数量縮小に対応しながら、断熱・車載機能・電子用の精密さに収益源を移す、設備更新の選択が重い素材産業である。2026年11月時点では、販売面積の回復を待つより、用途・地域・炉・加工機能ごとの採算と投資順序を見直すことが重要である。
要点
- 市場は量と価値で分かれる。 2025年の板ガラス販売金額は604.68億円、前年比−1.2%である。複層ガラスは2025年に生産面積−3.6%でも販売金額が増えたが、2026年1〜9月(9月は速報)は販売金額も前年同期比−4.8%となった。国内最終市場の合計ではなく、品目別の指標である。(経済産業省「生産動態統計年報2025」)(経済産業省「生産動態統計年報2024」)(経済産業省「生産動態統計2026年9月分速報」)
- 三用途を一括評価できない。 建築・自動車・電子(高機能)の売上高は、AGCが4,411億円・5,206億円・3,551億円、日本板硝子が3,750億円・4,572億円・460億円である。セントラル硝子は建築・自動車が中心で、電子用ガラスの区分はない。同じ用途でも営業利益率は会社によって大きく異なる。(AGC「2025年通期決算説明会資料」)(日本板硝子「2026年3月期決算説明資料」)(セントラル硝子「2026年3月期決算短信」)
- 競争は資本と海外拠点でも変わる。 日本板硝子は2026年9月28日に上場廃止となり、アポロ・ファンドによる買収が完了した。日本企業も海外競合を含め用途・地域別に提携相手を選ぶ局面である。(東京証券取引所「上場廃止等の決定:日本板硝子」)(アポロ「Apollo Funds Announce Completion of Acquisition of Nippon Sheet Glass」)
- 制度は需要と費用に効く。 日本の窓改修支援とEUの建築規制は需要を支える一方、排出量取引は炉の排出管理を求める。(環境省「窓リノベ2026事業概要」)(欧州委員会「改正EPBD」)(経済産業省「排出量取引制度」)
- AIは工程別に実装する。 検査・点検ロボットには導入実績があり、技術伝承や炉の運転支援は実証を含む。省人時間と良品歩留まりを併せて測る。(AGC「2025年ESG説明会」)(日本板硝子「ugo miniを津事業所に導入」)
経営・企画部門への示唆
- 大手は、用途の平均ではなく地域・炉単位で採算を比べ、更新・集約・他社との炉の共同開発から選ぶ。電子・高機能は、2029年ごろとされるガラスコア基板などの量産認定の段階に合わせて投資を区切る。
- 加工・施工会社は、原板の値上げを短期間で見積に反映し、採寸・補助申請・施工の一括対応で改修案件を取る。複層ガラスは2026年1〜9月に生産−9.5%で、補助金だけでは需要は戻っていない。
- 新規参入は原板製造ではなく、回収材の選別と品質保証、検査・点検の自動化、電子用の精密加工で既存工程に入る。提携・買収では、炉の残存寿命と定修記録、顧客認定の移管、環境債務を確かめる。
業界データまとめ
国内ガラス市場では、2025年に基礎素材の数量減少と加工品の販売金額の底堅さが同時に見られた。建築・自動車・電子を網羅し、加工段階の重複を除いた最新の市場総額は確認できないため、市場規模は、継続比較できる板ガラスの販売金額で示す。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 国内生産動態統計の「板ガラス」販売金額604.68億円。月次公表値の12か月合計、計算。輸出を含む生産者側の販売であり、3用途の最終需要総額ではない | 2025年 | 経済産業省「生産動態統計年報2025」 |
| 市場の伸び | 同系列の販売金額、前年比−1.2%(2024年611.99億円との比較、丸め前の値で計算) | 2025年 | 経済産業省「生産動態統計年報2025」 経済産業省「生産動態統計年報2024」 |
| 事業者数 | 小分類「ガラス・同製品製造業」の897事業所。企業数ではなく、個人経営を除く事業所数。びん・繊維など本稿対象外も含む | 2025年6月1日現在 | 経済産業省「2025年経済構造実態調査 製造業事業所調査 産業別統計表」 |
| 従業者数 | 同分類・同対象の45,803人。ガラス加工を含み、施工会社だけを営む事業所等は含まない | 2025年6月1日現在 | 経済産業省「2025年経済構造実態調査 製造業事業所調査 産業別統計表」 |
| 平均年収 | 中分類「窯業・土石製品製造業」526.87万円(計算)。一般労働者、男女計、企業規模計10人以上。月額34.92万円×12+年間賞与等107.83万円。ガラス以外を含む | 2025年調査 | 厚生労働省「2025年賃金構造基本統計調査」 |
| 上位3社の売上高 | AGC:建築ガラス4,411億円・オートモーティブ5,206億円・電子3,551億円(セグメント間取引を含む。電子はディスプレイ1,847億円、電子部材1,685億円で、電子部材にはガラス以外を含む)/日本板硝子:建築用ガラス3,750億円・自動車用ガラス4,572億円・高機能ガラス460億円(ディスプレイ用薄板ガラス、プリンター向けレンズ、ガラス繊維製品等)/セントラル硝子:ガラス事業596.40億円(建築用232.61億円・自動車用274.03億円・ガラス繊維89.73億円)。電子用ガラスの区分はない。3社の用途別の比較であり、同一市場の順位ではない | AGCは2025年12月期、日本板硝子・セントラル硝子は2026年3月期 | AGC「2025年通期決算説明会資料」 日本板硝子「2026年3月期決算説明資料」 日本板硝子「有価証券報告書(2026年3月期)」 セントラル硝子「2026年3月期決算短信」 |
| 板ガラス生産量 | 18,553,065換算箱(前年比−3.3%、計算)。1換算箱は厚さ2mm・面積9.29㎡を基準とする数量 | 2025年 | 経済産業省「生産動態統計年報2025」 経済産業省「生産動態統計年報2024」 |
| 複層ガラス生産量 | 12,947,913㎡(前年比−3.6%、計算)。主に建築需要を捉える加工品指標 | 2025年 | 経済産業省「生産動態統計年報2025」 経済産業省「生産動態統計年報2024」 |
| 自動車用及び鉄道車両用合わせガラス生産量 | 13,657,045㎡(前年比−2.3%、計算)。自動車専用の値ではなく鉄道車両用を含む | 2025年 | 経済産業省「生産動態統計年報2025」 経済産業省「生産動態統計年報2024」 |
生産・販売の年計は年報掲載の月次値の合計であり、金額の億円未満は小数第2位まで示す。AGCの部門売上は内部取引を含み、電子部門にはガラス以外も含まれるため、各社・各工程の売上を足して国内市場規模を作ることはできない。日本板硝子は2026年9月28日に上場廃止となったが、上場中に公表した2026年3月期の値による。電子用ガラスの専業大手である日本電気硝子は「競争環境」で比較する。(東京証券取引所「上場廃止等の決定:日本板硝子」)
AI・フィジカルAIの影響と経営の打ち手
当面の収益効果は、検査の省力化、炉の運転条件の探索、夜間点検・構内搬送に集中する。生成AIによる文書処理と、現場を認識して自律走行する機械では導入条件が異なり、溶融炉全体の無人運転が既に普及していると読むべきではない。
影響の全体像
工程マップは「設計・採用→原料・回収→溶融・成形→機能加工・検査→搬送・施工・保守」である。使用後の回収が原料に戻る構造を含め、評価単位をそろえる。
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 設計・採用 | 製造知見の整理、技術伝承資料作成 | 生成AI・AIエージェント | 実証中 | 2年以内 | AGC・シーイーシーによる音声ログの構造化。(AGC「生成AIを活用し製造現場の知見を組織知化」) |
| 原料・回収 | 燃料切替条件を仮想炉で検証 | データ・IoT | 実証中 | 3〜5年 | Glass Futuresのパイロット炉と物理モデルの接続。(Glass Futures「AI-GLASS」) |
| 溶融・成形 | 熟練者の条件調整をモデル上で試し、現場判断を支援 | データ・IoT | 実証中 | 3〜5年 | AGCの炉デジタルツイン、英国のAI-GLASS。(AGC「ガラス溶解プロセスのデジタルツイン技術・運用検証」)、(Glass Futures「AI-GLASS」) |
| 機能加工・検査 | フロントガラスの欠陥検査を画像解析に移し、人は例外判定を担当 | データ・IoT | 実用(導入事例あり) | 2年以内 | AGCが自動検査の実績を公表。(AGC「2025年ESG説明会」) |
| 搬送・施工・保守 | 屋外搬送、夜間巡回を自律機械へ移管 | フィジカルAI | 実用(導入事例あり) | 2年以内 | AGCテクノグラスの搬送、NSG津事業所の点検。(eve autonomy「AGCテクノグラス導入事例」)、(日本板硝子「ugo miniを津事業所に導入」) |
時期は、2026年11月起点の、公開情報からの分析にもとづく普及見通しである。「データ・IoT」は画像認識・予測モデルを含み、認識に基づき機械が移動・操作するフィジカルAIとは区別する。
業務はどう変わるか
第一は、検査員の仕事が全数目視から判定基準の管理へ移ることである。 AGCは2025年の説明会で、フロントガラスの表面欠陥検査について、従来年間3万時間を要した検査を、測定器と機械学習等の組み合わせでほぼゼロにしたと説明している。導入企業の公表値であり、工場全体の労働時間や人員が同率で減ったという意味ではない。(AGC「2025年ESG説明会」)
透過・反射・膜色で像が変わるガラスでは、品種別の評価サンプル管理と、顧客の外観基準との調整が残る。許容可能な製品まで廃棄すれば、検査時間を減らしても溶融エネルギーと歩留まりで損失になる。
第二は、炉の運転変更を実機で試す前に検証することである。 AGCは2023年1月、炉のデジタルツインについてフロート窯での運用検証の開始を公表し、2025年の説明会では操業と並行してシミュレーターを使っていると説明した。Glass Futuresも2026年6月、NVIDIA、リバプール大学と進めるAI-GLASSで、実炉データと物理法則を組み合わせたモデルを公表した。商用炉の全面自律制御まで確立した事例ではない。(AGC「ガラス溶解プロセスのデジタルツイン技術・運用検証」)(AGC「2025年ESG説明会」)(Glass Futures「AI-GLASS」)
今後は、熟練者が火炎や製品の歪みから調整する作業を、モデル上での品質・エネルギー比較が支援する形が有力である。炉の経年変化や耐火物更新で前提も変わるため、再校正費用を投資計画に含めておく。
第三は、夜間巡回と構内搬送の省力化である。 日本板硝子は2026年3月、津事業所のガラスファイバー撚糸工程に「ugo mini」を導入し、まず小規模エリアで試験運用を始めた。繊維工程の事例であり、高温炉内への適用とは区別する。(日本板硝子「ugo miniを津事業所に導入」)
AGCテクノグラス静岡工場は、建屋間・倉庫への搬送に「eve auto」を導入している。屋外走行の実例だが、効果の説明は提供企業eve autonomyによるもので、未検証の省人率は採用しない。(eve autonomy「AGCテクノグラス導入事例」)
架台の固定、荷崩れ、破損時の停止・回収まで設計し、歩行者動線を分離する。NSGが海外導入したVoxelの映像安全解析は動線改善を支援するが、機械の自律制御とは別である。(日本板硝子「Deployment of Voxel AI Safety Platform」)
第四は、熟練者の説明の記録・再利用である。 AGCとシーイーシーは2026年10月、「SmartLogger Voice」と生成AIによる構造化・分析を組み合わせた現場実証を公表した。口頭伝承から、異常・操作・結果を関連づけた記録への変化である。(AGC「生成AIを活用し製造現場の知見を組織知化」)
生成AI・AIエージェントは手順検索や報告書の下書きに適するが、炉の安全限界、接着条件、出荷承認を独自に変更させてはならない。設備制御と権限を分け、回答の出典、手順の版、承認者を必須とする。
第五は、AIを使う設備そのものが新しいガラス需要を生むことである。 AGCはLiDARを保護する近赤外線透過ガラス「Wideye」を、曲げ、反射防止、撥水、加熱等と組み合わせる構想を公表している。コーニングも2025年の年次報告書で、AI向けデータセンターが光接続需要を押し上げると説明する。光ファイバーは本稿の市場集計の対象外だが、センサー窓や電子部材への材料技術の展開先としては重要である。(AGC「Glass solution to safeguard the precision eyes of self driving」)(コーニング「2025 Form 10-K」)
AI・ロボットの主要プレイヤー
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| AGC | 日本 | 画像検査、炉デジタルツイン、音声知見の構造化 | 製品検査、操業支援、技術伝承 | 展開済み。個別の生成AI施策は実証段階。(AGC「2025年ESG説明会」)(AGC「生成AIを活用し製造現場の知見を組織知化」) |
| 日本板硝子 | 日本 | 点検ロボット運用、映像安全解析 | 津事業所の夜間点検、海外工場の安全管理 | 展開済み。津事業所の一部で試験運用。(日本板硝子「ugo miniを津事業所に導入」) |
| シーイーシー | 日本 | SmartLogger Voice | AGCとの共同開発、作業音声の収集 | 提携・実証あり。(AGC「生成AIを活用し製造現場の知見を組織知化」) |
| ugo | 日本 | ugo mini | ガラス繊維設備の自律巡回・画像点検 | 展開済み。NSGが導入を発表。(日本板硝子「ugo miniを津事業所に導入」) |
| eve autonomy | 日本 | eve auto | 特殊ガラス工場の屋外搬送 | 展開済み。AGCテクノグラスに導入。(eve autonomy「AGCテクノグラス導入事例」) |
| NVIDIA | 米国 | RTX PRO、PhysicsNeMo | 英国パイロット炉の物理モデルと計算基盤 | 展開済み(日本向け製品提供)。英国の炉実証を国内実績とは数えない。(NVIDIA「RTX PRO 6000」)(Glass Futures「AI-GLASS」) |
人材・収益・競争への影響
分析では、目視・巡回記録と定路線運転が減り、欠陥ラベル管理、炉モデル検証、自律搬送の安全設計が増える。保全・品質保証は異常時判断に比重が移るが、人員削減数を算定できる公開データはない。
炉の固定費は残るため、効果は良品歩留まり、再加工、停止、返品で測る。ソフト提供企業が増えても、工程条件と顧客の許容基準を結びつける能力が競争力となり、削減利益が価格交渉で顧客へ移る可能性もある。
経営者が実施すべき対策
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | 検査画像を膜種・板厚・曲率・顧客規格と結びつける | 共通 | 直ちに | 誤判定と過剰廃棄の抑制 | 良否限界サンプル、顧客承認基準 |
| 高 | 炉の燃料・電力・引上量と良品量を同じ時間軸で計測 | 大手 | 1年以内 | エネルギー改善の実額把握 | センサー校正、欠測処理、操業履歴 |
| 高 | 夜間点検を低温・定常エリアからロボットへ移す | 共通 | 1年以内 | 巡回負荷の軽減、記録の連続化 | 段差・通路点検、停止と救援手順 |
| 高 | 屋外搬送路とガラス架台を標準化してから自律搬送を導入 | 中堅・中小 | 2年以内 | 運転待ちと持替えの削減 | 振動・固定条件の実測、歩行者動線分離 |
| 中 | 熟練者の異常対応を音声で残し、承認済み手順へ反映 | 共通 | 1年以内 | 引継ぎ漏れと説明工数の削減 | 機密区分、手順の版管理、本人への説明 |
| 中 | 炉改修前に電化・カレット増量のモデル検証を行う | 大手 | 3〜5年 | 実炉試験の失敗リスク低減 | モデルと実炉の差の検証、品質安全限界 |
| 中 | センサー窓を光学・加熱・封止まで含む共同開発品にする | 大手 | 2年以内に案件選別 | 材料単価以外の設計価値の獲得 | センサーメーカーとの耐候・光学評価 |
よくある失敗は、検査時間の削減だけで採算を判定し、不良流出と過剰廃棄を見落とすことである。また、現場映像・顧客図面を外部サービスへ送る際には、委託条件と学習利用範囲を確かめる。実証時の安全監視員や保守費を除外したまま、無人運転の利益を見積もることも避ける。
業界の定義と市場構造
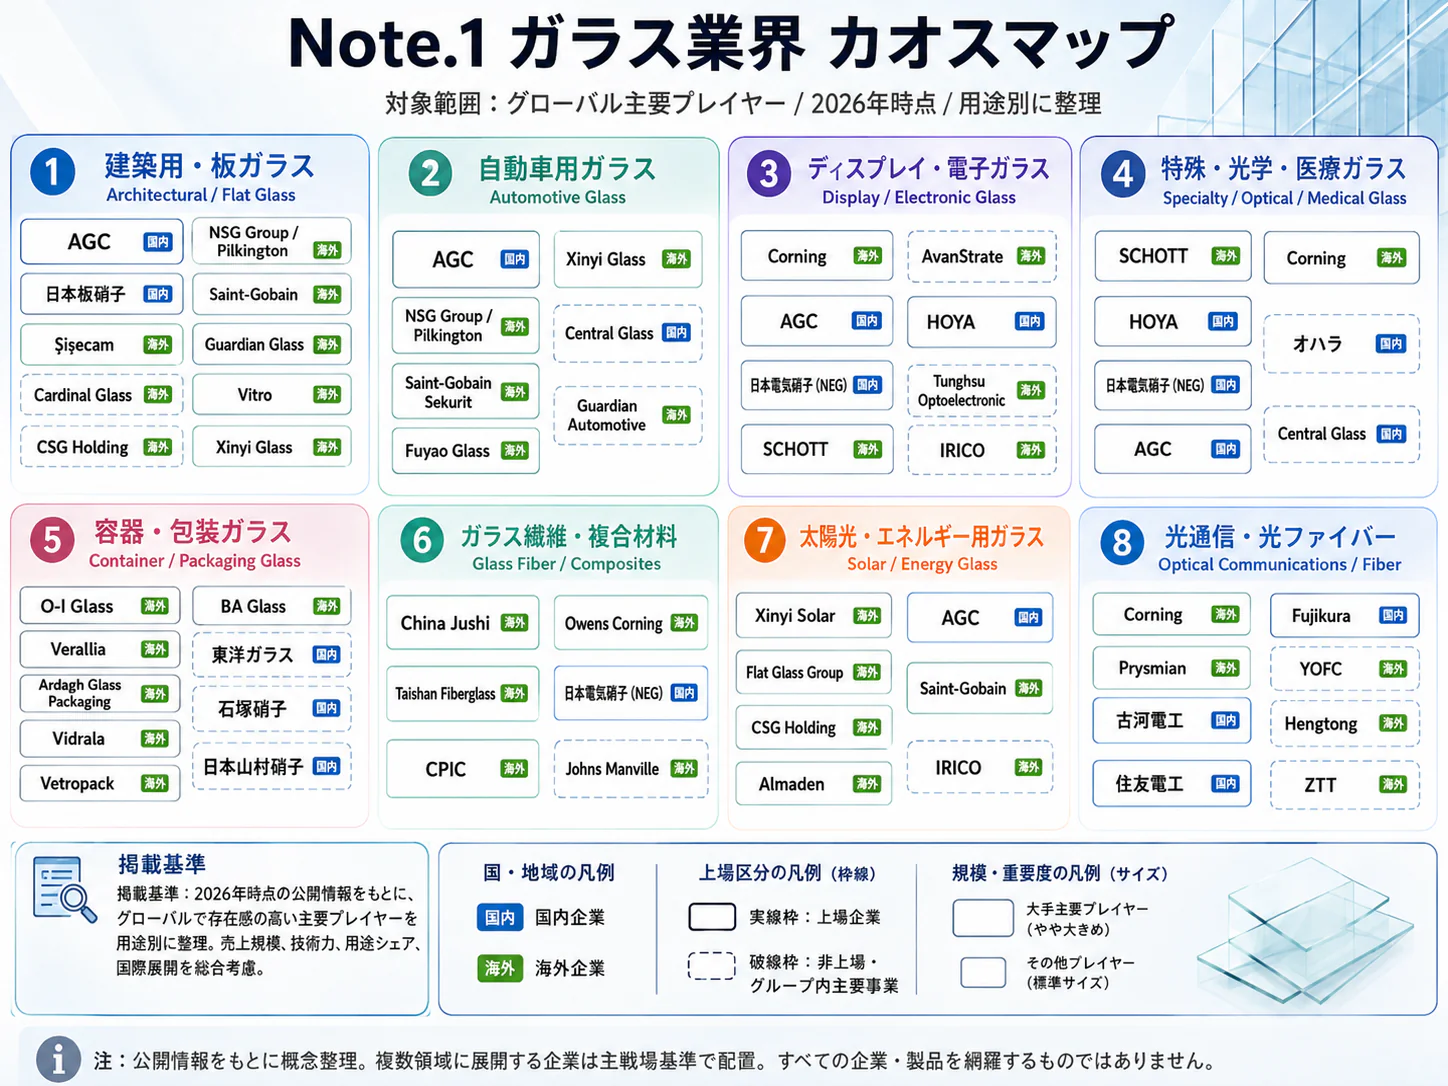
ガラス業界は単一の市況産業ではなく、地域需要に依存する建築、車種採用で決まる自動車、顧客工程への適合が価値を持つ電子の三つの事業構造からなる。基板を大量に溶かす能力と、完成品の性能を保証する能力を分けて捉えることが、参入・提携判断の出発点である。
板ガラス・加工品、ディスプレイ基板、カバーガラス、半導体工程用ガラスを対象とする。びん、食器、光ファイバー、断熱用ガラスウールは対象外であり、企業セグメントに含まれる場合は明記する。窓サッシ・施工は隣接業界である。
AGCは建築ガラス、オートモーティブ、電子を分けて開示する一方、セントラル硝子の「電子材料」は主として半導体向け特殊ガス等であり、電子用ガラスの市場にそのまま算入できない。日本板硝子の高機能ガラス事業にも、ディスプレイのカバーガラス等に用いる薄板ガラスのほか、プリンター向けレンズ・光ガイド、エンジン用タイミングベルト部材等のガラス繊維製品が含まれ、電子ガラス専業の区分ではない。社名の共通性より、製品と利益の対応関係を優先して見る。(AGC「2025年通期決算説明会資料」)(セントラル硝子「2026年3月期決算短信」)(日本板硝子「有価証券報告書(2026年3月期)」)
| 用途・工程 | 比較できる公開指標 | 2024年 | 2025年 | 構造上の読み方 |
|---|---|---|---|---|
| 基礎素材 | 板ガラス販売金額 | 611.99億円 | 604.68億円 | 販売数量は−3.0%、金額は−1.2%。価格・構成の影響が数量減を一部相殺 |
| 建築加工 | 複層ガラス生産量/販売金額 | 13,427,255㎡/947.43億円 | 12,947,913㎡/953.57億円 | 生産は−3.6%、金額は+0.6%。断熱化と総量の縮小は併存し得る |
| 自動車関連 | 自動車用及び鉄道車両用合わせガラス生産量/販売金額 | 13,978,203㎡/940.10億円 | 13,657,045㎡/952.99億円 | 生産は−2.3%、金額は+1.4%。国内生産面積だけでは付加価値を測れない |
| 電子 | 日本電気硝子「電子・情報」売上高 | 1,575億円 | 1,737億円 | 企業の世界売上であり国内市場ではない。公表値は億円未満切捨て |
上表の生産・販売年計と前年比は経済産業省の月次値からの計算値であり、電子の企業値を含まない。生産量と販売金額の動きの違いには在庫・受入・品種構成も関わるため、金額増をそのまま値上げ率と解釈することはできない。(経済産業省「生産動態統計年報2025」)(経済産業省「生産動態統計年報2024」)(日本電気硝子「2025年12月期決算短信」)
2026年1〜9月(9月は速報)の前年同期比は、板ガラスが販売数量−7.0%・販売金額−6.2%、複層ガラスが生産面積−9.5%・販売金額−4.8%、自動車用及び鉄道車両用合わせガラスが生産面積−1.5%・販売金額+1.7%である(月次値の合計から計算)。2025年に見られた「数量減でも金額増」は、2026年は自動車関連に限られている。(経済産業省「生産動態統計2026年8月分確報」)(経済産業省「生産動態統計2026年9月分速報」)(経済産業省「生産動態統計年報2025」)
過去5年は、感染症流行期からの生産回復、原燃料高に対する価格改定、新設需要の弱さという局面が重なった。板硝子協会の系列では、板ガラス生産は2021年の21,392千換算箱から2025年の18,553千換算箱へ減少している。2025年の新設住宅着工も740,667戸、前年比−6.5%であり、建築需要を新築回復だけで説明するのは難しい。(板硝子協会「板ガラス統計資料」)(国土交通省「建築着工統計調査報告 令和7年計」)
供給側では、炉の停止・更新が能力に長く影響する。一方、複層化・多機能化は原板数量が増えなくても加工価値を生むため、残す炉と伸ばす加工機能を別に選ぶ。
顧客と需要の特性
購買の決め手は、建築では窓・外皮全体の性能、自動車では量産品質と車種設計への適合、電子では顧客工程の歩留まりである。見積提出先だけを営業相手とみなすと、仕様を決める設計者・開発者への接点を失う。
| 用途 | 主な顧客と意思決定者 | 採用までの流れ | 価格感応度・変更の難しさ |
|---|---|---|---|
| 建築・新築 | 建材・サッシ会社、ゼネコン、設計事務所、施主 | 設計で断熱・遮熱・防火等を指定し、施工者・加工会社が価格、納期、保証を調整 | 標準品は価格競争が強い。特殊寸法・色・防火仕様は代替時に再確認が必要 |
| 建築・改修 | 工務店、窓施工店、管理会社、所有者 | 現地採寸、枠や開口部の確認、性能と工法の選定、補助申請、施工 | 製品価格より工事総額と工期が効く。管理組合等の合意が制約になる |
| 自動車・新車 | 自動車メーカーの開発、購買、品質保証、生産部門 | 車種開発で材料・曲率・機能を決め、試作評価と量産認定を経て発注 | 採用後の変更負担は大きいが、次期車種では価格・能力の競争が再開 |
| 自動車・補修 | ガラス交換店、部品流通、整備会社 | 車種適合、在庫、納期、交換品質を確認 | 納期と作業品質の比重が高い。新車用とは受注経路が異なる |
| 電子 | パネル、半導体、実装、装置メーカーの開発・製造技術・品質部門 | 組成・熱膨張・平坦性等を評価し、試験ライン、量産工程へ順次認定 | 単価差より不良・停止リスクが重要。ただし世代交代時に代替技術が入る |
表は各社の製品用途・顧客認定型事業の開示を基にした整理であり、全社共通の商流ではない。電子でもディスプレイと半導体では要求が異なる。(コーニング「2025 Form 10-K」)(AGC「Financial Review 2025」)
需要を見る際は、国内最終販売と国内製造を区別する。日本の2025年四輪車生産は841万台、前年比+2.1%だった一方、自動車・鉄道向け合わせガラスの国内生産面積は−2.3%であった。統計範囲、輸出入、在庫、車種構成が異なるため、この差からガラスの国産採用率低下を直ちに断定できない。(日本自動車工業会「日本の自動車工業2026・四輪車」)(経済産業省「生産動態統計年報2025」)(経済産業省「生産動態統計年報2024」)
建築は着工と発注に時間差があり、改修は既存枠への適合、工期、補助制度の期限も需要時期を左右する。先進的窓リノベ2026事業も施工・申請を伴うため、季節性に加え工事能力と申請の集中を管理する。(環境省「窓リノベ2026事業概要」)
顧客を「新築/改修」「新車/補修」「既存量産/新工程認定」に分け、案件確度と受注期間を別に管理する。断熱性能への支払意思は公的統計から分からず、施工込み価格と失注理由の調査が必要である。
バリューチェーンと収益構造
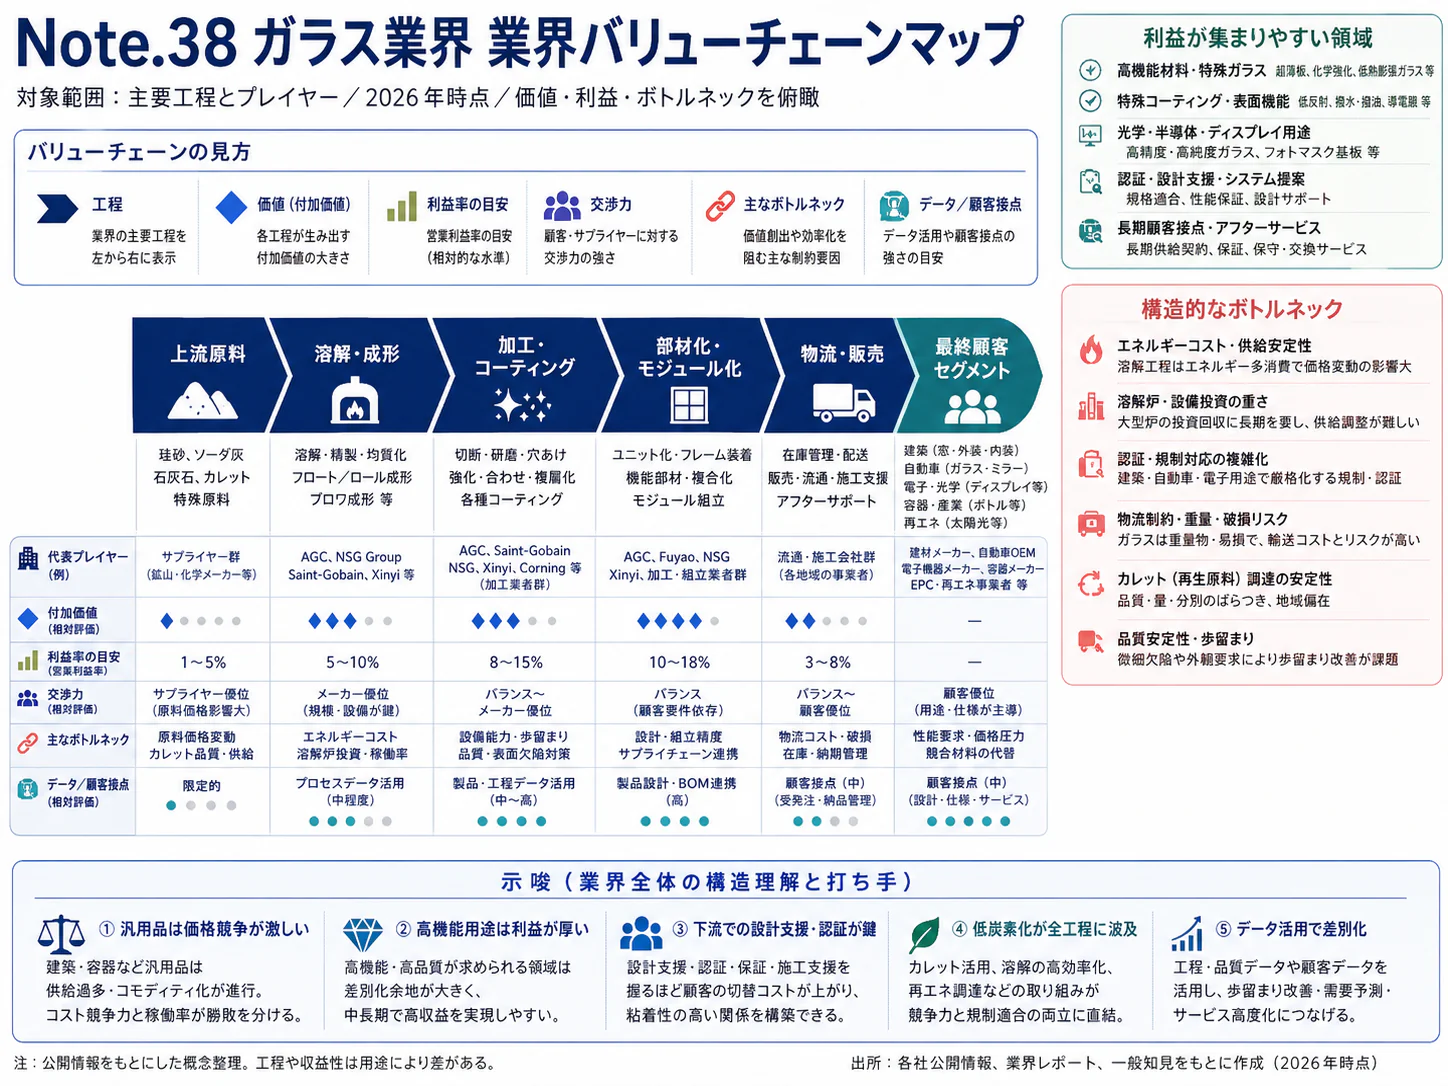
利益は、溶融能力の大きさに加えて、良品歩留まり、機能加工、採用認定、物流・施工の組み合わせで決まる。連続操業の固定費を抱えるため、販売量を増やして稼働率を守る判断と、採算の悪い品種を減らす判断が衝突しやすい。
| 工程 | 役割・主な担い手 | 付加価値の源泉と制約 |
|---|---|---|
| 設計・採用 | ガラスメーカー、顧客の設計・開発部門、建材・装置会社 | 熱・光学・強度要求を量産可能な仕様へ変換。試作が量産採用につながるとは限らない |
| 原料・回収 | 珪砂・ソーダ灰等の供給者、カレット処理会社 | 組成と異物管理、安定調達。回収量だけでなく溶融に使用できる品質が必要 |
| 溶融・成形 | AGC、日本板硝子、セントラル硝子、日本電気硝子等 | 炉設計、成形、欠陥抑制、連続供給。建築・自動車と電子では組成・成形法が異なる |
| 機能加工・検査 | 原板メーカー、系列・独立加工会社 | コーティング、強化、合わせ、複層、曲げ、研磨等。歩留まりと顧客規格への適合 |
| 搬送・施工・保守 | 専門物流、加工販売店、窓施工店、交換店 | 破損防止、現地対応、短納期、使用時の性能保証。撤去品を回収工程に戻す接点 |
収益性の差は公開セグメントにも表れる。3社の用途別の売上高と営業利益率(各部門の営業利益÷売上高、計算)は次のとおりである。
| 用途 | AGC(2025年12月期) | 日本板硝子(2026年3月期) | セントラル硝子(2026年3月期) |
|---|---|---|---|
| 建築用 | 4,411億円(3.9%) | 3,750億円(8.0%) | 232.61億円 |
| 自動車用 | 5,206億円(5.6%) | 4,572億円(1.1%) | 274.03億円 |
| 電子用・高機能 | 3,551億円(13.4%)。うちディスプレイ1,847億円、電子部材1,685億円 | 高機能ガラス460億円(18.7%) | 区分なし |
AGCの売上高はセグメント間取引を含み、電子部材にはガラス以外も含まれる。日本板硝子は公表資料の丸め値から計算した個別開示項目前の値で、高機能ガラスには薄板ガラスのほかレンズ、ガラス繊維製品が含まれる。セントラル硝子のガラス事業は計596.40億円(ガラス繊維89.73億円を含む)、営業利益28.10億円、利益率4.7%で、用途別の利益は開示していない。同じ用途でも、地域、販売契約、工場構成、再編状況によって採算が大きく違い、この差を特定の加工工程の利益率とみなすことはできない。(AGC「2025年通期決算説明会資料」)(日本板硝子「2026年3月期決算説明資料」)(日本板硝子「有価証券報告書(2026年3月期)」)(セントラル硝子「2026年3月期決算短信」)
2025年経済構造実態調査の同分類では、2024年の原材料・燃料・電力の使用額等8,321.59億円、事業に従事する者の人件費及び人材派遣会社への支払額2,589.26億円は、製造品出荷額等1兆6,231.70億円の51.3%、16.0%に相当する(計算)。現在の売上原価率ではなく、減価償却等も別途必要である。用途別のエネルギー比率は確定できない。(経済産業省「2025年経済構造実態調査 製造業事業所調査 産業別統計表」)
2026年は価格転嫁の動きが明確である。AGCは7月21日納品分からフロート・型板ガラス約20%、建築用加工ガラス10〜15%等の改定を公表した。セントラル硝子プロダクツも12月1日納入分から板ガラス・鏡10〜20%、加工ガラス10〜15%の引上げを予定しているが、これらは発表された改定率であり、実現した平均販売単価の上昇率ではない。(AGC「建築用ガラス価格改定」)(セントラル硝子プロダクツ「建築用ガラス価格改定」)
大型品の輸送能力やエネルギー供給も停止リスクになる。特殊ガラスではコーニングが一部材料・専用設備の限定供給者依存を開示しており、代替時には品質認定の時間も必要となる。(コーニング「2025 Form 10-K」)
資源循環では、回収重量より異物・樹脂膜を取り除く能力が価値になる。セントラル硝子プロダクツは、エヌ・ピー・シーの装置で回収した太陽光パネルのカバーガラス約16tを用いた試験生産に成功し、2026年6月から継続的な水平リサイクルを開始した。分析では、回収・選別・品質保証を結ぶ契約は新規参入余地となるが、この実績を全種類の板ガラスへ無条件に拡張することはできない。(セントラル硝子プロダクツ「水平リサイクル拡大」)
競争環境
国内の一次板ガラスは大手中心である一方、加工・施工まで含めた競争は地域と用途に分かれる。2026年の重要な構造変化は日本板硝子の非公開化であり、「上場3社の横並び」だけで将来の設備投資や提携方針を読むことはできなくなった。
2025年経済構造実態調査では、2025年6月1日現在で板ガラス製造業は8事業所、板ガラス加工業は246事業所である。事業所数から売上シェアは算定できないが、基礎素材工程の拠点が限られ、加工工程に多数の事業所が存在する構造は確認できる。最新の同一定義による国内売上上位3社集中度は確認できず、世界売上を国内シェアの分子に用いるべきではない。(経済産業省「2025年経済構造実態調査 製造業事業所調査 産業別統計表」)
競争要因
建築用原板を基準とする、公開情報からの分析であり、用途差は並べて示す。
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存企業間の競争 | 強 | 国内数量減少に加え、欧州でも板ガラス生産が減少。工場稼働を巡る競争が残る。(経済産業省「生産動態統計年報2025」)(Glass Alliance Europe「Statistical Report 2025–2026」) | 強まる |
| 新規参入の脅威 | 弱 | 一次製造は大規模設備と品質安定化が必要。電子では知財・顧客認定も障壁。ただし加工・回収は別市場。(AGC「Financial Review 2025」)(コーニング「2025 Form 10-K」) | 変わらない |
| 買い手の交渉力 | 強 | 大手自動車・電子顧客の仕様と認定に依存。採用後の変更は難しくても、次期設計時の競争は残る。(コーニング「2025 Form 10-K」)(福耀ガラス「2025 Annual Report」) | 強まる |
| 売り手の交渉力 | 中 | エネルギー・物流費はガラス企業だけで制御できず、専用材料・設備の供給制約もある。(AGC「建築用ガラス価格改定」)(コーニング「2025 Form 10-K」) | 強まる |
| 代替品の脅威 | 中 | 電子では有機材料・シリコン等との技術選択が続く。建築の透明外皮では強度・耐久・防火等を同時に満たす必要がある。(AGC「半導体関連事業説明会」)(AGC「Financial Review 2025」) | 変わらない |
国内主要企業の比較
| 企業 | 規模・対象期 | 用途上の強み・事業範囲 | 公開情報から見える戦略の違い |
|---|---|---|---|
| AGC | 建築4,411億円、自動車5,206億円、電子3,551億円。2025年12月期 | 三用途を展開。電子はディスプレイと電子部材で、化学品等は別事業 | ガラスの価格・品種構成改善と、半導体関連の投資を並行。全社成長をガラス増産と読み替えない。(AGC「2025年通期決算説明会資料」)(AGC「半導体関連事業説明会」) |
| 日本板硝子 | 建築用3,750億円、自動車用4,572億円、高機能ガラス460億円(連結8,795億円)。2026年3月期 | 建築・自動車を世界展開。高機能ガラスは薄板ガラス、レンズ、ガラス繊維製品等 | 欧州建築の価格・品種構成の改善と、アポロ・ファンドの支援による資本再構成。2026年9月に上場廃止、買収完了。(日本板硝子「2026年3月期決算説明資料」)(アポロ「Apollo Funds Announce Completion of Acquisition of Nippon Sheet Glass」) |
| セントラル硝子 | ガラス596.40億円。2026年3月期 | 建築232.61億円、自動車274.03億円、繊維89.73億円等。電子用ガラスの区分はない | 国内建築の価格改定と回収ガラス活用。半導体特殊ガスはガラスとは別の成長領域。(セントラル硝子「2026年3月期決算短信」)(セントラル硝子プロダクツ「水平リサイクル拡大」) |
| 日本電気硝子 | 全社3,114.02億円。2025年12月期 | 電子・情報と機能材料。建築・自動車の量産窓ガラスとは事業構成が異なる | ディスプレイの価格・生産性改善、電子デバイス拡販、英国複合材事業の活動停止等を実施。(日本電気硝子「2025年12月期決算短信」) |
直近3年の再編は、統合による生産量拡大だけではない。AGCは2024年にロシア事業を譲渡し、日本電気硝子は2025年に英国子会社の複合材事業活動を停止した。地理的リスクや低採算能力を切り離し、残す事業へ資源を配分する動きとして捉えられる。(AGC「2025年通期決算説明会資料」)(日本電気硝子「2025年12月期決算短信」)
日本板硝子は2026年9月28日に上場廃止となり、アポロ・ファンドは9月29日(米国東部時間)に買収完了を発表した。具体的な炉更新・買収計画まで確定したわけではなく、取引先は、契約継続、供給拠点、承認権限を確かめておく。(東京証券取引所「上場廃止等の決定:日本板硝子」)(アポロ「Apollo Funds Announce Completion of Acquisition of Nippon Sheet Glass」)
AGCとサンゴバンは2026年8月、サンゴバンのスペイン・アビレス工場に大型ハイブリッド炉を設ける協業を公表した。サンゴバンの日本のグループ会社一覧には、自動車ガラス事業のセントラル・サンゴバンも含まれる。販売競争と、設備技術・事業単位の協業は同時に存在する。(AGC「サンゴバンと大型ハイブリッド炉で協業」)(サンゴバン「企業概要・日本のグループ会社」)
成功条件の第一は炉と販売地域・品種の対応、第二は品種構成と価格条件の改善である。AGCの自動車事業の改善は、数量だけを管理しない重要性を示す。(AGC「2025年通期決算説明会資料」)
第三は顧客の製造条件まで含む認定支援であり、AGC、日本電気硝子、コーニングが競う領域である。第四は回収・施工との連携であり、セントラル硝子プロダクツの回収材活用は、加工・回収企業にも機会があることを示す。(コーニング「2025 Form 10-K」)(セントラル硝子プロダクツ「水平リサイクル拡大」)
海外の動向と主要企業
海外競争は、中国企業の輸出価格だけでなく、顧客の近くに工場・営業・開発機能を置く能力を巡っている。日本企業は国内需要の縮小を輸出で埋めるだけでなく、海外の炉・加工拠点ごとの競争条件を見直す。
地域統計では、中国の2025年板ガラス生産は97,591万重量箱、前年比−3.0%である(規模以上工業企業)。欧州業界団体GAEのEU27+英国の板ガラス生産は1,000万t、前年比−4.76%だった。中国の重量箱、日本の換算箱、欧州の溶融重量は定義が異なるため、そのまま足した世界市場や日本比率は本稿では示さない。(中国国家統計局「2025年12月份规模以上工业增加值增长5.2%」)(Glass Alliance Europe「Statistical Report 2025–2026」)
福耀ガラス〈福耀玻璃〉の2025年売上高は前年比+16.65%で、中国以外の顧客向けも増加した。中国の総生産減を個社の停滞と同一視せず、品種・地域別に競争を読む。(福耀ガラス「2025 Annual Report」)
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| サンゴバン | フランス | 465億ユーロ(2025年、連結) | ガラスに加え断熱材・建設化学品等。建物全体の材料提案が可能 | 2026年、AGCと大型ハイブリッド炉で協業。(サンゴバン「FY 2025 Results」)(AGC「サンゴバンと大型ハイブリッド炉で協業」) | 日本法人がガラスを販売。建築用・自動車ガラスの日本のグループ会社もある。(サンゴバン「企業概要・日本のグループ会社」) |
| コーニング | 米国 | 156.29億米ドル(2025年、GAAP連結) | ディスプレイ、カバーガラス、精密光学等。光通信等を含む総額 | 2025年から車載ガラスと環境技術をAutomotive部門で管理。(コーニング「2025 Form 10-K」) | 日本法人、静岡の技術拠点等。(コーニング「Corning in Japan」) |
| 福耀ガラス〈福耀玻璃〉 | 中国・福清 | 457.87億元(2025年、連結) | 自動車用ガラスを中核に原板も生産。高機能車載品を展開 | HUD、スマート・パノラマルーフ、調光ガラス等の高付加価値品の比率を高めた。(福耀ガラス「2025 Annual Report」) | 日本の自動車メーカー・補修市場の顧客にも販売(年次報告書の顧客の記載)。(福耀ガラス「2025 Annual Report」) |
| 信義ガラス〈信義玻璃〉 | 中国・香港 | 208.29億元(2025年、連結、前年比−6.7%) | フロート、自動車、建築加工。信義光能の太陽電池用事業とは区別 | マレーシア・インドネシアに生産拠点。2025年の大中華圏以外の売上比率は36.1%。(信義ガラス「Annual Report 2025」) | 年次報告書の本文では日本の拠点を確認できなかった。 |
| ショット | ドイツ | 28.3億ユーロ(2024/25年度、連結、公表丸め値) | 特殊ガラス、光学、ガラス・金属封着、半導体用。医薬包装等も含む | QSILの石英ガラス事業を買収後統合し、半導体領域を強化。(ショット「2024/25年度業績発表」) | ショット日本を通じて展開。(ショット「Imprint・日本法人」) |
全社売上は事業範囲が異なり、ガラス市場の順位を示さない。
AGCの2025年売上高は、日本の拠点6,521.44億円、全体2兆588.32億円であり、日本以外の拠点所在地ベースの比率は68.3%となる(計算)。これは顧客所在地別の海外需要比率でも、ガラス部門限定の値でもない。用途別に外部顧客への売上高を拠点所在地で分けると、建築ガラスはヨーロッパが58.2%、オートモーティブは日本・アジア50.1%・ヨーロッパ27.9%・アメリカ22.0%、電子は日本・アジアが86.6%を占め(計算)、用途別に地域依存が異なる。(AGC「第101期有価証券報告書」)
日本板硝子は、2026年3月期の説明で欧州建築の販売価格・品種構成の改善を示す一方、北米では商業建築の低迷、自動車OE(新車用)の一時的な生産効率悪化を、アジアの太陽電池用ガラスでは米国の関税政策に対応した顧客の生産調整の影響を説明している。日本メーカーであっても、海外顧客の立地変更や通商政策が地域別収益を直接動かす構造である。国別の低コストだけでなく、顧客工場の稼働と輸出先を組み合わせてリスクを点検する。(日本板硝子「2026年3月期決算説明資料」)
分析では、今後2〜3年は次期車種採用と補修流通、3〜5年は低炭素証明・回収材利用を巡る競争が重要になる。海外各社の日本向け実勢価格や国内シェアは公開資料では確定できない。
外部環境と制度の変化
制度は高断熱ガラスの需要を支える一方、溶融工程には炭素管理と設備更新を要求する。製品使用時の省エネ効果と、製造時の排出負担が同時に大きいことが、この業界の投資判断を難しくしている。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 建築・省エネ | 日本 | 原則すべての新築住宅・非住宅に省エネ基準適合を義務化。既存窓の一斉交換義務ではない | 2025年4月1日施行 | 大・高断熱品に追い風。ただし窓以外の断熱仕様との組合せで適合 | (国土交通省「建築物省エネ法」) |
| 改修支援 | 日本 | 先進的窓リノベ2026事業。予算1,125億円、住宅の補助上限100万円/戸 | 住宅申請2026年3月31日開始、遅くとも12月31日終了。予算到達時は前倒し | 大・改修需要に追い風。11月1日時点の予算に対する補助金申請額の割合は約33%(概算値)。予算額はガラス市場額ではない | (環境省「窓リノベ2026事業概要」)(環境省「先進的窓リノベ2026事業」) |
| 炭素制度 | 日本 | 排出量取引制度の本格稼働。前3年度平均の直接CO₂排出量10万t以上の事業者が対象 | 2026年4月1日からの年度 | 大・排出削減には追い風、炭素管理・設備費には向かい風 | (経済産業省「排出量取引制度」) |
| 建築規制 | EU | 改正EPBDの国内法化。非住宅の低性能建物改善などを各国制度へ反映 | 国内法化期限2026年5月29日。非住宅の最下位16%相当の基準改善は2030年まで | 大・改修向けに追い風。実施内容は加盟国ごとに確認 | (欧州委員会「改正EPBD」) |
| 建物の環境情報 | EU | 新築建物のライフサイクルGWPの算定・開示を段階導入 | 2028年1月1日から床面積1,000㎡超、2030年1月1日から全新築 | 中・環境情報を示せる製品に追い風、証明費用は負担 | (欧州委員会「改正EPBD」) |
| 労働安全 | 日本 | 一定の高温作業について報告体制、対応手順、周知等を義務化 | 2025年6月1日施行、2026年3月18日に追加ガイドライン | 中・高温工程の運用見直しと費用増 | (厚生労働省「職場の熱中症対策強化」)(厚生労働省「熱中症防止ガイドライン」) |
国内の排出量取引は一律の炭素税ではなく、事業者単位で対象を判定し、枠の割当・算定・取引に対応する制度である。炉の燃料費、拠点全体の排出量、電力調達を一緒に審査する。(経済産業省「排出量取引制度」)
AGC・サンゴバンの大型ハイブリッド炉は2027年1月着工、同年後半に生産開始の計画で、EU排出量取引制度のイノベーション基金が共同出資する。日本への適用は電力価格、受電能力、電源の排出係数、品質安定性に左右され、電化が必ず低コスト化になるわけではない。(AGC「サンゴバンと大型ハイブリッド炉で協業」)
資源循環は、再溶融できる組成・異物水準で集める仕組みが前提となる。欧州の環境情報要求は、原料由来と計算境界を示せる供給者の選別につながるとの見立てである。(セントラル硝子プロダクツ「水平リサイクル拡大」)(欧州委員会「改正EPBD」)
人材と生産性
人材制約の中心は、採用人数よりも、炉・加工・品質保証を止めずに運営できる技能の組合せである。公表賃金はガラス専業の値ではないため、大手本社の平均給与や工場技能者の採用水準として使うことはできない。
2025年賃金構造基本統計調査の近接分類では、年収換算526.87万円、平均年齢46.4歳、平均勤続15.4年である。月額は調査年の給与、賞与等は前年分という時間差があり、同じ人の年間収入を追跡した値ではない。ガラス固有の賃上げ率や炉操業員の有効求人倍率は確認できない。(厚生労働省「2025年賃金構造基本統計調査」)
セントラル硝子プロダクツは2026年9月の価格改定理由に人件費上昇を挙げている。ただし、これを業界共通の賃上げ率に置き換えることはできない。(セントラル硝子プロダクツ「建築用ガラス価格改定」)
技能不足が効きやすい工程を次表に示す。工程構造をもとにした分析であり、不足人数の統計ではない。募集数から退職補充と増産を区別することもできない。
| 管理する職能 | 生産性を測る単位 | 人材配置で確認すべき点 |
|---|---|---|
| 炉操業・設備保全 | 良品量当たりのエネルギー、突発停止時間 | 班ごとの技能偏り、定修と退職時期の重なり |
| 加工・品質保証 | 合格品面積当たりの工数、再加工・返品率 | 多品種への段取り、顧客認定を担う担当者の代替性 |
| 施工・補修 | 1訪問当たりの完了件数、再訪問率 | 採寸、製品選定、配送と施工の連携 |
| 回収・選別 | 再溶融に使える量当たりの工数 | 異物検査、架台・容器、現場別の分別指示 |
2025年経済構造実態調査の同分類では、2024年の付加価値額6,788.66億円÷2025年6月1日現在の従業者45,803人は約1,482万円/人で、同じ表の製造業全体の約1,540万円/人を下回る(ともに計算)。29人以下では粗付加価値額を使い、金額と人数の時点も異なる。設備集約度の差もあるため、現在の現場効率や海外企業との優劣を示す数値ではない。(経済産業省「2025年経済構造実態調査 製造業事業所調査 産業別統計表」)
高温工程は休憩削減で生産性を上げるべきではない。制度改正・ガイドラインに沿って、交替要員、連絡、中断・救援手順を班編成と一体で整える。(厚生労働省「職場の熱中症対策強化」)(厚生労働省「熱中症防止ガイドライン」)
2030年に向けたシナリオ
2030年を左右するのは、機能に対価を払う需要の強さと、過剰能力の調整・炉更新が進む速度である。市場総額の一点予測より、同じ数量でも粗利と必要資金が変わる条件を管理する方が有用である。
以下は、分析にもとづくシナリオである。軸は「機能への支払意思が強い/弱い」と「能力調整・炉更新が進む/遅れる」の二つである。
| シナリオ | 2030年の姿 | 起きる条件 | 可能性の見立て |
|---|---|---|---|
| 選別的な回復 | 原板数量は伸びにくいが、断熱改修・高機能車載・電子の一部で利益改善 | 価格改定が一定程度定着し、炉更新を選別。改修販路と施工能力を確保 | 基準ケース。足元の数量と販売金額の差と整合するが、改善幅は予測しない |
| 高機能化と更新の好循環 | 認定済み高機能品と低炭素製品に受注が集まり、更新資金を確保 | 顧客が性能・環境情報に対価を払い、海外を含む余剰能力調整が進む | 上振れケース。標準品まで一律に実現する可能性は低い |
| 投資負担が先行 | 数量減と価格競争が続く中で電化・保全費が増え、再編圧力が強まる | 新築低迷、顧客の投資延期、安価な輸入、電力・物流高が重なる | 下振れケース。固定費が大きいため早期の対応条件を決めておく必要 |
電子分野には、ガラスコア基板等の新用途がある。ただしAGCは2026年6月の説明で、その立ち上がりを2029年ごろからとする見通しを示しており、既存ディスプレイ用ガラスの需要と同じ確度で設備計画に織り込めない。採用方式、量産歩留まり、顧客の製品計画が変われば、売上発現時期も変わる。(AGC「半導体関連事業説明会」)
| 先行指標 | 確認する統計・発表 | 判断に使う差分 |
|---|---|---|
| 原板・加工品の需給 | 経済産業省生産動態統計の生産・販売・在庫 | 数量が減る中で在庫が積み上がっていないか。金額改善が数量と乖離するか。(経済産業省「生産動態統計年報2025」) |
| 新築から改修への移行 | 国土交通省の住宅着工、窓リノベ事業の申請・予算執行 | 新築減を改修案件が補えているか。予算消化と翌年受注を分ける。(国土交通省「建築着工統計調査報告 令和7年計」)(環境省「窓リノベ2026事業概要」) |
| 自動車の地域別需要 | 自工会の国内・海外生産統計、メーカーの車種計画 | 日本の販売台数ではなく、納入先工場の生産がどう変わるか。(日本自動車工業会「日本の自動車工業2026・四輪車」) |
| 炉の更新と能力調整 | 各社の設備投資・閉鎖発表、GAE統計 | 電化投資と能力純増を区別し、稼働率を悪化させる増設を把握。(AGC「サンゴバンと大型ハイブリッド炉で協業」)(Glass Alliance Europe「Statistical Report 2025–2026」) |
| 電子用の量産認定 | 顧客と材料メーカーの公式発表 | 試作、採用、量産開始、能力増強を別々の段階として確認。(AGC「半導体関連事業説明会」) |
上振れ投資は顧客認定を条件とし、下振れ時は現金回収と炉改修資金を同時に点検する。
経営・企画部門への示唆
最優先は、事業を「建築・自動車・電子」という用途名ではなく、用途×地域×炉の単位に分け、どこで資金を生み、どこへ再投資するかを決めることである。2026年は原板の値上げ発表が続く一方、国内の数量は建築用を中心に一段と弱い。発表した改定率ではなく、実現した単価と数量で判断する局面にある。
立場別の戦略の選択肢
| 立場 | 戦略の選択肢 | 結びつく本稿のデータ |
|---|---|---|
| 大手(原板から加工まで持つメーカー) | 建築・自動車は地域別・炉別に採算を並べ、更新・集約・他社との炉の共同開発から選ぶ。電子・高機能は、顧客の量産認定の段階ごとに投資を区切る | 同じ用途でも営業利益率は建築3.9〜8.0%、自動車1.1〜5.6%に分かれる。国内の板ガラス製造は8事業所。ガラスコア基板の立ち上がりは2029年ごろとの見通し |
| 中堅・中小(加工・施工) | 原板の値上げを見積・契約へ反映するまでの期間を短くする。採寸、製品選定、補助申請、施工を一括で受け、改修案件の取りこぼしを減らす | 板ガラス加工業は246事業所で、限られた原板拠点から仕入れる。原板の改定率は約20%(7月)、10〜20%(12月)。複層ガラスの生産は2026年1〜9月に前年同期比−9.5% |
| 新規参入を考える企業 | 原板製造ではなく、回収材の選別と品質保証、検査・点検の自動化、電子用の精密加工・計測で、既存メーカーの工程に入る | セントラル硝子プロダクツは太陽光パネルのカバーガラス約16tを使う試験生産を経て、2026年6月から水平リサイクルを継続運用。フロントガラス検査の年間3万時間がほぼゼロになった例や、繊維工程での点検ロボットの試験運用もある |
大手の判断で重要なのは、用途の平均値で炉の更新を決めないことである。国内の建築は数量減の中で値上げを進める局面にあり、欧州では価格と品種構成の改善が利益を押し上げた。同じ建築でも、地域によって「更新して残す炉」と「集約する炉」は逆になり得る(分析)。AGCとサンゴバンのスペインでの協業は、販売で競う相手と炉の単位で組む選択肢が既にあることを示す。電子・高機能では、量産認定の前に炉や加工ラインを増やすと、立ち上がりが遅れた際に固定費だけが先行する。試作、採用、量産開始の段階ごとに投資額を区切り、設計変更時の費用分担を顧客と決めておく(分析)。
中堅・中小の加工会社は、原板の値上げを受ける側だが、改修現場との接点を持つ。改修の受注は補助金の有無より、申請と施工を一括で引き受けられるかで決まるとみられる(分析)。自動車補修のように新築着工と連動しない販路を持つことも、新築依存を下げる手段になる。新規参入では、回収量の多さより、再溶融できる品質を保証できるかが原板メーカーとの取引条件になる。検査の自動化でも、透過・反射・膜色で像が変わるガラス特有の判定と、顧客の外観基準との調整が導入の条件になる。
通説と異なる見方
第一に、「断熱改修の補助金があるから、建築用の加工ガラスは底堅い」とは言えない。複層ガラスの販売金額は2025年に前年比+0.6%だったが、2026年1〜9月(9月は速報)は生産面積−9.5%、販売金額−4.8%と、金額も減った。先進的窓リノベ2026事業の予算に対する補助金申請額の割合は、11月1日時点で約33%(概算値)にとどまる。予算の枠より、施工店の人手、申請の手間、集合住宅の合意形成が需要を抑えている可能性がある(分析)。(経済産業省「生産動態統計2026年9月分速報」)(環境省「先進的窓リノベ2026事業」)
第二に、「用途で収益性が決まる」という見方も実態に合わない。建築の営業利益率はAGCが3.9%、日本板硝子が8.0%で、自動車では前者5.6%、後者1.1%と、どちらの用途が高収益かが会社によって逆転する。地域構成、販売契約、工場の稼働が用途以上に採算を分けており、提携や買収の評価も用途単位ではなく拠点単位で行う。
第三に、「値上げを発表すれば国内売上は戻る」とも限らない。原板メーカーが7月以降の納品分から改定を進めた後も、2026年7〜9月の板ガラスは販売数量が前年同期比−6.1%、販売金額が−5.2%で、販売金額÷販売数量は+1.0%にとどまった(計算)。品種構成や契約更新の時間差の影響もあるため、改定率と実現単価の差を月次で追う。(経済産業省「生産動態統計2026年9月分速報」)(経済産業省「生産動態統計年報2025」)
公開情報ではわからないこと
- 値上げの実現度:改定率のうち、どれだけが実際の取引単価に乗ったか。加工会社・サッシ会社への取引単価のヒアリングと、請求書をもとにした単価のサンプル調査で確かめる。
- 改修需要が予算を使い切らない理由:施工店の人手、申請手続、管理組合の合意のどれが制約か。窓施工店・工務店へのアンケートと、管理会社・管理組合へのインタビューで確かめる。
- 非公開化後の日本板硝子の投資・供給方針:炉の更新計画、国内拠点の維持、供給契約の条件が変わるか。取引先・販売店へのインタビューと、新経営陣・アポロ側との面談で確かめる。提携・買収を検討する場合は、炉の残存寿命と定修記録、環境債務、顧客認定の移管可否をデューデリジェンスで確認する。
- 電子用新用途の量産認定の確度:ガラスコア基板などで、評価から量産採用へ進む条件と、設計変更時の費用分担。半導体パッケージ・基板メーカーの技術部門へのインタビューと、展示会・学会での評価段階の確認で確かめる。
- 回収ガラスの品質と調達可能量:太陽光パネルや建物の解体から、再溶融に使える品質のガラスがどれだけ集まるか。回収・処理事業者の現地調査と、受入規格に基づく試験溶融で確かめる。
出典
統計は官公庁・業界団体の原表、企業数値は企業・取引所が公開した原資料を用いた。公表日が資料にない場合は、その旨と確認日を記した。
- 経済産業省「2025年 生産動態統計年報」表7230(2026年6月30日)
- 経済産業省「2024年 生産動態統計年報」表7230(2025年6月公表、2026年11月2日確認)
- 経済産業省「生産動態統計2026年8月分確報」実数表(2026年10月公表)
- 経済産業省「生産動態統計2026年9月分速報」実数表(2026年10月30日)
- AGC「2025年12月期 通期決算説明会資料」(2026年2月6日)
- アポロ「Apollo Funds Announce Completion of Acquisition of Nippon Sheet Glass, Marking New Chapter of Growth」(2026年9月29日、米国東部時間)
- 日本板硝子「有価証券報告書(2026年3月期)」(EDINET、2026年6月提出)
- 環境省「先進的窓リノベ2026事業・事業概要」(2026年度事業、2026年11月2日確認)
- 環境省「先進的窓リノベ2026事業」トップページ(予算に対する補助金申請額の割合)(2026年11月1日午前0時時点の表示、2026年11月2日確認)
- 欧州委員会「Energy Performance of Buildings Directive」(2024年改正関連資料、2026年11月2日確認)
- 経済産業省「排出量取引制度」(2026年9月30日更新)
- AGC「2025年ESG説明会 説明スクリプト」(2025年9月26日)
- 日本板硝子「AI搭載小型点検ロボット「ugo mini」を津事業所に導入」(2026年3月17日、配信サービス掲載の同社リリース)
- 経済産業省「2025年経済構造実態調査 製造業事業所調査 産業別統計表」第1表(2026年7月29日公表)
- 厚生労働省「令和7年賃金構造基本統計調査」一般労働者・産業別(2026年3月24日)
- 日本電気硝子「2025年12月期 決算短信」(2026年2月6日)
- セントラル硝子「2026年3月期 決算短信」(2026年5月14日)
- 東京証券取引所「上場廃止等の決定:日本板硝子」(2026年8月31日)
- AGC「生成AIを活用し製造現場の知見を組織知化」(2026年10月15日)
- Glass Futures「AI-driven digital twin」(2026年6月5日)
- AGC「ガラス溶解プロセスのデジタルツイン技術・運用検証」(2023年1月23日)
- eve autonomy「AGCテクノグラスの導入事例」(2025年5月26日)
- 日本板硝子「Deployment of Voxel AI Safety Platform」(2025年10月16日)
- AGC「Glass solution to safeguard the precision eyes of self driving」(2024年4月10日)
- コーニング「2025 Form 10-K」(2026年2月12日)
- NVIDIA「RTX PRO 6000 Blackwell Workstation Edition」日本向け製品情報(公表日記載なし、2026年11月2日確認)
- 板硝子協会「板ガラス統計資料」(2026年5月1日)
- 国土交通省「建築着工統計調査報告 令和7年計」(2026年1月30日)
- AGC「Financial Review 2025」(2026年公表、月日記載なし)
- AGC「第101期有価証券報告書」(EDINET、2026年3月24日提出)
- 日本自動車工業会「日本の自動車工業2026・四輪車」(2026年版、月日記載なし)
- 日本板硝子「FY2026/3 Annual Results」(2026年5月11日)
- AGC「国内建築用ガラス関連製品の価格を改定」(2026年6月1日)
- セントラル硝子プロダクツ「国内建築用板ガラス関連製品の価格改定について」(2026年9月14日)
- セントラル硝子プロダクツ「太陽光パネルカバーガラスの水平リサイクルを拡大」(2026年7月7日)
- Glass Alliance Europe「Statistical Report 2025–2026」(2026年6月)
- 福耀ガラス「2025 Annual Report」(2026年3月17日)
- AGC「半導体関連事業説明会 説明スクリプト」(2026年6月2日)
- AGC「AGC Glass Europe and Saint-Gobain Launch Large-Scale Hybrid Furnace Project to Help Decarbonize Flat Glass Production」(2026年8月31日)
- 中国国家統計局「2025年12月份规模以上工业增加值增长5.2%」(2026年1月19日)
- サンゴバン「FY 2025 Results」決算説明資料(2026年2月27日)
- サンゴバン「企業概要・日本のグループ会社」(公表日記載なし、2026年11月2日確認)
- コーニング「Corning in Japan」(公表日記載なし、2026年11月2日確認)
- 信義ガラス「Annual Report 2025」(2026年5月掲載)
- ショット「2024/25年度業績発表」(2026年1月20日)
- ショット「Imprint・日本法人」(公表日記載なし、2026年11月2日確認)
- 国土交通省「建築物省エネ法・改正法制度」(2025年施行関連資料、2026年11月2日確認)
- 厚生労働省「職場における熱中症による死亡災害ゼロを目指した対策の強化」(2025年5月20日)
- 厚生労働省「職場における熱中症防止のためのガイドライン」(2026年3月18日)
この業界の図解【194種類で分析】を、note の有料記事で公開しています。
