エグゼクティブサマリー
この業界をひと言で表せば、飼育頭数の拡大よりも、一頭の生涯にわたる食事・衛生・診療・支払いを支える力が成長を左右する産業である。2026年11月7日時点では、国内の数量成長は限られ、価格と商品構成、継続利用、海外展開によって企業間の差が生まれている。
要点
- 市場は金額と数量を分けて見る。 2025年度のフード出荷は4,620.43億円、前年度比0.6%増だが、数量は566,621t、0.2%減である。名目売上の拡大を、そのまま需要量や利益の拡大と解釈できない(ペットフード協会「2025年度ペットフード産業実態調査・結果」)。
- 需要基盤は犬682.0万頭、猫884.7万頭である。 この協会推計を基礎に、一頭当たりの購入・通院・保障を捉える。フード出荷、小売販売、診療費、保険料は合算して市場を膨らませない(ペットフード協会「2025年全国犬猫飼育実態調査・調査結果の要約」)。
- 競争は分野ごとに異なる。 メーカー、病院、保険の収益構造は異なる。ユニ・チャームの海外買収やエステーの周辺領域への進出は、既存事業に不足する能力・接点を獲得する動きである(ユニ・チャーム「ブラジルでペットケア事業に参入」、エステー「トレッタキャッツの株式取得(子会社化)」)。
- 海外展開と説明責任が同時に重要になる。 海外企業はフード・検査・診療・継続購入を組み合わせる一方、英国では2026年末から病院の価格等の開示が段階的に始まる。日本でも再編の成否は、規模だけでなく顧客に説明できる運営に左右される(英国CMA「Large veterinary businesses: complying with the CMA’s Order」)。
- AIは記録・検査・家庭ケアから実装が進む。 国内の音声カルテや見守り、海外工場の自律巡回に実用例がある。診療判断の代替と混同せず、確認時間、責任、運用費を含めて採算を測る(ミニイク「VetAsis for ミニイク」、ボストン・ダイナミクス「Digital Transformation at Nestlé Purina」)。
経営・企画部門への示唆
- 大手は、フード出荷の数量減(-0.2%)と金額の伸び鈍化(+0.6%)を前提に、国内では伸びの大きい猫用と定期購入の販路に資源を寄せ、海外では取得した生産・販路を現地の品目で使い切る。
- 中堅・中小の病院は、窓口精算・オンライン診療・紹介連携で通い続ける理由を整え、2027年2月の最終予備試験を機に愛玩動物看護師へ診療補助を移し、獣医師の診療時間を確保する。
- 新規参入は、フードや保険に単独で入るより、既存の病院・保険の接点に記録・通知・決済の機能を差し込む。買収では、連携病院が通知を実際に使う割合を価格の前提に置く。
業界データまとめ
日本のペット関連産業を一括して表す公的統計はない。需要の基礎となるフード出荷と犬猫飼育頭数を中心に、事業所・雇用・賃金は対象範囲の違いを明示して整理する。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 国内ペットフード出荷金額4,620.43億円。国内製造品と輸入品の出荷段階の合計で、用品・診療・保険を含まない | 2025年度(2025年4月~2026年3月) | ペットフード協会「2025年度ペットフード産業実態調査・結果」 |
| 市場の伸び | 国内ペットフード出荷金額、前年度比+0.6%。上記と同じ調査系列の実績 | 2025年度 | ペットフード協会「2025年度ペットフード産業実態調査の結果について」 |
| 事業者数 | 第一種動物取扱業の登録事業所数51,198事業所。販売・保管等の対象業種の総事業所数で、企業数ではない。用品販売のみの店舗・保険会社等を網羅しない | 2025年4月1日現在 | 環境省「第一種動物取扱業者の登録状況(令和7年4月1日現在)」 |
| 従業者数 | 民営事業所・小分類「741 獣医業」55,783人(8,586事業所)。雇用者のいない個人経営の事業所を除く。産業動物の診療を含み、フード・用品・保険等は含まない | 2024年6月1日現在 | 総務省・経済産業省「令和6年経済センサス‐基礎調査・第4-2表」 |
| 平均年収 | 635.09万円(計算)。一般労働者、男女計、企業規模計10人以上、民営、近接分類「74 技術サービス業(他に分類されないもの)」。41.48万円×12+137.33万円。獣医業以外の技術サービスを含む参考値 | 2025年調査 | 厚生労働省「令和7年賃金構造基本統計調査・一般労働者・産業別表」 |
| 犬・猫の推計飼育頭数 | 犬682.0万頭、猫884.7万頭、合計1,566.7万頭(合計は計算)。全国の家庭で飼育される犬猫の協会推計 | 2025年調査 | ペットフード協会「2025年全国犬猫飼育実態調査・調査結果の要約」 |
| ペットフード出荷数量 | 566,621t、前年度比-0.2%。国内製造品325,813t、輸入品240,808t | 2025年度 | ペットフード協会「2025年度ペットフード産業実態調査・結果」 |
| 小動物等の診療施設数 | 「小動物、その他」の診療施設13,046施設。産業動物の診療施設を除く区分である | 2025年12月31日現在 | 農林水産省「飼育動物診療施設の開設届出状況(令和7年12月31日現在)」 |
出荷金額は小売販売額ではなく、飼育頭数も行政登録の全数ではない。雇用・賃金の参考分類を業界全体の人数・平均給与として扱わず、異なる段階の売上高、保険料、診療費を合算しない。
AI・フィジカルAIの影響と経営の打ち手
優先投資先は、診療記録、検査、家庭での状態把握である。動物の体格・行動は一定せず、傷害時の責任も大きいため、フィジカルAIは当面、工場など管理された環境を中心に進むというのが、公開情報からの分析である。自律機械による診療・保定・トリミングの広範な普及を裏付ける資料は確認できない。
影響の全体像
工程は「原料調達・製造→卸・小売→家庭ケア→診療・検査→記録・受付→保険・継続支援」に区分し、公表事例がある工程を示す。「時期」は、2026年11月から本格普及までの、公開情報からの分析にもとづく見通しである。
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 原料調達・製造 | 工場設備を巡回し、温度・音等から保全に必要な情報を集める | フィジカルAI | 実用(導入事例あり) | 3〜5年 | ピュリナ工場でSpotを運用。国内ペット工場の導入は未確認(ボストン・ダイナミクス「Digital Transformation at Nestlé Purina」) |
| 家庭ケア | 猫の行動・体重・排泄を継続記録し、変化を通知する | データ・IoT | 実用(導入事例あり) | 2年以内 | Catlog、トレッタの国内提供(RABO「Catlog」、トレッタキャッツ「トレッタ」) |
| 診療・検査 | 検体画像の解析、細胞の識別、検査結果の整理 | データ・IoT | 実用(導入事例あり) | 2年以内 | IDEXXインビュー Dxの国内製品情報(IDEXX「インビュー Dx」) |
| 記録・受付 | 診察音声からカルテ案を作成し、病院サイトの情報に基づき飼い主の問い合わせに自動回答する | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | VetAsis for ミニイク、VETS CHAT(ミニイク「VetAsis for ミニイク」、VETS TECH「VETS CHAT」) |
| 保険・継続支援 | 家庭で記録した情報を、飼い主の同意を得てかかりつけ病院と共有する | データ・IoT | 実用(導入事例あり) | 3〜5年 | トレッタの病院連携。保険金自動査定の導入を示すものではない(トレッタキャッツ「動物病院とのデータ連携」) |
生成を主目的としない画像解析・行動分類も「データ・IoT」の区分に含む。機器が存在することと、周囲を認識して自律的に動くフィジカルAIであることは分けて示す。
業務はどう変わるか
第一に、カルテ作成は手入力から確認・修正へ変わる。 VetAsisは2025年に国内病院で実証し、2026年2月にミニイク向けサービスを開始した。記録作成の補助であり、診断・投薬量の決定を委ねる仕組みではない(VetAsis「実証実験結果の共有」、ミニイク「VetAsis for ミニイク」)。
薬名・否定表現の訂正率と承認までの総時間を測り、検討した処置と実施した処置を分ける。国内病院全般に適用できる削減率は、確認した資料では確認できない。
第二に、検査は装置の解析と獣医師の解釈の分担へ進む。 国内提供済みのIDEXXインビュー Dxは細胞解析に深層学習を用いる。提供企業が訴求する作業時間の短さを、診察全体の短縮率や診断成績に読み替えてはならない(IDEXX「インビュー Dx」)。
少量の検査では装置と消耗品の費用が外部委託を上回り得る。購入判断では再検・専門医への相談・停止時の代替まで比較し、医学的必要性と設備稼働率の管理を切り離す。
第三に、問診は記憶だけでなく継続記録を伴う。 国内のCatlogは行動、トレッタは体重・排泄を記録し、後者は同意に基づく病院連携も提供する。通知は疾病の確定診断や治療の代替ではない(RABO「Technology」、トレッタキャッツ「動物病院とのデータ連携」)。
多頭飼育の個体識別、継続利用、病院の確認負担を評価する。家庭の利便性が病院の負荷に転化しないよう、通知の確認頻度と費用負担を定める。
第四に、工場保全はロボットの巡回と人の異常対応へ変わる。 ネスレ・ピュリナでSpotが設備状態を収集する実用例がある。対象は製造設備であり、生体を扱う診療ではない(ボストン・ダイナミクス「Digital Transformation at Nestlé Purina」)。
導入には動線、清掃、異物混入対策の整備が必要である。小規模店舗では巡回対象が少ないため、実証は停止損失が大きく点検頻度が高い製造設備に絞る。
主要プレイヤー
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| Joy with Paws/ミニイク | 日本 | VetAsis for ミニイク | 診察音声を基にしたカルテ案作成 | 展開済み。国内サービス提供(ミニイク「VetAsis for ミニイク」) |
| VETS TECH | 日本 | VETS CHAT | 動物病院サイトでの問い合わせへの自動回答 | 展開済み。2026年9月発表(VETS TECH「VETS CHAT」) |
| RABO | 日本 | Catlog | 猫の行動記録・日常の変化の把握 | 展開済み。国内販売(RABO「Catlog」) |
| トレッタキャッツ | 日本 | トレッタ | 猫の排泄・体重記録と病院への情報共有 | 展開済み。国内提供(トレッタキャッツ「トレッタ」) |
| IDEXX | 米国 | インビュー Dx、CoVet | 検査解析、音声による診療記録支援 | 展開済みは国内検査機器。CoVetの国内提供は未確認(IDEXX「インビュー Dx」、IDEXX「CoVetAI買収発表」) |
| ボストン・ダイナミクス | 米国 | Spot | フード工場の自律巡回・設備点検 | 展開済みは国内代理店による機器販売。国内ペット工場の採用は未確認(東北エンタープライズ「Spot」、ボストン・ダイナミクス「Digital Transformation at Nestlé Purina」) |
人材・収益・競争への影響
転記・定型回答・巡回は減り、説明・誤記確認・保守の比重が上がる。削減時間が利益になるのは、診療枠拡大と説明充実のどちらに振り向けるかを決めたときである。
競争はカルテ・検査・顧客接点の接続へ広がる。IDEXXの2026年9月のCoVetAI買収はその具体例である(IDEXX「CoVetAI買収発表」)。導入側は利便性とともに、データの持ち出し、解約費用、障害時の運用を確かめる。
動物の記録にも飼い主の個人情報が結びつく。録音同意、保存期限、学習利用、第三者提供を用途別に管理し、確定情報と生成案を区別する。保険の引受・支払判断への転用には別の目的・権限・説明が必要である。
経営者が実施すべき対策
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | 音声カルテを一診療科で試し、薬名・実施処置の修正率を測る | 共通 | 直ちに〜6カ月 | 記録負荷軽減の可否を判断 | 録音同意、院内用語、最終承認者 |
| 高 | 検査装置の購入前に検査件数別の損益を比較する | 中堅・中小 | 更新・導入時 | 過剰設備と委託費を抑える | 消耗品価格、再検費、停止時の委託先 |
| 高 | 家庭の通知を病院が確認する条件・頻度を定める | 共通 | 連携開始前 | 相談の継続性と職員負荷を両立 | 同意、責任分界、応答時間の案内 |
| 高 | 病名・処置・個体IDの標準化を先に進める | 大手 | 1年以内 | 病院横断の記録・請求の誤差低減 | 名寄せ規則、修正履歴、権限管理 |
| 中 | 高停止損失の製造ラインで巡回点検を試す | 大手 | 1〜3年 | 点検品質と保全計画の安定 | 衛生管理、危険区域、通信環境 |
| 中 | 受付回答に緊急受診案内と人への引継ぎを組み込む | 共通 | 導入前 | 受付負荷軽減と案内品質の両立 | 禁止回答、夜間連絡先、定期監査 |
よくある失敗は、端末販売数だけで利用を評価すること、設備稼働率を診療判断に優先すること、カルテ案を未確認で請求へ流すことである。提供企業の処理時間は、自院・自工場の利益改善を保証しない。
業界の定義と市場構造
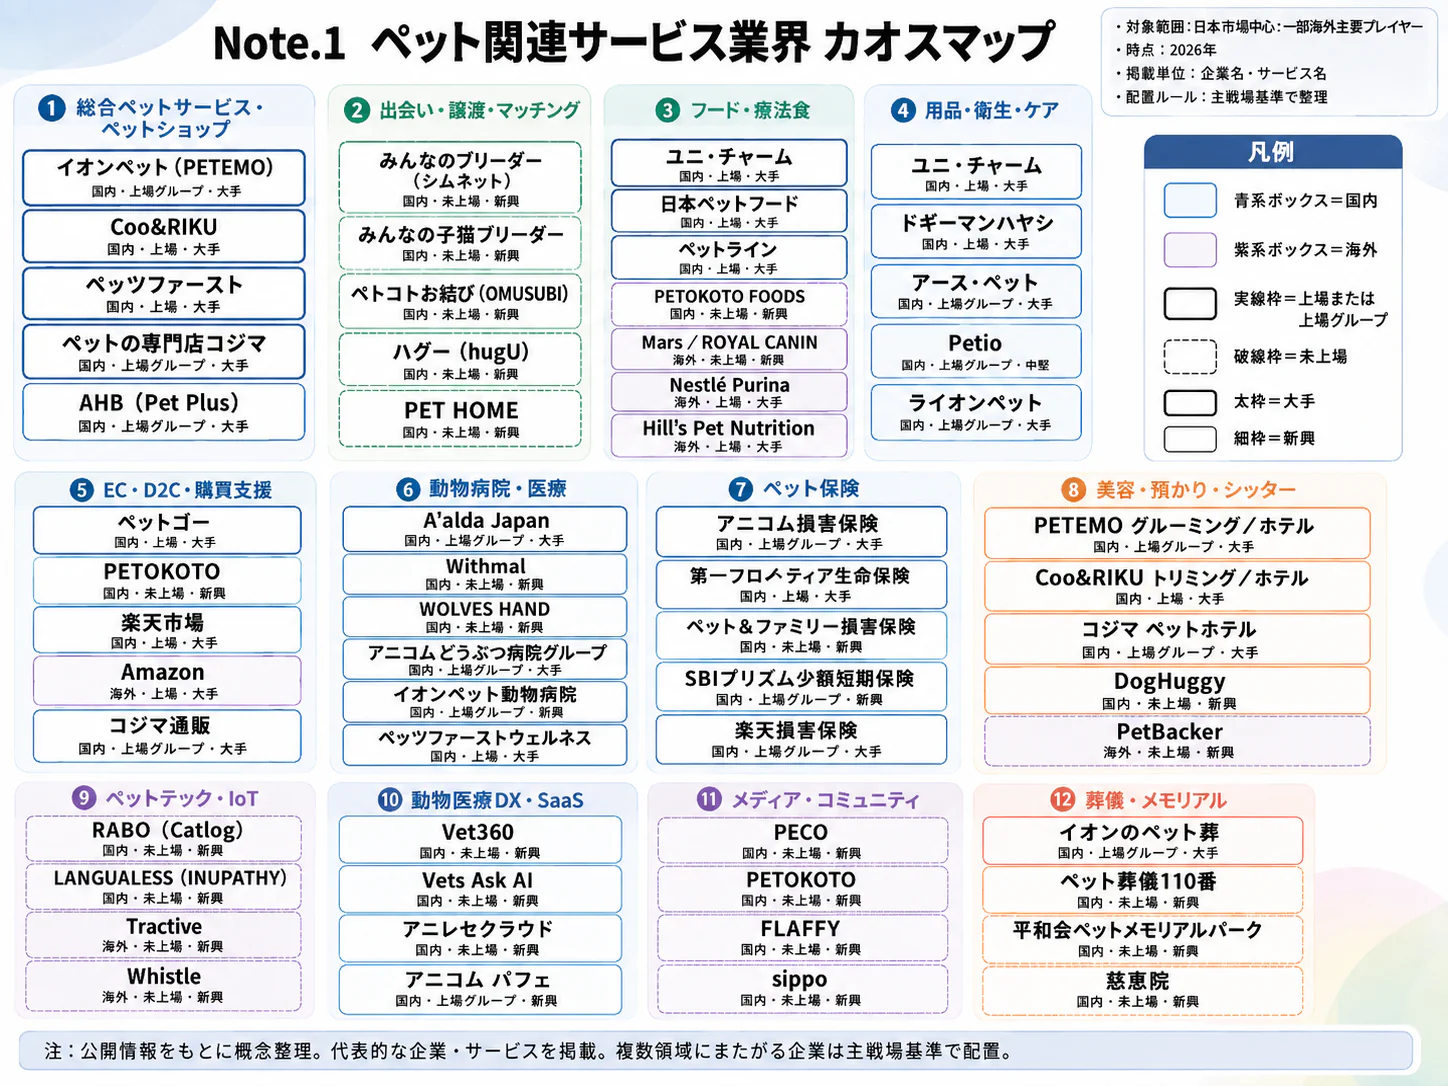
この業界は、一頭の生涯支出を複数の業種が分け合う市場である。フードと用品は製造・流通、動物病院は専門サービス、保険はリスク引受であり、同じ飼い主を顧客としていても成長率や利益率を直接比較できない。分析の基準時点は2026年11月7日、対象地域は日本を主とし、海外は競争・供給網・制度への影響を扱う。
対象範囲と統計の境界
中心は犬猫のフード・飼育用品・診療・検査・保険であり、トリミング、ホテル、しつけ、葬送を周辺サービスとして含める。小動物・鳥・観賞魚は公表統計の範囲で扱い、畜産飼料、産業動物診療、人の医療は市場対象外とする。ただし雇用統計では完全に分離できない。
矢野経済研究所の広義市場は2025年度1兆9,504億円、前年度比2.1%増の「見込」である。生体・医療・保険・サービス等を含む民間推計であり、2026年9月の発表でも、原資料の「見込」区分のままである(矢野経済研究所「ペットビジネスに関する調査を実施(2026年)」)。
| 分野 | 公開情報で確認できる規模・構造 | 比較時の注意 |
|---|---|---|
| 犬用フード | 2025年度出荷1,866.50億円、前年度比+0.2% | 家庭での購入額・診療支出ではない |
| 猫用フード | 同2,630.24億円、同+1.0% | 頭数だけでなく食形態・価格・商品構成が影響 |
| その他のペット用フード | 同123.70億円、同-1.9% | 犬猫以外をまとめた区分 |
| 用品・小売・生活サービス | 各種メーカー、専門店、量販店、EC、地域事業者が供給 | 四分野共通の公的市場総額・企業順位は確認できない |
| 動物病院 | 小動物等13,046施設、2025年末 | 施設数は病院グループ数でも診療収入でもない |
| 保険 | アニコム損保の保有契約1,426,015件、2026年8月 | 一社の契約数であり、全国の加入頭数ではない |
フードの内訳は協会調査、施設は農林水産省、保険は企業開示による。丸められたフードの内訳を足すと総額とわずかな差があるため、総額は原表値による(ペットフード協会「2025年度ペットフード産業実態調査・結果」、農林水産省「飼育動物診療施設の開設届出状況(令和7年12月31日現在)」、アニコム ホールディングス「2026年8月度 月次経営パラメータ」)。
過去5年で何が変わったか
2020〜2025年度のフード出荷は3,376.11億円から4,620.43億円へ36.9%増、数量は588,182tから566,621tへ3.7%減である(増減率は計算)。重量当たり金額の上昇には値上げと商品構成が混在し、純粋な価格上昇率ではない(ペットフード協会「ペットフード産業実態調査結果」、ペットフード協会「2025年度ペットフード産業実態調査・結果」)。
犬682.0万頭、猫884.7万頭の需要基盤では継続購入と一頭当たり支出が重要になる。ただし診療費の保険払いは新たな医療サービスの生産ではなく、保険料と診療費の合算で市場を膨らませない(ペットフード協会「2025年全国犬猫飼育実態調査・調査結果の要約」)。
顧客と需要の特性
利用者は動物、購入者は飼い主、選択に影響を与えるのは獣医師・販売員という三者構造が特徴である。嗜好性や体調との相性によって乗り換えに慎重になる一方、同じ商品の購入先は比較しやすい。ブランドの継続率と店舗の継続率を分けて測ることが、顧客分析の出発点となる。
| 顧客・場面 | 購買を左右する条件 | 事業上の論点 |
|---|---|---|
| 飼育開始直後の家庭 | 必要品を一度にそろえられること、説明、初期費用 | 初回の大量購入より、その後の補充・相談への移行を測る |
| 成犬・成猫の継続飼育 | 食べ慣れ、品質、価格、入手しやすさ | 定番欠品や急な商品変更が離反要因となり得る |
| 高齢・通院中のペットの家庭 | 病態に応じた獣医師の助言、食べやすさ、通院・介護負担 | 医療上の判断を販売施策に従属させない |
| 留守・移動の多い家庭 | 預かり時の対応、予約、送迎、緊急時の連絡 | 営業時間と供給能力が購入単価以上に重要になる |
| 動物病院・専門小売等の法人 | 安定供給、粗利、検査・商品説明、決済条件 | 使用者、院長・経営者、購買担当の評価項目が異なる |
表は、公開情報からの分析であり、構成比の推計ではない。病院の機器購入では臨床担当者が検査範囲を、経営者が消耗品を含む総費用を評価する。小売への営業でも本部採用と店頭での説明・補充を分け、採用後の使用・販売まで追う。
支出の優先順位と乗り換え
季節性は、ホテルの連休予約、診療の予防関連予約、用品の暑さ・寒さ対策を分けて月次履歴で検証する。年間売上が同じでも繁忙期に必要な人員・在庫は異なる。
景気に対する感応度は商品で異なる。毎日必要なフードや排泄用品と、衣服・家具・旅行関連サービスを同じ景気耐性で扱うべきではない。飼い主が総支出を抑える際に、同一ブランドの大容量品へ移るのか、購入店を変えるのか、商品自体を下位価格帯へ変えるのかで、メーカーと小売に出る影響が違うというのが、分析上の仮説である。
病院の変更には通院距離、診療情報、担当者との関係が影響し、保険では既往症、加入条件、免責や補償範囲の確認が必要になる。窓口精算は飼い主の一時的な立替負担を変える接点であり、第一アイペットは対象商品「うちの子」の対応施設6,284施設以上を2026年7月31日時点の値として公表している。ただし、対応施設数だけで保険商品の価値や病院の医療水準を判断することはできない(第一アイペット損害保険「ペット保険・ブランド紹介」)。
飼育頭数は標本調査の推計で、行政の犬登録件数とは異なる。人口減少率をそのまま外挿せず、飼育率、住居、世話の制約を確認する。独自調査には飼育者だけでなく、飼いたいが飼えない層も含める(ペットフード協会「2025年全国犬猫飼育実態調査・調査概要」)。
バリューチェーンと収益構造
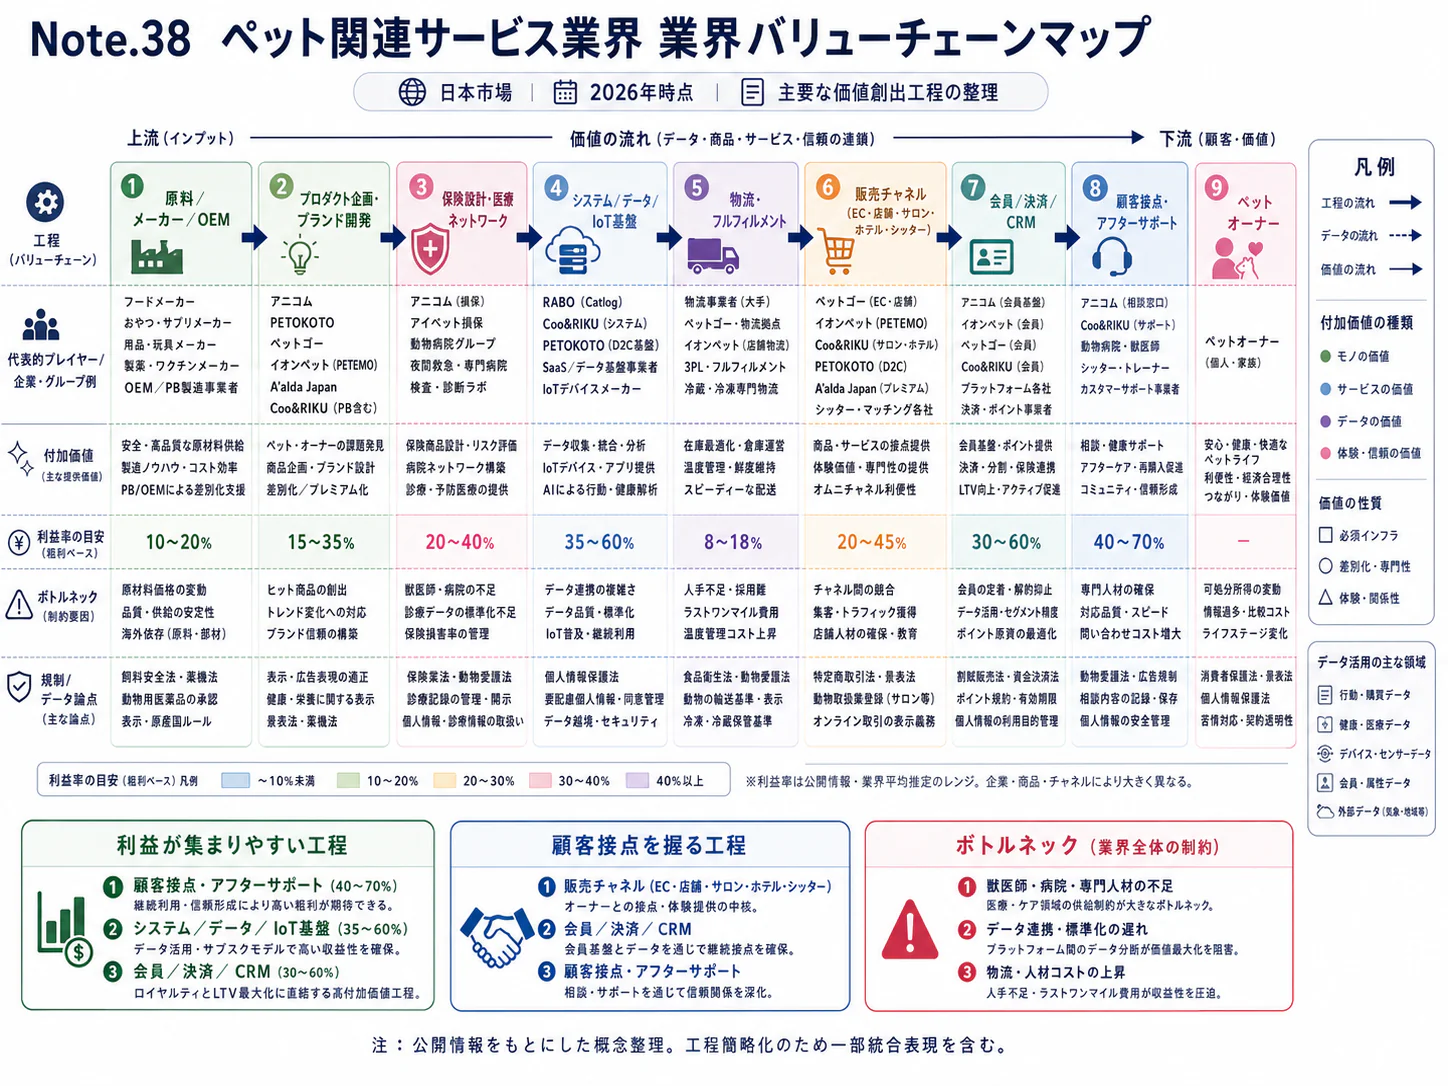
利益の源泉は栄養・衛生のブランド価値と、診療・検査の専門性である。ただし、病院の人件費、保険の支払負担はメーカーと異なる。工程別の採算を分け、家庭と病院を往復する継続サービスとして捉える。
| 工程 | 主な役割・企業例 | 付加価値と管理すべき採算 |
|---|---|---|
| 原料調達・製造 | フードの配合・品質保証、衛生用品製造。ユニ・チャーム、ネスレ、マース等 | 安全性、栄養設計、嗜好性、供給安定。商品別の製造・販促後利益 |
| 卸・小売 | 品ぞろえ、在庫、納品、相談、受注。ジャペル、イオンペット、量販店・EC等 | 多品種供給と顧客接点。配送・保管・返品後の粗利益 |
| 家庭ケア | 給餌、衛生、トリミング、ホテル等 | 飼い主の手間・不安の軽減。利用頻度と担当者当たり提供量 |
| 診療・検査 | 一次診療、専門診療、画像・検体検査。地域病院、日本動物高度医療センター、IDEXX等 | 専門性と紹介連携。診療時間、設備稼働、材料費 |
| 記録・受付 | 診療情報の管理、予約、説明、決済 | 待ち時間と請求精度。診療外業務の負荷 |
| 保険・継続支援 | リスク引受、支払い、更新、家庭でのケア支援。アニコム、第一アイペット等 | 継続率と支払能力。保険金・獲得費・管理費を含む採算 |
企業の事業範囲は各社公表資料による。卸の存在はメーカーと小売の間の在庫・配送を説明するものであり、顧客接点を持つ企業が必ず最も高収益であるという意味ではない(あらた「グループ会社」、イオンペット「ペテモ 公式サイト」、日本動物高度医療センター「会社概要」)。
利益指標をそろえずに順位を付けない
ユニ・チャームの2025年12月期ペットケアは売上高1,561億円、コア営業利益241億円で、同利益率は15.4%である。これは海外と用品を含むセグメントであり、国内フードだけの利益率ではない。2026年1〜9月の同事業は売上高1,278億円、コア営業利益217億円となり、前年同期比でそれぞれ13.0%、12.4%増加している(ユニ・チャーム「2025年12月期決算説明会資料」、ユニ・チャーム「2026年12月期第3四半期決算説明会資料」)。
一方、アニコムの2026年3月期連結経常収益は738.46億円、経常利益は35.43億円である。損害保険事業のE/Iベースのコンバインド・レシオは95.0%で、損害率62.2%と事業費率32.8%から構成される。保険の経常収益は製造業の売上高と性格が異なり、保険料を増やすだけで収益性が高まるとは限らない(アニコム ホールディングス「2026年3月期決算短信」)。
病院・サロン・専門卸の標準利益率は一律に置けない。分析では、病院は時間当たり提供量、卸・ECは配送後粗利、保険は契約群別損害率で比較すべきであり、共通の一頭当たり売上だけでは不十分である。
コストと供給網
主要費用はフードの原料・包装・物流、用品の素材・輸送容積、診療の人材・設備、保険の保険金である。業界共通の費目別比率は確認できない。大容量品の送料、冷凍品の温度管理、少量多頻度配送で販売後の採算が変わる。
2025年度のフード出荷数量の42.5%は輸入品で、その輸入数量の37.2%がタイ、13.7%が米国であった。国内製造品にも輸入原料が含まれ得るため、完成品の国内製造比率57.5%を原料自給率とは呼べない(ペットフード協会「2025年度ペットフード産業実態調査・結果」)。経営としては、国別の調達比率に加え、特定工場・配合・包装への依存、変更時の検証期間、欠品時に代替できる商品群を管理する。
競争環境
競争軸はフード・用品のブランドと供給規模、診療の地域アクセスと専門性、保険の契約基盤と支払管理である。四分野共通の集中度は算出できず、分野別・商圏別に競合を特定する。
競争を分ける五つの要因
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存企業間の競争 | 強 | フード数量は2025年度0.2%減。数量拡大以外の顧客獲得が必要 | 強まる |
| 新規参入の脅威 | 中 | 商品販売への参入と、品質保証・診療体制・保険運営の構築では必要能力が異なる | 変わらない |
| 代替品・サービスの脅威 | 中 | 用品・預かりは家庭内での対応との比較、診療は受診時期・内容の選択が生じる | 強まる |
| 買い手の交渉力 | 中 | 商品の購入先は選べるが、療法食・診療・保険には相性や情報の継続性がある | 強まる |
| 売り手の交渉力 | 中 | 輸入フード、専門人材、検査機器・消耗品など代替に時間が必要な投入がある | 強まる |
強さと方向は、2026〜2030年についての、公開情報からの分析であり、競争指数の実測値ではない。数量・輸入に関する根拠は協会統計による(ペットフード協会「2025年度ペットフード産業実態調査・結果」)。
国内企業の比較
| 企業・グループ | 規模を示す公開情報 | 事業上の強み・戦略の違い | 比較時の注意 |
|---|---|---|---|
| ユニ・チャーム | 2025年ペットケア売上1,561億円 | フードと排泄ケアを展開し、海外で買収・新市場参入を進める | 海外を含む事業売上(ユニ・チャーム「2025年12月期決算説明会資料」、ユニ・チャーム「インドのペットケア市場へ参入」) |
| アニコムグループ | 2026年8月の損保保有契約1,426,015件(前年同月1,337,652件) | 保険を軸に動物医療・周辺サービスにも事業を持つ | 契約数は頭数・世帯数と一致しない(アニコム ホールディングス「2026年8月度 月次経営パラメータ」) |
| 第一アイペット損害保険 | 2025年9月に保有契約100万件突破を発表 | ペット保険と窓口精算ネットワーク | 2026年4月の商号変更後の名称。上記件数は当時の到達値(アイペット損害保険「保有契約件数100万件突破」、第一生命グループ「ブランド・商号変更」) |
| イオンペット | 用品販売、トリミング・ホテル、動物病院を運営 | 生活圏で買物とサービスをつなぐ | 部門ごとの国内売上・利益の比較可能な開示は限定的(イオンペット「ペテモ 公式サイト」) |
| 日本動物高度医療センター | 川崎・東京・名古屋・大阪で二次診療病院を運営 | 一次病院からの紹介を受け、専門診療に集中 | 一般診療所とは患者構成・設備負担が異なる(日本動物高度医療センター「会社概要」) |
| あらた/ジャペル | あらたの2026年3月期売上高1兆47億円のうちペット(フード・用品)が19.1%。ジャペルは同グループのペット関連商品卸 | メーカーと多様な販売先を結ぶ専門卸機能 | 構成比は日用品卸全体の売上に対する比率で、ペット市場のシェアではない(あらた「3分でわかるあらた」、あらた「グループ会社」) |
| エステー/トレッタキャッツ | 2026年7月に子会社化を発表 | 消臭・衛生領域から家庭の猫ケアへ接点を広げる | 取得後の収益貢献は別途検証が必要(エステー「トレッタキャッツの株式取得(子会社化)」) |
非上場企業の売上がそろわず、この表は順位表ではない。国内外ブランドは同じ棚で競うが、病院は診療圏で競争条件が変わる。営業先は全社売上より対象商品・患者層の重なりで選ぶ。
直近3年の再編が示す方向
ユニ・チャームは2026年5月にブラジルのペットフードメーカー、ニュートリーレ(Nutrire)の完全子会社化を発表し、エステーは7月にトレッタキャッツの子会社化を発表した。海外生産・販売基盤と家庭の継続接点という異なる能力を買う取引であり、取得後の共通化と独立性の設計が重要になる(ユニ・チャーム「ブラジルでペットケア事業に参入」、エステー「トレッタキャッツの株式取得(子会社化)」)。
第一アイペットへの商号変更は金融グループ内の位置付けを明確にする動きだが、販売連携の成果まで推測できない。病院では法人所有施設数をチェーン施設数と同一視せず、地域ごとの所有関係を確認する(第一生命グループ「ブランド・商号変更」、農林水産省「飼育動物診療施設の開設届出状況(令和7年12月31日現在)」)。
成功条件は四つに絞られる
第一は品質と安定供給であり、ユニ・チャームの反復使用商品が一例となる。第二は接点間の不便の解消で、イオンペットの複合サービスや窓口精算が該当する(ユニ・チャーム「2025年12月期決算説明会資料」、イオンペット「ペテモ 公式サイト」、第一アイペット損害保険「ペット保険・ブランド紹介」)。
第三は二次診療の紹介連携、保険の損害率管理にみる専門性と標準管理の両立である。第四は価格・サービス範囲・グループ内紹介の利益関係を説明できることである。以上が、分析から導かれる成功条件となる。
海外の動向と主要企業
海外ではブランドフード、診療、検査、継続購入を組み合わせる企業が競争を広げている。日本にも、商品・供給基盤・長期契約を通じて広がる。ただし地域統計の範囲が異なり、世界市場や日本の世界シェアは算出できない。
地域市場と主要企業
米国APPAは2025年のペット関連支出をUS$158 billion、前年比3.7%増と公表した。一方、FEDIAFの2026年版資料が示す欧州のペットフード市場は2024年の€29.4 billion、数量860万tである。前者は用品・サービス等を含み、後者はフード中心で対象年も違ううえ、欧州の対象国構成にも変更があるため、単純な成長率比較は避ける(APPA「U.S. Pet Industry Reaches $158 Billion in 2025」、FEDIAF「Facts & Figures 2026」)。
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| マース | 米国 | ペット事業単独は未確認 | フード、動物医療、検査を組み合わせる | 日本で2026年にシェルターメディスンの普及活動 | ロイヤルカナン等。国内病院保有とは別(マース「シェルターメディスンセミナー2026」、マース「Heska買収完了」) |
| ネスレ | スイス | PetCare CHF18,406 million、2025年 | ピュリナのブランド群と栄養研究 | 2025年の同事業オーガニック成長率2.2% | ピュリナのフード販売(ネスレ「Annual Review 2025」) |
| コルゲート・パルモリーブ/ヒルズ | 米国 | Pet Nutrition US$4,613 million、2025年 | 科学的栄養設計、獣医療チャネル | Prime100のペットフード事業の買収効果を含み、2025年の有機成長率1.2% | 日本ヒルズを通じたフード展開(コルゲート・パルモリーブ「2025年第4四半期・通期決算」) |
| チューイー | 米国 | US$12,601.5 million、2025年度(2026年2月1日終了) | EC、継続購入、関連サービス | Autoship利用顧客からの売上が全体の83.3% | 国内直営ECは未確認(チューイー「Fiscal Fourth Quarter and Full Year 2025 Financial Results」) |
| IDEXX | 米国 | US$4,304 million、2025年、全社 | 院内・受託検査と継続的な消耗品需要 | 2026年9月に診療記録AIのCoVetAIを買収 | 検査機器等を提供。売上には家畜・水質等も含む(IDEXX「Fourth Quarter and Full Year 2025 Results」、IDEXX「CoVetAI買収発表」) |
| トゥルーパニオン | 米国 | US$1,439.305 million、2025年、全社 | ペット医療保険と病院での直接支払い | 2025年の売上高は前年比11.9%増(計算)、純利益US$19.433 million(前年は純損失) | 国内保険提供は未確認(トゥルーパニオン「2025 Form 10-K」) |
売上高は通期実績・原通貨である。チューイーの83.3%は自動配送注文そのものの比率ではなく、その利用顧客からの売上比率である(チューイー「Fiscal Fourth Quarter and Full Year 2025 Financial Results」)。
日本企業の立ち位置と波及
ユニ・チャームは2026年5月にブラジルのペットフードメーカーの買収を発表し、7月にインド参入を公表した。地域に合う供給と販路を確保する動きである。ペット部門の海外売上比率は、確認した資料では確認できず、全社比率で代用することは本稿では対象外とする(ユニ・チャーム「ブラジルでペットケア事業に参入」、ユニ・チャーム「インドのペットケア市場へ参入」)。
海外競争では品質だけでなく、現地の獣医師・小売との関係、給餌・廃棄習慣、補充費用に適応することが求められる。買収では販路に加え、原料・配合・品質保証の統合費用を評価する。
2〜3年で継続購入と診療・支払いの接続、3〜5年で病院の管理機能共同化が進むとみられる。ただし、英国の動きが示すように、病院集約は価格・紹介先・所有関係の説明責任を伴う(英国CMA「Veterinary services for household pets」)。
外部環境と制度の変化
制度対応の中心は製品安全、獣医療の説明、資格、比較可能な情報である。2026〜2030年は海外包装規制と英国の診療情報開示が具体的な課題となる。人の医療制度を機械的に当てはめず、各事業のルールで確認する。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 製品安全 | 日本 | 犬猫用フードの製造・輸入・表示等に関する安全法の遵守。輸入販売でも責任が残る | 2009年6月1日施行、継続適用 | 大・品質保証への追い風、管理費負担 | 環境省「ペットフード安全法」 |
| 医療・広告 | 日本 | 獣医療広告の規制見直し。認められる事項・表現を確認する | 2024年4月1日施行 | 大・情報提供への追い風、誤認表示の是正負担 | 農林水産省「獣医療法・広告規制」 |
| 診療提供 | 日本 | 愛玩動物のオンライン診療指針とQ&A。対面との適切な組合せを前提に運用 | 指針2024年12月27日、ページ更新2026年3月4日 | 中・継続診療への追い風、体制整備負担 | 農林水産省「愛玩動物のオンライン診療」 |
| 人材 | 日本 | 現任者等の特例に関係する愛玩動物看護師の最終予備試験 | 2027年2月14日予定 | 大・資格取得への追い風、経過措置対応の期限 | 農林水産省「愛玩動物看護師」 |
| 包装・環境 | EU | 包装・包装廃棄物規則の一般適用開始。2030年以降の段階的要件も見据えた設計見直し | 2026年8月12日一般適用開始 | 大・対応商品の追い風、輸出包装の変更負担 | 欧州委員会「New EU rules on packaging enter into application」 |
| 原料安全 | 米国 | 対象の犬猫用フード製造者に、未加熱の家禽・牛由来原料に関するH5N1危害の検討を求める | 2025年1月17日公表 | 大・加熱・検査等の管理強化、原料調達への負担 | 米国FDA「Cat and Dog Food Manufacturers Required to Consider H5N1 in Food Safety Plans」 |
| 競争・情報開示 | 英国 | 動物病院の価格表、所有関係、見積り等の情報開示を段階導入 | 命令2026年9月22日。大規模事業者は価格等2026年12月23日、所有関係等2027年3月23日以降 | 大・比較可能性への追い風、事業者の整備負担 | 英国CMA「Veterinary services for household pets」、英国CMA「Large veterinary businesses: complying with the CMA’s Order」 |
経営に直結する対応
「国産」「自然」「高級」という訴求と安全性・栄養の根拠は別である。FDAの対応は生食の一律禁止ではなく、対象原料の危害分析に関するものだ。輸入元の説明に加え、ロット追跡と回収連絡の体制が必要となる(環境省「ペットフード安全法」、米国FDA「Cat and Dog Food Manufacturers Required to Consider H5N1 in Food Safety Plans」)。
オンライン診療は、かかりつけ関係、対面との組合せ、情報不足時の対応を含めて運用する。初診獲得数より、継続診療と通院負担の軽減に適合するかを検討する(農林水産省「愛玩動物のオンライン診療」)。
EU包装規制は一般適用日と個別義務の開始日が異なり、2030年要件も細目の確認が必要である。材質・表示・回収条件を設計段階で扱い、軽量化と保存性を両立させる(欧州委員会「New EU rules on packaging enter into application」)。
英国の改革は日本に直接適用されないが、院名を維持する買収、グループ内紹介、定額ケアの説明を考える参考になる。料金の対象と追加費用の条件を明示することは、値下げとは別の経営対応である。
人材と生産性
人材の制約は、単なる人数不足よりも、資格・専門性・勤務時間帯の組合せで生じる。動物病院では獣医師と愛玩動物看護師、生活サービスでは動物種や体格に応じて扱える担当者の確保が重要である。業界全体の欠員率や、中心職種に一致する最新の有効求人倍率は確認できず、全国一律の不足度を数値で断定できない。
賃金と人数の読み方
経済センサスの獣医業従業者55,783人は、2024年6月時点の民営事業所(雇用者のいない個人経営を除く)の値である。2025年末の小動物等の診療施設13,046施設で割ると、対象年・対象動物・集計範囲が不一致になるため、平均人員としては使えない。事業計画には、施設ごとの常勤換算人員、診療時間、夜間対応をそろえた実態把握が必要である(総務省・経済産業省「令和6年経済センサス‐基礎調査・第4-2表」、農林水産省「飼育動物診療施設の開設届出状況(令和7年12月31日現在)」)。
参考年収635.09万円は、2025年賃金構造基本統計調査の中分類「技術サービス業(他に分類されないもの)」から所定の式で計算した値である。設計等も含む分類であり、獣医師、看護師、トリマーの給与相場を示すものではない。これを採用賃金の基準にせず、資格、地域、時間帯、経験、担当業務別に提示条件を確かめる(厚生労働省「令和7年賃金構造基本統計調査・一般労働者・産業別表」)。
資格制度と現場の分業
愛玩動物看護師は国家資格であり、獣医師の指示の下で行う診療の補助などに関する役割が制度化されている。農林水産省は2027年2月14日の予備試験を最終回として案内している。これは特例ルートに関わる期限であって、既に取得した資格の有効期限ではない(農林水産省「愛玩動物看護師」)。
病院の経営者は、受験支援と同時に、資格取得後の業務・責任・処遇を明文化する。資格を持つ職員が受付や会計に偏り、獣医師に診療補助まで集中している場合には、採用の前に業務配置を見直す余地がある。ただし、資格による業務範囲を越えて診断・治療方針の決定を移すことはできない。
生産性は来院件数だけで評価しない。一次診療、専門診療、ホテル、トリミングでは提供時間と必要技能が違うため、「予約可能時間に対する実施時間」「診療外業務時間」「再説明・再作業」「欠勤時の代替可能性」を組み合わせるのが、分析にもとづく提案である。付加価値額を同じ範囲の従業者数で割った国内外比較は確認できず、確認した統計による業界の労働生産性は、本稿では示さない。
2030年に向けたシナリオ
不確実性は、飼育基盤の維持と、一頭当たり支出を家計が維持できるかの二つである。高価格化だけを前提にせず、費用と供給制約を点検する。以下は、2026年11月時点の、分析にもとづくシナリオであり、確率や市場額の予測ではない。
| シナリオ | 二軸の状態 | 2030年の姿と起きる条件 | 可能性の見立て |
|---|---|---|---|
| 継続支出が支える成熟 | 飼育基盤は弱含み、支出維持は概ね可能 | 数量は大きく増えず、必需品・通院・衛生に支出が配分される。価格と説明に納得できる商品・サービスが残る | 基準とするシナリオ。数量と金額の乖離という足元の構造に近い |
| 飼育継続の条件が改善 | 飼育基盤が安定、支出維持も改善 | 住居、預かり、通院、費用見通しの障壁が下がり、購入とサービスが継続する | 上振れ。単なる高級商品の追加では成立しない |
| 負担増で選別が進む | 飼育基盤が縮小、支出維持が困難 | 商品の下位価格帯への移行、任意サービスの利用減、診療内容の選択が進む。高固定費の供給体制ほど影響を受ける | 下振れとして常時点検。値上げ継続だけでは吸収できない |
基準シナリオでも分野別の成長は異なる。フードの金額0.6%増・数量0.2%減、保険の支払負担を考え合わせると、過去の名目成長を延長するだけでは不十分である(ペットフード協会「2025年度ペットフード産業実態調査・結果」、アニコム ホールディングス「2026年3月期決算短信」)。
| 先行指標 | 確認する統計・発表 | 判断する論点 |
|---|---|---|
| 犬猫の飼育頭数・飼育率 | ペットフード協会「全国犬猫飼育実態調査」 | 基盤の変化か、標本変動かを複数年で確認(ペットフード協会「2025年全国犬猫飼育実態調査・調査結果の要約」) |
| フードの金額と数量 | ペットフード協会「産業実態調査」 | 価格・構成効果だけで売上が維持されていないか(ペットフード協会「2025年度ペットフード産業実態調査・結果」) |
| 診療施設の数・開設者構成 | 農林水産省「飼育動物診療施設の開設届出状況」 | 地域の供給、法人化を確認。法人化をチェーン化と同一視しない(農林水産省「飼育動物診療施設の開設届出状況(令和7年12月31日現在)」) |
| 契約数と損害率の組合せ | アニコム等の決算資料 | 契約拡大が支払負担と釣り合っているか(アニコム ホールディングス「2026年3月期決算短信」) |
| 海外の料金開示・再編後の対応 | 英国CMAの実施資料、主要企業の公式開示 | 価格説明や買収後管理の新たな標準を把握(英国CMA「Large veterinary businesses: complying with the CMA’s Order」) |
投資計画では購買回数、物流費、診療稼働、保険金を別々に動かす。新拠点・買収は地域需要と人員確保がそろう単位で判断し、下振れ時も継続使用商品の供給を維持する。
経営・企画部門への示唆
ペット関連の経営判断は、飼育頭数ではなく「一頭に継続して届けられる機能」と「その費用を誰が負担するか」で決まる。以下の選択肢、見直しの目安、見方は、原稿の公表データをもとにした分析である。
立場別の戦略の選択肢
| 立場 | 戦略の選択肢 | 根拠となるデータ・事例 | 見直しの目安 |
|---|---|---|---|
| 大手(フード・用品メーカー、保険会社、大手流通) | 国内は数量拡大を前提にせず、伸びが最も大きい猫用と、定期購入の比率を高められる販路に資源を寄せる。海外は取得した生産・販路を現地の品目で使い切り、国内工場の稼働を埋める手段にしない | フード出荷は金額+0.6%、数量-0.2%で、猫用+1.0%、犬用+0.2%。ユニ・チャームのペットケアは2025年に売上5.0%増でもコア営業利益は6.9%減り、利益率は17.4%から15.4%に下がった(ユニ・チャーム「2025年12月期決算説明会資料」)。チューイーは定期購入の利用顧客からの売上が83.3%(チューイー「Fiscal Fourth Quarter and Full Year 2025 Financial Results」) | 値上げ分を除いた数量と配送後粗利が2期続けて減る品目は、国内の品目数を絞る |
| 中堅・中小(地域の動物病院、専門店、中堅メーカー) | 病院は窓口精算・オンライン診療・紹介連携で「同じ病院に通い続ける理由」を整え、愛玩動物看護師に診療補助を移して獣医師の診療時間を確保する。専門店・中堅メーカーは動物種と年齢を絞り、少量品目と相談で継続購入を得る | 窓口精算は第一アイペットの対応施設だけで6,284施設以上ある(第一アイペット損害保険「ペット保険・ブランド紹介」)。小動物等の診療施設は13,046施設で、定義が異なるため単純比較はできない。現任者向けの最終予備試験は2027年2月14日(農林水産省「愛玩動物看護師」) | 資格者を配置しても獣医師の受付・会計業務が減らない場合は、受付・会計の外部化や近隣病院との共同化を検討する |
| 新規参入を考える企業(異業種、IoT・データ、金融) | フードや保険に単独で入るより、既存の病院・保険の接点に記録・通知・決済の機能を差し込む。買収で入る場合は、病院側が通知を実際に使っているかを価格の前提にする | エステーはトレッタキャッツの全株式を取得し、同社の通知は100以上の動物病院と連携する(エステー「トレッタキャッツの株式取得(子会社化)」)。英国では15院以上の事業者に価格表等の開示が求められ、病院網の規模は説明責任を伴う(英国CMA「Large veterinary businesses: complying with the CMA’s Order」) | 連携病院のうち通知を定期的に確認する病院が少なければ、病院への対価の設計から見直す |
通説と異なる見方
「国内製造品のほうが高単価」とは限らない。 2025年度の輸入品は出荷数量の42.5%だが、出荷金額では2,414.56億円と52.3%を占め、1kg当たりの出荷金額は輸入品が約1,003円、国内製造品が約677円である(いずれも計算)。猫用の輸入数量の64.1%はタイからである(ペットフード協会「2025年度ペットフード産業実態調査・結果」)。単価の高い商品ほど輸入に依存し、為替と特定国の工場の影響を受けやすいというのが、公開情報からの分析である。国内メーカーの論点は国内工場の稼働率ではなく、高単価品の生産をどこに置くかである。
契約の増加は保険の利益を約束しない。 アニコムの2026年3月期は、保有契約が8.1%、経常収益が9.1%増えた一方、経常利益は28.3%減り、E/I損害率は1.6ポイント上がって62.2%となった(アニコム ホールディングス「2026年3月期決算短信」)。受診しやすさや診療の高度化は、保険会社にとって支払いの増加でもある。分析では、今後の差は契約獲得の速さより、年齢・疾病別の保険料設計と支払管理の精度で生まれる。病院と保険の連携が双方の利益になるのは、支払いの予見性を高める設計のときである。
フードの名目成長を前提にした計画は危うい。 出荷金額は10年連続で増えたが2025年度は0.6%増に鈍化し、数量は4年連続で減った(ペットフード協会「2025年度ペットフード産業実態調査の結果について」)。2020〜2025年度の金額36.9%増は数量が減る中で生じており、同じ伸びを値上げで繰り返せる根拠はない。計画は数量・価格・商品構成を分けて立て、価格要因が消えた場合の利益を下限に置く。
公開情報ではわからないこと
- 一頭当たり年間支出の内訳と、削る順番。 フード・用品・診療・保険のどれを先に削るか、ブランドと購入先のどちらを替えるかは公表統計にない。犬猫別・年齢別の飼い主パネルを組み、購買レシートと診療明細の提供を受けて12か月追跡し、値上げ月の前後で比べる。
- 窓口精算と保険加入が、受診頻度と診療単価に与える影響。 協力病院数院で、保険加入・非加入の患者の来院間隔と会計額を匿名化して比べ、院長・受付担当への聞き取りで説明時間の変化も確かめる。
- 輸入フードの調達条件。 委託製造先の集中度、為替条項、代替生産に切り替えるまでの検証期間は開示されない。輸入元・商社への聞き取りと、タイ等の委託工場の現地訪問で、代替ラインの有無を確認する。
- 提携・買収で確かめる論点。 IoT機器や記録AIの継続利用率、解約率、連携病院が通知を実際に確認する割合、データの持ち出し条件は外から見えない。買収前の調査で利用ログの開示を求め、連携病院への聞き取りと、利用をやめた飼い主へのアンケートで確かめる。
- 国内の病院グループの所有関係と紹介の流れ。 英国では大規模事業者に所有関係の開示が求められるが、国内で病院グループの所有関係や紹介の比率をまとめた公表資料は確認できない。地域を絞って開設者・運営法人を届出情報と現地確認で突き合わせ、紹介元・紹介先の獣医師に聞き取る。
出典
官公庁・業界団体の原表と企業の公表原本を優先した。日付のない常設ページは確認日を記し、統計の対象時点は本文に別記した。
- ペットフード協会「2025年度ペットフード産業実態調査・結果」(2026年9月)
- ペットフード協会「2025年全国犬猫飼育実態調査・調査結果の要約」(2025年公表、日付記載なし)
- ユニ・チャーム「2026年12月期第3四半期決算説明会資料」(2026年11月6日)
- ユニ・チャーム「ブラジルでペットケア事業に参入」(2026年5月15日)
- エステー「トレッタキャッツの株式取得(子会社化)」(2026年7月17日)
- 英国CMA「Large veterinary businesses: complying with the CMA’s Order」(2026年公表、2026年11月7日確認)
- ミニイク「VetAsis for ミニイク」(2026年2月20日サービス開始、ページ公表日記載なし)
- ボストン・ダイナミクス「Digital Transformation at Nestlé Purina」(公表日記載なし、2026年11月7日確認)
- ペットフード協会「2025年度ペットフード産業実態調査の結果について」(2026年9月)
- 環境省「第一種動物取扱業者の登録状況(令和7年4月1日現在)」(公表日記載なし、2026年11月7日確認)
- 総務省・経済産業省「令和6年経済センサス‐基礎調査・第4-2表」(2026年11月7日確認)
- 厚生労働省「令和7年賃金構造基本統計調査・一般労働者・産業別表」(2026年3月24日)
- 農林水産省「飼育動物診療施設の開設届出状況(令和7年12月31日現在)」(2026年3月6日)
- RABO「Catlog」(公表日記載なし、2026年11月7日確認)
- トレッタキャッツ「トレッタ」(公表日記載なし、2026年11月7日確認)
- IDEXX「インビュー Dx」(公表日記載なし、2026年11月7日確認)
- VETS TECH「VETS CHAT」(2026年9月9日)
- トレッタキャッツ「動物病院とのデータ連携」(公表日記載なし、2026年11月7日確認)
- VetAsis「実証実験結果の共有」(公表日記載なし、2026年11月7日確認)
- RABO「Technology」(公表日記載なし、2026年11月7日確認)
- IDEXX「CoVetAI買収発表」(2026年9月16日)
- 東北エンタープライズ「Spot」(公表日記載なし、2026年11月7日確認)
- 矢野経済研究所「ペットビジネスに関する調査を実施(2026年)」(2026年9月1日)
- アニコム ホールディングス「2026年3月期決算短信」(2026年5月12日)
- ペットフード協会「ペットフード産業実態調査結果」(公表日記載なし、2026年11月7日確認)
- 第一アイペット損害保険「ペット保険・ブランド紹介」(公表日記載なし、2026年11月7日確認)
- ペットフード協会「2025年全国犬猫飼育実態調査・調査概要」(2025年公表、日付記載なし)
- あらた「3分でわかるあらた」(公表日記載なし、2026年11月7日確認)
- イオンペット「ペテモ 公式サイト」(公表日記載なし、2026年11月7日確認)
- 日本動物高度医療センター「会社概要」(公表日記載なし、2026年11月7日確認)
- あらた「グループ会社」(公表日記載なし、2026年11月7日確認)
- アニコム ホールディングス「2026年8月度 月次経営パラメータ」(2026年9月18日)
- ユニ・チャーム「2025年12月期決算説明会資料」(2026年2月12日)
- ユニ・チャーム「インドのペットケア市場へ参入」(2026年7月2日)
- アイペット損害保険「保有契約件数100万件突破」(2025年9月5日)
- 第一生命グループ「ブランド・商号変更」(公表日記載なし、2026年11月7日確認)
- APPA「U.S. Pet Industry Reaches $158 Billion in 2025」(2026年3月26日)
- FEDIAF「Facts & Figures 2026」(2026年6月)
- マース「シェルターメディスンセミナー2026」(2026年10月15日)
- マース「Heska買収完了」(2023年6月13日)
- ネスレ「Annual Review 2025」(2026年2月19日)
- コルゲート・パルモリーブ「2025年第4四半期・通期決算」(2026年1月30日)
- チューイー「Fiscal Fourth Quarter and Full Year 2025 Financial Results」(2026年3月25日)
- IDEXX「Fourth Quarter and Full Year 2025 Results」(2026年2月2日)
- トゥルーパニオン「2025 Form 10-K」(2026年2月13日)
- 英国CMA「Veterinary services for household pets」(最終報告2026年3月24日、命令2026年9月22日)
- 環境省「ペットフード安全法」(公表日記載なし、2026年11月7日確認)
- 農林水産省「獣医療法・広告規制」(公表日記載なし、2026年11月7日確認)
- 農林水産省「愛玩動物のオンライン診療」(指針2024年12月27日、ページ更新2026年3月4日)
- 農林水産省「愛玩動物看護師」(試験案内2026年6月22日更新)
- 欧州委員会「New EU rules on packaging enter into application」(2026年8月11日)
- 米国FDA「Cat and Dog Food Manufacturers Required to Consider H5N1 in Food Safety Plans」(2025年1月17日)
- アニコム ホールディングス「2026年3月期決算短信の一部訂正」(2026年5月13日)
- ペットフード協会「全国犬猫飼育実態調査・データの使用について」(公表日記載なし、2026年11月7日確認)
この業界の図解【194種類で分析】を、note の有料記事で公開しています。
