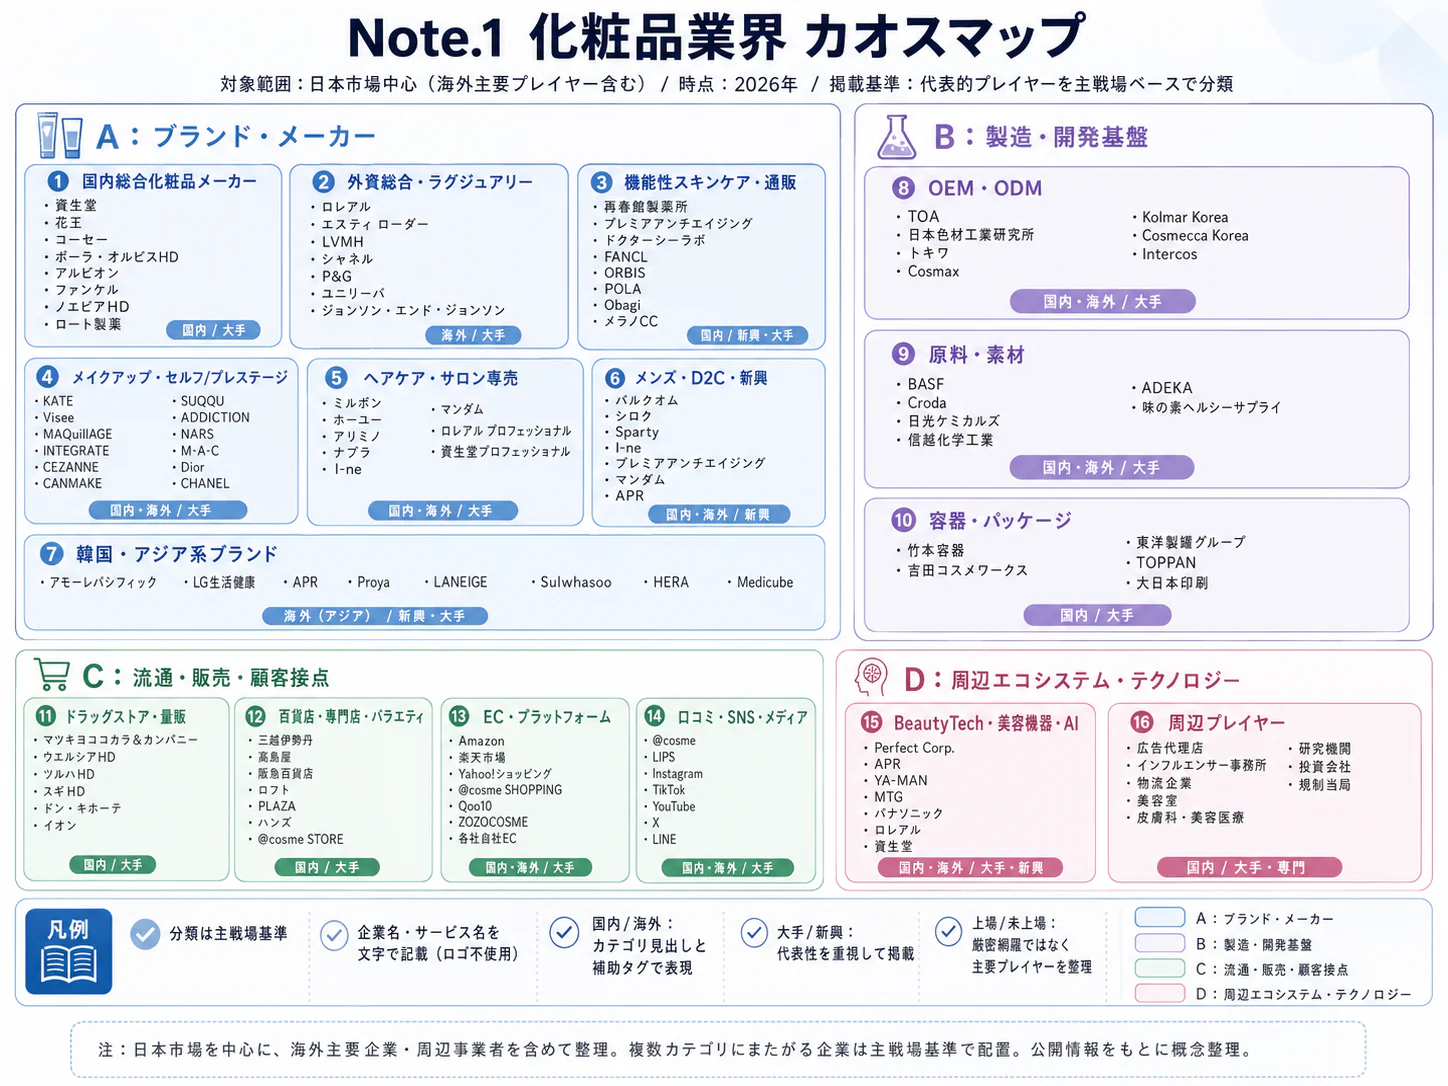
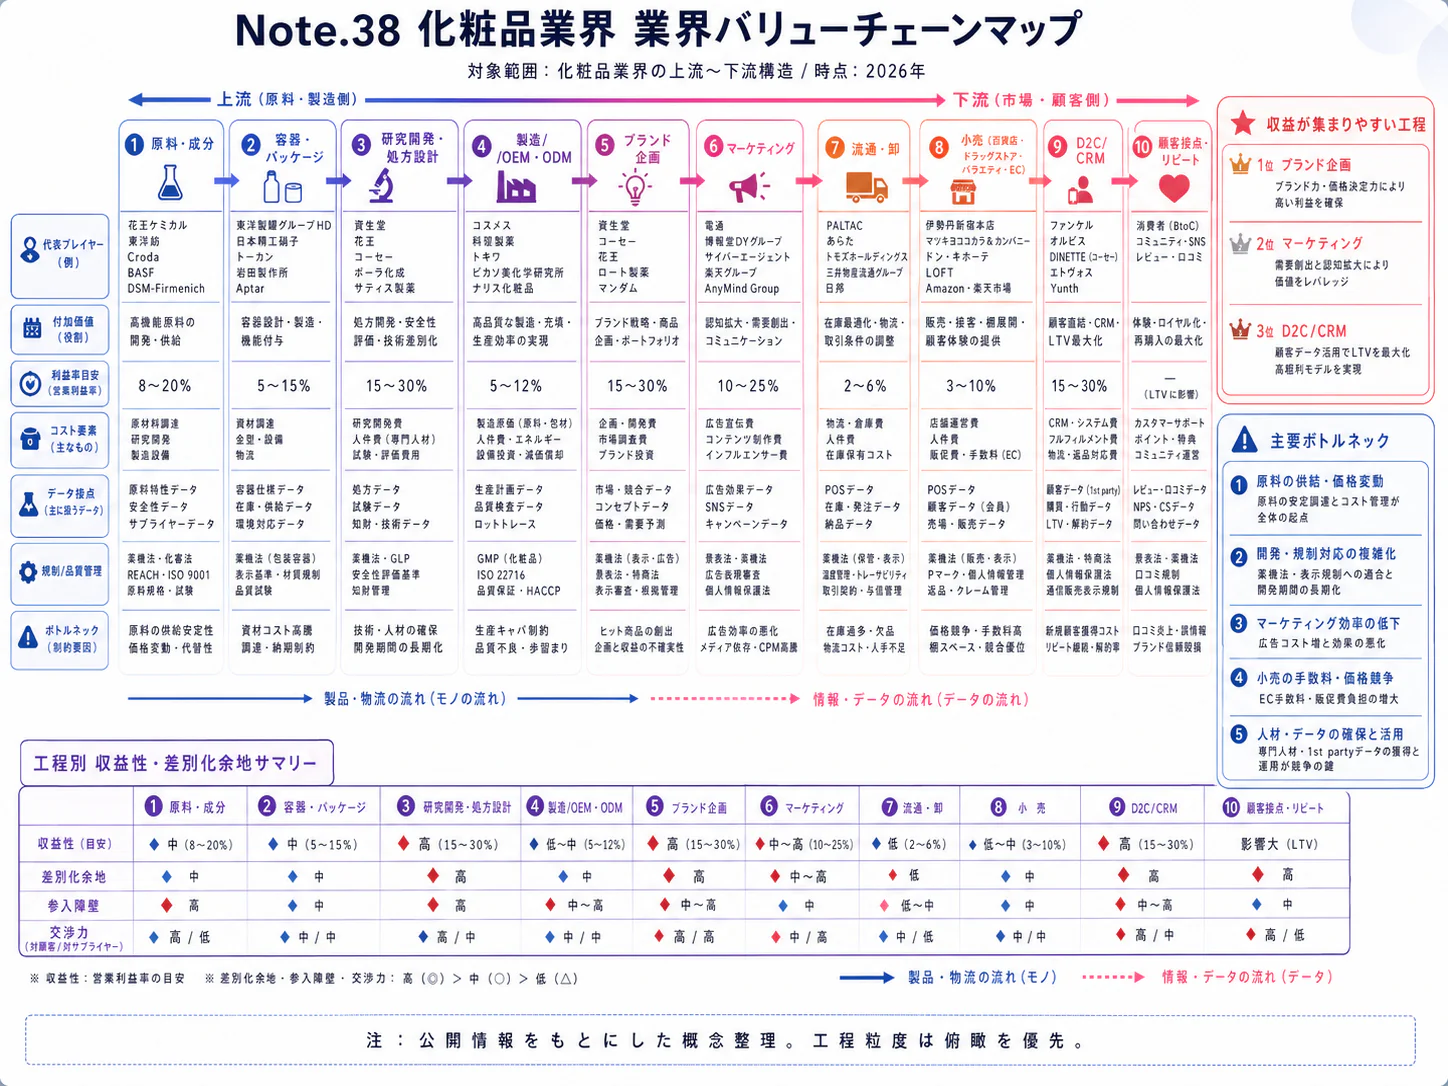
エグゼクティブサマリー
化粧品業界は、処方とブランドの価値を、購入場所の変化を越えて継続的な利益へ変えられるかが問われる産業である。2026年11月7日時点では、中国の消費回復、訪日購買の減少、企業の収益改善が同時に進んでいる。「市場が戻れば各社も戻る」という見方では、経営判断を誤る。
要点
- 市場は金額で回復しているが、数量は減っている。 2025年の化粧品出荷額は1兆3,907億円、前年比1.2%増である一方、出荷数量(重量)は2.8%減であった。国内の製造事業所からの出荷額であり、国内小売市場の規模や伸びとは区別する。(経産省「生産動態統計年報 2025年」)
- 中国国内と日本の旅行者向け需要は別に管理する。 2026年1〜9月の中国の化粧品類小売額は3,491億元、前年同期比6.1%増だが、中国からの訪日外客数は333万5,500人、55.5%減であった。現地販売、免税店、訪日購入を同じ回復シナリオに置けない。(中国国家統計局「2026年1〜9月小売統計」)(JNTO「2026年9月訪日外客数」)
- 競争の中心は利益の残る成長である。 国内大手の再建に加え、韓国からの輸入拡大と欧米のブランド再編が進む。世界売上と国内出荷額を用いたシェア計算はできない。(経産省「化粧品製造業をめぐる状況」)(ロレアル「Kering Beauté買収完了」)
- 制度対応が販売体験と輸出採算を左右する。 日本では2026年11月1日に免税リファンド方式が開始された。EUの表示・包装、米国の登録・安全性管理、中国の安全性評価を、国別商品の継続費用に含める。(国税庁「リファンド方式への見直し」)(EU「規則2023/1545」)(欧州委員会「PPWR適用開始」)(FDA「MoCRA」)(NMPA「安全性評価管理の最適化措置」)
- AIは研究・接客支援から実用が進む。 処方探索と販売員向け支援には国内事例があり、韓国では色分析とロボット調合を組み合わせた店頭サービスがある。品質・表示の確認を残した業務設計が、速度と信頼性を両立させる。(資生堂「VOYAGER」)(資生堂ジャパン「生成AIチャットボット導入」)(アモーレパシフィック「CES 2023イノベーションアワード受賞(TONEWORK)」)
経営・企画部門への示唆
- 国内出荷は金額1.2%増でも数量は2.8%減、中国の小売額は伸びても中国からの訪日客は55.5%減である。市場全体ではなく、ブランド別に顧客・購入場所・販促後利益を一つの台帳で管理し、免税向け出荷は現地の消化に合わせる。
- 粗利率が高くても、利益は販管費の使い方で決まる。大手は美容部員・広告・販促の費用配分をAI活用とセットで組み替え、中堅・中小は金額が伸びる品目や使用場面に絞り、値上げに頼らない計画にする。
- 中国の顧客の購入場所、リファンド方式移行後の訪日客の行動、小売の実質取引条件、買収先のライセンスの期限は公開情報では分からない。現地のパネル調査や取引先への聞き取りで確かめてから投資を判断する。
業界データまとめ
化粧品の国内生産拠点からの出荷は回復しているが、この金額を国内消費者の購入総額と読むことはできない。輸出、国内小売、海外現地法人の販売では測定する段階が異なるため、以下では統計の定義を固定して比較する。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 国内の製造事業所からの化粧品出荷(販売)金額 1兆3,907億円。生産動態統計「化粧品」33品目の月次販売金額の合計(計算)であり、国内小売市場額ではない | 2025年 | 経産省「生産動態統計年報 2025年」 |
| 市場の伸び | 上記と同系列の出荷金額、前年比 +1.2%(2024年の1兆3,745億円からの計算)。出荷数量(重量)は2.8%減 | 2025年 | 経産省「生産動態統計年報 2025年」 同「2024年」 |
| 事業者数 | 化粧品製造販売業 4,439施設(許可施設数。企業数・ブランド数ではない) | 2026年3月31日現在 | 厚労省「2025年度衛生行政報告例・薬事第3表」 |
| 従業者数 | 4万8,011人(687事業所)。産業小分類166「化粧品・歯磨・その他の化粧用調整品製造業」。歯磨等を含み、販売店等と個人経営の事業所は含まない | 2025年6月1日現在 | 経産省「2025年経済構造実態調査 製造業事業所調査 産業別統計表 第1表」 |
| 平均年収 | 680.95万円(計算)。中分類「化学工業」、一般労働者・男女計・学歴計・企業規模計10人以上。月額44.31万円×12+年間賞与等149.23万円。化粧品専業の平均ではない | 2025年調査 | 厚労省「2025年賃金構造基本統計・一般労働者」 |
| 上位3社の売上高 | 資生堂 9,699.92億円(連結)/コーセーホールディングス 2,623.03億円(化粧品事業)/花王 2,615.63億円(化粧品事業)。主要上場3社の世界売上であり、国内シェア順ではない | 各社2025年12月期 | 資生堂「2025年決算短信」 コーセーHD「2025年決算短信」 花王「2025年決算短信」 |
| 化粧品輸出額 | 0.5兆円。2021年から3年連続の減少(財務省貿易統計に基づく経産省資料の値)。国・地域別の内訳は本稿では未確認 | 2024年 | 経産省「化粧品産業競争力強化検討会 中間報告書 概要」 |
| 中国の化粧品類小売額 | 3,491億元、前年同期比+6.1%。限額以上単位の名目販売額であり、中国市場全体ではない | 2026年1〜9月 | 中国国家統計局「2026年1〜9月小売統計」 |
| 中国からの訪日外客数 | 333万5,500人、前年同期比−55.5%。化粧品購入者数ではなく、需要の関連指標 | 2026年1〜9月(推計値を含む) | JNTO「2026年9月訪日外客数」 |
出荷・輸出入・企業売上を足して市場規模を作ると重複が生じる。出荷額は生産動態統計の年報(2025年・2024年)の品目別・月別の販売金額を合計した値である。賃金と従業者数も対象産業が一致しないため、両者からの化粧品業界全体の人件費の推計は、本稿では対象外とする。
AI・フィジカルAIの影響と経営の打ち手
化粧品で先に変わるのは、処方探索、接客準備、広告制作である。フィジカルAIも色合わせ・調合で商用化しているが、安全性評価や出荷判定まで自律化したわけではない。打ち手は、速度と品質・表示の責任を両立させる業務設計である。
工程別の影響
本稿のバリューチェーンは「企画・研究→原料・容器調達→製造・品質保証→需給・物流→販売・接客→継続利用」で統一する。表の「時期」は、2026年11月を起点とする、公開情報からの分析にもとづく普及見通しであり、企業の導入計画ではない。「データ・IoT」には、三分類に合わせ、画像認識、数値予測、処方探索など非対話型の分析技術を含める。
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 企画・研究 | 過去処方から試作候補を絞り、研究員が評価する | データ・IoT | 実用(導入事例あり) | 2年以内 | 資生堂VOYAGERは2024年から運用。資生堂「VOYAGER」 |
| 原料・容器調達 | 原料と処方の組み合わせを学び、環境負荷を考慮した代替候補を探す | 生成AI・AIエージェント | 構想段階 | 3〜5年 | ロレアルとIBMが処方向け基盤モデルの共同開発を発表。実証結果は未確認。IBM「ロレアルと処方向けAI共同開発」 |
| 製造・品質保証 | 肌色計測と機械調合を連携し、個別の色を製造する | フィジカルAI | 実用(導入事例あり) | 3〜5年 | 韓国TONEWORKの色提案・調合ロボット。日本の大量生産工場全般への普及を示すものではない。アモーレパシフィック「CES 2023イノベーションアワード受賞(TONEWORK)」 |
| 需給・物流 | 国・販路別の需要予測と供給・在庫の判断をつなぐ | データ・IoT | 構想段階 | 2年以内 | 資生堂は統合基盤「FOCUS」の導入完了を受けてバリューチェーン全体の進化を掲げ、需給予測精度向上を取り組み項目に挙げる。AIの適用範囲と達成度は未確認。資生堂「統合レポート2025」 |
| 販売・接客 | 美容部員が商品情報を対話で検索し、説明を準備する | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | 資生堂のB-TAB向けアシスタント。資生堂ジャパン「生成AIチャットボット導入」 |
| 継続利用 | 画像と質問回答をもとに商品・ケアの組み合わせを提案する | データ・IoT | 実用(導入事例あり) | 2年以内 | 花王THE ANSWER PROGRAM。頭髪用化粧品の隣接事例。花王「THE ANSWER PROGRAM始動」 |
業務はどう変わるか
第一に、処方開発は「経験から候補を作る」業務から、「大量の候補を評価し、採用しない理由も蓄積する」業務へ移る。 資生堂のVOYAGERは、50万以上の知見・技術の処方データを統合した処方開発AIで、2024年から本稼働している。2026年1月の発表では同技術を活用した商品の同年夏の発売を予定していたが、個別商品の発売完了や売上効果は、確認した資料では確認できない。(資生堂「VOYAGER」)
生成された候補は製品そのものではなく、安定性、容器との相性、微生物管理、使用感、製造設備での再現性を確かめる工程が残る。試作回数の単純な削減だけでは、評価を誤る。分析では、成功処方だけでなく、分離・変臭・充填不良など不採用条件を記録した企業ほど、自社の製造現場に適した候補を選びやすい。
第二に、美容部員は情報の暗記・検索から、顧客の希望を聞き取って説明を調整する仕事へ比重を移す。 資生堂ジャパンは2025年7月から、店頭の美容部員(同社の呼称はパーソナルビューティーパートナー)が使うタブレット端末B-TABで、生成AIを活用したチャットボットを本格導入した。これは販売員向けの情報支援であり、消費者の肌を医学的に診断したり、商品の効果を自動保証したりするサービスではない。(資生堂ジャパン「生成AIチャットボット導入」)
実装では、商品名、発売時期、国別の処方・表示、化粧品と医薬部外品の区分を検索条件に組み込む。旧商品の説明を現行品に流用する、海外向けの表現を日本向けに翻訳して使うといった誤りは、回答が自然なほど発見しにくい。最終回答の確認者と、参照した承認済み資料の版を残すことが、接客品質と監査可能性を支える。
第三に、広告制作は素材を一から作る工程から、承認された表現を市場・媒体に展開する工程へ移る。 ロレアルは2024年に社内の生成AIコンテンツ制作拠点CreAItechを開設し、2026年6月にはOpenAIとの協業で、CreAItechに同社の最新モデルを使うと発表した。一方、対外的なコミュニケーションで製品の便益を裏付け・強調するために、実在するように見える顔・体・髪・肌のAI生成画像を使わない方針を示している。(ロレアル「OpenAIとの協業」)(ロレアル「VivaTech 2024でのビューティーテック発表」)
経営上の効果を測るには、画像制作費に加えて、公開できる素材一式にするまでの時間を管理する。この時間には、日本向けの表示審査、広告主が関与した投稿の識別、元画像の権利処理が含まれる。「案を大量に作れた」ことと「審査済み広告を低い総費用で運用できた」ことは、分けて見る。
第四に、商品選びは一律の売れ筋推薦から、画像・質問回答を使った候補の絞り込みへ進む。 花王は2026年3月にTHE ANSWER PROGRAMを開始し、顔の素肌画像とセルフチェックを組み合わせ、用意した専用商品群から頭皮・髪のケアを提案する。素顔画像の肌解析にはパーフェクト〈玩美移動〉のAI肌解析技術が使われている(同社発表)。顧客ごとにその場で新処方を製造する仕組みとは異なる。(花王「THE ANSWER PROGRAM始動」)(パーフェクト「花王への技術導入」)
画像の保存・販促利用は、分析への同意とは分けて管理する。推奨結果は、クリック数だけでなく、不適合申告、返品、継続利用まで確かめる。
第五に、限定された店頭製造では、計測から調合までがつながる。 アモーレパシフィック〈아모레퍼시픽〉のTONEWORKは、AIによる肌色の分析と、ロボットによるリキッド・クッションファンデーションやリップ製品の調合を組み合わせ、ソウルの自社店舗等で提供すると発表された。認識結果が物理的な製造に反映される点でフィジカルAIの具体例であるが、日本で同じ機器の商用展開が始まったことは、確認した資料では確認できない。(アモーレパシフィック「CES 2023イノベーションアワード受賞(TONEWORK)」)
日本導入では、製造への該当性、許可、色材の取り違え防止、洗浄・校正・ロット記録の整理が先である。投資は色合わせや少量試作から評価し、認識・判断機能のない通常の充填機・搬送機とは区別する。
主要プレイヤー
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| 資生堂 | 日本 | VOYAGER、B-TAB向け対話型支援 | 処方探索、販売員の情報検索 | 展開済み。国内の研究・接客業務で運用。資生堂「VOYAGER」、資生堂ジャパン「生成AIチャットボット導入」 |
| 花王 | 日本 | THE ANSWER PROGRAM | 素肌画像・セルフチェックから頭皮・髪のケアを提案 | 展開済み。2026年3月開始。花王「THE ANSWER PROGRAM始動」 |
| パーフェクト〈玩美移動〉 | 台湾 | 美容向け画像解析・AI/AR | 花王のヘアケア提案サービスで素顔画像の肌解析を担う | 展開済み。花王への提供を公表。パーフェクト「花王への技術導入」 |
| アクセンチュア | アイルランド | 処方開発・接客支援の構築 | 資生堂のVOYAGER、B-TABの開発協力 | 展開済み。共同開発した仕組みが国内運用。資生堂「VOYAGER」、資生堂ジャパン「生成AIチャットボット導入」 |
| アモーレパシフィック〈아모레퍼시픽〉 | 韓国 | TONEWORK | 肌色分析とロボット調合 | 未展開。対象機器の日本商用導入は公表確認できず。ブランドの日本販売とは区別。アモーレパシフィック「CES 2023イノベーションアワード受賞(TONEWORK)」 |
人材・収益・競争への影響
減少が見込まれるのは、定型的な商品情報の転記、素材のサイズ違い制作、初歩的な候補検索の工数である。増えるのは、処方データの整備、国別表示の審査、画像・推奨結果の検証、店頭機器の品質管理である。これは職種全体の消滅予測ではなく、確認できた導入事例をもとにした、業務配分の分析である。
費用は外注制作費から、利用料、データ整備、評価、保守、審査へ移る。ブランド企業が処方と顧客の利用履歴を保有し、技術企業が分析や制作を担う場合は、契約の中身が切り替えやすさを左右する。学習への二次利用、データ持ち出し、サービス終了時の移行を契約で定めていないと、切り替えが難しくなる。省力化による余剰を販促へ再投資する可能性もあり、そのまま小売価格が下がるとは限らない。
経営者が実施すべき対策
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | 商品・販売国・法的区分別に承認済み説明を管理し、接客回答の参照先を限定 | 共通 | 直ちに〜1年 | 誤表示と確認時間の抑制 | 表示責任者、改訂履歴、旧品との区別 |
| 高 | 処方の成功例と不採用理由を同じ形式で保存 | 大手 | 1〜2年 | 試作候補の質と再現性の向上 | 原料名寄せ、評価条件、処方権利の整理 |
| 高 | 顔・髪画像の同意を分析・保存・販促で分ける | 共通 | 導入前 | 不適切な二次利用の防止 | 同意画面、削除手順、委託先管理 |
| 高 | 接客支援を商品シリーズ限定で導入し、回答根拠と修正率を評価 | 中堅・中小 | 1年以内 | 少人数でも説明品質を揃える | 承認済みFAQと担当者による照合 |
| 中 | 制作費と表示審査費を合算して広告生成の採算を判定 | 共通 | 1年以内 | 制作量だけが増える投資を抑制 | 素材権利、媒体別審査、公開履歴 |
| 中 | 色合わせ・調合の限定実験で校正、洗浄、追跡記録を検証 | 大手 | 2〜3年 | 少量個別化の事業性を把握 | 製造該当性の確認、機器検証、保守体制 |
よくある失敗は、①処方探索の結果を安全性の確認済み結果と扱う、②画像解析を医学的診断として訴求する、③提供企業の効果測定を自社の利益改善と読み替えることである。導入効果の独自推計は、本章では対象外とする。試験導入では、不良・修正・再審査まで含めた総費用を測る。
業界の定義と市場構造
化粧品業界は、処方やブランドを保有する企業、製造を受託する企業、販売接点を持つ企業が重なる市場である。売上の回復を判断するには、法令上の化粧品と医薬部外品、メーカー出荷と小売販売、国内需要と輸出を切り分けて見る。
対象と境界
本稿は、日本のスキンケア、メイクアップ、香水等を中心に、資生堂、コーセーホールディングス、花王の事業と海外競争を扱う。市場統計に含まれる頭髪用化粧品も整理するが、洗剤・家庭用清掃用品、理美容施術、医療行為、医薬品は対象外である。薬用スキンケアなどの医薬部外品は企業の事業分析に含める一方、生産動態統計の化粧品出荷額には混入させない。(厚労省「化粧品・医薬部外品等」)(経産省「生産動態統計年報 2025年」)
化粧品は身体の清潔・美化、皮膚・毛髪を健やかに保つこと等を目的とし、人体への作用が緩和なものと定義される。医薬品の治療効果や医薬部外品の承認効能を一般化粧品に転用できず、輸入・広告・接客でも区分の確認が必要である。(e-Gov法令検索「医薬品医療機器等法」第2条第3項)(厚労省「化粧品・医薬部外品等」)(京都府「化粧品の効能の範囲」)
製品別の構成
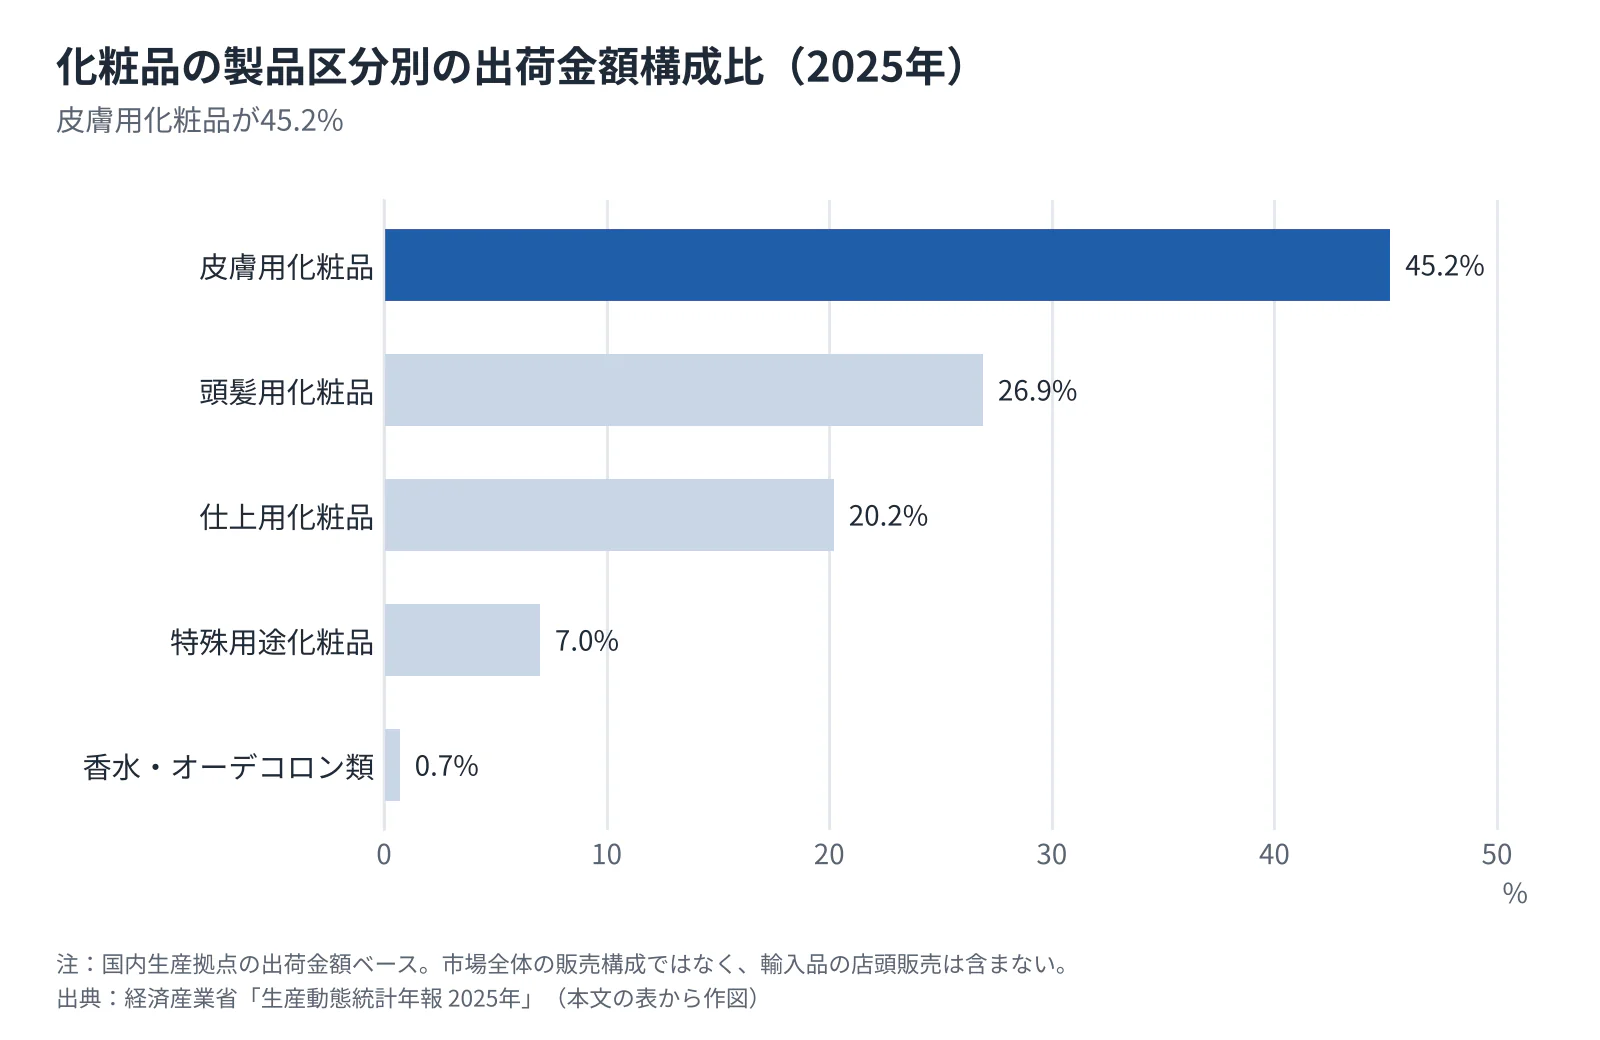 タップすると拡大して見られます
| 製品区分 | 出荷金額構成比 | 競争を見る際の論点 |
|---|---|---|
| 皮膚用化粧品 | 45.2% | 日常の継続使用と、高価格帯商品の納得感を両立できるか |
| 頭髪用化粧品 | 26.9% | 日常補充型の販売、詰め替え、販路と陳列面積の確保 |
| 仕上用化粧品 | 20.2% | 色・質感・流行への対応と、色番別の在庫負担 |
| 特殊用途化粧品 | 7.0% | 品目ごとの季節性と需要集中への対応 |
| 香水・オーデコロン類 | 0.7% | 国内生産の小ささと、輸入ブランドの小売での存在感を区別 |
構成比は2025年の国内生産拠点の出荷金額ベースである。市場全体の販売構成ではなく、輸入品の店頭販売はこの内訳に入らない。(経産省「生産動態統計年報 2025年」)
過去5年を振り返ると、2020年の活動制約後、外出・対面接客の回復とともに製品間の需要が再配分された。出荷額は2023年から2025年まで増加し、重量当たりの平均出荷単価も2022年を底に上がっている。2025年は金額が1.2%増えた一方で出荷数量(重量)は2.8%減っており、金額の増加は使用量の増加を意味しない。分析では、数量、容量、価格、商品構成を分けずに市場を見ると、プレミアム商品の投入効果と基礎需要の増加を取り違えやすい。(経産省「生産動態統計年報 2025年」)(同「2023年」)
供給側では、国内工場を持たないブランドでも受託製造や輸入を使って参入できる一方、品質保証・法令対応・販売継続の責任は残る。2025年度末の化粧品製造業は4,424施設、製造販売業は4,439施設であり、この数をブランド数や独立した競合企業数と読み替えることはできない。製造販売業と製造業が別の許可区分であること自体が、製造設備の所有と製品を市場に出す責任が分離し得る構造を示している。(厚労省「2025年度衛生行政報告例・薬事第3表」)(東京都「化粧品業許可の検討」)
顧客と需要の特性
需要の中心は日常的な使用者であるが、購入場所と使用者の居住地が一致しないことが化粧品の特徴である。2026年の経営管理では、日本の居住者、訪日客、中国本土の消費者、海外免税店の利用者を分け、同じ消費者を複数の成長市場として重複計上しないことが重要である。
| 顧客・購買場面 | 主な購買判断 | 経営管理で見る項目 |
|---|---|---|
| 国内の継続使用者 | 使用感、肌との相性、入手しやすさ、支出の継続可能性 | 初回から再購入への移行、容量当たり支出、購入間隔 |
| 国内の新規・比較購入者 | 色・質感、試しやすさ、口コミ、価格 | 試用から購入への転換、購入後の継続、返品理由 |
| 訪日客 | 旅行中の購入機会、説明言語、持ち帰りやすさ、免税手続 | 国・地域別購入単価、店舗別の接客と返金完了 |
| 海外の現地消費者 | 現地での認知、販路、価格、気候・習慣への適合 | 現地消化売上、再購入、販売店在庫 |
| 小売・卸・免税店 | 売場の売上・利益、販売支援、供給安定性、取引条件 | 販促負担後利益、返品・在庫、陳列更新時の継続 |
表は、公開情報から分析した、管理上の分類である。小売への導入は、商品担当の売場適合性評価、仕入れ・営業による価格・販促協議、品質・法務等の商品情報確認という流れを想定できるが、権限と期間は商談ごとに確かめる。
化粧品の乗り換えには契約上の拘束が少ない一方、使い慣れた使用感、色合わせ、買い直しの手間が心理的・実務的な負担となる。したがって、初回値引きによる獲得と、定価に近い条件での継続は、分けて評価する。高価格帯でも一律に価格感応度が低いとは限らず、免税・セール・セット品の条件が変われば購入場所が移り得る。
中国国家統計局の2026年1〜9月の化粧品類販売は前年同期比6.1%増である一方、同期間の中国からの訪日外客数は55.5%減であった。両統計の対象は異なるが、中国での販売回復が日本の免税店売上へ自動的には広がらないことは明確である。広告・在庫計画の前提は、日本を訪れる総人数だけでなく、国・地域別の構成と自社ブランド購入率まで分けて置く。(中国国家統計局「2026年1〜9月小売統計」)(JNTO「2026年9月訪日外客数」)
実際にコーセーの2026年上期説明では、日本のアルビオン事業で国内免税が落ち込む一方、中国免税や中国本土のECイベントが売上に寄与している。これは需要が単純に消失・回復するだけでなく、購入する場所も動くことを示す企業事例である。国内の定番品、旅行者向けのセット、現地EC用の販売施策を同一の売上目標で管理すると、実需以上の出荷を誘発しやすい。(コーセーHD「2026年上期決算説明」)
紫外線対策、乾燥期のケア、贈答セットなど、季節性は用途別に計画する。高齢化の影響も、年齢だけで需要予測へ置き換えず、生活場面、使用品目数、購入経路の変化を顧客調査で確かめる。
バリューチェーンと収益構造
化粧品の付加価値は、原料を混ぜて容器に詰める工程だけでなく、処方の再現性、ブランドの選ばれ方、販売後の継続に分散している。高い粗利益率と高い営業利益率は同義ではない。収益力は、販売網・販促・本社機能・在庫の費用まで見て評価する。
工程マップ
| 工程 | 主な担い手・役割 | 付加価値の源泉 | 利益・資金を圧迫する条件 |
|---|---|---|---|
| 企画・研究 | 資生堂、コーセー、花王、原料会社、受託開発企業 | 使用感、評価技術、処方と知財、ブランド設計 | 開発の長期化、販売国ごとの追加評価 |
| 原料・容器調達 | 原料・香料・容器メーカー、商社 | 品質の安定、調達継続、容器の使い勝手 | 小ロット、専用部品、材料変更時の再評価 |
| 製造・品質保証 | ブランド企業の工場、OEM・ODM、製造販売業者 | 安定製造、記録、出荷判定、問題への対応 | 設備の低稼働、多品種切り替え、不良・回収 |
| 需給・物流 | メーカー、卸、物流事業者 | 販路に合わせた補充、欠品・滞留の抑制 | 色番・セット別在庫、国別包装、販売店の過剰在庫 |
| 販売・接客 | 百貨店、専門店、ドラッグストア、EC、免税店 | 試用、説明、集客、購入しやすさ | 販促・手数料・人員・売場維持の費用 |
| 継続利用 | ブランド企業、販売店、会員サービス | 再購入、不適合への対応、商品改良 | 値引き依存、購入履歴の分断、休眠顧客の増加 |
表は公開された事業区分と許可制度をもとにした概念整理であり、工程別の業界平均利益率を示すものではない。資生堂等の地域・事業セグメント利益は、研究、製造、販売が混在しており、工場や店舗だけの利益には分解できない。(資生堂「2025年決算短信」)(コーセーHD「2025年決算短信」)(花王「2025年決算短信」)(東京都「化粧品業許可の検討」)
粗利益から何が差し引かれるか
資生堂の2025年連結売上高に対する売上総利益の比率は76.6%、販売費及び一般管理費の比率は74.8%である(ともに決算短信から計算)。さらに構造改革費用や減損等が関係し、コア営業利益445.20億円に対し、会計上の営業損益は287.88億円の赤字となった。高粗利の商品を持つことと、過去の投資や固定費を回収できることを分けて評価すべき事例である。(資生堂「2025年決算短信」)
他社でも、2025年のコーセー化粧品事業はセグメント利益167.68億円、同売上高に対する比率6.4%、花王化粧品事業は営業利益104.11億円、利益率4.0%である。会計基準、本社費用配賦、事業範囲が異なるため、これだけで優劣を決めることはできない。分析では、ブランド別の販促後利益と運転資金を見て、増収に必要な追加費用がどこに発生するかを確かめる方が、意思決定に役立つ。(コーセーHD「2025年決算短信」)(花王「2025年決算短信」)
原材料・容器・人件費・物流費の業界共通比率は確定できない。特殊原料や専用容器は、代替時の品質評価・表示変更まで費用に含める。利益変動は、原料価格だけでなく、こうした費用も含めて説明する。
価格転嫁について、花王の2026年1〜9月化粧品売上の実質成長率6.5%は、数量等5.7%、価格0.7%という会社開示の分解である(端数差あり)。名目増収率10.1%には為替影響も含まれる。価格を上げることだけでなく、どのブランド・製品をどの市場で売るかが回復に寄与したと読める。(花王「2026年第3四半期決算短信」)
販売側では、卸売価格、販促協賛、ポイント、広告、返品、在庫所有の条件が実質利益を左右する。アイスタイルがネットとリアルの両面のデータで生活者理解を深め、ECでもメディアや店舗との連携を強化する方針を示すように、購入前の比較から購入までを担う販売接点の役割も大きい。メーカーは出荷額だけでなく、小売の消化と顧客の再購入を追い、販売店在庫が増えた結果の増収を見分ける。(アイスタイル「2026年6月期決算・方針」)
供給網のリスクは海外調達比率だけでは測れない。国内生産でも専用部材への依存で発売が止まり得る。ブランド別に代替不能原料、金型所有者、旧包材、販売国別の出荷条件を整理し、供給停止の経路を把握する。
競争環境
国内市場は大手が研究開発・ブランド・販売網を持つ一方、輸入ブランドと受託製造を利用する新興ブランドが品目・販路ごとに競う構造である。2026年の争点は市場回復の取り込みだけでなく、免税依存、販売費、ブランド数を見直し、継続的に利益の出る売上へ組み替えられるかである。
集中度と戦略グループ
公的出荷統計と各社の世界売上は対象が異なるため、主要3社売上を合算して国内市場の集中度を計算することはできない。製造販売業の4,439許可施設も、企業集団の数を示さない。国内小売市場全体を同一条件で覆う公開シェアは確認できず、ここでは戦略と事業実績を比較する。(厚労省「2025年度衛生行政報告例・薬事第3表」)(経産省「生産動態統計年報 2025年」)
| 企業 | 2025年の規模・利益 | 強みと事業構成 | 2026年の確認事項 |
|---|---|---|---|
| 資生堂 | 連結売上9,699.92億円、コア営業利益445.20億円 | SHISEIDO、クレ・ド・ポー ボーテ、NARS等。地域をまたぐプレステージ展開 | 上期売上は為替等を除く実質で前年並み。収益改善と需要成長を分けて評価。資生堂「2025年決算短信」、資生堂「2026年上期決算説明」 |
| コーセーホールディングス | 化粧品売上2,623.03億円、セグメント利益167.68億円。別にコスメタリー事業あり | DECORTÉ、アルビオン、Tarte等。高付加価値ブランドと日常価格帯を保有 | 上期は中国免税・Tarteが寄与する一方、日本は減収。販促投資の費用増に注意。コーセーHD「2025年決算短信」、コーセーHD「2026年上期決算説明」 |
| 花王 | 化粧品売上2,615.63億円、営業利益104.11億円 | KANEBO、KATE、Curél等。連結内の他事業と化粧品部門を区別 | 1〜9月化粧品売上1,994億円、営業利益98億円。前年同期の29億円から改善。花王「2025年決算短信」、花王「2026年第3四半期決算短信」 |
戦略群は、①高価格帯を世界に展開する企業、②国内の対面・会員接点を深める企業、③ドラッグストア等で商品回転を重視する企業、④ECと短い商品投入サイクルを使うブランド、と整理できる。ただし一社が複数群を持つ場合が多い。高価格帯と低価格帯という一軸だけでは、接客費用、在庫、顧客の保有主体の違いを説明できない。
5つの競争要因
強さと方向は、以下の公表事実をもとにした分析である。
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存企業間の競争 | 強 | 国内大手の再建・重点投資と韓国からの輸入拡大が並行。売場と比較購入機会を競う。花王「2026年第3四半期決算短信」、経産省「化粧品製造業をめぐる状況」 | 強まる |
| 新規参入の脅威 | 中 | 製造と製造販売は分業可能。ただし品質責任・表示管理・再購入の確保は残る。東京都「化粧品業許可の検討」 | 強まる |
| 買い手の交渉力 | 強 | 消費者は複数販路を比較でき、情報・店舗・ECを持つ事業者が販売を支援。個別取引条件は非公開。アイスタイル「2026年6月期決算・方針」 | 強まる |
| 売り手の交渉力 | 中 | 専用原料・容器の切り替えには評価が必要。全原料の供給集中を示す統計はなく、品目ごとに異なる。厚労省「化粧品・医薬部外品等」 | 変わらない |
| 代替品・代替支出の脅威 | 中 | 美容支出の配分や使用品目数は可変。一方、医療と化粧品は法的役割が異なり、単純な代替とは扱えない。厚労省「化粧品・医薬部外品等」 | 変わらない |
再編と勝ち筋
直近3年の再編では、資生堂が2023年12月にドクターデニスグロス関連事業の買収(取得価額の概算4.5億米ドル、2024年第1四半期中の実行予定)を発表した。コーセーは2024年12月にタイのPURIの株式取得を決定し、PAÑPURIを加えた。前者は米国スキンケア、後者はタイ発ブランドという異なる入口であり、「海外売上の追加」以上に、顧客層・商品分野・現地運営能力の取得として見る。(資生堂「DDG買収」)(資生堂「2025年決算短信」)(コーセー「PURI株式取得」)(コーセーHD「2025年決算短信」)
異業種からの動きでは、キリンが2024年6月にファンケルの完全子会社化を目的とする公開買付け開始を発表した。健康領域と化粧品の接点は資本提携の動機になり得るが、食品、化粧品、医薬品の効能を一つの広告で混同しない管理が欠かせない。買収効果は、商品の併売だけでなく、顧客同意、ブランドの独立性、販売組織の重複費用まで含めて確かめる。(キリン「ファンケルTOB開始」)(厚労省「化粧品・医薬部外品等」)
成功条件の第一は、主力商品の継続購入を作り、その資金で新商品を試せることである。第二は、市場・販路を増やす際に、同じ需要への依存を増やしていないことである。資生堂の中国・トラベルリテールの管理、コーセーの日本と中国免税の差は、国別の売上だけでは顧客依存を捉え切れないことを示す。(資生堂「2025年決算短信」)(コーセーHD「2026年上期決算説明」)
第三は、研究・表示・製造・販売をつなぎ、商品の説明と品質を各国で再現できることである。第四は、ブランド別の販促後利益と在庫を基準に、投資継続と撤退を決めることである。花王の化粧品事業の利益回復は売上の伸び以上に大きく、成長率だけを目標にするより、事業の構成と費用の改善を同時に見る。(花王「2026年第3四半期決算短信」)
海外の動向と主要企業
海外競争は、中国の景況だけでなく、欧米のブランド再編、韓国企業の多地域展開、販路と商品カテゴリーの構成で差がついている。日本企業には輸出を増やす余地がある一方、海外の顧客が継続購入できる現地の販売・運営基盤が必要である。
市場の位置づけと企業比較
Cosmetics Europeによる2025年の欧州化粧品・パーソナルケア小売市場は1,100億ユーロである。英国等を含む欧州の数値で、EUだけの市場ではない。日本の出荷額、中国の限額以上単位の小売額とは地域・品目・取引段階が異なり、これらを足した世界市場や日本の世界シェアは、本稿では示さない。(Cosmetics Europe「2025年市場」)
中国では前掲の2026年1〜9月の化粧品類販売が名目で増加しているが、個々の日本ブランドのシェア回復を示す統計ではない。ロレアルは同期間の売上を同一基準で6.9%増と公表し、北アジアについては、中国市場の伸びが1桁台前半にとどまる中で同社はその約3倍の速さで伸びたこと、日本では観光需要の弱さの影響を受けながら増収したことを記した。国の市場成長、企業の成長、販路の成長は、三段階に分けて判断する。(中国国家統計局「2026年1〜9月小売統計」)(ロレアル「2026年9月末売上」)
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| ロレアル | フランス | 440.5億ユーロ、2025年・連結 | 一般消費者向け、高級品、サロン、皮膚科学知見を活用した美容ブランドを併有 | 2026年3月にKering Beautéの買収完了 | ランコム、メイベリン、ラ ロッシュ ポゼ等。ロレアル「2025年決算」、ロレアル「Kering Beauté買収完了」 |
| エスティ ローダー | 米国 | 150.49億米ドル、2026年6月期・連結 | プレステージのスキンケア、メイク、香水 | 通期売上は名目5%増、オーガニック3%増。事業再建を継続 | エスティ ローダー、クリニーク、M·A·C、ル ラボ等。エスティ ローダー「2026年6月期決算」 |
| LVMH | フランス | 81.74億ユーロ、2025年・香水・化粧品部門 | ディオール、ゲラン等の高級ブランド | 同部門の売上は名目3%減、オーガニックでは横ばい | 百貨店、直営、EC等。Sephoraは別部門であり上記売上に含めない。LVMH「2025年決算」 |
| バイヤスドルフ | ドイツ | 81.76億ユーロ、2025年・コンシューマー部門 | ニベア、ユーセリン、ラ・プレリー等。部門にヘルスケアも含む | コンシューマー事業はオーガニック2.5%増。ブランド群で成長差 | ニベア花王による事業、ラ・プレリー等。バイヤスドルフ「2025年年次報告」 |
| アモーレパシフィックグループ〈아모레퍼시픽그룹〉 | 韓国 | 4兆6,232億ウォン、2025年・グループ連結 | LANEIGE、AESTURA、COSRX等。グループと中核事業会社を区別 | 米州・欧州等の拡大を進め、販売地域を多様化 | LANEIGE、AESTURA、ETUDE等を展開。アモーレパシフィック「2025年業績」、アモーレパシフィック ジャパン「SEOUL IN THE LOFT」 |
表は原通貨のままであり、為替換算による規模順位は本稿では示さない。売上範囲が異なるため、表は市場シェアのランキングでもない。
日本勢の国際化も一様ではない。コーセーHDの2025年の海外売上比率は34.8%である。資生堂では日本事業の構成比30.4%、中国・トラベルリテール事業35.3%であるが、残りすべてを厳密な海外消費とみなすことはできず、地域・チャネルを混ぜた管理区分として読む。(コーセーHD「2025年決算短信」)(資生堂「2025年決算短信」)
海外買収では、ブランドの所有と販売ライセンスの違いも重要である。ロレアルのKering Beauté取得はCreedを含み、ボッテガ・ヴェネタとバレンシアガの長期ライセンスを伴う一方、グッチの新ライセンスは既存契約満了後の扱いである。すべてのブランド権利が同時に移ると解釈すると、競争相手と契約期間の分析を誤る。(ロレアル「Kering Beauté買収完了」)
日本に及ぶ影響は、第一に韓国からの輸入拡大による日常価格帯・比較購買の競争、第二に高級香水等のブランド・販売権の集約、第三に海外専門店やECとの組み合わせによる販路構築である。輸入拡大は既に観測され、ブランド再編の影響は契約と商品投入に合わせて今後数年で現れるとみられる。日本企業は、現地代理店の購入額だけでなく、販売先、値引き、在庫の報告を契約に組み込む。(経産省「化粧品製造業をめぐる状況」)(ロレアル「Kering Beauté買収完了」)(コーセーHD「2026年上期決算説明」)
外部環境と制度の変化
2026年11月時点で最も近い制度変化は、日本の免税販売のリファンド方式への移行である。輸出では成分・安全性評価・表示・包装の規制が重なり、商品を世界共通にすれば対応費が自動的に下がる状況ではない。
表の影響評価は、公開情報からの分析である。「適用開始」「移行期限」「既存制度の継続」を区別し、予定を施行済みの事実として扱わない。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 税制・販売 | 日本 | 免税店で税込購入し、税関確認後に返金するリファンド方式へ移行 | 2026年11月1日開始。購入から90日以内の出国時確認 | 大・移行負担は向かい風。手続の分かりやすさで差別化余地 | 国税庁「リファンド方式への見直し」 |
| 表示・成分 | EU | 香料アレルゲンの個別表示対象を拡大 | 新規市場投入の移行期限2026年7月31日、既存品の販売猶予は2028年7月31日 | 大・ラベル改訂と原料情報取得は向かい風 | EU「規則2023/1545」 |
| 資源循環 | EU | 包装・包装廃棄物規則(PPWR)の一般適用。再資源化設計等を段階導入 | 2026年8月12日一般適用、2030年以降の要件を準備 | 大・対応投資は向かい風、適合容器の供給には追い風 | 欧州委員会「PPWR適用開始」 |
| 安全・登録 | 米国 | MoCRAに基づく施設登録、製品リスティング、安全性の裏付け等 | 施設登録は2年ごとに更新、製品リスティングは毎年更新 | 大・継続管理費は向かい風。登録はFDAの製品承認ではない | FDA「MoCRA」、FDA「施設登録・製品リスティング」 |
| 安全性評価 | 中国 | 安全性評価資料の分類管理。一部の普通化粧品は安全性評価の基本結論を提出し、報告書は企業が保管 | 2024年5月1日施行。簡易版報告書の提出は2025年5月1日前まで可。2026年以降も対応継続 | 大・原料情報と評価資料の整備が参入条件 | NMPA「安全性評価管理の最適化措置」 |
| 広告 | 日本 | 化粧品の効能範囲、医薬部外品の承認範囲を守る。広告主が関与する投稿の表示管理 | ステルスマーケティング規制は2023年10月1日施行、継続適用 | 大・誤認表示には向かい風、根拠のある説明には追い風 | 京都府「化粧品の効能の範囲」、消費者庁「ステルスマーケティング規制」 |
| 産業政策 | 日本 | 経産省の検討会が中間報告書で、化粧品の海外売上(輸出額+現地生産・販売の出荷額)を2兆円規模に引き上げる目標と、広告規制の見直し、海外規制の統合データベース、越境EC等の支援策を示した | 2026年6月公表。目標は2033年度(2024年度0.8兆円) | 中・海外展開と規制対応には追い風。目標の達成は各社の現地生産・販売の拡大に左右される | 経産省「化粧品産業競争力強化検討会 中間報告書 概要」 |
リファンド方式では、購入時の支出と実質負担の時間差が生じる。小売は返金方法、手数料、税関確認までの説明を顧客が理解できる形にし、メーカーも販売員向け説明やセット商品の設計を見直す。ただし本稿の基準日は開始から間もない11月7日であり、制度変更による化粧品売上への影響はまだ断定できない。(国税庁「リファンド方式への見直し」)(国税庁「リファンド方式リーフレット」)
環境対応では、「包装を薄くする」ことに加えて、内容物の安定性、漏れ、使用性、回収後の分別を同時に確かめる。EU向けと国内向けの容器を統一するかは、規制適合のほかに、金型・輸送・破損・旧包材廃棄まで含めて決める。すべての化粧品容器に同じ再生材比率が直ちに適用されるとは扱わない。(欧州委員会「PPWR適用開始」)
中国向けでは、すべての商品が同じ提出方式になるわけではない。安全性評価の結論を提出して報告書を備えるなどの区分を含め、製品の登録・届出の条件を確かめる。米国でも施設登録を品質や効果への行政のお墨付きとして広告に使うことは適切ではない。(NMPA「安全性評価管理の最適化措置」)(FDA「施設登録・製品リスティング」)
為替は円換算売上と輸入原価の双方に作用し、旅行需要は交通供給にも左右される。規制対応費を市場別採算に含め、少量輸出を広げるか、継続供給できる国を絞るかを比較する。
人材と生産性
化粧品の人材課題は、業界全体の人数不足だけでなく、必要な仕事の構成を見直す問題でもある。研究・品質・海外規制を担う専門性の確保と、国内販売・管理部門の再配置が同時に起きている。
製造業の近接分類の従業者は2025年6月1日時点で4万8,011人であるが、これは美容部員、小売店員、卸・物流、別分類となる事業所を網羅しない。化粧品産業の全就業者数として使うことはできず、この人数と各社の世界従業員数を比較することも適切ではない。(経産省「2025年経済構造実態調査 製造業事業所調査 産業別統計表 第1表」)
平均年収680.95万円は2025年賃金構造基本統計調査の「化学工業」を使った計算値である。医薬品等も含む産業平均であり、化粧品の工場職、美容部員、研究員それぞれの相場を意味しない。また、調査年の月額給与と調査上の年間賞与等を組み合わせた所定の算式であり、同じ年に実際に支払われた全員の年間給与を追跡した値ではない。(厚労省「2025年賃金構造基本統計・一般労働者」)
人員調整の具体例として、コーセーは2026年10月、希望退職施策への応募199人、退職日2027年1月31日を公表した。これは対象会社・年齢等を限定した施策であり、業界全体の雇用縮小率に換算できない。一方、売上回復を待つだけでなく、既存の人員・拠点構成を変える企業行動が進んでいることは確認できる。(コーセーHD「希望退職施策の結果」)
採用・配置で優先するのは、処方と量産の橋渡し、品質保証、海外の安全性評価・表示、現地販売の採算管理である。これは全国的な不足人数が公表されたという意味ではなく、前章の規制と事業構造から導く必要職能である。製造販売業の総括製造販売責任者等には要件があり、後継者は業務経験や教育歴の条件をもとに計画する。(東京都「化粧品業許可の検討」)
労働生産性の国際比較の数値は、本稿では示さない。製造に限定した付加価値と、ブランド・小売まで含む海外産業の付加価値は範囲が異なり、年度も一致しないためである。自社では工場の作業時間当たり良品数に加え、色番切り替え、廃棄、再検査を管理し、販売では人時当たりの売上と再購入を併せて見ることが妥当である。
人員施策は、一人当たり売上に加えて、品質確認と顧客接点への影響も確かめて評価する。待遇は、個社の賃上げを一般化せず、職種・勤務地・雇用形態を揃えた採用実績で確かめる。
2030年に向けたシナリオ
2030年を左右する不確実性は、①中国を含む国際的な購買・旅行の回復と購入場所、②企業が継続購入と価格を維持して販促後利益を確保できるか、の二つである。以下は、分析にもとづく条件付きシナリオであり、市場規模の予測値や発生確率は置かない。
| シナリオ | 起きる条件 | 2030年の姿 | 可能性の見立てと対応 |
|---|---|---|---|
| 選別的な回復 | 中国国内需要は持ち直すが訪日購買は均等に戻らず、ブランド別の再購入に差 | 強い定番品を持つ企業は利益を改善。市場の増加が全社に波及するとは限らない | 基準として準備する。国別売上と顧客・販路の依存を分ける |
| 多地域での成長 | 国際移動が安定し、欧米・アジアの現地顧客が増え、再購入と価格を維持 | 日本製の供給能力と現地ブランド・販路を組み合わせた企業が伸びる | 上振れ条件。品質・規制対応と現地販売力の両方が必要 |
| 販促競争による利益圧迫 | 旅行需要が不安定なまま、低い参入障壁の販路で値引きと広告が増える | 売上維持に必要な販売費が増え、在庫・ブランド整理が進む | 下振れとして備える。撤退条件と運転資金の上限を事前設定 |
基準シナリオを置く理由は、2026年に中国の化粧品類販売の増加と、中国からの訪日外客の減少が同時に進んでいるためである。ただし、この関係が2030年まで続くと断定するものではない。花王の利益改善とコーセーの地域差も、マクロ環境だけで各社業績を説明できないことを示す。(中国国家統計局「2026年1〜9月小売統計」)(JNTO「2026年9月訪日外客数」)(花王「2026年第3四半期決算短信」)(コーセーHD「2026年上期決算説明」)
| 先行指標 | 確認先・頻度 | 何を判断するか |
|---|---|---|
| 国・地域別の訪日外客数 | JNTO月次統計。JNTO「2026年9月訪日外客数」 | 中国だけでなく客層全体がどう入れ替わるか |
| 中国の化粧品類小売額 | 国家統計局の月次・累計。中国国家統計局「2026年1〜9月小売統計」 | 現地の名目需要が持続しているか。日本ブランドのシェアとは別管理 |
| 中国向け輸出・韓国からの輸入 | 財務省貿易統計の月次値。輸出入の推移は経産省の検討会資料も参照。経産省「化粧品製造業をめぐる状況」 | 日本の供給の回復と国内への競争流入 |
| 数量・構成・価格別の伸びと利益 | 企業の四半期決算。花王等。花王「2026年第3四半期決算短信」 | 為替や値上げだけに依存していないか |
| 再購入、販売店在庫、免税返金の完了 | 自社・取引先データ。返金制度の確認は国税庁。国税庁「リファンド方式への見直し」 | 出荷と実需の乖離、手続で失う購入機会。公的な業界統計ではない |
指標は、前年の反動、商品投入、会計区分変更を確かめてから使う。売上予算の引き上げには消化と再購入の裏付けを求め、下振れを追加出荷で埋めて在庫を積み増さないように管理する。
経営・企画部門への示唆
化粧品の需要は、どこで測るかによって逆の動きを示している。2025年の国内出荷は金額で1.2%増えたが、数量(重量)は2.8%減った。2026年1〜9月は中国の化粧品類小売額が6.1%増えた一方、中国からの訪日客は55.5%減った。判断の単位を「市場」から「顧客×購入場所×販促後利益」に切り替えることが、どの立場にも共通する出発点である。(経産省「生産動態統計年報 2025年」)(中国国家統計局「2026年1〜9月小売統計」)(JNTO「2026年9月訪日外客数」)
立場別の戦略の選択肢
| 立場 | 戦略の選択肢 | 判断の目安 |
|---|---|---|
| 大手 | ①中国の顧客を、訪日・海外免税・中国本土ECにまたがる一つの顧客群として管理し、免税向け出荷を現地の消化に合わせて絞る ②美容部員の接客支援や広告制作へのAI活用を、人員配置と外注費の組み替えとセットで進め、粗利と販管費の差を広げる | 免税向け出荷を絞っても、現地ECと現地店舗で同じ顧客の購入を維持できるか。粗利率と販管費率の差が数ポイントしかないブランドを特定し、構成の見直し対象にできているか |
| 中堅・中小 | ①数量が減る品目で値上げに頼らず、金額が伸びている品目や使用場面に重点を移す ②製造は受託先と組み、輸出先の表示・安全性資料を出せることを受託先選定の条件にする | 2025年は化粧水が金額3.2%減・数量9.0%減、美容液が金額1.9%増・数量4.3%減であった。主力が数量減の品目にある場合、容量・価格の変更ではなく品目構成の移動で採算を保てるか |
| 新規参入を考える企業 | ①製造販売業の許可を持つ受託企業を使い、少数の品目で再購入を確かめてから品目を増やす ②キリンによるファンケル買収のような隣接業種からの参入では、化粧品の効能範囲と医薬部外品の承認効能を、自社の食品・健康食品の広告と分けて管理する | 初回の広告を止めた後も再購入が続くか。総括製造販売責任者の要件(薬剤師、または薬学・化学の課程修了等)を社内か委託先で満たせるか |
品目別の値は、生産動態統計の2025年・2024年年報からの計算値である。(経産省「生産動態統計年報 2024年」)(東京都「化粧品業許可の検討」)
分析では、大手にとって最大の分岐は、中国の顧客に「日本で買ってもらう」か「現地で買ってもらう」かのどちらに販促費と在庫を寄せるかである。2026年11月1日に免税販売がリファンド方式へ移ったため、少なくとも移行後の購入点数と返金完了の状況が見えるまでは、訪日購入の回復を前提に出荷計画を組まない方が安全である。海外展開では、経産省の検討会が2033年度までに海外売上(輸出額+現地生産・販売の出荷額)を2兆円規模とする目標を示したが、2024年の輸出額は0.5兆円で3年連続の減少である。輸出だけでなく現地生産・販売を組み合わせる企業ほど、この目標の追い風を受けやすい。(経産省「化粧品産業競争力強化検討会 中間報告書 概要」)
通説と異なる見方
「国内市場は回復している」は金額の話であり、数量は減っている。 2025年の出荷は金額1.2%増に対し数量(重量)2.8%減で、伸びは単価と品目構成によるものである。花王は2026年1〜9月、国内の消費者購入調査データが前年同期をわずかに下回る中で国内の化粧品売上を大きく伸ばし、化粧品事業の実質6.5%増のうち価格要因は0.7%にとどまった。分析では、数量が縮む市場で数量を伸ばす企業は他社の需要を取っており、業界全体の値上げ余地を前提にした計画は外れやすい。(花王「2026年第3四半期決算短信」)
「中国の需要が戻れば日本の免税販売も戻る」とは限らない。 中国の化粧品類小売額が増える中で中国からの訪日客は半分以下に減った。コーセーHDの2026年上期は、アルビオン事業の国内免税が日中間の渡航制限に伴う減便などで落ち込む一方、海南島の需要回復などで中国免税が伸び、アジアの売上は24.0%増えた。中国の回復は現地や海外免税の販路を持つ企業の売上には表れても、日本の店頭には戻りにくい。(コーセーHD「2026年上期決算説明」)
「粗利の高い化粧品は、売上を伸ばせば利益が出る」とは限らない。 資生堂の2025年は売上総利益率76.6%に対し販管費率74.8%で、差は1.8ポイントしかない。利益を左右するのは粗利率より、美容部員、広告、販促、売場維持に使う販管費の生産性である。ブランド買収で売上を足す場合も、買収先の販管費が自社の販路と重複しないかを先に確かめる。(資生堂「2025年決算短信」)
公開情報ではわからないこと
- 中国の顧客がどこで買っているか。 訪日時、海外の免税店、中国本土のEC、代理購入のどこで同じブランドを買い、価格差がどれだけあるかは公表されていない。中国本土の消費者パネル調査で直近の購入場所と価格を聞き、主要ECの販売価格を定点観測して確かめる。
- リファンド方式への移行で訪日客の購入がどう変わったか。 購入点数、高額品の購入、返金手続の完了率は、開始直後で統計がない。免税販売店への聞き取りと、出国時の旅行者アンケートで確かめる。
- 小売・卸の実質取引条件。 販促協賛、返品、棚替え、在庫の所有、支払条件は非公開である。ドラッグストア・百貨店のバイヤーと卸に同じ項目で聞き取り、見かけの粗利との差を測る。
- 輸入ブランドの再購入。 経産省の資料は韓国からの輸入の伸びが著しいとするが、日本の消費者が継続して買っているかは分からない。購買パネルで試用から再購入への移行を追い、店頭の棚割りの変化を観察する。(経産省「化粧品製造業をめぐる状況」)
- 提携・買収で確かめる論点。 ブランドの所有と販売ライセンスの違い、契約満了の時期、現地の運営人材と製品登録・安全性資料の帰属は、発表資料だけでは分からない。例えばロレアルのKering Beauté取得では、グッチのライセンスはコティとの既存契約が満了してから始まる。現地代理店や元従業員への聞き取りと、各国の届出記録の確認で、販売を継続できる条件を確かめる。(ロレアル「Kering Beauté買収完了」)
出典
統計は官公庁・業界団体、企業情報は公式開示を優先した。ウェブページの公表日が不明なものは確認日を記載し、本文の計算値と分析にもとづく見通しは公表値と区別している。
- 経済産業省「生産動態統計年報 2025年」(2025年年報、2026年10月30日取得)
- 経済産業省「生産動態統計年報 2024年」(2024年年報)
- 経済産業省「生産動態統計年報 2023年」(2023年年報)
- 中国国家統計局「2026年1—9月份社会消费品零售总额增长1.1%」(2026年10月19日)
- 日本政府観光局(JNTO)「訪日外客数・2026年9月推計値」(2026年10月21日)
- 経済産業省「化粧品製造業をめぐる状況」(化粧品産業競争力強化検討会 第1回 資料4)(2025年12月8日)
- 経済産業省「化粧品産業競争力強化検討会 中間報告書 概要」(2026年6月)
- ロレアル「Kering Beautéの買収完了」(2026年3月31日)
- 国税庁「輸出物品販売場制度の改正・リファンド方式」(2026年11月更新)
- 欧州委員会「Regulation (EU) 2023/1545」(2023年7月26日制定)
- 欧州委員会「New EU rules on packaging enter into application」(2026年8月11日)
- 米国FDA「Modernization of Cosmetics Regulation Act of 2022」(随時更新、2026年11月7日確認)
- 中国国家薬品監督管理局「优化化妆品安全评估管理若干措施」(2024年4月22日)
- 資生堂「独自の処方開発AI『VOYAGER』」(2026年1月20日)
- 資生堂ジャパン「店頭活動の効率化とお客さま満足向上を目指し生成AI活用した独自のチャットボット導入」(2025年9月29日)
- アモーレパシフィック「Amorepacific receives the CES Innovation Award for 4 years in a row」(2022年11月17日)
- アモーレパシフィック ジャパン「SEOUL IN THE LOFT by AMOREPACIFIC」(2026年4月9日)
- 厚生労働省「令和7年度衛生行政報告例・薬事第3表」(2026年10月27日)
- 経済産業省「2025年経済構造実態調査 製造業事業所調査 産業別統計表」(2026年7月29日)
- 厚生労働省「令和7年賃金構造基本統計調査・一般労働者・産業中分類別」(2026年3月24日)
- 資生堂「2025年12月期決算短信」(2026年2月10日)
- コーセーホールディングス「2025年12月期決算短信」(2026年2月12日)
- 花王「2025年12月期決算短信」(2026年2月5日)
- IBM・ロレアル「化粧品開発に向けたAIモデルの共同開発」(2025年1月16日)
- 資生堂「統合レポート2025」(2026年4月27日)
- 花王「THE ANSWER PROGRAM」(2026年1月14日)
- ロレアル「L’Oréal and OpenAI join forces for Transformation in Beauty with AI」(2026年6月17日)
- ロレアル「L’Oréal accelerates Beauty Tech leadership – VivaTech 2024」(2024年5月21日)
- パーフェクト「花王『THE ANSWER PROGRAM』へのAI技術導入」(2026年3月10日)
- 厚生労働省「化粧品・医薬部外品等ホームページ」(随時更新、2026年11月7日確認)
- e-Gov法令検索「医薬品、医療機器等の品質、有効性及び安全性の確保等に関する法律」(第2条第3項)
- 京都府「化粧品の効能の範囲」(2025年10月1日更新)
- 東京都健康安全研究センター「化粧品製造販売業・製造業の許可取得の検討」(随時更新、2026年11月7日確認)
- コーセーホールディングス「2026年12月期第2四半期決算説明資料・スクリプト付き」(2026年8月7日)
- 花王「2026年12月期第3四半期決算短信」(2026年11月5日)
- アイスタイル「2026年6月期決算・2027年6月期方針」(2026年8月)
- 資生堂「2026年上期決算説明会資料」(2026年8月5日)
- 資生堂「DDG Skincare Holdings LLCの買収」(2023年12月23日)
- コーセー「PURI CO., LTD.の株式取得」(2024年12月10日)
- キリンホールディングス「ファンケル株式に対する公開買付けの開始」(2024年6月14日)
- Cosmetics Europe「Our Industry・2025 European Market」(公表日記載なし、2026年11月7日確認)
- ロレアル「Sales at 30 September 2026」(2026年10月22日)
- ロレアル「2025 Annual Results」(2026年2月12日)
- エスティ ローダー「Fiscal 2026 Fourth Quarter and Full Year Results」(2026年8月19日)
- LVMH「2025 Full Year Results」(2026年1月27日)
- バイヤスドルフ「2025 Annual Report・Results of Operations by Business Segment」(2026年3月2日)
- アモーレパシフィックグループ「2025 Business Performance」(2026年2月6日)
- 米国FDA「Registration & Listing of Cosmetic Product Facilities and Products」(随時更新、2026年11月7日確認)
- 消費者庁「ステルスマーケティングに関する景品表示法上の指定」(2023年10月1日施行)
- 国税庁「令和8年11月1日から免税販売手続がリファンド方式に変わります」(2025年4月)
- コーセーホールディングス「希望退職施策『特別ライフチャレンジ』の結果」(2026年10月9日)
- 資生堂「IRカレンダー」(随時更新、2026年11月7日確認)
この業界の図解【194種類で分析】を、note の有料記事で公開しています。
