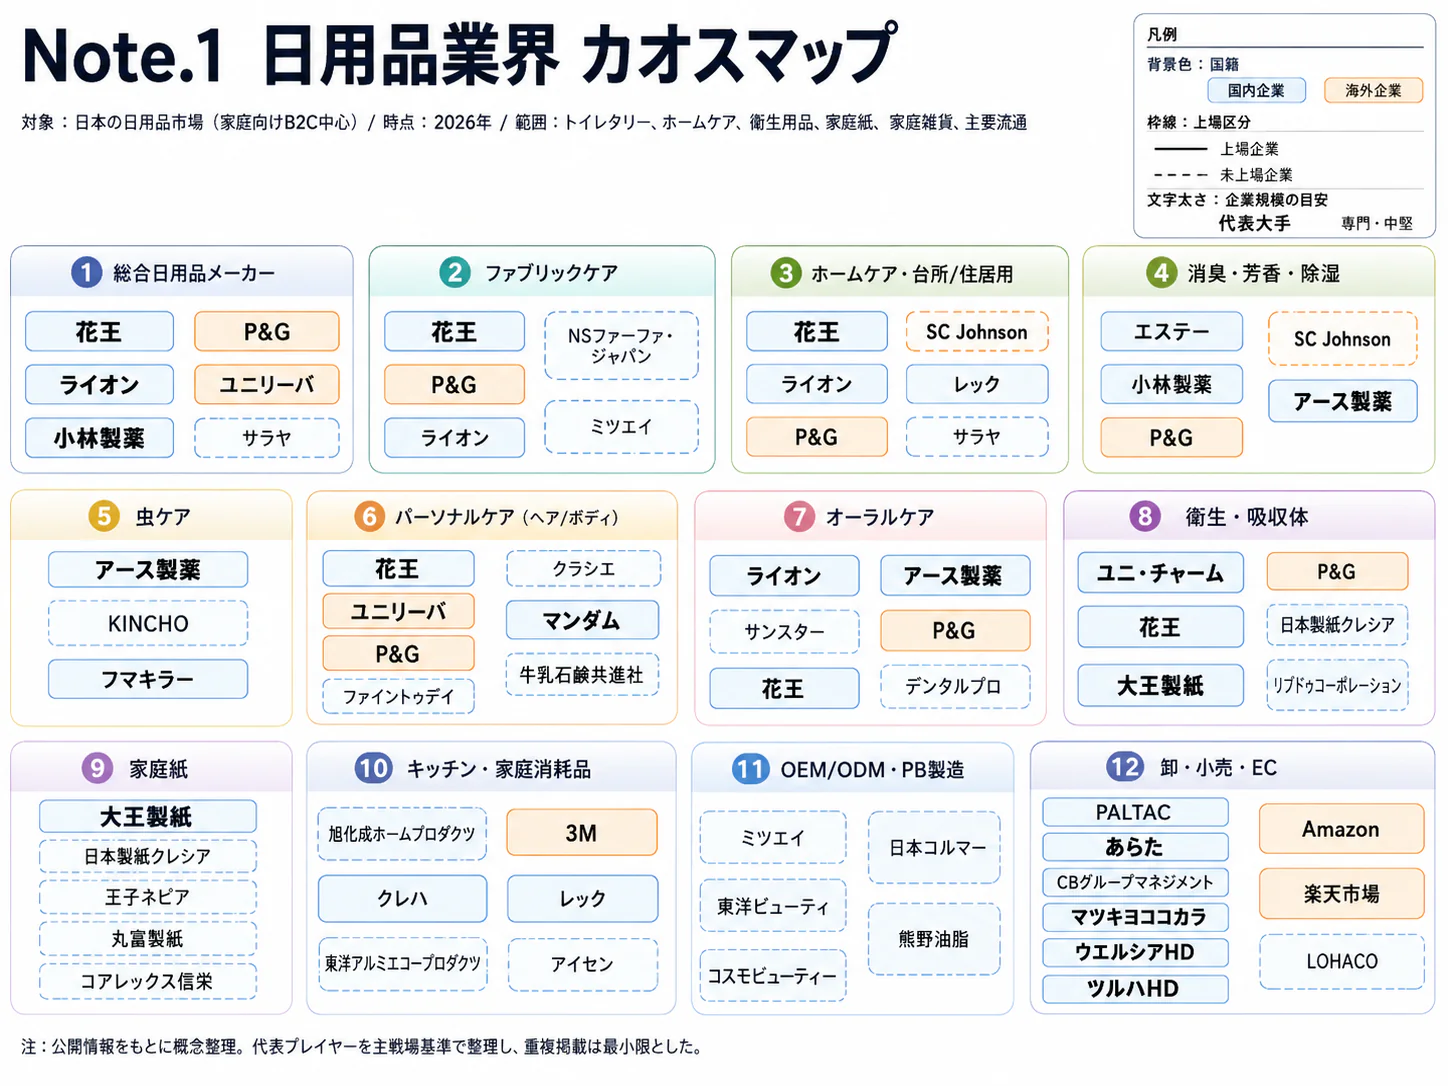
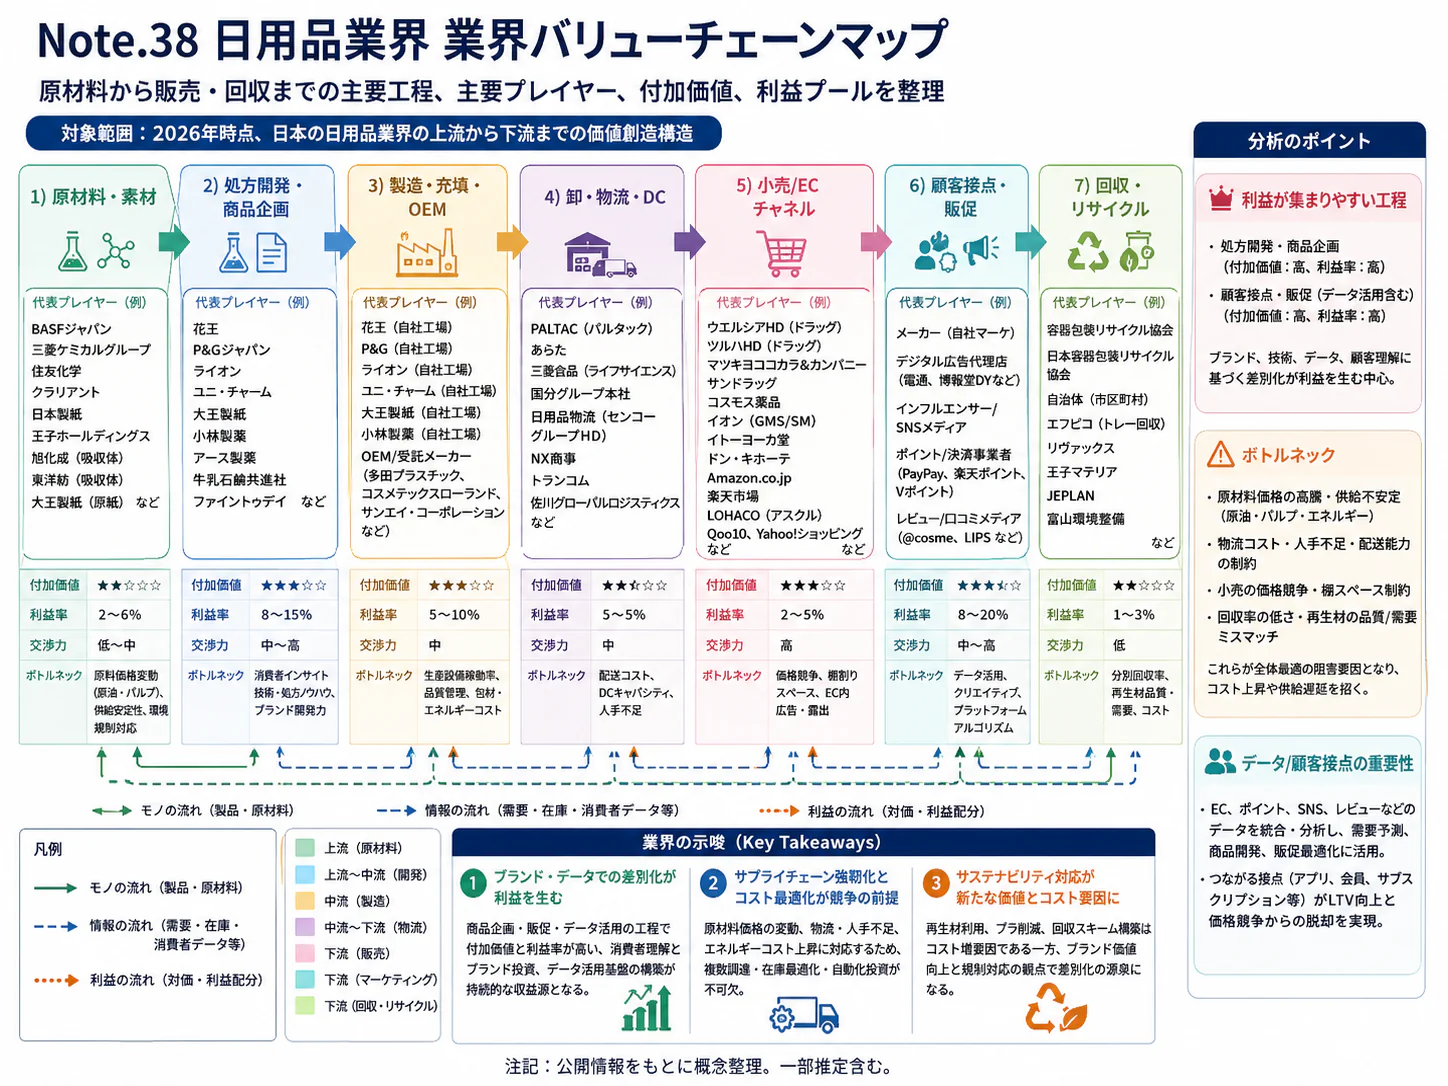
エグゼクティブサマリー
日用品・トイレタリーは、生活必需品の安定需要を土台に、品目別の機能価値と流通条件の設計で利益が分かれる業界である。2026年11月時点では、数量・価格・商品構成を分け、販促・物流後にも利益が残るかを見極める。
要点
- 市場:2025年の石けん・洗剤等のメーカー販売額は9,498.47億円で前年比4.8%増、数量は0.6%増である〔経済産業省の18品目を日本石鹸洗剤工業会の区分で合算、計算〕。日用品全体の小売市場ではなく、金額成長と使用量増加も異なる。(経済産業省「2025年 生産動態統計年報」)
- 需要構造:歯磨類は出荷額1,692.37億円、前年比4.0%増に対し、個数は2.3%減である。金額増を価格・商品構成へ分解して見る。(日本歯磨工業会「2025年度歯磨類出荷・輸出入統計」)
- 競争・流通:花王の衣料用洗剤シェアは2026年1〜9月47%、ライオンは2025年のハミガキ・ハブラシで各1位を公表する。P&Gの国内の品目別シェアは公表を確認できない。品目ごとに強者が異なり、ドラッグストアの経営統合も商談・配荷の条件を変える。(花王「2026年12月期第3四半期決算説明会資料」/ライオン「会社説明会資料2026」/イオン「ツルハホールディングスとウエルシアホールディングスの経営統合」)
- 海外・制度:ユニリーバの食品事業分離を伴う統合合意は、家庭・身体分野への集中を促す動きである。国内では2026年の取適法・物流効率化法、EU向けでは2026年3月に発効した新洗剤規則への対応が商品・契約設計に影響する。(ユニリーバ「Unilever FoodsとMcCormickの事業統合合意」/公正取引委員会「取適法リーフレット」/国土交通省「物流効率化法について」/EU「Regulation (EU) 2026/405」)
- AI:研究検索、需要計画、注文処理、荷役で導入事例がある。処方・広告の承認や例外処理を残し、工程別に効果を測る。(ライオン「DX民主化によるオペレーショナル・エクセレンス」/花王「需要計画立案を支援するAIエージェントを開発」/PALTAC「次世代型物流システムSPAID」)
経営・企画部門への示唆
- 大手は全社の規模ではなく、品目ごとの地位と利益率で投資を配分する。首位品目のSKU整理と下位品目の譲渡・委託を同時に検討し、統合したドラッグストアには配送・納品の改善で条件を示す。
- 中堅・中小は、大手が首位を持つ洗濯・台所の正面競争を避ける。数量も伸びる住宅用などの用途で、地域チェーンやECの再購買を確かめてから全国配荷へ進む。
- 新規参入は、原料・包材・受託製造や詰替・再生材対応から入るのが現実的である。歯磨の大半を占める医薬部外品の承認・表示と品質責任を担える体制を先に整え、ECで再購買を確かめてから全国配荷へ進む。
業界データまとめ
日用品・トイレタリー全体を同一基準で集計した公的な国内市場規模は確認できないため、経済産業省生産動態統計の石けん・洗剤等の販売額を市場の基準に据える。事業所・雇用は石けん・合成洗剤製造業、賃金は化学工業を参照し、それぞれの対象範囲を明示する。基準日は2026年11月7日であり、年次実績は2025年、足元は公表済みの2026年1〜8月の統計と1〜9月の業績を中心に確認した。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 経済産業省生産動態統計の調査対象事業所による石けん・洗剤等18品目の販売金額 9,498.47億円〔日本石鹸洗剤工業会の集計区分に合わせて合算、計算〕。身体・毛髪用洗浄剤、柔軟剤、漂白剤等を含む。小売市場全体の金額ではなく、歯磨類・紙おむつ等は含まない | 2025年1~12月 | 経済産業省「2025年 生産動態統計年報」 |
| 市場の伸び | 上記と同じ範囲の販売金額前年比 +4.8%〔計算〕。販売数量は234万6,093t、同+0.6%〔計算〕 | 2025年1~12月 | 経済産業省「2025年 生産動態統計年報」 経済産業省「2024年 生産動態統計年報」 |
| 事業者数 | 産業細分類1642「石けん・合成洗剤製造業」230事業所。企業数ではない。個人経営を含まず、日用品全体より狭い | 2025年6月1日現在 | 経済産業省「2025年経済構造実態調査 製造業事業所調査 産業別統計表」第1表 |
| 従業者数 | 同細分類・同集計の従業者 1万1,670人。本社・卸売・小売や、別分類の衛生用品等を含む業界全体の雇用ではない | 2025年6月1日現在 | 経済産業省「2025年経済構造実態調査 製造業事業所調査 産業別統計表」第1表 |
| 平均年収 | 680.95万円(計算)。中分類「化学工業」、一般労働者・男女計・企業規模計10人以上。月額44.31万円×12+年間賞与等149.23万円。医薬品・基礎化学等も含む参考値 | 2025年調査 | 厚生労働省「令和7年賃金構造基本統計調査」一般労働者・産業中分類第1表 |
| 上位3社の売上高 | ユニ・チャーム 7,744億円〔パーソナルケア〕/花王 5,493億円〔ハイジーンリビングケア〕/ライオン 2,237億円〔一般用消費財・外部売上、一般薬等を含む〕。主要上場3社の対象部門であり国内順位ではない。前2社は海外を含む | 各社2025年12月期 | ユニ・チャーム「2025年12月期決算説明会資料」 花王「2025年12月期決算説明会資料」 ライオン「統合レポート2026」 |
| 洗濯用合成洗剤販売数量 | 65万2,649t、前年比-1.6%〔粉末・液体の3品目を合算、計算〕。対応する金額は2,232.83億円、同+9.2%〔計算〕 | 2025年1~12月 | 経済産業省「2025年 生産動態統計年報」 経済産業省「2024年 生産動態統計年報」 |
| 歯磨類出荷金額 | 1,692.37億円、前年比+4.0%。歯磨・液体歯磨・洗口液等のメーカー出荷額 | 2025年1~12月 | 日本歯磨工業会「2025年度歯磨類出荷・輸出入統計」 |
| 歯磨類出荷個数 | 6億659万7,000個、前年比-2.3%。容量や剤型が異なる製品の合計 | 2025年1~12月 | 日本歯磨工業会「2025年度歯磨類出荷・輸出入統計」 |
市場規模は、経済産業省生産動態統計の「油脂製品、石けん・合成洗剤等及び界面活性剤」と「化粧品」の調査票のうち、石けん、洗剤、柔軟仕上げ剤、漂白剤、シャンプー等の18品目を合算した値であり、日本石鹸洗剤工業会が公表する区分と同じ範囲である。メーカー段階の販売であり、業務用を含むため、家庭向け店頭販売額と同一視してはならない。歯磨類を加算しても日用品全体にはならず、メーカー売上、卸売上、小売売上を重ねて市場規模を計算することもできない。金額と数量の差をそのまま純粋な値上げ率と読むことはできない。
AI・フィジカルAIの影響と経営の打ち手
この業界で効果が先行するのは、処方・品質情報の検索、販促を織り込む需給判断、多品種のケースを扱う物流である。生成AIは知識・文章・判断支援を、フィジカルAIは認識結果に応じて荷物を扱う機械を担う。普及時期は以下の公表事例をもとにした分析であり、導入企業の実績と業界全体への普及を区別する。
工程別の影響
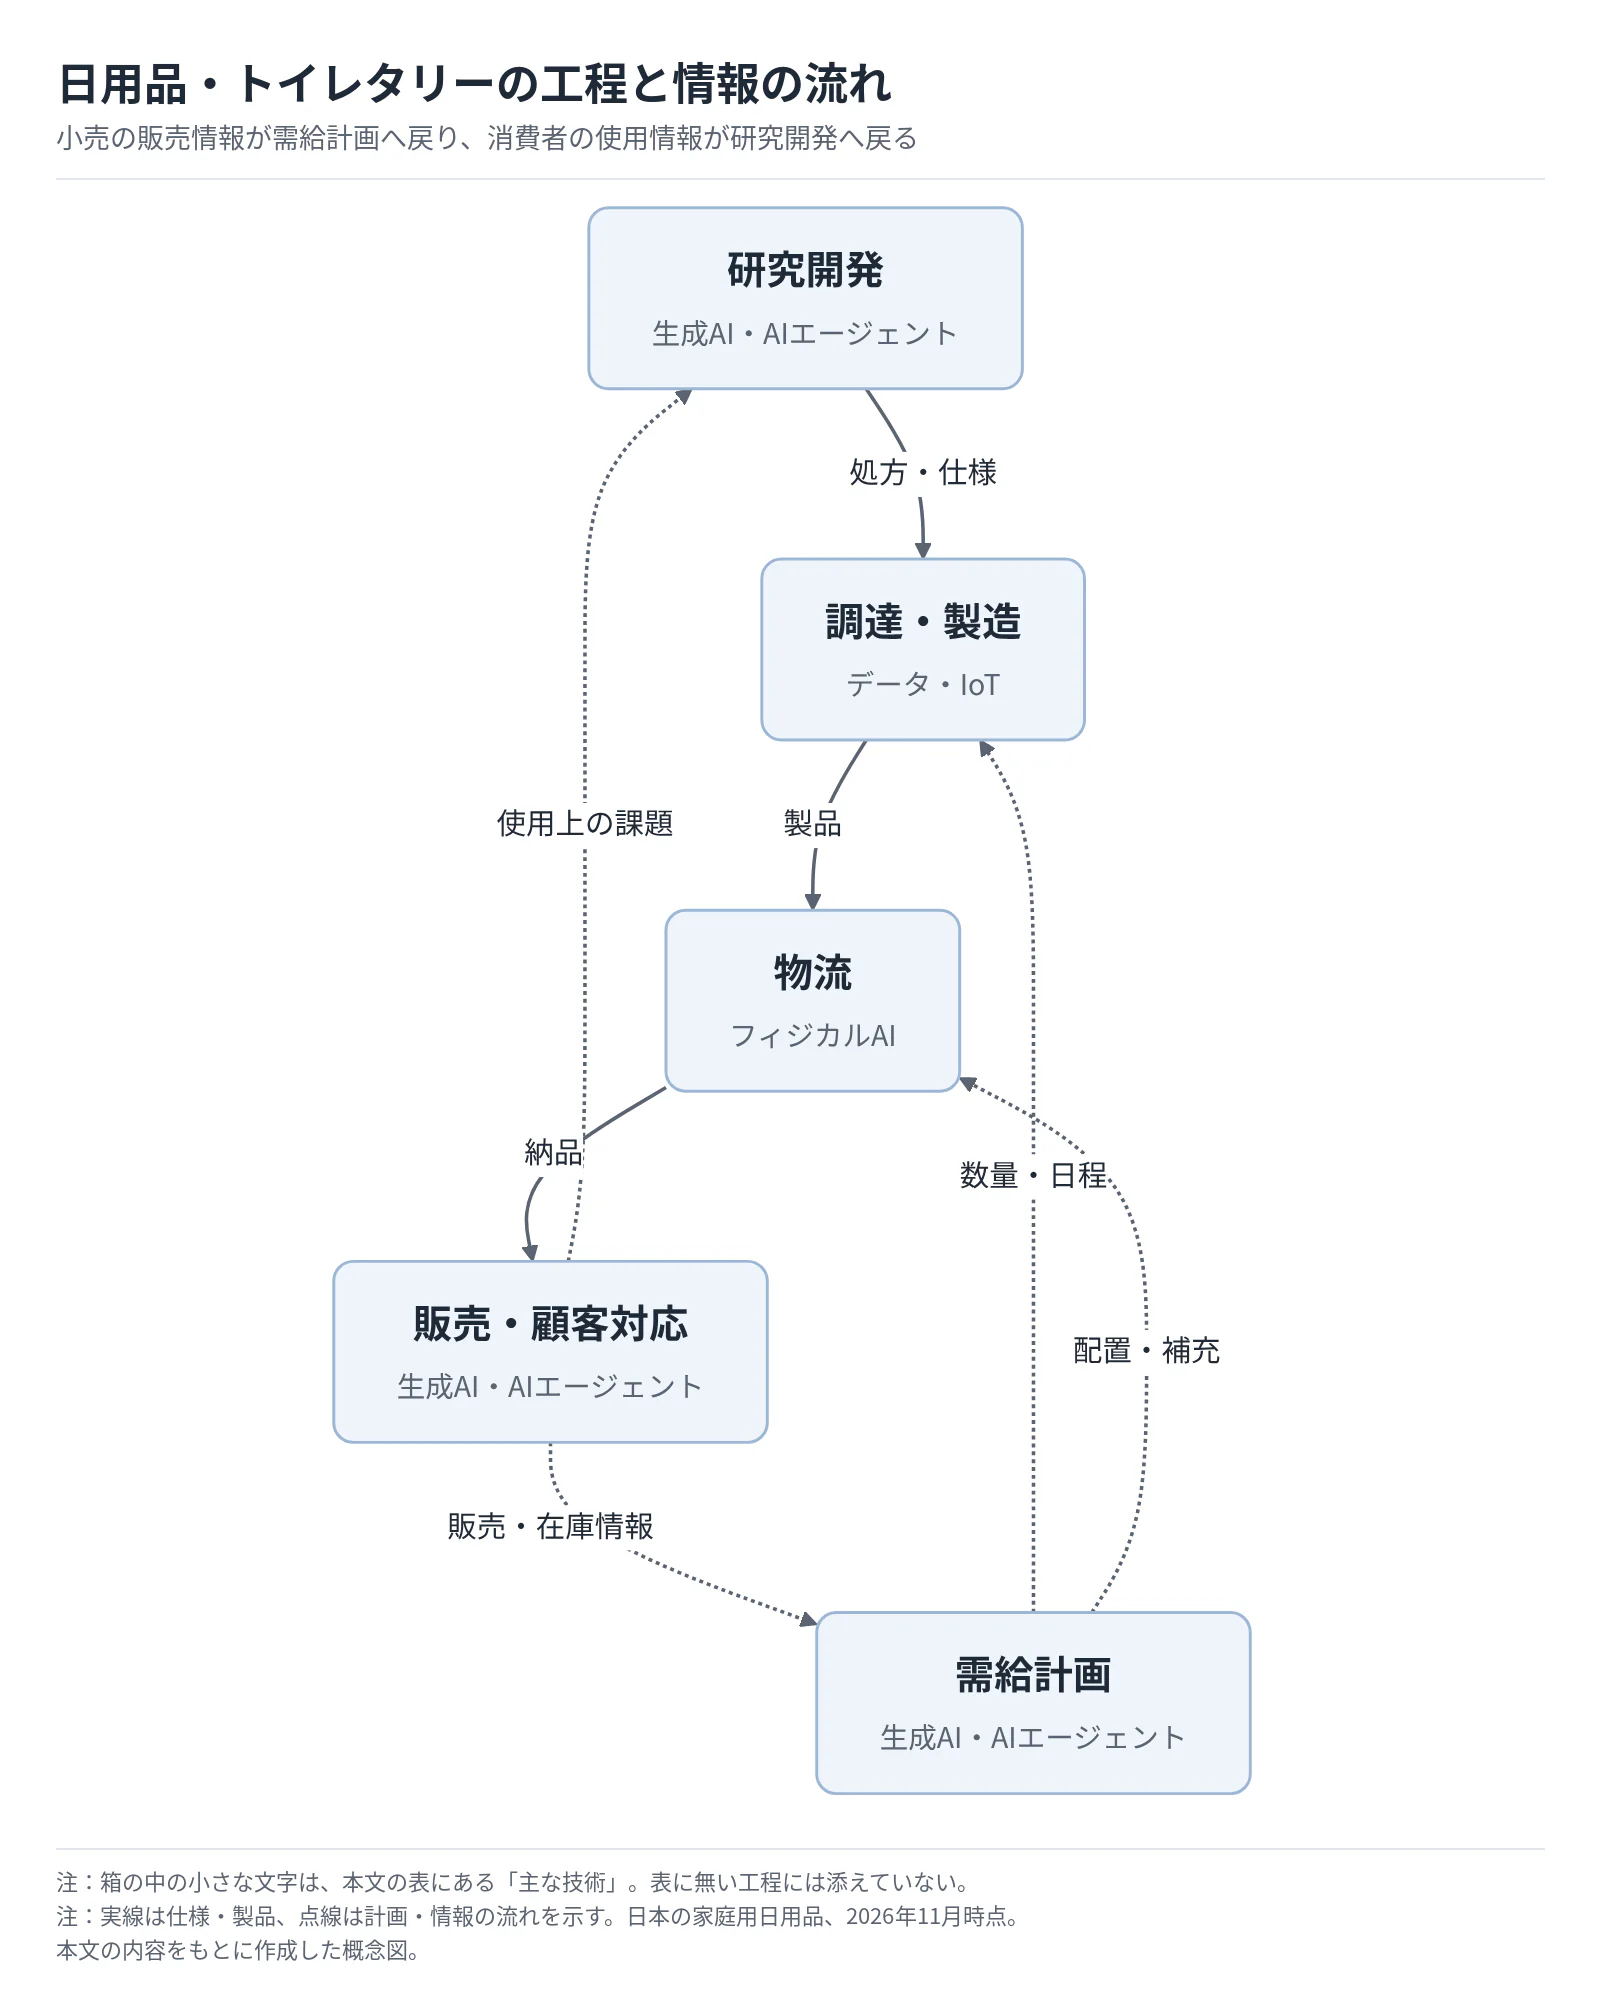
本稿の工程は「研究開発」「調達・製造」「需給計画」「物流」「販売・顧客対応」の5つで統一する。原料・包材から製品をつくる流れに対し、小売の販売情報が需給計画へ戻り、消費者の使用情報が研究開発へ戻る構造である。
 タップすると拡大して見られます
日本の家庭用日用品、2026年11月時点。公開情報をもとに概念整理。実線は仕様・製品、点線は計画・情報の流れを示す。
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 研究開発 | 過去の処方、試験結果、失敗理由の検索と開発文書案作成 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | ライオンの研究ナレッジ検索。独自LLMは段階的な開発・高度化である。ライオン「DX民主化によるオペレーショナル・エクセレンス」 |
| 調達・製造 | 原料投入条件、品質変動、設備状態の予測と調合条件の検討 | データ・IoT | 実用(導入事例あり) | 3〜5年 | ユニリーバの洗剤製造等におけるデジタルツイン。国内全工場への導入を意味しない。ユニリーバ「Accentureと製造網のデジタルツインを拡大」 |
| 需給計画 | 販促・チャネル・価格の情報を取り込み、需要計画案とその根拠を作る | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | 花王Kao-MIKOMIL。最初の導入対象は隣接分野の化粧品KATEである。花王「需要計画立案を支援するAIエージェントを開発」 |
| 物流 | 混載パレットからの荷下ろし、ケース識別、搬送 | フィジカルAI | 実用(導入事例あり) | 3〜5年 | PALTACのSPAID、オークラ輸送機の納入事例。PALTAC「次世代型物流システムSPAID」/オークラ輸送機「PALTAC納入事例」 |
| 販売・顧客対応 | 取引先から届く注文情報の読解、照合、例外処理案作成 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | 海外ユニリーバの複数エージェント活用事例。日本の同業での普及を示すものではない。Microsoft「Unilever’s multi-agent: creating customer value at global scale」 |
通常の充填機やコンベヤをすべてフィジカルAIと呼ぶべきではない。形状・重量が異なる荷物を認識して扱う工程に注目し、投資評価には詰替パウチの破損や例外処理を含める。
業務はどう変わるか
第一に、研究者の仕事は資料探索から仮説の検証へ移る。 ライオンは研究ナレッジ検索を2023年に導入し、2025年にはAWSの協力を受け、研究報告書・組成・品質評価データを用いる独自LLM開発を公表した。導入済みの検索と、独自モデルの開発・拡張は別段階であり、回答を得ることと処方の安全性・安定性が確認できることも別である。(ライオン「オリジナル生成AIモデルLION LLMの開発を始動」)
処方探索には、文章生成とは異なる統計・機械学習も有効である。ライオンはハミガキ開発でマテリアルズ・インフォマティクスを活用し、想定の約半分の期間で組成を開発できたと公表しているが、これは導入企業の特定事例の公表値である。今後の管理対象は検索時間だけでなく、試作回数、再試験率、処方変更の追跡可能性となる。(ライオン「マテリアルズ・インフォマティクスを活用したハミガキ開発」)
第二に、需給会議は集計作業から「なぜ予測を変えるか」の承認へ移る。 花王は需要計画の案と根拠を示すAIエージェントKao-MIKOMILを開発し、2026年7月から化粧品KATEで導入を始め、他の化粧品ブランドへ順次広げると公表した。最終判断は事業部門の担当者が行う設計であり、洗剤・柔軟剤への導入済みとは読めないが、新旧品切替、広告、特売が重なる日用品へ応用する論点は共通する。(花王「需要計画立案を支援するAIエージェントを開発」)
特売前の出荷増を消費増と誤認しないよう、店頭販売、出荷、卸在庫、販促日程を分けて管理する。評価には予測誤差だけでなく、欠品、残品、値引き処分、設備切替を含める。
第三に、工場では設備データを調合判断へ結び付ける。 ユニリーバはアクセンチュアとデジタルツインを拡大し、ベトナムのOMO洗剤製造等の事例を示している。これは導入済み拠点の知見を広げる計画であり、計画拠点数を稼働済みと扱ってはならない。(ユニリーバ「Accentureと製造網のデジタルツインを拡大」)
原料ロット、温度、粘度、混合順序は充填・品質へ影響するため、条件変更には工程管理の裏付けが必要である。設備の承認済み条件を維持し、処方・ノウハウの外部提供範囲も契約時に決めておく。
第四に、物流では重量物の反復作業が減り、例外処理と保全が増える。 PALTACはSPAIDでケースピッキング等を自動化しており、オークラ輸送機も同社向けの認識技術を使う設備を公開している。実用段階の事例であるが、全SKUを無人で処理できることを意味しない。(PALTAC「次世代型物流システムSPAID」/オークラ輸送機「PALTAC納入事例」)
大容量パウチや変形した外箱では把持条件が異なるため、設備導入と包装標準化を一体で進める。包装変更には物流部門の承認を組み込み、繁忙期の応援負担や重量物の手荷役時間も評価する。
第五に、営業事務は注文の転記から、契約条件と例外の確認へ移る。 Microsoftが紹介するユニリーバの事例では、複数エージェントが取引先との注文処理を支援する。提供企業が紹介する導入事例であり、本稿は効果を日本市場へ数量換算しない。(Microsoft「Unilever’s multi-agent: creating customer value at global scale」)
同じ商品でも特売・納入・返品条件が異なるため、注文読解後に契約台帳へ照合し、例外は担当者が承認する。販促文案も、医薬部外品の承認範囲を超える表現を自動流通させない仕組みが必要となる。
AI・ロボットの主要プレイヤー
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| 花王 | 日本 | Kao-MIKOMIL | 需要計画の立案支援。初期対象は化粧品 | 展開済み。2026年7月KATE導入。花王「需要計画立案を支援するAIエージェントを開発」 |
| ライオン | 日本 | 研究ナレッジ検索、LION LLM | 処方・品質知識の再利用、独自モデル開発 | 展開済み。検索導入とLLM開発段階を区別。ライオン「DX民主化によるオペレーショナル・エクセレンス」 |
| PALTAC | 日本 | SPAID | 日用品卸のケース認識、ピッキング、搬送 | 展開済み。国内物流拠点で運用。PALTAC「次世代型物流システムSPAID」 |
| オークラ輸送機 | 日本 | 認識技術を用いる荷役設備 | PALTAC向けケース搬送・ピッキング設備 | 展開済み。納入事例を公開。オークラ輸送機「PALTAC納入事例」 |
| アマゾン ウェブ サービス(AWS) | 米国 | 分散学習基盤、生成AI開発支援 | ライオンの独自LLM内製環境への協力 | 提携・実証あり。ライオンが開発協力を公表。ライオン「オリジナル生成AIモデルLION LLMの開発を始動」 |
人材・収益・競争への影響
減るのは定型資料の検索、受注転記、反復的な荷役に費やす時間であり、増えるのは品質判断、データ整備、物流設備の保全である。研究職、需給担当、営業職は消滅するというより、処方や数量を採用する責任と、例外を説明する仕事の比重が高まる。これらは公表事例をもとにした分析であり、業界全体の雇用減少人数の推計は本稿では対象外とする。
利益の源泉は開発遅延、欠品、過剰在庫、荷役停止の回避である。小売・卸とのデータ利用契約が競争力を左右し、継続的なクラウド費用や設備保守費も採算へ含める。
経営者が実施すべき対策
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | 処方・安定性試験・クレームの文書に版番号と承認状態を付ける | 共通 | 直ちに | 廃止処方や未承認知見の誤使用を抑える | 品質保証部門による情報区分 |
| 高 | 特売前積み増しと実需を分けた需給検証を1品目で実施 | 大手 | 1年以内 | 欠品と滞留在庫の同時削減を検証 | POS、卸在庫、販促計画の利用契約 |
| 高 | リベート・センターフィー・返品条件を注文処理の照合対象にする | 共通 | 1年以内 | 受注自動化に伴う利益流出を防ぐ | 取引先別の有効期限付き契約台帳 |
| 中 | 荷姿別に破損・停止・人手介入率を測ってから荷役設備へ投資 | 大手 | 1〜3年 | 設備の稼働率と回収可能性を把握 | SKU寸法、重心、材質、外箱仕様 |
| 高 | 効能・比較表現の生成文案に薬事・表示審査を組み込む | 共通 | 直ちに | 不適切広告の流通を抑制 | 承認文言、試験条件、証拠の管理 |
| 中 | 自前の大規模開発に先立ち、検索と文書照合を限定導入 | 中堅・中小 | 1年以内 | 投資額を抑えながら適用範囲を見極める | 対象文書の選別、権限、評価用質問 |
よくある失敗は、検索が速くなったことを研究開発期間の短縮と同一視すること、特売や新旧切替を無視して予測精度だけを競うこと、平均処理速度だけで荷役設備を選ぶことである。品質事故や返品に伴う負担を含め、導入前後で同じ品目・期間・業務範囲を比較する。
業界の定義と市場構造
日用品・トイレタリーは、家庭の清潔、身体の衛生、日常的な快適性を支える消耗品の集合である。単一市場ではなく、洗濯、台所、口腔、身体洗浄、吸収性衛生用品などで首位企業と収益構造が異なる。したがって、企業全体の大きさより「品目×販売地域×チャネル」の競争単位で捉える。
範囲と統計上の境界
対象は洗濯用・台所用・住宅用洗剤、柔軟剤、漂白剤、歯磨・歯ブラシ・洗口液、石けん・ハンドソープ・ボディソープ・シャンプー、消臭芳香剤、紙おむつ・生理用品等とする。基礎化粧品・メイク、一般用医薬品、家庭用品の耐久財、ペット用品は本論から除き、隣接領域として必要な場合だけ触れる。ティッシュ等の家庭紙は店頭での競合・物流の共通性を扱うが、製紙産業そのものは別分野である。
歯磨や薬用洗浄剤には医薬部外品、シャンプー等には化粧品に分類される製品があり、用途区分と薬事区分は一致しない。市場規模と企業売上を比較する際は、海外・業務用等の範囲もそろえる。
| 国内の品目区分 | 2025年メーカー販売金額 | 数量の前年比指数 | 金額の前年比指数 | 読み取れる変化 |
|---|---|---|---|---|
| 身体用洗浄剤 | 2,244.94億円 | 103 | 104 | 手洗い・身体洗浄を含む基礎需要 |
| 毛髪用洗浄剤 | 1,734.59億円 | 95 | 101 | 数量減の中で金額は微増 |
| 洗濯用合成洗剤 | 2,232.83億円 | 98 | 109 | 数量と金額の乖離が大きい |
| 台所用洗剤 | 773.46億円 | 106 | 107 | 数量と金額がともに増加 |
| 住宅・家具用洗剤 | 388.21億円 | 107 | 111 | 主要洗剤群で相対的に強い伸び |
| 柔軟剤 | 1,201.97億円 | 99 | 103 | 量の拡大に依存しない増収 |
| 漂白剤 | 607.29億円 | 98 | 101 | 金額は維持、数量は減少 |
表は経済産業省生産動態統計の品目を日本石鹸洗剤工業会の区分で合算し、前年比を前年=100の指数で示した計算値である。表には、その他の石けん、酸・アルカリ洗浄剤、クレンザー(計315.18億円)を含まないため、表の合計は市場規模欄の総額と一致しない。(経済産業省「2025年 生産動態統計年報」/経済産業省「2024年 生産動態統計年報」)
過去5年の経営課題は、感染症流行期の衛生需要への対応から、原材料・包材・輸送費の上昇を吸収する商品構成と価格体系の再設計へ移った。ただし、感染症前後で個々の製品需要は異なり、洗剤全体を「特需の反動」で説明するのは粗い。2025年に数量が減った洗濯用合成洗剤と、数量も増えた台所・住宅用洗剤を分けることが出発点となる。(経済産業省「2025年 生産動態統計年報」)
足元では2026年1〜8月の石けん・洗剤等販売金額は6,378.02億円、前年同期比6.8%増、数量は153万8,922t、同3.3%増である〔計算〕。一方、柔軟剤は金額7.5%減、台所用洗剤は数量8.8%増に対し金額4.2%減であり、前年の伸びがすべての分野で継続しているわけではない。全体の名目成長を各品目の販売計画へ一律に配分すると、在庫や販促費を過大に見積もる危険がある。(経済産業省「生産動態統計 2026年8月分確報」/経済産業省「2025年 生産動態統計年報」)
供給側ではOEMにより工場を持たずに参入できるが、継続購買、品質責任、全国配荷、店頭補充の採算を同時に成立させる必要がある。
顧客と需要の特性
この業界の顧客は、商品を使う生活者と、棚・価格・販促を決める小売の二層である。生活者が選ぶ理由と、小売が採用する理由は一致しないため、ブランド支持だけでは全国配荷は確保できない。需要分析では「購入回数」「1回当たり容量」「使用1回当たりの価値」を分けて見る。
| 顧客・用途 | 主な購買判断 | メーカーが確認すべき点 |
|---|---|---|
| 家計を重視する世帯 | 店頭支払額、単位容量価格、ポイント、特売 | 実売価格と使用回数当たり負担が同時に伝わるか |
| 時間・手間の削減を求める世帯 | 計量、詰替、掃除、乾燥等の手間 | 機能が実生活の工程削減へつながるか |
| 口腔や肌の状態に配慮する生活者 | 使用感、表示された機能、専門家の説明、継続使用経験 | 製品区分に合った表現と試験根拠があるか |
| 育児・介護の利用者と施設 | 漏れにくさ、交換・廃棄の手間、サイズ適合、供給安定 | 単価に加え、交換回数や介助負担を確認できるか |
| ドラッグストア・量販店 | 売上・粗利、棚効率、集客、在庫回転、納品負担 | 本部採用から店舗での再発注まで利益が残るか |
上表は購買論点の整理であり、各層の人数や価格弾力性を推計したものではない。歯磨類は2025年に出荷個数が2.3%減る一方、金額が4.0%増えたため、「購入個数が減る市場では売上も減る」とは限らない。もっとも、容量変更、剤型構成、メーカー出荷段階の価格が混在し、生活者が同じ商品に何%多く支払ったかは、この統計だけでは分からない。2026年1〜6月は個数3.2%増、金額7.3%増であり、個数の減少が続いているわけでもない。(日本歯磨工業会「2025年度歯磨類出荷・輸出入統計」/日本歯磨工業会「2026年度歯磨類出荷統計(1月~6月)」)
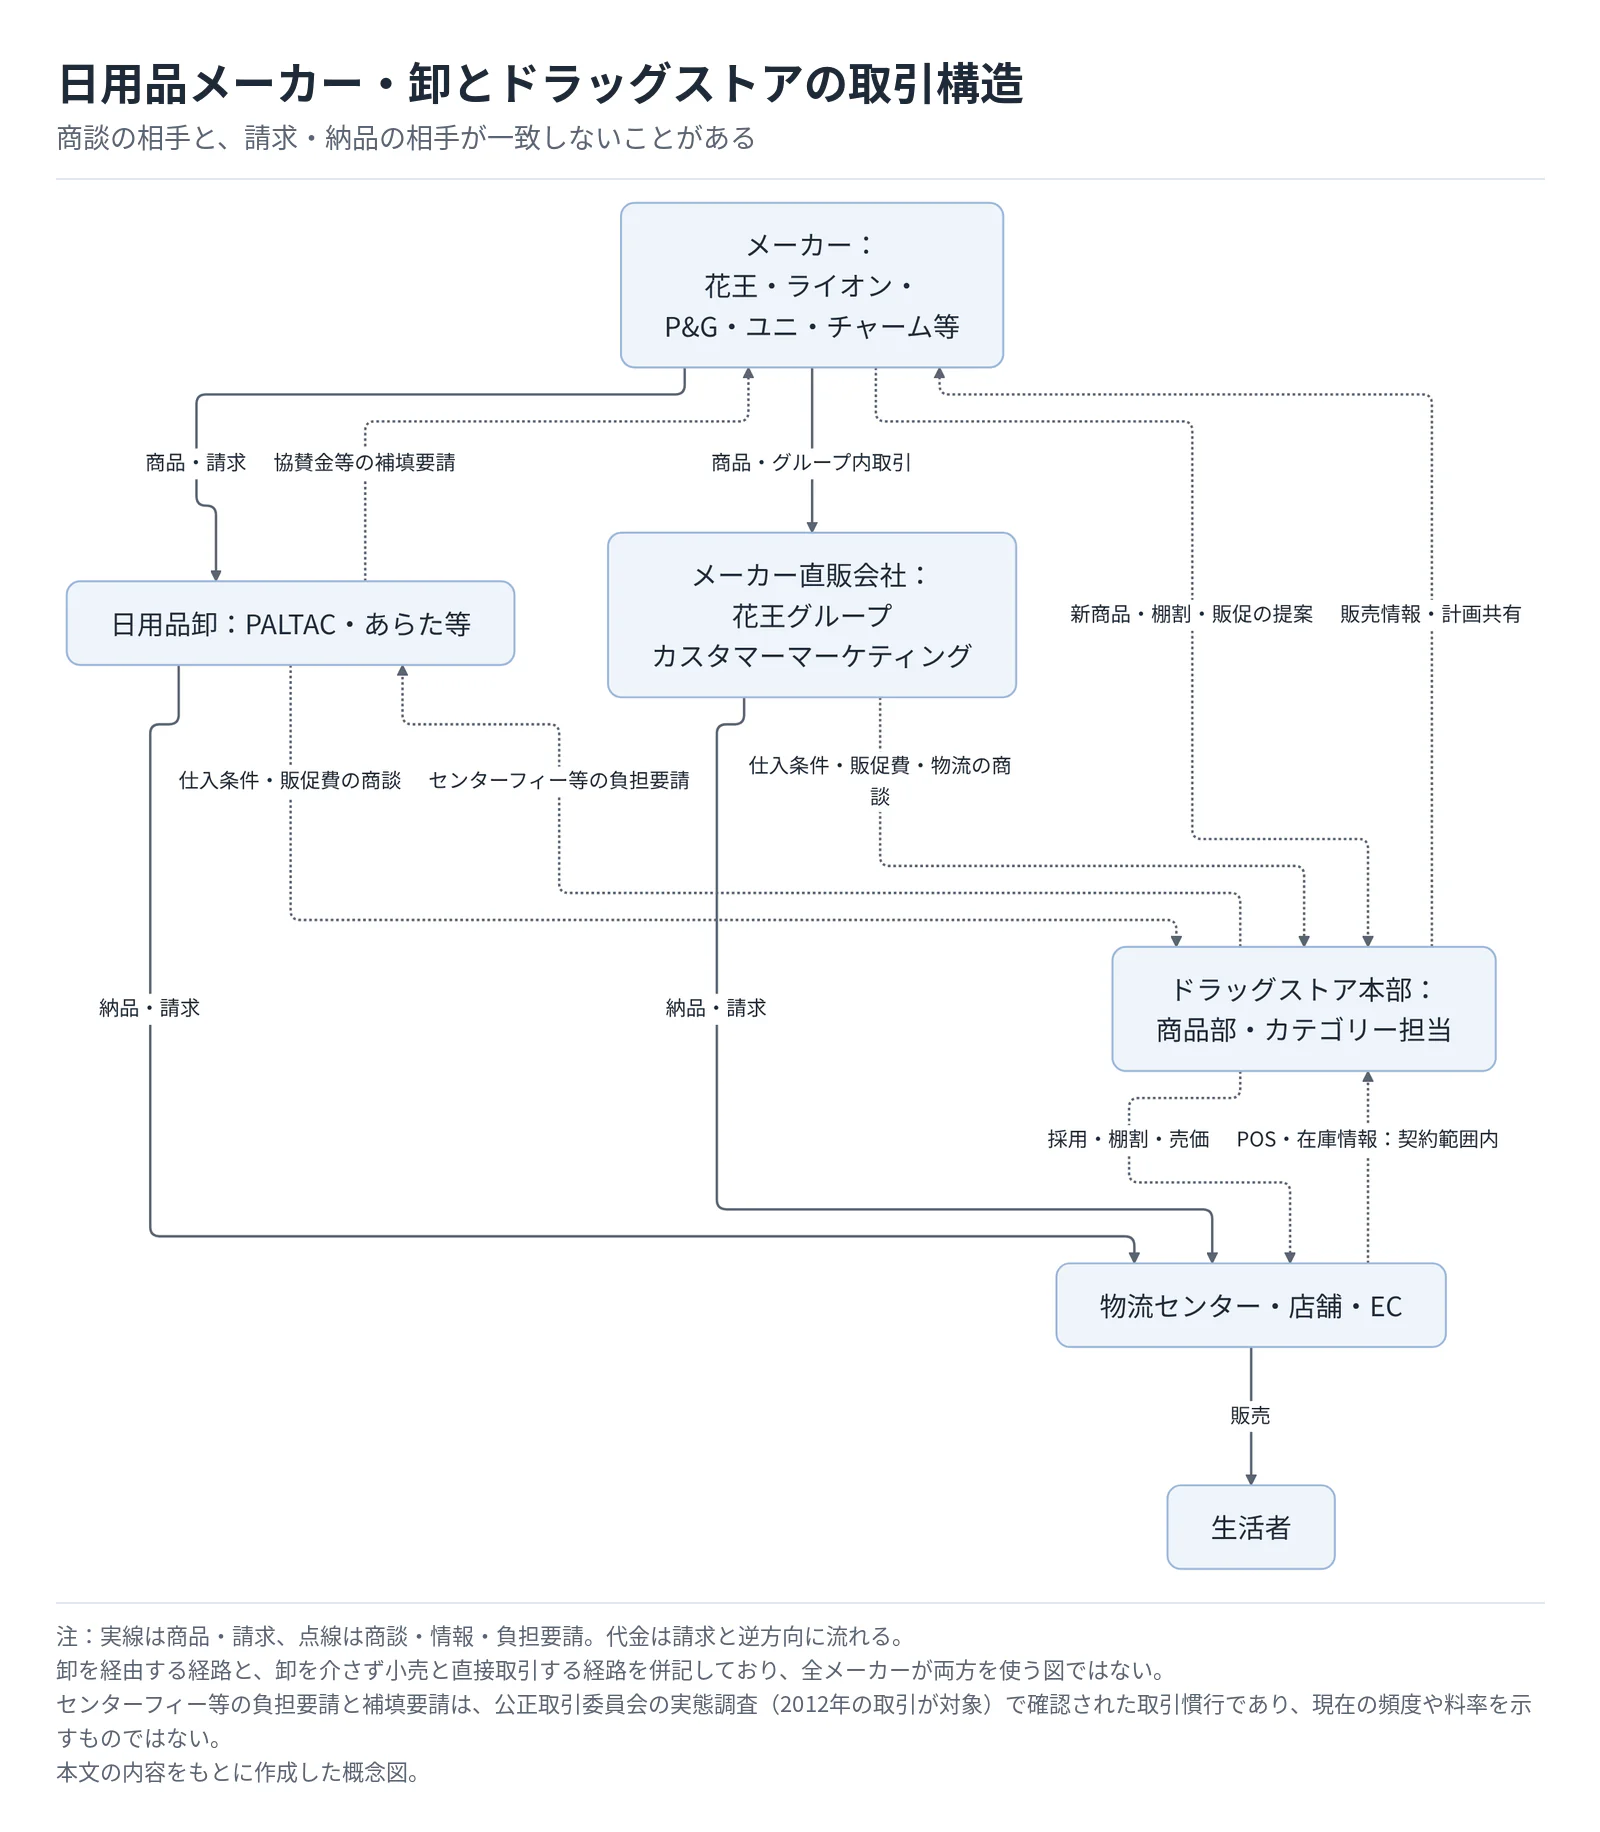
ドラッグストアでは、通常は本部の商品部・カテゴリー担当が採用、品揃え、販促計画を検討し、物流・店舗運営側が荷姿や納品条件を確認する。メーカー営業は卸または自社販売会社とともに、商品価値だけでなく、カテゴリー内での役割や補充方法を提示する。実際の権限配分、採用審査の周期、店舗裁量はチェーンごとに異なり、公開情報で統一的なルールは確認できない。
生活者の金銭的な乗り換え費用は小さいが、香り・使用感、容器、家族の好み、適合経験は継続購買を支える。定番品では価格比較が強く、使用上の不満を具体的に解決する品目では継続理由をつくりやすいとみられる。
季節性は洗濯、年末清掃、身体洗浄などで異なり、特売や増量品も出荷時期を動かす。景気変動には使用停止だけでなく、購入先、容量、ブランド、特売利用の変更で対応する可能性を検証する。
人口減少は日常使用の母数に影響するが、高齢化と少子化は全カテゴリーへ同じ方向に作用しない。ベビー用と成人向け衛生用品、一般的な歯磨と加齢に伴う使用上の課題を意識した口腔用品では需要構成が違う。需要を人口総数だけで予測せず、利用者のライフステージ、世帯、介護場所、販売チャネルまで分解する。
バリューチェーンと収益構造
収益は処方やブランドだけでなく、販促後の実現単価、荷姿、配送頻度、返品を合わせて決まる。ドラッグストア向けではメーカー・卸・小売の役割が重なり、商談の相手と請求・納品の相手が一致しないことがある。したがって、取引先別の売上総利益に加え、物流と販促を差し引いた採算を見る。
ドラッグストアとの取引構造
 タップすると拡大して見られます
対象は2026年11月の日本の家庭用日用品。公開情報をもとに概念整理したものである。実線は商品・請求、点線は商談・情報・負担要請、代金は請求と逆方向に流れる。卸を経由する経路と、花王グループカスタマーマーケティングのように卸を介さず小売と直接取引する経路を併記しており、全メーカーが両方を使う図ではない。センターフィー等の負担要請と、卸からメーカーへの補填要請は公正取引委員会の実態調査(2012年の取引が対象)で確認された取引慣行であり、現在の頻度や料率を示すものではない。(花王グループカスタマーマーケティング「花王グループの強み」/PALTAC「次世代型物流システムSPAID」/公正取引委員会「物流センターを利用して行われる取引に関する実態調査報告書」)
| 工程 | 主な担い手・役割 | 付加価値と採算上の着眼点 |
|---|---|---|
| 研究開発 | メーカー、原料・包材企業、試験機関 | 洗浄・使用感・保存安定性と表示根拠を両立する処方、容器との適合 |
| 調達・製造 | 原料企業、包材企業、メーカー工場、OEM | 調達安定性、歩留まり、ライン切替、品質保証 |
| 需給計画 | メーカー・卸・小売の商品部門 | 特売と新旧切替を織り込む在庫、欠品・残品の抑制 |
| 物流 | メーカー物流、PALTAC・あらた等、運送会社 | 多品種をまとめる配送、荷役削減、在庫配置 |
| 販売・顧客対応 | メーカー営業、小売本部・店舗、EC | 棚・説明・販促・再購買、苦情と返品への対応 |
花王は2026年1〜9月のファブリック&ホームケアで売上高2,940億円、営業利益575億円、利益率19.6%を開示する一方、サニタリーでは1,223億円、64億円、5.2%である。同じ企業内でもカテゴリー別の採算差が大きく、日用品全体を低収益あるいは高収益とまとめるのは不適切である。ただし、これは事業別利益であり、研究開発・工場・卸等の工程別利益を直接示すものではない。(花王「2026年12月期第3四半期決算説明会資料」)
原価では界面活性剤等の原料、香料、包材、エネルギー、労務、輸送、広告・販促が重要である。処方・容器と費用計上区分が異なるため共通の原価比率は作れず、「1本」「使用1回」「配送容積」当たりの費用を併用する。
価格転嫁は、希望価格の引上げだけでは完了しない。ライオンは2026年1〜9月の事業利益増減要因として原材料価格上昇による47億円の減益影響を示しており、メーカー側には引き続き調達負担がある。取引条件や販促支出が増えれば、売価上昇と手取り増加は一致しない。(ライオン「2026年12月期第3四半期決算説明資料」)
リベート、販促協賛、センターフィー、返品条件は、名目上の仕切価格を採算へ変換する際の確認項目である。公正取引委員会は物流センターを利用する取引の実態調査で、小売による物流センター利用を名目とする協賛金等の負担要請や、販売期限経過を理由とする返品を取り上げているが、本稿は2012年の取引を対象とする調査結果を2026年の平均負担率として用いない。具体的な料率・負担区分は非公開であり、商談先への確認が欠かせない。(公正取引委員会「物流センターを利用して行われる取引に関する実態調査報告書」)
原料代替には安定性試験や表示変更を伴う場合があり、調達価格だけで切替を決められない。BCPも在庫積み増しだけでなく、承認済み代替原料、複数包材仕様、代替生産拠点で評価する。
物流では、2026年4月に花王と三菱食品を幹事とし、PALTAC・あらた等の7社が参画する共同配送コンソーシアム「CODE」が発足した。物流拠点から店舗・納品先までの支線配送を対象とし、商品で競争する企業同士でも配送を共同化する方向が具体化しており、メーカー単独の配送効率を最大化するだけでは改善余地を取り切れない。分析では、納品頻度、受注締切、荷姿、返品回収を小売まで含めて設計することが、次の利益改善領域となる。(花王「共同配送コンソーシアム「CODE」を発足」)
競争環境
競争の中心は、花王・ライオン・P&Gという企業名の単純な三つ巴ではなく、品目ごとに異なる強者の組合せである。花王は衣料・住居、ライオンは口腔、ユニ・チャームは吸収性衛生用品など、主力分野が違う。公開資料で比較できる比率と順位を区別し、非公開部分を推測で埋めないことが競争分析の前提となる。
品目別シェアで見る競争の単位
| 品目・範囲 | 花王の公開情報 | ライオンの公開情報 | P&G等の位置づけと限界 |
|---|---|---|---|
| 衣料・洗濯用洗剤 | 2026年1~9月47%、前年同期比+1.3ポイント。2025年は46% | 2025年3位(洗濯用洗剤) | P&Gはアリエール・ボールドを展開。日本の同期間・同定義の比率は確認できず |
| キッチンケア | 2025年52%、前年比+1.0ポイント | 比率を本稿では確認できず | P&Gはジョイを展開。「キッチンケア」を台所用洗剤だけの市場と置き換えない |
| インバスヘアケア | 2026年1~9月15%、前年同期比+1.2ポイント。2025年は14% | 比率を本稿では確認できず | P&G、ユニリーバ、国内専業等が競合。対象製品の範囲に注意 |
| ハミガキ・ハブラシ | 比率を本稿では確認できず | それぞれ1位。洗口液等を含む国内オーラルヘルスケア市場でも1位 | ヘイリオン等も競合。歯磨と歯ブラシを合算しない |
| ハンドソープ | 比率を本稿では確認できず | 1位 | 身体用洗浄剤全体の順位ではない |
| 洗口剤・浴室用洗剤 | 比率を本稿では確認できず | それぞれ2位 | ハミガキ、住宅用洗剤全体とは対象が異なる |
| 柔軟剤 | 比率を本稿では確認できず | 3位 | P&Gはレノアを展開。国内比率は確認できず |
| 消臭芳香剤 | 比率を本稿では確認できず | 比率を本稿では確認できず | エステーが同社定義の市場で31%・1位と公表(2025年)。P&Gはファブリーズを展開 |
花王はインテージSRI+に基づく同社公表値であり、このほか国内トイレタリー市場での自社シェアを25.3%(前年差+0.4ポイント)と開示している。ライオンの順位は同社調べの2025年値、オーラルヘルスケア市場の1位はハミガキ・ハブラシ・洗口液・デンタル用品の合計金額シェア(インテージSRI+)である。期間・調査範囲がそろわないため、残余シェアの他社への割当てや、順位からの比率推計はできない。P&Gジャパンの国内の品目別比率は公表を確認できず、外資の地位は公開情報だけでは測れない。(花王「2026年12月期第3四半期決算説明会資料」/花王「2025年12月期決算説明会資料」/ライオン「会社説明会資料2026」/ライオン「統合レポート2026」/エステー「消臭芳香剤」/P&Gジャパン「会社概要・ブランド」/ヘイリオンジャパン「ブランド」)
企業数とブランド集中度も区別する。経済構造実態調査の石けん・合成洗剤製造業では、230事業所のうち従業者300人以上は9事業所である一方、その9事業所が製造品出荷額等の約63.9%を占める〔6,402.19億円÷1兆16.62億円、計算〕。従業者1〜9人の事業所も110ある。大規模工場への生産集中を示すが、企業単位でも国内小売シェアでもない。(経済産業省「2025年経済構造実態調査 製造業事業所調査 産業別統計表」第5表)
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存企業間の競争 | 強 | 品目別の有力ブランドが全国の限られた棚と販促枠を競う | 強まる |
| 新規参入の脅威 | 中 | OEM・ECで開始できる一方、全国配荷と継続購買には追加投資が必要 | 変わらない |
| 代替品の脅威 | 中 | PB、剤型・容量変更、掃除方法の変更が選択肢になる | 強まる |
| 買い手の交渉力 | 強 | ドラッグストア再編により商談・棚・販促の決定規模が拡大 | 強まる |
| 売り手の交渉力 | 中 | 原料・包材の代替には処方適合や品質確認を要する | 変わらない |
評価と方向は公開情報からの分析であり、個別企業の契約条件を断定するものではない。特に買い手側では、2025年12月1日にツルハHDとウエルシアHDの経営統合が実施され、メーカー側の取引戦略を再検討する具体的な契機となった。(イオン「ツルハホールディングスとウエルシアホールディングスの経営統合」)
| 国内主要企業 | 対象部門等の規模 | 競争上の特徴・経営課題 |
|---|---|---|
| 花王 | 2025年ハイジーンリビングケア5,493億円、営業利益813億円 | 衣料・住居等の処方と販売基盤。品目別の利益差を踏まえる配分が重要。花王「2025年12月期決算説明会資料」 |
| ライオン | 2025年一般用消費財の外部売上2,237億円 | 口腔を軸に、家庭品の収益改善とアジア展開。ライオン「統合レポート2026」 |
| ユニ・チャーム | 2025年パーソナルケア売上高7,744億円、コア営業利益832億円 | 吸収性衛生用品。育児・女性向け・成人向けと地域構成の違いが大きい。ユニ・チャーム「2025年12月期決算説明会資料」 |
| エステー | 2026年3月期全社売上484.92億円、営業利益19.86億円 | 消臭芳香、防虫等の用途別専業。限定した売場での存在感を重視。エステー「業績ハイライト」 |
直近3年の再編では、総合化だけでなく事業の選別も進む。ライオンは2025年に調理関連品ブランド「リード」を旭化成ホームプロダクツへ譲渡する一方、ベトナムのMerapを2025年に完全子会社化し、オーストラリアのPNBの全株式を2026年1月に取得した。後者はスキンケア等の隣接領域であり、国内洗剤市場の買収とは区別する。(ライオン「リードブランド事業譲渡のお知らせ」/ライオン「第165期定時株主総会招集ご通知」)
成功条件は四つある。第一は使用上の課題を説明できる商品設計であり、花王の衣料用洗剤等のシェア拡大が一つの事例である。第二は口腔などで専門性と継続購買を結ぶこと、第三は採算の悪いSKUや事業を見直すこと、第四は小売の棚・物流・販促まで利益が成立する供給条件を提示することである。前三者は花王・ライオンの開示に、第四は流通再編と共同物流の進展に対応する経営課題として整理できる。(花王「2025年12月期決算説明会資料」/ライオン「統合レポート2026」/花王「共同配送コンソーシアム「CODE」を発足」)
海外の動向と主要企業
海外では、総合消費財企業が保有事業を絞り、家庭・身体・口腔などの重点領域へ資源を集中している。日本企業にとっての脅威は単なる低価格輸入だけでなく、世界規模の研究開発・広告・調達を特定カテゴリーへ集中できる競合である。以下の売上は各社の世界売上であり、日本市場のシェアを示すものではない。
世界市場をどう読むか
本稿の対象を統一的に集計した世界市場規模と地域別構成は、確認した公的・業界団体資料では確認できず、日本の世界比率も本稿では示さない。企業業績ではP&Gの2026年6月期売上が名目3%増であるのに対し、為替・買収等を除くオーガニック成長は1%であり、外貨売上の増加と実需拡大は一致しない。(P&G「Fourth Quarter and Fiscal Year 2026 Results」)
地域差の参考として、ヘイリオンの2025年オーガニック成長はアジア太平洋5.2%、欧州・中東・アフリカと中南米の合計4.7%、北米-0.4%である。同社は一般用医薬品も扱うため、これを各地域の日用品市場成長率へ置き換えることはできないが、海外展開先を一括して「成長市場」と呼ぶべきでないことを示す。(ヘイリオン「2025 Full Year Results」)
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| P&G | 米国 | 2026年6月期Fabric & Home Care:US$30,314 million | 洗濯・住居等の世界的ブランドと研究・調達規模 | 2026年4月、国内でアリエール ジェルボール プロをリニューアル発売 | アリエール、レノア、ジョイ等。P&G「Fourth Quarter and Fiscal Year 2026 Results」/P&Gジャパン「会社概要・ブランド」/P&Gジャパン「アリエール ジェルボール プロ リニューアル」 |
| ユニリーバ | 英国 | 2025年Home Care:€11,565 million | 家庭用に加え身体・毛髪等に広い事業 | 2026年3月、食品事業とMcCormickの統合で合意 | ダヴ、ラックス、ドメスト等。ユニリーバ「2025 Full Year Results」SEC提出資料/ユニリーバ「Unilever FoodsとMcCormickの事業統合合意」/ユニリーバ・ジャパン「ブランド紹介」 |
| ヘンケル | ドイツ | 2025年Consumer Brands:€9,677 million | 洗剤・ヘアケア。接着剤事業は別部門 | 2025年4月に北米Retailer Brands事業を売却 | シュワルツコフ、サイオス等のヘア領域。ヘンケル「2025年度業績発表」/ヘンケルジャパン「コンシューマーブランド事業」 |
| コルゲート・パルモリーブ | 米国 | 2025年全社:US$20,382 million。ペット栄養等を含む | 口腔用品を軸とする世界展開 | 2025年第4四半期決算で、年初来の世界歯磨シェア41.3%を自社公表 | 国内トイレタリー事業の売上・配荷全体は確認できず。コルゲート・パルモリーブ「2025年第4四半期・通期決算」 |
| ヘイリオン | 英国 | 2025年全社:£11,030 million。一般用医薬品等を含む | 口腔とコンシューマーヘルス | 2025年のOral Healthオーガニック成長7.9% | シュミテクト、カムテクト、ポリデント等。ヘイリオン「2025 Full Year Results」/ヘイリオンジャパン「ブランド」 |
ユニリーバの食品統合は2027年半ばの完了を予定する合意であり、2026年11月時点で完了扱いしない。実現すれば家庭・身体関連への経営資源集中が進むため、日本でも商品投入、広告、事業買収の優先順位を変える可能性がある。これは競争環境についての、公開情報からの分析であり、日本向け投資増額が公表されたという意味ではない。(ユニリーバ「Unilever FoodsとMcCormickの事業統合合意」)
日本企業の海外依存度も小さくない。花王の2026年1〜9月売上は海外5,885億円÷全社1兆3,193億円で約44.6%〔計算〕、ライオンは海外事業の外部売上1,393.7億円÷全社3,254.1億円で約42.8%〔計算〕である。花王は化学・化粧品等を含む地域別売上、ライオンは事業区分による売上であり、完全な横並び比較ではない。(花王「2026年12月期第3四半期決算説明会資料」/ライオン「2026年12月期第3四半期決算説明資料」)
ライオンはアジアの口腔分野を成長方向に掲げ、中国では研究開発・生産体制、東南・南アジアでは配荷網を持つ事業へ投資している。日本企業が海外で確認すべきなのは日本でのブランド認知の移植可能性より、現地の単価・包装単位・水や洗濯習慣・卸網への適合である。2026〜2030年には、全カテゴリーを一括進出するより、特定用途と現地チャネルを組み合わせる買収・提携の重要性が増すとみられる。(ライオン「会社説明会資料2026」/ライオン「第165期定時株主総会招集ご通知」)
外部環境と制度の変化
制度対応は、原価の追加負担だけでなく、容器設計、調達契約、物流、海外販売資格に影響する。2026年の国内取引・物流制度と、EUで段階的に適用される包装・洗剤規則を、製品改良の予定表に組み込む。下表の影響評価は公開情報からの分析であり、個別契約・製品への適用は対象要件で異なる。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 取引制度 | 日本 | 取適法。対象要件の変更、特定運送委託の追加、協議に応じない一方的な価格決定等の禁止 | 2026年1月1日施行 | 大。受託側の交渉に追い風、委託側の契約管理負担増 | 公正取引委員会「取適法リーフレット」 |
| 物流 | 日本 | 一定規模以上の特定荷主等に中長期計画、定期報告、物流統括管理者の選任等 | 2026年4月1日施行 | 大。共同化に追い風、対応負担は向かい風 | 国土交通省「物流効率化法について」/経済産業省「物流効率化法 説明会資料」 |
| 包装・循環 | EU | 包装・包装廃棄物規則PPWR。再使用・リサイクル等の要件が段階適用 | 2026年8月12日から原則適用。主要目標は2030年以降も段階化 | 大。容器改良負担、適合する素材・設計には追い風 | 欧州委員会「Packaging waste」 |
| 製品・化学物質 | EU | 新洗剤規則2026/405。デジタル製品パスポート、詰替販売等を規定 | 2026年3月22日発効。適用は条項ごとに段階化(税関での確認は2029年9月23日から、洗剤カプセル用フィルムの生分解性は2032年3月23日まで) | 大。成分・製品情報管理と包装設計に影響 | EU「Regulation (EU) 2026/405」 |
| 資源循環 | 日本 | プラスチック資源循環法に基づく設計・排出抑制・回収再資源化 | 2022年4月1日施行、継続運用 | 中。軽量化・回収連携に追い風 | 環境省「プラスチック資源循環促進法の概要」 |
| 表示・広告 | 日本 | 家庭用品品質表示法に基づく洗剤表示、薬機法に基づく医薬部外品・化粧品の広告規制 | 継続適用、2026年11月7日確認 | 大。表示根拠の管理負担、適正な比較・説明には追い風 | 消費者庁「合成洗剤の表示」/厚生労働省「医薬品等の広告規制について」 |
物流効率化法では、特定荷主の指定基準となる年間取扱貨物重量9万t以上(上位3,200社程度)などを、会社全体の物流情報から判断する。輸送を外部委託していても、荷主としての課題がなくなるわけではない。販売側が短納期・小口納品を増やす一方で物流側だけに効率化を求める運営は、見直しの対象となる。(経済産業省「物流効率化法 説明会資料」)
EU規則は「2026年からすべての容器を同一素材にする」という単純な規制ではない。PPWRは条項ごとに適用時期が異なり、新洗剤規則にも移行措置があるため、販売国・製品・上市時期を対応台帳へ落とす。新洗剤規則は、洗剤カプセル用の水溶性フィルムに2032年3月23日までに附属書Iの生分解性要件を満たすよう求めている。ジェルボール型製品の即時の販売禁止ではないが、フィルム素材の切替えを2030年代初めまでに終える前提で開発計画を組む。(欧州委員会「Packaging waste」/EU「Regulation (EU) 2026/405」)
資源循環では詰替えによる使用材料削減と、使用済み包材を回収・再生する仕組みを区別する。花王・ライオン等の連携は、企業をまたぐ回収を店頭や物流に接続する取り組みであり、ウエルシア薬局の店舗での回収も含め、競合間や小売とも共有できる基盤があることを示す。事業採算を判断するには、回収量だけでなく、再生歩留まり、残液・異物、回収運賃、再生材の用途まで確かめる。(花王「リサイクリエーション・企業間連携」)
表示面では、洗浄性能、除菌、消臭、口腔機能等の訴求を商品区分と試験条件に結び付けることが重要である。2025年の歯磨類出荷金額の約95.9%は医薬部外品である〔計算〕。薬用歯磨等では承認範囲を超える効能を広告できず、日用品を医薬品のように表現することも避ける必要がある。消費者の理解に合わせて説明を短くしても、比較条件や対象範囲まで省略しない運用が求められる。(日本歯磨工業会「2025年度歯磨類出荷・輸出入統計」/消費者庁「合成洗剤の表示」/厚生労働省「医薬品等の広告規制について」)
人材と生産性
人材課題は、工場の人数だけでなく、処方・品質・設備・需給をつなぐ知識の継承にある。化学工業の賃金統計は参考になるが、それを日用品メーカーの全職種や、卸・小売の賃金へ当てはめてはならない。採用数だけでなく、品質を維持して品種切替や増減産を実行できる体制を見る。
2025年調査の化学工業の一般労働者は、月額44.31万円と年間賞与等149.23万円から、年収換算680.95万円〔計算〕となる。この月額と賞与は調査上の対象期間が異なり、個々の人の2025年実収入を直接表すものではない。薬品・基礎化学を含む産業平均であり、トイレタリーだけの賃上げ率は、確認した資料では確認できない。(厚生労働省「令和7年賃金構造基本統計調査」一般労働者・産業中分類第1表)
人手不足の度合いについても、日用品製造だけの職種別求人倍率を切り出せないため、化学製品製造、設備保全、物流、営業を一つの倍率で示さない。ライオンの2026年1〜9月の利益説明では人件費増が13億円の減益要因に挙げられており、賃金・人員構成の変化が経営に効いていることは確認できる。ただし、これを一人当たり賃上げ率に換算することはできない。(ライオン「2026年12月期第3四半期決算説明資料」)
経済構造実態調査の付加価値額等を従業者数で割ると、石けん・合成洗剤製造業は約4,133万円、製造業全体は約1,540万円となる〔いずれも計算〕。分子は2024年の付加価値額、分母は2025年6月1日の従業者数であり、29人以下では粗付加価値額を用いる。資本集約度、製品構成、外注範囲、調査時点が影響する参考値であって、個人の働く能力や2026年の現場効率の比較には使えない。(経済産業省「2025年経済構造実態調査 製造業事業所調査 産業別統計表」第1表)
現場の改善指標としては、製品1ロット当たりの切替時間、初回合格率、再洗浄・再試験、保全停止、ケース当たり荷役時間が有効である。多品種化で販売機会が増えても、段取りや検査が増えれば工場の生産性は低下する。製造部門だけに責任を置かず、営業・開発が増やす仕様の費用を商品別採算へ反映させる。
育成の優先対象は、処方と包材の適合を判断する品質担当、異常兆候を読める設備担当、原料・製品の変更を調整する需給担当である。製品区分や設備に応じる法定責任者・資格と、社内で必要な技能は分けて管理する。物流統括管理者の制度化も、物流を現場部門だけの課題から経営判断へ引き上げる契機となる。(国土交通省「物流効率化法について」)
2030年に向けたシナリオ
2030年を左右するのは、生活者が機能差に対価を払う度合いと、メーカー・卸・小売が供給費用を共同で減らせる度合いである。人口だけから市場金額を予測すると、単価・容量・品目構成の変化を見落とす。以下は、2026年11月時点の、分析にもとづく条件付きシナリオであり、市場規模予測や確率推計ではない。
| シナリオ | 二つの軸の状態 | 2030年の姿 | 起きる条件・可能性の見立て |
|---|---|---|---|
| 機能価値と共同効率化が両立 | 支払許容度が高い/供給費用の共同削減が進む | 高機能品と買いやすい定番品を併存させ、廃棄・配送負担を抑える | 利用上の便益が明確で、納品条件・包材標準化が進む場合。最も望ましいが自然には実現しない |
| 売上は増えても利益が薄い | 支払許容度は一定/共同削減が進まない | 値上げしても販促、包装、物流費が増え、品目・取引先間の利益差が拡大 | 小売再編と短納期・多SKU要求が並存する場合。基準シナリオとして警戒すべき状態 |
| 節約と品揃え集約が進む | 支払許容度が低い/供給費用削減は企業ごとに差 | PB・大容量・定番へ需要が寄り、ブランドの採用数が絞られる | 実質購買力が弱く、機能差が再購買につながらない場合。共同化できる企業は利益を守り得る |
第一の軸は値上げ後の再購買、第二の軸は発注単位・荷姿・配送頻度・返品の改善で確認する。両者が改善しなければ、売上増が投資回収や賃上げの原資へつながるとは限らない。
| 先行指標 | 確認する統計・発表 | 経営上の読み方 |
|---|---|---|
| 洗剤等の品目別金額と数量 | 経済産業省生産動態統計の月次確報・年報(日本石鹸洗剤工業会の販売統計も同統計を基礎とする) | 金額増と数量減が長期化していないか。濃縮化・品目構成も併せて確認 |
| 歯磨類の金額・個数・剤型構成 | 日本歯磨工業会の出荷統計 | 高付加価値化と購入数量の変化を分ける |
| 価格・数量構成・利益率 | 花王・ライオン等の四半期決算 | 価格改定が費用増を吸収しているか |
| 配送共同化・取引条件の変更 | CODE参加企業、小売統合会社、国交省の公表 | 配送の共同化が荷待ちや頻度変更まで進んでいるか |
| 海外向け包装・成分情報の要件 | 欧州委員会、EUR-Lexの実施・委任法令 | 2029~2030年の適合投資を前倒しすべきか |
毎月は品目別需要、四半期は収益性、年次は商品・設備・拠点配分を見直す。(経済産業省「生産動態統計 2026年8月分確報」/日本歯磨工業会「2025年度歯磨類出荷・輸出入統計」/花王「2026年12月期第3四半期決算説明会資料」/花王「共同配送コンソーシアム「CODE」を発足」/EU「Regulation (EU) 2026/405」)
経営・企画部門への示唆
最優先の意思決定は、品目ごとの市場地位とドラッグストア本部との取引条件を組み合わせて、どこで利益を取るかを決めることである。2025年の石けん・洗剤等は金額4.8%増に対し数量は0.6%増にとどまり〔計算〕、伸びの大半は単価と構成の変化による(経済産業省「2025年 生産動態統計年報」)。
立場別の戦略の選択肢
| 立場 | 選択肢 | 判断の条件 |
|---|---|---|
| 大手 | 首位品目では値上げ後の数量維持を優先し、増量品・限定品を含むSKUを絞る。3位以下の品目は、処方改良で上位を狙うか、事業譲渡や受託製造品の調達に切り替えるかを品目ごとに決める。統合したドラッグストア本部とは、値引き幅ではなく、納品頻度・荷姿・センター納品の見直しで減らせる作業を条件として示す | 同じ企業でも衣料・住居用(ファブリック&ホームケア)とサニタリーの営業利益率は19.6%と5.2%に開く(花王「2026年12月期第3四半期決算説明会資料」)。全社売上ではなく、販促費・物流費を差し引いた品目・取引先別の利益で判断する。調理関連品ブランドを譲渡したライオンのように、品目の選別は大手でも現実の選択肢である |
| 中堅・中小 | 大手が首位を持つ洗濯・台所用の正面競争を避け、浴室・住居用、無香料・敏感肌向けなどの仕様、介護施設・業務用で定番棚を一つ確保する。全国チェーンの本部採用を狙う前に、地域チェーンとECで再購買率を確かめる。自社工場の稼働率は、大手やプライベートブランドの受託製造で補う | 石けん・合成洗剤製造業の230事業所のうち、従業者300人以上の9事業所が出荷額の約64%を占め、1~9人の事業所が110ある(経済産業省「2025年経済構造実態調査 製造業事業所調査 産業別統計表」第5表)。規模で大手と競う余地は小さい。一方、2025年の住宅・家具用洗剤は数量6.9%増、金額11.4%増と、量も伸びる用途がある〔計算〕。卸経由ではセンターフィー等の負担を含めて採算を見る |
| 新規参入を考える企業 | 化学・素材・包材企業は、界面活性剤や再生材容器の供給から入り、詰替・濃縮の共同開発で既存メーカーの課題に参加する。異業種やネット通販発のブランドは、受託製造で小さく始め、ECと一部チェーンで再購買を確かめてから卸経由の全国配荷へ進む | 歯磨類は出荷金額の約96%が医薬部外品であり〔計算〕(日本歯磨工業会「2025年度歯磨類出荷・輸出入統計」)、口腔分野は承認と表示の体制なしに参入できない。洗剤でも表示と品質の責任は委託先ではなく販売者に残る |
通説と異なる見方
第一に、「成熟市場の数量は横ばい」という見方は、品目別に見ると当てはまらない。 2026年1〜8月、洗濯用合成洗剤は数量3.6%増・金額11.5%増、台所用洗剤は数量8.8%増・金額4.2%減、柔軟剤は数量3.8%減・金額7.5%減であった〔計算〕(経済産業省「生産動態統計 2026年8月分確報」)。同じ「洗剤」でも値上げと数量増が両立した品目と、単価や数量が下がる品目が並ぶ。分析では、値上げ交渉や販促予算を洗剤全体で一律に組むと、単価が下がる品目に販促費を積み増し、伸びる品目で欠品を招く。
第二に、小売の統合は、メーカーの条件悪化だけを意味しない。 2025年12月に経営統合したツルハHDとウエルシアHDは両社合わせて売上高2兆円超となり(イオン「ツルハホールディングスとウエルシアホールディングスの経営統合」)、商談相手は集約された。一方、2026年4月からは年間取扱貨物9万t以上の荷主に中長期計画の作成と物流統括管理者の選任が義務付けられ(経済産業省「物流効率化法 説明会資料」)、共同配送の枠組みには競合する卸どうしも参画している。分析では、統合チェーンとの交渉材料は値引き幅より、店舗への支線配送と納品回数をどれだけ減らせるかになり、物流で貢献できるメーカー・卸ほど条件を守りやすい。
第三に、外資大手の動きは「日本への攻勢強化」とは限らない。 P&Gの2026年6月期のオーガニック成長は1%で、価格改定によるものである(P&G「Fourth Quarter and Fiscal Year 2026 Results」)。ユニリーバは食品事業を切り離し、ヘンケルは北米のプライベートブランド事業を売却した。世界大手は事業と地域を選別しており、分析では、国内メーカーが警戒すべきは外資の全面攻勢より、選ばれた品目での集中投資である。
公開情報ではわからないこと
- 品目別・取引先別のリベート、センターフィー、販促協賛の実額。 決算資料は事業別利益までである。自社の取引データを品目・取引先別に分解し、卸・小売の商談担当者へのインタビューで負担区分と更新時期を確かめる。
- 外資と非開示品目の国内シェア。 外資大手の国内の品目別比率は公表を確認できず、国内大手も主力外の品目は開示が少ない。小売パネルデータの購入と、主要チェーンの店頭でのフェイス数・価格の定点調査で、棚での位置を測る。
- 統合後のドラッグストア本部による採用SKU数と棚割の変化。 統合前後の同一店舗の棚を定点観測し、カテゴリー担当者へのインタビューで採用基準と納品条件の変更点を確かめる。
- 値上げ後の使用量と再購買。 洗剤の数量増が使用量の増加か、特売時の買いだめかは、出荷統計からは分からない。家庭での使用日誌調査と購買パネルで、使用1回当たりの量と次回購入までの間隔を測る。
- 買収・提携で引き継げる配荷網と許認可。 海外の口腔・ヘアケアブランドの買収では、現地代理店との契約、製品登録、日本の医薬部外品に当たる承認を移管できるかが価値を左右する。デューデリジェンスで契約と登録を精査し、現地の小売・代理店への面談と店頭価格調査で配荷の実力を確かめる。
出典
数値は統計原表・業界団体資料・企業開示を優先した。公表月日を確認できないページは確認日を示し、本文の直後にも同じ資料へのリンクを置いた。
- 経済産業省「2025年 生産動態統計年報」(2026年6月30日)
- 経済産業省「2024年 生産動態統計年報」(2025年6月30日)
- 経済産業省「生産動態統計 2026年8月分確報」(2026年10月15日)
- 日本歯磨工業会「2025年度歯磨類出荷・輸出入統計」(2026年2月)
- 日本歯磨工業会「2026年度歯磨類出荷統計(1月~6月)」(2026年8月)
- 経済産業省「2025年経済構造実態調査 製造業事業所調査 産業別統計表」(2026年7月29日)
- 厚生労働省「令和7年賃金構造基本統計調査」一般労働者・産業中分類第1表(2026年3月24日)
- 花王「2025年12月期決算説明会資料」(2026年2月5日)
- 花王「2026年12月期第3四半期決算説明会資料」(2026年11月5日)
- ライオン「2026年12月期第3四半期決算説明資料」(2026年11月6日)
- ライオン「統合レポート2026」(2026年、報告対象期間2025年1~12月)
- ライオン「会社説明会資料2026」(2026年、公表日記載なし)
- ライオン「第165期定時株主総会招集ご通知」(2026年)
- ユニ・チャーム「2025年12月期決算説明会資料」(2026年2月12日)
- エステー「業績ハイライト」(公表日記載なし、2026年11月7日確認)
- エステー「消臭芳香剤」(公表日記載なし、2026年11月7日確認。2025年1~12月の集計)
- P&G「Fourth Quarter and Fiscal Year 2026 Results」(2026年7月29日)
- P&Gジャパン「会社概要・ブランド」(公表日記載なし、2026年11月7日確認)
- P&Gジャパン「アリエール ジェルボール プロ リニューアル」(2026年4月2日)
- ユニリーバ「2025 Full Year Results」SEC提出資料(2026年2月12日)
- ユニリーバ「Unilever FoodsとMcCormickの事業統合合意」(2026年3月31日)
- ユニリーバ・ジャパン「ブランド紹介」(公表日記載なし、2026年11月7日確認)
- ヘンケル「2025年度業績発表」(2026年3月11日)
- ヘンケルジャパン「コンシューマーブランド事業」(公表日記載なし、2026年11月7日確認)
- コルゲート・パルモリーブ「2025年第4四半期・通期決算」(2026年1月30日)
- ヘイリオン「2025 Full Year Results」(2026年2月25日)
- ヘイリオンジャパン「ブランド」(公表日記載なし、2026年11月7日確認)
- イオン「ツルハホールディングスとウエルシアホールディングスの経営統合」(2025年12月1日)
- 花王グループカスタマーマーケティング「花王グループの強み」(公表日記載なし、2026年11月7日確認)
- PALTAC「次世代型物流システムSPAID」(公表日記載なし、2026年11月7日確認)
- オークラ輸送機「PALTAC納入事例」(公表日記載なし、2026年11月7日確認)
- 花王「共同配送コンソーシアム「CODE」を発足」(2026年4月21日)
- 花王「リサイクリエーション・企業間連携」(公表日記載なし、2026年11月7日確認)
- ライオン「マテリアルズ・インフォマティクスを活用したハミガキ開発」(2023年6月13日)
- ライオン「DX民主化によるオペレーショナル・エクセレンス」(公表日記載なし、2026年11月7日確認)
- ライオン「オリジナル生成AIモデルLION LLMの開発を始動」(2025年10月8日)
- 花王「需要計画立案を支援するAIエージェントを開発」(2026年8月17日)
- ユニリーバ「Accentureと製造網のデジタルツインを拡大」(2026年6月16日)
- Microsoft「Unilever’s multi-agent: creating customer value at global scale」(2026年10月26日)
- ライオン「リードブランド事業譲渡のお知らせ」(2025年10月31日)
- 公正取引委員会「取適法リーフレット」(2025年8月)
- 国土交通省「物流効率化法について」(随時更新、2026年11月7日確認)
- 経済産業省「物流効率化法 説明会資料」(2026年5月18日)
- 欧州委員会「Packaging waste」(随時更新、2026年11月7日確認)
- EU「Regulation (EU) 2026/405」(2026年3月2日官報公示)
- 環境省「プラスチック資源循環促進法の概要」(2026年5月27日更新)
- 消費者庁「合成洗剤の表示」(公表日記載なし、2026年11月7日確認)
- 厚生労働省「医薬品等の広告規制について」(公表日記載なし、2026年11月7日確認)
- 公正取引委員会「物流センターを利用して行われる取引に関する実態調査報告書」(2013年8月8日)
この業界の図解【194種類で分析】を、note の有料記事で公開しています。
