エグゼクティブサマリー
この業界をひと言で表すと、年間約50億個の荷物と減り続ける郵便を、限られた配送能力で支える全国ネットワークの再設計産業である。経営の焦点は荷物を増やすことから、荷主・荷姿・地域・受取方法ごとの負荷を把握し、料金と供給能力を組み直すことへ移っている。
要点
- 市場と構造:国内宅配便は2024年度50億3,147万個、前年度比+0.5%である。トラック運送の上位3便は95.2%を占めるが、この統計は郵便やEC事業者の独自配送を含む全小口配送の総数ではない。寡占と市場成長を分けて判断する。(国土交通省「2024年度宅配便・メール便取扱実績」)
- 競争と収益:2026年3月期は、上位3社の関連部門に黒字・赤字の差がある。部門定義も異なるため単純な利益率順位は避けるが、全国網と取扱量だけでは利益を保証しない。大手荷主の独自配送、紙の電子化、周辺物流の買収も競争条件を変えている。(ヤマトHD「2026年3月期決算説明資料」/SGHD「業績ハイライト・2026年3月期実績」/日本郵政「2026年3月期決算説明資料」)
- 供給と制度:再配達率は2026年4月に7.6%、非対面配達率は31.0%となった。両者は調査対象が異なるため直接差し引けない。労働時間制約、物流効率化法、取適法への対応を、荷主の出荷条件と委託先管理まで広げる。(国土交通省「宅配便の多様な受取方法の利用率は約31.0%」)
- 海外:米欧の小口輸入制度変更は越境ECの総費用を押し上げ、通関・返品・現地在庫の設計を重要にする。日本郵便とフェデックスの協業拡大が示すように、国内集荷と海外輸送を分担する提携も国際化の選択肢である。(EU理事会「小口輸入増加への対応」/フェデックス「日本郵便との協業拡大」)
- AI:問い合わせ要約や荷下ろしには実用例がある一方、自動運転幹線と建物内配送は段階の見極めが必要である。導入済み・実証中・構想を区別し、機械単体の速度ではなく、例外処理を含む総原価と配送品質で投資を評価する。(SGシステム「AI音声認識・要約ツールでDXを実現」/T2「事業内容」)
経営・企画部門への示唆
- 大手は、個数シェアより荷物1個当たりの部門利益で荷主・荷姿・地域を選び直し、置き配の可否や時間指定ごとに料金と容量を分ける。値上げで離れる荷量と外部委託費の削減額を比べて判断する。
- 中堅・中小は、全国網を再現するより、大手が外部調達を増やす幹線・地域集配の容量を、最低保証と安全費用を明記した契約で提供する道がある。新規参入は受取拠点や越境通関など、統計に表れにくい工程を狙う。
- 提携・買収や荷主契約の評価では、表面運賃や個数の伸びだけでなく、再委託の構造、点呼・事故の記録、再配達・返品・通関を含む実効費用を、記録の監査と荷主へのインタビューで確かめる。
業界データまとめ
国内宅配便は年間約50億個を扱う成熟したネットワーク産業であり、郵便はこれと異なる需要減少に直面している。以下は2026年11月3日までに原資料で確認できた値であり、宅配便の全国数量・シェアは2024年度、企業決算は2026年3月期、受取方法は2026年4月調査による。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 国内宅配便取扱個数50億3,147万個。トラック運送49億2,614万個、航空等利用運送1億533万個。郵便物・メール便を含まない数量指標 | 2024年度 | 国土交通省「2024年度宅配便・メール便取扱実績」 |
| 市場の伸び | 国内宅配便取扱個数、前年度比+0.5%(公表値)。前年度から2,414万個増加 | 2024年度 | 国土交通省「2024年度宅配便・メール便取扱実績」 |
| 事業者数 | 貨物自動車運送事業者6万2,383者。許可等に基づく行政集計で、宅配専業以外の一般貨物・霊柩・特定を含み、軽貨物を含まない。宅配便・郵便だけの事業者数ではない | 2024年度末 | 国土交通省「数字でみる自動車2026・トラック事業者数」 |
| 従業者数 | 道路貨物運送業の企業等に属する従業者182万4,542人。宅配以外を含み、郵便を含む本業界全体の人数ではない | 2021年6月1日 | 総務省・経済産業省「令和3年経済センサス‐活動調査・企業等に関する集計 第1表」 |
| 平均年収 | 中分類「道路貨物運送業」468万6,800円、中分類「郵便業(信書便事業を含む)」544万3,900円(計算)。一般労働者・男女計・企業規模計10人以上。前者は宅配便以外を含む | 2025年調査 | 厚生労働省「2025年賃金構造基本統計調査・一般労働者・産業中分類第1表」 |
| 価格の動き | 企業向けサービス価格指数「郵便・信書便」前年同月比+0.1%、2020年平均=100で127.6。宅配便の運賃指数ではない | 2026年9月(速報) | 日本銀行「企業向けサービス価格指数・2026年9月速報」 |
| 上位3社の売上高 | ヤマトHD 1兆5,579億円(エクスプレス事業・外部顧客向け)/SGHD 1兆485億円(デリバリー事業)/日本郵政2兆2,975億円(日本郵便の郵便・物流事業)。各社の開示範囲が異なり合算不可 | 2026年3月期 | ヤマトHD「2026年3月期決算説明資料」 SGHD「業績ハイライト・2026年3月期実績」 日本郵政「2026年3月期決算説明資料」 |
| 宅配便上位3便の集中度 | トラック運送の取扱個数ベース95.2%。宅急便47.2%、飛脚宅配便25.8%、ゆうパック22.2% | 2024年度 | 国土交通省「2024年度宅配便等取扱実績関係資料」 |
| メール便取扱冊数 | 国内33億4,477万冊、前年度比−7.3%。うち「ゆうメール」の構成比96.9% | 2024年度 | 国土交通省「2024年度宅配便・メール便取扱実績」 |
| 宅配便再配達率 | 大手6社のサンプル調査7.6%。前年同月8.4%。大手3社だけの参考値は8.8% | 2026年4月 | 国土交通省「宅配便の多様な受取方法の利用率は約31.0%」 |
| 多様な受取方法の利用率 | 大手3社の非対面配達率31.0%。2025年10月29.9%から1.1ポイント上昇 | 2026年4月 | 国土交通省「宅配便の多様な受取方法の利用率は約31.0%」 |
宅配便の売上を同一定義で足し上げた公的な市場金額は確認できないため、市場規模は数量である。従業者数は近接する産業分類の値であり、宅配・郵便の合計人数として使用しない。年収は道路貨物運送業が月353.8千円×12+賞与441.2千円、郵便業が月367.3千円×12+賞与1,036.3千円であり、2025年6月給与と原則2024年中の賞与を組み合わせた統計上の年額である。
AI・フィジカルAIの影響と経営の打ち手
宅配便・郵便で自動化の価値が大きいのは、荷物が集中する拠点、反復性の高い幹線輸送、建物内の移動である。生成AIは問い合わせや記録作成を変える一方、フィジカルAIは現実の荷物・道路・建物を認識して動くため、安全性と例外処理を含む運用設計が収益化の条件となる。
工程別の影響
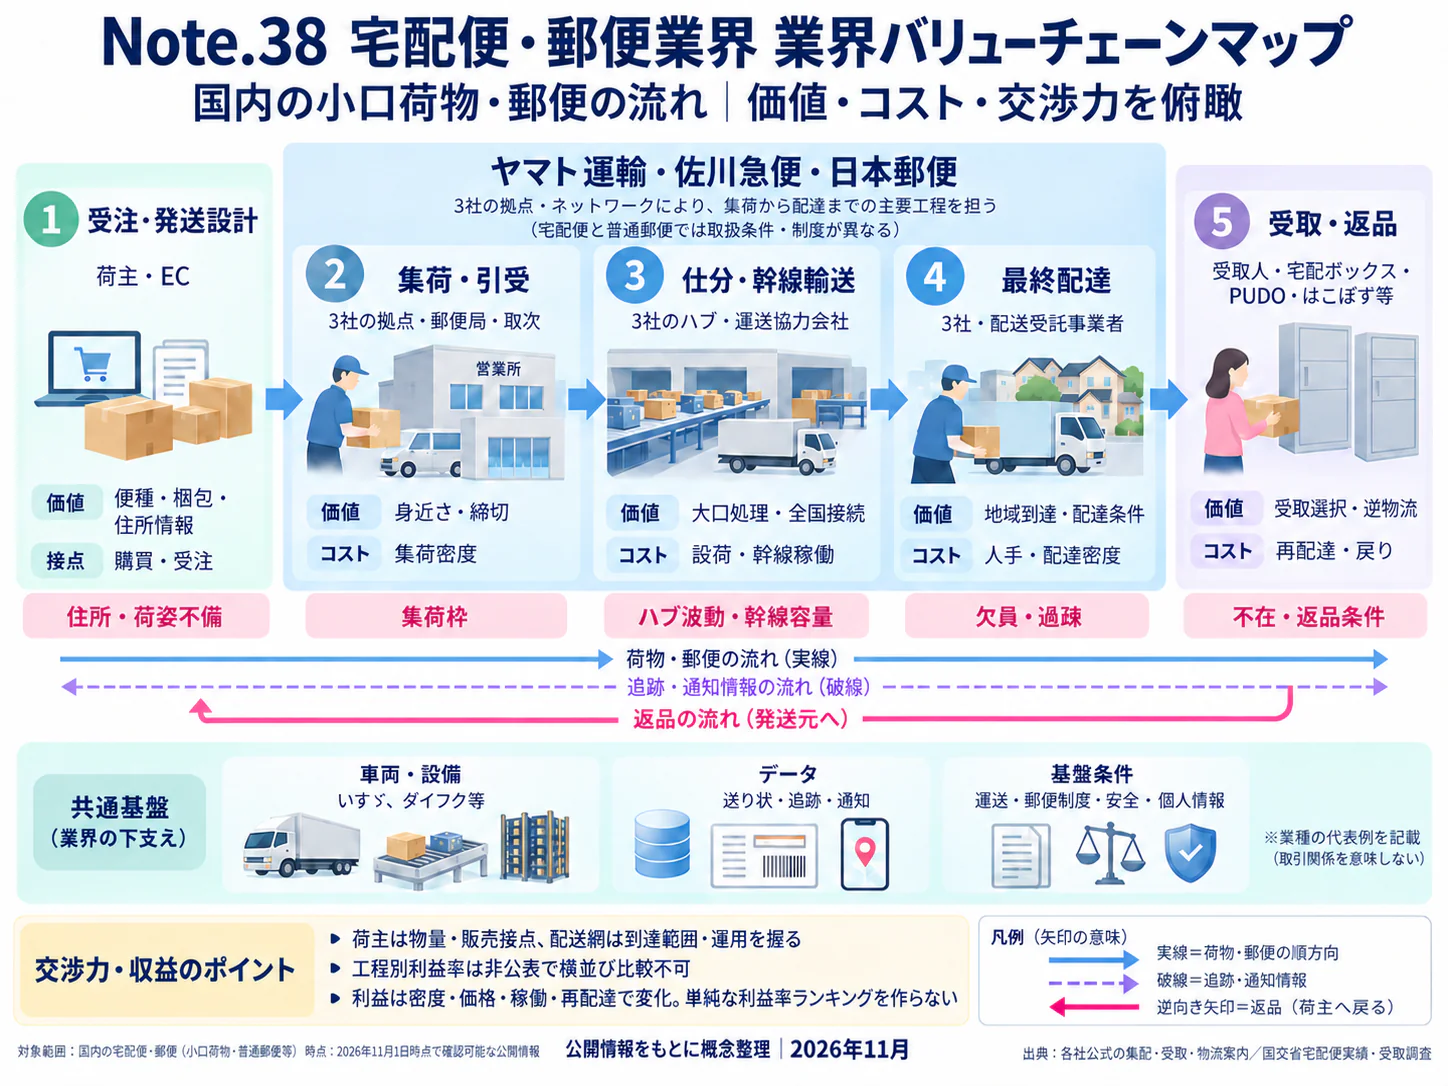
本稿の工程は「受注・出荷情報連携→集荷→仕分け→幹線輸送→配達・受取→問い合わせ・返品」で統一する。表の「段階」は公表事例の到達点、「時期」は2026年11月を起点にした、公開情報からの分析にもとづく普及見通しであり、企業の導入予定を保証するものではない。固定式コンベヤーや通常のバーコード読取機までフィジカルAIとして扱わない。
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 受注・出荷情報連携 | 出荷システムの問い合わせの文字起こし・要約 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | SGシステム「AI音声認識・要約ツールでDXを実現」 |
| 集荷 | 需要予測に基づく配送ルートの最適化 | AI・データ | 構想段階 | 2年以内 | ヤマトHD「データ活用・セキュリティ」。本資料はAI活用の方針であり、全拠点導入の証拠とはしない |
| 仕分け | 入荷時の荷下ろし、形状・積載状態の認識と把持 | フィジカルAI | 実用(導入事例あり) | 2年以内 | SGシステム「AI荷降ろしロボットを西日本に導入」。荷主倉庫の導入事例であり、宅配ターミナル全体の自動化ではない |
| 幹線輸送 | 高速道路走行と有人・無人区間の接続 | フィジカルAI | 実証中 | 3〜5年 | T2「事業内容」。レベル2の商用運行と、レベル4を目指す取り組みを区別 |
| 配達・受取 | マンション内のエレベーター移動、住戸前への配達 | フィジカルAI | 実証中 | 3〜5年 | ヤマト運輸・WATT「マンションでの自動配送ロボット実証」 |
| 配達・受取 | 配送ルートの安全確認・地域の遠隔見守り | フィジカルAI | 実証中 | 3〜5年 | 日本郵便・KDDI「郵便局をドローンポート拠点とする実証」。防災・見守りも含む社会基盤実証 |
| 問い合わせ・返品 | 通話の文字起こしと要約、対応履歴の整理 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | SGシステム「AI音声認識・要約ツールでDXを実現」 |
業務はどう変わるか
第一は、問い合わせ対応の後処理である。従来は担当者が電話内容を聞きながら配達状況を確認し、終了後に記録を入力するため、繁忙期ほど回答と記録の品質がばらつきやすかった。SGシステムは2025年11月に関東支店のコールセンターで音声認識・要約ツールの本格運用を開始すると公表し、作業時間約30%削減を見込んだ。これは提供企業の公表した見込みであり、削減実績としては扱わない。(SGシステム「AI音声認識・要約ツールでDXを実現」)
変化後も要約の確認、破損の責任判断、例外的な再手配は人が担う。配達確約や補償判断には追跡情報と約款の確認が必要であり、再問い合わせ率、誤案内率、解決日数で品質を評価する。
第二は、仕分け前後の手荷役である。SGシステムは、2025年のサンワサプライ東日本物流センターに続き、2026年5月に西日本物流センターでもRockyOneの運用を開始した。対象はコンテナ荷下ろしであり、袋や破損箱が混在する宅配網への適用には別途検証が必要である。(SGシステム「AI荷降ろしロボットを西日本に導入」)
海外ではDHLがBoston DynamicsのStretchを北米で2023年から商用導入し、2025年に追加1,000台超の展開に向けた覚書を締結した。追加台数は導入完了実績ではない。ここから得られる示唆は、完成品を購入するだけでなく、荷姿、搬送設備、荷物の流入量を共同で調整することが大規模展開の前提になるという点である。(DHL「Boston Dynamicsとの追加展開に関する覚書」)
第三は、幹線輸送の労働配置である。T2は2025年7月に関東・関西間でレベル2自動運転トラックの商用運行を開始したが、運転者が不要になったわけではない。同社は有人・無人運転の切替拠点、遠隔監視、駆け付け体制の構築も進めており、省人化には車両以外の費用もかかる。(T2「事業内容」)
ヤマト運輸・三菱ふそう・ティアフォーは、2026年2月16〜20日に関東・関西間の幹線でセミトレーラーの走行実証を行った。運転者が乗車するレベル2+で、新東名高速道路の約100km区間の走行データ、遠隔監視、出発前点検の一部自動化を検証し、将来のレベル4活用を目指すとしている。実証の実施を無人商用化と読み替えず、遅延時の有人代替、悪天候時の運休、空車回送まで含めて採算を判断する。(ヤマト運輸ほか「自動運転セミトレーラー共同実証の採択」/ヤマトHDほか「レベル2+技術搭載のセミトレーラーによる走行実証を実施」)
第四は、ラストマイルのうち建物内と地方拠点間を切り分けることである。ヤマト運輸と韓国のワット〈와트〉は2025年8〜12月にマンション3カ所で実証を行い、ヤマトHDは2026年4月に同社への出資を公表した。建物内の移動を代替する設計であるが、荷物の投入や住民登録まで無人になるわけではない。(ヤマトHD「Watt Co., Ltd.へ出資」/WATT「Who we are」)
日本郵便とKDDIの2026年9月の郵便局ドローンポート実証は、見守り・災害状況・配送ルートの確認が対象であり、荷物配達の無人化実績ではない。将来のドローン物流も検討する。低密度地域では、配送と防災等の複数用途に固定費を分担する設計が重要と考えられる。(日本郵便・KDDI「郵便局をドローンポート拠点とする実証」)
AI・ロボットの主要プレイヤー
「日本での展開」は自社利用を含む当該技術の状態であり、外販可能性とは区別する。
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| SGシステム | 日本 | AI音声認識・要約、荷下ろしロボットの導入支援 | 出荷・システムの問い合わせ、倉庫入荷工程 | 展開済み。国内センターで本格運用・導入事例(SGシステム「AI音声認識・要約ツールでDXを実現」/SGシステム「AI荷降ろしロボットを西日本に導入」) |
| T2 | 日本 | 自動運転トラック、遠隔管理・切替拠点 | 宅配大手などの幹線輸送 | 展開済み。レベル2の商用運行。レベル4とは区別(T2「事業内容」) |
| ティアフォー | 日本 | 自動運転ソフトウエア・車両開発 | ヤマトのセミトレーラー走行実証 | 提携・実証あり。2026年2月に関東・関西間で走行実証(ヤマトHDほか「レベル2+技術搭載のセミトレーラーによる走行実証を実施」) |
| ワット〈와트〉 | 韓国 | W-Station、Jamesシリーズ | 大規模マンション内の荷物受渡し・住戸配送 | 提携・実証あり。国内実証後にヤマトHDが出資(ヤマトHD「Watt Co., Ltd.へ出資」) |
| KDDI | 日本 | ドローンの通信・運用基盤 | 郵便局を拠点とする地域サービス | 提携・実証あり。日本郵便との基本合意・実証(日本郵便・KDDI「郵便局をドローンポート拠点とする実証」) |
| スカイディオ(Skydio) | 米国 | 自律飛行型ドローンX10 | 災害状況・配送ルートの確認 | 提携・実証あり。珠洲郵便局で機体を使用(日本郵便・KDDI「郵便局をドローンポート拠点とする実証」) |
人材・収益・競争への影響
分析では、定型的な通話記録、反復的な箱の荷下ろし、建物内の往復移動は作業時間が減少しやすい。一方、機器保守、例外荷物の処理、遠隔運行管理、荷主の出荷工程を改善する仕事は重要性が増す。集配員は営業・荷物確認・受取人対応も担い、運転の代替だけで職種全体が消えるとは判断できない。
費用は人件費から、機器償却、保守契約、通信、ソフトウエア、障害時の予備要員へ移る。設備の処理能力が余っていても、幹線便の出発締切や配達担当者の始業時刻が変わらなければ、設備単体の速度向上は売上増加につながらない。投資評価は「機械が処理した個数」ではなく、締切までに出荷できた個数、必要総労働時間、事故・破損を含む総原価で行う。
競争上の資産になるのは、住所情報だけではなく、建物の進入条件、時間帯別の混雑、荷姿別の例外処理、受取希望を一貫して扱えるデータである。ただし、荷主と受取人の個人情報を、利用目的や契約上の権限を超えて共有してよいわけではない。事故時の責任、運行停止権限、誤った出荷指示の取消手順を契約と業務規程に落とすことが、導入速度と同じ程度に重要となる。
経営者が実施すべき対策
以下は、分析にもとづく提案であり、効果の実現には対象工程の実測が必要である。
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | 荷主・荷姿・配達地域別に、再処理を含む1個当たり作業時間を測る | 共通 | 直ちに | 自動化すべき工程と価格改定対象を特定 | スキャン履歴、勤務時間、委託費の対応付け |
| 高 | 問い合わせ要約を先行導入し、補償・配達確約を人の承認対象にする | 共通 | 2年以内 | 記録負荷軽減と誤案内抑制 | 約款・追跡情報の参照権限、回答監査 |
| 高 | 荷下ろしロボットの試験対象を箱中心の荷主・時間帯に限定する | 大手 | 2年以内 | 高負荷作業の安定化 | 荷姿規約、例外荷物レーン、保守要員 |
| 高 | 自動運転幹線の契約に、有人代替便と欠便時の費用負担を入れる | 大手 | 2年以内 | 輸送品質を保ちながら実績蓄積 | 切替拠点、運行記録、代替輸送契約 |
| 中 | マンション管理者と、受渡し地点・動線・住民同意を先に設計する | 共通 | 2年以内 | 建物内滞在時間の短縮 | オートロック・エレベーター連携、避難動線確認 |
| 中 | 自社購入に加え、共同利用・サービス料金型で機器調達を比較する | 中堅・中小 | 2年以内 | 過剰投資と保守負担を抑制 | 最低利用量、故障対応、データ返却条件 |
| 中 | ドローンの地域運用を配送・防災等の複数用途で試算する | 共通 | 3〜5年 | 低稼働地域の固定費分担 | 自治体・拠点所有者との役割分担 |
失敗しやすいのは、整った箱だけの実証結果を全荷物に拡張すること、レベル2商用運行を運転者削減と同一視すること、作業時間削減をそのまま人件費削減額に換算することである。繁忙期と閑散期を両方測定し、人を残す工程の時間・安全・責任まで設計してから展開する。
業界の定義と市場構造
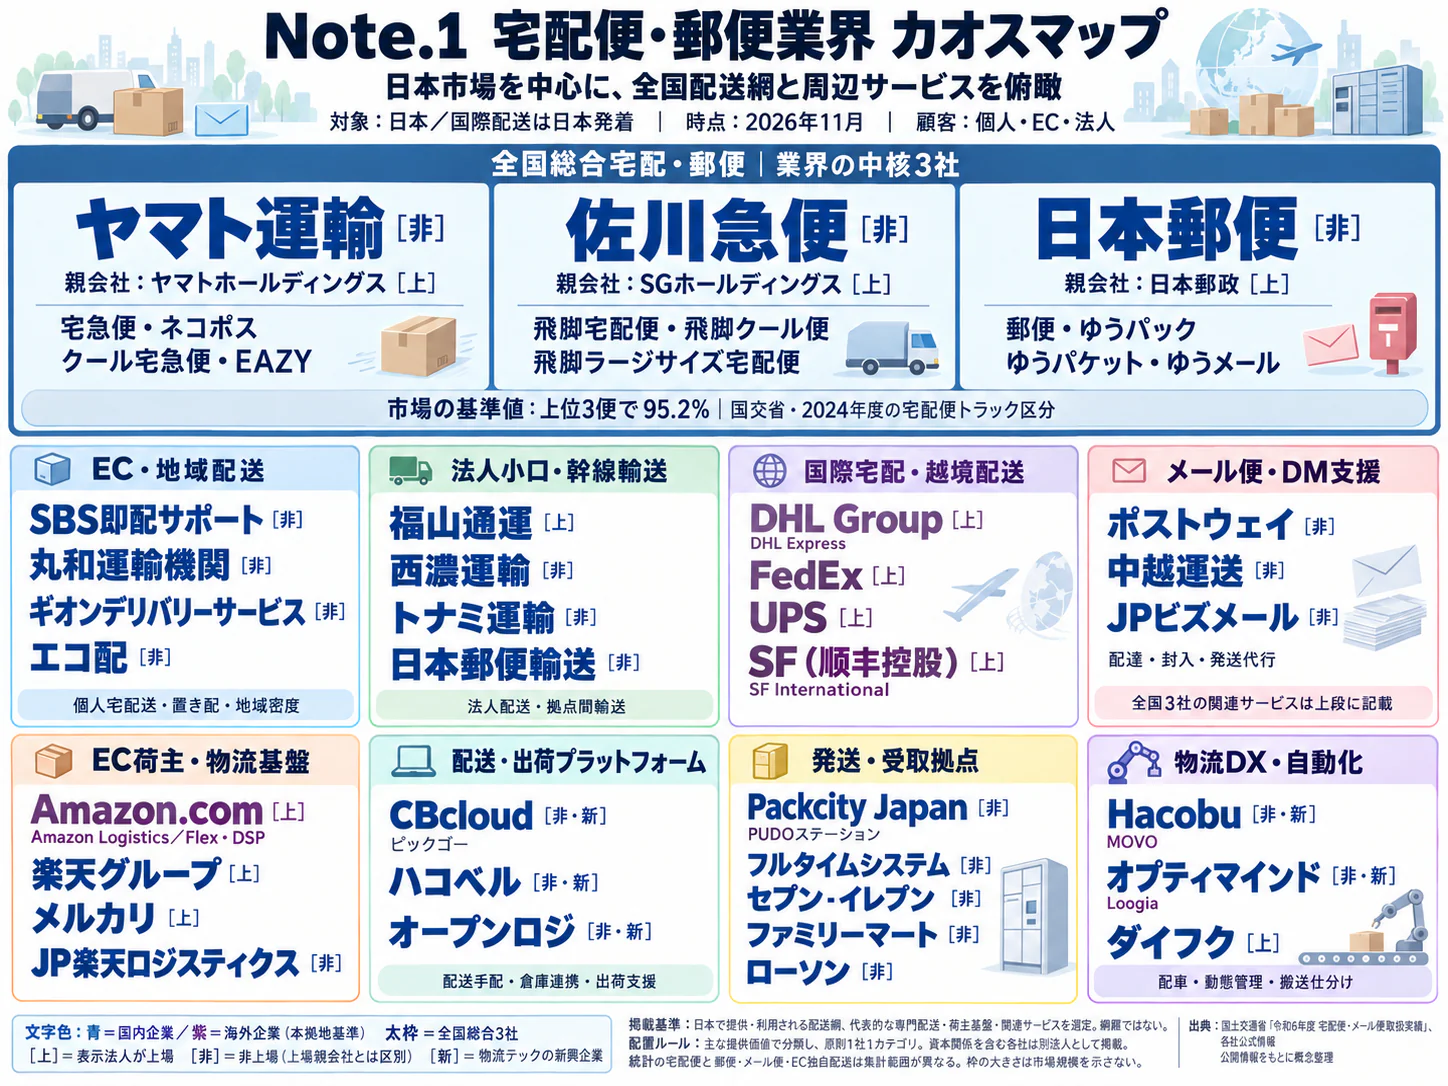
宅配便は小口荷物の全国配送、郵便は信書等を含む通信・配送の基盤であり、同じ車両や地域網を使っていても制度と需要が異なる。上位3社寡占という説明が直接当てはまるのは国交省調査の宅配便であり、郵便、メール便、EC事業者の独自配送まで一つの市場シェアにまとめることはできない。
本稿は国内の宅配便、郵便、メール便、小型薄物配送を中心に、国際小口配送と受取拠点を隣接領域として扱う。倉庫保管、3PL、一般貨物の貸切輸送、食品の即時配達は、宅配網の競争条件に影響する範囲に限る。日本郵政の銀行・保険、不動産の利益は宅配・郵便の収益に算入しない。
国交省の定義では宅配便は原則重量30kg以下の一口一個の貨物であり、消費者向けだけでなく企業間配送も含む。ネコポスとゆうパケットは宅配便として集計され、カタログ等を郵便受箱へ投函するメール便と分類が異なる。統計は届け出られた運賃・便名に基づく任意報告であり、EC事業者の独自配送を含む全小口配達を漏れなく捉える総数ではない。(国土交通省「2024年度宅配便等取扱実績関係資料」)
| 市場区分 | 公開データで把握できる状態 | 競争・収益の見方 |
|---|---|---|
| 宅配便 | 2020〜2024年度は48.36億、49.53億、50.06億、50.07億、50.31億個。資料の百万個単位を億個に換算して表示 | コロナ期の急増後、総量は緩やかな変化。増収には単価と荷物構成も効く(国土交通省「2024年度宅配便等取扱実績関係資料」) |
| メール便 | 2024年度33億4,477万冊、前年度比−7.3% | カタログ等の需要と企業間の業務移管を区別(国土交通省「2024年度宅配便・メール便取扱実績」) |
| 日本郵便の郵便物 | 2026年3月期117.51億通、前期比−6.5%。会社開示の百万通単位を換算 | 数量減少に対して全国網を維持する固定費が重い(日本郵政「2026年3月期決算説明資料」) |
| EC事業者の独自配送 | Amazonは2025年に国内6カ所の配送拠点を新設し、全国65拠点以上と公表 | 宅配大手への外注と独自網を組み合わせる。総取扱個数は本稿では確認できない(Amazon「2025年の物流・配送拠点やサービスの拡大」) |
過去5年の需要側の変化は、通販の定着に加えて、紙の通知・広告から電子的な接点への移行である。EC市場金額の増加には商品単価上昇やサービス分野の拡大も含まれるため、その伸びを宅配個数にそのまま適用できない。経産省の調査で示す2025年の物販系BtoC-ECは15兆8,233億円(前年比3.97%増)であり、旅行予約等を含むEC全体の金額より宅配需要に近いが、これも荷物数量とは異なる。(経済産業省「令和7年度電子商取引に関する市場調査報告書」)
供給側では、労働時間制約、外部運送会社の調達費用、拠点再編によって、単純な増便で需要を吸収する経営が難しくなった。市場が伸びない地域でも配達先は広域に分散し、郵便物が減れば同じ巡回経路で回収できる収入が薄くなる。この業界の市場構造は、「伸びる荷物と減る手紙を、異なる料金・納期で同じ地域資源に載せる再設計」と捉えられる。
顧客と需要の特性
料金を払う荷主と、配送品質を評価する受取人が異なることが、この業界の需要を複雑にしている。法人営業では運賃だけでなく、倉庫の出荷作業、購入画面の納期表示、返品・補償まで一体で比較されるため、低運賃だけでは契約を維持できない。
| 顧客層 | 主な利用 | 購買の決め手 | 価格・乗換えの特徴 |
|---|---|---|---|
| 大手EC・小売 | 大量の個人宅向け荷物、返品 | 集荷締切、繁忙期能力、追跡、受取方法、欠損時対応 | 交渉力が強い。複数社配分や独自配送を使い分ける |
| 中小EC・メーカー | 日々の出荷、販促、部品供給 | 出荷システム接続、小口料金、集荷の確実性 | 運賃差に加え、帳票・梱包・作業変更の費用が乗換えを左右 |
| 個人・CtoC出品者 | 贈答、帰省荷物、フリマ発送 | 持込拠点、匿名配送、梱包しやすさ | 配送会社よりECプラットフォームの設定に選択が左右される |
| 金融・公共・法人事務 | 通知、契約書、書留等 | 信書としての適法な送達、到達確認、管理手順 | 電子化への切替余地と紙を残す必要性が併存 |
| 食品・高付加価値品の荷主 | 温度管理、贈答、破損しやすい商品 | 温度逸脱・破損の防止、期限内配達 | 配送料だけでなく商品廃棄・再発送費を重視 |
この表は各サービスの構造から整理した購買仮説であり、顧客調査による重要度の順位ではない。例えばAmazonは大手配送会社への委託と独自の配送プログラムを併用しており、荷主が同時に配送網の設計者でもあることを公式に示している。大手荷主向け営業では、その荷主が外部に残したい地域・荷物・繁忙日を見極める。(Amazon「注文商品が届くまで」)
法人の選定は、物流・EC運営部門が配送実績と出荷条件を提示し、購買部門が価格・容量を交渉し、情報システム部門が送り状・追跡連携を確認する流れが基本となる。補償や個人情報、海外配送が絡む場合は法務・管理部門も参加する。個別企業の意思決定経路は一次調査で確かめる。
乗換え費用は、システム接続だけではない。荷物の締切時刻、ドライバーの集荷動線、持込場所、顧客向け納期表示、返品ラベルの変更が必要になるため、全面切替より郵便番号帯や荷姿別の配分変更が現実的である。一方、標準的な小型荷物は比較しやすく、ECプラットフォームが配送メニューを指定すると、配送会社の個別ブランドが購買判断に及ぼす影響は小さくなる。
年末商戦、贈答、セールによる集中は、年間数量の成長以上に処理能力を圧迫する。逆に郵便では、年賀需要と法人通知の電子化を分けて見る。日本郵便の料金改定資料はデジタル化に伴う物数減少と人件費等の増加を背景としており、価格を上げれば数量が一定に保たれる市場ではない。(日本郵便「郵便料金の改定および新料額の普通切手の発行など」)
都市部では不在や建物内移動、地方では一巡回の配達密度が課題となる。需要は、郵便番号帯・荷姿・曜日・受取方法別に分析すべきと考えられる。
バリューチェーンと収益構造
利益を決めるのは、運ぶ距離だけでなく、荷物を何回触り、何回訪問し、どれだけ同じ経路に集約できるかである。公開決算から工程別利益を直接切り出すことはできないが、荷物構成と人件費・委託費の違いが、同じ寡占市場にいる3社の収益差を生む構造は確認できる。
工程と価値のつながり
| 工程 | 主な担い手 | 付加価値の源泉 | 採算管理で見る項目 |
|---|---|---|---|
| 受注・出荷情報連携 | 荷主、ECプラットフォーム、各社営業・システム部門 | 出荷情報を正確に確定し、約束した条件を実行可能にする | 住所不備、出荷予定精度、送り状再発行 |
| 集荷 | ヤマト、佐川、日本郵便、委託会社、取扱店 | 荷主の締切と幹線便を接続 | 1回の集荷個数、待機時間、荷姿不適合 |
| 仕分け | 各社の地域拠点・大型ターミナル | 方面別に集約し、誤仕分けを抑える | 荷物への接触回数、締切遵守、ピーク負荷 |
| 幹線輸送 | 自社・協力運送会社、航空・鉄道等 | 時間内に拠点間容量を確保 | 積載量、実車率、復路荷量、代替輸送費 |
| 配達・受取 | 各社集配員、軽貨物、取扱店・ロッカー等 | 確実な到達と受取選択肢 | 訪問先当たり個数、建物内時間、再訪問 |
| 問い合わせ・返品 | 顧客対応部門、荷主、委託拠点 | 事故解決・返品完了までの品質保証 | 問い合わせ発生率、再発送費、回収リードタイム |
宅配会社はネットワーク全体を販売しており、工程間の接続が価値になる。仕分けを速めても出発便が増えなければ翌日配達地域は広がらず、幹線を安くしても配達員が不足すれば効果は限定される。
公開利益から分かること
| 企業・部門 | 2026年3月期の営業収益 | 利益 | 解釈上の注意 |
|---|---|---|---|
| ヤマトHD・エクスプレス | 1兆5,995億円、うち外部顧客向け1兆5,579億円 | セグメント利益22億円、会社表示利益率0.1% | 利益率は内部取引を含む部門収益が分母。前期値の費用配賦変更にも注意(ヤマトHD「2026年3月期決算説明資料」) |
| SGHD・デリバリー | 1兆485億円 | 営業利益701億円 | 開示売上比約6.7%(計算)。ヤマトとは分母・事業範囲が一致しない(SGHD「業績ハイライト・2026年3月期実績」) |
| 日本郵便・郵便物流 | 2兆2,975億円 | 営業損失118億円 | 郵便・荷物に加えJPトナミグループ等を含む(日本郵政「2026年3月期決算説明資料」) |
したがって、「集配に強い会社が必ず高収益」「首位企業の単価が業界標準」とは言えない。ヤマトは2026年3月期に宅急便・コンパクト・EAZYの単価726円、小型薄物のネコポス・クロネコゆうパケットの単価190円を公表しており、商品構成が平均単価を大きく動かす。小型荷物が増えるほど個数は増えても、売上・必要作業時間が同じ割合で増えるわけではない。(ヤマトHD「2026年3月期決算説明資料」)
日本郵便の郵便・物流部門では、人件費1兆3,493億円を営業費用2兆3,094億円で割ると58.4%となる(計算)。ただし、経費に含まれる委託先の人件費はここに現れないため、この比率だけで内製と外注の優劣を評価してはならない。委託化すれば自社人件費率は下がり得るが、配送網全体の労働費が減るとは限らない。(日本郵政「2026年3月期決算説明資料」)
価格転嫁と供給網のリスク
日本郵便は2026年10月1日、ゆうパック基本運賃を平均約10%改定した。サイズ・宛先により異なり、法人契約運賃の一律10%上昇を意味しない。(日本郵便「ゆうパックおよびゆうパケットの基本運賃などの改定」)
価格転嫁では、基本運賃、法人契約運賃、サイズ構成、割引、追加作業の料金を分けて見る。日本銀行の2026年9月「郵便・信書便」は前年同月比+0.1%であるが、過去の大きな値上げが消えたのではなく、前年との比較で変化が小さいことを意味する。固定基準指数127.6と合わせて読み、郵便の指数を宅配契約運賃の値上げ率に代用してはならない。(日本銀行「企業向けサービス価格指数・2026年9月速報」)
代替輸送への投資にも採算検証が要る。ヤマトとJALグループは2026年9月、航空の燃油高・円安等によりトラックとの価格差が想定に反して拡大したとして、国内貨物専用機の運航を2027年6月目途で完了する方針を公表した。旅客便の貨物室等へ移行する計画であり、2026年11月時点で既に運航終了したとは扱わない。(ヤマトHD・JALほか「国内線貨物専用機の運航完了方針」)
競争環境
国内宅配便は全国網の構築障壁が高い一方、荷主の配送内製化、地域別の選別受託、受取拠点の拡大によって競争の境界が動いている。上位3便95.2%という集中度は強い参入障壁を示すが、すべての小口配送需要を3社が支配していることや、高い利益率を保証するものではない。
競争を三つの層に分ける
第一層はヤマト・佐川・日本郵便の全国ネットワーク間競争である。第二層は福山通運・西濃運輸等の企業間輸送網、地域配送会社、軽貨物事業者との補完・競合である。第三層はAmazon等の荷主が、自ら出荷・仕分け・配送容量を組み合わせる垂直統合であり、配送受託先の比較だけでは把握できない。(国土交通省「2024年度宅配便等取扱実績関係資料」/Amazon「注文商品が届くまで」)
全国サービスには遠隔地の集配、再配達、損害対応を継続する資金と組織が必要である。都市部・特定荷主に絞れる新規参入者と、低密度地域にも網を維持する大手では、負担する条件が異なる。
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存企業間の競争 | 強 | 市場数量の伸びが小さい中、荷主・荷姿・地域の配分を争う。高集中でも部門利益に差がある | 強まる |
| 買い手の交渉力 | 強 | 大手荷主は複数社発注や独自配送を選べる。小口荷主の交渉力は相対的に弱い | 強まる |
| 供給者の交渉力 | 強 | 幹線輸送・末端配達の労働力と繁忙期容量に制約がある | 強まる |
| 新規参入の脅威 | 中 | 全国網の新設障壁は高いが、都市部・特定ECの配送参入は可能 | 強まる |
| 代替サービスの脅威 | 強 | 郵便には電子通知、宅配受託には店舗受取・荷主独自配送がある。物品移動自体は消えない | 強まる |
強さと方向は、統計・各社開示・労働時間制度をもとにした分析である。手紙は送達需要が消え得るが、荷物は移動が残っても既存大手の売上にならない場合がある。
国内主要企業の比較
| 企業・グループ | 規模・位置 | 公開情報で確認できる強み・基盤 | 戦略の違いと経営論点 |
|---|---|---|---|
| ヤマトHD/ヤマト運輸 | 2024年度トラック宅配便シェア47.2% | 宅急便、コンパクト、EAZY、小型薄物を扱う全国集配網 | エクスプレス収益回復とCL・グローバルへの投資を併進。荷物構成と投資回収が論点(ヤマトHD「2026年3月期決算説明資料」) |
| SGHD/佐川急便 | 同25.8% | デリバリー、ロジスティクス、グローバル物流の事業基盤 | 国内配送に加え低温物流等の専門性を拡大。宅配外の増収を分けて評価(SGHD「業績ハイライト・2026年3月期実績」/SGHD「第20期有価証券報告書」) |
| 日本郵政/日本郵便 | 同22.2% | 郵便・ゆうパック・ゆうパケット、郵便局網 | 郵便縮小への対応と荷物事業の採算改善。JPトナミ等との連携を含む(日本郵政「2026年3月期決算説明資料」) |
| 福山通運 | フクツー宅配便グループ同2.8% | 企業間の特別積合せを含む全国輸送網 | 宅配便統計は共同便名の他社を含み、福山通運単体の全社シェアではない(国土交通省「2024年度宅配便等取扱実績関係資料」) |
| セイノーHD/西濃運輸 | カンガルー便グループ同1.9% | 企業間輸送と共同ネットワーク | 企業間荷物と宅配の接続に位置。便名集計と企業集計を区別(国土交通省「2024年度宅配便等取扱実績関係資料」) |
再編は周辺能力の取り込みが中心
直近3年の再編は、上位3社が一つになる動きより、倉庫、低温物流、企業間輸送などの能力を補う動きが目立つ。SGHDはコールドチェーンの強化を目的に2024年7月にC&Fロジホールディングスを買収し、2025年4月には名糖運輸を存続会社とする吸収合併で再編した。冷凍・冷蔵の専用設備と顧客基盤を取り込む戦略であり、通常宅配の個数拡大だけを狙うものではない。(SGHD「第20期有価証券報告書」)
ヤマトの2026年3月期開示にはナカノ商会の連結影響が含まれ、日本郵便ではJPトナミグループの連結が増収要因となった。このため、売上成長は既存事業の荷量、単価、M&Aによる範囲拡大に分けて評価する。買収後の送り状・配送網の統合まで確かめる。(ヤマトHD「2026年3月期決算説明資料」/日本郵政「2026年3月期決算説明資料」)
ヤマトと日本郵便は2023年にメール便・小型薄物の協業を発表したが、2024年12月には日本郵便が損害賠償等請求訴訟の提起を公表した。訴訟の帰結は、確認した資料では確認できない。共同配送の契約には、荷量保証、移管日程、配達日数、仕様変更時の負担を明示すべきという論点が残る。(ヤマトHD・日本郵政「持続可能な物流サービスに向けた基本合意」/日本郵便「基本合意の進捗状況と損害賠償等請求訴訟の提起」)
勝つための条件は、①地域ごとの配達密度と荷物構成を把握すること、②繁忙期に約束した容量を確保すること、③荷主の出荷条件まで改善すること、④事故対応と法令順守を委託先まで実装すること、の四つである。ヤマトは全国集配と商品群、SGは配送と専門物流、日本郵便は郵便・荷物・窓口の接点を基盤にできる。選んだ顧客・地域で能力が採算に結び付くかを評価する。
海外の動向と主要企業
海外の競争は、国際航空網、国内宅配網、郵便の公共サービス、受取ロッカーという異なる資産の組み合わせで進んでいる。日本への波及は全国宅配網への直接参入だけではなく、越境輸送の提携、荷主の配送内製化、受取拠点を軸にした配送設計に現れる。
地域別に市場の定義をそろえる
| 地域 | 公的統計で確認できる規模・伸び | 日本との比較で注意する点 |
|---|---|---|
| 日本 | 宅配便50億3,147万個、前年度比+0.5%(2024年度) | 国交省の宅配便の定義。郵便物を含まない(国土交通省「2024年度宅配便・メール便取扱実績」) |
| 中国 | 快逓業務量1,989.5億件、前年比+13.6%。収入1.5兆元、同+6.5%(2025年) | 国家郵政局の快逓統計。数量と収入の伸びが異なる(中国国家郵政局「2025年郵政業発展統計公報」) |
| フランス | 国内配達・輸出の小包17億個、前年比+3.7%、収入100億ユーロ・税抜、同+2.7%(2024年) | 輸入を含む国内配達と輸出の計。日本の国内宅配統計とは範囲が違う(ARCEP「フランスの郵便・小包市場2024年」) |
世界共通の定義による市場規模は確認できず、日本の世界シェアは本稿では示さない。中国・フランスとも数量と売上の伸びは一致しない。海外進出では個数に加え、荷姿・平均収入・配達密度・通関費用の確認が必要である。
主要事業者の違い
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| DHLグループ | ドイツ | 82,855百万ユーロ(2025年、全社) | 国際エクスプレス、フォワーディング、受託物流、ドイツ郵便・小包 | 部門別の収益・費用管理を進める。連結EBITは6,103百万ユーロ | 国際輸送・法人物流。全社売上を宅配市場規模には使えない(DHLグループ「2025年主要財務指標」/DHL「日本における事業」) |
| UPS | 米国 | 88.7十億米ドル(2025年、全社) | 米国内小包と国際一貫配送 | Amazon向け取扱量の段階的縮小を含むネットワーク再編 | 日本発着の国際配送(UPS「2025年通期決算・2026年見通し」/UPS「日本発の海外発送」) |
| フェデックス | 米国 | 94.7十億米ドル(2026年5月期、全社) | 国際航空・エクスプレス網 | 2026年6月1日にFreightを分離。記載売上には分離前の事業を含む。InPost買収の企業連合に参加 | 日本郵便とのUGX協業、成田拠点拡張計画(フェデックス「2026年度通期決算」/フェデックス「日本郵便との協業拡大」) |
| 米国郵便公社(USPS) | 米国 | 80,453百万米ドル(2025年9月期) | 郵便と小包を扱う米国の公共的ネットワーク | 料金・サービス構成と費用の改善を継続 | 日本に国内宅配網を展開する企業としては扱わない(USPS「2025年度決算」) |
| インポスト(InPost) | ルクセンブルク登記、ポーランドを主要事業基盤 | 14,711.2百万ズウォティ(2025年、全社) | ロッカー・受取拠点を軸にした配送 | 2025年に英国Yodel、スペインSendingを買収。2026年9月30日、Advent・FedEx等の企業連合による公開買付けが決済(応募は発行済株式の約89.81%、決済後の出資比率はAdvent・FedEx各37%の予定) | 日本国内配送網の展開は本稿で確認できず(InPost「2025年通期決算」/InPost「公開買付けの成立」/InPost「企業連合による買付提案」) |
インポストの2025年取扱量は13億6,480万個、ロッカー設置数は6万1,196台である。日本でも今後3〜5年に、受取場所を集約した配送契約が拡大する余地があるとみられる。ただし、ロッカー設置数よりも、受取人が迂回せず使える立地、満杯時の代替、保管期限内の回転が採算を決める。(InPost「2025年通期決算」)
日本企業の海外展開では、SGHDのグローバル事業売上3,215億円は連結売上の約19.5%、ヤマトのグローバル事業の外部顧客向け収益975億円は同約5.2%に相当する(2026年3月期、計算)。国内取引を含み得る部門比率であり、所在地別の海外売上高比率ではない。3社を統一定義で比較できる海外売上比率は、確認した資料では確認できず、国内宅配の規模をそのまま海外競争力とみなすことはできない。(SGHD「業績ハイライト・2026年3月期実績」/ヤマトHD「2026年3月期決算説明資料」)
具体的な接続モデルとして、日本郵便とフェデックスは2026年8月、越境EC向けUGXの協業対象を米国・カナダから欧州へ拡大した。日本郵便が国内引受・集荷、フェデックスが国際航空輸送・通関・仕向地配送を担う。日本の集荷顧客を確保しながら海外網を共同利用する選択肢であり、海外宅配会社の買収だけが国際化の方法ではない。(フェデックス「日本郵便との協業拡大」)
外部環境と制度の変化
国内では労働時間と委託取引の規律が、海外では小口輸入の課税・手続きが事業条件を変えている。荷主も配送会社も、値上げを受け入れるかという交渉だけでなく、出荷条件と費用負担を契約上明確にする。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 労働・供給 | 日本 | 自動車運転業務の時間外労働上限は原則年960時間。改善基準告示も適用 | 2024年4月1日施行、継続適用 | 大・供給量には向かい風。待機削減には追い風 | 厚生労働省「自動車運転業務の時間外労働上限規制」/厚生労働省「トラック運転者の改善基準告示」 |
| 物流政策 | 日本 | 物流効率化法の特定事業者に中長期計画・定期報告。特定荷主等には物流統括管理者の選任 | 2026年4月1日全面施行 | 大・管理負担増と荷主側改善の追い風 | 国土交通省「物流効率化法ポータルサイト」 |
| 取引規律 | 日本 | 取適法で特定運送委託を対象に追加。資本金・従業員基準等に応じ適用 | 2026年1月1日施行 | 大・適正対価と支払条件には追い風、発注管理負担は増加 | 公正取引委員会「取適法施行に当たっての留意事項」/公正取引委員会「取適法Q&A」 |
| 安全 | 日本 | 軽貨物の安全管理者、講習等の義務強化。既存事業者の選任・講習には経過措置 | 新制度2025年4月1日、既存者の期限2027年3月31日 | 大・委託先監査費用増、安全品質には追い風 | 国土交通省「軽貨物事業者の安全管理者・講習等」 |
| 配送政策 | 日本 | 総合物流施策大綱で、2030年度の非対面配達率を約50%とする目標 | 2026年3月31日閣議決定、対象2026〜2030年度 | 大・受取拠点と配送集約に追い風 | 国土交通省「総合物流施策大綱2026〜2030年度」/国土交通省「宅配便の多様な受取方法の利用率は約31.0%」 |
| 貿易・通関 | 米国 | 原則800米ドル以下の少額輸入免税を全世界向けに停止。郵便輸入も対象。2026年6月24日からは郵便とそれ以外のそれぞれについてCBPの暫定最終規則で無期限停止とし、法律上は2027年7月1日に廃止 | 2025年8月29日開始 | 大・低価格越境ECには向かい風、通関支援需要は増加 | 米CBP「大統領令14324号の実施通知」/米CBP「郵便以外の少額輸入免税の無期限停止」 |
| 貿易・通関 | EU | 150ユーロ未満の小口輸入に暫定関税3ユーロ。荷物単位ではなく商品カテゴリー単位 | 2026年7月1日開始 | 大・小口直送には向かい風、混載・在庫配置の再検討を促す | EU理事会「小口輸入増加への対応」 |
| 貿易・通関 | EU | 遠隔販売の小口輸入に、関税とは別に商品1点当たり2ユーロの取扱手数料 | 2026年11月1日開始 | 大・追加費用、購入時の総額表示とデータ整備が必要 | EU理事会「小口輸入増加への対応」 |
物流効率化法の指定基準は荷主の貨物重量、運送会社の車両数、倉庫の保管量で異なり、物流統括管理者を全配送会社に求める制度ではない。また、取適法上の特定運送委託は「宅配便」というサービス名だけで適用対象外になるわけではなく、取引内容と当事者の規模等による確認が必要である。(国土交通省「物流効率化法ポータルサイト」/公正取引委員会「取適法Q&A」)
郵便には全国に公平なサービスを届ける制度上の要請があり、収益性だけで配送地域を選ぶ宅配事業と同じ条件ではない。信書の送達は郵便・信書便の制度に従う必要があるため、一般の荷物配送への切替を検討する荷主は、文書の内容と送達方法を確かめる。(e-Gov「郵便法」/e-Gov「民間事業者による信書の送達に関する法律」)
安全面では、点呼に関する不実記載等を受け、日本郵便は2025年6月に一般貨物自動車運送事業の許可を取り消され、国交省は同月25日に軽貨物事業への輸送の安全確保命令を出した。2025年10月からは1,862局で軽貨物車両の一部使用停止処分が始まり、残る40局は2026年6月1日までに終える見込みとされた。これは特定の許可・事業に対する処分であり、郵便サービス全体が停止したという意味ではない。配送能力の評価では車両数や契約額だけでなく、点呼・記録・委託先管理が実行されているかを検証する。(国土交通省「日本郵便株式会社に対する輸送の安全確保命令について」/日本郵便「点呼業務不備事案に関する行政処分執行通知の受領終了について」)
脱炭素・資源循環では、荷物1個当たりの排出量を減らすために、車両更新と同時に再訪問、空車回送、過大包装を減らすことが論点となる。人口減少地域で低稼働の設備を増やせば、償却負担と資源使用が増えかねない。地域集約拠点と受取方法の変更を先に評価し、車両更新は走行距離・充電時間・積載量に合わせて選ぶべきと考えられる。
人材と生産性
この業界の人材課題は、運転者の人数だけでなく、朝夕の荷役、建物内配達、顧客対応まで連続して担える時間の不足である。採用人数の増加と同時に、荷待ちや再訪問を減らし、同じ労働時間で完了できる配達を増やす。
2025年の賃金構造基本統計調査から計算した年収は、道路貨物運送業468万6,800円、郵便業544万3,900円である。道路貨物運送業は貸切輸送等を含み、郵便業も宅配ドライバーだけの値ではないため、差をそのまま同一職種の待遇差と読むことはできない。賞与・年齢・企業規模の構成差を踏まえ、採用地域と職務が近い人材市場で判断する。(厚生労働省「2025年賃金構造基本統計調査・一般労働者・産業中分類第1表」)
ヤマトは2026年3月期の費用増加要因に社員・パートナーの待遇向上や調達単価上昇を挙げている。人件費を抑えるために委託へ移しても、委託先の待遇・安全費用が調達価格へ戻る構造である。賃上げを毎期の追加負担だけで捉えると、運賃改定の根拠となるサービス維持費を過小評価する。(ヤマトHD「2026年3月期決算短信」)
運転時間には法令上の制約があり、改善基準告示ではトラック運転者の拘束時間は原則年3,300時間・月284時間、休息期間は継続11時間を基本として下限9時間とされる。時間外労働の上限と拘束時間は別の指標であり、運転していない荷待ちや荷役も勤務設計に影響する。適用上の例外条件まで含め、運行計画と実績を照合する。(厚生労働省「トラック運転者の改善基準告示」)
再配達率だけを生産性指標にするのも不十分である。2026年4月調査では都市部8.5%、都市部近郊7.2%、地方6.0%であるが、地方の低い再配達率は移動距離の短さを意味しない。分析にもとづく提案は、「配達完了個数÷有給労働時間」に加え、配達先当たり個数、1巡回の走行距離、建物内時間、事故・苦情を併記することである。(国土交通省「宅配便の多様な受取方法の利用率は約31.0%」)
必要な人材は、集配員だけでなく、幹線の大型車運転者、運行管理、拠点の荷役配置、委託先の安全指導である。該当職種の最新求人倍率と、宅配・郵便の付加価値生産性の国際比較は、確認した資料では確認できない。中堅・中小では、給与だけでなく勤務帯の予見可能性と繁忙期の休息確保を契約荷量の調整に結び付けることが重要となる。
2030年に向けたシナリオ
2030年の分岐を決めるのは、総量成長だけでなく、増加費用を適正に回収できるか、受取方法の変更で配達密度を高められるかである。以下は、分析にもとづく条件付きシナリオであり、数量・利益の予測値や発生確率を示すものではない。
二つの軸は「価格転嫁と荷主の出荷条件改善が進むか」と「非対面受取・共同受取が広がるか」である。国の2030年度非対面配達率約50%目標は政策目標であり、現実の普及を保証しない。現状の31.0%からは、設備設置に加えて荷主・受取人の選択変更が必要である。(国土交通省「宅配便の多様な受取方法の利用率は約31.0%」)
| シナリオ | 2030年の姿 | 起きる条件 | 可能性の見立て・対応 |
|---|---|---|---|
| 基本:条件付き値上げと受取多様化 | 全国網は維持しつつ、納期・受取方法・荷姿による料金差が広がる。個数より採算を重視 | 料金改定、出荷予約、非対面配達が段階的に進展 | 分析上の基本シナリオ。全国一律の回復ではなく、顧客別の利益差が残る |
| 改善:荷主・建物側まで共同設計 | 受取拠点と配送便が集約され、同じ人員で処理できる荷物が増える | 出荷情報の共有、受取場所の利用、共同配送の費用分担が同時に進む | 実現余地はあるが地域差が大きい。都市部の成功を地方へ無条件に外挿しない |
| 圧迫:費用増とサービス分断 | 大手荷主の選別発注が進み、全国網には低密度・高負荷荷物が残る。集配条件が厳しくなる | 費用転嫁の遅れ、受取変更の停滞、協力会社の退出 | 無視できない下方シナリオ。容量の代替と契約の見直しを先行する |
先行指標は五つに絞る。第一は国交省の宅配便個数と上位便の構成比であるが、独自配送網の拡大が統計外に残る点を併読する。第二は同省の非対面配達率・再配達率で、調査対象企業と季節をそろえて追う。(国土交通省「2024年度宅配便・メール便取扱実績」/国土交通省「宅配便の多様な受取方法の利用率は約31.0%」)
第三は各社決算の荷物単価・荷量・部門利益であり、単価上昇が利益改善につながったかを確認する。第四は日本郵便の郵便物数と郵便物流の費用であり、減少する物数を価格と費用削減で補えるかを見る。第五は米欧の小口通関制度と各社の国際サービス改定であり、輸出先・商品単価別の採算変化を追う。(ヤマトHD「2026年3月期決算説明資料」/日本郵政「2026年3月期決算説明資料」/米CBP「郵便以外の少額輸入免税の無期限停止」/EU理事会「小口輸入増加への対応」)
基本シナリオでも、宅配企業・荷主が一様に利益を得るとは限らない。受取方法を選べる荷物、配送時間をずらせる荷物、出荷予定を確定できる荷物は条件改善に参加しやすい。一方、時間厳守・温度管理・本人受取など制約の強い荷物には、その負荷を回収する別建ての料金と容量確保が必要になる。
経営・企画部門への示唆
経営の焦点は、荷物を集めることから「どの荷物を、どの容量と料金で引き受けるか」の選別へ移っている。上位3便がトラック宅配便の95.2%を占める寡占でも、部門利益は黒字から赤字まで分かれている。打ち手は、個数ではなく、荷物1個当たりの採算から組み立てる。
立場別の戦略の選択肢
| 立場 | 戦略の選択肢 | 根拠となるデータ・事例 | 判断の分かれ目 |
|---|---|---|---|
| 大手(宅配上位3社) | 荷主・荷姿・地域別の1個当たり部門利益で引受条件を選び直し、置き配の可否、時間指定、サイズで料金と容量を分ける | 2024年度、飛脚宅配便は前年度比7.4%減と上位3便で唯一減少したが、SGHDのデリバリー事業は2026年3月期に営業利益701億円を確保した。日本郵便は2026年10月にゆうパック基本運賃を平均約10%改定した(国土交通省「2024年度宅配便等取扱実績関係資料」/SGHD「業績ハイライト・2026年3月期実績」/日本郵便「ゆうパックおよびゆうパケットの基本運賃などの改定」) | 値上げで離れる荷量が、外部委託費と繁忙期の追加費用の削減額を上回るか |
| 中堅・中小(企業間輸送網、地域配送、協力運送会社) | 全国宅配網を再現せず、大手が外部から調達する幹線・地域集配の容量を、最低保証付きの契約で提供する | ヤマトHDの2026年3月期は下払経費が前期比11.4%増、傭車費が15.8%増であった。福山通運・西濃運輸系の便名シェアは2.8%と1.9%にとどまる。取適法は特定運送委託を対象とし、軽貨物には安全管理者の選任が義務づけられた(ヤマトHD「2026年3月期決算説明資料」/国土交通省「2024年度宅配便等取扱実績関係資料」/公正取引委員会「取適法Q&A」/国土交通省「軽貨物事業者の安全管理者・講習等」) | 元請1社への売上依存度、繁忙期の最低保証、点呼・安全管理の費用を運賃に転嫁できるか |
| 新規参入を考える企業(EC事業者、受取拠点、越境物流) | 全国網ではなく、統計に表れにくい受取拠点、建物内の受渡し、越境通関の工程を担う | 非対面配達率は31.0%で、国の目標は2030年度に約50%である。Amazonは国内65拠点以上の配送拠点と、オートロックを解錠するAmazon Keyの3万棟超への拡大を公表し、InPostはロッカー6万1,196台を運営する(国土交通省「宅配便の多様な受取方法の利用率は約31.0%」/Amazon「2025年の物流・配送拠点やサービスの拡大」/InPost「2025年通期決算」) | 複数の宅配会社が使えるオープン型か、自社荷物専用か。建物管理者と受取人の同意を得られるか |
分析では、三つの立場に共通する採算の分岐点は「1回の訪問で何個を渡せるか」である。受取拠点や置き配へ誘導できた荷物は配達密度を上げるが、時間指定や対面受取が必要な荷物は、別料金で容量を確保しない限り網全体の採算を下げる。
通説と異なる見方
第一に、寡占だから値上げすれば利益が出るとは限らない。ヤマトは2026年3月期に宅急便等の単価を前期比2.1%上げたが、エクスプレス事業の利益率は0.1%にとどまった。同期のSGHDデリバリー事業の営業利益率は約6.7%(計算)である。部門の定義は異なるものの、分析では、利益差を生んだのは個数シェアではなく、外部委託費の伸びを単価改定で吸収できたかどうかである。(ヤマトHD「2026年3月期決算説明資料」/SGHD「業績ハイライト・2026年3月期実績」)
第二に、ECの拡大がそのまま宅配大手の荷物増になるわけではない。物販系BtoC-ECは2025年に前年比3.97%増えたが、国交省の宅配便は2024年度に0.5%増にとどまった。期間と単位(金額と個数)は異なるが、Amazonのように荷主自身が配送網を持つ動きは、国交省の宅配便統計では捉えきれない。EC市場の伸び率を自社の荷量予測に流用すると、取扱量を過大に見積もるおそれがある。(経済産業省「令和7年度電子商取引に関する市場調査報告書」/国土交通省「2024年度宅配便・メール便取扱実績」)
第三に、郵便は値上げだけでは採算が戻らない。日本郵便は2024年10月に25g以下の定形郵便物を84円から110円に改定したが、2026年3月期の郵便物数は前期比6.5%減り、郵便・物流事業は営業損失118億円であった。日本銀行の「郵便・信書便」の価格指数は2026年9月に前年同月比+0.1%で、改定後の価格水準が続いている。分析では、採算改善の手段は料金から、配達頻度、拠点、人員配置の見直しへ移る。(日本郵便「郵便料金の改定および新料額の普通切手の発行など」/日本郵政「2026年3月期決算説明資料」/日本銀行「企業向けサービス価格指数・2026年9月速報」)
公開情報ではわからないこと
- 荷主・荷姿別の実効運賃と粗利:契約運賃、割引、付帯作業の料金は開示されない。EC事業者やメーカーの物流責任者10〜20社へのインタビューで、再配達・返品・繁忙期加算を含む1個当たり総費用を、請求書を基に匿名で比較する。
- 再委託の深さと単価:大手の下払経費や傭車費の総額は分かっても、二次・三次委託の段数と単価は分からない。協力運送会社と軽貨物事業者へのアンケートで、委託の段数、単価、支払期日、取適法への対応状況を聞き取る。
- 置き配・受取拠点を選ばない理由:非対面配達率は分かるが、盗難への不安、建物条件、操作の負担、荷主の購入画面の設定のどれが妨げかは分からない。都市部と地方の受取人へのアンケートと、マンション管理会社へのインタビューで確かめる。
- 提携・買収先の安全管理と荷主の集中度:点呼の実態、事故率、上位荷主への売上依存は決算資料に表れない。買収前の調査で点呼・運行・事故の記録を抜き取りで監査し、主要荷主にも取引継続の意向を聞く。
- 越境配送の総費用と通関の品質:米欧の制度変更後の関税・手数料・返品費用の実額や、提携先の通関の精度は公開されていない。主要な仕向地へのテスト出荷と、現地の通関業者・返品拠点への訪問調査で確かめる。
出典
統計は公的原表、企業数値は各社の決算資料・公式発表を使用した。以下に本文で参照した資料を示す。
- 国土交通省「2024年度宅配便・メール便取扱実績」(2025年8月27日)
- ヤマトHD「2026年3月期決算説明資料」(2026年4月30日)
- SGHD「業績ハイライト・2026年3月期実績」(2026年5月8日)
- 日本郵政「2026年3月期決算説明資料」(2026年5月15日)
- 国土交通省「宅配便の多様な受取方法の利用率は約31.0%」(2026年7月10日)
- EU理事会「小口輸入増加への対応」(2026年10月23日更新)
- フェデックス「日本郵便との協業拡大」(2026年8月6日)
- SGシステム「AI音声認識・要約ツールでDXを実現」(2025年11月27日)
- T2「事業内容」(公表日記載なし、2026年11月3日確認)
- 国土交通省「数字でみる自動車2026・トラック事業者数」(2026年版、公表日記載なし)
- 総務省・経済産業省「令和3年経済センサス‐活動調査・企業等に関する集計 第1表」(2023年6月27日)
- 厚生労働省「2025年賃金構造基本統計調査・一般労働者・産業中分類第1表」(2026年3月24日)
- 日本銀行「企業向けサービス価格指数・2026年9月速報」(2026年10月27日)
- 国土交通省「2024年度宅配便等取扱実績関係資料」(2025年8月27日)
- ヤマトHD「データ活用・セキュリティ」(公表日記載なし、2026年11月3日確認)
- SGシステム「AI荷降ろしロボットを西日本に導入」(2026年6月23日)
- ヤマト運輸・WATT「マンションでの自動配送ロボット実証」(2025年8月22日)
- 日本郵便・KDDI「郵便局をドローンポート拠点とする実証」(2026年9月28日)
- DHL「Boston Dynamicsとの追加展開に関する覚書」(2025年5月13日)
- ヤマト運輸ほか「自動運転セミトレーラー共同実証の採択」(2025年10月10日)
- ヤマトHDほか「レベル2+技術搭載のセミトレーラーによる走行実証を実施」(2026年2月26日)
- ヤマトHD「Watt Co., Ltd.へ出資」(2026年4月23日)
- WATT「Who we are」(公表日記載なし、2026年11月3日確認)
- Amazon「2025年の物流・配送拠点やサービスの拡大」(2025年12月23日)
- 経済産業省「令和7年度電子商取引に関する市場調査報告書」(2026年10月21日)
- Amazon「注文商品が届くまで」(2023年2月22日)
- 日本郵便「郵便料金の改定および新料額の普通切手の発行など」(2024年6月13日)
- 日本郵便「ゆうパックおよびゆうパケットの基本運賃などの改定」(2026年7月3日)
- ヤマトHD・JALほか「国内線貨物専用機の運航完了方針」(2026年9月3日)
- SGHD「第20期有価証券報告書」(2026年6月10日)
- ヤマトHD・日本郵政「持続可能な物流サービスに向けた基本合意」(2023年6月19日)
- 日本郵便「基本合意の進捗状況と損害賠償等請求訴訟の提起」(2024年12月23日)
- 中国国家郵政局「2025年郵政業発展統計公報」(2026年5月22日)
- ARCEP「フランスの郵便・小包市場2024年」(2025年10月14日)
- DHLグループ「2025年主要財務指標」(2026年3月5日)
- DHL「日本における事業」(公表日記載なし、2026年11月3日確認)
- UPS「2025年通期決算・2026年見通し」(2026年1月27日)
- UPS「日本発の海外発送」(公表日記載なし、2026年11月3日確認)
- フェデックス「2026年度通期決算」(2026年6月23日)
- USPS「2025年度決算」(2025年11月14日)
- InPost「2025年通期決算」(2026年3月18日)
- InPost「Who we are」(公表日記載なし、2026年11月3日確認)
- InPost「公開買付けの成立」(2026年9月23日)
- InPost「企業連合による買付提案」(2026年2月9日発表)
- 厚生労働省「自動車運転業務の時間外労働上限規制」(公表日記載なし、2026年11月3日確認)
- 厚生労働省「トラック運転者の改善基準告示」(公表日記載なし、2026年11月3日確認)
- 国土交通省「物流効率化法ポータルサイト」(公表日記載なし、2026年11月3日確認)
- 公正取引委員会「取適法施行に当たっての留意事項」(公表日記載なし、2026年11月3日確認)
- 国土交通省「軽貨物事業者の安全管理者・講習等」(公表日記載なし、2026年11月3日確認)
- 国土交通省「総合物流施策大綱2026〜2030年度」(2026年3月31日)
- 米CBP「大統領令14324号の実施通知」(2025年9月2日)
- 米CBP「郵便以外の少額輸入免税の無期限停止」(2026年6月24日)
- 公正取引委員会「取適法Q&A」(公表日記載なし、2026年11月3日確認)
- e-Gov「郵便法」(1947年12月12日公布、現行条文を参照)
- e-Gov「民間事業者による信書の送達に関する法律」(2002年7月31日公布、現行条文を参照)
- 国土交通省「日本郵便株式会社に対する輸送の安全確保命令について」(2025年6月25日)
- 日本郵便「点呼業務不備事案に関する行政処分執行通知の受領終了について」(2026年2月10日)
- ヤマトHD「2026年3月期決算短信」(2026年4月30日)
この業界の図解【194種類で分析】を、note の有料記事で公開しています。
