エグゼクティブサマリー
トラック運送は、限られた輸送能力の対価を荷主から実運送者まで届け、賃金と車両更新に再投資できるかが競争力を分ける業界である。本稿は2026年11月3日までの公表資料に基づき、一般貨物、積合せ、宅配との接点、引越しを扱う。
要点
- 市場は量・価格・利益を分けて見る。 営業収入は20兆391億円(2023年度)だが、利用運送の重複を含む。2025年度の営業用輸送量は前年比−3.3%、2026年9月の価格指数は+4.6%であり、量の減少と価格上昇が同時に起きている(国交省「営業収入」)(国交省「自動車輸送統計2025年度」)(日銀「サービス価格・2026年9月」)。
- 中小の存続がネットワークの制約となる。 許可事業者は6万2,383者、10台以下が54.8%を占める。全ト協の経営分析では平均営業損益率1.0%に対し10台以下は−2.3%であり、元請の増収だけでは実運送能力の維持を確認できない(国交省「事業者数」)(国交省「規模別事業者数」)(全ト協「経営分析・令和6年度」)。
- 制度は取引の透明化を促すが、段階が異なる。 委託を2次までに抑える努力義務は2026年4月施行済みである。一方、適正原価と許可更新制度は施行準備段階であり、既存契約が自動的に適正化されるわけではない(国交省「トラック適正化二法」)。
- 競争はサービス設計と再編の実行力で分かれる。 国内は全国網・専門輸送・引越しで収益源が異なる。海外ではDSVによるシェンカー統合が進み、日本にも国際荷主の一括調達を通じた影響が及ぶ可能性がある(DSV「Annual Report 2025」)。
- AIは工程別に投資を判断する。 配車支援や定型荷役には導入事例があるが、国内の自動運転幹線サービスは運転者付きの段階にある。引越しの室内作業まで同じ省人化率を適用すべきではない(Hacobu「AI配車支援」)(豊田自動織機「Rinova Autonomous」)(住友化学「T2商用輸送」)。
経営・企画部門への示唆
- 大手:物量より単価と付帯料金の改定で輸送枠の中身を入れ替える。協力会社とは燃料費・更新費の改定条項付きの長期契約を結んで委託を2次以内に収め、中間手数料の根拠を荷主と協力会社に示せる元請になる。
- 中堅・中小:10台以下は営業損益率−2.3%で、62%が営業赤字である。運賃本体・待機・荷役・高速料金を分けた便別収支で赤字の取引を特定し、標準的運賃と自社原価を示して「2次以内の実運送」として指名される地位を取る。
- 新規参入を考える企業:入口は運転より、引越繁忙期の作業班、家財の配送・設置、自動運転幹線の両端の集配など、既存事業者が埋めきれていない時期と工程にある。許可を持つ実運送会社との提携条件を先に固める。
業界データまとめ
名目売上だけでは、輸送需要と実運送事業者の経営状態を捉えられない。営業収入、輸送量、価格、規模別採算を組み合わせて読む。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 国内の一般・特定貨物自動車運送事業の営業収入20兆391億円。利用運送を含み、事業者間で重複計上がある | 2023年度 | 国土交通省「数字でみる自動車2026・営業収入」 |
| 市場の伸び | 同じ営業収入系列の前年比−1.7%(20兆3,844億円から20兆391億円、計算) | 2023年度 | 国土交通省「数字でみる自動車2026・営業収入」 |
| 事業者数 | 許可事業者数6万2,383者。一般・特定貨物、霊柩を含む。軽貨物・利用運送専業を除く | 2025年3月31日現在 | 国土交通省「数字でみる自動車2026・貨物自動車運送事業者数」 |
| 従業者数 | 中分類「道路貨物運送業」177万6,512人。軽貨物等も含み、許可事業者統計とは範囲が異なる | 2021年6月1日現在 | 総務省・経済産業省「令和3年経済センサス‐活動調査・第9-2表」 |
| 平均年収 | 中分類「道路貨物運送業」468万6,800円(計算)。一般労働者・男女計・企業規模計10人以上。きまって支給する現金給与額35万3,800円×12+年間賞与その他特別給与額44万1,200円 | 2025年調査 | 厚生労働省「令和7年賃金構造基本統計調査・一般労働者・産業中分類第1表」 |
| 価格の動き | 企業向けサービス価格指数「道路貨物輸送」前年比+4.6% | 2026年9月(速報) | 日本銀行「企業向けサービス価格指数・2026年9月速報」 |
| 上位3社の売上高 | 特別積合せ(宅配・路線)の全国網を持つ上場企業の輸送部門:ヤマトHD 1兆5,579.78億円(エクスプレス事業、外部顧客向け)/SGHD 1兆485億円(デリバリー事業の営業収益。外部顧客向けかは開示資料に記載なし)/セイノーHD 6,308.90億円(輸送事業、外部顧客向け)。宅配便等を含む部門売上で、事業範囲の異なるNX・日本郵便は除く。業界全体の順位・市場シェアではない | 2026年3月期 | ヤマトホールディングス「2026年3月期決算短信」 SGホールディングス「業績ハイライト・2026年3月期実績」 セイノーホールディングス「2026年3月期決算短信」 |
| 営業用自動車の貨物輸送量 | 2,425,578千トン(前年比−3.3%)。軽自動車を含む営業用、自家用を除く | 2025年度 | 国土交通省「自動車輸送統計年報・令和7年度」 |
| 保有車両10台以下の事業者割合 | 3万4,164者/6万2,383者、54.8%(割合は計算) | 2025年3月31日現在 | 国土交通省「数字でみる自動車2026・規模別事業者数」 |
| 営業損益率 | 全日本トラック協会の経営分析対象2,631社の平均1.0%。10台以下の層は−2.3% | 令和6年度決算版 | 全日本トラック協会「経営分析報告書・令和6年度決算版・車両台数別・地域別概要」 |
| 荷待ち・荷役等時間 | 1運行当たり平均2時間2分。調査回答に基づく値であり、全車両の常時観測ではない | 2025年度調査 | 国土交通省「トラックドライバーの1運行当たりの平均拘束時間に関する調査結果」 |
金額の市場規模は最終荷主の支払額を表す純額ではなく、掲載値から企業別市場シェアを計算してはならない。調査年・年度・決算期と公表年は分けて示し、数値は2026年11月3日までに確認できた原表による。年収は運転者だけの値ではなく、道路貨物運送業で働く一般労働者の給与から計算した指標である。
AI・フィジカルAIの影響と経営の打ち手
最初に変わるのは配車事務と運行・荷役データの分析であり、運転業務全体の置換ではない。フィジカルAIは高速道路の拠点間輸送や荷姿をそろえた荷役から進み、引越しの室内搬出入や非定型の納品では人が担う工程が残る、というのが、公開情報からの分析である。
工程別の影響
本稿の工程マップは「受注・見積 → 配車・調達 → 集荷・積込 → 幹線輸送 → 配達・荷卸 → 精算・改善」である。引越しでは受注時の家財確認、積込前の梱包、配達後の設置を各工程に含める。以下の普及時期は、2026年11月を起点にした、公開情報からの分析にもとづく見通しであり、各社の販売・導入計画そのものではない。
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 受注・見積 | 出荷指示の読み取り、配車条件への転記 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | 川崎重工業での配車支援活用(Hacobu「AI配車支援」)、物流帳票の入力自動化サービスの提供開始(ハコベル「AIデータコンバーター提供開始」) |
| 配車・調達 | 車格・台数案の作成、担当者による例外修正 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | MOVO Vistaの機能・活用事例(Hacobu「AI配車支援」) |
| 集荷・積込 | パレット認識、トラックへの積込 | フィジカルAI | 実用(導入事例あり) | 3〜5年 | 自動運転フォークリフトの発売・先行導入(豊田自動織機「Rinova Autonomous」) |
| 幹線輸送 | 限定された走行条件下の運転 | フィジカルAI | 実証中 | 3〜5年 | 日本の運転者付き商用輸送とレベル4開発(住友化学「T2商用輸送」)(T2「事業紹介」) |
| 配達・荷卸 | 定型パレットの荷卸。家財の室内搬入は対象外 | フィジカルAI | 導入事例未確認 | 3〜5年 | 発売機の公表範囲は荷台への積込みで、荷卸しは明記されていない(豊田自動織機「Rinova Autonomous」) |
| 精算・改善 | 入退場・待機実績の集計、改善対象の特定 | データ・IoT | 実用(導入事例あり) | 2年以内 | MOVO Berthの蓄積データと分析機能(Hacobu「分析エージェント」) |
今の業務と変化後の業務
配車担当者は、転記・組合せ作成から、制約条件と例外の管理へ移る。 Hacobuが2025年10月に公表した川崎重工業の事例は、出荷情報に基づく配車支援の活用である。導入済みでも、荷主条件、車格、積付け、拘束時間を無条件に判断できるわけではない(Hacobu「AI配車支援」)。
価値は納品先ごとの制約を共有可能にすることである。生成AIの文章解釈と重量・時間の検証を分け、指示の訂正者を記録する。
荷待ち分析は、月末の集計から、改善交渉の準備へ近づく。 Hacobuは2026年6月、MOVO Berthのデータ分析エージェントに、荷待ち・荷役時間の削減に向けた中長期計画の素案を作る機能を加えたと公表した。製品機能の提供と個社の利益改善は別であり、未確認の削減率は置かない(Hacobu「分析エージェント」)。
予約、到着、荷役開始・終了、退出の照合により、運送会社の遅延と荷主側の滞留を分けられる。請求時には契約の無料時間・対象作業との照合を挟む。
幹線運転は、全区間を一人で担う形から、区間ごとに役割を分ける形へ向かう。 住友化学は2026年4月、T2の車両による商用輸送を開始した。国内の現行サービスは運転者が乗務するレベル2であり、T2が掲げる2027年度のレベル4実現目標とは区別する(住友化学「T2商用輸送」)(T2「PlusAIとの覚書」)。
海外ではオーロラ〈Aurora Innovation〉が2025年5月、米国テキサス州で運転席無人の商用輸送を開始し、2026年7月には次世代システムの運用について公表した。運行条件や支援体制は運用段階で異なり、日本の全路線へ適用できる事実ではない(Aurora「商用無人輸送開始」)(Aurora「2026年運用説明」)。導入には乗継ぎ拠点、定時貨物、停止後の荷物引継ぎ手順が必要となる。
積卸しは、毎回人が位置合わせする作業から、機械に適した荷姿の維持へ変わる。 豊田自動織機は2025年9月、パレットや荷役対象を認識する自動運転フォークリフト「Rinova Autonomous」を発売し、先行導入も公表した。ただし適用条件は限定される(豊田自動織機「Rinova Autonomous」)。
段差、荷崩れ、人との混在、停止位置が導入条件となる。引越しは階段、養生、家具の分解、居住者との調整を伴い、定型荷役と同じ省人化率を置けない。
主要プレイヤー
「日本での展開」は当該技術の導入・提携を指す。「未展開」は国内導入公表を確認できないことを示す。
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| Hacobu | 日本 | MOVO Vista、MOVO Berth | 配車支援、荷待ちデータ分析 | 展開済み。国内荷主の活用事例あり(Hacobu「AI配車支援」)(Hacobu「分析エージェント」) |
| ハコベル | 日本 | AIデータコンバーター | 物流業務の帳票情報の入力自動化 | 展開済み。提供開始を公表(ハコベル「AIデータコンバーター提供開始」) |
| T2 | 日本 | 自動運転トラック、運送サービス | 国内幹線の運転者付き商用輸送、レベル4開発 | 展開済み。現行商用サービスはレベル2(住友化学「T2商用輸送」)(T2「事業紹介」) |
| 豊田自動織機 | 日本 | Rinova Autonomous | パレット荷役の自動化 | 展開済み。発売・先行導入を公表(豊田自動織機「Rinova Autonomous」) |
| いすゞ自動車 | 日本 | 自動運転対応大型車 | UDトラックスとの公道実証 | 提携・実証あり(いすゞ「公道実証」) |
| ガティック〈Gatik AI〉 | 米国 | 中型トラックの自動運転 | 北米の拠点間配送、車両開発 | 提携・実証あり。いすゞとの提携であり、日本の公道運行開始を示さない(いすゞ「Gatik提携」) |
| オーロラ | 米国 | Aurora Driver、輸送サービス | 米国の幹線貨物輸送 | 未展開。公表事例は米国での運行(Aurora「2026年運用説明」) |
人材・採算・競争への影響
重複入力、定型照会、パレットの反復操作は減り、配車条件の整備、設備保守、異常時の運行支援、安全検証は増える可能性がある。運転者全体の削減人数を裏付ける国内統計は確認できず、短期の人員計画に一律の代替率を置くことは適切でない。
人件費の一部は設備・利用料・通信・保守・保険・支援要員費へ移る。投資回収は代替車や保守停止を含む一台の収支で評価する。両端で長く待てば、増えた固定費を回収できない。
配車情報・納品先制約・運行実績を結ぶ主体が価値を握るとみられる。運送大手、荷主、システム企業の誰がデータを管理するかで、中小の交渉力も変わる。安全責任、障害時の指示権、データの利用・持出し条件を契約で定める。
経営者が実施すべき対策
以下は、分析にもとづく優先順位である。効果は投資判断の評価項目を示しており、実証済みの削減幅を意味しない。
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | 到着・荷役・退出時刻を請求条件と同じ単位で記録する | 共通 | 直ちに | 無償待機の特定、交渉資料の作成 | 荷主と時刻定義・証跡を合意 |
| 高 | 一拠点で配車案作成を試し、重量・拘束時間の検査を別に設ける | 中堅・中小 | 6〜12か月 | 転記負担の削減、属人化の緩和 | 車格・納品先・積付け制約の台帳 |
| 高 | 配車支援が訂正した条件と最終承認者を保存する | 共通 | 導入時 | 誤配車の再発防止、責任の明確化 | 変更履歴、承認権限、停止手順 |
| 中 | 定時・定路線貨物を束ね、幹線と両端集配を分離して採算を測る | 大手 | 1〜3年 | 自動運転・中継輸送への接続準備 | 拠点、代替車、遅延時の積替え契約 |
| 中 | パレット・荷台・停止位置を荷主と統一してから荷役機器を選ぶ | 共通 | 1〜3年 | 積卸しの再現性向上 | 現場計測、混在作業の安全設計 |
| 中 | 配車・時刻データを他システムへ取り出せる条件を確保する | 中堅・中小 | 契約更新時 | 乗換え費用の抑制、元請との交渉材料維持 | データ帰属、出力形式、利用終了条件 |
失敗しやすいのは、運転時間の削減を運行全体の削減とみなすこと、例外の多い荷主で試すこと、実証後の費用を決めないことである。家財・室内画像の取得範囲と保存期間を限定し、総費用と事故・誤配送を含む品質で判断する。
業界の定義と市場構造
トラック運送は、一つの均質な市場ではなく、貸切、積合せ、宅配、温度管理、重量物、引越しなど、設備と取引条件の異なる市場の集合である。共通する経営課題は、限られた車両・運転者の時間を、いくらの収入につなげられるかである。
本稿は、他人の需要に応じて有償で貨物を運ぶ一般・特定貨物自動車運送を中心に、軽貨物と引越しを含む。利用運送は実運送を調達する取引構造として扱い、倉庫・国際フォワーディングは運送との接点を分析する。自家用車による自社商品の配送、鉄道・海運・航空の輸送収入、倉庫保管料は、トラック市場規模に含まない。
引越しは見積、梱包、養生、搬出入、設置を一体で販売し、接客と作業品質も購買を左右する。宅配便も対象に含むが、個数と重量の市場を分けて見る。
公開統計で見える需要の内訳
下表は2025年度の営業用自動車の品目別輸送トン数である。売上構成比ではなく、重量物の影響を強く受ける(国交省「自動車輸送統計2025年度」)。
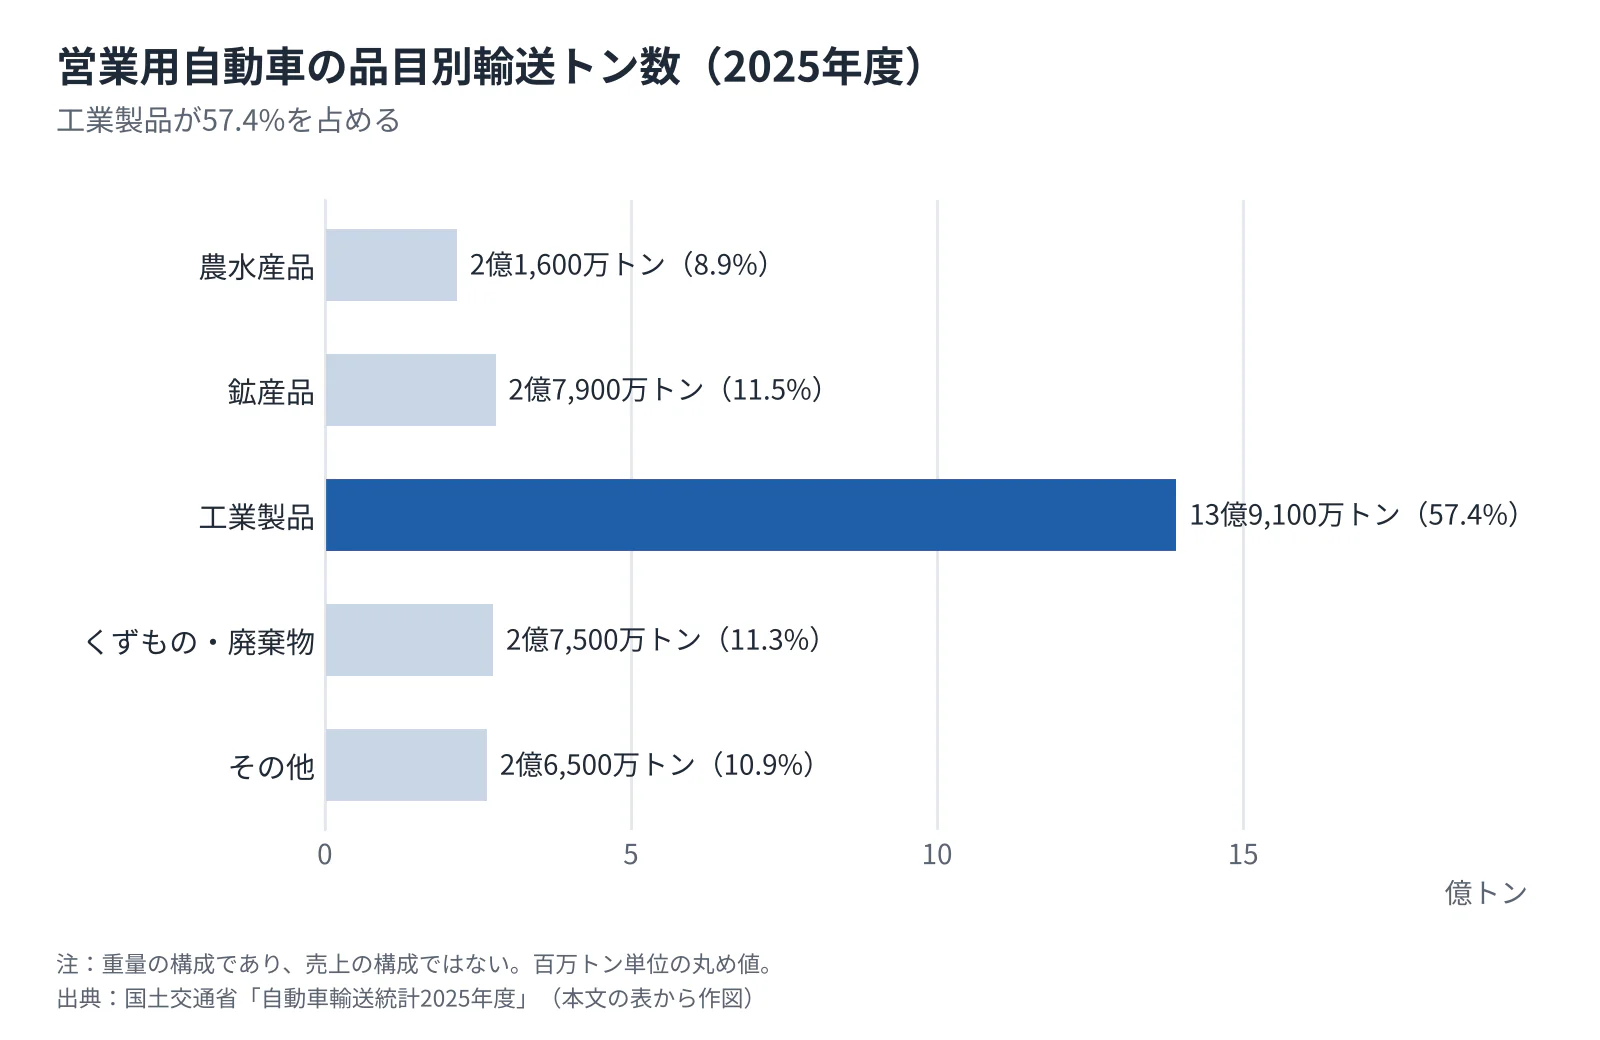 タップすると拡大して見られます
| 品目群 | 輸送量 | 構成比 | 経営上の読み方 |
|---|---|---|---|
| 農水産品 | 2億1,600万トン | 8.9% | 産地・収穫期・鮮度条件に応じた供給が必要 |
| 鉱産品 | 2億7,900万トン | 11.5% | 建設・素材需要と専用車の稼働が重要 |
| 工業製品 | 13億9,100万トン | 57.4% | 工場間輸送と完成品配送を分けて設計 |
| くずもの・廃棄物 | 2億7,500万トン | 11.3% | 復路利用に加え、品目別の許可・設備条件を確認 |
| その他 | 2億6,500万トン | 10.9% | 雑貨等を含むため、引越し市場の数量とはみなさない |
数量は同年報の概況表による百万トン単位の丸め値であり、「業界データまとめ」の総括表の精密値とは表示精度が異なる。引越しだけを全国・全事業者で分離した最新の市場金額は、確認した官公庁・業界団体資料には見当たらない。
過去5年の変化は「輸送量の右肩上がり」では説明できない。営業用輸送量は2021年度2,602,052千トン、2023年度2,512,059千トン、2025年度2,425,578千トンと減少している(国交省「自動車輸送統計2025年度」)。国交省の2026年の需給検証も、人口減少と貨物の軽量・高付加価値化を需要側の要因として組み込んでいる(国交省「2030年度大綱・検討会提言」)。
供給側では労働時間規制、採用難、車両更新費の回収が運べる量を制約するため、トン数の減少と運賃上昇は両立する。実際に2026年9月の道路貨物輸送価格は前年比+4.6%である(日銀「サービス価格・2026年9月」)。経営判断では、総トン数に加え、便数、納品先数、時間指定、荷役の複雑さを測り、需要量の縮小と作業負荷の縮小を同一視しないことが重要である。
顧客と需要の特性
荷主が購入しているのは、輸送距離だけでなく、納品時刻、荷扱い、欠便時の代替能力である。ただし支払う部門と待機・荷役を発生させる部門が異なるため、運賃交渉だけでは採算が改善しない取引がある。
| 主な顧客 | 購買の決め手 | 意思決定の中心 | 切替え時に障害となる点 |
|---|---|---|---|
| 製造業 | ライン停止防止、品質、定時性、専用車対応 | 物流・調達部門と工場、生産管理 | 工場の入構手続、荷姿・積付け、納品時刻の再調整 |
| 卸売・小売・食品 | 欠品防止、店舗別納品、温度管理 | 物流本部、商品部、配送センター | センター予約枠、検品方式、店舗側の受入条件 |
| 建設・素材・資源循環 | 現場への到達、車種・設備、作業資格 | 調達担当、現場責任者 | 車両仕様、許可・資格、現場変更への対応 |
| 通販・宅配の発注者 | 総配送費、配送品質、繁閑への対応 | EC・物流・購買部門 | システム接続、返品対応、地域別の集配密度 |
| 個人・法人の引越し | 希望日、見積総額、破損防止、作業品質 | 個人世帯、法人の人事・総務・購買 | 搬出入条件、補償、家財量、繁忙日の枠確保 |
上表の購買構造は業務特性から整理した分析であり、全荷主を対象とした調査結果ではない。法人契約では通常、現状物量・納品条件の提示、見積、品質・供給能力の確認、試行、契約、実績評価という順で検討する。営業担当は購買だけでなく、出荷現場と着荷主の意思決定者を特定する。
価格への感応度は輸送の標準化度で異なる。代替車を探しやすいスポット貸切は比較されやすい一方、危険物、温度管理、重量物、工場の時刻表に組み込まれた定期便は、変更に追加確認を要する。どの不確実性の削減に対価が払われるかが論点である。
引越しでは需要の集中そのものが価格と供給の制約をつくる。国交省は2026年1月、3月の引越件数が通常月の約2倍になるとして時期分散を要請した(国交省「引越時期の分散」)。法人営業では単価の値引きだけでなく、赴任日と家財輸送日を分ける制度、平日・閑散期への移行、保管の組合せを、人事部門に提案できる。
サカイ引越センターの2026年3月期の引越の作業件数は82万5,134件、前年比+0.8%であり、引越単価は+1.1%であった。少なくとも同社の実績では、件数と単価の双方が売上を支えたのであり、全国の転居件数や業界全体の成長率を示すものではない(サカイ「2026年3月期短信」)。人口減少下でも、世帯の住替え、企業異動、住宅売買、家財の小口化は別々に測るべき需要要因である。
バリューチェーンと収益構造
収益を左右するのは、契約を取る力と実際に運ぶ力の配分である。採算を改善するには、委託段階の短縮に加えて、中間事業者の管理機能と実運送者の負担を見えるようにする。
| 工程 | 主な役割・担い手 | 付加価値と収益上の確認点 |
|---|---|---|
| 受注・見積 | 荷主、元請、利用運送会社、引越会社 | 物量予測と契約条件の設計。無償作業を契約時に切り分ける |
| 配車・調達 | 元請の配車部門、協力運送会社 | 往復荷の組合せ、繁忙時の代替能力。調達手数料と責任を明確にする |
| 集荷・積込 | 地域実運送会社、荷主・倉庫、引越作業班 | 荷姿、積付け、検品。誰の時間・作業費かを確定する |
| 幹線輸送 | セイノー、福山、JPトナミ等の路線網、貸切事業者 | 拠点間の集約、定時運行。距離だけでなく実車率と拘束時間を管理する |
| 配達・荷卸 | 地場運送会社、宅配網、引越会社 | 納品先の密度、受入条件、家財設置。指定条件の追加費用を回収する |
| 精算・改善 | 荷主と元請・実運送会社 | 運賃、待機、荷役、高速料金等の照合。改善利益の配分を決める |
多重下請けには、地域・時刻・車種の不一致を埋める供給調整機能がある。他方、国交省の検討会では、利用運送事業者の回答1,094件のうち、取扱手数料を開示していない回答が66.0%、手数料を運賃から差し引く方式が52.7%であった。回答者調査であり業界全体の比率とは断定できないが、荷主の値上げが末端に届いたかを把握しにくい構造を示す(国交省「多重下請構造検討会」)。
荷主請求額から各委託先の受取額、実運送者の手取りまでを確かめる。仲介を減らす際は与信、事故窓口、代替車手配の移管先を決め、必要な管理業務を無償化しないことが重要である。
利益が残る条件
福山通運の2026年3月期は、運送事業の売上高2,445.73億円・セグメント利益64.70億円、貸切事業278.07億円・25.80億円、流通加工事業237.00億円・38.21億円である。利益率はそれぞれ2.6%、9.3%、16.1%(各利益÷売上高、計算)となるが、全社費用等調整前であり、車両一台の利益率や業界平均ではない(福山通運「2026年3月期短信」)。
顧客工程への組込み方と資産・人員配置が採算を分ける。専用便の空き時間、流通加工の波動対応や建物固定費まで評価する。公開資料だけでは工程ごとの限界利益や委託先への支払条件を分離できないため、個別案件の確認が必要である。
コストと価格転嫁
全ト協の令和6年度決算版では、平均営業損益率は1.0%にとどまる。以下は費用総額に占める割合ではなく、売上高に対する費用率である(全ト協「経営分析・令和6年度」)。
| 費目 | 売上高比 | 採算管理の着眼点 |
|---|---|---|
| 現業人件費 | 35.6% | 待機・荷役を含む労働投入。管理部門人件費は別途 |
| 燃料油脂費 | 13.5% | 軽油価格と実車・空車走行、燃料調整条項 |
| 修繕費 | 6.2% | 車齢、突発故障、代替車費用 |
| 減価償却費 | 5.4% | 更新価格と車両の年間稼働 |
2026年9月の価格指数+4.6%は、すべての事業者の運賃が同率で上がったことを示さない(日銀「サービス価格・2026年9月」)。運賃本体を上げても、高速料金の持出し、無償の荷役、回収できない待機が増えれば利益は失われる。自社の価格転嫁率は、同じ荷主・同じ便・同じ作業範囲で比較し、契約改定と貨物構成の変化を分けて見る。
供給網のリスクには車両・架装・冷凍機・部品、整備要員、軽油、協力会社がある。海外調達品の供給停止も国内配送に響くため、更新先送りによる現金確保と故障・欠便リスクを同時に評価し、契約に更新費・燃料費の見直し機会を設ける。
競争環境
全国網と地域・車種特化の小規模企業が重なる分散市場である。競争力は台数に加え、契約、帰り荷、着荷主との調整、協力会社への支払条件で決まる。
10台以下の事業者が54.8%を占める一方、全国路線網や大規模ターミナルには集約の経済が働く(国交省「規模別事業者数」)。上場企業の連結売上には倉庫、国際輸送、商事等が入り、業界営業収入には利用運送の重複があるため、同一範囲の上位集中度は確認した資料からは算出できない。特定地域の冷凍車、繁忙日の引越枠、深夜便では代替先が少なくなる。
五つの競争要因
強さと方向は、公開情報からの分析であり、個社では発着地・車種別に再評価する。
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存企業間の競争 | 強 | 許可事業者6万2,383者。供給は分散し、荷主・元請との契約獲得を争う(国交省「事業者数」) | 変わらない |
| 買い手の交渉力 | 強 | 手数料や実運送者が荷主から見えにくい取引が存在する(国交省「多重下請構造検討会」) | 弱まる |
| 供給者の交渉力 | 強 | 現業人件費・燃料費への依存が大きく、運転者・稼働車両の確保が制約となる(全ト協「経営分析・令和6年度」) | 強まる |
| 新規参入の脅威 | 中 | 地域の実運送と全国路線網では参入障壁が異なる。取引・運行管理の制度対応が必要(国交省「トラック適正化二法」) | 弱まる |
| 代替輸送の脅威 | 中 | 鉄道・船舶への転換を政策が後押し。ただし両端の集配は残る(国交省「総合物流施策大綱2026」) | 強まる |
買い手の力が弱まる見通しは、取引適正化が進む場合の判断である。特定荷主への依存が強い会社では、工場閉鎖・発注移管の影響が大きい。
国内の主要企業
売上は比較可能性を優先して該当セグメントの外部顧客売上であり、全社順位は本稿では示さない。各社の強みは、公表する事業構成・サービスに基づく特徴である。
| 企業 | 規模・対象範囲 | 事業の特徴 | 戦略上の焦点・公表事実 |
|---|---|---|---|
| ヤマトHD | エクスプレス事業1兆5,579.78億円、2026年3月期 | 宅急便を中心とする小口配送網 | エクスプレスとコントラクト・ロジスティクス等を分けて事業管理(ヤマトHD「2026年3月期短信」) |
| SGHD | デリバリー事業1兆485億円(営業収益。外部顧客向けかは記載なし)、2026年3月期 | 佐川急便を中心とする宅配便と法人向け輸送 | デリバリー事業に引越(SGムービング)、チャーター輸送、設置輸送を含む(SGHD「業績ハイライト・2026年3月期実績」)(SGHD「第20期有価証券報告書」) |
| セイノーHD | 輸送事業6,308.90億円、2026年3月期 | 法人向け路線網と物流機能 | MDロジスの通期寄与と運賃・単価の改善(セイノーHD「2026年3月期短信」)(セイノーHD「2026年3月期説明資料」) |
| 福山通運 | 運送事業2,445.73億円、2026年3月期 | 法人積合せ、貸切、流通加工 | 重厚長大貨物と高付加価値貨物の取込みを公表(福山通運「2026年3月期短信」) |
| JPトナミグループ | 金額は比較対象外 | 路線輸送、倉庫、地域事業会社 | 日本郵便傘下入り後、2026年7月に現商号へ変更(JPトナミ「会社沿革」) |
| サカイ引越センター | 引越事業1,053.58億円、2026年3月期 | 家財の見積・梱包・搬出入を一体提供 | 件数と単価を分けて管理、周辺サービスも展開(サカイ「2026年3月期短信」) |
| アートグループ | 非上場、同一範囲の金額比較はしない | 引越しと大型家財の配送・設置 | 旧ヤマトホームコンビニエンスの完全子会社化と社名変更(アート「株式取得」)(アートSD「社名変更」) |
再編の狙いと成功条件
直近3年の再編は荷主基盤・荷役能力・地域網の獲得として読む。セイノーの2026年3月期資料は、輸送事業の増収にMDロジスの通期寄与があることを示す。西濃運輸の物量指標が前年を下回る一方で単価が改善しており、連結売上の増加を既存貨物の増加と取り違えてはならない(セイノーHD「2026年3月期説明資料」)。
日本郵便は2025年4月にトナミHDの親会社となり、2026年7月の合併・商号変更を経てJPトナミグループとなった(JPトナミ「会社沿革」)。アートの旧ヤマトホームコンビニエンス取得は、引越しと大型家財の配送・設置の接点を広げる動きである(アート「株式取得」)(アートSD「社名変更」)。統合の採算は、配送密度だけでなく作業品質と契約の統一に左右される。
成功条件は四つある。第一は貨物を束ねて空車・積替えを抑えることで、全国網の拠点が資産となる。第二は付帯作業の契約化であり、福山の事業別採算差が検証材料となる(福山通運「2026年3月期短信」)。
第三は、引越し等で作業班・車両・品質を予約枠の価格に反映することである。第四は、実運送会社が継続できる支払条件を保つことである。調達費削減が協力会社の退出・欠便を招けば、ネットワークの価値を損なう。
海外の動向と主要企業
海外の影響は、国際荷主の調達、物流会社の再編、運賃・サービス設計を通じて現れる。幹線・積合せの収益モデルは参考になるが、道路条件、労働制度、配送密度の違いを補正する。
地域市場と日本の位置
| 地域 | 直近実績 | 読み方 |
|---|---|---|
| 日本 | 営業収入20兆391億円、2023年度 | 利用運送の重複を含む一般・特定貨物の金額(国交省「営業収入」) |
| 米国 | トラック業界収入936.4十億米ドル、2025年。2024年は906十億米ドル | ATAの2026年版。前年比+3.4%(計算)(ATA「Trends 2026」) |
| EU | 道路貨物輸送1兆8,860億トンキロ、2025年、前年比+0.9% | Eurostatの輸送活動量であり、売上金額ではない(Eurostat「2025年道路貨物」) |
同じ定義で世界を覆う官公庁・国際機関の市場金額は確認できないため、日本の世界シェアは本稿では示さない。米国でも10台以下の事業者が91.1%を占め、事業者数の分散は日本固有ではない。ATAと日本の統計は事業者区分が異なり、比率だけで生産性は比較できない(ATA「Trends 2026」)。
海外の主要企業
金額は直近通期の公表値である。全社・部門の範囲が異なり、順位比較には用いない。
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| J.B.ハント〈J.B. Hunt〉 | 米国 | 全社12.00十億米ドル、2025年 | 鉄道連携のインターモーダル、専用車契約、トラック輸送 | 専用輸送・インターモーダル等を事業別管理(J.B. Hunt「2025年決算」) | 国内実運送網の公表を確認できず |
| ナイト・スウィフト〈Knight-Swift〉 | 米国 | 全社7,469,689千米ドル、2025年 | 貸切とLTL(小口積合せ)の複合運営 | 2025年末にAbileneブランドをSwiftへ統合(Knight-Swift「2025年決算」) | 国内実運送網の公表を確認できず |
| オールド・ドミニオン〈Old Dominion Freight Line〉 | 米国 | 全社5,496,389千米ドル、2025年 | LTLの品質・ネットワーク運営 | 2026年設備投資計画265百万米ドルを公表(Old Dominion「2025年決算」) | 国内実運送網の公表を確認できず |
| XPO | 米国 | 北米LTL事業4,832百万米ドル、2025年 | 北米の積合せ網と欧州輸送 | 積合せ網のサービス・原価改善を継続(XPO「2025年決算」) | 国内実運送網の公表を確認できず |
| DSV | デンマーク | Road部門77,977百万デンマーククローネ、2025年 | 欧州中心の道路輸送と輸送調達 | シェンカー買収、2025年5月から連結(DSV「Annual Report 2025」) | 日本法人が国際フォワーディング等を提供(DSV「Japan」) |
オールド・ドミニオンの2025年の営業比率(営業費用÷売上高)は75.2%であり、営業利益率に換算すると24.8%である(計算)。一方、DSVのRoad部門の特別項目前営業利益率は3.5%であり、貸切・積合せ・輸送調達を「海外トラック業界」として一括評価すると、収益モデルを見誤る(Old Dominion「2025年決算」)(DSV「Annual Report 2025」)。
福山通運は2026年3月期資料で、本邦の外部顧客売上が全体の90%超と開示しており、海外顧客売上は10%未満となる。収益の中心は国内であり、国際事業セグメントを海外売上と同一視できない(福山通運「2026年3月期短信」)。
JPトナミグループにはタイでの現地企業取得、中国・大連での陸運業務の履歴があり、国内路線網を持つ企業でもアジアの生産物流と接点を持つ(JPトナミ「会社沿革」)。海外展開を検討する中堅企業には、全国網を一から構築するより、既存荷主の工場間・港湾接続・温度管理など、貨物の確保が可能な区間を起点とする選択肢がある。
今後2〜5年に国際荷主から一括契約・可視化・排出量報告を求められる場面が増えるとみられる。DSVとシェンカーの統合が国内の価格・シェアへ与える影響は、確認した資料では確認できない。海外手法の導入では、集配密度と協力会社への支払条件まで検証する。
外部環境と制度の変化
2026年は、運送会社だけでなく荷主・利用運送会社にも、発注と物流改善の責任を求める制度が重なる年である。施行済みの義務と今後の制度設計を区別し、営業・調達・運行管理が同じ契約条件を参照できる体制が必要となる。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 労働 | 日本 | 運転者の時間外労働上限年960時間、改正改善基準告示 | 2024年4月1日施行 | 大・短期の供給には向かい風、労働環境改善には追い風 | (厚労省「改善基準のポイント」) |
| 取引 | 日本 | 運送契約の書面化、一定の運送に関する実運送体制管理簿等 | 2025年4月1日施行 | 大・事務負担増、取引の透明化には追い風 | (国交省「2025年改正貨物法」) |
| 取引 | 日本 | 取適法が特定運送委託を対象に追加。適用は取引内容・企業規模等で判断 | 2026年1月1日施行 | 大・適正な価格協議には追い風 | (公取委「取適法リーフレット」) |
| 物流政策 | 日本 | 一定規模以上の荷主・物流事業者に中長期計画・定期報告。物流統括管理者の選任は特定荷主等 | 2026年4月1日施行 | 大・荷主の受入条件改善には追い風 | (国交省「物流効率化法」) |
| 事業規制 | 日本 | 委託段階を2次までに制限する努力義務、利用運送への規定準用、違法な白トラ利用者への規制 | 2026年4月1日施行 | 大・多重取引の見直しと適正事業者には追い風 | (国交省「トラック適正化二法」) |
| 事業規制 | 日本 | 許可更新制度、適正原価を継続して下回らないための制度 | 2025年6月11日公布から3年以内の政令日。具体的施行日は確認できず | 大・原価回収には追い風、対応負担増 | (国交省「トラック適正化二法」) |
| 成長・環境 | 日本 | 総合物流施策大綱。積載効率向上、輸送手段の連携、物流GX等 | 2026年3月31日閣議決定、2030年度まで | 大・共同輸配送と省エネには追い風 | (国交省「総合物流施策大綱2026」) |
| 労働・競争 | EU | 国際貨物輸送等を行う2.5トン超3.5トン以下の車両にもタコグラフ要件 | 2026年7月1日適用開始 | 中・欧州拠点の管理費には向かい風、公正競争には追い風 | (欧州委員会「Tachograph」) |
| 環境 | EU | 大型車CO2基準に関する2025〜2029年のメーカー向け柔軟措置。長期目標は維持 | 2026年3月30日理事会採択 | 中・車両供給側には追い風、脱炭素投資の必要性は継続 | (EU理事会「大型車CO2柔軟措置」) |
2026年度の特定事業者の基準には、荷主等の取扱貨物9万トン以上、貨物自動車運送事業者等の保有車両150台以上がある。全運送会社に物流統括管理者の選任義務があるわけではない(国交省「物流効率化法」)。大手荷主には輸送見積と待機・荷役改善案を併せて提案できる。
「2次まで」は努力義務であり、3次以降の委託が一律に禁止されたと説明してはならない(国交省「トラック適正化二法」)。また、2024年に改定された標準的運賃は交渉の参考となる制度であり、個々の契約価格を自動的に変更するものではない(国交省「標準的運賃改定」)。2026年10月19日の適正原価検討会では、事業種別、車種、地域、人件費、燃料・料金の算出方法等がなお検討対象であり、確定した最低運賃表として使うことはできない(国交省「適正原価・第4回資料6」)。
脱炭素は積載率、空車距離、輸送手段、拠点電力を含めて設計する。専用車・充電設備の投資では発注期間と回収期間をそろえる。引越しの再利用・家財処分を付帯サービスにする場合も、運送契約と、廃棄物の収集運搬等に必要な許可・責任を別に確かめる。
人材と生産性
人手不足の対策は採用人数だけでなく、運転者が働ける時間を荷主の作業に消費しない設計にある。賃金の引上げと日帰り・定時勤務を可能にする運行設計を組み合わせなければ、採用費だけが増えるおそれがある。
2025年賃金構造基本統計調査の道路貨物運送業では、一般労働者の平均年齢は50.0歳である。同じ表から計算した年収は企業規模10〜99人で429.91万円、1,000人以上で501.51万円となるが、職種・年齢構成等の差を含むため、同じ仕事の賃金差とは断定できない(厚労省「賃金構造基本統計2025」)。全体の468万6,800円も運転者だけの給与ではなく、採用条件との比較には職務・地域・残業時間を合わせる。
全ト協の令和6年度決算版では、10台以下の層の62%が営業赤字である(全ト協「経営分析・令和6年度概要」)。賃上げを継続するには、荷主から回収した増額を、人件費、燃料、車両更新、協力会社への支払にどう配分したかを把握する。サカイ引越センターも2026年3月期に、定着・採用強化のための待遇・環境改善と、その費用増を公表している(サカイ「2026年3月期短信」)。
不足する能力は車格や貨物によって異なり、大型・牽引の運転、温度管理、重量物の荷扱い、配車、運行管理を分けて採用・育成計画を持つ。特定技能制度では自動車運送業分野の受入れが進められているが、試験・日本語・免許等の条件を確認し、運転免許取得と現場教育の期間を織り込む(国交省「特定技能・自動車運送」)。引越しでは運転技能と家財搬出入・接客技能の双方が必要となる。
改正改善基準告示では拘束時間は原則年3,300時間・月284時間、休息期間は継続11時間以上を基本として確保に努め、最低9時間とされる。一定条件での例外と原則を混同してはならない(厚労省「改善基準のポイント」)。長距離運行を中継し、宿泊を伴う働き方と日帰りの働き方を分けることは、採用対象を広げる検討課題となる。
国交省の2025年度調査では荷待ち・荷役等は平均2時間2分で、前年度の3時間18分から短縮した(国交省「労働時間調査」)。ただし、調査対象・回答方法を伴う平均の改善であり、すべての荷主が改善したとは限らない。本稿の対象範囲と一致する付加価値額・従業者数による最新の国際比較は確認した資料には見当たらず、売上高を従業者数で割って労働生産性とすることは避ける。
2030年に向けたシナリオ
2030年の争点は、全国で一律に何割足りなくなるかより、原価回収と荷主側の運用変更がどこまで同時に進むかである。全国の平均需給が改善しても、地方・繁忙期・特定車種の欠便は残り得る。
国交省の検討会が2026年3月に公表した再検証では、追加施策を講じない場合の2030年度の輸送力不足は、平均的な想定で約7%、需要等の前提が異なるケースで最大約25%とされた。これは実績でも確率予測でもなく、人口・貨物構成・運転者数・労働時間等の前提による試算である(国交省「2030年度大綱・検討会提言」)。従来の約34%という値を、2026年時点の確定的な不足予測として流用すべきではない。
不確実性の軸は、①適正な運賃・料金が実運送者まで届く度合い、②荷待ち短縮・出荷平準化・共同輸配送が進む度合い、の二つである。以下の可能性は、公開情報からの定性的な分析であり、確率は付けない。
| シナリオ | 起きる条件 | 2030年の業界像 | 可能性の見立て |
|---|---|---|---|
| 原価回収と効率化が両立 | 料金分離、委託透明化、着荷主も含む作業変更が進む | 運賃上昇を賃金・更新投資へ回し、同じ人員で供給を維持。中小は専門化・地域連携で残る | 都市間の定期貨物では有力。地域差は残る |
| 値上げ先行、運用変更が停滞 | 運賃は改定するが、待機・小口多頻度・時間指定が変わらない | 物流費は増えるが輸送枠は増えず、契約荷主への供給選別と再編が進む | 移行期の中心シナリオとみられる |
| 原価回収も改善も進まない | 低価格発注と不透明な再委託が続き、更新・採用を先送り | 地域・繁忙期から撤退や欠便が顕在化。荷主が在庫・納品頻度を変更 | 全国一律より、特定取引・地域で警戒すべき |
引越しは、企業の異動・入居時期が分散するかが分岐点となる。通常期に余力があっても3月末の作業班が不足する状況は、年間の台数増だけでは解消しにくい(国交省「引越時期の分散」)。設備投資の計画では全国の不足率をそのまま売上成長率に置き換えず、自社の発着地・時刻別の受注可能量を確かめる。
| 先行指標 | 確認する統計・発表 | 判断する変化 |
|---|---|---|
| 価格と数量の乖離 | 日銀「道路貨物輸送」、国交省「自動車輸送統計」(日銀「サービス価格・2026年9月」)(国交省「自動車輸送統計2025年度」) | 値上げが需給・原価対応か、需要増か |
| 規模別の採算 | 全ト協「経営分析報告書」(全ト協「経営分析・令和6年度」) | 小規模層にも原価回収が届いたか |
| 荷待ち・荷役時間 | 国交省の労働時間調査(国交省「労働時間調査」) | 輸送枠の増加につながる改善か |
| 適正原価の制度設計 | 国交省検討会・政省令(国交省「適正原価・第4回資料6」) | 対象範囲、算定単位、契約変更の必要性 |
| 引越需要の集中 | 国交省の引越時期分散資料(国交省「引越時期の分散」) | 季節分散が進み、繁忙期設備の過剰化を避けられるか |
経営・企画部門への示唆
運賃の適正化が進むほど、交渉の単位は「1台いくら」から「運転者の拘束時間を、誰の作業にどれだけ使ったか」へ移る。以下は、その時間を記録して請求できる側に利益が残るという前提で、立場別の選択肢を整理する。
立場別の戦略の選択肢
大手(全国の路線網や元請の配車機能を持つ企業):物量を追うより、単価と付帯料金の改定で輸送枠の中身を入れ替える段階にある。西濃運輸の2026年3月期は、日当たり物量が前年の99.4%にとどまる一方、特積みのkg単価は103.7%だった(セイノーHD「2026年3月期説明資料」)。選択肢は三つある。①長期間改定していない低単価の荷主から改定し、空いた枠を重量物や高付加価値貨物へ回す。福山通運も運送事業でこの方針を公表している(福山通運「2026年3月期短信」)。②協力会社との契約を長期化し、燃料費・車両更新費の改定条項を付けて委託を2次以内に収める。2026年4月から委託を2次までに抑える努力義務がかかり(国交省「トラック適正化二法」)、適正原価の検討資料は利用運送の手数料を10%とする案を示している(国交省「適正原価・第4回資料6」)。中間手数料の根拠を荷主と協力会社の双方に示せない元請は選ばれにくくなる。③地域の実運送会社を買うときは、台数ではなく、運転者と配車責任者の残留と荷主契約の改定余地を取得条件にする。分析では、大手の差は路線網の広さより、繁忙期に協力会社が他の元請より自社の仕事を優先する支払条件を出せるかで付く。
中堅・中小(10台以下の事業者が54.8%を占める実運送の層):10台以下の営業損益率は令和4年度の−3.6%から令和6年度は−2.3%へ改善したが、101台以上の2.3%とはなお4.6ポイントの差があり、10台以下の62%が営業赤字である(全ト協「経営分析・令和6年度」)(全ト協「経営分析・令和6年度概要」)。値上げの効果が規模で分かれる背景には、利用運送事業者の回答の66.0%が依頼先に手数料を明示せず、52.7%が運賃から差し引く取引構造がある(国交省「多重下請構造検討会」)。選択肢は、①荷主・元請別に運賃本体、待機、荷役、高速料金を分けた便別収支を作り、赤字の取引を特定する、②元請に手数料の明示と実運送体制管理簿上の位置づけを求め、「2次以内の実運送」として指名される地位を取る、③適正原価の施行日は未定のため、制度を待たずに、運賃水準を8%引き上げ荷役の対価を加えた2024年の標準的運賃と自社原価を並べて交渉する(国交省「標準的運賃改定」)、である。分析では、中小の存続を分けるのは台数ではなく、荷待ちや付帯作業を記録して請求書に載せる事務の力である。
新規参入を考える企業(荷主、引越・住まい関連、自動運転・IT企業、投資ファンドなど):入口は運転そのものより、既存事業者が埋めきれていない時期と工程にある。第一は引越と家財の領域で、3月の引越件数は通常月の約2倍になる(国交省「引越時期の分散」)。サカイ引越センターは電気工事・クリーンサービス・リユースの引越付随事業も伸ばし(サカイ「2026年3月期短信」)、アートグループは大型家財の配送・設置会社を完全子会社化した(アート「完全子会社化」)。繁忙期の作業班と閑散期の配送・設置を組み合わせる事業設計が参入の条件になる。第二は自動運転の幹線で、T2といすゞはいずれも2027年度のレベル4事業化を目指す(T2「PlusAIとの覚書」)(いすゞ「公道実証」)。幹線が自動化されても両端の集配と切替拠点の作業は残るため、地域の実運送会社との提携が前提になる。第三は配車・データの領域だが、2026年4月から違法な白トラを使った荷主にも規制が及ぶため、許可事業者との接続を持たない仲介は荷主に使われにくい。分析では、許可も現場も持たない参入者は、実運送会社との提携条件を先に固めない限り選ばれない。
通説と異なる見方
第一に、輸送量が減る市場でも輸送能力は希少になり得る。 2025年度の営業用輸送量は前年比−3.3%だが、2026年9月の道路貨物輸送価格は+4.6%である(国交省「自動車輸送統計2025年度」)(日銀「サービス価格・2026年9月」)。需要減を織り込んだ平均的な想定でも、2030年度に約7%の輸送力不足が生じうるとされる(国交省「2030年度大綱・検討会提言」)。分析では、需要減を理由に車両更新や採用を止めると、地域や繁忙期の欠便を招きやすい。
第二に、多重下請けの短縮は、業界の名目売上を小さく見せても経営改善となり得る。 国交省の営業収入は利用運送の重複を含み、2023年度は前年度比−1.7%だった(国交省「営業収入」)。中間取引が減れば、同じ荷物を運んでも集計上の売上は減る。再編の評価は総売上ではなく、実運送者の受取額、荷主の総費用、欠便の頻度で行う。
第三に、荷待ちの短縮は運送会社の収入を減らすこともある。 1運行当たりの荷待ち・荷役等は3時間18分から2時間2分に縮んだ(国交省「労働時間調査」)。待機料を受け取っていた便では、短縮は収入減になる。適正原価の検討資料も、荷待ち・荷役が2時間を超えた場合の料金の扱いを論点に挙げている。分析では、短縮で生まれた時間を別便に回す契約を荷主と結ばない限り、改善の利益は荷主側に残る。
公開情報ではわからないこと
- 小規模事業者の採算の分布:全ト協の経営分析で10台以下の集計対象は830者で、許可事業者のうち10台以下の3万4,164者のごく一部である(国交省「規模別事業者数」)。平均−2.3%の下で何割が赤字を続けているかはわからない。地域のトラック協会や取引金融機関と組み、決算書と運行記録を匿名で集めて分布を確かめる。
- 値上げが実運送者の受取額に届いた割合:価格指数は運賃の動きであり、手数料を差し引いた後に末端が受け取る額は公表されない。荷主、元請、実運送会社の3者から同じ便の請求書と支払明細を守秘契約のもとで集め、突き合わせる。
- 長時間の荷待ちが残る荷主・拠点と、受付を変える決定権:国の調査は1運行当たりの平均である。運転者アンケートで荷主・拠点別の待機時間を集めてデジタルタコグラフやバース予約の記録と照合し、着荷主の受付・検品の担当部門に聞き取る。
- 引越の繁忙期の機会損失:3月に断った件数、値上げで失った顧客、法人が異動日を動かせる余地は開示されない。引越事業者への受注・辞退件数の聞き取りと、法人の人事・総務部門へのアンケートで確かめる。
- 買収・提携で確かめる論点:未払残業代、車両更新の先送り、元請・荷主との契約の承継条件、運転者と配車責任者の残留意向は決算書に表れない。データルームで勤怠・デジタルタコグラフと賃金台帳を照合し、主要荷主への承継意向の確認と配車責任者との面談を買収前に行う。
出典
数値は原表・決算原本、制度と事例は公表機関・企業自身の資料で確認した。公表日が明記されない継続更新ページは確認日を併記した。
- 国土交通省「数字でみる自動車2026・営業収入」(2026年版、公表日記載なし)
- 国土交通省「自動車輸送統計年報・令和7年度」(2026年9月28日(e-Stat掲載日))
- 日本銀行「企業向けサービス価格指数・2026年9月速報」(2026年10月27日)
- 国土交通省「数字でみる自動車2026・貨物自動車運送事業者数」(2026年版、公表日記載なし)
- 国土交通省「数字でみる自動車2026・規模別事業者数」(2026年版、公表日記載なし)
- 全日本トラック協会「経営分析報告書・令和6年度決算版・車両台数別・地域別概要」(2026年3月)
- 国土交通省「トラック適正化二法について」(公表日記載なし、2026年11月3日確認)
- DSV「Annual Report 2025」(2026年2月4日)
- Hacobu「MOVO VistaのAI配車支援機能・川崎重工業での活用」(2025年10月24日)
- 豊田自動織機「Rinova Autonomous発売」(2025年9月29日)
- 住友化学「T2の自動運転トラックを活用した商用輸送を開始」(2026年4月6日)
- 総務省・経済産業省「令和3年経済センサス‐活動調査・第9-2表」(2023年6月27日)
- 厚生労働省「令和7年賃金構造基本統計調査・一般労働者・産業中分類第1表」(2026年3月24日)
- ヤマトホールディングス「2026年3月期決算短信」(2026年4月30日)
- SGホールディングス「業績ハイライト・2026年3月期実績」(公表日記載なし、2026年11月3日確認)
- SGホールディングス「第20期有価証券報告書」(2026年3月期)
- セイノーホールディングス「2026年3月期決算短信」(2026年5月14日)
- 福山通運「2026年3月期決算短信」(2026年5月14日)
- 国土交通省「トラックドライバーの1運行当たりの平均拘束時間に関する調査結果」(2026年7月10日)
- T2「事業紹介」(公表日記載なし、2026年11月3日確認)
- T2「自動運転システム開発を手掛ける米国『PlusAI』と覚書を締結」(2026年1月15日)
- Hacobu「MOVO Berth・データ分析AIエージェント」(2026年6月9日)
- ハコベル「物流業務での帳票情報入力を自動化する『AIデータコンバーター』を提供開始」(ページに日付の記載なし、2026年11月3日確認)
- Aurora「Commercial Driverless Trucking in Texas」(2025年5月1日)
- Aurora「Your questions about our latest driverless launch, answered」(2026年7月22日)
- いすゞ自動車「いすゞ・UDトラックス、自動運転の公道実証」(2024年11月5日)
- いすゞ自動車「Gatik社との戦略的パートナーシップ」(2024年5月14日)
- 国土交通省「2030年度に向けた総合物流施策大綱に関する検討会・提言概要」(2026年3月3日)
- 国土交通省「引越時期の分散に御協力をお願いします!」(2026年1月28日)
- サカイ引越センター「2026年3月期決算短信」(2026年5月12日)
- 国土交通省「トラック運送業における多重下請構造検討会・とりまとめ」(2025年6月17日)
- 国土交通省「総合物流施策大綱(2026年度~2030年度)」(2026年3月31日)
- セイノーホールディングス「2026年3月期決算説明資料」(2026年5月14日)
- JPトナミグループ「会社沿革」(随時更新、2026年11月3日確認)
- アート引越センター「アートグループによるヤマトホームコンビニエンス株式会社の完全子会社化のお知らせ」(2024年8月29日)
- アートセッティングデリバリー「社名変更のお知らせ」(資料に公表日の記載なし。社名変更は2025年1月1日付)
- 米国トラック協会(ATA)「ATA Releases Latest Edition of American Trucking Trends」(2026年10月26日)
- Eurostat「EU road freight transport increased by 0.9% in 2025」(2026年7月31日)
- J.B. Hunt「Fourth Quarter 2025 Earnings」(2026年1月15日)
- Knight-Swift「2025年通期決算発表・SEC提出資料」(2026年1月21日)
- Old Dominion Freight Line「Fourth Quarter 2025 Results」(2026年2月4日)
- XPO「Fourth Quarter 2025 Results」(2026年2月5日)
- DSV「Japan」(公表日記載なし、2026年11月3日確認)
- 厚生労働省「トラック運転者の改善基準告示」(2023年作成、日付記載なし)
- 国土交通省「改正貨物自動車運送事業法(令和7年4月1日施行)について」(公表日記載なし、2026年11月3日確認)
- 公正取引委員会「取適法リーフレット」(資料に公表日の記載なし、2026年11月3日確認)
- 国土交通省「物流効率化法・5分でわかる物流効率化法」(公表日記載なし、2026年11月3日確認)
- 欧州委員会「Tachograph」(随時更新、2026年11月3日確認)
- EU理事会「Heavy-duty vehicles: targeted flexibility for manufacturers to comply with CO2 targets」(2026年3月30日)
- 国土交通省「新たなトラックの標準的運賃を告示しました」(2024年3月22日)
- 国土交通省「適正原価の設定に向けた個別論点の検討②・第4回検討会資料6」(2026年10月19日)
- 全日本トラック協会「経営分析報告書・令和6年度決算版・概要」(2026年3月)
- 国土交通省「自動車運送業分野における特定技能外国人の受入れについて」(随時更新、2026年11月3日確認)
