エグゼクティブサマリー
コールドチェーンは、食品の温度と納品条件を守るための容量・作業・輸送能力を組み合わせ、設備更新費を契約で回収する産業である。2026年11月時点の経営課題は、食品市場の金額成長を荷量成長と混同せず、必要な地域と工程へ投資を配分することにある。
要点
- 市場・需要:冷蔵・冷凍倉庫サービス売上は2024年8,650.27億円、前年比11.9%増(計算)である。これは低温配送を除く金額で、荷量の伸びではない。2025年の冷凍食品生産も数量2.4%増に対し金額6.4%増であり、両者を分けて読む(総務省・経済産業省「2025年経済構造実態調査・第4表」;総務省・経済産業省「2024年経済構造実態調査・改定値」;日本冷凍食品協会「2025年生産・消費」)。冷凍食品の消費量は2021年から2025年に4.6%増えたが、主要12都市の冷蔵倉庫への冷凍食品の入庫量は0.4%増にとどまり、在庫と所管容積がより大きく増えた(日本冷蔵倉庫協会「主要12都市品目別入庫量(累計)」;国土交通省「倉庫統計季報」)。
- 構造:2026年8月の12都市の庫腹占有率は94.4%だが地域差がある。協会会員では大規模施設が2025年末の容量の73.9%を占め、規模と立地・作業能力の適合が重要である(日本冷蔵倉庫協会「12都市庫腹利用状況」;日本冷蔵倉庫協会「都道府県別所管容積」)。
- 競争・海外:SGによる低温事業再編、センコーとUmiosロジの合弁化が進み、競争単位は保管と配送の組合せへ広がる。海外では再編が続く一方、アメリコールドの2025年売上は減少し、必需品物流にも荷動きの変動がある(SGホールディングス「2026年3月期 有価証券報告書」;Umiosロジ「新体制移行」;Americold「2025年通期決算」)。
- 制度:2026年4月の標準約款改正は、付帯作業や急な入出庫指図への別料金を明確にした。料金改定を、作業範囲と責任分界の再設計につなげる時期である(国土交通省「標準約款改正の概要」)。
- AI:生成AIの文書支援と、認識・判断して動く機器による荷役・搬送を分ける。冷蔵環境での導入効果を冷凍庫全体へ外挿せず、例外処理と停止時の運用を含めて投資を判断する(ニチレイ「DXの取り組み事例」;ニチレイ「DX戦略」)。
経営・企画部門への示唆
- 冷凍食品の消費量が伸びても、12都市の冷凍食品入庫量はほぼ横ばいで、増えたのは在庫と容量である。新設や増床は需要の総額ではなく、地域・品目別の滞留日数と入出庫の増減を基準に判断する。
- 中堅・中小は容積で競わず、得意な品目・地域の荷主と、保管期間・最低利用量・附帯作業を組み合わせた契約へ移る。改正約款は既存契約への適用に寄託者の同意が要るため、更新時に交渉する。
- 新規参入や買収では、容量より先に、荷主契約の残存期間と予約容量、統合で減らせる車両と横持ち、更新工事中の代替庫、システム停止時に手作業で入出庫を続ける手順を確かめる。
バリューチェーンマップ
 タップすると拡大して見られます
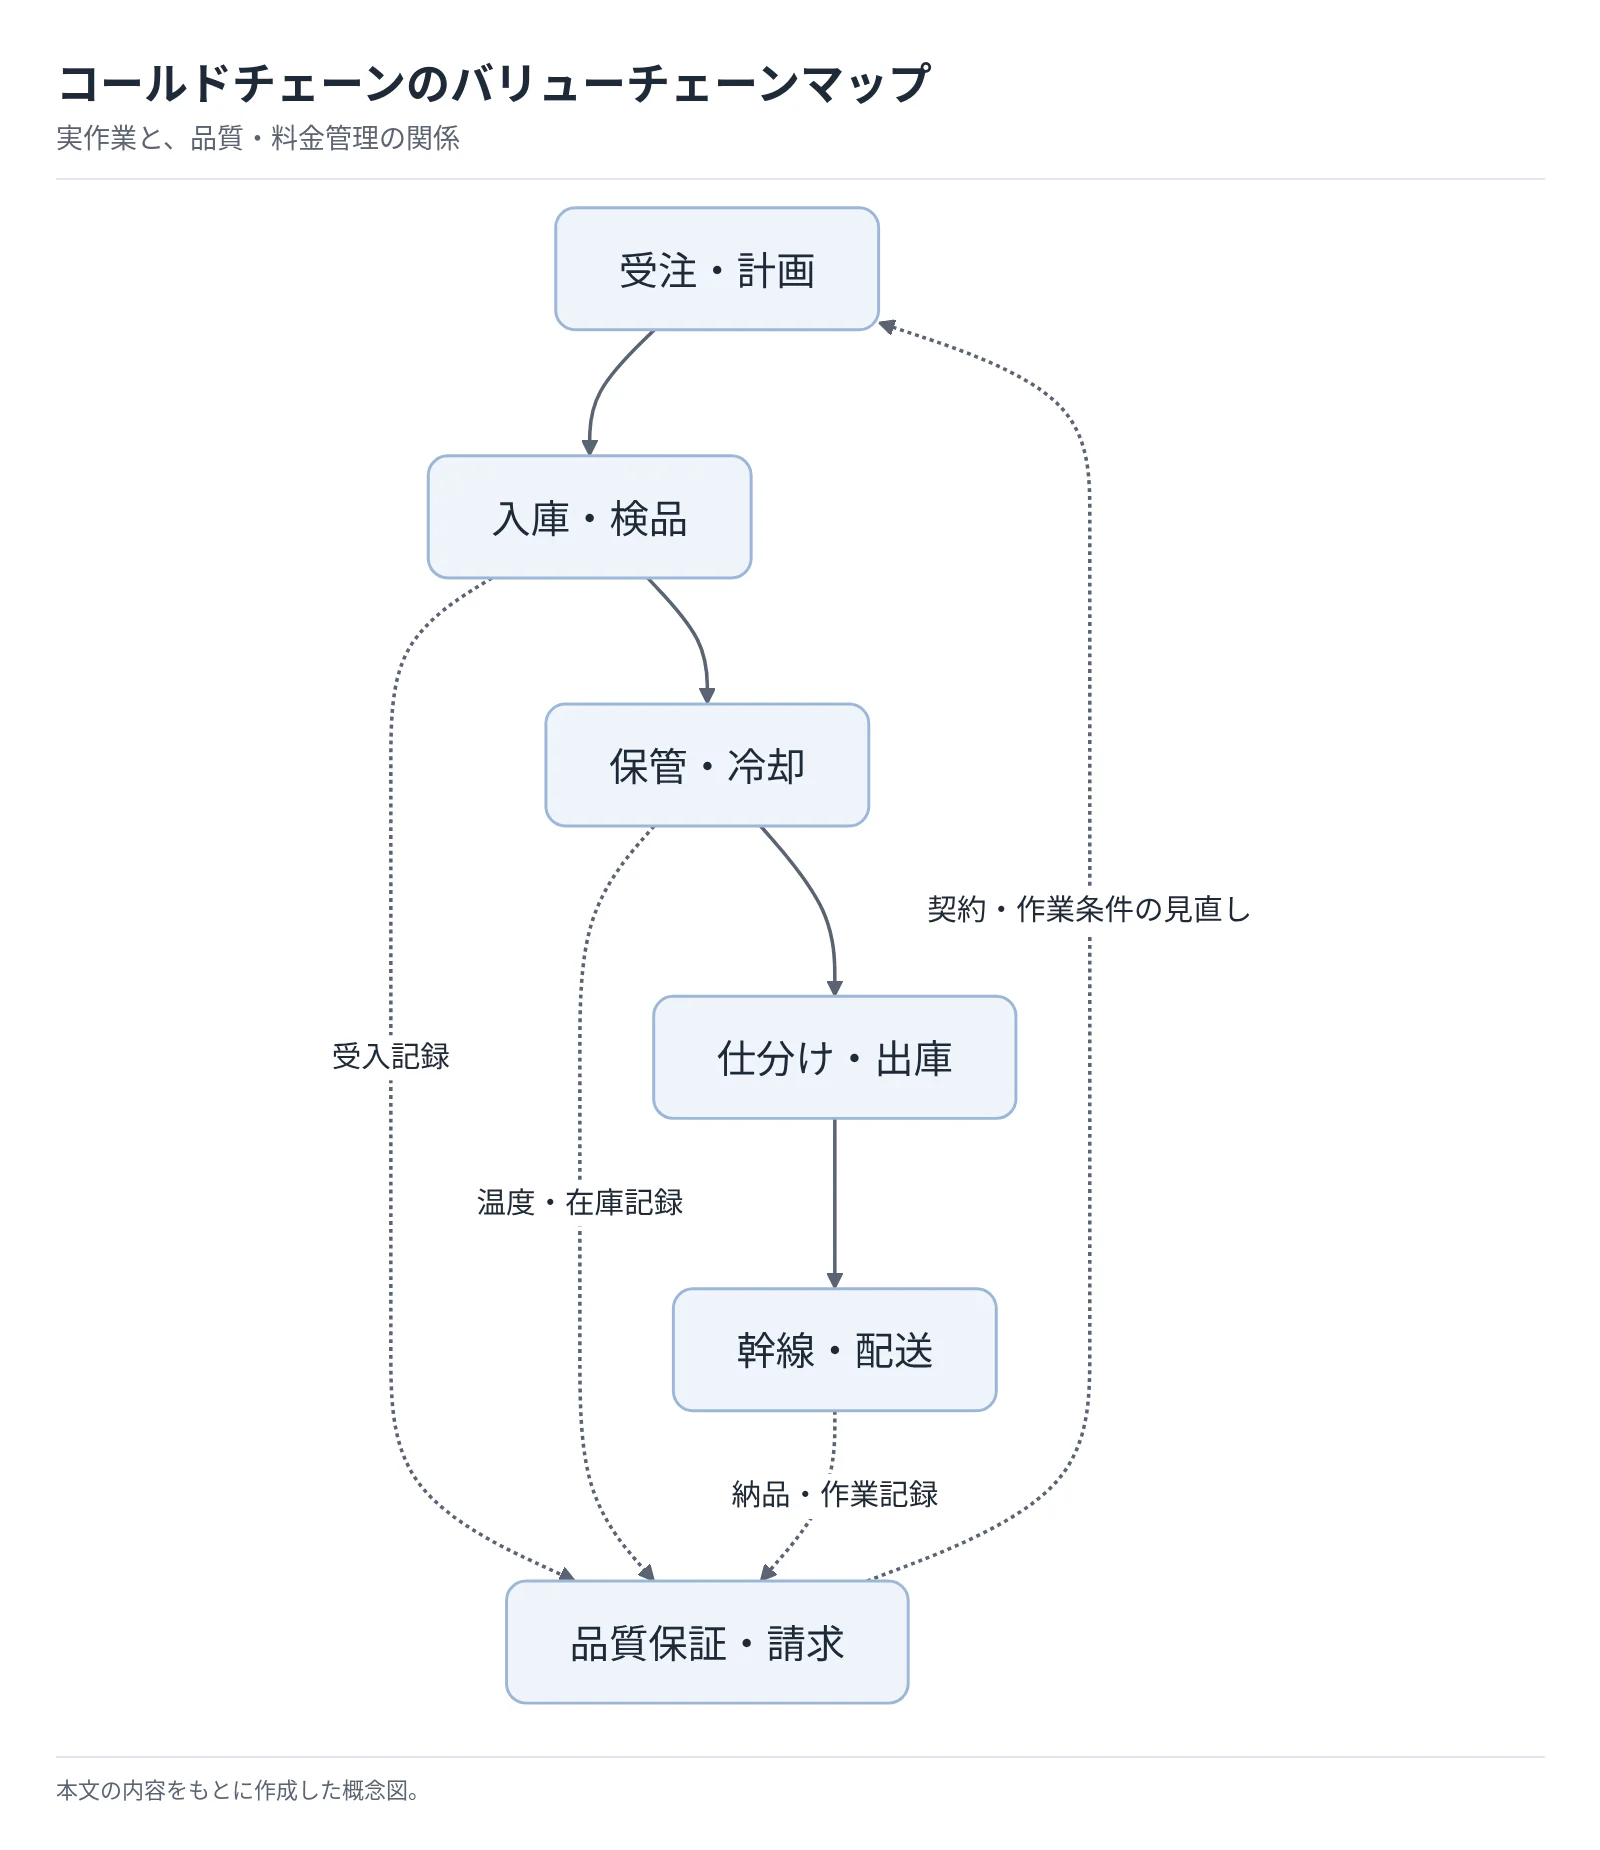
図は実作業と品質・料金管理の関係を示す概念図である。
業界データまとめ
市場規模と伸びは、官庁の「冷蔵・冷凍倉庫サービス」売上による。低温配送を含む総市場とは区別し、2026年11月3日までに確認した原資料の同一系列で比較する。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 国内法人企業の「冷蔵・冷凍倉庫サービス」売上865,027百万円(8,650.27億円)。官庁による補完・推計を含む公表値。低温配送を含む総市場ではない | 2024年の売上(2025年調査・二次集計) | 総務省・経済産業省「2025年経済構造実態調査・第4表」 |
| 市場の伸び | 冷蔵・冷凍倉庫サービス売上、前年比+11.9%(計算)。2023年の参考改定値772,897百万円と2024年865,027百万円を比較 | 2024年/2023年(前年値は2026年7月改定) | 総務省・経済産業省「2025年経済構造実態調査・第4表」 総務省・経済産業省「2024年経済構造実態調査・改定値」 |
| 事業者数 | 冷蔵倉庫を持つ登録番号1,467件(計算)。棟別リストの冷蔵倉庫欄がある登録番号を重複除外。法人グループ数や配送事業者数ではない | 2026年5月1日現在 | 国土交通省「登録倉庫事業者棟別リスト」 |
| 従業者数 | 28,568人(1,500事業所)。産業小分類「冷蔵倉庫業」の民営事業所の従業者であり、低温配送の従業者を含む総数ではない | 2021年6月1日現在 | 総務省・経済産業省「令和3年経済センサス‐活動調査・第9-2表」 |
| 平均年収 | 440.82万円(計算)。中分類「倉庫業」、一般労働者、男女計、企業規模計10人以上。きまって支給する現金給与額315.2千円×12+年間賞与その他特別給与額625.8千円。冷蔵倉庫専業の値ではない | 2025年調査 | 厚生労働省「賃金構造基本統計調査・表1」 |
| 上位3社の売上高 | ニチレイ3,009.91億円(低温物流事業)/横浜冷凍400.78億円(冷蔵倉庫事業)/東洋水産274.80億円(冷蔵事業)。主要上場3社の部門比較であり、国内売上順位ではない。いずれも部門間売上を含む | ニチレイ・東洋水産2026年3月期、横浜冷凍2025年9月期 | ニチレイ「2026年3月期決算短信」 横浜冷凍「2025年9月期決算短信」 東洋水産「2026年3月期決算短信」 |
| 12都市の庫腹占有率 | 94.4%。日本冷蔵倉庫協会の403事業所集計。全国の空室率の裏返しではない | 2026年8月 | 日本冷蔵倉庫協会「12都市庫腹利用状況」 |
| 冷凍食品国内生産量 | 1,574,172t(前年比+2.4%)。協会調査対象の冷凍食品、工場出荷ベースの生産金額は8,577億円(同+6.4%) | 2025年(速報) | 日本冷凍食品協会「2025年生産・消費」 |
| 冷凍食品消費量 | 3,029,325t(前年比+3.6%)。国内生産量に冷凍野菜・調理冷凍食品の輸入量を加えた協会の供給量ベースの指標 | 2025年(速報) | 日本冷凍食品協会「2025年生産・消費」 |
| 冷蔵倉庫の所管容積 | 国内営業冷蔵倉庫40,843千m³。前年同月38,406千m³比+6.3%(計算)。低温配送・自家倉庫の供給能力は含まない | 2025年6月末 | 国土交通省「倉庫統計季報」 |
売上は原則消費税込みで、2025年調査の経理事項は2024年分である。前年比較は、母集団更新を反映した参考改定値による(総務省・経済産業省「経済構造実態調査・利用上の注意」)。登録・従業者・容量の母集団は異なるため横断計算せず、金額・容量の伸びを荷量成長と同一視しない。
AI・フィジカルAIの影響と経営の打ち手
低温物流では、文書処理を助ける生成AIと、認識・判断して動き、反復搬送・荷役から人を離すフィジカルAIの両方が業務を変える。ただし、冷凍・冷蔵・常温環境の実績は区別し、固定動作だけの機械をAIと同一視しない。
影響の全体像
「時期」は2026年11月を起点とする、公開情報からの分析にもとづく普及見通しである。データ・IoTはAIの前提だが、それ自体は生成AIではない。
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 受注・計画 | 問い合わせ回答、手順書の検索・要約。自律的な受注確定は対象外 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | ニチレイの社内生成AI。グループ共通利用であり物流受注の無人化実績ではない。ニチレイ「DXの取り組み事例」 |
| 入庫・検品 | 荷姿認識、積載状態に合わせた箱の取り出し | フィジカルAI | 実用(導入事例あり) | 3〜5年 | 新潟江南物流センターのデパレタイズロボット。ニチレイロジ「デパレタイズロボット導入」 |
| 保管・冷却 | 冷凍機の巡回記録、異常の検知・遠隔確認 | データ・IoT | 実用(導入事例あり) | 2年以内 | ニチレイ・ロジスティクスエンジニアリングのBizStack導入。MODE「BizStack導入事例」 |
| 仕分け・出庫 | 商品到着を検知して搬送、保管位置への移動 | フィジカルAI | 実用(導入事例あり) | 3〜5年 | 高槻物流センターの5℃環境でのAGF運用。ニチレイ「DX戦略」 |
| 幹線・配送 | 到着予約と庫内作業順序の調整 | データ・IoT | 実用(導入事例あり) | 2年以内 | ニチレイのトラックバース予約。公道の無人運転とは別の改善である。ニチレイ「DXの取り組み事例」 |
| 品質保証・請求 | 温度記録と契約条項を参照する逸脱報告書・請求根拠の下書き | 生成AI・AIエージェント | 構想段階 | 3〜5年 | 社内文書支援の導入は公表済みだが、この一連の業務の自律実行は未確認。ニチレイ「DXの取り組み事例」 |
業務はどう変わるか
第一に、文書を探す仕事から、証拠を確認して判断する仕事への移行である。ニチレイは2024年2月から社内生成AIを本格導入し、文書作成・要約・翻訳を支援している(導入済み)。荷主別の温度条件や締切、期限、請求対象作業の参照への応用が考えられるが、効果は、確認した資料では確認できない。温度逸脱品の出荷や賠償の承認は人が担う設計とする(ニチレイ「DXの取り組み事例」)。
第二に、熟練者が荷姿ごとに対応する荷役から、機械処理と例外処理の分担への移行である。ニチレイの新潟江南物流センターではMujinとオークラ輸送機の技術を用いたデパレタイズを導入済みである。箱の状態を認識して動きを決める点がフィジカルAIに当たり、破箱、凍結付着、ラップの残留などは別途検証すべき例外である。平均処理速度だけで選定すると、対象外の荷姿が集まる時間帯に人手が再び必要になる(ニチレイロジ「デパレタイズロボット導入」)。
第三に、運転者が定位置間を往復する搬送から、工程の到着信号に連動する搬送への移行である。高槻物流センターでは2025年2月にAGFの運用を開始し、単純な搬送作業時間を約40%削減したとニチレイが公表している。これは利用企業の公表値で、5℃環境の対象作業の効果である。倉庫全体の人員削減率に読み替えず、時間の再配分と残業・外注費の削減を分けて追う(ニチレイ「DX戦略」)。
第四に、点検結果を設備ごとに集める仕事から、拠点横断で異常の優先順位を付ける仕事への移行である。MODEは、異なるメーカーの冷凍機データをクラウドで収集するBizStackの導入を公表している(導入済み、提供企業の発表)。生成AIによる制御まで実施しているとは確認できない。巡回削減と、警報時の現地対応費用を一体で評価する(MODE「BizStack導入事例」)。
第五に、固定棚と経験による保管位置決定から、荷動きに応じた配置設計への移行である。米国のリネージュ〈Lineage〉は滞留期間の予測や画像認識による入荷処理を公表しており、これらは生成AIとは区別される予測・認識技術である。オートストア〈AutoStore〉も冷凍・冷蔵を扱うMulti-Temperature Solutionや冷凍専用構成を展開しているが、機械設備の導入をすべてAIの効果とみなしてはならない。国内の低温仕様の導入先と効果は、確認した公式資料では特定できない(Lineage「Innovation & Technology」;AutoStore「Multi-Temperature Solution」;AutoStore「2025年秋の製品群」)。国内では、SGホールディングスの対談資料で、ヒューテックノオリンが冷凍自動倉庫を13拠点に持ち、保管パレット数の約50%の入出庫を自動化しているとされる。これも機械化の実績であり、AIによる判断の効果とは分けて見る(SGホールディングス「低温事業トップ対談」)。
AI・ロボットの主要プレイヤー
展開状況は企業・製品群を単位とし、低温仕様の実績は別記する。
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| ニチレイ | 日本 | 社内生成AI、AGFの業務実装 | 文書支援、工場連動の低温搬送 | 展開済み。グループ共通AIと高槻の搬送事例。ニチレイ「DXの取り組み事例」 / ニチレイ「DX戦略」 |
| Mujin | 日本 | 認識・動作計画を用いるロボット制御 | 多様な荷姿のデパレタイズ | 展開済み。新潟江南の事例。ニチレイロジ「デパレタイズロボット導入」 |
| 三菱ロジスネクスト | 日本 | 無人フォークリフト | 低温環境でのパレット搬送 | 展開済み。大阪埠頭の冷蔵冷凍部屋間での搬送を公表。ニチレイロジ「自動運転フォークリフト導入」 |
| MODE | 米国 | BizStack、設備データ統合 | 冷凍設備の稼働監視・保守支援 | 展開済み。ニチレイ系エンジニアリング会社で導入。MODE「BizStack導入事例」 |
| オートストア | ノルウェー | 高密度保管・搬送ロボット、温度帯対応構成 | 冷凍・冷蔵品の保管と取り出し | 展開済み。国内の製品群導入は確認済み。低温仕様の国内稼働は未確認。AutoStore「日本の導入事例」 / AutoStore「Multi-Temperature Solution」 |
人材・収益・競争への影響
分析では、反復転記・搬送・巡回の作業時間が減る一方、荷姿の例外処理、復旧、温度履歴の判定、商品マスター管理は増えるか中身が変わる。人と機械が同じ前室を使う場合の安全管理も必要であり、資格者を不要にするとは限らない。
人件費の一部は償却・保守・利用料へ移り、少量拠点では固定費が重くなり得る。締切や荷姿の変更費用を契約に組み込み、受注から接車までの待ち時間と例外発生率を含む総費用で価格への効果を判断する。
競争上の価値は、商品・温度・期限・出庫先を結ぶデータへ移るとみられる。海外機器・IT企業との協業では、データの権利、契約終了時の移行、部品供給、障害時の手動運転を合意する。冷凍機制御と文書生成環境を分け、生成物を直接出荷指示に使わない設計も必要である。システムの停止は実際に起きている。ニチレイは2026年7月13日にサイバー攻撃を受けてグループのシステムを遮断し、冷蔵倉庫の入出庫と冷凍食品の出荷業務に影響が出た。全拠点が通常稼働へ移ったのは7月24日である。米アメリコールドも2023年4月のサイバーセキュリティ事案で業務をオフラインにした(ニチレイ「サイバー攻撃によるシステム障害」;ニチレイ「システム障害の続報(第7報)」;Americold「Form 8-K(2023年4月)」)。
経営者が実施すべき対策
以下は、分析にもとづく提案である。
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | 荷姿・温度帯・霜付き別に自動荷役の対象外率を測る | 共通 | 6カ月以内 | 投資後に残る人手を把握 | 繁忙期を含む入庫サンプル、例外コード |
| 高 | 保管料、荷役料、例外作業費を商品マスターと結び付ける | 共通 | 1年以内 | 作業漏れと請求漏れの減少 | 荷主別契約、品番・賞味期限の整備 |
| 高 | AGFを前室・工場連絡通路の反復搬送から評価する | 大手 | 1〜2年 | 低温曝露時間、往復移動の削減 | 温湿度試験、交差点の分離、停止時動線 |
| 高 | 冷凍機監視を遠隔保守と組み合わせる | 中堅・中小 | 1〜2年 | 点検負荷と異常発見の遅れを抑制 | メーカー別接続、警報当番、予備部品 |
| 高 | 温度逸脱報告の下書き支援に限定して生成AIを使う | 共通 | 1年以内 | 記録整理の時間を削減 | 引用元表示、承認者、荷主情報の権限管理 |
| 中 | 搬送機器とバース予約の時刻を連携する | 大手 | 2〜3年 | 庫内だけ速い状態を解消 | 到着予測、出荷締切、荷主との運用合意 |
| 中 | 複数の小規模拠点で保守・機器試験を共同化する | 中堅・中小 | 2〜3年 | 少量拠点の導入固定費を抑制 | 同じ温度帯・荷姿の事業者間連携 |
失敗の第一は、常温での実演速度を冷凍庫へ外挿することである。第二は、ピッキングだけを速くし、検品・出庫待ちを増やすことである。第三は、生成AIの検索対象に古い契約や誤った温度条件を残すことである。
業界の定義と市場構造
コールドチェーンは一つの巨大な倉庫市場ではなく、温度条件、滞留日数、荷姿、納品先の制約が異なる複数の市場である。2025年の冷凍食品生産金額の増加率が数量を上回る事実からも、食品の売上成長を物流の荷量成長に置き換えることはできない(日本冷凍食品協会「2025年生産・消費」)。
官庁統計は法人企業が提供する保管サービスを横断的に集計する。一方、矢野経済研究所は保管・配送等を含む2024年度の国内低温物流市場を1兆8,700億円、前年比3.9%増と推計しているが、日系事業者売上を基に卸売や主に庸車を担う中小等を除く独自範囲であり、官庁値と合算・直接比較しない(総務省・経済産業省「2025年経済構造実態調査・第4表」;矢野経済研究所「2026年低温物流市場調査」)。
対象と境界
対象は冷凍・冷蔵倉庫の保管・荷役、低温の幹線輸送・店舗配送・小口配送である。市場規模は、食品製造、冷凍機・冷蔵車製造、小売の冷却設備、海運全体の売上を含まず、通関は接続機能として扱う。
営業倉庫は他人から寄託を受けて保管する登録事業であり、自家倉庫を含む供給網全体の冷却能力とは異なる。医薬品の定温物流は隣接分野であるが、食品中心の統計から規模や品質要件を推定しない(国土交通省「倉庫業法」)。
| 区分 | 典型的な用途・荷動き | 公開データで捉えられる内容 | 経営上の相違 |
|---|---|---|---|
| 港湾・産地の保管型 | 輸入食品、水産・畜産品等のまとまった入庫と在庫 | 倉庫容量、在庫、入出庫量 | 長期保管の料金と冷却費用、輸入時期の集中 |
| 消費地の流通型 | 冷凍食品・チルド品の多頻度仕分け | 協会の都市別指標、企業部門開示 | 容積より出荷波動、接車能力、納品締切が制約 |
| 低温配送型 | 幹線輸送、店舗配送、小口混載 | 企業開示の範囲で把握。低温限定の国内総額は未確認 | 車両の往復荷量、温度帯の組合せ、待機時間 |
| 冷凍食品・業務用需要 | 外食、給食等向け | 2025年生産813,787t、前年比+1.9%、数量構成比51.7% | 大口でも納品時間と品目別の出庫順序が厳しい |
| 冷凍食品・家庭用需要 | スーパー、生協等向け | 2025年生産760,385t、前年比+2.8%、数量構成比48.3% | 販促、品ぞろえ、小ロット対応が作業量を左右 |
上表の需要数値は日本冷凍食品協会の生産統計であり、物流サービス売上の用途別構成比ではない(日本冷凍食品協会「2025年生産・消費」)。冷凍食品以外の生鮮・乳製品等も冷蔵輸配送を使うため、この統計だけで業界全体を説明することはできない。
過去5年に起きた変化
| 年 | 冷凍食品国内生産量 | 国内生産金額・工場出荷ベース |
|---|---|---|
| 2021年 | 1,587,091t | 7,343億円 |
| 2022年 | 1,598,808t | 7,639億円 |
| 2023年 | 1,545,568t | 7,799億円 |
| 2024年 | 1,537,854t | 8,064億円 |
| 2025年 | 1,574,172t | 8,577億円 |
出典は各年の比較表を収録した協会の2025年公表資料である(日本冷凍食品協会「2025年生産・消費」)。2025年の数量は2021年を0.8%下回る(計算)一方、金額は増えている。したがって過去5年を「物量が一方向に急増した期間」と捉えると、新設倉庫の需要を過大に見積もる。
供給側では、国の容量統計の増加と、協会統計にみる大規模施設への容量集中が同時に観察される(国土交通省「倉庫統計季報」;日本冷蔵倉庫協会「都道府県別所管容積」)。旧施設の閉鎖を差し引いた純増は特定できない。分析では、競争を分けるのは顧客の納品条件に合う場所・設備への更新である。
顧客と需要の特性
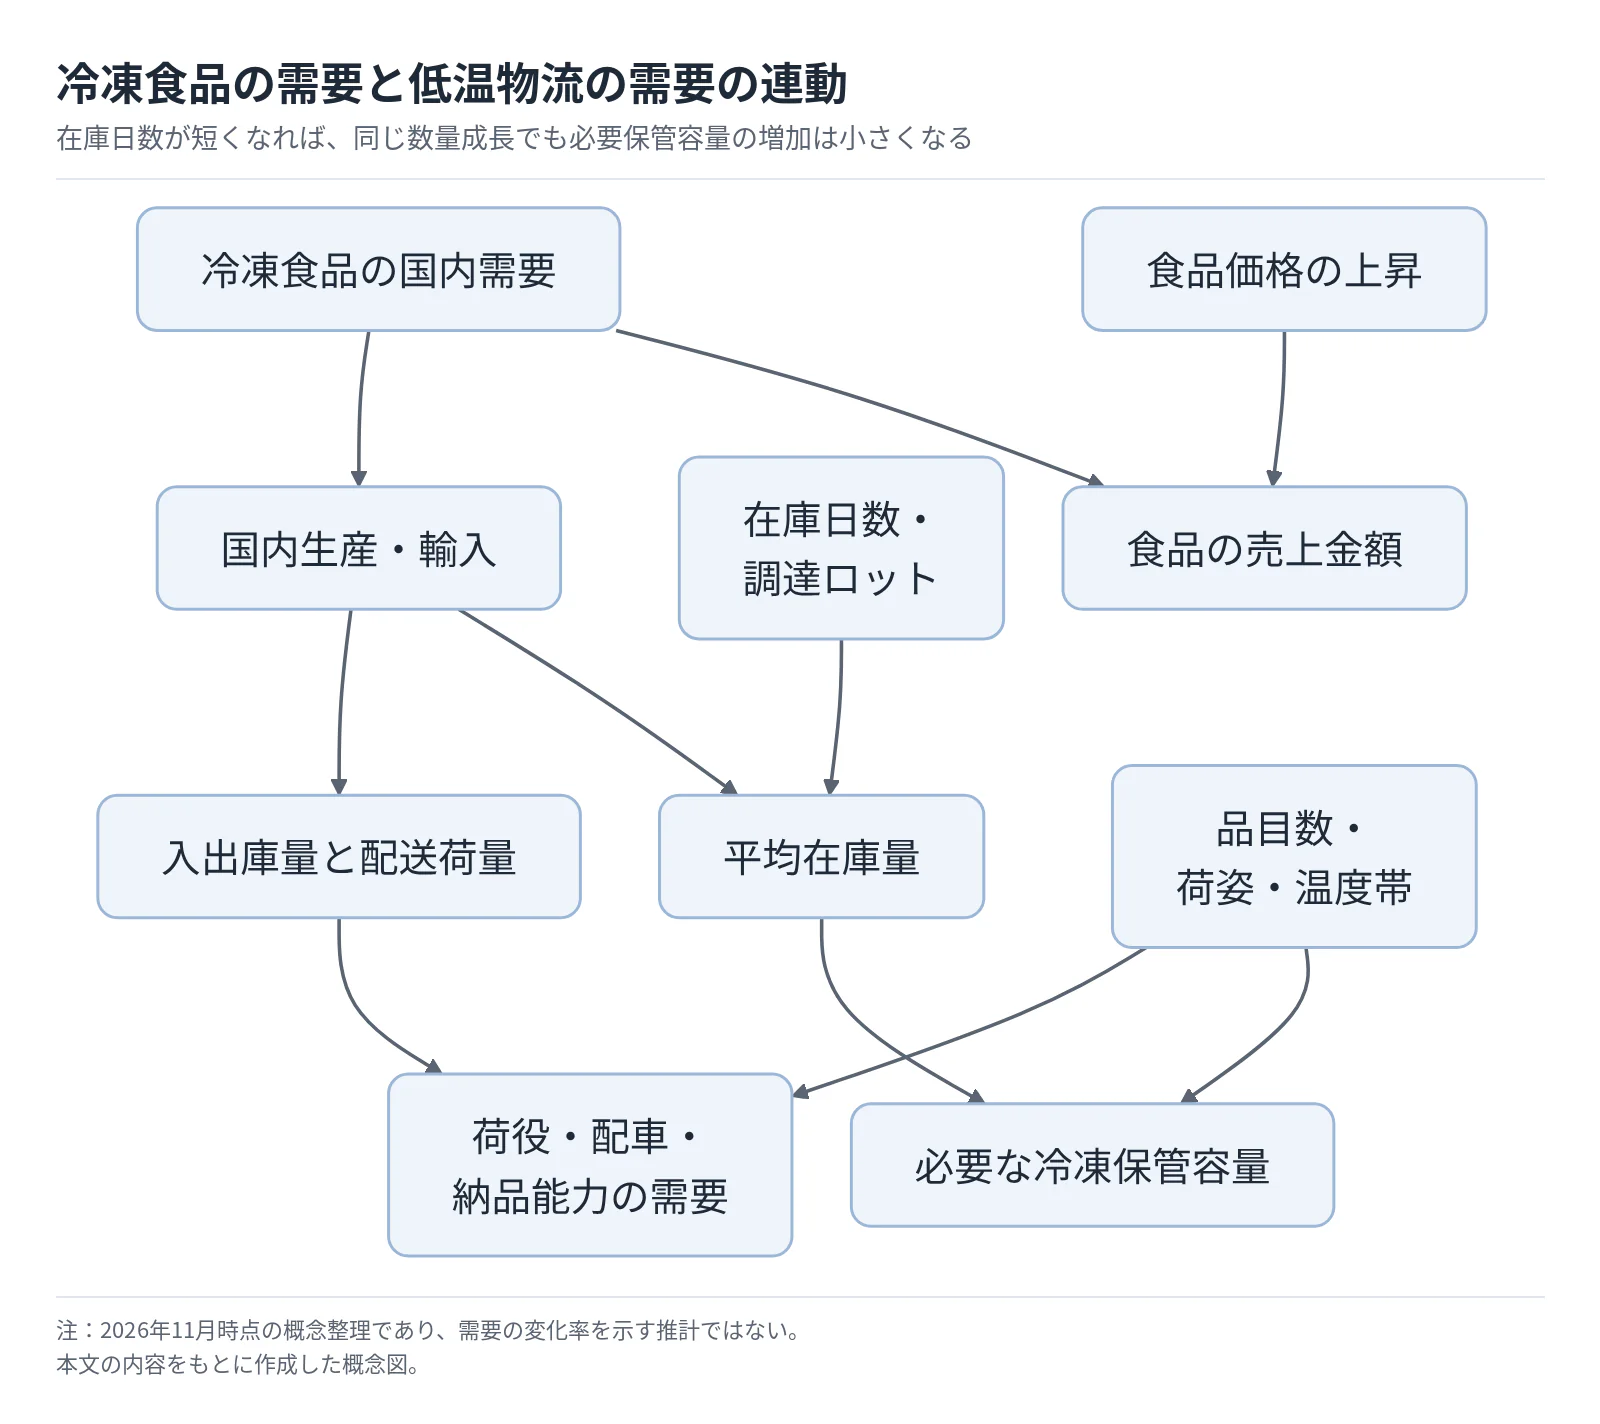
顧客が購入しているのは保管空間だけでなく、温度と期限を守り、販売・生産を止めずに届ける能力である。冷凍食品の需要増は入出庫と配送に響くが、在庫日数が短くなれば、同じ数量成長でも必要保管容量の増加は小さくなる。
 タップすると拡大して見られます
図は2026年11月時点の概念整理であり、需要の変化率を示す推計ではない。需要を読む入口は協会の生産・消費統計であるが、物流側では入出庫量と在庫を別に追う(日本冷凍食品協会「2025年生産・消費」;日本冷蔵倉庫協会「12都市庫腹利用状況」)。
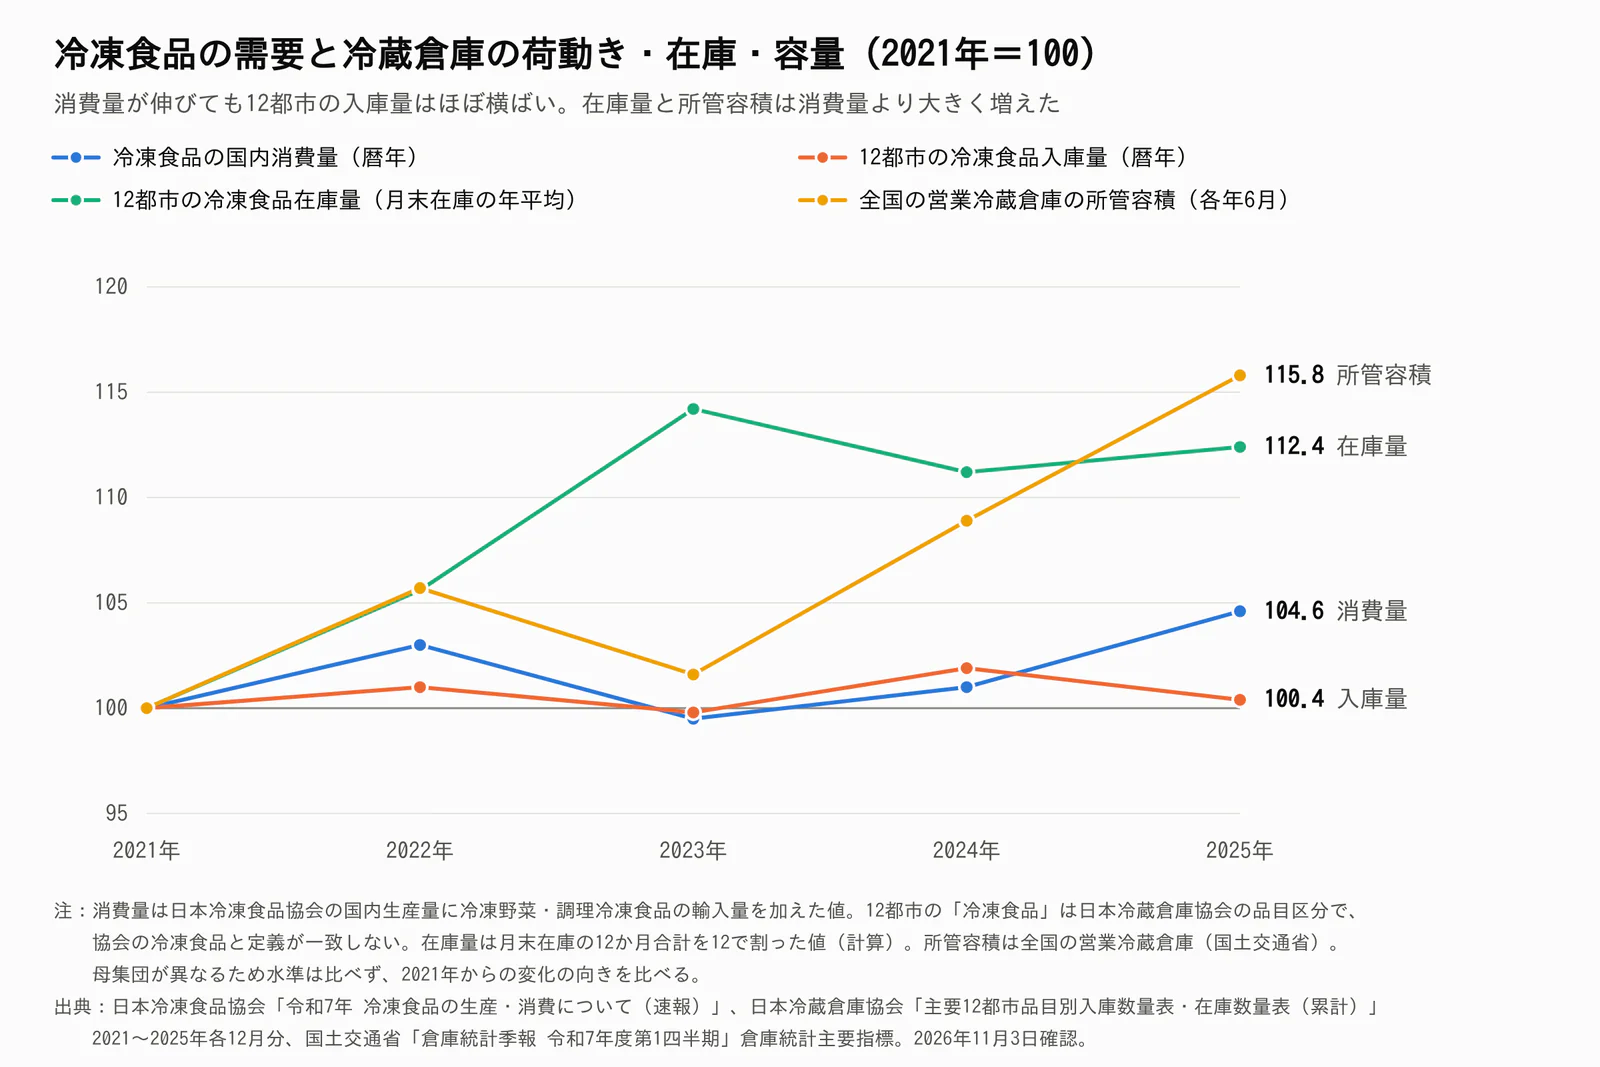
実際の統計で連動を確かめると、需要と冷蔵倉庫の荷動きは同じ向きに動く年が多いが、伸び方は一致しない。冷凍食品の国内消費量(国内生産量と冷凍野菜・調理冷凍食品の輸入量の合計)は、2021年の2,895,623tから2025年の3,029,325tへ4.6%増えた(日本冷凍食品協会「2025年生産・消費」)。同じ期間に主要12都市の営業冷蔵倉庫へ入庫した「冷凍食品」は4,339,583tから4,358,491tへ0.4%増にとどまり、2025年は前年比1.5%減であった。一方、12都市の冷凍食品の月末在庫の年平均は12.4%増え、在庫を入庫で割った滞留日数は約61日から約68日へ延びた(いずれも計算)(日本冷蔵倉庫協会「主要12都市品目別入庫量(累計)」2025年・2023年・2021年、同「在庫量(累計)」2025年・2023年・2021年)。全国の営業冷蔵倉庫の所管容積(各年6月)は35,279千m³から40,843千m³へ15.8%増えた(国土交通省「倉庫統計季報」)。
 タップすると拡大して見られます
2023年は消費量が3.4%減った一方で12都市の冷凍食品在庫は8.1%増えており、保管の需要は消費の量だけでなく、輸入の到着時期や荷主の在庫判断にも左右される。12都市の「冷凍食品」は冷蔵倉庫協会の品目区分で、冷凍食品協会の統計とは定義も地域の範囲も一致しないため、図は水準ではなく2021年からの変化の向きを比べている。
| 顧客 | 購買の決め手 | 主な関与部門と確認事項 |
|---|---|---|
| 食品メーカー | 工場稼働との連動、出荷の欠品防止、温度履歴 | 物流・生産管理が要件化し、品質保証が運用確認、購買・経営が契約承認 |
| 食品卸・輸入商社 | 港湾アクセス、通関後の受入、在庫の融通 | 物流・営業・貿易部門が物量を提示し、財務が在庫と費用を確認 |
| 小売・生協 | 店舗別仕分け、指定時間への納品、販促波動対応 | 物流と商品部が設計し、店舗運営が納品条件を調整 |
| 外食・給食 | 多店舗への少量定時配送、品目と期限の管理 | 調達・品質・店舗運営が共同評価。欠品時の代替供給も確認 |
表は典型的な購買過程の分析である。要件提示、施設監査、繁忙日の能力検証、料金・責任の協議、移管時の並行稼働を経て決定する流れを想定する。店舗配送を含むほど移行準備が増える。チルド品では出庫の遅れが納品時の残存期限を圧迫しやすいため、温度帯ごとの受入上限も合意しておく。
価格への感応度は高いが、単価の安さだけで切り替えると在庫移送、ラベル・伝票の変更、納品先の受入登録、期限管理の引継ぎが発生する。移行負担は既存事業者の強みとなるが、荷主は商品の採算、欠品損失、物流費をまとめて比較するため、値上げの受容を保証しない。
季節性も一様ではない。夏季は冷却負荷が高まり、販促や年末商戦は出荷の山をつくるが、輸入品の入庫は船の到着や調達判断でも動く。人口が減っても、調理工程の外部化や食事の小口化が進めば作業件数は必ずしも減らないとみられ、2025年の家庭用・業務用生産がともに増えた実績は、両方を営業対象として追う理由になる(日本冷凍食品協会「2025年生産・消費」)。
バリューチェーンと収益構造
収益は保管量だけでは決まらず、保管期間、荷役回数、配送密度、料金に含める作業範囲の組合せで決まる。公表部門利益率には大きな差があるが、業務構成と共通費の扱いが違うため、単純な優劣の順位にしてはならない。
工程ごとに価値と費用を分ける
| 工程 | 主な役割・担い手 | 付加価値と料金設計の着眼点 |
|---|---|---|
| 受注・計画 | 荷主の出荷計画を物流会社が受け、在庫・配車を調整 | 締切までの余裕、急な変更、販促の予告を契約条件にする |
| 入庫・検品 | 倉庫会社が受入、数量・外観等を契約範囲で確認 | 荷姿、検品水準、ラベル貼りで必要時間が変わる |
| 保管・冷却 | ニチレイ、横浜冷凍、Umiosロジ等の倉庫運営 | 温度帯、保管期間、予約容量、電力条件が採算を左右 |
| 仕分け・出庫 | 配送センターで出荷先・期限別に取りそろえる | ケース数だけでなく明細数、小分け、出庫頻度を料金へ反映 |
| 幹線・配送 | 名糖運輸、ヒューテックノオリン等が拠点・店舗を結ぶ | 往復荷量、納品先密度、待機、車格と温度帯の適合 |
| 品質保証・請求 | 荷主と物流会社が履歴、逸脱、作業実績を照合 | 引渡し条件、記録保存、責任分界、追加作業の証拠 |
担い手は各社公式資料、料金設計は公開情報からの分析による(ニチレイ「低温物流グループ概要」;横浜冷凍「2025年9月期決算短信」;Umiosロジ「トップメッセージ」;SGホールディングス「低温事業トップ対談」)。
利益率は事業の組合せを映す
| 企業・部門 | 部門売上高 | 部門利益 | 部門利益率(計算) | 比較時の注意 |
|---|---|---|---|---|
| ニチレイ・低温物流、2026年3月期 | 3,009.91億円 | 185.83億円 | 6.2% | 国内外の保管・輸配送等を含む。減価償却方法の定額法への変更で部門利益が23.41億円増えている |
| 横浜冷凍・冷蔵倉庫、2025年9月期 | 400.78億円 | 74.36億円 | 18.6% | 全社費用等の調整前の部門利益。全社利益率ではない |
| 東洋水産・冷蔵、2026年3月期 | 274.80億円 | 28.22億円 | 10.3% | グループ内取引を含む部門ベース |
分母はデータまとめと同じ、部門間取引を含む売上高である(ニチレイ「2026年3月期決算短信」;横浜冷凍「2025年9月期決算短信」;東洋水産「2026年3月期決算短信」)。工程別利益率の同条件比較は確認できない。保管は長期・安定稼働で固定費を回収しやすく、配送は空車・待機時間が利益を削るという構造から判断する。
満庫に近づくと、保管収入の増加と荷役の非効率が同時に起き得る。逆に在庫が減って回転が上がれば荷役収入は増え得るため、在庫残高と入出庫量を分けて利益を説明する。
費用と価格転嫁
以下は国土交通省の2024年度経営指標の冷蔵倉庫79社集計であり、全業界平均ではない(国土交通省「倉庫事業経営指標」)。
| 費用項目 | 経常費用に占める構成比(1社平均) | 経営上の確認事項 |
|---|---|---|
| 人件費 | 17.4% | 正社員の配置と残業、繁閑差 |
| 請負費用 | 21.2% | 委託範囲、作業量増加、契約単価 |
| 派遣費用 | 0.9% | 繁忙期の補完と教育負荷 |
| 減価償却費 | 10.7% | 更新投資後の固定費増加 |
| 賃借料 | 10.7% | 建物・設備の保有形態 |
| その他 | 34.0% | 電力等を含むが、全額を電力費とみなせない |
表は主要項目の抜粋であり、残りに租税公課と営業外費用がある。電気料金、燃料費、賃金、設備更新を一つの率で転嫁するのではなく、電力調整、運賃、荷役単価、予約容量などに分けて協議するのが、分析にもとづく提案である。2026年の標準約款改正は、仕分け・ラベル貼り等や時間的余裕のない入出庫指図への別料金を明確化しており、費用と契約のずれを直す根拠になる(国土交通省「標準約款改正の概要」)。
供給網の脆弱性は冷凍機だけでなく、修理部品、断熱設備、電源、輸入品の到着時期にもある。更新工事中に冷凍在庫を移す先がなければ、補助金が付いても工事は進めにくい。代替庫の確保と工事の順序を、設備調達と同時に設計する。
競争環境
国内競争は、単独の冷蔵倉庫同士の競争から、保管・幹線・店舗配送を組み合わせる企業群の競争へ広がっている。2024年のSGホールディングスによるC&Fロジホールディングス取得と、2026年のセンコーによるUmiosロジの子会社化は、その方向を示す具体例である(SGホールディングス「2026年3月期 有価証券報告書」;センコー「Umiosロジ株式取得」;Umiosロジ「新体制移行」)。
集中度と競争単位
協会の2025年末統計では、会員1,215事業所のうち大規模396事業所が容積の73.9%を占める一方、小規模事業所も378存在する。設備の大規模化は確認できるが、これは会社別のシェアではない。保管と配送を合算した国内市場の分母がないため、主要3社の売上から市場集中度を計算することはできない(日本冷蔵倉庫協会「都道府県別所管容積」)。
競争単位は、港・工場・配送先へ所定時間で届く温度帯別ネットワークである。必要な地域・時間帯で委託する相手は競合でもあり得る。容積に加え、往復の荷量を確保できる路線を調べる。
5つの競争要因
強さと今後の方向は、公開情報をもとにした2026〜2030年の分析である。
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存企業間の競争 | 強 | 保管型・配送型・食品系が重なり、SGとセンコーが事業を拡充。局地的な余剰設備では獲得競争が続く。SGホールディングス「2026年3月期 有価証券報告書」 / Umiosロジ「新体制移行」 | 強まる |
| 買い手の交渉力 | 強 | 大口荷主は在庫・出荷条件を握る。ただし追加作業の有償化を標準約款が明確に後押し。国土交通省「標準約款改正の概要」 | 弱まる |
| 売り手の交渉力 | 強 | 運転者の時間制約と、倉庫費用に占める請負・人件費の大きさが供給制約になる。厚生労働省「トラック運転者の改善基準告示」 / 国土交通省「倉庫事業経営指標」 | 強まる |
| 新規参入の脅威 | 中 | 登録・設備要件に加え、拠点運営の専門性が必要。既存事業の取得なら顧客と機能をまとめて獲得できる。国土交通省「倉庫業法」 / センコー「Umiosロジ株式取得」 | 強まる |
| 代替の脅威 | 弱 | 荷主の自家物流や他の保存方法はあるが、商品の温度条件を変えずに常温物流へ代替することは難しい。対象範囲に基づく分析 | 変わらない |
国内主要企業の比較
| 企業・企業群 | 公開情報で確認できる規模 | 事業基盤・戦略の違い | 企画・提携で見る点 |
|---|---|---|---|
| ニチレイ | 低温物流売上3,009.91億円、2026年3月期。国内141・海外82拠点、同年3月末 | 国内物流と欧州・中国・ASEANの拠点を展開 | 国内外の荷主をつなぐ契約とネットワーク。ニチレイ「2026年3月期決算短信」 / ニチレイ「低温物流グループ概要」 |
| 横浜冷凍 | 冷蔵倉庫売上400.78億円、2025年9月期。2026年9月期第3四半期累計は322.72億円(前年同期比8.9%増)、部門利益69.28億円(同18.6%増) | 倉庫基盤を拡充し、2026年8月に長岡CONNECT物流センター竣工。2026年10月、海外の投資先に関する投資有価証券評価損236億円などの特別損失を公表し、2030年9月までは海外の食品関連企業へ投融資しない方針を示した | 保管能力に加え、拠点接続と更新投資。横浜冷凍「2025年9月期決算短信」 / 横浜冷凍「2026年9月期第3四半期決算短信」 / 横浜冷凍「長岡CONNECT物流センター竣工」 / 横浜冷凍「特別損失の計上及び業績予想の修正」 / 横浜冷凍「内部管理体制及びコーポレートガバナンスの強化」 |
| SGホールディングス・名糖運輸・ヒューテックノオリン | 低温事業の売上は非開示。名糖運輸とヒューテックノオリンはロジスティクス事業セグメントに含まれる | 2025年4月の再編後、低温機能とグループ輸配送を組み合わせる方針。2026年4月1日にヒューテックノオリンを持株会社の直接子会社とした | 店舗・個配を含む配送網との接続。SGホールディングス「2026年3月期 有価証券報告書」 / SGホールディングス「低温事業トップ対談」 |
| センコーグループ・Umiosロジ | Umiosロジの冷蔵保管能力約62万t、会社公表 | 2026年9月からセンコー51%・Umios49%出資 | 食品系の保管・通関と輸配送の組合せ。Umiosロジ「トップメッセージ」 / Umiosロジ「新体制移行」 |
| 東洋水産 | 冷蔵事業売上274.80億円、2026年3月期 | 食品事業を持つグループ内で冷蔵事業を運営 | グループ内外の取引構成と部門採算。東洋水産「2026年3月期決算短信」 |
容量のtとm³は直接比較できない。SG・センコー全社の売上を低温物流の市場シェアに用いない。
直近3年の再編と成功条件
SGは2024年7月にC&Fロジホールディングスを取得し、2025年4月には名糖運輸を存続会社として旧C&Fロジホールディングスを吸収合併した。旧C&Fを現在も独立した上場競合として並べると競争構造を誤る(SGホールディングス「2026年3月期 有価証券報告書」)。Umiosロジも2026年9月1日に合弁体制へ移行済みであり、5月の発表段階の「取得予定」のまま扱ってはならない(Umiosロジ「新体制移行」)。
これらから読み取れる成功条件は四つある。第一は、保管容量と配送先密度を同時に確保することであり、SGやセンコーの組合せがその選択を示す。第二は、国内の荷主を海外へ、海外の供給者を国内へつなぐことであり、ニチレイの海外拠点と買収が対応する(SGホールディングス「低温事業トップ対談」;センコー「Umiosロジ株式取得」;ニチレイロジ「インドネシア子会社化」)。
第三は、施設を増やす際に地域の受入・出庫能力まで整えることであり、横浜冷凍の拠点開発を評価する際の論点になる(横浜冷凍「長岡CONNECT物流センター竣工」)。第四は、付帯作業と例外対応を料金へ反映し、更新資金を残すことである。料金への反映は分析から導かれる成功条件であり、各社の達成状況は確認した資料では確認できない(国土交通省「標準約款改正の概要」)。
海外の動向と主要企業
海外では、広域の保管網をまとめる再編と、大手食品メーカーに合わせた拠点開発が進む一方、大手の売上が一様に伸びているわけではない。日本への影響は海外企業の国内倉庫保有だけでなく、輸入食品の起点側物流、顧客契約、買収対象の獲得競争を通じても生じる。
世界市場の構造と日本の位置
GCCAの2026年世界上位25社の容量は計219.7百万m³、前年比6.3%増である。会員企業ランキングの合計であって世界総容量ではなく、日本の国別シェアは本稿では示さない。ニチレイは同ランキング6位である(GCCA「2026年ランキング発表」;GCCA「2026 Global Top 25」)。
| 地域・集計 | 2026年公表容量 | 読み方 |
|---|---|---|
| 世界上位25社 | 219.7百万m³ | 前年比6.3%増。国別の全市場を網羅しない |
| 北米上位25社 | 148.9百万m³ | 地域ランキングの対象企業合計 |
| 欧州上位10社 | 45.3百万m³ | 北米と対象社数が異なる |
| 中南米上位10社 | 18.0百万m³ | 世界上位25社と集計対象が一致しない |
出典はGCCAの2026年発表である(GCCA「2026年ランキング発表」)。地域別総量と同一母集団の成長率は確認した資料では確認できず、地域間の差や合計を全市場と解釈しない。
海外主要企業
売上・日本事業の「未確認」は、ゼロ・未参入を意味しない。
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| リネージュ〈Lineage〉 | 米国 | US$5,355 million、2025年12月期 | GCCA容量ランキング1位。保管と物流サービス | 2026年第2四半期売上US$1,361 million、前年同期比0.8%増。Lineage「2025年通期決算」 / Lineage「2026年Q2決算」 | 日本向け冷凍食品の輸出物流を公表。国内倉庫運営は未確認。Lineage「冷凍ポテトの輸出物流」 |
| アメリコールド〈Americold〉 | 米国 | US$2,601.846 million、2025年12月期 | 広域倉庫網、最低利用量等を定める契約を推進 | 2025年売上は前年比2.4%減。顧客に基づく開発を重視。2026年第2四半期売上はUS$662.9 million、前年同期比1.9%増。Americold「2025年通期決算」 / Americold「2026年Q2決算」 | 国内倉庫運営は公式資料で確認できず |
| ニューコールド〈NewCold〉 | オランダ | 確認できず | 食品生産拠点と結ぶ大規模物流施設 | 2026年にカナダCoaldale拠点の広域供給機能を公表。NewCold「Coaldale拠点」 | 当該拠点から日本への輸出を公表。国内倉庫運営は未確認 |
| ユナイテッド・ステーツ・コールド・ストレージ〈United States Cold Storage〉 | 米国 | 確認できず | 米国の食品保管・配送網 | 2025年のカリフォルニア州・インディアナ州等の増設を経て運営拡大。USCS「The Shield・2025 Q4」 | 国内倉庫運営は公式資料で確認できず |
| コンステレーション・コールド・ロジスティクス〈Constellation Cold Logistics〉 | 英国・ロンドンのグループオフィス | 確認できず | 欧州各地の倉庫・輸送会社をまとめる地域網 | 2026年10月12日にノルウェーImpruv買収を発表。Constellation「Impruv買収」 / Constellation「Our Network」 | 国内倉庫運営は公式資料で確認できず |
日本企業の海外展開と波及
ニチレイの低温物流は2026年3月末に海外82拠点を持ち、欧州55、中国13、タイ3、マレーシア9、ベトナム2という構成である(ニチレイ「低温物流グループ概要」)。さらにインドネシアの保管・輸配送2社の連結子会社化を2026年6月30日に完了した。拠点数の基準日が異なるため、3月末の数字はこの買収を含まない(ニチレイロジ「インドネシア子会社化」)。
ニチレイ全社の海外売上高比率は2026年3月期24.3%であるが、食品事業も含み、低温物流部門の比率ではない。2026年度の比率予想は国内9か月・海外12か月の変則決算の影響を受けるため、そのまま海外事業の成長度を測れない(ニチレイ「中期計画の財務目標変更」)。海外案件では、国内荷主の現地生産を足場にしつつ、現地荷主の荷量で帰り便と保管稼働を埋められるかが重要とみられる。
日本に広がり得るのは、予約容量や最低利用量に基づく契約と、地域企業の顧客・輸送機能を残す買収である。前者はアメリコールド、後者はコンステレーションの公表事例に対応し、2026〜2030年の契約更新・事業承継で検討が進むとみられる(Americold「2025年通期決算」;Constellation「Impruv買収」)。ただし海外の契約方式を移す際には、荷主の需要変動リスクをどこまで負担するかを、日本の納品慣行に合わせて再設計する。
外部環境と制度の変化
2026年の制度変化は、物流会社だけに効率化を求める段階から、荷主を含む取引条件と作業負担の見直しへ踏み込んでいる。同時に冷媒の転換は設備更新と一体で進めることが求められ、日本の倉庫と欧州子会社で同じ更新計画を使い回すことはできない(国土交通省「特定事業者の指定」;国土交通省「標準約款改正の概要」;欧州委員会「F-gas legislation」)。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 物流制度 | 日本 | 物流効率化法の特定事業者に中長期計画・定期報告等。特定倉庫業者の基準は「貨物の保管量」70万t以上(年度に入庫した貨物の合計重量で算定)。特定荷主は別基準で、物流統括管理者の選任対象 | 2026年4月1日施行 | 大・改善提案には追い風、管理負担には向かい風 | 国土交通省「特定事業者の指定」 |
| 取引制度 | 日本 | 取適法で一定の「特定運送委託」も対象。資本金・従業員等の適用要件を確認する必要 | 2026年1月1日施行 | 大・適正な費用回収に追い風 | 公正取引委員会「取適法の留意事項」 / 公正取引委員会「取適法Q&A」 |
| 契約 | 日本 | 標準倉庫寄託約款で仕分け・検品・ラベル貼り等の付帯業務、急な入出庫指図等の別料金を明確化 | 2026年4月1日施行 | 大・無償作業の見直しに追い風 | 国土交通省「標準約款改正の概要」 |
| 労働 | 日本 | トラック運転者の時間外労働上限、拘束時間・休息期間の改正基準を適用 | 2024年4月1日開始、2026年も継続 | 大・従来の待機を前提とする配送には向かい風 | 厚生労働省「トラック運転者の改善基準告示」 |
| 環境・投資支援 | 日本 | 冷凍冷蔵倉庫等の自然冷媒機器導入を補助 | 2026年9月14日〜10月13日の秋公募 | 中・更新に追い風。本稿時点では当該公募は終了 | 環境省「自然冷媒補助事業・秋公募」 |
| 冷媒規制 | EU | Fガス規則2024/573により冷媒・機器の制限を強化 | 2024年3月11日適用開始 | 大・欧州拠点の設備選定・保守に向かい風 | 欧州委員会「F-gas legislation」 |
| 冷媒規制 | EU | 対象となる非一体型冷凍冷蔵機器等の上市にGWP150以上のFガス制限。機器区分・例外を個別確認 | 2030年1月1日から対象規定適用 | 大・低GWP機器への更新に追い風、既存仕様の新規調達には向かい風 | 欧州委員会「Refrigeration」 |
物流効率化法の70万tは年度の入庫重量の合計で算定する「保管量」であり、保管残高ではない。CLOの選任を全倉庫会社の義務と誤認せず、荷主の計画策定を締切や荷姿・接車条件の見直しへつなげる(国土交通省「特定事業者の指定」)。
公正取引委員会は、特定運送委託の「運送」に荷積み・荷下ろし・倉庫内作業等の附帯業務は含まれないとしている。契約と実際の役務を確認し、標準約款も個別単価を自動的に引き上げるものと解釈しない(公正取引委員会「取適法Q&A」;国土交通省「標準約款改正の概要」)。
脱炭素では、使用電力に由来する排出と冷媒漏えいを別々に管理する。自然冷媒への更新、断熱・扉の運用、電力調達は異なる費用と効果を持つため、補助率だけで機器を選ぶと、保守要員や工事中の代替庫が確保できない恐れがある。横浜冷凍は2030年の自然冷媒導入率目標を85%と掲げており、更新の進み具合は企業比較に使えるが、各社で分母が一致するかの確認が必要である(環境省「自然冷媒補助事業・秋公募」;横浜冷凍「気候変動への取り組み」)。
EUの上市制限は、2030年に既存倉庫が一律使用禁止になるという意味ではない。冷媒、GWP、導入年、保守方法を機器台帳に結び付け、更新と契約期間の不一致を確認する(欧州委員会「F-gas legislation」;欧州委員会「Refrigeration」)。
立地は人口減少と災害も織り込み、通勤圏、洪水・停電時の代替庫、道路の複線性を評価する。横浜冷凍の長岡拠点は日本海側の配置を考える事例であり、土地代だけで供給継続力は判断できないとみられる(横浜冷凍「長岡CONNECT物流センター竣工」)。
人材と生産性
低温物流の人手問題は人数不足だけでなく、寒冷環境、夜間・早朝作業、繁忙時間帯の集中、資格と経験の偏りが重なる問題である。公開統計は冷蔵倉庫の従業者を把握できるが、低温配送を含む全職種の需給を一つの求人倍率で示すことはできない。
経済センサスの冷蔵倉庫業の従業者は2021年6月時点で28,568人であり、2026年の在籍者数ではない(総務省・経済産業省「令和3年経済センサス‐活動調査・第9-2表」)。倉庫内の荷役、温度管理、設備保守と、大型車による幹線、店舗への配送では採用市場が異なる。低温物流に限定した不足人数・欠員率は確認できない。
賃金構造基本統計調査から計算した2025年の倉庫業の年収は440.82万円である。対象は一般労働者、男女計、企業10人以上で、パートや低温運転者等の職種別給与ではない。月額給与と年間賞与を組み合わせた計算値である(厚生労働省「賃金構造基本統計調査・表1」)。
賃上げ余地は月給だけでなく、寒冷・夜勤の負担、残業に依存しない収入、通勤手段、休憩の取りやすさと合わせて評価する。低温物流に限定した直近の賃上げ率を統一的に比較できる資料は確認できない。分析では、採用単価を下げる施策より、入出庫予定を早く確定し、必要な時間帯に要員を配置できる運用の方が定着と採算の両方に作用する。
倉庫業の登録では、施設基準に加え倉庫管理主任者の選任が求められる。冷凍機の保安、フォークリフトの操作、食品品質の確認は別の技能であり、一人のベテランに集約すると欠勤や退職が供給停止へつながりやすい。拠点ごとに誰が何を判断・操作できるかを可視化し、交代要員の育成と外部保守の対応範囲を組み合わせる(国土交通省「倉庫業法」)。
2024年4月からの運転者の労働時間・休息基準は、2026年も配送設計の前提である。荷主側の荷待ちが長いまま車両台数だけを増やすと、必要な乗務員も増え、労働生産性を改善できない。前日の出荷確定、受入時間の調整、パレットの取扱条件の合意など、倉庫と納品先をまたぐ改善が必要となる(厚生労働省「トラック運転者の改善基準告示」)。
冷蔵倉庫だけの付加価値額と従業者を同一母集団・同一年で整えた国際比較は確認できない。社内では、①粗利益÷延べ実働時間、②荷姿別の入出庫処理件数÷実働時間、③車両の到着から退出までの時間、④温度逸脱・誤出荷件数を併用する。重量だけの生産性指標では、軽くてかさばる食品や細かい店舗別仕分けを過小評価するためである。
2030年に向けたシナリオ
2030年を左右する不確実性は、冷凍食品を中心とする実物荷量の伸びと、必要な場所・温度帯で供給能力を更新できるかの二つである。市場金額の成長率を一つ置くより、この二軸で新設、契約更新、提携の条件を分ける方が経営判断に役立つ。
| シナリオ | 2030年の姿 | 起きる条件 | 可能性の見立てと対応 |
|---|---|---|---|
| 更新を伴う緩やかな成長 | 数量需要は緩やかに増え、旧施設の更新と配送連携が進む。容量と作業能力の不均衡が縮小 | 費用回収を契約へ反映でき、代替保管先と工事要員を確保 | 分析上の基準シナリオ。既存顧客の更新需要を押さえ、確定荷量を基に投資 |
| 需要が供給を上回る局地的逼迫 | 大都市・特定港湾等で荷量が伸びても更新が遅れ、遠距離横持ちや待機が増える | 数量増、輸入到着の集中、冷媒更新・人員確保の遅れが重なる | 十分に想定すべき下振れ・上振れ混在。単価上昇だけを喜ばず出荷品質と代替庫を確保 |
| 荷量停滞と設備過剰 | 新施設の供給が先行し、需要が停滞。旧施設と新施設で価格競争が生じる | 食品の数量が伸びず、荷主が在庫圧縮。予約契約のない新設が重なる | 否定できない。増設を段階化し、稼働の下振れと更新費の両方を織り込む |
以上は条件付きの分析であり、外部機関の数量予測でも確率推計でもない。基準シナリオを採る理由は、2025年の数量回復と供給容量の増加が同時に起きているためである。一方、12都市の2026年8月庫腹占有率には東京103.7%、福岡104.9%といった地域差があり、全国一律の余裕・不足という判断は避ける(日本冷凍食品協会「2025年生産・消費」;国土交通省「倉庫統計季報」;日本冷蔵倉庫協会「12都市庫腹利用状況」)。
| 先行指標 | 確認する統計・発表 | 判断に使う見方 |
|---|---|---|
| 生産・輸入を含む数量需要 | 日本冷凍食品協会の年次統計。日本冷凍食品協会「2025年生産・消費」 | 金額の伸びと数量の伸びを分け、家庭用・業務用を確認 |
| 地域別の在庫と荷動き | 日本冷蔵倉庫協会の12都市月次統計。日本冷蔵倉庫協会「12都市庫腹利用状況」 | 占有率だけでなく入出庫量を併記し、季節差と継続的逼迫を区別 |
| 容量の増減と規模構成 | 国の倉庫統計季報、協会の所管容積。国土交通省「倉庫統計季報」 / 日本冷蔵倉庫協会「都道府県別所管容積」 | 新設発表件数より、稼働容量と旧施設の移管・閉鎖を照合 |
| 更新費用の回収状況 | 各社決算の部門利益、償却・設備投資の説明。ニチレイ「2026年3月期決算短信」 / 横浜冷凍「2025年9月期決算短信」 | 売上増が料金改定、物量増、連結範囲変更のどれかを分解 |
| 顧客を伴う再編 | 買収・提携の公式発表。センコー「Umiosロジ株式取得」 / Constellation「Impruv買収」 | 保管容量だけでなく荷主契約、配送網、更新義務を確認 |
庫腹占有率100%超を、直ちに違法な過積載や床面積の超過と解釈しない。必要な庫室・時間帯での実際の受入余地は、指標の算定条件と現地の荷姿を照合して検証する。
経営・企画部門への示唆
冷凍食品の需要が伸びても、冷蔵倉庫の収入を決める入庫(荷役)と在庫(保管)は別々に動き、容量は需要より速く増えている(「顧客と需要の特性」の図)。投資と価格の判断は、需要の総量ではなく、どの地域・品目で入庫と滞留が増えているかを起点にする。
立場別の戦略の選択肢
| 立場 | 選択肢 | 判断に使う数字・条件 |
|---|---|---|
| 大手(保管と配送を併せ持つ企業群) | 新設より、占有率が100%を超える都市(2026年8月に東京103.7%、神戸105.6%、福岡104.9%)での更新・増床と、工事中の在庫を受ける代替庫の確保を優先する。買収は、統合後に路線と車両を減らせるかで評価する。SGの対談資料は、拠点間輸送を2社で組み合わせて必要車両を2台から1台にした例を示している(日本冷蔵倉庫協会「12都市庫腹利用状況」;SGホールディングス「低温事業トップ対談」) | 拠点別の滞留日数(在庫÷入庫)、繁忙月の占有率、統合で減る横持ちと車両の台数 |
| 中堅・中小 | 協会会員の小規模378事業所は容積の5.2%にとどまり、容積では競えない。得意な品目・温度帯・地域の荷主と、保管期間、最低利用量、附帯作業を組み合わせた契約へ移る。改正約款を既存契約に適用するには寄託者の同意が必要なため、更新時期に合わせて交渉する。設備更新と事業承継が重なる場合は、Umiosロジ(センコー51%、元の親会社49%)のように荷主側が持分を残す資本提携も比べる(日本冷蔵倉庫協会「都道府県別所管容積」;国土交通省「標準約款改正の概要」;Umiosロジ「新体制移行」) | 冷蔵倉庫79社で経常費用の21.2%を占める請負費用と17.4%の人件費に対する、附帯作業料の回収率。上位荷主への依存度、冷凍機の残存年数 |
| 新規参入を考える企業 | 容量を先に建てない。全国の所管容積は2021年から2025年に15.8%増えたが、12都市の冷凍食品入庫量は0.4%増にとどまる。荷主の長期契約や予約容量を確保してから建設し、保有と運営を分ける。米アメリコールドは、一定の保管量を約束する契約の比率を60%にする長期目標を達成したとしている(Americold「2025年通期決算」) | 契約で埋まる容量の比率、稼働が下振れした時の電力・償却負担、賃料と荷役を分けた損益 |
表の選択肢は、本稿のデータをもとにした分析である。
通説と異なる見方
第一に、「冷凍食品が伸びれば冷蔵倉庫の荷動きも伸びる」とは限らない。 2025年の冷凍食品の国内消費量は3.6%増えたが、12都市の冷凍食品入庫量は1.5%減った。2023年は逆に、消費量が3.4%減る中で在庫が8.1%増えた(「顧客と需要の特性」の図)。保管料は在庫に、荷役料は入出庫に連動するため、需要の伸びを売上計画に使うなら両者を分けて見込む。矢野経済研究所も、2025年度の低温物流市場を1兆9,400億円(予測、前年度比3.7%増)としつつ、拡大の主因は貨物量より物流単価の上昇で、食料品の貨物量は横ばいから緩やかな微減とみている(矢野経済研究所「低温物流市場に関する調査」)。
第二に、「庫腹が足りないから新設すれば埋まる」とも限らない。 全国の営業冷蔵倉庫の所管容積は2021年から2025年(各年6月)に15.8%増え、消費量の4.6%増を上回った。12都市の冷凍食品は、在庫を入庫で割った滞留日数が約61日から約68日へ延びており(計算)、容量を埋めてきたのは荷動きの増加より滞留の長期化だとみられる。荷主が在庫を絞れば、同じ荷量でも必要な容量は縮む。占有率も広島68.9%、松山75.1%と都市差が大きく、全国の需給だけで新設を判断すると立地を誤る。
公開情報ではわからないこと
- 品目別の滞留日数と収入の内訳:協会の統計は都市・品目別の入庫と在庫までで、保管料・荷役料・附帯作業料の内訳や荷主別の滞留は分からない。食品メーカーと輸入商社の物流部門への聞き取りで品目別の平均在庫日数と料金体系を集め、倉庫会社には請求明細のサンプル提供を依頼して照合する。
- 改正約款後の別料金の回収状況:2026年4月以降の契約更新で、附帯作業や急な入出庫指図の別料金を荷主がどの程度受け入れたかは公表されていない。中堅・中小の倉庫会社へのアンケート(更新件数、請求実績、同意率)と、荷主への同じ設問の調査を対にして確かめる。
- 更新工事と冷媒転換の順番待ち:環境省の自然冷媒補助の公募情報だけでは、冷凍機の納期、工事の待ち期間、更新中の代替庫の確保方法は分からない。冷凍機メーカーと設備工事会社への聞き取りで受注残と標準工期を、倉庫会社への聞き取りで工事中の在庫移送の実績を確かめる。
- 提携・買収で確かめる論点:荷主契約の残存期間と解約条項、上位荷主への依存、資格者と現場責任者の残留条件、システム停止時に手作業で入出庫を続けられるかである。ニチレイは2026年7月のサイバー攻撃でシステムを遮断し、冷蔵倉庫の入出庫に影響が出た(ニチレイ「サイバー攻撃によるシステム障害」)。デューデリジェンスでの契約書の確認、主要荷主への面談、停止訓練の記録と現場での手順確認で検証する。
- 海外起点の物流の料金と容量:日本向け冷凍食品の輸出物流(リネージュやニューコールドの公表事例)の料金と容量の余力は公表されていない。北米・欧州の輸出拠点での現地調査と、日本の輸入商社への聞き取りで確かめる。
出典
本文の数値・事例は以下の原資料による。最終確認日は2026年11月3日で、公表日のないページは「不詳」とした。
- 総務省・経済産業省「2025年経済構造実態調査・二次集計・第4表」(2026年7月29日)
- 総務省・経済産業省「2024年経済構造実態調査・二次集計・第4表・参考改定値」(2026年7月29日)
- 日本冷凍食品協会「令和7年(1~12月)冷凍食品の生産・消費について(速報)」(2026年4月16日)
- 日本冷蔵倉庫協会「12都市受寄物庫腹利用状況・2026年8月」(2026年10月5日)
- 日本冷蔵倉庫協会「都道府県別所管容積・2025年12月31日現在」(2026年8月3日)
- SGホールディングス「2026年3月期 有価証券報告書」(2026年3月期)
- Umiosロジ「新体制移行のお知らせ」(2026年9月1日)
- Americold「Fourth Quarter and Full Year 2025 Results」(2026年2月19日)
- 国土交通省「標準倉庫寄託約款の改正内容と倉庫業者における手続きについて・Ver.4」(公表日記載なし、2026年4月1日施行)
- ニチレイ「DXの取り組み事例」(公表日不詳)
- ニチレイ「DX戦略」(公表日不詳)
- 国土交通省「登録倉庫事業者棟別リスト・令和8年5月1日時点」(公表日記載なし、2026年5月1日時点)
- 総務省・経済産業省「令和3年経済センサス‐活動調査・第9-2表」(産業小分類別の事業所数・従業者数、2021年6月1日現在)
- 厚生労働省「令和7年賃金構造基本統計調査・一般労働者・産業中分類・表1」(2026年3月24日)
- ニチレイ「2026年3月期 決算短信」(2026年5月12日)
- 横浜冷凍「2025年9月期 決算短信」(2025年11月13日)
- 東洋水産「2026年3月期 決算短信」(2026年5月15日)
- 国土交通省「倉庫統計季報・2025年度第1四半期」(公表日不詳)
- 総務省・経済産業省「2025年経済構造実態調査・二次集計結果の概要」(2026年7月29日)
- ニチレイロジグループ「AI搭載デパレタイズロボットを導入」(2021年5月31日)
- MODE「ニチレイ・ロジスティクスエンジニアリングでのBizStack導入」(2025年1月9日)
- Lineage「Innovation & Technology」(公表日不詳)
- AutoStore「Multi-Temperature Solution」(公表日不詳)
- AutoStore「Fall 2025 Product Portfolio」(2025年10月22日)
- ニチレイロジグループ「冷蔵冷凍倉庫型自動運転フォークリフトを導入」(2021年6月14日)
- AutoStore「Customer Stories・Japan」(掲載事例により異なる)
- 矢野経済研究所「低温物流市場に関する調査を実施(2026年)」(2026年3月26日)
- 国土交通省「倉庫業法」(公表日不詳)
- ニチレイ「グループ企業・低温物流事業」(2026年3月31日時点、公表日記載なし)
- Umiosロジ「トップメッセージ」(公表日不詳)
- SGホールディングス「コールドチェーン事業トップ対談」(2025年、月日記載なし)
- 国土交通省「令和6年度 倉庫事業経営指標(概況)」(2026年3月31日)
- センコーグループホールディングス「Umiosロジ株式会社の株式の取得(子会社化)に関するお知らせ」(2026年5月11日)
- 厚生労働省「トラック運転者の改善基準告示」(公表日記載なし、2024年4月1日適用)
- 横浜冷凍「長岡CONNECT物流センター竣工」(2026年8月6日)
- ニチレイロジグループ「インドネシア低温物流企業の連結子会社化および当該2社の商号変更」(2026年7月6日)
- GCCA「GCCA’s 2026 Global Top 25 List Released」(2026年4月29日)
- GCCA「2026 Global Top 25 List」(2026年4月29日)
- Lineage「Full-Year 2025 Financial Results」(2026年2月25日)
- Lineage「Second-Quarter 2026 Financial Results」(2026年8月5日)
- Lineage「The Journey of a French Fry: From Field to Fry Basket」(公表日不詳)
- NewCold「NewCold Site Focus: Coaldale」(2026年6月5日)
- United States Cold Storage「The Shield・2025 Q4」(2025年第4四半期号、月日記載なし)
- Constellation Cold Logistics「Acquires Impruv Logistics AS in Norway」(2026年10月12日)
- Constellation Cold Logistics「Our Network」(公表日不詳)
- ニチレイ「中期経営計画の財務目標の変更」(2026年5月12日)
- 国土交通省「物流効率化法・特定事業者の指定」(公表日不詳)
- 欧州委員会「F-gas legislation」(公表日不詳)
- 公正取引委員会「取適法の留意事項」(公表日記載なし、2026年1月1日施行)
- 公正取引委員会「取適法Q&A」(公表日不詳)
- 環境省「令和8年度 コールドチェーンを支える冷凍冷蔵機器の脱フロン・脱炭素化推進事業・秋公募」(2026年9月14日)
- 欧州委員会「Climate-friendly alternatives・Refrigeration」(公表日不詳)
- 横浜冷凍「気候変動への取り組み」(公表日不詳)
- 日本冷蔵倉庫協会「主要12都市品目別入庫量(累計)・2025年1〜12月」(2025年12月分、2026年1月掲載)
- 日本冷蔵倉庫協会「主要12都市品目別在庫量(累計)・2025年1〜12月」(2025年12月分、2026年1月掲載)
- 日本冷蔵倉庫協会「主要12都市品目別入庫量(累計)・2023年1〜12月」(2023年12月分、2024年1月掲載)
- 日本冷蔵倉庫協会「主要12都市品目別在庫量(累計)・2023年1〜12月」(2023年12月分、2024年1月掲載)
- 日本冷蔵倉庫協会「主要12都市品目別入庫量(累計)・2021年1〜12月」(2021年12月分、2022年1月掲載)
- 日本冷蔵倉庫協会「主要12都市品目別在庫量(累計)・2021年1〜12月」(2021年12月分、2022年1月掲載)
- 横浜冷凍「2026年9月期 第3四半期決算短信」(2026年8月14日)
- 横浜冷凍「特別損失の計上及び2026年9月期通期業績予想の修正並びに役員報酬の自主返上に関するお知らせ」(2026年10月30日)
- 横浜冷凍「内部管理体制及びコーポレートガバナンスの強化に向けた取組に関するお知らせ」(2026年10月30日)
- Americold「Second Quarter 2026 Results(Form 8-K Exhibit)」(2026年8月6日)
- Americold「Form 8-K(Cybersecurity Incident)」(2023年5月1日)
- ニチレイ「サイバー攻撃によるシステム障害の発生について」(2026年7月16日)
- ニチレイ「システム障害について(第7報)」(2026年9月18日)
