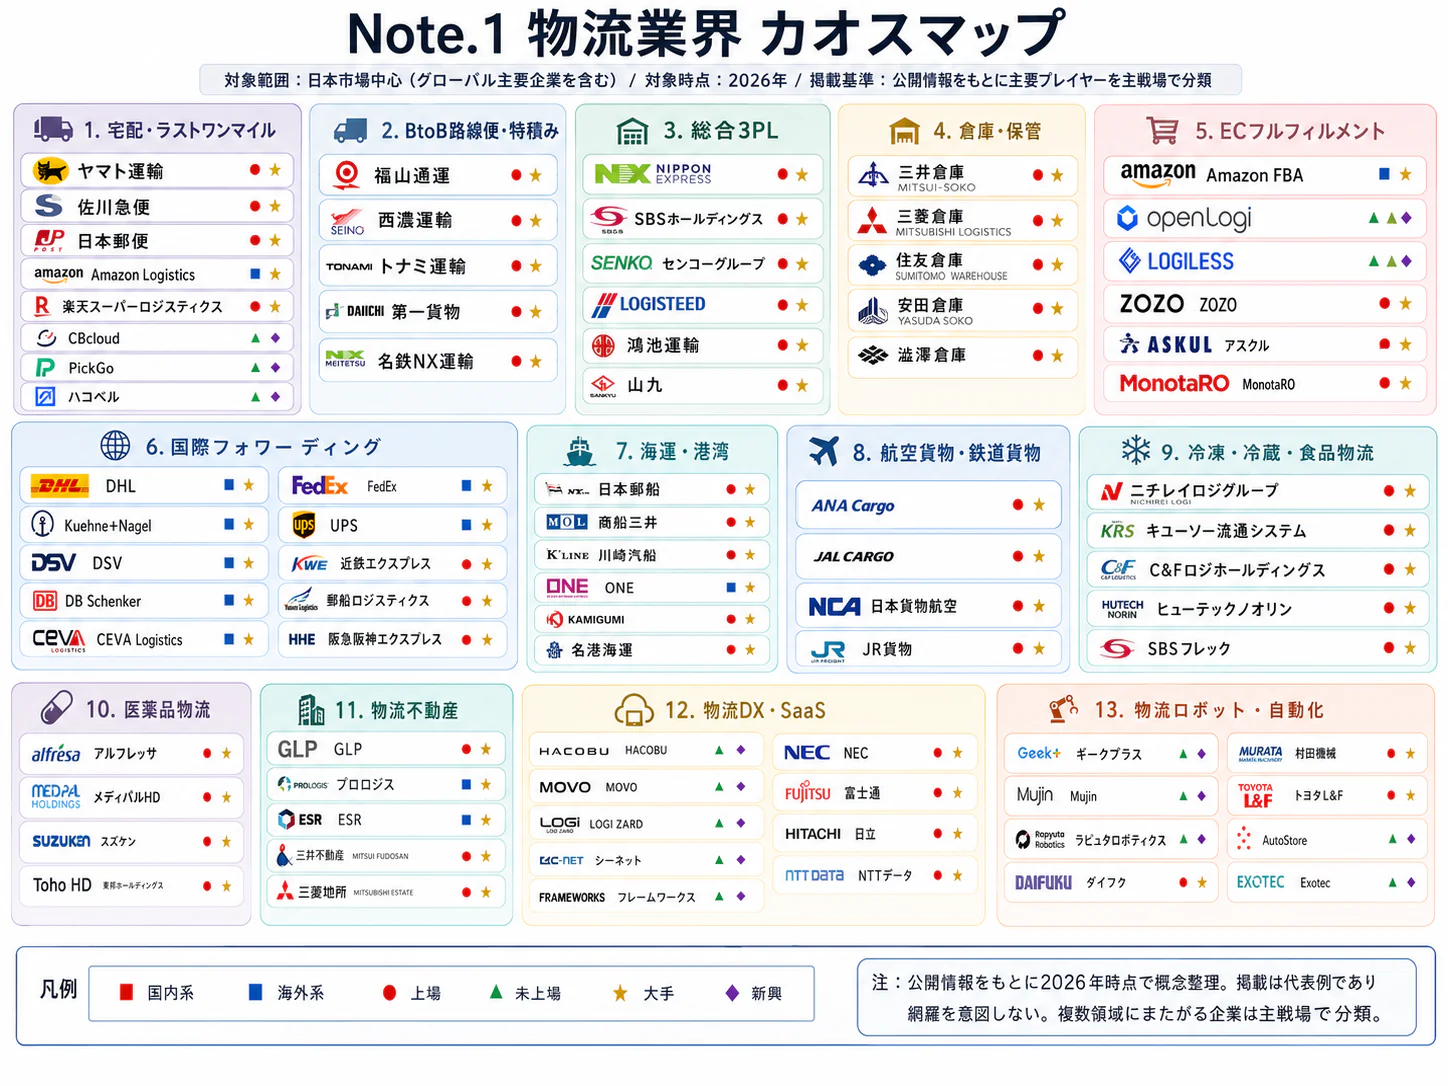
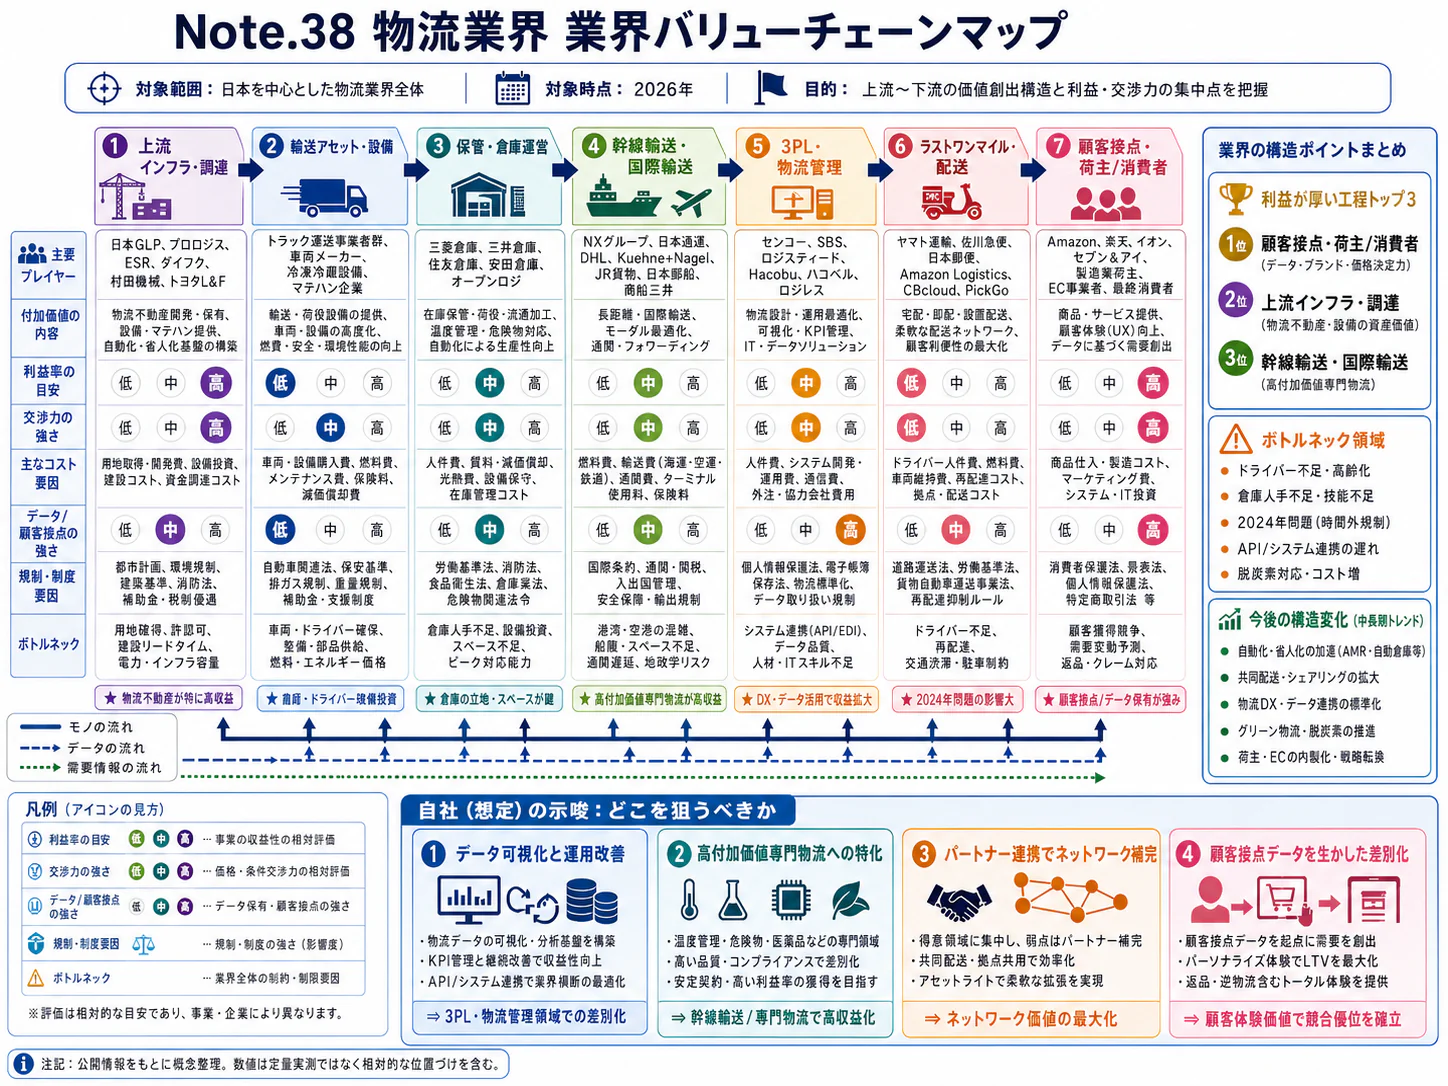
エグゼクティブサマリー
この業界をひと言で表すなら、「運ぶ量の拡大から、限られた人と時間で供給を維持する設計・運営へ、価値の中心が移る産業」である。2024年の労働時間規制は一過性の混乱ではなく、荷主の発注条件、実運送の確保、3PL契約の対価と責任を見直す契機となった。
要点
- 市場:物流15業種の2024年度売上は24兆7,940億円、前年度比5.7%増という矢野経済研究所の実績推計である。一方、自動車貨物は2025年度に36億2,600万トン、前年度比2.6%減となった。金額と物量は別系列であり、売上成長を荷動きの回復と読み替えてはならない。(矢野経済研究所「物流15業種市場・2026年調査」)(国土交通省「2025年度自動車輸送統計年報」)
- 構造・競争:実運送は6万2,383事業者に分散し、10台以下が54.8%を占める。3PLの全国規模の受託競争と地域の供給確保は別の課題であり、買収規模だけでは履行能力も利益も決まらない。(国土交通省「貨物自動車運送事業者数の推移」)(国土交通省「規模別事業者数」)
- 海外:DSVによるSchenker統合など、国際輸送と契約物流を束ねる再編が進む。日本勢も海外買収を進めており、競争単位は国内拠点から荷主の複数国の供給網へ広がる。(DSV「Annual Report 2025」)(NXホールディングス「第4回総会招集通知」)
- 制度:2026年4月の特定事業者制度により、一定規模以上の荷主・物流事業者には計画・報告等が求められる。特定荷主等のCLOを接点に、納品頻度や受付時間まで変える提案が重要になる。(国土交通省「改正物流効率化法の義務」)
- AI:書類処理、定型連絡、倉庫内搬送は導入済み事例がある。一方、商用化されたレベル2幹線輸送は運転者の監視が必要であり、無人運転による人件費削減とは区別する。(Hacobu・安田倉庫「Adapter導入」)(住友化学等「T2との商用運行開始」)
経営・企画部門への示唆
- 大手は、荷主の物流子会社などを取得する際に最低物量・価格改定・仕様変更の条項を取得条件へ入れ、買収した契約を自社の価格体系へ早く移す。運賃の上昇は利益率を押し上げていないため、値上げ率ではなく契約単位の採算で管理する。
- 中堅・中小は、荷待ち・荷役の時間を荷主別に記録し、委託を2次までとする努力義務の下で元請から指名される実運送の地位を取る。原価資料を添え、待機や附帯作業の料金を別建てで交渉する。
- 新規参入を考える企業は、物流子会社の取得、自動運転幹線、データ領域のどこから入るかを決め、許可を持つ実運送との提携を先に固める。不足の緩和は荷物の減少にも支えられており、荷動きが戻れば不足が広がる前提で投資を段階化する。
業界データまとめ
物流は、貨物量が伸びなくても売上金額が増える局面にある。市場規模には、物流事業者の営業収入、対象業種を限定した市場推計、荷主の自家物流を含むコスト総額という異なる尺度があり、相互に接続して成長率や市場シェアを計算してはならない。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 国内物流業界の営業収入:約32兆円。国交省の2026年7月の資料は約29兆円とするが対象年度の記載がないため、年度が明記された約32兆円を表の値とした。比較可能な時系列の参考として、国内物流15業種の事業者売上高24兆7,940億円(矢野経済研究所の実績推計、一部重複を含む)も併記 | 国交省:2022年度(一部2021年度)/矢野経済研究所:2024年度 | 国土交通省「物流施策の現状・課題」 国土交通省「トラック運送業をとりまく現状及び最近の取り組み」 矢野経済研究所「物流15業種市場・2026年調査」 |
| 市場の伸び | 上記「物流15業種売上高」と同一系列の実績推計で前年度比+5.7%。2025年度は25兆3,600億円(+2.3%)の見込みで、同社は輸送単価の上昇と為替が主因で荷動きの本格回復ではないとする。国交省の約32兆円に対する伸び率ではない | 2024年度(2025年度は見込み) | 矢野経済研究所「物流15業種市場・2026年調査」 |
| 事業者数 | 貨物自動車運送事業者6万2,383事業者(特別積合せ・一般・特定・霊柩の合計で、霊柩4,799を含む。軽貨物を除く。3PL専業企業数ではない) | 2025年3月31日現在 | 国土交通省「貨物自動車運送事業者数の推移」 |
| 従業者数 | 道路貨物運送業177万6,512人、倉庫業22万2,588人、合計199万9,100人(計算)。事業所ベースの男女計。国際輸送・港運等を含む物流全体とは範囲が異なる | 2021年6月1日現在 | 総務省・経済産業省「令和3年経済センサス‐活動調査、第9-2表・全国」 |
| 平均年収 | 中分類「道路貨物運送業」468万6,800円、「倉庫業」440万8,200円(いずれも計算)。一般労働者・男女計・企業規模計10人以上 | 2025年調査 | 厚生労働省「2025年賃金構造基本統計」 |
| 価格の動き | 企業向けサービス価格指数「道路貨物輸送」前年比+4.6% | 2026年9月(速報) | 日本銀行「2026年9月サービス価格指数」 |
| 上位3社の売上高 | 3PL・契約物流を主力とする大手の物流部門売上:NXグループ・日本セグメント1兆2,223.55億円(外部顧客への売上収益)/ロジスティード(連結)9,930.94億円(うち国内物流5,299.46億円)/センコーグループ・物流事業5,744.21億円(外部顧客への営業収益)。宅配便・郵便、特別積合せ、国際フォワーディングを主力とする企業は除く。部門の定義と決算期が異なり、国内3PL市場の売上順位ではない | NX:2025年12月期/ロジスティード・センコー:2026年3月期 | NXホールディングス「2025年12月期決算短信」 ロジスティード「2026年3月期決算短信」 センコーグループホールディングス「2026年3月期決算短信」 |
| 自動車貨物輸送量 | 国内・営業用と自家用の合計36億2,600万トン(前年度比−2.6%) | 2025年度 | 国土交通省「2025年度自動車輸送統計年報」 |
| 自動車貨物輸送トンキロ | 国内・営業用と自家用の合計2,154億2,200万トンキロ(前年度比−7.0%) | 2025年度 | 国土交通省「2025年度自動車輸送統計年報」 |
| 荷待ち・荷役等時間 | トラック運転者の1運行当たり平均2時間2分。平均拘束時間は10時間13分 | 2025年調査、2026年7月公表 | 国土交通省「2025年拘束時間調査」 |
| 売上高物流コスト比率 | 荷主企業平均5.32%(前年度調査比−0.12ポイント、有効回答205社)。物流会社の利益率ではない | 2025年度調査、主に2024年度の実績 | JILS「2025年度物流コスト調査」 |
平均年収は、道路貨物運送業が月額35万3,800円×12+年間賞与等44万1,200円、倉庫業が31万5,200円×12+62万5,800円である。月額は2025年6月、賞与等は原則2024年1〜12月を対象とするため、個人の2025年実収入とは異なる。(厚生労働省「2025年賃金構造基本統計」)金額市場と輸送量、従業者数の対象範囲は一致せず、これらを割り算した「物流業の生産性」は本稿では示さない。
AI・フィジカルAIの影響と経営の打ち手
物流では、生成AIによる受注・連絡事務の省力化と、フィジカルAIによる倉庫内移動・幹線輸送の変革で、実用化の条件が異なる。2026年時点で投資判断を進めやすいのは、入出荷書類の処理や既存倉庫の部分的な搬送支援であり、無人幹線輸送を前提に全運転者の人件費を削減する計画には根拠が足りない。
工程別の影響と実装段階
本稿でフィジカルAIとは、現実世界を認識して動くロボットや自動運転等のAIである。本稿の工程は「設計・契約→受注・配車→入荷・保管→庫内処理→幹線・配送→実績・請求」と整理する。下表の普及時期は、2026年11月を起点に、対象条件が整う現場への広がりを見積もった、公開情報からの分析であり、企業の保証や全国一律の普及予測ではない。
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 設計・契約 | 入退場実績を基に受入枠・荷役条件を設計 | データ・IoT | 実用(導入事例あり) | 2年以内 | バース予約・入退場の記録と自動割り当ての運用。記録を受入枠や契約条件の設計に使うことは分析上の整理。Hacobu「MOVO Berth新機能」 |
| 受注・配車 | 非定型依頼書を読み取り、入力データを作成 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | 安田倉庫で稼働。Hacobu・安田倉庫「Adapter導入」 |
| 入荷・保管 | バース予約、作業状況の記録、呼び出し | データ・IoT | 実用(導入事例あり) | 2年以内 | MOVO Berthの運用と機能追加。Hacobu「MOVO Berth新機能」 |
| 庫内処理 | 人の歩行・搬送を協働型自律移動ロボットが支援 | フィジカルAI | 実用(導入事例あり) | 2年以内 | NX沼津の一部エリアで稼働。ラピュタロボティクス「NX沼津への導入」 |
| 幹線・配送 | 高速道路の運転操作をレベル2で支援 | フィジカルAI | 実用(導入事例あり) | 2年以内 | 住友化学グループとT2の商用運行。住友化学等「T2との商用運行開始」 |
| 幹線・配送 | レベル4を見据えた切替拠点の発着・接続 | フィジカルAI | 実証中 | 3〜5年 | 2026年10月に自動発着を発表。実証はレベル2であり、レベル4商用化とは異なる。T2「切替拠点での自動運転トラックの発着に成功」 |
| 実績・請求 | 到着確認などの電話・メールを処理し、例外を担当者へ渡す | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | DHL海外業務で利用。請求確定までの全自動化を示す事例ではない。DHL「HappyRobot活用事例」 |
データの蓄積やルールに基づく割り当ては、それだけで生成AIとはいえない。また、自動倉庫全体を一括してフィジカルAIと呼ぶと、固定式設備と自律的に認識・判断する機械の採算条件を混同する。
変わる業務と、残る人の役割
第一に、受注入力は「転記」から「例外確認」に変わる。 安田倉庫の平和島営業所では、2026年4月20日からMOVO Adapterを使い、入出荷依頼書をCSV化している。手書き訂正や欄外メモを含む書類の読み取りが対象であり、全社のWMS連携や全面展開は今後の検討事項である。導入済みの範囲を一拠点から全社へ拡大解釈せず、品番・納入日・数量の照合、人による確定、訂正履歴を残すことが運用の要件となる。(Hacobu・安田倉庫「Adapter導入」)
ハコベルも2026年6月にAIデータコンバーターを提供開始し、自社業務での入力作業時間80%削減を公表している。これは提供企業の公表値であり、荷主ごとの書式や誤読率を含む第三者比較ではない。自社では確認・修正を含む処理時間と重要項目の誤りで評価する。(ハコベル「AIデータコンバーター提供開始」)(ハコベル「AIデータコンバーターで社内の帳票データ入力業務時間を80%削減」)
第二に、定型連絡は「人が順番に電話する仕事」から「例外を束ねて判断する仕事」に変わる。 DHLはHappyRobotのエージェントを複数地域で予約調整、運転者への確認、倉庫との優先案件調整に利用している。導入済みであるが、日本で同じ業務に実装済みとは確認できない。配送遅延時の連絡は自動化できても、追加料金、納品条件変更、危険品の受入れを確約する権限は、契約上の承認範囲と結び付ける。(DHL「HappyRobot活用事例」)
第三に、庫内作業は「歩いて探し、運ぶ」から「所定位置で取り出し、補充と例外を管理する」方向へ変わる。 NX沼津ではラピュタのPA-AMRが一部エリアで稼働しており、既存倉庫への段階導入という選択肢を示す。DHLのベイクルーズ向け柏沼南拠点では、約1万800ビン・約60台のロボットを使う自動倉庫を導入している。前者の移動支援と後者の設備集約型運営では、必要な物量、改装費、停止時の復旧方法が異なる。(ラピュタロボティクス「NX沼津への導入」)(DHL「柏沼南拠点の自動倉庫導入」)
経営上は、ピッキング速度だけを比較しても投資の優劣は決まらない。商品寸法の適合率、補充頻度、梱包待ち、繁忙期の波動、契約終了時の移設費まで含め、出荷一件当たりの総費用で判断する。機械に適合しない長尺物・破損品・返品の処理を別工程に残す設計が、現場の停止を防ぐ。
第四に、幹線輸送は「車両だけの自動化」から「切替拠点を含む運行サービスの設計」に変わる。 住友化学グループとT2は2026年4月、約520kmの輸送のうち約420kmをレベル2区間とする商用運行を開始した。レベル2では運転者の監視が必要であり、無人化による人員削減を実現した事例ではない。(住友化学等「T2との商用運行開始」)
T2は2026年10月21日、切替拠点での自動発着に成功したと発表した。これもレベル2での実証であり、新技術の商用運行への導入予定は2027年1月、レベル4幹線輸送の開始目標は2027年度以降である。切替拠点の運用の作り込み、拠点の担当者が他の自動運転トラックの状況を確認する機能、故障や急な荒天時に無人の車両を安全な場所へ移す技術の開発が残り、車両以外の運用費も見込んでおく。(T2「切替拠点での自動運転トラックの発着に成功」)
主要プレイヤー
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| ハコベル | 日本 | AIデータコンバーター | 運送依頼の形式変換・入力支援 | 展開済み。国内向けサービス提供。ハコベル「AIデータコンバーター提供開始」 |
| Hacobu | 日本 | MOVO Adapter、MOVO Berth | 入出荷書類の処理、予約・実績管理 | 展開済み。安田倉庫の導入を確認。Hacobu・安田倉庫「Adapter導入」 |
| ラピュタロボティクス | 日本 | PA-AMR | 人と協働する倉庫内搬送・ピッキング支援 | 展開済み。NX沼津で稼働。ラピュタロボティクス「NX沼津への導入」 |
| DHL | ドイツ | 倉庫ロボット運用、HappyRobotとの連携 | 設備運営と連絡業務へのエージェント活用 | 展開済み。国内の倉庫自動化を確認。エージェントの日本導入は未確認。DHL「柏沼南拠点の自動倉庫導入」 |
| T2 | 日本 | 自動運転トラック、運行サービス | 有人監視下の幹線輸送、将来のレベル4運行準備 | 展開済み。商用運行はレベル2。住友化学等「T2との商用運行開始」 |
人材・収益・競争への影響
減少しやすいのは、同じ内容の転記、到着確認の反復電話、庫内の単純な歩行搬送に必要な工数である。一方、品番・荷姿マスターの整備、設備保全、例外処理、現場と情報システムを接続する仕事の比重は高まる。これは職種別雇用者数の予測ではなく、上記導入事例をもとにした、業務構成についての分析である。
費用は人件費から、利用料、保守、償却、連携改修、予備設備へ移る。荷主専用設備を固定単価で請け負うと、荷主のSKU変更や物量減少による損失を3PL側が負担しやすい。最低利用料、対象荷姿、改修負担、残存設備価値は契約に明記する。削減した工数をすべて値引きに渡す契約では、導入企業に投資を続ける余地が残らない。
競争上の価値は、機器を所有することに加え、複数荷主で運用を再利用できるデータ構造と現場手順に移る。ただし、荷主の販売量・在庫・配送先を競合荷主へ流用してよいわけではない。アクセス権、学習利用の可否、保存地域、サービス終了時のデータ持ち出しを契約で定め、安全停止や誤判断時に誰が運行を止めるかも明確にする。
経営者が実施すべき対策
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | 荷主別の依頼書を重要項目単位で照合し、転記と訂正を計測 | 共通 | 直ちに~6カ月 | 導入効果と誤出荷リスクの把握 | 品番・納入先・数量単位のマスター |
| 高 | 入退場、接車、荷役開始終了を同一の時計・定義で記録 | 共通 | 直ちに~1年 | 待機原因と請求根拠の明確化 | 発着荷主との時刻データ共有合意 |
| 高 | AMRを一エリアで試し、補充・梱包まで含めて採算検証 | 中堅・中小 | 1年以内 | 小規模導入で適合性を判断 | 動線、安全区画、例外荷姿の抽出 |
| 高 | 専用設備に最低利用料と中途解約時の残価精算を設定 | 共通 | 新規受注・更新時 | 物量減少時の回収不能を抑制 | 契約期間別の投資回収計画 |
| 中 | 連絡エージェントの承認権限を料金・納期別に制限 | 大手 | 1~2年 | 定型連絡を減らし例外に集中 | 応対記録、有人引継ぎ、誤回答監査 |
| 中 | 定時・定量の幹線で切替拠点と代替車両を共同設計 | 大手 | 1~3年 | 将来の運行方式変更に備える | 道路条件、荷姿、障害時対応の合意 |
失敗しやすいのは、ピーク時だけを基準に設備を過大化すること、入力精度だけで現場全体の改善を判断すること、導入時の実証をそのまま無人運用の安全根拠にすることである。特に運転支援と無人運転、固定式自動化と自律判断は区別し、段階ごとに責任と採算を再確認する。
業界の定義と市場構造
物流総論で捉えるべき市場は、輸送・保管という個別機能と、それらを荷主の在庫・販売計画に合わせて統合する3PLの二層から成る。3PLの成長は、貨物総量の成長だけでなく、荷主が自社で担っていた設計・管理・作業を外部へ移すことでも生じる。
本稿は、貨物輸送、倉庫・荷役、流通加工、配送管理、およびこれらの一括受託を対象とする。宅配、国際海運、鉄道、航空、港湾は物流網を構成する機能として扱い、各モードの事業詳細や物流不動産の賃貸市場は主対象としない。3PLは独立した許認可業種ではなく、道路貨物運送業、倉庫業、運輸に附帯するサービス業などにまたがる事業モデルである。
3PLには、自社で車両・倉庫を持つ型と、外部委託を組み合わせる型がある。物流会社を統括する機能は4PLとも呼ばれるが、名称だけでは責任は決まらない。売上の総額・純額計上の違いにも注意が必要である。
| 公開データで捉える区分 | 規模・内訳 | 構造上の意味 |
|---|---|---|
| 物流事業者の営業収入 | 国交省の主要業種集計は約32兆円、2022年度中心 | 国内物流の広い事業基盤を示すが、3PL単独の市場ではない。国土交通省「物流施策の現状・課題」 |
| 物流15業種の売上高 | 2024年度24兆7,940億円、前年度比+5.7% | 対象を限定した実績推計。国交省系列と接続不可。矢野経済研究所「物流15業種市場・2026年調査」 |
| 営業用自動車の貨物輸送 | 2025年度24億2,600万トン、全体の66.9% | 運送サービスとして受託される輸送。国土交通省「2025年度自動車輸送統計年報」 |
| 自家用自動車の貨物輸送 | 2025年度12億100万トン、全体の33.1% | 荷主自身の輸送を含む。全量が外注化可能な市場ではない。国土交通省「2025年度自動車輸送統計年報」 |
| 荷主の物流費 | 2023年度マクロ物流コスト55.4兆円 | 自家物流も含む費用概念であり、物流企業売上高へ加算できない。JILS「2025年度物流コスト調査」 |
自動車輸送量の内訳と合計は、原資料の丸めにより一致しない。過去5年の変化には、感染症後の需要変動、国際運賃、為替、国内料金の改定が混ざる。矢野経済研究所は2024年度の金額増加について、国際物流・3PL、海上運賃・円安、国内料金の見直しを挙げる。(矢野経済研究所「物流15業種市場・2026年調査」)
実際、2025年度の自動車貨物はトン数が前年度比2.6%減、トンキロが7.0%減である。金額市場が拡大する一方で輸送量が減るため、事業計画では「貨物量」「距離・サービス構成」「単価」「外部委託への移行」を分けて見る。輸送距離や品目構成の変化を除去せず、トンキロ減少をすべて効率化の成果とすることもできない。(国土交通省「2025年度自動車輸送統計年報」)
分析では、2024年の労働時間規制以降の3PLの機会は、床面積の増設だけでなく、納品頻度、在庫配置、受付時間を組み直して既存能力を使い切ることにある。
顧客と需要の特性
3PLの顧客は同じ「荷主」でも、欠品損失、温度逸脱、返品処理、輸送費のどれを重視するかが異なる。営業の起点は荷物の量よりも、顧客がどのサービス条件を変更でき、どの損失を避けたいかに置く。
| 顧客層 | 購買の決め手 | 交渉で確認すべき条件 |
|---|---|---|
| 食品・日用品メーカー、卸 | 店舗欠品の回避、温度帯、賞味期限、定時納品 | 納品頻度、受入時間、返品、パレット回収 |
| 小売・EC | 注文締切と出荷速度、繁忙期対応、返品再商品化 | SKU数、波動、同梱、ギフト加工、返品判定 |
| 自動車・機械・電子部品 | 生産停止の回避、追跡可能性、工場への供給順序 | 緊急便、ライン変更、海外調達の変動負担 |
| 医薬品・化学品等 | 品質管理、温度・安全条件、記録の一貫性 | 対象品目、施設・運送条件、監査、事故責任 |
上表は分析上の区分である。SGのモリソン・エクスプレス〈Morrison Express〉取得でも、電子・半導体関連の航空貨物と既存事業との補完が説明されており、顧客産業と輸送モードの組合せが戦略を左右する。(SGホールディングス「Morrison取得完了」(共同通信PRワイヤー掲載の同社発表))
大口契約では一般に、物流部門が実績を整理し、購買部門が見積り、情報システム部門が接続・切替、製造・営業部門がサービス条件を確認し、投資や拠点移転を経営が承認する。2026年4月から一定規模以上の特定荷主等に計画・報告と物流統括管理者の選任が求められるため、物流部門だけでは変更できなかった発注・販売条件を経営議題へ上げる接点が増える。選任義務の対象は全荷主ではない。(国土交通省「改正物流効率化法の義務」)
価格への敏感さは、単独の幹線便と、倉庫運営を含む一括受託で異なる。前者は比較しやすい一方、後者は在庫移管、WMS接続、現場教育、稼働立上げが必要で、切替費用が大きい。分析では、安定稼働後の更新契約より、工場新設、販売網再編、物流子会社の売却時に新規参入の余地が生じやすい。
需要の波動は、年末商戦や販促だけでなく、月末の売上計上、工場の連休前後、輸入コンテナの到着集中から発生する。需要総量が人口減少で弱くなっても、小口化や返品・流通加工によって一トン当たりの作業が増える可能性がある。このため、トン数と作業工数は別に管理する。JILS調査では値上げ要請を受けた企業が92.8%に達しており、荷主側には単価交渉に加え、依頼する作業そのものを減らす動機がある。(JILS「2025年度物流コスト調査」)
バリューチェーンと収益構造
3PLの利益は、輸送・保管を束ねた売上高の大きさより、固定費と変動費の負担を荷主とどう分けるかで決まる。工程別の全国共通の利益率は公開情報から算定できず、企業セグメントの利益を「設計は高収益、配送は低収益」と機械的に読み替えてはならない。
| 工程 | 主な役割・企業例 | 付加価値と収益の成立条件 |
|---|---|---|
| 設計・契約 | 荷主とNX、ロジスティード、SBS等が拠点・在庫・委託範囲を決定 | 輸送費だけでなく在庫・欠品・作業費を含めて改善し、その対価を契約化 |
| 受注・配車 | 3PL本部、地域運送会社が物量と車両を対応 | 車両確保、帰り荷、締切後変更の管理。手配件数だけでは付加価値を示せない |
| 入荷・保管 | 倉庫会社、3PLの拠点運営部門 | 品質維持、在庫精度、バース運営。保管スペースと作業負荷を分けて課金 |
| 庫内処理 | 流通加工・ピッキング・梱包の運営部門 | 荷姿・注文構成に合わせた工数管理。追加作業の無償化を防ぐ |
| 幹線・配送 | 実運送会社、鉄道・内航等の協力先 | 時間当たりの輸送能力、定時性、事故防止。待機と附帯作業を運賃から分離 |
| 実績・請求 | 3PL管理部門と荷主 | 作業実績・品質・請求の照合、改善の継続。原価増と仕様変更を更新条件へ反映 |
上表は機能整理であり、個社の工程別シェアを示すものではない。
公開利益の例では、SBSの2025年12月期物流事業は内部取引を含む売上高4,610.09億円に対してセグメント利益118.88億円、利益率約2.6%である(計算)。SGの2026年3月期ロジスティクス事業は売上高2,027億円、営業利益62億円で約3.1%となる(公表丸め値による計算)。会計区分も含まれるサービスも異なるが、少なくとも売上規模だけで高収益を前提にできる事業ではない。(SBSホールディングス「2025年12月期決算短信」)(SGホールディングス「2026年3月期財務ハイライト」)
SBSは同じ期に不動産事業で91.42億円のセグメント利益を計上している。物流施設開発・売却等の利益がある企業では、連結利益率をそのまま受託物流の採算とするのは不適切である。M&A評価では、物流運営の継続利益、保有不動産からの収益、売却等の一時的な利益を分けて見る。(SBSホールディングス「2025年12月期決算短信」)
原価は、実運送を多く外注する会社では委託運送費、倉庫作業を直接担う会社では人件費・賃借料・設備費の影響が大きい。これらの構成比は統一範囲の公開データがないため、架空の業界平均は置かない。管理会計では、出荷件数、ケース数、パレット数、保管日数、車両拘束時間を原価の発生要因と結び付け、売上単価と同じ単位で測ることが重要である。
日銀指数で道路貨物輸送価格は2026年9月に前年比4.6%上昇しているが、これは各社の原価上昇を全額回収できたことを意味しない。賃金改定と荷主契約の更新時期がずれる場合や、燃料サーチャージだけで荷役工数の増加を吸収しようとする場合には、価格上昇局面でも利益が圧迫される。物流コスト比率の低下も、荷主の売上単価上昇など分母の変化を含むため、受託会社の収益改善とは区別する。(日本銀行「2026年9月サービス価格指数」)(JILS「2025年度物流コスト調査」)
供給網のリスクは、自社資産を持たないことでは消えない。繁忙期に同じ地域の限られた協力会社へ発注が集中すれば、複数社との契約があっても実運送の供給源は重複しうる。再委託先、運転者確保、代替拠点、災害時の迂回、設備部品の調達期間を確かめ、安い見積りと実行可能な供給能力を分けて評価する。
競争環境
競争は、全国規模の受託設計と、地域ごとの実運送・現場運営が組み合わさる構造である。大手の規模拡大が進んでも、個々の地域・時間帯で供給を担う中小事業者の交渉力が消えるわけではなく、協力会社との関係を含めた実行能力が差となる。
2025年3月末の貨物自動車運送事業者は6万2,383であり、保有車両10台以下が54.8%を占める。これに対し、3PLは業種横断の受託機能であるため、統一定義による上位3社集中度は算定できない。宅配便の集中度や物流会社の連結売上順位を、3PL市場の集中度として使うのは不適切である。(国土交通省「貨物自動車運送事業者数の推移」)(国土交通省「規模別事業者数」)
競争要因
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存企業間の競争 | 強 | 多数の実運送事業者が存在。一方、一括受託では立上げ・更新時の案件競争になる。国土交通省「規模別事業者数」 | 変わらない |
| 顧客の交渉力 | 強 | 大口荷主が物量と仕様を握るが、値上げ要請を受けた荷主は92.8%。JILS「2025年度物流コスト調査」 | 弱まる |
| 供給者の交渉力 | 強 | 運転時間の上限により、特定地域・時間帯の実運送を残業で無制限に補えない。厚生労働省「運転業務の時間外労働規制」 | 強まる |
| 新規参入の脅威 | 中 | 手配機能への参入と、車両・施設・安全管理を含む実行能力の構築には差がある。国土交通省「トラック適正化二法について」 | 変わらない |
| 代替サービスの脅威 | 中 | 自家物流、共同配送、鉄道・内航への転換が選択肢。3PLには代替を取り込む機会もある。国土交通省「総合物流施策大綱2026~2030」 | 強まる |
強さと方向は、公開情報からの分析である。顧客交渉力の低下は、長距離便、繁忙期、専門作業など代替供給が難しい領域を重視した見立てである。
国内主要企業の比較
| 企業 | 規模・対象年度 | 公開情報から見た事業基盤・戦略 | 比較上の注意 |
|---|---|---|---|
| NXグループ | 連結2兆5,748.26億円、日本物流部門の外部売上1兆2,223.55億円/2025年12月期 | 国内輸配送と国際ネットワークを接続。海外企業買収でサービス・地域を拡張。NXホールディングス「2025年12月期決算短信」 | 日本部門は3PL以外も含む |
| ロジスティード | 連結9,930.94億円、調整後営業利益605.06億円/2026年3月期 | 国内外の物流センター運営を軸に、受託物流を展開。ロジスティード「2026年3月期決算短信」 | 非上場。「調整後利益」を他社の営業利益と同一視しない |
| SBSホールディングス | 物流事業の外部売上4,602.33億円/2025年12月期 | 物流子会社等の取得を通じて荷主基盤・機能を拡張。SBSホールディングス「2025年12月期決算短信」 | 不動産事業の利益を分離する |
| SGホールディングス | ロジスティクス事業2,027億円/2026年3月期 | 国内配送網と倉庫・国際物流を接続する事業構成。SGホールディングス「2026年3月期財務ハイライト」 | デリバリー、グローバル等は別セグメント |
戦略は、全国輸配送・海外接続の総合型、倉庫運営型、荷主系列物流の取得型、地域・品目特化型に整理できる。一社が複数の型を併せ持つため、対象顧客の出荷地点と納品条件に拠点・運送網が合うかを評価する。
再編と成功の条件
直近の再編では、SBSへの三菱ケミカル物流の全株式譲渡が2026年9月28日に発表された。完了予定日は2027年4月1日であり、本稿時点の完了案件としては扱わない。荷主が物流機能を外部資本へ移しつつ継続的なサービスを確保する取引であり、受託先には既存物量と専門業務を得る機会、荷主には供給責任と価格改定の条件を長期で設計する課題が生じる。(三菱ケミカルグループ「物流子会社の株式譲渡」)
SGは2025年5月にモリソン・エクスプレスの株式取得を完了し、NXは同年にサイモン・ヘーゲレ〈Simon Hegele〉をグループへ加えた。これらは、国内拠点数だけを競う再編ではなく、顧客産業、国際輸送、現地サービスを補完する動きである。異業種の参入余地は手配支援や施設提供にもあるが、荷主への履行責任を負うための現場運営を誰が担うかまで確かめる。(SGホールディングス「Morrison取得完了」(共同通信PRワイヤー掲載の同社発表))(NXホールディングス「第4回総会招集通知」)
成功の条件は四つある。第一は、地域の実運送会社まで含めて供給を確保すること、第二は、設計時の想定と実稼働をつなぐ立上げ能力、第三は、物量・仕様変更を対価へ反映する契約、第四は、荷主の海外拠点も含めたサービスの連続性である。NXとSGの海外拡張は第四、SBSの荷主物流取得は顧客基盤と専門運営の獲得に対応するが、各案件の収益性は公表売上だけでは確定できない。
買収先については、運転者の定着、協力会社への支払、荷主契約の更新・解約条項まで確かめる。長期契約でも最低物量の保証がなければ固定費の回収は安定しない。売上増と共同運営による利益増は分けて検証する。
海外の動向と主要企業
海外競争の中心は、国際輸送の調達力と各国の倉庫運営を結び付け、荷主の複数地域を一括して受託する能力である。日本企業にとっては、外資の国内進出だけでなく、日系荷主の海外案件を含めた契約全体で選ばれるかが重要となる。
世界の物流・3PLの比較可能な公的金額市場は確認できず、日本の世界シェアは本稿では示さない。UNCTADによる2024年の海上貿易量は前年比2.2%増、トンマイルは5.9%増であるが、物流全体の売上成長率とは異なる。(UNCTAD「Review of Maritime Transport 2025」序文)
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| DHL | ドイツ | Supply Chain:EUR17,778 million/2025年 | 多地域のコントラクト・ロジスティクス。部門EBIT率6.5% | 既存顧客との契約拡張・新規受託。DHL「2025年年次報告・Supply Chain」 | 国内の倉庫運営・流通加工。DHL「柏沼南拠点の自動倉庫導入」 |
| DSV | デンマーク | 全社DKK247,331 million、Contract Logistics:DKK43,463 million/2025年 | 航空・海上輸送と陸送・契約物流 | Schenkerを2025年5月から連結。DSV「Annual Report 2025」 | 航空・海上輸送等。DSV「Japan」 |
| キューネ・アンド・ナーゲル | スイス | 全社純売上高CHF24,476 million/2025年 | 国際フォワーディングと契約物流 | コスト構造の見直しを進める。キューネ・アンド・ナーゲル「2025年決算」 | 国際輸送、国内倉庫拠点。キューネ・アンド・ナーゲル「日本拠点」 |
| GXOロジスティクス | 米国 | 全社USD13.2 billion/2025年 | コントラクト・ロジスティクスを中心とする運営 | Wincantonの統合を進める。GXO「2025年通期決算」 | 日本の自社拠点展開は今回確認した公式資料では確認できず |
| マースク | デンマーク | Logistics & Services:USD15,103 million/2025年 | 海上輸送と内陸・倉庫サービスを接続 | 物流部門の収益性改善を継続。マースク「2025年決算説明資料」 | 日本法人を通じた輸送・物流サービス。マースク「Japan local information」 |
売上高は全社と部門、総額と純額が混在するため、表の金額を足して市場規模としたり、単純に順位付けしたりできない。DSVの2025年にはSchenkerが8か月分含まれ、買収を除いた成長と区別して見る。GXOの同年売上は12.5%増である一方、同社公表のオーガニック成長率は3.9%であり、再編効果を切り分ける重要性が分かる。(DSV「Annual Report 2025」)(GXO「2025年通期決算」)
DHLのSupply Chain部門の2025年売上は、欧州・中東・アフリカEUR7,952 million、米州EUR7,394 million、アジア太平洋EUR2,458 millionである。これは地域市場全体ではなく同社の構成であり、欧米の事業基盤の厚さを示す。(DHL「2025年年次報告・Supply Chain」)
NXの2025年の海外物流4地域の外部顧客売上合計は9,117.98億円で、連結売上高に対して約35.4%となる(計算)。これは地域セグメントの集計による参考比率であり、会社が別定義で示す海外売上比率と混同しない。買収による欧州機能の拡張や、東アジア・南アジア/オセアニアの事業を持つことは、日系荷主の海外供給網を受託する基盤となる。(NXホールディングス「2025年12月期決算短信」)
分析では、今後2〜3年は、海外大手の国内運営・国際輸送を束ねた提案と、日本勢の海外取得・提携が並行する。対抗策は品質管理、在庫情報、契約窓口の整合であり、現地雇用・施設契約・顧客承認まで統合できるかが成否を左右する。
外部環境と制度の変化
制度対応の焦点は、運転者個人の時間管理から、荷主の発注・受入条件と再委託構造の管理へ広がった。2026年の経営課題は、施行済みの義務を契約と現場へ落とし込み、今後施行される制度と混同しないことである。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 労働規制 | 日本 | 自動車運転業務の時間外労働は特別条項付き36協定でも年960時間が上限 | 2024年4月1日施行 | 大・長時間依存の運行に向かい風、運行再設計に追い風 | 厚生労働省「運転業務の時間外労働規制」 |
| 労働規制 | 日本 | 改善基準告示の拘束時間・休息期間を改正 | 2024年4月1日適用 | 大・連続稼働に制約、持続可能な勤務に追い風 | 厚生労働省「トラック運転者の改善基準告示」 |
| 物流制度 | 日本 | 荷主・物流事業者等の効率化努力義務、一定規模以上への計画・定期報告等 | 努力義務2025年4月1日、特定事業者制度2026年4月1日施行 | 大・荷主を含む改善受託に追い風 | 国土交通省「改正物流効率化法の義務」/国土交通省「物流施策の現状・課題」 |
| 取引規制 | 日本 | 取適法で特定運送委託を対象に追加、規模基準等を見直し | 2026年1月1日施行 | 大・適正な発注と対価交渉に追い風 | 公正取引委員会「取適法リーフレット」 |
| 運送制度 | 日本 | 違法な白トラ利用への荷主等の規制、委託次数を抑える努力義務等 | 2026年4月1日施行 | 大・実運送の把握に追い風、管理負担は増加 | 国土交通省「トラック適正化二法について」 |
| 運送制度 | 日本 | 許可更新制、適正原価を下回る運賃・料金の制限等 | 2025年6月11日の公布から3年以内の政令指定日。具体的施行日は本稿で未確認 | 大・原価管理と制度対応が必要 | 国土交通省「トラック適正化二法について」 |
| 電子貨物情報 | EU | 認証されたeFTI基盤を通じた電子情報を行政当局が受理 | 2027年7月9日全面適用予定 | 中・欧州拠点のデータ連携に追い風、準備負担 | 欧州委員会「The eFTI Regulation」 |
| 環境・産業政策 | 日本 | 総合物流施策大綱で共同輸配送、標準化、モーダルシフト等を推進 | 2026年3月31日閣議決定、対象2026~2030年度 | 大・物流網再構築に追い風 | 国土交通省「総合物流施策大綱2026~2030」 |
時間外労働の年960時間は、通常の上限を置き換える無条件の許容枠ではなく、特別条項を用いる場合の上限である。休日労働を含めた働く時間の全体は、改善基準告示の1日・1か月・1年の拘束時間の上限を超えてはならない。また、改善基準告示ではトラック運転者の拘束時間が原則年3,300時間・月284時間、休息期間は継続11時間以上を基本とし9時間を下回らないことなどが定められている。例外規定の適用条件を含め、運行計画を両方の制度で確かめる。(厚生労働省「運転業務の時間外労働規制」)(厚生労働省「トラック運転者の改善基準告示」)(厚生労働省「トラック運転者 改善基準告示 学習テキスト」)
物流効率化法の特定事業者は、荷主等で取扱貨物重量9万トン以上、トラックで保有150台以上、倉庫で保管量70万トン以上という基準が示される。物流統括管理者、いわゆるCLOの選任義務は、特定荷主・特定連鎖化事業者に課されるもので、すべての物流会社に一律に課されるものではない。計画・定期報告を作るだけでなく、発注頻度や荷役条件を誰が変更できるかが、制度対応の実効性を決める。(国土交通省「改正物流効率化法の義務」)
取適法も、運送取引すべてに同じ規制が自動適用されるわけではなく、委託内容と当事者の規模等による対象判定が必要である。トラック適正化二法では、2026年4月施行事項と、後日施行となる適正原価・許可更新制度を分けて見る。将来制度を根拠に、現時点で全国一律の法定最低運賃が確定したかのような説明はできない。(公正取引委員会「取適法リーフレット」)(国土交通省「トラック適正化二法について」)
EUのeFTIは、事業者全員へ直ちに紙の廃止を義務付ける制度ではなく、適合する電子情報を当局が受理する枠組みである。日本企業には、欧州子会社の輸送情報を現地だけに閉じず、本社や荷主の管理へ接続する契機となる。脱炭素と資源循環への対応も、輸送モードの変更に加え、再利用可能な荷役器具、回収便、帰り荷を含めた網の設計で考える。(欧州委員会「The eFTI Regulation」)(国土交通省「総合物流施策大綱2026~2030」)
人材と生産性
人手不足への対応では、採用人数の確保と、採用した人が輸送・作業に使える時間の増加を分けて考える。拘束時間を長くして収入を補う働き方から、時間当たりの生産性と賃金を上げる働き方へ移れるかが、供給能力の持続性を決める。
2025年賃金構造基本統計から計算した年収は道路貨物運送業468万6,800円、倉庫業440万8,200円である。前者は運転者だけでなく産業内の一般労働者を含む値であり、車種別運転者の年収との単純比較はできない。同調査の道路貨物運送業の平均年齢は50.0歳であり、採用に加え、継続就業を可能にする荷役負荷・勤務体系の改善が重要となる。(厚生労働省「2025年賃金構造基本統計」)
不足する機能は、大型車を運転できる人だけではない。供給を増やすには、車両や床面積に加え、配車・運行管理、フォークリフト等を用いる荷役、倉庫の班長、品質管理、複数拠点を立ち上げる責任者が欠かせない。これらの職種について同一基準で比較できる最新の求人倍率は、確認した資料では確定できず、全国一律の不足率は示さない。
改善の兆候はある。国交省の2025年調査では1運行の平均拘束時間が10時間13分、荷待ち・荷役等が2時間2分となり、前回の11時間46分、3時間18分から短くなった。ただし、同じ運転者を継続追跡した実験ではなく、調査対象や輸送条件の違いを含むため、短縮分をすべて制度効果と断定できない。(国土交通省「2025年拘束時間調査」)
分析では、荷主が接車時刻と荷役人員を揃えることは、運転者の実働供給を増やすと同時に、帰宅時刻の予見性を高める。中継輸送では日帰り運行が可能になる一方、引継ぎ場所、休憩、車両・貨物の責任分界が必要となる。大型・けん引免許や運行管理に必要な資格者の育成も、配属する路線と勤務条件までセットで設計する。
物流全体の付加価値を上記199万9,100人で割る比較は、対象業種が違うため本稿では示さない。企業内では拘束一時間当たり限界利益、処理件数、誤出荷を加味した総工数で管理する。待機削減が収入減につながらないよう、単価改定と賃金設計を同時に進める。
2030年に向けたシナリオ
2030年を「必ず34%の輸送力が不足する年」として固定的に扱うのは適切ではない。2026年の国交省検討会提言は需要・供給の前提を再検証し、追加施策を講じない場合に平均的な想定で約7%、厳しい想定で最大約25%の不足が生じうると示している。(国土交通省「2030年度物流大綱検討会・提言概要」)
この約7〜25%は検討会提言の条件付き試算であり、実績でも発生確率でもない。2024年度の輸送量を100とするケースや、需要を2019年水準に戻すケースなどで結果が異なり、従来の34%から単純な引き算で更新した値ではない。2026年3月に閣議決定された大綱と、その前段の提言資料は区別して読む。(国土交通省「2030年度物流大綱検討会・提言概要」)(国土交通省「総合物流施策大綱2026~2030」)
本稿では、不確実性の軸を、①荷主が納品頻度・受付時間・荷姿を変更する速度、②賃金・原価上昇を反映した価格と長期契約が定着する程度、とする。次の可能性評価は、公開情報からの定性的な分析であり、統計的確率を付した予測ではない。
| シナリオ | 起きる条件 | 2030年の姿 | 可能性の見立て |
|---|---|---|---|
| 条件付きの供給安定 | 荷主の条件変更と費用負担がともに進む | 共同輸配送・中継・拠点集約が進み、3PLは輸送能力と改善を長期契約で提供 | 政策の方向と一致。ただし全地域一律には進まない |
| 値上げ先行の二極化 | 価格は上がるが、受入・発注条件が変わらない | 大口・定量案件へ供給が寄り、小口・変動案件は高価格化。荷主の総費用は下がりにくい | 最も注意すべき基準ケース |
| 地域・品目別の供給縮小 | 価格転嫁も条件変更も進まない | 事業者の退出、配送日の集約、対象地域・商品別のサービス縮小が進む | 全国一斉より、特定地域・時間帯での発生を警戒 |
市場金額は値上げ先行でも増える。欠品、納期、輸送能力、受託側の投資余力が同時に改善しているかを確かめる。
| 先行指標 | 確認する統計・発表 | 見るべき変化 |
|---|---|---|
| 輸送量とトンキロ | 国交省「自動車輸送統計」 | 需要減か、距離・構成変化か。国土交通省「2025年度自動車輸送統計年報」 |
| 荷待ち・荷役と拘束時間 | 国交省の運転者実態調査 | 平均改善に加え、長時間運行が残る条件。国土交通省「2025年拘束時間調査」 |
| 輸送価格と荷主コスト | 日銀サービス価格指数、JILS物流コスト調査 | 単価上昇と作業削減が両立するか。日本銀行「2026年9月サービス価格指数」/JILS「2025年度物流コスト調査」 |
| 事業者数・規模構成 | 国交省の貨物自動車運送事業者統計 | 退出・集約と地域供給の変化。国土交通省「貨物自動車運送事業者数の推移」 |
| 特定事業者の改善計画 | 物流効率化法に基づく制度資料、各荷主の公表 | 発注・納品条件を変える施策があるか。個別計画の全件公開は前提としない。国土交通省「改正物流効率化法の義務」 |
経営・企画部門への示唆
2024年4月以降、物流の供給量は車両や床面積より、運転者の拘束時間のうち実際に運べる時間で決まる。以下では、その時間を誰が生み出し、誰が対価を受け取るかの観点で選択肢を整理する。
立場別の戦略の選択肢
大手(一括受託を担う総合物流・3PLの大手):規模を広げるより、受託した物量の価格条件を更新できるかが利益を分ける。センコーグループの物流事業は2026年3月期の外部売上が5,744億円と前期比239億円増え、同社は拡販、料金改定、M&Aの寄与を理由に挙げる(センコーグループホールディングス「2026年3月期決算短信」)。選択肢は三つある。①荷主の物流子会社や地域の3PLを取得するときに、最低物量、価格改定、仕様変更の条項を取得条件に組み込む。②複数荷主の拠点と幹線を組み替える共同輸配送を自社の幹線網で提案する。トラックの積載効率は2024年度41.3%で、2025年度目標の50%に届いていない(国土交通省「総合物流施策大綱2026~2030」)。③海外の取得は、日系荷主の現地案件をどれだけ取り込めたかで評価する。NXでは海外4地域の外部売上が連結の約35.4%(計算)を占め(NXホールディングス「2025年12月期決算短信」)、海外の採算が全体を左右する。分析では、大手の差は買収額ではなく、買収した契約を自社の価格体系へ移す速さで付く。
中堅・中小(保有10台以下が54.8%を占める実運送・地域の倉庫):2026年4月から、元請には委託を2次までに抑える努力義務がかかり、違法な白トラを使った荷主にも罰則が及ぶ(国土交通省「トラック適正化二法について」)。元請と荷主には、拘束時間を守り記録を出せる実運送会社を選ぶ理由ができた。選択肢は、①デジタルタコグラフや入退場の記録から荷待ち・荷役の時間を荷主別に集計し、1運行2時間以内という政府目標(国土交通省「2025年拘束時間調査」)を超える荷主から価格協議を始める、②取適法の対象となる取引では「協議に応じない一方的な代金決定」が禁じられた(公正取引委員会「取適法リーフレット」)ことを踏まえ、原価資料を添えて附帯作業の料金を別建てにする、③依頼書の転記はハコベルやHacobuのような生成AIの読み取りサービスに任せ、配車担当者を協力会社の確保に回す、である。分析では、単独で元請を目指すより、特定の地域や温度帯で「2次以内の実運送」として指名される地位の方が価格交渉力を持ちやすい。
新規参入を考える企業(荷主、商社、IT・ロボット企業、投資ファンドなど):入口は三つある。第一は、荷主が物流機能を外に出す時期を捉えた物流子会社の取得で、取得後に親会社の物量と単価が何年続くかが価値を決める。第二は、運び方を変える技術の領域で、住友化学グループはレベル2の自動運転トラックによる商用運行を始め(住友化学等「自動運転トラックを用いた商用運行開始」)、T2は2027年1月から約30社の商用顧客へ新機能を積んだ車両を投入する計画である(T2「切替拠点での自動運転トラックの発着に成功」)。荷主グループが自動運転事業者と直接組む形は、既存の元請3PLを経由しない取引の芽になる。第三はバース予約や依頼書の読み取りなどのデータの領域だが、荷主は違法な白トラの利用で罰則を受けうるため、許可を持つ実運送との接続が前提になる。分析では、許可と現場を持たない参入者は、実運送会社との提携条件を先に固めない限り荷主に選ばれにくい。
通説と異なる見方
第一に、運賃の上昇は物流会社の利益率の上昇を意味していない。 道路貨物輸送の価格は2026年9月に前年比4.6%上がり(日本銀行「2026年9月サービス価格指数」)、物流15業種の売上は2024年度に5.7%増えた(矢野経済研究所「物流15業種市場・2026年調査」)。それでもSBSの物流事業の利益率は約2.6%、SGのロジスティクス事業は約3.1%(いずれも本文の計算)にとどまる。荷主の側でも、売上高物流コスト比率は5.32%と前年度調査より0.12ポイント下がった(JILS「2025年度物流コスト調査」)。分析では、値上げ分の多くは賃金・外注費の上昇と輸送量の減少に吸収されており、交渉の物差しは、値上げ率より契約単位の採算である。
第二に、輸送力不足の緩和は、荷物が減ったことにも支えられている。 2030年度の不足見通しは、当初の約34%から平均で約7%、最大で約25%に改められたが、最大値は需要が2019年度の水準に戻り、運転者数と労働時間の減少も大きい場合の試算である(国土交通省「2030年度物流大綱検討会・提言概要」)。2025年度の自動車貨物はトン数で2.6%、トンキロで7.0%減った(国土交通省「2025年度自動車輸送統計年報」)。分析では、景気回復や在庫の積み増しで荷動きが戻る局面こそ、運賃と附帯料金の再交渉が一斉に起きやすい。
第三に、荷主の物流子会社を買っても、安定した物量が付いてくるとは限らない。 三菱ケミカル物流のSBSへの譲渡で、親会社が示したのは協力関係を維持する方針であり、物量や期間の保証は公表されていない(三菱ケミカルグループ「物流子会社の株式譲渡」)。GXOの2025年も、売上は12.5%増えたが既存事業の伸びは3.9%だった(GXO「2025年通期決算」)。分析では、物流子会社の価値は売上の規模ではなく、親会社との契約の更新条件で決まる。
公開情報ではわからないこと
- 荷主・拠点別の荷待ち・荷役時間の分布:国の調査は1運行当たりの平均であり、どの荷主・品目で長時間が残るかはわからない。運行管理者と運転者へのアンケートで荷主・拠点別の待機時間を集め、協力を得た運送会社のデジタルタコグラフの記録と照合する。
- 値上げのうち附帯作業の対価がどこまで払われているか:日銀の指数は運賃の動きであり、待機料、荷役料、棚入れ料の収受の実態は公表されていない。中小の実運送会社と荷主の購買部門に、契約書の料金項目と実際の請求・支払の差を聞き取る。
- 委託の次数と実運送の供給源の重なり:2次までの努力義務の後、複数の元請の協力会社がどこまで重なるかは開示されない。実運送会社に、繁忙期にどの元請の仕事を何台で受けているかを守秘契約のもとで聞き取る。
- 自動運転幹線の運行費用と責任分担:料金、切替拠点の費用負担、障害時の責任分担は未公表である。商用運行を使う荷主・運送会社への聞き取りと、自動運転トラックの商用運行が先行する海外での現地調査で、拠点運営費の比重を比べる。
- 買収・提携で確かめる論点:物流子会社の売却で親会社が保証する物量・単価・期間、解約と再交渉の条件、運転者の定着、協力会社への支払条件は開示されない。データルームでの契約の精査に加え、主要荷主への承継意向の聞き取りと、班長・配車担当との面談を買収前に行う。
出典
統計・法制度は官公庁等の原資料、企業数値は各社の決算・公式発表を使用した。本文中に出典を付し、以下に資料名と公表日をまとめる。
- 国土交通省「物流を取り巻く動向と物流施策の現状・課題」(2025年作成、資料に日付の記載なし)
- 矢野経済研究所「物流15業種市場に関する調査を実施(2026年)」(2026年8月5日)
- 国土交通省「貨物自動車運送事業者数の推移」(公表日記載なし、2025年3月末実績)
- 国土交通省「規模別事業者数」(公表日記載なし、2025年3月末実績)
- 総務省・経済産業省「令和3年経済センサス‐活動調査、第9-2表・全国」(2023年6月27日)
- 厚生労働省「令和7年賃金構造基本統計調査・一般労働者・産業中分類」(2026年3月24日)
- 日本銀行「企業向けサービス価格指数・2026年9月速報」(2026年10月27日)
- 国土交通省「自動車輸送統計年報・令和7年度分」(2026年9月28日)
- 日本ロジスティクスシステム協会「2025年度物流コスト調査報告書(概要版)の公表」(2026年4月30日)
- 国土交通省「トラックドライバーの1運行当たりの平均拘束時間に関する調査結果」(2026年7月10日)
- 国土交通省「総合物流施策大綱(2026年度~2030年度)」(2026年3月31日)
- 国土交通省「2030年度に向けた総合物流施策大綱に関する検討会・提言概要」(2026年3月3日)
- 厚生労働省「自動車運転の業務の時間外労働の上限規制」(公表日記載なし、2026年11月3日確認)
- 厚生労働省「トラック運転者の改善基準告示」(公表日記載なし、2026年11月3日確認)
- 厚生労働省「トラック運転者 労働時間等の改善のための基準 学習テキスト」(2024年4月、改正改善基準告示版)
- 国土交通省「改正物流効率化法の施行に伴う義務」(2026年公表、PDFに日付記載なし)
- 国土交通省「トラック適正化二法について」(公表日記載なし、2026年11月3日確認)
- 公正取引委員会「取適法リーフレット」(公表日記載なし、2026年11月3日確認)
- 欧州委員会「The eFTI Regulation」(公表日記載なし、2026年11月3日確認)
- NIPPON EXPRESSホールディングス「2025年12月期決算短信」(2026年2月13日)
- NIPPON EXPRESSホールディングス「第4回定時株主総会招集通知」(2026年3月2日電子提供開始、3月11日付)
- SBSホールディングス「2025年12月期決算短信」(2026年2月13日)
- SGホールディングス「財務ハイライト・2026年3月期」(公表日記載なし、2026年11月3日確認)
- ロジスティード「2026年3月期 決算短信〔IFRS〕(連結)」(2026年5月18日)
- センコーグループホールディングス「2026年3月期 決算短信〔日本基準〕(連結)」(2026年5月13日)
- 国土交通省「トラック運送業をとりまく現状及び最近の取り組み」(2026年7月)
- 三菱ケミカルグループ「三菱ケミカル物流の株式譲渡について」(2026年9月28日)
- SGホールディングス「グローバル・フレイトフォワーダーMorrison Express Worldwide Corporationの株式取得完了に関するお知らせ」(共同通信PRワイヤー掲載)(2025年5月20日)
- DHL Group「2025 Annual Report・Supply Chain division」(2026年3月5日)
- DSV「Annual Report 2025」(2026年2月4日)
- DSV「Japan」(公表日記載なし、2026年11月3日確認)
- キューネ・アンド・ナーゲル「Kuehne+Nagel reports solid earnings in 2025」(2026年3月3日)
- キューネ・アンド・ナーゲル「日本の拠点」(公表日記載なし、2026年11月3日確認)
- GXO「Fourth Quarter and Full Year 2025 Results」(2026年2月10日)
- マースク「Q4 and FY 2025 Investor Presentation」(2025年通期決算時の資料、資料に公表日の記載なし)
- マースク「Japan local information」(公表日記載なし、2026年11月3日確認)
- UNCTAD「Review of Maritime Transport 2025」序文(2025年9月24日)
- ハコベル「AIデータコンバーター提供開始」(2026年6月1日)
- Hacobu「MOVO Berthの自動割り当て・自動呼び出し機能提供開始」(2026年4月15日)
- Hacobu・安田倉庫「MOVO Adapter導入」(2026年6月2日)
- ラピュタロボティクス「日本通運・沼津事業所へのPA-AMR導入」(2026年10月28日)
- DHL「ベイクルーズ向け柏沼南物流センターの自動化」(2026年10月8日)
- DHL「HappyRobotのAIエージェントを活用した業務効率化」(2025年11月11日)
- 住友化学・住化ロジスティクス・T2「自動運転トラックを用いた商用運行開始」(2026年4月6日)
- ハコベル「AIデータコンバーターで社内の帳票データ入力業務時間を80%削減」(2026年5月15日)
- T2「切替拠点での自動運転トラックの発着に成功」(2026年10月21日)
この業界の図解【194種類で分析】を、note の有料記事で公開しています。
