エグゼクティブサマリー
石油元売りは、縮小する燃料需要を支える供給網から現金を生み、その供給責任を維持したまま次の燃料・素材へ転換する産業である。
2026年11月時点の経営課題は、長期の需要減少と足元の調達・物流リスクを同時に扱うことである。ENEOS・出光・コスモの3グループを中心とする構造の下でも、設備、原料、販売先、投資時期の違いで将来の競争力は分かれる。本稿は2026年11月1日を情報基準日とし、それまでに確認した公開資料に基づき、実績、企業計画、外部予測、公開情報からの分析を区別する。
要点
- 市場と構造:2025年度の国内燃料油需要は1億3,658.5万kL、前年度比1.1%減である。国内製油所は2026年4月1日時点で19か所。需要縮小に合わせた合理化と、地域・油種別の供給余力の確保を両立させる(石油連盟「今日の石油産業2026」)。
- 価格と収益:2026年9月の国内企業物価指数「石油・石炭製品」は前年比11.5%上昇した。名目売上の増加を需要成長と読み替えず、在庫影響を除く利益と運転資金を確かめる(日本銀行「企業物価指数・2026年9月速報」)。
- 競争と転換:コスモのSAFは商用供給、ENEOSの合成燃料は実証、出光の固体電解質は量産化準備と、転換先の段階が異なる。設備計画の発表を将来利益と同一視せず、原料、認証、販売契約を確かめる(コスモ「SAF製造開始」、ENEOS「合成燃料」、出光「リチウム電池材料部」)。
- 海外と制度:2026年の供給障害に加え、日本の排出量取引、2028年度の化石燃料賦課金、EUのSAF義務化が事業条件を変える。海外企業は競争相手であると同時に、原料・燃料・技術の提携相手でもある(経済産業省「排出量取引制度」、e-Gov「GX推進法」、欧州委員会「ReFuelEU Aviation」)。
- AI:装置の自動制御と設備情報統合には導入事例がある。生成AIの文書支援、実設備の制御、点検ロボットでは成熟度と安全上の条件が異なり、個別工程ごとに投資効果を検証する(ENEOS「AIによるプラント自動運転」、コスモ「製油所のデジタルプラント化」)。
経営・企画部門への示唆
- 製油所の能力削減は、全国の需要減少率ではなく地域別の代替供給ルートの有無で順番を決める。2026年の系列外供給の要請と備蓄放出を踏まえ、出荷・タンクの余力を危機時の保険として採算に入れる。
- 原油高の局面の増益は在庫影響が大きく、転換投資の原資として当てにしない。投資枠は在庫影響を除く利益の数年平均で決め、上振れ分は補助金縮小時の運転資金や備蓄の積み増しに備えて残す。
- 新燃料は置換量ではなく、SAFの供給目標、認証、長期購入契約で案件を選ぶ。提携・買収では、設備の健全性、環境債務、備蓄義務と在庫の評価を、現地調査と関係者への聞き取りで確かめる。
業界データまとめ
国内市場は数量で縮小しているが、元売りの売上高と利益は原油価格、為替、在庫評価、海外取引によって大きく動く。したがって、国内需要、供給設備、企業決算を別々の物差しとして読む。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 国内燃料油需要1億3,658.5万kL。ガソリン、ナフサ、ジェット燃料油、灯油、軽油、A重油、B・C重油の合計。LPG・潤滑油を含まない数量指標 | 2025年度 | 石油連盟「今日の石油産業2026」11頁 |
| 市場の伸び | 国内燃料油需要、前年度比−1.1%。市場規模と同じ系列の公表値 | 2025年度 | 石油連盟「今日の石油産業2026」11頁 |
| 事業者数 | 26事業所(参考値)。産業細分類「1711 石油精製業」の製造事業所数で、個人経営を含まない。元売りの企業数ではない | 2025年6月1日現在 | 経済産業省「2025年経済構造実態調査 製造業事業所調査 産業別統計表 第1表」 |
| 従業者数 | 1万2,711人(参考値)。同じ「1711 石油精製業」の事業所の従業者数。元売りの販売・物流部門や協力会社は含まない | 2025年6月1日現在 | 経済産業省「2025年経済構造実態調査 製造業事業所調査 産業別統計表 第1表」 |
| 平均年収 | 670.89万円(計算、参考値)。中分類「石油製品・石炭製品製造業」、一般労働者・男女計・企業規模計(10人以上)・民営事業所。43.71万円×12+146.37万円。石炭製品を含む | 2025年調査。賞与は前年の年間額 | 厚生労働省「令和7年賃金構造基本統計調査・一般労働者・産業中分類第1表」 |
| 価格の動き | 国内企業物価指数「石油・石炭製品」前年比+11.5%。石炭製品を含むため元売りの石油製品だけとは一致しない | 2026年9月(速報) | 日本銀行「企業物価指数(2026年9月速報)」3頁 |
| 上位3社の売上高 | ENEOS HD 103,417.87億円〔石油製品ほか〕/出光興産67,934.16億円〔燃料油〕/コスモエネルギーHD22,987.68億円〔石油事業〕。すべて外部顧客向けセグメント売上高、百万円から億円へ単位換算 | 2026年3月期 | ENEOS HD「2026年3月期決算短信」17頁 出光興産「2026年3月期決算短信」17頁 コスモエネルギーHD「2026年3月期決算短信」15頁 |
| 世界市場 | 世界石油需要1億240万バレル/日〔IEAの2026年通年予測。実績ではない。国内燃料油需要とは対象範囲が異なる〕 | 2026年予測、2026年10月14日公表 | IEA「Oil Market Report – October 2026」 |
| 製油所数・原油処理能力 | 国内19か所、311万400バレル/日。企業数ではなく、設備の所在地数と公称処理能力 | 2026年4月1日現在 | 石油連盟「今日の石油産業2026」8頁 |
| 原油処理量 | 国内1億3,908万kL | 2025年度 | 石油連盟「今日の石油産業2026」8頁 |
| 給油所数 | 国内26,412か所。可搬式を含む。元売りの事業者数ではなく、下流の供給拠点数 | 2026年3月末 | 石油連盟「今日の石油産業2026」12頁 |
元売りだけの国内販売金額として範囲を揃えた公表値は確認できないため、市場規模の値は燃料油需要である。企業のセグメントには海外取引や隣接事業が含まれ、3社の売上高合計を国内市場規模やシェアの分母に使ってはならない。事業者数・従業者数は精製の製造事業所の統計、平均年収は石炭製品を含む中分類の統計であり、いずれも元売りの販売・物流部門を含む業界全体の値ではない。
AI・フィジカルAIの影響と経営の打ち手
石油元売りで経済効果が大きいのは、文章作成の省力化だけでなく、製油所の運転安定化と設備停止の回避である。ただし、AIが判断を補助する段階と、現実の装置を操作する段階では、安全設計、責任、検証に必要な水準が大きく異なる。
影響の全体像
本稿のバリューチェーンは、原油・代替原料調達 → 精製・製造 → 貯蔵・物流 → 卸売・顧客供給である。これらを横断して「設備保全・保安」が支える。以下の工程名は、この区分に統一する。
ここでいうフィジカルAIには、移動ロボットだけでなく、センサーから状態を認識してプラントの操作量を変える自律制御も含める。一方、ドローンによる撮影やデータ収集だけではAIによる自律行動とは限らないため、単純な遠隔点検は「データ・IoT」に分類する。表の普及時期は、2026年11月を起点とする分析であり、企業の導入期限ではない。
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 原油・代替原料調達 | 原料・製品・設備制約を接続し、調達と生産計画の更新を支援 | データ・IoT | 構想段階 | 3〜5年 | ENEOS「デジタル戦略」で供給領域の最適化方針を確認。原油購入の完全自律化を意味しない |
| 精製・製造 | 熟練者の手動調整から、限定された装置の常時自動運転へ | フィジカルAI | 実用(導入事例あり) | 3〜5年 | ENEOS「AIによるプラント自動運転」 |
| 貯蔵・物流 | 運転・設備情報の統合を土台に、出荷制約の把握と計画修正を支援 | データ・IoT | 構想段階 | 3〜5年 | ENEOS「デジタル戦略」。物流全体の無人化実績としては扱わない |
| 卸売・顧客供給 | 社内情報検索、問い合わせ回答案、営業支援文書の作成 | 生成AI・AIエージェント | 構想段階 | 2年以内 | ENEOS「デジタル戦略」は社内でのAIによる自律的な業務遂行と新たな顧客体験の創出を掲げ、コスモエネルギーHDは製油所のデジタル化への生成AIの適用を発表した。営業・顧客対応での導入範囲は公表されておらず、顧客への自動回答は別途検証が必要 |
| 設備保全・保安 | 図面、検査履歴、運転値を設備単位で検索・照合 | データ・IoT | 実用(導入事例あり) | 2年以内 | コスモエネルギーHD「製油所のデジタルプラント化」 |
| 設備保全・保安 | 巡回経路を移動し、異常・漏洩兆候を継続観測 | フィジカルAI | 実証中 | 3〜5年 | ANYbotics「ANYmal X発売発表」にエネルギー企業での先行試験を記載。日本の全製油所での導入実績ではない |
業務はどう変わるか
第一は、運転員が多数の計器を見ながら操作量を調整する業務の変化である。ENEOSとPreferred Networksは、川崎製油所の常圧蒸留装置で自動運転を常時使用しており、制御対象の要素は24、予測に用いる入力センサーは930に及ぶ。2024年1月に連続運転を始めた導入済みの事例である(ENEOS「AIによるプラント自動運転」、ENEOS・Preferred Networks「共同発表」)。海外でも、スウェーデンの精製会社Preemが2025年2月、Lysekil製油所の流動接触分解装置に米Imubitの閉ループAI最適化を適用する提携を発表した。こちらは排出と燃料使用の削減を見込む計画段階の案件である(Imubit「Preemとの提携」)。
第二は、保全担当者が別々の図面・台帳・検査記録を探して照合する業務の変化である。コスモ石油は2024年5月にCognite Data Fusionを全製油所へ導入し、設備情報の一元管理を進めている。設備の識別番号を起点として情報を繋ぐ基盤は導入済みだが、その上で動く生成AIの回答がすべて保安判断に使用可能になった、という意味ではない(コスモエネルギーHD「製油所のデジタルプラント化」)。
今後は「この配管の前回検査と補修履歴を示す」といった検索から、検査計画案の作成へ拡張できる。ただし、誤った設備番号、改造前の図面、検査対象外の配管が混入すると、文章として自然でも危険な回答になる。生成AIの導入前に、設備台帳と現物の一致率、図面の改訂管理、権限別の閲覧範囲を改善しておく。
第三は、人が危険区域を歩いて計器、音、熱、漏洩を確認する業務の変化である。ANYboticsは、BP、シェルなどが防爆型ANYmal Xを先行試験したと公表しており、2026年2月には横河電機とロボット管理ソフトの統合に向けた提携を発表した。試験実績と日本企業との提携は確認できるが、日本の元売りにおける本格運用拠点数は確認できない(ANYbotics「ANYmal X発売発表」、ANYbotics・横河電機「提携発表」)。
第四は、製油所の運転・保全知識を再利用する方法の変化である。横河電機とENEOSマテリアルの化学プラントでは、強化学習による自律制御が正式採用された。これは隣接する石油化学の導入例であり、元売りの全精製工程への普及と同一視すべきではない。それでも、熟練者の操作を機械に置き換えるだけでなく、制御方策を継続改善する可能性を示す(横河電機「強化学習AIが化学プラントに正式採用」)。
AI・ロボットの主要プレイヤー
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| ENEOS | 日本 | 自動運転AI、操業データ活用 | 川崎製油所の装置制御。利用企業として運転知識を保有 | 展開済み。公式研究開発紹介 |
| Preferred Networks | 日本 | 深層学習・強化学習 | ENEOSとプラント自動運転システムを共同開発 | 展開済み。ENEOSとの共同発表 |
| 横河電機 | 日本 | FKDPP、OpreX Robot Management Core | プラント制御と点検ロボットの管理。化学プラントの正式採用例あり | 展開済み。自律制御の公式発表 |
| Cognite | ノルウェー | Cognite Data Fusion | コスモの製油所で設備・文書・運転データを接続 | 展開済み。コスモの導入公表 |
| ANYbotics | スイス | ANYmal、ANYmal X | エネルギー施設の自律巡回・防爆区域点検 | 提携・実証あり。日本での確認根拠は横河電機との提携であり、国内元売りへの本導入を意味しない。共同発表 |
| Imubit | 米国 | 深層学習による閉ループ最適化 | Preem(スウェーデン)の製油所で流動接触分解装置の運転目標を設定する計画 | 日本の元売りでの導入は確認できない。Preemとの提携発表 |
人材・収益・競争への影響
分析では、減るのは計器転記、記録探索、定型巡回、操作条件の微調整といった作業時間であり、直ちに保安要員の配置を減らせるわけではない。増えるのは、異常時の原因分析、モデルの変更承認、データ品質管理、制御システムと情報システムを跨ぐ監視である。現場経験のある運転員を、導入によって不要になる人と捉えると、安全な制約条件を設定する人材を失う。
収益効果は、人件費だけでなく、規格外品の再処理、余分な蒸気・燃料の使用、計画外停止を減らすところにある。ただし、導入事例の公表だけから利益改善額や回収年数は算出できない。製品市況や定期修理の影響を除き、同じ原料性状・稼働条件で比較する評価設計が必要である。
競争上の価値は、汎用モデルの性能だけでは決まらない。設備履歴、腐食の進行、原料と製品得率の関係を結び付けられる元売りと、制御・保全基盤を提供する企業が共同で価値を作る構造になると考えられる。契約では学習データ、改善後のモデル、他拠点への移植権、障害時の復旧責任を明確にし、提供企業を変更しても記録を引き継げる状態を保つ。
経営者が実施すべき対策
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | 常圧蒸留など対象装置を絞り、手動復帰条件まで含めて自動制御を検証 | 大手 | 2026〜2028年 | 操作の安定化、燃料・蒸気ロス抑制 | 運転範囲、異常事例、制御変更承認手順 |
| 高 | 配管・回転機の設備番号と図面・検査履歴を照合 | 共通 | 2026〜2027年 | 記録探索と見落としの削減 | 改訂責任者、現物確認、欠損データの補完 |
| 高 | 生成AIの回答に原記録・改訂日を表示し、作業許可の承認系統から切り離す | 共通 | 2026〜2027年 | 誤回答を点検できる状態の確保 | 参照範囲、アクセス権、回答評価用の設問集 |
| 高 | 点検ロボットを低複雑度の巡回路から導入し、防爆・通信・退避を検証 | 大手 | 2026〜2029年 | 危険区域への立入り低減、観測頻度増加 | 危険区域図、段差・階段評価、故障時回収手順 |
| 高 | 制御ネットワークへの接続を限定し、遠隔保守の認証・記録を徹底 | 共通 | 導入前 | 不正操作と侵入経路の抑制 | 接続台帳、復旧訓練、供給者との責任分担 |
| 中 | 補修会社・油槽所の文書業務を共同仕様で整える | 中堅・中小 | 2027〜2029年 | 元売りごとの様式対応負荷の低減 | 機密区分、帳票項目、設備情報の受渡しルール |
よくある失敗は、文書検索の精度を確認せずに生成AIを作業判断へ進めること、平常運転の成功を異常時にも一般化すること、機器購入費だけで採算を評価することである。データ整備、現場の訓練、サイバー対策、停止時の代替運用まで費用に含める。
業界の定義と市場構造
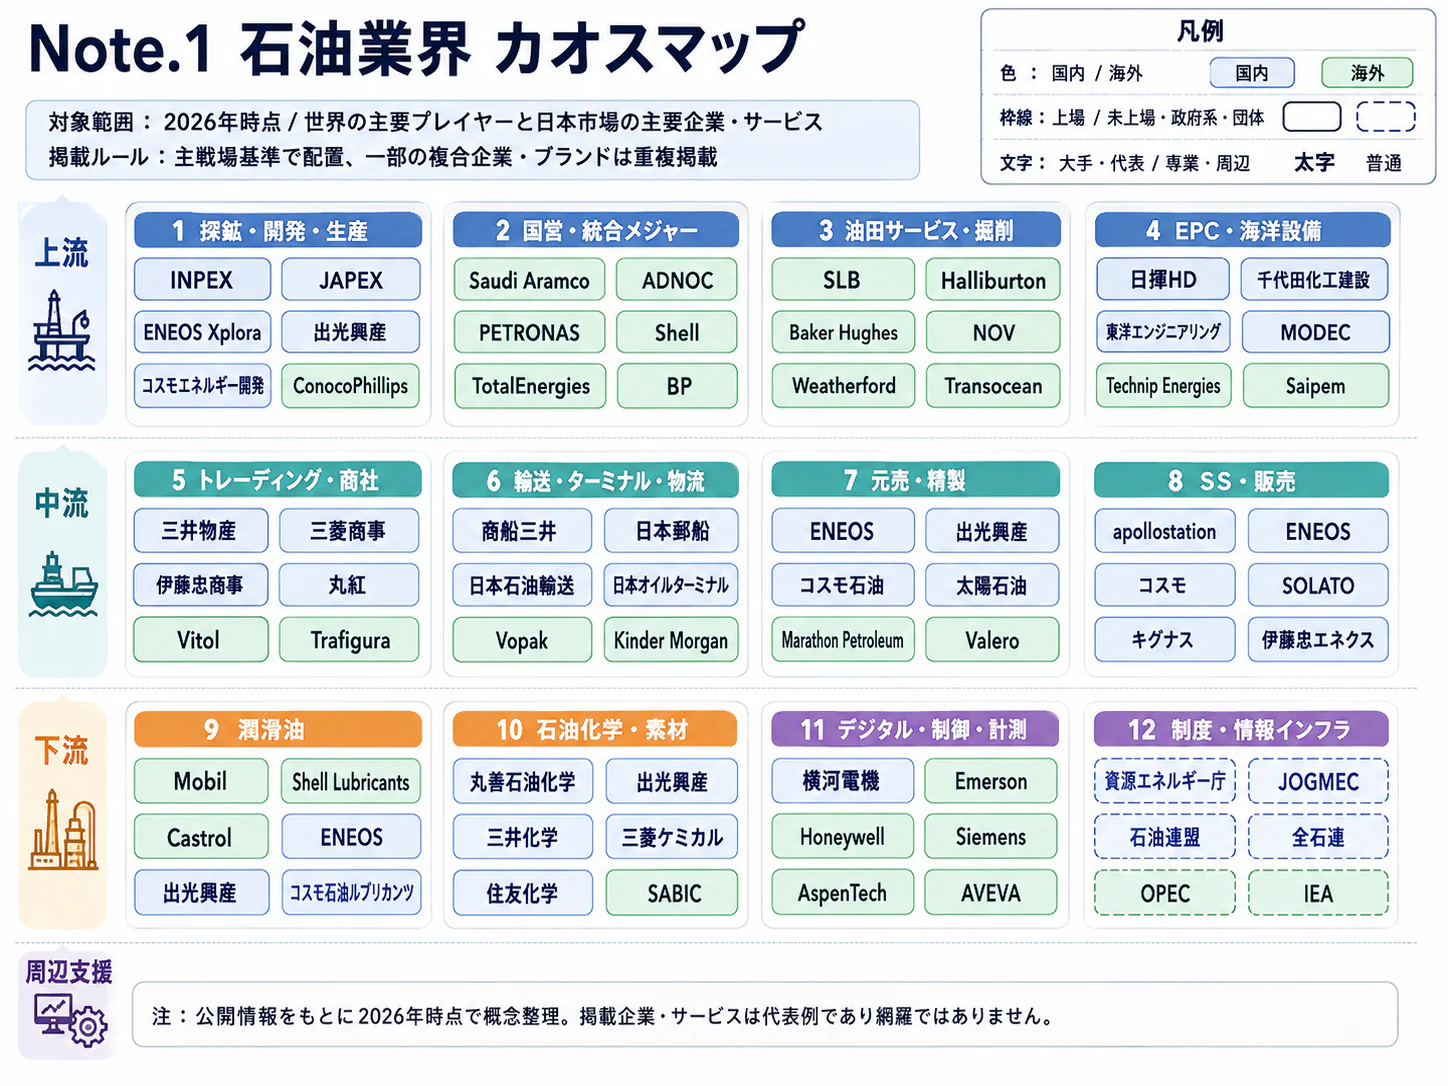
石油元売りは、原油を購入して精製する製造業であると同時に、国内各地へ燃料を届ける供給網の運営者である。競争単位は製油所単体ではなく、原料調達、精製装置、油槽所、輸送、販売契約の組合せになる。
本稿は「08 エネルギー・環境>石油・ガス・燃料」のうち、原油調達、石油精製、燃料油の輸出入・卸売を中心とする。ENEOS、出光興産、コスモの3グループを主軸とし、SAF、合成燃料、低炭素水素、資源循環、電池材料は既存事業からの転換先として扱う。原油・天然ガスの探鉱開発、独立した石油化学製品市場、LPガス小売、給油所の車検・整備市場は、それ自体の市場規模には含めない。
「3社体制」は主要な全国販売網の構造を示す言葉であり、国内の精製・輸入・販売事業者が3法人しか存在しないことを意味しない。精製会社、共同出資会社、商社、地域卸、販売店が存在し、精製設備の運営主体と消費者が接するブランドも一致しない。石油連盟の製油所一覧からも、企業グループと製油所の所在地を区別して読む(石油連盟「今日の石油産業2026」8頁)。
需要の内訳と変化
| 製品 | 2025年度国内需要 | 前年度比 | 主要用途と経営上の読み方 |
|---|---|---|---|
| ガソリン | 4,360.9万kL | −0.1% | 乗用車等。台数だけでなく走行距離・実燃費の変化が効く |
| ナフサ | 3,345.8万kL | −1.7% | 石油化学原料。化学設備の稼働・再編に連動 |
| ジェット燃料油 | 422.1万kL | −0.4% | 国内需要系列。国際線向けボンド供給を合わせた航空市場全体ではない |
| 灯油 | 1,102.7万kL | −0.6% | 暖房・給湯。気温と暖房設備の更新に左右される |
| 軽油 | 3,076.0万kL | +0.1% | 貨物輸送、建機等。短期の代替が容易でない用途を含む |
| A重油 | 921.2万kL | −5.1% | ボイラー、農業、小型船舶等。燃料転換に注意 |
| B・C重油 | 429.7万kL | −6.4% | 大型船舶、発電等。電源構成・運転状況の影響が大きい |
数値は石油連盟の同一表による。万kL表示では内訳の丸めにより合計が一致しない場合がある(石油連盟「今日の石油産業2026」11頁)。
過去5年程度の変化は、コロナ禍後の移動回復だけでは説明できない。資源エネルギー庁は、2024年度の国内石油需要がピークの1999年度から3割以上減ったことを踏まえ、「資本の壁」「地理的な壁」を超えた統合運営・事業再編、設備の共有化・廃棄等による設備最適化、生産性向上、電力市場等の他のエネルギー事業への展開を挙げている。供給側では設備の適正化が進む一方、需要側では自動車の効率化、暖房・工場熱の燃料転換、石油化学の競争環境変化が継続している(資源エネルギー庁「エネルギー白書2025・石油産業の事業基盤の再構築」)。
2026年にはこれに調達制約が重なった。ENEOSは4月、原油供給不安に加えて海上運賃・保険料の上昇を公表している(ENEOS「石油製品の供給維持に向けた当社の対応について」)。政府は3月26日以降に国家備蓄と産油国共同備蓄の放出を始め、民間備蓄の義務日数を70日から55日へ引き下げた。2026年8月末の備蓄は国家103日分、民間96日分、産油国共同4日分である(資源エネルギー庁「石油備蓄の現況(2026年10月)」)。需要が減る市場でも供給余力が十分とは限らず、年間販売量だけを見て設備削減を判断することは危険である。
顧客と需要の特性
顧客が購入しているのは、規格に適合した燃料だけではなく、必要な場所・時刻に届く確実性である。価格競争が強い一方、航空、工場、物流のように供給停止の損失が大きい用途では、納入体制と障害時の代替供給が重要な選定条件になる。
| 顧客層 | 主な決定関与者 | 購買の決め手 | 切替時に確認すべき事項 |
|---|---|---|---|
| 系列販売店・地域卸 | 経営者、仕入部門 | 仕切価格、配送、信用条件、ブランド支援 | 看板・設備契約、債権、拠点別の供給可否 |
| 運送・建設会社 | 購買、車両管理、運行部門 | 燃料費総額、給油網、請求管理 | 使用地域、カード運用、車両の仕様 |
| 航空会社 | 燃料購買、運航、品質、環境部門 | 空港での確実な供給、品質、SAF属性 | 空港側設備、認証、環境価値の帰属 |
| 化学メーカー | 原料購買、製造、品質部門 | ナフサ性状、価格式、継続供給 | 原料変更による製品得率・設備への影響 |
| 工場・農業・施設 | 購買、工場長、設備管理 | 熱供給コスト、配送、在庫管理 | タンク・燃焼機器の適合、受入時間 |
| 自治体・重要施設 | 契約部門、防災、施設管理 | 平時納入と災害時の供給体制 | 緊急連絡、受入設備、配送優先順位 |
燃料費が総費用に占める割合の高い顧客ほど価格に敏感である。ただし、提示単価が安くても、給油の迂回、納入待ち、最低購入数量、在庫保有費用が増えれば総費用は下がらない。営業提案は円/Lの比較に加え、配送回数、緊急対応、請求統合まで含める方が実態に合う。
季節性は製品で異なる。灯油は冬季の気温、軽油は物流・建設活動、ナフサは化学設備の稼働、航空燃料は便数や路線に左右される。とりわけ航空燃料は、国際線向け供給が統計上輸出に計上されるため、国内需要系列の減少をもって訪日客・国際航空需要の減少と結論付けてはならない(資源エネルギー庁「エネルギー動向・二次エネルギーの動向」)。
新燃料では、購買部門だけでなく環境部門と経理部門の関与が増える。ENEOSなどは2026年2月、現物のSAF供給に代わる環境価値提供を国内空港で実施すると発表した。燃料の納入先と環境価値の購入者が異なる取引では、削減効果の算定方法、二重計上の防止、顧客の開示基準との整合が商談条件になる(ENEOS「国内SAF市場の柔軟化に向けた実証事業」)。
バリューチェーンと収益構造
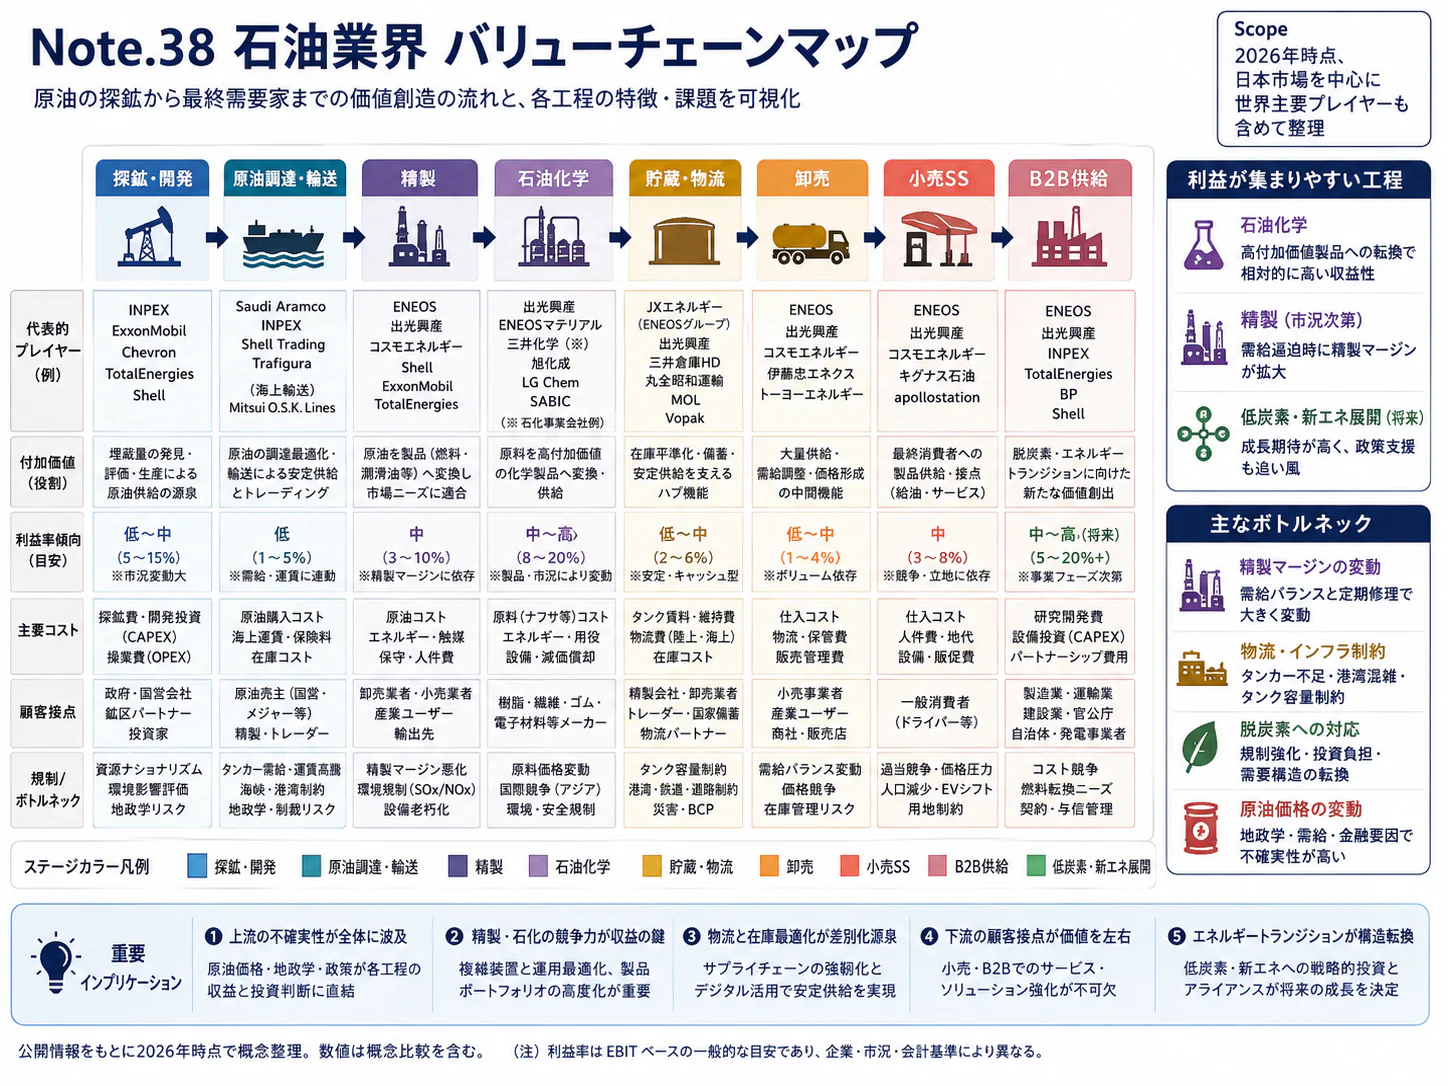
利益を左右するのは、原油価格そのものより、原料・製品の価格差、装置の稼働、製品構成、物流費、在庫評価である。精製と販売を一体で持つ強みは、需給を調整できることにあるが、調達が高騰した局面では運転資金の負担も増える。
| 工程 | 役割・主要な担い手 | 付加価値の源泉 | 経営管理で見る指標 |
|---|---|---|---|
| 原油・代替原料調達 | 元売りの調達部門、産油国企業、商社、原料回収会社 | 原料性状と設備の適合、調達経路、信用力 | 着地原料費、航海期間、原料別得率 |
| 精製・製造 | ENEOS、出光、コスモ等の製油所・関連会社 | 分解・脱硫能力、熱の効率利用、安定運転 | 在庫影響を除くマージン、稼働、計画外停止 |
| 貯蔵・物流 | 元売り、油槽所、内航船社、陸運会社 | 拠点配置、受入・出荷能力、代替ルート | 配送原価、滞船・待機、製品別在庫 |
| 卸売・顧客供給 | 元売り販売部門、系列店、商社、地域卸 | 契約数量、品質保証、顧客との継続関係 | 顧客別限界利益、配送後採算、債権回収 |
| 設備保全・保安 | 元売り、保全・検査・工事会社 | 設備寿命、停止回避、事故防止 | 補修残高、重要設備の健全性、作業品質 |
原油からガソリンだけ、軽油だけを作ることはできず、複数製品が連産される。脱硫や分解、混合、輸出入で製品構成を調整するが、装置能力と原料性状による制約がある。このため、ガソリン需要の減少率をそのまま原油処理削減率に置き換えると、他製品の供給と採算を見誤る(石油連盟「今日の石油産業2026」9頁)。
公開決算で確認できる利益
2026年3月期のENEOS「石油製品ほか」のセグメント利益は2,923.62億円である。ただし、石油精製販売以外に基礎化学品、潤滑油、ガス、水素などを含み、精製だけの利益ではない(ENEOS HD「2026年3月期決算短信」15・17頁)。
出光の燃料油セグメントは、同期間の会社公表利益が1,777億円、在庫評価影響を除くと2,071億円である。コスモの石油事業のセグメント利益は762.62億円、在庫評価の影響を除くと928億円であるが、同社のセグメント利益は経常利益ベースであり、ENEOSの営業利益ベースとは異なる(出光興産「2026年3月期決算短信」3頁、コスモエネルギーHD「2026年3月期決算短信」2・13・15頁)。
在庫影響の大きさは直近四半期にも現れている。ENEOSの2026年度第1四半期「石油製品ほか」は営業利益4,066億円、在庫影響を除く実質営業利益2,114億円であり、その差は大きい。これは利益増加を否定するものではなく、将来の投資原資を見積もる際に、価格変動による利益と再現性のある利益を分ける必要を示す(ENEOS HD「セグメント情報」)。
コストと供給網
主要費用は原油・購入製品、精製用燃料・電力・水素、補修、物流、減価償却である。元売り業界だけの統一された費用構成比は確認できず、海外の上流一体企業の原料費率を日本の精製会社へ流用すべきではない。人件費率が比較的小さく見えても、熟練者不在による停止は原料処理全体に影響するため、費用比率だけで削減対象を決めるのは適切でない。
2026年の課題は、原油の購入先を変えれば調達が完了するわけではない点である。原油の性状、船型、航路、受入港、タンク容量、製油所の処理条件を一体で確かめる。調達価格に加えて運賃・保険料が上昇したというENEOSの公表は、調達先分散の評価を「買える原油」から「製品として顧客へ届けられる原油」へ変える必要を示す(ENEOS「供給維持に向けた対応」)。
価格転嫁には、原油購入から販売価格改定までの時間差がある。さらに、補助金は販売価格を引き下げる原資であり、その支給額をそのまま元売りの利益増加とみなせない。2026年3月19日開始の緊急的激変緩和措置についても、元売りへの支給と顧客価格への反映を分けて検証する(資源エネルギー庁「中東情勢を踏まえた緊急的激変緩和措置」)。
競争環境
国内競争は主要3グループへの集約が進んだが、安定的な高収益が自動的に保証される構造ではない。国内需要の縮小に加え、製品輸入、顧客の燃料転換、設備更新、脱炭素投資が、各社の収益と資金配分を同時に圧迫する。
競争の強さと変化
以下は、公開資料をもとにした分析である。全国販売ブランドの集中と、地域ごとの配送競争、国際製品市場の競争は分けて考える。
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存企業間の競争 | 強 | 国内数量が減少する一方、設備と物流の固定費負担が残る。価格だけでなく拠点稼働・供給条件でも競争 | 強まる |
| 新規参入の脅威 | 弱 | 原油精製への新規参入は設備、港湾、保安、原料調達が障壁。SAF原料・輸入・環境価値取引では参入余地 | 変わらない |
| 供給者の交渉力 | 強 | 原油を海外調達し、航路・船舶にも制約。代替原料でも回収・認証済み原料の確保が競争要因 | 強まる |
| 買い手の交渉力 | 中 | 大口顧客は価格交渉力を持つ一方、地域配送・空港設備・供給継続性が切替を制約 | 強まる |
| 代替品の脅威 | 強 | 車両効率改善、電動化、工場熱の転換等が既存燃料需要を置換 | 強まる |
既存競争と代替の根拠は国内需要の縮小、調達面の根拠は2026年の供給対応である。新燃料での参入余地については、ネステと伊藤忠商事による国内再生可能ディーゼル・SAF供給が具体例になる(資源エネルギー庁「石油産業の事業基盤の再構築」、ENEOS「供給維持に向けた対応」、ネステ「伊藤忠商事との協業拡大」)。
国内主要企業の比較
| 企業 | 規模・事業の範囲 | 公開情報から確認できる特徴 | 事業転換の具体例 | 経営上の確認点 |
|---|---|---|---|---|
| ENEOS HD | 石油製品ほかの外部売上高103,417.87億円。3社で最大 | 石油に加え、機能材、電気、再エネ等のセグメントを持つ | 合成燃料の一貫製造実証、SAF環境価値の提供実証 | 多数の事業に配分する資本と、既存設備維持の優先順位 |
| 出光興産 | 燃料油の外部売上高67,934.16億円 | 燃料油と高機能材を併有。富士石油を連結子会社化 | 固体電解質・硫化リチウムの量産化準備、資源循環 | 既存燃料の収益と新素材の投資・立上げ時期の整合 |
| コスモエネルギーHD | 石油事業の外部売上高22,987.68億円 | 石油、石油化学、石油開発、再エネを持つ | 堺で国産SAFの大規模生産・供給を開始 | 商用設備の原料確保、販売契約、稼働と採算の検証 |
売上高はすべて2026年3月期であり、各セグメントの範囲は一致しない(ENEOS HD「決算短信」、出光興産「決算短信」、コスモエネルギーHD「決算短信」)。事業転換の根拠は各社の公式発表であり、将来の収益性を保証するものではない(ENEOS「合成燃料」、出光興産「リチウム電池材料部」、コスモエネルギーHD「SAF製造開始」)。
再編は企業統合から事業・設備単位へ
直近3年の重要な再編として、出光は2025年に富士石油への公開買付けを実施し、2026年3月期決算で連結子会社化を確認できる。これは主要3グループ以外の精製会社との関係を深める動きであるが、買収によって直ちに設備停止や価格上昇が実現したと推測してはならない(出光興産「公開買付けの結果及び子会社の異動」、出光興産「2026年3月期決算短信」)。
ENEOSでは2025年のJX金属上場に伴い、金属事業が連結子会社から持分法適用会社へ変わった。これは石油元売りの水平統合ではなく、グループの事業構成と資本配分の変更である(ENEOS HD「2026年3月期決算短信」15頁)。
新事業では、コスモ石油、日揮HD、レボインターナショナルが設立したSAFFAIRE SKY ENERGYが、コスモ石油堺製油所での製造と、レボインターナショナルが飲食店・食品工場など約3万8,000か所から集める廃食用油の回収網を組み合わせている。元売りがすべてを内製するのではなく、足りない機能を持つ相手と組む形である(コスモエネルギーHD「国産SAFの初供給」、コスモエネルギーHD「SAF製造開始」)。
成功の鍵
第一は、安全に操業できる設備を維持し、計画外停止を抑えることである。第二は、原料調達と販売先を同時に押さえ、製品構成の変化を吸収することである。第三は、新事業の最終投資判断を、技術実証、原料、販売契約、認証の達成条件に分けることである。
第四は、縮小する地域で供給網を維持するため、元売り・販売店・輸送会社の採算を同時に設計することである。ENEOSの規模、出光の素材事業、コスモのSAF商用化は異なる出発点であり、同じ脱炭素投資比率を求めるべきではない。各社を評価する実務では、設備・契約・資金のどこが次の制約になるかを特定することが重要である。
海外の動向と主要企業
海外は一律の需要拡大市場ではなく、地域、製品、原料条件によって成長と収益が分かれる。日本企業にとっての競争相手は国内へ給油所網を持ち込む企業だけでなく、原油・製品・再生可能原料の国際価格と供給条件を左右する企業である。
IEAによると、2025年の世界石油需要の増加は日量65万バレルにとどまり、新興・途上国の増加が中心であった。中国では道路輸送燃料の伸びが鈍く、石油化学原料の需要増加が目立つ。したがって「アジアの成長を日本のガソリン輸出で取り込む」という単純な成長仮説は成立しにくい(IEA「Global Energy Review 2026 – Oil」)。
2026年10月のIEA見通しでは、世界石油需要は1億240万バレル/日で、前年から日量260万バレル減る予測である。これは供給障害や価格高騰を含む見通しであり、脱炭素だけを理由とする需要減少ではない。日本の国内燃料油需要とは対象と期間が異なるため、両数値を割って日本の世界シェアを計算しない(IEA「Oil Market Report – October 2026」)。
海外主要企業
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| エクソンモービル | 米国 | 2025年、323,905百万米ドル。Sales and other operating revenue | 上流、精製、化学・特殊製品を統合 | 2025年決算で高付加価値製品と統合設備を重視。決算発表 | 航空用潤滑油等の供給。公式販売網 |
| シェル | 英国 | 2025年、266,886百万米ドル。Revenue | LNG、石油製品、トレーディングを組み合わせる | 2025年決算で「performance, discipline and simplification」を掲げ、2022年以降の構造的コスト削減を51億米ドルとした。決算発表、年次報告 | LNG、新エネルギー、化学品等。シェルジャパン |
| BP | 英国 | 2025年、189,335百万米ドル。Sales and other operating revenues | 石油・ガス、燃料販売等の統合 | 2025年に戦略を再設定し、石油・ガスへ資本配分を厚くした。カストロール株式の65%をStonepeakへ売却することで合意し、2026年末までの完了を見込む。20-F、戦略発表、カストロール発表 | ビーピー・カストロールによる自動車用潤滑油販売。筆頭株主はCastrol Limited。政府の法人情報。売却完了後は保有関係が変わる |
| サウジアラムコ | サウジアラビア | 2025年、1,671,204百万サウジリヤル。Revenue and other income related to sales | 原油生産と精製・化学の統合 | 2025年の純精製能力は420万バレル/日。2025年通年決算発表、年次実績 | 原油供給。沖縄でJOGMECの原油タンクを借りて約820万バレルを貯蔵し、不測の不足時は日本が優先購入できる。アラムコ・ジャパン |
| ネステ | フィンランド | 2025年、19,016百万ユーロ。Revenue | 再生可能ディーゼルとSAF、原料調達・認証 | 再生可能燃料を軸とする事業を展開。2025年年次報告 | 伊藤忠商事と再生可能ディーゼル・SAFの販売を展開。協業発表 |
金額は連結全社の売上関連項目で、上流・化学・電力等を含む。精製売上高の順位ではなく、競争相手・提携相手の事業規模を把握するための比較である。
日本企業の立ち位置と日本への波及
出光はベトナムのニソン製油所に35.1%出資し、同製油所の原油処理能力は20万バレル/日である。ただし、持分法適用会社の事業規模は連結売上高へそのまま加算されない。海外売上高比率だけで海外投資の大きさを測ると、出資、融資、保証のリスクを見落とす(出光興産「事業等のリスク」)。
日本への波及は既に始まっている。ネステの国内供給は、低炭素液体燃料の市場が日本の製油所所有者だけの市場ではないことを示す。一方、アラムコの沖縄備蓄は、海外企業との協業が安定供給を補完する例であり、2026年3月26日以降は産油国共同備蓄も放出の対象になった(資源エネルギー庁「石油備蓄の現況(2026年10月)」)。競争と協力を二者択一で捉えるべきではない。
今後3〜5年は、燃料の輸入だけでなく、原料回収、認証、環境価値、長期販売契約を組み合わせる提携が重要になるとみられる。BPの資本配分変更から読み取るべきなのも、脱炭素の全面否定ではなく、移行事業を収益と資金回収の条件で選別する姿勢である(BP「Growing shareholder value: a reset bp」)。
外部環境と制度の変化
制度面の焦点は、製油所自身の排出、販売する燃料の排出、新燃料の供給義務・認証が重なってくることである。同じ脱炭素関連費用でも課税・制度の対象と時期が異なるため、一つの炭素単価で全事業を評価してはならない。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 炭素価格 | 日本 | 直接CO2排出量が前年度までの3年度平均で10万t以上の事業者を対象とする排出量取引制度 | 2026年度から開始 | 大・排出コストと管理負担は向かい風、削減投資には追い風 | 経済産業省「排出量取引制度」 |
| 炭素価格 | 日本 | 化石燃料採取者・輸入事業者等への化石燃料賦課金 | 2028年度から | 大・化石燃料には向かい風、低炭素代替には相対的追い風 | e-Gov「GX推進法」 |
| 新燃料供給 | 日本 | エネルギー供給構造高度化法によるSAF供給目標は2019年度に国内で生産・供給されたジェット燃料のGHG排出量の5%相当量以上。航空会社側の10%置換目標とは別 | 2030年度の供給目標 | 大・適格燃料には追い風、原料と販売先の確保が必要 | 国土交通省「次世代燃料関係施策」、資源エネルギー庁「SAFの取組」 |
| 航空燃料 | EU | ReFuelEU AviationによるSAF供給比率の義務。2025年2%から2030年6%へ | 2025年1月1日開始、2030年1月1日に次段階 | 大・SAF需要には追い風、原料・適格燃料の調達には競争圧力 | EU「規則(EU)2023/2405 附属書Ⅰ」 |
| 価格・供給対策 | 日本 | 中東情勢を踏まえ、元売りに価格引下げの原資を支給する緊急的激変緩和措置。2026年10月29日以降の支給単価はガソリン・軽油・灯油・重油が52.4円/L、航空機燃料が41.9円/L | 2026年3月19日開始。終了時期は示されていない | 大・需要家負担には緩和効果、制度変更時の精算・価格管理が課題 | 資源エネルギー庁「緊急的激変緩和措置」 |
| 供給責任 | 日本 | 系列・継続取引の有無を問わない供給対応を要請 | 2026年3月19日の要請、4月9日に追加要請 | 大・供給継続には追い風、物流調整・与信管理には負担 | 資源エネルギー庁「石油製品の安定供給に対する更なる対応」 |
| 備蓄 | 日本 | 国家備蓄・産油国共同備蓄の放出と、民間備蓄の義務日数の70日から55日への引下げ | 放出は2026年3月26日以降 | 中・在庫保有の負担は当面軽減。義務日数を戻す時期と積増しの資金負担は公表されていない | 資源エネルギー庁「石油備蓄の現況(2026年10月)」 |
| 物流・労働 | 日本 | トラック運転者の時間外労働上限と改善基準告示の適用 | 2024年4月1日開始、2026年以降も継続 | 中・従来型の長時間配送には向かい風、受入合理化には追い風 | 厚生労働省「物流情報局・荷主向け」 |
排出量取引は製油所の直接排出を含む事業者単位の問題であり、化石燃料賦課金は燃料を国内へ供給する段階の問題である。両者の費用を同じ排出量へ機械的に二重加算せず、対象、控除、配分、価格転嫁を確かめる。無償割当があっても排出削減の価値がなくなるわけではなく、設備改修と排出枠の調達を同じ投資判断に載せることが重要になる。
SAFは、数量だけでなくライフサイクル排出量と原料の持続可能性が価値を決める。日本の供給側目標と航空会社側の置換目標では基準年・分母・評価方法が異なるため、「5%対10%で不足している」と単純比較してはならない。供給計画の評価には、適格原料から作れる数量、認証取得時期、国内外の需要先が必要である。
EUの義務化は、日本のSAF需要を直接決める制度ではない。しかし、国際航空会社の調達方針や欧州向け燃料の需要を通じ、原料と製品の国際競争を強める。日本の製造設備が国内制度に適合しても、海外販売先が求める認証や属性管理に対応できなければ、輸出の選択肢は狭くなる。
2026年の価格支援は、構造的な需要縮小を反転させる政策と捉えるべきではない。急激な価格変動を緩和する効果と、長期の燃費改善・燃料転換は別である。中期計画では補助金の継続を前提に販売量を固定せず、支援終了・縮小時の需要、販売価格、運転資金の感応度を確かめる。
人材と生産性
人材面の制約は、元売り本体の従業員数だけでは把握できない。製油所の運転員、検査・補修の協力会社、内航船員、危険物を扱う配送要員のいずれかが不足すると、設備があっても供給力を発揮できない。
統計で確認できる精製の規模は、産業細分類「石油精製業」で26事業所・1万2,711人(2025年6月1日現在)である。賃金は、石炭製品を含む中分類「石油製品・石炭製品製造業」の一般労働者で平均45.1歳・勤続15.9年、年収は670.89万円(計算)であり、企業規模1,000人以上に限ると732.01万円(計算)となる(経済産業省「2025年経済構造実態調査 製造業事業所調査 産業別統計表 第1表」、厚生労働省「令和7年賃金構造基本統計調査・一般労働者・産業中分類第1表」)。持株会社の有価証券報告書に記載される平均年間給与は、交替勤務者や協力会社を含む業界平均としては使わない。
同じ統計で石油精製業の付加価値額は、2021年の1兆4,188億円から2022年は8,597億円のマイナス、2023年は2,450億円のマイナス、2024年は1,303億円と大きく振れている。原料価格や在庫評価の変動を受けやすく(分析)、1人当たり付加価値で年ごとの生産性を比べることは適さない(2024年実績は母集団の更新後の値で、前年以前とは厳密には接続しない)。
制約になる職種と仕事の設計
| 領域 | 確保・継承すべき能力 | 生産性を落とす要因 | 経営上の対応 |
|---|---|---|---|
| 製油所運転 | 原料変化と装置状態を判断する運転経験 | 若手の習熟前に熟練者が退職、異常運転の経験不足 | 交替班の技能構成、異常時訓練、拠点間の応援計画 |
| 保全・検査 | 腐食、回転機、配管、非破壊検査等の専門能力 | 定期修理の集中、外注先の施工能力不足 | 補修時期の平準化、長期契約、施工品質の検証 |
| 陸上・海上物流 | 危険物取扱い、積卸し、運航・運行管理 | 荷待ち、納入時間の集中、少量多頻度配送 | 受入時間拡大、発注単位見直し、共同配送の検討 |
| 新燃料 | 原料管理、工程設計、持続可能性認証 | 従来燃料と異なる原料ばらつき・証明要求 | 既存人材の転換教育、認証実務者の確保 |
トラック運転者には2024年4月から年間960時間の時間外労働上限が適用されている。タンクローリーでは危険物の積卸しに必要な手順を削れないため、荷待ちや顧客側の受入制約を減らすことが、単純な運行速度の引上げより現実的な対策となる(厚生労働省「物流情報局・荷主向け」)。
保安制度では、2023年12月21日から認定高度保安実施事業者制度が始まった。自主的に高度な保安を確保する事業者に手続・検査の合理化を認める仕組みであり、資格者や保安責任の一律削減を認める制度ではない(経済産業省「認定高度保安実施事業者制度の運用開始」)。
賃金の統計値は、職種や勤務形態の違いをならした平均である。採用・定着の判断では、基本給だけでなく、交替勤務、休日、勤務地、資格取得支援、緊急呼出しの負担も評価する。生産性も売上高/人では原油価格の上昇を改善と誤認するため、設備の稼働、補修品質、運転時間当たりの処理量、停止損失を併用する。設備を減らしたことで人員当たり処理量が上がっても、地域の供給余力が落ちていれば、それだけで経営改善とは言えない。
2030年に向けたシナリオ
2030年の業界像を左右するのは、「従来燃料需要の減少速度」と「新燃料の採算成立・普及速度」である。地政学的な供給障害は、どのシナリオにも起こり得る共通のストレスとして重ね、需要減少と供給不足を同じ軸に混ぜない。
基準となる政府の見通しでは、燃料油(電力用C重油とナフサを除く)の国内需要は2025年度実績見込みの1億166.5万kLから2030年度に9,117.6万kLへ、年平均2.2%、5年間で10.3%減る。油種別の5年間の減少率は灯油21.2%、A重油19.0%、一般用B・C重油17.7%、ガソリン10.0%に対し、軽油4.7%、ジェット燃料油1.7%である。ただし、この見通しは2026年3月以降の中東情勢と燃料油価格の定額引下げ措置の影響を考慮していない(経済産業省「2026~2030年度石油製品需要見通し」)。
以下は、分析にもとづくシナリオであり、予測確率や販売量の推計ではない。需要減少を前提にしても、設備と販売網を同じ速度で縮められるとは限らず、転換投資の回収時期によって資金繰りと競争力が大きく変わる。
| シナリオ | 業界の姿 | 起きる条件 | 可能性の見立て | 経営の対応 |
|---|---|---|---|---|
| 緩やかな需要減少・新燃料は選択的拡大 | 既存燃料が現金を生み、SAF等が一部用途から拡大 | 電動化・燃料転換が段階的に進み、原料・販売契約を確保した案件から立上がる | 基本計画の起点とする。ただし短期供給障害は別途織り込む | 既存設備維持と転換投資を両立し、案件ごとに段階投資 |
| 需要減少が速く、新燃料の採算化が遅れる | 稼働低下と物流単価上昇が重なり、投資原資が細る | 顧客の省エネ・電化が進む一方、新燃料の価格差を購入者が負担しない | 下振れ検証で必須。現時点で確率は定量化できない | 設備・物流の共同化、投資延期条件、撤退・転用費用の確保 |
| 需要減少が速く、新燃料も拡大する | 拠点が従来燃料と新燃料の複合供給基地へ変わる | 義務・認証・原料確保・長期購入契約が整う | SAFなど用途を限れば成立し得る。全燃料への同時拡大は前提にしない | 原料調達と顧客契約を先行し、港湾・タンク・水素設備を再利用 |
SAFと合成燃料の時間軸は同じではない。コスモのSAFは商用供給を開始している一方、ENEOSの合成燃料は実証を進めている段階である。NEDOが公表したENEOSの一貫製造実証装置は日量1バレル規模であり、実証の成功を国内ガソリン市場の大幅な置換量へ直結させてはならない(コスモエネルギーHD「SAF製造開始」、NEDO「合成燃料製造実証プラント完成」)。
また、出光の2026〜2030年度中期経営計画は、固体電解質の事業化と量産技術開発を掲げている。これは燃料を置換する側の市場にも成長機会を持つ戦略であり、元売りの将来を燃料販売量だけで評価できないことを示す。ただし、企業の実用化予定は確定した利益発生時期ではない(出光興産「中期経営計画2026〜2030年度」)。
見ておくべき先行指標
| 指標 | 確認する統計・発表 | 判断に使う方法 |
|---|---|---|
| 油種別の国内販売・輸出入 | 石油連盟「統計資料リスト」、経済産業省「石油統計」 | 合計だけでなくガソリン、軽油、ナフサ、航空燃料を分け、季節性を除く |
| 設備停止・処理能力・原油処理 | 石油連盟の精製能力資料、各社決算・設備発表 | 需要減少と設備調整の速度差、定期修理による一時変動を確認 |
| 在庫・運賃・海外精製動向 | IEA「Oil Market Report」2026年10月号 | 製品価格差の改善が原料着地費で消えていないか確認 |
| SAFの最終投資決定・稼働・長期契約 | 経済産業省「SAF官民協議会」、企業の公式発表 | 発表容量と実生産・販売を区別し、認証と原料の裏付けを見る |
| 排出量取引と化石燃料賦課金の具体化 | 経済産業省「排出量取引制度」、GX関連法令 | 製油所直接排出と販売燃料への負担を分けて採算を更新 |
経営・企画部門への示唆
2026年の調達障害は、需要が減る産業でも供給余力が価値を持つことを示した。一方で、足元の決算の利益は在庫評価で大きく膨らんでおり、増益を転換投資の原資と読み違えるおそれがある。今後3〜5年の判断軸は販売量の増減ではなく、余力の価値、再現性のある利益、新燃料の義務と認証の3点に置く(分析)。
立場別の戦略の選択肢
| 立場 | 優先する選択肢 | 根拠となるデータ | 判断の条件 |
|---|---|---|---|
| 大手(主要3グループ) | 製油所ごとに「精製を続ける」「出荷・貯蔵だけ残す」「新燃料の原料拠点へ転用する」を決める。能力削減の順番は、全国の需要減少率ではなく地域別の代替供給ルートの有無で決める | 2025年度の原油処理量は処理能力の約77%(計算)。3グループの1社は、定期修理を除く稼働率を2023〜25年度平均の86%から90%以上へ上げる目標を掲げる | 削減後も、系列外への供給要請や備蓄放出の受入れに応じる出荷・タンク能力を地域ごとに残せるか |
| 中堅・中小(独立系精製、地域卸、SS運営会社、配送会社) | 複数の元売りからの仕入契約と配送能力を、工場・自治体・物流会社向けの「供給保証」として価格に反映する。減少の速い灯油・重油は、タンクと配送の共同化を先に進める | 国の見通しでは2030年度までの5年間で灯油21.2%減、A重油19.0%減に対し、軽油は4.7%減にとどまる。トラック運転者の時間外労働の上限は年960時間 | 激変緩和措置の支給単価はガソリン等で1L当たり52.4円(10月29日以降)。支援の縮小・終了時に生じる仕入価格の段差を、在庫と売掛金の資金繰りで吸収できるか |
| 新規参入を考える企業(商社、廃食用油の回収会社、化学会社、海外燃料会社) | 精製設備ではなく、原料回収・前処理、輸入、持続可能性の認証、現物と切り離した環境価値の取引から参入する | 国産SAFの合弁は約3万8,000か所から廃食用油を集める回収会社と組む。ネステは伊藤忠商事を通じて国内へ供給し、空港で現物を運ばずに環境価値を提供する実証事業も2026年2月に発表された | 国の資料は2030年時点のSAF需要見込み172万kL、供給見込み192万kLを示す。供給が上回る見込みの下で、価格が認証と長期購入契約で決まる前提の採算を組めるか |
表は、本稿の統計と次の資料から導いた、分析にもとづく提案である(石油連盟「今日の石油産業2026」、出光興産「中期経営計画2026〜2030年度」、コスモエネルギーHD「SAF製造開始」、ネステ「伊藤忠商事との協業拡大」、ENEOS「国内SAF市場の柔軟化に向けた実証事業」、国土交通省「次世代燃料関係施策」、経済産業省「2026~2030年度石油製品需要見通し」)。約77%は、原油処理量1億3,908万kLを365日で割った日量約38万kLを、2026年4月1日時点の処理能力(日量約49万4,500kL)で割った概算であり、期中の能力変化と定期修理を区別していない。大手の拠点判断では、この平均値ではなく、地域・油種ごとの余力を見る。
通説と異なる見方
需要が減っても、余っている能力がそのまま無駄とは限らない。平時の稼働だけを見れば削減余地はある。しかし2026年には、政府が系列外を含む供給を要請し、国家備蓄と産油国共同備蓄を放出し、民間備蓄の義務日数を70日から55日へ下げた。備蓄の原油を顧客に届けるには、精製と出荷の能力が要る。削減計画の採算には、危機時に代替供給を担う「保険」の価値と、その費用を誰が負担するかを入れる(分析、資源エネルギー庁「石油備蓄の現況(2026年10月)」、資源エネルギー庁「石油製品の安定供給に対する更なる対応」)。
原油高の増益は、転換投資の原資として当てにできない。最大手の「石油製品ほか」は、2026年度第1四半期の営業利益4,066億円のうち1,952億円(約48%)が在庫影響で、除くと2,114億円である(ENEOS HD「セグメント情報」)。統計でも石油精製業の付加価値額は2022年と2023年にマイナスとなり、2024年は1,303億円と大きく振れた。中期の投資枠は在庫影響を除く利益の数年平均で決め、価格高騰期の上振れは補助金縮小時の運転資金や備蓄の積み増しに備えて残す方が安全である(分析)。
脱炭素の転換先は、燃料の置換量では既存事業の代わりにならない。国内初の合成燃料一貫製造の実証装置は日量1バレルで、2027年度に300バレル、2030年代に1万バレルの計画である(NEDO「合成燃料製造実証プラント完成」)。1万バレルでも国内の処理能力311万バレル/日の約0.3%にとどまる(計算)。2030年代前半までの転換は置換量ではなく、供給目標が定まったSAFと、燃料以外の素材で収益を作れるかで評価する(分析)。
公開情報ではわからないこと
- 製油所別の在庫影響を除くマージンと固定費:決算はセグメント単位でしか開示されない。精製・保全の経験者へのインタビューと、地域卸・大口需要家への油種別・月別の仕切価格の継続アンケートで、拠点別の採算の幅を推定する。
- 危機時の実際の供給優先順位:2026年3月以降の系列外への供給が、どの価格・数量条件で行われたかは公表されていない。地域卸、SS運営会社、病院・自治体など重要施設の購買担当へのアンケートと、内航船社・配送会社への聞き取りで確かめる。
- 新燃料の購入者が払う上乗せ幅:航空会社、フォワーダー、出張の多い企業の環境・調達部門に、価格差、契約年数、現物か環境価値かを組み合わせた選択調査を行い、許容幅を測る。
- 提携・買収で引き継ぐ設備と義務の状態:独立系精製会社の子会社化(2025年11月)のように、精製会社の取得では設備の健全性、土壌などの環境債務、備蓄義務と在庫の評価、補修・検査会社との契約を引き継ぐ(出光興産「公開買付けの結果及び子会社の異動」)。売り手の開示だけでは分からないため、検査・補修会社への聞き取り、自治体の保安・環境記録の確認、現地の設備調査を買収監査に組み込む。
- 海外の原料の取り合い:EUは2030年にSAF比率6%を義務付けており、廃食用油などの原料を欧州向けと奪い合う可能性がある。原料の回収量、重複契約の有無、認証監査の実態は、東南アジア等の回収業者と認証機関への現地調査で確かめる。
出典
数値は官公庁・業界団体の資料と企業の原本を優先した。公表日を確定できない随時更新ページは、その旨と確認日を記載する。
- 石油連盟「今日の石油産業2026」(2026年9月)
- 日本銀行「企業物価指数・2026年9月速報」(2026年10月13日)
- ENEOS HD「2026年3月期決算短信」(2026年5月14日)
- 出光興産「2026年3月期決算短信」(2026年5月12日)
- コスモエネルギーHD「2026年3月期決算短信」(2026年5月12日)
- IEA「Oil Market Report – October 2026」(2026年10月14日)
- ENEOS「デジタル戦略」(公表日記載なし・2026年11月1日確認)
- ENEOS「AIによるプラント自動運転」(公表日記載なし・2026年11月1日確認)
- コスモエネルギーHD「製油所のデジタルプラント化」(公表日記載なし・2026年11月1日確認)
- ANYbotics「ANYmal X発売発表」(2026年10月27日)
- Imubit「Preemとの閉ループAI最適化の提携」(2025年2月19日)
- ANYbotics・横河電機「OpreXとANYmalの統合に向けた提携」(2026年2月10日)
- 横河電機「強化学習AIが化学プラントに正式採用」(2023年3月30日)
- ENEOS・Preferred Networks「原油処理装置のAI自動運転」(2024年5月24日)
- コスモエネルギーHD「Cognite Atlas AI Summitでの発表(生成AIの適用を含む製油所のデジタル化)」(2024年9月13日)
- 資源エネルギー庁「エネルギー白書2025・石油産業の事業基盤の再構築」(2025年)
- ENEOS「石油製品の供給維持に向けた当社の対応」(2026年4月16日)
- 資源エネルギー庁「石油備蓄の現況(2026年10月)」(2026年10月、2026年8月末時点)
- 資源エネルギー庁「エネルギー動向・二次エネルギーの動向」(2025年6月版)
- ENEOS「国内SAF市場の柔軟化に向けた実証事業」(2026年2月19日)
- ENEOS HD「セグメント情報」(公表日記載なし・2026年11月1日確認)
- 資源エネルギー庁「中東情勢を踏まえた緊急的激変緩和措置」(2026年10月28日更新を確認)
- ネステ「伊藤忠商事との協業拡大」(2023年5月29日)
- ENEOS「合成燃料」(公表日記載なし・2026年11月1日確認)
- 出光興産「リチウム電池材料部」(公表日記載なし・2026年11月1日確認)
- コスモエネルギーHD「SAF製造開始」(公表日記載なし・2026年11月1日確認)
- 出光興産「公開買付けの結果及び子会社の異動」(2025年10月29日)
- コスモエネルギーHD「国産SAFの初供給」(2025年4月10日)
- IEA「Global Energy Review 2026 – Oil」(2026年)
- エクソンモービル「2025年決算発表」(2026年1月30日)
- エクソンモービル「日本の航空用潤滑油販売網」(公表日記載なし・2026年11月1日確認)
- シェル「2025年第4四半期・通年決算」(2026年)
- シェル「Annual Report and Accounts 2025」(2026年)
- シェル「シェルジャパン」(公表日記載なし・2026年11月1日確認)
- BP「Annual Report and Form 20-F 2025」(2026年3月)、同・Group income statement
- BP「Growing shareholder value: a reset bp」(2025年2月26日)
- カストロール「Stonepeakへの株式65%売却の合意」(2025年12月)
- Gビズインフォ「ビーピー・カストロール法人情報」(公表日記載なし・2026年11月1日確認)
- サウジアラムコ「2025年第4四半期・通年決算発表」(2026年3月)
- サウジアラムコ「2025年実績」(2026年)
- アラムコ・ジャパン「沖縄の原油貯蔵」(公表日記載なし・2026年11月1日確認)
- ネステ「Annual Report 2025」(2026年)
- 出光興産「事業等のリスク」(公表日記載なし・2026年11月1日確認)
- 経済産業省「排出量取引制度」(2026年9月30日更新)
- e-Gov「脱炭素成長型経済構造への円滑な移行の推進に関する法律」(2026年1月5日時点版)
- 国土交通省「次世代燃料関係施策」(2026年2月27日)
- 資源エネルギー庁「SAFの取組」(2024年11月19日)
- EU「規則(EU)2023/2405(ReFuelEU Aviation)」(2023年10月18日)
- 欧州委員会「ReFuelEU Aviation」(公表日記載なし・2026年11月1日確認)
- 資源エネルギー庁「石油製品の安定供給に対する更なる対応」(2026年4月9日)
- 厚生労働省「物流情報局・荷主向け」(公表日記載なし・2026年11月1日確認)
- 経済産業省「認定高度保安実施事業者制度の運用開始」(2023年12月21日)
- NEDO「合成燃料製造実証プラントの完成式典」(2024年10月1日)
- 出光興産「中期経営計画2026〜2030年度」(2026年5月12日)
- 経済産業省「2026~2030年度石油製品需要見通し」(2026年4月7日、石油製品需要想定検討会)
- 経済産業省「2025年経済構造実態調査 製造業事業所調査 産業別統計表」(2026年7月29日)
- 厚生労働省「令和7年賃金構造基本統計調査・一般労働者・産業中分類第1表(製造業)」(2026年)
- 石油連盟「統計資料リスト」(公表日記載なし・2026年11月1日確認)
- 経済産業省「石油統計」(2026年10月15日更新、2026年8月分まで)
- 経済産業省「第8回SAF導入促進に向けた官民協議会」(2026年1月28日開催)
この業界の図解【194種類で分析】を、note の有料記事で公開しています。
