エグゼクティブサマリー
LPガスは、縮小する国内需要を、地域の供給・保安網と透明な契約で支え直す再編期のエネルギー産業である。経営の焦点は販売量の獲得から、制度変更後も回収できる利益、地域物流の維持、国際調達の安定性へ広がっている。本稿は2026年11月1日までに確認した公表資料に基づく。
要点
- 市場:国内需要は2024年度1,191.4万t、前年度比3.9%減である。一方、家庭業務用は569.7万tで0.4%減にとどまり、総量減少を家庭小売へ一律に当てはめてはならない。(日本LPガス協会・需給表)
- 構造・競争:元売り・卸・小売の多層構造では、全国規模と地域の配送密度は別の競争力である。2025〜2026年には充填拠点の相互利用や地域企業の買収が公表され、所有の統合と機能の共同化が並行している。(ジクシス・配送合理化の業務連携) (TOKAI・シティ・ガス取得契約)
- 海外:2025年度の輸入比率は86.2%、輸入の米国比率は93.2%である。中東依存は下がったが、調達先集中は残る。北米の輸出増強、欧州の販売再編、グリーンLPガスの国際共同開発が日本の選択肢を変える。(日本LPガス協会・2026年統計) (アストモス・合成LPガス共同開発)
- 制度:三部料金制と設備費計上の規律に加え、2025年12月の最高裁判決が配管所有権・解約精算の検証を促す。新旧契約の区分、設備台帳、実際の請求を照合することが、日常営業とM&Aの共通課題である。(経産省・三部料金制) (最高裁・令和6年(受)204号) (最高裁・令和6年(受)1373号)
- AI:近い将来の重点は残量・需要予測と配送計画の接続である。生成AIによる契約対応は人の確認を前提とし、フィジカルAIは充填所の容器認識などから進む。戸別容器交換の全面無人化を短期計画に織り込まない。(中部電力等・配送実証) (Qualitas・容器認識事例)
経営・企画部門への示唆
- 買収評価を組み直す:中途解約時に残存価格を請求できる契約は67.8%あり、最高裁判決と基準明確化(案)で回収の前提が崩れ得る。顧客件数ではなく、残存価格を除いた利益と配送密度で価格を決める。
- 供給機能を共同化する:集中監視は約1,100万戸で、家庭用需要家の半分に届かない。中堅・中小は顧客接点を残したまま、集中監視・配送計画・充填を他社の基盤や近隣事業者と共有し、区域別の採算を確保する。
- 調達リスクを測り直す:中東からの輸入が1%未満でも、2026年の中東情勢では国際価格を通じて輸入・卸売価格が上がった。米国比率93.2%への集中を、積地の分散と契約条件、在庫運用で管理する。
業界データまとめ
国内需要は縮小し、輸入先は集中している。市場の基準には流通段階の重複を避けられる国内需要量を使い、企業売上と区別する。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 国内LPガス需要量1,191.4万t。家庭業務用・工業用・都市ガス用・自動車用・化学原料用等の合計 | 2024年度実績 | 日本LPガス協会「LPガス需給表(2024年度まで)」 |
| 市場の伸び | 国内需要量の前年度比−3.9%(1,240.2万tから1,191.4万t、計算) | 2024年度実績 | 日本LPガス協会「LPガス需給表(2024年度まで)」 |
| 事業者数 | 参考範囲9,606事業所(法人の事業所)。経済センサスの細分類「燃料小売業(ガソリンスタンドを除く)」の集計対象。LPガス以外を含み、販売事業者登録件数ではない | 2021年6月1日現在 | 総務省・経済産業省「令和3年経済センサス‐活動調査・卸売業,小売業に関する集計、産業編(総括表)第1表」 |
| 従業者数 | 参考範囲74,291人。同じ経済センサス細分類の従業者数。灯油等を含み、元売り・卸の従業者は含まない | 2021年6月1日現在 | 総務省・経済産業省「令和3年経済センサス‐活動調査・卸売業,小売業に関する集計、産業編(総括表)第1表」 |
| 平均年収 | 424.23万円(計算)。中分類「その他の小売業」、一般労働者・男女計・企業規模計10人以上。きまって支給する現金給与額302.0千円×12+年間賞与その他特別給与額618.3千円。LPガス専業の値ではない | 2025年調査。月例給与は2025年6月、賞与は2024年分 | 厚生労働省「令和7年賃金構造基本統計調査・一般労働者・産業中分類第1表」 |
| 価格の動き | 全国消費者物価指数「プロパンガス」前年同月比+6.3%(2025年基準) | 2026年9月 | 総務省統計局「2025年基準消費者物価指数 第5表 品目別価格指数(全国)2026年9月分」 |
| 上位3社の売上高 | 岩谷産業2,179億円(LPガス合計)/TOKAIホールディングス1,029.37億円(エネルギー)/日本瓦斯908.29億円(LPガス)。主要上場3社の比較であり、全事業者の売上順位ではない | 各社2026年3月期 | 岩谷産業「2026年3月期 決算短信〔日本基準〕(連結)」 TOKAIホールディングス「2026年3月期 決算短信」 日本瓦斯「2026年3月期 決算短信」 |
| 世界市場 | 世界LPガス消費量3億6,613.2万t。日本LPガス協会掲載のWLGA統計 | 2024暦年 | 日本LPガス協会「日本のLPガス統計 August 2026」 |
| LPガス供給の輸入比率 | 86.2%。総供給1,175.7万tのうち輸入1,013.9万t、国内生産161.8万t | 2025年度 | 日本LPガス協会「日本のLPガス統計 August 2026」 |
| LPガス輸入の米国比率 | 93.2%。米国945.3万t、輸入総量1,013.9万t | 2025年度 | 日本LPガス協会「日本のLPガス統計 August 2026」 |
| 家庭業務用需要 | 569.7万t、国内需要の47.8% | 2024年度 | 日本LPガス協会「日本のLPガス統計 August 2026」 |
2025年度需要の「実勢」は見通しを含むため、実績には使わない。事業所数・従業者数・給与は参考分類であり、LPガス専業の値ではない。
AI・フィジカルAIの影響と経営の打ち手
残量把握と配送計画の接続が、ガス切れを防ぎつつ交換回数を減らす有力な手段である。生成AIは契約対応の補助、フィジカルAIは環境を制御できる充填所から進むとみられる。戸別配送は階段、積雪、容器重量、可燃性ガスへの対応が重なり、全面無人化には時間を要する。
影響の全体像
本稿のバリューチェーンは、調達・一次基地、卸・二次物流、充填・容器管理、末端配送、小売・請求、保安・機器更新の六工程である。以下の「時期」は、2026年10月から本格普及までを対象とした、公開情報からの分析であり、企業の導入計画ではない。「データ・IoT」には需要予測AI・数理最適化を含め、生成AIと混同しない。
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 調達・一次基地 | 顧客側の残量情報を補充・充填計画へ反映 | データ・IoT | 実用(導入事例あり) | 2年以内 | 国内統合物流の事例。外航調達全体への実装を意味しない。(日本瓦斯・エネルギー事業DX) |
| 卸・二次物流 | 配送員ごとの配送先割当・交換容器数の確認 | データ・IoT | 実用(導入事例あり) | 2年以内 | (日本瓦斯・配送DX) |
| 充填・容器管理 | 容器の風袋重量・検査期限を読み取り、期限超過品を充填対象から排除 | フィジカルAI | 実用(導入事例あり) | 3〜5年 | 海外の画像認識と充填ライン制御の接続事例。(Qualitas・容器認識事例) |
| 末端配送 | 気象を踏まえた需要予測と配車・ルートの一体作成 | データ・IoT | 実証中 | 2年以内 | 大垣ガス等の2026年6月開始実証。(中部電力等・配送実証) |
| 小売・請求 | 契約・料金内訳の照会、説明文案、例外案件の抽出 | 生成AI・AIエージェント | 構想段階 | 3〜5年 | SHVは顧客対応等への活用方針を公表。ただし、この用途の国内本番事例は未確認で、分析にもとづく提案である。(SHV・2025年報告書) |
| 保安・機器更新 | 集中監視のデータによる異常の把握、訪問確認対象の選別 | データ・IoT | 実用(導入事例あり) | 2年以内 | 集中監視は2019年度末の約400万戸から2024年度末の約1,100万戸へ拡大し、改訂計画はそのデータを事故予測に使う方針を掲げる(家庭用需要家は2024年度2,421.2万戸)。資格者の点検を自動的に代替するものではない。(経産省・安全高度化計画2030(2026年3月改訂)) (日本LPガス協会・2026年統計) |
業務はどう変わるか
第一に、配送員の記憶を起点とする計画を、残量と現場制約に基づく計画へ変える。土佐ガスではRoutifyを導入済みであり、従来は各配送員が毎日30分〜1時間かけてルートを作成していたとされる。時間は提供企業ソフトバンクの公表値であり、削減率ではない。交換時の残ガス、再訪、走行距離、ガス切れも同時に評価する。(ソフトバンク・土佐ガス事例)
第二に、「配送すべき顧客の選択」と「訪問順序」を分けて改善する段階から、両者を接続する段階へ移る。大垣ガス等の実証は、既存の自動検針と基幹システムに気象条件を加え、SWAT Mobilityの配車最適化を組み合わせるものである。実証中の削減効果は未確定である。寒波などによる残量不足側の誤差管理が特に重要となる。(中部電力等・配送実証)
第三に、充填所の目視・手入力を、読み取りと設備制御をつなぐ工程へ置き換える。Qualitasの公表事例では、IndianOil向け充填工程で容器の風袋重量と耐圧検査期限コードを読み取り、期限超過品を充填から除外する。150件の展開は提供企業の公表値であり、へこみ・傷の全検査を担うわけではない。国内容器での再検証と読取不能品を人へ戻す経路が必要である。(Qualitas・容器認識事例)
第四に、営業・請求担当者は文書を探す作業から、契約条件を説明し例外を判断する仕事へ比重を移せる。生成AIに契約書、設備台帳、料金履歴を参照させ、回答案と根拠箇所を提示させる使い方が候補である。SHVの情報は活用方針までで、三部料金制に対応した国内導入効果は、確認した資料では確認できない。値上げや解約精算額の確定には人の承認を残す。(SHV・2025年報告書)
AI・ロボットの主要プレイヤー
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| 日本瓦斯・エナジー宇宙 | 日本 | 配送ナビ、トドケマスター、遠隔検針・物流基盤 | 需要情報から容器配送・充填を組み立て、他社へのサービス提供にも利用 | 展開済み。(日本瓦斯・配送DX) |
| ソフトバンク | 日本 | Routify | LPガス配送ルート作成、車両・担当者への割当 | 展開済み。土佐ガスの導入事例。(ソフトバンク・土佐ガス事例) |
| パナソニック オートモーティブシステムズ(発表時社名) | 日本 | DRIVEBOSS LPガス向けサービス | ボンベ重量・本数・配送時間等を考慮した配送計画 | 展開済み。2024年6月サービス開始。(パナソニック・DRIVEBOSS) |
| SWAT Mobility | シンガポール | 配送ルート最適化 | 残量予測と配車・訪問順序の連携 | 提携・実証あり。日本法人が大垣ガス等の実証に参加。(中部電力等・配送実証) |
| Qualitas Technologies | インド | 画像認識・OCR、充填設備との連携 | 容器重量・検査期限の認識と充填可否判定の支援 | 未展開。本稿では対象用途の国内導入公表を未確認という意味である。(Qualitas・容器認識事例) |
| MAKEEN Energy | デンマーク | Camera Vision Unit | 充填前の容器情報読み取り。既存充填設備の自動化と接続 | 未展開。対象製品の国内導入公表は未確認。(MAKEEN・CVU) |
表では、一般的な充填・搬送機械と、認識に基づいて制御するフィジカルAIを分けて示す。
人材・収益・競争への影響
分析では、検針・転記・定型照会は減り、予測の例外処理、通信障害対応、データ照合が増える。配送員には運搬と接続確認が残るため、事務時間の削減をそのまま人員削減へ換算できない。
収益への効果は、ガス仕入単価よりも配送・充填・保安の単位費用に表れる。通信費、機器代、システム接続費、現場教育費が先に発生するため、需要家が散在する地域では共同配送と一体で検討する。日本瓦斯の外部向けサービスは、販売量以外に、他社の業務処理を受託する収益機会が成立し得ることを示す。顧客データを持つ小売と、配送を束ねる基盤事業者のどちらが改善利益を受け取るかが契約上の焦点となる。(日本瓦斯・エネルギー事業DX)
最大のリスクは、予測外れや通信欠測を通常需要と誤認し、配送を遅らせることである。容器認識では誤読時の停止条件、誤排除と見逃しの扱い、設備メーカーと販売事業者の責任分担を決めておく。生成AIでは個人情報、料金の個別条件、設備所有者の取り違えが問題となるため、回答根拠と修正履歴を保存する設計が前提となる。
経営者が実施すべき対策
以下は、分析にもとづく提案である。区域・ライン・契約群ごとに効果と安全性を測る。
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | 需要家、メーター、容器、設置場所の識別番号を接続 | 共通 | 直ちに〜1年 | 誤配送・請求照合の手戻り減少 | 容器台帳と顧客台帳の重複・欠損確認 |
| 高 | 残量予測に最低余裕量と通信欠測時の配送ルールを設定 | 共通 | 1年以内 | ガス切れリスクを抑えた交換間隔延長 | 寒波・大量使用・空き家復帰の例外履歴 |
| 高 | 隣接区域で共同配車を試行し、残ガスと総労働時間を測定 | 中堅・中小 | 2年以内 | 走行・待機・配車時間の削減 | 顧客情報の権限、保安責任、費用配分 |
| 高 | 契約照会支援を社内利用に限定して開始 | 共通 | 1年以内 | 料金説明の一貫性と検索時間の改善 | 旧契約の画像化、適用開始日、設備区分 |
| 中 | 容器OCRを充填前工程で試し、読取不能品は別処理 | 大手 | 2〜3年 | 手入力削減、期限確認の標準化 | 日本の容器による精度評価と停止機構 |
| 中 | 配送委託契約にデータ返却・移行条件を明記 | 共通 | 契約更新時 | 特定システムへの過度な依存を回避 | 履歴・識別番号・接続仕様の管理 |
| 低 | 戸別容器交換の全面無人化は条件の整う拠点で限定検討 | 大手 | 5年超を視野 | 長期の身体負荷軽減 | 接続安全性、道路・敷地条件、事故責任の検証 |
失敗例は、通信機器を入れても配送基準を変えないことである。最短ルートだけでは積載・進入条件・保安訪問が抜ける。提供企業の効果は自社区域で再測定する。
業界の定義と市場構造
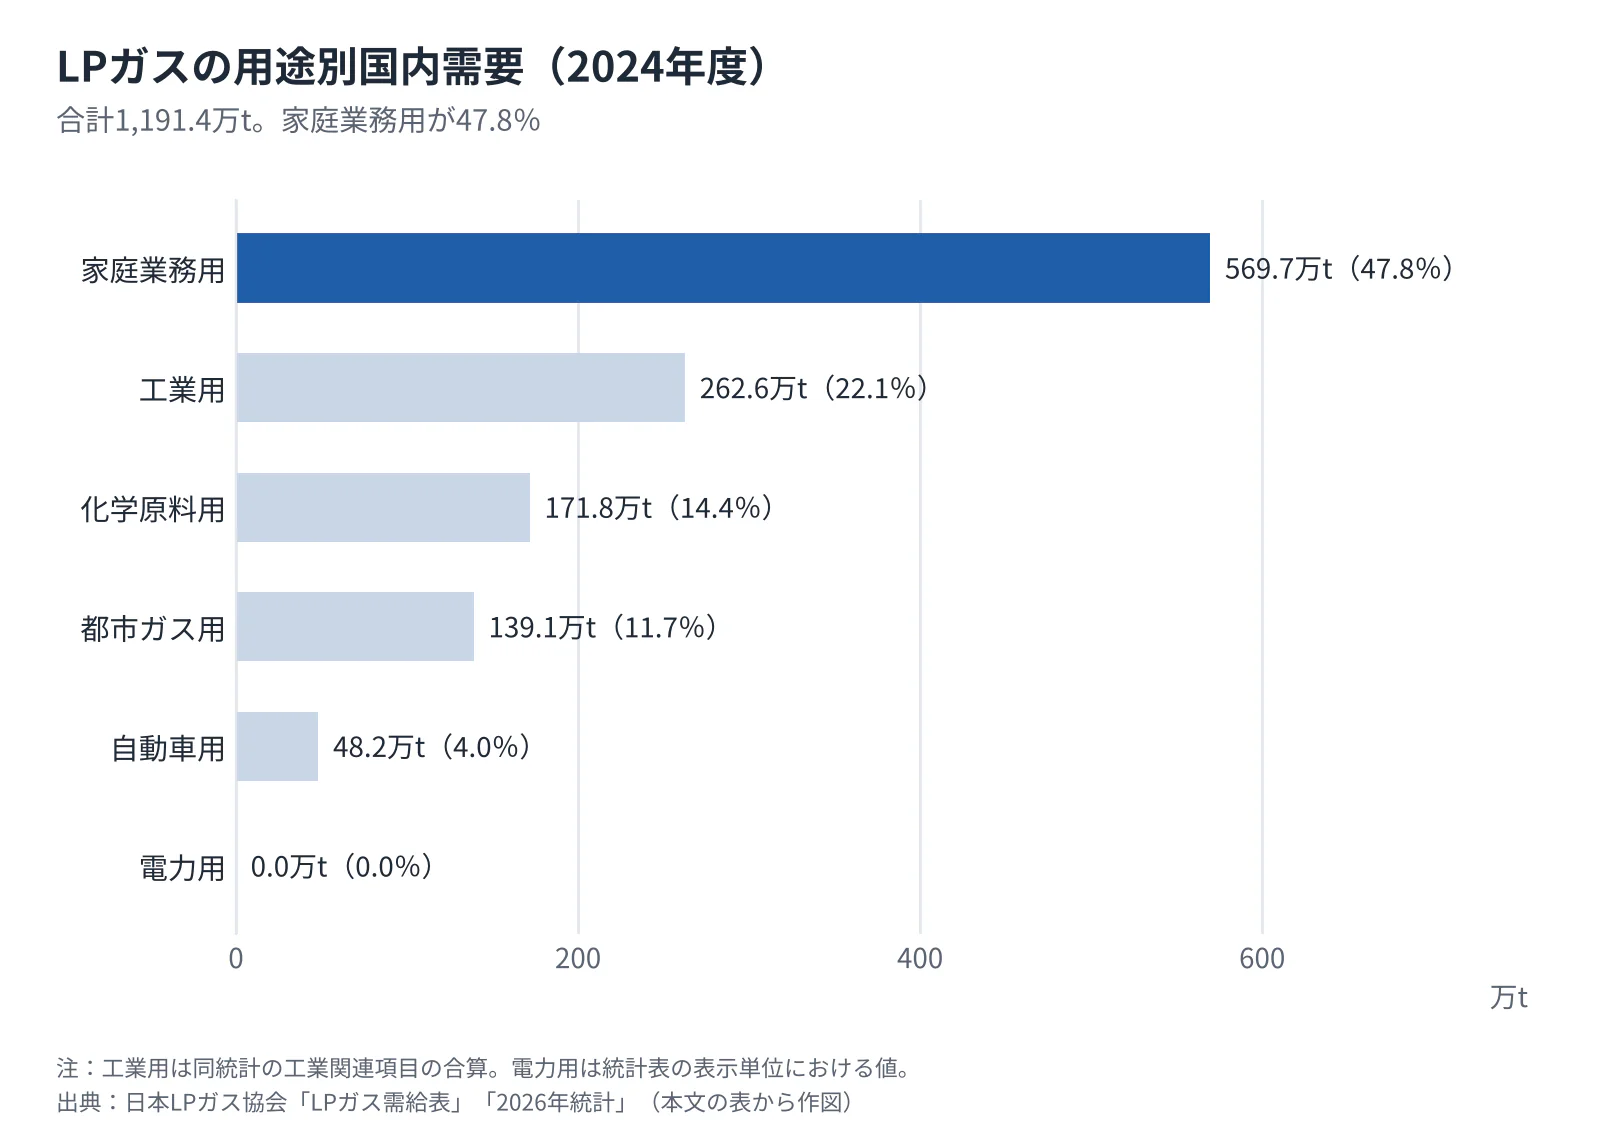
LPガス業界は、国際市況に接続する元売りと、地域ごとの供給・保安を担う小売を、卸と物流がつなぐ多層構造である。総量と家庭向けの縮小率を混同すると投資配分を誤る。2024年度は家庭業務用の減少が小さい一方、工業用・化学原料用・都市ガス用の減少が総量を押し下げた。(日本LPガス協会・需給表)
対象は主としてプロパン・ブタンの輸入、生産、貯蔵、卸売、充填、配送、小売、関連する保安・設備サービスである。カセットボンベの器具製造、石油精製全体、都市ガスの導管小売、LNG事業全体は含まない。ただし、製油所からの副生、都市ガスの熱量調整用需要、機器販売はLPガスの需給・収益を理解する範囲で扱う。(日本LPガス協会・2026年統計)
販売は液石法、製造・貯蔵は高圧ガス保安法等との関係があり、用途・設備・供給方式で適用が変わる。統計上の「ガス業」は都市ガス等を含むため、LPガス小売の雇用・給与をそのまま表すものではない。経済センサスの燃料小売業にも灯油等が含まれ、企業グループの多角化と統計分類のずれが生じる。(高圧ガス保安協会・資格案内) (経済センサス・産業編第1表)
 タップすると拡大して見られます
| 国内需要の用途 | 2019年度 | 2024年度 | 2024年度構成比 | 経営上の読み方 |
|---|---|---|---|---|
| 家庭業務用 | 599.7万t | 569.7万t | 47.8% | 生活需要が中心。契約・設備更新と配送密度が重要 |
| 工業用 | 316.8万t | 262.6万t | 22.1% | 工場稼働、燃料転換、設備投資に左右される |
| 化学原料用 | 284.0万t | 171.8万t | 14.4% | 原料間の価格差と石化設備の操業が影響 |
| 都市ガス用 | 110.0万t | 139.1万t | 11.7% | 熱量調整等の需要であり、家庭小売とは別市場 |
| 自動車用 | 77.3万t | 48.2万t | 4.0% | 車両・供給拠点の更新方針が需要を規定 |
| 電力用 | 8.1万t | 0.0万t | 0.0% | 統計表の表示単位における値 |
| 合計 | 1,395.9万t | 1,191.4万t | 100.0% | 5年間で14.7%減(計算) |
数量・構成比の出典は日本LPガス協会の同一系列である。工業用は、同統計の工業関連項目の合計である。(日本LPガス協会・需給表) (日本LPガス協会・2026年統計)
過去5年の総量変化を説明するには、人口・世帯の変化に加えて、用途ごとの動きを見る。2019年度から2024年度に家庭業務用は5.0%減であるのに対し、化学原料用は39.5%減、都市ガス用は26.5%増であった(いずれも計算)。したがって、住宅の電化による需要減、工業の操業変動、石化原料の選択を分解し、取引先業種ごとに見る。(日本LPガス協会・需給表)
供給側では国内生産が細る一方、輸入が大きな役割を維持している。元売りの課題は輸入・在庫・基地の最適配置、小売の課題は地域の需要減に合わせた供給網維持であり、同じ「規模拡大」でも目的が異なる。独立した卸・小売と、複数工程を内部化した大手が同時に存在するため、売上高の単純合計を国内市場規模とすることもできない。(日本LPガス協会・現状と将来)
顧客と需要の特性
LPガスでは、費用を払う人と供給事業者の選定に影響する人が一致しないことがある。特に賃貸住宅では、入居者が料金を負担する一方、建物所有者・管理会社との取引が供給契約の獲得に関わってきた。この構造を是正する制度変更は、営業先と提案内容の組み直しを求める。(経産省・2024年制度改正)
| 顧客層 | 主な決定者・関係者 | 購買の決め手 | 提案・契約で確認すべき点 |
|---|---|---|---|
| 持ち家の世帯 | 所有者、同居家族 | 年間料金、機器更新、緊急対応 | 配管・給湯器の所有関係、解約条件、料金改定方法 |
| 賃貸住宅 | 入居者、所有者、管理会社、仲介会社 | 入居者の支払額、設備負担、管理の手間 | ガス供給契約と建物設備契約の相手方・費用負担 |
| 飲食・宿泊・福祉施設 | 経営者、施設管理、購買 | 給湯・調理の安定供給、繁忙期対応 | 使用時間帯、貯蔵量、配送可能時間、設備故障時対応 |
| 工場 | 生産技術、設備保全、購買、財務 | 熱工程への適合、稼働継続、総費用 | 燃料転換工事、停止期間、価格指標、最低引取条件 |
| 自治体・公共施設 | 防災部門、施設部門、契約部門 | 災害対応、維持管理、平時の利用 | 停電時の機器作動、燃料更新、訓練・補給体制 |
表は商談設計上の整理であり、全国共通の購買権限を示す調査結果ではない。法人案件では熱需要、設備仕様、調達条件、投資回収、保安を確認して稟議へ進む。価格だけを購買担当へ提示しても、工事停止や設備変更を伴う燃料転換は決まらない。(日本LPガス協会・現状と将来)
家庭需要では給湯・暖房のため冬季の使用増が見込まれ、気温が数量と配送負荷に同時に影響する。法人需要でも宿泊施設の稼働や工場の生産量によって変動するため、契約件数が同じでも販売量は一定ではない。米国AmeriGasの2025年度も、前年より寒い気候による押上げと顧客流出による押下げが同時に起きたと説明されており、天候と顧客基盤を分ける分析が必要である。(UGI・2025年度決算)
乗り換えの実務負担は、供給容器・調整器等の切替、保安手続、契約・設備費の確認にある。2025年12月の最高裁判決は、戸建て住宅に設置された配管の所有権と、契約終了時に設備費を求める条項について判断を示した。ただし、すべての設備代金や解約時請求が一律に無効になったという意味ではなく、料金との関係、契約内容、設置状況の確認が前提となる。(最高裁・令和6年(受)1373号) (最高裁・令和6年(受)204号)
長期需要の評価では、世帯数に加えて、1世帯当たり使用量、空き家化、給湯器更新時の電化、営業継続する法人顧客の比率を見る。分析では、新規獲得件数よりも、供給を継続する顧客の使用量と区域内の配送密度が収益を左右する。防災需要も設置件数だけで評価せず、保守費と燃料更新を含む継続契約になっているかが重要である。
バリューチェーンと収益構造
LPガスの利益は、輸入価格と販売価格の差だけで決まらない。元売りには在庫と価格改定の時間差、小売には顧客当たりの設備負担と配送・保安費がある。各工程の価値を分け、数量、単位粗利、現金回収を併せて管理する。
| 工程 | 役割・主要企業例 | 付加価値の源泉 | 収益を左右する項目 |
|---|---|---|---|
| 調達・一次基地 | アストモスエネルギー、ENEOSグローブ、ジクシス、ジャパンガスエナジー、岩谷産業等 | 長期調達、輸入基地、船腹、品質・在庫管理 | 国際価格、為替、運賃、在庫評価、基地稼働 |
| 卸・二次物流 | 元売り系列・地域卸、岩谷産業等 | 地域への安定供給、小売の調達・保安支援 | 取扱量、配送距離、与信、契約条件 |
| 充填・容器管理 | 系列・共同充填拠点、エナジー宇宙等 | 容器回転、検査・修理、効率的充填 | 拠点稼働率、容器保有数、検査・待機費 |
| 末端配送 | 小売自社・配送受託会社 | 顧客への確実な補充、地域の道路・敷地理解 | 顧客密度、交換量、車両・人件費 |
| 小売・請求 | 日本瓦斯、TOKAI、岩谷系、地域販売店等 | 料金説明、顧客管理、機器・生活関連提案 | 調達差益、解約率、回収、獲得費 |
| 保安・機器更新 | 販売事業者、認定保安機関、施工会社 | 点検・緊急対応、設備の安全維持 | 資格者配置、訪問効率、機器更新の採算 |
複数工程を同一グループが担うほか、配送や保安を委託する形もある。(日本LPガス協会・2026年統計) (JGE・会社案内2026) (日本瓦斯・エネルギー事業DX) (高圧ガス保安協会・資格案内)
利益を見る際の落とし穴
岩谷産業の2026年3月期LPガス売上高は2,179億円であるが、利益開示はより広い総合エネルギー事業である。同社はLPガス市況要因による前年度比59億円の減益影響を説明しており、価格下落時に高い仕入原価の在庫を安い卸売価格で売る時間差が業績を動かす。単年度減益だけでは顧客基盤の悪化を判定できない。(岩谷産業・2026年3月期決算)
TOKAIのエネルギー事業は2026年3月期に外部売上高1,029.37億円、セグメント利益69.80億円である。一方、日本瓦斯のLPガス事業は外部売上高908.29億円、セグメント利益501.68億円であるが、後者は売上総利益を基礎とする指標であり、営業利益と同列に比較できない。小売が卸より何ポイント高収益かを確定できる、定義のそろった公開資料は確認できない。(TOKAI・2026年3月期決算) (日本瓦斯・2026年3月期決算)
コストは、仕入燃料・輸送、充填設備・容器、配送要員・車両、保安体制、顧客獲得と機器関連負担に分けると把握しやすい。業界共通の構成比は公開資料から確定できず、用途と配送密度で大きく変わる。分析にもとづく提案は、「売上総利益から配送・保安・設備負担を引いた顧客別貢献利益」と「回収前の設備投資残高」を一組で把握することである。
価格転嫁は、原料の指標が変わる時点と、卸売・小売の改定時点の差によって増減益を生む。2026年9月のプロパンガスCPIは前年同月比6.3%上昇したが、消費者価格の上昇だけでは小売の利益改善は判定できない。仕入費に加え物流費・保安費がどう動いたか、値上げで解約や使用抑制が起きたかを確かめる。(総務省・2026年9月CPI)
供給網は2025年度に輸入比率86.2%、輸入の米国比率93.2%となった。米国比率は2024年度の65.5%から1年で上がり、カナダからの輸入は218.9万tから22.9万tへ減った。中東依存の低下はホルムズ海峡への直接的な依存を減らす一方、米国の輸出基地、船舶、航路、通商政策の影響を受けやすくする。2026年は2月末以降の中東情勢により、ホルムズ海峡を通るタンカーの貨物量が3月初頭から6月半ばまでゼロ近傍で推移した。資源エネルギー庁は、中東から調達していた中国・インド等が北米・中南米へ代替を求め、LPガスの国際市場価格に影響し、国内のプロパン輸入価格・卸売価格も上昇したと整理している。(内閣府「世界経済の潮流 2026年Ⅰ」第1章第1節) (資源エネルギー庁・LPガスの需給状況と中東情勢の影響)国内備蓄は緊急時の緩衝材であるが、備蓄量の存在と各地域へ実際に配送できる能力は同じではない。輸入先、到着港、二次基地、配送委託先までを一続きで点検する。(日本LPガス協会・輸入統計) (日本LPガス協会・2026年統計) (日本LPガス協会・供給と備蓄)
競争環境
競争の単位は、輸入段階では調達・基地・船舶、小売段階では配送可能な地域と顧客群である。全国売上高だけでは地域の競争力を測れず、料金透明化後は設備提供による獲得力と、供給サービス自体の採算を分けて見る。市場集中度は確認した資料では確認できず、上場企業だけから寡占度を推定しない。
五つの競争要因
以下の強弱と方向は、制度・統計・企業事例をもとにした分析である。小売を主な評価対象とし、元売りとの違いは根拠欄に記す。
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存企業間の競争 | 強 | 国内需要減少と地域買収が並行。数量の伸びより既存顧客の移動が重要となる。(日本LPガス協会・需給表) (TOKAI・長田ガス取得) | 強まる |
| 買い手の交渉力 | 中 | 法人は燃料・条件を比較しやすい。賃貸では選択者と負担者が分かれるが、情報提供と料金分離が比較を促す。(経産省・2024年制度改正) (経産省・三部料金制) | 強まる |
| 売り手の交渉力 | 強 | 輸入依存と米国集中が高い。小売には地域の基地・卸への依存もある。(日本LPガス協会・輸入統計) (日本LPガス協会・2026年統計) | 変わらない |
| 新規参入の脅威 | 中 | 基地・保安・配送網の新設は負担が重いが、買収や既存網の共同利用による参入余地がある。(ジクシス・配送合理化の業務連携) (TOKAI・長田ガス取得) | 強まる |
| 代替品の脅威 | 強 | 給湯・暖房等の電化と都市ガス、工業の他燃料が競合。業界の需要見通しでも都市ガス用以外は減少方向。(日本LPガス協会・現状と将来) | 強まる |
国内主要企業の比較
| 企業・グループ | 規模・主な位置 | 公開情報で確認できる特徴 | 戦略を評価する視点 |
|---|---|---|---|
| アストモスエネルギー | 輸入・トレーディングを担う元売り | 国際供給網を持ち、古河電工・SHV Energyと合成LPガス開発で協力。(アストモス・合成LPガス共同開発) | 調達と将来燃料の事業化を結び付けられるか |
| ENEOSグローブ | 協会主要元売りの一社 | 輸入・卸を担う事業者。小売専業との売上比較は適さない。(日本LPガス協会・現状と将来) | 供給網・販売系列の維持と再配置 |
| ジクシス | 元売り・物流 | ニイミ産業とエネサンス中部による充填所の相互利用を支援する業務連携の基本合意。(ジクシス・配送合理化の業務連携) | 系列を越えた物流効率と安定供給 |
| ジャパンガスエナジー | 販売数量約174万t(2024年度実績) | 元売りとして輸入・販売を担い、輸入数量は約133万t(2025年度実績)。販売数量と最終小売量は区別が必要。(JGE・会社案内2026) | 基地・物流と卸先支援の採算 |
| 岩谷産業 | LPガス売上高2,179億円 | 輸入から国内販売までを持ち、国内工業用販売量は2026年3月期に増加。(岩谷産業・2026年3月期決算) | 市況影響と需要開拓による利益を分離 |
| 日本瓦斯 | LPガス売上高908.29億円 | LPガス販売に加え機器・工事・プラットフォーム収入を計上。(日本瓦斯・2026年3月期決算) | 販売顧客と外部受託の双方で固定費を吸収 |
| TOKAIホールディングス | エネルギー売上高1,029.37億円 | 国内地域買収とベトナムの現地企業への出資を展開。(TOKAI・2026年3月期決算) (TOKAIホールディングス・2026年3月期有価証券報告書) | 国内の隣接地域拡張と海外持分事業の管理 |
輸入型、小売集約型、業務受託型では増やすべき取引が異なる。数値の範囲が異なるため順位比較はできない。
再編と成功条件
直近の再編は企業買収だけでなく、物流機能の共同化へ広がっている。TOKAIは2026年4月に長田ガスを子会社化し、同年10月にはシティ・ガスの株式取得契約を公表した。ジクシス等の2025年12月の提携は、充填拠点の相互利用による供給・物流体制の効率化であり、所有を統合せずに地域網を組み替える例である。(TOKAI・長田ガス取得) (TOKAI・シティ・ガス取得契約) (ジクシス・配送合理化の業務連携)
分析から導かれる成功条件は四つである。第一は、隣接する顧客群を集め、配送と保安の移動時間を減らすことであり、TOKAIの地域買収の効果は、この観点で検証する。第二は、元売り・卸が基地と調達の安定性を保ちながら共同利用を進めることであり、ジクシス等の提携が具体例である。(TOKAI・長田ガス取得) (ジクシス・配送合理化の業務連携)
第三は、契約・設備・費用負担を説明できることである。第四は、既存顧客の熱需要を把握し、業務・工業用途や機器更新を通じて粗利を維持することであり、岩谷産業の国内工業用販売量の伸びは、総需要減少の中にも企業別の獲得余地があることを示す。いずれも「大きければ勝つ」という条件ではなく、買収後に既存網へ統合できるか、制度変更後も回収できる収益かを問うものである。(経産省・三部料金制) (岩谷産業・2026年3月期決算)
海外の動向と主要企業
世界のLPガス消費は日本と同じ方向には動いていない。2024暦年の世界消費は3億6,613.2万tで前年から2.8%増、アジア・太平洋が約半分を占めた(伸び率は計算)。日本への主な影響経路は、国際調達、物流投資、低炭素燃料の開発である。(日本LPガス協会・2026年統計)
| 地域 | 2024暦年LPガス消費量 | 位置づけ |
|---|---|---|
| アジア・太平洋 | 1億7,731.2万t | 世界の48.4%(計算)。最大の需要地域 |
| 北米 | 5,678.7万t | 大きな消費地であり、日本の主要調達地域 |
| 欧州・ユーラシア | 5,342.9万t | 成熟した供給網とエネルギー転換が並行 |
| 中南米 | 3,066.4万t | 家庭燃料等の地域別構造を確認すべき市場 |
| 中東 | 3,029.9万t | 生産・輸出だけでなく域内需要も存在 |
| アフリカ | 1,780.7万t | 供給インフラと購入可能性が拡大の条件 |
地域別数量は日本LPガス協会掲載の世界統計による。原表では地域別の合計が世界計を16.6万t上回るため、世界計は公表値のままである。世界は暦年、日本は年度であり、厳密な日本シェアは本稿では示さない。(日本LPガス協会・2026年統計)
海外主要企業
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| UGI/アメリガス | 米国 | AmeriGas部門US$2,276 million、2025年9月期。(UGI・2025年度決算) | 米国LPガス小売。海外にも販売事業 | 欧州4か国の事業をDCCへ売却する契約の対象。(DCC・欧州4か国取得契約) | 国内LPガス小売網の公表は未確認 |
| DCCエナジー | アイルランド | Energy部門£12,990.355 million、2026年3月期。LPガス以外を含む。(DCC・2026年報告書) | 欧州・北米のエネルギー販売、地域事業の統合 | 2026年1月、UGIのポーランド等4か国事業の取得契約を発表。(DCC・欧州4か国取得契約) | 国内LPガス小売網の公表は未確認 |
| SHVエナジー | オランダ | 2025年の当該事業単独売上高は確認できず。(SHV・2025年報告書) | 複数地域の分散型燃料供給、バイオLPガス等 | 2026年8月、アストモス・古河電工と新合成技術の共同開発契約。(アストモス・合成LPガス共同開発) | 国内企業との共同開発あり |
| エンタープライズ・プロダクツ・パートナーズ | 米国 | US$52,596 million、2025年12月期、全社。LPガス専業ではない。(Enterprise・2025年決算) | 天然ガス液の分離・貯蔵・輸送・輸出基盤 | ヒューストン・シップ・チャネルのLPガス出荷設備の第4次増強を2026年第4四半期に完工予定とし、出荷能力は約300MBPD増の1.1MMBPDになるとした(2026年10月29日発表)。(Enterprise・2026年第3四半期決算) | 輸出を通じ日本の調達環境に影響。個別契約は未確認 |
| アルタガス | カナダ | C$12,705 million、2025年12月期、全社。公益事業等を含む。(AltaGas・2025年報告書) | 北米西岸からアジアへLPガスを輸出 | REEFは2026年7月発表で2027年第1四半期末までの商業稼働予定へ変更。(AltaGas・2026年中間決算) | アジア向け供給基盤。国内小売網の公表は未確認 |
DCCは2026年7月にDCC Energyへ社名変更した。(DCC・社名変更) 欧州では、成熟市場からの撤退と買収による地域拡張が同時に起きる。DCCの取得対象はポーランド、ハンガリー、チェコ、スロバキアの販売事業であり、輸入基地を新設する投資とは異なる。日本への示唆は、国数や販売量を増やすことより、既存拠点と管理機能を共有できる地域を選ぶことである。(DCC・欧州4か国取得契約)
日本企業の海外展開には、調達・トレーディングと現地小売の二つの方向がある。TOKAIは2020年6月にベトナムのミエンチュン・ガス〈MIEN TRUNG GAS JOINT STOCK COMPANY〉とVガス〈V-GAS PETROLEUM CORPORATION〉を関連会社化し(議決権所有割合は各45.0%、持分法適用)、中部・南部でLPガス販売事業を展開している。LPガスの海外売上比率を主要社で比較できる開示は、確認した資料では確認できず、持分出資先の売上と連結売上は合算できない。(TOKAIホールディングス・2026年3月期有価証券報告書)
分析では、日本への影響は時期の異なる三つの段階で表れる。北米の輸出増強は2026〜2027年の調達選択肢に影響し、欧州型の地域事業統合は国内でも今後2〜3年の再編評価に役立つ。グリーンLPガスでは共同開発が進むが、2026年8月の契約はラボ検証・設計・経済性評価を行うものであり、量産の確定や低価格供給の実現ではない。既存の販売網を持つ日本企業と海外企業が、原料・技術・引取先を分担する提携が現実的な選択肢となる。(Enterprise・2026年第3四半期決算) (AltaGas・2026年中間決算) (アストモス・合成LPガス共同開発)
外部環境と制度の変化
経営への最大の制度変化は、顧客獲得のための設備負担をガス料金へ回収する従来の仕組みが、契約と料金の両面から問い直されていることである。2026年時点では、省令への形式対応を終えたかだけでなく、請求の実態と旧契約を点検する段階にある。さらに2028年度の化石燃料賦課金を見据え、上流の負担が小売価格へ伝わる契約構造を確かめる。(資源エネルギー庁・取引適正化) (GX推進機構・炭素価格制度)
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 商慣行・法規制 | 日本 | 過大な利益供与、事業者切替を制限する条件付き契約等への規律。入居前の料金情報提供を促進 | 2024年7月2日施行 | 大。透明な営業には追い風、従来型獲得手法には向かい風 | (経産省・2024年制度改正) |
| 料金・法規制 | 日本 | 基本・従量・設備料金の区分表示。ガス消費と無関係な設備費、賃貸住宅のガス消費設備費を料金へ計上することを禁止 | 2025年4月2日施行 | 大。料金比較に追い風、設備費回収方法の再設計が必要 | (経産省・三部料金制) |
| 司法 | 日本 | 戸建て住宅の配管の付合と、設備残存費用請求条項に関する最高裁判決 | 2025年12月23日判決 | 大。契約透明化に追い風、従来の解約精算・資産評価には向かい風 | (最高裁・令和6年(受)1373号) (最高裁・令和6年(受)204号) |
| 商慣行・法規制 | 日本 | 改正省令の基準明確化(案)。戸建ての消費者への利益供与は2万円を上限とする案を示し、賃貸住宅のオーナー等への供与は「過大なものかどうかにかかわらず、一切行わない方向」が望ましいとした | 2026年9月14日・10月15日に流通ワーキンググループで審議。2026年度内に通報・立入検査で運用する計画。決定事項ではない | 大。従来型の獲得手法には向かい風、透明な営業には追い風 | (資源エネルギー庁・改正省令の基準明確化(案)) |
| 保安 | 日本 | 液化石油ガス安全高度化計画2030の改訂 | 2026年3月27日公表 | 大。保安体制の更新が必要 | (経産省・安全高度化計画改訂) |
| 物流 | 日本 | 一定規模以上の荷主等に中長期計画・報告等、特定荷主に物流統括管理者の選任を求める制度 | 2026年4月1日全面施行 | 中。共同化には追い風、対象事業者の管理負担は増加 | (国交省・物流効率化法) |
| 炭素価格 | 日本 | 化石燃料輸入事業者等を対象とする化石燃料賦課金 | 2028年度開始予定。公表資料の確定単位は年度 | 大。化石LPガスの費用には向かい風、削減提案には追い風 | (GX推進機構・炭素価格制度) |
| 炭素価格 | EU | 建物・道路輸送等を対象とするETS2。最新公表では2028年の稼働を前提 | 2028年開始予定。2026年10月9日に市場安定化準備制度の強化を承認 | 中。海外販売の燃料費負担に向かい風、低炭素燃料には追い風 | (EU理事会・ETS2) |
新旧契約を一括処理してはならない
三部料金制の表示は既存契約にも関係する一方、設備費の計上禁止には新規契約を対象とする適用区分があり、既存契約には早期移行の取組が求められる。請求書に設備料金欄を追加することと、そもそも計上してはいけない費用を除くことは別の対応である。オーナー等に設備を無償貸与している場合、Q&Aはその費用を消費者の料金で回収している前提で説明を求めており、設備料金を「0円」「該当なし」とするなら固定資産台帳等で裏付ける必要がある。(経産省・三部料金制Q&A)
契約日、建物用途、設備種類・所有者、費用負担者、個別契約の有無をひも付ける。入居者、建物所有者、管理会社の契約を混ぜず、入居前の情報提供と、契約後の料金説明の双方を設計する。設備更新費の負担者を曖昧にすれば、表示変更後も問題は残る。(経産省・2024年制度改正) (経産省・三部料金制)
最高裁判決も、単純な「貸付配管はすべて回収不能」という結論ではない。令和6年(受)第204号は対象条項を無効としたが、補足意見では設備設置費とガス料金を区分して請求する場合への射程を区別している。また、同1373号は対象配管の建物への付合を認めたものであり、会計上の資産計上や所有権の契約記載だけで、撤去・買取請求の権利が確定するわけではない。(最高裁・令和6年(受)204号) (最高裁・令和6年(受)1373号)
資源エネルギー庁が2026年7月の流通ワーキンググループに示した実態把握調査(対象408社、回答約230社)では、約8割の事業者がオーナー等へ経済的利益を供与し、中途解約時に残存価格を請求できる契約は67.8%であった。通報フォームには2025年4月2日から2026年3月末までに約1,250件が寄せられ、71%はLPガス事業者からであった。同資料は、最高裁判決の趣旨を指針等へ反映し、残存価格の請求には経過年数に基づく説明可能な方法が必要との方向を示している。(資源エネルギー庁・改正省令施行後の現状と課題)
脱炭素では、通常のLPガス、バイオ・合成LPガス、クレジットによる相殺を区別して見る。政府の技術ロードマップはグリーンLPガスの2030年代の社会実装を掲げており、2030年までに化石LPガスを全面代替する計画ではない。料金改定と同様、原料由来、削減算定の範囲、証書やクレジットの扱いを説明できる商品設計が必要である。(経産省・ガス技術ロードマップ)
人材と生産性
LPガスの人材問題は、単なる従業者数ではなく、配送と保安を途切れさせずに担える体制の問題である。資格者の配置、緊急出動、運搬負荷、後継者の有無を併せて見る。LPガス専業の全国求人倍率や職種別不足人数は、定義をそろえた公開値では確認できない。
経済センサスの参考範囲は74,291人であり、灯油等を含む燃料小売業の値である。これを元売り、卸、配送受託、保安受託まで含めた業界雇用とみなすことはできない。また、LPガス専業に対応する付加価値額と従業者数の組合せがないため、他産業や海外との労働生産性比較は示さない。(経済センサス・産業編第1表)
賃金の参考値424.23万円は「その他の小売業」の一般労働者であり、パートタイム労働者の年収ではない。月例給与は2025年6月、賞与は前年の支給実績なので、同一暦年に受け取った年収の実測値とも異なる。LPガスの賃上げ率をこの分類の伸びから推定せず、地域の配送・設備工事の採用条件、待機手当、資格手当を加えた総報酬で競争力を確かめる。(厚労省・2025年賃金調査)
| 機能 | 人材配置上の論点 | 生産性を測る指標例 |
|---|---|---|
| 販売管理 | 業務主任者等の要件と後任確保 | 有効契約数、料金説明・苦情処理の所要時間 |
| 配送 | 容器運搬、車両運転、繁閑差への対応 | 労働時間当たり配送量、再訪、時間外労働 |
| 設備工事 | 液化石油ガス設備士等、作業に応じた資格 | 工事完了率、再施工率、移動時間 |
| 保安・緊急対応 | 認定保安機関の体制、点検・調査担当者 | 期限内実施率、応答・到着時間、是正完了率 |
資格の必要条件は業務ごとに異なり、一つの免状が全工程を代替するわけではない。高圧ガス保安協会は業務主任者、保安業務員、調査員、液化石油ガス設備士、充てん作業者などの講習を設けている。育成では、資格取得、実務経験、定期講習、緊急時訓練を担当業務と結び付ける。(高圧ガス保安協会・資格案内)
分析にもとづく提案は、人員削減を先に置かず、配送待機、重複訪問、充填所での滞留を区域別に計測することである。拠点共同化は移動や待機を減らせる可能性があるが、緊急対応区域の拡大によって保安要員の不足を招かない配置が必要となる。2026年の物流制度と安全高度化計画をもとに、一般の運行計画と緊急出動の余力を別々に管理する。(ジクシス・配送合理化の業務連携) (国交省・物流効率化法) (経産省・安全高度化計画改訂)
2030年に向けたシナリオ
2030年の国内市場で問われるのは、数量の拡大より、縮小する需要から供給網を維持できる利益を得られるかである。経済産業省の石油製品需要想定検討会がまとめた需要見通しは、2030年度1,102.3万t、2025年度の実勢1,184.2万t(上期実績と下期見通しの合計)に対して年率1.42%減である。用途別では2025年度から2030年度に家庭業務用が8.2%減、都市ガス用のみ4.9%増と見込む。これは外部の見通しであり、本稿の推計でも確定実績でもない。(経産省・2026〜2030年度石油製品需要見通し) (日本LPガス協会・現状と将来)
不確実性は、①制度是正と地域再編によって供給費用を下げられる度合い、②電化・炭素費用とLPガスの用途開拓がもたらす需要減少の速さ、の二軸で捉えられる。短期市況より、価格が戻っても残る顧客・設備・配送網の変化が重要になるとみられる。
| シナリオ | 2030年の姿 | 起きる条件 | 可能性の見立て |
|---|---|---|---|
| 緩やかな縮小と供給網の集約 | 数量は協会見通しに沿って減るが、共同物流と隣接区域買収で単位費用を抑える | 料金適正化が進み、契約・設備負担を整理した事業承継が進展 | 基準シナリオ。国内需要見通しと公表された提携・買収に整合する |
| 需要流出と費用上昇の同時進行 | 電化や顧客減少で配送密度が下がり、残る顧客への負担増がさらに退出を招く | 燃料・炭素費用を転嫁し切れず、設備更新と人員確保も遅れる | 無視できない下振れ。人口減少区域と少量顧客の比率が高い事業ほど要検証 |
| 法人熱需要・防災用途で下支え | 家庭用の減少を一部補い、供給保証・機器保守の収益比率が上がる | 工場・施設案件が採算を満たし、共同物流と長期保守契約が成立 | 条件付きの上振れ。全国需要の増加を保証するものではない |
表の蓋然性は定性的な分析であり、確率や独自の市場数量は本稿では示さない。グリーンLPガスの量産を上振れシナリオの必須条件にしないのは、政府・業界が社会実装の中心時期を2030年代に置いているためである。2030年までの案件では、原料調達、製造コスト、引取価格の実証を確認し、量産前の将来価値と現在の収益を区分する。(経産省・ガス技術ロードマップ) (アストモス・合成LPガス共同開発)
| 先行指標 | 確認する統計・公表資料 | 判断への使い方 |
|---|---|---|
| 用途別需要 | 日本LPガス協会の需給表 | 家庭業務用と工業・化学原料用を分け、地域施策の対象を判断する。(日本LPガス協会・需給表) |
| 輸入国構成 | 同協会の輸入統計 | 米国比率(2024年度65.5%、2025年度93.2%)の持続性と、カナダ・豪州からの調達の戻りを点検する。(日本LPガス協会・輸入統計) |
| 小売価格 | 総務省CPI「プロパンガス」、石油情報センターのLPガス一般小売価格調査 | 物価上昇と地域差を確認し、自社の解約・使用抑制と照合する。(総務省・2026年9月CPI) (石油情報センター・LPガス価格(一般小売)) |
| 制度の実効性 | 資源エネルギー庁の取引適正化資料・流通ワーキンググループ | 新たな規制の決定と検討段階を区別し、旧契約の対応を更新する。(資源エネルギー庁・取引適正化) |
| 再編後の収益 | 主要社の決算資料・買収発表 | 買収件数より、販売量・利益・取得後の投資負担を確認する。(TOKAI・2026年3月期決算) (岩谷産業・2026年3月期決算) |
経営・企画部門への示唆
LPガスの経営判断は、需要の減り方よりも、どの顧客のどの契約から制度変更後も利益が残るかで分かれる。2026年は、利益供与の基準明確化(案)、最高裁判決を受けた残存価格の扱い、米国への調達集中という三つの変化が重なった。以下は、本稿のデータをもとにした分析と提案である。
立場別の戦略の選択肢
| 立場 | 優先する選択肢 | 根拠となるデータ | 判断の条件 |
|---|---|---|---|
| 大手(元売り・広域の小売) | 買収価格を、設備の残存価格を回収できる前提を外した利益で組み直す。輸入は米国以外の積地を、北米西岸の新設備の稼働時期に合わせて契約条件ごと確保する | 中途解約時に残存価格を請求できる契約は67.8%、オーナー等への経済的利益の供与は約8割(資源エネルギー庁の実態把握調査、回答約230社)。米国比率は2024年度65.5%から2025年度93.2%へ上昇 | 対象会社の契約を戸建て・賃貸、施行日の前後、配管の付合の有無で分け、回収できない残存価格を除いても、隣接区域の配送密度の改善で投資を回収できるか |
| 中堅・中小 | 営業と顧客接点は自社に残し、集中監視・配送計画・充填を他社の基盤や近隣事業者と共同化する。旧契約は売却や承継の前に新ルールへ更新する | 集中監視は2024年度末で約1,100万戸で、家庭用需要家2,421.2万戸の45%程度(計算、集計範囲が異なるため目安)。愛知県ではジクシスの支援で地域の2社が充填所を相互利用している | 単独で監視機器と配送計画を整える費用と、共同化で手放す顧客データの管理権限を比べる。承継・更新時の新ルールの適用は、流通ワーキンググループが整理を予定している |
| 新規参入を考える企業 | 小売の顧客獲得からではなく、配送計画・保安・充填の受託や、工場・施設の燃料転換と防災の熱需要から入る | 戸建て消費者への利益供与を2万円までとし、オーナー等への供与は「一切行わない方向」とする案が審議された。通報約1,250件の71%はLPガス事業者から寄せられた | 不動産会社との関係を前提にした獲得は採らない。保安の資格者と緊急出動の範囲を自前または委託で確保し、法人案件で燃料と保守を一体で提案できるか |
表の選択肢は、本稿の統計と制度資料から導いた、分析にもとづく提案である(資源エネルギー庁「改正省令施行後の現状と課題」、資源エネルギー庁「改正省令の基準明確化(案)」、経産省「液化石油ガス安全高度化計画2030」、日本LPガス協会「国別輸入量推移」)。
中堅・中小が見落としやすいのは、仕入先の再編である。TOKAIが2026年10月に卸売のシティ・ガスの株式取得契約を結んだように、広域の小売が卸の機能を取り込めば、地域の販売事業者の仕入先が競合のグループに入る(TOKAI・シティ・ガス取得契約)。仕入契約の期間、価格指標、解約条件を、販売側の契約と同じ精度で点検しておく(分析)。
通説と異なる見方
家庭用の底堅さは、今後は続かない見通しである。2024年度の家庭業務用は0.4%減で、総量の3.9%減より小さかった。しかし経済産業省の見通しでは、2025年度から2030年度に家庭業務用は8.2%減と総量の6.9%減より大きく減り、増えるのは都市ガス用(4.9%増)だけである(経産省「2026〜2030年度石油製品需要見通し」)。家庭小売の計画を過去5年の実績の延長で作ると、配送網の縮小が遅れる(分析)。
中東依存の低下は、価格面の中東リスクの低下を意味しない。2025年度の中東からの輸入は全体の0.8%だったが(日本LPガス協会「日本のLPガス統計 August 2026」)、2026年の中東情勢では、中東から調達していたアジアの買い手が北米・中南米へ移り、国内のプロパン輸入価格・卸売価格が上がった(資源エネルギー庁「LPガスの需給状況と中東情勢の影響」)。2026年9月のCPI「プロパンガス」も前年同月比6.3%上昇している。調達リスクは物理的な途絶より、米国産をめぐるアジアの買い手との競合として現れる(分析)。
グリーンLPガスは、2030年までの収益の柱にはならない。国のロードマップは、2030年に年1,000tを製造する技術の実証を終える予定としており、この量は2024年度の国内需要1,191.4万tの0.01%に満たない(計算、経産省「ガス分野における技術ロードマップ」)。2028年度の化石燃料賦課金は、国内でグリーンLPガスがまとまって供給される前に始まる。2030年までの低炭素商品は、機器更新による使用量の削減と、原料と算定範囲を説明できる証書付きの商品で組み立てるのが現実的である(分析)。
公開情報ではわからないこと
- 残存価格・設備の回収可能額:67.8%は請求できる契約の割合で、金額や戸建て・賃貸の内訳は公表されていない。買収候補の契約書・設備台帳・請求履歴を標本抽出して照合し、法律事務所と回収可能額を判定する。
- 国内の買収価格の水準:国内の買収発表は取得価額や顧客数を示さないことが多い。DCCは欧州4か国の約3万の顧客を企業価値約4,800万ユーロで取得すると公表しており、1顧客当たり約1,600ユーロとなる(計算、国と顧客構成が異なる参考値、DCC・欧州4か国取得契約)。国内では仲介会社、金融機関、売却経験者への聞き取りで、顧客当たりの価格と算定方法を確かめる。
- 共同配送・配送最適化の効果:大垣ガス等の配送実証は2027年6月末まで続き、効果は公表されていない(中部電力等・配送実証)。提携を検討する事業者は、配送への同乗と充填所の時間計測で区域別の現状値をとり、提携先と同じ指標で比べる。
- 入居者の比較行動の変化:設備料金を明示している事業者は83.0%だが、入居者が料金を比べて物件や供給事業者の選び方を変えたかは分からない(資源エネルギー庁「改正省令施行後の現状と課題」)。賃貸住宅の入居者と管理会社へのアンケートで、入居前の料金提示の有無と選択への影響を確かめる。
- 米国からの調達契約の条件:米国比率93.2%のうち長期契約とスポットの比率、価格指標、出荷枠の確保状況は公表されていない。元売り・商社への聞き取りと、北米の輸出事業者への現地での面談で、2026年末以降の増設分の契約状況を確かめる。
出典
統計は官公庁・業界団体の原表、企業情報は公式開示を中心に用いた。公表日の記載がない資料は確認日を示し、予測・計画と実績は本文で区別した。
- 日本LPガス協会「LPガス需給の推移(需給推移年報、2024年度まで)」(2026年1月29日最終更新)
- ジクシス「LPガスの配送合理化に向けた業務連携に関する基本合意書調印式について」(2025年12月16日)
- TOKAI「シティ・ガス株式会社の株式取得に係る契約締結のお知らせ」(2026年10月5日)
- 日本LPガス協会「日本のLPガス統計 August 2026」(2026年8月)
- アストモスエネルギー「再生可能アルコールを原料とする新規合成技術の共同開発契約」(2026年8月19日)
- 経済産業省「LPガス料金の表示・計上方法に関する新しいルールを施行しました」(2025年4月2日)
- 最高裁判所第三小法廷「令和6年(受)第204号・残存費用等請求事件判決」(2025年12月23日)
- 最高裁判所第三小法廷「令和6年(受)第1373号・設備費用請求事件判決」(2025年12月23日)
- 中部電力・両毛システムズ・大垣ガス「ガス容器の配送効率化に関する実証実験の開始」(2026年6月23日)
- Qualitas Technologies「LPG Tare-Weight Reading and DPT Validation」(公表日記載なし、2026年10月29日確認)
- 総務省・経済産業省「令和3年経済センサス‐活動調査 卸売業,小売業に関する集計 産業編(総括表)第1表」(2021年調査、2026年11月1日原表確認)
- 厚生労働省「令和7年賃金構造基本統計調査・一般労働者・産業中分類第1表」(2026年3月24日)
- 総務省統計局「2025年基準消費者物価指数 第5表 品目別価格指数(全国)2026年9月分」(2026年10月23日)
- 岩谷産業「2026年3月期 決算短信〔日本基準〕(連結)」(2026年5月14日)
- TOKAIホールディングス「2026年3月期 決算短信」(2026年5月8日)
- 日本瓦斯「2026年3月期 決算短信」(2026年4月30日)
- 日本瓦斯「エネルギー事業のDX」(公表日記載なし、2026年10月29日確認)
- 日本瓦斯「配送DX・配送ナビ&トドケマスター」(公表日記載なし、2026年10月29日確認)
- SHV「Annual Report 2025・SHV Energy」(2026年、公表日の記載確認できず)
- ソフトバンク「土佐ガス株式会社・Routify導入事例」(2025年7月)
- パナソニック オートモーティブシステムズ「DRIVEBOSS LPガス向けサービス提供開始」(2024年6月5日)
- MAKEEN Energy「Camera Vision Unit(CVU)」(公表日記載なし、2026年10月29日確認)
- 高圧ガス保安協会「LPガス資格」(公表日記載なし、2026年10月29日確認)
- 日本LPガス協会「LPガス産業の現状と将来」(2026年6月24日)
- 経済産業省「LPガスの商慣行是正に向けた制度改正」(2024年4月2日)
- ジャパンガスエナジー「Corporate Profile 2026」(ver2.9)(2026年版、2026年11月1日確認)
- UGI「Reports Strong Fiscal 2025 Results」(2025年11月20日)
- 日本LPガス協会「国別輸入量推移(2025年度まで)」(更新日明記なし、2026年11月1日確認)
- 日本LPガス協会「供給・備蓄」(2026年3月末データ掲載、更新日記載なし)
- TOKAI「長田ガス株式会社の株式取得に関するお知らせ」(2026年4月28日)
- TOKAIホールディングス「第15期 有価証券報告書(2026年3月期)」(2026年6月22日提出)
- DCC「DCC enters four new markets via liquid gas acquisitions」(2026年1月15日)
- DCC Energy「Annual Report 2026・Financial Statements」(2026年)
- Enterprise Products Partners「Reports Fourth Quarter 2025 Earnings」(2026年2月3日)
- Enterprise Products Partners「Enterprise Reports Third Quarter 2026 Earnings」(Form 8-K Exhibit 99.1)(2026年10月29日)
- AltaGas「2025 Annual Report」(2026年3月6日)
- AltaGas「Reports Record Second Quarter Results」(2026年7月30日)
- DCC Energy「New Name Reflects Strategic Focus」(2026年7月20日)
- 資源エネルギー庁「LPガスの取引適正化について」(2026年6月更新、2026年10月29日確認)
- GX推進機構「排出量取引制度・化石燃料賦課金」(公表日記載なし、2026年10月29日確認)
- 経済産業省「液化石油ガス安全高度化計画2030を改訂しました」(2026年3月27日)
- 国土交通省「流通業務の総合化及び効率化の促進に関する法律及び貨物自動車運送事業法の一部を改正する法律の施行に伴う関係省令が公布されました」(2025年8月29日)
- EU理事会「ETS2: Council signs off on rules strengthening the market stability reserve」(2026年10月9日)
- 経済産業省「三部料金制の徹底(設備費用の外出し表示・計上禁止)に関するQ&A」(2025年3月25日)
- 経済産業省「「トランジションファイナンス」に関するガス分野における技術ロードマップ」(2022年2月策定、2025年11月更新)
- 石油情報センター「LPガス価格(一般小売価格・毎月調査)」(2026年9月調査分まで掲載、2026年11月1日確認)
- 経済産業省「液化石油ガス安全高度化計画2030(2026年3月改訂)」(2026年3月27日)
- 資源エネルギー庁「LPガスの需給状況と中東情勢の影響について」(液化石油ガス流通ワーキンググループ第13回 資料3)(2026年7月22日)
- 資源エネルギー庁「改正省令施行後の現状と課題について」(同第13回 資料4)(2026年7月22日)
- 資源エネルギー庁「改正省令の基準明確化について」(同第15回 資料3)(2026年10月15日)
- 内閣府「世界経済の潮流 2026年Ⅰ」第1章第1節(2026年、7月執筆時点)
- 経済産業省「2026~2030年度石油製品需要見通し」(2026年4月7日)
