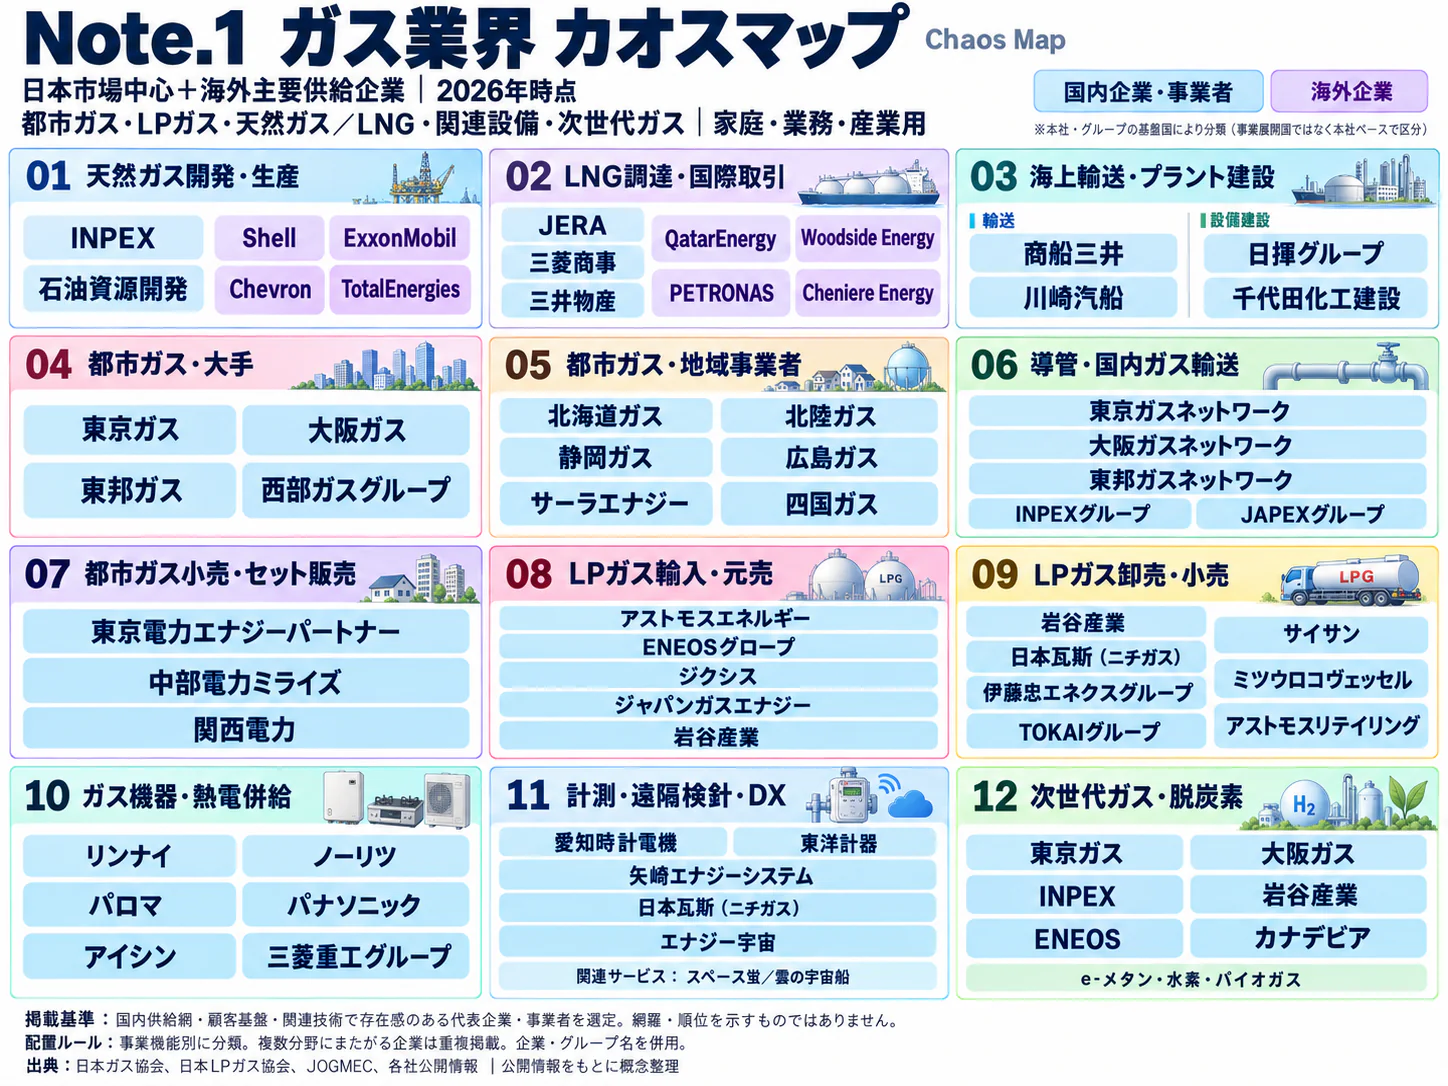
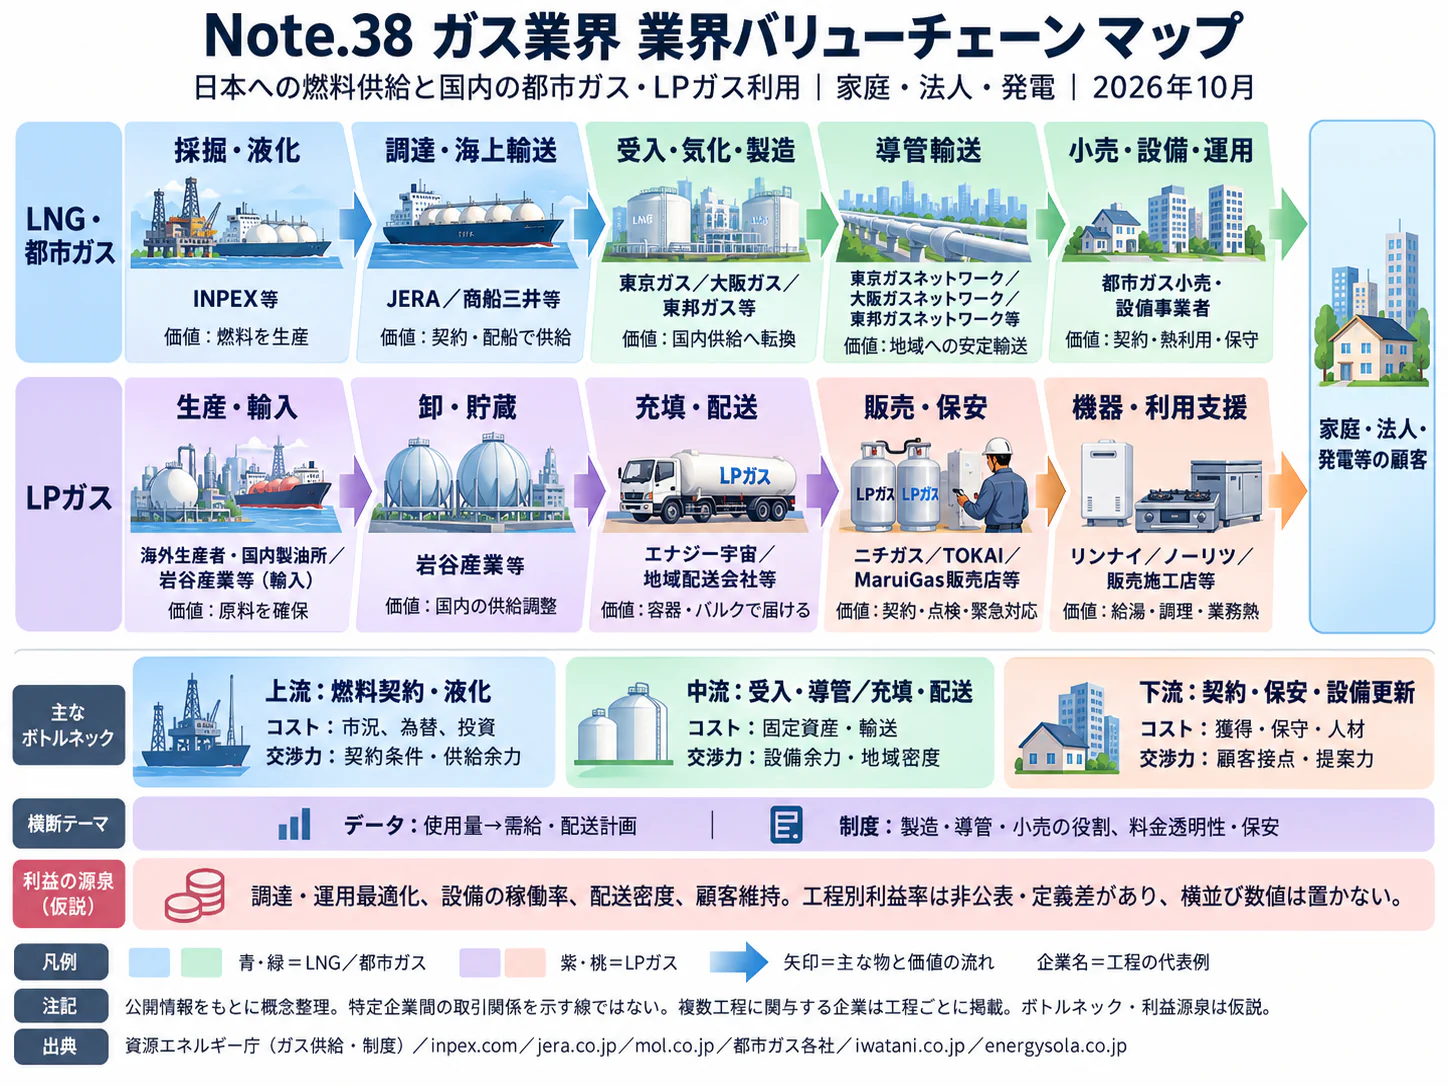
エグゼクティブサマリー
この業界をひと言で表すなら、地域の導管と産業用熱需要を基盤に、国際的な燃料調達と脱炭素の費用負担を組み替えるインフラ産業である。
需要量、燃料価格、導管の維持費、海外利益は別々に動き、経営にはそれらを接続した判断が求められる。2030年に向けての主題は、国内販売量の拡大だけでなく、既存設備を使いながら供給継続と排出削減をどう両立するかである。
要点
- 市場は金額と数量を分けて見る。 2025年度の販売金額は3兆8,791億6,800万円、前年度比4.65%減である一方、販売熱量は0.48%減にとどまる。売上減だけで需要の急減を判断することはできない(資源エネルギー庁「ガス事業生産動態統計調査・2025年度四半期報(金額総括表)」、資源エネルギー庁「ガス事業生産動態統計調査・2025年度総括表・時系列表」)。
- 主戦場は家庭だけではない。 工業用は販売熱量の57.26%を占める。法人の熱源更新、工場稼働、省エネを把握する能力が、需要維持と新規提案を左右する(資源エネルギー庁「ガス事業生産動態統計調査・2025年度総括表・時系列表」)。
- 自由化後も地域インフラと調達条件が競争を規定する。 導管延長は2024年度末で271,367kmであり、販売契約の競争と設備維持の責任は分けて考える(日本ガス協会「都市ガス事業の現況2026」2頁)。2026年10月時点で大手3社のエリアの経過措置料金は解除された(経済産業省「ガスシステム改革の検証結果と今後の方向性(中間とりまとめ)」)。主要3社は調達、海外投資、熱利用提案を異なる組合せで展開している。
- 海外と制度の変化が国内の採算を変える。 2025年の世界LNG取引量は4億3,700万tへ増加したが、国内調達費の低下を保証しない。e-メタンは海外製造案件と国内の費用回収制度が並行して進み、技術開発に加えて契約・証明・価格設計が重要になる(国際ガス連盟(IGU)「World LNG Report 2026 公表資料」、大阪ガス「Live Oakプロジェクトの基本設計(FEED)開始」、資源エネルギー庁「e-methaneに関する制度」)。
- AIは顧客情報の整理と基地点検から実装が進む。 大阪ガスは2026年10月にドローンと生成AIによる被害確認を公表した。省力化と安全判断は区別し、見逃しと人の引継ぎを含めて評価する(大阪ガス「自律飛行ドローン×生成AIによる災害時点検の本格運用」)。
経営・企画部門への示唆
- 大手は、約3.7万件の工業用の需要家が販売熱量の57%を占める構造をもとに、大口顧客の設備更新時期と、海外の上流・e-メタンの引取量を、国内需要が下振れする同じシナリオで検証する。
- 中堅・中小は、地域事業者の販売量の約8割に当たる量を他社から購入する調達構造を前提に、卸契約の数量幅と非常時の供給順位を交渉し、保安・検針・施工を近隣事業者と共同化して人材と固定費の不足を補う。
- 新規参入を考える企業は、大手3社エリアの経過措置解除と2026年度中の制度見直しをもとに、家庭の値下げ競争より法人の設備更新と環境価値の一体提案から入り、基地・卸の利用条件を先に確かめる。
業界データまとめ
都市ガスの市場を見る際には、販売金額、販売熱量、接続基盤を分けて見る。直近の通期統計は金額の減少が数量の減少を上回っており、売上高だけでは需要の実態を読み誤る。以下は2026年11月1日時点で原本の数値を確認した公表値である。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 国内の製品ガス販売金額3兆8,791億6,800万円。ガス小売・一般ガス導管・特定ガス導管事業者による家庭用・商業用・工業用・その他用の販売の合計。ガス事業者間の卸供給の金額を加算しない | 2025年度 | 資源エネルギー庁「ガス事業生産動態統計調査・2025年度四半期報(金額総括表)」 |
| 市場の伸び | 上記販売金額の前年度比−4.65%(計算)。2024年度4兆681億6,200万円との比較 | 2025年度 | 資源エネルギー庁「ガス事業生産動態統計調査・2025年度四半期報(金額総括表)」 |
| 事業者数 | 都市ガス事業者(一般ガス導管事業者)189者(私営172者、公営17者)。ガス小売事業の登録件数は別に1,304件(2026年3月末、簡易ガスを含む) | 2026年1月1日 | 日本ガス協会「都市ガス事業の現況2026」17頁 電力・ガス取引監視等委員会「令和7年度活動報告」 |
| 従業者数 | 3万3,778人。ガス事業生産動態統計の報告事業者(ガス小売・一般ガス導管・特定ガス導管事業者)の従業者数 | 2026年3月(2025年度末) | 資源エネルギー庁「ガス事業生産動態統計調査・2025年度総括表・時系列表」 |
| 平均年収 | 726.73万円(計算)。産業中分類「ガス業」、民営事業所の一般労働者・男女計・企業規模計10人以上。月額44.82万円×12+年間賞与等188.89万円 | 2025年調査 | 厚生労働省「2025年賃金構造基本統計・産業中分類F」 |
| 上位3社の売上高 | 東京ガス2兆4,861億円(エネルギー・ソリューション)/大阪ガス1兆6,434億円(国内エネルギー)/東邦ガス4,265.85億円(ガス)。いずれもセグメント間取引を含む部門売上高で、各社の部門範囲は異なる | 2026年3月期 | 東京ガス「2026年3月期決算短信」 大阪ガス「2026年3月期決算概要」 東邦ガス「2026年3月期決算短信」 |
| 世界市場 | 関連する上流市場として、世界LNG取引量4億3,700万t(前年比+6.3%)。世界の都市ガス小売市場そのものではない | 2025年 | 国際ガス連盟(IGU)「World LNG Report 2026 公表資料」 |
| 都市ガス販売熱量 | 1,592.564PJ、前年度比−0.48%(単位換算・前年比計算)。原表は1,592,563,677千MJ | 2025年度 | 資源エネルギー庁「ガス事業生産動態統計調査・2025年度総括表・時系列表」 |
| 工業用の販売熱量構成比 | 57.26%(計算)。工業用911.839PJ÷全用途1,592.564PJ | 2025年度 | 資源エネルギー庁「ガス事業生産動態統計調査・2025年度総括表・時系列表」 |
| 導管延長 | 271,367km。一般ガス導管事業者の合計 | 2024年度末 | 日本ガス協会「都市ガス事業の現況2026」2頁 |
| 取付メーター数 | 32,360,268個。契約数・世帯数・稼働中メーター数とは一致しない | 2025年度末 | 資源エネルギー庁「ガス事業生産動態統計調査・2025年度総括表・時系列表」 |
従業者数はガス事業者本体の人数であり、参考として令和3年経済センサス‐活動調査の産業中分類「34 ガス業」は530事業所・3万2,399人(2021年6月1日)である(総務省・経済産業省「令和3年経済センサス‐活動調査・表5-1」)。賃金調査の月額給与は2025年6月、賞与等は前年1年間を対象とするため、計算年収は2025年の実収入総額ではない。部門売上は電力・機器等を含み、市場シェアに換算できない。
AI・フィジカルAIの影響と経営の打ち手
都市ガスで先行しているのは、顧客対応の情報整理と、LNG基地の点検・災害時の状況把握である。自律移動する機械を使うフィジカルAIは、危険区域への立入りを減らす用途に価値があるが、異常の検出と安全上の意思決定は分ける。
工程別の影響
本稿のバリューチェーンは「調達・輸送 → 受入・製造 → 導管供給・保安 → 小売・顧客対応 → 需要家設備・熱利用」である。下表は公表例が確認できる工程に限る。時期は2026年11月を起点とする、公開情報からの分析にもとづく普及見通しであり、企業の導入計画ではない。
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 受入・製造 | 災害後の巡回から、自動飛行での撮影と被害候補の確認へ | フィジカルAI | 実用(導入事例あり) | 2年以内 | 大阪ガスの泉北製造所での導入公表(大阪ガス「自律飛行ドローン×生成AIによる災害時点検の本格運用」) |
| 受入・製造 | 撮影映像の全件目視から、異常候補の抽出と報告書作成へ | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | 同システムの生成AI活用(大阪ガス「自律飛行ドローン×生成AIによる災害時点検の本格運用」) |
| 受入・製造 | 歩行巡回・計器読み取りから、四足歩行ロボットの遠隔点検へ | フィジカルAI | 実証中 | 3〜5年 | 東京ガス根岸LNG基地での公表実証。国内での本格移行は未確認(Cognite「東京ガスとの設備点検実証」) |
| 導管供給・保安 | 訪問検針を中心とした運用から、遠隔取得情報の利用へ | データ・IoT | 実用(導入事例あり) | 3〜5年 | 東京ガスネットワークのスマートメーター導入(東京ガスネットワーク「ガススマートメーターの導入」) |
| 小売・顧客対応 | 問い合わせメールの手作業分類から、顧客の声の継続分析へ | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | 東京ガスのRightVoC導入(RightTouch「東京ガスにRightVoC by KARTEを導入」) |
スマートメーターはそれだけでAIではない。また、確認した資料は自律的なLNG売買、導管の自動修理、緊急遮断判断までを実用化した証拠ではない。これらを点検支援と同じ成熟段階に置くことは適切でない。
業務はどう変わるか
第一に、災害対応は「現場に行ってから把握する」業務から「撮影結果を確認して出動を絞る」業務へ変わる。 大阪ガスは2026年10月、泉北製造所で自動航行ドローンと生成AIによる被害状況確認システムを公表した。映像から火災や設備損傷等の候補を抽出し、人が確認する構成であり、復旧操作を無人化する仕組みとは異なる(大阪ガス「自律飛行ドローン×生成AIによる災害時点検の本格運用」)。
第二に、定期巡回は、移動と記録を機械に寄せ、人が異常の意味を判断する仕事へ変わる。 東京ガスとCogniteの公表実証では、根岸LNG基地でボストン・ダイナミクスのSpotとデータ基盤を組み合わせ、設備情報を取得する構成が示されている。本稿では2023年の実証発表を根拠とし、2026年時点で全基地への本格導入が完了したとは扱わない(Cognite「東京ガスとの設備点検実証」)。
海外ではウッドサイド・エナジーのPluto LNGでSpotを日常点検に使い、取得画像をデジタル上の設備情報と関連づける運用が公表されている。これは提供企業の導入事例であり、海外での実用例である。ガス検知時の電源隔離等を含む個別の安全措置が組み込まれており、一般的な移動ロボットをそのまま国内の防爆区域に投入できることを意味しない(ボストン・ダイナミクス「Pluto LNGのSpot導入事例」)。
第三に、顧客対応は、問い合わせを処理するだけでなく、説明不足や解約要因を見つける業務へ変わる。 東京ガスでは生成AIの社内利用に加え、RightTouchが、会員サービスに届く問い合わせメールを生成AIで分類・分析するRightVoC(β版)の導入を公表している。公表対象は情報整理・分析であり、保安上の問い合わせを無審査で自動回答する根拠ではない(東京ガス「生成AIの業務活用」、RightTouch「東京ガスにRightVoC by KARTEを導入」)。
第四に、検針の省力化は、現場要員の配置と更新投資の組み替えを伴う。 東京ガスネットワークは2024年1月から供給区域全域でスマートメーターを導入し、検定満期等に合わせて2030年代前半までの更新を進める方針を示した。導入開始と全台更新には時間差があり、当面は従来型との並行運用が必要である(東京ガスネットワーク「ガススマートメーターの導入」)。
主要プレイヤー
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| 東京ガス | 日本 | 社内生成AI、設備データ活用 | 文書業務支援、LNG基地の点検実証 | 展開済み:社内利用。ロボットは実証(東京ガス「生成AIの業務活用」、Cognite「東京ガスとの設備点検実証」) |
| 大阪ガス | 日本 | ドローンと生成AIの被害確認システム | 製造所の災害時状況把握 | 展開済み:泉北製造所(大阪ガス「自律飛行ドローン×生成AIによる災害時点検の本格運用」) |
| RightTouch | 日本 | RightVoC by KARTE | 顧客応対情報の分析 | 展開済み:東京ガスへの導入公表(RightTouch「東京ガスにRightVoC by KARTEを導入」) |
| Cognite | ノルウェー | Cognite Data Fusion、InRobot | 設備台帳と点検情報の統合 | 提携・実証あり:東京ガス(Cognite「東京ガスとの設備点検実証」) |
| ボストン・ダイナミクス | 米国 | 四足歩行ロボットSpot | 国内の基地点検実証、海外LNG施設の巡回 | 提携・実証あり:東京ガス(Cognite「東京ガスとの設備点検実証」) |
生成AIの社内利用、顧客の声の分析、スマートメーターの公表例は東京ガスグループのものである。大阪ガス・東邦ガスの同種の公表例は、確認した資料では確認できないが、未導入を意味しない。
人材・収益・競争への影響
分析では、減るのは計器値の転記、定型文案作成、応対履歴の分類、訪問検針の一部である。一方で、点検経路の設計、異常判定の検証、設備識別情報の管理、通信・制御系の保護を担う仕事は増える。熟練者の仕事は、全件を巡回することから、異常の優先順位を付け、復旧条件を決め、若手に判断根拠を伝えることへ移る。国の中間とりまとめも、人口減少・高齢化で担い手不足が進むとして、DX・AI等による省人化・省力化を急務としている(経済産業省「ガスシステム改革の検証結果と今後の方向性(中間とりまとめ)」)。
経営者が実施すべき対策
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | 基地の点検画像を設備番号・修繕履歴に接続する | 大手 | 直ちに〜1年 | 異常箇所の特定と補修準備の短縮 | 台帳の重複排除、撮影位置の標準化 |
| 高 | 災害時ドローンの飛行不能条件と人の出動基準を決める | 共通 | 1年以内 | 初動判断の迅速化、確認漏れの抑制 | 悪天候・通信断を含む訓練 |
| 高 | 料金回答に約款版・適用日・区域を付け、保安受付を別経路にする | 共通 | 1年以内 | 誤案内と緊急通報の滞留を抑える | 契約情報の参照権限、有人引継ぎ |
| 高 | スマートメーターの更新地区単位で検針・出動要員を再配置する | 共通 | 1〜3年 | 並行運用費の抑制と復旧能力の確保 | 更新率、通信成功率、委託契約の把握 |
| 中 | LNG基地のロボット実証で防爆・退避・電源隔離を採否条件にする | 大手 | 1〜3年 | 実証後の手戻りを抑える | 区域区分、保安部門の審査 |
| 中 | 点検データ形式と共同調達を地域事業者間でそろえる | 中堅・中小 | 1〜3年 | 個社開発費の抑制、応援時の情報共有 | 共有範囲、責任分担、競争情報の分離 |
よくある失敗は、撮影・生成の速さを、そのまま業務全体の削減率とみなすことである。次に、保安上の見逃し率を測らず正答率だけで評価すること、そして機器停止・通信断時の代替要員を先に減らすことである。いずれも短期の省力化と供給継続能力を別々に管理することで防ぐ。
業界の定義と市場構造
都市ガスは、地域ごとの導管を通じて燃料を供給するインフラ事業と、その導管を使って顧客と契約する小売事業の組合せである。全国で一つにつながった市場ではなく、LNG基地、導管接続、卸供給の条件によって競争範囲が変わる。家庭向けの知名度が高い一方、販売熱量の中心は工業用である。
範囲と用途別市場
本稿はガス事業法に基づく製造・導管供給・小売を中心とし、東京ガス、大阪ガス、東邦ガスを主要企業として扱う。LNGの上流権益・輸送・取引は調達と利益の構造に影響する隣接領域、電力販売と熱設備サービスは顧客獲得・代替競争に関係する領域として取り上げる。ボンベ配送を中心とするLPガス市場、世界の天然ガス生産全体、石油精製は市場規模に含めない。
小売全面自由化は2017年4月に実施され、2022年4月には東京ガス・大阪ガス・東邦ガスの導管部門が分社化された。小売変更で通常、地域の導管自体は替わらない。このため、販売競争の激化と地域インフラの安定供給義務を同じ収益モデルとして扱えない(資源エネルギー庁「エネルギー白書2025・ガス事業制度」、日本ガス協会「都市ガス事業の現況2026」18頁)。日本ガス協会によれば、導管網は全国的につながっておらず、約200の事業者の供給区域は国土の約6%にとどまる(日本ガス協会「都市ガス事業について」)。
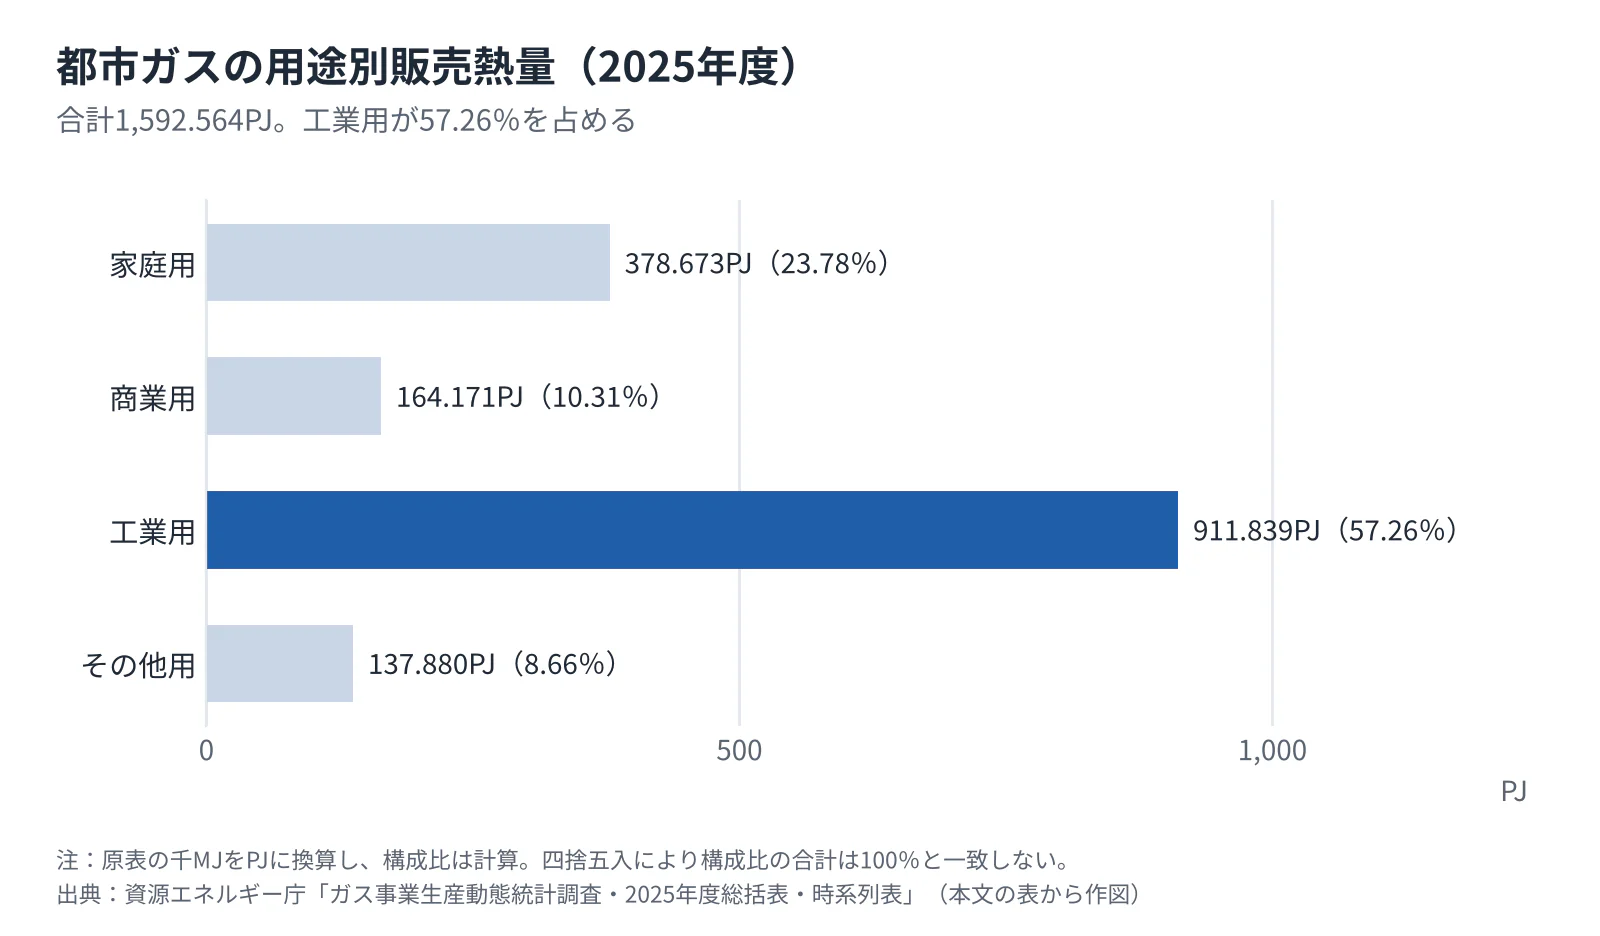 タップすると拡大して見られます
| 用途 | 2024年度販売熱量 | 2025年度販売熱量 | 2025年度構成比 | 主な経営上の意味 |
|---|---|---|---|---|
| 家庭用 | 378.657PJ | 378.673PJ | 23.78% | 気温、住宅の給湯設備、接続戸数に左右される |
| 商業用 | 164.998PJ | 164.171PJ | 10.31% | 飲食・宿泊等の稼働と空調需要が効く |
| 工業用 | 917.229PJ | 911.839PJ | 57.26% | 工場稼働、設備更新、燃料転換が重要 |
| その他用 | 139.326PJ | 137.880PJ | 8.66% | 用途を一括りにして家庭用の動きで代用しない |
| 合計 | 1,600.209PJ | 1,592.564PJ | 100.00% | 金額と熱量を分けて管理する |
原表の千MJをPJに換算した値で、構成比は計算値である。四捨五入により構成比の内訳合計は100%と一致しない(資源エネルギー庁「ガス事業生産動態統計調査・2025年度総括表・時系列表」)。
市場を動かす要因
直近5年を構造的に捉えると、感染症期の需要変化、その後の活動回復、国際燃料価格と為替による金額変動、電化・省エネ、脱炭素燃料の準備という異なる力が重なっている。同一系列の直近2年度を比較する。
2025年度の販売金額は前年度比4.65%減だが、販売熱量は0.48%減にとどまる。両者から計算した平均販売金額/熱量は約4.19%低下するが、これは用途構成、契約、原料費調整等を含んだ平均であり、同一契約の料金改定率ではない(資源エネルギー庁「ガス事業生産動態統計調査・2025年度四半期報(金額総括表)」、資源エネルギー庁「ガス事業生産動態統計調査・2025年度総括表・時系列表」)。「市場が4.65%縮小した」という表現だけでは、物理的な需要と単価要因を取り違える。直近では、2026年4〜8月の販売量が6,018億MJで前年同期比1.2%減、うち工業用は0.4%増であった(月次速報と2025年度の月別値から計算。資源エネルギー庁「ガス事業生産動態統計調査・2026年8月分」、資源エネルギー庁「ガス事業生産動態統計調査・2025年度総括表・時系列表」)。
顧客と需要の特性
都市ガスの顧客は、家庭では料金と手続き、法人では操業継続と設備更新を軸に意思決定する。小売会社の変更と、ガスから電気等への熱源変更は、費用も決定者も異なる。新規営業では「次回契約更新日」と「次回設備更新日」を別々に把握することが重要である。
| 顧客 | 購買の決め手 | 主な意思決定者・流れ | 乗り換えの制約 |
|---|---|---|---|
| 家庭 | 年間支払額、電力との組合せ、機器修理、手続きの簡単さ | 世帯の契約者が比較し申込む | 小売変更は比較的容易。給湯器等を替える熱源変更は費用が大きい |
| 飲食・宿泊・商業施設 | 熱・給湯・空調の総費用、故障時対応 | 店舗運営・施設管理が評価し、本部購買が契約 | 営業停止できる時間、機器適合、施工日程 |
| 工場 | 蒸気・炉の安定性、品質、総費用、排出削減 | 工場技術部門の試算→生産・環境部門の検証→購買・経営の承認 | 工程品質、受電容量、配管改修、停止工事 |
| 病院・公共施設等 | 供給継続、更新予算、保守体制 | 施設部門・調達部門の仕様策定と審査 | 予算年度、設備耐用年数、非常時運用 |
上表は設備特性からの整理であり、個社の実査結果ではない。家庭用は冬季の給湯・暖房需要の影響を受け、工業用は生産稼働と大口設備の停止・稼働に左右される。大阪ガスは2026年3月期の国内ガス販売減少について、家庭用では冬季の高気温、業務用等では一部需要家の設備稼働の低下を理由に挙げている(大阪ガス「2026年3月期決算概要」)。したがって、月次の数量減を直ちに顧客流出と判断せず、気温、契約離脱、既存顧客の使用減を分けて見る。
接続基盤が増えても使用量は増えない場合がある。全国の取付メーター数は2024年度末の32,119,461個から2025年度末の32,360,268個へ増えたが、同期間の販売熱量は減少した(資源エネルギー庁「ガス事業生産動態統計調査・2025年度総括表・時系列表」)。導管投資の回収を正しく見積もるには、新規接続の獲得だけでなく、既存接続先の省エネや熱源構成の変化を見る。
人口減少の影響は、需要件数よりも、供給密度と設備当たりの利用量を通じて効くと考えられる。他方で、法人の脱炭素要求は使用停止だけを意味せず、低炭素燃料への切替、証書、熱設備の更新という購買を生む。東京ガスが2026年3月に公表したバイオメタン供給契約は、既存のガス利用を維持しながら環境価値を調達する顧客が存在する事例である(東京ガス「バイオメタンの供給に関する契約締結」)。
バリューチェーンと収益構造
都市ガスの収益は、燃料価格の上下だけでは決まらない。調達価格と販売価格の連動、基地・導管の稼働、契約の柔軟性、需要家設備との結びつきによって利益と資金負担が変わる。上流事業、規制された導管、小売の利益を一括りにすると、好業績の持続性を読み違える。
| 工程 | 主な担い手 | 付加価値の源泉 | 主な収益・リスク |
|---|---|---|---|
| 調達・輸送 | 大手ガス会社、LNG生産者、商社、海運会社 | 長期供給、仕向地・数量の柔軟性、船腹確保 | 上流利益、契約最適化。価格・為替・輸送障害 |
| 受入・製造 | LNG基地を保有・利用するガス会社 | 貯蔵、気化、熱量調整、需要変動への対応 | 設備稼働と供給能力。更新費、災害停止 |
| 導管供給・保安 | 一般ガス導管事業者 | 地域への配送、圧力管理、緊急対応 | 託送収入。固定費、更新、需要密度の低下 |
| 小売・顧客対応 | 既存ガス会社、電力会社等 | 調達と需要の組合せ、料金・サービス設計 | 販売差益。調達不一致、獲得費、解約 |
| 需要家設備・熱利用 | ガス会社、機器メーカー、工事・保守会社 | 設計施工、熱効率、操業と保守の一体化 | 工事・機器・保守収益。施工能力、性能責任 |
利益が出る工程を全国共通の順位で示すことはできない。例えば大阪ガスの2026年3月期は国内エネルギーのセグメント利益719億円に対し海外エネルギーが883億円であったが、これは営業利益に持分法投資損益を加えた指標であり、個別の都市ガス小売マージンではない(大阪ガス「2026年3月期決算概要」)。東邦ガスのガス部門営業利益192.10億円も導管・機器等を含むため、純粋な小売の利益率を抽出することはできない(東邦ガス「2026年3月期決算短信」)。
原料費調整は、原料価格変動を一定の方式で料金に反映する仕組みであるが、実際の調達費と回収時点が完全に一致するわけではない。利益には時間差が生じ、現金の支払と料金回収にもずれが出る。会計利益に加え、未回収燃料費、在庫資金、保証金、ヘッジの資金需要を管理する。
燃料の安定調達には、購入国の分散だけでなく、液化設備、積出港、航路、受入基地、国内の代替輸送を含む確認が必要である。日本ガス協会が財務省「貿易統計」を基に掲載する2024年度の日本全体のLNG輸入量は6,587万tで、豪州から2,531万t、マレーシアから1,034万tであった。これは発電用を含む統計であり、都市ガス会社だけの調達構成ではないが、調達基盤の地理的な偏りを示す(日本ガス協会「都市ガス事業の現況2026」1頁)。
長期契約には安定供給の価値がある一方、需要が下がっても引取り義務が残る契約では余剰処理が課題になる。逆に短期調達に寄せ過ぎれば、厳冬や供給障害の際に調達条件が悪化する。大手は国内需要だけでなく海外販売・上流持分を組み合わせ、中小は卸供給契約の数量幅、非常時優先順位、価格改定条件を確認することが経営の中心課題となる。
競争環境
自由化によって小売契約の競争は成立したが、LNG基地、卸供給、地域導管の条件が参入の実質的な境界を作っている。競争力は全国共通ではなく、供給区域と顧客用途ごとに評価する。主要3社の優位も、顧客数だけでなく調達、設備、法人営業を組み合わせる能力にある。
自由化後の構造
2025年版エネルギー白書では、旧簡易ガスのみの事業者を除く登録ガス小売事業者は2025年4月時点で283者、販売量ベースの新規小売シェアは2024年12月末時点で20.7%であった。この値は2024年12月末時点のものであり、2026年の最新シェアとしては扱わない(資源エネルギー庁「エネルギー白書2025・ガス事業制度」)。また、ガス小売事業の登録件数1,304件は簡易ガスを含む2026年3月末の値で、283者と差し引きして参入増加数を計算することはできない(電力・ガス取引監視等委員会「令和7年度活動報告」)。
2026年10月9日の中間とりまとめは、新規参入者の全体販売量に占める割合を約19%とした(時点の記載なし)。経過措置料金の対象だった12社のうち、2026年10月時点で残るのは3社で、大手3社のエリアはすべて解除済みである。大手3社の卸取引は監視等委員会が定期的にフォローアップしており、LNG基地の第三者利用を巡る指針への追記や、託送料金への物価・賃金変動の反映などの制度改正・指針見直しは2026年度中を目途に実施するとした(経済産業省「ガスシステム改革の検証結果と今後の方向性(中間とりまとめ)」)。
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存企業間の競争 | 強 | 小売自由化と電力とのセット販売。新規小売の販売量シェアが一定規模に到達(資源エネルギー庁「エネルギー白書2025・ガス事業制度」) | 強まる |
| 新規参入の脅威 | 中 | 小売登録だけでは卸ガス、託送、需給管理を確保できない。導管は地域ごとの設備(日本ガス協会「都市ガス事業について」) | 変わらない |
| 供給者の交渉力 | 強 | LNGの海外調達と長期契約への依存。国際市場の需給が国内に波及(日本ガス協会「都市ガス事業の現況2026」1頁、国際ガス連盟(IGU)「World LNG Report 2026 公表資料」) | 変わらない |
| 買い手の交渉力 | 中 | 小売変更は可能だが、熱源変更は設備更新を伴う。大口と家庭で交渉条件が異なる | 強まる |
| 代替品の脅威 | 強 | 電化・省エネが使用量を減らし得る。設備更新時に熱源選択が発生する | 強まる |
強さと方向は、公開情報からの分析である。地域・用途により競争条件は異なる。
国内主要企業の比較
| 企業 | 規模を示す公表値 | 事業基盤・強みの所在 | 戦略上の違い |
|---|---|---|---|
| 東京ガス | エネルギー・ソリューション売上高2兆4,861億円、ガス販売量111.75億m³(45MJ/m³) | 首都圏の需要基盤、LNG調達、法人・家庭向けエネルギー供給 | 国内供給に加え米国上流資産を組み替え、バイオメタンの顧客契約を進める(東京ガス「2026年3月期決算短信」、東京ガス「米国テキサス州東部シェールガス事業の権益取得」、東京ガス「バイオメタンの供給に関する契約締結」) |
| 大阪ガス | 国内エネルギー売上高1兆6,434億円 | 関西の需要・設備基盤と海外エネルギー事業 | 海外利益の寄与が大きく、e-メタンの海外製造案件に参画(大阪ガス「2026年3月期決算概要」、大阪ガス「Live Oakプロジェクトの基本設計(FEED)開始」) |
| 東邦ガス | ガス部門売上高4,265.85億円、ガス販売量33.00億m³ | 中部地域の工業・業務用需要、地域供給と設備提案 | 海外e-メタン案件と地域の炭素循環実証を並行(東邦ガス「2026年3月期決算短信」、大阪ガス「Live Oakプロジェクトの基本設計(FEED)開始」、東邦ガス「地域でのe-メタン製造・供給、CO2固定化の実証事業開始」) |
数値は2026年3月期。卸売等を含むため、全国の小売販売シェアには換算しない。
再編・提携と成功条件
直近3年の動きで重要なのは、国内小売会社の統合だけでなく、海外資産と供給権の再配置である。東京ガスは2025年、米国テキサス州東部でシェブロン保有権益の70%を取得すると公表した。対価は当初USD75 millionと開発に応じた追加負担USD450 millionという構成であり、総額を一括現金支出と読むべきではない(東京ガス「米国テキサス州東部シェールガス事業の権益取得」)。
東京ガスは静岡ガス側への米国資産譲渡の基本合意も公表した(東京ガス「イーグルフォード・シェールガス事業の権益譲渡に関する基本合意」)。一方、Live Oakは大阪ガス・東邦ガス、伊藤忠商事、トタルエナジーズ、TESの共同開発で、2026年8月に基本設計へ進んだ段階である(大阪ガス「Live Oakプロジェクトの基本設計(FEED)開始」)。
成功条件は四つに絞れる。第一は、国内需要の上下を吸収できる調達・卸販売の柔軟性であり、東京ガスの資産組替えはその検討対象となる。第二は、需要家の熱設備を理解して契約更新より前に関与する能力であり、工業用需要を持つ東邦ガス等の営業基盤は、この観点で評価する。
第三は、導管更新と顧客獲得を別々に最適化せず、供給密度を考え合わせて投資する能力である。第四は、環境価値の調達から顧客への説明までを完結させる能力であり、大阪ガス等の製造案件と東京ガスの販売契約は異なる工程を押さえる動きと位置付けられる。ただし、これらの条件を満たしている度合いを比較する顧客別粗利、更新投資回収、契約残存年数は、公開情報だけではわからない。
海外の動向と主要企業
日本企業に直接効く海外競争は、国内家庭向け小売への参入よりも、LNGの調達条件、上流・液化投資、低炭素燃料の供給権を巡る競争である。欧米の大手は、地域インフラ、国際取引、顧客サービスを異なる比重で組み合わせている。海外企業の連結売上高を日本の都市ガス市場規模と並べて、市場シェアと読むことはできない。
世界市場と日本の位置
IGUによる2025年の世界LNG取引量は4億3,700万t、前年比6.3%増である。同年に最終投資決定された液化能力は年6,840万tとされるが、投資決定は将来の完成能力であり、その年の供給増加量ではない(国際ガス連盟(IGU)「World LNG Report 2026 公表資料」)。日本側は需要が横ばいでも、海外の供給増設と欧州・アジアの購入条件の変化に影響される。
地域構造は、北米等が液化・輸出、欧州とアジアが主要な購入地域を担い、アジアの中でも成熟市場と需要拡大市場が同時に存在する形である。日本ガス協会がEnergy Instituteの統計を基に掲載する2024年の世界LNG取引量5,441億m³に対し、日本は890億m³で、同一系列内では約16.36%である(計算)。2025年のIGU重量統計や都市ガス小売シェアとは比較できない(日本ガス協会「都市ガス事業の現況2026」1頁)。
主要企業の比較
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| シェル | 英国 | USD266,886 million、2025年、連結(シェル「Annual Report 2025・連結財務諸表」) | 上流、LNG、国際販売・取引を一体運営 | LNGを含む統合ガス事業を継続展開 | 日本企業のLNG調達先となる事業領域。国内都市ガス小売の実績は本調査で未確認 |
| エンジー | フランス | EUR71,944 million、2025年、連結(エンジー「2025年連結財務諸表」) | ガス・電力ネットワーク、エネルギー供給、再エネ | 2026年2月にUK Power Networks買収を発表し、5月7日に完了(エンジー「FY 2025 Results」、エンジー「2026年上期決算」) | 日本の都市ガス小売への直接展開は本調査で未確認 |
| センプラ | 米国 | USD13,702 million、2025年、連結(センプラ「2025 Financial and Business Results」) | 規制公益事業とLNG等のインフラ | 2025年決算で公益・インフラ事業の進捗を公表 | 主な接点は海外エネルギーインフラ。国内小売展開は本調査で未確認 |
| セントリカ | 英国 | GBP19,492 million、2025年、連結(セントリカ「2025 Preliminary Results」) | British Gasの家庭向け供給・保守、取引、貯蔵 | Grain LNGへの投資、住宅保守サービスを拡充(セントリカ「2025 Preliminary Results」) | 日本の都市ガス小売への直接展開は本調査で未確認 |
| シェニエール・エナジー | 米国 | USD19.98 billion、2025年、連結(シェニエール・エナジー「2025 Fourth Quarter and Full Year Results」) | 米国天然ガスの液化・輸出、長期販売契約 | Corpus Christi Stage 3の最初の4系列が2025年に実質完成 | 日本向け調達で検討対象となる米国LNG輸出事業。国内小売とは異なる |
いずれも直近の通期であり、2026年の四半期・中間期を年換算した値ではない。日本事業の未確認は、法人・取引・提携がないという意味ではない。
日本企業への波及
海外展開は「日本の販売量減少を補う売上の獲得」だけではない。大阪ガスでは2026年3月期の海外エネルギー売上高が1,437億円、同セグメント利益が883億円であり、売上高の小ささから利益への寄与を推測できない。持分法損益を含む指標であるため、単純な売上高利益率を算出して国内より高採算と結論付けることも不適切である(大阪ガス「2026年3月期決算概要」)。
2030年までに、家庭向け小売への直接進出より、低炭素燃料の製造・調達・販売を分担する国際提携が広がるとみられる。海外買収では、供給権と運営人材を得られるかが重要である。
外部環境と制度の変化
制度面の焦点は、小売自由化そのものから、安定供給と脱炭素の費用を誰が負担するかへ移っている。特にe-メタンの費用回収、排出量取引、化石燃料賦課金は、調達・料金・顧客の設備投資にまたがる。海外規制は予定と改正手続を区別し、成立前の延期を確定事項として扱ってはならない。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 法制度・脱炭素 | 日本 | e-メタン等の調達費用について、承認を経て託送料金を通じて回収する制度を整備 | 関係省令等は2025年7月15日改正、申請マニュアルは2026年6月30日公表 | 大・事業化に追い風、需要家負担の説明が必要 | 資源エネルギー庁「e-methaneに関する制度」 |
| 法制度・炭素価格 | 日本 | 一定規模以上の直接排出事業者を対象に排出量取引制度を本格稼働 | 2026年度(2026年4月1日開始) | 大・省エネ・低炭素提案に追い風、対象事業者には管理負担 | 経済産業省「排出量取引制度」 |
| 経済・炭素価格 | 日本 | 化石燃料輸入事業者等への化石燃料賦課金 | 2028年度(2028年4月1日開始予定) | 大・化石燃料コストに向かい風、価格転嫁の設計が必要 | GX推進機構「排出量取引・化石燃料賦課金」 |
| 保安・災害 | 日本 | ガス安全高度化計画2030の見直しで構造変化・災害対応等を検討 | 2026年3月9日に改訂資料を審議 | 大・供給継続に追い風、保安投資・連携負担 | 経済産業省「ガス安全高度化計画2030の改訂について」 |
| 環境・貿易 | EU | 輸入化石燃料のメタン排出データ・検証等を段階的に要求 | 原規則では2027年1月1日、2028年8月5日、2030年8月5日等に段階導入 | 大・調達時の排出情報・証明確保に影響 | 欧州委員会「Methane Regulation import requirements」 |
| 法制度・移行期間 | EU | メタン規則の一部期限を見直す改正手続 | 2026年10月14日提案、10月22日欧州議会審議。最終成立・適用日は未確定として扱う | 中・対応時期の不確実性。延期を前提に契約しない | 欧州議会「2026/0325(COD)・メタン規則改正手続」 |
e-メタンは回収したCO2と水素等から合成するメタンであり、燃焼時にCO2が出なくなる燃料ではない。環境価値は原料、製造時のエネルギー、排出の計上方法によって決まる。既存の導管・機器を利用できる利点と、ライフサイクルでの排出削減を証明できるかという条件は別に評価する。
政府の2030年度の導管注入目標は、e-メタン・バイオガスを合わせて供給量の1%相当である。これに他の取組を加えたカーボンニュートラル化の目標を、全量がe-メタンに置き換わる目標と読み替えてはならない。費用回収制度にも承認や対象費用の条件があり、特定プロジェクトの超過費用を無制限に回収できる保証ではない(資源エネルギー庁「e-methaneに関する制度」)。
排出量取引制度の対象基準は、直近3年度平均の直接CO2排出量が年10万t以上の事業者である。都市ガスを使う全需要家が一律に対象になるわけではない(経済産業省「排出量取引制度」)。一方、対象外の中小企業でも、大手顧客から製品当たり排出量の説明を求められる場合には、燃料選択や証明の需要が生じるというのが、公開情報からの分析である。
制度を営業に落とし込む際には、購入した環境価値が需要家のどの報告制度で使えるかを先に確認したい。海外由来の燃料、国内の供給、証書の移転、需要家の排出報告が異なる基準に従う場合、燃料を確保しても期待する削減として認められない可能性がある。価格交渉の前に、二重計上を防ぐ管理、権利の帰属、監査に必要な証憑を契約事項にする。
人材と生産性
人材面の核心は、従業員総数よりも、基地・導管・需要家設備を安全に維持できる技能を地域ごとに確保できるかである。賃金は比較的高い層を含むが、大手の水準を地域の工事・保守網全体の待遇と同一視できない。採用費だけでなく、技能継承、応援体制、協力会社の継続性を一体で見る。
2025年賃金構造基本統計調査の中分類「ガス業」では、一般労働者の月額給与44.82万円と賞与等188.89万円から計算した年収は726.73万円となる。同じ表の企業規模別では、1,000人以上が789.78万円、10〜99人が547.86万円である(いずれも計算)。年齢・勤続年数・職種の構成が異なるため、同一職種の比較ではない(厚生労働省「2025年賃金構造基本統計・産業中分類F」)。
都市ガスに限った不足率、中心職種に一致する有効求人倍率、同一定義の時系列賃上げ率は、確認した資料では確認できない。このため、全産業の求人倍率や大手3社の有価証券報告書の平均給与で業界全体の値を補うことは、本稿では対象外とする。採用市場の確認には、導管工事、供給設備保守、ガス機器施工、基地運転といった業務ごとに、地域・夜間対応・資格要件をそろえた調査が必要である。
| 人材・業務 | 経営上の確認点 | 生産性を測る際の指標例 |
|---|---|---|
| 基地運転・保安 | 交替勤務を維持できる人数、熟練者退職、教育期間 | 計画外停止、引継ぎ不備、訓練の到達度 |
| 導管工事・緊急対応 | 協力会社を含む施工班、夜間待機、災害時応援 | 工事の手戻り、復旧までの時間、地区別の待機余力 |
| 需要家設備の設計・保守 | 工程・熱源を理解する技術者、部品と施工能力 | 再訪問率、工期、設備稼働後の性能達成 |
| 調達・法人契約 | 燃料と価格の条件を同時に管理できる人材 | 契約条件の不一致、予算乖離、引継ぎ可能性 |
ガス安全高度化計画2030の改訂資料は、事業構造の変化や自然災害への対応を扱っている。認定高度保安実施事業者制度等の整備も進むが、制度があることを理由に有資格者や現場の保安能力を不要とみなすことはできない(経済産業省「ガス安全高度化計画2030の改訂について」)。教育費を短期の間接費として削ると、更新工事や災害時の処理能力が先に制約になる。
労働生産性については、付加価値額と従業者数の同一定義の集計を確認できず、他産業・海外との数値比較は、本稿では示さない。燃料価格が上がるだけで売上高/人は上昇し得るため、これを改善の証拠とすることも適切でない。保安品質を条件にした施工量、設備停止、再作業、契約の採算を併用し、外注化で自社人数だけを減らした効果と実際の省力化を分けるべきと考えられる。
2030年に向けたシナリオ
2030年を左右する不確実性は、「産業用熱需要をどこまで維持・転換できるか」と「低炭素ガスの供給・費用回収がどこまで成立するか」の二つである。家庭向け契約件数だけを起点に予測すると、工業用が過半を占める需要構造を見落とす。以下は、分析にもとづく条件付きシナリオであり、市場規模の数値予測ではない。
| シナリオ | 起きる条件 | 2030年の業界像 | 可能性の見立て |
|---|---|---|---|
| 既存需要を支えながら段階移行 | 工業用熱需要の減少が緩やかで、低炭素燃料が限定用途から供給される | ガス量は伸びにくいが、熱設備・保守・環境価値が補完。導管更新の選別が進む | 基準シナリオ。全面置換より、既設設備を使う移行と整合的 |
| 産業熱の転換を取り込む | 電化が難しい工程で燃料転換が進み、海外低炭素案件と国内費用回収が成立する | 大口需要と供給網を押さえる事業者が成長。国内小売に海外供給権の価値が加わる | 上振れ。製造・輸送・認証・購入契約が同時に整うことが条件 |
| 電化・省エネが先行し固定費が重くなる | 工業用需要が減り、低炭素燃料の供給・価格条件も整わない | 販売量減で導管・保安の単位負担が上昇。共同運営、卸契約再交渉、投資縮小が課題 | 下振れ。設備更新が集中する地域では局所的に先行し得る |
基準シナリオでも、販売量を維持することと利益を維持することは同義ではない。2025年度に金額が4.65%減る一方で熱量は0.48%減にとどまった事実は、価格・構成要因だけでも売上の見え方が変わることを示す(資源エネルギー庁「ガス事業生産動態統計調査・2025年度四半期報(金額総括表)」、資源エネルギー庁「ガス事業生産動態統計調査・2025年度総括表・時系列表」)。利益計画には燃料価格の回収時間差と、需要減に対して下がりにくい費用を別々に織り込む。
| 先行指標 | 確認する統計・発表 | シナリオ判断への使い方 |
|---|---|---|
| 工業用販売熱量と用途構成 | ガス事業生産動態統計の月報・年報(資源エネルギー庁「ガス事業生産動態統計調査・2025年度総括表・時系列表」) | 気温に左右されにくい需要基盤の変化を追う |
| メーター数と販売熱量の組合せ | 同統計、日本ガス協会(資源エネルギー庁「ガス事業生産動態統計調査・2025年度総括表・時系列表」、日本ガス協会「都市ガス事業の現況2026」2頁) | 接続拡大と1接続当たり利用の低下を分ける |
| e-メタン案件のFEED・最終投資決定・供給契約 | 参画企業の発表(大阪ガス「Live Oakプロジェクトの基本設計(FEED)開始」) | 目標から商業供給へ進んだかを確認する |
| 費用回収の承認条件と排出算定ルール | 資源エネルギー庁の制度公表(資源エネルギー庁「e-methaneに関する制度」) | 燃料を作れることと売れることの隔たりを測る |
| 世界LNG取引・液化投資 | IGUの年次報告(国際ガス連盟(IGU)「World LNG Report 2026 公表資料」) | 調達環境の変化を把握し、国内需要と分けて評価する |
経営・企画部門への示唆
都市ガスの数量と採算を左右するのは、約2,745万件の家庭用の需要家(調定数)よりも、約3.7万件の工業用の需要家と、地域事業者が他社から買うガスの調達条件である。2026年10月時点で大手3社のエリアの経過措置料金はすべて解除済みで、卸取引や基地利用を含む制度見直しが2026年度中に予定されるいま、立場ごとに先に押さえる条件が異なる(分析)。
立場別の戦略の選択肢
| 立場 | 優先する選択肢 | 根拠となるデータ | 判断の条件 |
|---|---|---|---|
| 大手 | 工業用の大口顧客ごとに、熱源の更新時期と低炭素燃料の引取量をひも付けた複数年の提案を作る。海外の上流・e-メタンの持分は、国内需要が下振れした場合の引取量で検証する | 工業用の調定数は3万6,714件で全体の0.13%だが、販売熱量の57.26%を占める(計算)。全体の販売量は2025年度に0.48%減、2026年4〜8月も前年同期比1.2%減の一方、工業用は同0.4%増 | 長期の引取義務量を、国内需要の下振れ時に卸販売や海外への転売で吸収できるか |
| 中堅・中小 | 卸調達の更新交渉で、価格式と同時に数量の許容幅と非常時の供給順位を決める。保安・検針・施工は近隣事業者との共同化で固定費と人材の不足を補う | 統計の「一般ガス導管事業者」欄(導管事業のみ、または導管と小売を併営する事業者)は、2025年度の販売量4,257億MJに対し、ガス事業者から約55%、それ以外から約24%に当たる量を購入し、自社生産は約34%(計算)。低圧本支管の耐震化率は93.1%(2025年3月末)で、2030年度末に95%を目指す。ガス業の年収は従業員1,000人以上の789.78万円に対し、10〜99人は547.86万円 | 共同化しても緊急出動の到着時間と責任の所在を維持できるか。卸の供給元を替えられない場合の代替手段があるか |
| 新規参入を考える企業 | 家庭向けの値下げ競争ではなく、工業用・業務用の設備更新と燃料・環境価値を一体で提案する。参入は既存ガス会社との卸・需給管理の提携から始める | 新規参入者の販売量シェアは約19%、大手3社エリアの経過措置は解除済み。導管網は全国につながっておらず、約200事業者の供給区域は国土の約6% | LNG基地の第三者利用と卸取引の見直しで、自前の基地なしに必要量を確保できる価格と期間が示されるか |
表は本稿の統計と制度資料から導いた、分析にもとづく提案である(資源エネルギー庁「ガス事業生産動態統計調査・2026年8月分」、資源エネルギー庁「ガス事業生産動態統計調査・2025年度総括表・時系列表」、厚生労働省「2025年賃金構造基本統計・産業中分類F」、経済産業省「ガスシステム改革の検証結果と今後の方向性(中間とりまとめ)」、日本ガス協会「都市ガス事業について」)。
通説と異なる見方
都市ガスは家庭の業界に見えるが、数量は工業用の1件で決まる。 2025年度の調定数2,865万件のうち家庭用が95.8%を占める一方、1件当たりの販売熱量は工業用が家庭用の約1,800倍である(計算)。工場1件の熱源転換は、数量では家庭約1,800件の離脱に当たる。需要の維持には、家庭のスイッチング対策より、法人の設備更新時期を一件ずつ管理するほうが効く(分析)。
自由化後の地域事業者の競争力は、小売価格より卸の調達条件で決まる。 導管と小売を併営する地域事業者が中心とみられる統計の「一般ガス導管事業者」欄では、販売量の約79%に当たる量を購入しており、自社で価格を動かせる部分は小さい(計算、分析)。大手3社は導管部門を分社化したが、地域事業者の多くは導管と小売を併営しているため、卸元の条件変更は小売料金と導管投資の余力の両方に響く。中間とりまとめが大手3社の卸取引のフォローアップとLNG基地の第三者利用を論点に挙げたのは、この構造の裏返しである。小売の料金表より先に、卸契約の更新時期と条件を経営課題に置く(分析)。
低炭素ガスの制約は、製造量より「排出削減として数えられるか」にある。 大阪ガス・東邦ガス等が参画するLive Oakは、年約7.5万tのe-メタンについて、FEEDとEPCの開始を2027年度内、商業運転の開始を2030年度中に目指す。2030年度の導管注入1%目標と同じ年度であり、目標年度の供給への寄与は限られる(分析、大阪ガス「Live Oakプロジェクトの基本設計(FEED)開始」)。先に始まる輸入バイオメタンの供給でも、東京ガスは温対法の算定・報告・公表制度で基礎排出係数をゼロとするメニューを開発する方針を示す一方、制度上の扱いは国が検討中としている(東京ガス「バイオメタンの供給に関する契約締結」)。顧客に売る前に、証書と報告上の扱いを確定させる交渉力が収益を分ける(分析)。
公開情報ではわからないこと
- 工業用顧客の熱源更新の時期と転換条件:統計は用途別の総量しか示さない。大口需要家の生産技術・環境部門への訪問インタビューで、必要温度、受電余力、設備の更新予定年、停止できる期間を確かめる。
- 卸調達契約の条件:数量の許容幅、価格式、非常時の供給順位は個別契約で公表されない。地域事業者への匿名アンケートと卸元への面談で、更新時期と条件の分布を把握し、監視等委員会による大手3社の卸取引のフォローアップ結果と照合する。
- 低炭素ガスへの支払意思:価格差をどこまで受け入れるかは、報告制度上の扱いで変わる。排出量取引制度の対象となる需要家と取引先から排出量の説明を求められる中堅製造業に、価格差と証明方法を組み合わせた条件付き見積を示す選択型調査を行う。
- 地域の保安・施工の余力:協力会社の実働班数、夜間待機、技能者の年齢構成は公表されない。協力会社への訪問調査と、共同化を検討する事業者間での緊急出動記録の持ち寄りで確かめる。
- 提携・買収で引き継げるもの:地域事業者の価値は顧客数ではなく、卸契約の承継可否、導管の残る耐震化工事、保安人員で決まる。買収監査で契約書と導管台帳を確認する。海外の低炭素燃料案件への出資は、現地の運営者・認証機関への訪問で、証明の監査可能性と日本への環境価値の移転条件を確かめる。
出典
統計は官公庁・業界団体、企業数値は各社IRを用いた。本文にも出典を付した。
- 資源エネルギー庁「ガス事業生産動態統計調査・2025年度四半期報(金額総括表)」(2026年8月31日)
- 資源エネルギー庁「ガス事業生産動態統計調査・2025年度総括表・時系列表」(2026年8月31日)
- 日本ガス協会「都市ガス事業の現況2026」2頁(2026年版(公表日記載なし))
- 国際ガス連盟(IGU)「World LNG Report 2026 公表資料」(2026年7月7日)
- 大阪ガス「Live Oakプロジェクトの基本設計(FEED)開始」(2026年8月28日)
- 資源エネルギー庁「e-methaneに関する制度」(2026年6月30日申請マニュアル公表、7月2日更新)
- 大阪ガス「自律飛行ドローン×生成AIによる災害時点検の本格運用」(2026年10月15日)
- 電力・ガス取引監視等委員会「令和7年度活動報告」(2026年5月13日)
- 厚生労働省「2025年賃金構造基本統計・産業中分類F」(2026年3月24日)
- 東京ガス「2026年3月期決算短信」(2026年4月28日)
- 大阪ガス「2026年3月期決算概要」(2026年5月8日)
- 東邦ガス「2026年3月期決算短信」(2026年4月30日)
- Cognite「東京ガスとの設備点検実証」(2023年2月17日)
- 東京ガスネットワーク「ガススマートメーターの導入」(2023年12月21日)
- RightTouch「東京ガスにRightVoC by KARTEを導入」(2025年7月25日)
- ボストン・ダイナミクス「Pluto LNGのSpot導入事例」(公表日記載なし、2025年2月10日更新、2026年11月1日確認)
- 東京ガス「生成AIの業務活用」(2023年7月18日)
- 資源エネルギー庁「エネルギー白書2025・ガス事業制度」(2025年6月13日)
- 東京ガス「バイオメタンの供給に関する契約締結」(2026年3月25日)
- 日本ガス協会「都市ガス事業の現況2026」1頁(2026年版(公表日記載なし))
- 日本ガス協会「都市ガス事業について」(公表日記載なし、2026年11月1日確認)
- 東京ガス「米国テキサス州東部シェールガス事業の権益取得」(2025年4月1日)
- 東邦ガス「地域でのe-メタン製造・供給、CO2固定化の実証事業開始」(2026年10月9日)
- 東京ガス「イーグルフォード・シェールガス事業の権益譲渡に関する基本合意」(2025年2月21日)
- シェル「Annual Report 2025・連結財務諸表」(2026年3月12日)
- エンジー「2025年連結財務諸表」(2026年2月公表(日付未確認))
- エンジー「FY 2025 Results」(2026年2月25日)
- センプラ「2025 Financial and Business Results」(2026年2月26日)
- セントリカ「2025 Preliminary Results」(2026年2月19日)
- セントリカ「2025 Preliminary Results」(2026年2月19日)
- シェニエール・エナジー「2025 Fourth Quarter and Full Year Results」(2026年2月26日)
- 経済産業省「排出量取引制度」(2026年9月30日更新)
- GX推進機構「排出量取引・化石燃料賦課金」(公表日記載なし、2026年11月1日確認)
- 経済産業省「ガス安全高度化計画2030の改訂について」(2026年3月9日)
- 欧州委員会「Methane Regulation import requirements」(公表日記載なし、2026年11月1日確認)
- 欧州議会「2026/0325(COD)・メタン規則改正手続」(2026年10月14日提案、同月22日審議記録)
- 経済産業省「ガスシステム改革の検証結果と今後の方向性(中間とりまとめ)」(2026年10月9日)
- 資源エネルギー庁「ガス事業生産動態統計調査・2026年8月分」(2026年10月30日)
- 日本ガス協会「都市ガス事業の現況2026」17頁(2026年版(事業者数は2026年1月1日時点))
- 日本ガス協会「都市ガス事業の現況2026」18頁(2026年版(公表日記載なし))
- 総務省・経済産業省「令和3年経済センサス‐活動調査・表5-1」(2021年6月1日現在)
- エンジー「2026年上期決算」(2026年7月31日)
この業界の図解【194種類で分析】を、note の有料記事で公開しています。
