エグゼクティブサマリー
この業界をひと言で表すと、「紙・テレビで培った商品提案と顧客関係を、複数の接点で利益に変え直す業界」である。2026年11月時点の経営課題は、通販全体の成長を追うことより、顧客獲得から継続・返品までの採算を再構築することである。
要点
- 市場:全体の成長と既存企業群の業績は異なる。 2025年度の通販市場は15兆4,085億円、前年度比+5.9%であるが、ECを含む。2026年9月のJADMA調査対象111社は前年同月比−2.7%であり、母集団と時点を分けて読む(日本通信販売協会「2025年度通販市場売上高調査」、日本通信販売協会「通信販売売上高月次調査・2026年9月」)。
- 構造:名簿の大きさより稼働と採算が重要である。 会員企業実態調査の顧客リストに占める有効顧客の割合は平均19.1%であり、保有顧客の全員が継続購入しているわけではない。紙・テレビで発見し、ウェブで注文する購買を、最終注文経路だけで評価してはならない(日本通信販売協会「第44回会員企業実態調査・概要」)。
- 競争:媒体削減と接点拡大の双方に合理性がある。 ベルーナでは紙媒体・在庫の見直しが採算改善に寄与し、ショップチャンネルは複数接点を組み合わせ、2025年度連結売上1,700億円を公表した。各社の成長条件は同じではない(ベルーナ「2027年3月期第2四半期決算補足資料」、ジュピターショップチャンネル「2025年度売上高は1,700億円」)。
- 海外:事業転換と財務再編を分けて見る。 QVCは2026年8月に再編手続を完了したが、米国外の事業は当初から申立て対象外である。日本事業の終了を意味しない(QVC Group「財務再編とライブ・ソーシャル通販戦略」、QVC Group「財務再編手続の完了」)。
- 制度・AI:受注を増やす仕組みと、説明・品質を守る仕組みを同時に整える。 定期購入条件や対象食品の製造管理への対応が重要である。生成AIの応対支援は国内で導入が進む一方、海外の返品ロボットは実証・増設計画を含む段階である(消費者庁「通信販売の申込み段階における表示」、消費者庁「機能性表示食品制度に関する説明会」、ファンケル「FANCL COE LINK導入」、オットー・グループ「Sereactと返品処理へPhysical AIを導入」)。
経営・企画部門への示唆
- 大手は、紙・放送を発見の媒体として残し、注文・定期変更・再購入をアプリへ寄せる。媒体費は送付・放送を止めた比較群を含む全接点の購買差で配分し、物流・接客・システムの固定費は外販や共同利用で稼働率を上げる。
- 中堅・中小と単品リピート通販は、初回割引による獲得競争より、通常価格に移った後の継続率と解約のしやすさで選ばれる設計に移す。獲得時期別の継続率と、獲得費の回収月数を経営指標に置く。
- 新規参入は、自社媒体を持つ前に既存通販への商品供給で反応と返品率を測る。提携・買収では名簿の件数より、稼働率、情報利用の同意範囲、返品・返金債務、媒体・物流契約の残存負担を確かめる。
業界データまとめ
通販全体は拡大しているが、本稿の対象であるカタログ・テレビ・単品リピート通販だけの全国市場規模は切り出せない。以下では対象より広い統計を明示し、企業数・雇用・賃金の母集団も区別する。情報の確認期限は2026年11月5日である。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 国内通信販売の売上高推計15兆4,085億円。ECを含む物販通販全体であり、本稿の対象業態単独ではない | 2025年度・速報 | 日本通信販売協会「2025年度通販市場売上高調査」 |
| 市場の伸び | 同じ通販市場推計の前年度比+5.9%(公表値) | 2025年度・速報 | 日本通信販売協会「2025年度通販市場売上高調査」 |
| 事業者数 | 企業産業分類611「通信販売・訪問販売小売業」10,777企業。必要事項の数値が得られた会社企業で、個人・外国会社・法人でない団体を除く。EC・訪問販売を含む | 2021年6月1日 | 総務省・経済産業省「令和3年経済センサス‐活動調査・企業等に関する集計・卸売業、小売業第1表」 |
| 従業者数 | 上記と同じ会社企業の従業者118,662人。有給役員と常用雇用者の合計で、臨時雇用者を除く。対象業態専用の集計ではない | 2021年6月1日 | 総務省・経済産業省「令和3年経済センサス‐活動調査・企業等に関する集計・卸売業、小売業第1表」 |
| 平均年収 | 中分類61「無店舗小売業」487.4万円(計算)。一般労働者・男女計・企業規模計10人以上。月額352.2千円×12+年間賞与647.6千円。EC・訪問販売・自動販売機等も含む | 2025年調査。賞与は2024年分 | 厚生労働省「令和7年賃金構造基本統計調査・一般労働者・産業中分類第1表」 |
| 上位3社の売上高 | 通販の売上高を一次資料で確認できた大手3社:ジュピターショップチャンネル1,700億円(連結)/ベルーナ1,263.89億円(アパレル・雑貨、化粧品健康食品、グルメ、ナース関連の通販4事業の合計。実店舗等を一部含む)/QVCジャパンUSD825 million(QVC Groupの地域別売上「Japan」)。ジャパネットグループは通販単独の売上高を確認できず含めていない。順位を示すものではない | 順に2025年度(2025年4月〜2026年3月)/2026年3月期/2025年12月期 | ジュピターショップチャンネル「2025年度売上高は1,700億円」 ベルーナ「セグメント情報」 QVC Group「2025年Form 10-K・地域別売上」 |
| 通販企業の月次売上高 | 調査対象111社の合計1,225億1,600万円、前年同月比−2.7%。全国市場の推計とは別系列 | 2026年9月 | 日本通信販売協会「通信販売売上高月次調査・2026年9月」 |
| 1回当たり平均受注金額 | 回答企業の平均10,435円。前年調査9,546円。調査対象・回答構成の変化を含み、同一商品の価格指数ではない | 第44回調査・2025年度実績 | 日本通信販売協会「第44回会員企業実態調査・概要」 |
| 顧客リストに占める有効顧客の割合 | 回答企業の平均19.1%。各社が報告した有効顧客割合の平均で、全国の顧客数や人口比ではない | 第44回調査・2025年度実績 | 日本通信販売協会「第44回会員企業実態調査・概要」 |
| 定期購入に関する相談件数 | 通信販売の定期購入に関する相談93,065件。PIO-NET登録、経由相談を除く。違法取引件数や被害人数とは異なる | 2025年度、2026年5月31日現在 | 国民生活センター「通信販売での定期購入トラブル」 |
通販市場からEC市場を引いて「カタログ・テレビ市場」を算出すると、対象商材・取引段階・調査方法の差を取り込んでしまうため、本稿では示さない。年度市場、会員企業の月次調査、経済センサスを横断した市場シェアや一人当たり売上高も、本稿では示さない。
AI・フィジカルAIの影響と経営の打ち手
国内で先に変わっているのは、電話後の記録、問い合わせ分類、商品説明、販売予測である。フィジカルAIは返品商品の認識・把持に有望な実証があるが、全商品・全拠点への普及が確認された段階ではない。経営上の評価単位は処理件数ではなく、誤案内・返品・再問い合わせを含む一件当たり総費用である。
工程別の影響
工程は後掲のバリューチェーン表と同じである。「時期」は2026年11月を起点とする、公開情報からの分析にもとづく普及見通しであり、企業の導入計画ではない。予測・分析の従来型機械学習は「データ・IoT」に含み、文章生成や自律対話と混同しない。
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 商品企画・調達 | 問い合わせと購買履歴をつなぎ、商品改善の理由を抽出 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | ファンケルの顧客情報統合・分析(ファンケル「FANCL COE LINK導入」) |
| 販促制作・編成 | 販売計画・番組編成・コールセンターの人員配置計画にAIを活用 | データ・IoT | 実用(導入事例あり) | 2年以内 | ショップチャンネルの販売計画・番組編成等へのAI活用(ジュピターショップチャンネル「2025年度売上高は1,700億円」) |
| 受注・決済・接客 | 商品案内、応対記録・研修、有人対応への引き継ぎ | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | アテニアの対話サービス、ジャパネットグループのコールセンター研修用AI(アテニア「AI美容アバターを導入」、ジャパネット「システム・AI開発部門を独立させ新会社を設立」) |
| 出荷・配送 | 受注変動を踏まえた出荷量・必要人員の計画 | データ・IoT | 構想段階 | 3〜5年 | ショップチャンネルが販売計画・コールセンターの人員配置計画に使うAIを物流計画まで広げる拡張は分析上の構想。物流への実装効果は未公表(ジュピターショップチャンネル「2025年度売上高は1,700億円」) |
| 継続・返品 | 不定形な返品商品を認識し、取り出し・仕分け | フィジカルAI | 実証中 | 3〜5年 | オットーとSereactによるポーランドでの試験(オットー・グループ「Sereactと返品処理へPhysical AIを導入」) |
業務はどう変わるか
第一に、電話を受ける仕事から、対応履歴を次の改善へ回す仕事に変わる。 ファンケルは2026年9月、音声認識・要約、顧客の声の分析、応対品質評価を組み合わせた「FANCL COE LINK」を導入した。従来は担当者が通話後に記録し、別担当が集計する工程が分かれていたが、導入後は同じ接点情報を商品改善と応対改善へ回す構成となる。応対後の記録業務時間の約46%削減は発表時点の見込みであり、実績とは扱わない(ファンケル「FANCL COE LINK導入」)。
実装には、電話・はがき・ウェブに分散した会員情報と注文履歴の接続が必要である。ジャパネットホールディングスは2026年11月、コールセンター研修用のAI応対ロールプレイ(年間約2,400時間の教育工数削減と公表)などを開発してきた部門を新会社J-SMART GRITとして独立させ、外販に向かう(ジャパネット「システム・AI開発部門を独立させ新会社を設立」)。要約精度だけでなく、再問い合わせ率と返金までの時間で評価する。
第二に、商品相談の入口が営業時間から切り離される。 アテニアは2026年6月30日、ZEALSと共同開発した音声対話型のAI美容アバターを導入した。国内導入済みの事例であり、アバターは画面上の接客であってフィジカルAIではない(アテニア「AI美容アバターを導入」)。
商品相談では承認済みの説明・契約条件を参照させ、医学的判断や解約・返金などは有人経路へ渡す。成約率だけを評価すると誤案内を見逃すため、契約訂正や苦情も監視する。
第三に、問い合わせの解決能力を電話席数だけで増やす必要が薄れる。 トランスコスモスは、日本生活協同組合連合会のギフト専門オンラインショップ「コープのギフト」で2024年10月から生成AIと人を組み合わせたチャットを運用し、電話対応のみとの比較で1時間当たりの解決件数4.3倍、1件当たりの平均対応時間約7分短縮と公表した。これは提供企業の公表値であり、チャネル変更と有人対応を含む効果である(トランスコスモス「日本生協連『コープのギフト』にハイブリッドチャットサービスを導入」)。
これは隣接するギフト通販の事例であり、放送直後の受注へ同じ効果率を当てはめられない。簡単な質問がチャットへ移れば電話には難しい相談が残るため、全接点の解決率で評価する。
第四に、返品処理で「商品ごとに機械を設定する」前提が変わる可能性がある。 オットーとSereactは2026年10月、初めて扱う商品も認識し、つかみ方や振り分けをその場で判断するAIを使った双腕ロボットによる返品処理の試験を発表した。ポーランドでの試験を起点とする案件で、初期10台、その後の15台追加は計画であり、25台すべてが稼働済みという意味ではない(オットー・グループ「Sereactと返品処理へPhysical AIを導入」)。
衣料・雑貨通販は包装の破れ、付属品の欠落、色やサイズ違いなど例外が多く、固定動作の自動搬送だけでは検品が完結しにくい。フィジカルAIの価値は持ち上げる速さだけでなく、商品を傷めず、人へ例外を渡せる範囲で決まる。日本での投資判断は、取扱商品を限定した実証から始め、再販売までの日数と誤仕分けの費用を計測するのが妥当である。
主要プレイヤー
日本での展開は記載した用途・案件についての評価である。
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| J-SMART GRIT(ジャパネットホールディングス子会社) | 日本 | AI応対ロールプレイ、AI-OCRなどの自社開発ツール | 通販のコールセンター研修・業務改善 | 展開済み。2026年11月1日設立、外販へ(ジャパネット「システム・AI開発部門を独立させ新会社を設立」) |
| モビルス | 日本 | MooA CommNavi | 音声認識・応対要約など | 展開済み。ファンケル導入(ファンケル「FANCL COE LINK導入」) |
| RightTouch | 日本 | QANT VoC | 顧客の声と属性・購買情報の分析 | 展開済み。ファンケル導入(ファンケル「FANCL COE LINK導入」) |
| ZEALS | 日本 | 対話型AI・美容アバター | 化粧品の相談・商品案内 | 展開済み。アテニアとの共同開発(アテニア「AI美容アバターを導入」) |
| トランスコスモス | 日本 | 有人併用の生成AIチャット | ギフト通販の問い合わせ処理 | 展開済み。日本生協連「コープのギフト」(トランスコスモス「日本生協連『コープのギフト』にハイブリッドチャットサービスを導入」) |
| Sereact | ドイツ | Cortex、双腕ロボット | オットーの返品処理実証 | 未展開。本案件の日本導入公表は確認できない(オットー・グループ「Sereactと返品処理へPhysical AIを導入」) |
人材・収益・競争への影響
分析では、定型記録・分類・回答の作業量は減り、返品相談、品質判断、説明の監修、会員情報の整備が増える。職種の消滅を人数で予測する公開根拠はなく、出演者の実演や信頼まで置換できるとは判断できない。
収益面では、処理単価が下がっても利用料、接続改修、監修、例外処理の費用が増える。特に低単価の定期便では、問い合わせ一件の解消より、誤案内による返品一件を防ぐ方が採算への寄与が大きい場合がある。これは各社の原価条件によるため、削減率の業界共通値は置かない。
通販企業とIT企業・受託会社の交渉では、委託先変更時に会話履歴・評価基準を移せることが重要になる。音声・健康相談情報の利用目的、再学習への使用、安全停止と事故責任は導入契約で定めておく。
経営者が実施すべき対策
以下は、公表事例をもとにした分析にもとづく提案であり、効果を保証するものではない。
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | 放送・紙面・ウェブの価格と定期条件を共通の商品台帳から参照させる | 共通 | 直ちに | 媒体間の説明不一致を減らす | 適用期間、送料、解約条件の版管理 |
| 高 | 通話要約を導入し、訂正率と再問い合わせ率まで検証する | 共通 | 2年以内 | 記録負担と引き継ぎ漏れの低減 | 音声利用方針、正解例、有人確認 |
| 高 | 解約・返金・健康相談は専用の有人経路へつなぐ | 共通 | 導入前 | 誤案内と対応遅延の防止 | 対象質問、権限、応答期限の定義 |
| 高 | 番組別予測を在庫確保・受電・出荷の同じ計画に使う | 大手 | 2年以内 | 売り逃しと過剰待機の抑制 | 放送予定、受注残、倉庫能力の接続 |
| 中 | 化粧品の商品相談を承認済み説明の範囲で小さく実装する | 中堅・中小 | 2年以内 | 夜間の相談受付と情報不足の解消 | 法務・品質担当による回答評価 |
| 中 | 返品のうち形状・包装が安定した商品群でロボットを試す | 大手 | 3〜5年 | 再販までの処理時間短縮 | 例外率、破損率、保守・停止条件 |
| 中 | 委託先変更時のデータ返却と接続仕様を契約に入れる | 共通 | 次回更改時 | 接客基盤への過度な依存を抑える | 情報所有権、移行費用、監査権限 |
失敗を防ぐには、提供企業の効果率を流用せず、商材・季節をそろえた比較で測ること、有人窓口を先に減らさないこと、ロボットの停止・例外処理を先に確認することが重要である。
業界の定義と市場構造
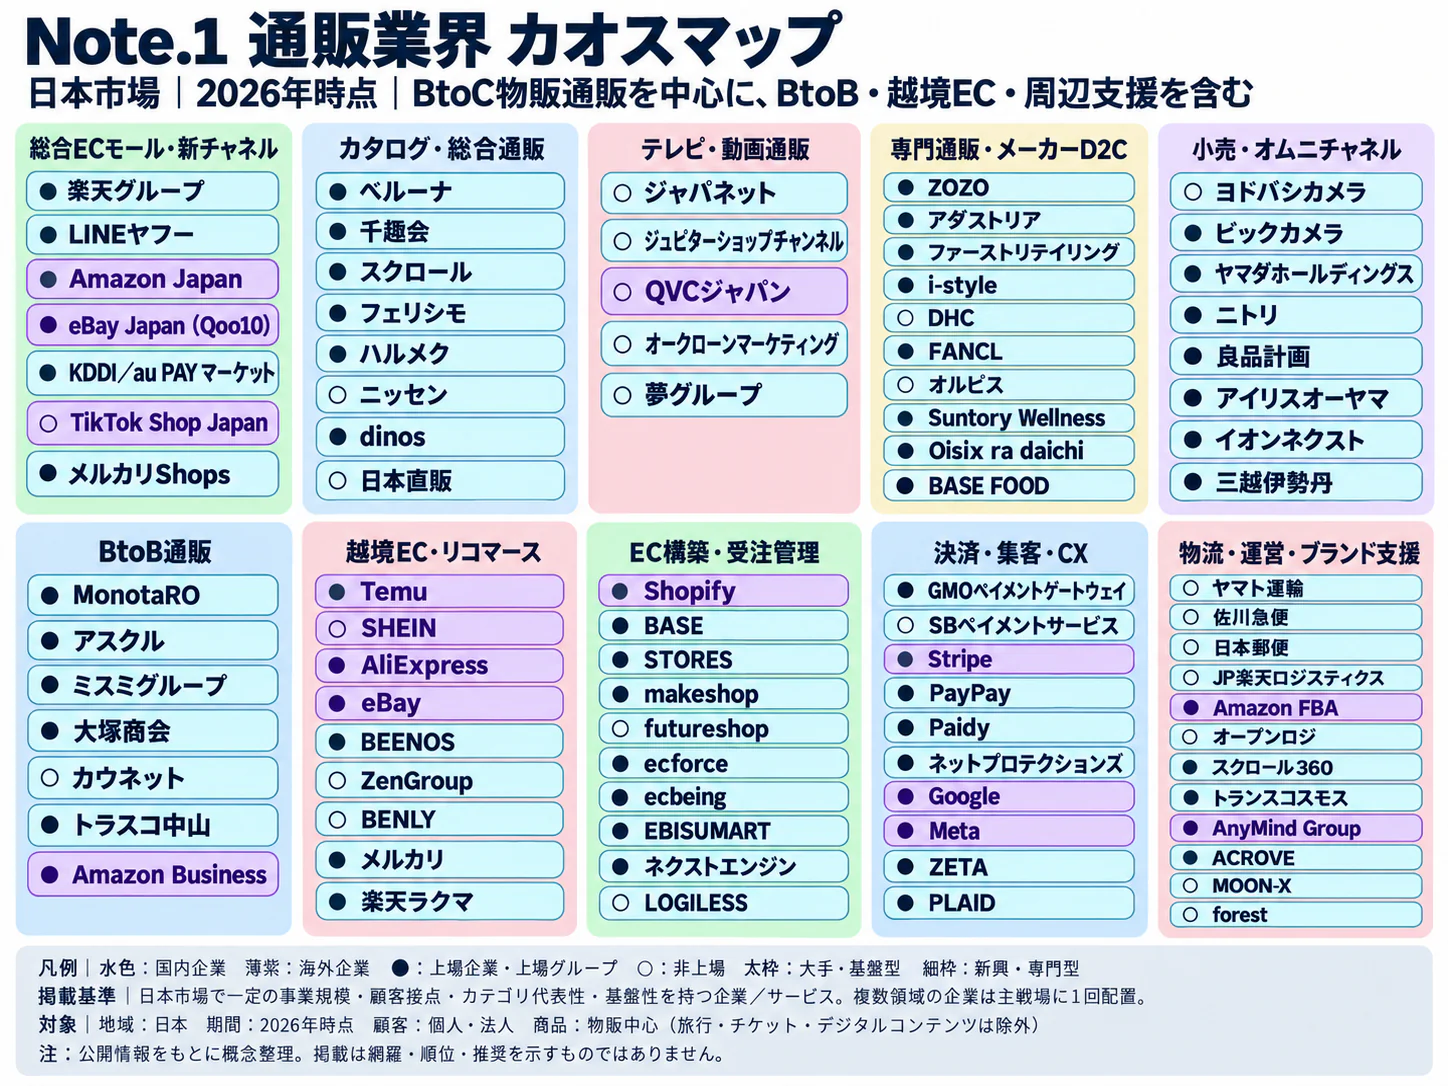
本稿は「顧客を直接獲得し、商品提案から受注・継続購入まで運営する通販事業者」を対象とする。受注がウェブへ移っても、カタログ起点・番組起点・単品リピートという業態の分析からは外さない。楽天市場などのモール運営会社は隣接業界とし、出店する通販企業と分ける。
対象範囲と統計の読み方
| 区分 | 含める事業 | 隣接業界との境界 | 主な経営指標 |
|---|---|---|---|
| カタログ起点 | 総合・衣料・生活雑貨等。自社EC、電話受注を含む | 印刷業やモール運営は除外。併設店舗は比較上の混在を明示 | 送付対象別利益、実購買顧客数、返品・値引き |
| テレビ起点 | 専門チャンネル、番組・広告枠による販売、自社動画への展開 | 放送事業そのものの収益は分離 | 放送枠別利益、受注完了率、在庫消化 |
| 単品リピート | 化粧品・健康食品・食品などの直接販売と定期便 | 製造業全体の売上や店頭販売を通販単独とみなさない | 獲得期別の継続率、返金控除後利益、回収期間 |
JADMAの2025年度市場推計は15兆4,085億円であるが、紙、放送、ウェブのどれが購買のきっかけだったかを一意に分類した市場ではない(日本通信販売協会「2025年度通販市場売上高調査」)。放送を見てスマートフォンで購入した場合、媒体別集客と注文経路は別の観測値になる。経営管理でも最終注文経路だけに売上を割り振ると、紙や番組の貢献を過小評価する。
公開資料で確認できる内訳
| 観測する内訳 | 公表値 | 読み取れること・限界 |
|---|---|---|
| 回答企業の取扱形態 | 総合通販36.4%、単品通販55.9% | 第44回調査の企業構成。売上構成ではない(日本通信販売協会「第44回会員企業実態調査・概要」) |
| 媒体の利用企業割合 | DM(リーフレット)54.2%、テレビ40.7%、モバイル89.8% | 複数回答であり、媒体別市場シェアに足し上げられない(日本通信販売協会「第44回会員企業実態調査・概要」) |
| 回答企業の商品別売上構成 | 食料品47.4%、美容、健康・医薬・医療28.4% | 回答企業集計。日本市場全体の構成ではない(日本通信販売協会「第44回会員企業実態調査・概要」) |
| 直近の市場と企業群の方向 | 年度市場+5.9%、2026年9月の対象企業売上−2.7% | 対象・時点が異なるため、両立する(日本通信販売協会「2025年度通販市場売上高調査」、日本通信販売協会「通信販売売上高月次調査・2026年9月」) |
過去5年は、モバイルとの併用と、紙・在庫・接客費の見直しが並行した時期と整理できる。ベルーナは紙媒体・在庫を選別し、ショップチャンネルはテレビ・デジタル・リアルを連携させており、対応は一律の脱カタログではない(ベルーナ「2027年3月期第2四半期決算補足資料」、ジュピターショップチャンネル「創業30周年に向けた取り組み」)。
顧客と需要の特性
顧客を年齢だけで分けるより、「選ぶ手間を減らしたい」「説明を聞いてから買いたい」「同じ商品を切らしたくない」という購入目的で分ける方が商品・媒体設計につながる。需要を押し上げる接点と、購入を完了する接点は同じとは限らない。定期購入では継続の容易さと同じだけ、変更・解約の容易さが信頼を左右する。
以下は各社の事業特性をもとにした顧客分析であり、全国の顧客構成比を示す調査結果ではない。
| 顧客・用途 | 購買の決め手 | 乗り換えと価格感応度 | 経営上の確認点 |
|---|---|---|---|
| 衣料・生活雑貨の既存通販顧客 | サイズのわかりやすさ、選品、使い慣れた注文方法 | 同一型番は比較されやすい。返品の手間が購入障壁 | サイズ別返品、紙の送付有無による総購買 |
| テレビ・動画からの商品発見 | 実演、説明、購入後の使い方の想像 | 送料や付帯サービスを含めて比較。放送中の納得感が重要 | 受注を逃した理由、設置・返品までの満足 |
| 化粧品・健康食品の継続顧客 | 商品との相性、説明の信頼、配送周期 | 初回割引で動く層と継続利用層を分ける | 初回から通常価格への移行、余剰在庫、解約理由 |
| 食品・ギフトの顧客 | 到着日、品質、贈答用途、簡便さ | 配送遅延の影響が大きく、価格だけで代替しにくい | 繁忙期の受注上限、配送日指定、欠品連絡 |
ファンケルは2026年9月に情報誌を統合し、年齢で分けない内容とデジタル接点への連携を打ち出した。これは紙を残しながら役割を変える事例であり、高齢顧客は紙、若年顧客はウェブという固定的な区分だけでは説明できない(ファンケル「情報誌をフルーミーに統合」)。一方、ジャパネットは自社アプリの設計・改善を社内で担い、家電、食品定期便など複数の商品群を扱っている(ジャパネット「通販アプリ制作・採用情報」)。
季節性は商品で異なる。衣料は気温と季節の切り替え、食品は贈答・年末需要、家電は買い替えや使用季節に合わせて在庫を先に持つ必要がある、という運営上の特徴がある。定期便は配送を平準化しやすい一方、消費速度と配送間隔が合わなければ顧客の手元に商品が余り、休止・解約につながるため、申込時の継続率だけでは需要の強さを測れない。
法人向けの商品採用提案では、バイヤーだけでなく、品質・表示、制作、物流の条件をそろえる。実際の承認権限や商談期間は各社への一次調査事項である。
バリューチェーンと収益構造
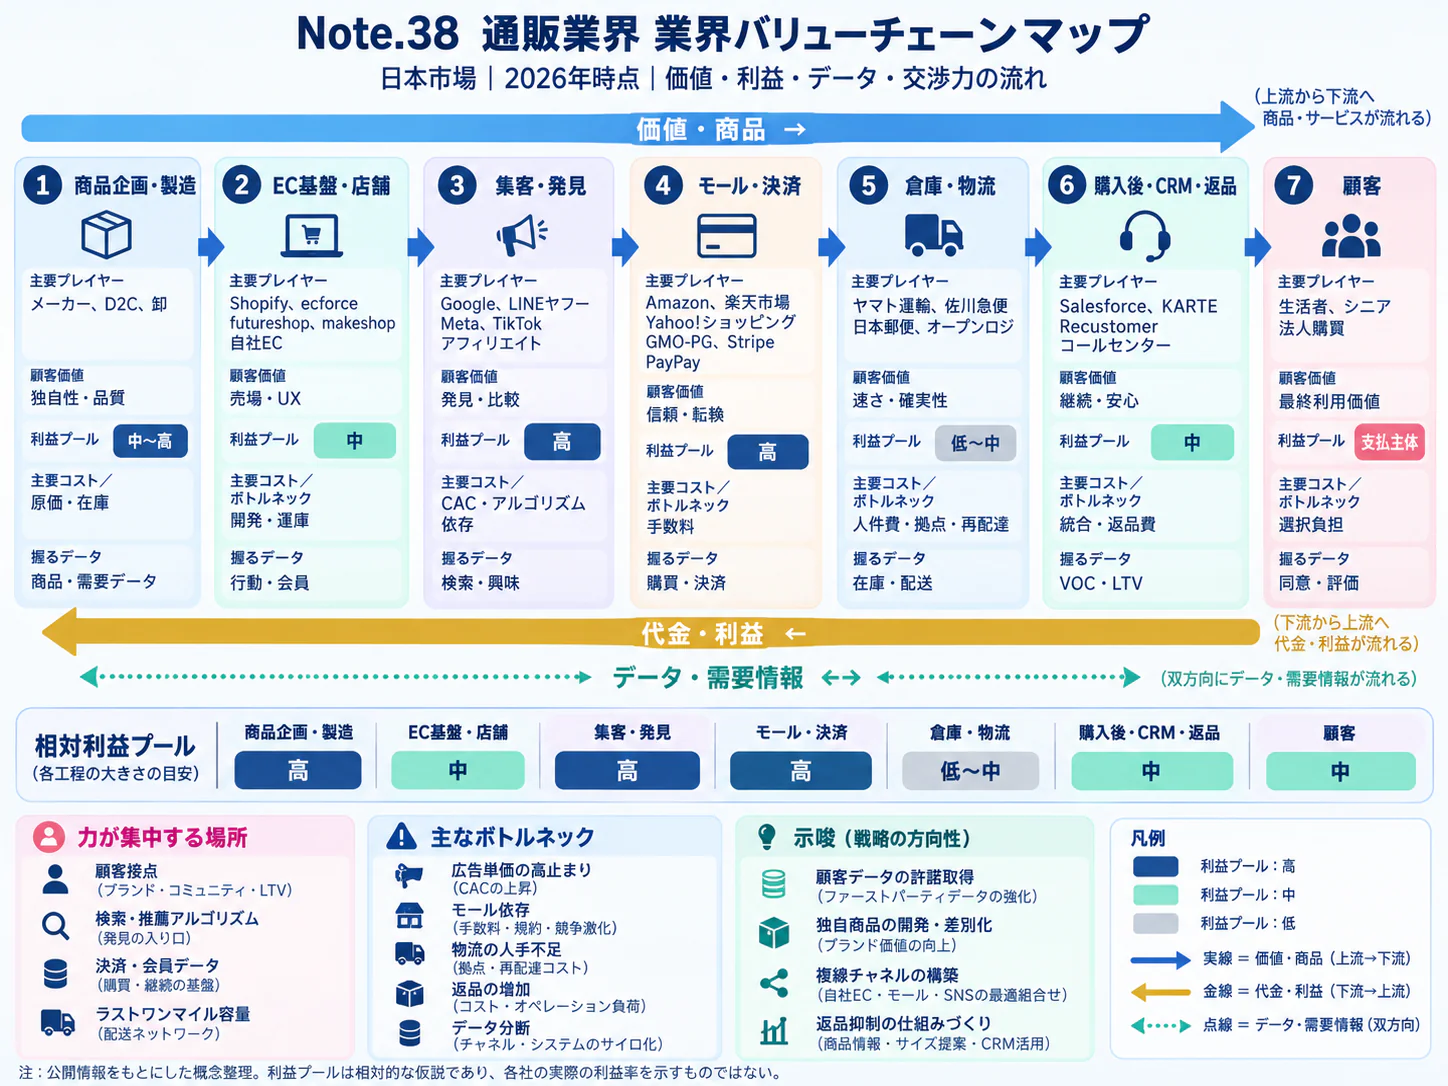
この業界の利益は、商品粗利から集客・受注・配送・返品の費用を引いた後に残る。定期購入や顧客名簿を保有しているだけで高収益になるわけではなく、再購入を生む追加費用と、回収までの期間が重要である。媒体別売上より、顧客獲得時期と商品群をそろえた採算が経営判断の基準になる。
工程と付加価値
| 工程 | 役割・主要プレイヤー例 | 付加価値の源泉 | 採算を崩す要因 |
|---|---|---|---|
| 商品企画・調達 | ベルーナ、フェリシモ、ファンケル、番組通販のバイヤーと仕入先 | 独自仕様、顧客理解、品質・供給の安定 | 発注過多、原価上昇、品質問題 |
| 販促制作・編成 | 千趣会の誌面・EC、ショップチャンネル、ジャパネット | 商品の使い方を伝える編集・実演、顧客への到達 | 発行・放送・広告費、反応率低下 |
| 受注・決済・接客 | 各社窓口、受託コールセンター、決済会社 | 注文完了、契約条件の理解、相談による不安解消 | 放送直後の取りこぼし、入金遅延、再問い合わせ |
| 出荷・配送 | 自社物流、倉庫・宅配・設置の委託先 | 約束した納期と品質、同梱、設置対応 | 小口多頻度配送、繁忙偏在、再配送 |
| 継続・返品 | 会員サービス、品質管理、返品センター | 適切な周期変更、再購入、返品商品の再販 | 解約対応遅延、再販不能、滞留在庫 |
公開利益から読み取れること
千趣会の2025年12月期は、連結売上総利益率50.7%に対し販管費率56.9%であり、商品粗利があっても営業利益が残らない構造を示した。同社の通信販売事業の売上高は359.89億円、セグメント損失は30.82億円である(千趣会「2025年12月期決算説明資料」、千趣会「2025年12月期決算短信」)。売上総利益率の高さを、顧客獲得後の利益率と取り違えてはいけない。
ベルーナの2026年3月期では、アパレル・雑貨は689.10億円の売上に対し営業損失4.08億円、専門通販3部門の合計は売上574.8億円、営業利益27.0億円であった。データベース活用の営業利益率は25.2%であるが、同部門にはファイナンスが含まれるため、「名簿の販売・活用だけで高利益」と読むのは不適切である(ベルーナ「2026年3月期決算説明会資料」、ベルーナ「セグメント情報」)。工程別の利益率は開示されておらず、調達・制作・物流の利益を横並びにはできない。
分析にもとづく管理会計の提案は、返品・取消控除後の売上から、商品原価、出荷・決済・接客の変動費、当該顧客群に投じた販促費を順に控除することである。初回赤字を許容する定期便であっても、実現した再購入利益と、まだ発生していない将来利益は分ける。獲得費を早く回収できても、返品引当や広告支払の時期がずれれば資金需要は残る。
調達では、衣料の原価、食品の賞味期限、化粧品の製造ロット管理が異なる制約になる。放送予定に対する納入遅延は編成にも影響するため、単価だけで仕入先を集約できない。仕入先集中度・海外依存度の業界統計は確認できず、個社の契約調査が必要である。
受注単価の上昇は商材・購入点数の変化も含むため、値上げ成功の証拠にはならない(日本通信販売協会「第44回会員企業実態調査・概要」)。送料・セット内容・販促量も含め、値上げ後の利益を確認する。
競争環境
競争は通販企業同士に加え、モール、メーカー直販、店舗、動画配信上の販売との間で起きている。業界全体の上位集中度は対象範囲が一致する統計がないため算定できず、主要企業の単純合算を市場シェアとすることもできない。比較すべきは規模だけでなく、顧客接点をどこまで自社で持ち、何の利益で再投資するかである。
五つの競争要因
強さ・方向は、公開情報からの分析である。
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存企業間の競争 | 強 | 年度市場は成長する一方、千趣会の通販売上は縮小。集客の伸びと企業業績が一致しない(日本通信販売協会「2025年度通販市場売上高調査」、千趣会「2025年12月期決算短信」) | 強まる |
| 新規参入の脅威 | 中 | 自社EC・動画から参入できるが、商品の信頼、継続顧客、物流・接客の構築が必要。既存各社もデジタル接点を拡大(ジュピターショップチャンネル「創業30周年に向けた取り組み」) | 強まる |
| 代替手段の脅威 | 強 | EC・店舗を含む接点が併用され、商品検索と発見の場所が分散(日本通信販売協会「第44回会員企業実態調査・概要」、ファンケル「情報誌をフルーミーに統合」) | 強まる |
| 買い手の交渉力 | 強 | 同一商品では比較しやすく、定期契約は条件明示が必要。解約の困難さを継続力として評価できない(消費者庁「特定商取引法ガイド・通信販売」) | 強まる |
| 売り手の交渉力 | 中 | 原価・販促費が収益を圧迫し、取引適正化も進む。一方、通販企業は販路と需要情報を提供できる(ベルーナ「2027年3月期第2四半期決算補足資料」、公正取引委員会「取適法に関する特設サイト」) | 強まる |
国内主要企業の比較
| 企業 | 公開された規模 | 事業上の特徴と戦略 | 比較時の留意点 |
|---|---|---|---|
| ベルーナ | アパレル・雑貨689.10億円、2026年3月期 | 紙とネットを組み合わせ、専門通販へも展開。紙媒体・在庫の選別(ベルーナ「2026年3月期決算説明会資料」、ベルーナ「2027年3月期第2四半期決算補足資料」) | ホテル・不動産を含む全社売上を通販規模に使わない |
| 千趣会 | 通販359.89億円、2025年12月期 | ベルメゾンを軸に再生。通販の採算改善が課題(千趣会「2025年12月期決算短信」、千趣会「2025年12月期決算説明資料」) | 不動産売却等による最終利益と本業を分ける |
| フェリシモ | 連結291.79億円、2026年2月期 | 服飾・服飾雑貨・生活関連品を中心とする通販の単一セグメント。連結営業利益2.15億円(フェリシモ「2026年2月期決算短信」) | 全社利益を定期便など個別の販売方式の利益としない |
| ジュピターショップチャンネル | 連結1,700億円、2025年度、前年度比+1.1% | 専門チャンネルにデジタル・リアル接点を組み合わせる(ジュピターショップチャンネル「2025年度売上高は1,700億円」) | 単体売上と連結売上を混同しない |
| ジャパネットたかた/グループ | 本稿と一致する通販単独売上は確認できず | 家電、食品定期便等を扱い、通販サイト・アプリを自社制作(ジャパネット「通販アプリ制作・採用情報」) | スポーツ・地域事業等を含むグループ売上との区別が必要 |
| ファンケル | 通販単独の最新通期売上は本稿で採用せず | 化粧品・健康食品の直接接点。情報誌と店舗・デジタルを接続(ファンケル「情報誌をフルーミーに統合」) | 店舗・卸・海外を含む会社売上と通販を分ける |
足元の違いは、2026年10月30日の開示にも表れる。ベルーナの2027年3月期上期は、アパレル・雑貨の収益性が改善した一方、化粧品健康食品では新規購入者の定期継続率低下や広告費増加などが響いた(ベルーナ「2027年3月期第2四半期決算補足資料」)。千趣会の2026年1〜9月は連結売上281.94億円、営業損失19.97億円であった。同社は継続企業の前提に関する重要な不確実性が存在すると注記し、通期予想を売上高390億円、営業損失19億円に修正した(千趣会「2026年12月期第3四半期決算短信」)。
再編と成功の条件
直近3年の象徴的な国内再編は、キリンHDによるファンケルの公開買付けである。2024年9月に買付けが成立し、同月19日に連結子会社化することが公表された。キリンは商品・研究開発だけでなく、顧客と直接つながる事業基盤との連携を企図していた(キリンHD「ファンケル株式公開買付けの結果」、キリンHD「ファンケル株式公開買付け開始に関するお知らせ」)。
買収では名簿件数より、再購入実績、連絡・販売の同意範囲、品質管理を評価する。休眠顧客や余剰設備も引き継ぐ可能性があり、ブランド間で名簿を自由に共用できるとは想定できない。
成功条件は四つある。第一は商品を理解してもらう編集・実演力で、ショップチャンネルの複数接点化が参考になる。第二は在庫と販促を同時に調整する力で、ベルーナの採算改善が示唆を持つ(ジュピターショップチャンネル「創業30周年に向けた取り組み」、ベルーナ「2027年3月期第2四半期決算補足資料」)。
第三は適切な条件で継続購入につなげる力、第四は不採算施策の縮小後も顧客を保つ力である。定期便の継続率低下を広告増量だけで補えないという、上記開示をもとにした分析からの示唆である。
海外の動向と主要企業
海外では、カタログ起点企業の事業再編、テレビ通販の財務再構築、モバイル動画への展開が並行している。国ごとの統計はオンライン小売や無店舗小売など範囲が異なり、本稿の3業態を同じ定義で合算した世界市場と日本比率は確認できない。したがって、以下は地域市場の順位ではなく、事業モデルの比較である。
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| QVCグループ | 米国 | 2025年USD9,230 million、再編前の連結範囲 | QVC・HSN等の映像通販。米国外にも展開(QVC Group「2025年Form 10-K」) | 2026年8月に財務再編手続を完了(QVC Group「財務再編手続の完了」) | QVCジャパン。2025年の日本売上USD825 million(QVC Group「2025年Form 10-K」) |
| オットー・グループ | ドイツ | 2025/26年度EUR13.8 billion | カタログ起点からEC・サービス等へ拡張した複合グループ | 前年度EUR14.9 billionからの減少はAbout You売却(2025年7月完了)などの連結範囲の変更を含む。連結範囲と為替の影響を除く比較可能ベースでは+0.4%(オットー・グループ「Annual Report 2025/26」) | 現行の日本通販事業の範囲は本資料で確認できず |
| CJ ENM〈씨제이이엔엠〉/CJオンスタイル | 韓国 | 2025年コマース部門KRW1兆5,180億 | テレビとモバイル動画を接続。娯楽事業とは別部門 | 同部門売上+4.6%、営業利益958億ウォン。モバイルライブを強化(CJ ENM「2025年通期業績」) | コマース部門の国内直営通販は確認できず。娯楽分野の日本活動とは区別 |
| ランズエンド | 米国 | Fiscal 2025、2026年1月30日終了、USD1.34 billion | 衣料通販起点。直販とライセンスを組み合わせる | ライセンスへの移行が売上計上に影響(ランズエンド「Fiscal 2025業績発表」) | 日本法人は閉鎖済み。閉鎖費用は2023年度(2024年2月2日終了)に計上され、Fiscal 2024・2025の計上はない(ランズエンド「Fiscal 2025 Form 10-K・日本法人閉鎖の注記」) |
| HSE | ドイツ | 最新通期の数値を採用できず。公式IRは登録閲覧制 | ドイツ・オーストリア・スイス向けにテレビ、EC、アプリを併用(HSE「企業・採用情報」) | 現行公式情報で複数接点の運営を確認。直近M&Aは本稿で未確認(HSE「Investor Relations」) | 国内直営通販の公表は確認できず |
米国のQVCについては、テレビ通販の先行きを考える際に財務と事業を分けて見る。2026年4月のChapter 11申立ては米国の親会社・一部米国子会社が対象で、国際事業は対象外と発表された。同年8月には再編完了と50億米ドル超の債務削減を公表しており、これを日本事業の営業終了と解釈してはならない(QVC Group「財務再編とライブ・ソーシャル通販戦略」、QVC Group「財務再編手続の完了」)。
日本への示唆は、番組を短い動画に再利用しても、再購入と採算は別途検証すべきという点である。QVCは再編完了に伴い、旧QVC Group, Inc.がOld QVC Group, Inc.に、QVC, Inc.がQVC Group, Inc.に改称したため、旧グループの2025年売上と今後の決算の単純比較にも注意する(QVC Group「財務再編手続の完了」)。
欧州のオットーは、通販起点企業が市場運営・サービスを含む事業へ転換する先行例である。ただし、その全社売上を伝統的カタログ市場の規模とみなすことはできない(オットー・グループ「Annual Report 2025/26」)。米国のランズエンドも、商品売上からライセンス収入への移行により、売上高の減少と取扱規模の縮小が必ずしも一致しないことを示している(ランズエンド「Fiscal 2025業績発表」)。
日本企業について、本稿の対象に一致する海外通販売上比率を統一的に比較できる資料は、確認した範囲には見当たらない。海外進出は、国内の名簿や紙面をそのまま移すより、現地の番組・配信企業への商品供給、ブランドのライセンス、共同の商品開発を先に検討する方が、固定費を抑えて検証しやすいとみられる。今後2〜3年はこうした限定的な提携の検証、3〜5年では継続利益が確認できた地域での拠点投資を検討する順序が合理的であり、これは企業の公表計画ではない。
外部環境と制度の変化
制度面の焦点は、定期購入の契約理解、食品等の品質管理、物流・取引条件、接客現場の保護である。海外向け通販では、日本の返品表示を翻訳するだけでは足りず、販売先の撤回権と包装規則への対応が必要になる。以下の影響評価は公開情報からの分析であり、適用対象は個々の取引・商品により異なる。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 消費者保護 | 日本 | 通販の申込書面・最終確認画面で、数量、総額、解約等の条件を明示 | 2022年6月1日施行、2026年も継続適用 | 大・不明確な獲得施策には向かい風、信頼形成には追い風 | 消費者庁「通信販売の申込み段階における表示」 |
| 食品・品質 | 日本 | 天然抽出物等を原材料とする錠剤・カプセル剤等の機能性表示食品で、GMPに基づく製造管理が要件化 | 2024年9月1日施行、2026年9月1日完全施行 | 大・届出者・製造委託先の管理負担増、品質保証には追い風 | 消費者庁「機能性表示食品制度に関する説明会」、消費者庁「天然抽出物等を原材料とする錠剤、カプセル剤等食品の製造又は加工の基準」 |
| 物流 | 日本 | 特定事業者の中長期計画・定期報告、特定荷主の物流統括管理者選任 | 2026年4月1日施行 | 大・対応負担は向かい風、荷待ち等の改善は追い風 | 国土交通省「改正物流効率化法・2026年4月1日施行の政令等」 |
| 取引適正化 | 日本 | 取適法で協議に応じない一方的な代金決定等を規制。適用範囲を確認 | 2026年1月1日施行 | 中・発注側の管理負担増、受託側には追い風 | 公正取引委員会「取適法に関する特設サイト」 |
| 労働・顧客対応 | 日本 | カスタマーハラスメント防止措置が事業主の義務に | 2026年10月1日施行 | 中・窓口整備の負担、離職防止には追い風 | 厚生労働省「職場におけるハラスメント関係法令改正」 |
| 消費者保護 | EU | オンラインで締結する対象契約について、撤回権を行使するオンライン機能を導入 | 2026年6月19日から国内法措置の適用 | 中・EU向け販売の対応負担。通常の定期解約と撤回権は別 | EU「Directive (EU) 2023/2673」 |
| 資源循環 | EU | 包装・包装廃棄物規則。包装削減・再資源化対応を段階的に強化 | 2026年8月12日から適用。旧包装指令は同日に原則廃止され、一部の規定は同日以降も適用 | 中・対応は向かい風、包装合理化は追い風 | 欧州委員会「Packaging waste」 |
日本の通信販売に、訪問販売と同じクーリング・オフが一律に適用されるわけではない。ただし、返品特約の表示がない場合などには商品受領から8日以内の返品ルールがあるため、「一切返品できない」ともいえない(消費者庁「特定商取引法ガイド・通信販売」)。
食品・化粧品は、契約条件と商品説明を別々に審査する。GMP対応は疾病の治療・予防を広告できることを意味せず、健康食品の疾病効果等の表示は景品表示法・健康増進法上も問題となり得る(消費者庁「健康食品に関する景品表示法及び健康増進法上の留意事項」)。届出者による製造委託先の確認も必要である(消費者庁「機能性表示食品制度に関する説明会」)。
資源循環への実務対応は、まず返品・破損・過剰在庫と梱包材を一体で減らすことである。箱だけを小さくして破損返品が増えれば、追加配送まで含めた負荷を減らせない。国内顧客の高齢化への対応も、文字サイズや電話窓口の確保と同時に、代理注文・住所変更・支払確認を安全に行う設計として扱う。年齢だけで販売対象を限定する必要はない。
人材と生産性
本稿の対象に限った求人倍率や職種別の不足率は、公的統計から確認できない。必要な人材は受注担当だけでなく、商品編集、品質・表示管理、番組制作、返品・在庫管理に分かれる。人員の削減余地を探す前に、繁忙時間への集中と部門間のやり直しを減らすことが生産性改善の出発点である。
賃金構造基本統計調査の無店舗小売業では、2025年の一般労働者の年収相当額は487.4万円となる。計算は、きまって支給する現金給与額352.2千円を12倍し、年間賞与その他特別給与額647.6千円を加えたものである(厚生労働省「令和7年賃金構造基本統計調査・一般労働者・産業中分類第1表」)。これは非正規を除いた「正社員だけ」の数字ではなく、同調査で定義する一般労働者の値であり、短時間労働者は別集計である。
これを出演者・バイヤー・受注担当者の個別相場として使うことはできない。同一条件の前年表まで照合した賃上げ率は確定しておらず、年収の上昇幅は本稿では示さない。
| 人材・業務 | 通販特有の負荷 | 生産性の見方 |
|---|---|---|
| バイヤー・商品編集 | 紙面・映像・ウェブで同じ商品の価値と条件を伝える | 商品粗利だけでなく返品・欠品・値引きまで含む |
| 受注・顧客相談 | 放送直後の集中、定期変更、複雑な返品相談 | 通話時間より解決率、再問い合わせ、受注取りこぼし |
| 品質・表示管理 | 多媒体の訴求、OEM委託先、食品等の製造管理 | 差し戻しや訂正、事故・苦情への対応時間 |
| 物流・返品 | 出荷波動、検品、再販可否、賞味期限 | 一件当たり費用と再販までの日数、廃棄 |
カスタマーハラスメント防止措置の義務化への対応では、正当な苦情・返品・解約の申し出と、従業員への不当な言動を区別することが求められる。電話やオンラインの窓口についても、現場から管理者への引き継ぎ、記録、相談者の保護を定めることが人材維持につながる(厚生労働省「職場におけるハラスメント関係法令改正」)。業界共通の資格が採用を一律に制限する業態ではないが、取り扱う商品・サービスに応じた専門知識と法令確認は欠かせない。
労働生産性の国際比較は、本稿では示さない。市場売上と従業者数の集計範囲が違い、企業間でも物流・接客の外注比率が違うためである。外注化で社員一人当たり売上が上がっても、外注費と品質損失を含む総費用が下がったとは限らない。
2030年に向けたシナリオ
2030年の分岐点は、紙・テレビで培った顧客関係を新しい接点へ引き継げるか、獲得・配送・返品後の採算を維持できるかである。以下は市場規模の外部予測ではなく、この二つの不確実性に基づく、分析上のシナリオである。全業界が一方向へ進むより、同じ市場の中で企業・商品群ごとに分かれる可能性を重く見る。
| シナリオ | 二つの軸の状態 | 2030年の姿 | 起きる条件・可能性の見立て |
|---|---|---|---|
| 接点をつないだ再成長 | 顧客関係の継承が進む/継続利益を維持できる | 番組・紙面が発見を担い、アプリ等が注文・変更・再購入を受け持つ。独自商品と接客が利益の源泉 | 複数接点の顧客統合、返品の抑制、獲得費回収が成立する企業では十分あり得る |
| 選別による安定化 | 継承は限定的/対象を絞れば利益を維持できる | 発行部数・放送枠・商品点数を減らし、収益性のある顧客と商品に集中。売上縮小と利益回復が併存 | ベルーナの媒体・在庫適正化が参考になる。既存顧客基盤を持つ企業の現実的な基本線 |
| 獲得依存と再編 | 継承が停滞/継続利益も低下する | 広告を追加しても利益が戻らず、ブランド・物流・接客の事業譲渡や共同化が進む | 継続率低下と費用増が同時に起き、改善投資の資金が不足する企業では相対的に可能性が高い |
判断材料は複数接点化と企業間・部門間の業績差である(ジュピターショップチャンネル「創業30周年に向けた取り組み」、ベルーナ「2027年3月期第2四半期決算補足資料」、千趣会「2026年12月期第3四半期決算短信」)。発生確率を数値で置く根拠はなく、接点移行が進んでも利益が残らなければ再編シナリオへ移り得る。
見ておくべき先行指標
| 指標 | 確認する統計・発表 | 判断への使い方 |
|---|---|---|
| 通販市場と主要企業群の売上方向 | JADMA年度市場調査・月次調査(日本通信販売協会「2025年度通販市場売上高調査」、日本通信販売協会「通信販売売上高月次調査・2026年9月」) | 市場拡大が既存企業群へ届いているか。両調査の差は母集団差を含む |
| 稼働顧客と受注単価 | JADMA企業実態調査、各社IR(日本通信販売協会「第44回会員企業実態調査・概要」) | 単価上昇だけでなく顧客の活動を確認。回答企業変更に注意 |
| 獲得・継続・広告費・在庫に関する記述 | ベルーナ等の決算補足資料(ベルーナ「2027年3月期第2四半期決算補足資料」) | 新規獲得の増加が利益へつながるか。広告費だけで判断しない |
| 定期購入の相談動向 | 国民生活センターの年度集計(国民生活センター「通信販売での定期購入トラブル」) | 契約理解の問題を監視。相談件数を違法率に置き換えない |
| 再編後の事業・財務の変化 | QVC等の公式IR(QVC Group「財務再編手続の完了」) | 負債削減と顧客・売上の回復を分けて追う |
経営・企画部門への示唆
この業界の経営判断は、媒体を残すか減らすかではなく、紙・番組が生む「発見」と、継続購入が生む「利益」を、同じ顧客群の損益で結び直せるかで決まる。以下の選択肢と見方は、本稿のデータをもとにした分析である。
立場別の戦略の選択肢
| 立場 | 戦略の選択肢 | 根拠となるデータ・事例 | 最初に確かめる条件 |
|---|---|---|---|
| 大手(総合カタログ・テレビ通販) | 紙・放送は発見の媒体として残し、注文・定期変更・再購入はアプリへ寄せる。物流・コールセンター・システムは自社の受注だけで固定費を回収しようとせず、外販や共同利用で稼働率を上げる | ショップチャンネルは民放BSでの放送時間を週75時間から84時間に広げながら、アプリのダウンロード数を前年比310%に伸ばした(同社「2025年度売上高は1,700億円」)。ジャパネットホールディングスは自社で開発したシステム・AIツールの部門を新会社として独立させ、外販に向かう(同社「システム・AI開発部門を独立させ新会社を設立」) | 送付・放送を止めた比較群を含む全接点の購買差。外部に売れる業務の範囲と、繁忙期が自社と重ならない顧客がいるか |
| 中堅・中小(単品リピート・専門通販) | 初回割引で獲得数を競うより、通常価格に移った後の継続率と、変更・解約のしやすさで選ばれる設計に移す。受注・配送は委託し、品質・表示の管理は自社に残す | ベルーナの化粧品健康食品は、新規顧客数が増えても定期継続率の低下と広告費の増加で減収減益となった(同社「2027年3月期第2四半期決算補足資料」)。通販の定期購入に関する相談は2023年度80,315件から2025年度93,065件に増えた(国民生活センター「通信販売での定期購入トラブル」) | 獲得時期別の継続率と、獲得費を回収するまでの月数。製造委託先がGMPの完全施行(2026年9月)に対応済みか |
| 新規参入を考える企業(メーカー、小売、動画・SNS事業者) | 自社で媒体と名簿を持つ前に、既存のテレビ・カタログ通販への商品供給で反応と返品率を測る。顧客基盤ごと得るなら、直販事業の買収も選択肢になる | キリンHDは、ファンケルが直販チャネルで培った顧客とのつながりと顧客理解力を評価して買収した(同社「ファンケル株式公開買付け開始に関するお知らせ」)。会員企業の平均受注金額は10,435円、送料無料の基準金額は平均7,687円である(日本通信販売協会「第44回会員企業実態調査・概要」) | 1回の受注で送料・返品・接客の費用を吸収できる単価と粗利があるか |
通説と異なる見方
テレビ通販は、縮小する業態とは限らない。 米国のQVCは財務再編に入ったが、日本を含む国際事業は手続の対象外だった(QVC Group「財務再編とライブ・ソーシャル通販戦略」)。国内ではショップチャンネルが3期連続の増収となり、放送枠も広げている(同社「2025年度売上高は1,700億円」)。分析では、明暗を分けているのは放送という媒体の衰退ではなく、放送で生まれた注文をアプリやECでの再購入につなげる運営と、財務の重さである。
名簿の大きさは、資産の大きさではない。 会員企業の顧客リストは平均約203万人だが、有効顧客の割合は平均19.1%にとどまる(日本通信販売協会「第44回会員企業実態調査・概要」)。ベルーナのアパレル・雑貨は紙媒体の発行数量を減らしてわずかに減収となったが、収益性は大幅に改善した(同社「2027年3月期第2四半期決算補足資料」)。分析では、休眠顧客への送付を続ける費用が利益を削っており、名簿は件数ではなく、稼働率と情報利用の同意範囲で評価する。
粗利率の高さは、稼ぐ力を示さない。 千趣会は2025年12月期に売上総利益率50.7%を確保したが、販管費率が56.9%で営業損失となった(同社「2025年度決算説明資料」)。分析では、採算を左右するのは商品原価より媒体・受注・配送・返品の費用であり、原価の引き下げより先に、これらの費用を受注量に連動させる仕組みが要る。
公開情報ではわからないこと
- 紙・番組が購入のきっかけになった割合。 会員調査が示すのは、媒体の利用企業割合と注文経路の構成比までである。自社では送付・放送を止める顧客群を無作為に設けて全接点の購買差を測り、業界の水準は購入者アンケートで購入前に接した媒体を聞いて確かめる。
- 定期購入の継続率と獲得費の業界水準。 各社の開示は継続率の「低下」といった方向にとどまる。広告代理店、コールセンターの受託会社、OEMの製造委託先へのインタビューで、商品群別の継続率と獲得単価のレンジを匿名で集める。
- 提携・買収で引き継げる顧客と負担の実態。 名簿の第三者提供・共同利用に関する同意の範囲、休眠率、返品・返金の債務、放送枠・印刷・物流の契約の残存期間と解約費は開示されない。デューデリジェンスで同意文言と契約書を確認し、顧客の一部に再同意を求めて反応率を測る。
- 海外のライブ・動画通販の採算。 CJ ENMはコマース部門の営業利益958億ウォンを公表したが、モバイルライブ単独の利益率は開示していない(CJ ENM「2025年通期業績」)。現地の配信事業者・出品企業へのインタビューと、商品供給による小規模な販売試験で、返品率と回収期間を測る。
- 返品処理ロボットの日本での費用対効果。 オットー・グループの返品ロボットの試験は、提供企業が機器を運用・保守するサービス型で行われている(同社「Sereactと返品処理へPhysical AIを導入」)。購入と利用料のどちらが有利かは返品の構成で変わるため、自社の返品の例外作業を時間計測し、実機の試験で破損率と誤仕分け率を確かめる。
出典
官公庁・業界団体の原資料と、企業自身の決算・公表資料を使用した。以下の公表日と確認日は区別し、日付の明示がないページは確認日を記載した。
- 日本通信販売協会「2025年度通販市場売上高調査」(2026年8月28日)
- 日本通信販売協会「通信販売売上高月次調査・2026年9月」(2026年10月27日)
- 日本通信販売協会「第44回会員企業実態調査・概要」(公表日記載なし、2026年11月5日確認)
- ベルーナ「2027年3月期第2四半期決算補足資料」(2026年10月30日)
- ジュピターショップチャンネル「2025年度売上高は1,700億円」(2026年7月1日)
- QVC Group「財務再編とライブ・ソーシャル通販戦略」(2026年4月16日)
- QVC Group「財務再編手続の完了」(2026年8月6日)
- 消費者庁「通信販売の申込み段階における表示」(更新日記載なし、2026年11月5日確認)
- 消費者庁「機能性表示食品制度に関する説明会」(2026年7月3日)
- ファンケル「FANCL COE LINK導入」(2026年9月14日)
- オットー・グループ「Sereactと返品処理へPhysical AIを導入」(2026年10月30日)
- 総務省・経済産業省「令和3年経済センサス‐活動調査・企業等に関する集計・卸売業、小売業第1表」(2023年7月3日更新)
- 厚生労働省「令和7年賃金構造基本統計調査・一般労働者・産業中分類第1表」(2026年3月24日)
- ベルーナ「セグメント情報」(公表日記載なし、2026年11月5日確認)
- 千趣会「2025年12月期決算短信」(2026年2月13日)
- フェリシモ「2026年2月期決算短信」(2026年4月7日)
- 国民生活センター「通信販売での定期購入トラブル」(2026年7月31日更新)
- アテニア「AI美容アバターを導入」(2026年6月30日)
- トランスコスモス「日本生協連『コープのギフト』にハイブリッドチャットサービスを導入」(2025年8月27日)
- ジャパネット「システム・AI開発部門を独立させ新会社を設立」(2026年11月2日)
- ジュピターショップチャンネル「創業30周年に向けた取り組み」(2025年12月15日)
- ファンケル「情報誌をフルーミーに統合」(2026年9月15日)
- ジャパネット「通販アプリ制作・採用情報」(公表日記載なし、2026年11月5日確認)
- 千趣会「2025年12月期決算説明資料」(2026年2月13日)
- ベルーナ「2026年3月期決算説明会資料」(2026年6月5日)
- 消費者庁「特定商取引法ガイド・通信販売」(更新日記載なし、2026年11月5日確認)
- 公正取引委員会「取適法に関する特設サイト」(更新日記載なし、2026年11月5日確認)
- 千趣会「2026年12月期第3四半期決算短信」(2026年10月30日)
- キリンHD「ファンケル株式公開買付けの結果」(2024年9月12日)
- キリンHD「ファンケル株式公開買付け開始に関するお知らせ」(2024年6月14日)
- QVC Group「2025年Form 10-K」(2026年4月15日)
- QVC Group「2025年Form 10-K・地域別売上」(2026年4月15日提出)
- オットー・グループ「Annual Report 2025/26」(公表日記載なし。決算発表は2026年5月28日、2026年11月5日確認)
- CJ ENM「2025年通期業績」(2026年2月5日)
- ランズエンド「Fiscal 2025業績発表」(2026年3月19日)
- ランズエンド「Fiscal 2025 Form 10-K・日本法人閉鎖の注記」(2026年3月提出、2026年11月5日確認)
- HSE「企業・採用情報」(公表日記載なし、2026年11月5日確認)
- HSE「Investor Relations」(公表日記載なし、2026年11月5日確認)
- 国土交通省「改正物流効率化法・2026年4月1日施行の政令等」(2025年8月5日)
- 厚生労働省「職場におけるハラスメント関係法令改正」(更新日記載なし、2026年11月5日確認)
- EU「Directive (EU) 2023/2673」(2023年11月28日官報掲載)
- 欧州委員会「Packaging waste」(更新日記載なし、2026年11月5日確認)
- 消費者庁「健康食品に関する景品表示法及び健康増進法上の留意事項」(2022年12月5日一部改定)
- 消費者庁「天然抽出物等を原材料とする錠剤、カプセル剤等食品の製造又は加工の基準」(2024年8月30日告示、2024年9月1日施行)
この業界の図解【194種類で分析】を、note の有料記事で公開しています。
